
日本の採掘機器市場規模・シェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
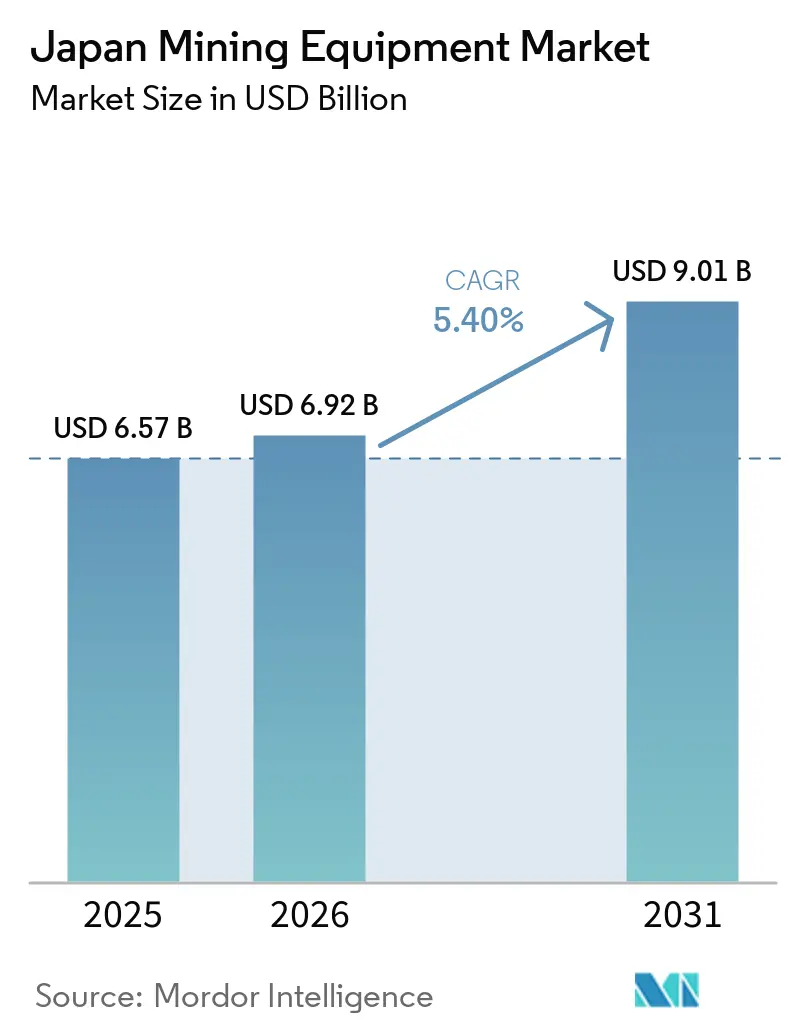
| 市場規模 (2026) | 6.92 十億米ドル |
| 市場規模 (2031) | 9.01 十億米ドル |
| Growth Rate (2026 - 2031) | 5.40 % |
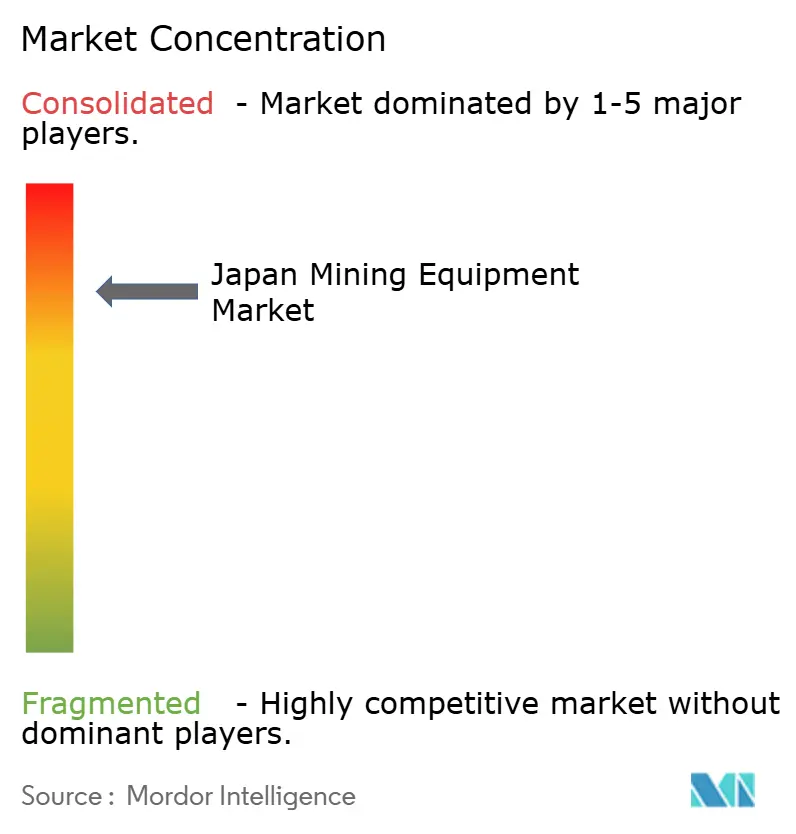
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の採掘機器市場分析
日本の鉱山機械市場規模は2025年に65.7 ビリオン 米ドルと評価され、2026年の6.92 ビリオン 米ドルから2031年には9.01 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.40%となっています。日本の鉱山機械市場では、政府のインセンティブが重要鉱物の自給自足を推進しています。バッテリー電気フリートへの急速な移行が進み、急速な自動化アップグレードが資本支出の配分を変えています。事業者は以前に石炭火力プロジェクト向けに確保していた資金を、特に狭脈および海底鉱床からレアアース鉱物を採掘するために設計されたリグへと振り向けています。グリーントランスフォーメーション排出量取引制度の炭素価格設定により、ディーゼル輸送コストが急騰しています。この経済的変化により、バッテリー電気およびハイブリッドプラットフォームが有利になっています。同時に、労働力不足と高齢化する労働力が続く中、AI駆動の自律システムが生産水準を維持するために不可欠となっています。
主要レポートのポイント
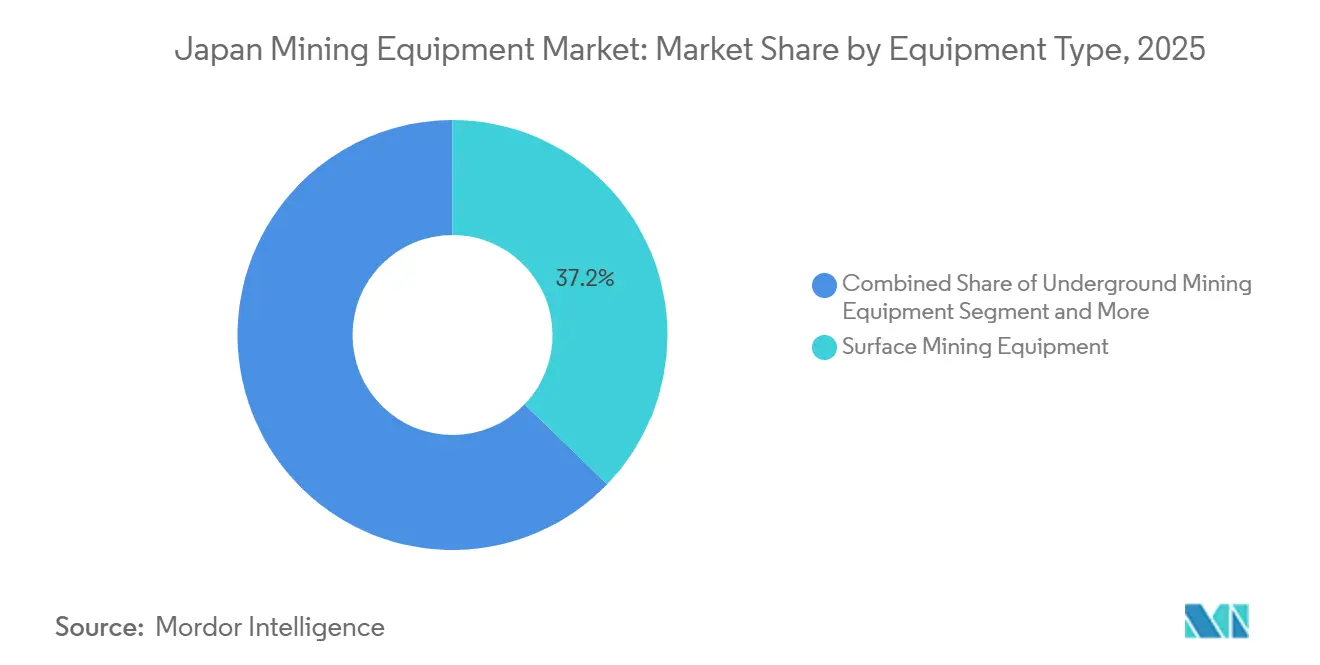
- 機器タイプ別では、露天掘り機器が2025年の日本の採掘機器市場において37.22%を占め、一方でドリルおよびブレカーは2031年までに8.24%のCAGRで最も速い成長が見込まれています。
- 自動化レベル別では、手動リグが2025年の設置台数の54.07%を依然として占めており、完全自律型システムは2031年までに9.22%のCAGRで最高の成長率を記録すると予測されています。
- パワートレイン別では、内燃機関モデルが2025年の日本の採掘機器市場規模の73.58%を占めており、一方でバッテリー電気自動車は2031年までに9.12%のCAGRで進展しています。
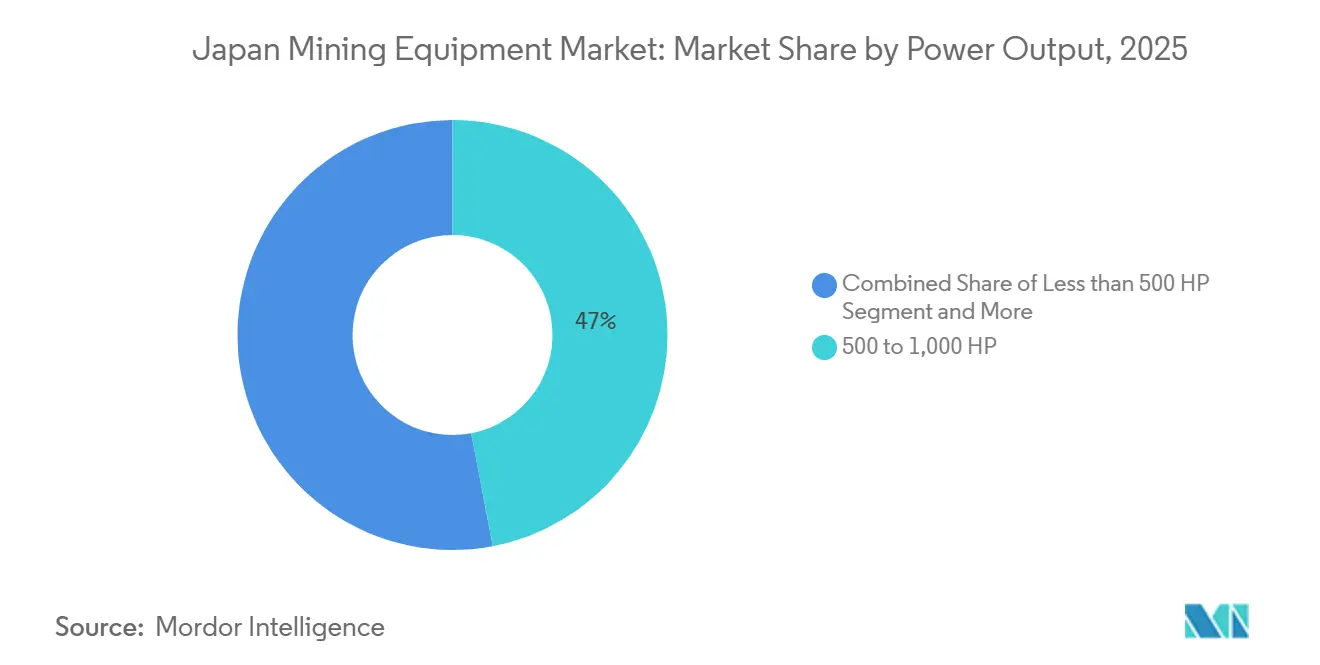
- 出力別では、500〜1,000 HPのバンドが2025年の日本の採掘機器市場において47.01%を占め、500 HP未満のユニットは6.19%のCAGRで成長する見通しです。
- 用途別では、金属採掘が2025年の日本の採掘機器市場において55.31%を占め、レアアース金属採掘は2031年までに7.28%のCAGRで進展しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本の採掘機器市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重要鉱物自給に向けた政府インセンティブ | +1.8% | 南鳥島および南海トラフ地域に集中した全国規模 | 中期(2~4年) |
| EV電池金属需要の急増 | +1.5% | 全国規模、ASEANサプライチェーンへの波及あり | 長期(4年以上) |
| AI対応探査リグの技術的進歩 | +1.2% | 全国規模、北海道および九州の採掘地域での早期採用 | 中期(2~4年) |
| メタンハイドレートおよび深海資源への国家的取り組み | +0.9% | 沿岸地域、特に南海トラフおよび太平洋EEZ | 長期(4年以上) |
| 高齢化する労働力によるリモート操作の普及促進 | +0.6% | 全国規模、農村部の採掘地域でより高い影響 | 短期(2年以内) |
| カーボンニュートラル目標によるバッテリー電気リグの優遇 | +0.5% | 全国規模、産業脱炭素化ゾーンと整合 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
重要鉱物自給に向けた政府インセンティブ
日本の経済安全保障推進法は、主要金属および鉱山機械を「重要」と指定し、優遇融資、税制優遇、許認可の迅速化への道を開きました。同法はサプライチェーンの強靭化を義務付け、ローダー、破砕回路、海底ロボティクスなどの必須機器に対する複数年にわたる調達パイプラインを保しています。この取り組みは輸入依存を低減し、国内生産能力を強化することを目的としています[1]「重要鉱物政策および探査助成金」、経済産業省、METI、meti.go.jp。さらに、財政支援と迅速な規制プロセスにより、ブラウンフィールドのアップグレードおよび新規グリーンフィールドプロジェクトに対する安定した見通しが提供され、鉱業セクターの長期的な成長を促進しています。
EV電池金属需要の急増
日本の電気自動車生産は、トヨタの全固体電池への参入とパナソニックの野心的なギガファクトリー開発に牽引され、著しい成長を遂げました[2]「全固体電池拡張2025」、TOYOTA、toyota.com。正極材料への需要が加速するにつれ、高スループットの破砕機および浮選セルの調達が急増し、日本の鉱山機械市場をより高度な鉱物処理ラインへと向かわせています。Sumitomo Metal Miningは5G地下ネットワークを活用し、Sandvik AutoMineフリートを遠隔操作して大幅な生産性向上を達成しています。北海道でのHitachiのABB駆動バッテリー電気ハウルトラックの試験では、ディーゼル消費量の顕著な削減が達成されました。地政学的側面では、中国のガリウムおよびゲルマニウムに対する輸出規制により、掘削部品コストが急騰し、国内採掘投資の戦略的重要性が浮き彫りになっています。
AI対応探査リグの技術的進歩
ドリルマストに組み込まれた機械学習モジュールが、軌道計画、トルク制御、ビット摩耗予測を自動化し、掘削速度を向上させるとともにダウンタイムを抑制しています。Komatsuによるオクトドッツ・アナリティクスの買収により、クラウドベースの画像認識がフリートに組み込まれ、リアルタイムの岩盤面分類が可能になりました。同様のシステムが爆薬投与量の決定に活用され、破砕の最適化と処理エネルギーの削減を実現しています。IoTセンサーが5G経由で高頻度の振動・ガスデータを送信し、予知保全によって設備稼働率を向上させています。その累積効果として、削孔・発破コストが低下し、安全マージンが拡大し、需要はソフトウェア定義型でアップグレード可能なリグに集中しています。
メタンハイドレートおよび深海資源への国家的取り組み
多金属性ノジュールを超えて、日本は南海トラフのメタンハイドレートを調査しており、これはハイブリッドなエネルギー・鉱物ソリューションを必要とするフロンティアです。エンジニアリング企業は耐食性合金、高出力光ファイバーテザーケーブル、ハイドレート安定性に適した低温掘削流体の供給を急いでいます。こうしたプロジェクトは船体動揺に対応したウインチシステムに依存しており、海洋グレードのアクチュエーションキットへの追加発注を生み出しています。探査タイムラインは10年を超えますが、ポンプ、ライザー、泥ガス分離装置の試作契約はすでに浮上しており、特殊機器需要の多年にわたる裾野を示しています。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な環境許認可 | -0.8% | 全国規模、沿岸部および保護地域でより厳しい執行 | 短期(2年以内) |
| 商品価格の変動 | -0.6% | 為替効果を通じた国内増幅を伴うグローバルな影響 | 短期(2年以内) |
| 高精度部品のサプライチェーンの脆弱性 | -0.5% | 国内全域、欧州および北米サプライヤーへの重要な依存関係あり | 中期(2~4年) |
| 土地不足と都市開発の競合 | -0.4% | 大都市圏および産業回廊 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
環境許認可の課題がプロジェクトのタイムラインを制約
環境影響評価法は生物多様性、水質、文化遺産に関する順次調査を義務付け、陸上・沖合の両鉱山においてリスク評価のタイムラインを延長しています。深海計画は底生生態系のベースラインが限られているため、より厳しい精査に直面しています。採掘推進者は財務クローズ時に修復資金を示す必要があり、初期設備投資が増加します。こうした条件により機器発注はプロジェクトの後期フェーズに押し込まれ、永続的な海底改変を最小化するモジュール式・再展開可能なプラントへのインセンティブが生まれています。追加的なコンプライアンス業務はソフトコスト比率を高め、新規フリート設置の速度を抑制しています。
商品価格の変動が投資判断に影響
建設機械製造業はグローバルなサプライチェーンの混乱に直面しています。アルミニウムおよび鉄鋼の価格変動に起因するこれらの混乱は、クローラー機械の製造・維持における予測困難なコスト構造をもたらしています。鉄鋼およびアルミニウム輸入に対する米国の関税政策は、グローバルサプライチェーンをさらに逼迫させています。これはシンガポールにおける機器組立作業およびアフターマーケット部品の入手可能性に直接影響を与えています。これらの課題の連鎖的影響はサプライおよびバリューチェーン全体に明らかです。この供給変動の結果、ディーラーおよびレンタル会社の在庫管理ストが急増しています。一部の事業者は現在、従来の6ヶ月バッファーから大幅に増加した18ヶ月分の部品在庫を維持しています。この変化は運転資本要件を増大させ、業務の複雑性を高めています。在庫期間の延長は、需要と供給の制約の変動に伴うリスクを軽減するための強化された保管ソリューションと堅牢な予測モデルも必要とします[3]「レアアースサプライ混乱シナリオ」、財務省、mof.go.jp。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:処理部門の勢いを伴う露天掘りの優位性
露天掘り機械は2025年の日本の鉱山機械市場収益の37.22%を占め、北海道および九州での操業を基盤としています。複数の石炭サイトが閉鎖されるにつれ、坑内掘りユニットは新たな重要性を見出しています。これらの閉鎖により、レアアース元素の採掘のためのトンネルが開放され、このプロセスはコンパクトローダーおよび高度な換気設備に大きく依存しています。鉱物処理システムセグメントは最も急速な成長を遂げています。この急増は、低品位鉱石を処理するための破砕および浮選能力の強化需要によって牽引されています。特筆すべきは、住友の菱刈ラインのアップグレードにより、トン当たりコストの顕著な削減が達成されたことです。
ドリルおよびブレーカーは、事業者が大規模掘削が実行不可能な狭脈鉱床を追求するにつれ、2031年に向けて8.24%のCAGRが見込まれています。KomatsuのFrontRunner輸送システムは自律輸送性能を向上させ、労働コストを大幅に削減しています。一方、Hi ROBOROCKのジャンボは予知保全IoTを活用してトンネル拡張をリードしています。炭素税を回避するための継続的な改修が、日本の鉱山機械市場における新規および交換注文の両方を牽引しています。
注記: 全セグメントのシェアはレポート購入時に入手可能


自動化レベル別:手動の優位性が急速な自律成長に直面
手動リグは依然として設置台数の54.07%を占めていますが、労働力不足と安全規制が半自律および完全自律プラットフォームへの移行を促進しています。CaterpillarのCommand for Haulingは、単一のコントローラーが複数のトラックを監視することを可能にし、厳格な設備投資規律が求められる環境において実用的なブリッジソリューションを提供しています。
完全自律システムは9.22%のCAGRを記録しており、これはすべてのカテゴリーの中で最高であり、i-Construction税額控除が購入コストの最大30%を還付します。鉱山保安法の下、認証は二重冗長センサーとフェイルセーフロジックの使用を義務付けています。この要件は長期的な検証サイクルをもたらし、日本の鉱山機械市場においてKomatsu、Sandvik、Epiroc の信頼できるサプライヤーとしての地位を確固たるものにしています。職人的な操業では、年間スループットが低い場合に自律化が経済的に実行不可能となるため、手動リグが引き続き主流です。
パワートレインタイプ別:支配的な内燃機関の中で電動化が加速
内燃機関は2025年の販売の73.58%を占めています。しかし、バッテリー電気自動車が9.12%のCAGRで上昇し、大規模な改修支援とGX-ETS炭素課徴金が加わることで、よりグリーンなソリューションへの推進力は明らかです。HitachiのZX200X-7などのハイブリッドは、燃費効率が高く大幅なコスト削減をもたらすだけでなく、充電グリッドが進化する中でブリッジ資産としても機能しています。
バッテリー電気システムは、地下換気コストを大幅に削減することでその価値を証明しています。これは、ディーゼル排気の排出コストが高い場面において特に重要です。一方、Komatsuの水素燃焼プロトタイプは、電力線のない遠隔地の鉱山においてディーゼルの馬力に匹敵するゲームチェンジャーとして台頭しています。注目すべき変化として、日本の鉱山機械市場では、リグを初期価格だけでなくライフサイクルの炭素影響に基づいて評価するようになっており、公共および民間の買い手双方の入札基準を再形成しています。
出力別:中出力エンジンが主流、コンパクト機が急増
中間帯域の500馬力から1,000馬力のリグは、地形適合の汎用性から2025年の日本の鉱山機械市場収益の47.01%を占めています。石炭閉鎖により大型輸送への需要が減少するにつれ、1,000馬力超の超大型リグは減少傾向にあります。一方、938馬力で稼働するCaterpillarの777Gは、オーストラリアでの試験において顕著な燃費向上を達成し、日本の石灰岩採石場事業者の関心を集めています。
500馬力未満のユニットは年率6.19%で成長しており、コンパクトドリルが南鳥島泥土フィールドを含む狭脈および海底ターゲットをより効果的に活用できるためです。電気ドライブトレインは即時トルクを提供し、小型モーターが中型ディーゼル車の牽引力に匹敵することを可能にし、日本の鉱山機械市場内での馬力帯域の民主化を支援しています。
注記: 全セグメントのシェアはレポート購入時に入手可能
用途別:金属採掘がリード、希土類採掘が急増
金属鉱業は2025年に55.31%のシェアを獲得し、銅、金、亜鉛の産出に牽引され、引き続き調達予算の中核を担っています。事業者は遊休石炭坑道を多金属採掘向けに改修し、ローダーおよび換気設備の購入を促進しています。
レアアース金属鉱業は7.28%のCAGRで拡大しており、日本の鉱山機械市場の中で最も急成長しているセグメントであり、日米重要鉱物フレームワークおよびJOGMECの160万トンの海底発見によって支えられています。セメントおよびガラス向けの鉱物採掘は横ばいを維持しており、石炭機器の需要は鉱山閉鎖に伴い急減しています。長期的な構成変化は、OEMのロードマップを海底掘削機および海底対応自動化スイートへと向かわせています。
地理的分析
北海道、九州、および海洋排他的経済水域が日本における機器需要を支配しています。北海道では、石灰岩採石場がバッテリー電気ダンプトラックを迅速に採用し、10年以内にディーゼルとのコスト同等性を達成しています。労働力不足に直面した採石場は、KomatsuおよびHitachiの遠隔操作掘削機を活用し、労働力が大幅に減少した中でも生産水準を維持しています。一方、九州の鹿児島県はレアアース掘削の急増をリードしており、狭脈鉱石に特化したコンパクトリグが好まれています。
海洋では、南鳥島排他的経済水域が深海資源調達の最前線にあります。JOGMECによる極深部でのレアアース泥の発見は、500馬力未満の遠隔操作機器への需要を示しており、日本の鉱山機械セクターにとって重要な転換点となっています。さらに、南海トラフにおけるメタンハイドレートの試験掘削では、耐食性合金製の特殊耐圧ポンプおよびライザーが必要とされています。
本州の都市部では、厳格な土地利用規制により、ブラウンフィールド事業者は物理的なフットプリントの拡大よりもAI駆動のアップグレードを優先しています。その好例が鹿児島における住友の5G地下ネットワークであり、新たな土地を開発することなく回収率を向上させるデジタル強化策です。さらに、i-Construction施策の下での地域政策インセンティブは、東北および中部の社会インフラプロジェクト向けデジタル機器の費を還付しており、間接的に日本の鉱山機械市場における自律リグへの需要を高めています。
競争環境
国内リーダーのKomatsuおよびHitachi Construction MachineryはCaterpillar、Sandvik、Epiroc などのグローバル大手と肩を並べています。Komatsuの鉱山機械収益は主にアフターマーケットソフトウェアおよびサービスから生み出されています。この変化は、従来のハードウェアマージンよりもサブスクリプションベースの収益を優先するという業界全体のトレンドを浮き彫りにしています。一方、Caterpillarは三菱重工業との合弁事業を通じて、電動化改修に向けた戦略的ポジショニングを進めています。この動きは、価格変動に大きく起因するアジア太平洋地域での販売低迷を背景に、特にタイムリーです。
SandvikはVale Base MetalsにAutoMine対応の露天掘りドリルを供給し、オペレーター人員の顕著な削減を達成しました。この成果は、日本の鉱山機械市場における自動化の高まる共鳴を強調しています。EpirocのBEVローダー受注シリーズは、地下フリート決定における換気経済学の重要性を浮き彫りにしています。一方、Terra Droneなどのニッチプレーヤーは、機動的な製品サイクルを活かして測量機器の空白を迅速に埋めています。Furukawa Rock Drillはクローラードリルで支配的なシェアを誇り、強固な国内サプライチェーンと深く根付いた請負業者との関係がその成功の源泉です。さらに、ISO 14001認証や鉱山保安法に基づく自律化認証などの厳格な基準が、日本の鉱山機械市場における既存プレーヤーの地位を強固にする参入障壁を形成しています。
日本の採掘機器産業のリーダー企業
Komatsu Ltd.
Epiroc AB
Caterpillar Inc.
Sandvik AB
Hitachi Construction Machinery
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2025年4月:ABBは、Sumitomo Corporationの建設・鉱山システム部門と鉱山機械のネットゼロ排出ソリューションに焦点を当てた覚書を締結しました。両社のチームは、よりグリーンな鉱業の未来に向けてシステムの概念化と統合を目指しています。
- 2025年2月:Komatsuは水素燃焼を動力源とするダンプトラックのコンセプトを発表し、テールパイプからのゼロエミッションを目指しています。この革新的なコンセプトは、持続可能性と環境負荷低減に対する同社のコミットメントと一致しています。水素を燃料として使用することで、ダンプトラックは稼働中の炭素排出をゼロにすることを目指し、建設・鉱業の脱炭素化に貢献します。


日本の採掘機器市場レポートの調査範囲
日本の鉱山機械市場レポートは、機器タイプ(露天掘り機械、坑内掘り機械、鉱物処理機械、ドリルおよびブレーカー、その他)、自動化レベル(手動機械、その他)、パワートレインタイプ(内燃機関、バッテリー電気自動車、その他)、出力(500馬力未満、その他)、用途(金属鉱業、その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 露天掘り機器 |
| 坑内掘り機器 |
| 鉱物処理機器 |
| ドリルおよびブレーカー |
| 破砕・粉砕・篩分け |
| ローダーおよびダンプトラック |
| 手動機器 |
| 半自律機器 |
| 完全自律機器 |
| 内燃機関車両 |
| バッテリー電気自動車 |
| ハイブリッド車両 |
| 500HP未満 |
| 500~1,000HP |
| 1,000HP超 |
| 金属採掘 |
| 鉱物採掘 |
| 石炭採掘 |
| 機器タイプ別 | 露天掘り機器 |
| 坑内掘り機器 | |
| 鉱物処理機器 | |
| ドリルおよびブレーカー | |
| 破砕・粉砕・篩分け | |
| ローダーおよびダンプトラック | |
| 自動化レベル別 | 手動機器 |
| 半自律機器 | |
| 完全自律機器 | |
| パワートレインタイプ別 | 内燃機関車両 |
| バッテリー電気自動車 | |
| ハイブリッド車両 | |
| 出力別 | 500HP未満 |
| 500~1,000HP | |
| 1,000HP超 | |
| 用途別 | 金属採掘 |
| 鉱物採掘 | |
| 石炭採掘 |


レポートで回答される主要な質問
2025年の日本の採掘機器市場規模はどのくらいですか?
67億ドルと評価されており、CAGR 5.40%で2030年までに85億5,000万ドルに達すると予測されています。
最も成長の速い機器カテゴリーはどれですか?
ドリルおよびブレーカーが最高のCAGR 11.84%を記録しており、深海パイロットプログラムとAI強化探査によって推進されています。
バッテリー電気自動車のシェアはどのくらいですか?
内燃機関リグが依然として主流ですが、BEVユニットは急速に拡大しており、2030年までに販売額が10億ドルを超えると予測されています。
希土類採掘が日本にとって重要な理由は何ですか?
海底希土類鉱床はEVおよび電子機器製造向けの長期供給を確保し、外部ソースへの依存を低減します。
日本の採掘活動をリードする地域はどこですか?
北海道が伝統的な採掘の中心地であり続ける一方、沖合の南鳥島地域が新たな深海事業の拠点となっています。
主要な市場プレーヤーは誰ですか?
国内大手のKomatsuおよびHitachi Construction Machineryが市場を支配しており、EpirocおよびSandvikが高度な掘削および電動化技術を供給しています。
最終更新日:



