
Taille et Part du Marché des Équipements Miniers au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
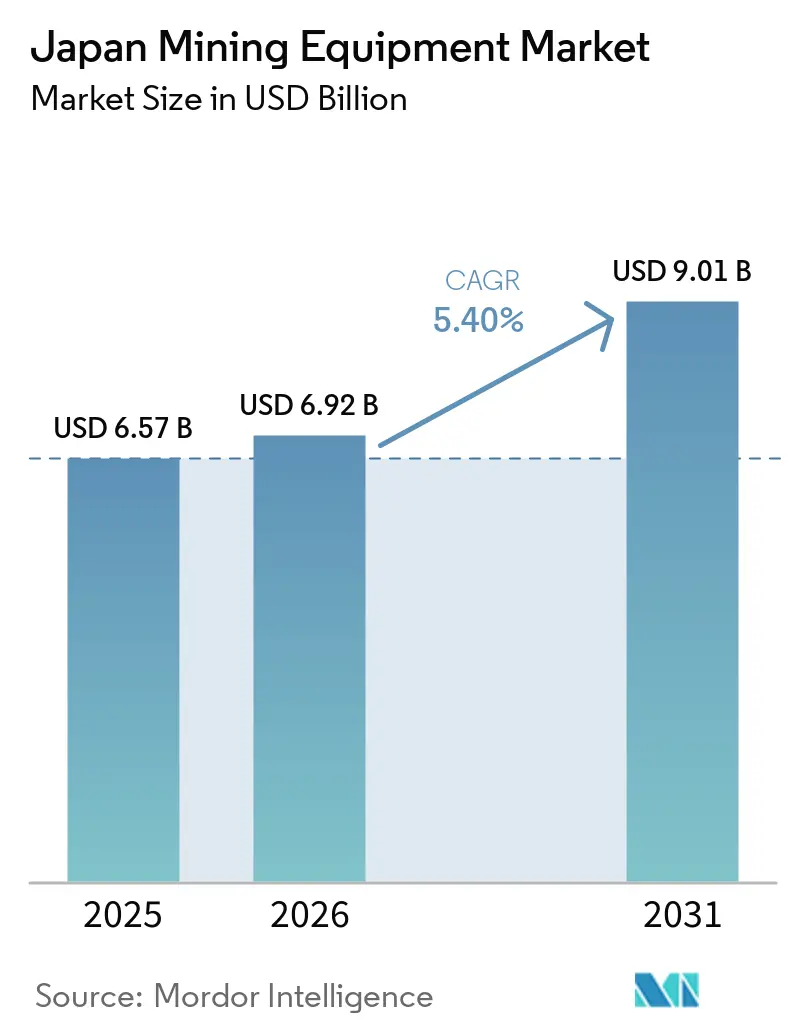
| Taille du Marché (2026) | 6.92 Milliards de dollars |
| Taille du Marché (2031) | 9.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.40 % |
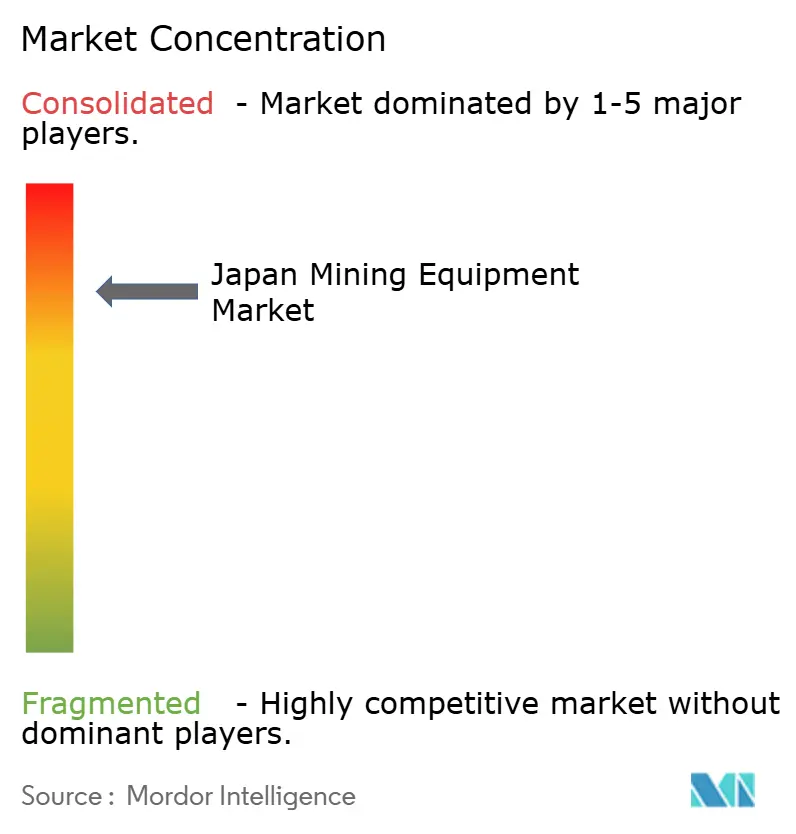
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements Miniers au Japon par Mordor Intelligence
La taille du marché des équipements miniers au Japon était évaluée à 6,57 milliards USD en 2025 et devrait croître de 6,92 milliards USD en 2026 pour atteindre 9,01 milliards USD d'ici 2031, à un CAGR de 5,40 % durant la période de prévision (2026-2031), progressant à un CAGR de 5,40 % sur 2026-2031. Sur le marché des équipements miniers au Japon, les incitations gouvernementales poussent à l'autosuffisance en minéraux critiques. On observe un passage rapide vers des flottes électriques à batterie, et des mises à niveau rapides de l'automatisation modifient la répartition des investissements en capital. Les opérateurs canalisent désormais les fonds précédemment réservés aux projets de charbon thermique vers des foreuses conçues pour extraire des minéraux de terres rares, notamment à partir de gisements à filons étroits et offshore. En raison de la tarification carbone du régime d'échange de quotas d'émissions de la Transformation Verte (GX-ETS), les coûts de transport diesel ont fortement augmenté. Ce changement économique favorise désormais les plateformes électriques à batterie et hybrides. Parallèlement, face aux pénuries de main-d'œuvre persistantes et au vieillissement de la main-d'œuvre, les systèmes autonomes pilotés par l'IA sont devenus essentiels pour maintenir les niveaux de production.
Principaux Enseignements du Rapport
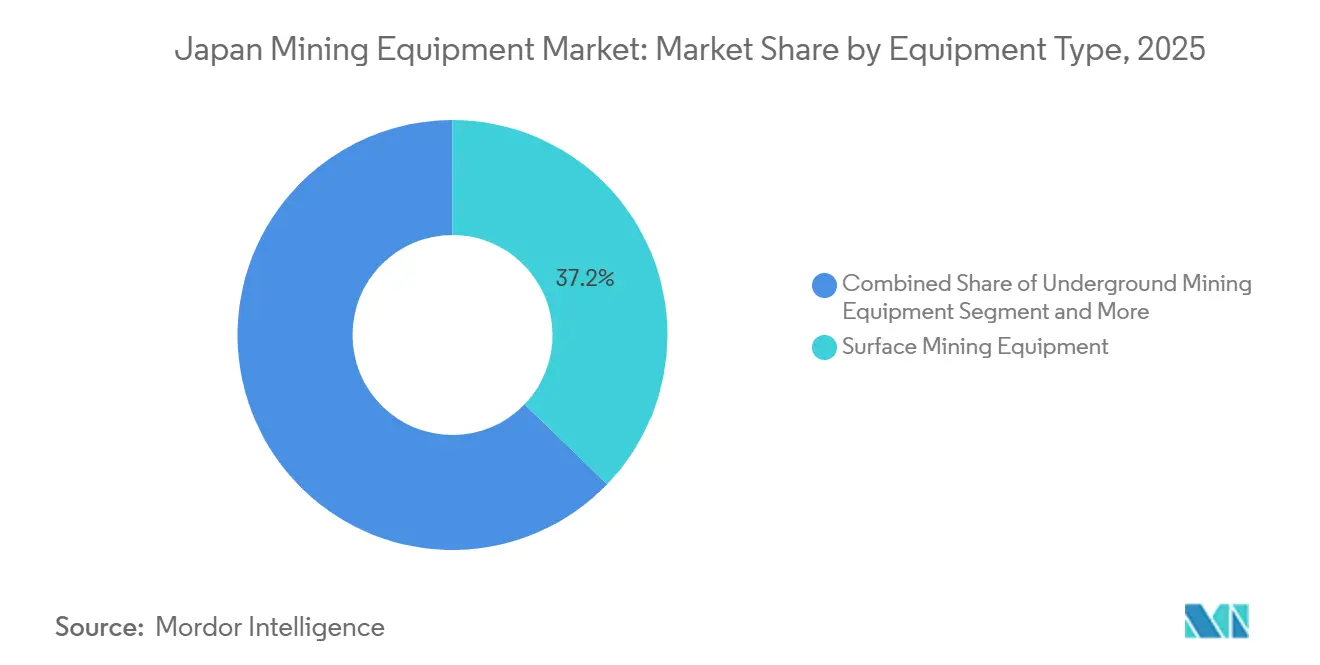
- Par type d'équipement, les équipements d'exploitation minière à ciel ouvert représentaient 37,22 % du marché des équipements miniers au Japon en 2025, tandis que les foreuses et les brise-roches devraient enregistrer la croissance la plus rapide avec un CAGR de 8,24 % jusqu'en 2031.
- Par niveau d'automatisation, les appareils de forage manuels représentaient encore 54,07 % des unités installées en 2025, tandis que les systèmes entièrement autonomes devraient afficher le CAGR le plus élevé, soit 9,22 %, jusqu'en 2031.
- Par groupe motopropulseur, les modèles à combustion interne représentaient 73,58 % de la taille du marché des équipements miniers au Japon en 2025, tandis que les véhicules électriques à batterie progressent à un CAGR de 9,12 % jusqu'en 2031.
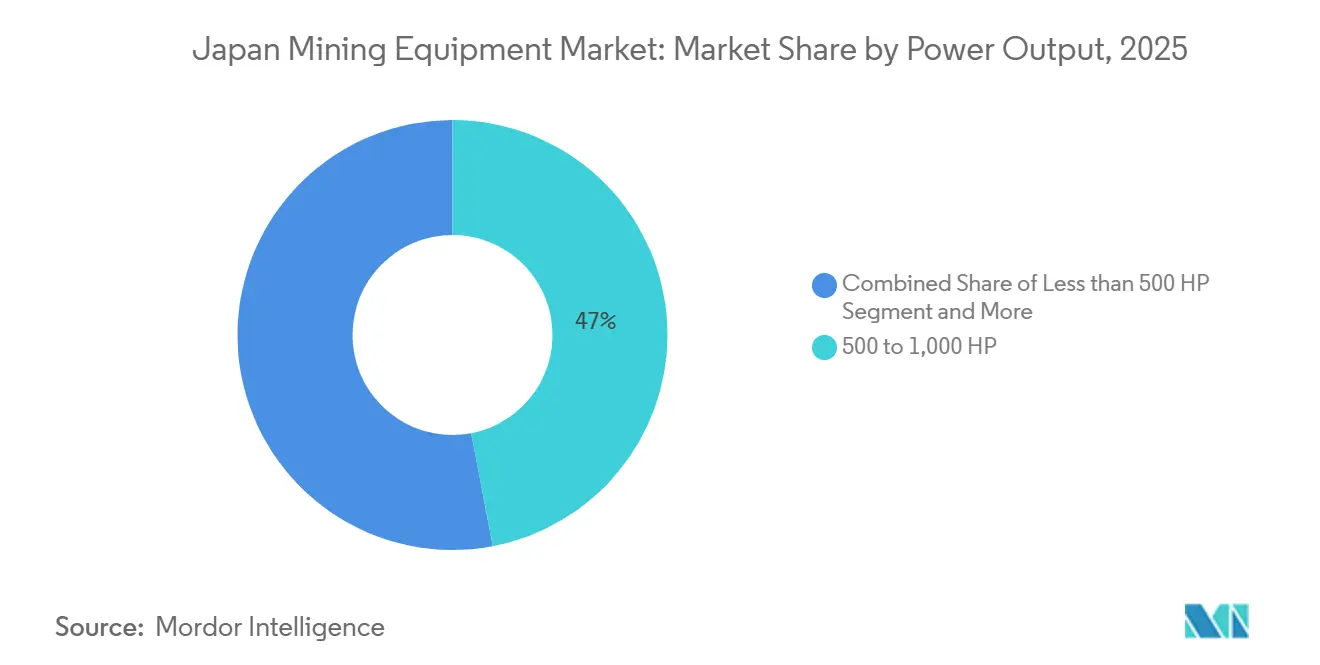
- Par puissance, la tranche de 500 à 1 000 CV représentait 47,01 % du marché des équipements miniers au Japon en 2025, et les unités de moins de 500 CV devraient croître à un CAGR de 6,19 %.
- Par application, l'exploitation minière des métaux représentait 55,31 % du marché des équipements miniers au Japon en 2025, et l'exploitation minière des métaux de terres rares progresse à un CAGR de 7,28 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Équipements Miniers au Japon
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Incitations Gouvernementales en Faveur de l'Autosuffisance en Minéraux Critiques | +1.8% | National, avec concentration dans les régions de Minami-Torishima et du Trough de Nankai | Moyen terme (2–4 ans) |
| Demande Croissante en Métaux pour Batteries de Véhicules Électriques | +1.5% | National, avec répercussions sur les chaînes d'approvisionnement de l'ASEAN | Long terme (≥ 4 ans) |
| Avancées Technologiques dans les Foreuses d'Exploration Assistées par IA | +1.2% | National, avec adoption précoce dans les régions minières de Hokkaido et de Kyushu | Moyen terme (2–4 ans) |
| Impulsion Nationale pour les Hydrates de Méthane et les Ressources en Eaux Profondes | +0.9% | Régions côtières, notamment le Trough de Nankai et la Zone Économique Exclusive du Pacifique | Long terme (≥ 4 ans) |
| Vieillissement de la Main-d'Œuvre Stimulant l'Adoption des Opérations à Distance | +0.6% | National, avec un impact plus élevé dans les zones minières rurales | Court terme (≤ 2 ans) |
| Objectifs de Neutralité Carbone Favorisant les Foreuses Électriques à Batterie | +0.5% | National, aligné sur les zones de décarbonisation industrielle | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Incitations Gouvernementales en Faveur de l'Autosuffisance en Minéraux Critiques
La loi japonaise sur la promotion de la sécurité économique a désigné les métaux clés et les équipements miniers comme critiques
, ouvrant la voie à des financements préférentiels, des allègements fiscaux et des procédures d'autorisation accélérées. La loi impose la résilience des chaînes d'approvisionnement, garantissant des pipelines d'achat pluriannuels pour les équipements essentiels tels que les chargeuses, les circuits de concassage et la robotique offshore. Cette initiative vise à réduire la dépendance aux importations et à renforcer les capacités de production nationales [1]"Politique des minéraux critiques et subventions à l'exploration,", Ministère de l'Économie, du Commerce et de l'Industrie, METI, meti.go.jp. De plus, le soutien budgétaire et les procédures réglementaires rapides offrent des perspectives stables pour les modernisations de sites existants et les nouveaux projets greenfield, favorisant la croissance à long terme du secteur minier.
Demande Croissante en Métaux pour Batteries de Véhicules Électriques
La production japonaise de véhicules électriques a connu une croissance significative, portée par l'expansion de Toyota dans les batteries à l'état solide et le développement ambitieux de gigafactories par Panasonic[2]"Expansion des batteries à l'état solide 2025," TOYOTA, toyota.com. À mesure que la demande en matériaux cathodiques s'accélère, on observe une hausse des achats de concasseurs à haut débit et de cellules de flottation, orientant le marché des équipements miniers au Japon vers des lignes de traitement minéral plus avancées. Sumitomo Metal Mining, s'appuyant sur un réseau souterrain 5G, opère à distance des flottes Sandvik AutoMine pour obtenir un gain de productivité substantiel. Les essais du camion de transport électrique à batterie d'Hitachi alimenté par ABB à Hokkaido ont permis une réduction notable de la consommation de diesel. Sur le plan géopolitique, les restrictions à l'exportation chinoises sur le gallium et le germanium ont entraîné une hausse des coûts des composants de forage, soulignant l'importance stratégique des investissements dans l'extraction nationale.
Avancées Technologiques dans les Foreuses d'Exploration Assistées par IA
Les modules d'apprentissage automatique intégrés dans les mâts de forage automatisent désormais la planification de trajectoire, le contrôle du couple, la prédiction de l'usure des trépans, l'amélioration des taux de pénétration et la réduction des temps d'arrêt. L'acquisition d'Octodots Analytics par Komatsu injecte une reconnaissance d'images basée sur le cloud dans sa flotte, permettant une classification en temps réel des faces rocheuses. Des systèmes similaires informent le dosage des explosifs, optimisant la fragmentation et réduisant l'énergie de traitement. Les capteurs IoT relaient des données de vibration et de gaz à haute fréquence via la 5G, permettant une maintenance prédictive qui améliore la disponibilité des actifs. Le résultat cumulatif est que les coûts de forage et de dynamitage diminuent, les marges de sécurité s'élargissent et la demande se concentre sur des foreuses définies par logiciel et évolutives.
Impulsion Nationale pour les Hydrates de Méthane et les Ressources en Eaux Profondes
Au-delà des nodules polymétalliques, le Japon étudie les hydrates de méthane dans le Trough de Nankai, une frontière exigeant des solutions hybrides énergie–minéraux. Les entreprises d'ingénierie s'empressent de fournir des alliages résistants à la corrosion, des câbles à fibre optique haute puissance et des fluides de forage à basse température adaptés à la stabilité des hydrates. Ces projets reposent sur des systèmes de treuils calibrés pour le mouvement dynamique des navires, générant des commandes supplémentaires pour des kits d'actionnement de qualité marine. L'horizon d'exploration s'étend sur une décennie, mais des contrats prototypes pour des pompes, des colonnes montantes et des séparateurs de gaz de boue ont déjà émergé, signalant une demande pluriannuelle d'équipements spécialisés.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementation Environnementale Stricte | -0.8% | National, avec une application plus stricte dans les zones côtières et protégées | Court terme (≤ 2 ans) |
| Volatilité des Prix des Matières Premières | -0.6% | Impact mondial avec amplification nationale par les effets de change | Court terme (≤ 2 ans) |
| Fragilité de la chaîne d'approvisionnement en composants de haute précision | -0.5% | National, avec des dépendances critiques envers les fournisseurs européens et nord-américains | Moyen terme (2–4 ans) |
| Rareté des terres face au développement urbain | -0.4% | Zones métropolitaines et corridors industriels | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Les Défis de l'Autorisation Environnementale Contraignent les Délais des Projets
La loi sur l'évaluation de l'impact environnemental impose des études séquentielles sur la biodiversité, la qualité de l'eau et le patrimoine culturel, prolongeant le délai d'évaluation des risques pour les mines terrestres et offshore. Les projets en eaux profondes font l'objet d'un examen accru en raison de données de référence limitées sur les écosystèmes benthiques. Les promoteurs miniers doivent démontrer le financement de la réhabilitation à la clôture financière, augmentant les dépenses d'investissement initiales. Ces conditions repoussent les commandes d'équipements à des phases ultérieures du projet et incitent à l'adoption d'installations modulaires et redéployables qui minimisent les altérations permanentes des fonds marins. La charge de conformité supplémentaire augmente les ratios de coûts indirects et tempère la vitesse des nouvelles installations de flotte.
La Volatilité des Prix des Matières Premières Impacte les Décisions d'Investissement
La fabrication d'équipements de construction est aux prises avec des perturbations mondiales de la chaîne d'approvisionnement. Alimentées par la volatilité des prix de l'aluminium et de l'acier, ces perturbations entraînent des structures de coûts imprévisibles pour la production et la maintenance des engins à chenilles. Les politiques tarifaires américaines sur les importations d'acier et d'aluminium resserrent davantage les chaînes d'approvisionnement mondiales. Cela impacte directement les opérations d'assemblage d'équipements à Singapour et la disponibilité des pièces de rechange. Les effets en cascade de ces défis sont évidents tout au long de la chaîne d'approvisionnement et de valeur. En raison de cette volatilité de l'approvisionnement, les coûts de gestion des stocks ont fortement augmenté pour les concessionnaires et les sociétés de location. Certains opérateurs maintiennent désormais des stocks de pièces pour 18 mois, une hausse significative par rapport au tampon traditionnel de 6 mois. Ce changement accroît les besoins en fonds de roulement et ajoute à la complexité opérationnelle. Les périodes de stockage prolongées nécessitent également des solutions de stockage améliorées et des modèles de prévision robustes pour atténuer les risques associés aux fluctuations de la demande et aux contraintes d'approvisionnement [3] "Scénarios de perturbation de l'approvisionnement en terres rares," MOF, mof.go.jp.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type d'équipement : dominance de la surface avec une dynamique de traitement
Les équipements miniers de surface représentaient 37,22 % des revenus de 2025 sur le marché des équipements miniers au Japon, avec des opérations ancrées à Hokkaido et Kyushu. Alors que plusieurs sites charbonniers ont fermé, les unités souterraines ont acquis une nouvelle importance. Ces fermetures ont ouvert des tunnels pour l'extraction d'éléments de terres rares, un processus désormais fortement dépendant de chargeuses compactes et d'équipements de ventilation avancés. Le segment des systèmes de traitement minéral connaît la croissance la plus rapide. Cette hausse est portée par le besoin de capacités de concassage et de flottation améliorées pour traiter les minerais à faible teneur. Notamment, la modernisation par Sumitomo de sa ligne Hishikari a permis une réduction remarquable du coût par tonne.
Les foreuses et brise-roches sont en passe d'atteindre un CAGR de 8,24 % jusqu'en 2031, les opérateurs poursuivant des gisements à filons étroits où l'excavation en masse n'est pas viable. Le système de transport FrontRunner de Komatsu améliore les performances de transport autonome, réduisant significativement les coûts de main-d'œuvre. Pendant ce temps, les jumbos de Hi ROBOROCK sont en tête dans l'expansion des tunnels, tirant parti de l'IoT de maintenance prédictive. Les modernisations en cours visant à contourner les taxes carbone stimulent les commandes neuves et de remplacement sur le marché des équipements miniers au Japon.


Par Niveau d'Automatisation : La Prédominance du Manuel Face à une Croissance Autonome Rapide
Les foreuses manuelles représentent encore 54,07 % des unités installées, mais la pénurie de main-d'œuvre et les règles de sécurité catalysent un passage vers des plateformes semi- et entièrement autonomes. Le système Command for Hauling de Caterpillar permet à un seul opérateur de superviser plusieurs camions, offrant une solution de transition viable dans des environnements soumis à une discipline stricte en matière de dépenses d'investissement.
Les systèmes entièrement autonomes affichent un CAGR de 9,22 %, le plus élevé de toutes les catégories, le crédit d'impôt i-Construction remboursant jusqu'à 30 % des coûts d'achat. En vertu de la loi sur la sécurité minière, la certification impose l'utilisation de capteurs à double redondance et d'une logique de sécurité intégrée. Cette exigence introduit un long cycle de validation, consolidant les positions de Komatsu, Sandvik et Epiroc en tant que fournisseurs de confiance sur le marché des équipements miniers au Japon. Dans les opérations artisanales, les foreuses manuelles continuent de dominer, notamment lorsque le débit annuel est faible, rendant l'autonomie économiquement non viable.
Par Type de Groupe Motopropulseur : L'Électrification Gagne du Terrain Face à la Dominance des Moteurs à Combustion Interne
Les moteurs à combustion interne représentaient 73,58 % des ventes de 2025. Pourtant, avec la montée en puissance des véhicules électriques à batterie à un CAGR de 9,12 %, des aides importantes à la modernisation et les prélèvements carbone du GX-ETS, la poussée vers des solutions plus écologiques est évidente. Les hybrides, tels que le ZX200X-7 d'Hitachi, ne sont pas seulement économes en carburant, affichant des économies substantielles, mais servent également d'actifs de transition à mesure que les réseaux de recharge évoluent.
Les systèmes électriques à batterie prouvent leur valeur en réduisant significativement les coûts de ventilation souterraine. Cela est crucial dans les scénarios où l'extraction des gaz d'échappement diesel est coûteuse. Pendant ce temps, le prototype à combustion hydrogène de Komatsu s'impose comme un changement de paradigme pour les mines éloignées sans lignes électriques, égalant la puissance du diesel. Dans un changement notable, le marché japonais des équipements miniers évalue désormais les foreuses en fonction de leur impact carbone sur leur cycle de vie, plutôt que de leur prix initial, remodelant les critères d'appel d'offres pour les acheteurs publics et privés.
Par Puissance : Les Moteurs de Gamme Intermédiaire Dominent, les Unités Compactes en Forte Hausse
Les foreuses de gamme intermédiaire de 500 à 1 000 CV représentaient 47,01 % des revenus de 2025 sur le marché des équipements miniers au Japon, en raison de leur polyvalence adaptée au terrain. Alors que les fermetures de mines de charbon réduisent la demande de grands engins de transport, les foreuses ultra-lourdes de plus de 1 000 CV connaissent un déclin. Pendant ce temps, le 777G de Caterpillar, fonctionnant à 938 CV, a réalisé des gains notables en efficacité énergétique lors d'essais en Australie, suscitant l'intérêt des exploitants de carrières de calcaire japonais.
Les unités de moins de 500 CV croissent de 6,19 % par an, car les foreuses compactes exploitent mieux les cibles à filons étroits et sous-marines, notamment le champ de boue de Minamitorishima. Les groupes motopropulseurs électriques délivrent un couple immédiat, permettant à des moteurs plus petits d'égaler la force de traction des variantes diesel de gamme intermédiaire et soutenant une démocratisation des tranches de puissance au sein du marché japonais des équipements miniers.
Par Application : L'Exploitation Minière des Métaux en Tête, l'Extraction des Terres Rares en Plein Essor
L'exploitation minière des métaux a capté une part de 55,31 % en 2025, portée par la production de cuivre, d'or et de zinc, et continue d'ancrer les budgets d'approvisionnement. Les opérateurs modernisent les galeries de charbon inactives pour l'extraction polymétallique, stimulant les achats de chargeuses et d'équipements de ventilation.
L'exploitation minière des métaux de terres rares se développe à un CAGR de 7,28 %, le segment le plus rapide du marché des équipements miniers au Japon, soutenu par le cadre américano-japonais sur les minéraux critiques et la découverte offshore de 1,6 million de tonnes par le JOGMEC. L'exploitation minière de minéraux pour le ciment et le verre reste stable, tandis que la demande d'équipements charbonniers s'effondre en ligne avec les fermetures de mines. L'évolution à long terme du mix pousse les feuilles de route des équipementiers vers des excavateurs sous-marins et des suites d'automatisation adaptées à l'offshore.
Analyse Géographique
Hokkaido, Kyushu et les zones économiques exclusives offshore dominent la demande d'équipements au Japon. À Hokkaido, les carrières de calcaire ont rapidement adopté les camions-bennes électriques à batterie, atteignant la parité des coûts avec le diesel en une décennie. Face aux pénuries de main-d'œuvre, les carrières se sont tournées vers les excavateurs télécommandés de Komatsu et Hitachi pour maintenir les niveaux de production même avec une baisse significative des effectifs. Pendant ce temps, la préfecture de Kagoshima à Kyushu mène une hausse du forage de terres rares, favorisant les foreuses compactes adaptées aux filons étroits.
En mer, la zone économique exclusive de Minamitorishima est à l'avant-garde de l'approvisionnement en ressources des grands fonds marins. La découverte par le JOGMEC de boues de terres rares à des profondeurs extrêmes signale une demande de véhicules téléopérés dans la tranche de moins de 500 CV, marquant un moment charnière pour le secteur des équipements miniers au Japon. De plus, les puits pilotes pour les hydrates de méthane dans le Trough de Nankai nécessitent des pompes et des colonnes montantes spécialisées résistantes à la pression, fabriquées en alliages résistants à la corrosion.
Dans les zones urbaines de Honshu, des réglementations strictes sur l'utilisation des terres poussent les opérateurs de sites existants à privilégier les modernisations pilotées par l'IA plutôt que l'expansion de leur empreinte physique. L'exemple de Sumitomo avec son réseau souterrain 5G à Kagoshima, une amélioration numérique qui augmente les taux de récupération sans perturber de nouvelles terres, illustre bien cette tendance. De plus, les incitations politiques régionales dans le cadre de l'initiative i-Construction remboursent désormais les équipements numériques pour les projets d'infrastructure à Tohoku et Chubu, stimulant indirectement une demande accrue de foreuses autonomes dans le paysage des équipements miniers au Japon.
Paysage Concurrentiel
Les leaders nationaux Komatsu et Hitachi Construction Machinery sont désormais au même niveau que les géants mondiaux tels que Caterpillar, Sandvik et Epiroc. Les revenus de Komatsu dans les équipements miniers provenaient principalement des logiciels et services après-vente. Ce changement souligne une tendance plus large du secteur, favorisant les revenus basés sur l'abonnement par rapport aux marges matérielles traditionnelles. Pendant ce temps, Caterpillar, via sa coentreprise avec Mitsubishi Heavy Industries, se positionne stratégiquement pour les modernisations d'électrification. Cette démarche est particulièrement opportune, dans le contexte d'une baisse des ventes dans la région Asie-Pacifique, largement attribuée à la volatilité des prix.
Sandvik a fourni des foreuses de surface compatibles AutoMine à Vale Base Metals, réalisant une réduction remarquable du nombre d'opérateurs. Cette réalisation souligne la résonance croissante de l'automatisation dans le paysage des équipements miniers japonais. La série de commandes de chargeuses à véhicules électriques à batterie d'Epiroc met en évidence l'importance de l'économie de ventilation dans l'orientation des décisions relatives aux flottes souterraines. Pendant ce temps, des acteurs de niche comme Terra Drone comblent rapidement les lacunes en matière d'équipements de levé, capitalisant sur leurs cycles de produits agiles. Furukawa Rock Drill, avec une part dominante dans les foreuses sur chenilles, doit son succès à une solide chaîne d'approvisionnement locale et à des liens profondément enracinés avec les entrepreneurs. De plus, des normes strictes telles que la certification ISO 14001 et la certification d'autonomie en vertu de la loi sur la sécurité minière créent des barrières à l'entrée formidables, consolidant les positions des acteurs établis sur le marché des équipements miniers au Japon.
Leaders du Secteur des Équipements Miniers au Japon
Komatsu Ltd.
Epiroc AB
Caterpillar Inc.
Sandvik AB
Hitachi Construction Machinery
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Avril 2025 : ABB a signé un protocole d'accord avec l'unité systèmes de construction et d'exploitation minière de Sumitomo Corporation au Japon, axé sur des solutions d'émissions nettes nulles pour les équipements miniers. Leurs équipes visent à conceptualiser et à intégrer leurs systèmes pour un avenir minier plus écologique.
- Février 2025 : Komatsu a présenté un concept de camion-benne alimenté par combustion d'hydrogène, visant des émissions nulles à l'échappement. Ce concept innovant s'aligne sur l'engagement de l'entreprise en matière de durabilité et de réduction de l'impact environnemental. En utilisant l'hydrogène comme carburant, le camion-benne vise à éliminer les émissions de carbone lors de son fonctionnement, contribuant à la décarbonisation des secteurs de la construction et de l'exploitation minière.


Périmètre du Rapport sur le Marché des Équipements Miniers au Japon
Le rapport sur le marché des équipements miniers au Japon est segmenté par type d'équipement (équipements miniers de surface, équipements miniers souterrains, équipements de traitement minéral, foreuses et brise-roches et autres), niveau d'automatisation (équipements manuels et autres), type de groupe motopropulseur (ICE, BEV et autres), puissance (moins de 500 CV et autres) et application (exploitation minière des métaux et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
| Équipements d'Exploitation Minière à Ciel Ouvert |
| Équipements d'Exploitation Minière Souterraine |
| Équipements de Traitement des Minéraux |
| Foreuses et Brise-Roches |
| Concassage, Pulvérisation et Criblage |
| Chargeuses et Camions de Transport |
| Équipements Manuels |
| Équipements Semi-Autonomes |
| Équipements Entièrement Autonomes |
| Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie |
| Véhicules Hybrides |
| Moins de 500 CV |
| 500 à 1 000 CV |
| Plus de 1 000 CV |
| Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux |
| Exploitation Minière du Charbon |
| Par Type d'Équipement | Équipements d'Exploitation Minière à Ciel Ouvert |
| Équipements d'Exploitation Minière Souterraine | |
| Équipements de Traitement des Minéraux | |
| Foreuses et Brise-Roches | |
| Concassage, Pulvérisation et Criblage | |
| Chargeuses et Camions de Transport | |
| Par Niveau d'Automatisation | Équipements Manuels |
| Équipements Semi-Autonomes | |
| Équipements Entièrement Autonomes | |
| Par Type de Groupe Motopropulseur | Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie | |
| Véhicules Hybrides | |
| Par Puissance | Moins de 500 CV |
| 500 à 1 000 CV | |
| Plus de 1 000 CV | |
| Par Application | Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux | |
| Exploitation Minière du Charbon |


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des équipements miniers au Japon en 2025 ?
Il est évalué à 6,57 milliards USD, avec des projections atteignant 8,55 milliards USD d'ici 2030 sur la base d'un CAGR de 5,40 %.
Quelle catégorie d'équipements connaît la croissance la plus rapide ?
Les foreuses et brise-roches affichent le CAGR le plus élevé à 11,84 %, propulsés par les programmes pilotes en eaux profondes et l'exploration assistée par IA.
Quelle part les véhicules électriques à batterie détiennent-ils ?
Bien que les foreuses à moteur à combustion interne dominent encore, les unités de véhicules électriques à batterie se développent rapidement et devraient dépasser 1 milliard USD de ventes d'ici 2030.
Pourquoi l'exploitation minière des terres rares est-elle importante pour le Japon ?
Les gisements de terres rares des fonds marins sécurisent des approvisionnements à long terme pour la fabrication de véhicules électriques et d'électronique, réduisant la dépendance aux sources extérieures.
Quelle région est en tête de l'activité minière au Japon ?
Hokkaido reste le cœur de l'exploitation minière traditionnelle, tandis que la zone offshore de Minami-Torishima ancre les nouvelles entreprises d'exploitation en eaux profondes.
Qui sont les principaux acteurs du marché ?
Les grands acteurs nationaux Komatsu et Hitachi Construction Machinery dominent, Epiroc et Sandvik fournissant des technologies avancées de forage et d'électrification.
Dernière mise à jour de la page le:



