
Größe und Marktanteil des europäischen Bergbauausrüstungsmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 9.23 Milliarden US-Dollar |
| Marktgröße (2031) | 10.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.47 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Bergbauausrüstungsmarkts von Mordor Intelligence
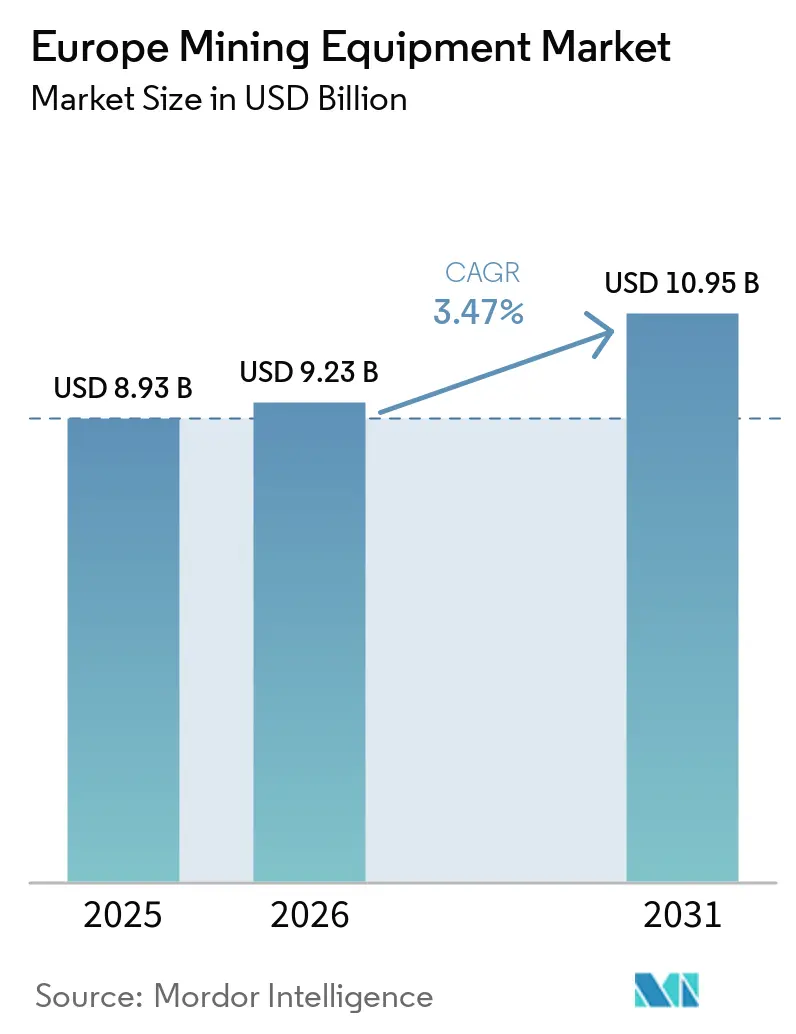
Die Größe des europäischen Marktes für Bergbauausrüstung wurde im Jahr 2025 auf 8,93 Milliarden USD geschätzt, wird im Jahr 2026 auf 9,23 Milliarden USD veranschlagt und soll bis 2031 bei einer CAGR von 3,47 % über den Zeitraum 2026–2031 einen Wert von 10,95 Milliarden USD erreichen. Die Nachfrage verlagert sich auf batterieelektrische Fahrzeuge, autonome Förderanlagen und Digital-Twin-Software, da das EU-Gesetz über kritische Rohstoffe die Bergbauunternehmen verpflichtet, 10 % der Versorgung zu lokalisieren und die Emissionen vor Ort zu reduzieren. Die beschleunigte Einführung von Ladern und Muldenkippern, die den Normen der Stufe V entsprechen, ist am deutlichsten an neuen Kupfer- und Lithiumgruben in Frankreich, Spanien und Polen zu beobachten, während nordische Betriebe die vollständige Autonomie vorantreiben, um einem Fachkräftemangel von 15 % entgegenzuwirken. Finanzierungen unter 3 % der Europäischen Investitionsbank begünstigen etablierte Anbieter mit nachgewiesenen ESG-Profilen, während Genehmigungsverzögerungen und teure Netzaufrüstungen die Projektmobilisierung verlangsamen. Miet-als-Service-Verträge und Echtzeitanalysen wandeln Ausrüstung von Investitionsgütern in Datenplattformen um und senken die Betriebskosten in Pilotprogrammen um mehr als 12 %.
Wichtigste Erkenntnisse des Berichts
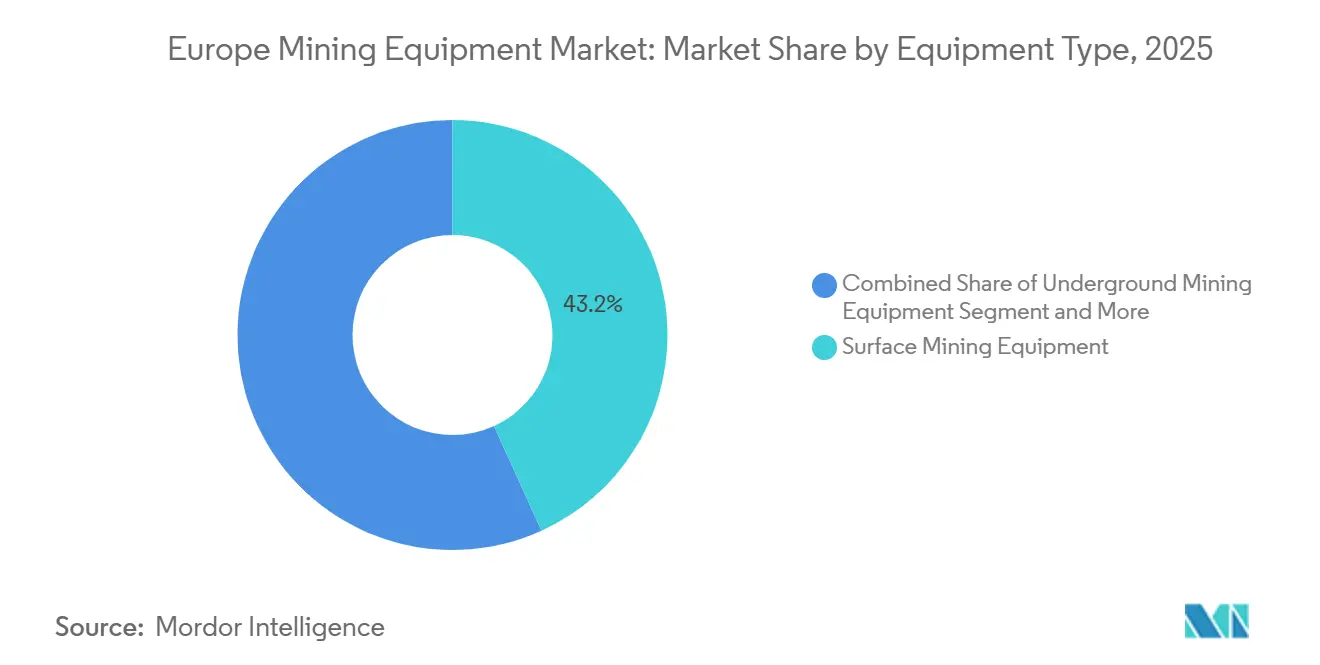
- Nach Ausrüstungstyp führte der Tagebau im Jahr 2025 mit einem Marktanteil von 43,18 % am europäischen Markt für Bergbauausrüstung, während Lader und Muldenkipper die höchste CAGR von 3,49 % bis 2031 verzeichneten.
- Nach Automatisierungsgrad entfielen im Jahr 2025 67,71 % der Größe des europäischen Marktes für Bergbauausrüstung auf manuelle Ausrüstung, während vollautonome Plattformen bis 2031 mit einer CAGR von 3,53 % wachsen.
- Nach Antriebsstrang hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 einen Anteil von 65,27 %; batterieelektrische Fahrzeuge expandieren bis 2031 mit einer CAGR von 3,64 %.
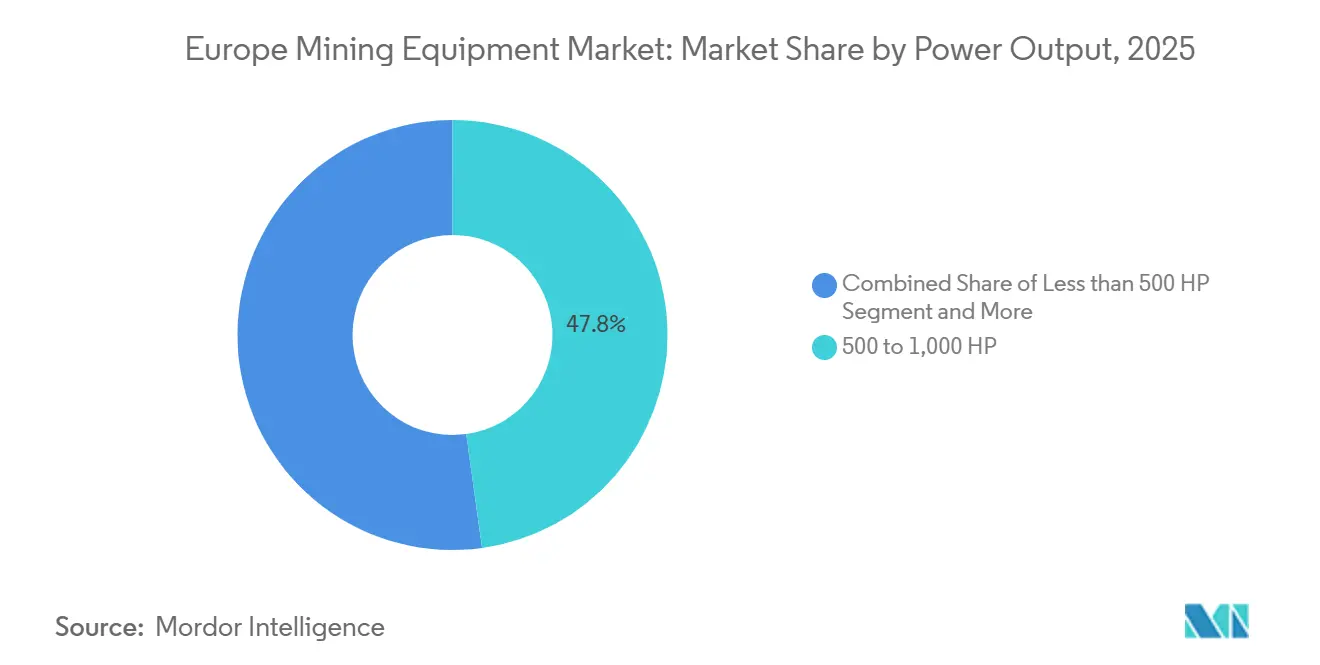
- Nach Leistungsabgabe erfasste die Klasse von 500 bis 1.000 PS im Jahr 2025 einen Anteil von 47,81 %, während Maschinen unter 500 PS die höchste CAGR von 3,57 % erzielten.
- Nach Anwendung hielt der Metallbergbau im Jahr 2025 einen Umsatzanteil von 53,26 % und bleibt mit einer CAGR von 3,59 % bis 2031 das am schnellsten wachsende Segment.
- Nach Geografie führte Deutschland im Jahr 2025 mit einem Umsatzanteil von 26,17 %, während Frankreich mit einer CAGR von 3,62 % bis 2031 das höchste nationale Wachstum verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Bergbauausrüstungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach kritischen Rohstoffen | +1.2% | Frankreich, Spanien, Polen, Finnland, Schweden | Langfristig (≥ 4 Jahre) |
| Rasche Einführung von batterie-elektrischem und Oberleitungs-Trolley-Transportwesen | +0.9% | Nordische Länder, Deutschland | Mittelfristig (2–4 Jahre) |
| Automatisierung zur Kompensation des Fachkräftemangels | +0.7% | Schweden, Finnland, Norwegen | Mittelfristig (2–4 Jahre) |
| EU-Green-Deal-Zuschüsse und EIB-Grünanlagenfinanzierung | +0.5% | Gesamteuropäisch | Kurzfristig (≤ 2 Jahre) |
| Digitale Zwillinge von der Mine bis zur Mühle senken die Betriebskosten um mehr als 12 % | +0.4% | Schweden, Finnland, Deutschland, Polen | Mittelfristig (2–4 Jahre) |
| Miet-als-Service-Modelle verbessern den Ausrüstungszugang für kleine und mittlere Unternehmen | +0.3% | Norwegen, Deutschland, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach kritischen Rohstoffen für die EU-Batterie- und Windkraft-Lieferketten
Eine Gigafabrik-Kapazität von mehr als 1 TWh bis 2030 zwingt Bergbauunternehmen, Lithium-, Nickel- und Seltenerdfeedstock zu sichern, was die Bestellungen für Hochtonnen-Lader, elektrische Muldenkipper und automatisierte Mühlen ankurbelt. Das Imerys-EMILI-Lithiumprojekt allein sieht 1,8 Milliarden EUR (2,10 Milliarden USD) für batteriekompatible Ausrüstungspakete vor, während Spaniens Strategie mit 414 Millionen EUR (483,51 Millionen USD) sieben strategische Lagerstätten finanziert. Polens Schachtprogramm weitet die Nachfrage nach Bohrwagen aus, und Lieferanten von Windturbinenmagneten vergrößern den Bedarf an der Förderung heimischer Seltener Erden [1]„EMILI Lithium Project Factsheet,” Imerys, imerys.com.
Rasche Einführung von batterie-elektrischem und Oberleitungs-Trolley-Transportwesen
Bolidens Aitik-Mine betreibt batterieelektrische Lader von Epiroc und Oberleitungs-Muldenkipper von ABB, wodurch Belüftungskosten gesenkt und beim Bergabfahren Energie zurückgewonnen wird. Obwohl höhere Investitionskosten anfallen, gleichen niedrigere Stromkosten diese Investitionen im Laufe der Zeit aus, da Strom günstiger ist als Dieselenergie. Rental Group AS betreibt eine Flotte batterieelektrischer Fahrzeuge und ermöglicht kleinen und mittleren Unternehmen den Zugang zu Erprobungen emissionsfreier Ausrüstung, ohne ihre Bilanzen zu belasten.
Automatisierung zur Kompensation des Fachkräftemangels in nordischen Bergwerken
Komatsus FrontRunner-Flotte erzielt eine hohe Auslastung, indem Schichtwechselausfallzeiten eliminiert werden. Sandviks AutoMine-Tests in Tampere kombinieren Fernbohrungen mit Kollisionsvermeidungsfähigkeiten zur Unterstützung des Dauerbetriebs. Nordische Minen begegnen dem Bedienermangel, indem ein einziger Kontrollraum mehrere autonome Lkw überwachen kann, was die Wirtschaftlichkeit von Softwarelizenzen trotz erforderlicher Konnektivitätsinvestitionen bestätigt.
EU-Green-Deal-Zuschüsse und EIB-Grünanlagenfinanzierung
Die Finanzierungslinie der EIB in Höhe von 500 Millionen EUR (584 Millionen USD) für Sandvik und die Finanzierungslinie in Höhe von 90 Millionen EUR (105,01 Millionen USD) für METLEN senken die gewichteten durchschnittlichen Kapitalkosten (WACC) für Projekte, die elektrifizierte Flotten einsetzen. Durch die Bereitstellung langfristiger Finanzierungen zu günstigen Konditionen können diese Finanzierungslinien die Projektökonomie verbessern und die Einführung elektrischer Ausrüstung im Bergbau und in verwandten Industriebetrieben unterstützen. Die Garantie von InvestEU und der Risikopool von ResourceEU senken das Risiko von Explorationsaktivitäten weiter, indem sie das finanzielle Risiko im Zusammenhang mit Projekten in der Frühphase reduzieren und damit die Beteiligung des Privatsektors und die Kofinanzierung fördern. So hat beispielsweise Frankreichs Investition in Imerys dazu beigetragen, 1,75 Milliarden EUR (2,04 Milliarden USD) an externem Kapital zu mobilisieren, was zeigt, wie öffentliche Unterstützung erhebliche private Investitionen für strategische Mineralprojekte mobilisieren kann [2]„Sandvik Green-Asset Financing Press Release,” Europäische Investitionsbank, eib.org.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Vorlaufzeiten für Umweltgenehmigungen nach dem CRMA 2025 | -0.6% | Frankreich, Spanien, Italien, Deutschland | Mittelfristig (2–4 Jahre) |
| Investitionskostenaufschlag für Lader und Muldenkipper der nächsten Generation mit batterieelektrischem Antrieb | -0.5% | Gesamteuropäisch | Kurzfristig (≤ 2 Jahre) |
| Netzengpässe an abgelegenen Minenstandorten | -0.4% | Nordschweden, Finnland, ländliches Spanien, Polen | Kurzfristig (≤ 2 Jahre) |
| Volatile Nickel- und Kupferpreise beeinträchtigen die Investitionsplanung | -0.3% | Globale Ausstrahlungseffekte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Vorlaufzeiten für Umweltgenehmigungen nach dem CRMA 2025
Obwohl das Gesetz einen Genehmigungszyklus von 24 Monaten anstrebt, benötigte Frankreichs EMILI-Projekt drei Jahre, um die Zustimmung zu erhalten, was die Lücke zwischen dem vorgeschlagenen regulatorischen Zeitplan und den tatsächlichen Genehmigungsverfahren verdeutlicht. In Spanien können regionale Vetorechte die Genehmigungsfristen um bis zu 18 Monate verlängern und damit zusätzliche Unsicherheit für Projektentwickler schaffen. Das mehrstufige Genehmigungsverfahren Italiens verlängert die Projektzeitpläne weiter, da Genehmigungen von mehreren Verwaltungsbehörden eingeholt werden müssen. Infolgedessen haben nur sieben der 34 strategischen Projekte endgültige Genehmigungen erhalten, was nachgelagerte Investitionsentscheidungen und die Beschaffung wesentlicher Bergbauausrüstung, einschließlich Brecher und Muldenkipper, verzögert [3]„Critical Raw Materials Act,” Europäische Kommission, europa.eu.
Investitionskostenaufschlag für Lader und Muldenkipper der nächsten Generation mit batterieelektrischem Antrieb
Epirocs Scooptram ST10 G weist im Vergleich zu seinem Dieseläquivalent erheblich höhere Anschaffungskosten auf, was die Einführung bei kostensensiblen Bergbauunternehmen einschränken kann. Kleine und mittlere Unternehmen, insbesondere solche ohne Zugang zu Finanzierungen der Europäischen Investitionsbank, verschieben Käufe häufig, bis Mietoptionen oder Gebrauchtgeräte verfügbar werden. Die Notwendigkeit, in dedizierte Schnellladeinfrastruktur zu investieren, erhöht den anfänglichen Kapitalbedarf und die betriebliche Komplexität weiter. Obwohl die Batteriepreise sinken, bleibt die Gesamtkosten elektrischer Ausrüstung und Ladeinfrastruktur ein erhebliches Hindernis für eine breitere Einführung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp: Tagebau dominiert, Lader wachsen stark
Tagebauausrüstung sicherte sich im Jahr 2025 einen Marktanteil von 43,18 % am europäischen Markt für Bergbauausrüstung, da Tagebaue für Braunkohle und Kupfer auf Muldenkipper und Bagger angewiesen waren. Lader und Muldenkipper verzeichnen nun eine CAGR von 3,49 %, angetrieben durch batterieelektrische Varianten, die Belüftungskosten senken und die Normen der Stufe V erfüllen. Untertageflotten wachsen in tieferen nordischen Kupferschächten, während Mineralverarbeitungslinien skaliert werden, um Erz mit niedrigerem Gehalt zu verarbeiten, was die Nachfrage nach Brechern mit höherer Kapazität ankurbelt.
Lader führen das Wachstum an, weil Gelenkrahmen die Reifenkosten bei 8 %-Steigungen senken und Batteriepakete Dieselpartikel unter Tage eliminieren. Ein Sekundärmarkt für aufgearbeitete Tagebaugeräte verlängert die Ersatzzyklen, doch Greenfield-Lithium- und Wolframstandorte priorisieren elektrische Modelle, die mit digitalen Zwillingen gebündelt sind, die den Durchsatz um 8 % steigern und die Restwerte erhöhen.


Nach Automatisierungsgrad: Manuelle Ausrüstung dominiert, Autonomie beschleunigt sich
Manuelle Maschinen halten noch immer 67,71 % der Größe des europäischen Marktes für Bergbauausrüstung, doch halbautonome Funktionen werden zunehmend obligatorisch, da die aktualisierte EU-Maschinenrichtlinie ab 2025 Kollisionsvermeidung vorschreibt. Vollautonome Flotten wachsen mit einer CAGR von 3,53 %, bestätigt durch 1,2 Milliarden Tonnen, die fahrerlos in Aitik transportiert wurden.
Nachrüstkosten von 150.000 USD pro jahrzehntealtem Lader schrecken vor Upgrades ab und lenken Käufe hin zu werksintegrierter Autonomie. Die Überwachung von 20 Einheiten aus einem Kontrollraum vervielfacht die Arbeitseinsparungen, und Telematikabonnements von 50.000 USD pro Lkw schaffen wiederkehrende OEM-Einnahmen und verringern gleichzeitig Lohnkostengefälle.
Nach Antriebsstrangtyp: Verbrennungsmotor dominiert, batterieelektrische Fahrzeuge führen das Wachstum an
Verbrennungsmotoren beherrschen im Jahr 2025 65,27 % des europäischen Marktes für Bergbauausrüstung, doch batterieelektrische Fahrzeuge expandieren mit einer CAGR von 3,64 %, da Oberleitungen und 300-kWh-Pakete konvergieren. Hybridfahrzeuge überbrücken den Betrieb bei intermittierendem Netz, leiden jedoch unter Nutzlasteinbußen.
Die Abgasnachbehandlung der Stufe V erhöht die Dieselkosten um 10 % und verringert die Kraftstoffeffizienz, was Flotten in Richtung batterieelektrischer Fahrzeuge drängt, deren Gesamtbetriebskosten sich dank halbierter Energiekosten und verdoppelter Wartungsintervalle innerhalb von fünf Jahren angleichen. Steigende Zellenergiedichte und Ladezeiten unter zwei Stunden ermöglichen den Mehrschichtbetrieb und beschleunigen die Verdrängung von Verbrennungsmotoren.
Nach Leistungsabgabe: Mittlerer Bereich führt, kompakte Einheiten gewinnen
Ausrüstung mit 500–1.000 PS erfasste im Jahr 2025 47,81 % des Umsatzes, was die Arbeitspferde-Lkw und -Schaufeln widerspiegelt, die in europäischen Tagebauen eingesetzt werden. Batterieelektrische Lader und Bohrgeräte unter 500 PS wachsen mit einer CAGR von 3,57 %, da Schmalgang-Minen Manövrierfähigkeit und emissionsfreien Betrieb bevorzugen.
Ultraklasse-Maschinen über 1.000 PS bleiben eine Nische, da Europa keine Mega-Tagebaue besitzt, während Modelle im mittleren Bereich die Kraftstoffeffizienz durch Leerlaufabschaltlogik um 5 % steigern. Kompakte Lader wie der 270-kWh-Scooptram ST10 G reduzieren jährlich 262 t CO₂ und beweisen Produktivitätsparität mit Diesel in Abbaukammern unter 4 m Breite.
Nach Anwendung: Metallbergbau dominiert und behauptet seine Führungsposition
Der Metallbergbau hielt im Jahr 2025 einen Anteil von 53,26 % und wächst mit einer CAGR von 3,59 %, angetrieben durch den Bedarf an Kupfer, Nickel und Lithium für Batterien und Windturbinen. Der Mineralbergbau steigt mit dem BIP, und die Kohle geht zurück, da die EU die Braunkohle bis 2038 einstellt.
Frankreichs EMILI- und Spaniens Masa-Valverde-Projekte bestellen zusammen mehr als 2 Milliarden EUR (2,34 Milliarden USD) an elektrischen Muldenkippern, Brechern und Bohrgeräten, während Polens Steuererleichterungen 4,1 Milliarden PLN (1,11 Milliarden USD) für neue Schächte freisetzen. Die Nachfrage nach Kohleausrüstung schwindet und lässt Schaufelradbagger in Garzweiler zurück, doch Kalibergbauunternehmen in Deutschland rüsten weiterhin Streckenvortriebsmaschinen auf, um eine Produktion von 7 Mt aufrechtzuerhalten.
Geografische Analyse
Deutschland führte im Jahr 2025 mit 26,17 % des europäischen Marktes für Bergbauausrüstung, gestützt durch Braunkohle, Kali und Zuschlagstoffe, doch ein Kohleausstieg bis 2038 komprimiert künftige Investitionszyklen. Frankreich wächst mit einer CAGR von 3,62 % am schnellsten, unterstützt durch erhebliche Investitionen in Lithium- und Geothermalsole-Förderung im Elsass. Die staatliche Kapitalbeteiligung hat private Finanzierungen freigesetzt und diese Initiativen beschleunigt. Polen profitiert von Abgabensenkungen, die Kapital für Investitionen in die Untertaginfrastruktur freisetzen. Diese Investitionen steigern die Nachfrage nach Bohrwagen und Belüftungssystemen.
Spaniens Plan für kritische Rohstoffe und der Explorationsfonds treiben strategische Projekte voran und positionieren das Land als zweitgrößte Kupferquelle des Blocks. In Italien verzögern fragmentierte Genehmigungsverfahren weiterhin Lithium- und Seltenerden-Projekte trotz regionaler Forschungsprogramme, was die Ausrüstungsbestellungen dämpft. Die Niederlande erhöhen die Ausgaben für mobile Brecher zur Wiederverwertung von Abbruchabfällen im Einklang mit ihren Kreislaufwirtschaftszielen.
Das übrige Europa, einschließlich der nordischen Länder, Österreichs und kleinerer Märkte, folgt dem regionalen Durchschnitt. Bolidens Aitik-Erweiterung und Finnlands Sokli-Projekt stimulieren Bestellungen für autonome Förderanlagen und Bohrgeräte. Schwedens Testmine in der Nähe von Tampere validiert Sandvik AutoMine für den kontinuierlichen Abbaukammerbetrieb, während Norwegens Rental Group batterieelektrische Fahrzeugtechnologie in Gruben kleiner und mittlerer Unternehmen einführt und die Ausrüstungsauslastung in der gesamten Region steigert.
Wettbewerbslandschaft
Skandinavische OEMs, Epiroc, Sandvik und Atlas Copco, halten gemeinsam einen bedeutenden Anteil am europäischen Markt für Bergbauausrüstung. Sie nutzen umfangreiche Forschungs- und Entwicklungskapazitäten und die Nähe zu nordischen Kupfer- und Eisenerzproduzenten. Caterpillar und Komatsu erweitern weiterhin ihr digitales Angebot, hinken jedoch bei der integrierten Autonomie hinterher, während Metso seine Brecher mithilfe umfangreicher Feldtelemetrie verbessert.
Epirocs 3D-Förderanlagensystem ermöglicht es einem einzigen Techniker, eine große Lkw-Flotte zu überwachen, und generiert Einnahmen aus Autonomielizenzen, während gleichzeitig dem Bedienermangel begegnet wird. Sandviks EIB-Darlehen beschleunigt die Einführung von Batterieladern vor dem Zeitplan. Seine Patentanmeldungen für Wärmemanagement und Bildverarbeitungsalgorithmen schützen die Margen, da Hardware zunehmend zur Massenware wird.
Auf Vermietung ausgerichtete Disruptoren wie Rental Group AS und KI-Spezialisten wie Imubit erschließen Nischenmöglichkeiten, indem sie Analysen in bestehende Flotten einbetten. Etablierte Anbieter mit verifizierten ESG-Profilen profitieren von Finanzierungsvorteilen, was einen zweigeteilten Markt schafft, in dem kleinere Lieferanten höhere Kreditaufschläge tragen und Schwierigkeiten haben, schnelle Forschungs- und Entwicklungszyklen zu finanzieren.
Marktführer der europäischen Bergbauausrüstungsbranche
Caterpillar Inc.
Komatsu Ltd.
Sandvik Group
Epiroc AB
Liebherr Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Das in Schweden ansässige Unternehmen Sandvik AB übernahm das in Italien ansässige Unternehmen Diemme Filtration und gründete innerhalb seines Geschäftsbereichs Rock Processing Solutions eine neue Filtrationsdivision.
- Mai 2026: Das in Schweden ansässige Unternehmen Epiroc AB führte weltweit eine integrierte Suite digitaler Minenplanungstools ein. Aufbauend auf früheren Softwareakquisitionen, darunter MineRP, umfasste das System fünf integrierte Komponenten: Work Manager, SimulatOre, Drill Quality Manager, InterOp und OreInventory. Diese Tools unterstützten die Sicherheit und Diagnose gemischter Flotten in Tagebauen durch ein einziges geschlossenes Ökosystem.
- Februar 2026: Sandvik AB kündigte eine Erweiterung des Hauptstandorts in Tampere, Finnland, im Umfang von 15 Millionen EUR (ca. 17,7 Millionen USD) an. Der Baubeginn war für Ende 2026 geplant und sollte bis 2028 abgeschlossen sein, um Produktion, Innovation und künftiges Wachstum zu unterstützen. Der Verweis auf „Digitale Extraktionslösungen der nächsten Generation” interpretierte das angegebene Ziel jedoch leicht um, das sich auf allgemeine Forschung und Entwicklung, Produktion sowie breitere Fähigkeiten im Bereich Gesteinsbohrung, Brechen und Automatisierung konzentrierte.
- April 2025: Liebherr präsentierte auf der Bauma 2025 mit über 100 Exponaten die Zukunft des Bau- und Bergbaus, darunter den batterieelektrischen, autonomen Bergbau-Muldenkipper T 264 und den elektrischen Bergbaubagger R 9400 E, beide für null Emissionen konzipiert. Das Unternehmen betonte die Digitalisierung mit autonomen Maschinen und intelligenten Assistenzsystemen und arbeitete mit Fortescue zusammen, um emissionsfreie Bergbaumaschinen für einen nachhaltigen Betrieb zu entwickeln.
- März 2025: Die Europäische Kommission wählte 47 strategische Projekte im Rahmen des Gesetzes über kritische Rohstoffe aus, um die inländischen Rohstoffkapazitäten zu stärken, und erforderte Gesamtinvestitionen von 22,5 Milliarden EUR in 13 EU-Mitgliedstaaten. Die Projekte umfassen 25 Förder-, 24 Verarbeitungs-, 10 Recycling- und 2 Substitutionsaktivitäten mit Schwerpunkt auf Lithium, Nickel, Kobalt, Mangan und Graphit, die für die EU-Batterie-Rohstoff-Wertschöpfungskette unerlässlich sind.
- Januar 2025: Epiroc und ABB unterzeichneten eine Absichtserklärung zur Zusammenarbeit bei Untertageoberleitung-Ausrüstung und zur Verbesserung der Elektrifizierungslösungen in der Bergbauindustrie. Die Partnerschaft konzentriert sich auf die Steigerung der Produktivität und die Erreichung von Dekarbonisierungszielen, aufbauend auf früheren Erfolgen in schwedischen Minen, wobei 76 % der globalen Bergbauunternehmen Vorteile bei der Fahrzeugelektrifizierung sehen.


Berichtsumfang des europäischen Bergbauausrüstungsmarkts
Der Umfang des Berichts umfasst Ausrüstungstyp (Tagebauausrüstung, Untertagebauausrüstung, Mineralverarbeitungsausrüstung, Bohr- und Abbruchgeräte, Brechen, Mahlen und Sieben sowie Lader und Muldenkipper), Automatisierungsgrad (manuelle Ausrüstung, halbautonome Ausrüstung und vollautonome Ausrüstung), Antriebsstrang (Fahrzeuge mit Verbrennungsmotor, batterieelektrische Fahrzeuge und Hybridfahrzeuge), Leistungsabgabe (weniger als 500 PS, 500 bis 1.000 PS und über 1.000 PS), Anwendung (Metallbergbau, Mineralbergbau und Kohlebergbau) sowie Land (Deutschland, Italien, Frankreich, Niederlande, Spanien, Polen und übriges Europa). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Tagebauausrüstung |
| Untertagebergbauausrüstung |
| Mineralverarbeitungsausrüstung |
| Bohr- und Brechausrüstung |
| Brech-, Mahl- und Siebausrüstung |
| Lader und Muldenkipper |
| Manuelle Ausrüstung |
| Halbautonome Ausrüstung |
| Vollautonome Ausrüstung |
| Fahrzeuge mit Verbrennungsmotor |
| Batterie-elektrische Fahrzeuge |
| Hybridfahrzeuge |
| Weniger als 500 PS |
| 500 bis 1.000 PS |
| Über 1.000 PS |
| Metallbergbau |
| Mineralbergbau |
| Kohlebergbau |
| Deutschland |
| Italien |
| Frankreich |
| Niederlande |
| Spanien |
| Polen |
| Übriges Europa |
| Nach Ausrüstungstyp | Tagebauausrüstung |
| Untertagebergbauausrüstung | |
| Mineralverarbeitungsausrüstung | |
| Bohr- und Brechausrüstung | |
| Brech-, Mahl- und Siebausrüstung | |
| Lader und Muldenkipper | |
| Nach Automatisierungsgrad | Manuelle Ausrüstung |
| Halbautonome Ausrüstung | |
| Vollautonome Ausrüstung | |
| Nach Antriebsart | Fahrzeuge mit Verbrennungsmotor |
| Batterie-elektrische Fahrzeuge | |
| Hybridfahrzeuge | |
| Nach Leistungsabgabe | Weniger als 500 PS |
| 500 bis 1.000 PS | |
| Über 1.000 PS | |
| Nach Anwendung | Metallbergbau |
| Mineralbergbau | |
| Kohlebergbau | |
| Nach Land | Deutschland |
| Italien | |
| Frankreich | |
| Niederlande | |
| Spanien | |
| Polen | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Bergbauausrüstung im Jahr 2026?
Es wird erwartet, dass der Markt im Jahr 2026 einen Wert von 9,23 Milliarden USD erreicht und bis 2031 auf 10,95 Milliarden USD anwächst.
Welche Ausrüstungskategorie wächst in Europa am schnellsten?
Lader und Muldenkipper führen das Wachstum mit einer CAGR von 3,49 % an, da Betreiber gelenkige batterieelektrische Modelle einführen.
Welche Rolle spielen batterieelektrische Fahrzeuge in europäischen Minen?
Batterieelektrische Fahrzeuge senken die Belüftungskosten um bis zu 30 % und erreichen trotz eines Investitionskostenaufschlags von 20–40 % aufgrund niedrigerer Energie- und Wartungskosten innerhalb von fünf Jahren Kostenparität.
Warum sind Genehmigungsverzögerungen ein Hemmnis für die Ausrüstungsnachfrage?
Nur sieben der 34 strategischen Projekte des Gesetzes über kritische Rohstoffe haben endgültige Genehmigungen erhalten, sodass viele Bergbauunternehmen die Bestellung wichtiger Brecher und Lkw aufschieben, bis die Lizenzen gesichert sind.
Welches Land verzeichnet die höchste Wachstumsrate bei Ausrüstungsverkäufen?
Frankreich verzeichnet mit einer CAGR von 3,62 % bis 2031 die höchste Wachstumsrate, angetrieben durch das EMILI-Lithiumprojekt und unterstützende staatliche Finanzierung.
Wie verändern Mietmodelle die Beschaffungsstrategien?
Kurzfristige Leasingverträge wandeln den anfänglichen Investitionsaufwand für Ausrüstung in planbare Betriebsgebühren um und ermöglichen kleinen und mittleren Unternehmen die Erprobung emissionsfreier Flotten ohne Bilanzbelastung.
Seite zuletzt aktualisiert am:



