
Tamaño y Participación del Mercado de Equipos de Minería en Japón
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
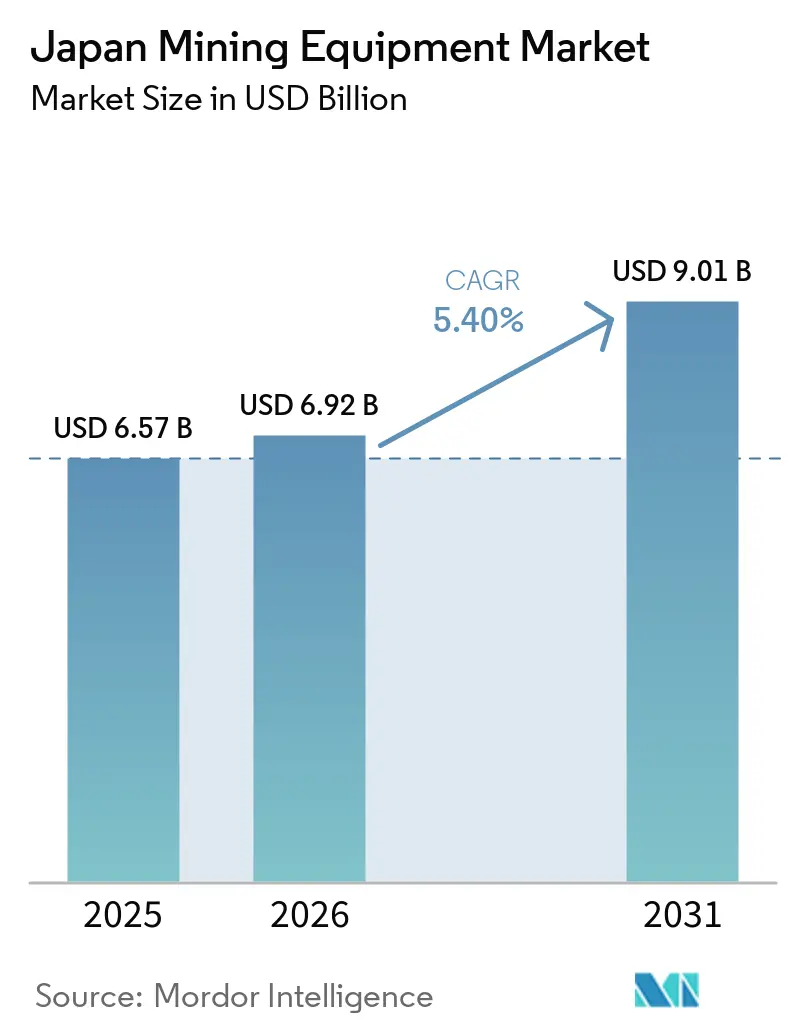
| Tamaño del Mercado (2026) | 6.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.01 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.40 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Minería en Japón por Mordor Intelligence
El tamaño del mercado de equipos de minería de Japón fue valorado en 6,57 mil millones de USD en 2025 y se estima que crecerá desde 6,92 mil millones de USD en 2026 hasta alcanzar los 9,01 mil millones de USD en 2031, a una CAGR del 5,40% durante el período de pronóstico (2026-2031), creciendo a una CAGR del 5,40% entre 2026 y 2031. En el mercado de equipos de minería de Japón, los incentivos gubernamentales están impulsando la autosuficiencia en minerales críticos. Se está produciendo un rápido cambio hacia flotas eléctricas de batería, y las rápidas mejoras en automatización están transformando la asignación del capital. Los operadores están canalizando fondos anteriormente reservados para proyectos de carbón térmico hacia equipos de perforación diseñados para extraer minerales de tierras raras, especialmente de depósitos de veta estrecha y en alta mar. Debido a la fijación de precios del carbono del Esquema de Comercio de Emisiones de la Transformación Verde, los costos del transporte diésel se han disparado. Este cambio en la economía favorece ahora las plataformas eléctricas de batería e híbridas. Al mismo tiempo, con la persistente escasez de mano de obra y el envejecimiento de la fuerza laboral, los sistemas autónomos impulsados por inteligencia artificial se han vuelto cruciales para mantener los niveles de producción.
Conclusiones Clave del Informe
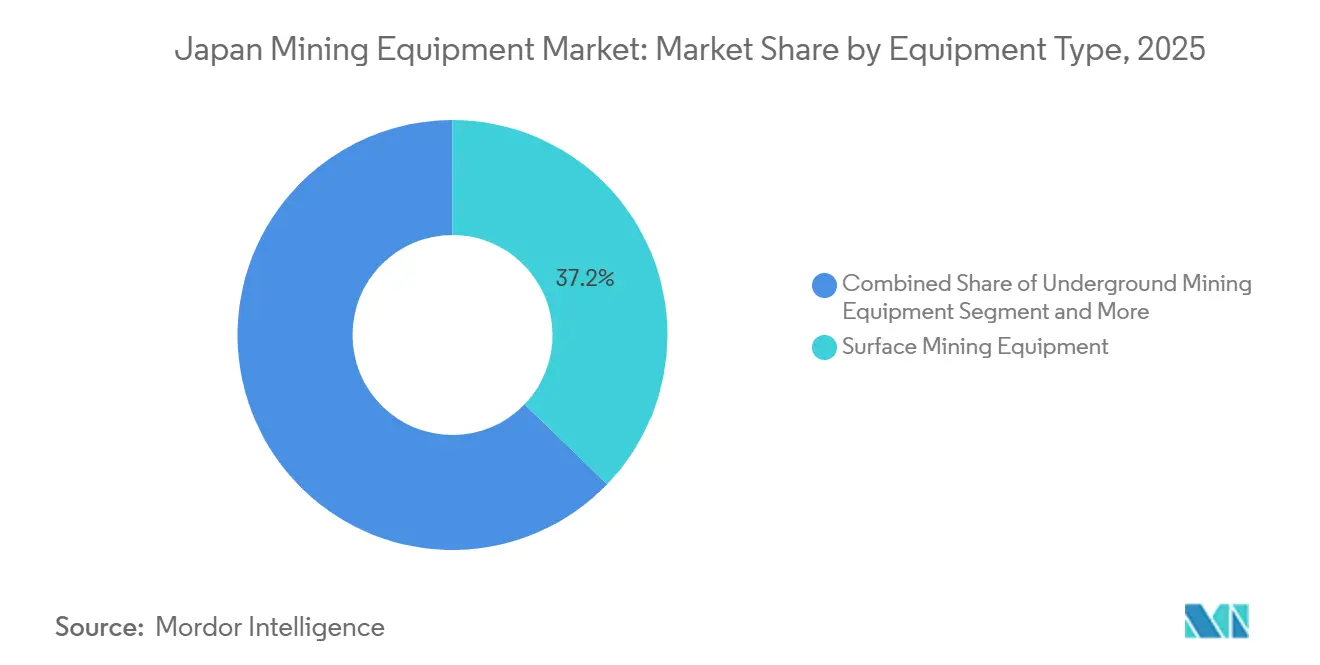
- Por tipo de equipo, los equipos de minería a cielo abierto representaron el 37,22% del mercado de equipos de minería de Japón en 2025, mientras que se proyecta que los taladros y rompedoras crecerán más rápido con una CAGR del 8,24% hasta 2031.
- Por nivel de automatización, los equipos manuales aún representaron el 54,07% de las unidades instaladas en 2025, mientras que se proyecta que los sistemas totalmente autónomos registrarán la CAGR más alta del 9,22% hasta 2031.
- Por tren de potencia, los modelos de combustión interna representaron el 73,58% del tamaño del mercado de equipos de minería de Japón en 2025, mientras que los vehículos eléctricos de batería avanzan a una CAGR del 9,12% hasta 2031.
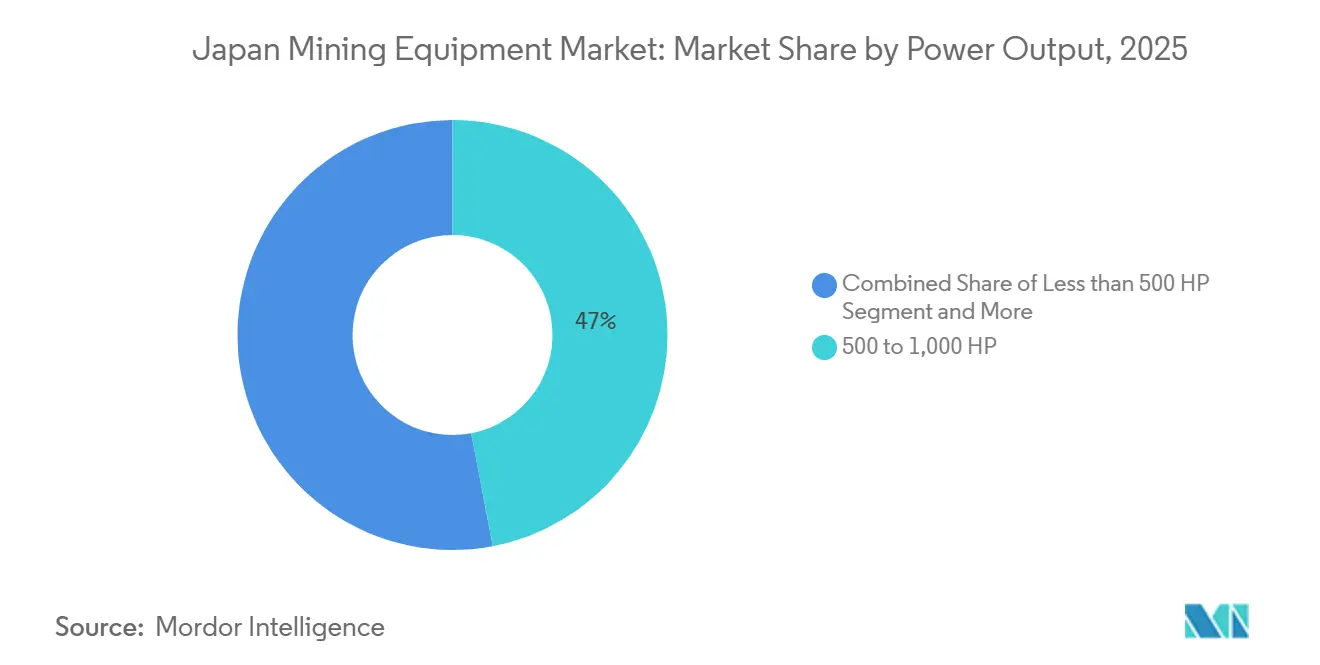
- Por potencia de salida, la banda de 500 a 1.000 HP concentró el 47,01% del mercado de equipos de minería de Japón en 2025, y se prevé que las unidades de menos de 500 HP crezcan a una CAGR del 6,19%.
- Por aplicación, la minería de metales representó el 55,31% del mercado de equipos de minería de Japón en 2025, y la minería de metales de tierras raras avanza a una CAGR del 7,28% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos de Minería en Japón
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos Gubernamentales para la Autosuficiencia en Minerales Críticos | +1.8% | Nacional, con concentración en las regiones de Minami-Torishima y la Fosa de Nankai | Mediano plazo (2 a 4 años) |
| Aumento Acelerado de la Demanda de Metales para Baterías de Vehículos Eléctricos | +1.5% | Nacional, con efecto de desbordamiento hacia las cadenas de suministro de la ASEAN | Largo plazo (4 años o más) |
| Avances Tecnológicos en Plataformas de Exploración Habilitadas por Inteligencia Artificial | +1.2% | Nacional, con adopción temprana en las regiones mineras de Hokkaido y Kyushu | Mediano plazo (2 a 4 años) |
| Impulso Nacional hacia los Hidratos de Metano y los Recursos en Aguas Profundas | +0.9% | Regiones costeras, en particular la Fosa de Nankai y la Zona Económica Exclusiva del Pacífico | Largo plazo (4 años o más) |
| Envejecimiento de la Fuerza Laboral que Impulsa la Adopción de Operaciones Remotas | +0.6% | Nacional, con mayor impacto en las zonas mineras rurales | Corto plazo (2 años o menos) |
| Objetivos de Neutralidad en Carbono que Favorecen las Plataformas Eléctricas de Batería | +0.5% | Nacional, alineado con las zonas industriales de descarbonización | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos Gubernamentales para la Autosuficiencia en Minerales Críticos
La Ley de Promoción de la Seguridad Económica de Japón ha designado los metales clave y los equipos de minería como críticos
, allanando el camino para financiamiento preferencial, alivio fiscal y permisos acelerados. La ley exige la resiliencia de la cadena de suministro, garantizando canales de compra plurianuales para equipos esenciales como cargadoras, circuitos de trituración y robótica en alta mar. Esta iniciativa tiene como objetivo reducir la dependencia de las importaciones y reforzar las capacidades de producción doméstica [1]"Política de Minerales Críticos y Subvenciones de Exploración,", Ministerio de Economía, Comercio e Industria, METI, meti.go.jp. Además, el apoyo fiscal y los ágiles procesos regulatorios proporcionan una perspectiva estable para las mejoras en campos maduros y los nuevos proyectos en campos vírgenes, fomentando el crecimiento a largo plazo en el sector minero.
Aumento Acelerado de la Demanda de Metales para Baterías de Vehículos Eléctricos
La producción de vehículos eléctricos de Japón experimentó un crecimiento significativo, impulsado por la expansión de Toyota hacia las baterías de estado sólido y el ambicioso desarrollo de gigafábricas de Panasonic[2]"Expansión de Baterías de Estado Sólido 2025," TOYOTA, toyota.com. A medida que se acelera la demanda de materiales para cátodos, se produce un aumento en la adquisición de trituradoras de alto rendimiento y celdas de flotación, orientando el mercado de equipos de minería de Japón hacia líneas de procesamiento mineral más avanzadas. Sumitomo Metal Mining, aprovechando una red 5G subterránea, opera de forma remota flotas Sandvik AutoMine para lograr un aumento sustancial de la productividad. Las pruebas del camión de acarreo eléctrico de batería de Hitachi con tecnología ABB en Hokkaido lograron una notable reducción en el consumo de diésel. En el frente geopolítico, las restricciones de exportación de China sobre el galio y el germanio provocaron un aumento en los costos de los componentes de perforación, subrayando la importancia estratégica de las inversiones en extracción doméstica.
Avances Tecnológicos en Plataformas de Exploración Habilitadas por Inteligencia Artificial
Los módulos de aprendizaje automático integrados en los mástiles de perforación automatizan ahora la planificación de trayectorias, el control de par, la predicción del desgaste de brocas, el aumento de las tasas de penetración y la reducción del tiempo de inactividad. La adquisición de Octodots Analytics por parte de Komatsu incorpora reconocimiento de imágenes basado en la nube a su flota, permitiendo la clasificación de la cara rocosa en tiempo real. Sistemas similares informan la dosificación de explosivos, optimizando la fragmentación y reduciendo la energía de procesamiento. Los sensores de IoT transmiten datos de vibración y gas de alta frecuencia a través de redes 5G, habilitando el mantenimiento predictivo que eleva la disponibilidad de los activos. El resultado acumulado es que los costos de perforación y voladura disminuyen, los márgenes de seguridad se amplían y la demanda se concentra en plataformas definidas por software y actualizables.
Impulso Nacional hacia los Hidratos de Metano y los Recursos en Aguas Profundas
Más allá de los nódulos polimetálicos, Japón investiga los hidratos de metano en la Fosa de Nankai, una frontera que exige soluciones híbridas de energía y minerales. Las empresas de ingeniería se apresuran a suministrar aleaciones resistentes a la corrosión, cables de fibra óptica de alta potencia y fluidos de perforación a baja temperatura adecuados para la estabilidad de los hidratos. Dichos proyectos dependen de sistemas de cabrestante calibrados para el movimiento dinámico de los buques, generando pedidos incrementales de kits de actuación de grado marino. El cronograma de exploración se extiende por más de una década, pero ya han surgido contratos prototipo para bombas, tuberías ascendentes y separadores de gases de lodo, lo que señala una demanda prolongada de equipos especializados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Permisos Ambientales Estrictos | -0.8% | Nacional, con aplicación más rigurosa en zonas costeras y áreas protegidas | Corto plazo (2 años o menos) |
| Volatilidad de los Precios de las Materias Primas | -0.6% | Impacto global con amplificación doméstica a través de efectos cambiarios | Corto plazo (2 años o menos) |
| Cadena de Suministro Frágil para Componentes de Alta Precisión | -0.5% | Nacional, con dependencias críticas de proveedores europeos y norteamericanos | Mediano plazo (2 a 4 años) |
| Escasez de Suelo Frente al Desarrollo Urbano | -0.4% | Áreas metropolitanas y corredores industriales | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Los Desafíos en los Permisos Ambientales Restringen los Plazos de los Proyectos
La ley de Evaluación de Impacto Ambiental impone estudios secuenciales sobre biodiversidad, calidad del agua y patrimonio cultural, extendiendo el cronograma de evaluación de riesgos tanto para minas terrestres como marinas. Los proyectos en aguas profundas enfrentan un escrutinio mayor debido a la escasa información de referencia sobre los ecosistemas bentónicos. Los promotores mineros deben demostrar financiamiento para la rehabilitación al cierre financiero, lo que eleva el gasto de capital inicial. Estas condiciones desplazan los pedidos de equipos hacia fases posteriores del proyecto e incentivan plantas modulares y reutilizables que minimizan la alteración permanente del lecho marino. La carga adicional de cumplimiento normativo eleva las ratios de costos indirectos y modera la velocidad de las nuevas instalaciones de flotas.
La Volatilidad de los Precios de las Materias Primas Afecta las Decisiones de Inversión
La fabricación de equipos de construcción enfrenta disrupciones en la cadena de suministro global. Impulsadas por la volatilidad de precios del aluminio y el acero, estas disrupciones generan estructuras de costos impredecibles para la producción y el mantenimiento de maquinaria de oruga. Las políticas arancelarias de EE. UU. sobre las importaciones de acero y aluminio tensan aún más las cadenas de suministro globales. Esto impacta directamente en las operaciones de ensamblaje de equipos en Singapur y en la disponibilidad de repuestos para el mercado secundario. Los efectos en cascada de estos desafíos son evidentes a lo largo de la cadena de suministro y valor. Como resultado de esta volatilidad en el suministro, los costos de gestión de inventario se han disparado para distribuidores y empresas de alquiler. Algunos operadores mantienen ahora inventarios de repuestos para 18 meses, un salto significativo respecto al colchón tradicional de 6 meses. Este cambio incrementa los requisitos de capital de trabajo y añade complejidad operativa. Los períodos de inventario extendidos también requieren soluciones de almacenamiento mejoradas y modelos de previsión robustos para mitigar los riesgos asociados con la fluctuación de la demanda y las restricciones de suministro [3] "Escenarios de Disrupción del Suministro de Tierras Raras," MOF, mof.go.jp.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Dominio de la Superficie con Impulso en el Procesamiento
Los equipos de minería de superficie representaron el 37,22% de los ingresos de 2025 en el mercado de equipos de minería de Japón, con operaciones ancladas en Hokkaido y Kyushu. A medida que varios yacimientos de carbón cerraron, las unidades subterráneas han adquirido una nueva relevancia. Estos cierres han abierto túneles para la extracción de elementos de tierras raras, un proceso que ahora depende en gran medida de cargadoras compactas y equipos avanzados de ventilación. El segmento de sistemas de procesamiento mineral está experimentando el crecimiento más rápido. Este auge está impulsado por la necesidad de mayores capacidades de trituración y flotación para manejar minerales de baja ley. Cabe destacar que la modernización de Sumitomo en su línea Hishikari logró una notable reducción en el costo por tonelada.
Los taladros y rompedoras están preparados para una CAGR del 8,24% hasta 2031, a medida que los operadores persiguen depósitos de veta estrecha donde la excavación masiva no es viable. El sistema de acarreo FrontRunner de Komatsu mejora el rendimiento del transporte autónomo, reduciendo significativamente los costos laborales. Mientras tanto, los jumbos de Hi ROBOROCK lideran la expansión de túneles, aprovechando el mantenimiento predictivo mediante IoT. Las modernizaciones en curso destinadas a eludir los impuestos al carbono están impulsando tanto los pedidos nuevos como los de reemplazo en el mercado de equipos de minería de Japón.


Por Nivel de Automatización: La Prevalencia Manual Enfrenta un Rápido Crecimiento Autónomo
Los equipos manuales aún representan el 54,07% de las unidades instaladas, aunque la escasez de mano de obra y las normas de seguridad están catalizando un cambio hacia plataformas semi y totalmente autónomas. El sistema Command for Hauling de Caterpillar permite a un solo operador supervisar múltiples camiones, ofreciendo una solución puente viable en entornos con estricta disciplina de gasto de capital.
Los sistemas totalmente autónomos registran una CAGR del 9,22%, la más alta entre todas las categorías, ya que el crédito fiscal i-Construction reembolsa hasta el 30% de los costos de adquisición. En virtud de la Ley de Seguridad Minera, la certificación exige el uso de sensores de doble redundancia y lógica a prueba de fallos. Este requisito introduce un largo ciclo de validación, consolidando las posiciones de Komatsu, Sandvik y Epiroc como proveedores de confianza en el mercado de equipos de minería de Japón. En las operaciones artesanales, los equipos manuales continúan dominando, especialmente cuando el rendimiento anual es bajo, lo que hace que la autonomía sea económicamente inviable.
Por Tipo de Tren de Potencia: La Electrificación Gana Terreno en Medio del Dominio de los Motores de Combustión Interna
Los motores de combustión interna representaron el 73,58% de las ventas de 2025. Sin embargo, con los vehículos eléctricos de batería creciendo a una CAGR del 9,12%, junto con importantes ayudas para la reconversión y los gravámenes de carbono del GX-ETS, el impulso hacia soluciones más ecológicas es evidente. Los híbridos, como el ZX200X-7 de Hitachi, no solo son eficientes en combustible, con ahorros sustanciales, sino que también actúan como activos puente a medida que evolucionan las redes de carga.
Los sistemas eléctricos de batería están demostrando su valor al reducir significativamente los costos de ventilación subterránea. Esto es crucial en escenarios donde la extracción de gases de escape diésel resulta costosa. Mientras tanto, el prototipo de combustión de hidrógeno de Komatsu emerge como un elemento transformador para las minas remotas sin líneas eléctricas, igualando la potencia del diésel. En un cambio notable, el mercado japonés de equipos de minería valora ahora los equipos en función de su impacto de carbono durante el ciclo de vida, en lugar de solo su precio inicial, lo que está reformulando los criterios de licitación tanto para compradores públicos como privados.
Por Potencia de Salida: Los Motores de Rango Medio Dominan, las Unidades Compactas Aumentan
Los equipos de rango medio de 500 a 1.000 HP representaron el 47,01% de los ingresos de 2025 en el mercado de equipos de minería de Japón, debido a su versatilidad para adaptarse al terreno. A medida que los cierres de minas de carbón reducen la demanda de grandes equipos de acarreo, los equipos de clase ultra con más de 1.000 HP están experimentando un declive. Mientras tanto, el 777G de Caterpillar, que opera a 938 HP, logró notables mejoras en eficiencia de combustible durante pruebas en Australia, despertando el interés de los operadores japoneses de canteras de caliza.
Las unidades de menos de 500 HP crecen un 6,19% anual porque los taladros compactos explotan mejor los objetivos de veta estrecha y submarinos, incluido el campo de lodo de Minamitorishima. Los trenes de potencia eléctricos proporcionan par inmediato, permitiendo que motores más pequeños igualen la tracción de las variantes diésel medianas y apoyando una democratización de los rangos de potencia dentro del mercado japonés de equipos de minería.
Por Aplicación: La Minería de Metales Lidera, la Extracción de Tierras Raras se Dispara
La minería de metales capturó una participación del 55,31% en 2025, impulsada por la producción de cobre, oro y zinc, y continúa siendo el ancla de los presupuestos de adquisición. Los operadores reconvierten galerías de carbón inactivas para la extracción polimetálica, impulsando las compras de cargadoras y equipos de ventilación.
La minería de metales de tierras raras se está expandiendo a una CAGR del 7,28%, el segmento de mayor crecimiento del mercado de equipos de minería de Japón, respaldado por el Marco de Minerales Críticos entre EE. UU. y Japón y el descubrimiento en alta mar de 1,6 millones de toneladas por parte de JOGMEC. La minería de minerales para cemento y vidrio se mantiene estable, mientras que la demanda de equipos para carbón colapsa en línea con los cierres de minas. El cambio en la combinación a largo plazo orienta las hojas de ruta de los fabricantes de equipos originales hacia excavadoras submarinas y conjuntos de automatización calificados para alta mar.
Análisis Geográfico
Hokkaido, Kyushu y las zonas económicas exclusivas en alta mar dominan la demanda de equipos en Japón. En Hokkaido, las canteras de caliza han adoptado rápidamente los camiones de volteo eléctricos de batería, logrando la paridad de costos con el diésel en una década. Ante la escasez de mano de obra, las canteras han recurrido a las excavadoras de control remoto de Komatsu y Hitachi para mantener los niveles de producción incluso con una caída significativa en la fuerza laboral. Mientras tanto, la Prefectura de Kagoshima en Kyushu lidera un auge en la perforación de tierras raras, favoreciendo equipos compactos adaptados para minerales de veta estrecha.
En alta mar, la Zona Económica Exclusiva de Minamitorishima está a la vanguardia de la adquisición de recursos en aguas profundas. El descubrimiento de lodo de tierras raras por parte de JOGMEC a profundidades extremas señala una demanda de vehículos operados de forma remota en el rango de menos de 500 HP, marcando un momento crucial para el sector de equipos de minería de Japón. Además, los pozos piloto para hidratos de metano en la Fosa de Nankai requieren bombas especializadas resistentes a la presión y elevadores fabricados con aleaciones resistentes a la corrosión.
En las áreas urbanas de Honshu, las estrictas regulaciones de uso del suelo llevan a los operadores de campos maduros a priorizar las mejoras impulsadas por inteligencia artificial sobre la expansión de su huella física. Un ejemplo claro es la red 5G subterránea de Sumitomo en Kagoshima, una mejora digital que aumenta las tasas de recuperación sin perturbar nuevas tierras. Además, los incentivos de política regional bajo la iniciativa i-Construction están reembolsando ahora equipos digitales para proyectos de infraestructura en Tohoku y Chubu, impulsando indirectamente una mayor demanda de equipos autónomos en el panorama de equipos de minería de Japón.
Panorama Competitivo
Los líderes nacionales Komatsu y Hitachi Construction Machinery están ahora a la par de gigantes globales como Caterpillar, Sandvik y Epiroc. Los ingresos de equipos de minería de Komatsu provinieron principalmente de software y servicios posventa. Este cambio subraya una tendencia más amplia de la industria, que favorece los ingresos basados en suscripciones sobre los márgenes tradicionales de hardware. Mientras tanto, Caterpillar, a través de su empresa conjunta con Mitsubishi Heavy Industries, se está posicionando estratégicamente para las reconversiones de electrificación. Este movimiento es particularmente oportuno, dado el contexto de una caída en las ventas en la región Asia-Pacífico, atribuida en gran medida a la volatilidad de precios.
Sandvik suministró taladros de superficie listos para AutoMine a Vale Base Metals, logrando una notable reducción en el número de operadores. Este logro subraya la creciente resonancia de la automatización dentro del panorama de equipos de minería japonés. La serie de pedidos de cargadoras de vehículos eléctricos de batería de Epiroc destaca la importancia de la economía de ventilación en la configuración de las decisiones sobre flotas subterráneas. Mientras tanto, actores de nicho como Terra Drone están abordando rápidamente los vacíos en equipos de topografía, capitalizando sus ágiles ciclos de producto. Furukawa Rock Drill, con una participación dominante en taladros de oruga, debe su éxito a una sólida cadena de suministro local y a profundos vínculos con contratistas. Además, estándares estrictos como la certificación ISO 14001 y la certificación de autonomía bajo la Ley de Seguridad Minera crean formidables barreras de entrada, consolidando las posiciones de los actores establecidos en el mercado de equipos de minería de Japón.
Líderes de la Industria de Equipos de Minería en Japón
Komatsu Ltd.
Epiroc AB
Caterpillar Inc.
Sandvik AB
Hitachi Construction Machinery
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2025: ABB firmó un memorando de entendimiento con la unidad de sistemas de construcción y minería de Sumitomo Corporation de Japón, centrado en soluciones de emisiones netas cero para equipos de minería. Sus equipos tienen como objetivo conceptualizar e integrar sus sistemas para un futuro minero más ecológico.
- Febrero de 2025: Komatsu presentó un concepto de camión de volteo impulsado por combustión de hidrógeno, con el objetivo de lograr cero emisiones por el tubo de escape. Este innovador concepto se alinea con el compromiso de la empresa con la sostenibilidad y la reducción del impacto ambiental. Al utilizar el hidrógeno como combustible, el camión de volteo tiene como objetivo eliminar las emisiones de carbono durante la operación, contribuyendo a la descarbonización de las industrias de la construcción y la minería.


Alcance del Informe del Mercado de Equipos de Minería en Japón
El Informe del Mercado de Equipos de Minería de Japón está segmentado por Tipo de Equipo (Equipos de Minería de Superficie, Equipos de Minería Subterránea, Equipos de Procesamiento Mineral, Taladros y Rompedoras y Más), Nivel de Automatización (Equipos Manuales y Más), Tipo de Tren de Potencia (Motor de Combustión Interna, Vehículo Eléctrico de Batería y Más), Potencia de Salida (Menos de 500 HP y Más) y Aplicación (Minería de Metales y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Equipos de Minería de Superficie |
| Equipos de Minería Subterránea |
| Equipos de Procesamiento de Minerales |
| Perforadoras y Rompedoras |
| Trituración, Pulverización y Cribado |
| Cargadoras y Camiones de Acarreo |
| Equipos Manuales |
| Equipos Semiautónomos |
| Equipos Totalmente Autónomos |
| Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería |
| Vehículos Híbridos |
| Menos de 500 HP |
| 500 a 1.000 HP |
| Más de 1.000 HP |
| Minería de Metales |
| Minería de Minerales |
| Minería de Carbón |
| Por Tipo de Equipo | Equipos de Minería de Superficie |
| Equipos de Minería Subterránea | |
| Equipos de Procesamiento de Minerales | |
| Perforadoras y Rompedoras | |
| Trituración, Pulverización y Cribado | |
| Cargadoras y Camiones de Acarreo | |
| Por Nivel de Automatización | Equipos Manuales |
| Equipos Semiautónomos | |
| Equipos Totalmente Autónomos | |
| Por Tipo de Tren de Potencia | Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería | |
| Vehículos Híbridos | |
| Por Potencia de Salida | Menos de 500 HP |
| 500 a 1.000 HP | |
| Más de 1.000 HP | |
| Por Aplicación | Minería de Metales |
| Minería de Minerales | |
| Minería de Carbón |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos de minería en Japón en 2025?
Se valora en 6.570 millones de USD, con proyecciones que alcanzan los 8.550 millones de USD para 2030 con una CAGR del 5,40%.
¿Qué categoría de equipos crece más rápido?
Las perforadoras y rompedoras registran la CAGR más alta del 11,84%, impulsadas por los programas piloto en aguas profundas y la exploración mejorada por inteligencia artificial.
¿Qué participación tienen los vehículos eléctricos de batería?
Aunque las plataformas de combustión interna aún dominan, las unidades de vehículos eléctricos de batería se expanden rápidamente y se prevé que superen los 1.000 millones de USD en ventas para 2030.
¿Por qué es importante la minería de tierras raras para Japón?
Los depósitos de tierras raras en el lecho marino aseguran suministros a largo plazo para la fabricación de vehículos eléctricos y electrónica, reduciendo la dependencia de fuentes externas.
¿Qué región lidera la actividad minera en Japón?
Hokkaido sigue siendo el corazón de la minería tradicional, mientras que la zona marina de Minami-Torishima ancla las nuevas iniciativas en aguas profundas.
¿Quiénes son los principales actores del mercado?
Los grandes actores nacionales Komatsu y Hitachi Construction Machinery dominan el mercado, con Epiroc y Sandvik suministrando tecnologías avanzadas de perforación y electrificación.
Última actualización de la página el:



