
IT Asset Disposition Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
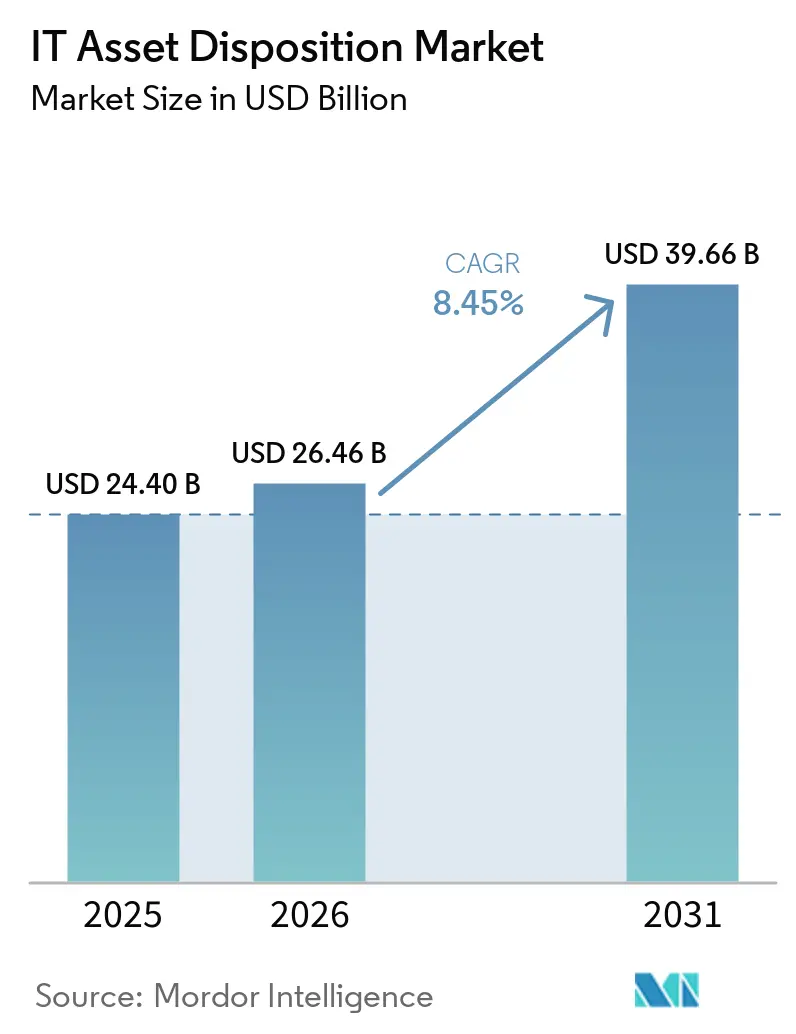
| Marktgröße (2026) | 26.46 Milliarden US-Dollar |
| Marktgröße (2031) | 39.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
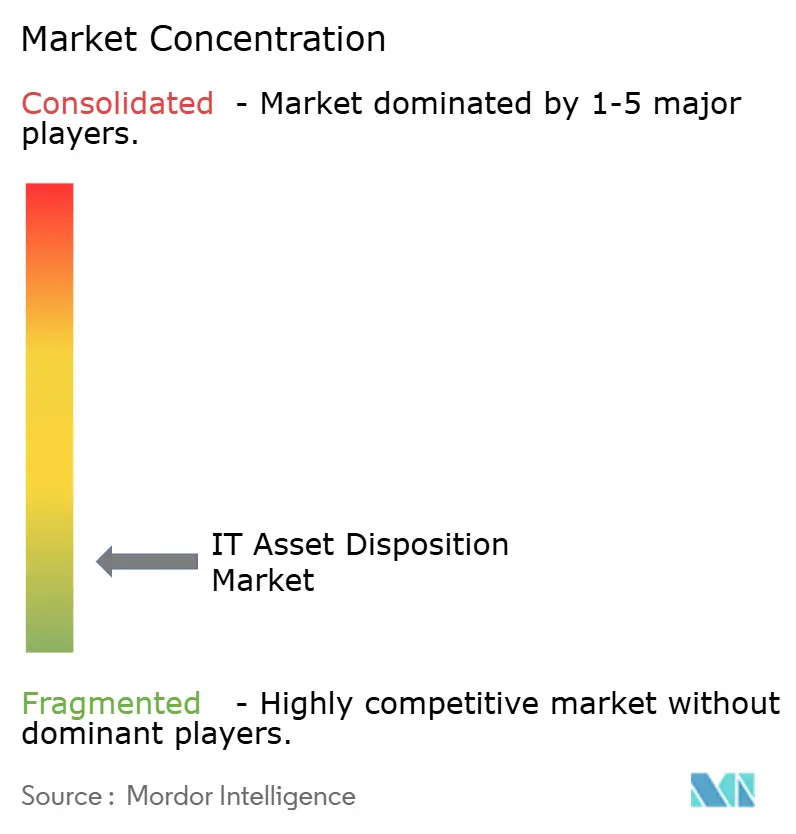
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
IT Asset Disposition Marktanalyse von Mordor Intelligence
Die Größe des IT Asset Disposition Marktes wird voraussichtlich von 24,4 Milliarden USD im Jahr 2025 auf 26,46 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,45 % über den Zeitraum 2026–2031 einen Wert von 39,66 Milliarden USD erreichen. Steigende Mengen an ausgedienten Personal Computern, schnelle KI-taugliche Rechenzentrumserneuerungszyklen und strengere Umweltoffenlegungsvorschriften gestalten die Wirtschaftlichkeit der Außerbetriebnahme von Unternehmenshardware neu. Unternehmen verkürzen ihre Erneuerungsintervalle von 5–7 Jahren auf 3–4 Jahre, was eine stetige Pipeline an Geräten in zertifizierte Entsorgungskanäle leitet. Die obligatorische Scope-3-Kohlenstoffberichterstattung gemäß den Rahmenwerken der SEC und CSRD veranlasst CFOs, prüfbare Programme zur Asset-Außerbetriebnahme zu priorisieren, während Device-as-a-Service-Verträge Reverse-Logistik-Verpflichtungen einbetten, die vorhersehbare Asset-Rückgabemengen garantieren. Gleichzeitig veräußern Hyperscaler Legacy-Server, um Kapital für KI-Beschleuniger freizusetzen, und beflügeln hochwertige Sekundärmärkte. Zusammen halten diese Kräfte die Preisgestaltung für aufgearbeitete Hardware attraktiv, selbst wenn Versicherungsprämien für Batteriebrände und Fachkräftemangel den Kostendruck auf Logistik- und Datenvernichtungsbetriebe erhöhen.
Wesentliche Erkenntnisse des Berichts
- Nach Dienstleistung führte Wiederverkauf/Remarketing im Jahr 2025 mit einem Umsatzanteil von 36,95 %; Full-Stack-Asset-Lifecycle-Management soll bis 2031 mit einer CAGR von 12,25 % wachsen.
- Nach Asset-Typ entfielen im Jahr 2025 30,45 % des IT Asset Disposition Marktanteils auf Desktop-/Laptop-Geräte, während die Server-Disposition bis 2031 voraussichtlich mit einer CAGR von 12 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 54,15 % der gesamten IT Asset Disposition Marktgröße, während das KMU-Segment bis 2031 mit einer CAGR von 10,6 % wachsen soll.
- Nach Endnutzerbranche behielt IT & Telekommunikation im Jahr 2025 einen Umsatzanteil von 27,85 %; das Gesundheitswesen wird mit einer CAGR von 11,1 % bis 2031 voraussichtlich das stärkste Wachstum verzeichnen.
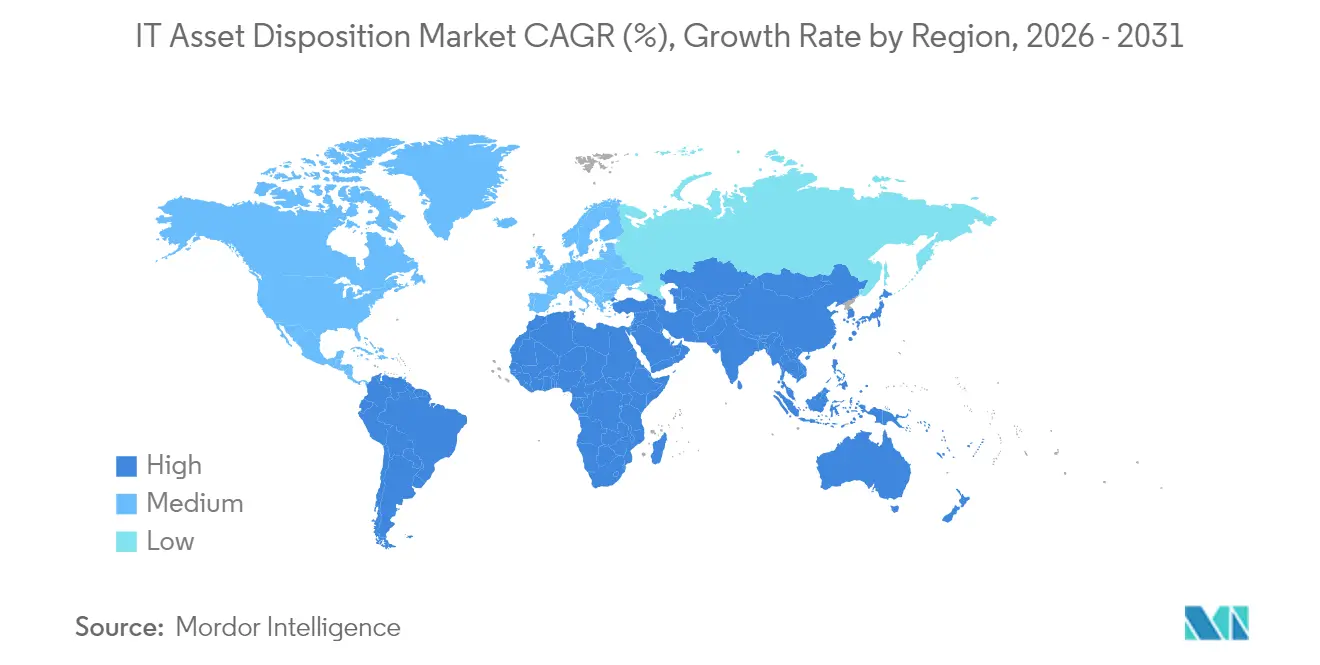
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 41,35 %; der asiatisch-pazifische Raum ist mit einer CAGR von 12,8 % die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des IT-Asset-Disposition-Marktes*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosion KI-tauglicher Rechenzentrumserneuerungszyklen | +2.1% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Device-as-a-Service-Verträge mit eingebetteten Reverse-Logistik-Klauseln | +1.8% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Obligatorische Kohlenstoffbilanzierungsoffenlegungen (SEC, CSRD) steigern die ITAD-Nachfrage | +1.5% | Nordamerika und EU, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| ESG-gebundene Kreditpreisgestaltung belohnt zertifizierte Kreislauftechnologie-Praktiken | +1.2% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosion KI-tauglicher Rechenzentrumserneuerungszyklen
Verkürzte Erneuerungsintervalle für KI-optimierte Infrastruktur leiten beispiellose Hardware-Mengen in den IT Asset Disposition Markt. Unternehmen mustern schätzungsweise 240 Millionen Windows-10-PCs im Jahr 2025 aus, da sie auf KI-fähige Geräte umsteigen, was Entsorgungsanbieter zwingt, Kapazitäten zu erweitern und die Datenbereinigungsstrenge zu erhöhen. Rechenzentren erzeugten im Jahr 2022 61,9 Millionen Tonnen Elektroschrott, doch das formelle Recycling erfasste nur 22,3 % dieses Stroms – eine Lücke, die zertifizierte Anbieter beeilen, zu schließen. Microsofts Investition in Cyclic Materials veranschaulicht den Schwenk zur Seltenerdrückgewinnung aus ausgedienten Festplatten und verknüpft Datensicherheit mit fortschrittlicher Materialgewinnung. Anbieter, die Schreddern, Degaussieren und Präzisionsmetallseparation integrieren können, erzielen nun Prämienmargen. Da KI-Arbeitslasten zunehmen, wird die Nachfrage nach server-tauglichen GPUs die Server-Erneuerungszyklen weiter verkürzen und das langfristige Wachstum des IT Asset Disposition Marktes aufrechterhalten.
Device-as-a-Service-Verträge mit eingebetteten Reverse-Logistik-Klauseln
DaaS-Modelle verlagern Verpflichtungen am Lebensende von Käufern auf Anbieter, garantieren zertifizierte Rücknahmewege und stabilisieren Entsorgungsmengen. Die 2025 von Cascade Asset Management durchgeführte Umfrage unter 55 Unternehmen ergab, dass 34 % der Befragten ESG-Benchmarks in die IT-Beschaffung einbetten, gegenüber 18 % vor zwei Jahren. [1]Cascade Asset Management, "2025 ITAD-Benchmarking-Bericht," Cascade-Assets.comGroße, verteilte Belegschaften sind auf kurierbasierte Abholungen und validierte Chain-of-Custody-Nachverfolgung angewiesen, was Entsorgungsunternehmen dazu veranlasst, in geofenced-Planungssoftware und manipulationssichere Verpackungen zu investieren. Standardisierte Rückgabeklauseln reduzieren den Abfluss in Graumärkte und verbessern die Prognose für Remarketing-Kanäle. Langfristig wird erwartet, dass eingebettete Reverse-Logistik Re-Commerce-Ströme normalisiert und die Preisstabilität für aufgearbeitete Laptops und Smartphones im IT Asset Disposition Markt unterstützt.
Obligatorische Kohlenstoffbilanzierungsoffenlegungen steigern die ITAD-Nachfrage
Scope-3-Berichterstattungsregeln erfordern eine detaillierte Erfassung der nachgelagerten Hardware-Außerbetriebnahme und veranlassen Unternehmen, Anbieter zu wählen, die prüfbare Lebenszyklusinformationen liefern können. Apple leitete im Jahr 2024 40.000 Tonnen Schrott an zertifizierte Recycler weiter und erreichte auf Produktebene Klimaneutralität beim Mac mini durch 50 % recycelten Inhalt – ein Maßstab für Transparenz bei der Asset-Entsorgung. Die für die schrittweise Durchsetzung im Jahr 2026 vorgesehenen SEC-Offenlegungsrichtlinien motivieren Fortune-500-Vorstände bereits, ITAD-Prüfpfade zu formalisieren. Anbieter, die blockchain-gesicherte Zertifikate und automatisierte CO₂-Äquivalent-Rechner anbieten, schließen mehrjährige Rahmenverträge ab und stärken die strukturelle Expansion des IT Asset Disposition Marktes.
ESG-gebundene Kreditpreisgestaltung belohnt zertifizierte Kreislauftechnologie-Praktiken
Banken knüpfen Zinsaufschläge an überprüfte Wiederverwendungs- und Recyclingkennzahlen. ERI verarbeitete im Jahr 2023 123,98 Millionen Pfund Elektronik und verhinderte dabei 675 Millionen Pfund CO₂-Emissionen – eine Datenspur, die mehreren Kunden im Jahr 2024 für vergünstigte nachhaltigkeitsgebundene Darlehen qualifizierte. Da die Kapitalkosten von nachweisbarer Kreislaufwirtschaft abhängig werden, behandeln Unternehmen Entsorgungsdokumentation als eine Kreditrating-Eingabe und nicht als eine Compliance-Formalität. Diese Anreizausrichtung erweitert den Käuferfokus von reiner Datensicherheit hin zur ganzheitlichen Lebenszyklusoptimierung und vertieft die Umsatzpools für den IT Asset Disposition Markt weiter.
Analyse der Hemmnisse des IT-Asset-Disposition-Marktes*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte globale Chain-of-Custody-Standards | -1.4% | Global, insbesondere grenzüberschreitende Tätigkeiten betreffend | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei zertifizierten Datenvernichtungsoperatoren | -1.1% | Global, akut in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Batteriefeuer-Versicherungsprämien für Logistikanbieter | -0.8% | Global, konzentriert in Regionen mit strengen Haftungsgesetzen | Kurzfristig (≤ 2 Jahre) |
| Wachsende Graumarktexporte treiben Preiskompression voran | -0.6% | Global, insbesondere Entwicklungsmärkte betreffend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte globale Chain-of-Custody-Standards
Multinationale Unternehmen kämpfen häufig mit widersprüchlichen nationalen Vorschriften zur Abfallklassifizierung, Versandgenehmigungen und Datenvernichtungsnachweisen. Der Europäische Runde Tisch für die Industrie katalogisierte im Jahr 2025 mehr als 100 regulatorische Hemmnisse, die grenzüberschreitende Elektroschrott-Ströme behindern, darunter divergierende Anforderungen für den Lithium-Ionen-Batterietransit. Die ab Januar 2025 geltenden Änderungen des Basler Übereinkommens verpflichten Exporteure nun, für viele Elektroschrott-Kategorien eine vorherige informierte Zustimmung einzuholen, was die Transitzeiten verlängert und den Verwaltungsaufwand erhöht. Entsorgungsunternehmen mit multinationalem Fußabdruck absorbieren diese Kosten über Compliance-Abteilungen, aber kleinere Spezialisten verlieren Marge oder geben Geschäft ab, was das Gesamtwachstum des IT Asset Disposition Marktes dämpft.
Fachkräftemangel bei zertifizierten Datenvernichtungsoperatoren
Das Angebot an NAID-AAA-qualifizierten Technikern hat der Nachfrage nicht standgehalten, insbesondere im Gesundheits- und Finanzwesen, wo SSD-Verschlüsselung und HIPAA-Regeln die Entsorgungskomplexität erhöhen. Die Kosten von Datenschutzverletzungen in US-amerikanischen Krankenhäusern betrugen im Jahr 2024 durchschnittlich 10,93 Millionen USD, was zertifizierte Vernichtung unabdingbar macht. [2]Synetic Technologies, "Minderung finanzieller und reputationsbezogener Risiken," SyneticTechnologies.com Die Lohninflation für Außendienstingenieure und Betriebsleiter liegt in großen Ballungsräumen bei 9–12 % jährlich und erodiert die Bruttomargen. Automatisierung kann Festplatten schreddern, aber die Chain-of-Custody-Validierung und die mobile Vor-Ort-Löschung sind weiterhin auf menschliche Aufsicht angewiesen, was die Kapazität im IT Asset Disposition Markt einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des IT-Asset-Disposition-Marktes
Nach Dienstleistung:
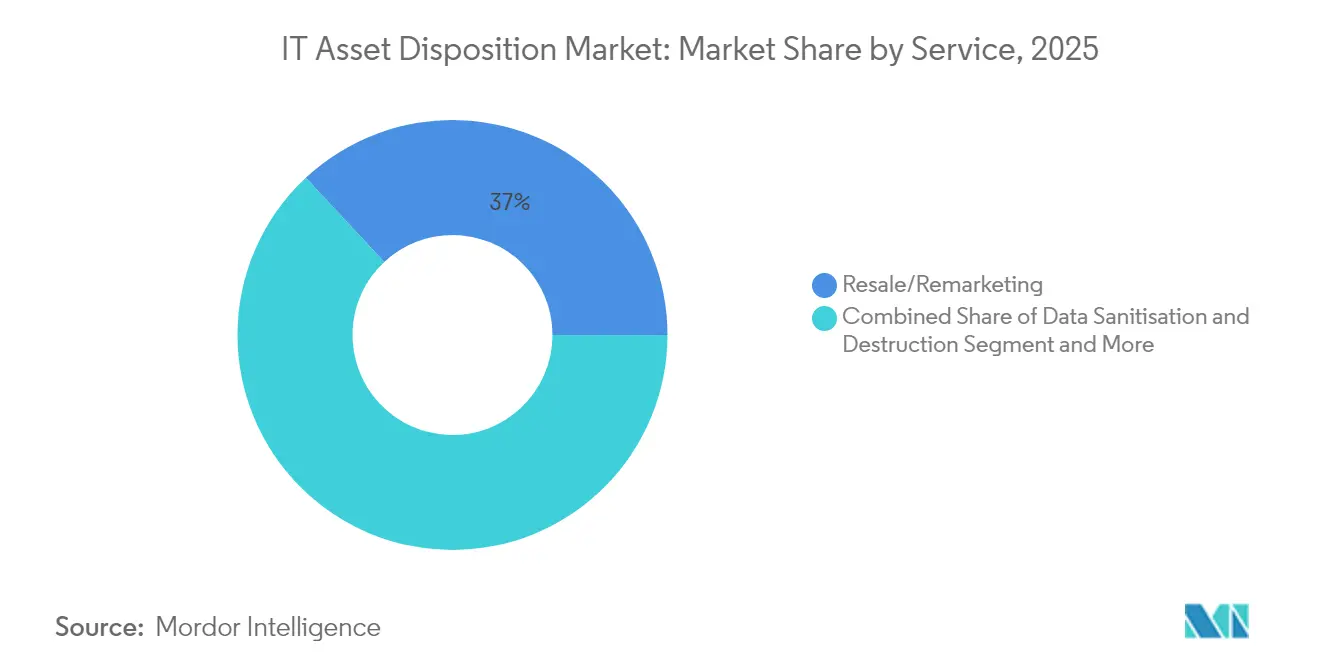
Full-Stack-ALM gewinnt an DynamikWiederverkauf und Remarketing erfassten im Jahr 2025 36,95 % des Umsatzes und verankerten den IT Asset Disposition Markt durch vorhersehbare Sekundärgerätenachfrage. Dennoch verzeichnet das schnell wachsende Full-Stack-Asset-Lifecycle-Management-Paket eine CAGR von 12,25 %, die seinen Beitrag innerhalb der gesamten IT Asset Disposition Marktgröße über den Prognosezeitraum steigern wird. Unternehmen bündeln Beschaffung, Wartung und Entsorgung unter einem einzigen Rahmendienstleistungsvertrag, um die Compliance zu vereinfachen und frühzeitig im Kaufzyklus Erkenntnisse über Restwerte zu gewinnen.
Full-Stack-Programme integrieren Asset-Tagging bei der Bereitstellung, Firmware-Löschung bei der Außerbetriebnahme und Materialrückgewinnung für kritische Mineralien wie Neodym. Anbieter, die Echtzeit-Inventarportale, zertifizierte Logistik und nachgelagerte Raffineriepartnerschaften kombinieren, können die Preisgestaltung verteidigen, selbst wenn sich die Margen im reinen Wiederverkauf angleichen. Diese integrierte Haltung verwischt die Grenze zwischen ITAD und Managed Services und vertieft die Kundenbindung im IT Asset Disposition Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Asset-Typ:
Server-Disposition beschleunigt sichDesktop- und Laptop-Geräte hielten im Jahr 2025 aufgrund anhaltender Unternehmens-Mobilitätserneuerungen 30,45 % des IT Asset Disposition Marktanteils. Server-Volumen sollen jedoch mit einer CAGR von 12 % wachsen und ihren Anteil an der IT Asset Disposition Marktgröße vergrößern, da Hyperscaler x86-Racks durch GPU-dichte Knoten ersetzen. Rack-Skalierungsausmusterungen begünstigen Vor-Ort-Schreddervorgänge und serialisierte Komponentenverfolgung, was die Logistikkomplexität erhöht.
Blades mit KI-Beschleunigern erzielen auf Sekundärmärkten einen Aufpreis, was eine sorgfältige Handhabung der äußeren Erscheinung fördert, um den Wiederverkaufswert zu maximieren. Die Konvergenz von Speicher, Rechenleistung und Netzwerkbetrieb innerhalb einer hyperkonvergierten Infrastruktur erhöht ebenfalls die technische Messlatte für Entsorgungsspezialisten. Unternehmen, die in der Lage sind, Solid-State-Drives zur sicheren Löschung zu trennen und gleichzeitig Kupfer aus Kühlkörpern zu gewinnen, sind am besten positioniert, um vom Aufwärtspotenzial im IT Asset Disposition Markt zu profitieren.
Nach Unternehmensgröße:
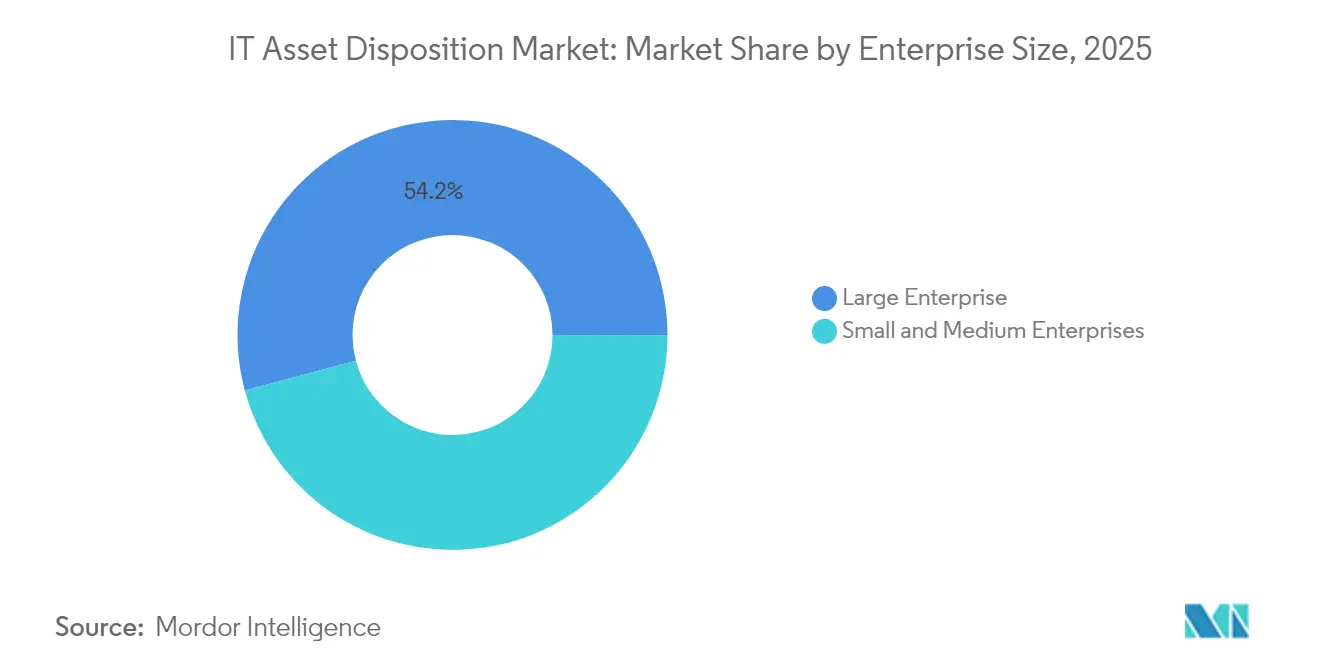
KMU-Akzeptanz beschleunigt sichGroßunternehmen trugen im Jahr 2025 54,15 % des Gesamtumsatzes bei, was ihre globalen Asset-Fußabdrücke und die Exposition gegenüber mehreren Regularien widerspiegelt. Die KMU-Akzeptanz steigt jedoch mit einer CAGR von 10,6 % und verbreitert die Basis der IT Asset Disposition-Branche. Cloudbasierte Portale und standardisierte Compliance-Berichte ermöglichen kleinen Unternehmen, Kundenprüfungen ohne dediziertes Asset-Management-Personal zu bestehen.
Vendor-Finanzierungsarme bündeln die gerätebezogene Entsorgung in monatliche Geräteleasing-Gebühren und erleichtern so Cashflow-Hürden für wachsende Unternehmen. Da mehr Lieferkettenverträge nachweisbare Elektroschrott-Praktiken fordern, wird die KMU-Durchdringung die Volumenquellen für den IT Asset Disposition Markt diversifizieren und die Abhängigkeit von einer Handvoll Großeinsatzbetreibern mindern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Gesundheitswesen führt das Wachstum anIT- und Telekommunikationsunternehmen behielten im Jahr 2025 27,85 % des Umsatzes, aber die CAGR von 11,1 % des Gesundheitswesens bestimmt das Wachstumstempo. Diese Entwicklung wird den Anteil des Gesundheitswesens an der IT Asset Disposition Marktgröße für regulierte datenspeichernde Hardware ausweiten. Post-Quanten-Kryptografie-Upgrades in Bildgebungssystemen und Servern für elektronische Patientenakten beschleunigen die Erneuerungszyklen, während HIPAA-Strafen zertifizierte Chain-of-Custody-Protokolle fördern.
Pharmalabore betrachten ausgediente Hardware auch als Quelle für rückgewinnbares Platin aus Testgeräten, wodurch Sicherheit und Nachhaltigkeit miteinander verknüpft werden. Da Telemedizin zunimmt, werden Edge-Geräte in Kliniken und Heimüberwachungsgeräte neue Ströme in den IT Asset Disposition Markt einspeisen.
Geografische Analyse
IT-Asset-Disposition-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 41,35 %, gestützt durch SEC-Klimaoffenlegungspflichten, etablierte Sekundärmärkte für Hardware und fest verankerte Zertifizierungsprotokolle wie R2v3. Computer und Laptops hielten im Jahr 2025 einen Marktanteil von 42,60 % am nordamerikanischen IT-Asset-Disposition-Markt, da hybrides Arbeiten regelmäßige Geräteerneuerungen zur Absicherung verteilter Endpunkte erforderte. Über Distributoren wie Carahsoft abgewickelte Regierungsaufträge sorgen für eine planbare Bundesnachfrage und halten die Auslastungsraten in Schredderanlagen in Texas, Ohio und Ontario auf hohem Niveau.
IT-Asset-Disposition-Markt Europa
Europa nutzt die CSRD- und WEEE-Gesetzgebung zur Durchsetzung von Kreislaufwirtschaftszielen, wodurch die Dokumentationstiefe zu einem wettbewerbsentscheidenden Differenzierungsmerkmal wird. Die regulatorische Heterogenität innerhalb des Blocks erhöht die Compliance-Kosten, eröffnet jedoch auch Spielraum für Premiumpreise bei Anbietern, die mehrsprachige Prüfungsregime beherrschen. Die überarbeiteten Exportbestimmungen der Basler Konvention fügen grenzüberschreitenden Warenströmen zusätzliche administrative Ebenen hinzu und begünstigen Entsorgungsunternehmen mit lokalen Verarbeitungskapazitäten in Deutschland, Frankreich und den nordischen Ländern.
IT-Asset-Disposition-Markt Asien-Pazifik
Der asiatisch-pazifische Raum wächst mit einer CAGR von 12,8 %, was digitale Regierungsprogramme und boomende Hyperscale-Investitionen widerspiegelt. Das Joint Venture von SK tes mit VSD Holdings wird Anfang 2026 ein Werk in Hanoi eröffnen und unterstreicht damit den Wandel Südostasiens von der bloßen Sammlung hin zur vollständigen Verarbeitung. Die chinesischen Regeln zur erweiterten Herstellerverantwortung sowie die indische Änderungsverordnung zum E-Abfall-Management verpflichten OEMs zum Nachweis inländischer Recyclingaktivitäten und eröffnen globalen ITAD-Marken über lizenzierte lokale Partnerschaften einen Markteintrittsweg. Diese Dynamiken diversifizieren gemeinsam die Erlöse des IT-Asset-Disposition-Marktes und hedgen das Währungsrisiko.

Regulatorisches Umfeld
Die grenzüberschreitende Verbringung von IT-Altgeräten sowie die damit verbundenen Dokumentationsanforderungen werden strenger, was die Gestaltung multinationaler ITAD-Programme prägt. Die Kontrollen für Elektroschrott gemäß dem Basler Übereinkommen wurden durch Änderungen, die im Januar 2025 in Kraft traten, verschärft, wodurch der Bedarf an vorheriger informierter Zustimmung und klarerer Abfallklassifizierung beim grenzüberschreitenden Transport ausgemusterter Anlagen steigt. In Europa führt die EU-Abfallverbringungsverordnung eine weitere Digitalisierung und formale Konformität ein, einschließlich der Nutzung des Digital Waste Shipment System (DIWASS) ab dem 21. Mai 2026, was die Anforderungen an eine überprüfbare Nachverfolgbarkeit (Chain-of-Custody) bei internationalen Sendungen erhöht.
Auch die Standards für Datenlöschung und -sicherung werden in wichtigen Käufersegmenten wie dem öffentlichen Sektor und regulierten Branchen zunehmend präskriptiv. In den Vereinigten Staaten stärkt NIST SP 800-88 Revision 2 (finalisiert im September 2025) eine moderne Basis für die Medienbereinigung und prägt damit die an Bundesvorgaben orientierte Beschaffung sowie die Entsorgungspraxis von Auftragnehmern. Die Medienschutzanforderungen von CMMC 2.0 (einschließlich Dokumentation der Datenlöschung) erweitern die Dokumentationspflichten auf die Verteidigungslieferkette. Im Vereinigten Königreich fügt der ADISA ICT Asset Recovery Standard 8.0 (v4.0), veröffentlicht am 12. März 2026, einen anerkannten Maßstab für geprüfte ICT-Asset-Recovery-Prozesse hinzu, der mit Unternehmens-RFP-Anforderungen übereinstimmt, die zertifizierte Ergebnisse und konsistente Berichterstattung betonen.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert; die fünf größten Anbieter halten schätzungsweise 25–35 % des kombinierten globalen Umsatzes, was regionalen Spezialisten Raum lässt. Iron Mountain nutzt sein Archivierungserbe, um physische Aktenaufbewahrung mit Gerätevernichtung zu bündeln, und hat mit Carahsoft eine Partnerschaft geschlossen, um auf Bundeskanäle zuzugreifen. [3]Iron Mountain, "Iron Mountain geht Partnerschaft mit Carahsoft ein," IronMountain.comDell Technologies integriert die Rücknahme in den Verkauf von Client-Geräten und nutzt seine OEM-Skaleneffekte zur Subventionierung der Logistik. Sims Lifecycle Services konzentriert sich auf Hyperscaler-Infrastruktur und sichert sich mehrjährige Verträge für Server-Remarketing.
Die Konsolidierung gewinnt an Fahrt: Closed Loop Partners übernahm 2023 eine Mehrheitsbeteiligung an Sage Sustainable Electronics, und Sage erwarb 2024 Relectro, um seinen europäischen Fußabdruck zu stärken. Vertikale Integration zeigt sich in den HPE-Pointnext-Diensten, die ITAD in Unternehmens-Support-Vereinbarungen eingliedern und so Kundenkontaktpunkte und die Erfassung von Restwerten sichern.
Technologieinvestitionen sind ein weiteres Wettbewerbsfeld. Die CC360™-Seltenerdenextraktion von Cyclic Materials hat Microsoft-Finanzierung angezogen und bietet teilnehmenden ITAD-Anbietern einen Mehrwert-Metallstrom. Automatisierung, Computer Vision für kosmetische Bewertung und Blockchain-Prüfpfade sind nun für Unternehmens-RFPs unverzichtbar, was die Kapitalschwellen für Neueinsteiger erhöht, aber die Skalierbarkeit im IT Asset Disposition Markt verbessert.
Marktführer im IT Asset Disposition-Bereich
Iron Mountain
Dell Technologies
Sims Lifecycle Services
Hewlett Packard Enterprise
Cascade Asset Management
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im IT-Asset-Disposition-Marktbericht erfasste Unternehmen
- Iron Mountain
- Dell Technologies
- Sims Lifecycle Services
- Hewlett Packard Enterprise
- Cascade Asset Management
- Apto Solutions
- SK tes
- Ingram Micro
- Procurri
- Wisetek
- Sage Sustainable Electronics
- Arrow Value Recovery
- DMD Systems
- CloudBlue
- Celestica
- IBM Global Asset Recovery
- Global Resale
- TES-AMM
- ERI
- PlanITROI

Marktchancen und Zukunftsaussichten
Unternehmenskäufer standardisieren die Ausmusterung von IT-Assets zunehmend in plattformgestützte, überprüfbare Programme, die Datensicherheit, Kreislaufwirtschaftskennzahlen und Rückwärtslogistik kombinieren. Eine deutliche Lücke besteht weiterhin bei der einheitlichen Orchestrierung und Berichterstattung von Asset-Rückgaben über verteilte Standorte hinweg, wobei Käufer konsistente Entsorgungsabläufe, verifizierte Zertifikate und CO2-Bilanzierungsergebnisse neben der finanziellen Verwertung priorisieren.
Diese Entwicklung zeigt sich in von Betreibern geführten Initiativen wie der Einführung der REvalueIT-Initiative durch Orange und CircularPlace im Juni 2026, die eine einheitliche Plattform zur Verwaltung von IT-Altgeräten in Unternehmen bereitstellt. Die Initiative verweist auf die Nachfrage nach koordinierten Marktplätzen und Prozesskontrolle statt ad hoc durchgeführter Entsorgungen. Chancen erstrecken sich auch auf die hochkomplexe Verarbeitung von Rechenzentrumsausrüstung und die fortschrittliche Materialrückgewinnung, wobei neue Partnerschaften entstehen, um urbanes Mining und zirkuläre Lieferketten zu industrialisieren. Im Mai 2026 gingen n2s und NTT Data eine dreijährige Partnerschaft zur Verwaltung von 40.000 IT-Assets für Virgin Media O2 ein, was mehrjährige, unternehmensweite Asset-Programme mit Schwerpunkt auf Rückverfolgbarkeit und Verwertungswegen unterstreicht. In Japan gründeten ITOCHU Corporation und ERI im April 2026 ERI Japan Inc. zur Entwicklung von Recyclinginfrastruktur, und NTT und Mitsubishi Materials gründeten im Juni 2026 NTT Circurust, um Materialflüsse und Attributinformationen für recycelte IT-Infrastruktur zu integrieren und so eine höherwertige Verwertung sowie überprüfbare nachgelagerte Berichterstattung zu unterstützen.
Aktuelle Branchenentwicklungen im IT-Asset-Disposition-Markt
- Juli 2026: Sims Limited gab den Rücktritt der Präsidentin von Sims Lifecycle Services, Ingrid Sinclair, bekannt und stellte eine geplante Nachfolge für die Leitung des Geschäftsbereichs vor. Das Update unterstreicht die Kontinuität in der Governance der IT-Asset-Disposition bei Sims im Rahmen der Neuausrichtung der Führungsebene. Es bestätigt zudem die Fähigkeit von Sims, groß angelegte ITAD-Übergänge bei Hyperscale-Kunden zu managen.
- März 2026: Sims Lifecycle Services wurde zum sechsten Mal im 2026 Gartner Market Guide for IT Asset Disposition anerkannt. Diese Anerkennung spiegelt die anhaltende Positionierung im Bereich IT-Asset-Disposition bei Unternehmenskäufern wider. Sie könnte Unternehmens-ITAD-RFPs und Vertragsvergaben beeinflussen, indem sie Sims in wettbewerblichen Ausschreibungen differenziert.
- Februar 2026: Sims Lifecycle Services entwickelt eine neue 120.000 Quadratfuß große Anlage in Irland zur Unterstützung der Stilllegung von Hyperscale-Rechenzentren. Die Erweiterung verbessert die geografische Nähe zu wichtigen Hyperscale-Hubs und erhöht die Kapazität für die Rückgewinnung hochwertiger Assets. Die neue Kapazität positioniert Sims, um mehr Durchsatz an ITAD-Arbeiten von großen Cloud-Anbietern zu gewinnen.


IT-Asset-Disposition-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Dienstleistungen zur kontrollierten Außerbetriebnahme von IT-Hardware, einschließlich Abholung, sicherer Datensanierung oder -vernichtung, Prüfung und Klassifizierung, Wiedervermarktung sowie Recycling oder Materialrückgewinnung. Umsätze werden erfasst, wenn eine kostenpflichtige Dienstleistung für gebrauchte IT-Assets aus Unternehmen oder Institutionen erbracht wird.
Ausschlüsse: Verbraucher-zu-Verbraucher-Wiederverkauf, informeller Schrotthandel und unentgeltliche interne Entsorgungsaktivitäten sind von den Marktgesamtwerten ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistung
- Datenbereinigung und -vernichtung
- Wiederverkauf / Remarketing
- Recycling und Materialrückgewinnung
- Reverse-Logistik und Lagerhaltung
- Full-Stack-Asset-Lifecycle-Management
- Nach Asset-Typ
- Desktop / Laptop
- Mobilgeräte
- Server
- Speichergeräte
- Netzwerk- und Edge-Geräte
- Sonstige
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Endnutzerbranche
- BFSI
- IT und Telekommunikation
- Gesundheitswesen
- Behörden und öffentliche Einrichtungen
- Industrie und Energie
- Bildung und Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Rest des asiatisch-pazifischen Raums
- Südamerika
- Brasilien
- Rest von Südamerika
- Naher Osten und Afrika
- Naher Osten
- GCC
- Türkei
- Afrika
- Südafrika
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den Nachfragehintergrund zu ermitteln und die Modelleingaben, die ITAD-Volumina und Preisgestaltung bestimmen, einer kritischen Prüfung zu unterziehen. Wir haben öffentliche Quellen herangezogen, darunter Statistiken der US-amerikanischen Umweltschutzbehörde (EPA) zum Materialmanagement, Publikationen der Vereinten Nationen zu Elektroschrott, OECD-Indikatoren zur Kreislaufwirtschaft, NIST-Leitlinien zur Mediensanierung sowie Eurostat-Reihen zu Abfall und Recycling. Diese Quellen helfen dabei, den Umfang von Geräten, die das Ende ihrer Nutzungsdauer erreichen, und deren Behandlung einzuordnen.
Um diese Signale mit dem Marktumsatz zu verknüpfen, haben wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Nachhaltigkeitsberichte und seriöse Presseberichte zu Geräteerneuerungszyklen und der Durchsetzung von Datensicherheitsvorschriften ausgewertet. Darüber hinaus wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene selektiv genutzt, um Umfang, Dienstleistungsmix und grenzüberschreitende Bewegungen von Gebrauchtgeräten zu validieren. Diese Liste der Sekundärquellen ist exemplarisch; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Schließung von Lücken, die Sekundärquellen nicht klar aufzeigen, wie etwa Dienstleistungsanschlussraten, typische Preisspannen für Datenvernichtung und Logistik sowie die Veränderung von Wiedervermarktungsrenditen je nach Gerätezustand. Wir haben mit einer breiten Auswahl an ITAD-Dienstleistern, Aufbereitern, Recyclingunternehmen, IT- und Beschaffungsteams aus Unternehmen sowie Compliance- und Sicherheitsverantwortlichen in den wichtigsten Regionen gesprochen, um Annahmen vor der Finalisierung der Gesamtwerte überprüfen zu können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | Führungskräfte (CXOs): 17 % | APAC: 45 % |
| Mittlere Ebene: 48 % | Bereichs-/Abteilungsleiter: 37 % | EMEA: 30 % |
| Kleinere Anbieter: 21 % | Manager: 46 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Neuaufstellung des Nachfragepools, bei der der installierte Gerätebestand und das Erneuerungsverhalten in für die Disposition verfügbare Einheiten umgerechnet und anschließend nach der Beteiligung am formellen ITAD-Kanal gefiltert werden. Dieser Top-down-Ansatz stützt sich auf praxisnahe Signale, darunter Geräteerneuerungszyklen in Unternehmen, Aktivitäten zum Austausch von Rechenzentrum-Hardware, Trends bei der Elektroschrott-Erfassung, gemeldete Rücknahme- und Wiederverwendungsziele sowie durchschnittliche Dienstleistungspreise nach Aktivität (Datensanierung, Reverse-Logistik, Wiedervermarktung und Recycling).
Sobald der erste Entwurf vorliegt, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben aus den Umsatzangaben der Anbieter, Kanalprüfungen zu typischen Gebühren pro Asset sowie die Anwendung von Volumen auf Preise für wichtige Asset-Klassen wie Laptops, Desktops, Server, Speichergeräte und Mobilgeräte. Wo die Bottom-up-Transparenz gering ist, werden Lücken mit konservativen Durchdringungsannahmen und Gegenprüfungen anhand benachbarter Indikatoren wie Recyclingdurchsatz und Gebrauchtgerätehandelsströme geschlossen. Die Prognose verwendet eine Szenarioanalyse, die durch Expertenmeinungen zu regulatorischer Durchsetzung, Sicherheitsrisikopositionen und Sekundärmarktpreisen gestützt wird, die sich tendenziell mit neuen Gerätemarkteinführungen und unternehmensinternen Erneuerungsbudgets bewegen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit das Modell mit der Realität übereinstimmt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Trends bei der Elektroschrott-Entstehung, der Entwicklung der IT-Ausgaben sowie öffentlichen Angaben zu Wiederverkäufen aufbereiteter Geräte und Rücknahmeprogrammen und untersuchen größere Abweichungen vor der internen Freigabe.
Wenn eine Annahme instabil erscheint, etwa bei einem starken Rückgang der Wiedervermarktungspreise oder einem neuen Compliance-Auslöser, werden Experten erneut kontaktiert und die betroffenen Eingaben aktualisiert, bevor die Gesamtwerte festgeschrieben werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen; eine abschließende Überprüfung vor der Auslieferung stellt sicher, dass die Kunden die aktuellste Ansicht erhalten.
Vergleich der IT-Asset-Disposition-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte ITAD-Marktzahlen können abweichen, da die Dienstleistungsgrenze nicht immer einheitlich definiert wird und Preisannahmen je nach Asset-Mix und Wiederverkaufswert variieren. Auch der Zeitpunkt spielt eine Rolle, da ein neuerer Erneuerungszyklus bei PCs und Rechenzentren die verfügbaren Volumina schnell verändert, was wiederum den Umsatzpool beeinflusst.
Die größten Abweichungstreiber, die wir üblicherweise beobachten, sind: ob Reverse-Logistik und Lagerhaltung als Teil des Dienstleistungsumsatzes gezählt werden, ob interne Unternehmensprogramme wie Marktausgaben behandelt werden und wie der Wiederverkauf gemessen wird (Bruttowiederverkaufswert gegenüber Dienstleistungsumsatz des Anbieters). Einige Schätzungen wenden zudem aggressive Preissteigerungen oder Wiederverwendungsraten an, ohne diese gegen reale Erfassungs- und Verarbeitungskapazitäten zu prüfen; Währungsumrechnungszeitpunkte können die Spanne vergrößern, wenn sich regionale Mischungen unterscheiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,40 Milliarden USD (2025) | |
| Global Consultancy A | 32,41 Milliarden USD (2025) | Diese Zahl scheint einen breiteren Umsatzpool zu erfassen, indem Wiederverkaufswert und umfassendere Lebenszyklusdienstleistungen in ITAD einbezogen werden, was den Gesamtwert für 2025 gegenüber einer reinen Dienstleistungsumsatzbetrachtung erhöht. |
| Industry Publisher B | 19,20 Milliarden USD (2025) | Diese Schätzung verwendet wahrscheinlich eine engere Definition kostenpflichtiger Dienstleistungen und konservativere Annahmen zur Beteiligung am formellen Kanal, was das implizierte Volumen der Assets, die in zertifizierte Dispositionsprogramme eintreten, reduziert. |
Die Spanne erklärt sich hauptsächlich dadurch, wie der Wiederverkauf behandelt wird, wie viel Logistik und Lagerhaltung einbezogen wird und wie schnell erneuerungsbedingte Volumina als bei kostenpflichtigen Anbietern eingehend angenommen werden. Eine an Erneuerungsvolumina, Kanalbeteiligung und realistischen Preisen pro Asset ausgerichtete Dienstleistungsumsatzbetrachtung hält die Marktgröße 2025 nachvollziehbar und reproduzierbar – dies ist die von Mordor Intelligence angewandte Modellierungsentscheidung.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des IT Asset Disposition Marktes?
Der Sektor steht im Jahr 2026 bei 26,46 Milliarden USD und soll bis 2031 einen Wert von 39,66 Milliarden USD erreichen.
Welche Dienstleistungskategorie wächst am schnellsten?
Full-Stack-Asset-Lifecycle-Management wächst mit einer CAGR von 12,25 %, da Unternehmen integrierte End-to-End-Lösungen bevorzugen.
Warum übertrifft die Server-Disposition andere Asset-Typen?
Hyperscaler mustern traditionelle x86-Racks zugunsten KI-optimierter Systeme aus und treiben damit die Server-Disposition auf eine CAGR von 12 %.
Wie beeinflussen SEC- und CSRD-Vorschriften die ITAD-Nachfrage?
Beide Rahmenwerke verpflichten Unternehmen zur Berichterstattung über Scope-3-Emissionen und fördern damit die stärkere Nutzung zertifizierter ITAD-Anbieter, die Kohlenstoffauswirkungen dokumentieren können.
Welche Regionen bieten das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 12,8 % führen, dank rascher Digitalisierung und sich entwickelnder Elektroschrott-Vorschriften.
Wie fragmentiert ist die Wettbewerbslandschaft?
Die fünf größten Anbieter halten weniger als ein Drittel des globalen Umsatzes, was kleineren, spezialisierten Anbietern Raum zur Expansion gibt.
Seite zuletzt aktualisiert am:



