
IT-Connector-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
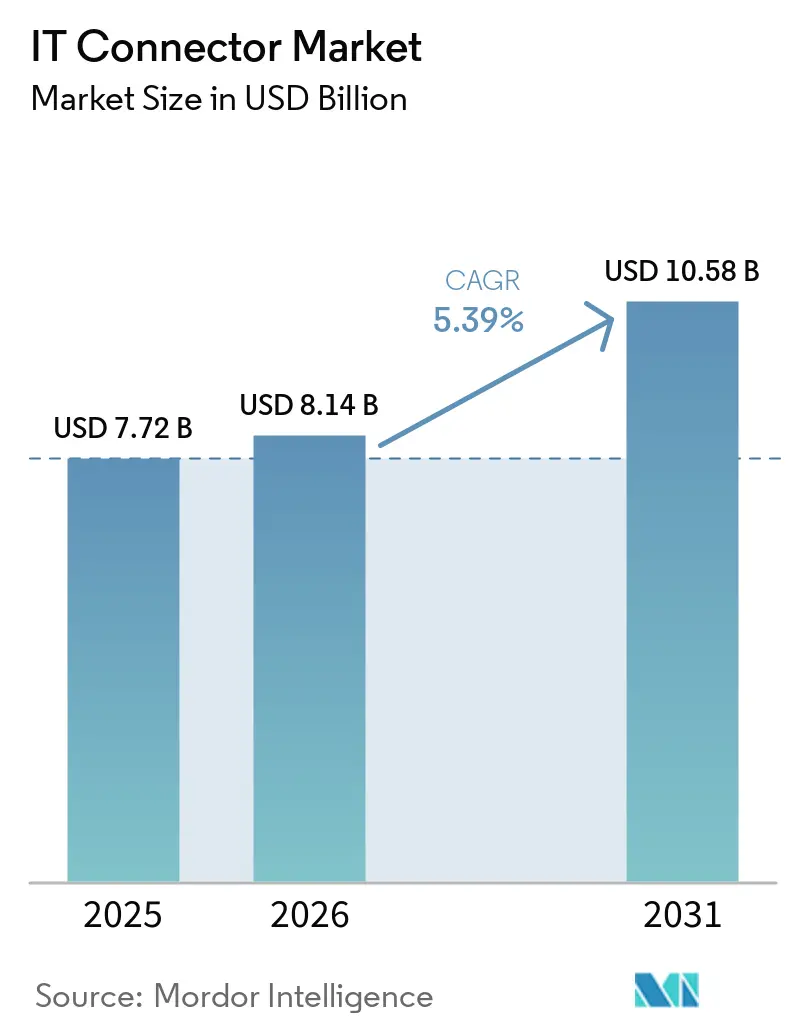
| Marktgröße (2026) | 8.14 Milliarden US-Dollar |
| Marktgröße (2031) | 10.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.39 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
IT-Connector-Marktanalyse von Mordor Intelligence
Die Größe des IT-Connector-Markts wurde im Jahr 2025 auf 7,72 Milliarden USD geschätzt und wird voraussichtlich von 8,14 Milliarden USD im Jahr 2026 auf 10,58 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,39 % während des Prognosezeitraums (2026–2031).
Das Wachstum resultiert aus dem dringenden Bedarf, Daten mit 224 Gbps pro Lane und darüber hinaus innerhalb von Hyperscale-Rechenzentren zu übertragen, der regionalen Beschleunigung von 5G-/6G-Deployments sowie dem Übergang der Automobilindustrie zu zonalen EE-Architekturen in Elektrofahrzeugen. Co-Packaged Optics, effizientere HF- und VSFF-Designs sowie die Verfügbarkeit inländischer Halbleiterkapazitäten, die durch den U.S. CHIPS Act finanziert werden, ergänzen die Nachfragetreiber. Gleichzeitig arbeiten Connector-Hersteller an thermomechanischen Grenzen oberhalb von 112 Gbps PAM4 sowie an Margendruck, der durch ein volatiles Kupferpreisumfeld entsteht.
Wichtigste Erkenntnisse des Berichts
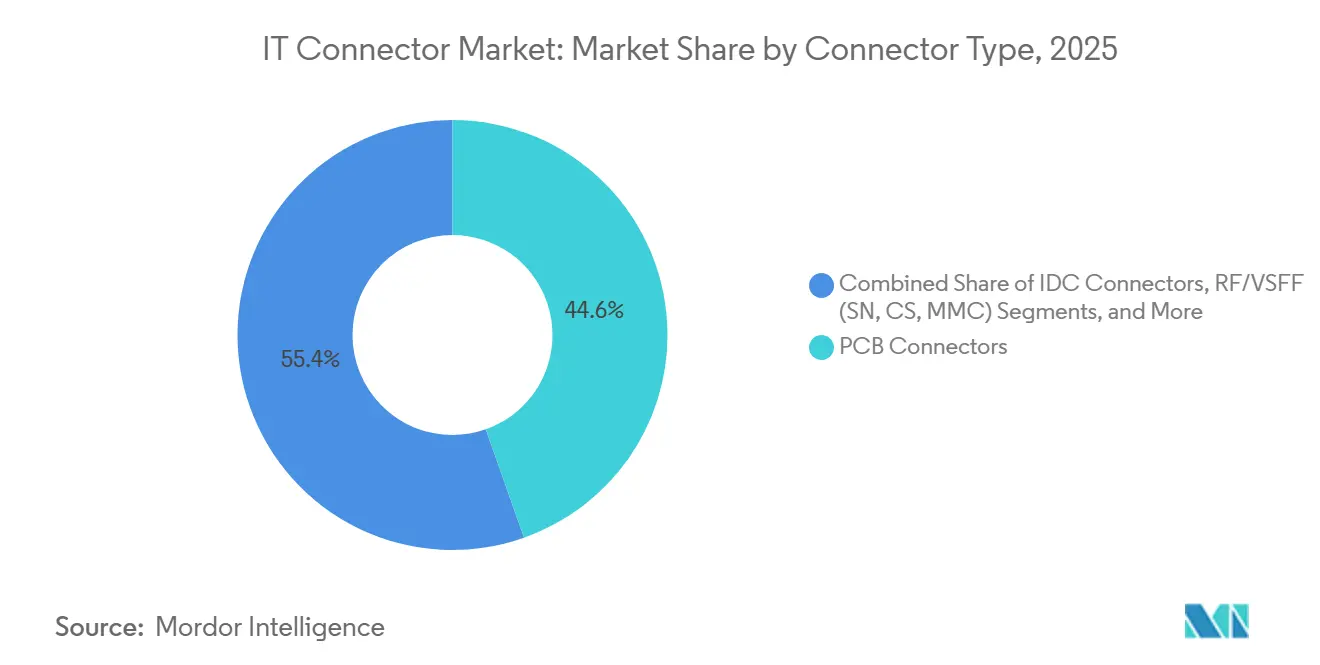
- Nach Connector-Typ führten PCB-Connectors mit einem Anteil von 44,60 % am IT-Connector-Markt im Jahr 2025; IO/Hochgeschwindigkeits-Backplane und Pluggable wird voraussichtlich bis 2031 mit einem CAGR von 5,55 % wachsen.
- Nach Montagekonfiguration hielt Board-to-Board im Jahr 2025 einen Umsatzanteil von 35,40 %, während Wire-to-Board bis 2031 mit einem CAGR von 6,05 % wächst.
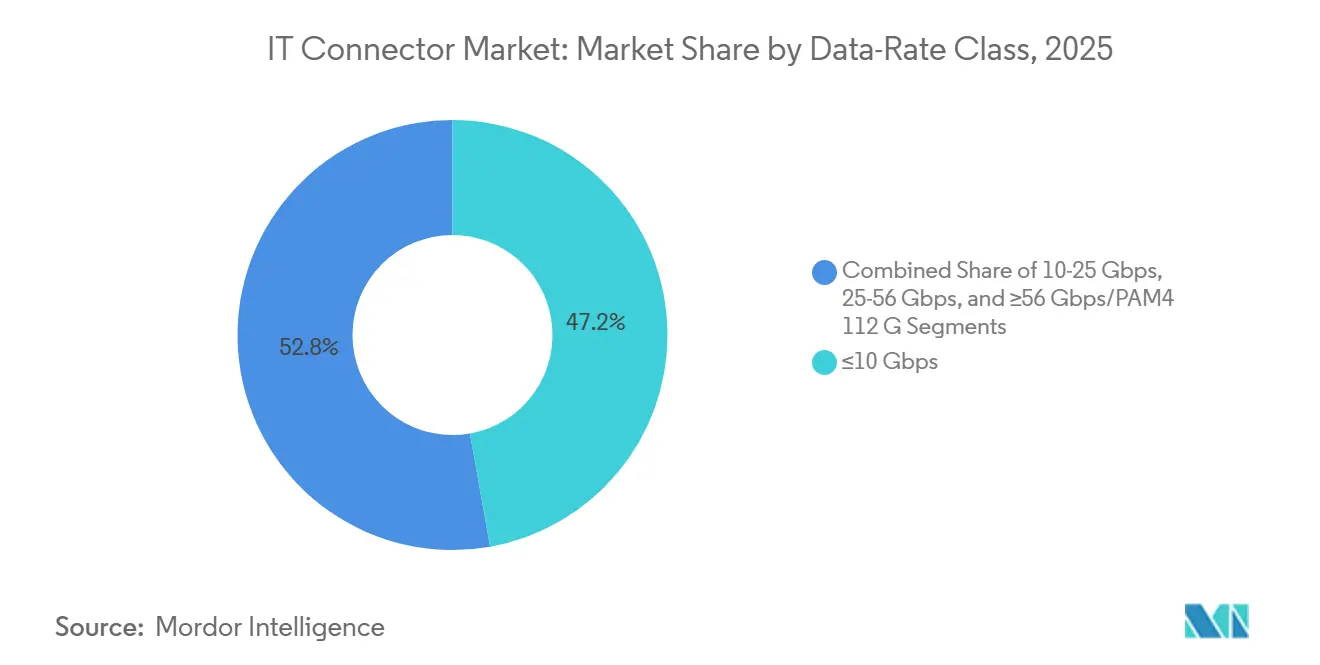
- Nach Datenratenklasse dominierte ≤10 Gbps im Jahr 2025 mit einem Anteil von 47,20 % an der IT-Connector-Marktgröße; ≥56 Gbps PAM4 steigt im Prognosezeitraum mit einem CAGR von 6,85 %.
- Nach Endverbraucherbranche entfielen im Jahr 2025 37,40 % auf IT und Telekommunikation, während Automotive und E-Mobilität mit einem CAGR von 6,25 % bis 2031 das am schnellsten wachsende Segment darstellt.
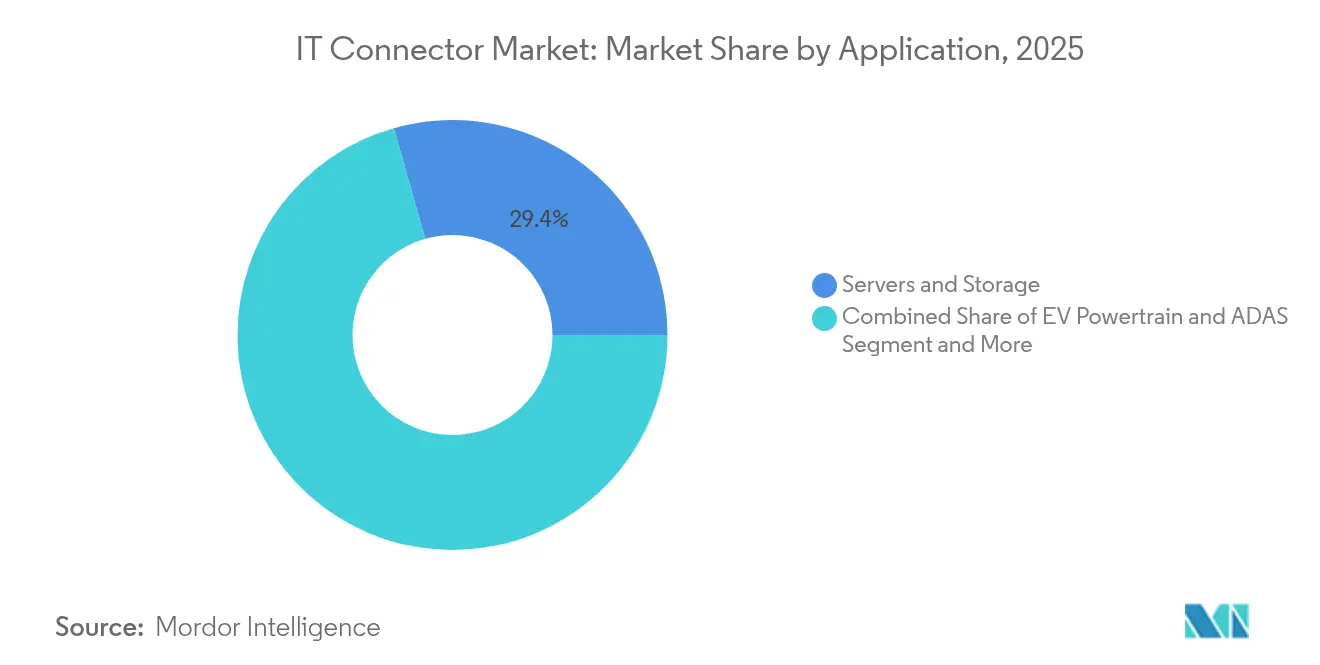
- Nach Anwendung entfielen im Jahr 2025 29,40 % des IT-Connector-Marktumsatzes auf Server und Speicher. Das 5G/6G-Basisstationssegment wird bis 2031 jährlich um 6,32 % wachsen.
- Nach Material halten Standard-Thermoplaste im Jahr 2025 noch einen Anteil von 77,60 %, doch halogenarme oder halogenfreie Harze werden bis 2031 mit einem CAGR von 5,64 % wachsen.
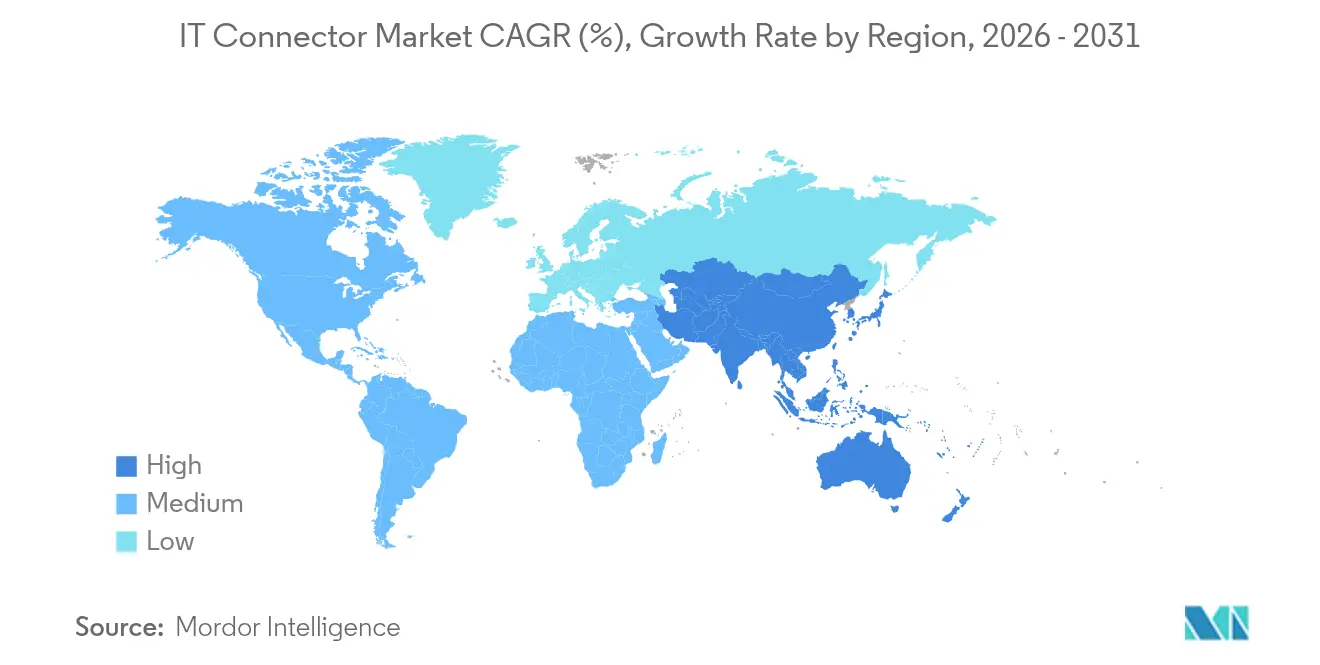
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 45,50 % am IT-Connector-Markt; der Markt im Nahen Osten und Afrika wird bis 2031 voraussichtlich mit einem CAGR von 5,92 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Hochgeschwindigkeits-Verbindungen (>25 Gbps) in Hyperscale-Rechenzentren | 1.2% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Schnelle 5G/6G-Netzwerkausbauten steigern die Einführung von HF- und VSFF-Verbindern in Asien | 0.9% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zonale EE-Architekturen in der Automobilindustrie fördern Hochgeschwindigkeits-Platine-zu-Platine-Verbinder in Elektrofahrzeugen | 0.7% | Global, mit Schwerpunkt in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum von Co-Packaged Optics beschleunigt IO-Verbinder-Innovation | 0.8% | Nordamerika und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Edge-KI und industrielles IoT treiben robuste, abgedichtete Verbinder in der Fabrikautomatisierung voran (Schwerpunkt EU) | 0.6% | Europa, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Durch den U.S. CHIPS Act geförderte inländische Leiterplattenproduktion steigert die inländische Verbindernachfrage | 0.5% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Hochgeschwindigkeits-Verbindungen in Hyperscale-Rechenzentren
Bandbreitenhungrige KI-Cluster gehen über 224 Gbps pro Kanal hinaus und zwingen Verbinderdesigner, Einfügungsverluste und Wärmeanstieg in beengten Server-Einschüben zu minimieren. Molex verweist auf die rasche Einführung optischer Transceiver für 224-Gbps-PAM4-Verbindungen und stellt fest, dass die Wärmeabfuhr mittlerweile ebenso kritisch ist wie die Signalintegrität. Die Aktivitäten reichen von der Bewertung der PAM-6/PAM-8-Modulation bis zur Bereitstellung von Co-Packaged Kupfer und Optik, die elektrische Kanäle verkürzen. Hyperscaler planen, jährlich 120–130 neue Standorte in Betrieb zu nehmen, was die Bauzeiten auf sechs Wochen komprimiert und hochdichte Verbindersysteme begünstigt, die schnell konfektioniert und montiert werden können.
Schnelle 5G/6G-Netzwerkausbauten steigern die Einführung von HF-Verbindern
Spektrumauktionen in Märkten wie Vietnam für die 2,6-GHz- und 3,5-GHz-Bänder treiben Mittelband-Makro- und Kleinzellen-Ausbauten voran. Massive-MIMO-Radios skalieren von 4T4R auf 32T32R und fördern den Wechsel zu kompakten VSFF-Schnittstellen, die Faserzahlen komprimieren. Verbinderhersteller reagieren mit SN-Klasse-Abdrücken, die die Portdichte in Fronthaul-Regalen vervierfachen, während trägerneutrale Host-Betreiber verteilte Antennensysteme ausbauen, die bis 2028 einen Wert von USD 8,7 Milliarden erreichen.[1]
Zonale EE-Architekturen in der Automobilindustrie fördern Hochgeschwindigkeits-Verbinder
Die Umgestaltung der Fahrzeugverkabelung in zonale Domänen kann das Kabelbaum-Gewicht um bis zu 40 % reduzieren und erhöht die Nachfrage nach mehrspurigen Platine-zu-Platine-Verbindern, die Hochgeschwindigkeitsdaten zwischen Zonensteuergeräten und zentralen Rechenmodulen übertragen können. Molex' MX-DaSH konsolidiert Signal, Strom und Daten und vereinfacht die leitungsseitige Führung. Der elektrifizierte Antriebsstrang führt Hochstromknoten ein, die den globalen Hochspannungsverbindermarkt bis 2033 mit einer CAGR von 6,5 % auf USD 15 Milliarden zutreiben. Diese Dynamiken machen zonale Elektrofahrzeugplattformen zur am schnellsten wachsenden Design-Win-Kategorie für den IT-Connector-Markt.
Wachstum von Co-Packaged Optics beschleunigt IO-Verbinder-Innovation
Die Integration optischer Engines mit ASICs eliminiert Retimer-Stufen, senkt die Leistungsaufnahme um 30 % und verkleinert die Verbindungsbudgets. Das Optical Internetworking Forum stellte im ersten Quartal 2025 ein Hochdichte-Verbinderprojekt vor, um mechanische Hüllkurven für Co-Packaged-Lösungen zu formalisieren. Ultraverlustarme Fasern und blindkuppelbare optische Ferrules werden gemeinsam entwickelt und schaffen neue adressierbare Umsätze für Verbinderunternehmen mit Kompetenz in der optoelektronischen Ausrichtung.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kupfer- und Edelmetallpreisvolatilität erhöht die Stücklistenkosten | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Thermomechanische Zuverlässigkeitsgrenzen bei ≥112 Gbps PAM4 | -0.5% | Global, mit Schwerpunkt in Nordamerika | Mittelfristig (2–4 Jahre) |
| Langwierige PPAP-Zyklen in der Automobilindustrie verlangsamen Verbinder-Design-ins | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für halogenfreie Kunststoffe erhöht die Requalifizierungskosten (EU) | -0.4% | Europa, mit Ausstrahlungseffekten auf globale Lieferketten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kupfer- und Edelmetallpreisvolatilität erhöht die Stücklistenkosten
Steigende Kupfer- und Palladiumpreise haben mehrere Preiserhöhungsankündigungen für Komponenten ausgelöst, wie etwa Panasonics Erhöhung für flexible Leiterplatten im Januar 2025.[2] Hochgeschwindigkeitsverbinder verwenden dicke Kupferlegierungen und Edelmetallbeschichtungen, sodass selbst ein Anstieg von 5 % die Bruttomargen schmälern kann. Anbieter sichern sich durch Jahreslieferverträge, qualifizieren alternative Beschichtungen und überarbeiten Kontaktfedern, um die Masse zu reduzieren, ohne die Steckzyklen zu beeinträchtigen.
Thermomechanische Zuverlässigkeitsgrenzen bei hohen Datenraten
Das Überschreiten von 112 Gbps PAM4 belastet Lötstellen, Leitungsrahmen und Gehäusekunststoffe. Indium Corporation verweist auf Elektromigration, Zinnwhisker-Wachstum und CTE-Fehlanpassung als Hauptursachen für frühe Feldrückläufer. Niedertemperaturlote und verstärkte LCP-Gehäuse bieten teilweise Abhilfe, doch die beschleunigte Qualifizierung dominiert nun den Engineering-Fahrplan für Rechenzentrumsverbindungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verbindertyp:
IO/Hochgeschwindigkeits-Backplane übertrifft Legacy-VerbindungenLeiterplattenverbinder machten im Jahr 2025 44,60 % der IT-Connector-Marktgröße aus und spiegeln ihre Allgegenwart auf Hauptplatinen, Speicherebenen und Industriesteuerungen wider. Robuste Stiftintegrität, bewährte Steckzyklen und breite Komponentenökosysteme halten diese Kategorie in Volumenanwendungen verankert. Das Segment profitiert weiterhin von der durch den CHIPS Act angetriebenen Rückverlagerung der Leiterplattenbestückung, die die inländische Nachfrage nach Feinraster-Mezzanine-Formaten steigert.
Die IO/Hochgeschwindigkeits-Backplane-und-steckbare Gruppe wird voraussichtlich mit einer CAGR von 5,55 % wachsen, angetrieben durch Rechenzentrumsaufrüstungen auf QSFP-DD 800 und OSFP-Xtreme-Käfige mit 112 Gbps pro Kanal. HF/VSFF-Verbinder profitieren von der 5G-Kleinzellen-Verdichtung, während runde und rechteckige Gehäuse für anspruchsvolle Industriesteuerungen unverzichtbar bleiben. Ultraminiaturoptionen finden neue Anwendungsfälle in der Roboterchirurgie und bei CubeSats, bei denen jeder eingesparte Millimeter zählt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Montagekonfiguration:
Kabel-zu-Platine gewinnt an DynamikPlatine-zu-Platine hielt im Jahr 2025 einen Anteil von 35,40 % und bleibt das Arbeitspferd für modulare Unterbaugruppen. Gestapelte Mezzanine- und Kartenkantenvarianten helfen OEMs, enge Z-Höhenbeschränkungen in Laptops und Switch-Blades einzuhalten. Kabel-zu-Platine schreitet jedoch mit einer CAGR von 6,05 % voran, da Designer Kabelbäume bevorzugen, die die Wartung in Elektrofahrzeug-Batteriepaketen und Haushaltsgeräten vereinfachen.
Kabel-zu-Kabel-Baugruppen bedienen weiterhin Motorantriebe und HVAC-Kompressoren, wo der Platz auf der Leiterplatte begrenzt ist. Der Miniaturisierungstrend erstreckt sich nun auf alle Montagestile; Molex' robuste miniaturisierte Serie bietet eine Flächenreduktion von 20–55 %, während die IP67-Abdichtung erhalten bleibt, und adressiert direkt Robotik und Außentelekommunikationsgehäuse.
Nach Datenratenklasse:
PAM4-Technologien gestalten das Hochsegment neuDie Kategorie ≤10 Gbps hielt im Jahr 2025 einen dominanten Anteil von 47,20 % an der IT-Connector-Marktgröße, da viele Industriesensoren, Infotainment-Headunits und eingebettete PCs keine Spitzenbandbreite benötigen. Der Kosten-Leistungs-Sweetspot dieser Verbinder hält sie beliebt, wenn Verbindungsbudgets längere Kabelstrecken oder mehrere Abzweigungen begünstigen.
Das ≥56-Gbps-PAM4-Segment wird bis 2031 mit einer CAGR von 6,85 % steigen, da KI-Inferenz, NVMe-oF-Speicherfabrics und disaggregierte Speicherpools auf 224-Gbps-Kanäle migrieren. OIFs Hochdichte-Vorschlag signalisiert die Ausrichtung des Ökosystems auf dickere Kupferblechkäfige und verlustarme Paarführung, die Upgrade-Pfade über 800 Gbps pro Port hinaus unterstützen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Automobil und E-Mobilität beschleunigen sichIT und Telekommunikation hielten im Jahr 2025 37,40 % des Umsatzes, angetrieben durch die Expansion von Cloud-Diensten und die kontinuierliche Erneuerung von Campus-Backbone-Infrastrukturen. Die Präferenz von Hyperscalern für ODM-Hardware führt zu einem hohen Volumensbedarf an Cage-, Mezzanine- und PAM4-Twin-Ax-Baugruppen.
Automotive und E-Mobilität ist zwar kleiner, wird jedoch mit einem CAGR von 6,25 % wachsen. SAE-Level-2+-Autonomie erfordert Hochgeschwindigkeitsverbindungen zwischen Kameras, Radar und zentralisierten ADAS-Prozessoren, was den EV-Trend nach Hochstrom-Batterieconnectors ergänzt. Industrieautomatisierung und Medizingeräte erhöhen ebenfalls ihren Anteil, da Edge-KI robuste IP-geschützte Gehäuse nutzt, die die Signalintegrität trotz Vibration und chemischer Einwirkung erhalten.
Nach Anwendung:
5G/6G-Basisstationen führen die Wachstumstrajektorie anServer und Speicher belegten im Jahr 2025 29,40 % des IT-Connector-Marktumsatzes. Tier-3-Colocation-Einrichtungen, regionale Edge-Knoten und KI-Supercluster verlassen sich alle auf Hochgeschwindigkeitskäfige und orthogonale Backplanes, um Kosten und Aufrüstbarkeit in Einklang zu bringen.
Das 5G/6G-Basisstationssegment wird bis 2031 jährlich um 6,32 % wachsen, da Betreiber Funkabdrücke komprimieren und Antennenzahlen erhöhen. SN- und MDC-Duplex-Faserverbinder sowie IPx-Koaxialverbindungen gewinnen in Remote-Radioköpfen für die Mittelband-Abdeckung. EV-Antriebsstrang/ADAS und Fabrikroboter folgen dicht dahinter, wobei kollaborative Roboterarme eine integrierte Verbindermodularität für den Heißtausch von Servoantrieben einführen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Halogenfreie Verbindungen gewinnen an BedeutungStandard-Thermoplaste halten dank etablierter Formzyklen und Kostenvorteilen noch immer einen Anteil von 77,60 %. Dennoch werden halogenarme oder halogenfreie Harze mit einer CAGR von 5,64 % steigen, da REACH und RoHS die Grenzwerte für Halogene und bromierte Flammschutzmittel verschärfen. TE Connectivity und BizLink haben jeweils aktive Umstellungsprogramme für umweltfreundliche Ummantelungen bestätigt.
Anbieter, die die Materialqualifizierung einschließlich UL-94-V-0-Zulassungen beschleunigen, positionieren sich für Design-in-Gewinne auf EU-Automobilplattformen und Consumer-Wearables, die Nachhaltigkeitsnachweise vermarkten.
Geografische Analyse
APAC IT-Connector-Markt
Der asiatisch-pazifische Raum dominierte 2025 mit einem Marktanteil von 45,50 % am Umsatz, angeführt von Chinas vertikal integrierter Elektronikindustrie und Indiens schnell wachsender Telekommunikationsinfrastruktur. Inländische Connector-Hersteller profitieren von provinziellen Anreizprogrammen zur Verbesserung der Zuverlässigkeit, wobei der heimische Connector-Sektor im Jahr 2024 voraussichtlich 12,6 Milliarden RMB im Jahresvergleich hinzugewinnen wird. Japan und Südkorea leisten ihren Beitrag durch die frühe Einführung von Co-Packaged Optics in fortschrittlichen Foundry-Linien.
Nordamerika IT-Connector-Markt
Nordamerika belegt den zweiten Platz. Der CHIPS and Science Act hat bereits 6,6 Milliarden USD an TSMC Arizona und 8,5 Milliarden USD an Intel geleitet und damit ein lokalisiertes Ökosystem für fortschrittliche Substrate und Connector-Cages unterstützt, die den thermischen Anforderungen von 224 Gbps PAM4 entsprechen. Luft- und Raumfahrt- sowie Verteidigungsprogramme ziehen zudem robuste kreisförmige MIL-Spec-Varianten nach sich, die Premiummargen erzielen.
EMEA- und Südamerika-IT-Connector-Markt
Europa spielt seine Stärken in den Bereichen Automobil, Industrie 4.0 und Medizintechnik aus. Der Vorstoß hin zu halogenfreien Kunststoffen hat viele OEMs zu frühen Anwendern von Gehäusen der Öko-Klasse gemacht. Unterdessen ist der Nahe Osten und Afrika mit einem CAGR von 5,92 % auf Wachstumskurs, da Hyperscaler regionale Cloud-Zonen einrichten und Regierungen Smart-City-Glasfaserkonzessionen vergeben, insbesondere in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Südamerika verzeichnet ein stetiges, aber geringeres Wachstum, das schwerpunktmäßig auf brasilianische Telekommunikations- und argentinische Industrieautomatisierungsprojekte ausgerichtet ist.
Regulatorisches Umfeld
Die Compliance für IT-Steckverbinder wird durch Beschränkungen für gefährliche Stoffe und Interoperabilitätsstandards geprägt, die zunehmend Designentscheidungen und Requalifizierungszyklen beeinflussen. In Europa treiben EU-RoHS und REACH weiterhin Materialsubstitutionen voran, einschließlich des Wandels hin zu halogenarmen oder halogenfreien Verbindungen, der sich bereits in den Umstellungsprogrammen der Lieferanten widerspiegelt; aktualisierte RoHS-Ausnahmeregelungen für Blei treten im Juli 2026 in Kraft (über die delegierten Richtlinien (EU) 2025/1802, 2025/2363 und 2025/2364 der Kommission). Diese Änderungen verschärfen die zulässigen Einsatzmöglichkeiten von Blei in bestimmten Lot- und Bauteilkategorien und erhöhen den Dokumentations- und Testaufwand in globalen Lieferketten, die Geräte für den EU-Markt bedienen.
Parallel dazu verfolgen Steckverbinderhersteller internationale elektrotechnische Normen, die in regionale Regelwerke für Marktzugang und Konformitätserklärungen übernommen werden. IEC-Veröffentlichungen 2025-2026 wie IEC 61076-2-111:2025 (M12-Leistungssteckverbinder) und die Aktualisierungen 2026 rund um Spezifikationen für runde Steckverbinder (einschließlich der Verfügbarkeit von EN IEC 61076-2:2026 über CENELEC) verstärken eine standardisierte Grundlage für runde und automatisierungsnahe Steckverbindungen, die sich mit IT/Telekom-Edge- und industriellen Netzwerkanwendungen überschneidet. Dadurch gewinnt die Rückverfolgbarkeit (Materialerklärungen und Konformitätserklärungen) an Bedeutung, und Redesign- oder Doppelqualifizierungsstrategien werden häufiger, wenn Hochgeschwindigkeitsschnittstellen auf neue Gehäuse oder Kunststoffe umgestellt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für IT-Steckverbinder beginnt mit vorgelagerten Rohstoffen (Kupferlegierungen, Edelmetall-Beschichtungsmaterialien und technische Polymere wie LCP/Öko-Verbindungen) sowie unterstützender Fertigungsausrüstung (Präzisionsstanzen, Formen, Beschichten und Hochgeschwindigkeitstests). Sie durchläuft dann Steckverbinderdesign und -qualifizierung und schließlich Vertrieb und OEM/ODM-Integration in Servern, Speichersystemen, Netzwerkgeräten und Basisstationen. Bei Hochgeschwindigkeits-Cages, Mezzanine-Steckverbindern und optisch ausgerichteten Schnittstellen hängt die Versorgungskontinuität zunehmend von Multi-Sourcing und längerfristigen Verträgen ab, da die BOM-Exponierung gegenüber Kupfer- und Seltenmetallvolatilität anhält und Qualifizierungszyklen bei höheren Datenraten (einschließlich 112-Gbps-PAM4-Klasse-Kanälen) die technischen Vorlaufzeiten verlängern.
Jüngste Maßnahmen in der Lieferkette deuten auf eine engere vertikale Koordination und Ökosystem-Partnerschaften hin. Im Februar 2025 ging TTI eine globale Vertriebspartnerschaft mit Samtec ein, die den Kanalzugang für spezialisierte Steckverbinderportfolios erweitert. 2026 gab Molex eine langfristige Lieferungsvereinbarung mit Prysmian für Glasfaserkabel bekannt, um die durch KI getriebene Nachfrage in Rechenzentren zu unterstützen, während ITT eine endgültige Vereinbarung zur Übernahme von Aerospace Contacts LLC (31 Millionen USD) unterzeichnete, um die Kontrolle über Kontaktsystemfähigkeiten bei hochzuverlässigen Steckverbindungen zu vertiefen. Ein Vier-Parteien-Rahmenwerk mit TE Connectivity, Boway Alloy, SBT Ultrasonic und Komax zur Industrialisierung des Übergangs von Kupfer- zu Aluminiumkabelbäumen unterstreicht ebenfalls, wie Material- und Prozessänderungen über Legierungslieferungen, Schweißen/Fügen und Kabelbaumautomatisierung koordiniert werden, mit Folgewirkungen auf Steckverbinderabschlüsse und Qualifizierung über automobilnahe Nachfrageströme, die mit Hochgeschwindigkeits-Board-to-Board- und Wire-to-Board-Ökosystemen verbunden sind.
Wettbewerbslandschaft
Marktkonzentration
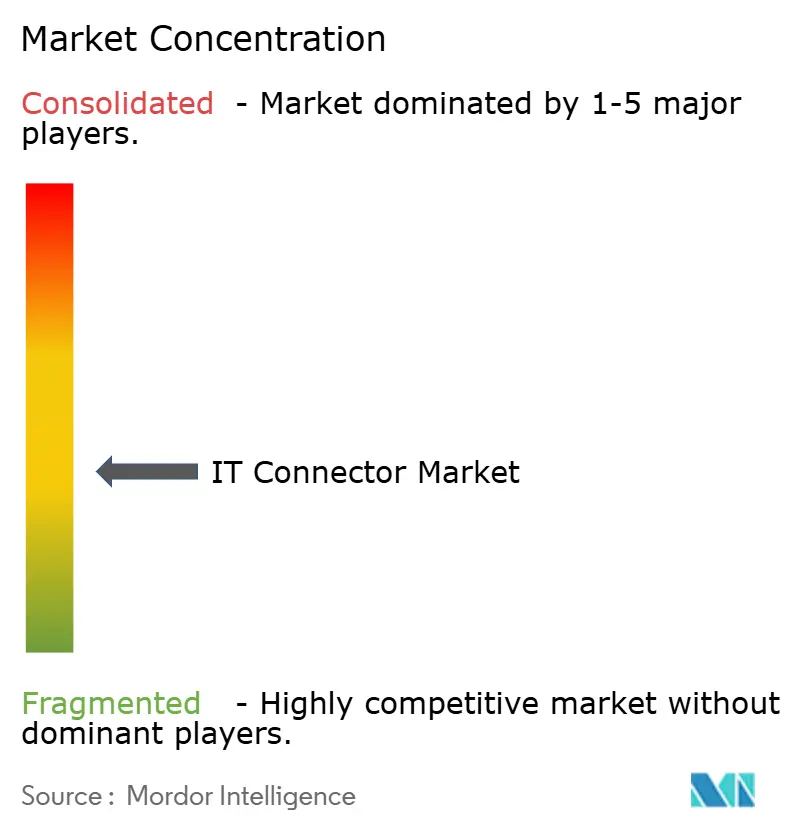
TE Connectivity, Amphenol und Molex verankern die Führungsebene. TE Connectivity erzielte im Geschäftsjahr 2024 USD 5,7 Milliarden aus Amerika, USD 4,8 Milliarden aus EMEA und USD 5,8 Milliarden aus dem asiatisch-pazifischen Raum, was eine ausgewogene geografische Präsenz widerspiegelt.[3] Amphenols Kursgewinn von 27 % in den vergangenen 12 Monaten baut auf Akquisitionen wie CommScopes Outdoor Wireless Networks auf, die voraussichtlich USD 1,3 Milliarden zum Umsatz 2025 beitragen werden.
Mittelständische Unternehmen differenzieren sich durch Domänenfokus: ZJK Industrial stellte auf der COMPUTEX 2025 flüssigkeitsgekühlte Schnellkupplungen für GPU-Server vor. Nischen-Medizinspezialisten wie Sumitomo Electric Lightwave erzielten in den 2025 Lightwave+BTR Innovation Reviews eine Bewertung von 4,5/5 für feldkonfektionierbare optische Verbinder.
Die Wettbewerbsintensität steigt rund um systemweites Know-how. Kunden fordern zunehmend Full-Stack-Lösungen: Firmware, thermische Modelle und Konformitätstestpläne, die mit dem physischen Verbinder gebündelt sind. Dieser Service-Overlay belohnt Unternehmen mit interdisziplinären Engineering-Teams und fortschrittlichen Simulationswerkzeugketten. Kleinere Marktteilnehmer konzentrieren sich auf ultraminiaturisierte oder umweltfreundliche Nischen und positionieren sich als Akquisitionsziele für strategische Käufer, die Technologielücken schließen möchten.
Marktführer der IT-Connector-Branche
-
3M Company
-
Molex Inc. (Koch)
-
TE Connectivity Limited
-
Amphenol Corporation
-
Samtec Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
IT-Connector-Markt Unternehmen in diesem Bericht
- 3M Company
- TE Connectivity Ltd.
- Molex Inc. (Koch)
- Amphenol Corporation
- Samtec Inc.
- Hirose Electric Co., Ltd.
- Aptiv PLC
- Yazaki Corporation
- Hon Hai Precision (FOXCONN)
- Phoenix Contact GmbH and Co. KG
- Harting Technology Group
- JST Mfg. Co., Ltd.
- WAGO Kontakttechnik
- Rosenberger Hochfrequenztechnik
- Bel Fuse Inc.
- Kyocera Corporation
- Luxshare Precision Industry
- JAE (Japan Aviation Electronics)
- Fischer Connectors SA
- CONEC Elektronische Bauelemente GmbH
- Omnetics Connector Corp.
- Würth Elektronik GmbH and Co. KG
Marktchancen und Zukunftsaussichten
KI-Rechenzentrums-Upgrades und der Wandel hin zu Signalübertragung mit 224 Gbps pro Lane schaffen Raum in optischen und hybriden Verbindungsarchitekturen, insbesondere dort, wo thermische Grenzen und Einfügedämpfungsbudgets traditionelle elektrische Kanäle einschränken. Im Jahr 2026 kündigte 3M Kapazitätsinvestitionen für die Produktion von Expanded Beam Optical (EBO) an (März 2026) und beteiligte sich an einer Branchenkoalition zur Skalierung optischer Verbindungen für KI-Rechenzentren (Mai 2026). Diese Maßnahmen signalisieren eine Ausrichtung auf robustere, kontaminationstolerante optische Schnittstellen für Hochdichte-Anwendungen. Molex schloss außerdem im Mai 2026 die Übernahme von Teramount ab und fügte damit Know-how für lösbare Faser-zu-Chip-Konnektivität hinzu, das mit Co-Packaged Optics abgestimmt ist, was neue Design-in-Wege für Steckverbinderanbieter unterstützt, die sich auf engere mechanische Toleranzen und optische Ausrichtung im großen Maßstab konzentrieren.
Ein zweiter Chancenbereich konzentriert sich auf die Lokalisierung der Lieferkette und den Kapazitätsausbau im Zusammenhang mit regionalem Ausbau von IT-Infrastruktur und elektrifizierter Mobilitätselektronik mit hohen Anforderungen an zuverlässige Steckverbinder. JST kündigte ein 500-Millionen-USD-Projekt für die automatisierte Fertigung elektronischer Steckverbinder in Alabama an (April 2026), und HARTING kündigte eine bedeutende Erweiterung seiner Fertigungs- und F&E-Präsenz in Amerika in den USA und Mexiko an (März 2026). Diese Ankündigungen spiegeln die Kundennachfrage nach kürzeren Lieferzeiten und reduziertem grenzüberschreitendem Risiko für kritische Steckverbinderkomponenten wider. Separat kündigte Hakusan eine Investition von 5 Milliarden JPY für den Bau eines zweiten Werks in Ishikawa, Japan, an (Juni 2026), um die Produktion von TMT-Ferrulen für ultrakompakte VSFF-Optikstecker zu skalieren. Zusammengenommen deuten diese Schritte auf Spielraum für Anbieter hin, die Hochgeschwindigkeits-Elektrikleistung mit Öko-Materialkonformität und regional widerstandsfähiger Produktion kombinieren können.
Neueste Industrielle Entwicklungen in IT-Connector-Markt
- Juli 2026: 3M und Microsoft gaben eine strategische Partnerschaft zur Bereitstellung der 3M Expanded Beam Optical (EBO)-Technologie innerhalb der Microsoft Azure Cloud- und KI-Rechenzentrumsinfrastruktur bekannt. Die Zusammenarbeit stärkt EBO als skalierbare optische Verbindungsoption für Umgebungen mit hoher Betriebszeit und verstärkt die Verbindung zwischen den Anforderungen der Hyperscaler und den Technologie-Roadmaps für Steckverbinder.
- Mai 2026: Molex schloss die Übernahme von Teramount Ltd. ab und fügte damit Fähigkeiten für lösbare Faser-zu-Chip-Konnektivität hinzu, die mit Co-Packaged Optics abgestimmt sind. Der Deal stärkt die Position von Molex in den nächsten Generationen optischer Konnektivitäts-Stacks, bei denen Steckverbinderausrichtung und Verpackungstoleranzen zu Differenzierungsmerkmalen in KI-Serverarchitekturen werden.
- Januar 2026: Amphenol schloss die Übernahme des Connectivity and Cable Solutions (CCS)-Geschäfts von CommScope ab. Die Transaktion erweiterte Amphenols Präsenz im Bereich Faser- und Kabelsteckverbindungen und unterstützt umfassendere End-to-End-Angebote für Telekom- und Rechenzentrumskunden, die integrierte Konnektivitätsportfolios suchen.
IT-Connector-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der IT-Connector-Markt neu hergestellte elektromechanische Connectors, die Daten, Signale oder Niedrig- bis Mittelspannungsleistung innerhalb von IT-Infrastrukturgeräten wie Servern, Speichersystemen, Switches und Basisstationen übertragen, wobei der Umsatz in USD gemessen wird.
Ausschlüsse aus dem Umfang: Kabelkonfektionen, passive Kupfer- oder Glasfaserkabel mit einer Länge von mehr als einem Meter sowie Connectors, die primär für Automotive-, Haushaltsgeräte- oder allgemeine Industrieanwendungen hergestellt werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Verbindertyp
- Leiterplattenverbinder
- IDC-Verbinder
- IO/Hochgeschwindigkeits-Backplane und steckbare Verbinder
- Runde und rechteckige Verbinder
- HF/VSFF (SN, CS, MMC)
- Ultraminiatur-/Nanoverbinder
- Nach Montagekonfiguration
- Platine-zu-Platine
- Kabel-zu-Platine
- Kabel-zu-Kabel/Kabelbaugruppen
- Nach Datenratenklasse
- ≤10 Gbps
- 10–25 Gbps
- 25–56 Gbps
- ≥56 Gbps/PAM4 112 G
- Nach Endverbraucherbranche
- IT und Telekommunikation (inkl. Rechenzentren)
- Consumer Electronics und Computing
- Automobil und E-Mobilität
- Industrieautomatisierung/IIoT
- Gesundheitswesen und Medizingeräte
- Nach Anwendung
- Server und Speicher
- 5G/6G-Basisstationen
- EV-Antriebsstrang und ADAS
- Fabrikrobotik und speicherprogrammierbare Steuerungen
- Nach Material
- Standard-Thermoplaste
- Halogenfreie/umweltfreundliche Verbindungen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research-Arbeit begann mit dem Aufbau des Nachfragekontexts für IT-Hardware, in die Connectors eingebaut werden, und der anschließenden Abbildung, wie Connector-Typen in Server-, Netzwerk- und Telekommunikationsgerätebauten einfließen. Wir nutzten öffentliche Quellen wie Handelsdaten der US International Trade Commission, UN Comtrade, Fertigungsstatistiken des US Census Bureau und Indikatoren der Internationalen Fernmeldeunion, um Lieferrichtungen, das Wachstum der installierten Basis und die regionale Intensität zu verstehen.
Wir haben auch Quellen wie IEEE-Publikationen und andere begutachtete Fachliteratur ausgewertet, um die Leistungsanforderungen an Connectors zu überprüfen, die die Preisgestaltung beeinflussen (beispielsweise höhere Geschwindigkeit, I/O-Dichte und Miniaturisierung). Um die Angebotsseite fundiert zu halten, nutzten wir Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung für Hinweise auf den Produktmix und Nachfragekommentare; die finanzielle Transparenz ergänzten wir durch kostenpflichtige Abonnements, die Unternehmensfinanzdaten und -informationen, Patentabdeckung sowie Import- und Exportansichten auf Lieferebene bereitstellen, wo dies hilfreich war. Dies sind illustrative Beispiele, und während der Datenerhebung, Validierung und Klärung im gesamten Studienverlauf wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Überprüfung, welcher Anteil des Connector-Umsatzes mit IT-Gerätebauten verbunden ist, sowie auf die Plausibilitätsprüfung des Preisverhaltens bei sich verändernden Geschwindigkeiten, Portanzahlen und Formfaktoren. Die Interviews umfassten Connector-Hersteller, Komponentendistributoren sowie Ingenieur- und Beschaffungsverantwortliche bei IT-Hardware- und Telekommunikationsgeräteunternehmen in APAC, EMEA und Amerika; die Rückmeldungen der Befragten wurden genutzt, um Lücken aus der Desk-Research zu schließen und die endgültigen Gesamtwerte zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 12 % | APAC: 39 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 33 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 55 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den adressierbaren Connector-Wertpool aus der IT-Infrastrukturgeräteaktivität rekonstruiert und anschließend Connector-Inhalt und Preislogik anwendet, die an jede Gerätegruppe gebunden sind. Relevante Eingaben umfassen typischerweise Server- und Speicherliefertrends, Netzwerkportwachstum und Geschwindigkeitsmigration (wie die Einführung höherer I/O-Geschwindigkeiten), Signale zum Rechenzentrumsausbau, Connector-Dichte auf Geräteebene und typische Verkaufspreisbewegungen, wenn Designs zu kleineren Pitches und höherer Leistung übergehen.
Zur Bestätigung der Gesamtwerte führen wir auch selektive Bottom-up-Prüfungen durch, die auf Stichproben von Produktlinienumsätzen, Kanal-Feedback zum Mix und Näherungswerten aus Durchschnittspreis mal Volumen für wichtige Connector-Familien basieren. Dies hilft, Untererfassungen anzupassen, wenn öffentliche Angaben begrenzt sind. Prognosen werden mittels Szenarioanalyse erstellt, bei der Volumentreiber (IT-Gerätebauten und -Upgrades) und Preistreiber (Mixverschiebungen, höhere Hochgeschwindigkeits-Attach-Raten und Kostenüberwälzungsverhalten) separat projiziert und dann zu einem Marktwert zusammengeführt werden. Wenn Bottom-up-Details für kleinere Lieferanten oder Nischen-Connector-Typen fehlen, wird die Lücke durch verhältnisbasierte Allokation geschlossen, die auf validierten Endgeräte-Nachfragesignalen und Interview-Feedback verankert ist.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Handelsbewegungsrichtungen, IT-Hardware-Liefertrends und geäußerten Nachfragemustern von Branchenbeteiligten gegengeprüft, bevor die endgültigen Zahlen freigegeben werden. Wenn Abweichungen ungewöhnlich erscheinen, überprüfen wir Annahmen wie den Connector-Inhalt pro System und den Preispfad, berechnen das Modell neu und halten Notizen zur Nachvollziehbarkeit fest.
Wir führen auch mehrstufige interne Überprüfungen durch, damit Berechnungslogik, Einheiten und Währungsbehandlung über Regionen und Jahre hinweg konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Nachfrage- oder Preisannahmen verändern, und ein abschließender Durchlauf vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence IT-Connector-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für IT-Connectors können stärker als erwartet voneinander abweichen, da die Grenze zwischen Connectors, Kabelkonfektionen und breiteren elektronischen Verbindungsprodukten von verschiedenen Herausgebern nicht einheitlich gezogen wird. Unterschiede treten auch auf, wenn die Preisgestaltung als ein einziger gemischter Durchschnitt behandelt wird oder wenn ältere Wechselkurszeitpunkte auch nach großen Währungsbewegungen beibehalten werden.
Eine durch Aktualisierungen bedingte Lücke ist in diesem Markt häufig, da sich die Durchschnittsverkaufspreise mit der Geschwindigkeitsmigration und der Connector-Dichte verschieben, und diese Bewegungen müssen durch Interviews und öffentliche Nachfragesignale regelmäßig überprüft werden, anstatt als linearer Trend angenommen zu werden. Indem Mordor Intelligence die Währungszeitpunkte und Durchschnittspreisanpassungen an die aktuellsten Validierungsprüfungen jedes Zyklus knüpft, reduziert Mordor Intelligence die Drift in der Wertreihe, die auftreten kann, wenn Modelle nach Mixveränderungen nicht neu kalibriert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,14 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 8,70 Mrd. USD (2026) | Dieser Wert liegt häufig höher, wenn Kabelkonfektionen und längere passive Kabel zusammen mit Connectors gezählt werden und wenn die gemischte Preisgestaltung eine schnellere Durchschnittspreisexpansion annimmt, ohne die Mixverschiebungen nach Geschwindigkeitsklasse erneut zu überprüfen. |
| Branchenverband B | 7,50 Mrd. USD (2026) | Dieser Wert kann niedriger ausfallen, wenn der Umfang auf eine engere Auswahl von Board-Level-Connectors für Enterprise-Hardware beschränkt ist und wenn die Währungsumrechnung frühere Durchschnittskurse verwendet, die hinter aktuellen Bewegungen zurückbleiben. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Umfangsgrenzen (nur Connectors gegenüber Connectors plus Konfektionen) und durch die Art und Weise, wie Preisgestaltung und Währung über dasselbe Jahr hinweg aktualisiert werden. Mit klaren Einschlussregeln und wiederholbaren Prüfungen der IT-Geräte-Nachfragesignale bleibt die Schätzung auf praktische Treiber zurückführbar und kann aktualisiert werden, ohne das gesamte Modell neu schreiben zu müssen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der IT-Connector-Markt derzeit?
Der IT-Connector-Markt beläuft sich im Jahr 2026 auf USD 8,14 Milliarden und wird voraussichtlich bis 2031 USD 10,58 Milliarden erreichen.
Welche Region verzeichnet die größte Nachfrage nach IT-Verbindern?
Der asiatisch-pazifische Raum führt mit 45,50 % des Marktumsatzes, unterstützt durch eine umfangreiche Elektronikindustrie und schnelle 5G-Ausbauten.
Welcher Verbindertyp wächst am schnellsten?
IO/Hochgeschwindigkeits-Backplane- und steckbare Verbinder werden voraussichtlich bis 2031 mit einer CAGR von 5,55 % wachsen, gestützt durch Bandbreitenaufrüstungen in Hyperscale-Rechenzentren.
Wie werden 5G- und 6G-Ausbauten die Verbindernachfrage beeinflussen?
Die erweiterte Nutzung des Mittelbandspektrums und Massive-MIMO-Radioinstallationen steigern die Nachfrage nach HF- und VSFF-Schnittstellen, die eine höhere Dichte in Basisstations- und Fronthaul-Geräten ermöglichen.
Warum wechseln Automobilhersteller zu zonalen EE-Architekturen?
Zonale Layouts reduzieren das Kabelgewicht, senken die Materialkosten und unterstützen zentralisiertes Computing, wodurch der Bedarf an mehrspurigen Platine-zu-Platine-Verbindern steigt, die Hochgeschwindigkeitsdaten und Strom in Elektrofahrzeugen übertragen können.
Welche Umweltvorschriften beeinflussen die Materialauswahl?
Die EU-RoHS- und REACH-Richtlinien drängen Verbinderhersteller zu halogenfreien Verbindungen, einer Materialklasse, die zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 5,64 % wachsen wird.