
Marktgröße und Marktanteil des Marktes für digitale Signalprozessoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
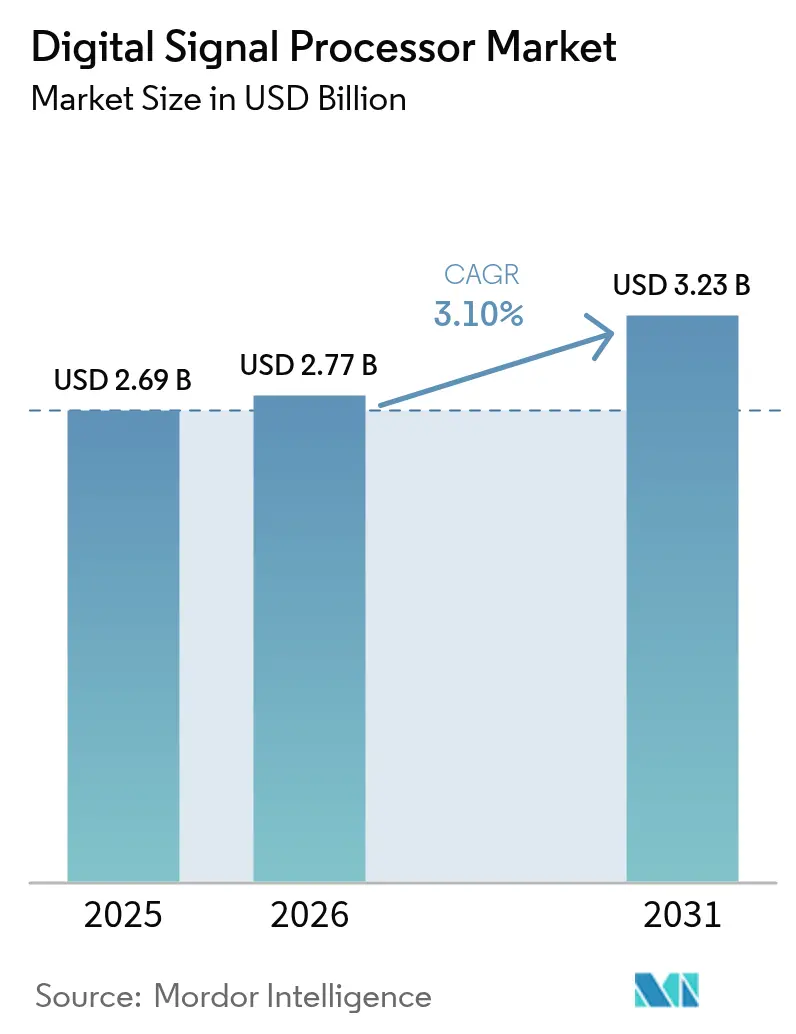
| Marktgröße (2026) | 2.77 Milliarden US-Dollar |
| Marktgröße (2031) | 3.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
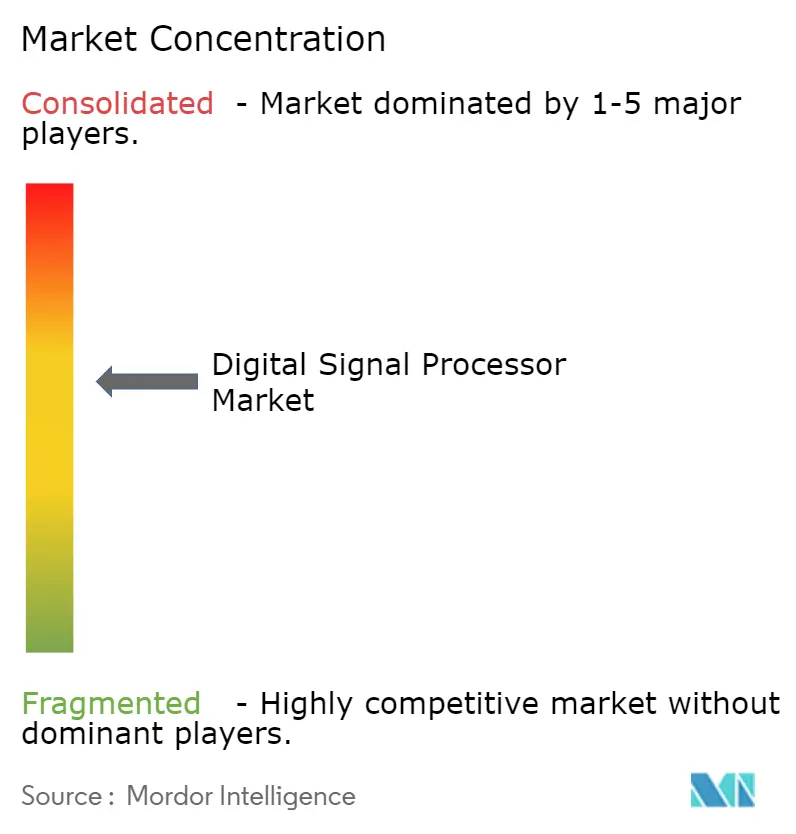
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für digitale Signalprozessoren von Mordor Intelligence
Der Markt für digitale Signalprozessoren wird voraussichtlich von USD 2,69 Milliarden im Jahr 2025 auf USD 2,77 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 3,10 % über den Zeitraum 2026–2031 USD 3,23 Milliarden erreichen. Diese gleichmäßige Gesamtzahl verbirgt eine tiefgreifende architektonische Verschiebung von eigenständigen Chips hin zu hochintegrierten System-on-Chip (SoC)-Lösungen, die DSP, CPU und neuronale Engines für Edge-Workloads der künstlichen Intelligenz vereinen. Halbleiteranbieter priorisieren energieeffiziente Mehrkerndesigns, hybride numerische Formate und Software-Ökosysteme, die die Entwicklungszyklen verkürzen. 5G-Open-RAN-Einführungen, die Nachfrage nach Fahrerassistenzsystemen im Automobilbereich, aufkommende Cloud-native Funkzugangsnetze sowie Upgrades der maschinellen Bildverarbeitung in der Fabrikhalle erhalten das Mengenwachstum aufrecht, auch wenn sich die Stückpreise moderieren. Unterdessen hält die Lieferkettenvolatilität bei Prozessknoten unter 7 nm die Lieferzeiten schwankend, was Plattformen, die schnell zwischen reifen und fortschrittlichen Knoten migrieren können, einen Mehrwert verleiht.
Wichtigste Erkenntnisse des Berichts
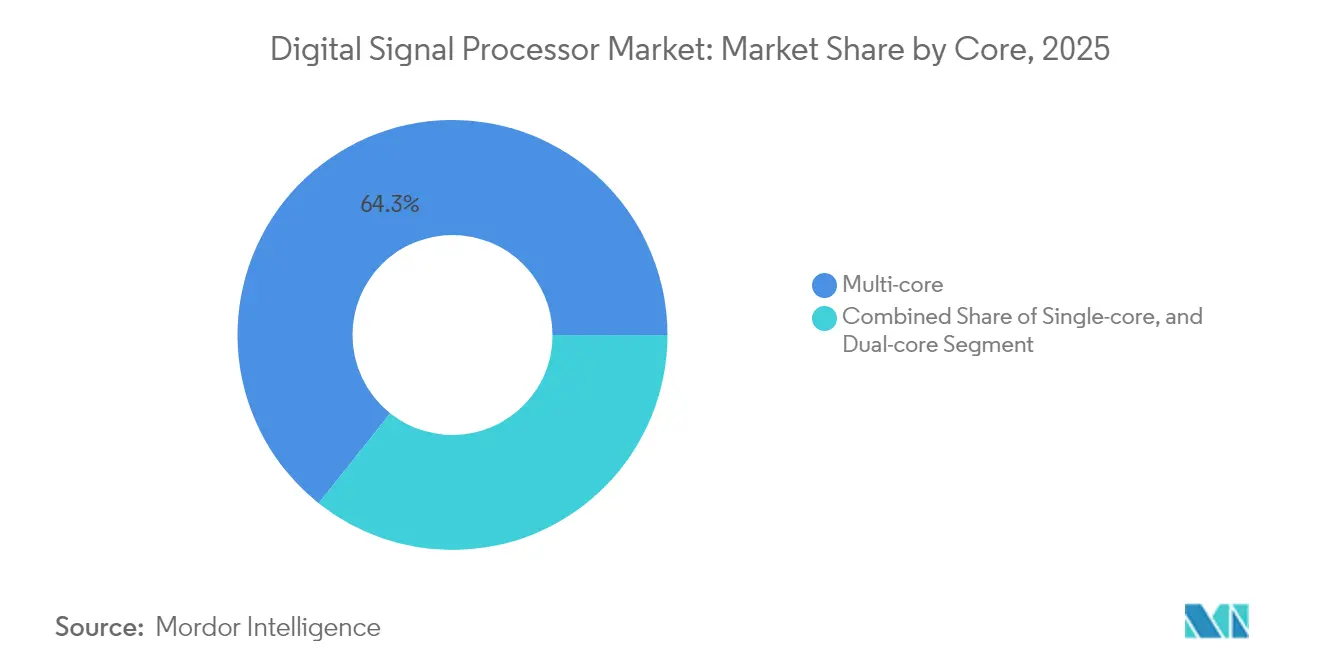
- Nach Kerntyp führten Mehrkerngeräte mit einem Marktanteil von 64,30 % im Markt für digitale Signalprozessoren im Jahr 2025; das Segment wird bis 2031 mit einer CAGR von 3,64 % wachsen.
- Nach Produkttyp erfassten anwendungsspezifische DSPs 47,60 % der Marktgröße des Marktes für digitale Signalprozessoren im Jahr 2025, während eingebettete DSP-IP-Kerne voraussichtlich mit einer CAGR von 4,02 % bis 2031 wachsen werden.
- Nach Architektur entfielen SIMD-Designs auf 51,85 % der Marktgröße des Marktes für digitale Signalprozessoren im Jahr 2025; VLIW-Kerne verzeichnen die schnellste CAGR von 4,21 % bis 2031.
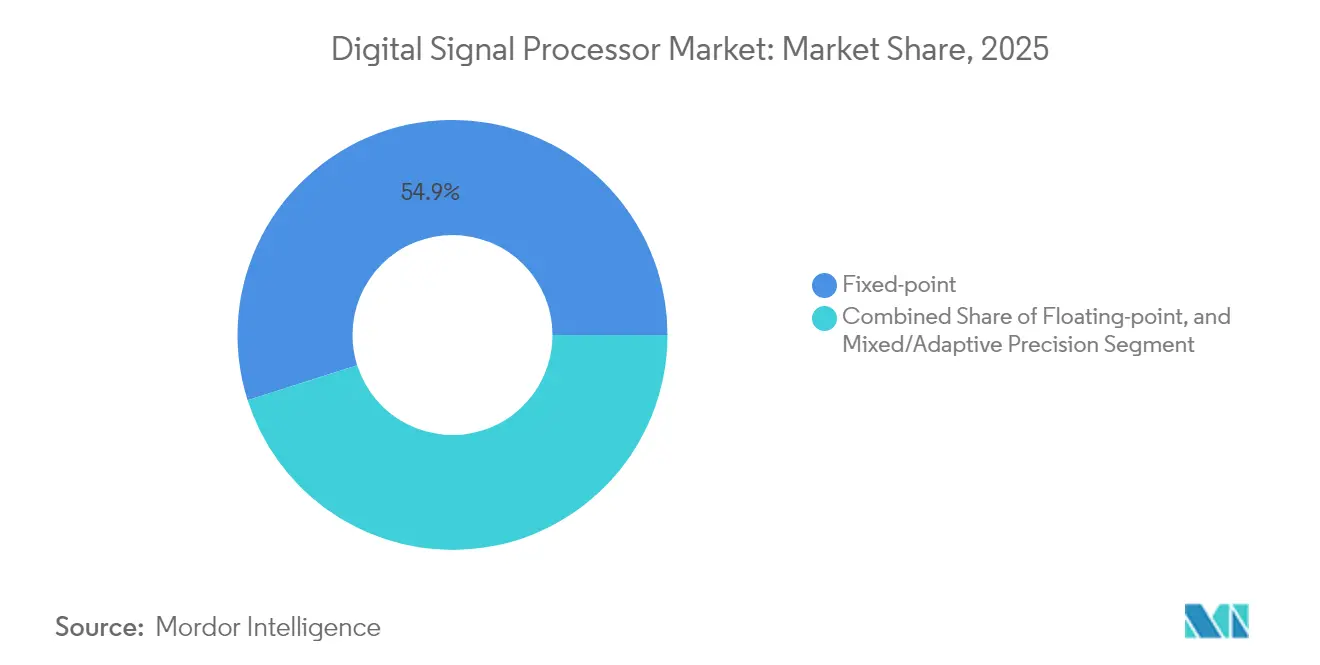
- Nach numerischem Format hielten Festkommaprozessoren 54,90 % der Einnahmen im Jahr 2025; Gleitkommaeinheiten verzeichnen eine CAGR von 4,62 %.
- Nach Endbenutzerbranche behielt die Kommunikation einen Umsatzanteil von 39,65 % an der Marktgröße des Marktes für digitale Signalprozessoren im Jahr 2025, während Automobilanwendungen mit einer CAGR von 5,29 % zunehmen.
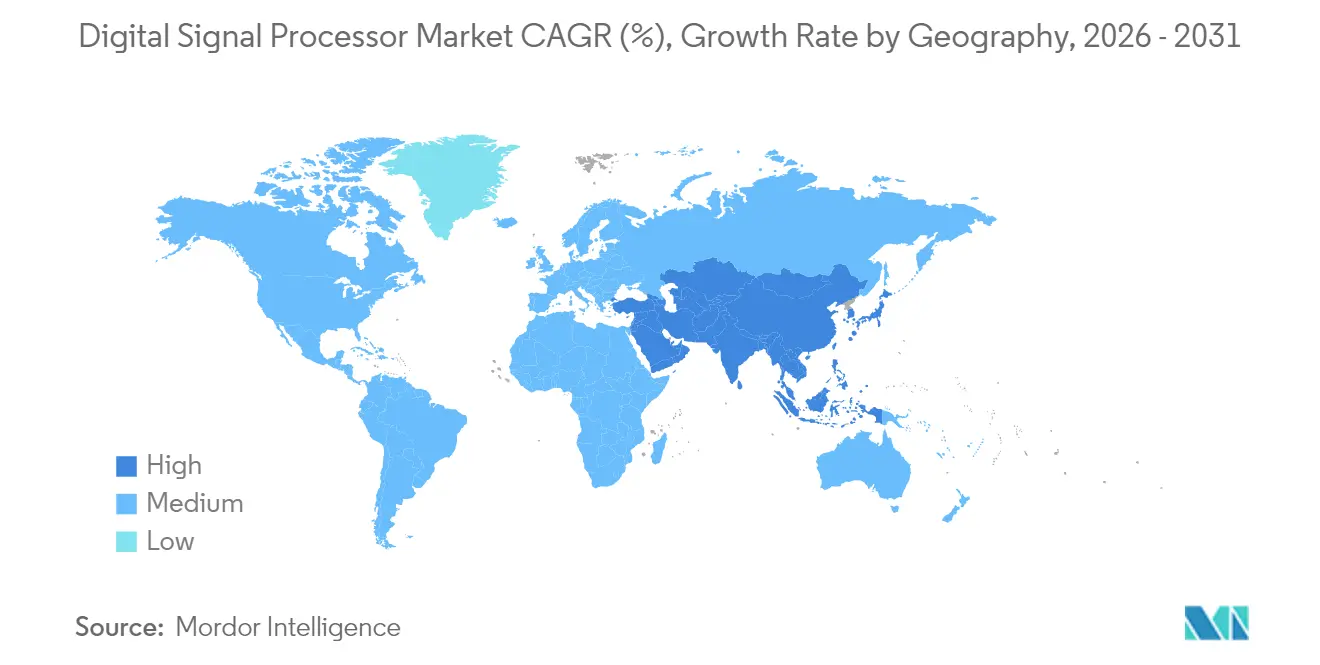
- Nach Geografie dominierte Asien-Pazifik mit 48,20 % der Einnahmen im Jahr 2025 und ist auf dem Weg zu einer CAGR von 3,74 % bis 2031.
- Texas Instruments, Analog Devices, Qualcomm, Intel und NXP verfügten im Jahr 2025 gemeinsam über einen Anteil von 64,20 % am weltweiten Umsatz.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für digitale Signalprozessoren
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Einführung von 5G Open RAN | +0.8% | Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Migration von ADAS auf DSP-zentrierte SoCs | +0.7% | Weltweit, stark in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte Audio- und Sprachverarbeitung in Hearables | +0.5% | Nordamerika, Europa, städtisches Asien | Kurzfristig (≤ 2 Jahre) |
| Einführung von softwaredefinierten Radargeräten | +0.4% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Edge-maschinelles Sehen für Qualität 4.0 | +0.3% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Cloud-nativen RAN-Basisbandlösungen | +0.6% | Weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbreitung von 5G-Open-RAN-Einführungen in Asien
Open-RAN-Architekturen trennen Hardware- und Softwarefunktionen und ersetzen proprietäre Basisbandkarten durch programmierbare DSP-Plattformen, die per Software neu ausgerichtet werden können. Betreiber in China, Japan und Südkorea nutzen diese offenen Stacks, um die Abhängigkeit von einzelnen Anbietern zu reduzieren und Feature-Updates zu beschleunigen. Testbeds, die NVIDIA ARC GPUs mit hochleistungsfähigen DSP-Kernen kombinieren, haben unter Multi-User-Lasten eine Downlink-Rate von über 500 Mbit/s überschritten.[1]Davide Villa et al., „Ein offenes, programmierbares 5G O-RAN Testbed mit mehreren Anbietern”, Northeastern University, northeastern.edu Dieser Leistungsnachweis löst eine Beschaffungswelle für Mehrkern-Gleitkomma-fähige digitale Signalprozessoren aus, die Strahlformung, Kanalschätzung und Fronthaul-Komprimierung in Echtzeit ausführen. Der daraus resultierende Pull-Through-Effekt steigert die Aufträge sowohl für Merchant-Silicon als auch für lizenzierbare DSP-IPs in Asien-Pazifik und bei sekundären Einführungen in Nordamerika.
Migration von ADAS-Tier-1-Designs vom Mikrocontroller zu DSP-zentrierten SoCs im Automobilbereich
Da die Anzahl der Kameras, Radar- und LiDAR-Systeme pro Fahrzeug steigt, fehlt Mikrocontrollern der Durchsatz für die Echtzeit-Sensorfusion. Tier-1-Zulieferer wechseln daher zu heterogenen SoCs, die Mehrkern-DSP-Engines mit KI-Beschleunigern kombinieren. AMDs Zynq UltraScale+ XA MPSoC zeigt, wie ein eng gekoppeltes DSP-Gefüge Radar-Chirps verarbeitet, während benachbarte KI-Engines Objekte klassifizieren – alles innerhalb eines einzigen sicherheitszertifizierten Gehäuses.[2]Advanced Micro Devices, „Erweiterte Fahrerassistenzsysteme (ADAS)”, amd.com Die Automobilzulieferkette in Europa und Ostasien sichert sich Design-Wins bis 2027, was ein zweistelliges Stückzahlwachstum verankert, auch wenn die durchschnittlichen Verkaufspreise sinken.
KI-gestützte Audio- und Sprachverarbeitung in Hearables und Smart Speakern
Wearables verbinden heute klassische Audio-DSP-Funktionen – Rauschunterdrückung, Echokompensation – mit On-Device-KI, die das Frequenzprofil personalisiert und gesprochene Absichten erkennt. Spezialkerne müssen sowohl Festkomma-FIR-Pipelines als auch neuronale Netzwerkinferenz innerhalb von Milliwatt-Budgets ausführen. Im Jahr 2025 angekündigte Edge-KI-Audio-Chips integrieren On-Chip-SRAM, um DRAM-Zugriffe zu reduzieren und zweistellige Gewinne bei der Akkulaufzeit zu erzielen.[3]EE Times Europe Redaktion, „Die Zukunft der Audio-Chips mit KI neu definieren”, eetimes.eu Stückzahlen bei Ohrhörern und Sprachassistenten sichern einen attraktiven Long-Tail-Einnahmestrom für mittelständische DSP-Anbieter.
Einführung softwaredefinierten Radars in der Luft- und Raumfahrt sowie im Verteidigungsbereich
Hauptauftragnehmer im Verteidigungsbereich re-architekturieren Radarplattformen, sodass Einsatzmodi von der Wetterbeobachtung bis hin zu elektronischen Unterstützungsmaßnahmen auf gemeinsamen, reprogrammierbaren DSP-Engines laufen. AMDs Versal AI Edge integriert DSP, KI und programmierbare Logik, um Pulskomprimierungs- oder Zielverfolgungskerne zwischen Einsätzen neu zu konfigurieren. Längere Programmlaufzeiten und die Nachfrage nach schnellen Feld-Upgrades stützen einen stetigen Ersatzmarkt für hochwertige Gleitkomma-DSPs.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Volatilität bei fortschrittlichen Knotenpunkt-Gießereien | –0.6% | Weltweit, konzentriert in Asien | Kurzfristig (≤ 2 Jahre) |
| Abwägungen zwischen Festkomma und Gleitkomma bei batteriebetriebenen Geräten | –0.4% | Weltweit | Mittelfristig (2–4 Jahre) |
| Steigende Lizenzgebühren für lizenzierbare Kerne | –0.3% | Weltweit, höher in aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Exportkontrollbeschränkungen | –0.5% | China, Russland, Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lieferkettenvolatilität bei fortschrittlichen Knotenpunkt- (≤ 7 nm) Gießereien
Ein begrenzter Pool an hochmodernen Gießereien in Taiwan und Südkorea ist periodischen geopolitischen und logistischen Störungen ausgesetzt. Wenn die Kapazitäten knapp werden, verlängern sich die Lieferzeiten für digitale Signalprozessoren auf über 40 Wochen, was Designer dazu zwingt, auf reifere Prozesse zurückzugreifen, die weder Leistungs- noch Performanceziele erfüllen. Chiphersteller mit Multi-Gießerei-Strategien und anpassungsfähigen physischen Design-Kits sind besser abgeschirmt als Wettbewerber, die auf Einzelquellen-Partnerschaften angewiesen sind.
Abwägungen zwischen Festkomma- und Gleitkommagenauigkeit bei batteriebetriebenen Geräten
Wearables, Hearables und IoT-Sensoren müssen zwischen energiesparenden Festkommamathematik und der höheren numerischen Genauigkeit von Gleitkomma abwägen. Akademische Arbeiten mit Polynomial-Chaos-Expansions-Modellen quantisieren Rauschen, um Wortlängen optimal zu bemessen, doch die Implementierung verlängert die Verifikationszeitpläne dennoch um Wochen.[4]M. Rao und N. N., „Schätzung von Wortlängen für Festkomma-DSP-Implementierungen”, MDPI Electronics, mdpi.com Da Algorithmen zunehmend KI-zentriert werden, stellen viele OEMs fest, dass sie Mixed-Precision-Pipelines benötigen, was die IP-Auswahl und Tool-Flows verkompliziert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kerntyp: Mehrkern-Dominanz spiegelt steigende parallele Arbeitslasten wider
Mehrkerngeräte generierten 64,30 % des Umsatzes im Jahr 2025, was einem Anteil von USD 1,73 Milliarden an der Marktgröße des Marktes für digitale Signalprozessoren entspricht, und unterstreichen ihre wesentliche Rolle im 5G-Basisband, im Automobilradar und in der industriellen Bildverarbeitung. Der Markt für digitale Signalprozessoren bevorzugt diese Komponenten, da sich die Parallelität auf Aufgabenebene natürlich auf mehrere homogene Kerne abbilden lässt und eine deterministische Latenz unter Echtzeit-Bedingungen ermöglicht. Texas Instruments' C66x-Familie zeigt, wie acht Festkomma-/Gleitkomma-Kerne ein einheitliches Multicore-Navigator-Gefüge nutzen, um den Kopieraufwand zu eliminieren. Der Konfigurationsspielraum unterstützt Produktlinienvarianten, die von der medizinischen Bildgebung über die Motorsteuerung bis hin zu SATCOM-Terminals reichen.
Einzelkern- und Zweikernoptionen überleben in tief eingebetteten, preissensiblen Endknoten wie Smart-Metern, während heterogene Mehrkern-SoCs, die DSP, CPU und KI-Beschleuniger kombinieren, an Bedeutung gewinnen. Ein anhaltendes CAGR von 3,64 % bis 2031 lässt den Mehrkernanteil des Marktes für digitale Signalprozessoren schneller wachsen als die gesamten Brancheneinnahmen. Mit der Reifung von Open-Source-Toolchains sinken die Programmieraufwände für Mehrkernarchitekturen, was Anbieter-Roadmaps stärkt, die skalierbare kachelbasierte Gefüge, Scratch-Pad-Speicherhierarchien und Inter-Core-Nachrichtenübertragung priorisieren.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Produkttyp: Anwendungsspezifische Lösungen beschleunigen die Differenzierung
Anwendungsspezifische DSPs erfassten 47,60 % des Umsatzes im Jahr 2025, d. h. USD 1,28 Milliarden der Marktgröße des Marktes für digitale Signalprozessoren, da eng ausgerichtete Befehlssätze und Beschleunigerblöcke eine watteffizienz-hohe Leistung in Smartphones, Basisstationen und Infotainment-Headunits liefern. Ihr Wachstum steht im Einklang mit dem OEM-Bedarf an Stücklisten-Einsparungen und Platinenplatzeinsparungen. Qualcomms Modem-integrierte DSP-Blöcke und Analog Devices' HF-optimierte Kerne veranschaulichen diesen zweckgerichteten Ansatz.
Die schnellste Expansion kommt jedoch von lizenzierbaren eingebetteten DSP-IPs, die in umfassendere SoC-Projekte eingebettet werden. Mit einer CAGR von 4,02 % erhöht dieser Vektor den gesamten adressierbaren Anteil für EDA-Anbieter und Soft-IP-Häuser. Allgemeine diskrete DSPs richten sich jetzt auf Militär-, Luft- und Raumfahrt- sowie Laborinstrumentierungsnischen aus, die lange Produktlebenszyklen schätzen. FPGA-basierte Hybride füllen Anpassungslücken, wo mittlere Stückzahlen eine Rekonfigurierbarkeit ohne ASIC-Risiko erfordern.
Nach Architektur: SIMD bleibt führend, während VLIW beim Wachstum vorne liegt
SIMD-Implementierungen lieferten 51,85 % des Umsatzes im Jahr 2025, was USD 1,39 Milliarden innerhalb des Marktes für digitale Signalprozessoren entspricht. Sie gedeihen bei Workloads wie Strahlformung und Audiofilterung, die eine Anweisung über lange Datenvektoren übertragen. Compiler-Reife, vorhersehbare Latenz und geringe Fläche pro MAC machen SIMD gegenüber neueren Ansätzen attraktiv.
VLIW-Geräte, obwohl in absoluten Zahlen kleiner, beschleunigen sich bei einer CAGR von 4,21 % aufgrund komplexer Mathematik in der Automobilwahrnehmung und in der industriellen Analytik. Synopsys' ARC VPX5 kombiniert VLIW-Steuerung mit SIMD-Datenpfaden und erreicht 512-Bit-Vektoroperationen für Gleitkomma-lineare Algebra. Der Ansatz extrahiert Parallelität auf Befehlsebene ohne den Kontrollfluss-Overhead, dem superskalare CPUs ausgesetzt sind. Aufkommende SIMT- und heterogene Befehlsformate erscheinen in Forschungsprototypen, haben aber noch keine Auswirkungen auf die Umsatzkennzahlen.
Nach numerischem Format: Festkomma-Effizienz bleibt bestehen, Gleitkomma-Genauigkeit steigt
Festkommaprozessoren dominierten 2025 mit einem Anteil von 54,90 %, was ungefähr USD 1,48 Milliarden des Umsatzes im Markt für digitale Signalprozessoren entspricht. Ihre verlustarmen Multiplizierer und schmalen Datenpfade halten Wärmebudgets für Ohrhörer, Tablets und IoT-Gateways im Rahmen. Toolchains automatisieren jetzt die Sättigungsarithmetik und Skalierung und erleichtern so die Entwicklerlasten, die einst einzigartig für die Festkomma-Programmierung waren.
Gleitkomma-SKUs hingegen verzeichnen eine schnellere CAGR von 4,62 %. Die IEEE-754-Konformität eliminiert Überlaufschutzgrenzen und steigert die Produktivität in Matlab-zu-Silizium-Flows für vorausschauende Wartung und medizinischen Ultraschall. Synopsys bestätigt, dass eine optimierte VLIW/SIMD-Fusion einen Einzelgenauigkeitsdurchsatz bei unter 0,5 mW/MFLOP liefern kann. Eine hybride Zukunft zeichnet sich ab, in der adaptive Präzisions-Engines das Format pro Kernel wechseln und es Endprodukten ermöglichen, je nach Anwendungsfall zwischen Energiesparmodus und Genauigkeit umzuschalten.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Endbenutzerbranche: Kommunikation bleibt Kernsegment, Automobilbereich wächst am schnellsten
Kommunikationssysteme verbrauchten 39,65 % der Lieferungen im Jahr 2025, was USD 1,07 Milliarden der Marktgröße des Marktes für digitale Signalprozessoren entspricht. Massive-MIMO-Antennen, Fronthaul-Komprimierung und Open-Interface-Virtual-DU-Stacks sind stark auf multithreaded DSP-Arrays angewiesen, um Sub-Millisekunden-Scheduling-Deadlines einzuhalten. Da Betreiber 5G-Picozellen verdichten und 6G-Terahertz-Tests durchführen, verkürzen sich die Plattform-Aktualisierungszyklen auf Drei-Jahres-Fenster, was die wiederkehrende Silizium-Nachfrage festigt.
Die Automobilumsätze verzeichnen mit einer CAGR von 5,29 % das stärkste Wachstum, da Level-2+-Autonomie zunimmt. Radar- und Kamera-Anbauquoten übersteigen nun acht Sensoren pro Premiumfahrzeug, wobei jeder Daten zu DSP-beschleunigten Fusions-Hubs streamt. Die Branche der digitalen Signalprozessoren spielt hier eine entscheidende Rolle, wobei europäische und japanische OEMs 32-TOPS heterogene SoCs für die Modelljahre 2027 in Auftrag geben. Unterhaltungselektronik, industrielle Automatisierung, Luft- und Raumfahrt sowie das Gesundheitswesen runden die Nachfragekarte ab, wobei jeder Bereich auf unterschiedliche Kombinationen aus Durchsatz, Leistung und Zertifizierung setzt.
Geografische Analyse
Asien-Pazifik generierte 48,20 % der weltweiten Einnahmen im Jahr 2025, knapp unter der Hälfte des globalen Marktes für digitale Signalprozessoren. China allein treibt mehr als ein Viertel der Wafer-Nachfrage an, da seine Telekommunikationsbetreiber ultradichte 5G-Netze aufbauen und Hersteller von Elektrofahrzeugen ihre Fahrzeuge mit Radar- und Infotainment-Prozessoren ausstatten. Südkorea und Japan leisten durch ihre fortschrittlichen Speicher-, Sensor- und Automobilzulieferketten weiteren Auftrieb. Eine CAGR von 3,74 % hält die Region an der Spitze des Wachstumsrankings, und die installierte Gießereikapazität sichert einen Versorgungsvorteil, wenn Allokationen für fortschrittliche Knoten knapper werden.
Nordamerika belegt den zweiten Platz sowohl in Bezug auf Einnahmen als auch auf F&E-Tiefe. Start-ups im Silicon Valley und in Austin ansässige etablierte Unternehmen treiben führende Mehrkernarchitekturen und neuronale DSP-Hybride voran, während US-Verteidigungsprojekte einen stetigen Markt für strahlungsgehärtete Gleitkommakomponenten garantieren. Bundesanreize im Rahmen des CHIPS and Science Act katalysieren inländische Gießerei-Erweiterungen, die bis 2027 in Betrieb genommen werden sollen und die Knotenknappheit für lokale DSP-Häuser verringern versprechen.
Europa vervollständigt das Trio mit einer robusten Nachfrage von deutschen und französischen Automobilherstellern sowie einer wachsenden Gemeinschaft von Maschinenbildverarbeitungs-Integratoren. Regionale Initiativen wie IPCEI Mikroelektronik unterstützen Pilotlinien für 12-Zoll-Wafer und verringern den Produktionsrückstand gegenüber Asien. Unterdessen leisten Südamerika sowie der Nahe Osten und Afrika einen aufkommenden Nachfolgebeitrag, der weitgehend an Telekommunikationsinfrastruktur-Einführungen und satellitengestützte Breitband-Gateways gebunden ist, die auf hochdurchsatzfähigen DSP-basierten Modems basieren.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für DSPs beginnt mit der Algorithmus- und Systemdefinition bei OEMs und Tier-1-Zulieferern in den Bereichen Telekommunikationsinfrastruktur, Automobil-ADAS, industrielle Bildverarbeitung und Verteidigung. Von dort aus entscheiden sich Anbieter zwischen eigenständigen DSPs, anwendungsspezifischen DSP-Subsystemen in SoCs und lizenzierbarer DSP-IP, während IP- und Toolchain-Anbieter wie Compiler-, Bibliotheks-, Verifizierungs- und Safety-Artefakt-Lieferanten frühe Design-in-Entscheidungen prägen, insbesondere da heterogene SoCs DSP, CPU und neuronale Engines für Edge-AI-Workloads integrieren.
Die Fertigung hängt vom Zugang zu Foundries und von fortschrittlichen Verpackungskapazitäten ab, und der Berichtskontext weist auf Volatilität bei Prozessknoten von 7 nm oder darunter hin, die Lieferzeiten auf über 40 Wochen verlängern kann. Diese Dynamik bewegt manche Teams dazu, Retape-outs auf ausgereifteren Knoten durchzuführen, bei denen die Kompromisse zwischen Leistung und Energieverbrauch klarer sind, und sie führt zudem zu Schwankungen durch Materialien und Back-End-Schritte wie Substrate, Interposer sowie Montage und Test. Nachgelagert setzen Programme mit hohem Volumen wie Smartphones, Basisstationen und Fahrzeuge in der Regel auf direkte OEM-Belieferung, während langlebige industrielle und Verteidigungseinsätze häufig Qualifizierungszyklen von 18 bis 24 Monaten durchlaufen; parallel dazu steuern einige Tier-1-DSP-Anbieter das Risiko bei Verpackungs-Inputs, indem sie einen Sicherheitsbestand für 90 bis 120 Tage vorhalten.
Wettbewerbslandschaft
Die fünf größten Anbieter – Texas Instruments, Analog Devices, Qualcomm, Intel und NXP – kontrollierten im Jahr 2024 rund 65 % des weltweiten Umsatzes, was auf eine mäßig konzentrierte Struktur hinweist. Texas Instruments und Analog Devices verstärken weiterhin domänenspezifische Portfolios und liefern Referenz-Software sowie analoge Front-Ends, die Automobil- und Industriekunden über jahrzehntelange Lebenszyklen binden. Qualcomm nutzt seine Modem-Expertise, um DSP-Subsysteme in Smartphone-Basisbänder zu integrieren, während Intel Signalverarbeitungskerne in heterogene x86-Plattformen für Telekommunikations-DUs bündelt.
Der Wettbewerb verschärft sich dort, wo KI-Inferenz die klassischen DSP-Grenzen verwischt. Cadence vermarktet lizenzierbare Tensilica-Kerne als einsteckfertige neuronale Beschleuniger und argumentiert, dass Soft-IP die Obsoleszenz in sich schnell weiterentwickelnden KI-Modellen verhindert. Start-ups wie Retym ziehen Risikokapital an, indem sie auf Ultra-Low-Power-Inferenz am Sensor-Edge abzielen und auf architektonische Innovationen außerhalb der x86/ARM-Hegemonie setzen. Unterscheidungsmerkmale konzentrieren sich heute auf Compiler-Toolchains, Modellkomprimierungsbibliotheken und End-to-End-Sicherheit, nicht auf rohe MAC-Zahlen.
Strategische Partnerschaften erstrecken sich auf optische DSP-Roadmaps – MaxLinear und Marvell haben beide 1,6-Tbit/s-PAM4-Geräte für KI-Rechenzentrumsverbindungen vorgestellt – sowie auf KI-Rechenarchitekturen im Automobilbereich, wo AMDs Versal AI Edge Gen 2 eine führende Position bei der Sensorfusion beansprucht. Anbieter bündeln auch verschlüsselte Over-the-Air-Update-Frameworks, um Firmware-Einnahmen zu sichern. Für Neueinsteiger bestehen Weiße-Flecken-Chancen in gemischten Signal-Sensor-Hubs und der medizinischen Bildgebung – Märkte, die von generalistischen Großkonzernen noch unzureichend bedient werden.
Branchenführer im Bereich digitale Signalprozessoren
Texas Instruments Inc.
Intel Corporation
Analog Devices Inc.
Infineon Technologies AG
NXP Semiconductors NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Audio- und Sprachverarbeitung bleibt eine der klareren Kommerzialisierungsrichtungen für DSP-IP der nächsten Generation, die klassische Filterung mit eingebetteter KI-Inferenz kombiniert. Cadence kündigte im Januar 2026 die Tensilica HiFi iQ DSP-IP an und beschrieb eine DSP-Architektur der sechsten Generation mit höherer KI-Leistung und geringerem Energieverbrauch als die vorherige HiFi-5s-Generation, die OEM-Bemühungen unterstützt, Keyword-Spotting, Rauschunterdrückung und Personalisierung innerhalb von Milliwatt-Budgets auf das Gerät zu verlagern.
Die Integration von Edge-AI in Echtzeit-Embedded-Controllern erweitert das Wettbewerbsfeld auch über diskrete Chips hinaus auf Mikrocontroller und heterogene SoCs, die in der industriellen Automatisierung und in Automobilsubsystemen eingesetzt werden. Texas Instruments stellte im März 2026 die Familien MSPM0G5187 und AM13Ex mit einer integrierten TinyEngine-NPU vor, was zum Berichtsthema passt, dass sich der Markt von eigenständigen DSPs hin zu integrierten Compute-Fabrics verschiebt, und es schafft Nachfrage nach lizenzierbarer DSP-IP, Entwicklungswerkzeugen und Mixed-Precision-Bibliotheken, die Teams beim Mapping von Signalverarbeitungs- und KI-Kernen unterstützen. Auf politischer Seite bietet die India Semiconductor Mission 2.0, die im Juli 2026 vom Union Cabinet mit einem Budgetumfang von INR 1,27 Lakh Crore genehmigt wurde, einen Weg für lokales Chipdesign, fortschrittliche Verpackung und den Aufbau eines Ökosystems und verstärkt denselben Schwerpunkt auf Multi-Foundry-Strategien und anpassbare Design-Kits in Phasen volatiler Versorgung bei fortschrittlichen Knoten.
Aktuelle Branchenentwicklungen
- Juni 2026: Lauterbach kündigte Unterstützung an, die auf die beschleunigte Entwicklung von CoolFlux-DSPs von NXP Semiconductors durch sein Debug-Tooling abzielt. Schnelleres Bring-up und bessere Sichtbarkeit auf DSP-Kern-Ebene helfen OEMs und Tier-1-Zulieferern, Integrationszyklen bei Audio- und eingebetteten Signalverarbeitungsdesigns zu verkürzen, die auf DSP-Subsysteme der CoolFlux-Klasse angewiesen sind.
- März 2026: Texas Instruments stellte die Mikrocontroller-Familien MSPM0G5187 und AM13Ex mit einer integrierten TinyEngine-Neural-Processing-Unit für Edge-AI vor. Durch die Kombination von Echtzeitsteuerung mit Inferenz auf dem Gerät unterstreicht die Markteinführung die Marktverschiebung hin zu integrierten Compute-Plattformen, bei denen DSP-artige Workloads zusammen mit KI-Beschleunigung in einem einzigen eingebetteten Gerät angesiedelt sind.
- Mai 2025: MaxLinear stellte seinen Rushmore 1,6T PAM4 DSP für optische Verbindungen vor, der für AI/ML-Interconnects optimiert ist. Das Produkt zielt auf Coherent- und Steckmodul-Designs mit höherer Bandbreite ab und unterstützt Netzwerk-Upgrade-Zyklen, die fortschrittliche DSP-Fähigkeiten in Rechenzentren und Cloud-Edge-Konnektivität ziehen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die mit digitalen Signalprozessoren erzielt werden, die entweder als dedizierte DSP-Chips oder als DSP-IP innerhalb von Prozessoren verkauft werden und dazu dienen, Echtzeitmathematik für Audio, Video, Kommunikation, Radar und ähnliche Workloads in Endgeräten und Infrastrukturen auszuführen.
Umfangsausschlüsse: Wir zählen keine Allzweck-CPUs oder -GPUs, bei denen Signalverarbeitung nur ein untergeordnetes Merkmal des Befehlssatzes ist, und wir schließen auch breitere Umsätze aus eingebetteter Software und Dienstleistungen aus.
Übersicht der Segmentierung
- Nach Kerntyp
- Einzelkern
- Zweikern
- Mehrkern
- Nach Produkttyp
- Allgemeine eigenständige DSPs
- Anwendungsspezifische DSPs (ASSP/ASIP)
- Eingebettete DSP-IP-Kerne
- FPGA/SoC-basierte Hybrid-DSPs
- Nach Architektur
- SIMD (Single Instruction Multiple Data)
- VLIW (Very-Long-Instruction-Word)
- SIMT/Vektor-DSPs
- MLIW und neuartige heterogene Designs
- Nach numerischem Format
- Festkomma
- Gleitkomma
- Gemischte/adaptive Präzision
- Nach Endbenutzerbranche
- Kommunikation
- Mobilfunkinfrastruktur (4G/5G, Open-RAN)
- Rechenzentrum und Cloud-Edge
- VoIP und IP-Video
- Automobil
- Fahrerassistenzsysteme und autonomes Fahren
- Fahrzeuginfotainment
- Unterhaltungselektronik
- Smartphones und Tablets
- Hearables/Wearables
- Smart-TVs und Set-Top-Boxen
- Industrie
- Motorsteuerung und Antriebe
- Maschinelles Sehen und Robotik
- Smart Grid und Energie
- Luft- und Raumfahrt sowie Verteidigung
- Radar- und elektronische Kampfführungssysteme
- Satelliten- und Weltraumelektronik
- Gesundheitswesen
- Medizinische Bildgebung
- Patientenüberwachung und Diagnostik
- Kommunikation
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Südostasien
- Australien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit dem Aufbau einer klaren Übersicht darüber, wo DSPs in der Halbleiter-Wertschöpfungskette angesiedelt sind und wo Nachfrage entsteht. Wir haben öffentliche Datensätze und Standardquellen wie ITU- und 3GPP-Veröffentlichungen zu den Anforderungen der Signalketten für 4G und 5G, die FCC-Gerätezulassungsdatenbank für Funkgeräte und drahtlose Geräte sowie OECD- und Weltbank-Indikatoren zur Plausibilitätsprüfung von Elektronikproduktions- und Investitionszyklen herangezogen.
Um Volumen und Endmarktsignale zu verankern, haben wir außerdem Quellen wie die UN-Comtrade-Handelsstatistiken für relevante Halbleiterkategorien sowie technische Publikationen und Konferenzberichte (zum Beispiel IEEE) herangezogen, um Adoptionsmuster in Audio, Bildgebung, Automobil-ADAS und industrieller Sensorik zu verstehen. Unternehmensmeldungen, Investorenpräsentationen und vertrauenswürdige Presseberichte wurden genutzt, um Produkthochläufe, Preisrichtungen und Angebotsengpässe zu identifizieren. Wo hilfreich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken sowie Nachrichten und Finanzinformationen genutzt, um Faktenprüfung und Zeitplanvalidierung zu beschleunigen. Diese Quellen dienen nur der Veranschaulichung, und viele weitere Referenzen wurden verwendet, um Daten zu erheben, zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Chipdesignern, technischen Führungskräften bei OEMs und ODMs, Distributoren und Kanal-Stakeholdern sowie Systemintegratoren, die Kommunikations-, Konsumgüter-, Automobil- und Industrieprodukte entwickeln. Da es sich um einen globalen Markt handelt, waren die Befragten ausgewogen über APAC, EMEA und Amerika verteilt, sodass Annahmen zu DSP-Attach-Raten, ASP-Entwicklung und Timing von Design-Wins gegen die Beobachtungen vor Ort geprüft werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 15 % | APAC: 42 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 39 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 46 % | Amerika: 27 % |
Marktdimensionierung & Prognose
Die Dimensionierung folgte einer Top-down- und Bottom-up-Struktur, bei der Elektronikproduktion und Konnektivitäts-Rollouts zunächst in einen DSP-Nachfragepool übersetzt und anschließend anhand ausgewählter Lieferanten- und Kanalrechnungen überprüft wurden. Auf der Top-down-Seite haben wir geschätzt, wie viele DSP-fähige Einheiten in wichtige Anwendungsfälle ausgeliefert werden, und dann Attach-Raten sowie Wert pro Einheit für dedizierte DSPs und DSP-Blöcke angewendet. Danach nutzten wir regionale Gewichtung und Währungsnormalisierung, um zur Prognose zu gelangen.
Die Eingaben blieben praxisnah und an beobachtbare Signale gebunden, darunter Smartphone- und Unterhaltungselektronik-Lieferungen, das Tempo des 4G- und 5G-RAN-Rollouts, Fahrzeugproduktion und ADAS-Durchdringung, Investitionszyklen der industriellen Automatisierung sowie die Verschiebung des Mixes von Festkomma- zu Gleitkomma-Architekturen, die sich auf die ASPs auswirkt. Wo Daten dünn waren, wurden Lücken mithilfe von Proxy-Indikatoren wie angrenzendem Halbleiteranteil pro Gerät behandelt und der Bereich anschließend durch Expertenfeedback bestätigt.
Für die Prognose nutzten wir Szenarioanalysen, gestützt durch eine multivariate Regressionsbetrachtung der Nachfragetreiber, da die DSP-Akzeptanz häufig eher mit Geräteauslieferungen und Netzwerk-Capex korreliert als mit einem einzelnen Faktor. Annahmen zu ASP-Änderungen und Timing der Designzyklen wurden nach den Interviews überarbeitet, und die Prognose wurde nur angepasst, wenn sich mehrere Indikatoren in dieselbe Richtung bewegten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation von Angebotssignalen und Nachfrageindikatoren getestet, mit unabhängigen Plausibilitätsprüfungen wie Liefertrends, Timing wichtiger Plattformübergänge und regionalen Elektronikzyklen. Wenn sich ein Posten zu stark veränderte, wurde er zur Überprüfung markiert, anhand der Quellenkette erneut geprüft und bei Bedarf durch Folgegespräche erneut validiert.
Vor der endgültigen Freigabe durchlaufen Modell und Annahmen eine mehrstufige Analystenprüfung, damit Kategorienüberschneidungen, Doppelzählungen und Fragen des Währungs-Timings beseitigt werden können. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa eine große Welle von Design-Wins, ein Sprung in der Kapazität oder ein Nachfrageschock. Unmittelbar vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit die Sichtweise die aktuellsten öffentlichen Informationen widerspiegelt.
Mordor Intelligences globale Marktdimensionierung für digitale Signalprozessoren im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für DSPs können weit auseinanderliegen, da der Begriff im gesamten Halbleiterstack locker verwendet wird und da manche Studien Chips, IP-Blöcke und breitere Familien von Signalverarbeitungs-ICs in einer einzigen Zahl vermischen. Unterschiede zeigen sich auch, wenn eine Quelle auf lieferungsbasierter Logik beruht, während eine andere sich stärker auf ausgabenbasierte Annahmen stützt, was die Gesamtsummen in Jahren mit starken Preisbewegungen verschieben kann.
Ein häufiger Treiber für Abweichungen in diesem Markt ist, ob angrenzende Kategorien hinzugerechnet werden, wie KI-Beschleuniger, Basisband-Modems oder Audio-Codec-ICs, und ob der Umsatz nur auf Chip-Ebene oder auch auf Ebene des Systemmoduls erfasst wird. Ein weiterer Faktor ist, wie mit der ASP-Entwicklung umgegangen wird, da ein Wechsel zu leistungsfähigeren Multi-Core- und Gleitkomma-Designs den Wert steigern kann, selbst wenn das Mengenwachstum moderat bleibt – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird, um den Umfang eng gefasst und wiederholbar zu halten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,77 Mrd. USD (2026) | |
| Branchendaten-Publisher A | 4,11 Mrd. USD (2024) | Verwendet eine breitere Abgrenzung von DSP-ICs und ein anderes Basisjahr und kann breitere IC-Gruppierungen sowie Umsätze erfassen, die sowohl bei Lieferungen als auch bei Wert gezählt werden, was die Gesamtsummen im Vergleich zu einer reinen DSP-Betrachtung aufbläht. |
| Handelsportal B | 13,80 Mrd. USD (2024) | Fasst wahrscheinlich mehrere Halbleiterkategorien zusammen, die DSP-Funktionen nutzen, und wendet schnellere Wachstumsannahmen an, die an IoT und vernetzte Geräte gekoppelt sind, ohne dedizierte DSP-Umsätze klar von angrenzenden Prozessoren und Modulen zu trennen. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Abgrenzungsentscheidungen und das für den Hauptwert verwendete Jahr, die dann in unterschiedliche ASP- und Wachstumsannahmen einfließen. Indem der erfasste Umsatz an dedizierte DSP-Chips und klar definierte DSP-IP-Inhalte gebunden bleibt und die Summen mit Liefer- und Rollout-Indikatoren gegengeprüft werden, bleibt die Endzahl nachvollziehbar auf Basis von Eingabedaten, die wiederholt und erneut validiert werden können.


Im Bericht beantwortete Schlüsselfragen
Welche Faktoren treiben das Wachstum im Markt für digitale Signalprozessoren zwischen 2026 und 2031 voran?
Die Nachfrage aus 5G-Open-RAN-Einführungen, dem Bedarf an ADAS-Sensorfusion im Automobilbereich, Cloud-nativen Funkzugangsnetzen sowie Edge-basierten Maschinenbildverarbeitungs-Upgrades sind die primären Kräfte, die den Markt für digitale Signalprozessoren mit einer CAGR von 3,10 % ausweiten.
Wie groß ist der Markt für digitale Signalprozessoren im Jahr 2026 und welchen Wert wird er bis 2031 erreichen?
Der Markt für digitale Signalprozessoren wird im Jahr 2026 auf USD 2,77 Milliarden bewertet und soll bis 2031 USD 3,23 Milliarden erreichen.
Welche Region führt den Markt für digitale Signalprozessoren derzeit an?
Asien-Pazifik hält 48,20 % des weltweiten Umsatzes und verzeichnet die schnellste regionale CAGR von 3,74 %, was die Region fest an der Spitze des Marktes für digitale Signalprozessoren hält.
Warum sind Mehrkerngeräte im Markt für digitale Signalprozessoren so dominant?
Parallele Workloads in 5G-Basisband, Radar und industriellem maschinellen Sehen lassen sich effizient auf Mehrkernarchitekturen abbilden, was diesen Komponenten 64,30 % des Marktes für digitale Signalprozessoren und eine Wachstumsrate von 3,64 % sichert.
Wie wird die Übernahme von Gleitkommaverarbeitung den Markt für digitale Signalprozessoren beeinflussen?
Steigende KI- und hochpräzise Workloads treiben die Gleitkomma-Lieferungen mit einer CAGR von 4,62 % an und veranlassen Anbieter, Mixed-Precision-Engines hinzuzufügen, die adressierbare Chancen innerhalb des Marktes für digitale Signalprozessoren erweitern.
Wer sind die wichtigsten Akteure im Markt für digitale Signalprozessoren und wie konzentriert ist er?
Texas Instruments, Analog Devices, Qualcomm, Intel und NXP kontrollieren gemeinsam rund 64,20 % des Marktes für digitale Signalprozessoren, was auf eine mäßig konzentrierte Wettbewerbslandschaft hinweist.
Seite zuletzt aktualisiert am:



