
Taille et part du marché des connecteurs IT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
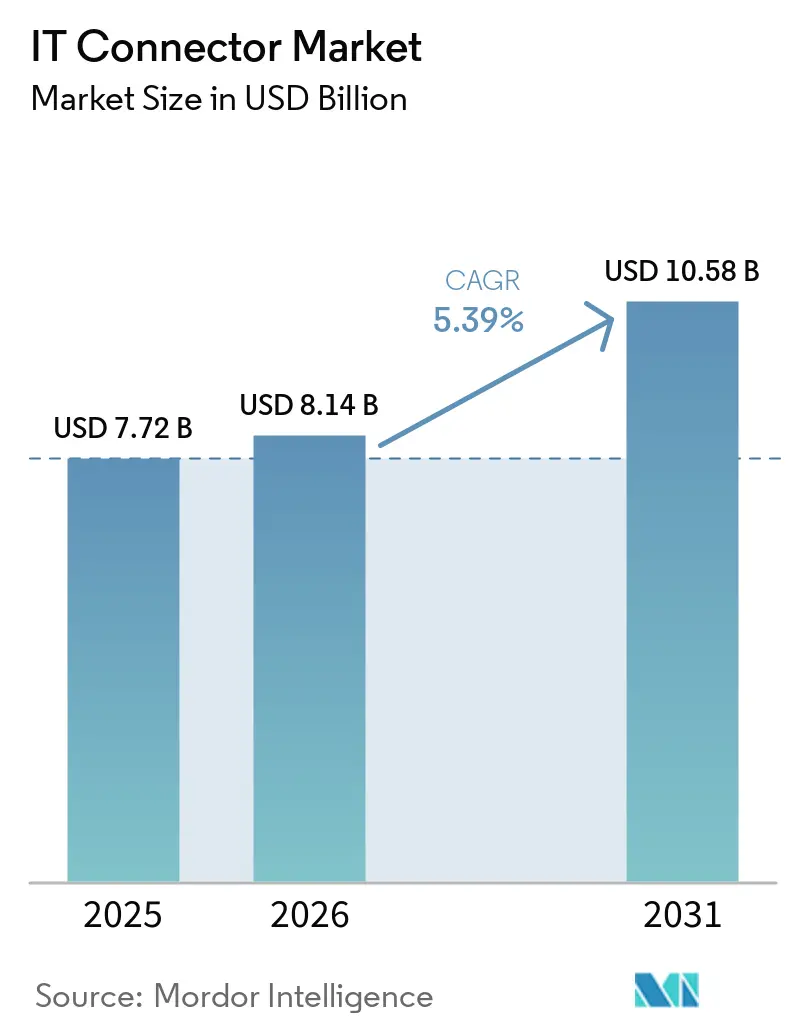
| Taille du Marché (2026) | 8.14 Milliards de dollars |
| Taille du Marché (2031) | 10.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.39 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des connecteurs IT par Mordor Intelligence
La taille du marché des connecteurs IT était évaluée à 7,72 milliards USD en 2025 et devrait croître de 8,14 milliards USD en 2026 pour atteindre 10,58 milliards USD d'ici 2031, à un CAGR de 5,39 % durant la période de prévision (2026-2031).
La croissance découle du besoin urgent de transférer des données à 224 Gbps par voie et au-delà au sein des centres de données hyperscale, de l'accélération à l'échelle régionale des déploiements 5G / 6G, et de la transition automobile vers des architectures EE zonales dans les véhicules électriques. L'optique co-packagée, des conceptions RF et VSFF plus efficaces, ainsi que la disponibilité de capacités semiconductrices nationales financées par la loi CHIPS des États-Unis complètent les moteurs de la demande. Parallèlement, les fournisseurs de connecteurs travaillent à surmonter les limites thermomécaniques au-delà de 112 Gbps PAM4 et la pression sur les marges créée par un environnement de prix du cuivre volatil.
Principaux enseignements du rapport
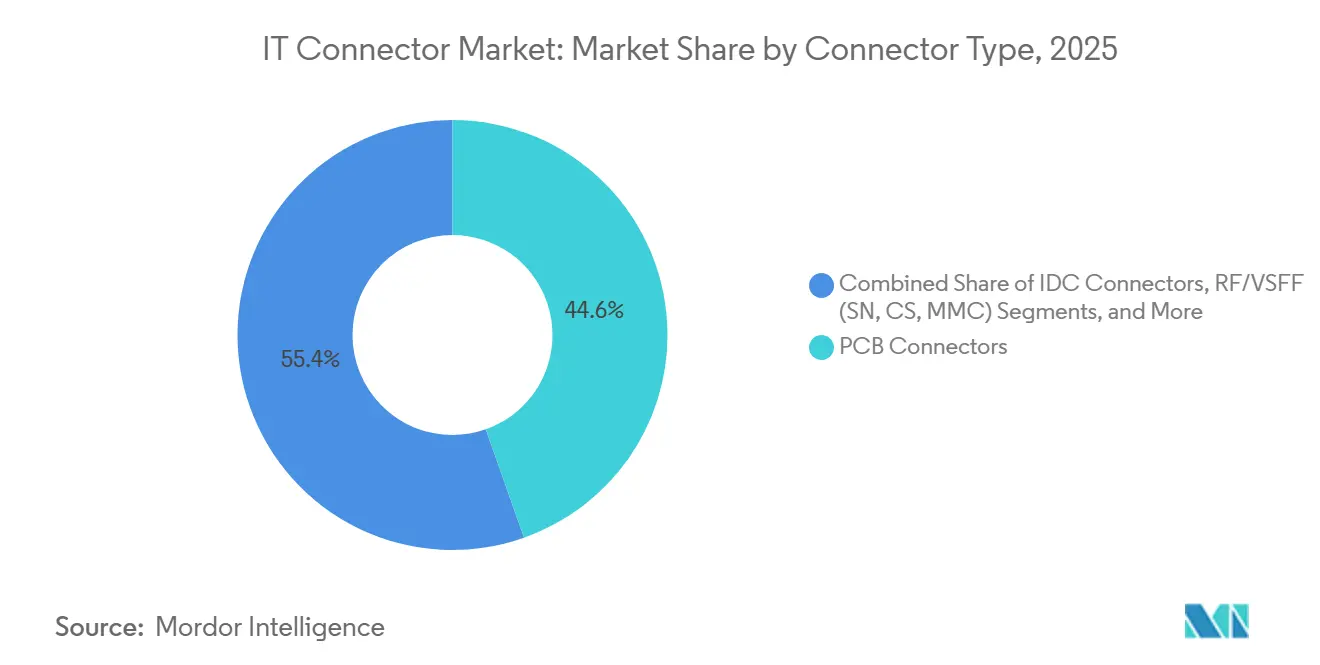
- Par type de connecteur, les connecteurs PCB ont dominé avec 44,60 % de la part de marché des connecteurs IT en 2025 ; les connecteurs IO/Backplane haute vitesse et enfichables devraient se développer à un CAGR de 5,55 % jusqu'en 2031.
- Par configuration de montage, le montage carte à carte détenait 35,40 % de la part de revenus en 2025, tandis que le montage fil à carte progresse à un CAGR de 6,05 % jusqu'en 2031.
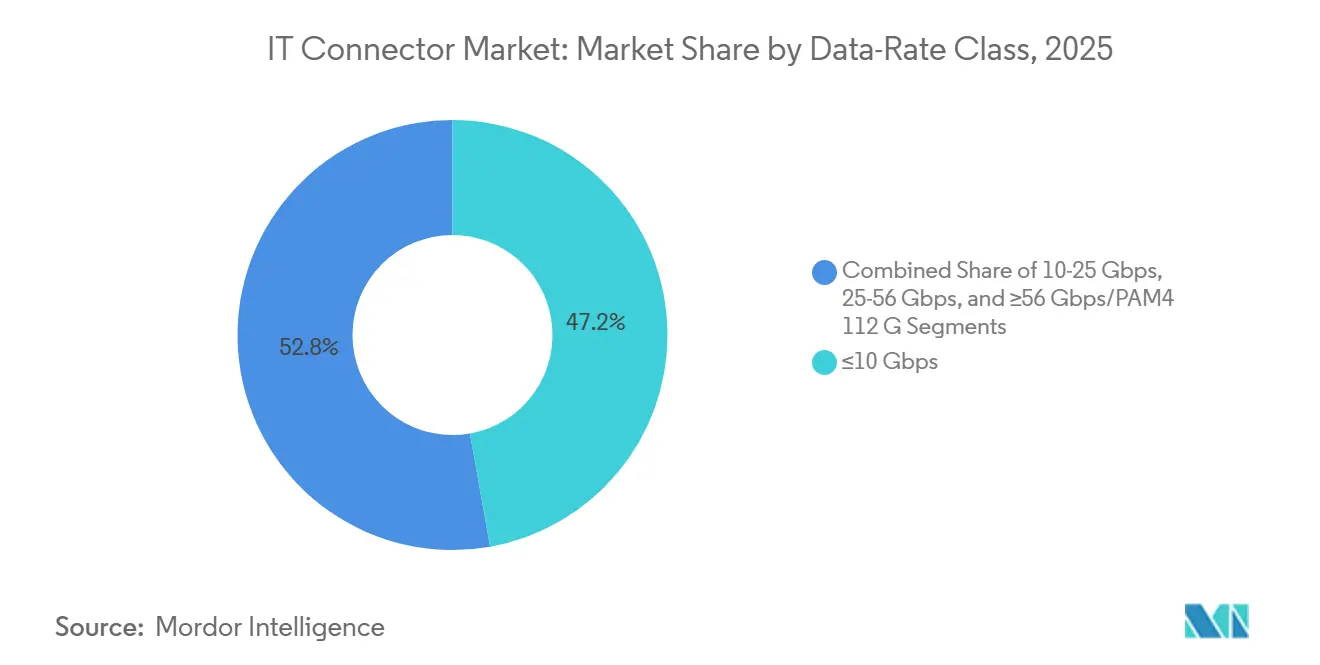
- Par classe de débit de données, ≤10 Gbps représentait 47,20 % de la taille du marché des connecteurs IT en 2025 ; ≥56 Gbps PAM4 progresse à un CAGR de 6,85 % sur la période de prévision.
- Par secteur d'utilisation final, l'IT et les télécommunications représentaient 37,40 % de la part en 2025, tandis que l'automobile et l'e-mobilité constituent le segment à la croissance la plus rapide avec un CAGR de 6,25 % jusqu'en 2031.
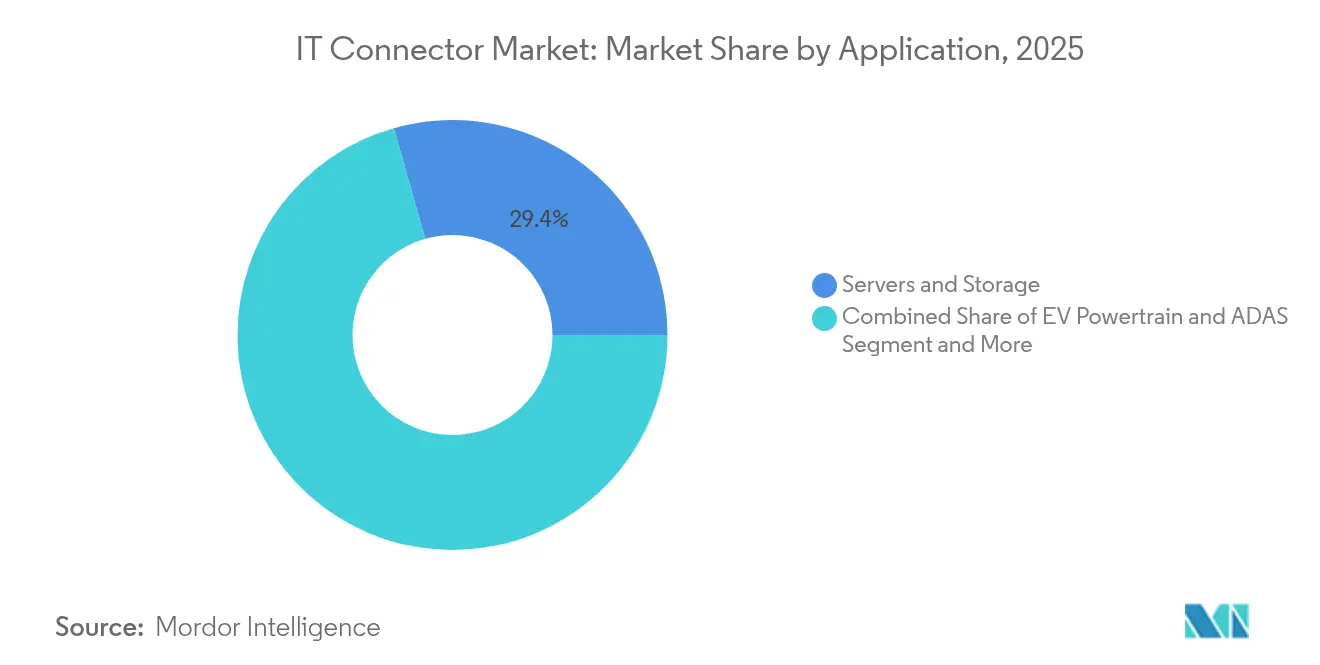
- Par application, les serveurs et le stockage occupaient 29,40 % des revenus du marché des connecteurs IT en 2025. Le segment des stations de base 5G/6G progressera de 6,32 % par an jusqu'en 2031.
- Par matériau, les thermoplastiques standard représentent encore 77,60 % de la part en 2025, mais les résines à faible teneur en halogène ou sans halogène progresseront à un CAGR de 5,64 % jusqu'en 2031.
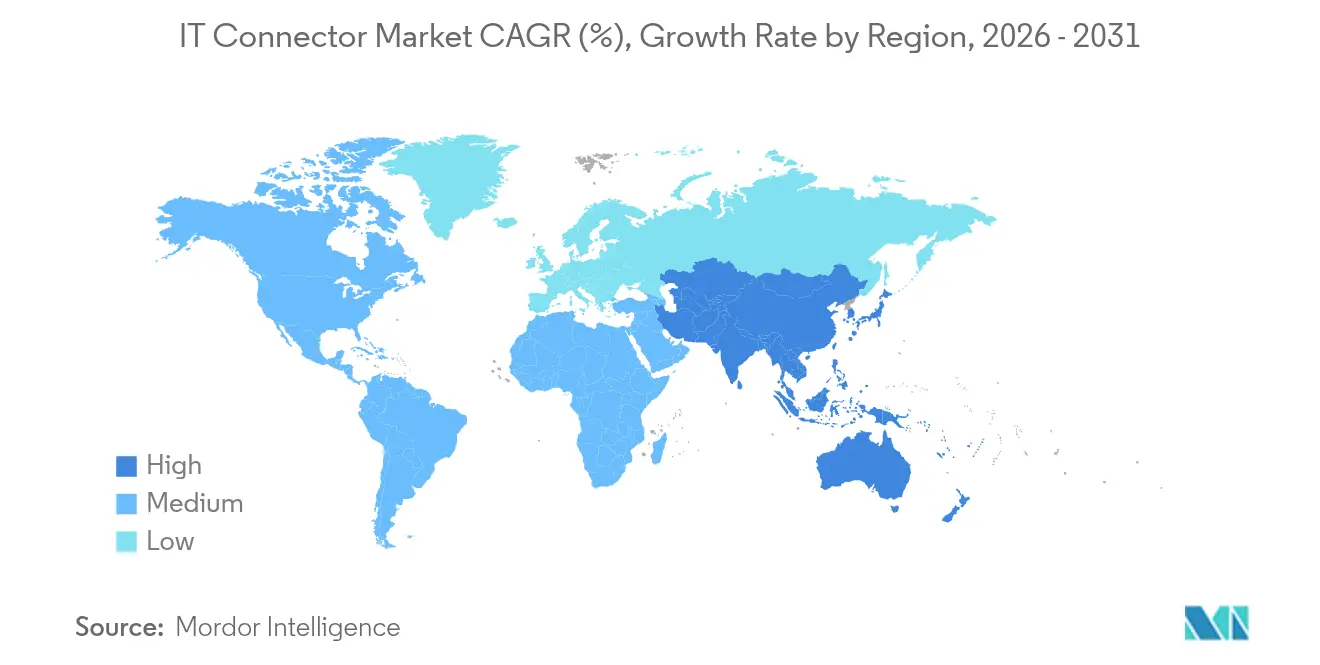
- Par géographie, l'Asie-Pacifique a capturé 45,50 % de la part de marché des connecteurs IT en 2025 ; le marché du Moyen-Orient et de l'Afrique devrait s'élargir à un CAGR de 5,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'interconnexions haute vitesse (>25 Gbps) dans les centres de données hyperscale | 1.2% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Déploiements rapides des réseaux 5G/6G stimulant l'adoption des connecteurs RF et VSFF en Asie | 0.9% | Asie-Pacifique, avec répercussions en Amérique du Nord | Court terme (≤ 2 ans) |
| Architectures électroniques/électriques zonales automobiles stimulant les connecteurs haute vitesse carte à carte dans les véhicules électriques | 0.7% | Mondial, avec concentration en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de l'optique co-packagée accélérant l'innovation des connecteurs IO | 0.8% | Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| L'IA en périphérie et l'IoT industriel stimulant les connecteurs robustes et étanches dans l'automatisation des usines (axe Europe) | 0.6% | Europe, avec répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| La production nationale de PCB soutenue par la loi américaine CHIPS Act stimule la demande intérieure de connecteurs | 0.5% | Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'interconnexions haute vitesse dans les centres de données hyperscale
Les clusters d'IA gourmands en bande passante passent au-delà de 224 Gbps par voie, obligeant les concepteurs de connecteurs à atténuer les pertes d'insertion et la montée en température à l'intérieur des tiroirs serveurs encombrés. Molex cite l'adoption rapide des émetteurs-récepteurs optiques pour les liaisons 224 Gbps PAM4, notant que l'évacuation de la chaleur est désormais aussi critique que l'intégrité du signal. Les activités vont de l'évaluation de la modulation PAM-6/PAM-8 au déploiement de cuivre co-packagé et d'optiques qui raccourcissent les canaux électriques. Les hyperscalers prévoient de mettre en service 120 à 130 nouveaux sites chaque année, comprimant les délais de construction à six semaines et favorisant les systèmes de connecteurs haute densité pouvant être préparés et assemblés rapidement.
Déploiements rapides des réseaux 5G/6G stimulant l'adoption des connecteurs RF
Les enchères de spectre sur des marchés tels que le Vietnam pour les bandes 2,6 GHz et 3,5 GHz alimentent les déploiements de macro-cellules et de petites cellules en bande médiane. Les radios Massive-MIMO passent de 4T4R à 32T32R, favorisant le passage aux interfaces VSFF compactes qui réduisent le nombre de fibres. Les fournisseurs de connecteurs répondent avec des empreintes de classe SN qui quadruplent la densité des ports dans les étagères fronthaul, tandis que les opérateurs d'infrastructure neutres développent des systèmes d'antennes distribuées évalués à 8,7 milliards USD d'ici 2028.[1]
Architectures électroniques/électriques zonales automobiles stimulant les connecteurs haute vitesse
La reconception du câblage des véhicules en domaines zonaux peut réduire le poids du faisceau de câbles jusqu'à 40 %, augmentant la demande de connecteurs carte à carte multi-voies capables de transférer des données haute vitesse entre les contrôleurs de zone et les modules de calcul centraux. Le MX-DaSH de Molex consolide signal, alimentation et données, simplifiant le routage côté ligne. Le groupe motopropulseur électrifié introduit des nœuds à fort courant qui poussent le marché mondial des connecteurs haute tension vers 15 milliards USD d'ici 2033 à un TCAC de 6,5 %. Ces dynamiques font des plateformes de véhicules électriques zonaux la catégorie de gains de conception à la croissance la plus rapide pour le marché des connecteurs IT.
Croissance de l'optique co-packagée accélérant l'innovation des connecteurs IO
L'intégration des moteurs optiques avec les ASIC élimine les étapes de retempérisation, réduisant la consommation d'énergie de 30 % et réduisant les budgets de liaison. L'Optical Internetworking Forum a dévoilé un projet de connecteur haute densité au premier trimestre 2025 pour formaliser les enveloppes mécaniques des solutions co-packagées. Des fibres à très faibles pertes et des ferrules optiques à accouplement en aveugle sont co-développées, créant de nouveaux revenus adressables pour les entreprises de connecteurs spécialisées dans l'alignement opto-électronique.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du cuivre et des métaux rares augmentant les coûts de nomenclature | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Limites de fiabilité thermomécanique à ≥112 Gbps PAM4 | -0.5% | Mondial, avec concentration en Amérique du Nord | Moyen terme (2-4 ans) |
| Longs cycles PPAP automobiles ralentissant les intégrations de connecteurs dans les conceptions | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Pression réglementaire en faveur des plastiques sans halogène augmentant les coûts de requalification (UE) | -0.4% | Europe, avec répercussions sur les chaînes d'approvisionnement mondiales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du cuivre et des métaux rares augmentant les coûts de nomenclature
La flambée des prix du cuivre et du palladium a déclenché de multiples avis de hausse des prix des composants, comme l'augmentation des PCB flexibles de Panasonic en janvier 2025.[2] Les connecteurs haute vitesse utilisent des alliages de cuivre épais et des revêtements en métaux précieux, de sorte qu'une hausse de seulement 5 % peut éroder les marges brutes. Les fournisseurs concluent des contrats d'approvisionnement annuels, qualifient des revêtements alternatifs et reconçoivent les lames de contact pour réduire la masse sans compromettre les cycles d'insertion.
Limites de fiabilité thermomécanique à des débits de données élevés
Dépasser 112 Gbps PAM4 sollicite les joints de soudure, les grilles de connexion et les plastiques de boîtier. Indium Corporation pointe l'électromigration, la croissance des moustaches d'étain et le désaccord de coefficient de dilatation thermique comme causes profondes des retours précoces sur le terrain. Les brasures à basse température et les boîtiers LCP renforcés offrent une atténuation partielle, mais la qualification accélérée domine désormais la feuille de route d'ingénierie pour les interconnexions de centres de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de connecteur :
les connecteurs IO/backplane haute vitesse dépassent les liaisons héritéesLes connecteurs PCB représentaient 44,60 % de la taille du marché des connecteurs IT en 2025, reflétant leur omniprésence dans les cartes mères, les plans de stockage et les contrôleurs industriels. La robustesse de l'intégrité des broches, les cycles d'accouplement éprouvés et les vastes écosystèmes de composants maintiennent cette catégorie bien ancrée dans les applications à fort volume. Le segment bénéficie encore du rapatriement de l'assemblage de PCB stimulé par la loi CHIPS Act, qui augmente la demande intérieure pour les formats mezzanine à pas fin.
Le groupe IO/backplane haute vitesse et enfichable devrait croître à un TCAC de 5,55 %, porté par les mises à niveau des centres de données vers les cages QSFP-DD 800 et OSFP Xtreme capables de 112 Gbps par canal. Les connecteurs RF/VSFF bénéficient de la densification des petites cellules 5G, tandis que les boîtiers circulaires et rectangulaires restent essentiels pour les commandes industrielles en environnement difficile. Les options microminiatures trouvent de nouveaux cas d'usage dans la chirurgie robotique et les CubeSats qui valorisent chaque millimètre économisé.

Par configuration de montage :
le montage fil à carte gagne en dynamismeLe montage carte à carte détenait une part de 35,40 % en 2025 et reste le pilier des sous-ensembles modulaires. Les variantes mezzanine empilées et à bord de carte aident les fabricants d'équipements d'origine à respecter les contraintes strictes de hauteur Z à l'intérieur des ordinateurs portables et des lames de commutation. Cependant, le montage fil à carte progresse à un TCAC de 6,05 % à mesure que les concepteurs privilégient les faisceaux qui simplifient la maintenance dans les batteries de véhicules électriques et les appareils électroménagers.
Les assemblages fil à fil continuent de servir les variateurs de moteurs et les compresseurs de climatisation où l'espace sur la carte est limité. La tendance à la miniaturisation s'étend désormais à tous les styles de montage ; la série miniaturisée robuste de Molex offre une réduction d'empreinte de 20 à 55 % tout en conservant l'étanchéité IP67, répondant directement aux besoins de la robotique et des enceintes de télécommunications extérieures.
Par classe de débit de données :
les technologies PAM4 remodèlent le haut de gammeLa catégorie ≤10 Gbps détenait une part dominante de 47,20 % de la taille du marché des connecteurs IT en 2025, car de nombreux capteurs industriels, unités centrales d'infodivertissement et PC embarqués n'ont pas besoin d'une bande passante de pointe. Le rapport coût-performance optimal de ces connecteurs les maintient populaires lorsque les budgets de liaison favorisent des câbles plus longs ou des connexions multiples.
La catégorie ≥56 Gbps PAM4 progressera à un TCAC de 6,85 % jusqu'en 2031 à mesure que l'inférence IA, les structures de stockage NVMe-oF et les pools de mémoire désagrégés migrent vers des voies de 224 Gbps. La proposition haute densité de l'OIF signale un alignement de l'écosystème autour de cages en feuille de cuivre plus épaisse et d'un routage de paires à faible asymétrie qui prennent en charge des chemins de mise à niveau au-delà de 800 Gbps par port.
Par secteur d'utilisation final :
l'automobile et la mobilité électrique s'accélèrentL'IT et les télécommunications ont conservé 37,40 % des revenus en 2025, portés par les expansions des services cloud et la rénovation continue des dorsales de campus. La préférence des hyperscalers pour le matériel ODM se traduit par une demande en volume élevé pour les assemblages cage, mezzanine et PAM4 twin-ax.
L'automobile et l'e-mobilité, bien que plus modestes, devraient croître à un CAGR de 6,25 %. L'autonomie de niveau SAE 2+ nécessite des liaisons haute vitesse entre les caméras, les radars et les processeurs ADAS centralisés, en complément de la demande en connecteurs de batterie à fort courant pour les véhicules électriques. L'automatisation industrielle et les dispositifs médicaux augmentent également leur part, les applications d'IA en périphérie utilisant des boîtiers robustes à indice de protection IP qui préservent l'intégrité du signal malgré les vibrations et l'exposition chimique.
Par application :
les stations de base 5G/6G mènent la trajectoire de croissanceLes serveurs et le stockage représentaient 29,40 % des revenus du marché des connecteurs IT en 2025. Les installations de colocation de niveau trois, les nœuds périphériques régionaux et les super-clusters d'IA s'appuient tous sur des cages haute vitesse et des backplanes orthogonaux pour équilibrer le coût et la capacité de mise à niveau.
Le segment des stations de base 5G/6G progressera de 6,32 % par an jusqu'en 2031 à mesure que les opérateurs réduisent l'empreinte radio et augmentent le nombre d'antennes. Les connecteurs à fibres duplex SN et MDC, ainsi que les liaisons coaxiales IPx, s'imposent dans les têtes radio distantes adaptées à la couverture en bande médiane. Les groupes motopropulseurs de véhicules électriques/ADAS et les robots d'usine suivent de près, avec des bras de robots collaboratifs intégrant une modularité de connecteurs pour l'échange à chaud des servomoteurs.
Par matériau :
les composés sans halogène gagnent du terrainLes thermoplastiques standard captent encore 77,60 % de la part grâce à des cycles de moulage éprouvés et à des avantages en termes de coûts. Pourtant, les résines à faible teneur en halogène ou sans halogène progresseront à un TCAC de 5,64 % à mesure que les réglementations REACH et RoHS resserrent les limites sur les halogènes et les retardateurs de flamme bromés. TE Connectivity et BizLink ont chacun confirmé des programmes de conversion actifs pour les gaines écologiques.
Les fournisseurs qui accélèrent la qualification des matériaux, y compris les approbations UL 94 V-0, se positionnent pour des gains d'intégration dans les conceptions sur les plateformes automobiles de l'UE et les appareils portables grand public qui valorisent leurs références en matière de durabilité.
Analyse géographique
Marché des Connecteurs IT en Asie-Pacifique
L'Asie-Pacifique a dominé avec 45,50 % des revenus du marché en 2025, portée par la base électronique verticalement intégrée de la Chine et le réseau de télécommunications en pleine expansion de l'Inde. Les fabricants de connecteurs nationaux bénéficient d'incitations provinciales visant des améliorations de fiabilité, le secteur national des connecteurs devant ajouter 12,6 milliards RMB d'une année sur l'autre en 2024. Le Japon et la Corée du Sud contribuent grâce à l'adoption précoce de l'optique co-packagée au sein des lignes de fonderie avancées.
Marché des Connecteurs IT en Amérique du Nord
L'Amérique du Nord se classe en deuxième position. Le CHIPS and Science Act a déjà acheminé 6,6 milliards USD vers TSMC Arizona et 8,5 milliards USD vers Intel, soutenant un écosystème localisé pour les substrats avancés et les cages de connecteurs conformes aux exigences thermiques PAM4 à 224 Gbps. Les programmes aérospatiaux et de défense tirent également vers le haut les variantes circulaires robustes de spécification MIL, qui commandent des marges premium.
Marché des Connecteurs IT en EMEA et en Amérique du Sud
L'Europe joue sur ses points forts dans l'automobile, l'Industrie 4.0 et le médical. La poussée en faveur des plastiques sans halogène a conduit de nombreux équipementiers à adopter précocement des boîtiers de classe écologique. Par ailleurs, le Moyen-Orient et l'Afrique devraient afficher un CAGR de 5,92 % à mesure que les hyperscalers installent des zones cloud régionales et que les gouvernements attribuent des concessions de fibre pour les villes intelligentes, notamment en Arabie Saoudite et aux Émirats arabes unis. L'Amérique du Sud affiche une expansion régulière mais plus modeste, orientée vers les télécommunications brésiliennes et les projets d'automatisation industrielle argentins.
Paysage réglementaire
La conformité pour les connecteurs informatiques est façonnée par les restrictions sur les substances dangereuses et les normes d'interopérabilité, qui influencent de plus en plus les choix de conception et les cycles de requalification. En Europe, les directives RoHS et REACH de l'UE continuent de pousser les substitutions de matériaux, notamment la transition vers des composés à faible teneur en halogène ou sans halogène, déjà visible dans les programmes de conversion des fournisseurs ; les modifications actualisées relatives aux exemptions de plomb au titre de la RoHS entrent en vigueur en juillet 2026 (via les directives déléguées de la Commission (UE) 2025/1802, 2025/2363 et 2025/2364). Ces modifications restreignent davantage les cas d'usage autorisés du plomb dans certaines catégories de soudures et de composants, et elles alourdissent les exigences de documentation et de tests pour l'ensemble des chaînes d'approvisionnement mondiales desservant les équipements destinés à l'UE.
Parallèlement, les fabricants de connecteurs suivent les normes électrotechniques internationales adoptées dans les régimes régionaux pour l'accès au marché et les déclarations de conformité. Les publications de la CEI en 2025-2026, telles que la norme IEC 61076-2-111:2025 (connecteurs d'alimentation M12) et les mises à jour de 2026 relatives aux spécifications des connecteurs circulaires (notamment la disponibilité de la norme EN IEC 61076-2:2026 via le CENELEC), renforcent une base standardisée pour les interconnexions circulaires et liées à l'automatisation, qui recoupe les déploiements informatiques/télécoms de périphérie et de réseaux industriels. Par conséquent, la traçabilité (déclarations de matériaux et attestations de conformité) prend davantage d'importance, et les stratégies de reconception ou de double qualification deviennent plus courantes lorsque les interfaces haute vitesse migrent vers de nouveaux boîtiers ou résines.
Analyse de la chaîne de valeur
La chaîne de valeur des connecteurs informatiques débute par les matières premières amont (alliages de cuivre, intrants de placage en métaux précieux et polymères techniques tels que LCP/éco-composés) et les équipements de fabrication habilitants (emboutissage de précision, moulage, placage et essais à haute vitesse). Elle se poursuit ensuite par la conception et la qualification des connecteurs, puis par la distribution et l'intégration OEM/ODM dans les serveurs, systèmes de stockage, équipements réseau et stations de base. Pour les cages haute vitesse, connecteurs mezzanine et interfaces à alignement optique, la continuité de l'approvisionnement dépend de plus en plus de la multi-source et de la contractualisation à plus long terme, alors que l'exposition de la nomenclature à la volatilité du cuivre et des métaux rares persiste, et que les cycles de qualification à des débits de données plus élevés (y compris les canaux de classe PAM4 à 112 Gbps) allongent les délais d'ingénierie.
Les mesures récentes prises dans la chaîne d'approvisionnement témoignent d'une coordination verticale plus étroite et de partenariats écosystémiques. En février 2025, TTI a conclu un partenariat de distribution mondial avec Samtec, élargissant l'accès aux canaux pour des portefeuilles de connecteurs spécialisés. En 2026, Molex a annoncé un accord d'approvisionnement à long terme avec Prysmian pour des câbles à fibre optique afin de soutenir la demande liée aux centres de données pilotés par l'IA, tandis qu'ITT a signé un accord définitif pour acquérir Aerospace Contacts LLC (31 millions USD) afin d'approfondir sa maîtrise des capacités de systèmes de contact dans les interconnexions à haute fiabilité. Un cadre à quatre parties impliquant TE Connectivity, Boway Alloy, SBT Ultrasonic et Komax, visant à industrialiser les transitions des harnais du cuivre vers l'aluminium, met également en lumière la manière dont les changements de matériaux et de procédés sont coordonnés entre l'approvisionnement en alliages, le soudage/assemblage et l'automatisation des harnais, avec des répercussions sur les terminaisons de connecteurs et la qualification dans les flux de demande liés au secteur automobile, associés aux écosystèmes carte-à-carte et fil-à-carte à haute vitesse.
Paysage concurrentiel
TE Connectivity, Amphenol et Molex ancrent le niveau de leadership. TE Connectivity a tiré 5,7 milliards USD des Amériques, 4,8 milliards USD de la région EMEA et 5,8 milliards USD de la région APAC au cours de l'exercice 2024, reflétant une empreinte géographique équilibrée.[4] La hausse de 27 % du cours de l'action d'Amphenol au cours des 12 derniers mois s'appuie sur des acquisitions telles que les réseaux sans fil extérieurs de CommScope, qui devrait ajouter 1,3 milliard USD aux ventes de 2025.
Les entreprises de niveau intermédiaire se différencient par leur spécialisation sectorielle : ZJK Industrial a présenté des raccords rapides refroidis par liquide pour les serveurs GPU au COMPUTEX 2025. Des spécialistes médicaux de niche tels que Sumitomo Electric Lightwave ont obtenu la note de 4,5/5 dans les revues d'innovation Lightwave+BTR 2025 pour les connecteurs optiques à épissurage sur le terrain.
L'intensité concurrentielle s'accroît autour de la maîtrise au niveau système. Les clients demandent de plus en plus des solutions complètes : micrologiciel, modèles thermiques et plans de tests de conformité fournis avec le connecteur physique. Cette couche de services récompense les entreprises dotées d'équipes d'ingénierie pluridisciplinaires et de chaînes d'outils de simulation avancées. Les nouveaux entrants plus petits se concentrent sur des niches ultraminiatures ou écologiques, se positionnant comme cibles d'acquisition pour les acteurs stratégiques cherchant à combler des lacunes technologiques.
Leaders du secteur des connecteurs IT
-
3M Company
-
Molex Inc. (Koch)
-
TE Connectivity Limited
-
Amphenol Corporation
-
Samtec Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Connecteurs IT Entreprises couvertes dans ce rapport
- 3M Company
- TE Connectivity Ltd.
- Molex Inc. (Koch)
- Amphenol Corporation
- Samtec Inc.
- Hirose Electric Co., Ltd.
- Aptiv PLC
- Yazaki Corporation
- Hon Hai Precision (FOXCONN)
- Phoenix Contact GmbH and Co. KG
- Harting Technology Group
- JST Mfg. Co., Ltd.
- WAGO Kontakttechnik
- Rosenberger Hochfrequenztechnik
- Bel Fuse Inc.
- Kyocera Corporation
- Luxshare Precision Industry
- JAE (Japan Aviation Electronics)
- Fischer Connectors SA
- CONEC Elektronische Bauelemente GmbH
- Omnetics Connector Corp.
- Würth Elektronik GmbH and Co. KG
Opportunités de marché et perspectives d'avenir
Les mises à niveau des centres de données pilotés par l'IA et la transition vers une signalisation à 224 Gbps par voie créent de nouveaux espaces dans les architectures d'interconnexion optiques et hybrides, en particulier lorsque les limites thermiques et les budgets de perte d'insertion contraignent les canaux électriques traditionnels. En 2026, 3M a annoncé un investissement de capacité pour la production Expanded Beam Optical (EBO) (mars 2026) et a participé à une coalition industrielle visant à développer les connexions optiques pour les centres de données d'IA (mai 2026). Ces initiatives témoignent d'un alignement autour d'interfaces optiques plus robustes et tolérantes à la contamination pour les déploiements à haute densité. Molex a également finalisé son acquisition de Teramount en mai 2026, ajoutant un savoir-faire en connectivité fibre-à-puce détachable aligné sur l'optique co-packagée, ce qui ouvre de nouvelles voies de conception pour les fournisseurs de connecteurs axés sur des tolérances mécaniques plus serrées et un alignement optique à grande échelle.
Un deuxième axe d'opportunité concerne la localisation de la chaîne d'approvisionnement et l'expansion des capacités liées aux déploiements régionaux d'infrastructures informatiques et d'électronique de mobilité électrifiée nécessitant des connecteurs à haute fiabilité. JST a annoncé un projet de fabrication automatisée de connecteurs électroniques de 500 millions USD en Alabama (avril 2026), et HARTING a annoncé une expansion majeure de son empreinte de fabrication et de R&D dans les Amériques, aux États-Unis et au Mexique (mars 2026). Ces annonces reflètent la demande des clients pour des délais de livraison plus courts et un risque transfrontalier réduit pour les composants d'interconnexion critiques. Par ailleurs, Hakusan a annoncé un investissement de 5 milliards JPY pour construire une deuxième usine à Ishikawa, au Japon (juin 2026), afin d'accroître la production de viroles TMT pour les connecteurs optiques VSFF ultra-compacts. Ensemble, ces initiatives indiquent une marge de manœuvre pour les fournisseurs capables d'associer performance électrique haute vitesse, conformité aux éco-matériaux et production régionale résiliente.
Développements industriels récents dans Marché des Connecteurs IT
- Juillet 2026 : 3M et Microsoft ont annoncé un partenariat stratégique visant à déployer la technologie 3M Expanded Beam Optical (EBO) au sein de l'infrastructure cloud et de centres de données IA de Microsoft Azure. Cette collaboration renforce l'EBO comme option d'interconnexion optique à grande échelle pour les environnements à haute disponibilité et resserre le lien entre les exigences des hyperscalers et les feuilles de route technologiques des connecteurs.
- Mai 2026 : Molex a finalisé l'acquisition de Teramount Ltd., ajoutant des capacités de connectivité fibre-à-puce détachable alignées sur l'optique co-packagée. Cette transaction renforce la position de Molex dans les piles de connectivité optique de nouvelle génération, où l'alignement des connecteurs et les tolérances de packaging deviennent des facteurs de différenciation dans les architectures de serveurs IA.
- Janvier 2026 : Amphenol a finalisé l'acquisition de l'activité Connectivity and Cable Solutions (CCS) de CommScope. Cette transaction a élargi l'empreinte d'Amphenol en matière d'interconnexions fibre et câble, soutenant des offres de bout en bout plus larges pour les clients des télécommunications et des centres de données recherchant des portefeuilles de connectivité intégrés.
Marché des Connecteurs IT Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché des connecteurs IT couvre les connecteurs électromécaniques nouvellement fabriqués qui transportent des données, des signaux ou de l'énergie à basse ou moyenne tension au sein des équipements d'infrastructure IT tels que les serveurs, les systèmes de stockage, les commutateurs et les stations de base, avec les revenus mesurés en USD.
Exclusions du périmètre : les assemblages de câbles, les cordons passifs en cuivre ou optiques de plus d'un mètre, et les connecteurs principalement destinés aux usages automobiles, électroménagers ou industriels généraux sont exclus.
Aperçu de la segmentation
- Par type de connecteur
- Connecteurs PCB
- Connecteurs IDC
- IO/Backplane haute vitesse et enfichables
- Circulaires et rectangulaires
- RF/VSFF (SN, CS, MMC)
- Connecteurs microminiatures/nano
- Par configuration de montage
- Carte à carte
- Fil à carte
- Fil à fil/Assemblages de câbles
- Par classe de débit de données
- ≤10 Gbps
- 10-25 Gbps
- 25-56 Gbps
- ≥56 Gbps/PAM4 112 G
- Par secteur d'utilisation final
- IT et télécommunications (y compris les centres de données)
- Électronique grand public et informatique
- Automobile et mobilité électrique
- Automatisation industrielle/IIoT
- Santé et dispositifs médicaux
- Par application
- Serveurs et stockage
- Stations de base 5G/6G
- Groupe motopropulseur de véhicule électrique et ADAS
- Robotique d'usine et automates programmables
- Par matériau
- Thermoplastiques standard
- Composés sans halogène/écologiques
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la construction du contexte de la demande pour le matériel IT dans lequel les connecteurs sont intégrés, puis par la cartographie des flux des types de connecteurs vers les constructions de serveurs, d'équipements réseau et de télécommunications. Nous avons utilisé des sources publiques telles que les données commerciales de la Commission américaine du commerce international, UN Comtrade, les statistiques de fabrication du Bureau du recensement des États-Unis et les indicateurs de l'Union internationale des télécommunications pour comprendre la direction des expéditions, la croissance de la base installée et l'intensité régionale.
Nous avons également consulté des sources telles que les publications IEEE et d'autres publications d'ingénierie évaluées par des pairs pour vérifier les exigences de performance des connecteurs qui influencent la tarification (par exemple, la densité d'E/S à vitesse plus élevée et la miniaturisation). Pour maintenir le côté offre ancré dans la réalité, nous avons utilisé les dépôts de sociétés, les présentations aux investisseurs et la couverture de presse réputée pour les indications sur le mix produit et les commentaires sur la demande, et nous avons complété la visibilité financière à l'aide d'abonnements payants fournissant des données financières et des renseignements sur les entreprises, la couverture des brevets et des vues des importations et exportations au niveau des expéditions lorsque cela était utile. Ce sont des exemples illustratifs, et de nombreuses autres sources ont également été consultées lors de la collecte, de la validation et de la clarification des données tout au long de l'étude.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la vérification de la part des revenus des connecteurs liée aux constructions d'équipements IT, et sur la vérification du comportement des prix à mesure que les vitesses, le nombre de ports et les facteurs de forme évoluent. Les entretiens ont couvert les fabricants de connecteurs, les distributeurs de composants, ainsi que les parties prenantes en ingénierie et en approvisionnement au sein des organisations de matériel IT et d'équipements de télécommunications en Asie-Pacifique, en EMEA et dans les Amériques, et les contributions des répondants ont été utilisées pour combler les lacunes des recherches documentaires et confirmer les totaux finaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 39 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 34 % |
| Acteurs de plus petite taille : 15 % | Managers : 55 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue le pool de valeur des connecteurs adressables à partir de l'activité des équipements d'infrastructure IT, puis applique une logique de contenu et de tarification des connecteurs liée à chaque groupe d'équipements. Les données d'entrée qui importent généralement comprennent les tendances d'expédition des serveurs et du stockage, la croissance du nombre de ports réseau et la migration vers des vitesses supérieures (telle que l'adoption d'E/S à vitesse plus élevée), les signaux de construction de centres de données, la densité de connecteurs au niveau unitaire et l'évolution typique des prix de vente à mesure que les conceptions évoluent vers des pas plus petits et des performances plus élevées.
Pour corroborer les totaux, nous effectuons également des vérifications ascendantes sélectives en utilisant des revenus de gammes de produits échantillonnés, des retours de canaux sur le mix et des approximations du prix de vente moyen multiplié par le volume pour les principales familles de connecteurs. Cela permet d'ajuster pour la sous-couverture lorsque les divulgations publiques sont limitées. Les prévisions sont produites à l'aide d'une analyse de scénarios, où les moteurs de volume (constructions et mises à niveau d'équipements IT) et les moteurs de prix (changements de mix, taux d'adoption de vitesses plus élevées et comportement de répercussion des coûts) sont projetés séparément puis recombinés en valeur de marché. Lorsque les détails ascendants font défaut pour les fournisseurs plus petits ou les types de connecteurs de niche, l'écart est traité par une allocation basée sur des ratios ancrée sur des signaux de demande d'équipements finaux validés et des retours d'entretiens.
Validation des données et cycle de mise à jour
Les résultats sont recoupés avec des signaux indépendants tels que la direction des flux commerciaux, les tendances d'expédition du matériel IT et les schémas de demande déclarés par les parties prenantes du secteur, avant que les chiffres finaux ne soient validés. Si des écarts semblent inhabituels, nous revoyons les hypothèses telles que le contenu en connecteurs par système et la trajectoire des prix, puis recalculons le modèle avec des notes conservées pour la traçabilité.
Nous effectuons également des révisions internes en plusieurs étapes afin que la logique de calcul, les unités et le traitement des devises soient cohérents entre les régions et les années. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient les hypothèses de demande ou de prix, et une nouvelle vérification avant livraison est effectuée afin que les clients reçoivent la vue mise à jour la plus récente.
Taille du marché des connecteurs IT de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les connecteurs IT peuvent différer plus que prévu car la frontière entre les connecteurs, les assemblages de câbles et les produits d'interconnexion électronique plus larges n'est pas tracée de la même manière par tous les éditeurs. Des différences apparaissent également lorsque la tarification est traitée comme une moyenne mixte unique, ou lorsque le calendrier de taux de change plus ancien est maintenu même après des mouvements de devises importants.
Un écart lié à l'actualisation est courant sur ce marché car les prix de vente moyens évoluent avec la migration vers des vitesses supérieures et la densité des connecteurs, et ces mouvements nécessitent des vérifications périodiques par le biais d'entretiens et de signaux de demande publics plutôt que d'être supposés suivre une tendance linéaire. En liant le calendrier des devises et les mises à jour des prix de vente moyens aux vérifications de validation les plus récentes à chaque cycle, Mordor Intelligence réduit la dérive dans la série de valeurs qui peut survenir lorsque les modèles ne sont pas recalibrés après des changements de mix.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,14 milliards USD (2026) | |
| Cabinet de conseil mondial A | 8,70 milliards USD (2026) | Ce chiffre est généralement plus élevé lorsque les assemblages de câbles et les cordons passifs plus longs sont comptabilisés avec les connecteurs, et lorsque la tarification mixte suppose une expansion plus rapide des prix de vente moyens sans vérifier les changements de mix par classe de vitesse. |
| Association professionnelle du secteur B | 7,50 milliards USD (2026) | Cette valeur peut être plus faible lorsque le périmètre est limité à un ensemble plus restreint de connecteurs au niveau carte utilisés dans le matériel d'entreprise, et lorsque la conversion de devises utilise des taux moyens antérieurs qui sont en retard par rapport aux mouvements récents. |
L'écart observé dans le tableau s'explique principalement par les limites du périmètre (connecteurs seuls par rapport aux connecteurs plus assemblages) et par la manière dont la tarification et les devises sont actualisées sur la même année. Avec des règles d'inclusion claires et des vérifications répétables des signaux de demande des équipements IT, l'estimation reste traçable par rapport aux moteurs pratiques et peut être mise à jour sans réécrire l'ensemble du modèle.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des connecteurs IT ?
Le marché des connecteurs IT s'élève à 8,14 milliards USD en 2026 et devrait atteindre 10,58 milliards USD d'ici 2031.
Quelle région représente la plus grande demande de connecteurs IT ?
L'Asie-Pacifique est en tête avec 45,50 % des revenus du marché, soutenue par une vaste fabrication électronique et des déploiements 5G rapides.
Quel type de connecteur connaît la croissance la plus rapide ?
Les connecteurs IO/backplane haute vitesse et enfichables devraient croître à un TCAC de 5,55 % jusqu'en 2031, portés par les mises à niveau de bande passante des centres de données hyperscale.
Comment les déploiements 5G et 6G affecteront-ils la demande de connecteurs ?
L'utilisation élargie du spectre en bande médiane et les installations de radios Massive-MIMO stimulent la demande d'interfaces RF et VSFF qui offrent une densité plus élevée dans les équipements de stations de base et de fronthaul.
Pourquoi les constructeurs automobiles se tournent-ils vers des architectures électroniques/électriques zonales ?
Les architectures zonales réduisent le poids du câblage, abaissent le coût des matériaux et prennent en charge le calcul centralisé, augmentant ainsi le besoin de connecteurs carte à carte multi-voies capables de transporter des données haute vitesse et de l'alimentation dans les véhicules électriques.
Quelles réglementations environnementales influencent les choix de matériaux ?
Les directives RoHS et REACH de l'UE poussent les fabricants de connecteurs vers des composés sans halogène, une classe de matériaux dont la progression est projetée à un TCAC de 5,64 % entre 2026 et 2031.