
Tamanho e Participação do Mercado de Conectores de TI
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.58 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.39 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
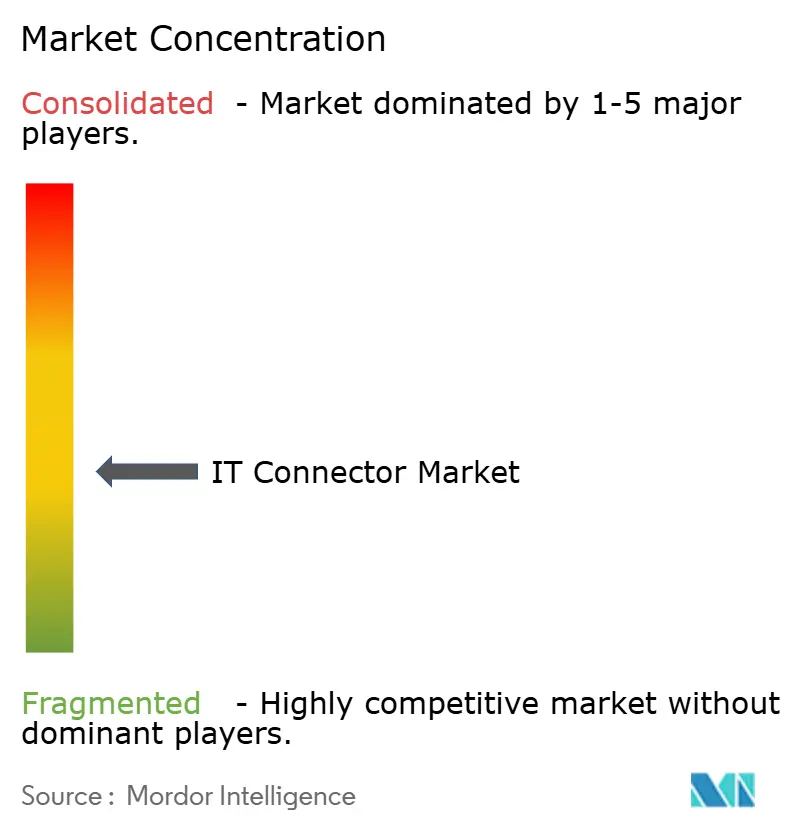
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Conectores de TI pela Mordor Intelligence
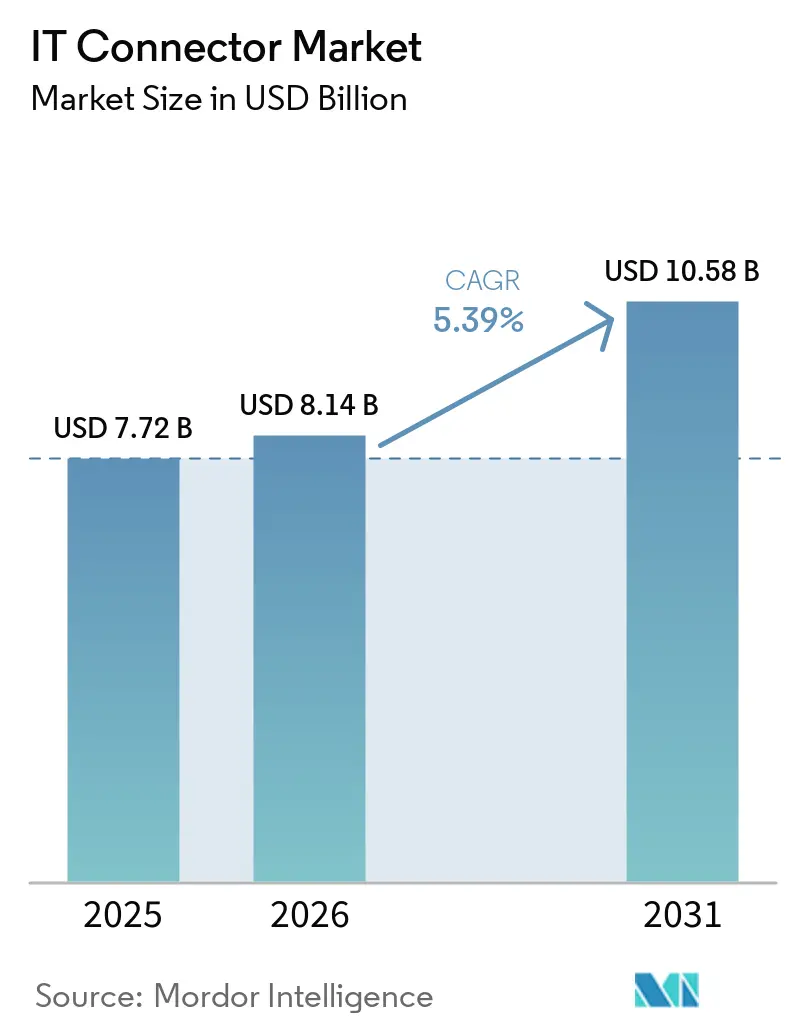
O tamanho do Mercado de Conectores de TI foi avaliado em 7,72 bilhões de USD em 2025 e estima-se que cresça de 8,14 bilhões de USD em 2026 para atingir 10,58 bilhões de USD até 2031, a um CAGR de 5,39% durante o período de previsão (2026-2031).
O crescimento decorre da necessidade urgente de mover dados a 224 Gbps por lane e além, dentro de data centers de hiperescala, da aceleração regional das implantações de 5G/6G e da transição automotiva para arquiteturas EE zonais em veículos elétricos. A óptica co-empacotada, designs de RF e VSFF mais eficientes e a disponibilidade de capacidade semicondutora nacional financiada pela Lei CHIPS dos EUA complementam os fatores de demanda. Ao mesmo tempo, os fornecedores de conectores estão trabalhando nos limites termomecânicos acima de 112 Gbps PAM4 e na pressão de margem criada por um ambiente volátil de preços do cobre.
Principais Conclusões do Relatório
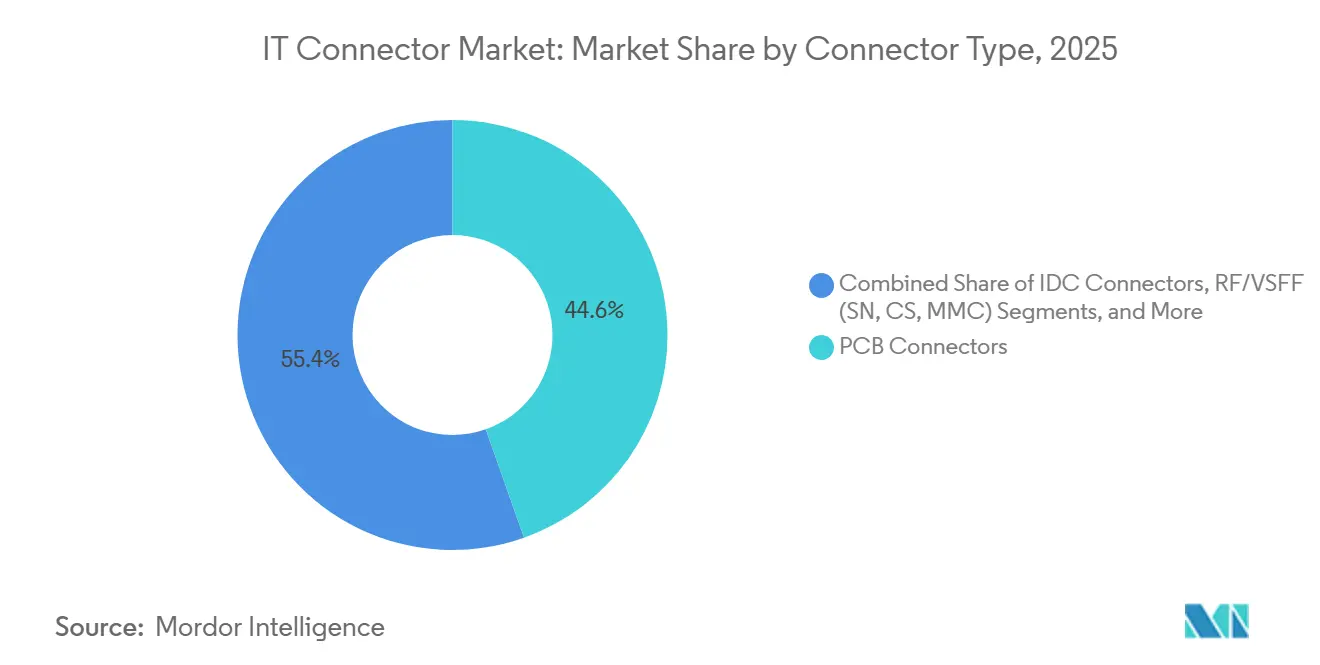
- Por tipo de conector, os conectores PCB lideraram com 44,60% da participação no mercado de conectores de TI em 2025; IO/Backplane de Alta Velocidade e Plugável está projetado para expandir a um CAGR de 5,55% até 2031.
- Por configuração de montagem, placa a placa deteve 35,40% de participação de receita em 2025, enquanto fio a placa avança a um CAGR de 6,05% até 2031.
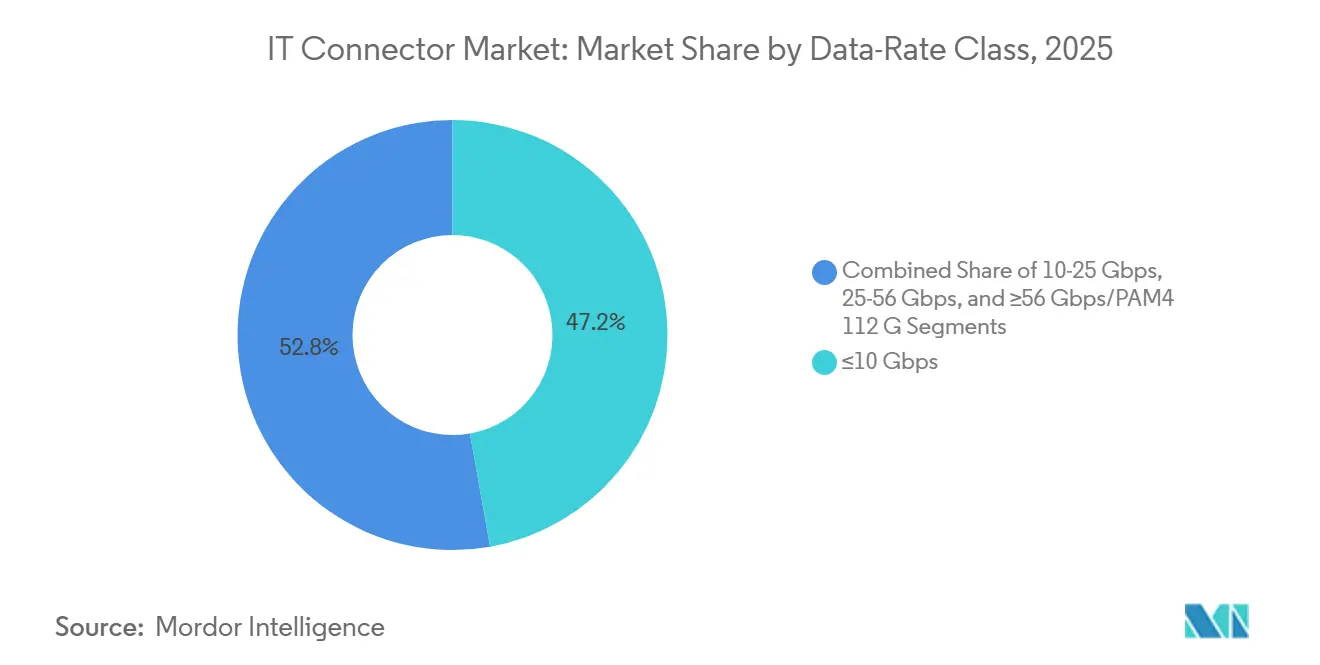
- Por classe de taxa de dados, ≤10 Gbps comandou uma participação de 47,20% no tamanho do mercado de conectores de TI em 2025; ≥56 Gbps PAM4 está crescendo a um CAGR de 6,85% ao longo do período de previsão.
- Por setor do usuário final, TI e telecomunicações responderam por 37,40% de participação em 2025, enquanto automotivo e e-mobilidade é o segmento de crescimento mais rápido, a um CAGR de 6,25% até 2031.
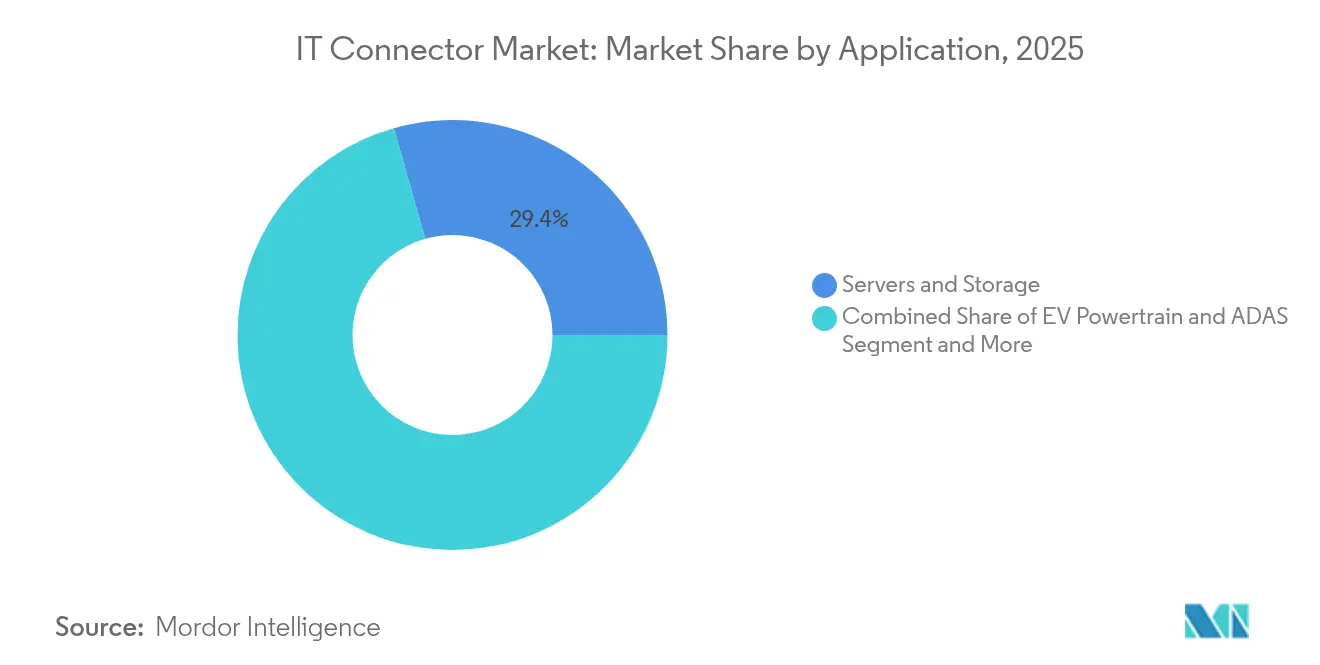
- Por aplicação, servidores e armazenamento ocuparam 29,40% da receita do mercado de conectores de TI em 2025. O segmento de estações-base 5G/6G crescerá 6,32% ao ano até 2031.
- Por material, os termoplásticos padrão ainda capturam 77,60% de participação em 2025, mas as resinas com baixo teor de halogênio ou sem halogênio crescerão a um CAGR de 5,64% até 2031.
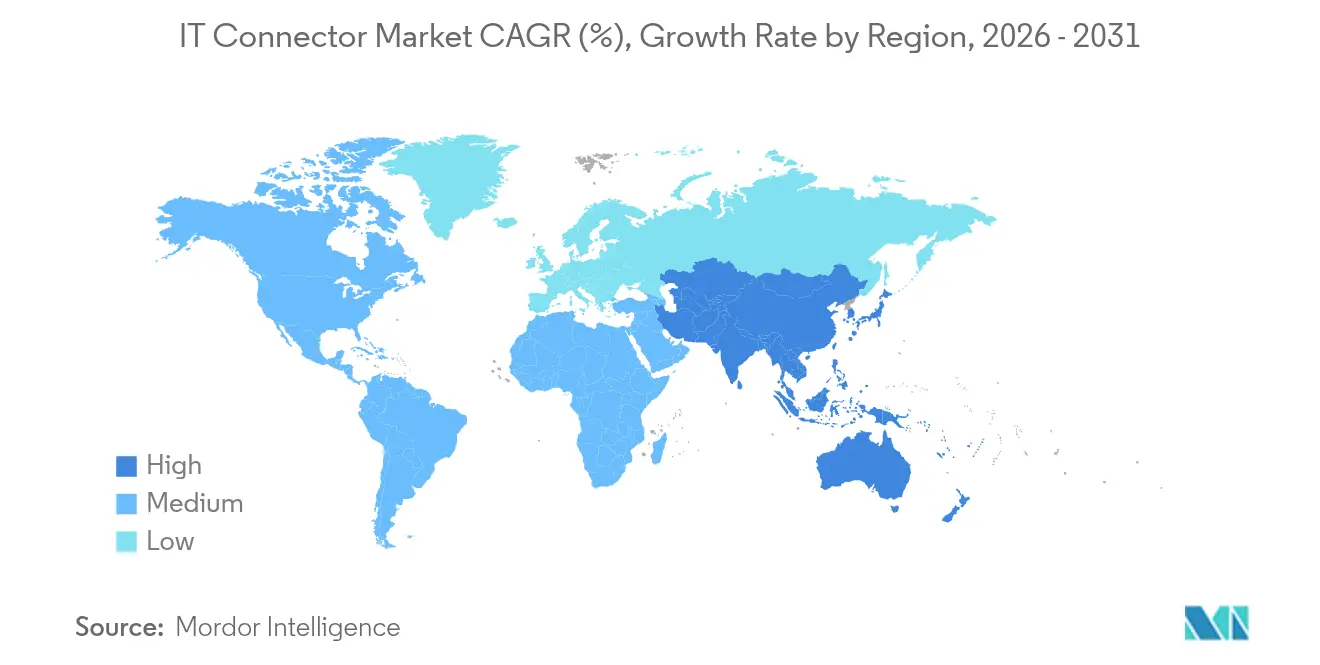
- Por geografia, a Ásia-Pacífico capturou 45,50% da participação no mercado de conectores de TI em 2025; o mercado do Oriente Médio e África está previsto para ampliar a um CAGR de 5,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Interconexões de Alta Velocidade (>25 Gbps) em Data Centers de Hiperescala | 1.2% | Global, com concentração na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Implantações Rápidas de Redes 5G/6G Elevando a Adoção de Conectores RF e VSFF na Ásia | 0.9% | Ásia-Pacífico, com expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Arquiteturas EE Zonais Automotivas Impulsionando Conectores de Alta Velocidade Placa a Placa em Veículos Elétricos | 0.7% | Global, com concentração na Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento da Ótica Co-empacotada Acelerando a Inovação em Conectores IO | 0.8% | América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| IA de Borda e IoT Industrial Impulsionando Conectores Robustos e Selados na Automação de Fábricas (Foco na UE) | 0.6% | Europa, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Produção de PCB em Território Nacional Apoiada pela Lei CHIPS dos EUA Impulsiona a Demanda Doméstica por Conectores | 0.5% | América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente por interconexões de alta velocidade em data centers de hiperescala
Os clusters de IA com grande consumo de largura de banda estão transitando para além de 224 Gbps por lane, forçando os projetistas de conectores a mitigar a perda de inserção e o aumento térmico dentro de bandejas de servidores compactas. A Molex cita a rápida adoção de transceivers ópticos para links PAM4 de 224 Gbps, observando que a remoção de calor é agora tão crítica quanto a integridade do sinal. As atividades variam desde a avaliação da modulação PAM-6/PAM-8 até a implantação de cobre co-empacotado e ótica que encurtam os canais elétricos. Os hiperescaladores planejam colocar 120-130 novos sites em operação a cada ano, comprimindo os cronogramas de construção para seis semanas e favorecendo sistemas de conectores de alta densidade que podem ser montados e instalados rapidamente.
Implantações rápidas de redes 5G/6G elevando a adoção de conectores RF
Os leilões de espectro em mercados como o Vietnã para as faixas de 2,6 GHz e 3,5 GHz estão impulsionando as implantações de macro e small cells em banda média. Os rádios Massive-MIMO estão escalando de 4T4R para 32T32R, estimulando a mudança para interfaces VSFF compactas que comprimem as contagens de fibras. Os fornecedores de conectores estão respondendo com footprints de classe SN que quadruplicam a densidade de portas dentro de prateleiras de fronthaul, enquanto operadores de hospedagem neutros expandem sistemas de antenas distribuídas avaliados em USD 8,7 bilhões até 2028.[1]
Arquiteturas EE zonais automotivas impulsionando conectores de alta velocidade
Redesenhar a fiação do veículo em domínios zonais pode reduzir o peso do chicote em até 40%, aumentando a demanda por conectores placa a placa de múltiplos lanes capazes de transportar dados de alta velocidade entre controladores de zona e módulos de computação central. O MX-DaSH da Molex consolida sinal, energia e dados, simplificando o roteamento do lado da linha. O trem de força eletrificado introduz nós de alta corrente que impulsionam o mercado global de conectores de alta tensão em direção a USD 15 bilhões até 2033 a um CAGR de 6,5%. Essas dinâmicas tornam as plataformas de veículos elétricos zonais a categoria de ganho de design de crescimento mais rápido para o mercado de conectores de TI.
Crescimento da ótica co-empacotada acelerando a inovação em conectores IO
A integração de motores ópticos com ASICs elimina estágios de retemporizador, reduzindo a energia em 30% e diminuindo os orçamentos de link. O Fórum de Interconexão Óptica revelou um projeto de conector de alta densidade no primeiro trimestre de 2025 para formalizar os invólucros mecânicos para soluções co-empacotadas. Fibras de ultrabaixa perda e ferrules ópticos de acoplamento cego estão sendo codesenvolvidos, criando nova receita endereçável para empresas de conectores especializadas em alinhamento optoeletrônico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Cobre e de Metais Raros Elevando os Custos da Lista de Materiais | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Limites de Confiabilidade Termomecânica em ≥112 Gbps PAM4 | -0.5% | Global, com concentração na América do Norte | Médio prazo (2-4 anos) |
| Longos Ciclos de PPAP Automotivo Retardando os Projetos de Conectores | -0.3% | Global | Médio prazo (2-4 anos) |
| Pressão Regulatória por Plásticos Sem Halogênio Aumentando os Custos de Requalificação (UE) | -0.4% | Europa, com expansão para cadeias de suprimentos globais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos preços do cobre e de metais raros elevando os custos da lista de materiais
O aumento dos preços do cobre e do paládio desencadeou múltiplos avisos de aumento de preços de componentes, como o aumento de PCB flexível da Panasonic em janeiro de 2025.[2] Os conectores de alta velocidade utilizam ligas de cobre espessas e revestimentos de metais preciosos, portanto, mesmo um aumento de 5% pode corroer as margens brutas. Os fornecedores estão firmando contratos de fornecimento anuais, qualificando revestimentos alternativos e redesenhando feixes de contato para reduzir a massa sem comprometer os ciclos de inserção.
Limites de confiabilidade termomecânica em altas taxas de dados
Exceder 112 Gbps PAM4 sobrecarrega as juntas de solda, os quadros de lead e os plásticos do invólucro. A Indium Corporation aponta a eletromigração, o crescimento de bigodes de estanho e a incompatibilidade de CTE como causas raiz das devoluções precoces em campo. Soldas de baixa temperatura e invólucros de LCP reforçados oferecem mitigação parcial, mas a qualificação acelerada agora domina o roteiro de engenharia para interconexões de data centers.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Conector:
backplane de alta velocidade/IO superando os links legadosOs conectores PCB responderam por 44,60% do tamanho do mercado de conectores de TI em 2025, refletindo sua ubiquidade em placas-mãe, planos de armazenamento e controladores industriais. A robusta integridade dos pinos, os ciclos de acoplamento comprovados e os amplos ecossistemas de componentes mantêm esta categoria consolidada em aplicações de volume. O segmento ainda se beneficia da relocalização da montagem de PCB impulsionada pela Lei CHIPS, que eleva a demanda doméstica por formatos mezzanine de passo fino.
O grupo de backplane de alta velocidade/IO e plugável está previsto para crescer a um CAGR de 5,55%, impulsionado por atualizações de data centers para gaiolas QSFP-DD 800 e OSFP Xtreme capazes de 112 Gbps por canal. Os conectores RF/VSFF se beneficiam da densificação de small cells 5G, enquanto os invólucros circulares e retangulares permanecem essenciais para controles industriais de uso severo. As opções de microminiatura estão encontrando novos casos de uso em cirurgia robótica e CubeSats que recompensam cada milímetro economizado.

Por Configuração de Montagem:
fio a placa ganhando impulsoPlaca a placa deteve uma participação de 35,40% em 2025 e permanece o componente principal para subconjuntos modulares. As variantes de mezzanine empilhado e borda de cartão ajudam os OEMs a atender às restrições rígidas de altura Z dentro de laptops e lâminas de switch. No entanto, fio a placa avança a um CAGR de 6,05% à medida que os projetistas preferem chicotes que simplificam a manutenção em pacotes de baterias de veículos elétricos e eletrodomésticos.
Os conjuntos fio a fio continuam a atender acionamentos de motores e compressores de HVAC onde o espaço na placa é limitado. A tendência de miniaturização agora se estende a todos os estilos de montagem; a série miniaturizada robusta da Molex oferece redução de footprint de 20-55% mantendo a vedação IP67, atendendo diretamente à robótica e aos invólucros de telecomunicações ao ar livre.
Por Classe de Taxa de Dados:
tecnologias PAM4 remodelam o segmento de alto desempenhoA categoria ≤10 Gbps deteve uma participação dominante de 47,20% do tamanho do mercado de conectores de TI durante 2025, porque muitos sensores industriais, unidades de cabeça de infoentretenimento e PCs embarcados não precisam de largura de banda de ponta. O ponto ideal de custo-desempenho desses conectores os mantém populares quando os orçamentos de link favorecem cabos mais longos ou múltiplas derivações.
O segmento ≥56 Gbps PAM4 subirá 6,85% de CAGR até 2031 à medida que a inferência de IA, os tecidos de armazenamento NVMe-oF e os pools de memória desagregados migram para lanes de 224 Gbps. A proposta de alta densidade do OIF sinaliza o alinhamento do ecossistema em torno de gaiolas de folha de cobre mais espessa e roteamento de par de baixo desvio que suportam caminhos de atualização além de 800 Gbps por porta.
Por Indústria do Usuário Final:
automotivo e e-mobilidade acelerandoTI e telecomunicações retiveram 37,40% da receita em 2025, impulsionadas pela expansão de serviços em nuvem e pela contínua renovação do backbone de campus. A preferência dos hiperescaladores por hardware ODM se traduz em demanda de alto volume por conjuntos de gaiola, mezanino e twin-ax PAM4.
Automotivo e e-mobilidade, embora menores, estão definidos para crescer a um CAGR de 6,25%. A autonomia de nível 2+ da SAE requer links de alta velocidade entre câmeras, radar e processadores ADAS centralizados, complementando o impulso dos veículos elétricos por conectores de bateria de alta corrente. Automação industrial e dispositivos médicos também estão aumentando sua participação à medida que a IA de borda utiliza invólucros robustos com classificação IP que preservam a integridade do sinal apesar de vibração e exposição química.
Por Aplicação:
estações-base 5G/6G lideram a trajetória de crescimentoServidores e armazenamento ocuparam 29,40% da receita do mercado de conectores de TI em 2025. As instalações de colocalização de terceiro nível, os nós de borda regionais e os superagrupamentos de IA dependem de gaiolas de alta velocidade e backplanes ortogonais para equilibrar custo com capacidade de atualização.
O segmento de estações-base 5G/6G se compostos 6,32% ao ano até 2031 à medida que as operadoras comprimem os footprints de rádio e aumentam as contagens de antenas. Os conectores de fibra duplex SN e MDC, além dos links coaxiais IPx, estão vencendo em cabeças de rádio remoto adaptadas para cobertura em banda média. O trem de força de veículos elétricos/ADAS e os robôs de fábrica seguem de perto, com braços de robôs colaborativos estreando modularidade de conector integrada para acionamento de servo de troca a quente.
Por Material:
compostos sem halogênio ganham traçãoOs termoplásticos padrão ainda capturam 77,60% de participação graças aos ciclos de moldagem estabelecidos e às vantagens de custo. No entanto, as resinas com baixo teor de halogênio ou sem halogênio crescerão a um CAGR de 5,64% à medida que as regulamentações REACH e RoHS apertam os limites sobre halogênios e retardantes de chama bromados. A TE Connectivity e a BizLink confirmaram, cada uma, programas ativos de conversão para revestimentos ecologicamente corretos.
Os fornecedores que agilizam a qualificação de materiais, incluindo as aprovações UL 94 V-0, se posicionam para ganhos de projeto em plataformas automotivas da UE e wearables de consumo que comercializam credenciais de sustentabilidade.
Análise Geográfica
Mercado de Conectores de TI da APAC
A Ásia-Pacífico dominou com 45,50% da receita de mercado em 2025, liderada pela base de eletrônicos verticalmente integrada da China e pela espinha dorsal de telecomunicações de rápido crescimento da Índia. Os produtores de conectores do continente se beneficiam de incentivos provinciais voltados para melhorias de confiabilidade, com o setor doméstico de conectores com previsão de adicionar RMB 12,6 bilhões ano a ano durante 2024. O Japão e a Coreia do Sul contribuem por meio da adoção antecipada de óptica co-empacotada em linhas avançadas de fundição.
Mercado de Conectores de TI da América do Norte
A América do Norte ocupa o segundo lugar. A Lei CHIPS e Ciência já canalizou 6,6 bilhões de USD para a TSMC Arizona e 8,5 bilhões de USD para a Intel, sustentando um ecossistema localizado para substratos avançados e gaiolas de conectores em conformidade com os requisitos térmicos PAM4 de 224 Gbps. Os programas aeroespaciais e de defesa também impulsionam variantes circulares robustas do tipo MIL-spec, que comandam margens premium.
Mercado de Conectores de TI da EMEA e América do Sul
A Europa explora seus pontos fortes em automotivo, Indústria 4.0 e medicina. A pressão por plásticos sem halogênio transformou muitos OEMs em adotantes precoces de invólucros de classe ecológica. Enquanto isso, o Oriente Médio e a África estão projetados para um CAGR de 5,92% à medida que os hiperescaladores instalam zonas de nuvem regionais e os governos concedem concessões de fibra para cidades inteligentes, particularmente na Arábia Saudita e nos Emirados Árabes Unidos. A América do Sul apresenta expansão constante, porém mais modesta, concentrada em projetos de telecomunicações brasileiros e de automação industrial argentina.
Panorama regulatório
A conformidade para conectores de TI é moldada por restrições de substâncias perigosas e padrões de interoperabilidade que afetam cada vez mais as escolhas de design e os ciclos de requalificação. Na Europa, a RoHS e a REACH da UE continuam a impulsionar substituições de materiais, incluindo a transição para compostos de baixo halogênio ou sem halogênio, que já se reflete nos programas de conversão dos fornecedores; as alterações atualizadas de isenção de chumbo da RoHS entram em vigor em julho de 2026 (por meio das Diretivas Delegadas da Comissão (UE) 2025/1802, 2025/2363 e 2025/2364). Essas alterações restringem os casos de uso permitidos para chumbo em categorias específicas de solda e componentes, e elevam os encargos de documentação e teste em cadeias de suprimentos globais que atendem a equipamentos destinados à UE.
Paralelamente, os fabricantes de conectores acompanham normas eletrotécnicas internacionais que são adotadas em regimes regionais para acesso ao mercado e declarações de conformidade. Publicações da IEC em 2025-2026, como a IEC 61076-2-111:2025 (conectores de potência M12) e as atualizações de 2026 sobre especificações de conectores circulares (incluindo a disponibilidade da EN IEC 61076-2:2026 por meio da CENELEC), reforçam uma base padronizada para interconexões circulares e adjacentes à automação, que se sobrepõe às implantações de rede de borda de TI/telecomunicações e de redes industriais. Como resultado, a rastreabilidade (declarações de materiais e declarações de conformidade) torna-se mais importante, e estratégias de redesenho ou qualificação dupla são mais comuns quando as interfaces de alta velocidade migram para novos invólucros ou resinas.
Análise da cadeia de valor
A cadeia de valor dos conectores de TI começa com matérias-primas upstream (ligas de cobre, insumos de revestimento de metais preciosos e polímeros de engenharia, como LCP/compostos ecológicos) e equipamentos de fabricação habilitadores (estampagem de precisão, moldagem, revestimento e testes de alta velocidade). Em seguida, passa pelo design e qualificação dos conectores e, finalmente, pela distribuição e integração OEM/ODM em servidores, sistemas de armazenamento, equipamentos de rede e estações base. Para gaiolas de alta velocidade, conectores mezanino e interfaces de alinhamento óptico, a continuidade do suprimento depende cada vez mais de múltiplas fontes e contratação de longo prazo, à medida que a exposição da lista de materiais à volatilidade do cobre e de metais raros persiste, e à medida que os ciclos de qualificação em taxas de dados mais altas (incluindo canais da classe PAM4 de 112 Gbps) estendem os prazos de engenharia.
Ações recentes na cadeia de suprimentos apontam para uma coordenação vertical mais estreita e parcerias no ecossistema. Em fevereiro de 2025, a TTI firmou uma parceria de distribuição global com a Samtec, ampliando o acesso a canais para portfólios especializados de conectores. Em 2026, a Molex anunciou um acordo de fornecimento de longo prazo com a Prysmian para cabos de fibra óptica, para apoiar a demanda de data centers impulsionados por IA, enquanto a ITT assinou um acordo definitivo para adquirir a Aerospace Contacts LLC (31 milhões de USD) para aprofundar o controle sobre capacidades de sistemas de contato em interconexões de alta confiabilidade. Uma estrutura envolvendo quatro partes — TE Connectivity, Boway Alloy, SBT Ultrasonic e Komax — para industrializar transições de chicotes de alumínio em substituição ao cobre também destaca como as mudanças de materiais e processos estão sendo coordenadas entre o fornecimento de ligas, soldagem/junção e automação de chicotes, com implicações indiretas para terminações de conectores e qualificação em fluxos de demanda adjacentes ao setor automotivo, vinculados a ecossistemas de alta velocidade board-to-board e wire-to-board.
Cenário Competitivo
TE Connectivity, Amphenol e Molex ancoram o nível de liderança. A TE Connectivity derivou USD 5,7 bilhões das Américas, USD 4,8 bilhões da EMEA e USD 5,8 bilhões da APAC no exercício fiscal de 2024, refletindo uma presença geográfica equilibrada.[4] O ganho de 27% nas ações da Amphenol nos últimos 12 meses se baseia em aquisições como a Outdoor Wireless Networks da CommScope, que deve adicionar USD 1,3 bilhão às vendas de 2025.
As empresas de nível médio estão se diferenciando por meio do foco em domínio: a ZJK Industrial apresentou acoplamentos rápidos resfriados a líquido para servidores GPU na COMPUTEX 2025. Especialistas médicos de nicho, como a Sumitomo Electric Lightwave, obtiveram 4,5/5 nas Análises de Inovação Lightwave+BTR de 2025 por conectores ópticos emendáveis em campo.
A intensidade competitiva está aumentando em torno do conhecimento em nível de sistema. Os clientes solicitam cada vez mais soluções de pilha completa: firmware, modelos térmicos e planos de teste de conformidade agrupados com o conector físico. Essa sobreposição de serviços recompensa empresas com equipes de engenharia multidisciplinares e cadeias de ferramentas de simulação avançadas. Os participantes menores se concentram em nichos ultraminiatura ou ecologicamente corretos, posicionando-se como alvos de aquisição para estratégicos que buscam preencher lacunas tecnológicas.
Líderes do Setor de Conectores de TI
-
3M Company
-
Molex Inc. (Koch)
-
TE Connectivity Limited
-
Amphenol Corporation
-
Samtec Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Conectores de TI Empresas cobertas neste relatório
- 3M Company
- TE Connectivity Ltd.
- Molex Inc. (Koch)
- Amphenol Corporation
- Samtec Inc.
- Hirose Electric Co., Ltd.
- Aptiv PLC
- Yazaki Corporation
- Hon Hai Precision (FOXCONN)
- Phoenix Contact GmbH and Co. KG
- Harting Technology Group
- JST Mfg. Co., Ltd.
- WAGO Kontakttechnik
- Rosenberger Hochfrequenztechnik
- Bel Fuse Inc.
- Kyocera Corporation
- Luxshare Precision Industry
- JAE (Japan Aviation Electronics)
- Fischer Connectors SA
- CONEC Elektronische Bauelemente GmbH
- Omnetics Connector Corp.
- Würth Elektronik GmbH and Co. KG
Oportunidades de mercado e perspectivas futuras
As atualizações de data centers de IA e a transição para sinalização de 224 Gbps por linha estão criando espaço em arquiteturas de interconexão óptica e híbrida, especialmente onde os limites térmicos e os orçamentos de perda de inserção restringem os canais elétricos tradicionais. Em 2026, a 3M anunciou investimento em capacidade para a produção de Expanded Beam Optical (EBO) (março de 2026) e participou de uma coalizão setorial para escalar conexões ópticas para data centers de IA (maio de 2026). Essas ações sinalizam alinhamento em torno de interfaces ópticas mais robustas e tolerantes à contaminação para implantações de alta densidade. A Molex também concluiu a aquisição da Teramount em maio de 2026, adicionando know-how em conectividade destacável de fibra para chip alinhada com ópticas coempacotadas, o que apoia novos caminhos de design para fornecedores de conectores focados em tolerâncias mecânicas mais estreitas e alinhamento óptico em escala.
Uma segunda área de oportunidade centra-se na localização da cadeia de suprimentos e na expansão de capacidade ligadas às construções regionais de infraestrutura de TI e eletrônicos de mobilidade eletrificada com necessidades de conectores de alta confiabilidade. A JST anunciou um projeto de fabricação automatizada de conectores eletrônicos de 500 milhões de USD no Alabama (abril de 2026), e a HARTING anunciou uma grande expansão de sua presença de fabricação e P&D nas Américas, nos EUA e no México (março de 2026). Esses anúncios refletem a demanda dos clientes por prazos de entrega mais curtos e risco transfronteiriço reduzido para componentes de interconexão críticos. Separadamente, a Hakusan anunciou um investimento de 5 bilhões de JPY para construir uma segunda planta em Ishikawa, Japão (junho de 2026), para ampliar a produção de ferrolhos TMT para conectores ópticos VSFF ultracompactos. Juntos, esses movimentos apontam para espaço para fornecedores que possam aliar desempenho elétrico de alta velocidade com conformidade a ecomateriais e produção regionalmente resiliente.
Desenvolvimentos industriais recentes em Mercado de Conectores de TI
- Julho de 2026: a 3M e a Microsoft anunciaram uma parceria estratégica para implantar a tecnologia Expanded Beam Optical (EBO) da 3M na infraestrutura de nuvem Microsoft Azure e de data centers de IA. A colaboração reforça a EBO como uma opção de interconexão óptica escalável para ambientes de alta disponibilidade e estreita a ligação entre os requisitos dos hyperscalers e os roteiros de tecnologia de conectores.
- Maio de 2026: a Molex concluiu a aquisição da Teramount Ltd., adicionando capacidades de conectividade destacável de fibra para chip alinhadas com ópticas coempacotadas. O acordo fortalece a posição da Molex em pilhas de conectividade óptica de próxima geração, onde o alinhamento de conectores e as tolerâncias de embalagem se tornam diferenciais em arquiteturas de servidores de IA.
- Janeiro de 2026: a Amphenol concluiu a aquisição do negócio de Soluções de Conectividade e Cabos (CCS) da CommScope. A transação expandiu a presença da Amphenol em interconexões de fibra e cabo, apoiando ofertas mais amplas e integradas para clientes de telecomunicações e data centers que buscam portfólios de conectividade integrados.
Mercado de Conectores de TI Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de conectores de TI abrange conectores eletromecânicos recém-fabricados que transportam dados, sinais ou energia de baixa a média tensão dentro de equipamentos de infraestrutura de TI, como servidores, sistemas de armazenamento, switches e estações-base, com a receita medida em USD.
Exclusões de escopo: Conjuntos de cabos, cabos passivos de cobre ou ópticos com mais de um metro de comprimento e conectores fabricados principalmente para uso automotivo, eletrodomésticos ou industrial amplo estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Conector
- Conectores PCB
- Conectores IDC
- Backplane de Alta Velocidade/IO e Plugável
- Circular e Retangular
- RF/VSFF (SN, CS, MMC)
- Conectores Microminiatura/Nano
- Por Configuração de Montagem
- Placa a Placa
- Fio a Placa
- Fio a Fio/Conjuntos de Cabos
- Por Classe de Taxa de Dados
- ≤10 Gbps
- 10-25 Gbps
- 25-56 Gbps
- ≥56 Gbps/PAM4 112 G
- Por Indústria do Usuário Final
- TI e Telecomunicações (incl. Data Centers)
- Eletrônicos de Consumo e Computação
- Automotivo e e-Mobilidade
- Automação Industrial/IIoT
- Saúde e Dispositivos Médicos
- Por Aplicação
- Servidores e Armazenamento
- Estações-Base 5G/6G
- Trem de Força de Veículos Elétricos e ADAS
- Robótica de Fábrica e CLPs
- Por Material
- Termoplásticos Padrão
- Compostos Sem Halogênio/Ecologicamente Corretos
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção do contexto de demanda para hardware de TI onde os conectores são projetados, e em seguida mapeando como os tipos de conectores fluem para as construções de servidores, equipamentos de rede e telecomunicações. Utilizamos fontes públicas como dados de comércio da Comissão de Comércio Internacional dos EUA, UN Comtrade, estatísticas de manufatura do Censo dos EUA e indicadores da União Internacional de Telecomunicações para entender a direção de remessas, o crescimento da base instalada e a intensidade regional.
Também revisamos fontes como publicações do IEEE e outras literaturas de engenharia revisadas por pares para verificar os requisitos de desempenho dos conectores que influenciam os preços (por exemplo, maior densidade de E/S de alta velocidade e miniaturização). Para manter o lado da oferta fundamentado, utilizamos registros de empresas, apresentações a investidores e cobertura de imprensa de reputação para indicações de mix de produtos e comentários sobre demanda, e complementamos a visibilidade financeira usando assinaturas pagas que fornecem dados financeiros e inteligência de empresas, cobertura de patentes e visões de importação e exportação em nível de remessa quando útil. Estes são exemplos ilustrativos, e muitas outras fontes também foram referenciadas durante a coleta de dados, validação e esclarecimento ao longo do estudo.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em verificar qual parcela da receita de conectores está vinculada às construções de equipamentos de TI e em verificar o comportamento de preços à medida que velocidades, contagens de portas e fatores de forma mudam. As entrevistas abrangeram fabricantes de conectores, distribuidores de componentes e partes interessadas de engenharia e compras em organizações de hardware de TI e equipamentos de telecomunicações na APAC, EMEA e nas Américas, e os dados dos respondentes foram utilizados para preencher lacunas das descobertas documentais e confirmar os totais finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 12% | APAC: 39% |
| Nível médio: 54% | Líderes funcionais/de unidade: 33% | EMEA: 34% |
| Players menores: 15% | Gerentes: 55% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto de valor de conectores endereçável a partir da atividade de equipamentos de infraestrutura de TI, aplicando então a lógica de conteúdo e precificação de conectores vinculada a cada grupo de equipamentos. Os insumos que geralmente importam incluem tendências de remessa de servidores e armazenamento, crescimento de portas de rede e migração de velocidade (como a adoção de E/S de maior velocidade), sinais de construção de data centers, densidade de conectores por unidade e movimento típico de preço de venda à medida que os projetos migram para pitches menores e maior desempenho.
Para corroborar os totais, também realizamos verificações seletivas de baixo para cima usando receitas de linhas de produtos amostradas, feedback de canal sobre mix e aproximações de preço médio de venda vezes volume para famílias de conectores principais. Isso ajuda a ajustar a subcobertura quando as divulgações públicas são limitadas. As previsões são produzidas usando análise de cenários, onde os fatores de volume (construções e atualizações de equipamentos de TI) e os fatores de preço (mudanças de mix, taxas de adoção de maior velocidade e comportamento de repasse de custos) são projetados separadamente e depois recombinados em valor de mercado. Quando o detalhamento de baixo para cima está ausente para fornecedores menores ou tipos de conectores de nicho, a lacuna é tratada por meio de alocação baseada em proporção ancorada em sinais de demanda de equipamentos finais validados e feedback de entrevistas.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como direção do movimento comercial, tendências de remessa de hardware de TI e padrões de demanda declarados por partes interessadas do setor, antes que os números finais sejam aprovados. Se as variações parecerem incomuns, revisitamos premissas como o conteúdo de conectores por sistema e o caminho de precificação, e então recalculamos o modelo com notas mantidas para rastreabilidade.
Também realizamos revisões internas em múltiplas etapas para que a lógica de cálculo, as unidades e o tratamento de moeda sejam consistentes entre regiões e anos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes alteram as premissas de demanda ou precificação, e uma revisão pré-entrega atualizada é concluída para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Conectores de TI da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para conectores de TI podem diferir mais do que o esperado porque a fronteira entre conectores, conjuntos de cabos e produtos de interconexão eletrônica mais amplos não é definida da mesma forma por todos os publicadores. As diferenças também aparecem quando os preços são tratados como uma única média combinada, ou quando o timing de câmbio mais antigo é mantido mesmo após grandes movimentos cambiais.
Uma lacuna decorrente de atualização é comum neste mercado porque os preços médios de venda mudam com a migração de velocidade e a densidade de conectores, e esses movimentos precisam de verificações periódicas por meio de entrevistas e sinais públicos de demanda, em vez de serem assumidos como uma tendência linear. Ao vincular o timing de moeda e as atualizações de preço médio de venda às verificações de validação mais recentes em cada ciclo, a Mordor Intelligence reduz o desvio na série de valores que pode ocorrer quando os modelos não são reajustados após mudanças de mix.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,14 bilhões de USD (2026) | |
| Consultoria Global A | 8,70 bilhões de USD (2026) | Este valor geralmente é mais alto quando conjuntos de cabos e cabos passivos mais longos são contabilizados junto com os conectores, e quando a precificação combinada assume uma expansão mais rápida do preço médio de venda sem verificar novamente as mudanças de mix por faixa de velocidade. |
| Associação Setorial B | 7,50 bilhões de USD (2026) | Este valor pode ser menor quando o escopo é limitado a um conjunto mais restrito de conectores em nível de placa usados em hardware empresarial, e quando a conversão de moeda utiliza taxas médias anteriores que ficam defasadas em relação a movimentos recentes. |
A dispersão ao longo da tabela é explicada principalmente pelas fronteiras de escopo (apenas conectores versus conectores mais conjuntos) e pela forma como os preços e a moeda são atualizados ao longo do mesmo ano. Com regras de inclusão claras e verificações repetíveis sobre os sinais de demanda de equipamentos de TI, a estimativa permanece rastreável a fatores práticos e pode ser atualizada sem reescrever todo o modelo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de conectores de TI?
O mercado de conectores de TI está em USD 8,14 bilhões em 2026 e está projetado para atingir USD 10,58 bilhões até 2031.
Qual região comanda a maior demanda por conectores de TI?
A Ásia-Pacífico lidera com 45,50% da receita de mercado, apoiada pela ampla fabricação de eletrônicos e pelas rápidas implantações de 5G.
Qual tipo de conector está crescendo mais rapidamente?
Os conectores de backplane de alta velocidade/IO e plugáveis estão previstos para crescer a um CAGR de 5,55% até 2031, impulsionados pelas atualizações de largura de banda de data centers de hiperescala.
Como as implantações de 5G e 6G afetarão a demanda por conectores?
O uso expandido do espectro de banda média e as instalações de rádios Massive-MIMO estão elevando a demanda por interfaces RF e VSFF que comprimem maior densidade em equipamentos de estação-base e fronthaul.
Por que os fabricantes de automóveis estão migrando para arquiteturas EE zonais?
Os layouts zonais reduzem o peso da fiação, diminuem o custo de material e suportam a computação centralizada, aumentando assim a necessidade de conectores placa a placa de múltiplos lanes capazes de transportar dados de alta velocidade e energia dentro de veículos elétricos.
Quais regulamentações ambientais estão influenciando as escolhas de materiais?
As diretivas RoHS e REACH da UE estão impulsionando os fabricantes de conectores em direção a compostos sem halogênio, uma classe de material projetada para avançar a um CAGR de 5,64% entre 2026 e 2031.