
Isosorbid Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.74 Milliarden US-Dollar |
| Marktgröße (2031) | 1.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
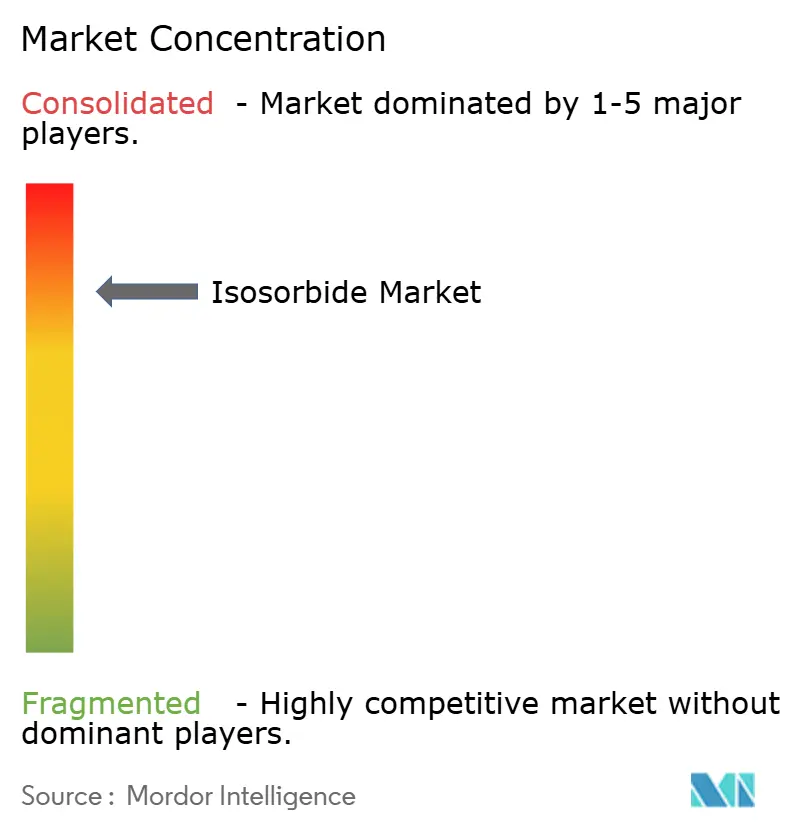
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Isosorbid Marktanalyse von Mordor Intelligence
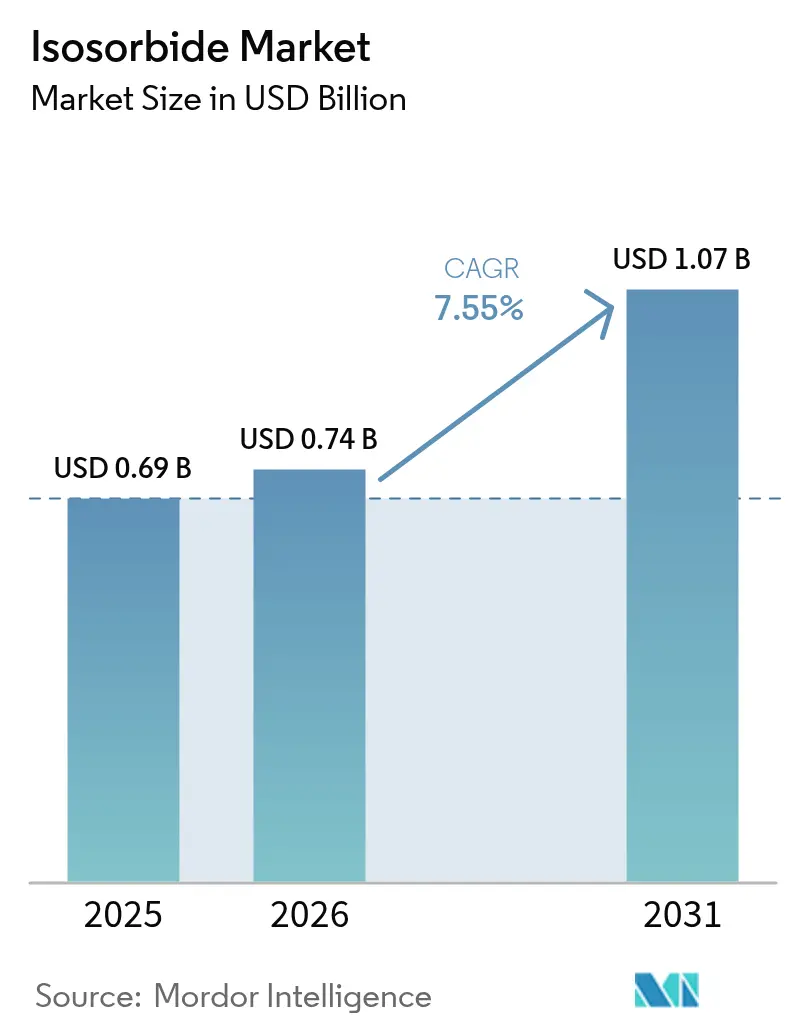
Die Isosorbid Marktgröße wird im Jahr 2026 auf 0,74 Milliarden USD geschätzt, wächst gegenüber dem Wert von 2025 in Höhe von 0,69 Milliarden USD, mit Projektionen für 2031, die 1,07 Milliarden USD zeigen, und wächst mit einer CAGR von 7,55 % über 2026–2031. Rasante Fortschritte in biobasierten Polymertechnologien, strengere globale Vorschriften zu fossilen Chemikalien und ein wachsendes Verbraucherbewusstsein für nachhaltige Verpackungen beschleunigen die Einführung in den Bereichen Verpackung, Automobil, Elektronik und Gesundheitswesen. Asien-Pazifik treibt das Volumen weiterhin durch gut etablierte Sorbitol-Kapazitäten voran, während Europas politischer Fokus auf einer Kreislaufwirtschaft eine Premium-Nachfrage bei Hochleistungskunststoffen erschließt. Durchfluss-Dehydrierungsanlagen, heterogene Säurekatalysatoren und verbesserte Reinigungsschritte senken die Produktionskosten und machen den Isosorbid Markt wettbewerbsfähiger gegenüber Erdölalternativen. Gleichzeitig haben regulatorische Zulassungen für lebensmittelkontaktgeeignete Polymere und Retard-Herz-Kreislauf-Medikamente den adressierbaren Bereich des Moleküls erweitert und ein stabiles, langfristiges Wachstum gefestigt.
Wichtigste Erkenntnisse des Berichts
- Nach Rohstoffquelle erzielte maisstärkebasiertes Sorbitol im Jahr 2025 einen Umsatzanteil von 69,35 %; zuckerrohrbasiertes Sorbitol ist bis 2031 auf eine CAGR von 8,62 % ausgerichtet.
- Nach Anwendung hielt PEIT im Jahr 2025 einen Isosorbid Marktanteil von 43,70 %, während Polycarbonat-Qualitäten von 2026 bis 2031 voraussichtlich mit einer CAGR von 10,35 % wachsen werden.
- Nach Endverbraucherbranche entfielen Polymere und Harze im Jahr 2025 auf 53,10 % des Isosorbid Marktvolumens, während Pharmazeutika bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen werden.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit 38,75 % des Umsatzes und ist für eine CAGR von 8,05 % über den Prognosezeitraum auf Kurs.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Isosorbid Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Nachhaltige Verlagerung hin zu biobasierten Polymeren | +2.1% | Global, mit früher Einführung in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende pharmazeutische Nachfrage nach Isosorbid-Nitraten | +1.8% | Global, konzentriert auf alternde Bevölkerungen | Mittelfristig (2–4 Jahre) |
| Globale BPA-Beschränkungen treiben die Nachfrage nach Isosorbid-Polycarbonaten an | +1.5% | Nordamerika und EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Einsatz in 3D-Druck-Fotopolymeren | +1.2% | Nordamerika und Europa, mit APAC-Wachstum | Langfristig (≥ 4 Jahre) |
| CO₂-Gutschriften-Prämien für biobasierte PET-Produzenten | +0.8% | EU und Nordamerika, aufkommend in APAC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachhaltige Verlagerung hin zu biobasierten Polymeren
Mehrere Regierungen und große Markeninhaber haben Netto-Null-Ziele priorisiert, was ein anhaltendes Interesse an biobasierten Polymerketten ausgelöst hat. Fünfzehn europäische Bioraffinerie-Projekte, die vom Gemeinsamen Unternehmen Kreislaufwirtschaft und Biobasierte Industrie der Europäischen Kommission unterstützt werden, skalieren die kommerzielle Produktion, während Partnerschaften wie Neste und Lotte Chemical darauf abzielen, fossiles Naphtha durch erneuerbare Rohstoffe zu ersetzen[1]Europäische Kommission, "Gemeinsames Unternehmen für eine kreislaufbasierte Bioökonomie in Europa," europa.eu . Die globale Biopolymerproduktion erreichte 2023 4,4 Millionen Tonnen und soll rasch ansteigen, wodurch eine strukturelle Wachstumsbahn für die Isosorbid-Einführung in Starr- und Flexibel-Verpackungen, Elektronikgehäusen und Leistungsfasern gesichert wird.
Steigende pharmazeutische Nachfrage nach Isosorbid-Nitraten
Wachsende Inzidenzen von Herz-Kreislauf-Erkrankungen in alternden Bevölkerungen sichern eine stetige Nachfrage nach Isosorbiddinitrat- und Isosorbidmononitrat-Therapien. Jüngste Aktualisierungen der FDA-Kennzeichnung verbessern die Dosierschemata, stärken die Patientencompliance und stärken das Sicherheitsprofil dieser Vasodilatoren[2]US-amerikanische Lebens- und Arzneimittelbehörde, "Zugelassene Arzneimittelprodukte mit therapeutischen Äquivalenzbewertungen," fda.gov. Retard-Formulierungen, die bereits integraler Bestandteil der chronischen Angina-Versorgung sind, erhalten die Preisstabilität und schaffen ein hochmargiges Segment des Isosorbid Marktes, das die allgemeine Umsatzresilienz stärkt.
Globale BPA-Beschränkungen treiben die Nachfrage nach Isosorbid-Polycarbonaten an
Vorschriften, die Bisphenol A in lebensmittelkontaktgeeigneten und Säuglingsprodukten einschränken, drängen Hersteller zu sichereren Diol-Bausteinen. Die FDA erkennt isosorbidbasierte Polymere für Mehrwegbehälter an, und die DURABIO-Qualitäten von Mitsubishi Chemical Corporation zeigen überlegene Klarheit und geringe Vergilbung. Diese Übereinstimmung von Regulierung und Leistung begünstigt ein nachhaltiges zweistelliges Wachstum bei optischen, automobilen und Consumer-Electronics-Verglasungen.
Einsatz in 3D-Druck-Fotopolymeren
Forschungsteams haben Fotopolymere mit 90 % Bioinhalt hergestellt, indem sie Isosorbid mit Itakonsäure-Diolen integrierten und dabei mechanische Gleichwertigkeit mit erdölbasierten Harzen erzielten. Da die industrielle additive Fertigung auf umweltfreundlichere Einsatzstoffe umstellt, betrachten Spezialformulierungsunternehmen Isosorbid als Möglichkeit, ESG-Beschaffungskriterien zu erfüllen, ohne Maßhaltigkeit oder Oberflächenqualität zu beeinträchtigen.
Hemmnisanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Gesundheitsbedenken hinsichtlich Isosorbid-Derivaten | -1.1% | Global, mit erhöhter Prüfung in regulierten Märkten | Mittelfristig (2–4 Jahre) |
| Hohe katalytische Umwandlungs- und Reinigungskosten | -0.7% | Global, insbesondere die Einführung in Schwellenmärkten beeinträchtigend | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch furanbasierte Bio-Monomere | -0.9% | Global, mit stärkerem Einfluss in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken hinsichtlich Isosorbid-Derivaten
Obwohl reines Isosorbid eine lebensmittelkontaktgeeignete Zulassung besitzt, unterliegen bestimmte Nitrat- und Diester-Derivate laufenden toxikologischen Prüfungen. Regulierungsbehörden untersuchen weiterhin Migrationsniveaus aus neuartigen Polymermischungen, was die Markteinführungszeit für neuartige Verpackungen und Medizinprodukte der nächsten Generation verlängert. Die daraus resultierenden Zulassungszyklen und Pharmakovigilanz-Verpflichtungen bremsen vorübergehend die Expansion in stark regulierten Vertriebskanälen.
Hohe katalytische Umwandlungs- und Reinigungskosten
Die Dehydrierung von Sorbitol zu Isosorbid erfordert eine präzise Temperatursteuerung und Säurekatalyse, gefolgt von energieintensiven Reinigungsschritten zur Erreichung optischer Reinheit. Heterogene kohlenstoffbasierte Katalysatoren erreichen nun Ausbeuten von 82,7 %, und Pilot-Durchflussreaktoren verkürzen die Verweilzeiten; dennoch bleiben die Kapitalanforderungen hoch. Diese Kostenhürden verlangsamen das Eindringen in margenarme Verpackungsfolien, wenn die Rohölpreise nachgeben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoffquelle: Rohstoffentwicklung prägt die Kostenkurve
Mais-abgeleitetes Sorbitol machte 2025 69,35 % des Volumens aus, begünstigt durch ein reichhaltiges Maisangebot, ausgereifte Hydrierungsanlagen und logistische Nähe zu nordamerikanischen Polymerverarbeitern. Auf Segmentebene wird erwartet, dass die mit Mais-Rohstoffen verbundene Isosorbid Marktgröße im Einklang mit dem Gesamtverbrauch wächst, obwohl der relative Anteil leicht zurückgeht, da alternative Zucker in den Mix eintreten. Zuckerrohrbasiertes Sorbitol, unterstützt durch tropische Landwirtschaft und günstige Kohlenstoffbilanzen der Ernte, soll mit einer CAGR von 8,62 % wachsen und das Interesse europäischer Käufer wecken, die nach geringeren eingebetteten Emissionen suchen.
Weizen-abgeleitetes Sorbitol behält einen kleineren Anteil, unterstützt durch integrierte Stärkemühlen in Westeuropa, die eine lokale Rohstoffbeschaffung zur Kostenstabilität bevorzugen. Aufkommende Erkundungen von zellulosebasierten und Abfallzucker-Routen signalisieren eine künftige Diversifizierung der Einsatzstoffe, die potenziell die Preisvolatilität abfedert. Kontinuierliche Funktionsgewinnarbeit an Hefestämmen und enzymatischen Wegen verspricht schrittweise Ausbeuteverbesserungen, die wiederum die Rohstoffflexibilität für Isosorbid-Produzenten stärken.
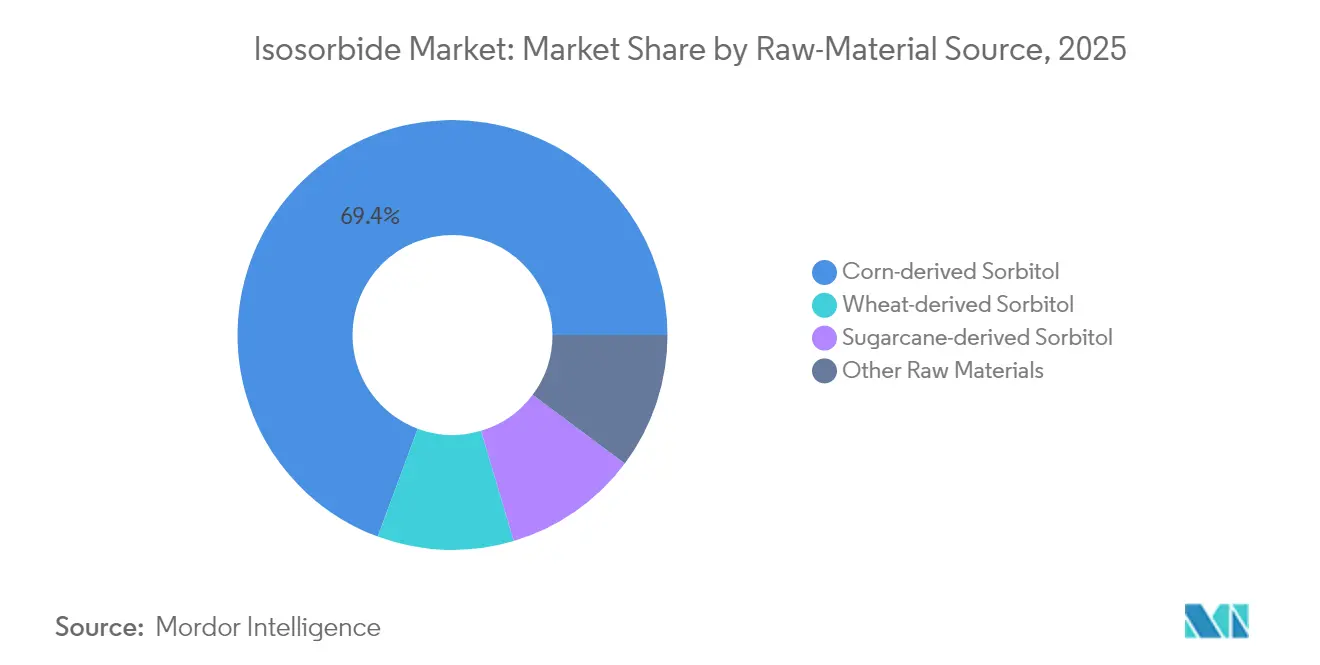
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Leistungspolymere verankern die Nachfrage
PEIT machte 2025 43,70 % des globalen Isosorbid Marktanteils aus und unterstreicht seine zentrale Rolle in nachhaltigen Flaschen- und Folienanwendungen. Die mit PEIT verbundene Isosorbid Marktgröße soll stetig wachsen, da Getränkemarken pflanzenbasierte Behälter einführen und Recycling-Inhaltsströme integrieren. Polycarbonat-Anwendungsfälle, angeführt von DURABIO-Paneelen und Consumer-Gadget-Gehäusen, entwickeln sich mit einer CAGR von 10,35 %, getrieben durch BPA-Beschränkungen und die Marktpräferenz für verbesserte Schlagfestigkeit. Polyurethan-Modifikatoren nutzen den starren bizyklischen Kern von Isosorbid, um Nicht-Isocyanat-Formulierungen mit verbesserter Abriebbeständigkeit zu entwickeln.
Komplementäre Nischen, wie Isosorbid-Succinat-Harze und Diester, bedienen Hochtemperatur-Ingenieurkunststoffe und pharmazeutische Zwischenprodukte und unterstützen ein spezialisiertes Wachstum innerhalb des breiteren Isosorbid Marktes. Laufende Forschung bei 3D-Druck-Fotopolymeren demonstriert die Vielseitigkeit des Moleküls in der additiven Fertigung, während Reinigungsmittel und Kosmetika auf Monoester-Varianten für biologisch abbaubare Tensideigenschaften angewiesen sind. Diese sich entwickelnden Wege diversifizieren die Einnahmequellen und bauen Resilienz gegen Schwankungen in einzelnen Anwendungen auf.
Nach Endverbraucherbranche: Polymere und Harze dominieren den Isosorbid Markt
Polymere und Harze entfielen 2025 auf 53,10 % des Umsatzes, was den großflächigen Einsatz von Isosorbid-Diaromatiken in Starrflaschen, Automobilblenden und Elektronikgehäusen widerspiegelt. Dieses Volumensegment bleibt entscheidend für die Kapazitätsauslastung und stützt Skaleneffekte im gesamten Isosorbid Markt. Die pharmazeutische Nachfrage, obwohl auf einen kleineren Anteil entfallend, soll mit einer CAGR von 9,12 % wachsen, da Retard-Vasodilatoren und Kombinationstherapien auf die wachsende geriatrische Bevölkerung abzielen. Die resultierenden Premium-Preispunkte gleichen das geringere Tonnagevolumen aus und stärken so die Gesamtmarge des Isosorbid Marktes, der aufgrund seiner vielfältigen Anwendungen und der robusten Nachfrage wächst.
Additivkunden nutzen Isosorbid als Kettenverlängerer, Weichmacher und Stabilisator in komplexen Polymersystemen und bieten Formulierern einen biobasierten Weg, um mechanische Leistung beizubehalten und gleichzeitig Ökosiegel-Kriterien zu erfüllen. Aufkommende Vertikalbereiche, insbesondere 3D-Druck-Harze und Spezialester für Körperpflege, eröffnen zusätzliche Wege zur Monetarisierung der einzigartigen Steifigkeit und Hydrophilizität des Moleküls. Zusammen verbreitern diese Segmente die Marktexponierung und schützen Lieferanten vor branchenspezifischen Abschwüngen, was den Isosorbid Markt weiter stärkt.
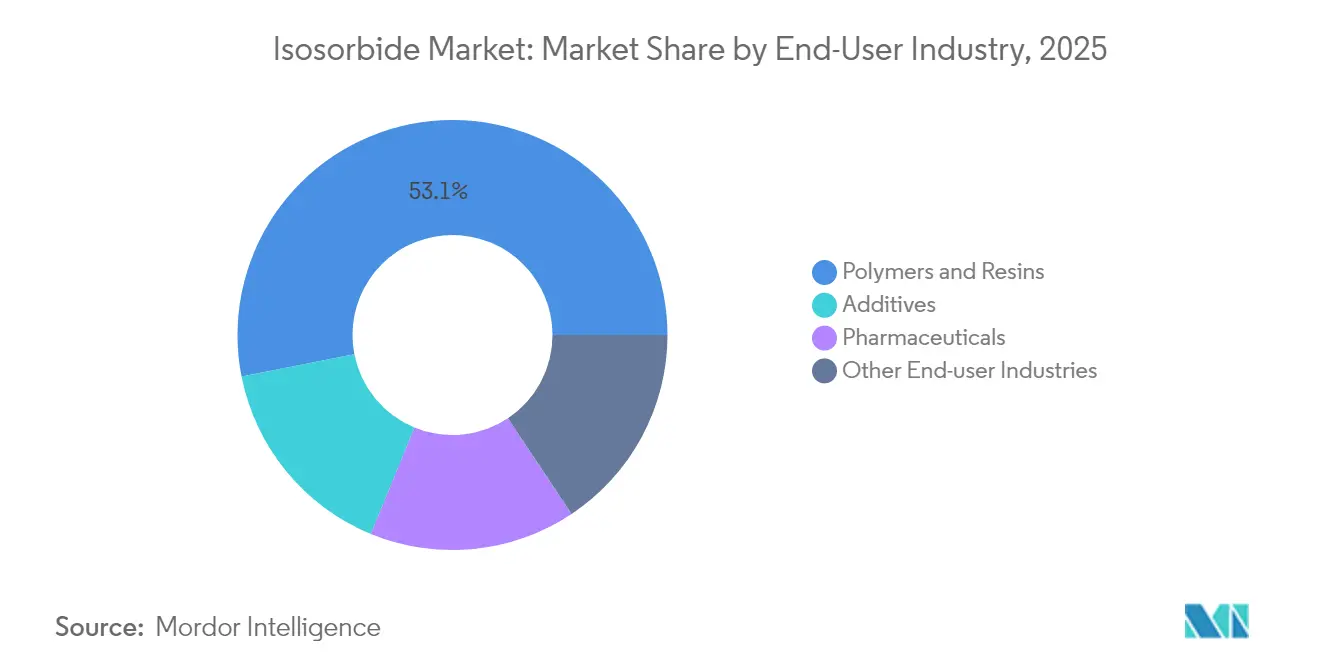
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik erzielte 2025 38,75 % des globalen Umsatzes und ist auf eine CAGR von 8,05 % bis 2031 ausgerichtet, angetrieben durch Chinas groß angelegte Investitionen in Biomaterialien und die wachsende regionale Nachfrage nach Hochleistungskunststoffen. Die Isosorbid Marktgröße in der Region profitiert von tiefen Sorbitol-Lieferketten, der Nähe zu Mais- und Zuckerrohr-Rohstoffen sowie nationalen Strategien wie dem Chemischen Industrie-Fahrplan 2030 Malaysias, der einen Mehrwert an Spezialchemikalien priorisiert. Japanische Harzhersteller kommerzialisieren weiterhin hochklare Polycarbonat-Teile und stärken damit das Wachstum von Premium-Anwendungen.
Nordamerika nutzt seine etablierten Mais-Nassmahlungsanlagen, fortgeschrittene katalytische Forschung und Entwicklung sowie unterstützende Bioprodukt-Steuervergünstigungen, um eine stetige Nachfrage in den Bereichen Verpackung, Automobil und Medizinprodukte aufrechtzuerhalten. Die Zusammenarbeit zwischen petrochemischen Unternehmen und Agrarverarbeitern beschleunigt die Skalierung integrierter Bioraffinerie-Komplexe und verankert die lokale Versorgungssicherheit. Unterdessen setzt Europa auf strenge Nachhaltigkeitsstandards und Kreislaufwirtschaftsrichtlinien. Die regionale Präferenz für biobasierte Polymerketten pflegt ein hochpreisiges Segment des Isosorbid Marktes, insbesondere in lebensmittelkontaktgeeigneten Verpackungen und Säuglingsprodukten.
Südamerika, ausgestattet mit wettbewerbsfähigen Zuckerrohr-Erträgen, entwickelt sich zu einem kostengünstigen Zentrum für die künftige Sorbitol-Produktion. Isosorbid-Pilotanlagen, die gemeinsam mit Ethanolfabriken betrieben werden, werden evaluiert und positionieren den Kontinent, um sowohl die Inlands- als auch die Exportnachfrage zu bedienen.
Naher Osten & Afrika zeigen eine schrittweise Einführung, die auf wachsende Urbanisierung und staatlich geführte Diversifizierungsinitiativen zurückgeführt wird, die eine chemische Fertigung über Ölderivate hinaus fördern. Der Fortschritt in diesen Regionen bleibt an Infrastruktur, politische Klarheit und Rohstoffverfügbarkeit gebunden, bietet jedoch langfristiges Aufwärtspotenzial für das globale Marktgleichgewicht.


Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Isosorbid beginnt mit kohlenhydrathaltigen Rohstoffen (Mais, Weizen, Zuckerrohr und andere Zucker), gefolgt von der Hydrolyse zu Glukose und der Hydrierung zu Sorbit. Von dort wird Isosorbid durch säurekatalysierte Dehydratisierung von Sorbit hergestellt und anschließend weiter zu Spezifikationen in Polymer- und Pharmaqualität aufgereinigt, um an Harzhersteller, Compoundeure und Pharmahersteller verkauft zu werden.
Die Kontrollpunkte entlang der Kette konzentrieren sich auf die Verfügbarkeit von Sorbit, die Auslegung des Dehydratisierungsreaktors und die Wirtschaftlichkeit der Aufreinigung. Hersteller mit integrierten Stärke-zu-Polyol-Anlagen und etablierter Dehydratisierungskapazität, wie Roquette (POLYSORB-Isosorbid, verankert durch seine Betriebe in Lestrem, Frankreich), können eine gleichmäßigere Rohstoffqualität aufrechterhalten und die Logistikrisiken reduzieren. Auf der technologischen Seite bewegt sich die Lieferkette weiterhin weg von Mineralsäuren hin zu heterogenen Festsäurekatalysatoren und kontinuierlicher Durchflussverarbeitung, was eine höhere Selektivität, verbesserte Sicherheit und hochreine Ausbeuten für Hochleistungspolymere (einschließlich optischer Polycarbonatqualität) und regulierte pharmazeutische Anwendungen unterstützt.
Wettbewerbslandschaft
Der Isosorbid Markt zeigt eine hohe Konzentration, da eine Handvoll Akteure die Großserienproduktion kontrolliert, während Nischeninnovatoren Spezialqualitäten kultivieren. Roquettes jährliche Kapazität von 20.000 Tonnen verankert das globale Angebot und gewährleistet gleichbleibende Qualität für Volumenkäufer in der Verpackungs- und Automobilbranche. Mitsubishi Chemical Corporation differenziert sich durch DURABIO-Polycarbonat und übersetzt die Isosorbid-Chemie in Premium-Optikfolien, Smartphone-Gehäuse und Innenverkleidungen, die höhere Margen erzielen.
Technologieinvestitionen konzentrieren sich auf Durchfluss-Dehydrierungsreaktoren, heterogene Säurekatalysatoren und nachgelagerte Reinigung auf pharmazeutischem Niveau. Jüngste Labor-zu-Pilot-Skalierungsarbeiten mit Ruthenium-Phosphin-Komplexen haben eine kilogrammmaßstäbliche Epimerisierung mit minimalem Edelmetallgehalt erzielt, was auf weitere Kostensenkungen hindeutet. Regionale Spezialisten in Südkorea und Thailand haben begonnen, solche Innovationen zu lizenzieren, um die lokale Produktion auszubauen und die Lieferketten in Asien-Pazifik zu straffen.
Isosorbid-Branchenführer
ADM
Mitsubishi Chemical Corporation
Novaphene
Roquette Frères
Ecogreen Oleochemicals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo Käufer rückverfolgbare biobasierte Inhalte, hohe Klarheit und regulatorisch günstige Ersatzstoffe für fossil abgeleitete Monomere benötigen, insbesondere in Hochleistungskunststoffen und langlebigen Konsumgüteranwendungen. Die Beschaffungsqualifikation hängt zunehmend von unternehmensgeführten Nachhaltigkeitsprogrammen und Zertifizierungen ab. Roquette hat die ISCC PLUS-Zertifizierung für POLYSORB-Isosorbid aufrechterhalten (2026 erneut bestätigt), was Chain-of-Custody-Nachweise unterstützt, die mit Dekarbonisierungsprogrammen von Markeninhabern und Verarbeitern in Europa und darüber hinaus übereinstimmen.
Auf der Angebots- und Technologieseite besteht eine deutliche Lücke bei der Skalierung kontinuierlicher, hochreiner Fertigung, die sowohl Polymer- als auch Pharmaspezifikationen zu wettbewerbsfähigen Kosten unterstützen kann. Im März 2026 bestanden Shanghai DODGEN Chemical Technology und Puyang Shengtong Juyuan New Material eine von der China Petroleum and Chemical Industry Federation organisierte Prüfung für ein komplettes Isosorbid-Technologiepaket mit einer Kapazität von 3.000 Tonnen/Jahr, das kontinuierliche Fallfilmreaktoren und fortschrittliche Aufreinigung (Molekulardestillation und Schmelzkristallisation) integriert. Die breitere Einführung dieser Prozessintensivierungsansätze, kombiniert mit etablierten Großanbietern wie Roquette und Anwendungsführern wie Mitsubishi Chemical (DURABIO), erweitert die Palette an Premium-Endverwendungen, einschließlich Fahrzeuginnenräumen, Elektronikgehäusen und lebensmittelkontaktkonformen Verpackungsqualitäten.
Aktuelle Branchenentwicklungen
- Juni 2026: Mitsubishi Chemical gab bekannt, dass sein biobasierter technischer Kunststoff DURABIO, abgeleitet aus Isosorbid, von Audi für Türschaltereinsätze im neuen Audi Q3 ausgewählt wurde. Die Entscheidung unterstreicht die Übernahme isosorbidbasierter Polymere im Automobilbereich in sichtbaren Innenraumkomponenten, bei denen Klarheit, Langlebigkeit und niedrige VOC-Werte priorisiert werden. Diese Auswahl unterstützt die nachgelagerte Nachfrage nach zertifizierten biobasierten Monomeren und Harzlieferketten.
- April 2026: Roquette berichtete, dass seine italienischen Standorte die ISCC PLUS-Zertifizierung erhalten haben, ergänzend zum bestehenden ISCC PLUS-Status im Zusammenhang mit der POLYSORB-Isosorbid-Versorgung von seinem Standort in Lestrem, Frankreich. Die Erweiterung der Zertifizierung stärkt die Massenbilanz- und Rückverfolgbarkeitsanforderungen in den Betrieben von Roquette, die Kunden mit biobasierten und zirkulären Rohstoffen bedienen. Sie unterstützt zudem den Beschaffungsbedarf von Verarbeitern nach überprüfbaren Nachhaltigkeitsansprüchen über mehrere Regionen hinweg.
- Februar 2024: Zydus Lifesciences erhielt die endgültige USFDA-Zulassung für Isosorbidmononitrat-Retardtabletten mit 30 mg, 60 mg und 120 mg. Die Zulassung verbessert die Verfügbarkeit regulierter, retardierter kardiovaskulärer Therapien, die auf Isosorbid-Derivaten basieren. Dies erhöht die Widerstandsfähigkeit des pharmazeutischen Endverwendungssegments neben der größeren Nachfragebasis von Polymeren und Harzen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht ist der Isosorbidmarkt definiert als der Umsatz, der aus dem Verkauf von Isosorbid als Zwischenprodukt und Leistungsbestandteil in Polymeren, Harzen, Additiven und pharmazeutischen Anwendungen generiert wird, unabhängig vom Ursprung des vorgelagerten Sorbit-Rohstoffs.
Geltungsbereichsausschlüsse: Wir schließen den nachgelagerten Wert von Fertigprodukten aus (wie den vollständigen Wert von Harzen, Kunststoffen, Beschichtungen oder Arzneimitteln, die Isosorbid nur als Ausgangsstoff verwenden).
Übersicht der Segmentierung
- Nach Rohstoffquelle
- Mais-abgeleitetes Sorbitol
- Weizen-abgeleitetes Sorbitol
- Zuckerrohr-abgeleitetes Sorbitol
- Sonstige Rohstoffe
- Nach Anwendung
- Polyethylen-Isosorbid-Terephthalat (PEIT)
- Polycarbonat
- Polyurethan
- Polyester-Isosorbid-Succinat
- Isosorbid-Diester
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Polymere und Harze
- Additive
- Pharmazeutika
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grundstruktur des Modells aufzubauen und abzustimmen, wie sich Isosorbid vom Labormaßstab in die kommerzielle Versorgung bewegt. Wir überprüften öffentliche Quellen, um Muster bei Kapazitätserweiterungen biobasierter Chemikalien, Handelsrichtungen und Nachfrage aus Endverwendungen zu verstehen, unter Verwendung von Referenzen wie nationalen Zoll- und Handelsstatistikportalen, USITC-Datentabellen, Eurostat-Chemikalienhandelsreihen und Regierungsseiten zu Umwelt- und Chemikalienpolitik.
Wir verwendeten auch von Fachkollegen begutachtete Polymer- und Materialzeitschriften, um die Übernahme in Polycarbonat- und Polyesterqualitäten zu verstehen, sowie Seiten von Branchenverbänden, um Definitionen biobasierter Materialien und Nachhaltigkeitsansprüche gegenzuprüfen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresse wurden anschließend verwendet, um Kapazitätsankündigungen, Kommentare zur Anlagenauslastung und Preiskontext zu validieren. Wo verfügbar, unterstützten kostenpflichtige Abonnements Unternehmensfinanzdaten und -informationen, Patentabdeckung und Import- und Exportansichten auf Sendungsebene für Plausibilitätsprüfungen. Die hier aufgeführten Quellen sind lediglich illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Validierung und Klärung konsultiert.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, was als Isosorbid produziert und verkauft wird, und wie sich die Nachfrage über Anwendungsfamilien wie PEIT-bezogene Polymere, Polycarbonat, Polyurethan und Esteranwendungen aufteilt. Wir sprachen mit Herstellern, Distributoren, Compoundeuren und nachgelagerten Formulierern und nutzten dann Folgeanrufe, um Preisspannen, typische Vertragslaufzeiten und die Frage zu testen, ob Volumina als Handelsprodukt verkauft oder größtenteils intern verbraucht werden. Für eine globale Marktsicht haben wir Eingaben über APAC, EMEA und Amerika ausgewogen, damit regionale Unterschiede bei der Übernahme in den endgültigen Annahmen berücksichtigt werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31% | CXOs: 22% | APAC: 45% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 31% | EMEA: 29% |
| Kleinere Akteure: 22% | Manager: 47% | Amerika: 26% |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-Down-Ansatz, bei dem Produktions- und Handelsindikatoren verwendet wurden, um die regionale Verfügbarkeit von Isosorbid zu rekonstruieren und diese dann dem erwarteten Verbrauch in den wichtigsten Nachfragepools zuzuordnen. Um die Gesamtsummen realistisch zu halten, überprüften wir die Ergebnisse mit selektiven Bottom-up-Näherungen, einschließlich stichprobenartiger Zusammenfassungen von Anbietern, Kanal-Feedback zu Handelsvolumina und auf geschätzte Volumina angewendeten Preisbändern für die wichtigsten Anwendungswege.
In diesem Markt waren die einflussreichsten Eingaben die angekündigte und operative Kapazität biobasierter Chemieanlagen, während der Interviews mitgeteilte Auslastungsraten, der Anteil von Isosorbid, der in PEIT- und Polycarbonatprogramme im Vergleich zu Ester- und Pharmaanwendungen fließt, sowie erzielte durchschnittliche Verkaufspreise, die sich mit Reinheitsgrad und Vertragsstruktur verändern. Wir verwendeten auch regionale Importabhängigkeit und Vorlaufzeiten als praktische Signale, da sie oft anzeigen, ob das lokale Angebot knapp oder übersättigt ist. Für die Prognose wurde eine Szenarioanalyse rund um das Übernahmetempo bei Polymeranwendungen angewendet, gefolgt von einer Glättung der Jahr-zu-Jahr-Veränderungen, damit einmalige Kapazitätsereignisse die Kurve nicht verzerrten. Wo die direkte Volumensichtbarkeit in kleineren Ländern schwach war, wurden Lücken mit Proxy-Nachfrageindikatoren aus benachbartem Verbrauch biobasierter Chemikalien gefüllt, und die implizierten Preise wurden erneut gegen Interviewbereiche überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung wurde durch mehrere Prüfungen gehandhabt, die Modellergebnisse mit unabhängigen Signalen vergleichen, bevor Zahlen finalisiert werden. Wir überprüften Jahr-zu-Jahr-Veränderungen auf sprunghafte Verschiebungen, die nicht durch Kapazität, Veränderungen der Handelsströme oder Preisbewegungen erklärt werden konnten, und kennzeichneten diese Bereiche dann für eine zweite Überprüfung. Wenn eine Abweichung nach Desk-Checks weiterhin groß blieb, wurden die zugehörigen Annahmen zur erneuten Bestätigung an die Befragten zurückgegeben, insbesondere bezüglich Auslastung, Reinheitsmix und Handels- versus Eigenverbrauch.
Vor der endgültigen Freigabe wird die vollständige Datei von einem weiteren Analysten überprüft, um zu bestätigen, dass die gleiche Logik über alle Regionen angewendet wird und dass das Timing der Währungsumrechnung konsistent ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentlicher Kapazitätsstart, eine Abschaltung oder eine bedeutende regulatorische Änderung Angebot oder Nachfrage beeinflusst. Kurz vor der Lieferung führen wir eine abschließende Überprüfung durch, damit die Erzählung und die Zahlen mit den zuletzt verfügbaren Signalen übereinstimmen.
Vergleich der Marktschätzung von Isosorbid durch Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Isosorbid können weit voneinander abweichen, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was gezählt wird, welches Jahr als Bezugspunkt dient und wie Preise umgerechnet und gemittelt werden. Unterschiede ergeben sich auch daraus, wie viel Gewicht auf kapazitätsbasierter Logik gegenüber nachfrageseitigen Übernahmesignalen bei Polymeren und Additiven liegt.
Einige Schätzungen beziehen einen breiteren nachgelagerten Wert aus Polymer- und Harzketten ein, die Isosorbid in Formulierungen verwenden, was die Gesamtsumme schnell nach oben treibt. Bei Mordor Intelligence wird der Umsatz nur auf Ebene des Isosorbid-Produkts gezählt und dann nach Anwendung und Nachfrage der Endnutzer aufgeteilt, wobei Preis- und Volumenprüfungen verwendet werden, um Doppelzählungen von Derivat- oder Fertigproduktwerten zu vermeiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,69 Mrd. USD (2025) | |
| Branchenforschungsverlag A | 0,61 Mrd. USD (2025) | Verwendet einen engeren erfassten Umsatzpool, der Handelsverkäufe in Polymer- und Additivkanäle offenbar unterzählt, und wendet wahrscheinlich konservativere durchschnittliche Verkaufspreise für höherreine Qualitäten an. |
| Globaler Verlag B | 0,87 Mrd. USD (2025) | Wendet einen breiteren Geltungsbereich an, der Isosorbid mit nachgelagertem Derivat- oder Anwendungswert vermischen kann, und die höhere Gesamtsumme deutet auf eine schneller angenommene Übernahme in Polymerprogrammen hin, ohne das gleiche Maß an Volumenabgleich. |
Die Spanne zwischen den Quellen erklärt sich hauptsächlich durch die Breite des Geltungsbereichs und wie Volumina durch Preisannahmen in Umsatz umgesetzt werden. Indem die Zählung beim Verkauf des Isosorbid-Produkts bleibt und dann wichtige Eingaben wie Auslastung, Handelsabhängigkeit und Qualitätspreisgestaltung mit Interviews validiert werden, bleibt die endgültige Zahl auf einen wiederholbaren Satz von Schritten rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Isosorbid Markt?
Der Markt wird im Jahr 2026 auf 0,74 Milliarden USD geschätzt und soll bis 2031 1,07 Milliarden USD erreichen.
Welche Anwendung führt derzeit die Nachfrage im Isosorbid Markt an?
Polyethylen-Isosorbid-Terephthalat (PEIT) führt mit einem Anteil von 43,70 % am Umsatz 2025.
Warum ist Asien-Pazifik der größte regionale Markt für Isosorbid?
Die Region kombiniert reichliche Mais- und Zuckerrohr-Rohstoffe, ausgereifte Sorbitol-Anlagen und unterstützende Bioökonomie-Politiken, was zu einem Marktanteil von 38,75 % im Jahr 2025 führt.
Wie beeinflussen BPA-Vorschriften die Isosorbid-Nachfrage?
Beschränkungen für Bisphenol A treiben die rasche Einführung von Isosorbid-basierten Polycarbonaten voran, die vergleichbare oder überlegene optische und mechanische Eigenschaften bieten.
Seite zuletzt aktualisiert am:



