
Marktgröße und Marktanteil für Industrieenzyme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 9.65 Milliarden US-Dollar |
| Marktgröße (2031) | 13.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Industrieenzyme von Mordor Intelligence
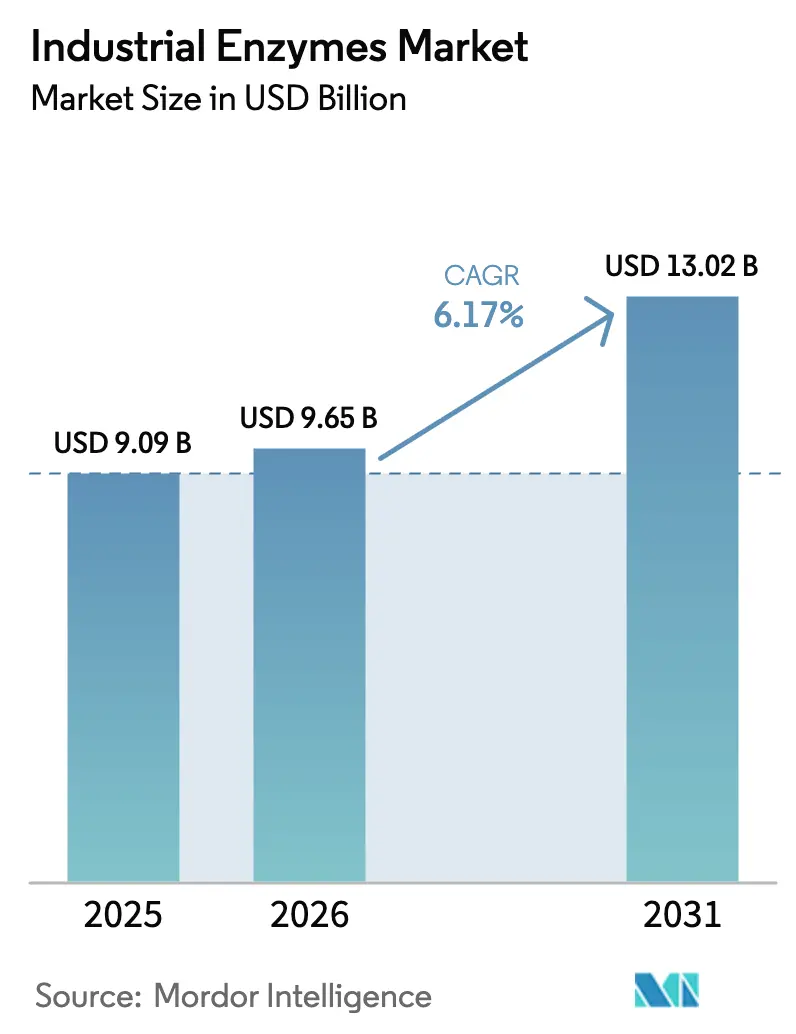
Die Marktgröße für Industrieenzyme wird voraussichtlich von 9,09 Milliarden USD im Jahr 2025 und 9,65 Milliarden USD im Jahr 2026 auf 13,02 Milliarden USD bis 2031 anwachsen, was einer CAGR von 6,17 % zwischen 2026 und 2031 entspricht. Das Wachstum wird von Lebensmittel-, Biokraftstoff-, Reinigungs- und Gesundheitsproduzenten angetrieben, die chemische Katalysatoren durch biobasierte Enzyme ersetzen und dabei gefährliche Nebenprodukte und den Energieverbrauch reduzieren. Fortschritte in der Präzisionsfermentation haben die Produktionskosten gesenkt und eine wirtschaftliche Enzymindividualisierung in kleinen Chargen ermöglicht. Biokraftstoffmandate in Nordamerika und Europa fördern die Nachfrage nach hocheffizienten Cellulase- und Amylasemischungen. Clean-Label-Vorschriften in der Europäischen Union und den Vereinigten Staaten beschleunigen den Enzymeinsatz in Bäckerei-, Molkerei- und Getränkebetrieben. Die Wettbewerbspositionierung konzentriert sich auf schnelles Stamm-Engineering, kürzere Entwicklungszyklen und integrierte Fermentations-Reinigungs-Plattformen, die die Margen verbessern und gleichzeitig strengere Umweltstandards erfüllen.
Wichtigste Erkenntnisse des Berichts
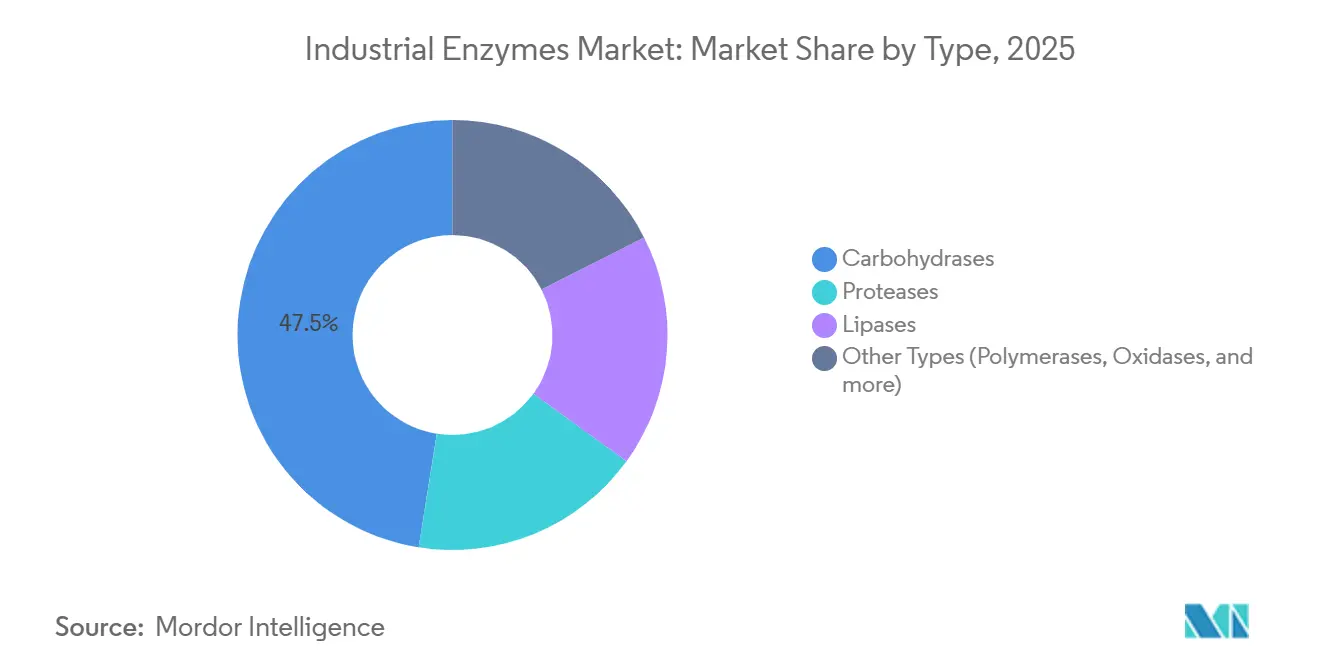
- Nach Typ führten Kohlenhydrasen mit einem Marktanteil von 47,50 % am Markt für Industrieenzyme im Jahr 2025. Darüber hinaus sind sie auf dem Weg, mit der schnellsten CAGR von 6,96 % im Prognosezeitraum (2026–2031) zu wachsen.
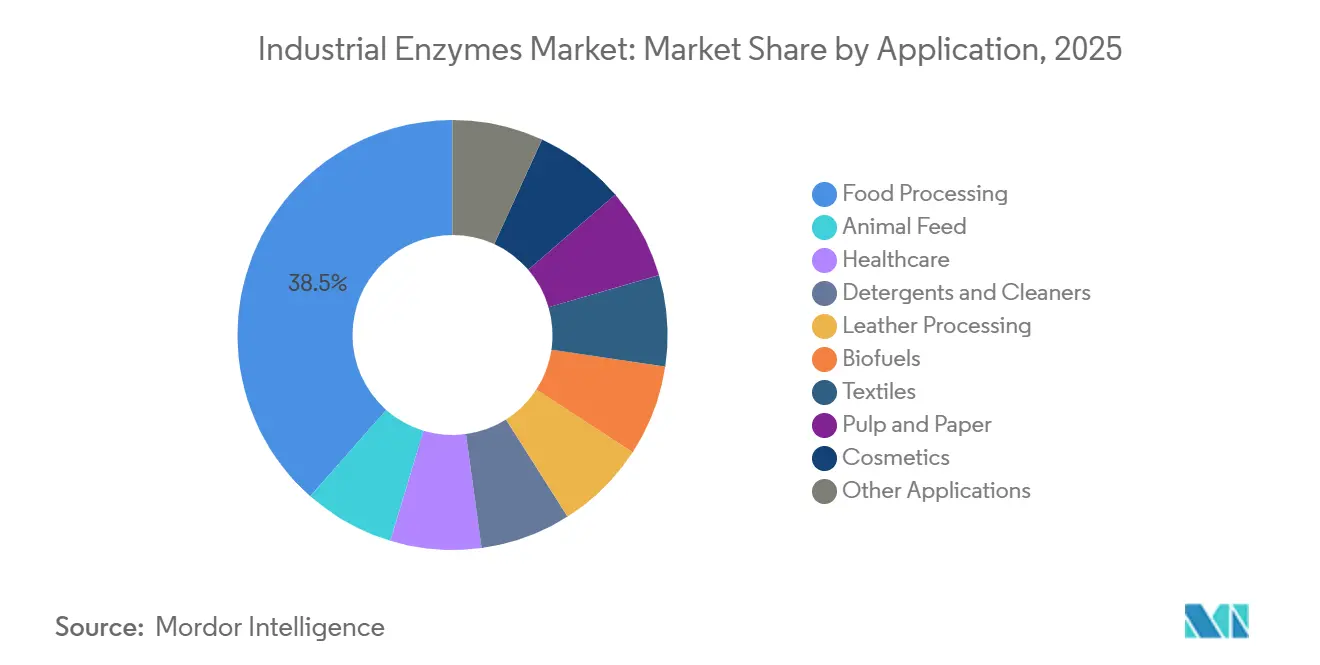
- Nach Anwendung entfiel auf die Lebensmittelverarbeitung im Jahr 2025 ein Anteil von 38,46 % an der Marktgröße für Industrieenzyme, und sie entwickelt sich mit einer CAGR von 7,82 % bis 2031 weiter.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 35,91 %, und Asien-Pazifik wird voraussichtlich bis 2031 mit der schnellsten CAGR von 6,91 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Biokraftstoffmandate steigern die Nachfrage, insbesondere bei Stärke- und Cellulose-Ethanol | +1.8% | Nordamerika, Europa, Brasilien | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Industrieenzymen in der Lebensmittelverarbeitung | +1.5% | Global, mit Schwerpunkt in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Strengere Umweltvorschriften begünstigen biobasierte Verarbeitungshilfsstoffe | +1.2% | Europa, Nordamerika, Küstenregionen im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Kostendurchbrüche bei der Präzisionsfermentation ermöglichen individuell angepasste Enzyme in kleineren Chargen | +1.0% | Global, frühe Anwender in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Verlagerung im Gesundheitswesen hin zu multienzymatischen Reinigern zur Einhaltung von Infektionsschutzvorschriften | +0.7% | Global, beschleunigt in Nordamerika, EU, Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Biokraftstoffmandate steigern die Nachfrage, insbesondere bei Stärke- und Cellulose-Ethanol
Rechtsvorschriften wie der US-amerikanische Renewable Fuel Standard zielen auf 36 Milliarden Gallonen erneuerbarer Kraftstoffe bis 2027 ab, von denen 16 Milliarden Cellulose-basiert sein müssen, was Multi-Enzym-Cocktails antreibt, die die Glukoseausbeute auf über 85 % steigern[1]US-Umweltschutzbehörde, "Renewable Fuel Standard," epa.gov. Brasiliens RenovaBio-Programm belohnt Ethanolwerke, die den Lebenszyklus-Emissionen senken, und fördert Enzymformulierungen, die den Vorbehandlungsaufwand reduzieren. Die Internationale Energieagentur erwartet, dass die globale Biokraftstoffproduktion zwischen 2024 und 2030 um 28 % steigen wird, wobei Enzyme 10–15 % der Umwandlungskosten ausmachen. Produzenten im US-amerikanischen Corn Belt dosieren bereits thermostabile Alpha-Amylasen, die ≥ 95 °C tolerieren, und senken so die Enzymkosten pro Gallone. Initiativen zur konsolidierten Bioverarbeitung zielen darauf ab, die Enzymkosten bis 2028 zu halbieren und eine breitere Einführung von Cellulose-Ethanol zu unterstützen.
Zunehmende Nutzung von Industrieenzymen in der Lebensmittelverarbeitung
Die EU-Verordnung zur Information der Verbraucher über Lebensmittel verpflichtet zur klaren Kennzeichnung von Verarbeitungshilfsstoffen und drängt Bäckereien, Brauereien und Molkereien zu „natürlichen” Enzymlösungen[2]Europäische Kommission, "Verordnung zur Information der Verbraucher über Lebensmittel," europa.eu. Amylasen und Xylanasen sind in mehr als 70 % der westeuropäischen Brotrezepte enthalten und verlängern die Haltbarkeit um bis zu drei Tage ohne Emulgatoren. Pektinasen verkürzen die Klärzeit von Säften um 40 % und entlasten das Kapital für Membranausrüstungen. Der Einsatz von Transglutaminase in Joghurt ersetzt Carrageen und bewahrt gleichzeitig die Textur, was den Erwartungen an Produkte mit minimaler Zutatenliste entspricht. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde erteilte im Zeitraum 2024–2025 30 neuen Enzymzubereitungen den GRAS-Status und beschleunigte damit die Kommerzialisierung.
Strengere Umweltvorschriften begünstigen biobasierte Verarbeitungshilfsstoffe
Der EU-Aktionsplan für die Kreislaufwirtschaft zielt auf einen Anteil von 30 % erneuerbarer Inhaltsstoffe in Industriechemikalien bis 2030 ab und lenkt Textil-, Leder- und Zellstoffproduzenten hin zu enzymgestützten Prozessen. Das BioPreferred-Programm des US-Landwirtschaftsministeriums vergibt Beschaffungspräferenzen an enzymreiche Reinigungsmittelmischungen, die die Phosphatbelastung reduzieren. Chinas überarbeitete Abwassernormen von 2024 reduzierten den zulässigen chemischen Sauerstoffbedarf um 25 %, was Betriebe in Zhejiang und Guangdong dazu veranlasste, Laccase-Bleiche und Protease-Enthaarung einzuführen. Skandinavische Zellstoffwerke reduzierten Chlordioxid um 30 % durch Xylanase-Vorbehandlung und erzielten dabei eine Helligkeit von über 85 ISO. Nationale Verpflichtungen im Rahmen des Pariser Abkommens verstärken die Nachfrage nach emissionsarmen Bio-Zwischenprodukten.
Kostendurchbrüche bei der Präzisionsfermentation ermöglichen individuell angepasste Enzyme in kleineren Chargen
Synthetisch-biologische Werkzeugkästen, Einweg-Bioreaktoren und membranbasierte Aufreinigung haben die wirtschaftlich tragfähigen Chargengrößen von 10.000 L auf 500 L reduziert und damit Nischen in der Spezialdiagnostik und Ernährung erschlossen. Auftragsfertigungsunternehmen wechseln nun innerhalb von 48 Stunden die Produkte, vermeiden Kreuzkontaminationen und reduzieren Ausfallzeiten erheblich. Die Fördermittel des US-Energieministeriums für modulare Enzymproduktion im Jahr 2025 unterstützen Vor-Ort-Einheiten in Ethanolwerken und senken Logistikkosten. Schnellere Zyklen der gerichteten Evolution liefern Varianten mit 5–10 °C breiteren Betriebsbereichen in weniger als sechs Monaten – entscheidend für Reinigungsmittel, die unterschiedlichen Waschtemperaturen ausgesetzt sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Enge pH- und Temperaturbetriebsfenster für die meisten kommerziellen Enzyme | -1.0% | Global, ausgeprägt in Hochtemperatur-Textil- und Ledersektoren | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für vorgelagerte Produktion und nachgelagerte Aufreinigung | -0.8% | Global, ausgeprägter in Regionen mit teuren Fermentationssubstraten | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich der Rohstoffversorgung in verschiedenen Regionen | -0.6% | Nordamerika, Südamerika, anfällig für klimatische Schwankungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Enge pH- und Temperaturbetriebsfenster für die meisten kommerziellen Enzyme
Proteasen, Lipasen und Kohlenhydrasen verlieren außerhalb eines pH-Bereichs von 4,5–8,5 und oberhalb von 65 °C rasch ihre Aktivität, was ihren Einsatz beim Baumwollschmelzen bei 100 °C und beim Lederbeizen unterhalb von pH 3 einschränkt. Textilbetriebe, die gezwungen sind, die Temperatur zu senken, verlängern die Zykluszeiten und sehen sich mit höheren Energiekosten konfrontiert, wenn sie auf Ätznatron zurückgreifen. Die gerichtete Evolution hat Enzyme mit einer Halbwertszeit von zwei Stunden bei 80 °C hervorgebracht, doch Aufpreise von 30–50 % gegenüber Wildtyp-Varianten hemmen die Einführung in preissensiblen Betrieben. Die Immobilisierung verlängert die Enzymlebensdauer, erhöht jedoch die Reaktorkosten und führt zu einem Aktivitätsverlust von 10–20 % während der Bindung. Eine breitere Anwendung wartet auf skalierungsneutrale thermostabile Formulierungen, die Kostenparität erreichen.
Hohe Kosten für vorgelagerte Produktion und nachgelagerte Aufreinigung
Nachgelagerte Schritte absorbieren bis zu 70 % der Herstellungskosten, insbesondere bei Enzymen in Pharmaqualität, die Chromatographie und Ultrafiltration erfordern. Rohstoffschocks verstärken die Belastung; die Dürre im Mittleren Westen trieb die Maispreise im Jahr 2025 auf über 6 USD pro Scheffel und drückte die Fermentermargen. Die Preise für Chromatographieharze sind seit 2024 jährlich um 8 % gestiegen, bedingt durch Engpässe bei Spezialpolymeren. Trypsin in Pharmaqualität erzielt Aufpreise von über 5.000 USD pro kg aufgrund strenger Endotoxingrenzwerte. Kontinuierliche Fermentation und wässrige Zweiphasenextraktion versprechen Kostensenkungen von 20–30 %, doch die Umrüstung bestehender Anlagen erfordert hohe Investitionen und langwierige Validierungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Kohlenhydrasen profitieren von der Nachfrage nach Biokraftstoffen und BackwarenKohlenhydrasen machten 47,50 % des Umsatzes im Jahr 2025 aus, den höchsten Anteil innerhalb des Marktes für Industrieenzyme, und werden bis 2031 mit einer CAGR von 6,96 % wachsen. Die Einführung thermostabiler Alpha-Amylase in US-amerikanischen Ethanolwerken unterstützt die Hochtemperaturverflüssigung, die Dampfkosten und Kontaminationsrisiken senkt. Cellulase-Dosierungen von 15–25 FPU g⁻¹ Trockenbiomasse bleiben für Biokraftstoffe der zweiten Generation unverzichtbar, wobei Prognosen für die Vor-Ort-Produktion darauf abzielen, die Kosten bis 2028 zu halbieren. Backwarenhersteller verlassen sich auf Amylasen, Xylanasen und Glukoseoxidasen, um die Frische zu verlängern und chemische Emulgatoren zu eliminieren, und erfüllen damit die Clean-Label-Vorschriften in Europa, wo der Einsatz über 70 % der Brotlinien übersteigt.
Proteasen folgen als zweitgrößter Beitrag zum Markt für Industrieenzyme. Sie treiben Premium-Reinigungsmittelformulierungen und das Lederbeizen voran, während Trypsin in Pharmaqualität eine lukrative Nische zu Preisen über 5.000 USD kg⁻¹ besetzt. Lipasen gewinnen an Bedeutung bei der Biodiesel-Umesterung und der Produktion strukturierter Lipide für Säuglingsnahrung. Kleinere, aber schnell wachsende Kategorien wie Polymerasen, Laccasen und Oxidasen bedienen die Molekulardiagnostik, die Zellstoffbleiche und die umweltfreundliche Denim-Veredelung und veranschaulichen den Diversifizierungspfad des Segments.


Nach Anwendung:
Lebensmittelverarbeitung profitiert vom Clean-Label-TrendDie Lebensmittelverarbeitung generierte 38,46 % des Marktwerts für Industrieenzyme im Jahr 2025 und führt das Wachstum mit einer prognostizierten CAGR von 7,82 % bis 2031 an. EU-Vorschriften, die eine ausdrückliche Offenlegung von Verarbeitungshilfsstoffen verlangen, lenken Bäcker, Brauer und Molkereien hin zu Enzymsystemen, die als „natürlich” deklariert oder weggelassen werden können, wenn sie während der Verarbeitung deaktiviert werden. Safthersteller setzen Pektinasen für eine schnellere Klärung ein und reduzieren den Kapitalbedarf für Filtrationsanlagen um 40 %. Transglutaminase-Innovationen ermöglichen Joghurttextur ohne Carrageen und unterstützen Etiketten mit minimaler Zutatenliste.
Enzyme für Tierfutter, hauptsächlich Phytasen und Xylanasen, verbessern die Nährstoffverfügbarkeit und reduzieren Phosphorabfälle, was die Einhaltung von Umweltvorschriften in Nordamerika und der EU unterstützt. Reinigungsmittelhersteller suchen nach Protease-, Lipase- und Amylasemischungen, die Flecken in kaltem Wasser entfernen, was den Energieeffizienzzielen entspricht. Biokraftstoffwerke bleiben starke Enzymverbraucher für Stärke- und Lignocellulose-Umwandlungen unter steigenden Quoten für erneuerbare Kraftstoffe. Kleinere Sektoren wie Textilien, Zellstoff, Kosmetik und Gesundheitswesen setzen Enzyme ein, um den Wasserverbrauch zu senken und die Produktqualität zu verbessern, was die Kundenbasis erweitert.
Geografische Analyse
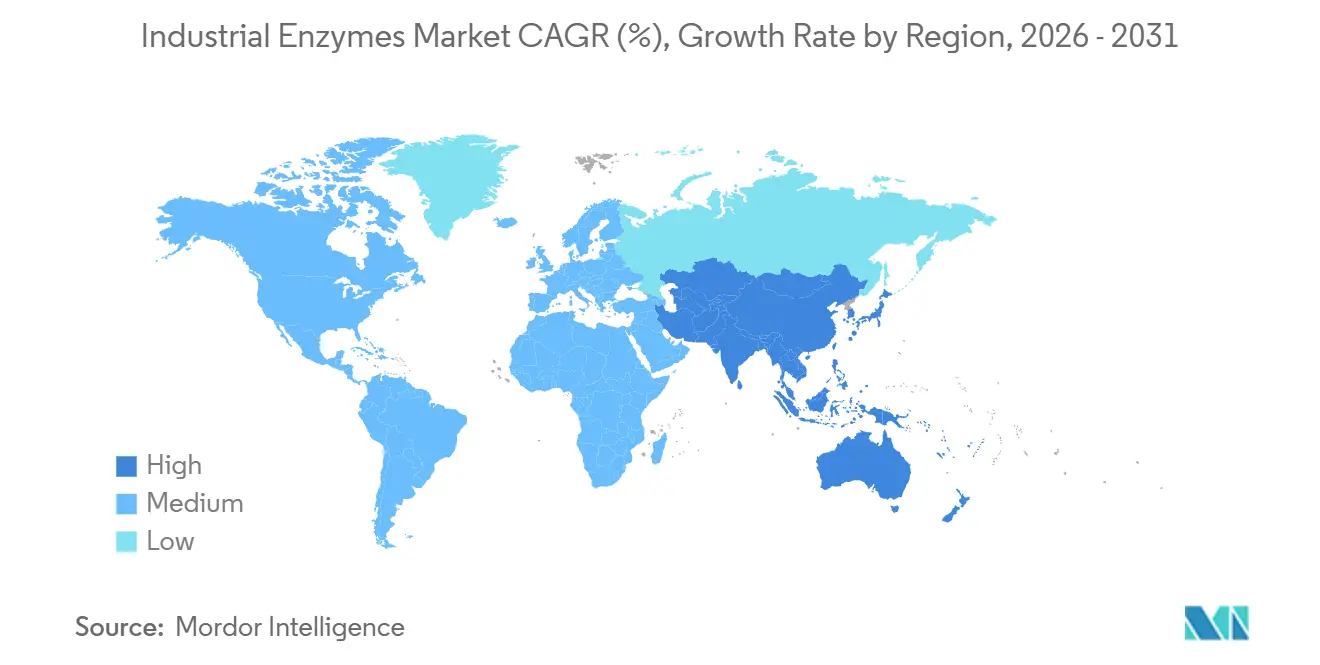
Markt für industrielle Enzyme in Nordamerika
Nordamerika erzielte im Jahr 2025 einen Anteil von 35,91 % am Umsatz des Marktes für industrielle Enzyme, angeführt von US-amerikanischen Ethanolwerken, die allein mehr als 40 % des regionalen Volumens absorbieren. Der beschleunigte GRAS-Zulassungsweg der FDA verzeichnete in den Jahren 2024–2025 30 neue Enzymzulassungen und hält die Region damit an der Spitze neuer Markteinführungen. Kanadas Zellstoff- und Papiermühlen sowie Mexikos Viehzüchter tragen inkrementell zur Nachfrage bei, bleiben jedoch zusammen unter 10 % der regionalen Gesamtmenge. Die Beschaffungspräferenzen des USDA-BioPreferred-Programms fördern zusätzlich die Umstellung von Waschmittelformulierungen auf Enzymsysteme.
Markt für industrielle Enzyme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 6,91 % bis 2031. China und Indien profitieren von 20–30 % niedrigeren Enzymproduktionskosten aufgrund wettbewerbsfähiger Rohstoff- und Arbeitsmarktstrukturen. Chinas Abwassergrenzwerte von 2024 haben die Enzymnutzung in der Textil- und Lederbranche in Zhejiang und Guangdong gefördert. Indiens Bestreben, Nachernteverluste zu reduzieren, fördert den Enzymeinsatz in Molkerei-, Bäckerei- und Getränkebetrieben. Der hohe Pro-Kopf-Verbrauch in Japan und Südkorea ist auf die Nachfrage im Gesundheitswesen und bei Premium-Waschmitteln zurückzuführen, während die ASEAN-Staaten durch die Palmölverarbeitung und Futtermittelanwendungen wachsen.
Markt für industrielle Enzyme in EMEA und Südamerika
In Europa führen Deutschland, Frankreich und das Vereinigte Königreich beim Verbrauch von Waschmitteln und Backwaren, während Skandinavien Vorreiter bei Zellstoffbleichenzymen ist, die Chlordioxid um 30 % reduzieren. Das 30-%-Ziel für erneuerbare Chemikalien im EU-Aktionsplan für die Kreislaufwirtschaft sichert langfristige Nachfragesignale. Südamerika, angetrieben durch Brasiliens Ethanolprogramm, sowie der Nahe Osten und Afrika, verankert durch die südafrikanische Lebensmittelverarbeitung, vervollständigen das globale Bild, wobei die Akzeptanzniveaus je nach Infrastruktur und politischer Unterstützung variieren.

Regulatorisches Umfeld
Industrieenzyme unterliegen anwendungsspezifischen Zulassungssystemen, wobei Lebensmittel- und Futtermittelanwendungen durch Sicherheitsbewertungen und Listungen geregelt sind, während technische und industrielle Anwendungen zusätzlich chemikalien- und arbeitsschutzrechtliche Vorgaben erfüllen müssen. In der Europäischen Union durchlaufen Lebensmittelenzyme eine EFSA-Bewertung auf dem Weg zur Aufnahme in den Unionsrahmen, und die Europäische Kommission aktualisierte im Februar 2026 das Register der Lebensmittelenzyme (einschließlich Korrekturen an gruppierten Antragsverweisen), da sich das System weiterentwickelt.
Futtermittelenzyme in der EU werden weiterhin über Durchführungsverordnungen für zootechnische Zusatzstoffe geregelt. Dazu zählen eine ab dem 27. Mai 2026 wirksame Zulassung für eine mit Aspergillus oryzae (DSM 33737) hergestellte 6-Phytase sowie ein am 8. Januar 2026 in Kraft tretendes Inkrafttreten für eine hochkonzentrierte Zubereitung aus Bacillus subtilis und Bacillus amyloliquefaciens für Geflügel. In den Vereinigten Staaten gelangen Enzyme, die in der Lebensmittelverarbeitung eingesetzt werden, in der Regel über den FDA-GRAS-Weg auf den Markt, wobei das GRAS Notice Inventory im Jahr 2026 weiterhin Einreichungen hinzufügt und verfolgt (einschließlich ausstehender Bewertungen). Im Vereinigten Königreich wurden die Übergangsverfahren für Lebensmittelenzyme im Rahmen der Food and Feed (Regulated Products) Regulations 2025 angepasst, gemäß beibehaltenen Regelungen im Zusammenhang mit der Verordnung (EG) Nr. 1332/2008.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Industrieenzyme beginnt mit Rohstoffen (in der Regel Kohlenhydratquellen für die Fermentation), mikrobiellen Stammbibliotheken und Engineering-Toolchains, gefolgt von der Hochskalierung in die kommerzielle Fermentation. Anschließend folgen Downstream-Gewinnung und -Reinigung mittels Filtration, Ultrafiltration und in Fällen mit höherer Reinheit Chromatographie. Fertige Enzymformulierungen werden stabilisiert und zu anwendungsfertigen Produkten gemischt (zum Beispiel Carbohydrase- und Protease-Mischungen für Lebensmittelverarbeitung, Waschmittel und Biokraftstoffe) und anschließend über Direktvertrieb an große Industriekunden sowie über Distributoren und Formulierer, die regionale Lebensmittel-, Futtermittel- und Industrieverarbeiter bedienen, vertrieben.
Der Wettbewerbsvorteil konzentriert sich tendenziell auf die Integration von Stammtechnik, Fermentationskapazität und Downstream-Reinigung, da die Verfügbarkeit von Fermentationsplätzen und der Reinigungsdurchsatz häufige Engpässe beim Übergang neuer Stämme vom Pilot- zum kommerziellen Volumen darstellen. Auch Dokumentation und Compliance prägen die Kette: Technische Enzyme benötigen Lieferketten-Dossiers, die an Chemikalien- und Sicherheitsrahmenwerke angepasst sind (zum Beispiel EU-REACH für relevante Stoffe und das US-TSCA-Inventar für industrielle Chemikalienanwendungen), während Lebensmittel- und Futtermittelenzyme anwendungsspezifische Datenpakete und Zulassungen erfordern. Branchenverbände wie AMFEP und die Enzyme Technical Association bleiben im technisch-regulatorischen Dialog aktiv, einschließlich AMFEP-Beiträgen im Jahr 2026 im Zusammenhang mit den Diskussionen zum EU-Biotech Act.
Wettbewerbslandschaft
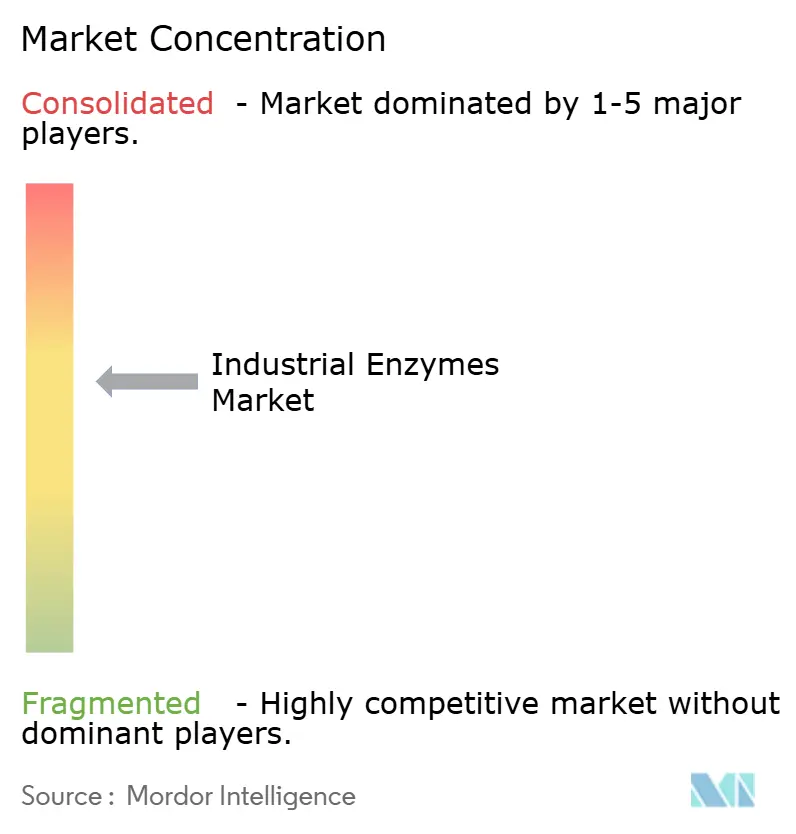
Der Markt für Industrieenzyme ist mäßig konsolidiert. Marktführer integrieren Stamm-Engineering, Fermentation und Aufreinigung, um geistiges Eigentum zu schützen und maßgeschneiderte Lösungen anzubieten, während mittelgroße Unternehmen Stämme lizenzieren und Auftragsfertigungsunternehmen nutzen, um kapitalarm zu bleiben. Darüber hinaus sichern sich Lieferanten, die GRAS-Dossiers, EFSA-Zulassungen und ISO-9001-Zertifizierungen vorhalten, einen schnelleren Markteintritt und niedrigere Kundengewinnungskosten, was die Bedeutung der regulatorischen Bereitschaft unterstreicht.
Branchenführer im Bereich Industrieenzyme
DuPont
Novozymes A/S
DSM-Firmenich N.V.
BASF
AB Enzymes GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für industrielle Enzyme
- AB Enzymes
- Adisseo
- Advanced Enzyme Technologies
- Amano Enzyme Inc.
- Aumgene Biosciences
- BASF
- Biocatalysts
- Boli Bioproducts
- Codexis
- DuPont
- DSM-Firmenich N.V.
- Dyadic Applied Biosolutions
- Enzyme Development Corporation
- Kemin Industries, Inc.
- Kerry Group, plc
- Novozymes A/S

Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und eine engere Integration von F&E mit der Fertigung schaffen Freiräume in der Verarbeitung von Molkereiprodukten in großen Mengen und Spezial-Lebensmitteln, wo eine gleichbleibende Enzymversorgung und maßgeschneiderte Leistung Wechselentscheidungen beeinflussen. Im April 2026 eröffnete Kerry ein erweitertes Biotechnologie-Fertigungszentrum in Carrigaline, County Cork, Irland, um die Laktase-Produktion für laktosefreie Milchprodukte zu skalieren, was eine Chance rund um die Laktase-Nachfrage und lokalisierte Biofertigungskapazitäten für globale Kunden untermauert.
Chancen bündeln sich auch rund um leistungsgetriebene Substitutionen, die Kosten-, Energie- oder Wasserbelastungen senken, sowie dort, wo Compliance-Druck die Aufmerksamkeit auf biobasierte Verarbeitungshilfsstoffe lenkt. Beispiele sind die Neuformulierung von Waschmitteln zur Verbesserung der Reinigung bei niedrigeren Waschtemperaturen, die textile Nassveredelung, bei der Wassereinsparungen ein zentraler Hebel sind, sowie Bleichsequenzen in der Zellstoff- und Papierindustrie, die chemische Inputs reduzieren. Der technologische Sog konzentriert sich auf Varianten, die den Betriebsbereich (Temperatur- und pH-Toleranz) erweitern, um eine wiederkehrende Einschränkung vieler kommerzieller Enzyme zu adressieren, sowie auf kürzere Entwicklungszyklen, die durch computergestützte Methoden und KI-gestützte Screening-Workflows unterstützt werden, wie sie im Zusammenhang mit der Industrialisierung mikrobieller Zellfabrik-Ansätze in im Juli 2026 veröffentlichter Forschung hervorgehoben wurden.
Recent Industry Developments in Markt für industrielle Enzyme
- April 2026: Novonesis unterzeichnete eine Vereinbarung zum Erwerb einer Fermentationsproduktionsanlage in Rayong, Thailand, von Meihua für rund 50 Millionen USD. Die Übernahme erweitert die Fertigungspräsenz in Südostasien und fügt Fermentationskapazität hinzu. Sie soll die Versorgungssicherheit für die Nachfrage nach Industrieenzymen verbessern und gleichzeitig einen direkteren regionalen Service für Kunden ermöglichen.
- November 2025: Novonesis und thyssenkrupp Uhde führten ein enzymatisches Fettspaltungsverfahren mit dem Enzym Lipura Split zur Herstellung von Fettsäuren ein. Die Partnerschaft bietet eine enzymatische Alternative zu konventionellen Spaltungsverfahren. Diese Änderung kann das Verarbeitungsprofil und die Wirtschaftlichkeit für industrielle Oleochemie-Hersteller, die Enzyme im Downstream-Bereich einsetzen, verändern.
- April 2024: dsm-firmenich gab die EU-Zulassung für ProAct 360 bekannt, eine Futtermittelprotease für den Einsatz in der Geflügelhaltung. Die Zulassung erweitert den adressierbaren Markt des Unternehmens im regulierten Bereich der Tierernährung. Sie unterstreicht zudem, wie Zulassungen als Torwächter für die Skalierung der Kommerzialisierung von Futtermittelenzymen fungieren.


Markt für industrielle Enzyme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Industrieenzyme die Umsätze aus Enzymen, die für industrielle Verarbeitungsanwendungen verkauft werden, bei denen das Enzym als Katalysator in einem Produktions- oder Behandlungsschritt fungiert und der Wert am Verkaufspunkt erfasst wird.
Ausschlüsse vom Anwendungsbereich: Wir schließen Enzyme aus, die hauptsächlich für Diagnostik, therapeutische Anwendungen und Laborforschung verkauft werden, sowie vor Ort erzeugte Enzyme, die nicht kommerziell gehandelt werden.
Übersicht der Segmentierung
- Nach Typ
- Kohlenhydrasen
- Amylasen
- Cellulasen
- Proteasen
- Trypsine (API und Nicht-API)
- Andere Proteasen
- Lipasen
- Andere Typen (Polymerasen, Oxidasen usw.)
- Kohlenhydrasen
- Nach Anwendung
- Lebensmittelverarbeitung
- Tierfutter
- Gesundheitswesen
- Reinigungsmittel und Reiniger
- Lederverarbeitung
- Biokraftstoffe
- Textilien
- Zellstoff und Papier
- Kosmetik
- Andere Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Um die Marktgrenzen festzulegen und eine erste Nachfragekarte zu erstellen, beginnen wir mit öffentlichen und offiziellen Informationen, die erklären, wo Enzyme eingesetzt werden und wie sich Volumina über Länder hinweg bewegen. Nützliche Eingaben umfassen die Food and Agriculture Organization für Landwirtschafts- und Futtermittelkontext, den US Geological Survey, wo Zusammenhänge mit der Mineralverarbeitung relevant sind, US-EPA-Ressourcen für Referenzen zur Umweltbehandlung sowie internationale Handelsstatistikportale für grenzüberschreitende Muster bei enzymbezogenen Produktströmen.
Daneben werten wir Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen aus, um Kapazitätsveränderungen, Produktmix und Preiskommentare zu verstehen, die dann in Dimensionierungsannahmen übersetzt werden. Patentdatenbanken werden ebenfalls genutzt, um zu erkennen, wo sich die Aktivität nach Anwendungsbereich verschiebt (zum Beispiel Waschmittel, Stärkeverarbeitung oder Biokraftstoffe). Für finanzielle Konsistenzprüfungen nutzen wir selektiv kostenpflichtige Abonnements, die standardisierte Unternehmensfinanzdaten sowie breitere Nachrichten und Finanzinformationen bereitstellen, sowie eine Datenbank auf Sendungsebene für Import und Export, wenn Handelssignale benötigt werden. Die hier genannten spezifischen Desk-Quellen sind beispielhaft, und weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die auf Desk-Research basierende Struktur in ein nutzbares Marktmodell umzuwandeln, indem Annahmen mit Personen getestet werden, die mit Preisgestaltung, Formulierung und Beschaffungsentscheidungen zu tun haben. Wir sprechen mit Herstellern, Distributoren und großen Endanwendern in den wichtigsten Verbrauchsregionen, sodass Adoptionsraten, Dosierungsbereiche und anwendungsbezogene Aufteilungen dort korrigiert werden können, wo Sekundärdaten dünn sind, und die endgültigen Gesamtwerte werden dann mit den tatsächlichen Betriebsbedingungen abgeglichen.
Verteilung der Befragten der primären Forschungsarbeit vor Ort
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 17 % | APAC: 48 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 23 % | EMEA: 31 % |
| Kleinere Akteure: 21 % | Manager: 60 % | Amerika: 21 % |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem die Enzymnachfrage aus Endverbrauchs-Output-Indikatoren und Durchdringungsannahmen rekonstruiert wird, gefolgt von der Umrechnung in Werte anhand anwendungsgerechter Preisgestaltung. In der Praxis ordnen wir die Nachfrage einer Reihe von Anwendungsfällen zu und wenden dann typische Dosierungsraten und Dosierungsbereiche an (zum Beispiel in Waschmitteln und Reinigungsmitteln, Lebensmittel- und Getränkeverarbeitung, Tierfutter, Biokraftstoffverarbeitung sowie Textilien und Leder), die dann mit einem angepassten durchschnittlichen Verkaufspreis multipliziert werden, um den Umsatz zu ermitteln.
Um die Gesamtwerte realistisch zu halten, wird das Modell mit selektiven Bottom-up-Näherungen abgeglichen, etwa durch Stichproben von Lieferantenumsätzen nach Anwendungsexposition, Kanalprüfungen zur regionalen Preisgestaltung und Volumen-Plausibilitätsprüfungen anhand von Kapazitätsankündigungen und Auslastungskommentaren. Wo Bottom-up-Sichtweisen Lücken aufweisen, wird der fehlende Anteil durch konservative Skalierung auf Basis des Anteils des noch nicht abgedeckten Nachfragepools behandelt, und der Skalierungsfaktor wird mit Experten besprochen, bevor er festgelegt wird.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich die Nachfrage nach Industrieenzymen tendenziell mit den Produktionszyklen des Endverbrauchs und kostengetriebener Substitution bewegt. Zu den wichtigsten von uns verwendeten Eingaben zählen Trends bei der Produktion verarbeiteter Lebensmittel, Volumina von Waschmitteln und Reinigungsprodukten, die Entwicklung der Tierfutterproduktion und der Proteinnachfrage, Biokraftstoff-Beimischungsziele und Anlagenaktivität sowie regionale Signale zur Fertigungsaktivität, die den industriellen Durchsatz beeinflussen. Expertenfeedback wird verwendet, um zu bestätigen, welche Variablen die Prognose in jeder Region anführen sollten, und die Annahmen werden dann konsistent über den gesamten Prognosezeitraum angewendet.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale hinweg validiert, und wir achten auf Abweichungen, die nicht mit bekannten Produktionsmustern im Endverbrauch oder Preisbewegungen übereinstimmen. Jede größere Abweichung löst eine zweite Prüfung der Einheiten, Umrechnungen und des Währungszeitpunkts aus, und bei Interviewpartnern werden Folgefragen gestellt, wenn die Lücke weiterhin nicht erklärt ist.
Vor der Freigabe durchlaufen Modell und Narrativ mehrstufige Analystenprüfungen, damit Annahmen nachvollziehbar sind und die Berechnungen über Regionen und Anwendungen hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Kapazitätsänderungen oder starke rohstoffgetriebene Preisverschiebungen. Unmittelbar vor der Lieferung wird ein letzter Aktualisierungsdurchlauf abgeschlossen, damit die Kunden die aktuellste konsistente Sicht erhalten.
Marktgröße für Industrieenzyme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Industrieenzyme stimmen häufig nicht überein, da Unternehmen unterschiedliche Abgrenzungen des Anwendungsbereichs, Jahresbezeichnungen sowie Preis- und Volumenannahmen wählen. Unterschiede ergeben sich auch daraus, wie jede Studie die angrenzende Enzymnachfrage behandelt, die nahe an industriellen Anwendungen liegt, sowie daraus, wie schnell das Modell aktualisiert wird, wenn sich der Endverbrauchs-Output verändert.
Die Hauptdifferenz ergibt sich daraus, ob Enzymumsätze, die mit nicht-industriellen Endanwendungen verbunden sind, in die Gesamtsumme einfließen, wobei Mordor Intelligence nur kommerziell verkaufte Enzyme berücksichtigt, die in industriellen Verarbeitungsschritten eingesetzt werden, und Diagnostik sowie therapeutische Anwendungen außerhalb des Anwendungsbereichs hält. Dies tendiert dazu, die Gesamtsumme im Vergleich zu breiteren Definitionen zu verringern.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,65 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 8,39 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und scheint den Wert auf eine Schätzung von 2025 zu stützen, was die Gesamtsumme unterschätzen kann, wenn jüngste Kapazitätserweiterungen und Preisanpassungen nicht in gleicher Weise in den Ausgangspunkt einbezogen werden. |
| Branchenverlag B | 7,70 Mrd. USD (2024) | Beginnt mit einem früheren Jahr und wendet möglicherweise breitere Durchschnittspreise und langsamere Adoptionsannahmen über die Anwendungen hinweg an, was den ermittelten Wert im Vergleich zu einem anwendungsbezogenen Nachfrageaufbau mit aktualisierten Endverbrauchs-Output-Signalen verringern kann. |
Die Streuung in der Tabelle erklärt sich größtenteils durch die Wahl des Jahres und dadurch, wie klar die industrielle Nutzung von benachbarten Enzymnachfragepools getrennt wird. Wenn der Anwendungsbereich konsistent gehalten wird und der Wertaufbau mit Endverbrauchs-Output, Dosierungsraten und realistischen Preisprüfungen verknüpft ist, wird das Ergebnis leichter reproduzierbar und aktualisierbar, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Industrieenzyme im Jahr 2026?
Der Markt wird im Jahr 2026 auf 9,65 Milliarden USD geschätzt, mit einer CAGR-Prognose von 6,17 % bis 2031.
Welcher Enzymtyp hat den größten Marktanteil?
Kohlenhydrasen führten mit 47,50 % des Umsatzes im Jahr 2025, angetrieben durch den Einsatz in Biokraftstoffen und Backwaren.
Welches Anwendungssegment wächst am schnellsten?
Die Lebensmittelverarbeitung verzeichnet das schnellste Wachstum mit einer prognostizierten CAGR von 7,82 % bis 2031.
Welche Region verzeichnet die höchste Wachstumsrate?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 6,91 % wachsen, gestützt durch Kapazitätserweiterungen in China und Indien.
Seite zuletzt aktualisiert am:


