
Alpha Methylstyrol Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 307.70 Kilotonn |
| Marktvolumen (2031) | 369.18 Kilotonn |
| Wachstumsrate (2026 - 2031) | 3.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Alpha Methylstyrol Marktanalyse von Mordor Intelligence
Die Größe des Alpha Methylstyrol Marktes wird im Jahr 2026 auf 307,70 Kilotonnen geschätzt und soll bis 2031 369,18 Kilotonnen erreichen, bei einer CAGR von 3,71% während des Prognosezeitraums (2026–2031). Dieses Wachstum stützt sich auf drei strukturelle Säulen: die Raffinerie-zu-Chemikalien-Integration im asiatisch-pazifischen Raum, die Gewichtsreduzierung im Automobilbereich und die Miniaturisierung in der Elektronik. Etwa 95% der weltweiten Alpha Methylstyrol-Produktion ist weiterhin an die Phenolwirtschaft gebunden, sodass das Angebot stärker mit Phenol als mit der direkten Alpha Methylstyrol-Nachfrage schwankt. Die Kapazitätsrationalisierung in Japan und Europa hat begonnen, da integrierte chinesische Komplexe Überschussmengen in Exportkanäle drängen, während Produzenten, die Phenol, Aceton und Alpha Methylstyrol an einem Standort kontrollieren, klare Kostenvorteile erzielen. Hochreine Qualitäten gewinnen an Bedeutung, da nachgelagerte Anwender nun benzolfreies Material und Phenolgehalte unter 20 ppm vorschreiben – ein Trend, der in der Elektronik und bei Medizinprodukten am deutlichsten sichtbar ist.
Wesentliche Berichtsergebnisse
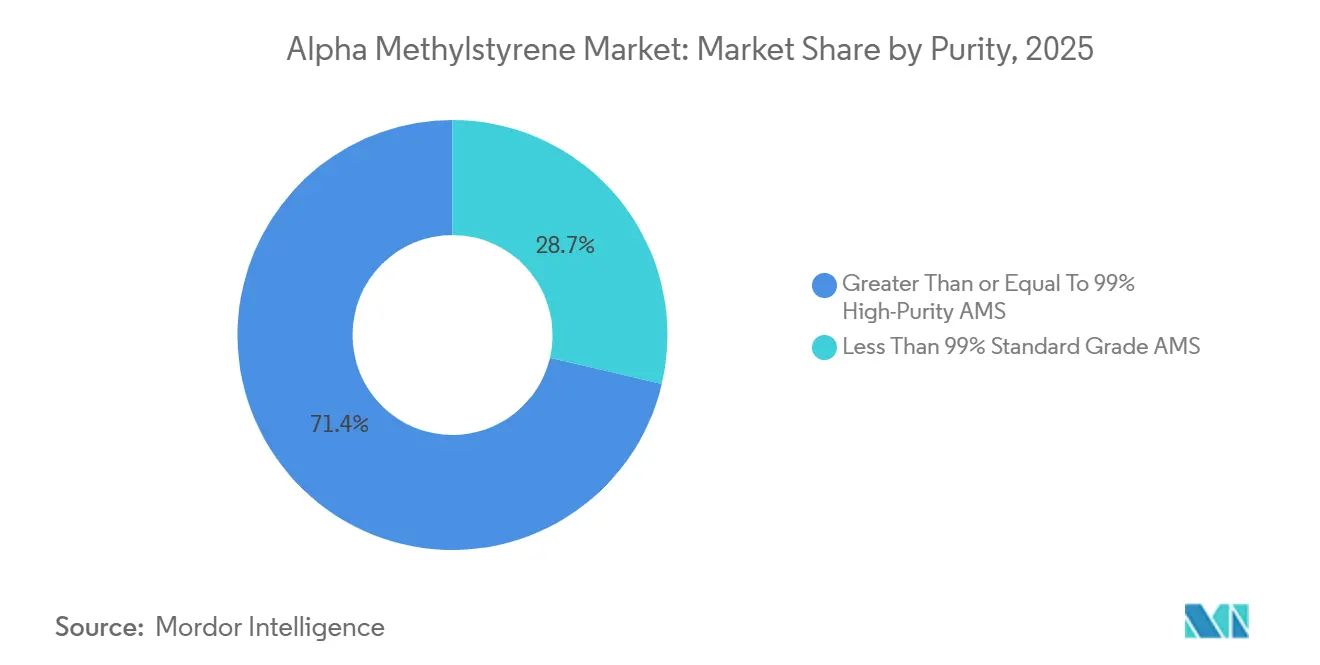
- Nach Reinheit entfielen im Jahr 2025 71,35% des Alpha Methylstyrol Marktanteils auf hochreine (≥99%) Qualitäten, während dieselbe Kategorie bis 2031 mit einer CAGR von 4,69% wachsen soll.
- Nach Form hielt flüssiges Schüttgut im Jahr 2025 einen Anteil von 90,88% an der Alpha Methylstyrol Marktgröße, während festes Flockenmaterial im gleichen Zeitraum mit einer CAGR von 4,35% wachsen soll.
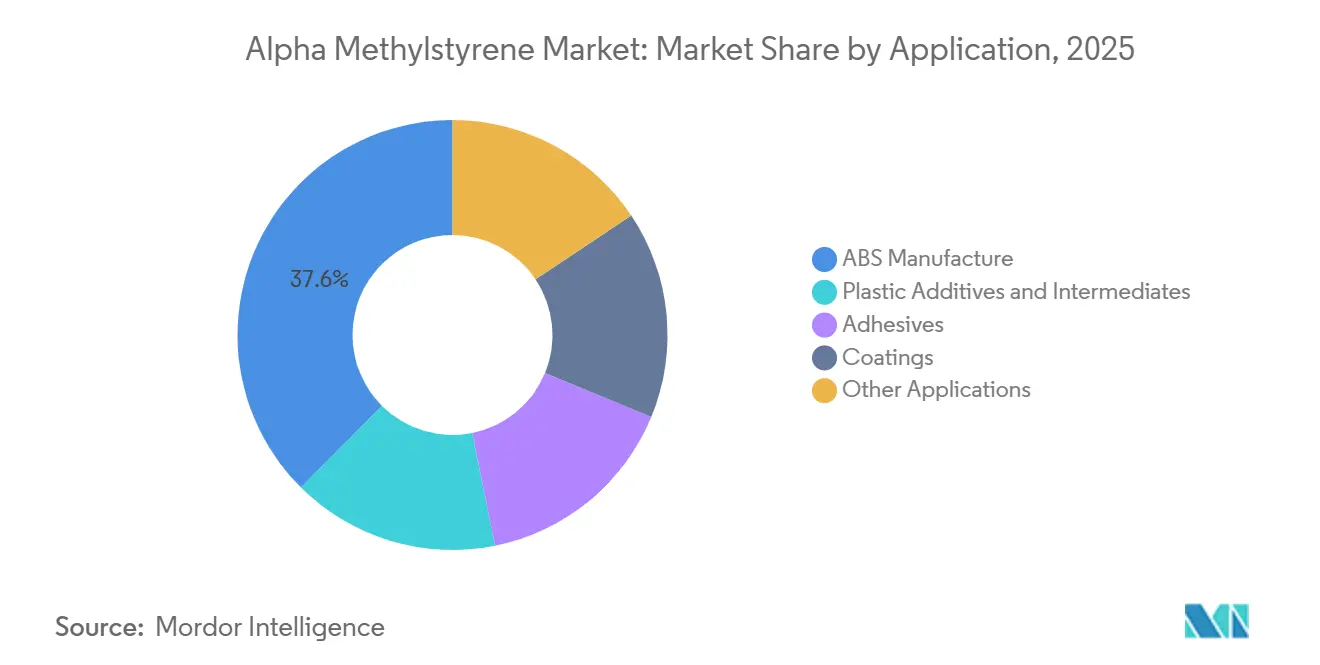
- Nach Anwendung führte die ABS-Herstellung mit 37,56% der Alpha Methylstyrol Marktgröße im Jahr 2025, während Kunststoffadditive und Zwischenprodukte mit einer erwarteten CAGR von 4,18% bis 2031 das höchste Wachstum verzeichnen.
- Nach Endverbraucher entfiel auf das Automobilsegment im Jahr 2025 ein Marktanteil von 32,75%, und das Reifensegment ist bis 2031 für eine CAGR von 5,22% gerüstet.
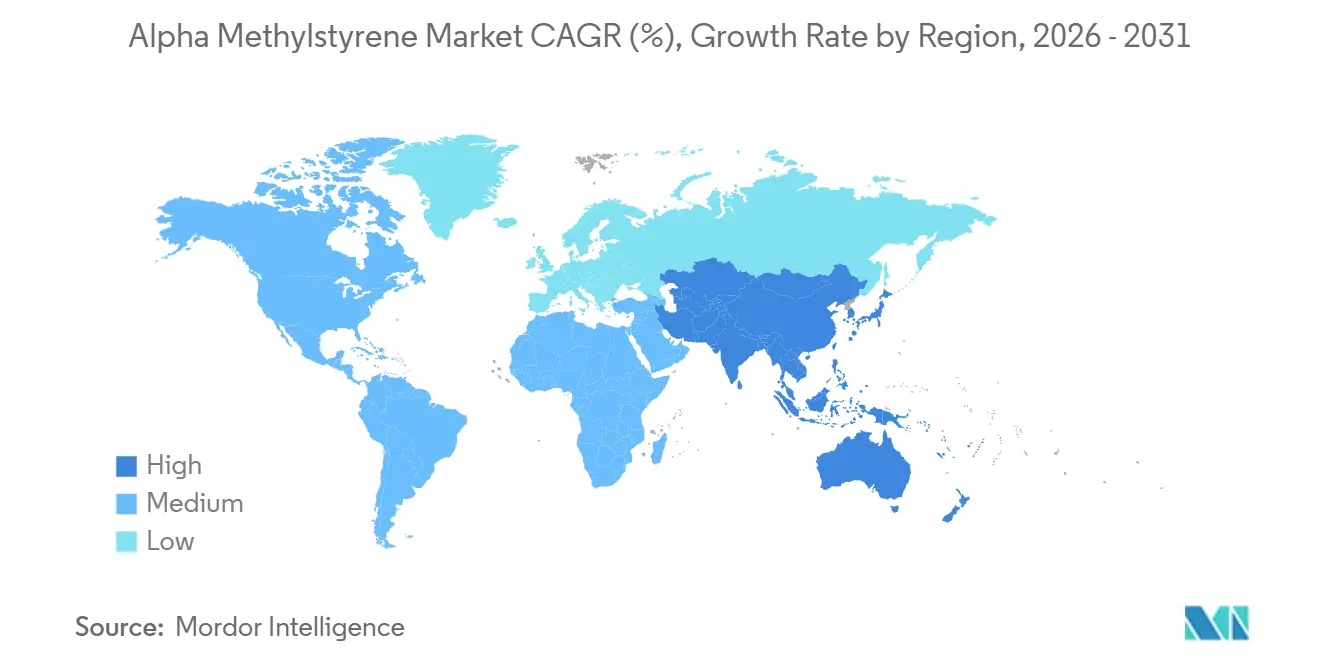
- Nach Geographie kontrollierte der asiatisch-pazifische Raum im Jahr 2025 56,06% des Volumens und soll bis 2031 mit einer CAGR von 5,62% wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark steigende Nachfrage nach leichten Automobilteilen | +1.2% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Steigender Verbrauch in wärmebeständigen elektronischen Vergussmassen | +0.9% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Verwendung in Medizinprodukten | +0.5% | Nordamerika, Europa, Süd- und Südostasien | Langfristig (≥4 Jahre) |
| Aufkommen von Para-Cumylphenol in Batterieelektrolyten | +0.3% | Europa, asiatisch-pazifische Elektrofahrzeug-Zentren | Langfristig (≥4 Jahre) |
| Geschlossene Alpha Methylstyrol-Rückgewinnung in Caprolactam-Komplexen | +0.4% | Europa, Japan, China | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Nachfrage nach leichten Automobilteilen
Automobilhersteller setzen Alpha Methylstyrol-modifiziertes ABS ein, um Wärmeformbeständigkeitstemperaturen über 100 °C zu erreichen und das Bauteilgewicht um fast ein Fünftel zu reduzieren – ein wesentlicher Vorteil, da Akkupakete den Innenraumplatz einschränken. Ein Patent von INEOS Styrolution aus dem Jahr 2020 dokumentiert ABS-Qualitäten mit bis zu 10 Gew.-% Alpha Methylstyrol, die strenge VOC- und Wärmeziele für Innenverkleidungen erfüllen[1]INEOS Styrolution, „ABS-Zusammensetzungspatent WO2020064594,” patentscope.wipo.int. Die starke Produktion von Elektrofahrzeugen in China hält den Durchsatz solcher Harze auf einem hohen Niveau, und nordamerikanische Lieferanten folgen dem Formulierungswandel. Die Akzeptanz dürfte mittelfristig ihren Höhepunkt erreichen, wenn der Elektrofahrzeuganteil zunimmt und die Verbrennungsmotorprogramme auslaufen.
Steigender Verbrauch in wärmebeständigen elektronischen Vergussmassen
Die Halbleitergehäusung erfordert heute Polymere, die einen 260 °C-Reflow ohne Verformung überstehen. Hochreines Alpha Methylstyrol erfüllt diese Anforderung und entspricht RoHS sowie REACH, was seinen Einsatz in Laptop-, Smartphone- und IoT-Gehäusen ermöglicht, die in Ostasien produziert werden. Die FDA erlaubt indirekten Lebensmittelkontakt gemäß mehreren CFR-Klauseln, was die Nachfrage in der Haushaltsgeräte- und Verpackungsbranche weiter ausdehnt[2]US-amerikanische Lebensmittelüberwachungs- und Arzneimittelbehörde, „Verzeichnis indirekter Lebensmittelzusatzstoffe,” fda.gov. Da der asiatisch-pazifische Raum für mehr als 70% der weltweiten Elektronikmontage verantwortlich ist, bleibt dieser Treiber mittelfristig wirksam.
Wachsende Verwendung in Medizinprodukten steigert die Nachfrage
Wiederholte Dampfsterilisationszyklen und aggressive Desinfektionsmittel veranlassen Gerätehersteller, Alpha Methylstyrol-basierte Polymere für Gehäuse und Einwegkomponenten zu bevorzugen. Die thermische Stabilität und chemische Inertheit des Harzes machen es mit ISO 13485 und den Qualitätsrahmen der US-amerikanischen Lebensmittelüberwachungs- und Arzneimittelbehörde kompatibel. Nordamerika und Europa dominieren bei der frühen Marktdurchdringung, aber indische und ASEAN-Auftragsfertigungsunternehmen skalieren ihre Produktion, um kostenempfindliche Exportmärkte zu bedienen.
Aufkommen von Para-Cumylphenol als Batterieelektrolyt-Additiv
Para-Cumylphenol, das aus Alpha Methylstyrol gewonnen wird, verbessert die Wärmestabilität von Lithium-Ionen-Elektrolyten, die in nickelreichen Hochenergiezellen eingesetzt werden. Jüngste begutachtete Arbeiten zu ähnlichen aromatischen Additiven zeigten eine verringerte Entflammbarkeit bei niedrigen Konzentrationen bei gleichzeitiger Beibehaltung von 5,0-V-elektrochemischen Fenstern. Europa und wichtige asiatische Elektrofahrzeug-Zentren erproben solche Formulierungen und bereiten den Weg für eine langfristige, nischige, aber lukrative Nachfrage.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gefährliche Abfallströme und strengere REACH/EPA-Grenzwerte für Cumol | -0.8% | Europa, Nordamerika, global | Kurzfristig (≤2 Jahre) |
| Volatilität bei erdölbasierten Rohstoffpreisen | -0.6% | Europa, Südostasien, global | Kurzfristig (≤2 Jahre) |
| Aufstieg biobasierter styrolischer Analoga | -0.3% | Nordamerika, Europa, asiatisch-pazifische Biozentren | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefährliche Abfallströme und strengere REACH/EPA-Grenzwerte für Cumol
Die Einstufung von Cumol als gefährlicher Luftschadstoff treibt die Kapitalausgaben für die VOC-Minderung in die Höhe, während RCRA-Vorschriften die Lagerzeit von Alpha Methylstyrol-Abfällen mit einem Flammpunkt von 53,9 °C einschränken. Kleinere eigenständige Produzenten kämpfen mit den daraus resultierenden Compliance-Kosten, was die Konsolidierung beschleunigt.
Volatilität bei erdölbasierten Rohstoffpreisen
Benzol und Propylen, aus denen Cumol gebildet wird, folgen den Rohölschwankungen. Wenn die Phenolnachfrage nachlässt, aber die Cumolkosten hoch bleiben, werden die Margen für handelsübliches Alpha Methylstyrol erheblich komprimiert. Das importabhängige Europa ist der stärksten Belastung ausgesetzt, was zu Absicherungs- und Vertragsneubewertungsstrategien führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reinheit:
Höhere Qualitäten erzielen PrämienmargenHochreines (≥99%) Alpha Methylstyrol kontrollierte 71,35% des Volumens im Jahr 2025 und wird bis 2031 mit einer CAGR von 4,69% prognostiziert, was dem doppelten Tempo der Standardqualitäten entspricht. Elektronik- und Pharmakäufer bestehen auf benzolfreiem Material mit Phenolgehalten unter 20 ppm, was Produzenten wie DOMO Chemicals ermöglicht, Preisaufschläge von 10–20% zu erzielen. Die Alpha Methylstyrol Marktgröße für hochreine Volumina wird daher ihren Vorsprung ausbauen, da sich die Validierungsprotokolle in der Leiterplatten- und Medizinprodukte-Lieferkette verschärfen. Demgegenüber bleibt die standardisierte Standard-Qualität durch asiatisches Überangebot belastet und hat nur begrenzten Spielraum für Differenzierung.
Die dedizierte ASTM-Prüfmethode D7977 gibt nachgelagerten Käufern nun eine engere Kontrolle über Polymerverunreinigungen, was die Zweiteilung des Alpha Methylstyrol Marktes verstärkt. Integrierte Komplexe, die vor Ort reinigen, können Versorgungskontinuität garantieren und sich als bevorzugte Partner für hochspezifizierte Anwendungen in Halbleitern, Diagnosesonden und thermogeformten Medizinschalen positionieren.


Nach Form:
Flüssiges Schüttgut dominiert, aber Sicherheitsbedenken fördern FeststoffeFlüssiges Alpha Methylstyrol dominiert mit 90,88% der Lieferungen im Jahr 2025, da kontinuierliche ABS- und SAN-Polymerisationsanlagen auf dosierte Flüssigeinspeisungen angewiesen sind. Der Alpha Methylstyrol Marktanteil für diese Form bleibt hoch, jedoch treibt der regulatorische Fokus auf VOC-Exposition ein CAGR-Wachstum von 4,35% bei festen Flocken an.
Flockenmaterial schmilzt in versiegelten Behältern und reduziert so Dampfverluste und erleichtert die Einhaltung strenger Arbeitsplatz-Expositionsgrenzwerte. EU-Richtlinien für großvolumige organische Chemikalien begünstigen solche Ansätze und verleihen Feststoffen Dynamik in Europa und Japan, wo die Umweltgenehmigungsstandards am strengsten sind.
Nach Anwendung:
ABS führt, Additive gewinnen an BedeutungDie ABS-Polymerisation absorbierte 37,56% der Nachfrage im Jahr 2025 und verankert den Alpha Methylstyrol Markt. Kunststoffadditive und Zwischenprodukte werden jedoch bis 2031 eine schnellere CAGR von 4,18% verzeichnen, da Formulierer Alpha Methylstyrol einsetzen, um Glasübergangstemperaturen in Fahrzeuginnenräumen und Haushaltsgerätegehäusen zu erhöhen.
Patentierte Pfropf-Hüllen-Mischungen zeigen, dass moderate Alpha Methylstyrol-Beladungen erhöhte Vicat-Erweichungspunkte liefern, ohne die Schlagzähigkeit zu beeinträchtigen – eine Balance, die von Tier-1-Zulieferern geschätzt wird. Para-Cumylphenol, das aus dem Monomer synthetisiert wird, erweitert die Reichweite weiter in Batterieelektrolyte und Spezialpolycarbonate und stärkt den positiven Ausblick des Additivsegments.

Nach Endverbraucher:
Automobil dominiert, Reifen beschleunigenDer Automobilsektor erfasste 32,75% des Volumens im Jahr 2025 und setzt Alpha Methylstyrol-modifiziertes ABS für Armaturenbretter, Türverkleidungen und Motorraumbauteile ein. Das Reifensegment wird bis 2031 die schnellste CAGR von 5,22% verzeichnen, da SBR-Compoundeure Alpha Methylstyrol-beeinflusste Klebrigmacher einsetzen, die den Rollwiderstand bei Elektrofahrzeugreifen reduzieren.
Regulatorische Reifenkennzeichnungssysteme in der EU und bevorstehende US-Vorschriften heben Nasshaft- und Effizienzmetriken hervor, von denen beide von der Alpha Methylstyrol-Chemie profitieren. Elektronik, Baumaterialien und Körperpflegeprodukte absorbieren stabile Volumina, aber keines davon erreicht den automobilen und Reifen-Antrieb, der jetzt die Investitionsentscheidungen in der gesamten Alpha Methylstyrol-Branche prägt.
Geografische Analyse
APAC Alpha-Methylstyrol-Markt
Asien-Pazifik hielt 2025 einen Anteil von 56,06 % am globalen Volumen und soll bis 2031 mit einer CAGR von 5,62 % wachsen, getragen von Megakomplexen in China, die Raffinerien mit 20 Millionen Tonnen pro Jahr mit Aromateneinheiten kombinieren, die Benzol, Phenol und letztlich Alpha-Methylstyrol produzieren. Die Standorte von Zhejiang Petroleum & Chemical und Hengli Petrochemical verkörpern dieses integrierte Modell und drängen ältere japanische und europäische Anlagen aus dem Markt.
Nordamerika und Europa Alpha-Methylstyrol-Markt
Nordamerika, obwohl es einen Teil seines Volumenanteils einbüßt, ist auf hochreine Produkte für die Elektronik- und Gesundheitsbranche spezialisiert. Die Übernahme von Mitsui Phenols Singapore durch INEOS Phenol im Jahr 2023 unterstreicht das Bestreben der Region, die Nähe zu asiatischen Kunden zu sichern und das Rohstoffrisiko zu diversifizieren. Europa kämpft mit strengeren REACH-Vorschriften, dennoch investieren seine Hersteller in Zeolith-Alkylierung und VOC-Abscheidung, die die Produktqualität verbessern und Emissionen reduzieren, wodurch eine Premiumposition erhalten bleibt.
MEA und Südamerika Alpha-Methylstyrol-Markt
Der Nahe Osten und Afrika sowie Südamerika stellen aufstrebende Märkte dar, die den Großteil ihres Bedarfs importieren. Kostengünstiges Naphtha am Golf könnte künftige Alpha-Methylstyrol-Anlagen begünstigen, doch das Fehlen nachgelagerter ABS- und SAN-Cluster mindert die kurzfristigen Aussichten. Insgesamt werden die drei etablierten Regionen bis 2031 weiterhin mehr als 90 % der Alpha-Methylstyrol-Markttransaktionen auf sich vereinen.

Regulatorisches Umfeld
Alpha-Methylstyrol (AMS) wird primär über Regelwerke für Gefahrstoffe reguliert, die Einstufung, Kennzeichnung, Expositionskontrolle und Abfallhandhabung für flüchtige organische Flüssigkeiten regeln. In der Europäischen Union treibt die CLP-Verordnung (EG) Nr. 1272/2008 die GHS-konforme Einstufung und Kennzeichnung voran, während die Verpflichtungen aus REACH (EG) Nr. 1907/2006 den Marktzugang für Hersteller und Importeure prägen; diese Compliance-Anforderungen spiegeln sich zunehmend in Kundenspezifikationen wider, die geringe Restgehalte betonen (zum Beispiel Phenol unter 20 ppm für hochreines AMS, das in der Elektronik- und Medizinlieferkette verwendet wird).
Auch Arbeitsplatzexposition und Umweltauflagen beeinflussen Betriebspraktiken und die Wahl der Produktform. In den Vereinigten Staaten führt die NIOSH-Richtlinie einen empfohlenen Expositionsgrenzwert (TWA) von 50 ppm für AMS an, während OSHA-Vorschriften für Gefahrstoffe und Anlagensicherheitsmanagement Dampfkontroll-, Lager- und Handhabungsmaßnahmen für entzündliche Flüssigkeiten verstärken. Aktualisierungen der Sicherheitsdokumentation bleiben ein fortlaufender Compliance-Ankerpunkt über Regionen hinweg; so aktualisierte Fujifilm Wako im April 2026 ein Sicherheitsdatenblatt für AMS gemäß der japanischen Norm JIS Z 7253:2019, was den breiteren Trend zu strengerer Gefahrenkommunikation und grenzüberschreitender Dokumentationskonsistenz widerspiegelt.
Wertschöpfungskettenanalyse
Das AMS-Angebot wird von der Koppelproduktion aus dem Cumol-(Hock)-Verfahren zur Herstellung von Phenol und Aceton dominiert, wodurch die AMS-Verfügbarkeit eng an die Auslastungsraten und Stillstände der Phenolproduktion gebunden ist und weniger an eine eigenständige AMS-Nachfrage. Die Rohstoffkette beginnt mit Benzol und Propylen (zu Cumol), anschließend entsteht bei der Phenol-/Acetonproduktion AMS, das gewonnen und zu Standard- oder Hochreinheitsqualitäten aufbereitet wird; integrierte Hersteller, die Phenol, Aceton und AMS an einem Standort kontrollieren, verfügen im Allgemeinen über einen Kosten- und Zuverlässigkeitsvorteil, was mit dem Marktumfeld übereinstimmt, in dem rund 95 % der weltweiten AMS-Produktion an die Phenolwirtschaft gebunden sind.
Nachgelagert fließt AMS vor allem in ABS und andere Styrolharze (als Comonomer zur Erhöhung der Wärmebeständigkeit), mit zusätzlicher Nachfrage aus Klebstoffen, Beschichtungen und Kunststoffadditiven/-zwischenprodukten. Der Vertrieb erfolgt größtenteils als Flüssigware in loser Schüttung für kontinuierliche Polymerisationsanlagen, während Flocken-/Festformen dort eingesetzt werden, wo strengere VOC-Handhabung oder Lageranforderungen einen geringeren Dampfverlust erfordern. Auch Technologie- und Prozess-Know-how prägen die Kette, einschließlich der Aufreinigung zur Einhaltung von Benzol-frei- und sehr niedrigen Phenolgrenzwerten sowie Rückgewinnungs-/Hydrierungsoptionen, die AMS wieder in Cumol umwandeln, wodurch effektiv über alternative interne Verwendungen eine Preisuntergrenze gesetzt und die Verbindung zwischen der AMS-Preisbildung und der breiteren Aromatenwirtschaft enger wird.
Wettbewerbslandschaft
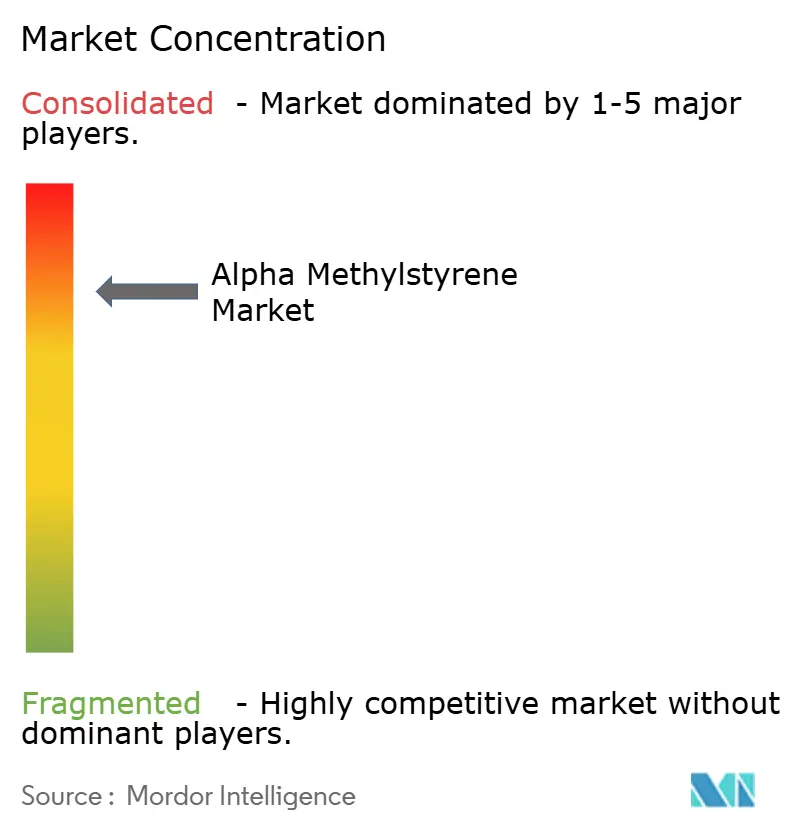
Der Alpha Methylstyrol Markt ist stark konsolidiert, wobei die fünf führenden Unternehmen einen erheblichen Marktanteil auf sich vereinen. Die Übernahme von Mitsui Phenols Singapore durch INEOS Phenol für 330 Millionen USD im Jahr 2023 stärkte seine asiatische Präsenz und signalisierte einen breiteren Konsolidierungstrend. Mitsui Chemicals entschied sich derweil, seine veraltete Ichihara-Anlage bis 2026 zu schließen und die Logistik mit Mitsubishi Chemical zu bündeln, um die inländische Versorgungszuverlässigkeit zu sichern. DOMO Chemicals nutzt seine Caprolactam-Kette, um Alpha Methylstyrol mit einer Reinheit von ≥99,6% zu liefern und damit hochmargige Aufträge aus Elektronik und Pharma zu gewinnen. Die Technologiepakete von Honeywell UOP, die die Alpha Methylstyrol-Hydrierung zur Aufwertung zu Cumol integrieren, verschaffen Lizenznehmern einen geschlossenen Kreislaufvorteil, der Abfall reduziert und die Wirtschaftlichkeit verbessert. Start-ups, die biobasierte styrolische Monomere kommerzialisieren, stellen eine glaubwürdige langfristige Bedrohung dar, insbesondere wenn CO2-Preissysteme emissionsärmere Rohstoffe begünstigen. Für die Gegenwart behalten etablierte Anbieter mit tiefer Integration und Reinigungskompetenz die Oberhand, müssen aber weiterhin in Spezialqualitäten investieren, um Margen zu schützen, wenn Rohstoffzyklen sich abschwächen.
Alpha Methylstyrol-Branchenführer
INEOS
Advansix
Eni S.p.A. (Versalis)
Moeve (Cepsa)
Domo Chemicals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Alpha-Methylstyrol-Markt
- Advansix
- ALTIVIA
- Chang Chun Group
- Deepak
- Domo Chemicals
- Eni S.p.A.
- INEOS
- Kraton Corporation
- KUMHO PandB CHEMICALS.,INC.
- LG Chem
- Mitsubishi Chemical Group Corporation
- Moeve (Cepsa)
- ROSNEFT
- Seqens
- SI Group, Inc.
- SIBUR Holding PJSC
- Solvay
- Sumitomo Chemical Co., Ltd.
- Yangzhou Lida Resin Co.,Ltd.

Marktchancen und Zukunftsaussichten
Ein wichtiger Chancenbereich liegt im hochreinen AMS, bei dem Elektronik, Medizingeräte und hochwertige Automobilinnenräume zunehmend benzolfreies Material und Phenol unter 20 ppm spezifizieren, was Freiräume für Hersteller mit standortinterner Aufreinigung und validierten Qualitätssystemen schafft. Dies zeigt sich in der aktuellen Marktstruktur: Hochreine (>=99 %) Qualitäten machten bereits 71,35 % des Volumens von 2025 aus, und Anbieter setzen strengere Analysekontrollen ein (zum Beispiel die im Berichtskontext genannte Kontaminationsprüfung nach ASTM D7977), um sich über die reine Commodity-Versorgung hinaus zu differenzieren.
Auf der Angebotsseite schafft die an Phenol gekoppelte Natur von AMS Möglichkeiten für Handelsverschiebungen und regionale Beschaffungsstrategien, wenn sich Kapazitäten an Phenol-/Acetonstandorten ändern. Der Berichtskontext hebt Kapazitätsanpassungen in Japan und Europa hervor, zusammen mit Exportdruck aus integrierten chinesischen Raffinerie-zu-Chemie-Komplexen, während Europa zusätzlich mit Belastungen durch VOC- und Abfall-Compliance-Kosten im Zusammenhang mit der Cumol- und AMS-Handhabung konfrontiert ist. In diesem Umfeld haben integrierte Standorte, die Phenol-Aceton-AMS-Betriebe stabilisieren können, feste/geflockte Optionen für das VOC-Management anbieten oder Konzepte für geschlossene Rückgewinnungskreisläufe in benachbarten Komplexen bereitstellen (zum Beispiel die im Berichtskontext erwähnte Caprolactam-verknüpfte Rückgewinnung), klarere Wege, um margenstärkere, spezifikationsgetriebene Nachfrage zu gewinnen, statt nur über Handelsvolumina zu konkurrieren.
Recent Industry Developments in Alpha-Methylstyrol-Markt
- Juni 2026: INEOS Phenol bestätigte, dass der Neustart der Anlage in Doel, Belgien, verschoben wurde, wobei das Management angab, dass es 2027 angesichts volatiler europäischer Marktbedingungen nicht wieder anlaufen werde. Da Doel Teil der Phenol-Aceton-Kette ist, die Alpha-Methylstyrol als Koppelprodukt erzeugt, verschärft diese Entscheidung die regionale Verfügbarkeit von Handelsware und verstärkt die Marktverschiebung hin zu kostengünstigeren, integrierten Versorgungszentren.
- Januar 2025: Mitsui Chemicals und Mitsubishi Chemical begannen eine gemeinsame Studie zur gemeinsamen Nutzung von Lagerung und Logistik für phenolbezogene Produkte, einschließlich Alpha-Methylstyrol. Die Initiative zielt auf geringere Logistikemissionen und eine bessere Versorgungskontinuität während Anlagenstillständen ab und unterstützt die Zuverlässigkeit für nachgelagerte ABS- und Additivkunden in Japan.
- April 2023: INEOS Phenol schloss die Übernahme von Mitsui Phenols Singapore im Wert von 330 Millionen USD ab und fügte damit 20.000 Tonnen pro Jahr an Alpha-Methylstyrol-Kapazität sowie Phenol- und Acetonanlagen hinzu. Der Deal stärkte die Nähe von INEOS Phenol zu asiatischen Polycarbonat- und ABS-Wertschöpfungsketten und unterstrich die Konsolidierungsvorteile für integrierte Hersteller.


Alpha-Methylstyrol-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Alpha-Methylstyrol-Markt Angebot und Nachfrage von Alpha-Methylstyrol (AMS) als eigenständige Chemikalie, die als Flüssigware in loser Schüttung oder als feste Flocken für die Verwendung als Zwischenprodukt oder Comonomer in industriellen Formulierungen verkauft wird.
Ausschlüsse aus dem Geltungsbereich: Fertigpolymere und nachgelagerte Derivate, die aus AMS hergestellt werden (wie ABS-Harz und Para-Cumylphenol), sind vom Wert des AMS-Marktes ausgeschlossen.
Übersicht der Segmentierung
- Nach Reinheit
- Größer als oder gleich 99% hochreines AMS
- Weniger als 99% Standard-Grade-AMS
- Nach Form
- Flüssig (Schüttgut)
- Fest (Geflockt)
- Nach Anwendung
- ABS-Herstellung
- Kunststoffadditive und Zwischenprodukte
- Klebstoffe
- Beschichtungen
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Automobil
- Reifen
- Kunststoffe
- Elektronik
- Sonstige Anwendungen
- Nach Geographie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Wir beginnen mit dem Aufbau einer Faktenbasis rund um AMS-Produktion, -Handel und Nachfragesignale aus Endanwendungen, da sich der Markt an der breiteren Petrochemie- und Polymeraktivität orientiert. Wir nutzen öffentliche Quellen wie UN Comtrade-Handelsstatistiken, USITC-Handelsdaten, Eurostat-Industrie- und Handelsreihen sowie nationale Statistikbehörden, um Volumina, Importabhängigkeit und Verschiebungen in regionalen Handelsströmen zu verstehen.
Um den Preis- und Angebotskontext zu untermauern, ziehen wir auch Quellen wie IEA-Petrochemie-Ausblicke, Zoll- und Hafenmitteilungen, soweit verfügbar, sowie begutachtete Fachzeitschriften aus Polymer- und Chemieingenieurwesen für Hinweise zu Anwendung und Substitution heran. Geschäftsberichte, Investorenpräsentationen und seriöse Fachpresse der chemischen Industrie helfen dabei, Kapazitätsankündigungen und Betriebsstatus gegenzuprüfen. Bei Bedarf nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Patentdatenbanken und eine Datenbank auf Sendungsebene für Import-Export, um Bewegungen auf praktischer Ebene zu validieren. Diese Schreibtischquellen sind nicht erschöpfend, und weitere Referenzen werden während der Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um das, was wir in öffentlichen Daten gesehen haben, einer Belastungsprüfung zu unterziehen, insbesondere hinsichtlich typischer Vertragspreisverhalten, Anlagenauslastungsmuster und wie sich die Nachfrage je Anwendung über das Jahr verändert. Interviews decken Hersteller, Distributoren und nachgelagerte Verarbeiter in APAC, EMEA und Amerika ab, was uns erlaubt, Annahmen zu Qualitätsmix, Kaufzyklen und regionalen Nachfrageaufteilungen zu bestätigen und anzupassen, wo die öffentliche Aufzeichnung unklar ist.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 19% | APAC: 44% |
| Mittleres Segment: 56% | Funktions-/Bereichsleiter: 38% | EMEA: 33% |
| Kleinere Akteure: 19% | Manager: 43% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem Produktions- und Handelsdaten zu einer scheinbaren Verbrauchsansicht für AMS rekonstruiert und anschließend nach dem Anteil gefiltert werden, der realistisch für Endanwendungen verfügbar ist. Da AMS häufig in loser Schüttung transportiert wird und die Nachfrage einigen gut verstandenen Industrieketten folgt, halten wir die Logik über Regionen hinweg wiederholbar.
Zur Bestätigung der Gesamtwerte werden selektive Bottom-up-Näherungen anhand von stichprobenartigen regionalen Anbietervolumina, Distributorenkanalprüfungen und einer ASP-mal-Volumen-Betrachtung nach Qualität und Form durchgeführt. Diese Prüfungen helfen, Doppelzählungen und nicht zugeordnete Ströme zu korrigieren. Wichtige Modelleingaben umfassen Auslastungsraten und Kapazitätsänderungen für AMS und verbundene Ketten, Import-Export-Bilanzen nach Region, den Anteil von AMS, der an Kunststoffadditive und Zwischenprodukte im Vergleich zu anderen Verwendungen geleitet wird, typische Vertragspreisspannen im Vergleich zu Spotpreisen sowie regionale Fertigungsindikatoren, die die Aktivität in Kunststoff und Harz verfolgen.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen mit einer leichten multivariaten Überlagerung, da sich Preis und Volumen über Zyklen hinweg unterschiedlich entwickeln können. Nachfrageausblicke aus den Interviews werden in praktische Annahmen zur Auslastungserholung, regionalen Handelsverschiebungen und Preisnormalisierung übersetzt und dann konsistent über den Prognosezeitraum angewendet. Wo Bottom-up-Signale für ein Land dünn sind, werden Lücken mithilfe regionaler Handelsproxys und validierter Anwendungsanteile behandelt und anschließend mit mindestens einer primären Eingabe erneut überprüft, bevor sie finalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Ergebnisse nicht von einem einzigen Datenstrom abhängen. Wir vergleichen Modellergebnisse mit unabhängigen Signalen wie Handelsintensität, bekannten Kapazitätsbewegungen und der Nachfragerichtung auf Anwendungsebene und untersuchen dann jeden starken Jahr-zu-Jahr-Sprung, der nicht mit den zugrunde liegenden Marktindikatoren übereinstimmt.
Vor der Freigabe durchlaufen Annahmen und Berechnungen mehrstufige Analystenprüfungen. Nachfassaktionen werden ausgelöst, wenn Interviewrückmeldungen im Widerspruch zu Schreibtischindikatoren stehen oder wenn ein bedeutendes Kapazitäts- oder Regulierungsereignis eintritt. Der Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse Angebot, Preisgestaltung oder Handelsströme verändern. Vor der Auslieferung überprüfen wir die wichtigsten Eingaben erneut, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Alpha-Methylstyrol mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für AMS stimmen nicht immer überein, da jede Quelle unterschiedliche Entscheidungen darüber trifft, was als Markt gilt, welches Jahr als Ankerjahr behandelt wird und wie Preise angewendet werden, um Volumina in Werte umzurechnen. Unterschiede zeigen sich auch, wenn sich eine Studie stärker auf angekündigte Kapazitätspläne stützt und eine andere sich stärker auf tatsächliche Handels- und Auslastungssignale verlässt.
Handelsströme, Auslastungsrichtung und typische Vertragspreisspannen sind die Belegprüfungen, die die AMS-Schätzung von Mordor Intelligence am Verkauf von reinem AMS (Flüssigware in loser Schüttung und Flocken) ausrichten, anstatt nachgelagerte Produkte zu zählen, die AMS als Input verwenden. In einigen veröffentlichten Zahlen erweitert sich der Wert, da AMS mit angrenzenden Derivaten vermischt wird oder breite Harznachfrage-Proxys verwendet werden, die den implizierten AMS-Nachfragepool aufblähen können, insbesondere wenn Währungstiming und regionale Preisspannen vereinfacht werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 0,51 Mrd. USD (2024) | Verwendet einen wertorientierten Aufbau mit breiten Anwendungsgruppen und trennt reines AMS nicht klar vom Wert nachgelagerter Derivate, was den Gesamtwert in Jahren mit fester Harz- und Additivpreisbildung nach oben treiben kann. |
| Branchenverleger B | 0,56 Mrd. USD (2025) | Wendet standardisierte Preisannahmen und längere Prognosezeiträume an, was Unterschiede zwischen Vertrags- und Spotpreisen glätten und den Wert überschätzen kann, wenn eine Auslastung nahe der Vollkapazität angenommen wird. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch unterschiedliche Abgrenzungsentscheidungen und dadurch, wie Volumen mittels Preisannahmen in Werte umgerechnet wird. Unser Ansatz bleibt nachvollziehbar zu beobachtbaren Angebots-, Handels- und Anwendungssignalen, sodass Kunden erkennen können, wie sich jede Eingabe auf die Endzahl auswirkt, und diese bei sich ändernden Bedingungen konsistent aktualisieren können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Alpha Methylstyrol Markt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 307,70 Kilotonnen geschätzt und soll bis 2031 mit einer CAGR von 3,71% wachsen.
Welche Region treibt die meiste Alpha Methylstyrol-Nachfrage an?
Der asiatisch-pazifische Raum führt mit 56,06% des weltweiten Volumens im Jahr 2025 und dem schnellsten Wachstumsausblick von 5,62%.
Warum gewinnen hochreine Qualitäten Marktanteile?
Elektronik-, Medizin- und Automobilkunden verlangen jetzt benzolfreies Material mit Phenolgehalten unter 20 ppm, was die Volumina mit ≥99% Reinheit steigert.
Welches Endverbrauchssegment wächst am schnellsten?
Das Reifensegment, angetrieben durch die Effizienzzielen von Elektrofahrzeugen, soll bis 2031 mit einer CAGR von 5,22% wachsen.
Wie stark ist der Markt der Rohstoffvolatilität ausgesetzt?
Sehr stark, da 95% des Angebots als Phenol-Kuppelprodukt anfällt und die Margen an rohölgebundene Benzol- und Propylenpreise koppelt.
Sind biobasierte Alternativen eine echte Bedrohung?
Ja, Bioraffinerien erproben erneuerbare styrolische Verbindungen, die nach 2030 10–15% der Spezialnachfrage verdrängen könnten, wenn sich die Skalenökonomie verbessert.
Seite zuletzt aktualisiert am:



