
Marktgröße und Marktanteil für Oberflächenbehandlungschemikalien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
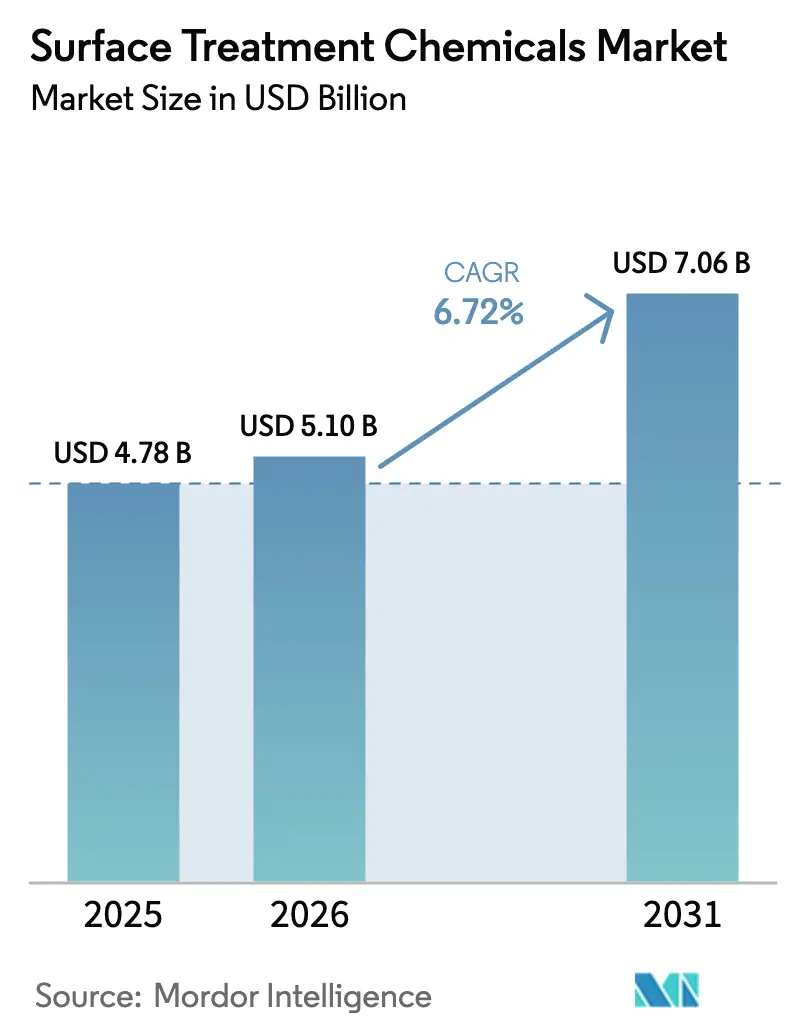
| Marktgröße (2026) | 5.10 Milliarden US-Dollar |
| Marktgröße (2031) | 7.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.72 % |
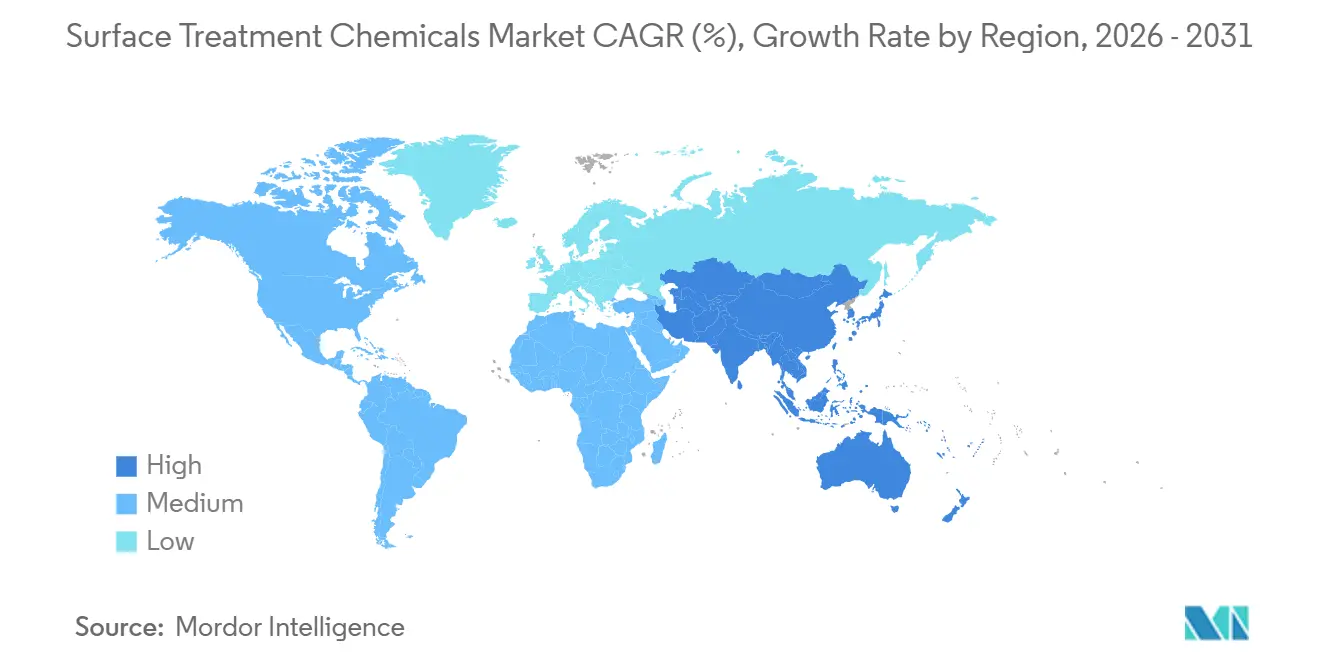
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
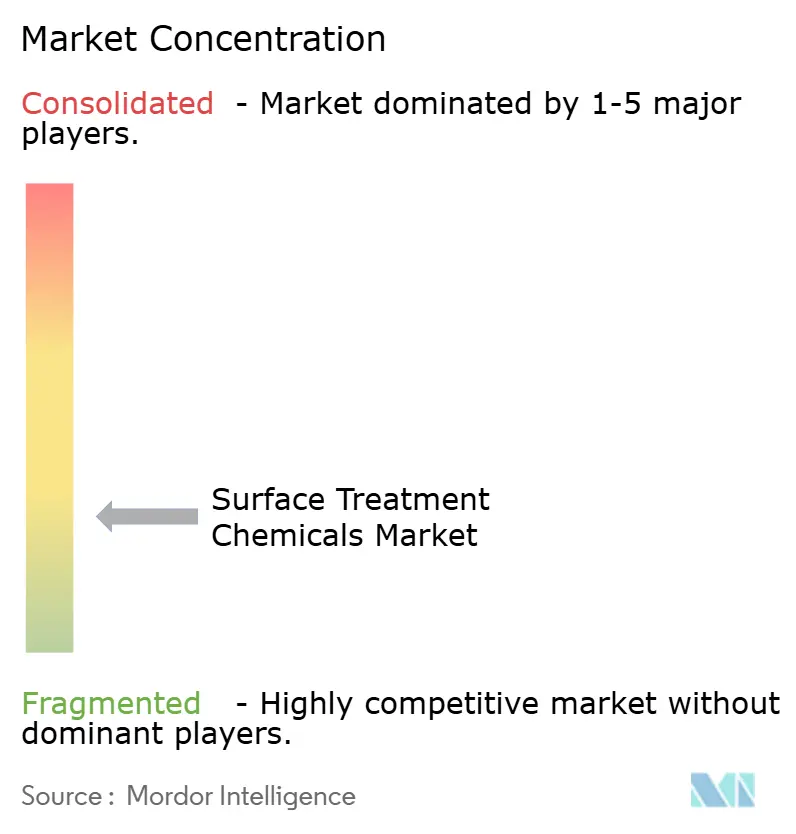
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Oberflächenbehandlungschemikalien von Mordor Intelligence
Die Marktgröße für Oberflächenbehandlungschemikalien wurde im Jahr 2025 auf 4,78 Milliarden USD geschätzt und soll von 5,10 Milliarden USD im Jahr 2026 auf 7,06 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,72 % während des Prognosezeitraums (2026–2031). Die Nachfrage nach spezialisierten Chemikalien steigt stark an, angetrieben durch den Ausbau von Mehrmetal-Vorbehandlungslinien für Karosserien von Elektrofahrzeugen, Elektroplattierung auf Waferebene für fortschrittliche Halbleitergehäuse sowie strengere Korrosionsschutzvorschriften für Offshore-Windkrafttürme. In China, den Vereinigten Staaten und Europa wechseln aluminiumintensive Elektrofahrzeugplattformen von Eisenphosphatbädern zu Zirkonium- und Titankonversionsbeschichtungen. Diese neuen Beschichtungen, die bei Umgebungstemperaturen wirksam sind, reduzieren das Schlammvolumen erheblich und gewährleisten eine starke Haftung an Stahl-Aluminium-Verbindungen. Da die Elektronik weiter miniaturisiert wird, besteht ein erhöhter Bedarf an hochreinen Additiven für die Kupfersäulen- und Durchsiliziumvia-Galvanisierung. Diese Additive müssen frei von PFAS-Tensiden sein, insbesondere angesichts eines bevorstehenden europäischen Ausstiegs im Jahr 2027. Der Markt für Oberflächenbehandlungschemikalien profitiert auch von additiven Fertigungszellen vor Ort in der Luft- und Raumfahrt sowie im medizinischen Bereich. Hier sind Prozesse wie Beizen nach dem Drucken, Elektropolieren und Passivierung entscheidend, um Spannungsrisse und Oberflächenoxide zu beseitigen, die beim Laserschmelzen entstehen.
Wichtigste Erkenntnisse des Berichts
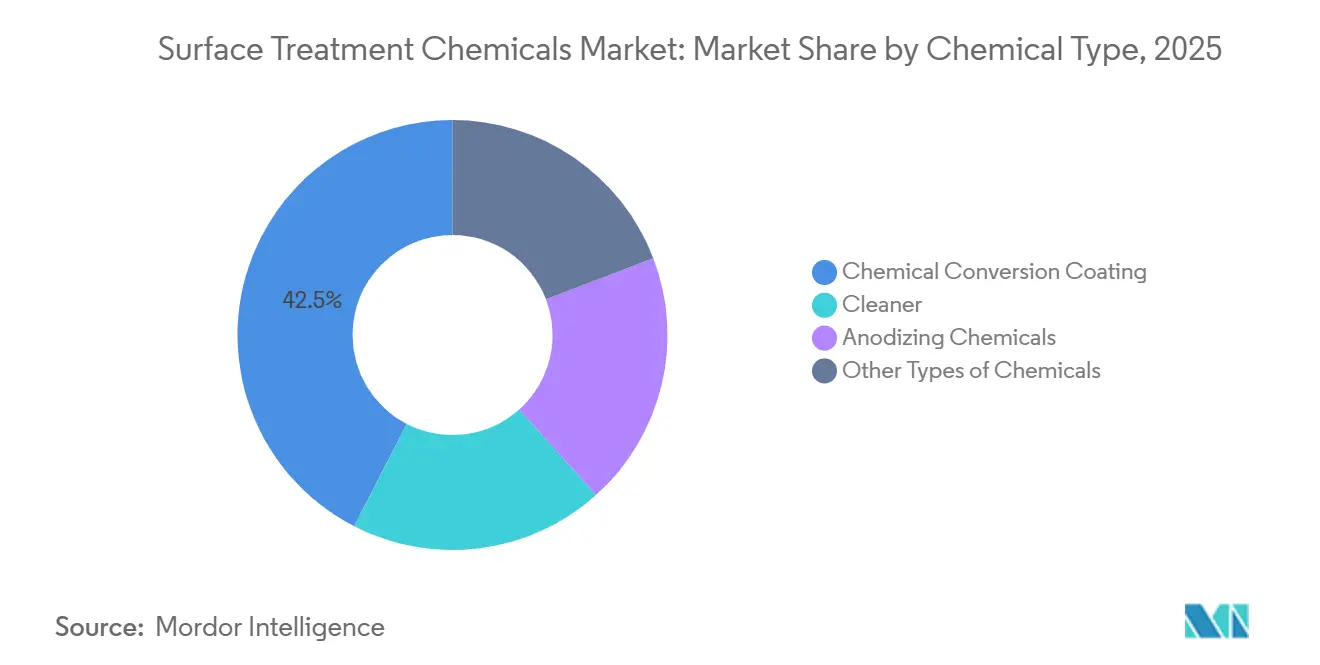
- Nach Chemikalientyp führten Konversionsbeschichtungen mit einem Marktanteil von 42,45 % am Markt für Oberflächenbehandlungschemikalien im Jahr 2025, während das Segment der Reiniger bis 2031 mit einer CAGR von 7,12 % wächst.
- Nach Basismaterial entfielen auf Metallsubstrate 60,12 % der Marktgröße für Oberflächenbehandlungschemikalien im Jahr 2025; Kunststoffbehandlungen entwickeln sich mit einer CAGR von 7,11 %.
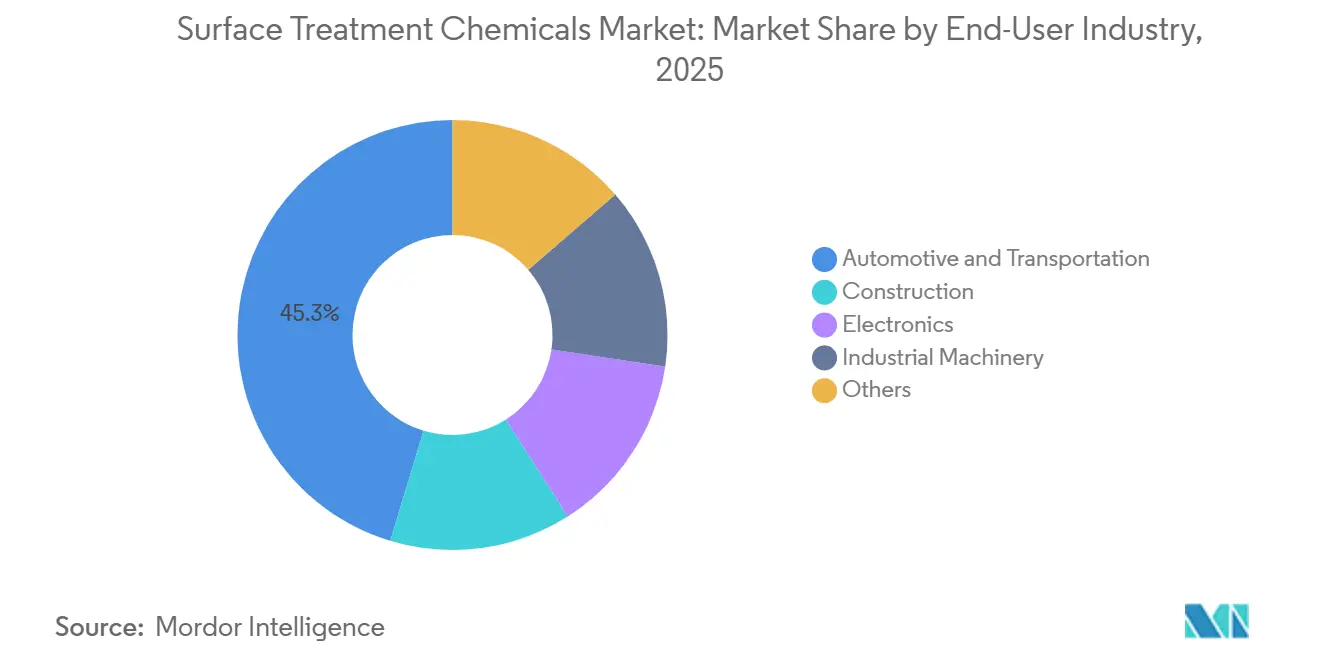
- Nach Endverbraucherbranche erzielte Automobil und Transport im Jahr 2025 einen Umsatzanteil von 45,34 % und wächst bis 2031 mit einer CAGR von 7,12 %.
- Nach Geografie dominierte Asien-Pazifik mit einem Marktanteil von 42,95 % am Markt für Oberflächenbehandlungschemikalien im Jahr 2025 und soll bis 2031 mit einer CAGR von 7,05 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Rasante Expansion der Automobilproduktion in Asien | +1.8% | APAC-Kernregion (China, Indien, ASEAN), Ausstrahlungseffekte auf MEA | Mittelfristig (2–4 Jahre) |
| Miniaturisierung der Elektronik mit Bedarf an hochpräziser Galvanisierung | +1.5% | Global, konzentriert in APAC (Taiwan, Südkorea, China) und ausgewählten Standorten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Strenge Korrosionsschutzstandards für Windkrafttürme | +0.9% | Nordamerika, Europa (Offshore-Wind), Küstenprovinzen in APAC | Langfristig (≥ 4 Jahre) |
| Vor Ort gedruckte 3D-Metallteile mit Bedarf an Oberflächenvorbereitung nach dem Druck | +0.7% | Nordamerika, Europa (Luft- und Raumfahrt, Medizinprodukte), frühe APAC-Einführung | Mittelfristig (2–4 Jahre) |
| Starker Anstieg des Aluminiumeinsatzes in Elektrofahrzeugplattformen mit Bedarf an Mehrmetal-Reinigern | +1.4% | APAC (China, Südkorea), Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Expansion der Automobilproduktion in Asien
Im Jahr 2024 produzierte China Fahrzeuge, wobei viele davon Fahrzeuge mit neuer Energie waren. Dieser Produktionsanstieg hat dazu geführt, dass Vorbehandlungslinien schnell zwischen Stahl- und Aluminiumkarosserien wechseln. Indiens FAME-Initiative zielt unterdessen auf erhebliche jährliche Elektrofahrzeugverkäufe bis 2030 ab. Dieses Ziel erfordert eine Erhöhung der Kapazität für Konversionsbeschichtungen für Batteriewannen und Motorgehäuse. Im Jahr 2024 zog ASEAN neue Investitionen für Automobil- und Elektronikwerke an, was die Nachfrage nach lokalisierten Chemikalienlieferungen erhöhte. Da die Branche auf Mehrwerkstoff-Karosseriestrukturen umschwenkt, vollzieht sich ein bemerkenswerter Wechsel zu Zirkoniumsbeschichtungen, die einen vergleichbaren Korrosionsschutz ohne die Nachteile von Phosphatschlamm bieten. Lieferanten, die mit regionalen OEM-Labors zusammenarbeiten, um Chemikalien gemeinsam zu entwickeln, sichern sich einen begehrten Vorzugslieferantenstatus.
Miniaturisierung der Elektronik mit Bedarf an hochpräziser Galvanisierung
Im Jahr 2024 wuchs der Umsatz mit fortschrittlicher Verpackung von TSMC, angetrieben durch die Nachfrage nach Kupfer-TSV- und Mikrobuckel-Galvanisierung, die beide eine Gleichmäßigkeit unter 10 nm erfordern. Samsungs 3D-Integrationsstrategie basiert unterdessen auf der Verwendung von Nickel-Gold- und Kupfer-Zinn-Legierungen, einem Schritt zur Vermeidung von Hohlräumen in Hochstromleitungen. Da die galvanisierte Oberfläche pro Wafer erheblich zugenommen hat, steigt die Nachfrage nach Suppressoren, Einebner und Aufhellern entsprechend. Die bevorstehenden EU-PFAS-Beschränkungen für gängige Tenside treiben jedoch Additivreformulierungen vor der Frist 2027 voran. Infolgedessen suchen Gießereien nach Lieferanten mit bewährten PFAS-freien Systemen und Inline-Badanalytik zur Überwachung des organischen Abbaus.
Strenge Korrosionsschutzstandards für Windkrafttürme
IEC 61400 weist Offshore-Windkrafttürmen eine Korrosivitätsbewertung C5-M zu und schreibt Mehrschichtbeschichtungen nach nahezu weißem Strahlen vor[1]Internationale Elektrotechnische Kommission, "IEC 61400 Korrosionskategorien," iec.ch. Im Jahr 2024 wurde ein Dreilagen-Zinkreicher-Epoxidsystem an Offshore-Türmen eingesetzt. Der Erosionswiderstand der Blattkanten wird durch den Einsatz von lösungsmittelbasierter Reinigung und anschließender Plasmaaktivierung zur Verbesserung der Polyurethanhaftung verbessert. Da die USA bis 2030 Offshore-Wind anstreben, entspricht dies einer geschätzten Anzahl von Türmen, von denen jeder über seine Lebensdauer Oberflächenbehandlungschemikalien benötigt. Um den Betrieb zu rationalisieren, richten Lieferanten Servicezentren direkt in Fertigungswerften ein und reduzieren so die logistischen Vorlaufzeiten.
Vor Ort gedruckte 3D-Metallteile mit Bedarf an Oberflächenvorbereitung nach dem Druck
Um die strengen Anforderungen an ermüdungskritische Luft- und Raumfahrtkomponenten zu erfüllen, muss die durch Laser-Pulverbettfusion erzeugte Oberflächenrauheit auf ein glatteres Niveau verfeinert werden. GE Additive verbessert die Ermüdungslebensdauer seiner LEAP-Düsen durch einen zweistufigen Prozess: Säurebeizen gefolgt von Elektropolieren. Boeing, das den MIL-A-8625 Typ III-Standards entspricht, anodisiert seine 3D-gedruckten Titanbügel und erreicht dabei eine Oxiddicke innerhalb des erforderlichen Bereichs. Dieser Prozess erfordert eine sorgfältige Kontrolle von Schwefelsäure und Stromdichte. Nach dem Sintern werden die Binder-Jet-Stahlkomponenten von Desktop Metal chemisch entzundert, um Oberflächenoxide zu entfernen. Darüber hinaus umfassen medizinische Implantate die ASTM F86-Salpetersäurepassivierung, was den Anwendungsbereich der adressierbaren chemischen Behandlungen erweitert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Regulatorische Einschränkungen bei sechswertigem Chrom | -1.2% | Europa (REACH-Zulassung), Nordamerika (EPA, Proposition 65 Kalifornien), China (RoHS) | Kurzfristig (≤ 2 Jahre) |
| Wechsel zu biobasierten Beschichtungen reduziert die Nachfrage nach herkömmlichen Chemikalien | -0.8% | Europa, Nordamerika (Architektur-, Haushaltsgerätesegmente) | Mittelfristig (2–4 Jahre) |
| Steigende Gesamtbetriebskosten eigener Metallveredelungslinien | -0.6% | Nordamerika, Europa (Umweltkonformität, Arbeitskosten) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Einschränkungen bei sechswertigem Chrom
Da die Auslauffristen im Jahr 2026 enden, hat die EU-REACH 12 sechswertige Chromsalze gekennzeichnet. Dieser Schritt zwingt Akteure in der Luft- und Raumfahrt, der Verteidigung und im Schwermaschinenbau, Alternativen neu zu qualifizieren, die den ASTM B117-Zyklen entsprechen – eine Aufgabe, die 18–24 Monate in Anspruch nimmt[2]Europäische Chemikalienagentur, "REACH-Zulassungsliste – Sechswertiges Chrom," echa.europa.eu. Die US-amerikanische EPA wird bestimmte Cr(VI)-Verbindungen als gefährliche Luftschadstoffe einstufen. Diese Klassifizierung schreibt eine kontinuierliche Überwachung vor, ein Prozess, der für jeden Standort erhebliche Ressourcen beanspruchen könnte. In Kalifornien sind unter Proposition 65 Verbraucherwarnhinweise nun Pflicht, was Gerätehersteller dazu veranlasst, ihre Galvanisierungsprozesse ins Ausland zu verlagern. Während dreiwertiges Chrom bei der Abriebfestigkeit zurückbleibt, unterstreichen Zirkoniumsysteme, die auf Silankupplungsmitteln für aluminiumreiches Kupfer angewiesen sind, die anhaltende Nachfrage nach sechswertigen Prozessen in spezialisierten Anwendungen.
Wechsel zu biobasierten Beschichtungen reduziert die Nachfrage nach herkömmlichen Chemikalien
Im Jahr 2024 verzeichnete das globale Segment für nachhaltige Beschichtungen ein Wachstum, angetrieben durch die VOC-Reduktionsvorschriften der EU und die Safer-Choice-Kennzeichnungsinitiativen der USA. Sherwin-Williams hat Soja-Polyol-Innenfarben eingeführt, die den Bedarf an Phosphatvorbehandlungen auf Stahltüren im Wohnbereich eliminieren. In einem bedeutenden Schritt in Richtung Nachhaltigkeit hat IKEA es geschafft, den Großteil seiner Metallmöbel direkt nach der mechanischen Reinigung zu pulverbeschichten und dabei den Wasserverbrauch erheblich zu reduzieren. Trotz ihres Versprechens stehen Bioharze vor Herausforderungen: Sie können thermischen Bedingungen über 150 °C nicht standhalten, was ihre Einführung in Automobilanwendungen unter der Motorhaube einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Chemikalientyp:
Konversionsbeschichtungen führen, Reiniger beschleunigenKonversionsbeschichtungen erzielten im Jahr 2025 einen Marktanteil von 42,45 % am Markt für Oberflächenbehandlungschemikalien, da sie nach wie vor das wichtigste Haftungspromotionsmittel für Automobil- und Haushaltsgerätelinien sind. Reiniger sollen bis 2031 eine CAGR von 7,12 % erzielen, was auf recycelte Aluminiumrohstoffe zurückzuführen ist, die mit herkömmlichen Schmiermitteln beschichtet ankommen. Saure Reiniger gewinnen in der Elektronik an Bedeutung, da hohe Alkalität Kupferleiterbahnen untergraben kann. Die Marktgröße für Anodisierungschemikalien im Markt für Oberflächenbehandlungschemikalien bleibt bescheiden, aber widerstandsfähig, unterstützt durch Architekturverkleidungen und Smartphone-Gehäuse, die Typ-II-färbbare Oxide erfordern.
Zirkoniumformulierungen ersetzen Eisenphosphatbäder in Elektrofahrzeug-Montagelinien, senken die Spültemperaturen und reduzieren Schlamm. BASF's Gardobond und Chemetalls Oxsilan-Serie laufen bei Raumtemperatur und reduzieren Abwasser. Die Reinigernachfrage profitiert vom Kreislaufwirtschaftstrend; Teslas 4680-Recyclingaluminiumdosen durchlaufen drei Reinigungsstufen vor der Anodisierung, was das Mengenpotenzial unterstreicht. Hartanodisierte Architekturpaneele, wie die gefärbte Bronzeverkleidung des Louvre Abu Dhabi, veranschaulichen, wie Premium-Design Anodisierungschemikalien in hochmargigen Nischen hält.


Nach Basismaterial:
Metallsubstrate dominieren, Kunststoffe gewinnen an BedeutungMetallsubstrate erzielten im Jahr 2025 einen Umsatzanteil von 60,12 %, verankert in Automobilchassis und Windturmstahl, der keine Korrosionsausfälle tolerieren kann. Kunststoffbehandlungen entwickeln sich bis 2031 mit einer CAGR von 7,11 %, gestützt durch leitfähige Grundierungen auf Polycarbonat-Instrumentenclustern und Smartphone-Rahmen. Während Stahl und Aluminium dominieren und den Großteil der Karosseriemasse von Elektrofahrzeugen ausmachen, veranlasst der steigende Aluminiumanteil einen Wechsel zu Mehrmetal-Vorbehandlungskonversionen.
Der Anstieg bei Kunststoffen ist größtenteils auf Plasmaaktivierungstechniken zurückzuführen. Diese Methoden erhöhen die Oberflächenenergie von einem niedrigeren auf einen höheren Bereich und ebnen den Weg für verbesserte Metallisierung und Lackhaftung. Als Beleg für diesen Trend verfügt Apples iPhone 15 Pro über Polycarbonat-Strukturkomponenten. Diese Teile werden einer atmosphärischen Plasmareinigung unterzogen, einem entscheidenden Schritt, bevor sie Wärmemanagementbeschichtungen erhalten, was den Einfluss der Elektronikindustrie unterstreicht. Ebenso werden BMWs Kohlefaserdächer mit Plasma- und Grundierungsprozessen behandelt, bevor sie an Aluminiumrahmen befestigt werden, was eine bemerkenswerte Konvergenz zwischen den Sektoren hervorhebt.
Nach Endverbraucherbranche:
Automobil führt, Elektronik wächst starkAutomobil und Transport verbrauchten im Jahr 2025 45,34 % der Marktgröße für Oberflächenbehandlungschemikalien und verfolgen eine CAGR von 7,12 %, angetrieben durch Isolierschichten für Batteriewannen und Sensorgehäuse, die 10 Jahre lang Streusalz standhalten müssen. Die Elektronik hingegen entwickelt sich zum am schnellsten wachsenden Sektor. Innovationen wie Kupfersäulengalvanisierung und PCB-Via-Füllung verstärken die chemische Belastung pro Wafer um ein Vielfaches. Der Bausektor hingegen hält einen beträchtlichen Marktanteil, gestützt durch pulverbeschichtete Aluminium-Vorhangfassaden, die die VOC-Niedrigemissionsstandards gemäß LEED v4.1 erfüllen.
Elektrofahrzeuge verwenden im Vergleich zu Fahrzeugen mit Verbrennungsmotor mehr Chemikalien, was die Volumenintensität des Automobilsektors unterstreicht. Intels gestapelte Foveros-Dies erfordern Kupfersäulen mit einem Abstand unter 5 µm, die von fehlerfreien Galvanisierbädern abhängen, gemessen in Teilen pro Milliarde. Da die Vorschriften für grünes Bauen strenger werden, wird die Baunachfrage voraussichtlich stabilisiert, insbesondere für Pulver- und wasserbasierte Grundierungen, die eine minimale Flüssigvorbehandlung erfordern. Während der langsamere Investitionszyklus im Industriemaschinenbau die Chemikaliennachfrage dämpft, treibt die Einführung elektrischer Antriebsstränge in Baggern und Traktoren den Bedarf an neuen Aluminiumgehäusen mit korrosionsbeständigen Beschichtungen voran.
Geografische Analyse
Markt für Oberflächenbehandlungschemikalien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Anteil von 42,95 % am Markt für Oberflächenbehandlungschemikalien und wächst bis 2031 mit einer Rate von 7,05 %. Die stark steigende Nachfrage Chinas nach Konversionsbeschichtungen wird durch seine Fahrzeuge mit neuen Antriebsformen angetrieben, während Indiens ambitionierte Halbleiterinitiative den Bedarf an zusätzlichen Galvanisierungslinien befeuert. Im Jahr 2024 festigte die Attraktivität der ASEAN-Region für Automobil- und Elektronikwerke ihren Status als Knotenpunkt für lokalisierte Versorgungscluster. Japan und Südkorea hingegen liefern zwar hochreine Nischenvolumina für Halbleitermaterialien, sehen sich jedoch aufgrund ihrer bereits reifen Automobilproduktion in ihrem absoluten Wachstum begrenzt. Anfang 2025 kam es in der Region zu Engpässen bei Zirkoniumvorläufern, was zu verlängerten Lieferzeiten führte und OEMs dazu veranlasste, eine Dual-Sourcing-Strategie zu verfolgen.
Markt für Oberflächenbehandlungschemikalien in Nordamerika
Nordamerika verfügt über einen bedeutenden Umsatzanteil. Das Engagement der Region für Elektrofahrzeuge (EVs) wird durch den Inflation Reduction Act unterstrichen, der erhebliche Investitionen in EV- und Batteriewerke ausgelöst hat. Dieser Aufschwung hat zur Einrichtung neuer Vorbehandlungslinien in Bundesstaaten wie Michigan, Ohio, Tennessee und Georgia geführt. Im Jahr 2024 zeigte sich die Stärke der mexikanischen Automobilindustrie durch die Produktion von Fahrzeugen, gestützt durch die Präsenz von Tesla in Monterrey und BMW in San Luis Potosí. Dieser Automobilboom hat in der Folge den Absatz von umweltfreundlicheren Lösungen und Elektrotauchlackierungslösungen angekurbelt. Allerdings stellt Californias Entwurf der Regel 1469 eine Herausforderung dar, da sie einen Teil der Lohnbetriebe möglicherweise dazu zwingen könnte, auf dreiwertiges Chrom umzusteigen oder den Betrieb gänzlich einzustellen. Obwohl dies die kurzfristigen Volumina dämpfen könnte, könnte es Lieferanten zugutekommen, die sich an den neuen Vorschriften ausrichten. Darüber hinaus schränken Arbeitskräftemangel die Kapazitätsauslastung weiter ein.
Markt für Oberflächenbehandlungschemikalien in EMEA und Südamerika
Europa hatte im Jahr 2025 einen nennenswerten Anteil an den Ausgaben. Die britischen Offshore-Windkraftinitiativen haben bedeutende Meilensteine überschritten, mit ambitionierten Projekten in der Pipeline. Diese Expansion erfordert den Einsatz von C5-M-Beschichtungssystemen in den Werften am Humber. Trotz der Herausforderungen durch Energiepreise hat Deutschland erfolgreich Fahrzeuge montiert, wobei ein beachtlicher Anteil auf batterieelektrische Fahrzeuge (BEVs) entfiel. Frankreichs Airbus steigert seine A320neo-Produktion, doch Lieferkettenprobleme behindern die entsprechende Chemikaliennachfrage. Südeuropa erschließt sich eine Nische und profitiert von Behandlungen für Solarpanelglas. Sowohl Südamerika als auch die Region Naher Osten und Afrika tragen zum Markt bei, wobei Brasiliens Fahrzeugproduktion und nachgelagerte Projekte in Saudi-Arabien die treibenden Kräfte sind.

Regulatorisches Umfeld
Der regulatorische Druck konzentriert sich zunehmend auf die Einschränkung besorgniserregender Substanzen, die in der Vorbehandlung, Galvanisierung und bei funktionalen Beschichtungen eingesetzt werden. Diese Entwicklung führt zu schnelleren Reformulierungszyklen und einem größeren Aufwand für Requalifizierungen bei Endanwendern. In Europa treibt die Europäische Chemikalienagentur (ECHA) weiterhin eine breite, klassenbasierte PFAS-Beschränkung im Rahmen von REACH (EG) Nr. 1907/2006 voran, wobei die öffentliche Konsultation zum SEAC-Entwurfsgutachten am 25. Mai 2026 endet. Diese Ausrichtung stärkt die Nachfrage von Lieferanten und OEMs nach PFAS-freien Additiven und Beschichtungen, insbesondere dort, wo Tenside und wasser- bzw. schmutzabweisende Chemikalien in der Oberflächenveredelung üblich waren.
Die Compliance im Bereich der Metallveredelung bleibt zudem an Chrom- und Abwasseranforderungen gebunden. Der EU-REACH-Zulassungsweg für sechswertiges Chrom verkürzt weiterhin die Verfügbarkeitsfenster, was Veredelungsbetriebe in Luft- und Raumfahrt, Verteidigung und Schwermaschinenbau dazu zwingt, Alternativen zu qualifizieren, während die Leistungsanforderungen, einschließlich der Salzsprühbeständigkeit, erhalten bleiben müssen. Getrennt davon verschärft der überarbeitete Verlauf der EU-Wasserrahmenrichtlinie (vorläufige Einigung von 2025, auf die in regulatorischen Updates verwiesen wird) im Laufe der Zeit die PFAS-Grenzwerte in Oberflächen- und Grundwasser, was den Druck erhöht, persistente Substanzen zu reduzieren und das Spülwassermanagement entlang der Veredelungslinien zu verbessern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die vorgelagerte Produktion von Säuren, Laugen, Metallsalzen, Tensiden und Additiven sowie Spezialharzen. Anschließend erfolgt die Formulierung zu Reinigern, Konversionsbeschichtungen, Eloxal-Chemikalien und funktionalen Decklacken. Mittelständischer Wert wird durch Anwendungstechnik und Qualifizierungsunterstützung bei OEMs und Tier-Zulieferern geschaffen, wo Badstabilität, Kontaminationskontrolle und Mehrmetallkompatibilität die Wechselkosten bestimmen. Lieferanten differenzieren sich zudem, indem sie Chemie mit Prozess-Know-how für durchsatzstarke Vorbehandlungslinien in der Automobilindustrie, Elektronikgalvanisierung und Korrosionsschutzsysteme für die Windturmfertigung bündeln.
Am nachgelagerten Ende werden chemische Systeme direkt an große OEM-Standorte verkauft, aber auch über Distributoren und Lohnbetriebe, die eigene oder Vertragsveredelungslinien betreiben. Technischer Service, Badanalytik und Abfallminimierung gewinnen in diesen Vertriebsmodellen zunehmend an Bedeutung. Das Branchenengagement auf technischen Foren und Fachmessen, einschließlich der SUR/FIN 2026 in den Vereinigten Staaten und der China DieCasting 2026, unterstützt die Kommerzialisierung neuerer chrom-, nickel- und phosphatfreier Verfahren, wobei Lieferanten Anwendungsdemonstrationen und Linientests nutzen, um die Akzeptanz zu beschleunigen.
Wettbewerbslandschaft
Der Markt für Oberflächenbehandlungschemikalien ist fragmentiert. Umweltnachweise sind wichtig; ISO 14001-Zertifizierung und geschlossene Rücknahmeprogramme entscheiden oft über OEM-Lieferantenlisten. Chancen in unerschlossenen Bereichen umfassen die elektrochemische Regeneration vor Ort, die verbrauchte Reiniger recycelt, biobasierte Haftungspromotoren für Anwendungen mit geringer Belastung sowie KI-gesteuerte Badkontrolle, die Verunreinigungsspitzen vor Ausbeuteverlusten vorhersagt. Lieferanten, die Chemikalien, Analytik und Abfalldienstleistungen in Abonnementmodelle bündeln können, sichern sich möglicherweise mehrjährige Verträge, da OEMs nicht zum Kerngeschäft gehörende Veredelungsschritte auslagern, um die Umwelthaftung zu reduzieren.
Marktführer im Bereich Oberflächenbehandlungschemikalien
Henkel AG and Co. KGaA
BASF
MKS | Atotech
PPG Industries, Inc.
Element Solutions Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Oberflächenbehandlungschemikalien
- Aalberts Surface Technologies GmbH
- ALANOD GmbH and Co. KG
- Asterion LLC
- BASF
- Bulk Chemicals Inc.
- ChemTech Surface Finishing Pvt. Ltd.
- Dow
- Element Solutions Inc
- Henkel AG and Co. KGaA
- MKS | Atotech
- Nihon Parkerizing Co., Ltd.
- Nippon Paint Holdings Co. Ltd.
- OC Oerlikon Management AG
- PPG Industries, Inc.
- Quaker Chemical Corporation
- The Sherwin-Williams Company
- YUKEN INDUSTRY CO.,LTD.
Lesen Sie die Analyse der Oberflächenbehandlungschemikalien-Unternehmen

Marktchancen und Zukunftsaussichten
PFAS-freie Oberflächenbehandlungs- und Funktionsbeschichtungssysteme stellen eine klare Marktlücke dar, da die durch REACH getriebenen Beschränkungsarbeiten in Europa voranschreiten und nachgelagerte Marken ihre Materialdeklarationen verschärfen. Henkels Einführung der Loctite Anti-Fingerprint-Beschichtungen (AF 8810 und AF 8812) für Fahrzeugdisplays im April 2026 ist ein konkretes Beispiel, wobei die Formulierungen ohne PFAS- oder Fluor-Inhaltsstoffe entwickelt wurden, um Compliance- und OEM-Anforderungen an die Haltbarkeit von Innenraumoberflächen zu erfüllen. Die Nachfrage nach PFAS-freien Reformulierungen erstreckt sich auch auf Galvanisierungsadditive und Nassprozesshilfsmittel, bei denen PFAS-Chemikalien historisch zur Benetzung und Fehlerkontrolle eingesetzt wurden.
Die Prozessintensivierung ist am stärksten bei Chemikalien, die Energie, Wasser und Schlamm in Mehrmetalllinien reduzieren, die EV-Plattformen und Leichtbau unterstützen. Nickelfreie, bei niedrigeren Temperaturen arbeitende Eloxal- und Versiegelungsschritte bieten einen messbaren Weg, um Betriebsmittel zu senken und das EHS-Management zu vereinfachen. Henkels Einführung von Bonderite M-ED 11204 im April 2026 zielt auf die Mitteltemperaturversiegelung für Aluminium-Eloxierung ab, und der breitere Markt verschiebt sich weiter von phosphathaltigen Vorbehandlungen hin zu Zirkonium- und Titan-Konversionssystemen in der Automobilindustrie. In der Elektronik und Energieinfrastruktur weisen Lieferanten, die Lösungen für Stromverteilung und fortschrittliche Fertigung hervorheben, darunter Atotech-Programme im Umfeld der SUR/FIN 2026, auf eine Nachfrage nach hochreineren und besser kontrollierbaren Oberflächenveredelungschemikalien hin, die sich mit digitalem Badmonitoring und Servicemodellen kombinieren lassen.
Recent Industry Developments in Markt für Oberflächenbehandlungschemikalien
- April 2026: Henkel AG & Co. KGaA brachte Bonderite M-ED 11204 auf den Markt, eine nickelfreie Mitteltemperatur-Versiegelungslösung für die Aluminium-Eloxierung. Die Einführung erweitert Henkels Kapazitäten in der Oberflächenveredelung von Aluminiumteilen und ermöglicht es Kunden, einen geringeren Energieverbrauch und Umwelteinfluss anzustreben. Das neue Versiegelungsmittel unterstützt eine stärkere Haftung und Prozesskompatibilität in Mischmetalllinien.
- Februar 2026: Henkel AG & Co. KGaA vereinbarte die Übernahme des Spezialbeschichtungsunternehmens Stahl für 2,1 Milliarden Euro, um das Portfolio der Adhesive Technologies zu erweitern. Die Übernahme stärkt die Präsenz im Bereich Spezialbeschichtungen innerhalb des Oberflächenbehandlungs-Ökosystems und erweitert die Beschichtungskompetenzen des Unternehmens. Sie erweitert zudem die Kundenreichweite in leistungsstarke, wasserbasierte Segmente.
- Januar 2026: Henkel AG & Co. KGaA übernahm ATP Adhesive Systems, um die Kompetenzen bei leistungsstarken wasserbasierten Spezialklebebändern zu erhöhen. Die Übernahme fügt dem Oberflächenbehandlungsportfolio Klebebandtechnologien hinzu und erweitert die Produktkompetenzen für Anwendungen in der Automobil- und Elektronikindustrie.


Markt für Oberflächenbehandlungschemikalien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Chemikalien, die zur Vorbereitung, Reinigung, Modifizierung und zum Schutz einer Oberfläche vor oder während der Fertigung verwendet werden, damit die Oberfläche Leistungsanforderungen wie Haftung, Korrosionsbeständigkeit, Leitfähigkeit oder Optik erfüllt. Die Größenbestimmung basiert auf dem Wert und erfasst die Umsätze, die durch für diese Behandlungsschritte verkaufte chemische Produkte erzielt werden.
Ausgeschlossene Bereiche: Ausrüstung, Prozesshardware und ausgelagerte Oberflächenbehandlungsdienstleistungen sind vom Marktwert ausgeschlossen.
Übersicht der Segmentierung
- Nach Chemikalientyp
- Reiniger
- Chemische Konversionsbeschichtung
- Anodisierungschemikalien
- Andere Chemikalientypen
- Nach Basismaterial
- Metall
- Kunststoff
- Andere Basismaterialien (Glas, Legierungen, Holz)
- Nach Endverbraucherbranche
- Automobil und Transport
- Bauwesen
- Elektronik
- Industriemaschinen
- Sonstige (Öl- und Gaspipelines, Energie, Militär, Verpackung usw.)
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die Grundstruktur des Modells aufzubauen, beginnen wir mit einer Desk Research, die abbildet, wie sich die Nachfrage über Metalle, Kunststoffe und andere Substrate hinweg entwickelt und wie sie mit der Fertigungsleistung zusammenhängt. Öffentliche Quellen werden verwendet, um das Gesamtaktivitätsniveau und die Richtung der wichtigsten Endverbrauchsbranchen zu verankern, und wir überprüfen diese Annahmen anschließend durch Interviews.
Häufige Eingaben stammten aus Makroindikatoren der Weltbank und des IWF, Handelsströmen von UN Comtrade für relevante Chemikalienkategorien und industriellen Produktionsreihen von Institutionen wie der US-Notenbank (Federal Reserve). Für Beschränkungen, die Chromate und andere Substanzen betreffen, haben wir uns auf die US-EPA und die Europäische Chemikalienagentur bezogen, und für typische Behandlungsschritte nutzten wir technische Veröffentlichungen von Normungsgremien wie der ISO. Wir bezogen zudem Unternehmensmeldungen, Investorenpräsentationen, seriöse Presseberichterstattung, Patentdatenbanken und ein kostenpflichtiges Abonnement für Unternehmensfinanzen und Nachrichten ein, um Umsatzaufteilungen und jüngste Kapazitätsentscheidungen zu bestätigen. Diese Liste ist beispielhaft, und viele weitere Quellen wurden ebenfalls für Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um die Erkenntnisse aus der Desk Research zu überprüfen und die Annahmen zu präzisieren, die die Endverbrauchsaktivität in chemische Nachfrage umrechnen. Wir sprachen mit Formulierern, Distributoren, Anwendern und Endnutzern und validierten anschließend die Themen über APAC, EMEA und Amerika, damit die regionale Mischung, die Compliance-Auswirkungen und die Preisentwicklung nicht übergeneralisiert wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 17 % | APAC: 43 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 31 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 52 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung wurde mithilfe von Top-down- und Bottom-up-Prüfungen erstellt, sodass die Gesamtsumme an die tatsächliche Fertigungsnachfrage gebunden bleibt und nicht nur auf Lieferantenaussagen basiert. Auf der Top-down-Seite wurden Indikatoren der Endverbrauchsproduktion genutzt, um den wahrscheinlichen Nachfragepool an Behandlungschemikalien zu rekonstruieren, der auf die typische Chemieintensität je Prozessschritt abgebildet und dann mittels einer ASP-Schicht in Wert umgerechnet wurde. Anschließend haben wir das Ergebnis durch selektive Bottom-up-Näherungen bestätigt, wie beispielhafte Lieferantenumsätze nach Region, Kontrollen der Distributionskanäle und stichprobenartige Validierungen mittels Menge x Preis für gängige Chemien, sofern Daten verfügbar waren.
Zu den wichtigsten Modelleingaben gehörten Trends in der Automobil- und Industrieproduktion, Bau- und Wartungsaktivitäten in der Luft- und Raumfahrt, Signale zur Elektronikproduktion sowie das Tempo der Metallsubstitution und der Korrosionsschutzanforderungen. Wir verfolgten zudem die regulatorische Ausrichtung für chromfreie Konversionssysteme, beobachteten Verschiebungen bei Vorbehandlungslinien und Galvanisierungsnutzung und nutzten Preisentwicklungen für wichtige chemische Rohstoffe, um zu vermeiden, dass ASPs über den gesamten Prognosezeitraum konstant gehalten werden. Wo es Lücken in kleineren Ländermärkten gab, wandten wir zunächst Proxys wie Industrieproduktion und Importmuster an und passten diese anschließend nach Expertenfeedback an.
Für die Prognose nutzten wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regression auf die stabilsten Nachfragetreiber, und überprüften anschließend den Verlauf anhand interviewbasierter Erwartungen zu Kapazitätserweiterungen, Substitutionsraten und Preisnormalisierung. Dieser Ansatz hält die Prognose nachvollziehbar, und sie kann mit denselben öffentlichen Indikatoren und demselben Satz geprüfter Annahmen reproduziert werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit eine schwache Annahme den endgültigen Marktwert nicht verzerrt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen, einschließlich der Entwicklung der Endverbrauchsproduktion, der Handelsrichtung und angemessener Preisspannen je Chemie, und untersuchen anschließend Ausreißer vor der endgültigen Freigabe.
Ein zweiter Analyst überprüft die Berechnungslogik, Einheitenumrechnungen und regionalen Zusammenfassungen. Wird eine große Abweichung festgestellt, überprüfen wir die zugrunde liegenden Eingaben erneut und kontaktieren manchmal die Befragten erneut zur Klärung. Der Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn ein wesentliches Ereignis die Nachfrage-, Regulierungs- oder Preisbedingungen verändert. Vor der Auslieferung wird ein neuer Durchlauf abgeschlossen, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für Oberflächenbehandlungschemikalien mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Oberflächenbehandlungschemikalien variieren oft, weil die Abgrenzung des Anwendungsbereichs unterschiedlich gezogen wird und weil Preis- und Endverbrauchsverknüpfungen nicht immer gleich gehandhabt werden. Unterschiede im Basisjahr, im Zeitpunkt der Währungsumrechnung und in der angenommenen Geschwindigkeit von Chemieumstellungen können die endgültige Zahl ebenfalls erheblich verschieben.
Manche Schätzungen bündeln angrenzende Posten wie ausgelagerte Veredelungsdienstleistungen oder breitere beschichtungsbezogene Verbrauchsmaterialien, wodurch sich die Gesamtsumme erhöht, selbst wenn die zugrunde liegende Fertigungsaktivität ähnlich ist. Im Modell von Mordor Intelligence werden nur chemische Produkte gezählt, die zur Oberflächenvorbereitung und -behandlung verwendet werden, während Ausrüstungs- und Dienstleistungsumsätze ausgeschlossen sind, was anschließend mithilfe von Endverbrauchsproduktionssignalen und interviewbasierten ASP-Spannen gegengeprüft wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,10 Mrd. USD (2026) | |
| Branchenverlag A | 11,43 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und scheint einen breiteren Produktumfang über oberflächenbezogene Verbrauchsmaterialien einzubeziehen, und wendet ein längeres, aggressiveres Prognosefenster an, das den impliziten Wachstumspfad anhebt. |
| Branchenportal B | 16,85 Mrd. USD (2025) | Vermischt wahrscheinlich Chemikalienumsätze mit breiteren Ausgaben für Oberflächenbehandlung und nutzt weniger transparente Preis- und Mengenverknüpfungen zur Endverbrauchsaktivität, was die Gesamtsummen in Regionen mit hoher Produktionsleistung nach oben treiben kann. |
Betrachtet man die Tabelle insgesamt, so erklärt sich die Streuung hauptsächlich dadurch, was als Teil der Oberflächenbehandlung gezählt wird und wie Preise und Endverbrauchsnachfrage mit dem Modell verknüpft sind. Indem die Eingaben an beobachtbare Fertigungsindikatoren gebunden bleiben und die Annahmen anschließend durch Interviews bestätigt werden, bleibt der Endwert nachvollziehbar und kann mit denselben Schritten wiederholt werden.


Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für Oberflächenbehandlungschemikalien zwischen 2026 und 2031 prognostiziert?
Der globale Verbrauch beträgt im Jahr 2026 5,10 Milliarden USD und soll bis 2031 7,06 Milliarden USD erreichen, was einer CAGR von 6,72 % entspricht.
Wie wird der EU-Ausstieg aus sechswertigem Chrom die Beschaffungsentscheidungen beeinflussen?
OEMs haben 18–24 Monate Zeit, um Alternativen auf Basis von dreiwertigem Chrom oder Zirkonium neu zu qualifizieren, weshalb viele frühzeitig Doppellieferanten aufbauen und konforme Chemikalien bevorraten.
Warum verdrängen Zirkonium-Konversionsbeschichtungen Phosphatbäder in Elektrofahrzeug-Linien?
Sie laufen bei Raumtemperatur, reduzieren Schlamm um bis zu 90 % und funktionieren auf Stahl-Aluminium-Baugruppen in einem einzigen Tank, was Energie- und Flächenkosten senkt.
Welchen Umsatzanteil hält Asien-Pazifik und wie entwickelt er sich?
Die Region entfiel im Jahr 2025 auf 42,95 % der Ausgaben und entwickelt sich bis 2031 mit einer CAGR von 7,05 %.
Seite zuletzt aktualisiert am:



