
Marktgröße und Marktanteil für Therapeutika bei Bluterkrankungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Growth Rate | 6.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Therapeutika bei Bluterkrankungen von Mordor Intelligence
Es wird erwartet, dass die Marktgröße für Therapeutika bei Bluterkrankungen im Prognosezeitraum (2026–2031) eine CAGR von 6,13 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Therapeutika bei Bluterkrankungen
Das Segment Rekombinante Faktoren wird voraussichtlich einen bedeutenden Marktanteil im Markt für Therapeutika bei Bluterkrankungen halten
- Weltweit sind die steigende Prävalenz von Bluterkrankungen und die zunehmende Akzeptanz von rekombinanten Faktorkonzentraten die wichtigsten Treiber des Segments der rekombinanten Faktoren.
- Ein rekombinanter Faktor ist eine Form des Blutfaktors, der mittels rekombinanter Technologie hergestellt wird. Rekombinante Faktoren werden bei der Behandlung von Erkrankungen wie Hämophilie (Prävention und Kontrolle hämorrhagischer Episoden) eingesetzt.
- Gemäß dem Bericht der Weltföderation für Hämophilie waren im Jahr 2017 weltweit rund 315.423 Menschen von Blutungserkrankungen betroffen. Darunter lebten etwa 196.706 Menschen mit Hämophilie, 76.144 Menschen mit von-Willebrand-Erkrankung und 42.573 mit anderen Blutungserkrankungen. Darüber hinaus erhalten laut der Nationalen Hämophilie-Stiftung etwa 75 % der Menschen mit Hämophilie weltweit noch immer keine angemessene Behandlung oder haben keinen Zugang zu einer Behandlung.
- Das Segment der rekombinanten Faktoren hält einen bedeutenden Marktanteil nach Umsatz und wird voraussichtlich im Prognosezeitraum ein stetiges Wachstum zeigen, bedingt durch den wachsenden Bedarf an der Behandlung blutbezogener Erkrankungen und die Zunahme der Produktion rekombinanter Produkte weltweit.
Nordamerika wird voraussichtlich einen bedeutenden Marktanteil halten und dies auch im Prognosezeitraum beibehalten
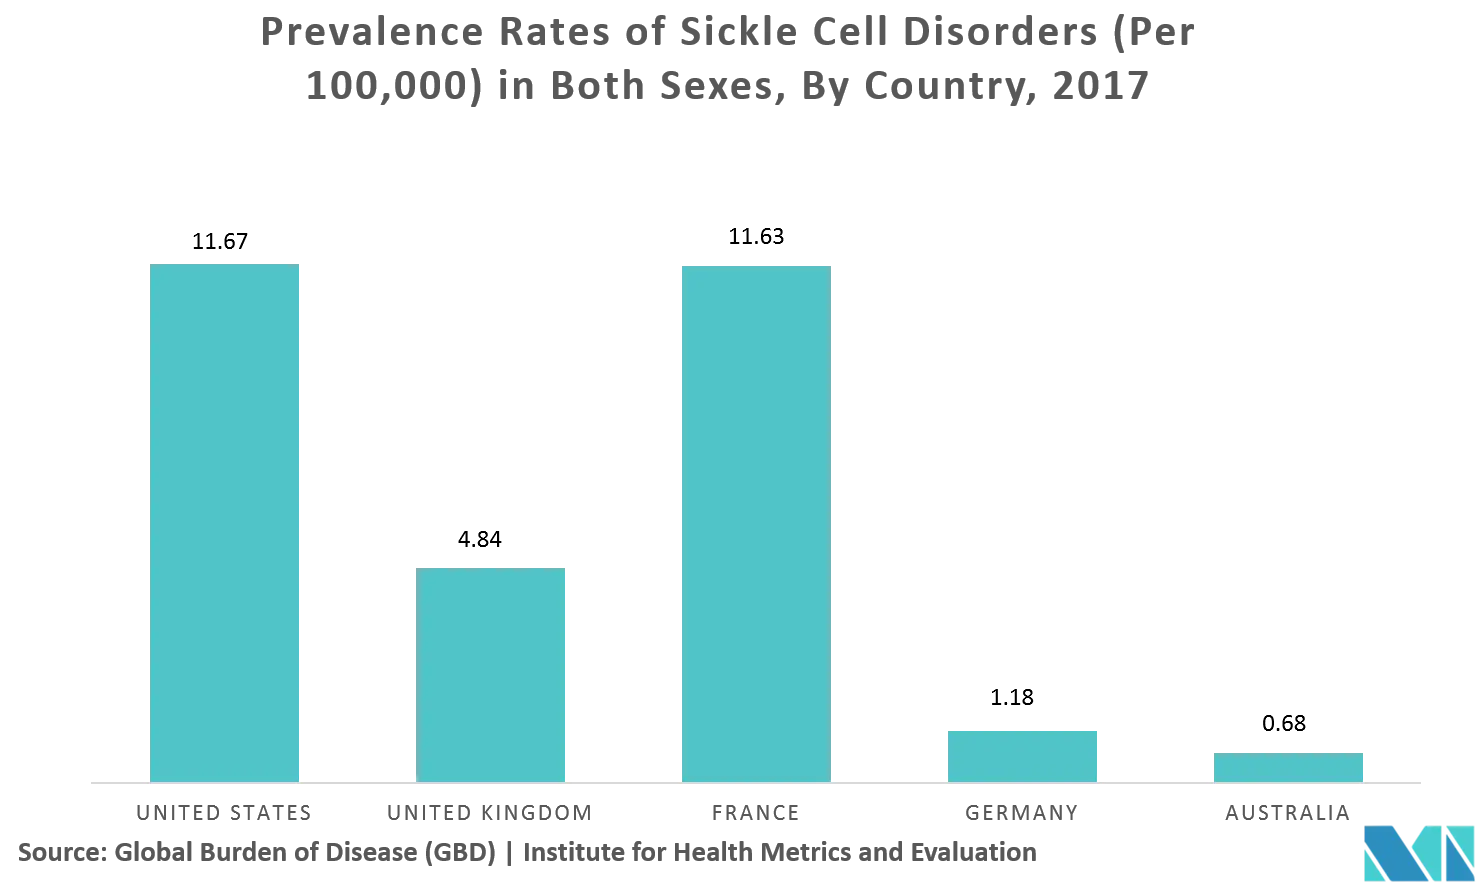
Nordamerika wird voraussichtlich einen großen Marktanteil im Markt für Therapeutika bei Bluterkrankungen halten, bedingt durch die steigende Prävalenz verschiedener Bluterkrankungen und das zunehmende Bewusstsein in der Patientenpopulation dieser Region. Laut der Weltföderation für Hämophilie gibt es allein in den Vereinigten Staaten rund 18.000 Menschen mit Hämophilie und über 11.000 mit von-Willebrand-Erkrankung. Darüber hinaus betrifft Hämophilie A 1 von 5.000 männlichen Geburten, und jährlich werden etwa 400 Babys mit Hämophilie A geboren. Ferner treiben steigende Investitionen in Forschung und Entwicklung zur Entwicklung von Behandlungsoptionen für Bluterkrankungen sowie das Vorhandensein einer gut etablierten Gesundheitsinfrastruktur das Wachstum des gesamten regionalen Marktes in erheblichem Maße voran.
Regulatorisches Umfeld
Die Regulierung von Therapeutika für Bluterkrankungen umfasst kleine Moleküle, Biologika (einschließlich rekombinanter Faktoren) und fortschrittliche Therapien, wobei die Aufsicht von der US Food and Drug Administration (FDA) und der European Medicines Agency (EMA) getragen wird. In den Vereinigten Staaten nutzen Hämatologieprodukte weiterhin beschleunigte Zulassungswege und lebenszyklusbezogene Label-Erweiterungen. Im Jahr 2026 erweiterte die FDA CASGEVY (Exagamglogen-Autotemcel) auf Patienten ab 2 Jahren mit Sichelzellkrankheit oder transfusionsabhängiger Beta-Thalassämie, und die FDA nahm einen ergänzenden NDA-Antrag für Mitapivat bei Sichelzellkrankheit an, mit einem PDUFA-Zieldatum vom 1. November 2026.
Für fortschrittliche Therapien, die für genetische Bluterkrankungen relevant sind, unterhält das CBER eine aktive Leitlinien-Pipeline. Die Leitlinienagenda 2026 umfasste 19 neue und überarbeitete Leitlinien in der Kategorie Therapeutic Products, die standardisierte Entwicklungs- und Prüfungserwartungen für Zell- und Gentherapien unterstützen. In Europa prägt die Vergabe von Orphan-Designationen durch die EMA weiterhin Anreize und Entwicklungsschwerpunkte für seltene hämatologische Erkrankungen, einschließlich der 2026 vergebenen Orphan-Designationen für Myelofibrose (EU/3/26/3222) und großgranuläre lymphatische Leukämie (EU/3/26/3212).
Wettbewerbslandschaft
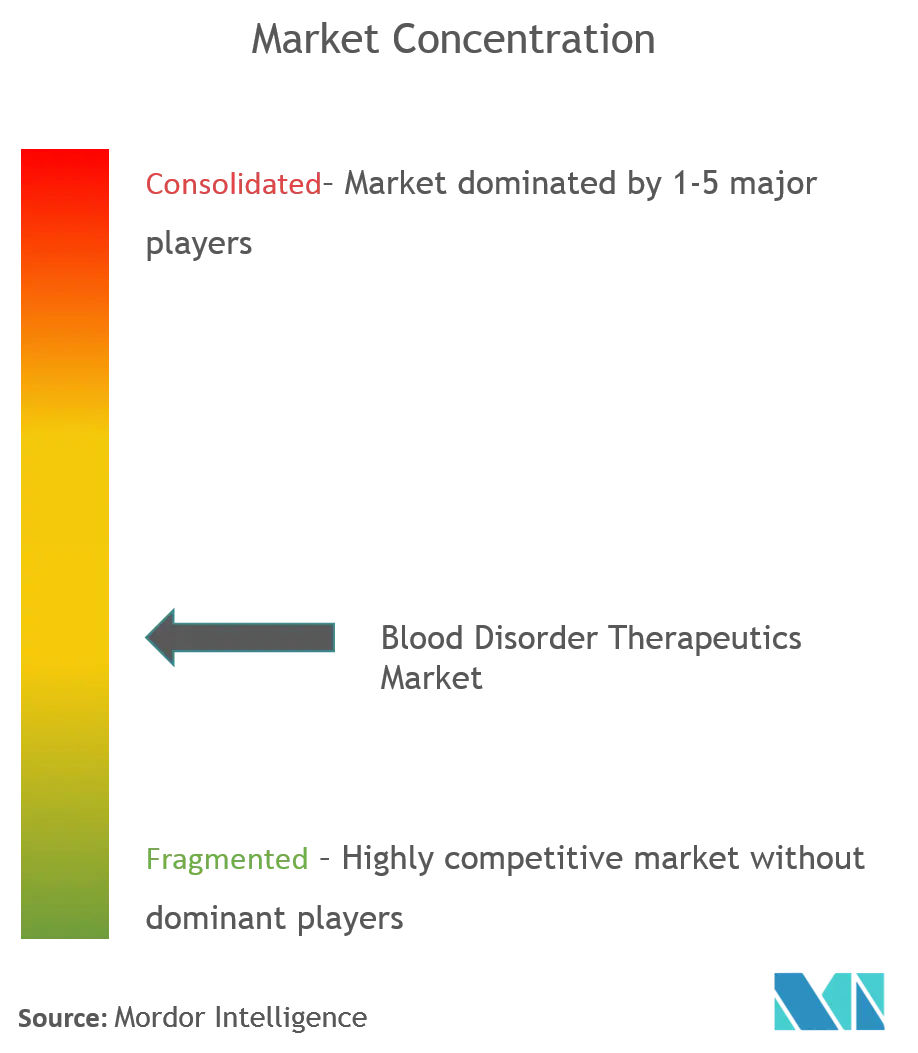
Der Markt für Therapeutika bei Bluterkrankungen ist fragmentiert und wettbewerbsintensiv und besteht aus mehreren großen Akteuren. In Bezug auf den Marktanteil dominieren derzeit einige wenige große Akteure den Markt. Zu den Unternehmen, die den Markt derzeit dominieren, gehören Takeda Pharmaceutical Company Limited (Shire Plc), Sanofi, Novo Nordisk A/S, CSL Ltd, Pfizer Inc, Bayer AG, Celgene Corporation, Alexion Pharmaceuticals, Inc, Amgen Inc und AstraZeneca Plc.
Marktführer im Bereich Therapeutika bei Bluterkrankungen
Takeda Pharmaceutical Company Limited (Shire Plc)
Sanofi
Novo Nordisk A/S
CSL Ltd
Pfizer Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Die klinischen und regulatorischen Aktivitäten im Jahr 2026 deuten auf kommerzielle Chancen hin, die auf die Verringerung der Behandlungslast und die Erweiterung des Zugangs für pädiatrische und schwer behandelbare Untergruppen abzielen. FDA-Maßnahmen, die das Mindestalter für berechtigte Patienten gesenkt haben, einschließlich der Erweiterung von CASGEVY im Jahr 2026 auf Patienten ab 2 Jahren und der erweiterten FDA-Indikation für Pfizers HYMPAVZI im Jahr 2026 auf zusätzliche Inhibitor- und pädiatrische Populationen, festigen einen Marktweg für Therapien, die Sicherheit und Anwendbarkeit in jüngeren Kohorten nachweisen können, wo lebenslanges Krankheitsmanagement einen hohen kumulativen Bedarf an Infusionen und Überwachung mit sich bringen kann.
Ein zweiter Chancenbereich ist gezielte Innovation jenseits der Hämophilie in unterversorgte, mit Plättchen und Plasma verbundene Blutungsstörungen und das von-Willebrand-Syndrom. Die Übernahme von Vega Therapeutics durch Incyte im Jahr 2026 brachte VGA039 (Latarcibart) hinzu, ein monoklonales Antikörperprogramm in Phase 3 für das von-Willebrand-Syndrom, was das strategische Interesse an differenzierten Wirkstoffen in spezifischen Blutungsstörungs-Nischen veranschaulicht. Parallel dazu deuten die 2026 vorgestellten Spät- und Langzeitdaten für subkutane Prophylaxeprogramme wie Novo Nordisks Denecimig (Mim8) sowie klinische Updates von Hemab Therapeutics (Sutacimig bei seltenen Blutungsstörungen) auf eine anhaltende Entwicklungsschwerpunktsetzung auf weniger invasive Verabreichungswege hin, die die Abhängigkeit von häufigem intravenösem Faktorersatz verringern können.
Aktuelle Branchenentwicklungen
- Juli 2026: Die US-FDA erweiterte die Indikation für Vertex Pharmaceuticals' CASGEVY (Exagamglogen-Autotemcel) auf Patienten ab 2 Jahren mit Sichelzellkrankheit oder transfusionsabhängiger Beta-Thalassämie. Die Label-Erweiterung erweitert die adressierbare pädiatrische Population für eine einmalige Genbearbeitungstherapie und erhöht den Wettbewerbsdruck auf chronische Behandlungsschemata bei genetischen Bluterkrankungen.
- Juni 2026: Pfizer berichtete, dass die US-FDA eine erweiterte Indikation für HYMPAVZI (Marstacimab-hncq) bei Hämophilie A oder B genehmigt hat, die den Einsatz auf zusätzliche Inhibitor- und pädiatrische Settings ausdehnt. Das Update stärkt das Adoptionspotenzial für die subkutane Prophylaxe und unterstützt eine Abwendung von hochfrequentem intravenösem Faktorersatz bei geeigneten Patienten.
- März 2025: Sanofi gab ein auf Therapeutika für Bluterkrankungen fokussiertes Entwicklungsupdate bekannt, das seine klinische Agenda in der Hämatologie voranbrachte. Die anhaltende Investition eines großen etablierten Anbieters verstärkt die Wettbewerbsintensität bei Markentherapien und erhöht die Anforderungen an Differenzierung bei Wirksamkeit, Sicherheit und Anwendungskomfort.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst verschreibungspflichtige Therapeutika zur Behandlung von Bluterkrankungen, wobei die Behandlung darauf abzielt, abnormale Blutzellen, Gerinnung oder verwandte hämatologische Krankheitszustände bei Patienten zu korrigieren oder zu managen.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind Diagnostik, Bluttests, routinemäßige Transfusionsdienste und allgemeine Krankenhausverbrauchsmaterialien, die keinen therapeutischen Arzneimittelverkauf darstellen.
Übersicht der Segmentierung
- Nach Produkttyp
- Plasmaderivierte Faktoren
- Rekombinante Faktoren
- Sonstige Produkte
- Nach Anwendung
- Hämoglobinstörungen
- Thrombozytenbasierte Erkrankungen
- Plasmaerkrankungen
- Myeloproliferative Erkrankungen
- Genetische Hämatologieerkrankungen
- Blutkrebs
- Sonstige Anwendungen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die erste Version des Bildes von Nachfrage und Preisgestaltung zu erstellen, beginnen wir mit öffentlichen, nicht kostenpflichtigen Referenzen wie den US-CDC, den Ressourcen der US-NIH und NLM, der WHO und staatlichen Gesundheitsstatistikportalen, die Krankheitslast und Trends beim Behandlungszugang zeigen. Wir nutzen zudem von Fachkollegen begutachtete klinische Fachzeitschriften, um Veränderungen bei der Therapieakzeptanz und den Wandel des Behandlungsstandards im Zeitverlauf zu verstehen.
Anschließend fügen wir strukturierte Unternehmensangaben hinzu, wie Jahresberichte, Ergebnispräsentationen und regulatorische Pressemitteilungen, um wichtige Therapieklassen und bedeutende Markteinführungen abzubilden. Unterstützende Signale stammen aus Publikationen von Branchenverbänden und genehmigten kostenpflichtigen Abonnements für Unternehmensfinanzen und -informationen, Patentdatenbanken und, sofern relevant, Import-Export-Prüfungen auf Sendungsebene. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung im Rahmen der Arbeit verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um das aus der Desk Research Erarbeitete zu überprüfen, insbesondere hinsichtlich behandelter Patientenpopulationen, Therapiewechselmuster und wie sich die Preisgestaltung nach neuen Zulassungen verhält. Wir sprechen mit einer Mischung aus Herstellern, Vertriebshändlern, Krankenhausapotheken-Interessenvertretern, Hämatologen und Kostenträger- bzw. Erstattungsspezialisten in den wichtigsten Regionen, damit Annahmen angepasst werden können, wo die Realität von veröffentlichten Daten abweicht.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 16% | APAC: 43% |
| Mittleres Segment: 51% | Funktions-/Bereichsleiter: 34% | EMEA: 32% |
| Kleinere Akteure: 16% | Manager: 50% | Amerika: 25% |
Marktgrößenbestimmung & Prognose
Unser Größenmodell basiert auf einem Top-Down-Ansatz, bei dem Epidemiologie und die Logik der behandelten Kohorten in eine jährliche Therapienachfrage umgewandelt werden, die dann anhand von Preis- und Nutzungsannahmen bewertet wird. Um es realistisch zu halten, werden die Gesamtwerte anschließend mit selektiven Bottom-Up-Näherungen abgeglichen, wie z. B. Stichproben von Therapievolumina nach Klasse und Plausibilitätsprüfungen der implizierten Umsätze gegenüber öffentlichen Segmentangaben.
Wichtige Eingaben, die das Modell prägen, umfassen den diagnostizierten und behandelten Patientenpool nach wichtigen Gruppen von Bluterkrankungen, den Anteil der Patienten in chronischer Therapie, die durchschnittliche jährliche Therapiedauer und den Mixwandel zwischen etablierten Therapien und neueren Modalitäten. Wir verfolgen zudem Zeitpunkte von Markteinführungen, Label-Erweiterungen und Erstattungszugang, da diese die Aufnahmegeschwindigkeit und durchschnittlichen Verkaufspreise in einem bestimmten Jahr direkt verändern. Für die Prognose wird eine Szenarioanalyse verwendet, damit das Wachstum um verschiedene Adoptionskurven flexibilisiert werden kann, und der endgültige Pfad wird an das angepasst, was Experten als praktikablen Basisfall für Patientenzugang und Kostenträgerverhalten betrachten. Wo Bottom-Up-Daten in kleineren Ländern dünn sind, wird die Lücke durch Analogie zu vergleichbaren Märkten unter Verwendung von Prävalenz-, Behandlungsraten- und Gesundheitsausgabenindikatoren geschlossen, bevor sie in Interviews erneut überprüft wird.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation zwischen den Modellergebnissen, externen Krankheits- und Behandlungsindikatoren und Rückmeldungen von Primärbefragten, wobei die Abweichungen anschließend dokumentiert und überprüft werden. Ausreißer werden untersucht, indem Einheiten, Währungszeitpunkte, Therapiemix und ob einmalige Ereignisse (wie eine bedeutende Zulassung oder eine Lieferunterbrechung) die Nachfrage vorübergehend verändert haben, überprüft werden.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Annahmen, Berechnungen und Jahr-für-Jahr-Trends konsistent und erklärbar sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie bedeutende Zulassungen, Sicherheitswarnungen oder Änderungen bei der Erstattung. Unmittelbar vor der Lieferung wird ein abschließender Aktualisierungsdurchlauf abgeschlossen, damit die neuesten öffentlichen Signale in den Zahlen widergespiegelt werden, die die Kunden erhalten.
Marktgröße für Therapeutika bei Bluterkrankungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Therapeutika bei Bluterkrankungen stimmen oft nicht überein, da jeder Herausgeber seine eigene Krankheitsliste, Therapiedefinition und Basisjahr wählt, und diese Entscheidungen ändern, was gezählt wird. Unterschiede zeigen sich auch, wenn Preise zu Listenpreisen versus Nettopreis-Näherungen behandelt werden, und wenn angenommen wird, dass sich Beschränkungen beim Patientenzugang schneller verbessern, als sie es üblicherweise tun.
Die Hauptlücke ergibt sich daraus, ob Blutkrebserkrankungen und breitere hämatologisch-onkologische Arzneimittel in dieselbe Summe eingerechnet werden, wobei Mordor Intelligence den Geltungsbereich als Therapeutika für Bluterkrankungen gemäß der Berichterstattung behandelt und nicht als breite onkologische Umsatzaggregation. Darüber hinaus setzen einige Schätzungen eine aggressive Adoption für neuere Modalitäten in allen Regionen voraus, während andere konservativ bleiben, und der Zeitpunkt der Währungsumrechnung kann die Spanne weiter verbreitern, wenn Umsätze aus mehreren Ländern aggregiert werden.
Vergleich mit Referenzwerten
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,03 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 45,90 Mrd. USD (2024) | Verwendet ein breiteres therapeutisches Universum, das offenbar eine größere Bandbreite an Hämatologie- und Onkologie-Arzneimittelumsätzen erfasst, was die Gesamtsummen im Vergleich zu einem ausschließlich auf Bluterkrankungen beschränkten Behandlungsumfang aufbläht. Der längere Prognosehorizont und das langsamere CAGR deuten zudem auf unterschiedliche Annahmen hinsichtlich des Zeitpunkts der Adoption und der Preisentwicklung hin. |
| Branchenverlag B | 15,20 Mrd. USD (2023) | Geht von einem früheren Basisjahr aus und beschränkt die Abdeckung möglicherweise auf eine engere Gruppe von Therapieklassen, was neuere Modalitäten und kürzlich erweiterte Indikationen unterzählen kann. Die Methodik ist weniger transparent hinsichtlich des Aufbaus des behandelten Patientenpools und der Handhabung regionaler Zugangsbeschränkungen. |
Insgesamt lässt sich die Spanne hauptsächlich dadurch erklären, wie breit der Krankheits- und Arzneimittelkorb gefasst ist, sowie durch die Annahmen darüber, wie schnell sich Adoption und Preisgestaltung ändern. Indem wir die Marktberechnung an behandelte Kohorten, Therapiemix und jahresspezifische Preissignale koppeln, halten wir die Schätzung nachvollziehbar und leichter reproduzierbar, wenn neue klinische oder erstattungsbezogene Ereignisse eintreten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Therapeutika bei Bluterkrankungen?
Es wird prognostiziert, dass der Markt für Therapeutika bei Bluterkrankungen im Prognosezeitraum (2026–2031) eine CAGR von 6,13 % verzeichnen wird.
Wer sind die wichtigsten Akteure im Markt für Therapeutika bei Bluterkrankungen?
Takeda Pharmaceutical Company Limited (Shire Plc), Sanofi, Novo Nordisk A/S, CSL Ltd und Pfizer Inc sind die wichtigsten Unternehmen, die im Markt für Therapeutika bei Bluterkrankungen tätig sind.
Welche Region wächst am schnellsten im Markt für Therapeutika bei Bluterkrankungen?
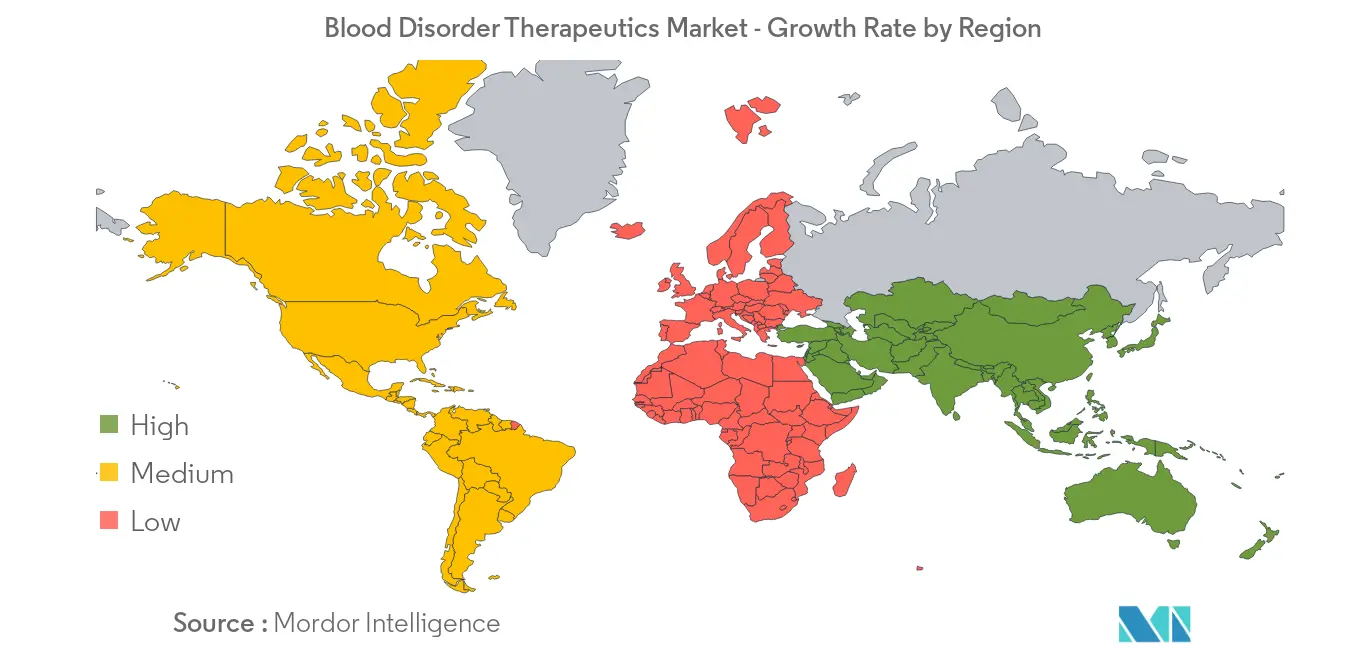
Es wird geschätzt, dass der asiatisch-pazifische Raum im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen wird.
Welche Region hat den größten Anteil im Markt für Therapeutika bei Bluterkrankungen?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für Therapeutika bei Bluterkrankungen.
Welche Jahre deckt dieser Markt für Therapeutika bei Bluterkrankungen ab?
Der Bericht umfasst die historische Marktgröße des Marktes für Therapeutika bei Bluterkrankungen für die Jahre: 2019, 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße für Therapeutika bei Bluterkrankungen für die Jahre: 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



