
Marktgröße und Marktanteil für Insulininfusionspumpen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.30 Milliarden US-Dollar |
| Marktgröße (2031) | 5.59 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Marktanalyse für Insulininfusionspumpen von Mordor Intelligence
Die Marktgröße für Insulininfusionspumpen wurde im Jahr 2025 auf 4,08 Milliarden USD geschätzt und soll von 4,3 Milliarden USD im Jahr 2026 auf 5,59 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,38 % während des Prognosezeitraums (2026–2031).
Eine anhaltende Nachfrage entsteht durch die Konvergenz von kontinuierlichem Glukosemonitoring mit automatisierter Insulinabgabe, den Übergang von schlauchgebundenen zu Closed-Loop-Plattformen sowie die breitere Akzeptanz bei Typ-2-Diabetes-Patienten. Patch-Pumpen und hybride Closed-Loop-Systeme setzen nun Leistungsmaßstäbe, während die Ausweitung der Kostenerstattung und pädiatrische Zulassungen die Nutzerbasis vergrößern. Cybersicherheitsanforderungen, Lieferkettenbelastungen und regulatorische Komplexität dämpfen das Wachstum weiterhin, dennoch bleibt der Markt für Insulininfusionspumpen für das globale Diabetesmanagement von zentraler Bedeutung.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führten Insulinpumpengeräte im Jahr 2025 mit einem Umsatzanteil von 65,12 %; Reservoire werden bis 2031 voraussichtlich mit einer CAGR von 7,62 % wachsen.
- Nach Pumpentyp hielten Patch-Pumpen im Jahr 2025 einen Anteil von 52,05 % am Markt für Insulininfusionspumpen, während das Segment bis 2031 mit einer CAGR von 8,28 % wächst.
- Nach Patiententyp entfiel auf Typ-2-Diabetes im Jahr 2025 ein Anteil von 66,40 % an der Marktgröße für Insulininfusionspumpen und wächst bis 2031 mit einer CAGR von 9,55 %.
- Nach Endnutzer entfielen auf den Heimversorgungsbereich im Jahr 2025 55,98 % des Anteils, der das schnellste Wachstum mit einer CAGR von 8,85 % bis 2031 verzeichnet.
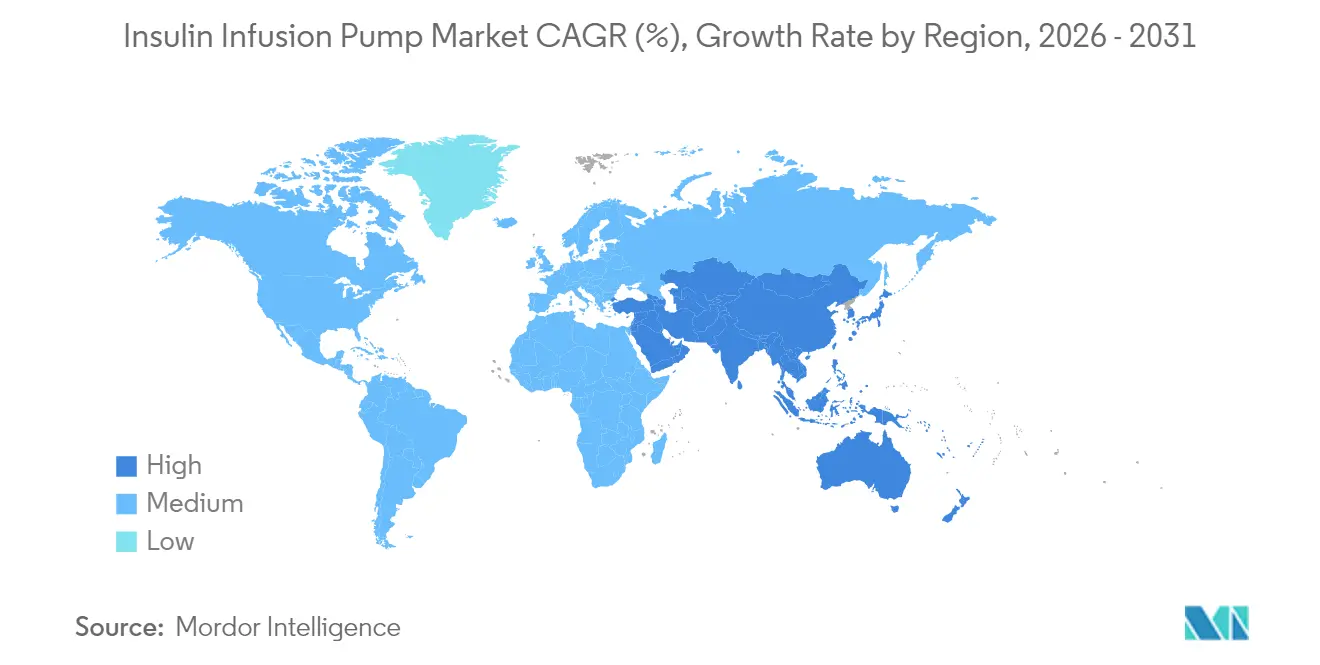
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,95 %, während der Asien-Pazifik-Raum bis 2031 mit einer CAGR von 6,72 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung von Closed-Loop-Systemen ("Künstliche Bauchspeicheldrüse") | +1.8% | Global, mit Nordamerika und Europa an der Spitze | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz von Typ-1-Diabetes bei Jugendlichen | +1.2% | Global, mit höchster Auswirkung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Ausweitung der Kostenerstattung für schlauchlose Pumpen | +0.9% | Nordamerika, Europa, ausgewählte Märkte im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wachstum der DIY-Looping-Gemeinschaft | +0.5% | Global, konzentriert in technologieaffinen Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Bluetooth-fähige Analysen und mobile Integration | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Aufnahme in betriebliche Gesundheitsprogramme | +0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von Closed-Loop-Systemen ("Künstliche Bauchspeicheldrüse")
Die FDA-Zulassung von Medtronics MiniMed 780G im April 2025 unterstrich den Wert der automatisierten Mahlzeiterkennung und der Fünf-Minuten-Insulinanpassungen, wodurch die Zeit-im-Zielbereich-Werte bei großen Nutzergruppen auf über 70 % stiegen. Tandems Control-IQ-Plattform zeigt vergleichbare Vorteile und verdeutlicht ein Technologierennen, das Algorithmusgenauigkeit und Sensorzuverlässigkeit belohnt. Künstliche Intelligenz ermöglicht eine Dosispersonalisierung, die physiologische Insulinmuster nachahmt, und positioniert Closed-Loop-Plattformen als zukünftigen Versorgungsstandard. Wachsende klinische Belege stärken das Vertrauen der Kostenträger und erweitern die Zulassungskriterien. Da das Marketing die Einfachheit des Lebensstils statt der Gerätemechanik betont, steigt die Akzeptanz der Patienten, was zu steigenden Stückzahlen und wiederkehrenden Verbrauchsmaterialumsätzen führt.
Zunehmende Prävalenz von Typ-1-Diabetes bei Jugendlichen
Die Inzidenzraten bei Kindern übersteigen nun 3,5 pro 1.000 in den Vereinigten Staaten, mit ähnlichen Aufwärtstrends in Europa und Teilen Asiens.[1] Pädiatrische Fachgesellschaften empfehlen die Pumpentherapie als Erstlinienbehandlung und verweisen auf eine überlegene glykämische Kontrolle und reduzierte nächtliche Hypoglykämie.[2] Die FDA-Zulassung der automatisierten Insulinabgabe für Kinder ab zwei Jahren erweitert den pädiatrischen adressierbaren Markt. Regionale Register zeigen Akzeptanzlücken auf und deuten auf ungedeckten Bedarf hin, wo die klinische Unterstützung hinterherhinkt. Hersteller reagieren mit kleineren Reservoiren, vereinfachten Benutzeroberflächen und farbenfrohen Patch-Klebstoffen, die bei jüngeren Nutzern und Betreuungspersonen Anklang finden.
Ausweitung der Kostenerstattung für schlauchlose Pumpen
Die Zuzahlungsobergrenze von Medicare im Jahr 2023 und das Senior Savings Model haben die monatlichen Insulinkosten für Pumpennutzer erheblich gesenkt.[3] Kommerzielle Formulare haben Insulinpflasterpumpen als bevorzugte Optionen eingestuft, da sie auf eine Reduzierung der Gesamtversorgungskosten durch weniger Notaufnahmebesuche und Krankenhausaufenthalte hinweisen. Mehrere staatliche Medicaid-Programme umgehen nun die historischen Drei-Jahres-Ersatzregeln, was die Upgrade-Zyklen beschleunigt. Die Ausrichtung der Kostenträger auf wertbasierte Ergebnisse schafft planbare Einnahmequellen für Anbieter und mindert gleichzeitig die Kostenangst der Patienten. Eine breitere Abdeckung hat einen Kaskadeneffekt auf die Verschreibungsgewohnheiten der Kliniker und festigt die schlauchlose Technologie in der Routinepraxis.
Zunehmende Einführung von DIY-Looping-Systemen
Open-Source-Algorithmen lieferten frühe Belege dafür, dass eine vollständig automatisierte Insulinabgabe mit umgewidmeten Pumpen und Unterhaltungselektronik erreicht werden kann. Diese Graswurzel-Experimente drängten kommerzielle Anbieter dazu, Closed-Loop-Einführungen zu beschleunigen und interoperable Architekturen zu übernehmen. Die regulatorische Anerkennung patientengetriebener Innovation, die sich in FDA-Leitliniendokumenten widerspiegelt, legitimiert die Zusammenarbeit zwischen Bürgerentwicklern und Geräteherstellern. Das DIY-Ethos fördert auch eine inklusive Sprache, benutzerfreundliche Dashboards und häufige Software-Updates, die allesamt Produkt-Roadmaps prägen. Obwohl selbst gebaute Systeme nicht breit erstattet werden, bleibt ihr Einfluss auf die Designerwartungen tiefgreifend.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheitsrisiken bei vernetzten Geräten | -0.8% | Global, mit erhöhter Besorgnis in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Eigenkosten in Schwellenmärkten | -1.1% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Lieferketten- störungen bei sterilen Schläuchen und Komponenten | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorische Verzögerungen bei Geräten der nächsten Generation | -0.4% | Global, mit unterschiedlichen Auswirkungen je nach Region | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheitsrisiken bei vernetzten Geräten
Im Jahr 2024 meldete die FDA Schwachstellen in bestimmten drahtlosen Pumpen, die unbefugten Zugriff und unbeabsichtigte Insulinabgabe ermöglichen könnten, was zu mehreren Rückrufen der Klasse I führte. Akademische Analysen haben seitdem potenzielle Angriffspfade über ungesicherte Bluetooth-Kanäle dokumentiert und unterstreichen die Notwendigkeit einer Ende-zu-Ende-Verschlüsselung und manipulationssicherer Firmware. Neue FDA-Leitlinien für die Vormarktzulassung erfordern Pläne zur Bedrohungsminderung und eine Überwachung nach der Markteinführung, was die Entwicklungskosten erhöht und die Genehmigungszeiträume verlängert. Krankenhäuser fordern nun von Lieferanten detaillierte Cybersicherheitszertifizierungen vor der Beschaffung. Obwohl öffentlich kein katastrophaler Patientenschaden gemeldet wurde, könnte eine anhaltende Risikowahrnehmung die Akzeptanz bei risikoaversen Kostenträgern verlangsamen.
Hohe Eigenkosten in Schwellenmärkten
Die Versicherungsabdeckung für dauerhafte Diabetestechnologien ist in großen Teilen Asiens, Lateinamerikas und Afrikas nach wie vor begrenzt. Umfragen zeigen, dass viele Patienten Insulin und Teststreifen rationieren und kaum verfügbares Einkommen für hochwertige Pumpenhardware haben. Die Akzeptanz liegt in einigen Ländern mit hoher Krankheitslast unter 5 %, trotz klarer klinischer Vorteile für Nutzer. Hersteller, die diese Märkte erschließen möchten, müssen Preispunkte und Finanzierungsbedingungen anpassen und gleichzeitig für eine breitere öffentliche Kostenerstattung eintreten. Ohne systemische Finanzierungslösungen wird der Markt für Insulininfusionspumpen Schwierigkeiten haben, sein präventives Potenzial in Regionen zu entfalten, in denen die Diabetesprävalenz am schnellsten steigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Geräte sichern den Umsatz, während Reservoire das Wachstum beschleunigenInsulinpumpengeräte behielten im Jahr 2025 65,12 % des Umsatzes und unterstreichen damit ihre Premiumpreisgestaltung und eingebettete Softwarekomplexität. Verbrauchsreservoire wuchsen jedoch schneller mit einer CAGR von 7,62 %, da hybride Closed-Loop-Algorithmen Insulin-Mikrobolus häufiger modulierten. Die Integration von Smart-Sensoren in Reservoire zur Erkennung von Okklusionen und Luftblasen erhöht die Patientensicherheit und gibt Anbietern Cross-Selling-Hebel. Strategische Partnerschaften, wie die Kombination von Medtronics Pumpen mit Abbott-Glukosesensoren, veranschaulichen einen Ökosystemansatz, der die Beschaffung beeinflusst.
Die Verbrauchsmaterialdynamik stärkt auch die Sichtbarkeit wiederkehrender Einnahmen. Hersteller führen Infusionssets mit verlängerter Tragezeit ein, die auf eine siebentägige Nutzung der Einstichstelle abzielen, Insertionstraumata reduzieren und die Markentreue fördern. Die Wettbewerbsdifferenzierung hängt nun von reibungslosem Kartuscheneinlegen, geringerem Restinsulinabfall und antimikrobiellen Beschichtungen ab, die das Infektionsrisiko senken. Diese inkrementellen Innovationen stabilisieren die Volumenaussichten für Einheiten, selbst wenn sich die Geräteersatzzyklen in reifen Märkten verlängern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Pumpentyp:
Patch-Technologie steuert die MarktentwicklungPatch-Pumpen eroberten im Jahr 2025 einen Anteil von 52,05 % und sind auf dem Weg zu einer CAGR von 8,28 %, was die Patientenpräferenz für schlauchlose, diskrete Wearables bestätigt. Schlankes Industriedesign, wasserdichtes Gehäuse und automatische Kanüleninsertion erhöhen den Nutzerkomfort und minimieren soziale Stigmatisierung. Schlauchgebundene Pumpen bedienen zwar rückläufig, aber weiterhin Hochdosisnutzer, die große Reservoire oder Zwei-Hormon-Forschungsprotokolle benötigen. Implantierbare Systeme bleiben aufgrund chirurgischer Hürden experimentell.
Der Wettbewerb im Patch-Segment verschärft sich, da Tandems Mobi Insulets Marktführerschaft mit einem schlankeren Profil und einer reinen Smartphone-Schnittstelle herausfordert. Neue Marktteilnehmer positionieren kostengünstige Patch-Alternativen für den Asien-Pazifik-Raum und bündeln vereinfachte Funktionssets mit Abonnementpreisen. Über die Luft bereitgestellte Firmware-Updates verbessern die Funktionalität ohne physische Ersetzungen und stärken die Nutzerbindung.
Nach Patiententyp:
Typ-2-Diabetes-Expansion verändert die NachfrageTyp-2-Diabetes-Patienten machten im Jahr 2025 66,40 % der Nutzer aus und treiben die höchste CAGR von 9,55 % voran, was die Pumpenlandschaft verändert. Belege aus der SECURE-T2D-Studie zeigten HbA1c-Reduktionen von 8,2 % auf 7,4 %, als Omnipod 5 mehrfache tägliche Injektionen ersetzte. Die FDA-Zulassung von Tandems Control-IQ+ für Erwachsene mit Typ-2-Diabetes validiert die algorithmische Dosierung für insulinresistente Physiologie. Anbieter wechseln zunehmend intensiv behandelte Patienten auf Pumpen um, um Injektionsermüdung zu lindern und die Glukosevariabilität zu stabilisieren.
Typ-1-Diabetes bleibt grundlegend für die frühe Einführung experimenteller Funktionen und liefert eine treue Nutzerbasis, die Produktverbesserungen befürwortet. Da das Prävalenzwachstum jedoch in Richtung Typ-2 tendiert, kalibrieren Gerätehersteller ihre Botschaften neu, um die einfache Einarbeitung, begrenztes Kohlenhydrat-Logging und telemedizinisch unterstütztes Coaching zu betonen, das für ältere oder multimorbide Bevölkerungsgruppen geeignet ist.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Heimversorgungseinrichtungen führen bei Akzeptanz und WachstumHeimversorgungseinrichtungen generierten im Jahr 2025 55,98 % des Umsatzes und wachsen mit einer CAGR von 8,85 %, angetrieben durch benutzerfreundliche mobile Apps und Fernpatientenüberwachung. Das Telemedizinwachstum während der COVID-19-Pandemie zeigte, dass die meisten Titrierungen und Fehlerbehebungen virtuell erfolgen können, was den Bedarf an häufigen Klinikbesuchen reduziert. Krankenhäuser konzentrieren sich auf die Einleitung und akute Fehlerbehebung, überlassen aber das Routinemanagement Gemeinschaftsendokrinologen und zertifizierten Diabetesberatern.
Ambulante chirurgische Zentren bedienen implantierbare und komplexe Revisionseingriffe und besetzen eine bescheidene, aber spezialisierte Nische. Die Integration mit elektronischen Patientenakten ermöglicht den automatisierten Datenaustausch, sodass multidisziplinäre Teams Behandlungspläne ohne geografische Einschränkungen anpassen können. Da Kostenträger virtuelle Konsultationen erstatten, wird die heimbasierte Pumpenakzeptanz finanziell sinnvoll und erhält den Schwung für den Markt für Insulininfusionspumpen aufrecht.
Geografische Analyse
Markt für Insulininfusionspumpen in Nordamerika
Nordamerika blieb im Jahr 2025 mit einem Anteil von 36,95 % der größte Markt, gestützt durch eine weitverbreitete Krankenversicherungsabdeckung, fortschrittliche Lieferketten und eine frühe Nachfrage sowohl aus der Typ-1- als auch aus der Typ-2-Population. Die ausgereifte Infrastruktur der Region unterstützt die rasche Einführung von Closed-Loop-Upgrades und interoperablen Komponentenökosystemen, obwohl das Mengenwachstum nun eher Ersatzzyklen als Nettoneukunden widerspiegelt. Cybersicherheitsvorschriften entstehen ebenfalls hier und beeinflussen globale Designstandards.
Markt für Insulininfusionspumpen in EMEA, APAC und LATAM
Europa liefert stabile Volumina dank des universellen Gesundheitswesens und robuster klinischer Register, die Ergebnisse benchmarken. Die Erstattungsrahmen variieren, begünstigen jedoch im Allgemeinen Technologien, die nachweislich die Krankenhauskosten senken. Schnelle CE-Kennzeichnungsverfahren für integrierte Pumpen und kontinuierliche Glukosemonitore fördern den Wettbewerbspluralismus. Der Nahe Osten und Afrika hinken bei der Durchdringung hinterher, doch Investitionsinitiativen in Saudi-Arabien und den Vereinigten Arabischen Emiraten stoßen Pilotprogramme an, die Patch-Pumpen in öffentliche Diabeteszentren einführen. Asien-Pazifik verzeichnet bis 2031 die höchste CAGR von 6,72 % aufgrund der zunehmenden Diabetesprävalenz, der Urbanisierung und der wachsenden Versicherungspools der Mittelschicht. Chinas gestuftes Krankenhaussystem erstattet nun ausgewählte Patch-Pumpen für pädiatrische Typ-1-Patienten, während Indien mit kostengünstigen Abonnementpaketen für Typ-2-Erwachsene experimentiert. Lateinamerika liegt zwischen den Wachstumsextremen, wobei Brasilien und Mexiko die regionale Einführung anführen, da private Versicherer wertbasierte Diabetesprogramme pilotieren. Marktteilnehmer zielen auf lokalisierte Sprachunterstützung, Klebeformulierungen für heißes Klima und flexible Finanzierungsmodelle ab, um dem sozioökonomischen Profil jeder Region gerecht zu werden.
Regulatorisches Umfeld
Die Regulierung von Insulininfusionspumpen wird zunehmend strenger im Hinblick auf vernetzte, interoperable automatisierte Insulinabgabe-Ökosysteme (AID), die eine Pumpe, ein CGM und einen Algorithmus/Controller kombinieren. In den Vereinigten Staaten werden ACE-Insulinpumpen (Alternate Controller Enabled) als Klasse-II-Geräte gemäß 21 CFR 880.5730 reguliert, während interoperable automatisierte Glukosecontroller und automatisierte Insulindosierungsfunktionen unter spezielle Kontrollen (einschließlich der Validierung der Kommunikationsschnittstelle) gemäß 21 CFR 862.1356 fallen, wodurch die verifizierte Interoperabilität zwischen den Systemkomponenten im Mittelpunkt der Einreichungen bleibt.
Cybersicherheit und die Einhaltung von Qualitätsmanagementsystemen sind heute zentrale regulatorische Ankerpunkte für Produktaktualisierungen und Einreichungen. Die FDA Quality Management System Regulation (QMSR) trat am 2. Februar 2026 in Kraft und verweist dabei auf ISO 13485:2016, während die FDA-Leitlinien zur Cybersicherheit bei Medizinprodukten (Anforderungen an Premarket-Inhalte und QMS-Aspekte) die Dokumentationsanforderungen für vernetzte Pumpen erhöhen. In Europa werden Insulinpumpen im Allgemeinen als Hochrisikogeräte der Klasse IIb gemäß EU-MDR 2017/745 (Anhang VIII, Regel 12) eingestuft, und die Kombinationsprodukt-Bestimmungen nach Artikel 117 können die Einbeziehung einer Benannten Stelle für Gerätekomponenten erfordern, die mit der Verabreichung von Arzneimitteln verbunden sind, was zusätzliche Lebenszyklusverpflichtungen wie Post-Market-Surveillance und regelmäßige Sicherheitsaktualisierungen mit sich bringt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Insulininfusionspumpen ist ein Ökosystem, das Pumpen-OEMs (zum Beispiel Medtronic, Insulet und Tandem Diabetes Care), Lieferanten kritischer Komponenten (Elektronik, Batterien, Kunststoffe, Klebstoffe) und steriler Einwegprodukte (Infusionssets und Reservoirs/Kartuschen) umfasst. Die Entwicklung von Software und Algorithmen wird zunehmend zu einem Differenzierungsmerkmal für die Leistung der automatisierten Insulinabgabe. Hersteller behalten Systemarchitektur, Algorithmus/Software und die Verantwortung für das Endprodukt in der Regel intern, nutzen jedoch spezialisierte Vertragspartner für Präzisionsformung, sterile Montage und skalierbare Verbrauchsmaterialfertigung, um dann über Vertriebskanäle für medizinische Geräte und Apotheken zu vertreiben, unterstützt durch Patientenschulung und Kundendienstinfrastruktur.
Interoperabilitätspartnerschaften mit CGM-Unternehmen (insbesondere Abbott und Dexcom) beeinflussen die nachgelagerte Vermarktung, die Akzeptanz bei der Kostenerstattung und die Patientenbindung, da die Leistung des geschlossenen Regelkreises ebenso von der Sensor-Pumpe-Controller-Schnittstelle wie von der Pumpenhardware abhängt. Die Kontinuität der Lieferkette bleibt eine strategische Einschränkung, und jüngste Kapazitätsmaßnahmen zeigen, wie Anbieter und Partner darauf reagieren: Im Mai 2026 startete ViCentra die kommerzielle Produktion von Kaleido-Pumpenverbrauchsmaterialien bei Phillips Medisize (ein Unternehmen von Molex) und verdreifachte damit die Kapazität, um eine größere installierte Basis zu unterstützen. In den Vereinigten Staaten erweitern Pumpenplattformen ebenfalls ihre integrierten CGM-Optionen, einschließlich der neuen FreeStyle Libre 3 Plus-Kompatibilität für das t:slim X2-Ökosystem von Tandem.
Wettbewerbslandschaft
Der Markt für Insulininfusionspumpen zeigt eine Konsolidierung. Drei Anbieter – Medtronic, Insulet und Tandem Diabetes Care – halten gemeinsam einen erheblichen Anteil am globalen Umsatz und bilden eine mäßig konzentrierte Struktur. Medtronics MiniMed 780G in Kombination mit dem Simplera Sync CGM hat die größte installierte Basis und trieb den Diabetesumsatz im zweiten Quartal des Geschäftsjahres 2025 auf 686 Millionen USD. Insulet hält die Führung bei Patch-Pumpen; sein Umsatz 2024 erreichte 2 Milliarden USD auf der Grundlage der Omnipod-5-Expansion in Typ-2-Kohorten. Tandem nutzt die t:slim-X2-Plattform und den Control-IQ-Algorithmus und meldete einen Umsatz von 282,6 Millionen USD im vierten Quartal 2024 sowie eine Prognose für 2025 von nahezu 1 Milliarde USD.
Der aufstrebende Marktteilnehmer Beta Bionics differenziert sich mit dem iLet Bionic Pancreas, der das Kohlenhydratzählen überflüssig macht und im ersten Quartal 2025 ein Umsatzwachstum von 36 % verzeichnete. Der Marktwettbewerb konzentriert sich auf Algorithmusleistung, mobile Benutzererfahrung und Lieferkettenresilienz. Zu den strategischen Schritten gehört Medtronics Plan, sein Diabetesgeschäft innerhalb von 18 Monaten in ein eigenständiges Unternehmen auszugliedern, was die Kapitalallokation und Partnerschaftsagilität verbessern soll. Tandem und Abbott schlossen 2025 einen Pakt zur Integration der dualen Glukose-Keton-Sensorik und Pumpenautomatisierung, mit dem Ziel, diabetische Ketoazidose-Episoden zu reduzieren.
Auch Komponentenlieferanten prägen den Wettbewerb. Klebstoffinnovatoren entwickeln hypoallergene Patches, während Sensorhersteller werkskalibrierten CGMs nachgehen, die das Pumpen-Onboarding verkürzen. Interoperabilitätskennzeichnungen ermöglichen es Nischenanbietern, ihre Technologien an mehrere Pumpenmarken anzudocken, was bestimmte Teilsegmente fragmentiert. Trotz lebhafter Innovation schränken regulatorische Hürden und Cybersicherheitsanforderungen die Markteintrittsgeschwindigkeit ein und stärken den Vorteil der etablierten Anbieter mit umfangreicher Compliance-Erfahrung und globalen Servicestandorten.
Marktführer der Insulininfusionspumpen-Branche
-
Insulet Corporation
-
Tandem Diabetes Care
-
Ypsomed
-
Ascensia Diabetes Care
-
Medtronic
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Insulininfusionspumpen Unternehmen in diesem Bericht
- Medtronic
- Insulet
- Tandem Diabetes Care
- Roche
- Ypsomed
- SOOIL Development
- EOFlow
- Beta Bionics
- CeQur
- Debiotech
- Medtrum Technologies
- MicroPort
- Terumo
- Beckton Dickinson
- Bigfoot Biomedical
- ViCentra
- Cambridge Medical Robotics
- Valeritas
- Smiths Group
- Delta Life
Lesen Sie die Analyse der Insulininfusionspumpen-Unternehmen
Marktchancen und Zukunftsaussichten
Erweiterungen der Indikation für Typ-2-Diabetes und vereinfachte, smartphonezentrierte Formfaktoren schaffen konkrete Möglichkeiten für die automatisierte Insulinabgabe über den traditionellen Typ-1-Kernbereich hinaus. Im Februar 2026 erhielt Medtronic FDA-Zulassungen, die den Einsatz von MiniMed 780G auf insulinpflichtigen Typ-2-Diabetes ausweiteten und die Verwendung mit ultra-schnell wirkenden Insulinen (Fiasp und Lyumjev) ermöglichten. Im März 2026 unterstrich die FDA-Zulassung einer bildschirmlosen, per Smartphone gesteuerten MiniMed Flex-Pumpe den Trend zu weniger belastenden Nutzererfahrungen, die zur homecare-geführten Akzeptanz passen.
Initiativen zur Skalierung der Produktion und zur internationalen Markteinführung bieten eine zweite Chancenebene, indem sie die wiederkehrende Nachfrage nach Verbrauchsmaterialien und die Zugangsbeschränkungen unterstützen, die die Akzeptanz in neueren Regionen einschränken können. Insulet gab eine Investition von 200 Millionen USD (Januar 2026) zur Errichtung einer Produktionsanlage in Heredia, Costa Rica, bekannt, und ViCentra startete im Mai 2026 über Phillips Medisize eine Produktion von Verbrauchsmaterialien mit höherem Volumen, was auf laufende Bemühungen zur Ausweitung des Angebots und zur Verbesserung der Stückkostenökonomie hinweist. Auf der Produkt-Roadmap-Seite zeigen klinische und Konferenzveröffentlichungen zu vollständig geschlossenen Regelkreisfunktionen der nächsten Generation (zum Beispiel im Juni 2026 veröffentlichte Omnipod 6-Daten und von Medtrum bei der ATTD 2026 vorgestellte Updates), dass Anbieter auf reduzierte Mahlzeiteneingaben und eine breitere Abdeckung von Anwendungsfällen drängen, wodurch der Wettbewerb weiterhin auf Algorithmusautomatisierung und Ökosystembreite ausgerichtet ist und nicht nur auf die Pumpenmechanik.
Neueste Industrielle Entwicklungen in Markt für Insulininfusionspumpen
- Juli 2026: Insulet führte Omnipod 5 und Omnipod Discover in Spanien ein und erweiterte damit sein schlauchloses Insulinabgabe-Ökosystem auf seinen 26. internationalen Markt. Die gepaarte Vermarktung einer Pumpenplattform und eines begleitenden Datenerlebnisses unterstützt eine lokalisierte Einführung und kann die Zeit bis zur Akzeptanz verkürzen, indem sie Patientenschulung, klinische Arbeitsabläufe und fortlaufendes Engagement in einer neuen Region aufeinander abstimmt.
- Juni 2026: Tandem Diabetes Care erhielt die CE-Kennzeichnung für seine automatisierten Insulinabgabesysteme t:slim X2 und Tandem Mobi für Erwachsene mit Typ-2-Diabetes sowie für die Anwendung bei Typ-1-Diabetes während der Schwangerschaft in Europa. Dieser regulatorische Meilenstein erweitert die adressierbaren Segmente im Rahmen einer einheitlichen Plattformstrategie und stärkt die Position von Tandem in Regionen, in denen Kostenerstattung und klinische Behandlungspfade häufig CE-gekennzeichneten Indikationen folgen.
- März 2024: Die US-amerikanische FDA veröffentlichte eine Sicherheitsmitteilung, in der Cybersicherheitslücken hervorgehoben wurden, die bestimmte vernetzte Insulinpumpensysteme betreffen, was zu einer verstärkten Prüfung und Rückrufen bei drahtlos aktivierten Geräten beitrug. Der daraus resultierende Fokus auf sichere Konnektivität und Post-Market-Überwachung erhöhte die Compliance-Anforderungen für Hersteller und beeinflusste die Beschaffungsprüfung bei Anbietern und Kostenträgern.
Markt für Insulininfusionspumpen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der durch Insulininfusionspumpensysteme erzielt wird, die zur Insulinverabreichung im Rahmen des Diabetesmanagements eingesetzt werden, einschließlich des Pumpgeräts und der dafür erforderlichen Einweg-Verabreichungskomponenten.
Ausschlüsse aus dem Umfang: Insulinpens und -spritzen, reine Softwarealgorithmen, allgemeines Infubehör, das nicht spezifisch für Insulinpumpen ist, veterinärmedizinische Anwendungen sowie Mehrmedikamenten-Infusionssysteme für Krankenhäuser werden ausgeschlossen.
Segmentierungsübersicht
- Nach Komponente
- Insulinpumpengeräte
- Infusionssets
- Reservoire
- Nach Pumpentyp
- Schlauchgebundene Pumpen
- Patch-Pumpen
- Implantierbare Pumpen
- Nach Patiententyp
- Typ-1-Diabetes
- Typ-2-Diabetes
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Heimversorgungseinrichtungen
- Ambulante chirurgische Zentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktleitplanken festzulegen und die erste Version des Nachfragepools aufzubauen. Wir stützten uns hauptsächlich auf öffentliche Gesundheits- und Epidemiologiequellen, wie CDC-Diabetesstatistiken, WHO-Diabetes-Faktenblätter und begutachtete Fachzeitschriften für Diabetestechnologie, um die insulinpflichtige Bevölkerung und Therapiemuster zu verstehen.
Um die Nachfrage mit der realen Akzeptanz zu verknüpfen, haben wir auch Quellen wie OECD-Gesundheitsindikatoren, nationale Gesundheitskostenträger- oder Erstattungsbulletins sowie regulatorische Datenbanken für Medizinprodukte (für Zulassungszeitpunkte und Produktverfügbarkeit) ausgewertet. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte wurden zur Überprüfung der Produktpositionierung und geografischen Präsenz herangezogen, und Patentdatenbanken halfen dabei, Merkmalsverschiebungen zu erkennen, die Ersatzzyklen und Preisgestaltung beeinflussen können. Für numerische Absicherungen wie unternehmensspezifische Finanzaufschlüsselungen und verfolgte Nachrichtenereignisse wurde gegebenenfalls eine kostenpflichtige Abonnementdatenbank herangezogen. Diese Beispiele sind illustrativ und nicht erschöpfend, da auch mehrere andere öffentliche Quellen für die Datenerhebung, Validierung und Forschungsklärung verwendet wurden.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Pumpenakzeptanz, der Preismuster und des Ersatzverhaltens in den wichtigsten Regionen sowie auf die Belastungsprüfung der Desk-Annahmen, die am häufigsten zu Größenfehlern führen. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Klinikern und Interessenvertretern der Diabetesversorgung, sodass die Abdeckung sowohl angebotsseitige Realitäten als auch Patientenpfadsignale umfasste. Wo größere Lücken auftraten, wurden diese durch Folgegespräche erneut überprüft, bevor die Eingaben abgeschlossen wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 14 % | APAC: 44 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 32 % | EMEA: 34 % |
| Kleinere Akteure: 16 % | Manager: 54 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung begann mit einem Top-down-Aufbau, der den insulinpflichtigen Diabetesnachfragepool in Pumpennutzer umrechnet und diese Nutzung dann anhand beobachteter Preisbänder für Pumpensysteme und den laufenden Einwegverbrauch bewertet. Um das Modell praktikabel zu halten, verwendeten wir eine kleine Anzahl wiederholbarer Eingaben, darunter die insulinpflichtige Bevölkerung, die Pumpendurchdringung nach Therapieumgebung, den Ersatzzyklus für das Pumpgerät, den durchschnittlichen jährlichen Einwegverbrauch pro Nutzer und die regionale Erstattungsintensität, die Akzeptanz und Preis beeinflusst.
Sobald die ersten Gesamtergebnisse vorlagen, wurden sie durch selektive Bottom-up-Annäherungen bestätigt, beispielsweise durch die Zusammenfassung einer Stichprobe von Lieferantenumsätzen nach Region und die Überprüfung der impliziten Einheiten anhand von Durchschnittsverkaufspreisen. Wo Bottom-up-Signale unvollständig waren, wurden Lücken durch die Anwendung interviewvalidierter Abdeckungsquoten geschlossen und dann neu ausbalanciert, um den breiteren Nachfrageindikatoren zu entsprechen. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch Expertenmeinungen zur Erstattungsrichtung, zur Technologieakzeptanz (einschließlich Automatisierungsfunktionen) und zur erwarteten Preisentwicklung unterstützt wurde, und dann wurde ein abschließender Durchgang durchgeführt, um das Wachstum mit den zugrunde liegenden Patienten- und Nutzungstrends konsistent zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation validiert, die den endgültigen Marktwert mit unabhängigen Signalen wie impliziten Pumpennutzerzahlen, dem Einwegverbrauch pro Nutzer und regionalen Preisbändern vergleicht, bevor die Zahlen freigegeben werden. Alle Ausreißer wurden markiert und in einer zweiten Analysteprüfung überprüft. Wenn die Abweichung nicht durch Umfang oder Zeitpunkt erklärt werden konnte, wurden die relevanten Annahmen überarbeitet und durch zusätzliche Gespräche erneut validiert.
Der Bericht wird jährlich aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn wichtige Ereignisse die Nachfrage oder Preisgestaltung wesentlich verändern, beispielsweise durch Erstattungsänderungen oder bedeutende Produkteinführungen und -rückrufe. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden eine aktualisierte Ansicht erhalten, die mit den neuesten verfügbaren öffentlichen Informationen und dem primären Feedback übereinstimmt.
Vergleich der Marktgrößenbestimmung für Insulininfusionspumpen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Insulininfusionspumpen können weit auseinanderliegen, selbst wenn sie denselben Therapiebereich beschreiben, da die gezählten Elemente und die Bewertungslogik nicht immer konsistent sind. Unterschiede entstehen in der Regel dadurch, was rund um das Pumpensystem einbezogen wird, welches Jahr als aktuelle Basis behandelt wird und wie Preisgestaltung und Akzeptanz im Zeitverlauf angenommen werden.
Die Haupttreiber der Lücke sind hier der Umfang und die Behandlung wiederkehrender Einwegartikel, da einige Schätzungen ein breiteres Insulinpumpen-Ökosystem bündeln (einschließlich eines breiteren Zubehörkorbs) oder schnellere Akzeptanz- und Preissteigerungen anwenden, ohne diese mit Erstattungs- und Ersatzzyklen abzugleichen. Ein weiterer häufiger Grund ist das Timing, bei dem Währungsumrechnungsfenster und Aktualisierungsrhythmus einen aktuellen Jahreswert verschieben können, insbesondere wenn die Gerätepreise stabil sind, sich aber der Einwegmix verändert. Die ausschließliche Berücksichtigung von CE- oder FDA-zugelassenen elektromechanischen Insulininfusionspumpen mit dedizierten Infusionssets und Reservoirs sowie der Ausschluss von Peninjektoren und reinen Softwareelementen erklärt, warum der Wert für 2026 bei Mordor Intelligence anders verankert ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,3 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 5,90 Milliarden USD (2024) | Verwendet einen breiteren Insulinpumpen-Rahmen und scheint einen umfangreicheren Zubehörkorb einzuschließen; zudem wird ein anderes Basisjahr zugrunde gelegt, was den ausgewiesenen aktuellen Wert im Vergleich zu einem Umfang aus Gerät plus erforderlichen Einwegartikeln für 2026 erhöht. |
| Branchenpublizist B | 5,9 Milliarden USD (2024) | Der ausgewiesene Wert ist an einen längeren Ausblick von 2025 bis 2035 und eine Basis von 2024 gebunden, mit begrenzten öffentlichen Details zu Ausschlüssen, was zu umfangreicheren Einbeziehungen rund um Technologie und Endnutzung führen kann, die den kurzfristigen Gesamtwert aufblähen. |
Die Tabelle zeigt, dass die Jahresauswahl und die Frage, was rund um das Pumpensystem gezählt wird, die Hauptgründe für die Streuung der veröffentlichten Zahlen sind. Indem die Schritte auf Patientennachfrage, Pumpendurchdringung, Ersatzzeitpunkt und wiederkehrenden Einwegverbrauch zurückgeführt werden, ist der endgültige Marktwert leichter reproduzierbar und mit den realen Akzeptanzsignalen in Einklang zu bringen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Insulininfusionspumpen und wie schnell wächst er?
Der Markt hatte im Jahr 2026 einen Wert von 4,3 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 5,59 Milliarden USD erreichen, was einer CAGR von 5,38 % entspricht.
Welcher Pumpentyp hat den größten Anteil am Markt für Insulininfusionspumpen?
Patch-Pumpen dominieren mit einem Marktanteil von 52,05 % im Jahr 2025 und führen das Wachstum mit einer CAGR von 8,28 % bis 2031 an.
Wie beeinflussen Typ-2-Diabetes-Patienten die zukünftige Nachfrage?
Typ-2-Diabetes-Nutzer machen bereits 66,40 % des Umsatzes 2025 aus und treiben die höchste CAGR von 9,55 % voran, da Leitlinien nun die Pumpentherapie für insulinabhängige Erwachsene empfehlen.
Welche geografische Region bietet die schnellste Wachstumschance?
Der Asien-Pazifik-Raum verzeichnet die schnellste Expansion mit einer CAGR von 6,72 % bis 2031, angetrieben durch steigende Diabetesprävalenz und verbesserte Gesundheitserstattung.
Welches wesentliche Risiko könnte die kurzfristige Akzeptanz verlangsamen?
Cybersicherheitsschwachstellen in vernetzten Pumpen haben jüngste FDA-Rückrufe ausgelöst und erhöhen die Compliance-Kosten, was das kurzfristige Wachstum dämpfen könnte.