
Insight Engine Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.85 Milliarden US-Dollar |
| Marktgröße (2031) | 8.93 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 25.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
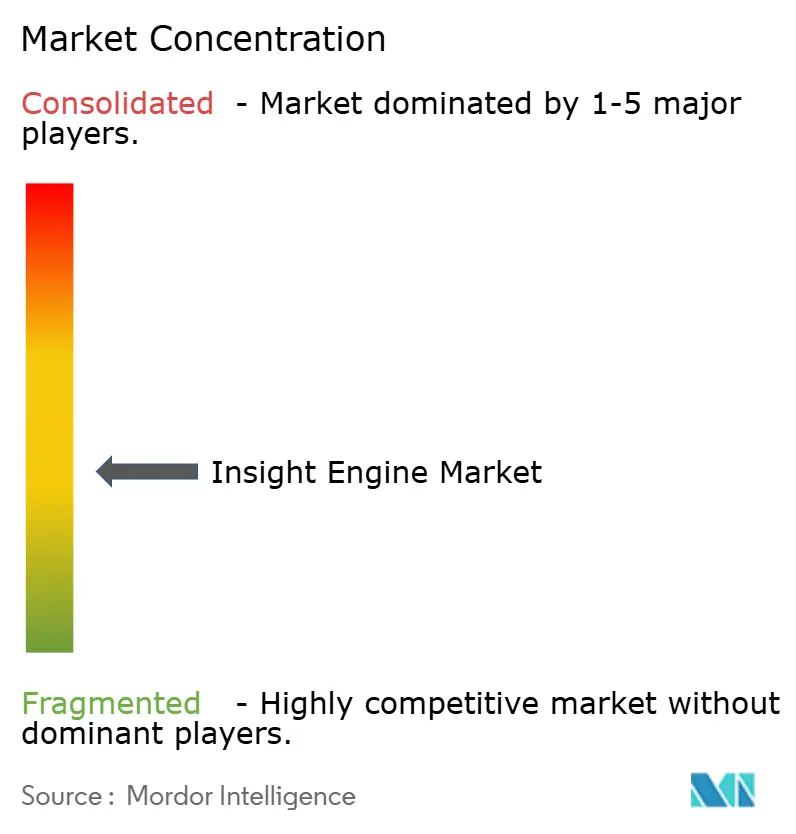
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Insight Engine Marktanalyse von Mordor Intelligence
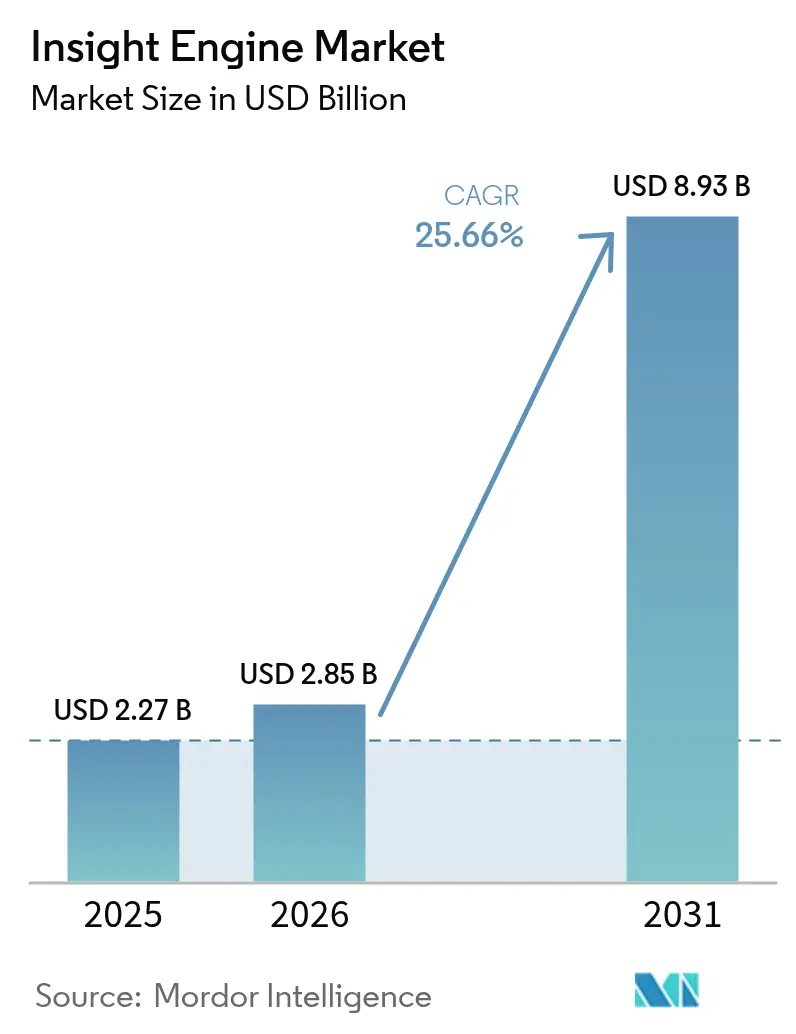
Die Größe des Insight Engine Marktes soll von USD 2,27 Milliarden im Jahr 2025 auf USD 2,85 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 25,66 % über 2026–2031 USD 8,93 Milliarden erreichen.
Die beschleunigte Einführung großer Sprachmodelle, zunehmende Cloud-native-Deployments und wachsende regulatorische Kontrolle in datenintensiven Sektoren verändern die Nachfragemuster. Unternehmen migrieren von der Schlüsselwortsuche hin zu semantischer, multimodaler Abfrage, die Text, Bild und strukturierte Inhalte vereint, und reduzieren die Informationssuchzeit für Wissensarbeiter von Minuten auf Sekunden. Vektordatenbank-Implementierungen, die Retrieval-Augmented Generation unterstützen, stärken das Nutzervertrauen, indem sie generative Antworten in verifizierbaren Unternehmensquellen verankern. Gleichzeitig ermöglichen sinkende Infrastrukturbarrieren mittelständischen Unternehmen den Zugang zu Fähigkeiten, die einst globalen Konzernen vorbehalten waren, und verbreitern die adressierbare Basis des Insight Engine Marktes. Das Wettbewerbsgeschehen dreht sich darum, kontextuelle Suche in Sicherheits-, DevOps- und Kundenservice-Workflows einzubetten und damit beständige, ergebnisorientierte Anwendungsfälle zu schaffen, die mehrjährige Verträge aufrechterhalten.
Wesentliche Erkenntnisse des Berichts
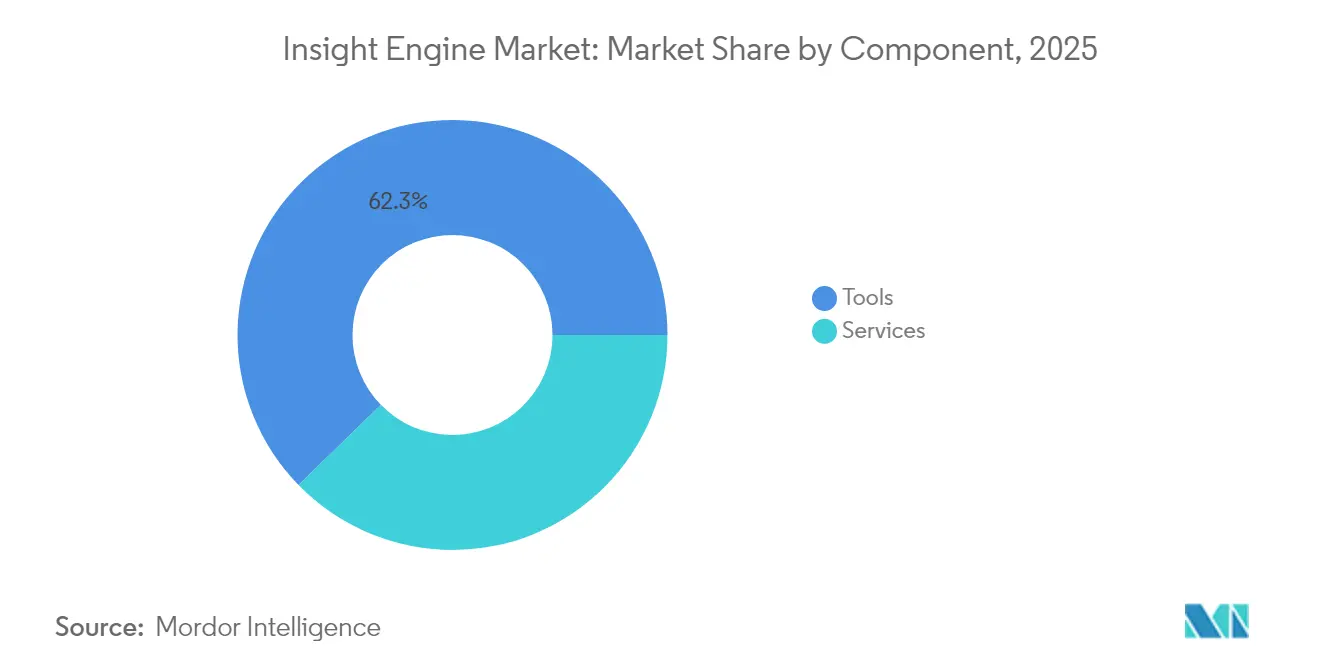
- Nach Komponente führten Tools mit einem Umsatzanteil von 62,30 % im Jahr 2025; Services sollen bis 2031 mit einer CAGR von 27,24 % wachsen.
- Nach Bereitstellungsmodus hielt Public Cloud im Jahr 2025 einen Marktanteil von 57,40 % am Insight Engine Markt und wächst bis 2031 mit einer CAGR von 31,15 %.
- Nach Insight-Typ hatte Kontextuelle Suche im Jahr 2025 einen Anteil von 34,60 % am Insight Engine Marktvolumen, während Konversationssuche bis 2031 mit einer CAGR von 29,05 % wachsen soll.
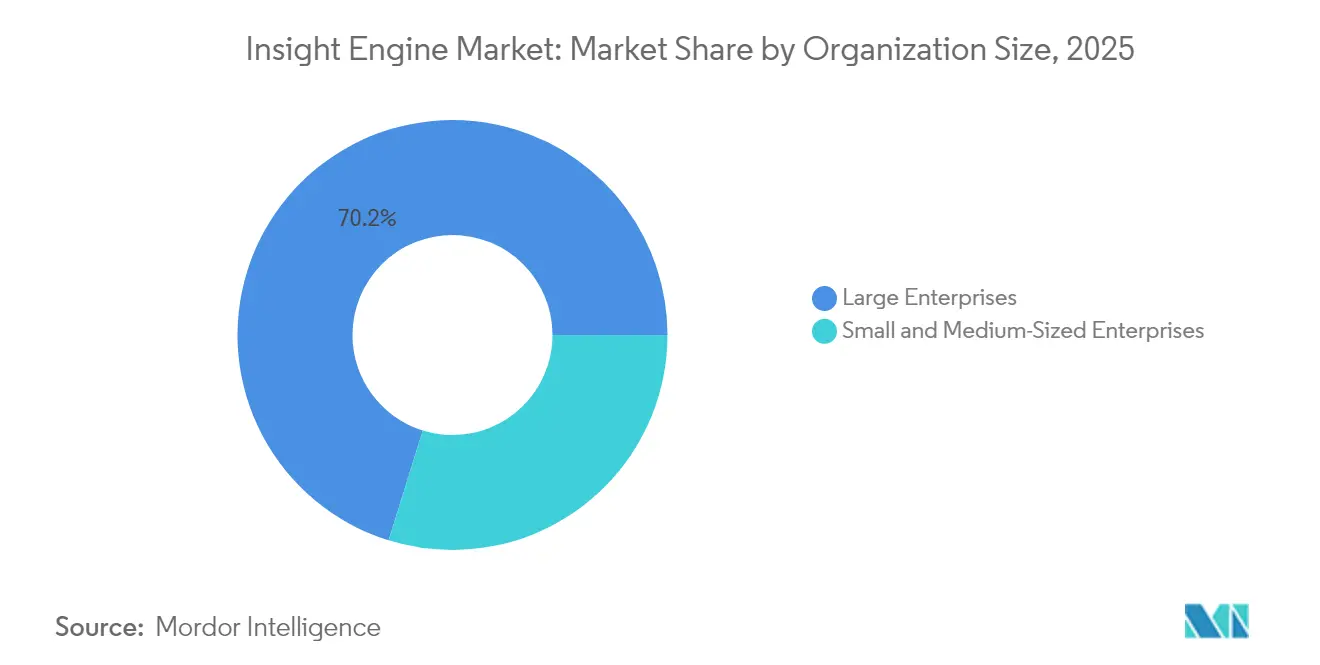
- Nach Unternehmensgröße kontrollierten Großunternehmen im Jahr 2025 einen Anteil von 70,20 %; kleine und mittelständische Unternehmen verzeichneten mit einer CAGR von 33,00 % das schnellste Wachstum.
- Nach Endnutzerbranche entfiel auf BFSI im Jahr 2025 ein Anteil von 26,70 %, während für das Gesundheitswesen und die Biowissenschaften eine CAGR von 28,55 % bis 2031 prognostiziert wird.
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 45,60 %, während Asien-Pazifik mit einer CAGR von 25,80 % die schnellste Entwicklung aufweist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosion der Volumina unstrukturierter Unternehmensdaten | +4.2% | Global, am stärksten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Mainstream-Einführung von GenAI-erweiterter Unternehmenssuche | +5.8% | Global, angeführt von Nordamerika, Ausweitung auf Europa und APAC | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu Cloud-nativen SaaS-Insight-Plattformen | +3.9% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Aufstieg suchbasierter GenAI-Copiloten in SecOps- und DevOps-Bereichen | +2.7% | Nordamerika und Europa, Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Regulatorisch bedingter Anstieg bei E-Discovery und ESG-Untersuchungen | +2.1% | Nordamerika und Europa, mit Ausstrahlungseffekten auf APAC | Langfristig (≥ 4 Jahre) |
| Einbettung von Vektor-DB-RAG-Architekturen zur Ermöglichung multimodaler Suche | +4.5% | Global, mit früher Einführung in Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosion der Volumina unstrukturierter Unternehmensdaten
Unstrukturierte Inhalte machten im Jahr 2024 90 % der neuen Unternehmensdaten aus, und die globalen Volumina sind auf dem Weg, innerhalb von zwei Jahren 73.000 Exabyte zu überschreiten. Unternehmen analysieren kaum die Hälfte dieser Informationen, was erheblichen Wert in E-Mails, technischen Handbüchern und Multimedia-Assets ungenutzt lässt. Die Zusammenarbeit von Georgia-Pacific mit Amazon Web Services veranschaulicht den monetären Vorteil: Die Digitalisierung jahrzehntelangen Anlagenwissens durch KI-Chat-Schnittstellen soll Millionen an jährlichen Produktionsausfallkosten einsparen.[1]Georgia-Pacific und AWS, "Anlagenwissen mit Generativer KI transformieren," Amazon Web Services, aws.amazon Finanzinstitute replizieren das Modell, um kontextuelle Erkenntnisse zu gewinnen, die Betrug eindämmen und Konversionsraten steigern. Mit zunehmenden Datenfußabdrücken wächst der Insight Engine Markt, da Unternehmen Architekturen benötigen, die Milliarden von Vektoren indizieren und dabei semantische Kohärenz über sich entwickelnde Wissensgraphen hinweg sicherstellen.
Mainstream-Einführung von GenAI-erweiterter Unternehmenssuche
Große Sprachmodelle treten als interne Copiloten in tägliche Arbeitsabläufe ein. Eine branchenübergreifende Umfrage aus dem Jahr 2025 ergab, dass 63 % der Unternehmen GenAI zunächst bei mitarbeiterorientierten Anwendungsfällen pilotieren, um Marke und Datenschutz zu schützen.[2]David Carmona, "Granite 3.0: Weiterentwicklung unternehmenstauglicher Sprachmodelle," IBM, ibm.com Die Implementierung bei Cisco reduzierte die durchschnittliche Abfragelatenz um 73 % und ermöglichte es Support-Teams, 90 % der Tickets beim ersten Kontakt zu lösen, was monatlich 5.000 Mitarbeiterstunden einspart.[3]Pierre Chao, "Cisco setzt KI zur Verbesserung der Support-Suche ein," Cisco, cisco.com Natürlichsprachliche Schnittstellen ermöglichen es Nutzern, zu fragen: „Warum ist der Umsatz im 2. Quartal gesunken?” anstatt boolesche Klauseln aneinanderzureihen, was Entscheidungszyklen in den Bereichen Banking, Gesundheitswesen und Fertigung verkürzt. Die Produktivitätsnachweise katalysieren Verpflichtungen auf Vorstandsebene, die den Insight Engine Markt voranbringen.
Wandel hin zu Cloud-nativen SaaS-Insight-Plattformen
Public-Cloud-Deployments nehmen den größten Anteil am Insight Engine Markt ein, da Skalierbarkeit und verwaltete Sicherheit die Bedenken hinsichtlich der On-Premise-Kontrolle überwiegen. Bergbaukonzerne, die zu Amazon OpenSearch migrieren, reduzieren die Abfraufelaufzeiten von Stunden auf Sekunden und vermeiden kapitalintensive Erneuerungszyklen. Googles native Cloud-Integration von Elasticsearch ermöglicht es Entwicklern, Gemini-Antworten in Unternehmensdaten zu verankern, ohne individuelle Infrastruktur zu benötigen. Abonnementpreise sprechen Finanzverantwortliche an, die planbare Betriebskosten (OPEX) anstreben, was die Durchdringung bei mittelständischen Unternehmen und Schwellenmärkten weiter beschleunigt.
Aufstieg suchbasierter GenAI-Copiloten in SecOps- und DevOps-Workflows
Sicherheitsteams verlieren Zeit damit, zwischen SIEM-Dashboards, Ticketsystemen und Bedrohungsfeeds zu wechseln. KI-native Plattformen, die hochwertige Bedrohungsinformationen mit semantischer Abfrage verbinden, reduzieren den Untersuchungsaufwand um bis zu 50 % und ermöglichen es Analysten, Vorfälle zu neutralisieren, bevor laterale Bewegungen auftreten. DevOps-Gruppen spiegeln diesen Ansatz wider, indem sie große Sprachmodelle nach Code-Snippets und automatisierten Tests abfragen; frühe Anwender berichten von Produktivitätssteigerungen von 20–55 %, sobald repetitive Skriptarbeit abstrahiert wird. Diese greifbaren Vorteile treiben Budgetumschichtungen voran, die den Footprint des Insight Engine Marktes innerhalb von Cyber-Resilienz- und Software-Delivery-Toolchains vergrößern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Datenschutz- und Governance-Compliance | –2.8% | Global, am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Integrationshürden bei Legacy-Wissensrepositorien | –3.1% | Global, Auswirkung auf Großunternehmen | Mittelfristig (2–4 Jahre) |
| Hohe GPU-Rechenkosten für On-Premise-Einbettungen | -1.9% | Global, mit höherer Auswirkung auf kostensensibles KMU-Segment | Kurzfristig (≤ 2 Jahre) |
| Kommodifizierung von Suchfunktionen durch Open-Source-LLM | -1.4% | Global, Auswirkung auf Anbieter proprietärer Lösungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Datenschutz- und Governance-Compliance
Die DSGVO der EU und das bevorstehende Gesetz zur digitalen operativen Resilienz erhöhen die Anforderungen an Nachweisprotokollierung, Einwilligungsverwaltung und Modellerklärbarkeit. Finanzinstitute betrachten hochwertige Datenlinienverfolgung als Voraussetzung für GenAI-Rollouts, wobei 77 % sie als maßgeblichen Faktor nennen. Multinationale Unternehmen leiten daher Ressourcen in Verschlüsselung, Anonymisierung und Prüfpfade, was Projektlaufzeiten verlängert und die kurzfristige Marktakzeptanz von Insight Engines in compliance-intensiven Sektoren verringert.
Integrationshürden bei Legacy-Wissensrepositorien
Unternehmen halten Petabytes an Verträgen, CAD-Zeichnungen und Störungstickets in alternden On-Premise-Systemen. Zwei Drittel der IT-Führungskräfte migrieren Nutzer von Legacy-Plattformen, doch inkonsistente Metadatenschemata und fragile APIs verlängern die vollständigen Deployment-Zeitpläne um 12–18 Monate.[4]Ed McQuiston, "Herausforderungen bei der Migration von Legacy-ECM überwinden," Hyland, hyland.com Hersteller haben zusätzlichen Aufwand beim Extrahieren von implizitem Wissen aus PDF-Handbüchern und Call-Center-Protokollen, bevor es eingebettet werden kann. Diese Reibungspunkte verzögern den ROI und können Budgets in Richtung inkrementeller Upgrades statt neuer Insight Engine-Rollouts umlenken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Services beschleunigen sich trotz Tools-DominanzTools erzielten 62,30 % des Umsatzes im Jahr 2025, was die Käuferpräferenz für konfigurierbare Software widerspiegelt, die sich in bestehende IT-Stacks einfügt. Anbieter bündeln erweiterte Vektorsuche, Ranking-Algorithmen und Relevanz-Tuning-Dashboards, die die Abfragegenauigkeit über Schlüsselwort-Baselines hinaus direkt verbessern. Das Services-Segment soll jedoch jährlich um 27,24 % wachsen, da Unternehmen Beratungspartner suchen, um Domänen-Ontologien zu integrieren, Inhalte zu migrieren und Governance zu kalibrieren. Services bilden bereits 55 % der Gesamtbetriebskosten für hochregulierte Deployments und verankern beständige, mehrjährige Engagements. Der kürzliche Erwerb von Raytion durch ServiceNow unterstreicht das strategische Gewicht, das der Implementierungskompetenz beigemessen wird. Die duale Dynamik hält den Insight Engine Markt im Gleichgewicht zwischen Produktinnovation und beratender Wertschöpfung.
Unternehmen, die branchenspezifische Modelle einführen, fordern Blaupausen für Compliance-Mapping, Einbettungs-Redaktion und Performance-Monitoring. Spezialisierte Integratoren differenzieren sich durch Beschleuniger, die die Time-to-Insight für Anwendungsfälle im Gesundheitswesen, BFSI oder im öffentlichen Sektor verkürzen. Managed-Services-Modelle, die per Abonnement bereitgestellt werden, verlagern die Wartung auf Anbieter und erschließen Kapazitäten für interne Teams. Dieser Übergang stimmt mit den CFO-Zielen überein, Investitionskosten (Capex) in Betriebskosten (Opex) umzuwandeln, was das Wachstumsmomentum im Services-Anteil des Insight Engine Marktes stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtserwerb verfügbar


Nach Bereitstellungsmodus:
Public Cloud dominiert das WachstumPublic Cloud entfiel im Jahr 2025 auf 57,40 % des Insight Engine Marktanteils und soll jährlich um 31,15 % wachsen, da Kunden die Rechenzentrumsabhängigkeit gegen elastische Rechenkapazität eintauschen. Cloud-Anbieter integrieren GPU-Instanzen, Vektordatenbanken und richtliniengesteuerte Zugriffskontrollen, sodass Kunden Pilotprojekte in Tagen statt in Quartalen deployen können. On-Premise-Installationen bleiben in der Verteidigung, im öffentlichen Sektor und im stark regulierten Finanzwesen bestehen, wo Datensouveränität oder Air-Gap-Anforderungen den Komfort überwiegen. Hybride Modelle verbinden regulierte Datensätze mit globalen SaaS-Apps, doch die Betriebskomplexität begrenzt ihre Attraktivität auf Organisationen mit ausgereiften DevOps-Kulturen.
Die Kostenökonomie für die Speicherung von Milliarden von Einbettungen begünstigt Objekt-Speichertiers in Kombination mit serverlosen Abfrage-Front-Ends. Nutzungsbasierte Abrechnung spricht KMUs an und weitet den Trichter für die Insight Engine Marktgröße unter Unternehmen aus, die zuvor von Unternehmenssuche auf Enterprise-Niveau ausgeschlossen waren. Da Modellgewichte durch Quantisierung und Destillation schrumpfen, sinken die Rechenkosten und verschieben die Wirtschaftlichkeit weiter zugunsten Cloud-basierter Plattformen.
Nach Insight-Typ:
Konversationssuche transformiert die NutzererfahrungDie kontextuelle Suche hielt im Jahr 2025 34,60 % des Umsatzes, da sie sich durch facettenorientiertes Ranking auszeichnet, das Ergebnisse auf die Nutzerabsicht abstimmt. Konversationsschnittstellen klettern jedoch mit einer CAGR von 29,05 %, da natürlichsprachliche Fragen die boolesche Syntax ersetzen. Die Fusion von Retrieval-Augmented Generation mit Chat-Benutzeroberflächen erzeugt synthetisierte Antworten, die Unternehmensquellen zitieren, was das Vertrauen stärkt und Entscheidungszyklen beschleunigt. Prädiktive und präskriptive Analysemodule fügen Szenariomodellierung hinzu und helfen Planern, „Was-wäre-wenn”-Ergebnisse in einem einzigen Arbeitsbereich zu bewerten.
Das Gesundheitswesen zeigt reale Erfolge: Pharmazeutische Teams fragen Studiendaten aus isolierten Registern ab und verdichten Literaturrecherchen von Monaten auf Stunden. Wartungsteams in der Fertigung befragen tragbare Copiloten nach schrittweisen Reparaturanleitungen, die auf historische Sensordaten und Handbücher zurückgreifen. Einzelhändler nutzen Konversationssuche, um Kundenservice-Mitarbeiter in Echtzeit zu Produktfunktionen zu coachen. Diese greifbaren Effizienzgewinne stärken das Käufervertrauen und festigen die Entwicklungstrajektorie des Insight Engine Marktes.
Nach Unternehmensgröße:
KMUs treiben die Einführungsbeschleunigung voranGroßunternehmen kontrollierten im Jahr 2025 70,20 % der Ausgaben und nutzten ihre Größe, um funktionsübergreifende Wissensschichten aufzubauen, die Tausende von Mitarbeitern unterstützen. KMUs verzeichnen jedoch das schnellste Wachstum mit einer CAGR von 33,00 %, da Cloud-SaaS die Infrastrukturvoraussetzungen drastisch senkt. Schlüsselfertige Pakete mit vorgefertigten Konnektoren, unternehmenstauglicher Sicherheit und nutzungsbasierter Lizenzierung begegnen den Budgetbeschränkungen von Unternehmen mit unter 500 Mitarbeitern. Umfragedaten zeigen, dass 91 % der KI-einführenden Kleinunternehmen innerhalb eines Jahres Umsatzsteigerungen verzeichnen.
KMUs tendieren zu Anwendungsfallvorlagen wie KI-Helpdesks, Vertriebsintelligenz-Digests und Richtliniensuch-Bots. Begrenzte IT-Kapazitäten verstärken die Attraktivität verwalteter Plattformen, die Patching, Skalierung und Modell-Upgrades abstrahieren. Da Open-Source-Sprachmodelle die Inferenzkosten senken, erhalten kleinere Unternehmen Zugang zu Fähigkeiten, die mit denen von Fortune-500-Unternehmen vergleichbar sind, und vertiefen die Durchdringung des Insight Engine Marktes im mittleren Marktsegment.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtserwerb verfügbar
Nach Endnutzerbranche:
Gesundheitswesen überholt die BFSI-FührungBFSI behielt mit einem Anteil von 26,70 % im Jahr 2025 die Spitzenposition aufgrund strenger E-Discovery-, Anti-Geldwäsche- und Kundenservice-Anforderungen. Prüfpfade und Erklärbarkeitsmerkmale, die der Unternehmenssuche eigen sind, stimmen mit der risikoaversen Bankkultur überein. Das Gesundheitswesen und die Biowissenschaften sollen BFSI jedoch mit einer CAGR von 28,55 % bis 2031 überholen. Arzneimittelforschungsteams nutzen semantische Suche, um Genziele mit Literaturzitaten zu korrelieren und die Identifizierung von Kandidaten zu beschleunigen. Krankenhäuser setzen chatbasierte Schnittstellen ein, die Patientenanamnesen, Laborbefunde und Bildgebungsnotizen zu kohärenten Übersichten zusammenfassen und Diagnosezyklen verkürzen.
Die Fertigung digitalisiert weiterhin implizites Wissen, da Babyboom-Experten in Rente gehen, und bettet Reparaturhandbücher und Störungsprotokolle in durchsuchbare Wissensgraphen ein. Behörden experimentieren mit mehrsprachigen Richtlinien-Bots, die Anfragen von Bürgern beschleunigen und dabei Archivierungsanforderungen respektieren. Diese sektorspezifischen Schmerzpunkte treiben die Insight Engine-Branche hin zu konfigurierbaren Frameworks, die Domänen-Ontologien und Compliance-Leitplanken überlagern, und sichern ein vertikales Wachstum über mehrere Branchen.
Geografische Analyse
Insight-Engine-Markt Nordamerika
Nordamerika erwirtschaftete 45,60 % des Umsatzes im Jahr 2025, was auf eine tiefe Cloud-Durchdringung, eine hohe Dichte an digitalem Fachpersonal und frühe GenAI-Pilotprojekte zurückzuführen ist, die durch reichlich Risikokapital finanziert werden. Die dokumentierte Latenzreduzierung von 73 % durch Cisco veranschaulicht, wie Unternehmen semantische Suche in Einsparungen bei Servicekosten umwandeln und damit die Unterstützung auf Vorstandsebene stärken. Bundesbehörden finanzieren zudem KI-orientierte Wissensmanagementprogramme und festigen damit eine robuste Referenzbasis, die regionale Netzwerkeffekte im Markt für Insight Engines befeuert.
Insight-Engine-Markt Europa
Europa liegt beim Gesamtmarktanteil zurück, treibt Anbieter jedoch dazu an, ihre Governance-Werkzeuge zu verbessern. Der deutsche Entwickler IntraFind integriert DSGVO-konforme Anonymisierung und Einwilligungsverfolgung, sodass Hersteller und Versicherer die Suche skalieren und gleichzeitig strenge Datenschutzvorschriften einhalten können. Förderprogramme im Rahmen von Horizont Europa fördern öffentlich-private Konsortien, die mehrsprachige Suche über grenzüberschreitende Datensätze hinweg erproben. Diese Dynamiken positionieren Europa als Testfeld für erklärbare KI-Funktionen, die sich voraussichtlich weltweit verbreiten werden.
Insight-Engine-Markt Asien-Pazifik
Asien-Pazifik verzeichnet mit einer CAGR von 25,80 % das stärkste Wachstum, da Regierungen strategische Pläne vorlegen und Forschungsförderungen bereitstellen. Singapurs KI-Verify-Initiative zertifiziert die Robustheit von Modellen und verleiht lokalen Implementierungen Glaubwürdigkeit. Japanische und südkoreanische Konzerne legen konversationelle Suche über jahrzehntelange PDF-Handbücher, um institutionelles Wissen zu bewahren. Der Ausbau der Cloud-Konnektivität in Indien, Indonesien und den Philippinen erweitert den Zugang für KMU und vergrößert die Marktgröße für Insight Engines in aufstrebenden Volkswirtschaften. Dennoch behindern Fachkräftemangel und Bandbreitenengpässe nach wie vor die Akzeptanz im ländlichen Raum, was auf eine gestaffelte Reifekurve hindeutet.


Regulatorisches Umfeld
Die Regulierung, die Insight Engines betrifft, konzentriert sich zunehmend auf Transparenz, Prüfbarkeit und Datengovernance für KI-gestützte Suche und Retrieval-Augmented Generation, die in regulierten Arbeitsabläufen eingesetzt werden. In der Europäischen Union führt das EU-KI-Gesetz Transparenzpflichten für Anbieter und Betreiber von KI-Systemen ein (einschließlich Chatbot-Offenlegung und Kennzeichnung synthetischer Inhalte) und setzt mit dem Wirksamwerden der Durchsetzungsbefugnisse der Europäischen Kommission für Anbieter von KI-Systemen mit allgemeinem Verwendungszweck ab August 2026 einen klaren Compliance-Meilenstein. Diese Anforderungen übersetzen sich in konkrete Produktanforderungen im Bereich der Unternehmenssuche, einschließlich erklärbarer Antwortzitate, Aufbewahrungs- und Protokollierungskontrollen für E-Discovery sowie beweisfester Zugriffsgovernance über mehrsprachige und multimodale Inhalte hinweg.
In den Vereinigten Staaten führt das Fehlen eines einheitlichen bundesstaatlichen KI-Gesetzes zu einer fragmentierten Governance zwischen Beschaffungsanforderungen und sich entwickelnder Gesetzgebung, wodurch anerkannte Standards als praktische Compliance-Anker an Bedeutung gewinnen. Das NIST AI Risk Management Framework wird weithin als Referenz für das Management von KI-Risiken und den Nachweis verantwortungsvoller Praktiken verwendet, und NIST signalisierte im April 2026 zusätzliche Leitlinien in Form eines Konzeptpapiers für ein AI RMF Profile mit Schwerpunkt auf Trustworthy AI in Critical Infrastructure. Für globale Anbieter und Käufer erhöhen diese Entwicklungen den Bedarf an konfigurierbaren Richtlinienkontrollen, Datenherkunftsnachweisen und Modellrisikodokumentation, die über Jurisdiktionen hinweg abgebildet werden können, ohne Ingestions- und Retrieval-Pipelines für jede Region neu aufzubauen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Insight Engines beginnt bei Unternehmensdatenquellen und Content-Produzenten (Dokumente, E-Mails, Tickets, Wissensdatenbanken, Multimedia und strukturierte Datensätze) und geht über Ingestion und Normalisierung mittels Konnektoren zu ECM-/ERP-/CRM-Systemen und Event-Streams weiter. Die Anreicherung (OCR, NLP/NER, Metadaten- und Taxonomieabgleich) führt anschließend zur Generierung von Embeddings und zur Indexierung in Vektordatenbanken und/oder hybriden Suchstacks, oft begleitet von Knowledge-Graph-Management für Entitätsauflösung und beziehungsbasierten Abruf. Die Anwendungsschicht liefert kontextuelle und dialogbasierte Erlebnisse über APIs und Frontends, die in Arbeitsabläufe wie Kundenservice, Sicherheitsoperationen und E-Discovery eingebettet sind.
Die Wertschöpfung konzentriert sich auf drei Bereiche: (i) gesteuerte Konnektivität und Orchestrierung (Konnektoren, ACL-bewusste Indexierung und Pipeline-Überwachung), (ii) Abrufqualität und Vertrauen (Ranking, Grounding, Zitate und Bewertung) sowie (iii) Bereitstellungs- und Integrationsdienste, die Altsysteme migrieren und Ontologien abgleichen. Technische Referenzarchitekturen wie die Echtzeit-Intelligenzmuster von Microsoft Fabric verdeutlichen, wie stark diese Systeme von zuverlässiger Datenintegration und Streaming abhängen, um Indizes aktuell zu halten. Das Tooling-Ökosystem umfasst Vektorspeicher (zum Beispiel pgvector, Qdrant und ChromaDB) und Knowledge Graphs (zum Beispiel Neo4j). Da sich Architekturen hin zu Multi-Agenten-, workflow-gesteuerten Retrieval-Pipelines verschieben, bleiben Konnektorstandardisierung und die Integration von Altsystemen häufige Engpässe, wodurch Systemintegratoren und Managed-Service-Anbieter zentral für die End-to-End-Bereitstellung bleiben.
Wettbewerbslandschaft
Führende Unternehmen im Insight Engine Markt
Die Wettbewerbsintensität ist moderat. IBM, Microsoft und Google nutzen integrierte Stacks, die Vektordatenbanken, Modell-Hubs und Governance-Konsolen bündeln. IBMs Granite-3.0-Grundlagenmodelle ergänzen die watsonx-Suche mit Transparenz-Scores, die Passagen mit geringem Vertrauen kennzeichnen. Microsoft bettet Unternehmenssuche in Teams, Outlook und den Azure OpenAI Service ein und schafft Wechselkosten durch die Allgegenwart in Workflows. Google föderiert Gemini mit Cloud-nativen Ground-Truth-Konnektoren und vereinfacht so die Rollouts für mehrsprachige Konzerne.
Spezialanbieter erschließen Nischen durch fokussierte Innovation. Elastic verbindet Protokollanalysen mit generativen Antworten und spricht DevSecOps-Käufer an. Coveo koppelt Relevanz-Engines mit E-Commerce-Merchandising, um Konversionsraten zu steigern. Sinequas neuronales Ranking überzeugt bei mehrsprachiger industrieller Dokumentation und wird nun durch ChapsVisions Ressourcen nach der Übernahme gestärkt. Open-Source-Ökosysteme senken die Eintrittsbarrieren: Weaviate, Milvus und LlamaIndex ermöglichen es Start-ups, maßgeschneiderte Retrieval-Pipelines zu geringeren Kosten zu entwickeln, was den Wettbewerb im mittleren Marktsegment des Insight Engine Marktes intensiviert.
Fusions- und Finanzierungsaktivitäten unterstreichen die strategische Dringlichkeit. ServiceNow erwarb Raytion und zuletzt data.world, um sein Workflow Data Fabric zu bereichern. OpenAIs Kauf von Rockset signalisiert den Ehrgeiz, Echtzeit-Analysen mit Chat-Schnittstellen zu verbinden. Perplexity AI nutzte eine Kapitalerhöhung von USD 500 Millionen zum Kauf von Carbon, um die Genauigkeit von Retrieval-Augmented Generation für Verbraucher und Unternehmensnutzer zu schärfen. Anbieter, die keine robusten Daten-Ingest-Pipelines mit transparenter Governance kombinieren können, riskieren Marginalisierung, da Käufer Ende-zu-Ende-Compliance priorisieren.
Marktführer der Insight Engine-Branche
IBM Corporation
Mindbreeze GmbH
Sinequa SAS
LucidWorks, Inc.
Coveo Solutions Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Insight-Engine-Markt
- IBM Corporation
- Microsoft Corporation
- Google LLC
- Elastic NV
- Coveo Solutions Inc.
- Mindbreeze GmbH
- Sinequa SAS
- ServiceNow Inc. (Attivio)
- Lucidworks Inc.
- Amazon.com Inc. (AWS Kendra)
- OpenSearch LLC
- Yext Inc.
- Algolia Inc.
- Expert System SpA
- Micro Focus Intl. plc
- Dassault Systemes SE
- Funnelback Pty Ltd
- IntraFind Inc.
- IHS Markit Ltd
- EPAM Systems Inc. (InfoNgen)

Marktchancen und Zukunftsaussichten
Eine bedeutende Chance liegt im Übergang von eigenständiger Unternehmenssuche zu agentenbasierten, in Arbeitsabläufe eingebetteten Insight Engines, die mehrstufige Aufgaben mit Governance-Kontrollen abrufen, begründen und ausführen können. Anbietermaßnahmen im Jahr 2026 unterstützen diese Richtung, darunter die Ankündigung von Accenture Ventures über eine strategische Investition und Partnerschaft mit AlphaSense (Juni 2026) zur Integration von Marktinformationen in agentenbasierte Arbeitsabläufe sowie die Einführung vorgefertigter Insight Touchpoints und automatisierter Insight Journeys durch Mindbreeze zur Standardisierung von Unternehmens-KI-Workflows. Diese Kombination schafft Freiraum für paketierte, domänenspezifische Arbeitsabläufe (zum Beispiel BFSI-Ermittlungen, Synthese von Gesundheitsliteratur und klinischen Studien sowie SecOps-Triage), die mit Bewertungsrahmen, Audit-Protokollen und zitatorientierten Antworterlebnissen ausgeliefert werden, anstatt generischer Chat-Schnittstellen.
Eine zweite Chance liegt in der Infrastrukturschicht, da Käufer ihre Datenplattformen modernisieren, um hybride Suche (Volltext plus Vektor) und Retrieval-Augmented Generation im Unternehmensmaßstab zu unterstützen. Die Veröffentlichung einer KI-nativen Roadmap durch Apache Doris mit integrierter Vektor-/Volltextsuche und RAG-orientierten Funktionen (März 2026) zeigt, wie Datenbank- und Lakehouse-nahe Stacks Fähigkeiten übernehmen, die zuvor nur von spezialisierten Suchplattformen geliefert wurden. Gleichzeitig erweitern verschärfte Governance-Erwartungen, einschließlich der Transparenzpflichten des EU-KI-Gesetzes mit Durchsetzungsbefugnissen ab August 2026 und der breiteren Nutzung des NIST AI RMF in den USA, die Nachfrage nach richtliniengesteuerter Ingestion, ACL-erhaltendem Retrieval und beweisfester Herkunftsnachweisführung über multimodale Korpora hinweg. Dies unterstützt eine stärkere Monetarisierung von Richtlinien-Tools und -Diensten, die die Bereitstellungsreibung in stark regulierten Branchen reduzieren.
Recent Industry Developments in Insight-Engine-Markt
- Mai 2026: IBM kündigte IBM Concert an, eine KI-gestützte Betriebsplattform, die Anwendungs-, Infrastruktur- und Netzwerküberwachungssignale vereint. Durch die Konsolidierung von Betriebswissen und die Bereitstellung kontextueller Erkenntnisse über fragmentierte Toolchains hinweg verstärkt sie den Trend, Insight-Engine-Fähigkeiten direkt in geschäftskritische IT-Arbeitsabläufe einzubetten.
- März 2026: Mindbreeze führte Insight Touchpoints und Insight Journeys ein und fügte vorgefertigte Anwendungen und automatisierte mehrstufige Arbeitsabläufe für Mindbreeze Insight Workplace hinzu. Dies standardisiert Unternehmens-KI-Erlebnisse über Ad-hoc-Chat hinaus und unterstützt wiederholbare Bereitstellungen, bei denen Governance und Prozesskonsistenz erforderlich sind.
- August 2024: ChapsVision stärkte seine KI-Fähigkeiten durch die Übernahme von Sinequa und schloss eine neue Finanzierungsrunde über 90 Millionen EUR ab. Die Transaktion erweiterte die Ressourcen hinter Sinequas Stack für Unternehmenssuche und Wissensentdeckung und unterstützte skalierte Produktentwicklung und Expansionsbemühungen unter einem größeren Plattformeigentümer.


Insight-Engine-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze aus Insight-Engine-Software und zugehörigen Dienstleistungen, die Organisationen helfen, Wissen aus Unternehmensdaten und -inhalten durch Such-, Sprachverarbeitungs- und Relevanztechniken zu finden, zu verstehen und zu nutzen.
Ausschlüsse des Anwendungsbereichs: Wir schließen allgemeine Websuchwerbung, eigenständige Content-Speicherwerkzeuge und nicht-unternehmensbezogene Verbrauchersuchnutzung aus, die nicht als Insight-Engine-Angebot verkauft wird.
Übersicht der Segmentierung
- Nach Komponente
- Tools/Software
- Services
- Nach Bereitstellungsmodus
- On-Premise
- Public Cloud
- Private und Hybrid Cloud
- Nach Insight-Typ
- Kontextuelle Suche
- Konversations-/NLP-Suche
- Empfehlung und Personalisierung
- Prädiktive und präskriptive Analytik
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen
- Nach Endnutzerbranche
- BFSI
- Einzelhandel und E-Commerce
- IT und Telekommunikation
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Behörden und öffentlicher Sektor
- Medien und Unterhaltung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- VAE
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann mit der Erarbeitung eines klaren Bildes davon, wie Ausgaben für Unternehmenssuche und Wissensentdeckung in öffentlichen Daten erfasst werden und wo nicht. Wir nutzten Quellen wie die digitalen Wirtschaftsindikatoren der OECD und der Weltbank, um die allgemeine Richtung der IT-Ausgaben zu verstehen, sowie WIPO-Patentdatenbanken, um Produktschwerpunkte wie semantische Suche und NLP zu identifizieren, die Adoptionszyklen beeinflussen.
Anschließend integrierten wir Unternehmensmeldungen, Jahresberichte und Investorenpräsentationen, um abzubilden, wie Umsätze über Softwareabonnements, professionelle Dienstleistungen und, sofern zutreffend, Managed Services hinweg dargestellt werden. Angesehene Presse, Konferenzbeiträge von IEEE und ACM sowie öffentliche Vergabebekanntmachungen wurden ebenfalls verwendet, um das Tempo der Unternehmenseinführungen zu überprüfen, insbesondere in regulierten Branchen. Wo hilfreich, verwiesen wir auf ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie ein Patentdatenbank-Abonnement, um Lücken bei der Größe privater Unternehmen und der Produktaktivität zu schließen. Diese Quellen sind nur beispielhaft, und viele weitere öffentliche und proprietäre Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben stammten aus Interviews und Umfragen mit Produktverantwortlichen, Umsetzungspartnern und Unternehmenskäufern, die Such-, Wissensmanagement-, Analyse- und Digital-Workplace-Programme verwalten. Wir nutzten diese Gespräche, um zu bestätigen, was typischerweise als Insight Engine eingekauft wird, wie Cloud-Preisgestaltung strukturiert ist und wie die Nutzung nach Pilotbereitstellungen in APAC, EMEA und Amerika wächst.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 15 % | APAC: 42 % |
| Mittleres Segment: 53 % | Funktions-/Bereichsleiter: 25 % | EMEA: 32 % |
| Kleinere Akteure: 16 % | Manager: 60 % | Amerika: 26 % |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-Down-Ansatz, bei dem die Ausgaben für Unternehmenssoftware und -dienstleistungen Schritt für Schritt auf den Anteil eingegrenzt wurden, der auf Suche, Wissensentdeckung und insight-orientierte Bereitstellungen entfällt, und anschließend anhand von Adoptions- und Cloud-Migrationssignalen nach Region aufgeteilt. Um die Summen praxisnah zu halten, wurde dies durch selektive Bottom-Up-Prüfungen wie stichprobenartige Umsatzangaben von Anbietern, Feedback aus Vertriebskanälen zu Deal-Größen und eine Annäherung über Volumen mal durchschnittlichem Verkaufspreis für Abonnement-Bereitstellungen bestätigt.
Das Modell verwendet Eingaben, auf die Käufer und Anbieter wiederholt als Werttreiber verwiesen, wie den installierten Bestand an Unternehmensinhaltsspeichern, das Verhältnis von Cloud zu On-Premises, die durchschnittliche Vertragsdauer, die typische Preisentwicklung basierend auf Sitzplätzen oder Nutzung sowie den Anteil der Bereitstellungen, die an regulierte Arbeitsabläufe gebunden sind (zum Beispiel BFSI- und Regierungsanwendungsfälle). Wo die Offenlegung begrenzt war, wurden Lücken durch Vergleichsgruppen-Spannen und Plausibilitätsprüfungen anhand der Personalkapazität in Implementierungsteams behandelt, bevor die endgültigen Summen festgelegt wurden.
Die Prognose wurde durch Szenarioanalysen unterstützt von einer einfachen multivariaten Regressionsbetrachtung durchgeführt, wobei das Wachstum mit der Cloud-Adoption, den Budgets für Suchmodernisierung und der Rate der NLP-gesteuerten Funktionseinführungen verknüpft wurde. Die Annahmen wurden mit primären Befragten überprüft, und die endgültige Verlaufskurve wurde nur angepasst, wenn die implizierten Deal-Volumina und Erneuerungsmuster nach Region realistisch blieben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation zwischen den modellierten Ergebnissen, Interviewerkenntnissen und unabhängigen Signalen wie öffentlichen Ausgabentrends, Einstellungsmustern in Such- und Datenrollen sowie der Richtung der Patentaktivität. Große Abweichungen wurden markiert, und anschließend wurden die Eingaben, die üblicherweise Abweichungen verursachen, wie Annahmen zur Cloud-Preissteigerung oder Dienstleistungsanbindungsraten, erneut überprüft und bei Bedarf korrigiert.
Vor der Freigabe durchlaufen die Ergebnisse mehrstufige Analystenprüfungen, damit Berechnungen, Einheiten und Währungsbehandlung über Regionen und Jahre hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse eintreten, die Budgets oder Adoption verändern können. Vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit Kunden die neueste aktualisierte Ansicht erhalten und nicht einen älteren Entwurfsstand.
Vergleich der Marktgröße für Insight Engines von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Insight Engines stimmen selten überein, da die Marktbezeichnung je nach Quelle unterschiedlich verwendet wird und sich die Zählregeln häufig zwischen reiner Software und Software plus Dienstleistungen ändern. Unterschiede ergeben sich auch daraus, wie Cloud-Abonnements annualisiert werden, wie mehrjährige Verträge im Basisjahr behandelt werden und wie schnell angenommen wird, dass die Preise mit der Erweiterung der NLP-Funktionen steigen.
In unserer Arbeit waren die größten Treiber für Abweichungen, ob benachbarte Kategorien wie breite Unternehmenssuchplattformen, Wissensmanagement-Suiten oder generische Analysetools in dieselbe Summe eingerechnet wurden, und ob Dienstleistungen als laufender Umsatz gezählt oder als einmalige Implementierungsausgaben behandelt wurden. Der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus spielen ebenfalls eine Rolle, da Jahre mit schnellem Wachstum je nach genauem Stichtag und angenommener Cloud-Migrationsgeschwindigkeit größer oder kleiner erscheinen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,85 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 2,40 Mrd. USD (2026) | Verwendet eine engere Betrachtung, die hauptsächlich Softwareabonnements erfasst, und wendet konservative Annahmen zu Erneuerungen und Nutzungssteigerungen an, die die Cloud-Expansion kurzfristig verringern. |
| Branchenverband B | 3,30 Mrd. USD (2026) | Bindet benachbarte Umsätze aus Unternehmenssuche und Wissensmanagement ein und skaliert die Preisgestaltung anhand eines breiten Digital-Workplace-Durchschnitts, der die reinen Insight-Engine-Ausgaben überzeichnen kann. |
Die Streuung zwischen den Quellen spiegelt hauptsächlich wider, wie eng der Produktumfang definiert ist und wie Cloud-Preissteigerungen von Jahr zu Jahr behandelt werden. Durch die Trennung von Insight-Engine-Software und zugehörigen Dienstleistungen von benachbarten Such- und Content-Tools, sowie die erneute Überprüfung der implizierten Deal- und Erneuerungsrechnung mit Praktikern, bleibt die Gesamtsumme für 2026 auf wiederholbare Eingaben rückführbar – eine von Mordor Intelligence angewandte Modellierungsentscheidung.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Insight Engine Markt derzeit?
Der Insight Engine Markt ist im Jahr 2026 USD 2,85 Milliarden wert und soll bis 2031 bei einer CAGR von 25,66 % auf USD 8,93 Milliarden wachsen.
Welches Komponentensegment wächst am schnellsten?
Services wachsen mit einer CAGR von 27,24 %, da Unternehmen Expertise in Integration, Datenmigration und Managed Services suchen, um den ROI zu maximieren.
Warum gewinnt die Public-Cloud-Bereitstellung an Beliebtheit?
Public-Cloud-Optionen bieten elastische GPU-Kapazität, integrierte Sicherheit und nutzungsbasierte Preisgestaltung, was dem Segment hilft, einen Anteil von 57,40 % zu erfassen und eine CAGR von 31,15 % zu erzielen.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2031 eine CAGR von 25,80 % verzeichnen, da staatliche KI-Strategien und der Ausbau der Cloud-Konnektivität die Einführung vorantreiben.
Wie profitieren KMUs von Insight Engines?
Cloud-native, schlüsselfertige Pakete ermöglichen es KMUs, semantische und Konversationssuche ohne umfangreiche Infrastruktur einzusetzen, was zu einer CAGR von 33,00 % in diesem Segment führt.
Was hemmt eine schnellere Marktexpansion?
Strenge Datenschutzvorschriften und die Komplexität der Integration von Legacy-Wissensrepositorien verursachen Compliance-Kosten und verlängern Deployment-Zeitpläne, was die Gesamt-CAGR um schätzungsweise 5,9 % verringert.
Seite zuletzt aktualisiert am:



