
Marktgröße und Marktanteil für intelligente Fenster
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.68 Milliarden US-Dollar |
| Marktgröße (2031) | 10.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für intelligente Fenster durch Mordor Intelligence
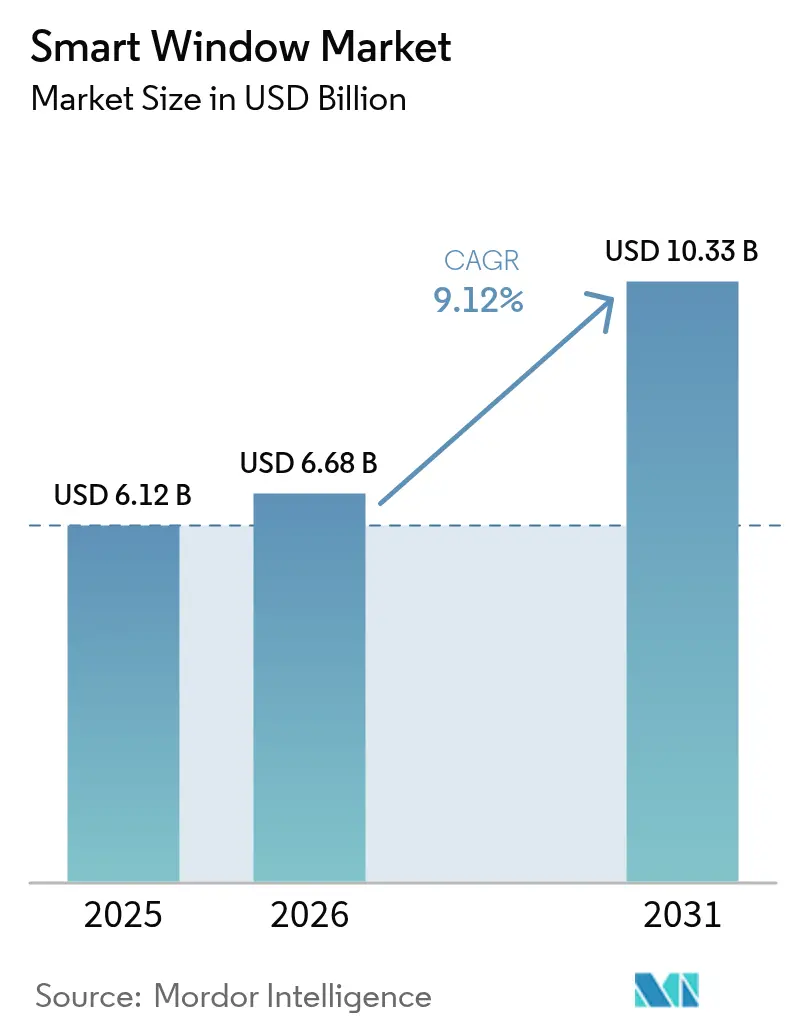
Die Marktgröße für intelligente Fenster wird voraussichtlich von 6,12 Milliarden USD im Jahr 2025 auf 6,68 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 9,12 % über den Zeitraum 2026–2031 einen Wert von 10,33 Milliarden USD erreichen. Diese Entwicklung steht im Einklang mit den weltweiten Bestrebungen zur Reduzierung des Energieverbrauchs in Gebäuden, der Ausweitung vernetzter Heimökosysteme sowie regulatorischen Vorgaben, die automatisierte Beschattung nunmehr als Kerninfrastruktur behandeln [1]. Die zunehmende Verbreitung in Büros, Gesundheitscampussen und Premium-Wohnimmobilien stützt das Volumenwachstum, während die Integration mit Sprachassistenten und Matter-fähigen IoT-Plattformen höhere durchschnittliche Verkaufspreise erschließt. Regulatorische Instrumente wie Californias Title 24 und die IECC-Ausgabe 2024 überschneiden sich mit den unternehmenseigenen Netto-Null-Zielen und verankern eine nicht diskretionäre Nachfrage in gewerblichen Immobilien. Lieferanten reagieren, indem sie Edge-Computing in Motorsteuerungen integrieren, um Latenzen zu reduzieren, Cybersicherheitskontrollen einführen, die DSGVO und US-amerikanischen Datenschutzgesetzen der Bundesstaaten entsprechen, und ESCO-Finanzierungsmodelle erkunden, um die Amortisationszyklen bei Nachrüstprojekten zu verkürzen. Die Wettbewerbsintensität bleibt moderat: Etablierte Beschattungsanbieter verteidigen ihren Marktanteil über Kanalreichweite und Zuverlässigkeit, während elektrochromatische Glasspezialisten Premium-Fassaden anstreben, die Einsparungen beim HLK-System von 20–30 % versprechen.
Wichtigste Erkenntnisse des Berichts
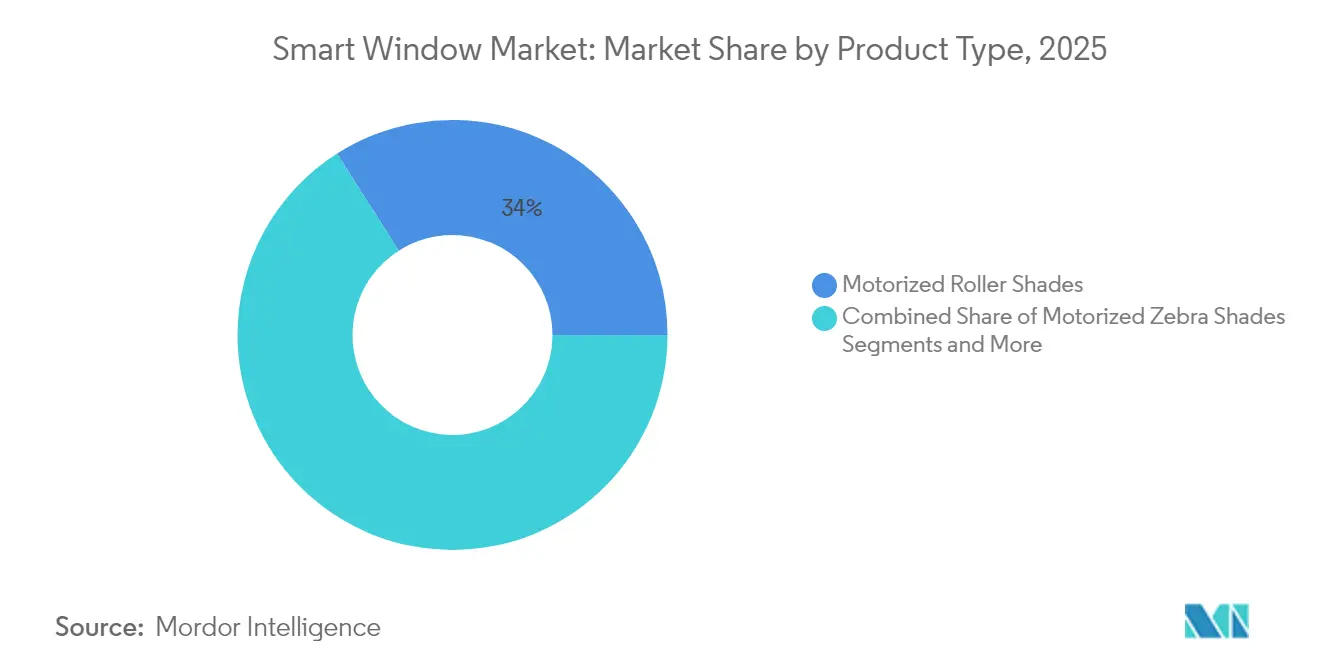
- Nach Produkttyp führten motorisierte Rollo-Jalousien mit 34,02 % Marktanteil am Markt für intelligente Fenster im Jahr 2025, während intelligente Glasscheiben und Steuergeräte bis 2031 mit einer CAGR von 10,88 % voranschreiten.
- Nach Energiequelle entfielen festverdrahtete Systeme auf 40,65 % der Marktgröße für intelligente Fenster im Jahr 2025, während solarbetriebene Lösungen bis 2031 mit einer CAGR von 12,05 % expandieren.
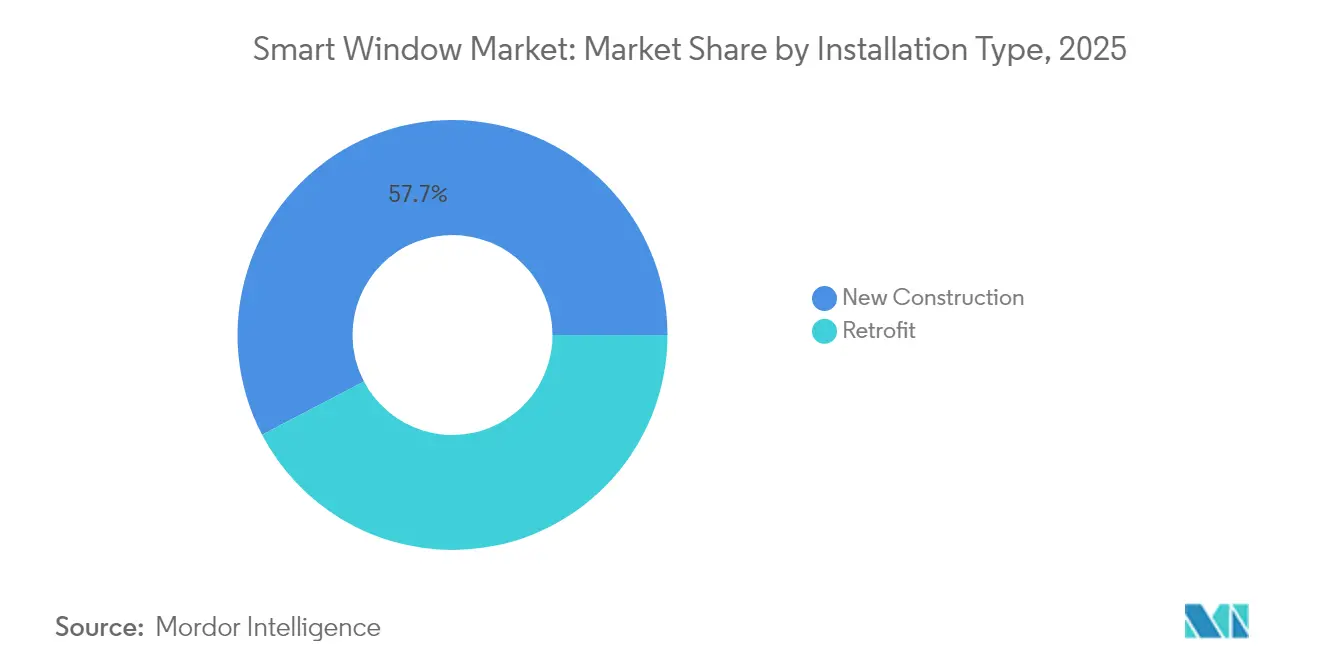
- Nach Installationsart erfassten Neubauprojekte im Jahr 2025 einen Anteil von 57,68 % an der Marktgröße für intelligente Fenster, wohingegen Nachrüstanwendungen eine CAGR von 10,22 % bis 2031 verzeichnen.
- Nach Anwendung hielten gewerbliche Einsätze 37,10 % des Marktanteils für intelligente Fenster im Jahr 2025, während Wohnanwendungsfälle mit einer CAGR von 11,74 % bis 2031 das schnellste Wachstum verzeichnen.
- Nach Geografie behauptete Nordamerika im Jahr 2025 einen weltweiten Umsatzanteil von 32,12 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich eine CAGR von 12,31 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf die Treiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Wachsende Bedeutung von Smart Homes | +2.1% | Global, frühe Übernahme in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Energieeffizienzvorschriften und Vorschriften für nachhaltiges Bauen | +2.8% | Nordamerika und EU als Kern, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Integration mit Sprachassistenten und breiteren IoT-Ökosystemen | +1.9% | Global, angeführt von Nordamerika und entwickeltem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Tageslicht- und zirkadianen Beleuchtungslösungen | +1.4% | Global, Premium-Segment in entwickelten Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Nachrüstungen für altersgerechtes Wohnen und Barrierefreiheit | +0.8% | Nordamerika und Europa, aufkommend im entwickelten asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zertifizierungen für intelligente Gebäude, die Automatisierung vorantreiben | +1.2% | Global, konzentriert auf gewerbliche Immobilienzentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Bedeutung von Smart Homes
Die Smart-Home-Durchdringung erreichte im Jahr 2024 15,2 % der Haushalte und verändert die Erwartungen der Verbraucher an Beschattungslösungen von einfacher Motorisierung hin zu prädiktiver Automatisierung. Die Matter- und Thread-Protokolle ermöglichen nun eine herstellerübergreifende Interoperabilität, während Sprachassistenten-Verbindungen Fenster in die Lage versetzen, automatisch auf Belegungspläne und Tarifänderungen zu reagieren. Edge-Prozessoren in Beschattungsmotoren reduzieren Cloud-Latenz und unterstützen lokalisierte Entscheidungslogik. Kanalpartner in Nordamerika berichten von Anschlussquoten über 45 %, wenn intelligente Fenster mit Sicherheits- und HLK-Paketen gebündelt werden. Anbieter, die offene APIs bereitstellen, gewinnen die Loyalität von Integratoren und reduzieren die Abhängigkeit von proprietären Hubs.
Energieeffizienzvorschriften und Vorschriften für nachhaltiges Bauen
Californias Title 24 schreibt dynamische Verglasung oder motorisierte Beschattung für Gewerbeflächen über 929 Quadratmeter vor. Die IECC 2024 führte automatisierte Tageslichtsteuerungen für Seitenlichtzonen ein, während die novellierte EU-Gebäudeenergieeffizienzrichtlinie die Mitgliedstaaten verpflichtet, die Standards für Gebäudeautomation anzuheben. Da Compliance-Ausgaben nicht diskretionär sind, erzielen Anbieter bei codegesteuerten Projekten höhere Margen als bei rein ästhetischen Wohnraumaufwertungen. Zertifizierungen wie LEED v4.1 und BREEAM vergeben Punkte für automatisierte Blend- und Solarwärmeschutzmaßnahmen, und positionieren intelligente Fenster als kosteneffizienten Weg zu Bewertungsschwellenwerten.
Integration mit Sprachassistenten und breiteren IoT-Ökosystemen
Amazon gab bekannt, dass im Jahr 2024 mehr als 100 Millionen Alexa-kompatible Geräte in Haushalten aktiv waren, wobei die Beschattungssteuerung zu den am schnellsten wachsenden Kategorien zählt. Die Einführung von Matter hat die Inbetriebnahmezeit für Installateure um mindestens 30 % verkürzt und den Einzelhandelsvertrieb ausgeweitet. Bürovermietern binden intelligente Fenster-Endpunkte in dasselbe BACnet- oder MQTT-Netzwerk ein, das das HLK-System steuert, und ermöglichen so ganzheitliche Laststeuerungsprogramme. In Steuergeräten integrierte lokale Analysen reduzieren die Abhängigkeit von der Cloud-Verfügbarkeit und schützen Benutzerdaten besser im Rahmen der DSGVO-Beschränkungen.
Nachfrage nach Tageslicht- und zirkadianen Beleuchtungslösungen
Klinische Studien zeigen, dass automatisiertes Tageslichtmanagement die Schlafqualitätswerte um 23 % verbessern und die Augenbelastung in Büros um 31 % senken kann [2]. Krankenhäuser statten Patientenzimmer mit elektrochromatischem Glas aus, um Genesungsprotokolle zu unterstützen und gleichzeitig Pathogenreservoire zu minimieren, die sich auf Stoffjalousien ansammeln. Gewerbliche Projektentwickler vermarkten zirkadianes Beleuchtungsoptimierung als Instrument zur Mieterbindung. Spektralsensoren in Verbindung mit Machine-Learning-Algorithmen passen nun alle 15 Sekunden Tönung oder Jalousienposition an, um Ziel-Luxwerte ohne Blendung aufrechtzuerhalten und die Mitarbeiterzufriedenheitswerte in Nachbelegungsumfragen zu steigern.
Analyse der Einflussfaktoren auf die Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Mangelnde Interoperabilitätsstandards | -1.8% | Global, verstärkt in fragmentierten regionalen Märkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionen für Nachrüstinstallationen | -2.3% | Global, stärker in preissensiblen aufstrebenden Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Cybersicherheit und Datenschutz | -1.1% | Global, mit regulatorischem Schwerpunkt in der EU und Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Lieferkette für Elektronik und Halbleiter | -1.4% | Global, konzentrierter Einfluss auf asiatische Produktionsstandorte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangelnde Interoperabilitätsstandards
Trotz der Einführung von Matter im Jahr 2024 laufen Legacy-Geräte auf Zigbee, Z-Wave oder proprietärem RF, was Integratoren zwingt, Bridges zu verwalten, die Kosten und Komplexität erhöhen [3]. Umfragen zeigen, dass Kompatibilitätsprobleme 35 % der gewerblichen Installationsverzögerungen auslösen. Unternehmenseinkäufer zögern, sich auf geschlossene Ökosysteme einzulassen, die das Risiko der Veralterung bergen. Hersteller, die APIs weiterhin abschirmen, sehen sich mit Widerstand aus dem Vertriebskanal konfrontiert, was einen Branchentrend hin zu softwaredefinierte Gateways auslöst, die mehrere Protokolle in Echtzeit übersetzen können.
Hohe Anfangsinvestitionen für Nachrüstinstallationen
Nachrüstprojekte sind um 40–60 % teurer als vergleichbare Neubauprojekte, sobald Elektriker, Trockenbaureparaturen und Integrationsarbeitskosten eingerechnet werden. Der Cashflow-Druck ist bei kleinen Hotel- und Einzelhandelsimmobilien akut, wo Ausfallzeiten den Umsatz beeinträchtigen. Obwohl ESCO-Verträge Kosten in Energieeinsparungen umwandeln können, erkennen nur ein Bruchteil der Banken in aufstrebenden Märkten Anlagen für intelligente Fenster als Sicherheiten an. Batteriebetriebene Baukästen reduzieren Verdrahtungskosten, führen jedoch Wartungszyklen ein, die Facility-Management-Teams häufig in der Nettobarwertanalyse übersehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Motorisierung treibt traditionelle Kategorien anMotorisierte Rollos machten 2025 mit 34,02 % den größten Anteil am Smart-Window-Markt aus, gestützt durch bewährte Zuverlässigkeit und die Vertrautheit der Installateure. Ihre Stoffvielfalt eignet sich sowohl für Wohnraumgestaltung als auch für gewerbliche Blendschutzanforderungen. Das Wachstum des Smart-Window-Markts in diesem Segment wird durch kostenoptimierte Rohrmotoren gestärkt, die breitere Spannweiten heben können und dabei weniger als 0,5 Ampere verbrauchen. Im Gegensatz dazu erregen elektrochrome Smart-Glass-Paneele mediale Aufmerksamkeit und verzeichnen einen CAGR von 10,88 %, bleiben jedoch kapitalintensiv. Steuergeräte werden nun mit Quad-Core-Prozessoren ausgeliefert, die eine geräteinterne Szenenorchestrierung und Over-the-Air-Sicherheitsupdates unterstützen.
Die Konvergenz von mechanischer Beschattung und dynamischer Verglasung deutet auf hybride Fassaden in zukünftigen Projekten hin. Hersteller bündeln Integrations-Hubs, die Rollos, Jalousien und Glas unter einem einzigen BACnet-Objekt zusammenführen, sodass Facility-Manager den solaren Wärmeeintrag präzise steuern können. Anbieter wie SageGlass weisen in Nachbelegungsaudits HVAC-Einsparungen von 20–30 % nach und stärken damit die Markterzählung des Smart-Window-Markts hinsichtlich der betrieblichen Amortisation. Nischenkategorien wie motorisierte Venezianische Jalousien kommen in Laboratorien zum Einsatz, wo Ärzte Lichtwinkel kalibrieren, um Reflexblendung auf Monitoren zu vermeiden. Motorisierte Vorhangsysteme werden weiterhin in Hotelsuiten eingesetzt, obwohl das Wachstum aufgrund von Stoffkosten und längeren Installationszeiten zurückbleibt.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Energiequelle:
Dominanz festverdrahteter Systeme steht vor der solaren HerausforderungFestverdrahtete Lösungen trugen im Jahr 2025 40,65 % zur Marktgröße für intelligente Fenster bei, was auf unterbrechungsfreie Stromversorgung und direkte Integration in Gebäudemanagementsysteme zurückzuführen ist. Sie werden von Niederspannungs-Gleichstromschienen gespeist, was die Einhaltung von Elektrovorschriften vereinfacht, die die Leitungsspannungsverkabelung durch Nicht-Elektriker einschränken. Solarbetriebene Einheiten expandieren jedoch mit einer CAGR von 12,05 %, da der Wirkungsgrad von Solarpanelen 22 % überschreitet und Lithium-Eisenphosphat-Akkus über 3.000 Ladezyklen hinaus 80 % ihrer Kapazität behalten.
In Verglasungen eingebettete transparente Photovoltaik-Streifen versprechen einen doppelten Nutzen: Tageslichtsmodulation und Gewinnung erneuerbarer Energie. Batteriebetriebene Baukästen besetzen Nachrüstnischen, in denen Bohrpfade oder Kabelkanäle unpraktisch sind. Hersteller betten Superkondensatoren ein, um intermittierende Sonneneinstrahlung in bewölkten Regionen zu puffern. Energierückgewinnungsmotoren, die kinetische Energie aus der Jalousienabsenkung recyceln, befinden sich noch im experimentellen Stadium, veranschaulichen aber, wie der Markt für intelligente Fenster nach Unabhängigkeit von der Netzstromversorgung strebt.
Nach Installationsart:
Neubau führt trotz Beschleunigung bei NachrüstungenNeubauten beanspruchten 57,68 % des Umsatzes 2025, da Elektroleitungswege, Rahmennischen und Netzwerkanschlüsse günstiger zu verlegen sind, bevor der Trockenbau installiert wird. Die Einführung intelligenter Fenster im Markt bei Klasse-A-Büros beginnt häufig in der Planungsphase, in der Beschattung zu LEED-Tageslichtgutschriften beiträgt. Im Gegensatz dazu verzeichnen Nachrüstungen eine CAGR von 10,22 %, da Eigentümer wachsenden Energiemandaten und Mietererwartungen an auf Gesundheit ausgerichtete Innenräume gegenüberstehen.
Drahtlose Netze und aufklebbare Solarpanele verkürzen Installationszeitpläne auf Wochenend-Umrüstungen und minimieren Störungen für die Bewohner. Der US-amerikanische Gebäudebestand, der vor dem Jahr 2000 errichtet wurde, repräsentiert mehr als 60 % der Nutzfläche und bietet eine umfangreiche Nachrüstgrundlage. ESCOs bündeln Beschattungslösungen mit LED- und HLK-Projekten und monetarisieren Energieeinsparungen, um Kapitalausgaben zu kompensieren. Software-Updates, die über Mobilfunk-Fallback-Kanäle bereitgestellt werden, halten Legacy-Gebäude aktuell, ohne Trockenbau für neue Verkabelungen aufzureißen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Anwendung:
Kommerzielle Führerschaft steht vor wohnwirtschaftlicher DisruptionGewerbliche Einsätze hielten im Jahr 2025 37,10 % der Marktgröße für intelligente Fenster, gestützt durch die Einhaltung von Title 24 in den Vereinigten Staaten und leistungsbasierte Gebäudevorschriften in Europa. Büros streben nach blendungsfreien Umgebungen, die die Produktivitätskennzahlen der Mitarbeiter verbessern, und Krankenhäuser schätzen elektrochromatisches Glas für Infektionskontrollprotokolle. Hotelketten setzen motorisierte Vorhangsysteme ein, um Gästeerlebnisse zu differenzieren und Kühllasten während Spitzentarifen zu reduzieren.
Die Wohnadoption, die mit einer CAGR von 11,74 % zunimmt, profitiert von Smart-Home-Ökosystemen, die Beschattung inzwischen genauso integral behandeln wie Thermostate. Sprachassistenten ermöglichen es mobilitätseingeschränkten Nutzern, Jalousien ohne körperliche Kraftanstrengung zu bedienen, was dem Trend zum altersgerechten Wohnen entspricht. Bildungseinrichtungen installieren tageslichtsoptimierte Fassaden, die die kognitiven Leistungen von Schülern verbessern, während industrielle Reinräume Venezianische Jalousien spezifizieren, die auf Partikelminimierung abgestimmt sind. Einzelhandelsgeschäfte automatisieren Schaufensterfronten, um UV-Schäden an Waren während unbesetzter Stunden zu reduzieren.
Geografische Analyse
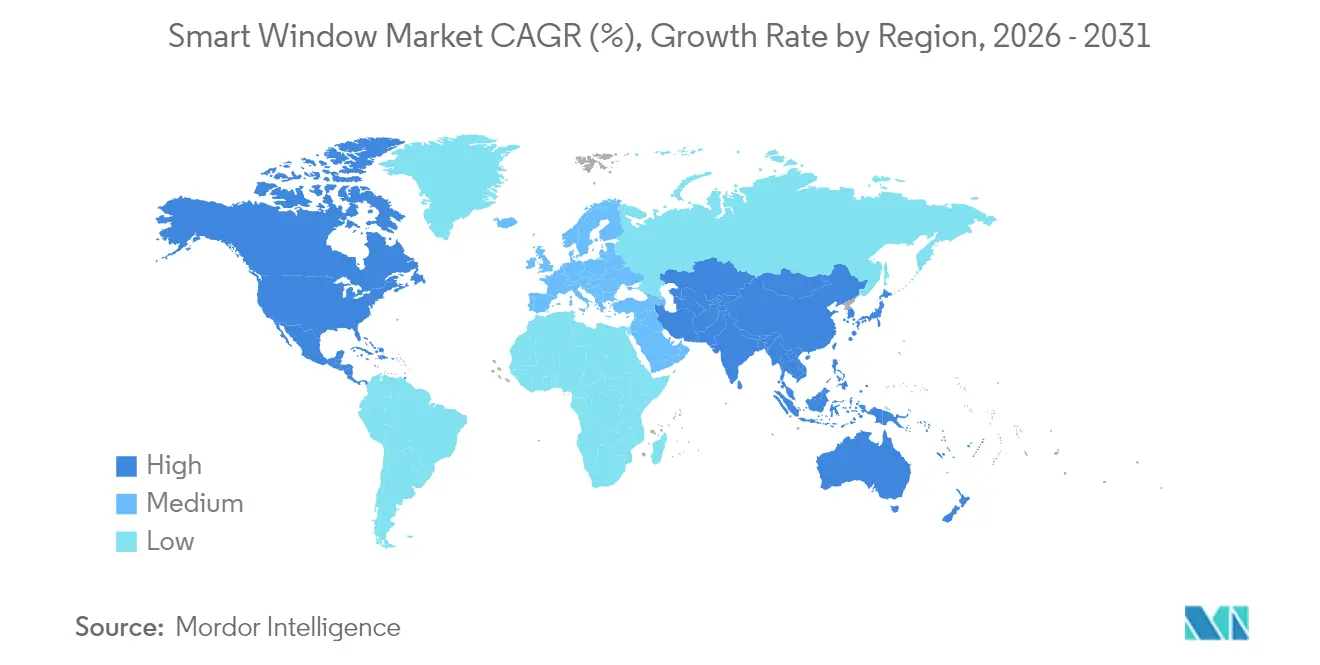
Smart-Window-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 32,12 %, bedingt durch strenge Bauvorschriften und eine Smart-Home-Durchdringungsrate von 46 %. Die US-amerikanischen Bundesrichtlinien für Gebäudeleasing schreiben energieeffiziente Gebäudehüllen vor und sichern so eine Grundnachfrage, selbst wenn diskretionäre Budgets schrumpfen. Kanadas kaltes Klima verkürzt die Amortisationszeit durch Heizkosteneinsparungen, und Mexikos Fabrikboom im Rahmen des USMCA-Handelsabkommens treibt die gewerbliche Akzeptanz trotz knapperer Budgets voran.
Smart-Window-Markt Asien-Pazifik, Europa und Naher Osten
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 12,31 %. Chinas Smart-City-Pilotprojekte in Shenzhen und Shanghai integrieren intelligente Beschattung in Hochhauskomplexe, während Japan Seniorenwohnblöcke mit automatisierten Jalousien ausstattet, um Bewohnern mit eingeschränkter Mobilität zu helfen. Südkorea integriert Matter-kompatible Fassaden in Seouls Premium-Wohnungen. Indiens Smart-Cities-Mission nennt automatisierte Tageslichtsteuerung als förderfähige Investition im Rahmen von Energiemanagementsystemen, obwohl die Akzeptanz auf Bürogebäude der Klasse A konzentriert bleibt. Europa verzeichnet ein moderates einstelliges Wachstum, gestützt durch das Renovierungswellen-Programm, wobei Deutschland zinsgünstige Darlehen für die Gebäudeautomation bereitstellt. Die Vereinigten Arabischen Emirate und Saudi-Arabien installieren elektrochrome Verglasung in Megaprojekten, um die Kühlkosten zu Spitzenlastzeiten zu senken.
Regulatorisches Umfeld
Die Einführung von Smart Windows wird zunehmend durch Gebäudeenergievorschriften und Prüfnormen geprägt, die die Leistung von Verglasung und Verschattung quantifizieren. In den Vereinigten Staaten trat die Durchsetzung der 2025 Building Energy Efficiency Standards (Title 24, Part 6) durch die California Energy Commission am 1. Januar 2026 in Kraft, wodurch die Anforderungen an die Gebäudehülle verschärft und automatisierte Verschattung sowie Hochleistungsverglasung in vorschriftsgetriebenen Gewerbeprojekten gestärkt wurden. Auf internationaler Ebene bieten ISO-Aktualisierungen gemeinsame Referenzpunkte für Leistungsaussagen, einschließlich ISO 52016-3:2023/Amd 1:2025 für Berechnungsverfahren zu adaptiven Gebäudehüllenelementen (einschließlich chromogener Verglasung) und ISO 11983:2025 für standardisierte Prüfungen von elektro-schaltbarer Verglasung in Straßenfahrzeugen.
Politische Maßnahmen zielen auch auf Erschwinglichkeit und Compliance-Wege für dynamische Verglasung ab. In den Vereinigten Staaten wurde S. 4730 (Dynamic Glass 2.0 Act) am 21. Juni 2024 eingebracht, um die Berechtigung für die föderale Energie-Investitionssteuergutschrift auf Bauprojekte mit elektrochromem Glas auszudehnen, die vor dem 1. Januar 2033 beginnen, was die legislative Aufmerksamkeit für anfängliche Kostenhürden verdeutlicht. Auf der Normenseite erreichte ISO 9050 (Eigenschaften der Sonnen- und Lichttransmission für Verglasung) im Juli 2026 das Stadium der Veröffentlichungsvorbereitung, was konsistentere Vergleiche von Smart-Glass- und beschichteten Verglasungsprodukten in Gebäuden unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Smart Windows umfasst Materiallieferanten (Glassubstrate, Zwischenschichten, Beschichtungen, Elektronik), die Herstellung von Komponenten und Modulen (Motoren, Steuerungen, Sensoren, elektrochrome/PDLC/SPD-Schichten), Systemintegration sowie mehrkanaligen Vertrieb über Verglasungshersteller, Fenster- und Fassaden-OEMs, Beschattungshändler, Elektroinstallateure und Smart-Home- oder BA-Systemintegratoren. Bei Smart Glass umfasst die Herstellung die Substratvorbereitung, die Abscheidung transparenter leitfähiger Oxide, die Integration aktiver Schichten, Kantenversiegelung sowie Laminierungs- oder Autoklavenschritte vor der endgültigen IGU-Montage, während motorisierte Verschattung sich auf Rohrmotoren, Batterien oder Solarenergiegewinner, HF-Module und Steuerungsfirmware konzentriert, die mit Heimplattformen und BMS-Umgebungen verbunden ist.
Skalierung und Qualitätskontrolle hängen von Ausbeute und Materialökonomie ab: Leitfähige Beschichtungen und Spezialglas können erhebliche Posten in der Materialliste darstellen, und Ausbeuteverluste bei der Laminierung können Durchsatz und Kostensenkungsbemühungen begrenzen. Partnerschaften zwischen Anbietern fortschrittlicher Materialien und Entwicklern elektrochromer Technologien zeigen eine Abstimmung von vorgelagerten zu nachgelagerten Prozessen, einschließlich der gemeinsamen Entwicklungsvereinbarung von Mativ mit Miru im Oktober 2024 zu Laminierungszwischenschichten, gefolgt von einer ersten kommerziellen Bestellung im Mai 2025 für spezielle TPU-Zwischenschichtfolien von Argotec, die in Miru eWindow-Schichten verwendet werden, sowie einer im Januar 2026 angekündigten Kapitalbeteiligung von Mativ zur Unterstützung der kommerziellen Produktion. Standardisierung und Sicherheitszertifizierung laufen parallel zu Produktion und Installation, mit Governance- und Compliance-Berührungspunkten, die ASTM-Ausschüsse (für Verglasungs- und Fensterbau-bezogene Normen) sowie die Zertifizierung nach ANSI Z97.1 und 16 CFR 1201 durch Stellen wie den Safety Glazing Certification Council (SGCC) umfassen.
Wettbewerbslandschaft
Marktkonzentration
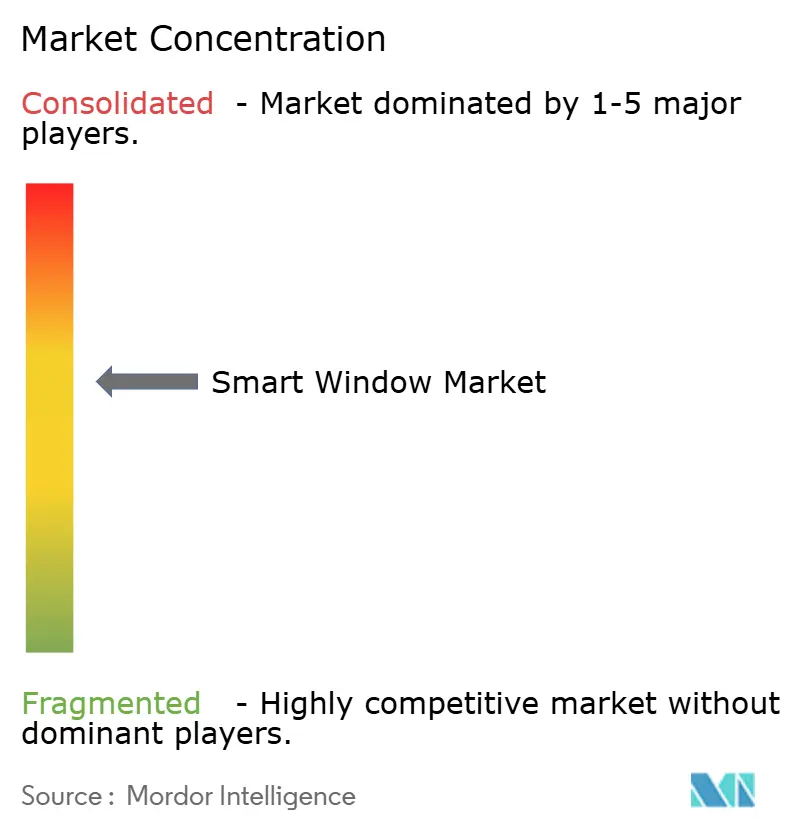
Der Markt für intelligente Fenster weist eine moderate Konzentration auf. Lutron Electronics, Somfy Systems und Hunter Douglas nutzen breite Händlernetzwerke und bewährte Zuverlässigkeit. Start-ups wie View Inc. und SageGlass führen bei elektrochromatischen Innovationen, sehen sich jedoch mit hohem Investitionsaufwand konfrontiert. View stellte 2024 einen Antrag auf Gläubigerschutz nach Chapter 11, was Konsolidierungsmöglichkeiten eröffnet. Die Ökosystemkompatibilität ist nun ein wesentliches Differenzierungsmerkmal. Anbieter beeilen sich, Matter-Kompatibilität zu zertifizieren und RESTful-APIs bereitzustellen, die Integratoren in Gebäude-Dashboards einbinden.
Software-Kompetenz bestimmt zunehmend den Wettbewerbsvorteil. Anbieter integrieren KI in Beschattungssteuergeräte, um Sonnenwege auf Basis der Erfassung lokaler Wetterdaten zu prognostizieren. Lutrons Triathlon Select wurde im November 2024 mit geräteeigener Szenenlernung eingeführt, die die Inbetriebnahmezeit um bis zu 40 % reduziert. Hunter Douglas aktualisierte die Pirouette-Beschattungen im Juni 2025 mit integrierten Umgebungssensoren und Edge-Analysen zur vorbeugenden Blendlichtsteuerung. Lieferanten verfolgen ESCO-Allianzen, um Vorlaufkosten im Austausch gegen mehrjährige Serviceannuitäten zu übernehmen – ein Modell, das bei kommunalen Nachrüstungen an Zugkraft gewinnt. Cybersicherheitszertifizierungen wie ISO 27001 und US FedRAMP schaffen Bietvorteile bei Ausschreibungen im Gesundheits- und Regierungsbereich, die sensible Daten verarbeiten.
Marktführer für intelligente Fenster
-
Lutron Electronics Co. Inc.
-
Somfy Systems Inc.
-
Hunter Douglas N.V.
-
Griesser AG
-
Springs Window Fashions LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart-Window-Markt Unternehmen in diesem Bericht
- Lutron Electronics Co. Inc.
- Somfy Systems Inc.
- Hunter Douglas N.V.
- Inter IKEA Systems B.V.
- The Shade Store LLC
- Springs Window Fashions LLC
- Griesser AG
- Smartwings Home (Springblinds)
- Alta Window Fashions (Custom Brands Group LLC)
- Coulisse B.V. (MotionBlinds)
- Pella Corporation
- View Inc.
- Saint-Gobain (SageGlass)
- AGC Inc. (Halio)
- Velux Group
Marktchancen und Zukunftsaussichten
Weißer Raum entsteht dort, wo vorschriftsgetriebene Hüllenaufrüstungen mit nachrüstfreundlichen Umsetzungen und höherwertiger Softwaresteuerung zusammentreffen. Regulatorische Anker wie die EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) und Kaliforniens 2025 California Energy Code, der am 1. Januar 2026 in Kraft trat, verstärken den Fokus auf verifizierte Verglasungs- und Hüllenleistung, was die Nachfrage nach Lösungen erhöht, die Tageslicht-, Blend- und HVAC-Auswirkungen innerhalb gebäudeweiter Compliance-Workflows dokumentieren können. Dies begünstigt Anbieter, die Smart Windows mit messbaren Steuerungsstrategien kombinieren, einschließlich BMS-Integration, Analytik und Inbetriebnahmewerkzeugen, die Installationszeit verringern und laufende Verifizierung unterstützen.
Technologie- und Einsatzdaten deuten auch auf zusätzlichen Spielraum bei multifunktionalen Smart Windows und skalierbarer Fertigung hin. Im Juni 2026 berichtete TNO über die erste reale Anwendung thermochromer SunSmart-Fenster, mit über 300 Quadratmetern installiert in Gebäuden einschließlich des Brightlands Circular Space-Gebäudes in Geleen, was einen Übergang von Laborergebnissen zu Bauprojekten anzeigt. Auch F&E-Aktivitäten erweitern das Funktionsspektrum, einschließlich Demonstrationen mehrfarbiger elektrochromer Schaltvorgänge und Konzepten, die schaltbare Transparenz mit Solarfensterarchitekturen kombinieren, was Raum für Anbieter in den Bereichen Materialien, Beschichtungen, Laminierungsanlagen und Steuerungssoftware schafft, die hochwertige gewerbliche Fassaden und Nachrüstwege bedienen, die einen vollständigen Fensteraustausch vermeiden.
Neueste Industrielle Entwicklungen in Smart-Window-Markt
- Januar 2026: Mativ Holdings gab eine Kapitalbeteiligung an Miru Smart Technologies bekannt, um die kommerzielle Produktion der dynamischen elektrochromen eWindow-Technologie von Miru zu beschleunigen. Der Schritt verstärkt die vorgelagerte Materialunterstützung und Fertigungsbereitschaft für elektrochrome Verglasungsschichten und untermauert einen Weg von der Entwicklung zu einer höheren Liefermenge.
- Juli 2025: Hunter Douglas kündigte Firmware-Upgrades für seine PowerView Gen 3-Plattform an, um Unterstützung für den Matter-Konnektivitätsstandard hinzuzufügen. Die Matter-Unterstützung verbessert die Interoperabilität zwischen mehreren Ökosystemen und erweitert die adressierbare Nachfrage von Haushalten und Integratoren, die sich auf Apple Home, Google Home und andere kompatible Plattformen standardisieren.
- Juni 2024: Der Dynamic Glass 2.0 Act (S. 4730) wurde im US-Senat eingebracht, um die Berechtigung zur Investitionssteuergutschrift auf Bauprojekte mit elektrochromem Glas auszudehnen, die vor dem 1. Januar 2033 beginnen. Der Vorschlag lenkt die politische Aufmerksamkeit auf die Senkung anfänglicher Kostenhürden für dynamische Verglasung in Bauprojekten, was Spezifikations- und Finanzierungsdiskussionen für den Einsatz von Smart Windows beeinflussen kann.
Smart-Window-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen den Smart-Window-Markt anhand der Umsätze aus intelligenten, motorisierten Fensterabdeckungssystemen und deren Steuergeräten, die eine automatisierte Bewegung sowie eine ferngesteuerte oder zeitgesteuerte Bedienung in Gebäuden ermöglichen.
Ausschlüsse aus dem Umfang: Wir schließen konventionelle manuelle Jalousien und Vorhänge, einfaches Bauglas sowie breitere Smart-Glass-Verglasungsprodukte aus, die sich ohne ein motorisiertes Fensterabdeckungssystem tönen oder die Transparenz verändern.
Segmentierungsübersicht
- Nach Produkttyp
- Motorisierte Rollo-Jalousien
- Motorisierte Zebra-Jalousien
- Motorisierte Vorhangsysteme
- Motorisierte Venezianische Jalousien
- Sonstige Produkttypen (intelligente Glasscheiben, Steuergeräte und Integrations-Hubs usw.)
- Nach Energiequelle
- Festverdrahtet
- Batteriebetrieben
- Solarbetrieben
- Nach Installationsart
- Neubau
- Nachrüstung
- Nach Anwendung
- Wohnbereich
- Gewerbe
- Büros
- Hotellerie
- Gesundheitswesen
- Bildung
- Einzelhandel
- Industrie
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk Research
Die Desk Research begann mit dem Verständnis, wo die Nachfrage entsteht, was typischerweise mit Bauaktivitäten, Renovierungszyklen und Energieeffizienz-Upgrades zusammenhängt. Wir nutzten öffentliche Referenzpunkte wie die U.S. Energy Information Administration (Kontext zum Energieverbrauch in Gebäuden), das U.S. Census Bureau (Bauindikatoren), Eurostat (Bau- und Wohnungsstatistiken) sowie Veröffentlichungen der Internationalen Energieagentur, die Effizienzmaßnahmen und Adoptionssignale behandeln.
Um das Modell nicht auf einem einzigen Datenstrom aufzubauen, haben wir auch umfassendere Quellen ausgewertet, darunter Jahresberichte und Investorenpräsentationen von Unternehmen, Import- und Exporthandelsmeldungen, soweit für Komponenten relevant, sowie angesehene Presseberichte über Nachrüstprogramme und Änderungen der Bauvorschriften. Bei Bedarf haben wir Unternehmensfinanzdaten und Patentaktivitäten mithilfe kostenpflichtiger Abonnements für Unternehmensinformationen und Patentdatenbanken gegengeprüft. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Dokumente und Datensätze wurden verwendet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, was bei realen Kaufentscheidungen als Smart Window gilt und wie sich die Preisgestaltung je nach Stromquelle, Installationsart und Steuerungsfunktionsumfang verändert. Wir sprachen mit Herstellern, Kanalpartnern, Installateuren sowie gewerblichen und privaten Entscheidungsträgern in den wichtigsten Regionen und nutzten anschließende Gespräche, um Lücken aus der Desk Research zu schließen. Die Angaben der Befragten wurden auch verwendet, um Adoptionsraten, typisches Ersatz- und Nachrüstverhalten sowie die Aufteilung zwischen reinen Steuergeräte-Nachrüstungen und vollständigen Systeminstallationen zu plausibilisieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 15 % | APAC: 45 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 41 % | EMEA: 32 % |
| Kleinere Anbieter: 15 % | Manager: 44 % | Amerika: 23 % |
Marktbemessung und Prognose
Die Bemessung basierte auf einem Top-down-Ansatz, bei dem Bauaktivitäten und Renovierungsintensität in einen adressierbaren Nachfragepool für Fensterabdeckungen übersetzt wurden, der anschließend nach Smart-Adoption und durchschnittlichem Systemwert gefiltert wurde. Die Gesamtwerte wurden durch selektive Bottom-up-Näherungen mithilfe von Stichproben aus Durchschnittsverkaufspreis-mal-Volumen-Prüfungen aus Kanal-Feedback, Installationsdurchsatzmustern und Umsatzangaben von Lieferanten bestätigt und dort angepasst, wo die beiden Perspektiven nicht übereinstimmten.
Zu den wichtigsten Eingaben zählten Indikatoren wie Fertigstellungen von Wohn- und Nichtwohngebäuden, das Verhältnis von Nachrüstung zu Neuinstallation, der Anteil von Batterie-, Festverkabelungs- und Solarlösungen, typische Steuergeräte-Attach-Raten sowie die beobachtete Preisprämie für Konnektivitäts- und Automatisierungsfunktionen. Die Prognose nutzte eine Szenarioanalyse, da die Adoption schnell wechseln kann, wenn Energievorschriften verschärft werden, Nachrüstanreize sich ändern oder Komponentenkosten sinken; wir haben die aus Interviews gewonnenen Expertenkonsens-Bandbreiten angewendet, um die Vorwärtskurve realistisch zu halten. Wo Unternehmensangaben unvollständig waren, wurden Lücken durch regionale Penetrationsproxys und installateursbasierte Volumenschätzungen geschlossen und anschließend gegen den globalen Gesamtwert gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch schrittweise Triangulation, bei der Modelloutputs mit unabhängigen Signalen wie Bauzyklen, angekündigten Projektaktivitäten und der impliziten Lieferrichtung aus Kanal-Feedback verglichen wurden. Ausreißer wurden markiert, Annahmen wurden überprüft, und wenn ein einzelner Input den Markt zu stark verschob, wurden Experten erneut kontaktiert, um zu bestätigen, ob die Veränderung real oder ein Datenartefakt war.
Vor der Freigabe wird die Arbeit in mehreren Analysedurchgängen geprüft, damit Berechnungslogik, Währungsbehandlung und Jahresübergänge konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Adoption oder Preisgestaltung verschieben können. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit Kunden die aktuellste verfügbare Sichtweise zum jeweiligen Zeitpunkt erhalten.
Vergleich der Smart-Window-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Smart Windows können weit auseinanderliegen, da der Begriff in verschiedenen Quellen unterschiedlich verwendet wird und die Jahresankerpunkte sowie die einbezogenen Produkttypen nicht immer übereinstimmen. Unterschiede entstehen auch durch die Behandlung der Preisgestaltung, insbesondere wenn reine Steuergeräte-Nachrüstungen und vollständige Systeminstallationen ohne klare Regel vermischt werden.
In dieser Studie wird die Streuung hauptsächlich dadurch erklärt, ob Smart Glass (schaltbare Verglasung) in die Zahl eingeflossen ist und ob Automobil- und Luftfahrtverglasung als Teil desselben Umsatzpools gezählt wird. Ein weiterer Treiber ist der Aktualisierungszeitpunkt, da sich eine schnell verändernde Baunachfrage und Nachrüstprogramme auf eine 12-Monats-Perspektive auswirken können und Währungsumrechnungszeitpunkte die Lücken weiter vergrößern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,12 Milliarden USD (2025) | |
| Fachzeitschrift A | 4,26 Milliarden USD (2025) | Behandelt Smart Windows häufig ausschließlich als schaltbares Smart Glass, was motorisierte Rollos, Vorhangsysteme und steuergerätebasierte Nachrüstkits, die einen wesentlichen Teil des installierten Werts ausmachen, untererfassen kann. |
| Branchenveröffentlichung B | 6,70 Milliarden USD (2024) | Verwendet eine kombinierte Definition aus Smart Glass und Smart Window und verankert sich an einer Basis von 2024, was typischerweise breitere Verglasungsanwendungen (einschließlich Transport) einbezieht und die Gesamtwerte im Vergleich zu einem auf Fensterabdeckungen fokussierten Umfang aufblähen kann. |
Die Tabelle zeigt, dass die größten Schwankungen durch Umfangsentscheidungen entstehen, insbesondere hinsichtlich schaltbarer Verglasung versus motorisierter Abdeckungen sowie durch das für Währung und Preisgestaltung verwendete Basisjahr. Durch die Trennung von reinen Steuergeräte-Nachrüstungen und vollständig installierten Systemen sowie die Bindung der Zählung an den gebäudeinstallierten Fensterabdeckungsumsatz bleibt die Marktzahl auf wiederholbare Eingaben zurückführbar – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für intelligente Fenster im Jahr 2026?
Die Marktgröße für intelligente Fenster beträgt im Jahr 2026 6,68 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 10,33 Milliarden USD erreichen.
Welche Produktkategorie führt beim globalen Umsatz?
Motorisierte Rollo-Jalousien halten 34,02 % des Umsatzes 2025 und spiegeln ihre Vielseitigkeit und die Vertrautheit der Installateure wider.
Was ist die am schnellsten wachsende Region bis 2031?
Der asiatisch-pazifische Raum verzeichnet eine CAGR von 12,31 % aufgrund von Smart-City-Investitionen und rascher Urbanisierung.
Wie unterscheiden sich solarbetriebene intelligente Fenster von batteriebetriebenen Einheiten?
Solarbetriebene Systeme gewinnen Sonnenlicht durch integrierte Photovoltaik-Streifen, was die Wartungszyklen reduziert, die typische reine Batteriemodelle erfordern.
Warum sind Nachrüstprojekte teurer als Neubauten?
Nachrüstungen erfordern strukturellen Zugang, elektrische Neuverkabelung und Störungen für Bewohner, was die Kosten um 40–60 % gegenüber Neubauten erhöht.
Welche Vorschriften haben den größten Einfluss auf die gewerbliche Verbreitung in den Vereinigten Staaten?
Californias Title 24 und der Internationale Energieeinsparungscode 2024 schreiben dynamische Verglasung oder automatisierte Beschattung in großen Gewerbeobjekten vor.