
Marktgröße und Marktanteil für inhaliertes Stickstoffmonoxid
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.1 Milliarden US-Dollar |
| Marktgröße (2031) | 1.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
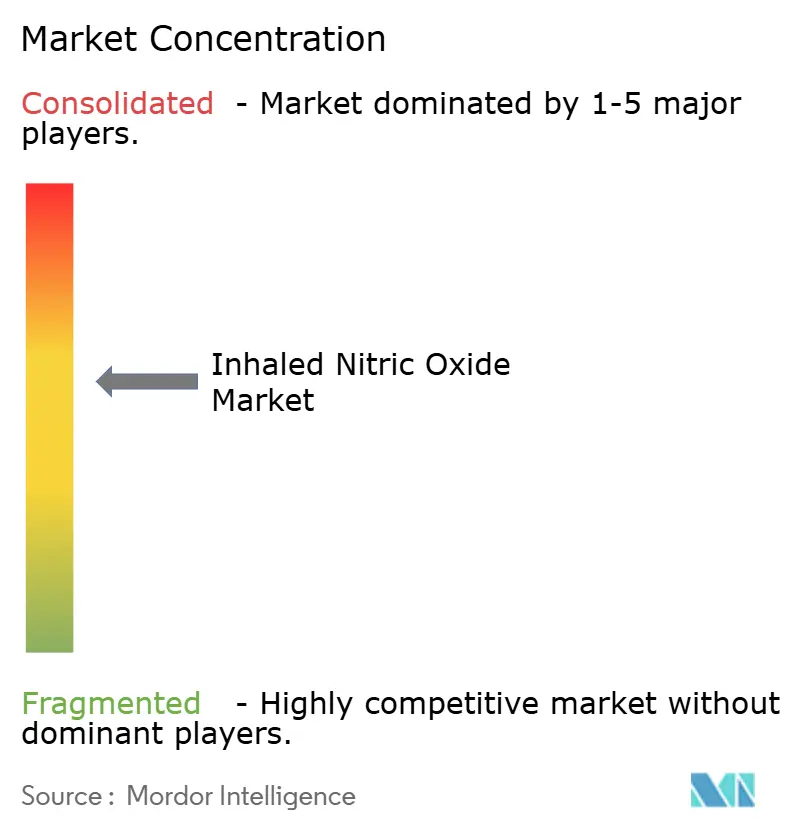
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für inhaliertes Stickstoffmonoxid von Mordor Intelligence
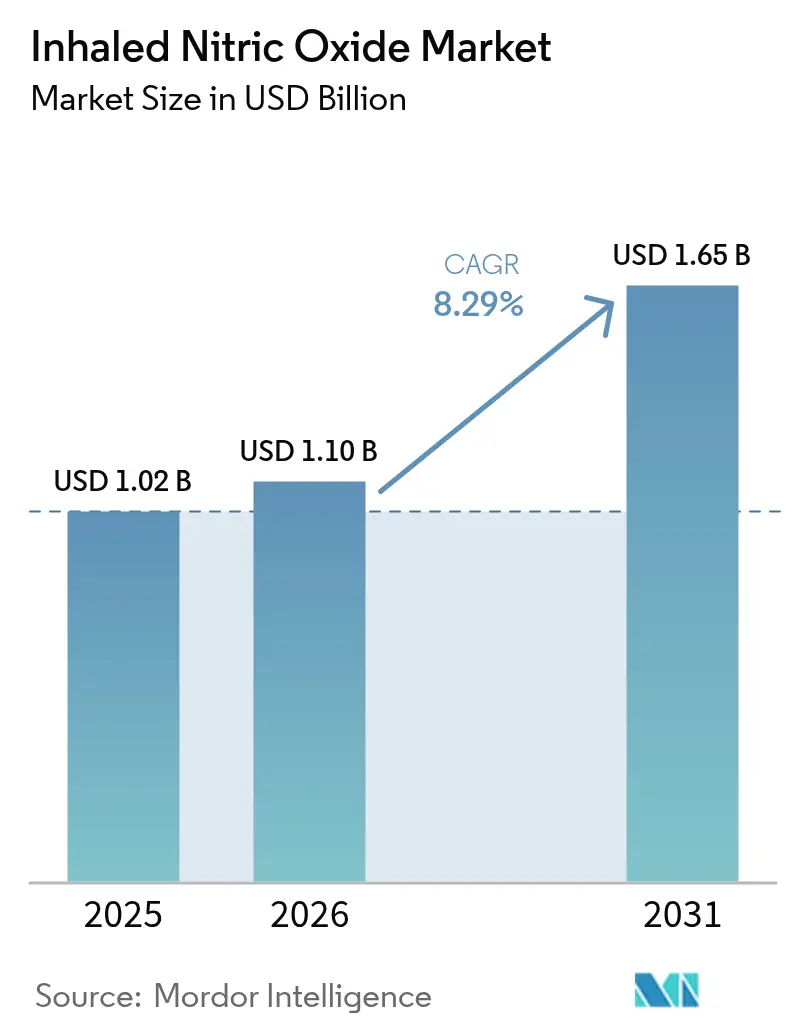
Der Markt für inhaliertes Stickstoffmonoxid wird voraussichtlich von 1,02 Milliarden USD im Jahr 2025 auf 1,10 Milliarden USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 8,29 % über den Zeitraum 2026–2031 einen Wert von 1,65 Milliarden USD erreichen. Die robuste Nachfrage nach zylinderfreien Generatoren, die Ausweitung der Intensivpflegekapazitäten in Schwellenländern und die anhaltende Erstattung für Arzneimittel zur Behandlung seltener Krankheiten in Hocheinkommensländern stützen das Wachstum. Krankenhäuser wechseln zu generatorbasierten Lösungen, die Logistikkosten reduzieren, den CO₂-Fußabdruck verringern und die bettseitige Produktion höherer NO-Konzentrationen ermöglichen. Diese Entwicklungen weiten den Zugang über tertiäre Zentren hinaus aus und positionieren den Markt für inhaliertes Stickstoffmonoxid als Kernelement künftiger Plattformen für die Atemwegsversorgung. Die Wettbewerbsdynamik dreht sich nun um durch geistiges Eigentum geschützte Generierungstechnologien, tiefe Vertriebsallianzen und die Generierung von Belegen für neue Indikationen.
Zentrale Erkenntnisse des Berichts
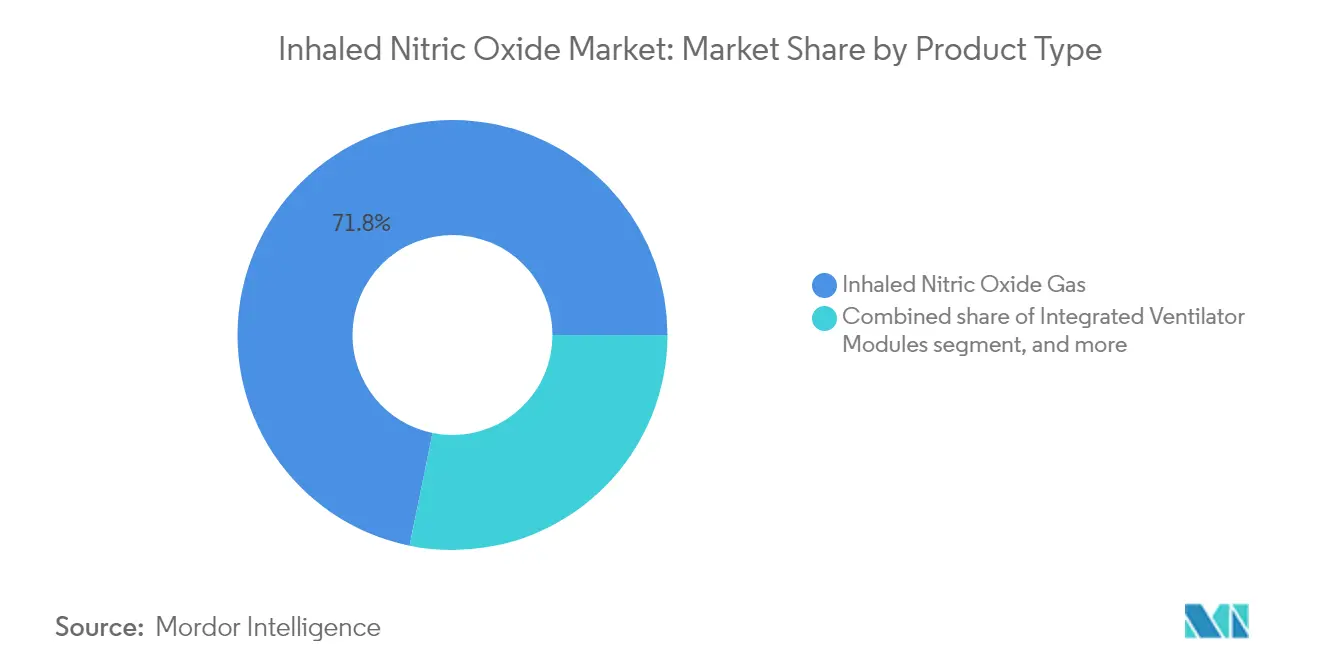
- Nach Produkttyp hielt inhaliertes Stickstoffmonoxid-Gas im Jahr 2025 einen Anteil von 71,80 % am Markt für inhaliertes Stickstoffmonoxid, während Generatoren und Abgabesysteme bis 2031 mit einer CAGR von 10,18 % expandieren sollen.
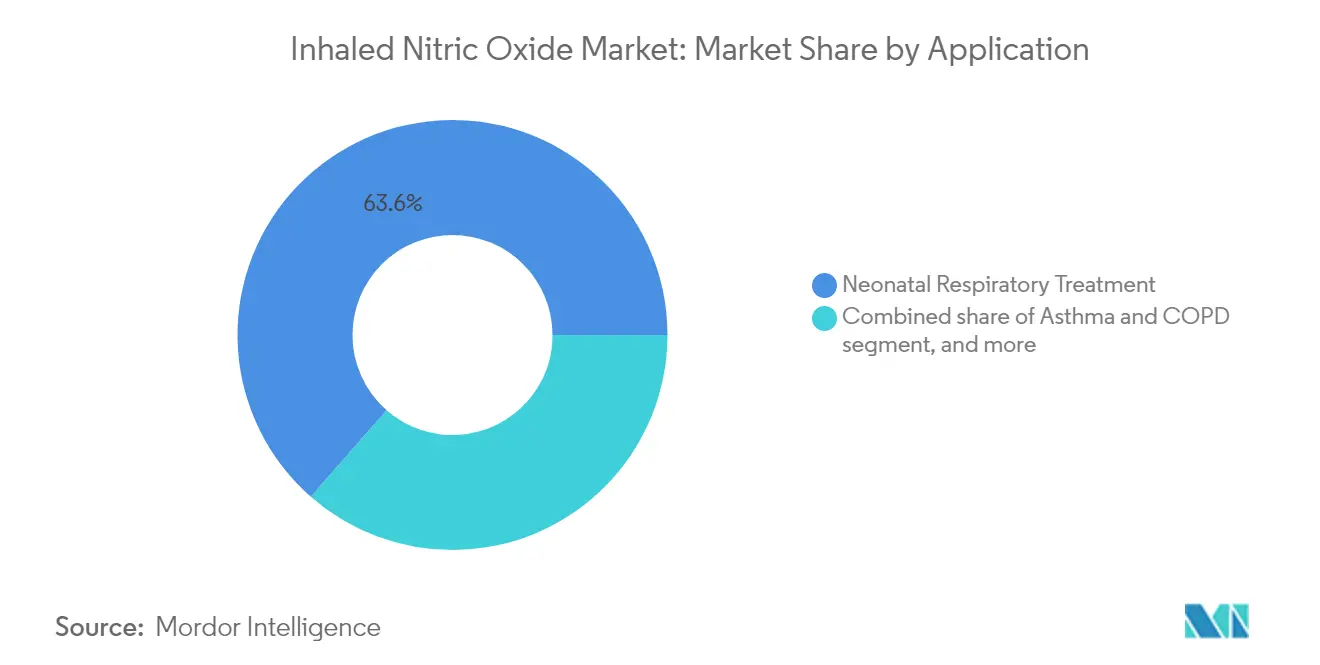
- Nach Anwendung erzielte die neonatale Atemwegsbehandlung im Jahr 2025 einen Umsatzanteil von 63,55 %; Anwendungen beim akuten Atemnotsyndrom sollen zwischen 2026 und 2031 mit einer CAGR von 11,05 % wachsen.
- Nach Endnutzer entfielen auf Tertiärkrankenhäuser und NICUs 82,40 % des Umsatzes im Jahr 2025; der Bereich häusliche Pflege weist mit einer CAGR von 11,32 % für 2026–2031 die schnellste Wachstumsentwicklung auf.
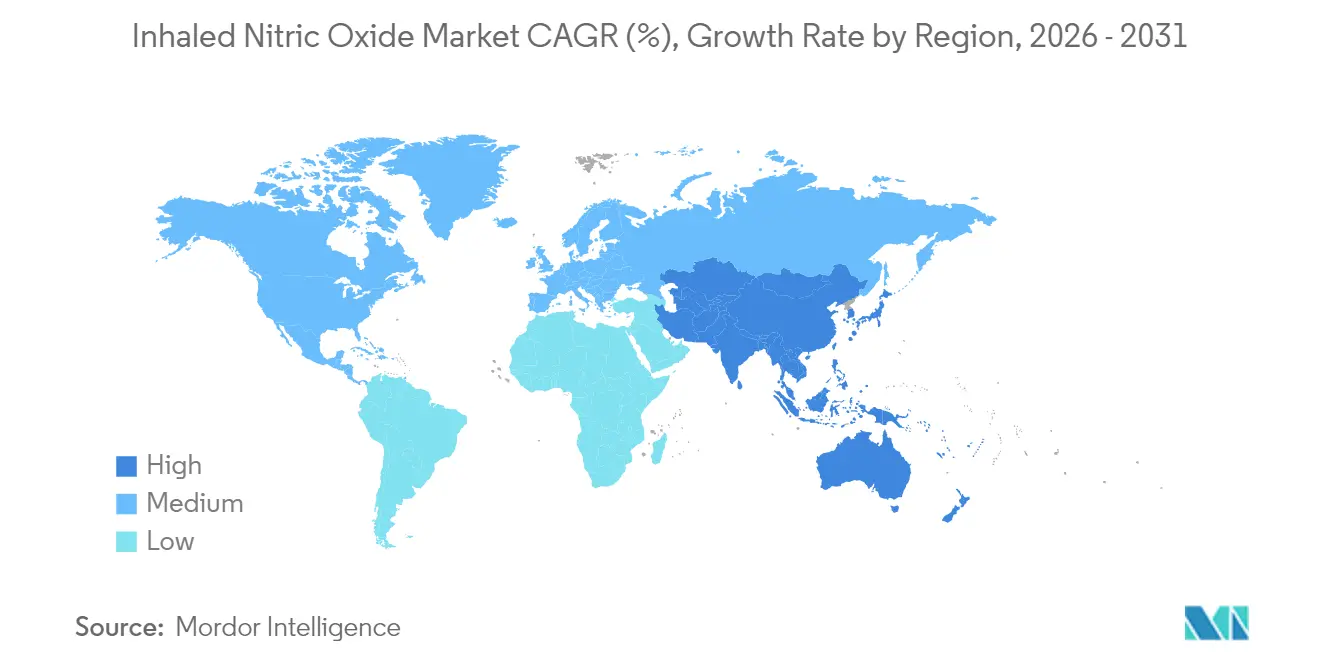
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 48,60 %, während für den Asien-Pazifik-Raum bis 2031 eine CAGR von 9,10 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treibereinflussstärke*
| Treiber | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch neonatale und akute pulmonale Erkrankungen weltweit | +2.1% | Global; stärkere Auswirkung im Asien-Pazifik-Raum und Afrika | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei der zylinderfreien NO-Generierung und Dosierausrüstung | +1.8% | Nordamerika und Europa; Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Günstige Erstattungsrichtlinien für Arzneimittel zur Behandlung seltener Krankheiten in Hocheinkommensmärkten | +1.2% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Intensivpflegeinfrastruktur in Schwellenländern | +1.5% | Asien-Pazifik, Naher Osten, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wachsende klinische Evidenz für Off-Label-Anwendungen bei ARDS und COVID-19 | +0.9% | Global; anfängliche Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strategische Kooperationen zwischen Gaskonzernen und Geräteherstellern | +0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch neonatale und akute pulmonale Erkrankungen weltweit
Persistente pulmonale Hypertension des Neugeborenen betrifft 1,5–2 von 1.000 Termingeburten und Late-Preterm-Geburten und stützt die beständige NICU-Nachfrage. Länder mit hohen Geburtenraten und verbesserter Intensivpflegekapazität, insbesondere Indien und China, skalieren Stickstoffmonoxid-Protokolle in neonatalen Leitlinien. Gleichzeitig macht das akute Atemnotsyndrom weltweit rund 10 % der Aufnahmen auf Intensivstationen aus, was den adressierbaren erwachsenen Patientenpool vergrößert. Während des COVID-19-Anstiegs berichteten multizentrische Studien über Verbesserungen der Oxygenierungsparameter bei bis zu 60 % der schweren Fälle, wenn inhaliertes Stickstoffmonoxid den Beatmungsstrategien hinzugefügt wurde, was eine Off-Label-Zugkraft begründete, die im Jahr 2025 anhält[1]PubMed, "Inhaliertes Stickstoffmonoxid bei schwerem COVID-19 ARDS," pubmed.ncbi.nlm.nih.gov.
Technologische Fortschritte bei der zylinderfreien NO-Generierung und Dosierausrüstung
Generatorbasierte Systeme machen Hochdruckzylinder überflüssig und senken Lagergefahren und Transportkosten erheblich. Das von der FDA zugelassene LungFit PH von Beyond Air erzeugt auf Anfrage am Patientenbett NO aus Umgebungsluft bei Konzentrationen von bis zu 400 ppm – weit über der 80-ppm-Obergrenze herkömmlicher Geräte – und wird über proprietäre Dosiersoftware in Beatmungsgeräte integriert. Krankenhäuser profitieren von vereinfachter Logistik, reduzierten Treibhausgasemissionen durch Zylindertransporte und der Möglichkeit, die Therapie in Operationssälen ohne Rüstzeiten der Atemtherapie einzusetzen.
Günstige Erstattungsrichtlinien für Arzneimittel zur Behandlung seltener Krankheiten in Hocheinkommensmärkten
In den Vereinigten Staaten bleibt die Therapie, die nahe 5.280 USD pro Tag bepreist ist, unter spezifischen CPT-Codes (Current Procedural Terminology) und DRG-Codes (Diagnosis-Related Group) erstattet. Die CMS-Abdeckung gleicht Kapitalkosten aus und unterstützt die routinemäßige Nutzung in mehr als 800 NICUs. Westeuropäische Kostenträger finanzieren die Therapie ähnlich über nationale Gesundheitsdienste, wenn Stickstoffmonoxid eine kostspieligere Eskalation zur extrakorporalen Membranoxygenierung verhindert[2]CMS, "Klinische und Vergütungsrichtlinien für inhaliertes Stickstoffmonoxid," cms.gov.
Ausbau der Intensivpflegeinfrastruktur in Schwellenländern
China fügte zwischen 2020 und 2024 rund 10.000 NICU-Betten hinzu, während Indien die Investitionen in die tertiäre Versorgung beschleunigte, was eine breitere Einführung zylinderbasierter und aufkommender Generatormodalitäten ermöglichte. Multinationale Krankenhausketten teilen klinische Protokolle in der gesamten Asien-Pazifik-Region, Lateinamerika und dem Persischen Golf, was eine standardisierte Anwendung von Therapien auf dem Markt für inhaliertes Stickstoffmonoxid fördert. Verbesserte Versorgungsketten für medizinische Gase verringern logistische Engpässe und öffnen den Markt für inhaliertes Stickstoffmonoxid für Krankenhäuser in der Gemeinde, die bisher durch Lagerungsanforderungen eingeschränkt waren.
Analyse der Hemmfaktoreinflussstärke*
| Analyse der Hemmfaktoreinflussstärke | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Betriebskosten von NO-Abgabesystemen | -1.3% | Global; stärkere Auswirkung in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Strenge Sicherheitsvorschriften für Lagerung und Transport toxischer Gase | -0.8% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit alternativer pulmonaler Vasodilatatortherapien | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Patentabläufe und Preisdruck, der die Gewinnmargen reduziert | -0.5% | Global; anfängliche Auswirkung in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Betriebskosten von NO-Abgabesystemen
Herkömmliche zylinderbasierte Plattformen erfordern anfängliche Ausgaben von 50.000–100.000 USD zuzüglich wiederkehrender Verbrauchskosten von nahe 3.000 USD pro Patiententag in den Vereinigten Staaten. Budgetbeschränkte Krankenhäuser rationieren den Einsatz auf die kritischsten Neugeborenen und Erwachsenen, was die Durchdringung in untergeordneten Zentren begrenzt. Selbst in entwickelten Märkten erzwingen Pharmazie-Ausschüsse Nutzungsprotokolle zur Kostenkontrolle, was das Interesse an Generatormodellen weckt, die über den Gerätelebenszyklus Kosteneinsparungen versprechen.
Strenge Sicherheitsvorschriften für Lagerung und Transport toxischer Gase
Die OSHA klassifiziert Stickstoffmonoxid als toxisches Gas und schreibt dedizierte belüftete Lagerräume, kontinuierliche NO₂-Monitore und Notfallreaktionspläne vor. Der Compliance-Aufwand schreckt kleinere Einrichtungen ab, insbesondere in Europa, wo die Seveso-III-Richtlinie zusätzliche Meldeschwellen vorschreibt[3]EIGA, "Sicherheitsrichtlinien für Stickstoffmonoxid," eiga.eu. Generatortechnologien, die NO aus Luft am Versorgungsort erzeugen, mildern diese Hürden teilweise, sehen sich jedoch weiterhin mit Validierungstests und Anforderungen an die Mitarbeiterschulung konfrontiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Zylinderfreie Systeme stören den Status quoDas Segment inhaliertes Stickstoffmonoxid-Gas hielt im Jahr 2025 eine Umsatzposition von 71,80 %. Vertrautheit, nationale Arzneimittelverzeichnisse und integrierte Zylinder-Versorgungsketten haben den etablierten Ansatz in NICUs und Erwachsenen-Intensivstationen fest verankert. Dennoch wird für generatorbasierte Plattformen eine Expansion mit einer CAGR von 10,18 % bis 2031 prognostiziert, da Krankenhäuser Nachhaltigkeitsvorgaben mit betriebswirtschaftlichen Einsparungen verknüpfen. Zylinderfreie Geräte machen kostspielige Großgasverträge überflüssig und verringern die transportbedingten CO₂-Emissionen. Gerätehersteller bündeln nun beatmungsgerätekompatible Kartuschen, softwaregesteuerte Dosierung und Cloud-Diagnose, was Alarmmüdigkeit und Ausfallzeiten reduziert. Integrierte Beatmungsgerätemodule, die durch Partnerschaften zwischen Industriegasunternehmen und Beatmungsgeräteherstellern eingesetzt werden, rationalisieren die Therapieeinleitung beim innerklinischen Transport. Zubehör und Verbrauchsmaterialien bleiben ein verlässliches Profitcenter, da Filter- und Verbindungskits in festen Wartungszyklen ausgetauscht werden.
Der Wettbewerb dreht sich nun um durch geistiges Eigentum geschützte Schranken rund um die Plasma-Ionisierungstechnologie, intelligente Sensorrückmeldung und antimikrobielles Schlauchsystem. Neue Marktteilnehmer werben mit höheren maximalen Dosierungsobergrenzen, die experimentelle Behandlungsschemata bei refraktärer Hypoxämie und in der Onkologie ermöglichen. Generatoren, die bettseitige Dosen von 400 ppm abgeben können, fördern die Protokollerweiterung über die herkömmlichen 80-ppm-Grenzen hinaus. Diese Fortschritte verändern die Beschaffungskriterien, wobei Einkaufsteams Platzbedarf, Konnektivität und Gesamtbetriebskosten über mehrere Jahre gegenüber dem traditionellen Stundenpreis bevorzugen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
ARDS-Expansion über die traditionelle neonatale Basis hinausDie neonatale Atemwegstherapie dominierte den Umsatz im Jahr 2025 mit 63,55 % aufgrund der von der FDA zugelassenen Anwendung bei persistenter pulmonaler Hypertension des Neugeborenen. Hohe Überlebensvorteile und kodifizierte Erstattungscodes sichern die Nachfrage. Der klinische Fokus weitet sich jedoch rasch auf das akute Atemnotsyndrom bei Erwachsenen aus. Das ARDS-Segment wird bis 2031 voraussichtlich eine CAGR von 11,05 % erzielen – die höchste unter allen Anwendungen. Große randomisierte Studien während und nach der COVID-19-Krise zeigten, dass inhaliertes Stickstoffmonoxid PaO₂/FiO₂-Verhältnisse verbessert und das Beatmungs-Weaning bei einer Untergruppe hypoxämischer Erwachsener erleichtert. Intensivmediziner beziehen Stickstoffmonoxid nun in Rettungs-Oxygenierungsalgorithmen bei traumabedingter Lungenverletzung und extrakorporaler Membranunterstützung ein.
Forscher untersuchen auch antimikrobielle Effekte von Stickstoffmonoxid bei arzneimittelresistenter Pneumonie, Tuberkulose und Malaria. Phase-II-Protokolle, die intermittierende Dosierungsschemata mit 160 ppm bei Infektionskrankheiten testen, könnten völlig neue Patientenkohorten erschließen. Herzchirurgieteams setzen kurzfristiges Stickstoffmonoxid ein, um Rechtsherzversagen während der Reperfusion abzumildern, während Lungentransplantationseinheiten perioperatives NO zur Verbesserung der Transplantatfunktion untersuchen. Diese Entwicklungen erweitern gemeinsam die klinische Basis, auf der der Markt für inhaliertes Stickstoffmonoxid wächst.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Expansion der häuslichen Pflege fordert die Krankenhausdominanz herausTertiärkrankenhäuser und NICUs machten 82,40 % der Umsätze im Jahr 2025 aus. Hochakute Falllasten, rund um die Uhr verfügbares Atemtherapeutenpersonal und hausinterne biomedizinische Abteilungen rechtfertigen Investitionen in kapitalintensive Systeme. Das schnellste Wachstum bis 2031 liegt jedoch in der häuslichen Pflege, die eine CAGR von 11,32 % verfolgt, da portable Generatorgeräte regulatorische Zulassungen erhalten. Die portable eNOfit-Kartusche von Third Pole Therapeutics exemplifiziert diese Bewegung, indem sie Patienten mit chronischen Erkrankungen ermöglicht, unter Telemonitoring niedrig dosiertes Stickstoffmonoxid selbst zu verabreichen. Spezialisierte pulmonologische Kliniken führen kompakte fahrbare Systeme für ambulante Infusionen bei interstitieller Lungenerkrankung assoziierter Hypertension ein. Ambulante Operationszentren setzen Stickstoffmonoxid ein, um Hochrisikopatienten mit pulmonaler Hypertension bei orthopädischen oder abdominellen Eingriffen zu stabilisieren.
Die Einführung außerhalb von Krankenhausmauern hängt von der Batterielaufzeit, Bluetooth-fähigen Dosierungsprotokollen und der Bereitschaft der Kostenträger ab, remote überwachte Oxygenierungsendpunkte zu erstatten. Gerätehersteller bündeln Analyse-Dashboards, die Cloud-Register speisen und so wertbasierte Pflegeverträge unterstützen. Ein erfolgreicher Übergang zur ambulanten und häuslichen Versorgung wird die Umsatzrealisierung hin zu annuitätsähnlichen Verbrauchsmaterialverkäufen verlagern und die Einnahmequellen für Hersteller, die auf dem Markt für inhaliertes Stickstoffmonoxid aktiv sind, diversifizieren.
Geografische Analyse
Nordamerikanischer Markt für inhaliertes Stickstoffmonoxid
Nordamerika blieb im Jahr 2025 das Epizentrum des Marktes für inhaliertes Stickstoffmonoxid und erzielte 48,60 % des weltweiten Umsatzes. Jährlich erhalten rund 25.000 US-amerikanische Neugeborene eine Therapie in mehr als 800 neonatalen Intensivstationen (NICUs). Medicare, Medicaid und die meisten privaten Krankenversicherer erstatten tägliche Therapiekosten von über 3.000 USD und schützen damit die Margen der Leistungserbringer. Kanada verzeichnet eine steigende Akzeptanz in tertiären Versorgungszentren der Provinzen, während Mexiko Stickstoffmonoxid im Rahmen von Krankenhausmodernisierungsprogrammen in aktualisierte Leitlinien zur neonatalen hypoxischen Insuffizienz integriert. Das regionale Wachstum wird durch frühe Heimtherapiestudien gestützt, in die Patienten mit pulmonaler Hypertonie eingeschrieben werden, die mit tragbaren Generatoren entlassen wurden.
Markt für inhaliertes Stickstoffmonoxid in APAC und EMEA
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet, wobei die Umsätze im Markt für inhaliertes Stickstoffmonoxid auf eine CAGR von 9,10 % ausgerichtet sind. Chinas Blueprint „Gesundes China 2030” priorisiert die Senkung der Neugeborenensterblichkeit und fördert die Beschaffung fortschrittlicher Beatmungsmodalitäten in erstklassigen städtischen Krankenhäusern. Die Nationale Gesundheitskommission genehmigte Erstattungen für Protokolle zur persistierenden pulmonalen Hypertonie des Neugeborenen, die Stickstoffmonoxid einschließen, wodurch die Durchdringung von 65 großen Einrichtungen im Jahr 2023 auf mehr als 140 im Jahr 2025 anstieg. Japanische Krankenhäuser verzeichnen die höchste Pro-Kopf-Nutzung, was die Universalversorgung und die ausgereiften NICU-Netzwerke widerspiegelt. Indiens öffentlich-private NICU-Expansion und die große jährliche Geburtskohorte schaffen langfristiges Aufwärtspotenzial, obwohl Lücken in der ländlichen Infrastruktur die kurzfristige Akzeptanz einschränken. Europa erzielte rund 30,40 % des Umsatzes im Jahr 2025, angeführt von Deutschland, Frankreich und dem Vereinigten Königreich. Die Erstattung ist an Kosten-Nutzwert-Analysen geknüpft, sodass Krankenhäuser die Gesamtzahl der vermiedenen Oxygenatortage und aufgeschobenen ECMO-Behandlungen bewerten, wenn sie Anschaffungen von Geräten der nächsten Generation rechtfertigen. Zylinderfreie Generatoren stoßen auf Resonanz bei Nachhaltigkeitsmandaten, die in den Agenden des Europäischen Green Deal verankert sind. Die Akzeptanz in Osteuropa beschleunigt sich durch EU-finanzierte Krankenhausmodernisierungsprogramme. Der Nahe Osten verzeichnet insgesamt weniger Behandlungen, jedoch hohe Umsätze pro Standort, da Krankenhäuser des Golfkooperationsrats Premium-Generator-Beatmungsgeräte-Pakete für neu errichtete NICUs beschaffen. Die Akzeptanz in Afrika bleibt mit Ausnahme südafrikanischer akademischer Zentren, die sich auf die Reduzierung neonataler Asphyxie konzentrieren, noch in den Anfängen.

Regulatorisches Umfeld
In den Vereinigten Staaten fallen die Verabreichungs- und Überwachungsgeräte für inhaliertes Stickstoffmonoxid (iNO) unter etablierte FDA-Gerätepfade: Geräte zur Verabreichung von Stickstoffmonoxid, Stickstoffmonoxid-Analysegeräte und Stickstoffdioxid-Analysegeräte werden als Klasse-II-Geräte mit besonderen Kontrollen gemäß 21 CFR 868.2380, 868.2385 und 868.5165 reguliert. Parallel dazu werden bestimmte Stickstoffmonoxid-Generator- und Verabreichungssysteme, die für Neugeborene indiziert sind, als Klasse-III-Geräte (PMA) unter dem Produktcode QTB reguliert, was die Anforderungen an Nachweise und Qualitätssysteme für generatorgeführte Plattformen erhöht, da sie sich über klassische zylinderbasierte Aufbauten hinaus ausweiten.
In der Europäischen Union wird die arzneimittelrechtliche Überwachung von iNO durch die EMA-Marktzulassung für Produkte wie INOMAX (zugelassen am 01. August 2001; Zulassungsinhaber Linde Healthcare AB) für neonatale hypoxische respiratorische Insuffizienz mit pulmonaler Hypertonie bei termingerecht und nahezu termingerecht geborenen Neugeborenen verankert. Verabreichungs- und Versorgungssysteme müssen zudem den geltenden Sicherheits- und Leistungsspezifikationen entsprechen, einschließlich CEN/TS 14507-1 und CEN/TS 14507-2, die die Versorgungskontinuität, die Gasüberwachung und die Kontrolle des Stickstoffdioxidrisikos betonen. Dieses zweigleisige Modell (Arzneimittelzulassung plus Gerätekonformität) prägt die Markteintrittsanforderungen und begünstigt Anbieter, die Pharmakovigilanz, Risikomanagement und Geräteservice-Bereitschaft im großen Maßstab operationalisieren können.
Wettbewerbslandschaft
Der Markt für inhaliertes Stickstoffmonoxid weist eine moderate Konzentration auf. Mallinckrodt, Linde und Air Liquide kontrollierten im Jahr 2024 zusammen rund 75 % des Umsatzes. Mallinckrodt nutzt sein INOmax Total Care-Programm, das Abgabesysteme, Verbrauchsmaterialien, Schulungen vor Ort und rund um die Uhr erreichbare klinische Hotlines bündelt, und etabliert dadurch dauerhafte Kundenbeziehungen. Linde und Air Liquide nutzen vertikal integrierte Gasversorgungsketten, um Zylindertransporte mit Beatmungsgeräteinterfaces in einem Beschaffungsvertrag zu bündeln.
Eine Disruption geht von Generatorspezialisten wie Beyond Air, VERO Biotech und Third Pole Therapeutics aus. LungFit PH von Beyond Air vermeidet Hochdruckzylinder, indem Stickstoffmonoxid aus Umgebungsluft mittels Plasma-Ionisierung erzeugt wird. Die FDA-Zulassung im Jahr 2022 schuf einen Präzedenzfall für zylinderfreie Modelle. Das GENOSYL DS-Minikartuschen-Abgabesystem von VERO verwendet On-Cart-Kartuschen mit einem Gewicht von unter 9 kg und löst Transportengpässe innerhalb großer Krankenhäuser. Das eNOfit von Third Pole zielt darauf ab, die Therapie in häusliche Umgebungen auszuweiten.
Strategische Kooperationen prägen den aktuellen Wettbewerb. Linde kooperiert mit Hamilton Medical zur Entwicklung beatmungsgeräteintegrierter Dosierung, während Air Liquide mit Getinge an Closed-Loop-Feedback-Algorithmen zusammenarbeitet. Patentabläufe bei älterer Zylindercodiertechnologie verstärken den Preisdruck, treiben gleichzeitig aber auch die Generatorakzeptanz an, da Krankenhäuser Aktualisierungspfade abwägen. Lieferanten differenzieren sich durch die Integration von drahtloser Telemetrie, Echtzeit-NO₂-Sensorik und Cybersicherheitsebenen, die den FDA- und EU-Medizinprodukteverordnungen entsprechen.
Marktführer der Branche für inhaliertes Stickstoffmonoxid
Mallinckrodt Pharmaceuticals plc
Linde plc
Air Liquide Healthcare
VERO Biotech LLC
Beyond Air Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für inhaliertes Stickstoffmonoxid
- Mallinckrodt Pharmaceuticals plc
- Linde plc
- Air Liquide
- VERO Biotech LLC
- Beyond Air
- Bellerophon Therapeutics Inc.
- Praxair Distribution
- BOC Healthcare
- Airgas Inc.
- Matheson Tri-Gas
- Nu-Med Plus
- Hamilton Medical
- GE Healthcare
- Philips Respironics
- Perma Pure
- Halma
- OxGen Inc.
Lesen Sie die Analyse der inhaliertes Stickstoffmonoxid-Unternehmen

Marktchancen und Zukunftsaussichten
Ein kurzfristiges Whitespace-Potenzial konzentriert sich auf die Modernisierung von im Krankenhaus installierten Verabreichungsflotten, wobei Anbieter Überwachungs-, Automatisierungs- und Transportierbarkeitsfunktionen über FDA-510(k)-Pfade erneuern. Im Mai 2024 bestätigten FDA-Zulassungen für das EVOLVE Nitric Oxide Delivery System von Mallinckrodt Manufacturing, LLC (K240410) und das NOxBOXi Nitric Oxide Delivery System von Linde Gas & Equipment, Inc. (K233251) aktive Ersatzzyklen innerhalb von NICUs und Intensivstationen für Erwachsene. Das schafft Spielraum für gebündelte Servicemodelle und mehrjährige Verbrauchsmaterial-Durchdringung, insbesondere da Tertiärkrankenhäuser und NICUs 82,40% des Umsatzes im Jahr 2025 ausmachen und Beschaffungsteams zunehmend die Gesamtbetriebskosten, die Workflow-Integration (Beatmungsgerät-Konnektivität und Alarme) und den Compliance-Aufwand für den Umgang mit toxischen Gasen abwägen, wobei generatorbasierte Alternativen die Zylinderlogistik reduzieren.
Klinisches und technologisches Whitespace erstreckt sich auch auf Anwendungen mit höherer Dosierung und nichttraditionelle Einsatzbereiche, in denen die Evidenzgenerierung fortschreitet, statt sich allein auf kommerzielle Promotion zu verlassen. Peer-reviewte Arbeiten haben intermittierende Hochdosis-Regime beschrieben, darunter ein Bericht in Science Translational Medicine über 300 ppm intermittierendes iNO bei multiresistenter Pseudomonas-Pneumonie, sowie die PHiNO-Studie (Phase 2), die Reduktionen des pulmonalen Gefäßwiderstands bei akuter schwerer Rechtsherzinsuffizienz mit INOflo berichtete. Diese Forschungssignale unterstützen Möglichkeiten für Hersteller und Krankenhausnetzwerke, Protokolle und Register über die zentrale neonatale Indikation hinaus zu erweitern, während das Design der Verabreichungssysteme an strengere NO2-Überwachung, Dosiersoftware und transportfähige Bauformen angepasst wird, die zu ICU- und krankenhausinternen Arbeitsabläufen passen.
Recent Industry Developments in Markt für inhaliertes Stickstoffmonoxid
- Februar 2026: Hong Kong Exchanges and Clearing Limited (HKEX) veröffentlichte eine Branchenübersicht auf Prospektniveau mit Verweis auf Wettbewerbsaktivitäten rund um Verabreichungssysteme für inhaliertes Stickstoffmonoxid, einschließlich Ansätzen mit Sofortgenerierung und kartuschenbasierten Systemen. Die Offenlegung verdeutlicht, wie Gerätebauform, Überwachungsintegration und regulatorische Pfade zentral für die Differenzierung sind, da Krankenhäuser zylinderbasierte Franchises mit generatorgeführten Plattformen vergleichen.
- Juni 2025: Beyond Air reichte bei der US-FDA eine PMA-Ergänzung für LungFit PH II ein und positionierte einen kleineren, leichteren, transportbereiten Stickstoffmonoxid-Generator zur Behandlung persistierender pulmonaler Hypertonie des Neugeborenen. Die Einreichung signalisiert eine fortgesetzte Weiterentwicklung hin zu Bettseitigen Generierungssystemen, die Transport- und Platzbeschränkungen auf der Intensivstation adressieren und dabei innerhalb strenger regulatorischer Anforderungen für den neonatalen Einsatz bleiben.
- Oktober 2024: Mallinckrodt begann eine breitere US-weite Einführung des INOmax EVOLVE DS-Verabreichungssystems nach Abschluss eines Pilotprogramms. Die Ausweitung der Verbreitung einer FDA-zugelassenen Plattform stärkt die installierte Basis von Mallinckrodt und untermauert gebündelte Service- und Verbrauchsmaterial-Nutzungsmodelle in Krankenhausumgebungen.


Markt für inhaliertes Stickstoffmonoxid Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für inhaliertes Stickstoffmonoxid definiert als der Umsatz, der aus der in der klinischen Versorgung eingesetzten inhalativen Stickstoffmonoxid-Therapie generiert wird, einschließlich der Stickstoffmonoxid-Gasversorgung und der zugehörigen Generator- und Verabreichungsausrüstung, die zu ihrer Verabreichung verwendet wird.
Geltungsbereichsausschlüsse: Diese Marktgrößenermittlung berücksichtigt keine allgemeinen Atemwegsmedikamente, die kein Stickstoffmonoxid sind, keine allgemeine Sauerstofftherapieausrüstung und keine Beatmungsgeräte, sofern diese nicht Teil stickstoffmonoxidspezifischer Verabreichungsaufbauten sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Inhaliertes Stickstoffmonoxid-Gas
- Stickstoffmonoxid-Generatoren und -Abgabesysteme
- Integrierte Beatmungsgerätemodule
- Zubehör und Verbrauchsmaterialien
- Nach Anwendung
- Neonatale Atemwegsbehandlung
- Asthma und COPD
- Akutes Atemnotsyndrom
- Malariabehandlung
- Tuberkulosebehandlung
- Weitere Anwendungen
- Nach Endnutzer
- Tertiärkrankenhäuser und NICUs
- Spezialisierte pulmonologische Kliniken
- Ambulante Operationszentren
- Einrichtungen für häusliche Pflege
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenermittlung und Validierung
Desk Research
Die Desk-Arbeit begann mit der Kartierung, wo inhaliertes Stickstoffmonoxid tatsächlich eingesetzt wird und was die Nachfrage in Krankenhäusern und Neugeboreneneinheiten antreibt. Öffentliche Quellen wurden verwendet, um krankheits- und verfahrensbezogene Nachfragesignale zu verankern, wie CDC- und NIH-Seiten, WHO-Gesundheitsstatistiken und klinische Leitlinien aus FDA-Veröffentlichungen und Artikeln der National Library of Medicine.
Wir haben auch Quellen überprüft, die die Geräteseite und die Realitäten der Lieferkette erklären helfen, wie USITC-Handelsstatistiken für medizinische Gas- und Gerätekategorien, Zoll- und Sendungszusammenfassungen, soweit verfügbar, und Veröffentlichungen von Krankenhausverbänden, die die Intensivpflegekapazität behandeln. Jahresberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und seriöse Presse wurden für die Produkteinführungszeitpunkte und die geografische Ausrichtung verwendet. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Patentdatenbanken unterstützte Gegenprüfungen der Umsatzrichtung und der Innovationsaktivität. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls überprüft, um Daten zu sammeln, Annahmen zu validieren und unklare Punkte zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf klinische und kommerzielle Realitätsprüfungen, da veröffentlichte Nutzungsraten und Preise je nach Versorgungsumgebung variieren können. Wir sprachen mit Interessenvertretern der Atemtherapie in Krankenhäusern, Neonatologie-Spezialisten, Beschaffungsteams sowie Experten auf Produkt- und Vertriebsseite in APAC, EMEA und Amerika, um Nutzungsmuster, typische Therapiedauer und die Art, wie die Generatoradoption das Bestellverhalten verändert, zu bestätigen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 17% | APAC: 52% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 35% | EMEA: 29% |
| Kleinere Marktteilnehmer: 20% | Manager: 48% | Amerika: 19% |
Marktgrößenermittlung & Prognose
Die Größenermittlung wurde mit einem Top-Down-Ansatz für den Nachfragepool aufgebaut, bei dem behandelte Patientenvolumina und Aktivitäten in der Versorgungsumgebung nach Region rekonstruiert und dann über typische Dosierungsdauer und Preispunkte in Therapiewert umgerechnet werden. Um die Zahlen an der Marktrealität zu verankern, haben wir die Gesamtwerte mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich stichprobenartiger Krankenhaus-Kanalprüfungen und einer begrenzten Zusammenfassung der Umsatzrichtung der Anbieter für Gas- und Verabreichungsausrüstung.
Zu den wichtigsten Eingaben, die im Modell verwendet werden, gehören neonatale und pädiatrische Atemwegsfallvolumina im Zusammenhang mit der Versorgung bei pulmonaler Hypertonie, Trends bei der Bettenkapazität von Intensivstationen und NICUs, durchschnittliche Behandlungsdauer pro Episode, Verbreitungsgrade von zylinderfreien Generatoren gegenüber Zylinderversorgung sowie regionale Erstattungs- und Leitlinienübereinstimmung, die die Verschreibung beeinflusst. Da nicht alle Länder dieselben klinischen Nutzungsindikatoren melden, wurden Lücken durch die Verwendung von Proxy-Indikatoren (zum Beispiel Geburten und Intensivpflegekapazität) behandelt und die Bandbreiten anschließend anhand der Beschreibungen der typischen Durchdringungsraten durch die Befragten eingeengt.
Für die Prognose wurde eine Szenarioanalyse verwendet, bei der ein zentraler Fall durch den Expertenkonsens zum Tempo der Generatoradoption, zu den Beschaffungszyklen der Krankenhäuser und zur erwarteten Stabilität der Therapiepreise in reifen Märkten geprägt ist. Wachstums- und Mix-Verschiebungen wurden anschließend regional angewendet, um zu berücksichtigen, wo sich die Ausweitung der Intensivpflege und die regulatorische Klarheit schneller entwickeln.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Runden überprüft, damit die endgültigen Gesamtwerte mit mehr als einem unabhängigen Signal übereinstimmen. Wir haben auf Jahr-über-Jahr-Sprünge geprüft, die nicht mit Änderungen der behandelten Volumina, des Preisverhaltens oder der Trends bei der Geräteinstallation übereinstimmen, und alle großen Abweichungen führten zu einer erneuten Überprüfung der Annahmen und Nachfassgesprächen.
Vor der Freigabe überprüft ein weiterer Analyst die Modelllogik, die Eingaben und die Währungsumrechnungen, und anschließend werden die endgültigen Tabellen mit dem definierten Geltungsbereich abgeglichen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, einschließlich wichtiger Zulassungen, Versorgungsunterbrechungen oder bedeutender Veränderungen im Beschaffungsverhalten der Krankenhäuser. Vor der Lieferung wird ein abschließender Überprüfungsdurchgang abgeschlossen, damit die Kunden eine aktuelle Sicht erhalten.
Vergleich der Marktgröße für inhaliertes Stickstoffmonoxid von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für inhaliertes Stickstoffmonoxid stimmen oft nicht überein, da jeder Herausgeber die Grenze dessen, was als Markt gilt, auf seine eigene Weise zieht. Unterschiede ergeben sich in der Regel daraus, was im Therapieumsatz enthalten ist, welche Jahre als Ausgangspunkt verwendet werden und wie die Nachfrage validiert wird, wenn öffentliche Nutzungsdaten begrenzt sind.
Klinische Nutzungssignale wie neonatale Atemwegsbehandlungsvolumina, die Richtung der Kapazität von Intensivstationen und NICUs sowie die beobachtete Verschiebung hin zu generatorbasierter Verabreichung sind die Prüfungen, die die Schätzung von Mordor Intelligence an einen definierten Nachfragepool binden, statt an einen breiten Ausgabenbereich für Atemwegsversorgung. Einige Schätzungen erweitern den Geltungsbereich, indem sie angrenzende Atemwegsausrüstung einbeziehen oder einheitliche Durchdringungsannahmen über Regionen hinweg anwenden, was den Gesamtwert nach oben oder unten verschieben kann, selbst wenn dieselbe Therapie diskutiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,10 Mrd. USD (2026) | |
| Branchenverlag A | 1,06 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster, und die Marktdefinition wird überwiegend nach Anwendung dargestellt, ohne den Gasumsatz klar vom Wert der Verabreichungsausrüstung zu trennen, was die erfassten Ausgaben in den frühen Jahren verändern kann. |
| Globaler Verlag B | 1,20 Mrd. USD (2025) | Weist einen höheren Ausgangswert aus, der eine breitere Einbeziehung von Verabreichungssystemen und zusätzlichen Anwendungsfällen widerspiegeln kann, und stützt sich möglicherweise stärker auf verallgemeinerte regionale Wachstumsannahmen statt auf Prüfungen der Nutzung und Dauer auf Ebene der Versorgungsumgebung. |
Bei den drei Werten erklärt sich die Spanne eher durch Unterschiede im Geltungsbereich und bei der Wahl des Ausgangsjahres als durch Meinungsverschiedenheiten über die allgemeine klinische Relevanz von inhaliertem Stickstoffmonoxid. Indem wir das Modell an behandelten Volumina, Therapiedauer und realistischen Preis- und Adoptionsmustern verankert halten, können wir eine Zahl liefern, die auf klare Treiber zurückgeführt und bei Änderungen der Eingaben erneut überprüft werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für inhaliertes Stickstoffmonoxid?
Die Marktgröße für inhaliertes Stickstoffmonoxid beträgt im Jahr 2026 1,10 Milliarden USD und soll bis 2031 bei einer CAGR von 8,29 % einen Wert von 1,65 Milliarden USD erreichen.
Welches Anwendungssegment wächst am schnellsten?
Behandlungen des akuten Atemnotsyndroms zeigen das höchste Wachstum und expandieren mit einer CAGR von 11,05 %, da die Evidenz für den Einsatz bei Erwachsenen zunimmt.
Wie verändern generatorbasierte Systeme die Krankenhauswirtschaft?
Zylinderfreie Generatoren reduzieren Lagergefahren, senken Transportemissionen und verringern langfristige Betriebskosten, wodurch die Stickstoffmonoxid-Therapie für mehr Versorgungseinstellungen praktikabel wird.
Welche Region bietet die attraktivsten Wachstumsaussichten?
Der Asien-Pazifik-Raum führt die globale Dynamik mit einer prognostizierten CAGR von 9,10 % bis 2031 an, unterstützt durch NICU-Expansion in China und Indien sowie zunehmendem Erstattungszugang.
Wer sind die führenden Unternehmen auf dem Markt für inhaliertes Stickstoffmonoxid?
Mallinckrodt, Linde und Air Liquide dominieren mit einem kombinierten Anteil von rund 75 %, während Innovatoren wie Beyond Air und VERO Biotech rasch an Marktanteilen gewinnen.
Seite zuletzt aktualisiert am:



