
AdBlue Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
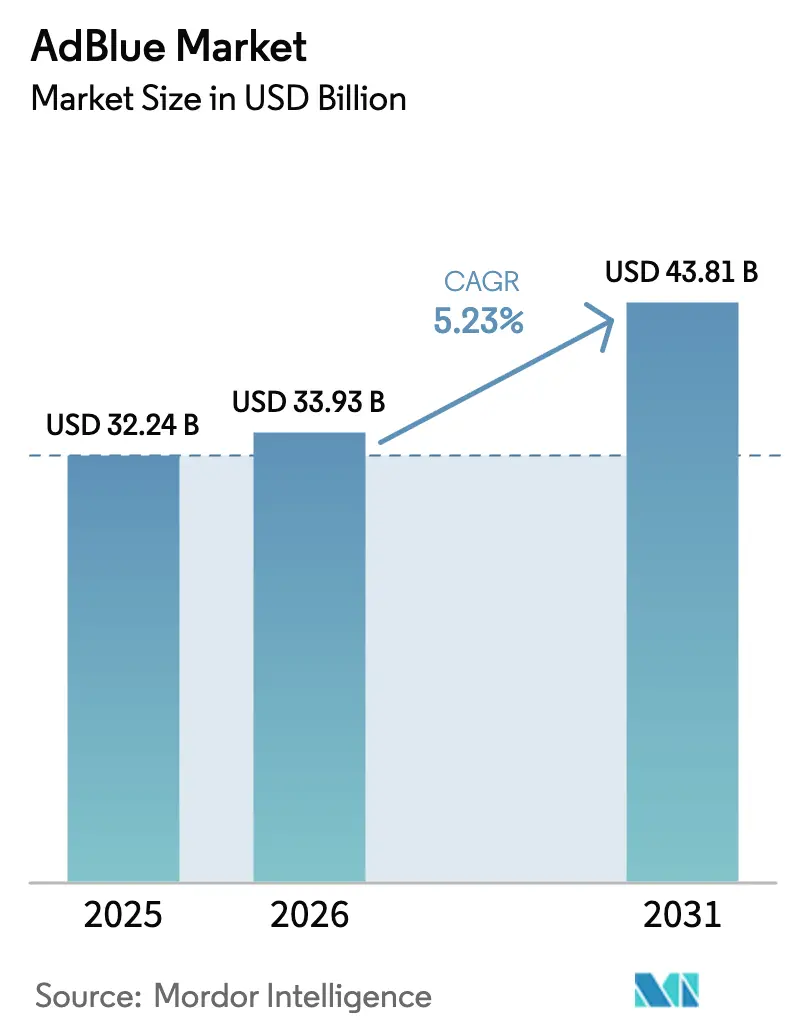
| Marktgröße (2026) | 33.93 Milliarden US-Dollar |
| Marktgröße (2031) | 43.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.23 % |
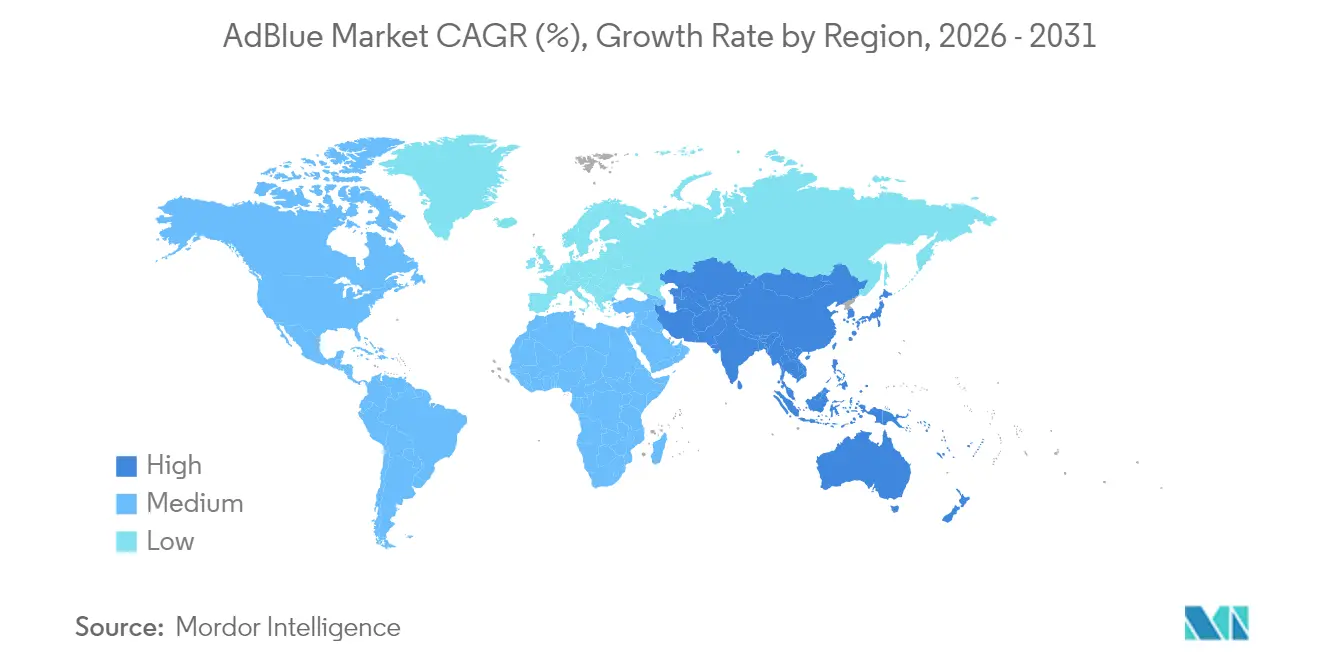
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
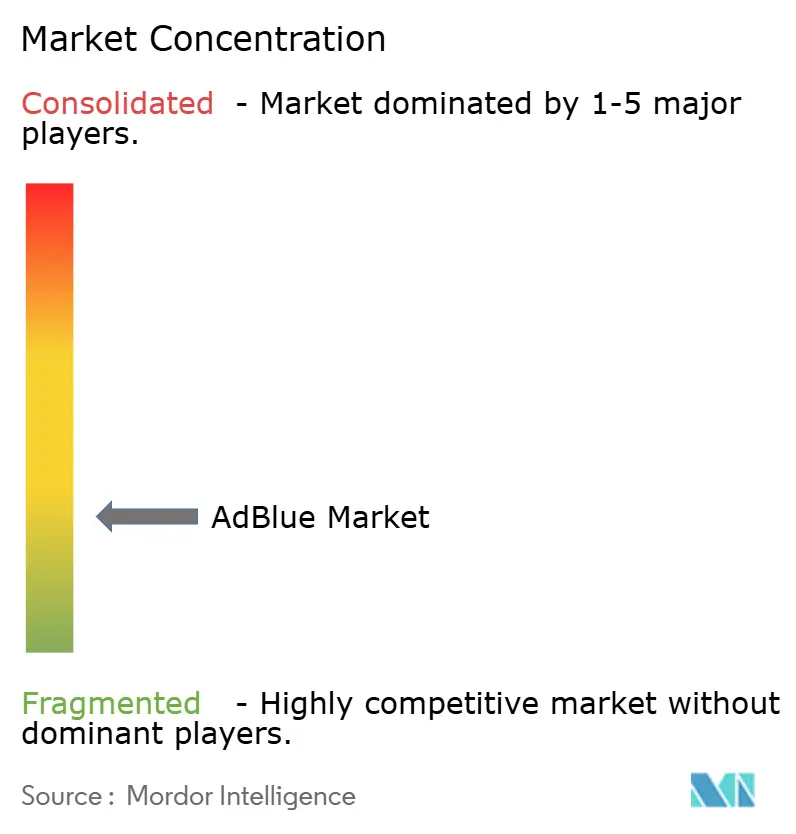
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
AdBlue Marktanalyse von Mordor Intelligence
Die AdBlue Marktgröße wird voraussichtlich von 32,24 Milliarden USD im Jahr 2025 auf 33,93 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,23 % über den Zeitraum 2026–2031 einen Wert von 43,81 Milliarden USD erreichen. Die anhaltende Abhängigkeit von Diesel-Antriebssträngen im Schwerlasttransport verankert die kurzfristige Nachfrage, auch wenn die Zulassungszahlen von Elektro-Lkw steigen, da die selektive katalytische Reduktion für die große Diesel-Fahrzeugflotte auf den Straßen weiterhin verpflichtend ist. Strengere NOx-Vorschriften in Europa, China und Indien erhöhen den Flüssigkeitsverbrauch pro Fahrzeug, da engere Ammoniak-Schlupf-Kontrollen und längere Dauerhaltbarkeitszeiträume vorgeschrieben werden. Der rasche Ausbau der Abgabeinfrastruktur in Schwellenmärkten verbessert die Nachfüllbequemlichkeit und reduziert Systemdrosselungsvorfälle, was die Akzeptanz bei Erstnutzern fördert. Telematikgestützte Dosierung senkt unnötige Einspritzungen, indem der Harnstofffluss mit Echtzeit-NOx-Daten verknüpft wird, was die Betriebskosten senkt und gleichzeitig die Einhaltung von Grenzwerten sicherstellt. Volatile Harnstoff-Rohstoffpreise und die schrittweise Umstellung auf emissionsfreie Fahrzeuge stellen Gegenwind dar; diese Risiken werden jedoch teilweise durch den zunehmenden Einsatz in mobilen Arbeitsmaschinen und Nachrüstprogrammen in Regionen ausgeglichen, die lokale Vorschriften verschärfen.
Wichtigste Erkenntnisse des Berichts
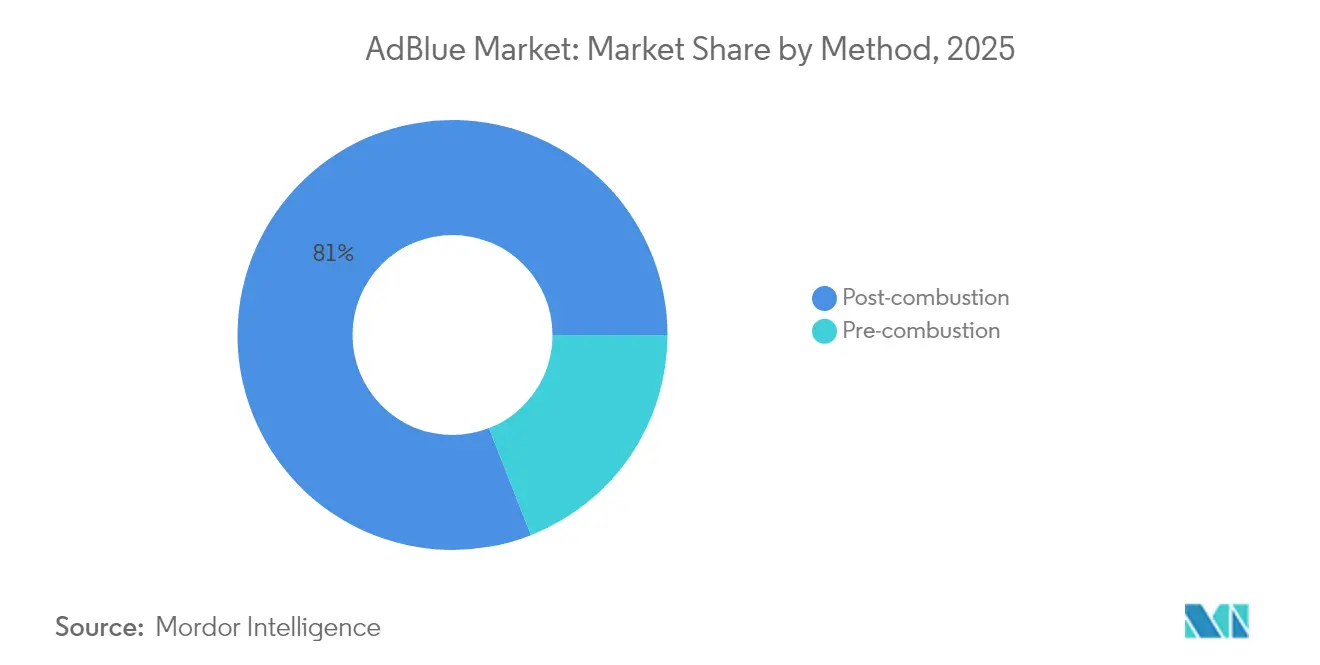
- Nach Methode führte die Nachverbrennungs-Selektivkatalytische-Reduktion im Jahr 2025 mit einem AdBlue Marktanteil von 80,95 %, während die Vorverbrennungsdosierung bis 2031 voraussichtlich mit einer CAGR von 5,58 % wachsen wird.
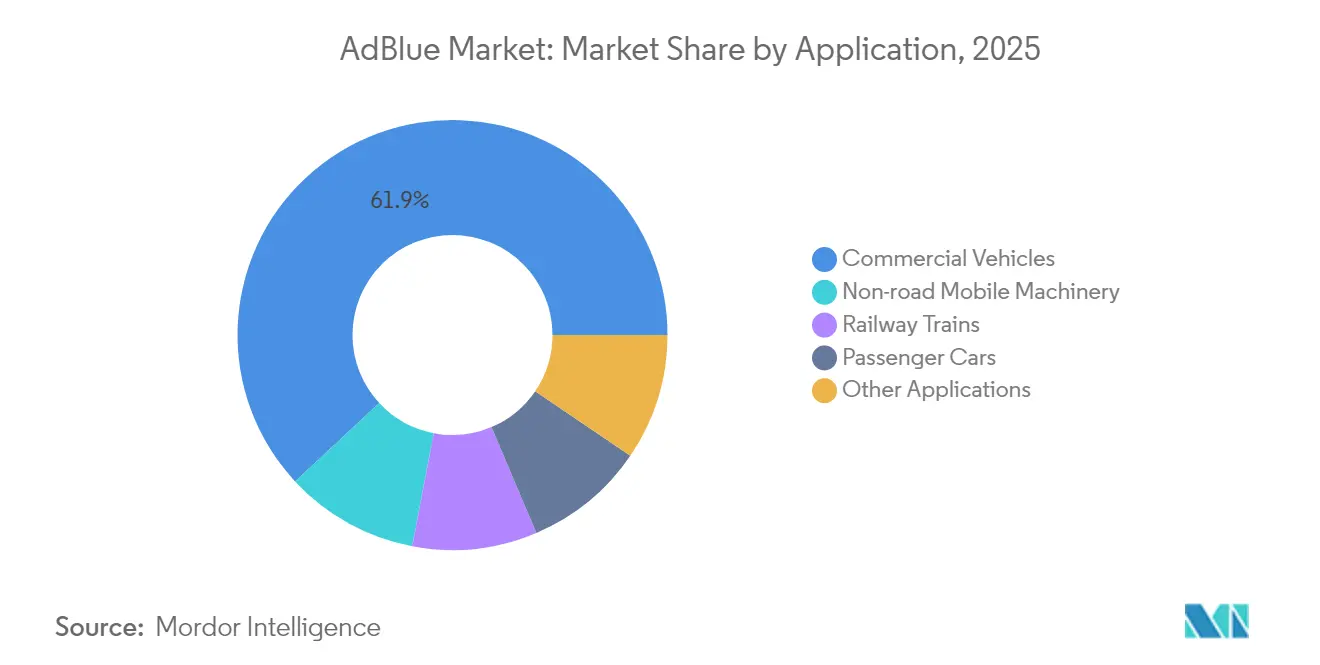
- Nach Anwendung entfielen im Jahr 2025 61,92 % der AdBlue Marktgröße auf Nutzfahrzeuge, und mobile Arbeitsmaschinen für den Einsatz abseits öffentlicher Straßen sollen bis 2031 mit einer CAGR von 5,96 % zulegen.
- Nach Geografie erzielte Europa im Jahr 2025 einen AdBlue Marktanteil von 38,12 %, während Asien-Pazifik mit einer CAGR von 6,05 % zwischen 2026 und 2031 das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere globale NOx-Emissionsvorschriften | +1.8% | EU, China, Indien | Mittelfristig (2–4 Jahre) |
| Rascher Anstieg der Nutzung selektiver katalytischer Reduktion in mobilen Arbeitsmaschinen | +1.2% | EU, Nordamerika, China | Mittelfristig (2–4 Jahre) |
| Ausbau der AdBlue-Einzelhandelsinfrastruktur in Schwellenmärkten | +0.9% | APAC, Naher Osten, Afrika | Langfristig (≥4 Jahre) |
| Anstieg der Diesel-Fahrleistung in der E-Commerce-Logistik | +0.7% | Nordamerika, EU, China | Kurzfristig (≤2 Jahre) |
| Telematikgestützte Dosierung und Flottenanalytik | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere globale NOx-Emissionsvorschriften
Die Euro-7-Grenzwerte gelten ab 2026 für leichte Nutzfahrzeuge und ab 2028 für schwere Nutzfahrzeuge und verschärfen die realen Fahrbedingungen-NOx-Obergrenzen auf 60 mg/km und führen Ammoniak-Schlupf-Obergrenzen ein, was Hersteller zur Integration von NH3-Sensoren und größeren Harnstofftanks verpflichtet[1]Europäische Kommission, "Vorschlag für Euro-7-Normen," europa.eu. Chinas nationale Norm VI verpflichtet zur Fahrzeugüberwachung, die SCR-Daten an Provinzserver überträgt, was eine Unterdosierung zur Einsparung von Flüssigkeit erschwert. Indiens BS-VI Phase 2 führt Realfahrtemissions-Tests ein, welche den Ausbau von Autobahnabgabestellen durch staatliche Kraftstoffhändler beschleunigen. Die Vereinigten Staaten finalisieren die EPA-2027-Anforderungen, die bis 2031 eine 90-prozentige NOx-Reduzierung fordern, was Motorenhersteller zu Doppeldosierungsarchitekturen drängt. ASEAN-Volkswirtschaften hinken hinterher, aber Vietnams Übernahme von Euro 5 signalisiert eine regionale Verschärfung, die den adressierbaren AdBlue Markt ausweitet.
Rascher Anstieg der Nutzung selektiver katalytischer Reduktion in mobilen Arbeitsmaschinen
Die EU-Stufe-V-Vorschriften erfordern SCR-plus-DPF-Systeme für Motoren über 56 kW, einschließlich Bagger, Radlader und Traktoren, bei denen die Nachfüllintervalle eine erhebliche betriebliche Herausforderung darstellen. Nordamerikas Tier-4-Final-Vorschriften gelten ähnlich für landwirtschaftliche und Baufahrzeugflotten, wobei Telematikwarnungen Drosselungen während des Betriebs verhindern. Bergbau-Muldenkipper in Kanada und Chile validieren Niedertemperatur-Formulierungen zur Verhinderung von Kristallisation in großen Höhen. Chinas Umstieg auf die nationale Norm IV bei mobilen Arbeitsmaschinen veranlasst Sinopec, eine dedizierte biuretarme Qualität für städtische Geräte zu vermarkten. Diese Entwicklungen erhöhen insgesamt die AdBlue-Intensität pro Maschine und diversifizieren die Nachfrage über straßengebundene Fahrzeuge hinaus.
Ausbau der AdBlue-Einzelhandelsinfrastruktur in Schwellenmärkten
Indian Oil, Bharat Petroleum und Hindustan Petroleum planen, bis 2026 500 neue Abgabestellen zu installieren, die auf Korridore der Städte zweiter und dritter Ordnung abzielen, in denen BS-VI-Flotten verkehren. Petronas und PTT erweitern die Abdeckung entlang pan-asiatischer Routen, obwohl Indonesien und Vietnam nach wie vor auf die kostspieligere Fasstromversorgung angewiesen sind. Im Nahen Osten rüsten Saudi Aramco und ADNOC Autobahnabgabestellen aus, um Euro-5-konforme Importfahrzeuge zu unterstützen, mit dem Ziel, bis 2026 200 Standorte zu erreichen. Das Netz in Südafrika wächst vor allem rund um Gauteng und die Westkap-Provinz, während in ländlichen Gebieten nach wie vor Lücken bestehen, die die Verbreitung von Euro-5-Lkw einschränken. Eine bessere Verfügbarkeit trägt dazu bei, Systemdrosselungen zu reduzieren, und unterstützt den AdBlue Markt in Regionen mit Erstanwendern.
Anstieg der Diesel-Fahrleistung in der E-Commerce-Logistik
Die Zustellung auf der letzten Meile treibt Diesel-Lieferwagen und leichte Lkw zu höheren jährlichen Fahrleistungen und hält die Nachfrage nach Flüssigkeit aufrecht, trotz der parallelen Elektrifizierung dichter städtischer Routen. Chinas Expressliefersektor verbrauchte im Jahr 2024 etwa 12 Millionen Tonnen Diesel, was bei Dosierungsraten von 4–5 % ungefähr 0,5–0,6 Millionen Tonnen AdBlue entspricht. Europäische Paketdienstleister berichten von einem jährlichen Fahrleistungswachstum von 8–10 %, das die Effizienzgewinne pro Fahrzeug ausgleicht. Nordamerikanische Stückgut-Flotten verlagern sich auf größere Klasse-8-Lkw, die mehr AdBlue pro Tonnenkilometer verbrauchen. Der Logistikboom stützt daher eine stetige Basisnachfrage während des gesamten Prognosezeitraums.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Durchdringung von Elektrofahrzeugen im leichten Nutzfahrzeugsegment | -1.1% | EU, China, Nordamerika | Mittelfristig (2–4 Jahre) |
| Volatile Harnstoff-Rohstoffpreise | -0.6% | Global | Kurzfristig (≤2 Jahre) |
| Risiko von gefälschtem/verunreinigtem AdBlue | -0.4% | APAC, Naher Osten, Afrika | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Durchdringung von Elektrofahrzeugen im leichten Nutzfahrzeugsegment
Batterie-elektrische Lkw haben bis 2024 in mehreren städtischen Einsatzprofilen die Gesamtkostenparität mit Diesel erreicht, was die Elektrifizierung in den Segmenten Lieferung und regionaler Transport beschleunigt[2]Nature Energy, "Gesamtkostenparität für Elektro-Lkw," nature.com. Kaliforniens Regelung für saubere Lkw (Advanced Clean Trucks) fordert bis 2035 einen Anteil von bis zu 75 % emissionsfreier Verkäufe bei Klasse-7–8-Fahrzeugen, was die adressierbare Dieselbasis in dem Bundesstaat, auf den 12 % der schweren US-Zulassungen entfallen, verringert. China schreibt für wichtige Städte 100 % elektrische Busse und Taxis vor, was die Nachfrage nach AdBlue im Segment 3,5–7,5 t untergräbt. Europas CO2-Normen drängen Fahrzeughersteller bei städtischen Lieferfahrzeugen zu Batterie- und Brennstoffzellenlösungen. Obwohl der Diesel im Fernverkehr weiterhin vorherrschend ist, verändern diese städtischen Verschiebungen die Entwicklung des AdBlue Marktes geringfügig.
Volatile Harnstoff-Rohstoffpreise
Harnstoff wird aufgrund von Gasversorgungsinstabilität, Exportquoten und geopolitischen Spannungen etwa 45 % über dem Durchschnitt vor 2022 gehandelt. Die regionale Divergenz ist ausgeprägt: Der Nahe-Osten-FOB-Preis stieg 2025 um 30,3 %, während der China-FOB-Preis um 12,6 % fiel, was die Beschaffung für globale Distributoren erschwert. Produzenten mit langfristigen Flottenverträgen haben oft Schwierigkeiten, Kostensteigerungen weiterzugeben, was ihre Margen drückt und neue Marktteilnehmer abschreckt. Integrierte Düngemittelhersteller absorbieren die Volatilität besser und konsolidieren das Angebot auf dem AdBlue Markt. Anhaltende Rohstoffschwankungen bremsen daher das Wachstumsmomentum, insbesondere für unabhängige Abfüller.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Methode:
Dominanz der Nachverbrennung verankert BasisnachfrageDie Nachverbrennungsmethode entfiel im Jahr 2025 auf 80,95 % des AdBlue Marktanteils, was den nahezu universellen Einsatz in straßengebundenen Dieselmotoren widerspiegelt, bei denen Harnstoff in den Abgasstrom eingespritzt wird, um NOx umzuwandeln. Diese Technologie ist in Euro 7, EPA 2027 und Chinas nationaler Norm VI verankert und macht sie weit über 2030 hinaus zur Branchengrundlage. Die Vorverbrennungsdosierung soll mit einer Rate von 5,58 % wachsen, da spezialisierte Sektoren wie Schiffsdiesel und stationäre Generatoren Kraftstoffeffizienzgewinne anstreben. Eisenbahnlokomotiven und hybride EGR-SCR-Anordnungen in Bergbaugeräten schlagen eine Balance zwischen Haltbarkeit und Flüssigkeitsverbrauch und gewährleisten eine anhaltende Relevanz nach der Verbrennung. Personenkraftwagen haben 10–20-Liter-Tanks, die auf Ölwechselintervalle abgestimmt sind, während Nutzfahrzeuge 40–80-Liter-Tanks nutzen, die von Telematik überwacht werden, die Fahrer warnt, bevor Drosselungsschwellen aktiviert werden.
Vorverbrennungsansätze spritzen Ammoniak direkt in den Zylinder ein, senken die Spitzenverbrennungstemperatur und reduzieren NOx an der Quelle. Technische Hürden umfassen höheren Wärmestress und das Risiko von NH3-Schlupf, doch Kraftstoffeffizienzgewinne von 2–3 % sprechen See- und Festanlagenbetreiber an. IMO Tier III stimuliert Versuche an Küstenfahrzeugen, die keine sperrigen SCR-Reaktoren aufnehmen können. Chinas Industriezonen begrenzen den Kaminausstoß von NOx auf 50 mg/Nm³, was Kraftwerke veranlasst, Vorverbrennungsdosierung zu testen, die Platzprobleme bei der Nachrüstung umgeht. Dennoch bleibt der AdBlue Markt von der Nachverbrennungs-SCR dominiert, die eine bewährte Einhaltung der Vorschriften für das breiteste Spektrum mobiler Motoren bietet.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Anwendung:
Nutzfahrzeuge führen, mobile Arbeitsmaschinen beschleunigenNutzfahrzeuge entfielen im Jahr 2025 auf 61,92 % der AdBlue Marktgröße, gestützt durch die schwere Nutzfahrzeugflotte, die 2023 bei Dosierungsraten von 4–5 % täglich 16,8 Millionen Barrel Öl verbrauchte. Fernverkehrs-Sattelzüge, regionaler Schwerlastverkehr und Fernbusse sind auf die Flüssigkeitsverfügbarkeit entlang von Autobahnkorridoren angewiesen, was Händler dazu veranlasst, Abgabestellen in Europa und Nordamerika in Tankstellen zu integrieren. Lieferwagen erhalten die Nachfrage in der Letztemeilenlogistik trotz teilweiser Elektrifizierung aufrecht, da Vororts- und ländliche Routen weiterhin Diesel bevorzugen. Motorenhersteller führen eine vorausschauende Dosierung ein, die den Verbrauch reduziert, ohne die Einhaltung der Vorschriften zu beeinträchtigen, was das Flüssigkeitswachstum pro Fahrzeug geringfügig mäßigt und gleichzeitig die Flottenökonomie verbessert.
Mobile Arbeitsmaschinen für den Einsatz abseits öffentlicher Straßen verzeichnen ein Wachstum von 5,96 % CAGR, angetrieben durch die EU-Stufe-V- und EPA-Tier-4-Final-Anforderungen für Geräte über 56 kW. Bau-, Bergbau- und Agrarsegmente integrieren 20–50-Liter-Tanks, ergänzt durch Telemetrie, die Fahrer über den Nachfüllzeitpunkt informiert. China stellt auf die nationale Norm IV für mobile Arbeitsmaschinen um und schafft damit das weltweit größte inkrementelle Potenzial für AdBlue-Lieferanten. Die Nachfrage bei Personenkraftwagen schwächt sich in Europa ab, wo die Diesel-Neuzulassungen zurückgehen, bleibt aber in Indien und Teilen des ASEAN-Raums stabil, wo Kraftstoffökonomie Diesel begünstigt. Schienen- und maritime Anwendungen leisten einen kleineren, aber stetigen Beitrag, gestützt durch lange Gerätelebenszeiten und Nachrüstpflichten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Europa AdBlue-Markt
Europa hatte im Jahr 2025 einen Marktanteil von 38,12 % am AdBlue-Markt, was hauptsächlich auf die Einführung der Euro-7-Vorschriften und eine große Fernverkehrs-LKW-Flotte zurückzuführen ist. Deutschland, Frankreich und das Vereinigte Königreich weisen aufgrund strenger Ammoniak-Schlupf-Grenzwerte und erweiterter Dauerhaltbarkeitstests eine hohe Dosierung pro Fahrzeug auf. Nordische Flotten testen die Kalt-Wetter-Doppeldosierung, um die Einhaltung der Vorschriften bei Temperaturen unter -20 °C zu gewährleisten, was regionale technische Anpassungen verdeutlicht. Spanien und Italien weisen Lücken bei ländlichen Zapfsäulen auf, die TotalEnergies und Shell entlang der mediterranen Frachtkorridore schließen wollen. Die Divergenz nach dem Brexit zwingt Flotten dazu, separate EU- und UK-Vorschriften zu beachten; beide Regelwerke behalten jedoch SCR-Verpflichtungen bei, was eine Grundnachfrage nach dem Fluid sichert.
APAC AdBlue-Markt
Die Asien-Pazifik-Region verzeichnet das stärkste Wachstum mit einer CAGR von 6,05 % bis 2031, angetrieben durch Chinas OBM-Durchsetzung und Indiens BS-VI Phase 2 RDE-Tests. Das landesweite Netz von Sinopec mit 30.000 Tankstellen lindert die Nachfüllangst und fördert die Markentreue im Inland. Indian Oil und andere Unternehmen bauen die Infrastruktur entlang des Goldenen Vierecks aus, wobei ländliche Lücken die Flotten zur Bevorratung veranlassen. Japans reifer Markt stabilisiert sich, da der Dieselanteil bei Personenkraftwagen sinkt, während Südkorea ein moderates Wachstum verzeichnet, das mit dem Lkw- und Baugewerbe zusammenhängt. Die fragmentierten Standards in der ASEAN verzögern eine einheitliche Marktdurchdringung, doch Vietnam und Malaysia zeigen erste Dynamik, da Euro-5-Vorschriften in Kraft treten.
Der AdBlue-Markt in Amerika und MEA
Nordamerika hielt im Jahr 2024 einen Marktanteil im mittleren Zehner-Prozentbereich. EPA 2027 drängt Motorenhersteller zu effizienteren SCR-Systemen, was den Flüssigkeitsverbrauch pro Fahrzeug aufrechterhält. Kaliforniens Verkaufsmandate für emissionsfreie Fahrzeuge schränken die langfristigen Dieselaussichten ein, doch die mehrjährige Einführungsphase hält die bestehende Flotte weiterhin von AdBlue abhängig. Die Nachfrage in Kanada konzentriert sich entlang des Trans-Canada-Highways, wobei Petro-Canada und Shell die größten Zapfsäulennetze betreiben. Mexikos grenzüberschreitende Betreiber setzen SCR ein, um die US-Einreisevorschriften zu erfüllen, was Pemex dazu veranlasst, die Versorgung in den nördlichen Bundesstaaten zu stärken. Brasilien führt Südamerika nach der Durchsetzung von PROCONVE P8 an, doch weite Teile des Landesinneren sind nach wie vor unterversorgt. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in Autobahnnetze, die die frühe Einführung von Euro-5-Lkw unterstützen, während Südafrikas Bergbaulogistik die Nachfrage rund um Gauteng und die Westkap-Provinz aufrechthält.

Regulatorisches Umfeld
Die AdBlue-Nachfrage ist an Diesel-NOx-Compliance-Rahmenwerke gebunden, die SCR-Systeme für einen Großteil der On-Road- und Off-Road-Flotte vorschreiben, wobei sich die Anforderungen an Realbetrieb und Haltbarkeit im Zeitverlauf verschärfen. In Europa führt Euro 7 strengere NOx-Grenzwerte im Realbetrieb für Leichtfahrzeuge ab 2026 und für schwere Lkw ab 2028 ein, zusammen mit einer strengeren Kontrolle des Ammoniakschlupfs. Diese Kombination drängt OEMs zu Strategien der Nachbehandlungsüberwachung und -dosierung, die den AdBlue-Verbrauch eng mit der Compliance verknüpfen.
In Nordamerika hat die US-EPA Schritte zur Umsetzung des DEF-Systems unternommen, mit Maßnahmen im August 2025 und März 2026, die das Derate-Verhalten adressieren und Software-Revisionen ermöglichen, einschließlich Zugeständnissen bei Sensoransätzen. Ein Vorschlag vom Juli 2026 behielt die Emissionsstandards bei, passte jedoch Elemente wie Garantieanforderungen und Compliance-Zeitpläne an. Parallel dazu verstärkt die EU-Verordnung 2026/1046 zu CO2-Zielen für neue schwere Nutzfahrzeuge die Aufmerksamkeit der OEMs auf effiziente Nachbehandlung und verifizierte Emissionskontrolle, wodurch AdBlue-Qualität, Zapfintegrität und Onboard-Überwachung im Zentrum der regulatorischen Compliance bleiben.
Wertschöpfungskettenanalyse
Die AdBlue-Wertschöpfungskette beginnt vorgelagert mit Erdgas- und Wasserstoffvorleistungen, die zur Herstellung von Ammoniak und Harnstoff verwendet werden. Sie führt dann über Reinigung und Mischung zu einer Harnstofflösung in Automotive-Qualität, gefolgt von Qualitätssicherung, Verpackung und Distribution. Integrierte Hersteller mit Fußabdruck in Düngemitteln und industriellem Stickstoff, wie BASF und Yara, steuern Rohstoff- und Angebotsschwankungen durch eigene oder eng vertraglich gebundene Beschaffung und Großanlagen. Unabhängige Mischbetriebe sind stärker auf Marktbeschaffung von Harnstoff und Drittlogistik angewiesen.
Nachgelagert umfasst die Distribution die Massenlieferung an Flottendepots und Werkstätten, den Einzelhandelsverkauf an Tankstellen sowie verpackte Formate (IBC und Fässer) für entfernte und nicht straßengebundene Nutzer. Yara betreibt ein globales Netzwerk mit mehreren Großproduktionsanlagen und Terminals, während einzelhandelsgeführte Akteure und Vertriebspartner den Zugang über Tankstellen-Zapfstellen und Handelsmarkenformate erweitern. Anforderungen an Rückverfolgbarkeit und Kontaminationskontrolle prägen die Kette zunehmend, wobei telematikgestützte Tanks und automatisierte Nachfüllmodelle an Bedeutung gewinnen, wo Flotten Derates vermeiden und die Gesamt-Compliance-Kosten senken wollen.
Wettbewerbslandschaft
Der AdBlue Markt ist fragmentiert. Die integrierten Düngemittelhersteller BASF, Yara und CF Industries kombinieren eigene Harnstoffproduktion mit breiter Distribution, was es ihnen ermöglicht, Rohstoffvolatilität besser zu absorbieren als unabhängige Abfüller. Sinopec dominiert China mit einem prognostizierten Verbrauch von über 25 Millionen Tonnen im Jahr 2025 unter den nationalen Norm-VI-Lkw-Subventionen. TotalEnergies und Shell führen den europäischen Einzelhandelssektor an, integrieren Flüssigkeitsabgabestellen an Tankstellen und führen RFID-gestützte Rückverfolgbarkeit ein, um das Risiko von Fälschungen zu mindern. Cummins und Bosch differenzieren sich durch vorausschauende Dosierung, die den Verbrauch um bis zu 5 % reduziert, was kostensensible Flotten anspricht.
AdBlue-Branchenführer
Shell plc
BASF
Yara
CF Industries Holdings, Inc.
GreenChem
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
AdBlue-Markt
- BASF
- Bosch Limited
- Brenntag SpA
- CF Industries Holdings, Inc.
- China Petrochemical corporation (Sinopec)
- CrossChem
- Cummins Inc.,
- Enilive S.p.A.
- GreenChem
- Komatsu.
- LAT Nitrogen Austria GmbH
- Mitsui Chemicals Inc.
- NANDAN PETROCHEM LTD
- Old World Industries
- S.C. OMV PETROM S.A.
- Shell plc
- STOCKMEIER Group
- TotalEnergies
- Yara

Marktchancen und Zukunftsaussichten
Dekarbonisierte AdBlue-Versorgung und differenzierte, kohlenstoffarme Produktqualitäten schaffen Freiräume für Anbieter, die geringere herstellungsbedingte Emissionen dokumentieren können, ohne die Betriebspraxis der Endnutzer zu ändern. Im Februar 2026 brachte BASF AdBlue GE (Green Electricity) auf den Markt, hergestellt unter Verwendung von erneuerbarem Strom, der über Massenbilanz zugeordnet wird, und begann mit der Markteinführung zusammen mit einem Vertriebspartner in der Schweiz, was auf einen Premiumisierungspfad für Flottenbeschaffungsprogramme hinweist, die Kriterien zum CO2-Fußabdruck neben ISO- und Qualitätsanforderungen einbeziehen.
Chancen liegen auch in der vorgelagerten Integration und regionalen Resilienz, angesichts der Marktsensibilität gegenüber der Harnstoff- und Ammoniak-Ökonomie. Im Juli 2026 gab Yara die Übernahme einer Ammoniakanlage an der Golfküste im Wert von 1,3 Milliarden USD bekannt, im Einklang mit seiner Ammoniak-Investitionsstrategie und mit verbessertem Zugang zu US-gebundener Rohstoffökonomie. Diese Struktur kann eine stabilere AdBlue-Versorgung für nordamerikanische Distributoren und Flotten unterstützen. Auf der Nachfrageseite eröffnen regulatorische und operative Verschiebungen, die verifizierte Emissionsleistung betonen, einschließlich EPA-Maßnahmen zur DEF-Systemumsetzung und Euro-7-Anforderungen, Spielraum für Fluid-as-a-Service-Modelle, die IoT-fähige Lagerung, automatische Nachfüllung und datengestützte Compliance-Unterstützung sowohl für kommerzielle als auch für nicht straßengebundene Betreiber kombinieren.
Recent Industry Developments in AdBlue-Markt
- März 2026: BASF berichtet, dass regionale Transport- und Logistikstörungen die europäischen AdBlue-Preise unter Druck gesetzt haben, aufgrund von Lieferkettenstörungen im Zusammenhang mit dem Konflikt im Nahen Osten. Die Entwicklung unterstreicht die Notwendigkeit eines Risikomanagements über Rohstoffe und Logistik hinweg, mit potenziellem Margendruck für AdBlue-Akteure.
- Februar 2026: BASF brachte AdBlue GE (Green Electricity) auf den Markt, hergestellt mit 100 % erneuerbarem Strom aus Offshore-Windkraft und Massenbilanz-Zuordnung. Die Einführung unterstützt eine auf Dekarbonisierung ausgerichtete AdBlue-Variante und trägt dazu bei, den CO2-Fußabdruck des Produkts zu senken, im Einklang mit Nachhaltigkeitsagenden.
- Februar 2026: BASF startete die Markteinführung von AdBlue GE in der Schweiz in Zusammenarbeit mit Thommen Furler, mit geplanter schrittweiser europäischer Expansion. Der Markteintritt stärkt den Vertriebsfußabdruck von BASF und die regionale Akzeptanz von AdBlue aus erneuerbarer Energie und bereitet den Boden für eine breitere europäische Einführung.


AdBlue-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht definieren wir den AdBlue-Markt als den Wert der standardisierten wässrigen Harnstofflösung, die zur Verwendung in Systemen zur selektiven katalytischen Reduktion verkauft wird, welche NOx aus Dieselabgasen bei On-Road- und Off-Road-Geräten reduzieren.
Ausschlüsse vom Anwendungsbereich: Diese Größenermittlung schließt SCR-Hardware und Sensoren, Installations- oder Wartungsarbeiten sowie andere Kraftstoff- oder Abgasnachbehandlungschemikalien aus, die kein ISO-22241-AdBlue sind.
Übersicht der Segmentierung
- Nach Methode
- Vorverbrennung
- Nachverbrennung
- Nach Anwendung
- Nutzfahrzeuge
- Personenkraftwagen
- Eisenbahnzüge
- Mobile Arbeitsmaschinen für den Einsatz abseits öffentlicher Straßen
- Sonstige Anwendungen
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Spanien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Wir begannen mit der Kartierung des Nachfragepools und der Lieferkette, damit spätere Annahmen anhand realer Aktivitäten geprüft werden konnten. Dazu stützten wir uns auf öffentliche Regelwerke und Datensätze wie die Emissionsstandardbibliothek der Europäischen Kommission, die Materialien zum US-EPA-Programm für schwere Diesel, die UNECE-Fahrzeugvorschriften und nationale Verkehrsstatistiken, die den Fahrzeugbestand und Neuzulassungen erfassen.
Anschließend sammelten wir Kontextinformationen zur Verbrauchsintensität und zum Compliance-Verhalten anhand von Quellen wie der ISO-22241-Dokumentation, technischen Papieren von SAE International und anderen peer-reviewten Fachzeitschriften sowie Handels- und Zollveröffentlichungen, in denen der Handel mit Harnstofflösung sichtbar ist. Unternehmensjahresberichte, Investorenpräsentationen und seriöse Presse wurden genutzt, um Anlagenerweiterungen, Vertriebsfußabdrücke und Preisbewegungen zu verstehen, die anschließend mit einem kostenpflichtigen Abonnement für Unternehmensfinanzdaten und einer sendungsbezogenen Import- und Exportdatenbank abgeglichen wurden, wenn Länderhandelsdaten eine feinere Granularität benötigten. Diese Liste ist beispielhaft, und es wurden auch andere öffentliche und kostenpflichtige Quellen genutzt, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Um die Desk-Research-Sicht einem Stresstest zu unterziehen, sprachen wir mit Branchenteilnehmern aus Produktion, Mischung und Verpackung, Distribution und Einzelhandelsverkauf, Flottenbetrieb und Nachbehandlungs-Servicenetzwerken. Die Beiträge konzentrierten sich auf typische Dosierraten, Kanalmargen, Vertrags- versus Spotkäufe, saisonale Nachfüllmuster und wie sich Compliance-Regeln regional in den tatsächlichen Verbrauch übersetzen, damit Lücken in öffentlichen Daten geschlossen und Annahmen trianguliert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 16 % | APAC: 49 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 36 % | EMEA: 29 % |
| Kleinere Akteure: 21 % | Manager: 48 % | Amerika: 22 % |
Marktdimensionierung & Prognose
Das Kernmodell wurde mit einem Top-down-Ansatz erstellt, bei dem Fahrzeugbestand und Dieselaktivität in AdBlue-Verbrauch umgesetzt werden, und anschließend wird der Wert anhand beobachteter Preisspannen nach Verpackungsformat und Kanal rekonstruiert. Um dies zu untermauern, haben wir die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen, wie z. B. Zusammenführungen von Lieferantenumsätzen, wo Offenlegungen vorliegen, Kontrollen der Vertriebskanäle und stichprobenartigen Berechnungen von Volumen mal ASP in einigen Ankerländern, und anschließend die Gesamtwerte angepasst, wenn die Gegenprüfungen eine konsistente Verzerrung zeigten.
Zu den wichtigsten Eingaben zählten der Bestand an schweren Lkw und Bussen, die Population von Non-Road-Maschinen, typische SCR-Dosierraten (als Prozentsatz des Dieselverbrauchs), die Dichte der Nachfüllinfrastruktur, Preistrends bei Harnstoff-Rohstoffen und der Anteil der Flotten, die unter strengeren NOx-Regimen betrieben werden. Die Prognosen wurden mittels Szenarioanalyse erstellt, wobei Basis-, konservative und Hoch-Compliance-Fälle durchgerechnet und dann an die Erwartungen der Primärbefragten zur Regulierungsdurchsetzung und zum Flottenwechsel bei Diesel angepasst wurden. Wo die Bottom-up-Sichtbarkeit schwach war, verwendeten wir Proxy-Indikatoren wie Dieselverbrauchstrends und Flottenauslastung, gefolgt von interviewbasierten Korrekturfaktoren.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Durchgänge validiert, beginnend mit internen Konsistenzprüfungen über Volumen, Preis und implizierten Verbrauch pro Fahrzeug, die anschließend mit unabhängigen Signalen wie der Richtung der Dieselnachfrage, Bewegungen bei den Harnstoffpreisen und gemeldeten Kapazitätsänderungen verglichen wurden. Wenn ein Ausreißer auftrat, überprüften wir die Annahme erneut, kontrollierten den Datenpunkt nochmals und veranlassten Folgetelefonate, wenn die Abweichung nicht durch Saisonalität oder vorübergehende Angebotsstörungen erklärt werden konnte.
Vor der endgültigen Freigabe überprüft ein weiterer Analyst die Modelllogik, die wichtigsten Eingaben und die Sensitivitätsbereiche, damit die endgültigen Zahlen nicht von einer einzelnen Einschätzung abhängen. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Regulierungsänderungen, starke Preisveränderungen bei Harnstoff oder bedeutende Kapazitätserweiterungen. Kurz vor der Auslieferung führen wir eine erneute Durchsicht der jüngsten Entwicklungen durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der AdBlue-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für AdBlue können weit voneinander abweichen, selbst wenn sie scheinbar dasselbe beschreiben, da die Abgrenzung zwischen Produkttypen, Anwendungsfällen und Preispunkten nicht immer einheitlich gehandhabt wird. Unterschiede ergeben sich meist daraus, was als AdBlue im Vergleich zu benachbarten Harnstofflösungen gezählt wird, welche Regionen vollständig erfasst sind und ob Preise als stabile Durchschnittswerte oder als zeitpunktbezogene Momentaufnahmen behandelt werden.
Ein praktischer Treiber für Abweichungen ist der Aktualisierungsrhythmus und das Timing der Währungsumrechnung, da sich harnstoffgebundene Preise schnell ändern können und Wechselkurse den ausgewiesenen USD-Wert beeinflussen können, selbst wenn der physische Verbrauch stabil bleibt. Diese Zeitpunktentscheidungen können auch beeinflussen, wie Massen- versus verpackte ASPs im Gesamtwert kombiniert werden. In diesem Fall werden die Prüfungen, die die ASP-Staffel an beobachtetes Kanalverhalten anbinden, vor dem Abschluss des Marktjahres aktualisiert und dann im Veröffentlichungsdurchgang erneut validiert, was erklärt, warum die Zahl für 2026 in der Tabelle so ausfällt, wie sie es tut – eine von Mordor Intelligence getroffene, aktualisierungsgeleitete Entscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,93 Milliarden USD (2026) | |
| Branchenforschungsstelle A | 31,30 Milliarden USD (2025) | Verwendet eine Basis aus dem Vorjahr und wendet in der Regel eine glattere Preiskurve an, was die Auswirkungen kurzfristiger Harnstoffschwankungen und Verschiebungen im Mix zwischen Massen- und Verpackungsware bei der Umrechnung in USD-Werte unterschätzen kann. |
| Branchenveröffentlichung B | 34,20 Milliarden USD (2024) | Berichtet häufig über ein früheres Momentaufnahmejahr und kann eine breitere Nachfrage nach Harnstofflösung im Zusammenhang mit Emissionskontrolle einbeziehen, ohne die ISO-22241-AdBlue-Volumina konsequent zu trennen, was den ausgewiesenen Marktwert erhöhen kann. |
Insgesamt erklärt sich die Spannweite hauptsächlich durch das Timing (Basisjahr und Zeitpunkt der Währungsumrechnung) und dadurch, wie streng AdBlue von benachbarten Harnstofflösungskategorien abgegrenzt wird. Indem das Modell an Fahrzeugaktivität, Dosierintensität und eine kanalspezifische, periodisch überprüfte ASP-Staffel gebunden bleibt, bleibt der Marktwert auf wenige wiederholbare Schritte rückführbar, die Kunden hinterfragen und nachvollziehen können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der AdBlue Markt im Jahr 2026?
Die AdBlue Marktgröße beträgt im Jahr 2026 33,93 Milliarden USD.
Mit welcher Wachstumsrate wird für AdBlue zwischen 2026 und 2031 gerechnet?
Der Markt soll mit einer CAGR von 5,23 % wachsen und bis 2031 einen Wert von 43,81 Milliarden USD erreichen.
Welche Region führt heute beim AdBlue-Verbrauch?
Europa führt mit einem Anteil von 38,12 % dank strenger Euro-Emissionsvorschriften.
Wo wird das schnellste Wachstum erwartet?
Asien-Pazifik soll bis 2031 mit einer CAGR von 6,05 % wachsen, da China und Indien die NOx-Normen verschärfen.
Welches Anwendungssegment dominiert die AdBlue-Nachfrage?
Nutzfahrzeuge tragen 61,92 % der globalen Nachfrage bei, angetrieben durch Fernverkehrs-Lkw und Busse.
Seite zuletzt aktualisiert am:


