
Marktgröße und Marktanteil für industrielle Absorptionsmittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
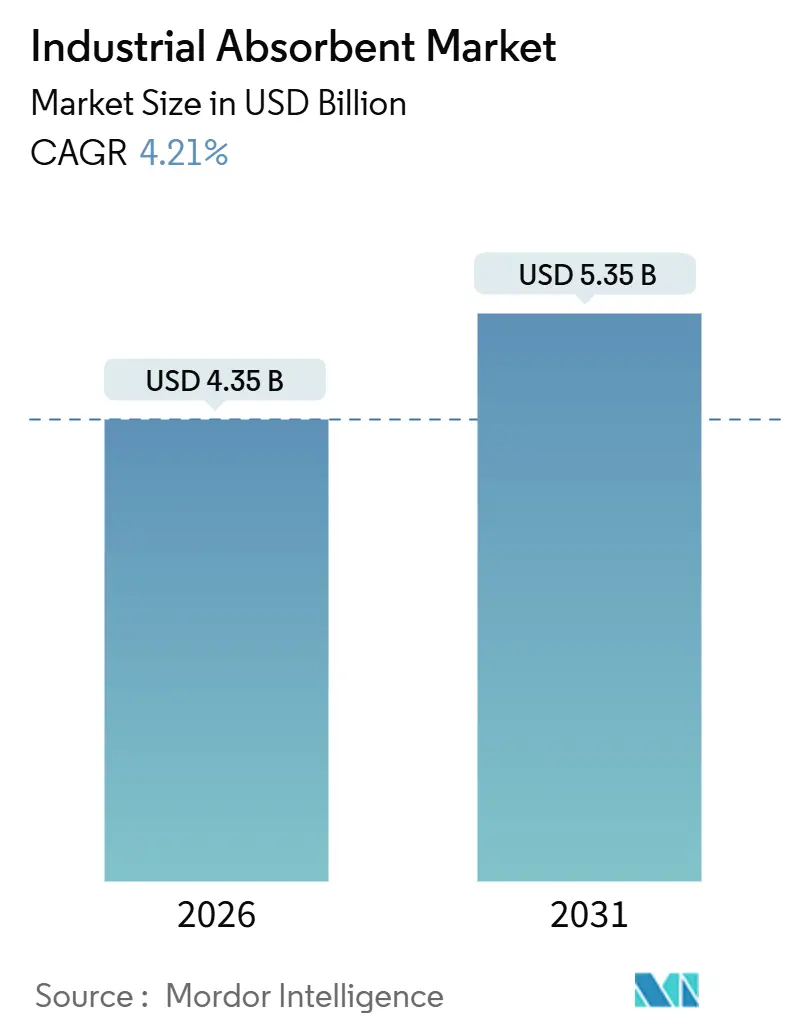
| Marktgröße (2026) | 4.35 Milliarden US-Dollar |
| Marktgröße (2031) | 5.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Absorptionsmittel von Mordor Intelligence
Die Marktgröße für industrielle Absorptionsmittel wird im Jahr 2026 auf USD 4,35 Milliarden geschätzt und soll bis 2031 bei einer CAGR von 4,21 % im Prognosezeitraum (2026–2031) USD 5,35 Milliarden erreichen. Der Ausblick spiegelt eine entschiedene Migration von der ad-hoc-Reaktion auf Verschüttetes hin zu integrierten Sicherheitsökosystemen wider, die Absorptionsmittel mit Leckageerkennungssensoren und Software für die vorausschauende Wartung koppeln. Käufer in der Petrochemie und im schweren Maschinenbau integrieren diese Verbrauchsmaterialien in Investitionsbudgets, eine Veränderung, die die Nachfrage selbst bei schwankenden Produktionszyklen verstetigt. Asien-Pazifik bleibt der Volumenanker, doch sein Wachstumsnarrativ wird zunehmend durch regulatorische Verschärfungen in China und Indien angetrieben, die zertifizierte Absorptionsmaterialien mit dokumentierter Rückverfolgbarkeit am Lebensende vorschreiben. Die Wettbewerbsintensität bleibt hoch, da die fünf größten Anbieter weniger als 40 % des Umsatzes kontrollieren, was regionalen Spezialisten Raum lässt, preislich zu unterbieten oder bei der Nachhaltigkeit innovativer zu sein.
Wesentliche Erkenntnisse des Berichts
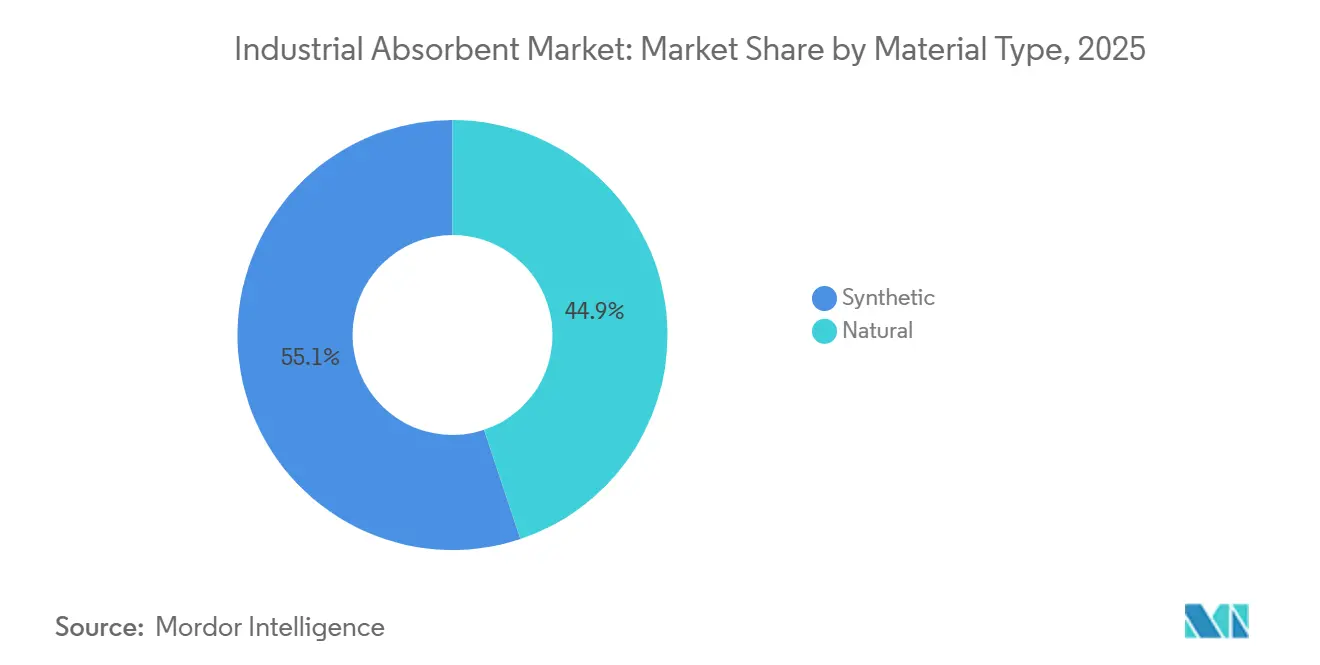
- Nach Materialart führten synthetische Absorptionsmittel mit einem Marktanteil von 55,12 % am Markt für industrielle Absorptionsmittel im Jahr 2025, während natürliche Materialien bis 2031 voraussichtlich die schnellste CAGR von 5,13 % erzielen werden.
- Nach Typ entfielen auf Nur-Öl-Absorptionsmittel im Jahr 2025 ein Umsatzanteil von 35,67 % an der Marktgröße für industrielle Absorptionsmittel, und es wird erwartet, dass sie bis 2031 mit einer CAGR von 4,89 % wachsen.
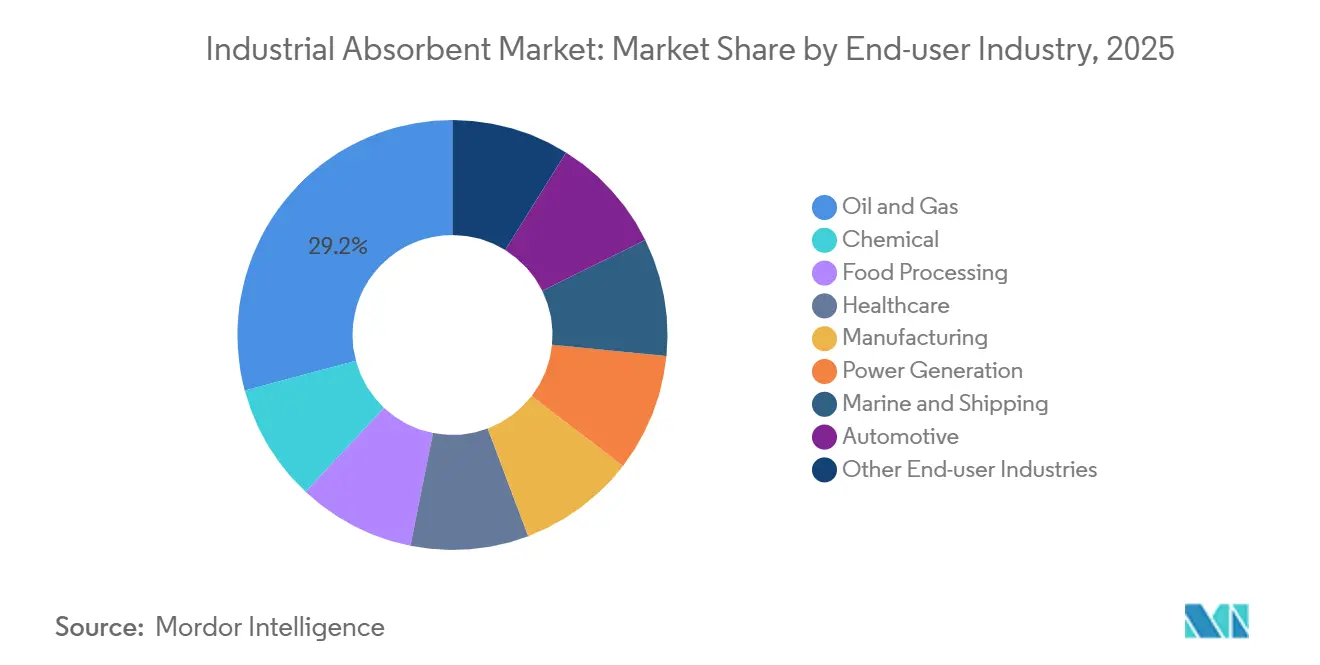
- Nach Endverbraucherbranche entfiel auf Öl und Gas im Jahr 2025 ein Anteil von 29,16 % an der Marktgröße für industrielle Absorptionsmittel, während das Gesundheitswesen bis 2031 auf eine CAGR von 5,67 % zusteuert.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Marktanteil von 38,32 % am Markt für industrielle Absorptionsmittel; die Region soll bis 2031 mit einer CAGR von 5,78 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Verschüttungskontrolle bei der Expansion von Öl und Gas | +1.2% | Naher Osten, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Strengere multiregionale Umweltdurchsetzung | +1.0% | Global, mit EU und China als Vorreiter | Langfristig (≥4 Jahre) |
| Steigende Kosten und Häufigkeit industrieller Verschüttungen | +0.8% | Global | Kurzfristig (≤2 Jahre) |
| Rasches Wachstum der petrochemischen Produktion in Asien-Pazifik | +0.9% | Kernregion Asien-Pazifik, Ausstrahlungseffekt auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung biobasierter Absorptionsmittel aus Agrarabfällen | +0.5% | Nordamerika, Europa, Indien | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Verschüttungskontrolle bei der Expansion von Öl und Gas
Die globalen Investitionsausgaben im vorgelagerten Bereich erreichten 2025 USD 525 Milliarden, ein Sprung von 12 % gegenüber 2024, wobei der Nahe Osten 38 % des inkrementellen Aufwands aufbrachte[1]Internationale Energieagentur, "Weltenergieinvestition 2026," iea.org. Jede neue Bohrinsel, Rohrleitung oder Verarbeitungseinheit erfordert Nur-Öl-Barrieren und -Pads, um die Normen zur Verschüttungsprävention gemäß dem US-amerikanischen Gewässerschutzgesetz und ähnlichen Vorschriften im Golfkooperationsrat einzuhalten. Nordamerikanische Schiefergasoperateure bohrten 2025 zusätzlich 1.200 Horizontalbohrungen, und jede Fertigstellung erzeugte Nachfrage nach Verschüttungskontrolle durch hydrophobe Matten, die 18 Barrel Rückflusskondensatflüssigkeit während Tanktransporten aufnehmen. Längere Lateralbohrungen, die teilweise 3 km überschreiten, erhöhen die Anzahl der Oberflächenanschlüsse und heben das Risiko von Mikroleckagen an, was den Bedarf an Absorptionsmitteln selbst dann aufrechterhält, wenn die Bohranlagenanzahl stagniert. Versicherungsunternehmen fordern nun dokumentierte Absorptionsmittelinventare, bevor sie Allgemeinhaftpflichtpolicen zeichnen, was Einrichtungen dazu veranlasst, Sicherheitsbestandsniveaus zu halten, die den Markt für industrielle Absorptionsmittel weiter stützen.
Strengere multiregionale Umweltdurchsetzung
Die überarbeitete Industrieemissionsrichtlinie der Europäischen Union aus dem Jahr 2024 verpflichtet Standorte, die mehr als 10 t gefährlicher Flüssigkeiten jährlich handhaben, zur Demonstration „bester verfügbarer Techniken” für die Verschüttungsrückhaltung, womit die Verwendung zertifizierter Absorptionsmittel und Entsorgungsnachweise effektiv kodifiziert werden. Chinas Ministerium für Ökologie und Umwelt hat 2025 für petrochemische Cluster entlang des Wirtschaftsgürtels am Jangtsekiang ein paralleles Rahmenwerk eingeführt, das Absorptionsmittelbeschichtungen verlangt, die den GB 18597-Standards zur Sickerflüssigkeitsprävention entsprechen. Die Durchsetzungsintensität ist spürbar: EU-Staaten stellten 2025 1.840 Zitate zur Verschüttungskontrolle aus und hoben die durchschnittlichen Bußgelder auf EUR 47.000 pro Vorfall an[2]Europäische Umweltagentur, "Einhaltung der Industrieemissionen 2025," eea.europa.eu. ISO 14001-Audits umfassen nun die Überprüfung von Absorptionsmittelbeständen, wodurch bisher ermessensabhängige Ausgaben zu einem nicht verhandelbaren Compliance-Posten werden. Diese regulatorische Verschärfung schlägt sich in einem vollen Prozentpunkt zusätzlicher langfristiger CAGR für den Markt für industrielle Absorptionsmittel nieder.
Steigende Kosten und Häufigkeit industrieller Verschüttungen
Das US-amerikanische Nationale Reaktionszentrum verzeichnete 2025 11.200 Vorfälle mit Gefahrgut, ein Anstieg von 9 % gegenüber 2024, wobei die chemische Herstellung und der Transport für 42 % der Fälle verantwortlich waren. Die durchschnittlichen Reinigungskosten für eine industrielle Verschüttung von 50 Gallonen stiegen 2025 auf USD 8.500, nachdem Entsorgungsgebühren und Auftragnehmerpreise um 15 % gestiegen sind. Einrichtungen positionieren daher Absorptionsmittelkits an risikoreichen Transferpunkten vor, um Lecks innerhalb der ersten 10 Minuten einzudämmen – eine Praxis, die die Reinigungskosten laut OSHA-Vorfallsdaten um 60 % senken kann. Versicherer haben die Vertragssprache verschärft, um Absorptionsmittelvorräte vor Ort zu erfordern, was die Basisnachfrage effektiv in Risikomanagementprogramme eincodiert. Diese Verhaltensänderung fügt der kurzfristigen Wachstumstrajektorie des Marktes für industrielle Absorptionsmittel 0,8 Prozentpunkte hinzu.
Rasches Wachstum der petrochemischen Produktion in Asien-Pazifik
China hat 2025 neue Ethylenkapazitäten von 4,2 Millionen t pro Jahr in Betrieb genommen, wobei jede Krackanlage jährlich 120–180 t Absorptionsmittel für Wartung und Notfallbereitschaft benötigt. Indiens petrochemische Produktion wuchs um 11 %, da Reliance Industries und Indian Oil die Auslastung der Krackanlagen steigerten. Südostasiatische Länder wie Vietnam und Indonesien fügen ebenfalls nachgelagerte Polymeranlagen im Rahmen strengerer Umweltverträglichkeitsprüfungen hinzu, die zertifizierte Absorptionsmittel vorschreiben. Der Ausstrahlungseffekt reicht bis in den Nahen Osten, wo Saudi-Arabiens USD 20 Milliarden teures Amiral-Komplex Absorptionsmittel von asiatischen Lieferanten bezieht und so die regionale Versorgung verknappt. Insgesamt fügen diese Erweiterungen der mittelfristigen CAGR für den Markt für industrielle Absorptionsmittel 0,9 Prozentpunkte hinzu.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiken der Exposition von Arbeitnehmern bei Herstellung und Entsorgung | -0.4% | Global, mit strengerer Durchsetzung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Volatile Preise für Polypropylen und mineralische Rohstoffe | -0.6% | Global | Kurzfristig (≤2 Jahre) |
| Verlagerung hin zu wiederverwendbaren Verschüttungsrückhaltebarrieren und -pads | -0.3% | Marine- und Offshore-Sektoren, Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiken der Exposition von Arbeitnehmern bei Herstellung und Entsorgung
Die OSHA-Regel von 2025 zu kristallinem Siliziumdioxid senkte die zulässige Exposition auf 50 µg/m³, was Tonabsorptionsmittelfabriken dazu zwingt, leistungsstarke Lüftungsanlagen zu installieren oder zu amorphem Siliziumdioxid zu wechseln, was 30–40 % höhere Materialkosten verursacht. Drei US-Hersteller häuften im ersten Compliance-Jahr Bußgelder in Höhe von USD 1,2 Millionen an. Auf der Entsorgungsseite gelten verbrauchte Absorptionsmittel, die mit gefährlichen Chemikalien kontaminiert sind, nun als F-gelisteter Abfall gemäß dem Ressourcenschutz- und Wiederherstellungsgesetz, und Verbrennungsgebühren stiegen 2025 um 18 % infolge knapper Deponiekapazitäten. EU-Klauseln zur „Sorgfaltspflicht” erstrecken die Haftung auf den nachgelagerten Abfallstrom und schrecken kleinere Unternehmen ohne dediziertes Compliance-Personal davon ab, Einwegabsorptionsmittel einzusetzen. Diese Faktoren entziehen der mittelfristigen CAGR 0,4 Prozentpunkte.
Volatile Preise für Polypropylen und mineralische Rohstoffe
Polypropylenharz wurde 2025 zwischen USD 1.200 und USD 1.650 /t gehandelt, da Naphtha-Preise mit der Rohölvolatilität schwankten und hurrikanbedingte Krackanlagenausfälle an der US-Golfküste auftraten. Spotkurse über USD 1.600 /t drückten mehrere mittelgroße Konverter in negative Bruttomargen. Mineralische Absorptionsmittel sahen sich ähnlichen Gegenwind ausgesetzt, da sich chinesische Attapulgit-Exporte verknappten und die Energiekosten im US-Bergbau stiegen; Attapulgitpreise stiegen um 22 %, während Diatomeenerde um 14 % zulegte. Käufer verhandelten vierteljährliche Preisanpassungsklauseln, doch kleinere Distributoren kürzten ihre Lagerbestände, was die Marktgeschwindigkeit verlangsamte. Das Ergebnis ist ein Dämpfer von 0,6 Prozentpunkten auf das kurzfristige Wachstum des Marktes für industrielle Absorptionsmittel.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialart:
Natürliche Fasern gewinnen durch Kosten- und Compliance-Vorteile an BodenSynthetische Formate hielten 2025 noch 55,12 % des Umsatzes – ein Vorsprung, der durch die fünfjährige Haltbarkeit versiegelter schmelzgeblasener Vliese im Vergleich zu 18–24 Monaten für unbehandelte Naturfasern untermauert wird –, doch biobasierte Anbieter schließen die Lücke mit barrierelaminierten Folienverpackungen. Universalabsorptionsmittel, die Polypropylenschichten um einen Cellulosekern sandwichen, gewinnen in Automobilfabriken an Beliebtheit, wo Verschüttungen sowohl Wasser als auch Öl beinhalten können, was die Bestandsverwaltung vereinfacht. Gefahrgutabsorptionsmittel, zugeschnitten auf Säuren und aggressive Chemikalien, erfreuen sich in der Batterieherstellung einer Nischennachfrage, wo Elektrolytlecks Polypropylenstoffe erfordern, die gegenüber Fluorwasserstoffsäure beständig sind. Natürliche Fasern werden bis 2031 voraussichtlich mit einer CAGR von 5,13 % wachsen und damit synthetische Materialien trotz ihrer kleineren Basis übertreffen. Im Jahr 2025 lieferten durch Karbonisierung und Hydrophobisierung verarbeitete Reisschalen-Absorptionsmittel eine 8- bis 12-fache Ölrückhaltung bei 20–30 % niedrigeren Einstandskosten als Polypropylenpads. Der Rat für wissenschaftliche und industrielle Forschung Indiens validierte mit Silankopplungsmitteln behandelte Kokoskoirmatten und erschloss damit Exportpotenzial nach Europa und Nordamerika.
In der Entsorgungswirtschaft senken leichtere Naturmatten das Deponiegewicht und die Transportkosten – Vorteile, die durch steigende Abfallentsorgungsgebühren in der EU und Japan verstärkt werden. Die CO₂-Bilanzierung bietet einen weiteren Rückenwind: Eine biobasierte Matte hat etwa ein Drittel der Treibhausgasemissionen von der Rohstoffgewinnung bis zum Werkstor eines Polymeräquivalents – eine Kennzahl, die nun im Rahmen der EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen geprüft wird. Da natürliche Anbieter vorgelagert in die Rohstoffaggregation und nachgelagert in die Endpadproduktion integrieren, könnte ihr Kostenvorteil bei der Lieferung zunehmen. Dennoch bestehen weiterhin Skalierungsbeschränkungen: Die Verfügbarkeit von Agrarabfällen ist saisonabhängig, und Vorbehandlungsanlagen arbeiten häufig unterhalb der optimalen Auslastung, was die Wettbewerbsfähigkeit beim Preis während Spitzenzeiten der Polymerüberversorgung einschränkt.


Nach Typ:
Nur-Öl-Absorptionsmittel führen aufgrund von Offshore- und petrochemischer NachfrageNur-Öl-Absorptionsmittel beherrschten 2025 35,67 % des Umsatzes und verzeichnen eine CAGR von 4,89 %, angetrieben durch den Bau von Offshore-Windparks und petrochemische Erweiterungen, die hydrophobe Materialien erfordern, die gegenüber Meerwasser unempfindlich sind. Jede neue Offshore-Windturbinengondel verbraucht bei der jährlichen Wartung etwa 12 kg Pads. Technisch entwickelte oleophile Beschichtungen auf diesen Pads liefern eine Öl-zu-Wasser-Selektivität von mehr als 20:1, einen Schwellenwert, den universelle Varianten nicht erreichen können. Komplexe im Nahen Osten wie das Amiral-Projekt installierten 4.200 m Barrieren zur Sekundärrückhaltung rund um Lagertanks.
Universalabsorptionsmittel, das Arbeitspferd für Mehrkomponentenfluidumgebungen, profitieren von vereinfachten Bestandsregeln in Lebensmittel- und Getränkefabriken, wo Verschüttungen Wasser, Reinigungslösungen oder Speiseöle beinhalten können. Gefahrgutformate erfahren, obwohl volumenmäßig kleiner, einen stetigen Anstieg in Batterie-Gigafabriken, wo Elektrolytlecks Stoffe erfordern, die gegenüber korrosiven Lithiumsalzen beständig sind. Spezialtypen für Quecksilber oder radioaktive Flüssigkeiten bedienen episodische Nischen im Gesundheitswesen und bei der nuklearen Stilllegung. Der Wettbewerb zwischen den Typen ist daher eher eine Frage der Anwendungsspezifität als des Preises. Da Offshore-Wind- und petrochemische Investitionen zunehmen, werden Nur-Öl-Formate ihren Vorsprung wahrscheinlich ausbauen, obwohl Universalprodukte in mehrfluidigen Fertigungsumgebungen weiterhin dominieren werden, was eine diverse Nachfrage im gesamten Markt für industrielle Absorptionsmittel aufrechterhält.
Nach Endverbraucherbranche:
Gesundheitswesen verzeichnet starkes Wachstum dank InfektionskontrollprotokollenÖl und Gas behielt 2025 mit 29,16 % die Umsatzkrone, gestützt durch kontinuierliche Auffangwannen- und Ventilleckagebetriebe an Bohrstellen und Midstream-Terminals. Das Gesundheitswesen soll bis 2031 die schnellste CAGR von 5,67 % erzielen, da Krankenhäuser Einwegmatten einsetzen, die mit Silberionen getränkt sind, um blutübertragene Erreger bei Operationen einzudämmen. Das US-amerikanische Zentrum für Seuchenprävention und -kontrolle überarbeitete im März 2025 seine Leitlinien zur Verschüttungskontrolle und empfiehlt Absorptionsbarrieren für alle infektiösen Substanzen der Kategorie A. Europäische Krankenhäuser folgten diesem Beispiel, nachdem Daten des Europäischen Zentrums für die Prävention und die Kontrolle von Krankheiten zeigten, dass 2025 3,2 Millionen Patienten von gesundheitsassoziierten Infektionen betroffen waren.
Die chemische Herstellung bleibt ein Kernverbraucher, insbesondere in Chargenreaktoren, die häufige Mikroverschüttungen korrosiver oder brennbarer Flüssigkeiten erzeugen. Die Nachfrage in der Lebensmittelverarbeitung nimmt zu, da Sanitäraudits der US-amerikanischen Behörde für Lebensmittel- und Arzneimittelsicherheit nun Absorptionsmittelprotokolle überprüfen, und Produktionsstopps aufgrund von Nichteinhaltung können USD 15.000–30.000 pro Tag kosten. Marine- und Schifffahrtssegmente verzeichnen periodische Spitzen, die mit den Vorschriften der Internationalen Seeschifffahrtsorganisation zusammenhängen, die von Schiffen über 400 BRZ verlangen, Nur-Öl-Barrieren und -Pads mitzuführen. Fertigung, Stromerzeugung und Automobil halten jeweils mittlere einstellige Anteile, deren Trajektorien an Kapazitätsergänzungen und regulatorische Wachsamkeit geknüpft sind. Der Markt für industrielle Absorptionsmittel weist daher ein breites Endverbraucherportfolio auf, wobei das Gesundheitswesen als schnellster Wachstumsvektor hervortritt, während Energie und Chemie das Volumen verankern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für industrielle Absorptionsmittel
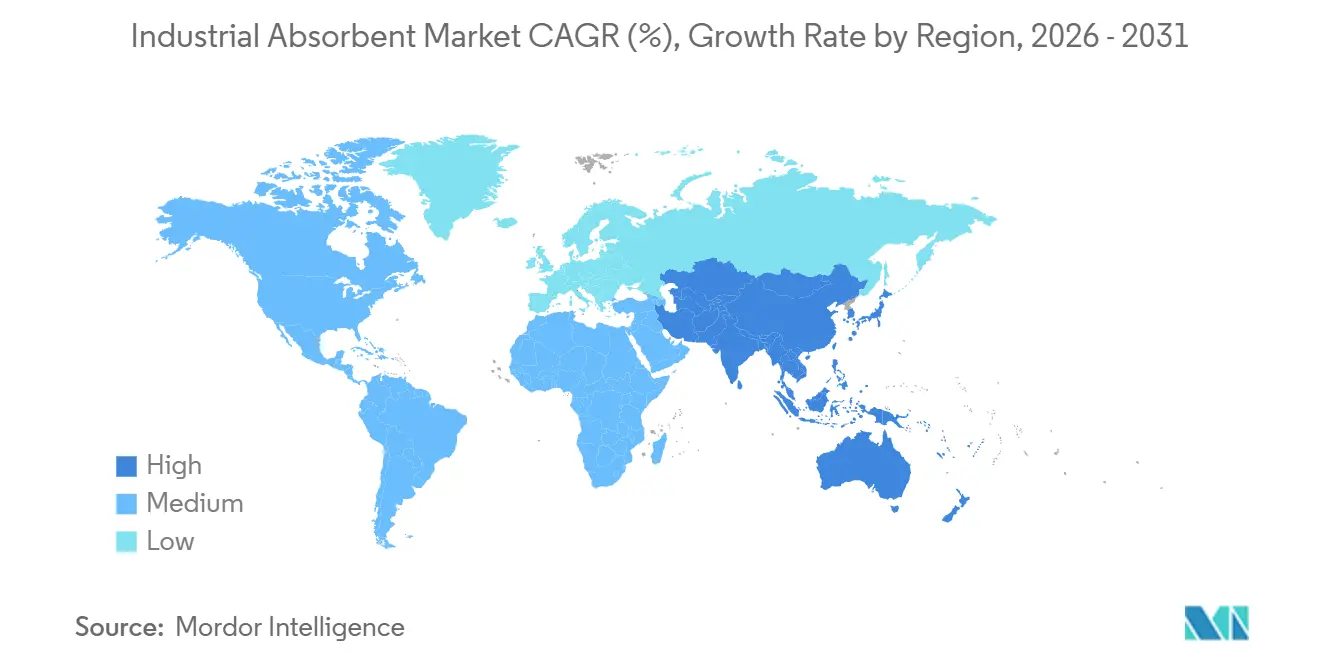
Der asiatisch-pazifische Raum trug 2025 38,32 % des Umsatzes bei und soll bis 2031 mit einem CAGR von 5,78 % wachsen, was seine doppelten Wachstumstreiber – den Ausbau der Petrochemiekapazitäten und zunehmend strengere Umweltauflagen – unterstreicht. Chinas Ethylenzuwächse von 4,2 Millionen Tonnen im Jahr 2025 erzeugten einen wiederkehrenden Bedarf von rund 120–180 Tonnen Absorptionsmitteln pro Cracker für Wartung und Notfallbereitschaft. Das Central Pollution Control Board Indiens weitete verbindliche Notfallpläne für Chemikalienaustritte auf Anlagen aus, die mehr als 5 Tonnen gefährlicher Flüssigkeiten handhaben, und erfasste 2025 zusätzlich 1.200 Standorte. Die Revision des japanischen Arbeitsschutzgesetzes vom April 2025 schreibt dokumentierte Lagerbestände an Absorptionsmitteln vor und schafft einen zusätzlichen Jahresbedarf von 800 Tonnen. ASEAN-Petrochemieunternehmen sehen sich exportorientierten Kunden gegenüber, die ASTM-konforme Spill-Kits verlangen, was die Importmengen nach Vietnam und Indonesien erhöht.
Nordamerikanischer Markt für industrielle Absorptionsmittel
Nordamerika bleibt die zweitgrößte Region, gestützt durch die Schieferölexpansion und den Aufbau chemischer Anlagen an der Golfküste. Das Permian-Becken verzeichnete 2025 1.200 neue Horizontalbohrungen, für die jeweils hydrophobe Matten zur Rücklaufeingrenzung benötigt werden. Die US-amerikanische SPCC-Regelung gilt für 638.000 Anlagen mit oberirdischen Öllagerstätten von mehr als 1.320 Gallonen und bildet die Grundlage für den Basisbedarf an ölspezifischen Absorptionsmitteln. Kanadas Ölsandproduktion erholte sich auf 3,1 Millionen Barrel pro Tag und löste Nachfüllzyklen für Tongranulate und Polypropylenmatten aus. Mexikos Pemex begann nach Umweltstrafen im Jahr 2024 mit der Aufrüstung seiner Spill-Response-Kits und generierte neue Aufträge für Universal- und Gefahrstoffvarianten.
Europäischer Markt für industrielle Absorptionsmittel
Europa ist auf nachhaltigkeitsorientierte Beschaffung ausgerichtet. Die Corporate Sustainability Reporting Directive verpflichtet große Unternehmen zur Offenlegung des CO₂-Fußabdrucks von Verbrauchsmaterialien, was die Einführung biobasierter Matten und wiederverwendbarer Systeme beschleunigt. Deutschland, das Vereinigte Königreich und Frankreich vereinen gemeinsam mehr als die Hälfte der regionalen Nachfrage auf sich, wobei die Volumina in der Chemie-, Automobil- und Lebensmittelbranche verankert sind. Die Preissensitivität hat sich abgeschwächt, da Unternehmen interne CO₂-Preise festlegen, die emissionsarme Alternativen begünstigen.
Südamerikanischer und MEA-Markt für industrielle Absorptionsmittel
Das Wachstum Südamerikas dreht sich um Energie und Bergbau. Brasiliens Tiefseeförderung stieg 2025 um 240.000 Barrel pro Tag, und Ibama-Lizenzen schreiben für jede Offshore-Plattform ölspezifische Barrieren vor. Argentiniens Vaca Muerta nahm 2025 180 neue Bohrungen in Betrieb und bezog Absorptionsmittel sowohl lokal als auch aus den USA. Der Nahe Osten und Afrika sind auf Kohlenwasserstoffinvestitionen angewiesen; Saudi-Arabiens Amiral-Komplex, der seit Ende 2024 in Betrieb ist, importiert Matten und Schlauchabsorber von asiatischen Herstellern. LNG-Projekte in den Vereinigten Arabischen Emiraten und Katar folgen denselben Spezifikationen, während Südafrika und Nigeria intermittierende Nachfragespitzen im Zusammenhang mit Kraftwerksüberholungen und Hafenerweiterungen verzeichnen. Insgesamt bestätigt das geografische Mosaik, dass der Markt für industrielle Absorptionsmittel über diversifizierte regionale Stützpfeiler verfügt, wobei der asiatisch-pazifische Raum das Tempo vorgibt.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Industrieabsorptionsmittel beginnt mit vorgelagerten Rohstoffen und Medien: Polyolefinharze (insbesondere Polypropylen) für meltblown- und spunbond-Vliesstoffe, Zellstoff und recycelte Faserströme für airlaid- und zellulosebasierte Laminate sowie abgebaute Mineralien wie Ton/Attapulgit und Diatomeenerde für granulierte Produkte. Diese Inputs durchlaufen Verarbeitungsschritte, die die Leistung je nach Anwendung (universell, nur Öl und Gefahrstoffe) und Format (Matten, Rollen, Socken, Kissen, Barrieren und loses Granulat) bestimmen. Die Herstellungsökonomie reagiert sehr empfindlich auf Preisschwankungen bei Harzen und Mineralien, während Zellulose- und Agrarabfallwege durch Sammlung, Vorbehandlung und Saisonalität zusätzliche Variabilität mit sich bringen.
In Nordamerika und Europa veranschaulicht die Plattform Engineered Absorbent Materials (EAM) von Domtar die Midstream-Integration von airlaid- und laminierten Substraten, die die Angebotsdynamik prägen. Midstream-Hersteller und Verarbeiter differenzieren sich entweder durch skalierte Vliesstoffproduktion und standardisierte SKUs oder durch technisch entwickelte Konstruktionen (airlaid/laminierte Strukturen und Beschichtungen), die auf höhere Absorptionsfähigkeit pro Einheit und bessere Handhabung abzielen. Nachgelagert teilt sich der Vertrieb zwischen (1) serviceorientierten Kanälen, in denen Premiummarken Absorptionsmittel mit der Gestaltung von Verschüttungsprogrammen, Compliance-Dokumentation und Bestandsverwaltung bündeln, und (2) rohstofforientierten Kanälen, die über regionale Logistik, Großlieferungen und Preis konkurrieren. Die Entsorgung am Ende des Lebenszyklus (Trennung, Deklaration und Beseitigung) ist ein entscheidendes letztes Glied, da gebrauchte Absorptionsmittel häufig in reglementierte Abfallströme gelangen, wodurch Lieferanten und Distributoren, die die Entsorgungskoordination und prüfungsfähige Dokumentation unterstützen können, für Käufer mit Bedarf an wiederholbarer Compliance wertvoller werden.
Wettbewerbslandschaft
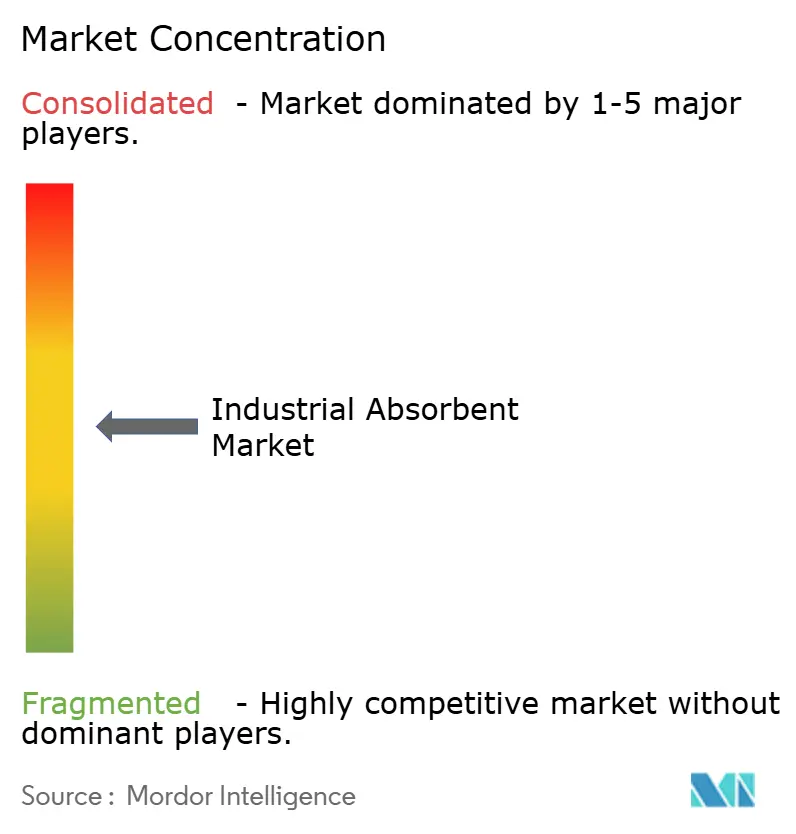
Der Markt für industrielle Absorptionsmittel ist mäßig konsolidiert. Der Konsolidierungsdruck steigt jedoch, da große Käufer integrierte Lösungen verlangen, die Materialien mit sensorgestützten Schränken und Software zur Bestandsverfolgung bündeln. Im Jahr 2025 führte Brady vernetzte Verschüttungsreaktionsstationen ein, die automatische Nachbestellungen auslösen, wenn der Bestand unter Schwellenwerte fällt – eine Innovation, die bereits in 18 Chemiewerken pilotiert wurde. Vertikal integrierte Akteure, die Polymerextrusion, Vliesstoffproduktion und Verschüttungsserviceverträge kontrollieren, sind am besten positioniert, um Rohstoffvolatilität zu überstehen und Premiummargen zu erzielen.
Marktführer im Bereich industrielle Absorptionsmittel
3M
Brady Worldwide, Inc.
Kimberly-Clark Worldwide, Inc.
Oil-Dri Corporation of America
New Pig Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für industrielle Absorptionsmittel
- 3M
- Absorbent Products
- Ansell Ltd.
- Brady Worldwide, Inc.
- Chemtex Industries
- Decorus Europe
- EP Minerals
- ITU AbsorbTech, Inc.
- Jaycot Industries
- Johnson Matthey
- Justrite
- Kimberly-Clark Worldwide, Inc.
- Meltblown Technologies Inc.
- New Pig Corporation
- Oil-Dri Corporation of America
- Tosla
Lesen Sie die Analyse der industrielles Absorptionsmittel-Unternehmen

Marktchancen und Zukunftsaussichten
Serviceorientierte Nachbestückung und digital unterstütztes Management stellen konkrete Chancen dar, da Industriestandorte zunehmend auf verwaltete Programme zur Verschüttungskontrolle umsteigen. Der Markt verzeichnet die Einführung vernetzter Stationen zur Verschüttungsreaktion, die Nachbestellungen automatisieren und Bestandsschwellen formalisieren, wodurch sich Anbietern Möglichkeiten eröffnen, über den reinen Produktverkauf hinaus in wiederkehrendes Programmmanagement, Compliance-Unterstützung und Entsorgungskoordination für Kunden mit mehreren Standorten zu expandieren.
Materialinnovationen erweitern die Chancen, insbesondere dort, wo Nachhaltigkeitsberichterstattung und Abfallreduktionsziele die Wahl der Verbrauchsmaterialien beeinflussen. Biobasierte und biologisch abbaubare Vliesstoffalternativen (zum Beispiel Forschung zu PLA-meltblown-Sorptionsmitteln) und Hochleistungssorptionsmittel für anspruchsvolle Bedingungen (wie in der technischen Literatur von 2026 berichtete Hochtemperatur-Adsorptionsmaterialien) veranschaulichen eine Pipeline differenzierter Produkte jenseits von Standard-Polypropylenmatten. Auf der industriellen Käuferseite institutionalisieren Gesundheitsprotokolle mit Schwerpunkt auf Einweg-Infektionsschutzbarrieren sowie Kapazitätserweiterungen in der petrochemischen Industrie im asiatisch-pazifischen Raum Wartung und Notfallvorsorge bei Verschüttungen, was die Nachfrage nach zertifizierten, anwendungsspezifischen Absorptionsmitteln verstärkt und Anbietern zugutekommt, die Leistung validieren und Dokumentation im Einklang mit den Prüfungsanforderungen der Kunden bereitstellen können.
Recent Industry Developments in Markt für industrielle Absorptionsmittel
- Juni 2026: Domtar schloss den Verkauf seines Geschäftsbereichs Engineered Absorbent Materials (EAM) an Saothair Capital Partners ab. Die Transaktion verändert die Eigentümerschaft einer Plattform für airlaid- und laminierte Materialien, die in industriellen und medizinbezogenen Anwendungen eingesetzt wird, mit Auswirkungen auf die Beschaffungsstrategien von Verarbeitern, die auf technisch entwickelte Substrate angewiesen sind. Sie unterstreicht zudem eine anhaltende Portfolioumgestaltung rund um Spezialmaterialkompetenzen, die Verfügbarkeit und Innovationstempo in angrenzenden Absorptionsmittel-Endmärkten beeinflussen kann.
- April 2025: Kimberly-Clark Professional führte verbesserte Reinigungstücher WypAll X70 Medium Duty und WypAll X80 Heavy Duty mit leistungsoptimierter Konstruktion und Oberflächenstrukturen ein, um die Öl- und Wasserabsorption zu erhöhen. Das Unternehmen gab an, dass das WypAll X70 bis zu 20% mehr absorbiert als frühere Versionen, und ausgewählte Formate wurden auf 10% größere Tuchgrößen umgestellt. Das Upgrade zielt darauf ab, das Kosten-Leistungs-Verhältnis für industrielle Anwender zu verbessern, indem die Absorptionsfähigkeit pro Tuch erhöht und die Wechselhäufigkeit reduziert wird.
- April 2025: FyterTech Nonwovens erweiterte seine Produktlinie Sustayn um eine Technologie zur beschleunigten biologischen Abbaubarkeit und positionierte die Änderung als Verbesserung der Entsorgungsleistung im Vergleich zu herkömmlichen meltblown-Matten. Das Update unterstützt Käufer, die ihre Beschaffungsanforderungen hinsichtlich Nachhaltigkeitskennzahlen und Entsorgungsergebnissen verschärfen. Zudem erhöht es den Wettbewerbsdruck auf etablierte polypropylenbasierte Matten, indem es Vliesstoff-Absorptionsmitteln differenzierte Umweltaussagen hinzufügt.


Markt für industrielle Absorptionsmittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Industrieabsorptionsprodukte, die zum Aufsaugen, Eindämmen und Reinigen von Flüssigkeiten am Arbeitsplatz eingesetzt werden, einschließlich Öl, Kühlmittel, wasserbasierte Flüssigkeiten und Chemikalien. Die Marktgröße wird als Umsatz aus Absorptionsmaterialien ausgedrückt, die für die Reaktion auf Verschüttungen und die routinemäßige Reinigung in industriellen und gewerblichen Standorten verkauft werden.
Ausgeschlossene Bereiche: Verbraucherhygiene-Absorptionsmittel, persönliche Tücher und Rohstoffe für Superabsorberpolymere in Großmengen sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Materialart
- Natürlich
- Synthetisch
- Nach Typ
- Universal
- Nur-Öl
- Gefahrgut
- Andere Typen
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie
- Lebensmittelverarbeitung
- Gesundheitswesen
- Fertigung
- Stromerzeugung
- Marine und Schifffahrt
- Automobil
- Andere Branchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Rest von Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau einer sauberen Faktenbasis zu industrieller Aktivität, Arbeitsschutz-Compliance und Nachfrage nach Verschüttungskontrolle. Wir beziehen uns auf öffentliche Quellen wie die Leitlinien der US-EPA zur Verschüttungsvermeidung, Informationen der OSHA zur Arbeitssicherheit, Materialdaten des USGS, UN-Comtrade-Handelsstatistiken und ausgewählte Fachartikel zu Sorptionsmaterialien und Verschüttungsbeseitigung.
Um diesen Kontext in ein nutzbares Modell zu übersetzen, sichten wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und Produktkataloge, um gängige Produktformate (Matten, Rollen, Socken, Barrieren, Kissen und Granulate) und typische Endnutzungsumgebungen zu verstehen. Wo erforderlich, nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Prüfungen von Import- und Exportdaten auf Sendungsebene für die geografische Abdeckung sowie Patentrecherchen, um Materialsubstitutionen und Produktneueinführungen nachzuverfolgen. Diese Schreibtischquellen sind nur beispielhaft, und viele weitere öffentliche Referenzen werden zur Gegenprüfung, Validierung und Klärung offener Fragen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Validierung des Nachfragepools, der Preispunkte und des praktischen Kaufzyklus für Absorptionsmittel in Branchen, die routinemäßig mit Flüssigkeiten umgehen. Wir sprechen mit Herstellern, Distributoren, Facility- und EHS-Teams sowie Logistikpartnern in APAC, EMEA und Amerika, damit Annahmen aus der Schreibtischrecherche stresstestet, verfeinert und dann an die tatsächliche Bestell- und Nachbestückungspraxis vor Ort angepasst werden können.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 15% | APAC: 46% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 33% | EMEA: 31% |
| Kleinere Akteure: 19% | Manager: 52% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-Down-Nachfragepool-Ansatzes, bei dem industrielle Aktivität und sicherheitsgetriebene Nutzung nach Region rekonstruiert und dann in Absorptionsmittelverbrauch und -ausgaben übersetzt werden. Das Modell orientiert sich an Endnutzungs-Fußabdrücken und Bedarf an Verschüttungsbereitschaft und wird angepasst an die Art, wie Absorptionsmittel an den Standorten vorgehalten und nachbestückt werden.
Zu den wichtigsten Inputs zählen Trends bei der Fertigungsleistung, der installierte Bestand an Anlagen mit Flüssigkeitshandhabung, der Mix aus reinen Öl-, Universal- und Chemikalienabsorptionsmitteln, die durchschnittliche Nachbestückungshäufigkeit je Standorttyp sowie beobachtete Preisspannen nach Produktformat und Materialtyp. Da veröffentlichte Preislisten nicht immer dem tatsächlich gezahlten Preis entsprechen, wird der angenommene ASP-Verlauf durch Kanal-Feedback überprüft und mit Sensitivitätsbändern stresstestet, bevor die Gesamtsummen finalisiert werden.
Die Ergebnisse werden durch selektive Bottom-up-Näherungen abgesichert, wie beispielsweise stichprobenartige Lieferanten-Aggregationen und Distributionskanal-Prüfungen sowie einfache Volumen-mal-ASP-Berechnungen für einige stark nutzungsintensive Branchen. Dies hilft, Lücken zu identifizieren, in denen die Abdeckung unvollständig ist. Für Prognosen verwenden wir Szenarioanalysen, unterstützt durch eine leichte multivariate Regressionsüberlagerung, bei der industrielle Produktion, Intensität der behördlichen Durchsetzung und Wartungsausgabenzyklen als erklärende Signale dienen, und richten die Ergebnisse anschließend an den Erwartungen der Befragten hinsichtlich des Kaufverhaltens in den nächsten Jahren aus.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, sodass die endgültige Zahl nicht von einem einzelnen Datensatz abhängt. Analysten vergleichen die Ergebnisse mit Handelsströmen, Anlagen- und Branchenindikatoren sowie beobachteten Verschiebungen im Produktmix und untersuchen Ausreißer, bis der Treiber verstanden und dokumentiert ist.
Vor der Freigabe durchlaufen Annahmen und Berechnungen mehrere Überprüfungsschritte. Wir kontaktieren Quellen erneut, wenn eine Abweichung groß ist oder wenn eine marktbezogene Veränderung Preisgestaltung oder Verfügbarkeit beeinflusst. Der Bericht wird in einem jährlichen Zyklus aktualisiert, mit zwischenzeitlichen Aktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Auslieferung stellt sicher, dass Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Industrieabsorptionsmittel mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Industrieabsorptionsmittel können inkonsistent wirken, da sich der Umfang in kleinen, aber bedeutsamen Punkten verändern kann und jeder Herausgeber unterschiedliche Basisjahre und Preisannahmen wählen kann. Die Abweichung ergibt sich in der Regel daraus, was als Verkauf eines Industrieabsorptionsmittels gezählt wird, wie die Endnutzungsnachfrage an reale industrielle Aktivität gekoppelt ist und wie schnell Preis- und Produktmixänderungen aktualisiert werden.
Manche Schätzungen erweitern die Definition durch die Vermischung angrenzender Kategorien oder die Verwendung breiter Endnutzungskategorien, die nicht streng der industriellen Verschüttungskontrolle entsprechen, was die Zahl erhöhen kann, selbst wenn die Volumina ähnlich sind. Unterschiede zeigen sich auch, wenn ein Modell Listenpreise ohne Kanalanpassungen verwendet, eine einheitliche globale Wachstumsrate anwendet oder den Zeitpunkt der Währungsumrechnung konstant hält, obwohl sich Rohstoff- und Frachtzyklen verändern. Diese Entscheidungen werden hier enger gefasst behandelt, eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,35 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 4,95 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und gruppiert die Nachfrage anhand breiter Endnutzungsbezeichnungen (einschließlich nicht-industrieller Kategorien), was die Gesamtsummen erhöhen kann, selbst wenn der Verbrauch bei industrieller Verschüttungsreaktion ähnlich ist. |
| Branchenverlag B | 4,30 Mrd. USD (2024) | Stützt sich stark auf angegebene Umsätze mit begrenzter Anpassung an Produktmixverschiebungen und Kanal-Preisrealisierung, sodass der Wert niedriger ausfallen kann, wenn sich der Mix zwischen synthetischen und natürlichen Materialien sowie Preiszyklen ändern. |
Insgesamt zeigt der Vergleich, dass die Wahl des Jahres und der Kategorienerfassung die Hauptursachen für die Abweichung sind, gefolgt davon, wie die Preisgestaltung von Produktlisten in reale Transaktionsspannen übersetzt wird. Indem der Nachfragepool an die industrielle Flüssigkeitshandhabungsaktivität gekoppelt bleibt und der angenommene Mix sowie der ASP-Verlauf mit Rückmeldungen aus dem Feld überprüft werden, bleibt die Endzahl nachvollziehbar an klaren, wiederholbaren Schritten orientiert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für industrielle Absorptionsmittel derzeit?
Wie groß ist der Markt für industrielle Absorptionsmittel derzeit?
Welches Segment führt nach Materialart?
Welches Segment führt nach Materialart?
Warum gewinnen Nur-Öl-Absorptionsmittel an Bedeutung?
Warum gewinnen Nur-Öl-Absorptionsmittel an Bedeutung?
Welche Region wird am schnellsten wachsen?
Welche Region wird am schnellsten wachsen?
Wie fragmentiert ist der Wettbewerb unter den Anbietern?
Wie fragmentiert ist der Wettbewerb unter den Anbietern?
Seite zuletzt aktualisiert am:



