
Marktgröße und Marktanteil für Automobilkatalysatoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
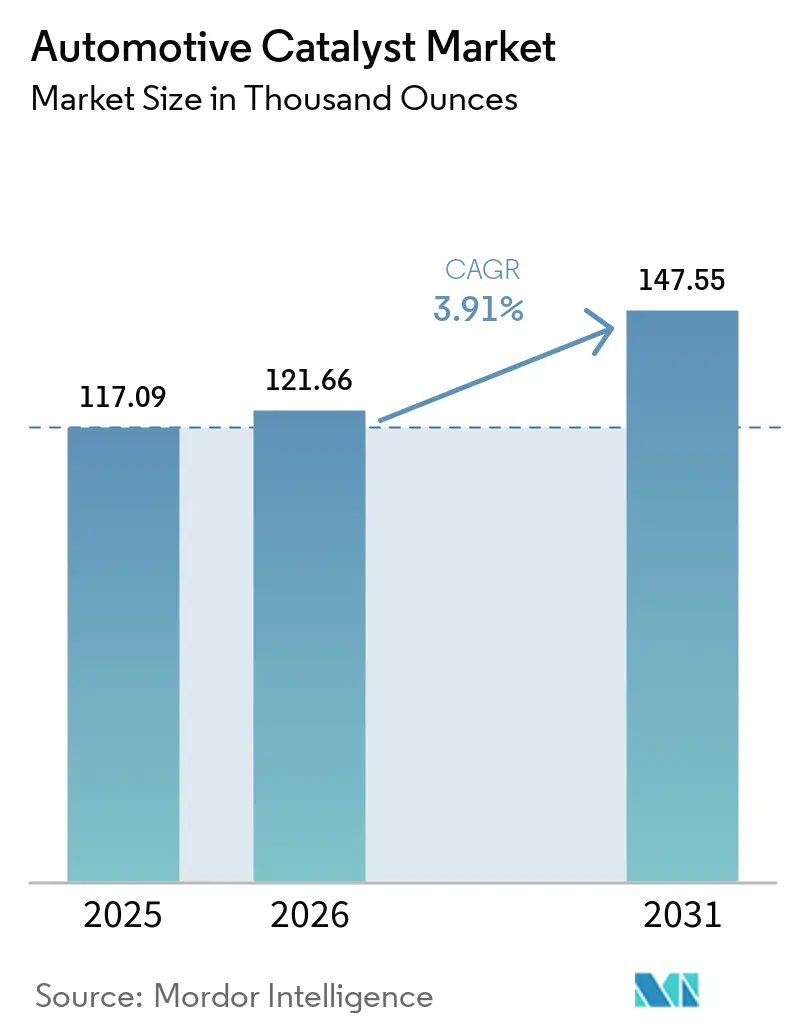
| Marktvolumen (2026) | 121.66 Tausend Unzen |
| Marktvolumen (2031) | 147.55 Tausend Unzen |
| Wachstumsrate (2026 - 2031) | 3.91 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Automobilkatalysatoren durch Mordor Intelligence
Die globale Marktgröße für Automotive-Katalysatoren wird voraussichtlich von 117,09 Tausend Unzen im Jahr 2025 auf 121,66 Tausend Unzen im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 3,91 % über den Zeitraum 2026–2031 einen Wert von 147,55 Tausend Unzen erreichen. Diese positive Entwicklung spiegelt die Widerstandsfähigkeit des Marktes wider, da Hybrid-Antriebsstränge, gewerbliche Dieselflotten und Range-Extender-Elektrofahrzeuge trotz des allgemeinen Elektrifizierungstrends weiterhin auf fortschrittliche Abgasnachbehandlungstechnologien angewiesen sind. Die Nachfrage wird durch die Euro-7- und US-2027-Vorschriften gestärkt, die die Grenzwerte für Partikel und Stickoxide verschärfen, während Strategien zur Substitution von Edelmetallen die Kosteneffizienz für Automobilhersteller verbessern. Katalysatorlieferanten profitieren zudem von Vorschriften für Offroad- und Schiffsmotoren, die neue Einnahmequellen erschließen. Insgesamt sichern diese Kräfte robuste Mengen an Palladium, Platin und Rhodium, selbst wenn batteriebetriebene Elektrofahrzeuge in bestimmten Regionen an Marktanteilen gewinnen. Der Markt für Automotive-Katalysatoren behält daher sowohl für OEMs als auch für Chemieunternehmen strategische Bedeutung und dient als wichtige Brückentechnologie während des jahrzehntelangen Antriebsstrangwandels.
Wichtigste Erkenntnisse des Berichts
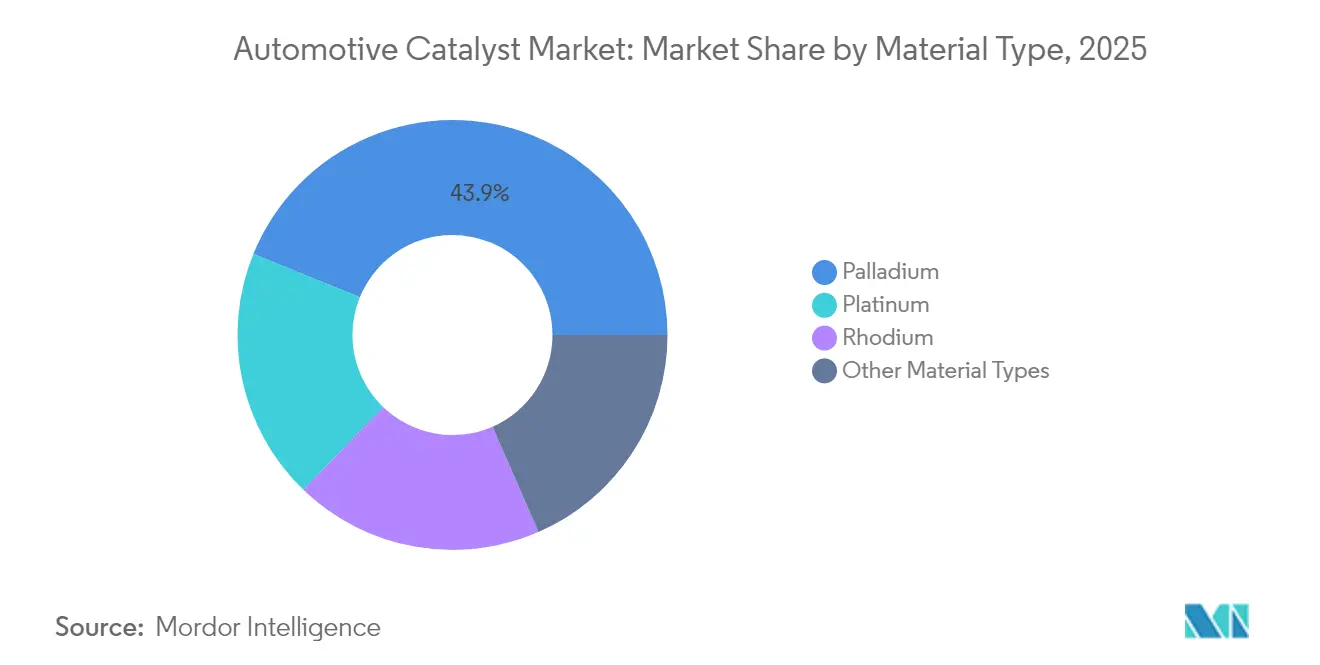
- Nach Materialtyp hielt Palladium im Jahr 2025 einen Marktanteil von 43,85 % am Markt für Automotive-Katalysatoren, während Rhodium bis 2031 voraussichtlich mit einem CAGR von 4,42 % wachsen wird.
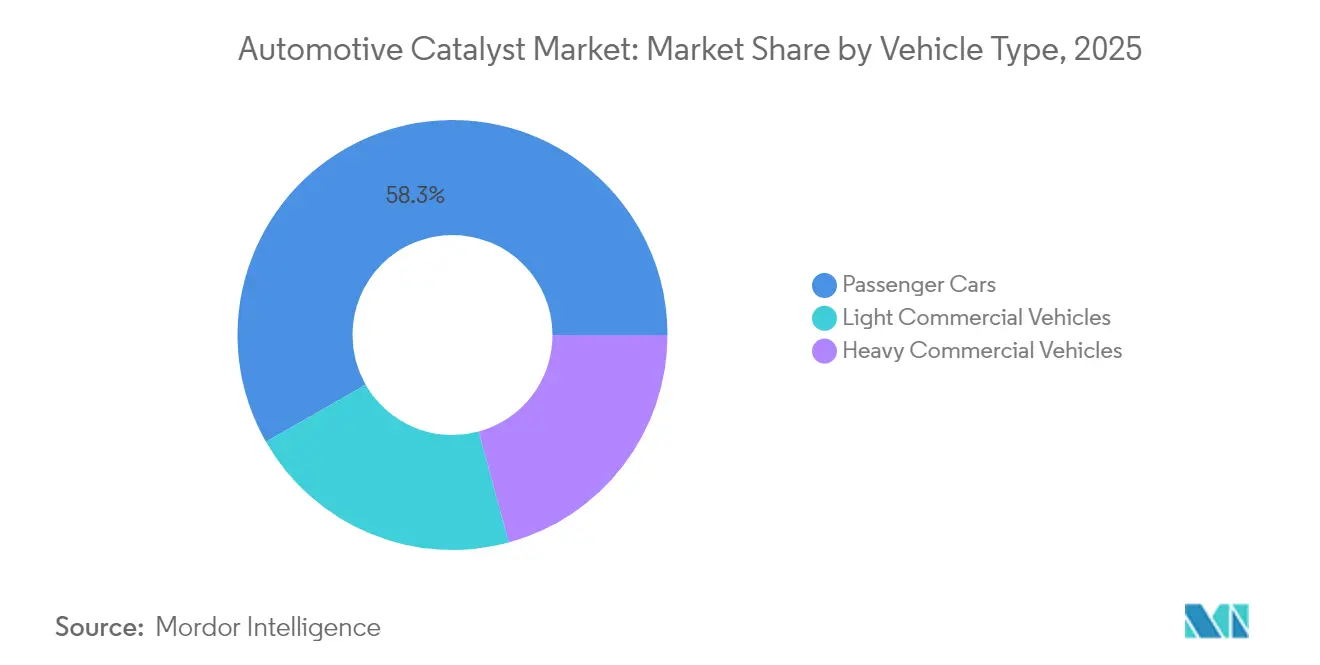
- Nach Fahrzeugtyp entfielen im Jahr 2025 58,27 % des Marktvolumens für Automotive-Katalysatoren auf Personenkraftwagen, während schwere Nutzfahrzeuge bis 2031 mit einem CAGR von 4,23 % wachsen.
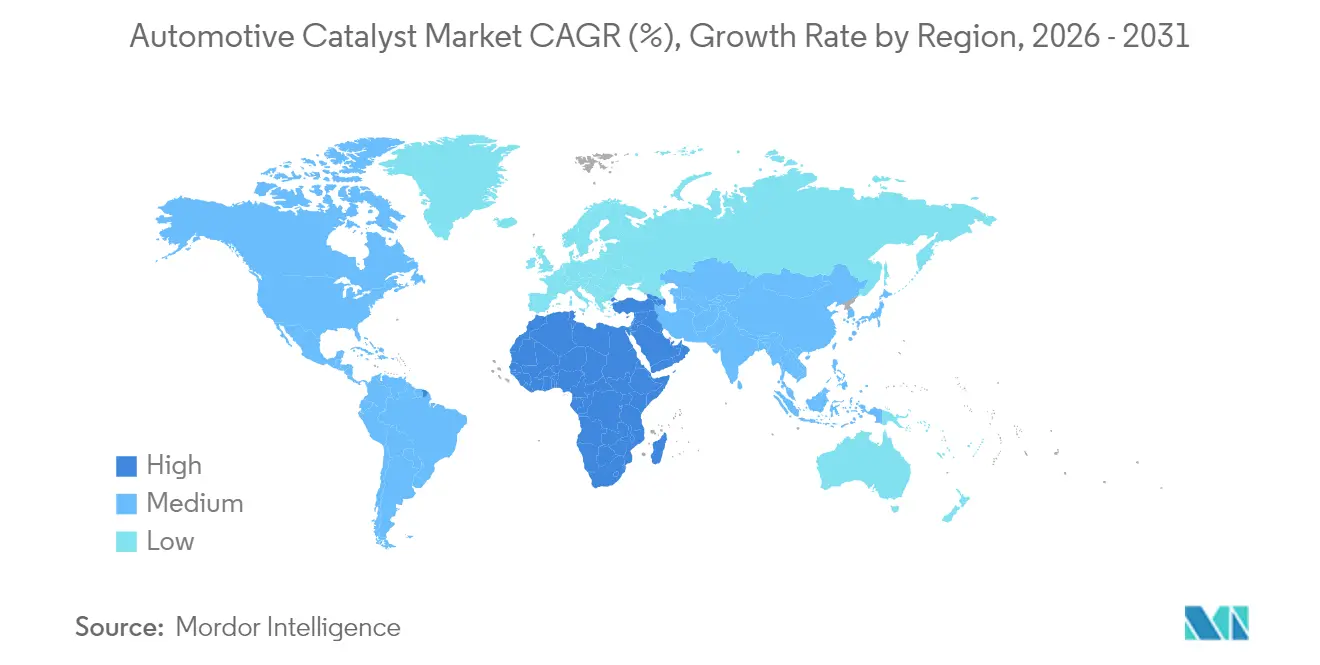
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 51,45 % den Markt für Automotive-Katalysatoren, und die Region Naher Osten und Afrika wird bis 2031 den schnellsten CAGR von 4,63 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weitere Verschärfung der globalen Emissionsgrenzwerte durch Euro 7/US-2027-Vorschriften | +1.1% | Europa, Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wiederbeschleunigung der ICE-Hybridverkäufe in wichtigen Märkten | +0.8% | Global, mit Konzentration in China und Europa | Kurzfristig (≤ 2 Jahre) |
| Platin-für-Palladium-Substitution senkt Katalysatorkosten für Erstausrüster | +0.6% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Neue Vorschriften für Geländefahrzeug- und Schiffsmotoren | +0.4% | Nordamerika, Europa, mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Boom bei Reichweitenverlängerungs-Elektrofahrzeugen stützt PGM-Nachfrage in China und Europa | +0.3% | China, Europa, ausgewählte ASEAN-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weitere Verschärfung der globalen Emissionsgrenzwerte durch Euro 7/US-2027-Vorschriften
Euro 7 führt einen Partikelzahl-Schwellenwert von 10 Nanometern ein und schreibt eine Fahrzeugüberwachung vor, die in der Lage ist, Emissionsüberschreitungen beim 2,5-fachen des Grenzwerts zu melden. Leichte Dieselfahrzeuge müssen nahgekoppelte SCR-beschichtete Filter, elektrische Heizungen bis zu 4 kW und Ammoniak-Schlupfkatalysatoren nachrüsten. Diese Aufrüstungen vergrößern das Katalysatorvolumen um nahezu das 2,8-fache gegenüber Euro-6-Systemen und verlängern die geforderte Haltbarkeit auf 160.000 km, was eine höhere Nachfrage nach Edelmetallen und komplexere Abgasnachbehandlungsarchitekturen antreibt[1].
Wiederbeschleunigung der ICE-Hybridverkäufe in wichtigen Märkten
Chinas Plug-in-Hybridverkäufe stiegen im Jahr 2024 um 84 % gegenüber dem Vorjahr auf 4,3 Millionen Einheiten, während europäische Verbraucher zunehmend Reichweitenverlängerungsmodelle kaufen, die Ladelücken ausgleichen. Hybridkonfigurationen erfordern herkömmliche Dreiwegekatalysatoren sowie Schnellzündungsformulierungen, die häufige thermische Zyklen tolerieren. Thailand und andere ASEAN-Märkte bieten Investitionsanreize für die Hybridmontage und stärken die regionale Nachfrage nach konformen Katalysatorsystemen.
Platin-für-Palladium-Substitution senkt Katalysatorkosten für Erstausrüster
Eine Preisdifferenz von 1.150 USD zwischen Palladium und Platin im Jahr 2024 ermöglichte es Erstausrüstern, die Katalysatorkosten pro Fahrzeug um bis zu 20 % zu senken. Bimetallische Designs nutzen die thermische Stabilität von Platin und die Oxidationseffizienz von Palladium, während Einzelatom-Dispersionsmethoden von Johnson Matthey die Gesamtbeladung um 30 % ohne Leistungseinbußen reduzieren. Die Strategie mindert auch das Versorgungsrisiko, da 80 % der Palladiumförderung aus Russland und Südafrika stammen.
Neue Vorschriften für Geländefahrzeug- und Schiffsmotoren
Die kalifornischen Tier-5-Vorschriften, die ab 2025 gelten, verpflichten Bau- und Landwirtschaftsmaschinen zur Installation von Partikelfiltern und SCR-Einheiten ähnlich wie bei Straßenfahrzeugen. EPA-Tier-4-Meeresstandards werden auf Schiffe über 600 kW ausgedehnt und erfordern schwefelbeständige Katalysatoren, die über breite Temperaturfenster betrieben werden. Stage-V-Vorschriften in Europa fügen analoge Anforderungen für nicht straßengebundene mobile Maschinen hinzu. Insgesamt könnten diese Programme die Nachfrage um 15–20 % des heutigen Volumens an Automobilkatalysatoren steigern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Kostenparität bei Batterie-Elektrofahrzeugen verdrängt künftige ICE-Volumina | -0.7% | Global, mit Beschleunigung in Europa und China | Mittelfristig (2–4 Jahre) |
| Sparmaßnahmen der Erstausrüster und zonenbasierte Katalysatordesigns senken PGM-Gramm/Fahrzeug | -0.5% | Global, angeführt von nordamerikanischen und europäischen Erstausrüstern | Kurzfristig (≤ 2 Jahre) |
| Russland–Ukraine- Versorgungssanktionen stören PGM-Handelsströme | -0.4% | Global, mit gravierenden Auswirkungen auf europäische und nordamerikanische Erstausrüster | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Kostenparität bei Batterie-Elektrofahrzeugen verdrängt künftige ICE-Volumina
Tesla senkte die Model-3-Produktionskosten im Jahr 2024 auf 28.000 USD und beseitigte damit einen Großteil des traditionellen Preisabstands gegenüber ICE-Limousinen. EU-Flottenemissionsstrafen von 95 EUR pro Gramm über dem Zielwert könnten sich im Jahr 2025 auf insgesamt 16 Milliarden EUR belaufen und Automobilhersteller dazu veranlassen, schneller auf Batteriemodelle umzuschwenken. China erreichte 2024 bereits einen BEV-Marktanteil von 35 % und verdeutlicht damit, wie Politik- und Kostenentwicklungen die langfristige Katalysatornachfrage dämpfen können.
Sparmaßnahmen der Erstausrüster und zonenbasierte Katalysatordesigns senken PGM-Gramm/Fahrzeug
Automobilhersteller setzen nun Computermodellierung ein, um Edelmetalle ausschließlich in Heißzonen zu konzentrieren, und integrieren elektrisch beheizte Katalysatoren, um die Zündung zu beschleunigen. Cummins berichtete von einer 30-prozentigen Reduzierung der PGM-Beladung durch den Einsatz von Einzel-SCR-DPF-Systemen. Atomlagenabscheidung und 3D-gedruckte Substrate vervielfachen die Oberfläche und ermöglichen gleiche Leistung mit weniger Metallen, was die Aufträge für Lieferanten verringert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialart:
Rhodium treibt Premium-Leistung anRhodium spielt eine unersetzliche Rolle bei der Reduzierung von NOx in Benzin-Dreiwegekatalysatoren und soll bis 2031 mit einem CAGR von 4,42 % wachsen. Die Marktgröße für Automotive-Katalysatoren im Bereich Rhodium wächst daher schneller als bei jedem anderen Edelmetall, da Euro 7 die gleichzeitige Reduzierung aller regulierten Schadstoffe fordert. Palladium bleibt mit einem Anteil von 43,85 % im Jahr 2025 der Mengenführer, doch Preisvolatilität und Sanktionsrisiken veranlassen OEMs zur Diversifizierung in Richtung Platin. Die Nutzung von Platin in Benzinplattformen erlebt eine Erneuerung, da der durchschnittliche Spotpreis 2024 um 55 % unter dem von Palladium lag und mehrere Platinsubstitutionsprogramme unterstützt. Der Marktanteil von Nischen-Unedelmetall- oder Zeolith-Promotoren im Markt für Automotive-Katalysatoren ist gering, wächst jedoch, da Lieferanten atomeffiziente Designs kommerzialisieren, die die Abhängigkeit von Edelmetallen ohne Einbußen bei der Haltbarkeit erheblich reduzieren.
Der Übergang von konventionellen Washcoats zu Einzelatom- und bimetallischen Architekturen ermöglicht eine potenzielle Reduzierung des Edelmetallgehalts pro Katalysator um 90 %. Johnson Matthey und BASF erproben Produktionslinien, bei denen isolierte Platinatome in Cer-Zirkonium-Matrizen eingebettet werden, wodurch mehr aktive Zentren pro Gramm entstehen. Gleichzeitig haben sich die Rhodium-Recyclingraten durch geschlossene Kreislaufpartnerschaften mit Autoverwertungsbetrieben verbessert, was die Versorgungsengpässe lindert. Insgesamt stabilisieren diese Maßnahmen den Markt für Automotive-Katalysatoren auch unter langfristigen Elektrifizierungsszenarien.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Fahrzeugtyp:
Gewerbliche Segmente beschleunigen das WachstumSchwere Nutzfahrzeuge werden bis 2031 voraussichtlich den schnellsten CAGR von 4,23 % verzeichnen, da die globale Güterverkehrsnachfrage auf strenge Dieselstandards trifft. Ein typisches SCR-System für schwere Nutzfahrzeuge benötigt 15–20 Liter Katalysator, was die 2–3 Liter eines Personenkraftwagens bei weitem übertrifft. Folglich wächst die Marktgröße für Automotive-Katalysatoren im Bereich Nutzfahrzeuge schneller als die zugrunde liegende Lkw-Produktionsrate. Personenkraftwagen kontrollieren im Jahr 2025 noch immer 58,27 % des Gesamtvolumens, da Hybridfahrzeuge Dreiwegekatalysatoren in Mainstream-Segmenten relevant halten. Leichte Nutzfahrzeuge verzeichnen eine stetige Expansion, da der E-Commerce den Paketlieferbedarf steigert und Flotten aus Gründen der Reichweiten- und Nutzlastoptimierung zu Hybridfahrzeugen tendieren.
Gewerbliche Flotten generieren zudem einen lukrativen Aftermarket, da Betreiber Fahrzeuge 10–15 Jahre lang halten und damit die Ersatzzyklen für beschichtete Substrate verlängern. Doppelte SCR-Anordnungen, Ammoniak-Schlupfkatalysatoren und elektrische Heizmodule erhöhen den Komponentenwert pro Fahrzeug. Offroad-Geräte und Schiffe diversifizieren die Nachfrage weiter, wobei California Tier 5 und EPA-Schiffsvorschriften erhebliche Katalysatormodule für Bulldozer, Mähdrescher und Küstenfrachter hinzufügen. Diese Faktoren sichern gemeinsam eine jahrzehntelange Perspektive für den Markt für Automotive-Katalysatoren trotz steigender BEV-Durchdringung.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Geografische Analyse
APAC-Automobilkatalysator-Markt
Asien-Pazifik trug im Jahr 2025 51,45 % zum Automobilkatalysator-Markt bei. China produzierte 30,2 Millionen Fahrzeuge, und Plug-in-Hybride wuchsen im Laufe des Jahres um 84 %, was eine solide Nachfrage nach Dreiwegekatalysatoren und SCR-Systemen sicherstellte. Lokale Zulieferer kooperieren häufig mit globalen Unternehmen, um fortschrittliche Washcoats zu integrieren und gleichzeitig die Kostenwettbewerbsfähigkeit zu wahren. Indien skaliert seine Fahrzeugproduktion rasch, unterstützt durch staatliche Initiativen, die den Aufbau inländischer Katalysatorfertigungscluster fördern. Japan und Südkorea leisten modernste Forschung und Entwicklung, während ASEAN-Anreize die Hybridmontage-Volumina aufrechterhalten.
Nordamerika Automobilkatalysator-Markt
Nordamerika stellt einen reifen, aber chancenreichen Markt dar. Die EPA-Tier-3-Vorschriften zwingen Automobilhersteller zur Aufrechterhaltung hoher Katalysatorleistung, und eine robuste Recyclinginfrastruktur führt Palladium und Platin in die Kreislaufwirtschaft zurück. Mexikos Produktionswachstum verankert lokalisierte Substratbeschichtungsoperationen, die Lieferketten verkürzen und Durchlaufzeiten reduzieren. Kanadas kalte Winter beeinträchtigen die Batteriereichweite, was die Nutzung von Verbrennungsmotoren in vielen Regionen aufrechterhält und Katalysatoren bis zum Ende des Prognosezeitraums auf der Stückliste hält.
EMEA und Südamerika Automobilkatalysator-Markt
Europa sieht sich einem Verbot neuer Fahrzeuge mit Verbrennungsmotor ab 2035 gegenüber, doch die kurzfristige Nachfrage wird durch die Einführung von Euro 7 gestützt. Fortschrittliche Recyclinganlagen in Belgien und Deutschland gewinnen bis zu 95 % der verbrauchten Edelmetalle zurück und stärken die regionale Selbstversorgung. Hybridmodelle verlängern die Relevanz von Katalysatoren selbst in Märkten mit der höchsten BEV-Durchdringung. Der Markt für Automotive-Katalysatoren im Nahen Osten und Afrika ist auf dem Weg zu einem CAGR von 4,63 %, begünstigt durch Marokkos Produktionsleistung von 582.000 Einheiten im Jahr 2023 und saudische Industrieinvestitionen von 2,9 Milliarden USD. Südafrika bleibt ein wichtiger Exportknotenpunkt, obwohl der BEV-Schwung in Europa in späteren Jahren die Katalysatorlieferungen auf langen Strecken beeinträchtigen könnte. Südamerika wächst aufgrund makroökonomischer Gegenwinds moderater, doch Brasilien und Argentinien stützen weiterhin die regionale Substratnachfrage.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Beschaffung von Platingruppenmetallen (PGM) und anderen benötigten Vorprodukten, gefolgt von der Raffination und der Herstellung von Präkursorchemikalien (Salze, Chloride und Organometallverbindungen). Anschließend formulieren die Zulieferer Washcoats und beschichten damit keramische oder metallische Substrate. Die beschichteten Substrate werden zu Katalysator- und Abgasnachbehandlungsmodulen zusammengebaut, einschließlich motornaher und unterbodenmontierter Architekturen sowie – bei Dieselsystemen – SCR-beschichteter Filter und Ammoniak-Sperrkatalysatoren, bevor sie an OEMs und Tier-1-Abgaslieferanten für die Fahrzeugintegration und Homologationstests versandt werden.
Der Aftermarket- und End-of-Life-Kreislauf ist ebenfalls zentral für die kommerzielle Tragfähigkeit. Die Sammlung, das Entkannen, die Probenahme sowie das Einschmelzen oder Raffinieren gebrauchter Katalysatoren führen PGM zurück in den Angebotspool und tragen dazu bei, die Abhängigkeit von konzentriertem Primärbergbauangebot zu verringern. Dieser geschlossene Kreislauf unterstützt die Angebotsresilienz, da OEMs und Katalysatorhersteller Volatilität durch die Substitution von Platin gegen Palladium, bimetallische Formulierungen und Designs mit geringerem Edelmetallgehalt pro Fahrzeug bewältigen. Gleichzeitig erhöht die durch Vorschriften bedingte Systemkomplexität, verknüpft mit den im Berichtskontext genannten Zeitplänen von Euro 7 und US 2027, den technischen Anteil pro Einheit und steigert die Anforderungen an Qualität und Rückverfolgbarkeit entlang der gesamten Kette.
Wettbewerbslandschaft
Johnson Matthey, BASF und Umicore kontrollieren gemeinsam rund 60 % des Marktanteils für Automobilkatalysatoren. Ihre integrierten Geschäftsmodelle umfassen Edelmetall-Leasing, Formulierung, Substratbeschichtung und Recycling am Ende der Nutzungsdauer und schaffen Skalenvorteile sowie hohe Wechselkosten für Erstausrüster. Honeywells Vereinbarung im Wert von 2,4 Milliarden USD zum Erwerb der Catalyst-Technologies-Einheit von Johnson Matthey wird dem bestehenden Steuerungsportfolio von Honeywell eine prozesstechnologische Lizenzierung hinzufügen und könnte die Wettbewerbsdynamik ab 2026 neu gestalten.
Technologische Führerschaft umfasst Einzelatom-Dispersion, Optimierung der Washcoat-Porosität und sensoreingebettete Substrate, die Echtzeitdaten an Motorsteuergeräte liefern. Kleinere Unternehmen wie CDTi Advanced Materials und Ecocat India nutzen regionale Nähe oder Nischenchemien, um Kunden außerhalb des Wirkungsbereichs multinationaler Konzerne zu bedienen. Nachhaltigkeitsleistung ist heute integraler Bestandteil. Umicore berichtet von Edelmetall-Rückgewinnungsraten von 95 % und kohlenstoffarmer Raffination auf Basis erneuerbarer Energien, was mit den Dekarbonisierungsprüfungen der Erstausrüster übereinstimmt. Unternehmen skalieren auch Pilotlinien für Ammoniak-Schlupfkatalysatoren, die Euro-7-Kaltstart-Grenzwerte ohne übermäßige Harnstoffdosierung erfüllen können.
Marktteilnehmer reagieren auf die Sparmaßnahmen der Erstausrüster, indem sie Wirkungsgarantien in Verbindung mit Edelmetall-Beladungsgramm einführen. Lieferanten, die gleiche Abgaswerte mit geringeren Platingruppenmetall-Mengen erreichen, erhalten Volumencommitments und frühzeitige Programmzusagen. Da die BEV-Volumina steigen, sichern Katalysatorunternehmen ihr Risiko ab, indem sie in Wasserstoffverbrennung, Brennstoffzellen-Membranbeschichtung und industrielle Emissionskontrolle expandieren und sich so für langfristiges Wachstum jenseits des Straßenfahrzeugsegments positionieren.
Branchenführer im Bereich Automobilkatalysatoren
-
BASF SE
-
Johnson Matthey
-
Umicore
-
CATALER CORPORATION
-
Forvia SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automobilkatalysatoren Unternehmen in diesem Bericht
- BASF SE
- CATALER CORPORATION
- CDTi Advanced Materials Inc.
- Clariant
- Cummins Inc.
- DCL International Inc.
- Ecocat India Pvt Ltd.
- Forvia SE
- Heraeus Precious Metals
- INTERKAT Catalyst GmbH
- Johnson Matthey
- Klarius Group Ltd.
- N.E. CHEMCAT CORPORATION
- Solvay
- Tenneco Inc.
- Umicore
Marktchancen und Zukunftsaussichten
Kurzfristig konzentriert sich der Weißraum auf gehaltvollere Abgasnachbehandlungsdesigns, die für eine strengere Partikel- und NOx-Kontrolle ausgelegt sind. Anforderungen vom Typ Euro 7 treiben zusätzliche Komponenten wie motornah verbaute SCR-beschichtete Filter und Ammoniak-Sperrkatalysatoren voran, zusammen mit Anforderungen an Haltbarkeit und Überwachung, die den Testaufwand und die Komplexität der Formulierungen erhöhen. Die im Berichtskontext genannten Vorschriften für Off-Road- und Marineanwendungen, einschließlich California Tier 5, gültig ab 2025, und der EPA-Marine-Tier-4-Abdeckung über 600 kW, erweitern die adressierbare Basis für Katalysator- und beschichtete Filtermodule über den straßengebundenen Leichtfahrzeugsektor hinaus. Das schafft Raum für Zulieferer mit Know-how in Dieselsystemen, schwefelresistenten Chemien und Verpackungsexpertise.
Innovationen in Fertigung und Formulierung unterstützen ebenfalls Chancen, OEM-Sparmaßnahmen und die Volatilität der Edelmetallpreise auszugleichen, ohne die Leistung zu beeinträchtigen. Im März 2026 nahm BASF in Ludwigshafen eine Produktionsanlage im industriellen Maßstab für 3D-gedruckte Katalysatoren in Betrieb, was auf geometrieabhängige Leistungssteigerungen und eine effizientere Katalysatornutzung hinweist. Parallel dazu beschreibt die im Nachweispaket zitierte, vom DOE geförderte Forschung Demonstrationen erheblicher Reduzierungen der Palladium- und Rhodiumbeladung in Dreiwegekatalysatoren durch Prozess- und Trägertechnik, was den Fokus der Zulieferer auf atomeffiziente Architekturen und recyclinggestützte Beschaffung als Differenzierungsmerkmale für die Vergabe von OEM-Programmen unterstreicht.
Neueste Industrielle Entwicklungen in Markt für Automobilkatalysatoren
- Mai 2026: Johnson Matthey gab die Übernahme von CORMETECH Inc. für einen Unternehmenswert von 360 Millionen USD bekannt und erweitert damit seine Fertigungskapazität für Katalysatoren zur selektiven katalytischen Reduktion (SCR) in der stationären Emissionskontrolle. Die Übernahme erweitert das Katalysatorportfolio über Anwendungen im straßengebundenen Automobilbereich hinaus und vertieft das Engagement in SCR-Technologien, die materialwissenschaftliche und produktionstechnische Verbindungen zur Fahrzeugabgasnachbehandlung aufweisen.
- April 2025: Tenneco Inc. erhielt eine strategische Investition von Apollo Fund X für seine Geschäftsbereiche Clean Air und Powertrain, um das Wachstum zu beschleunigen und dabei die operative Unabhängigkeit zu bewahren. Die Finanzierung unterstützt die fortlaufende Produktentwicklung und Programmausführung in der Emissionskontrolle und verstärkt die Wettbewerbsintensität unter Tier-1-Abgas- und Katalysatorsystemzulieferern.
- August 2024: BASF eröffnete ein Forschungs-, Entwicklungs- und Anwendungslabor in Chennai, Tamil Nadu, an seinem Standort Mahindra World City zur Entwicklung von Abgaskatalysatoren für den indischen Automobilmarkt. Die Einrichtung stärkt die lokale Entwicklung und Kundenzusammenarbeit, da sich die Emissionsnormen verschärfen und OEMs die Lokalisierung konformer Abgasnachbehandlungslösungen vorantreiben.
Markt für Automobilkatalysatoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Automobilabgaskatalysatoren, die zur Reduzierung regulierter Auspuffemissionen eingesetzt werden, erfasst über die Fahrzeugproduktion und den Fahrzeugbestand, bei dem Ersatznachfrage besteht. Die Marktgröße wird als Katalysatornachfragevolumen in Unzen über die wichtigsten Fahrzeugkategorien und Schlüsselregionen hinweg ausgedrückt.
Ausschlüsse: Nicht-Automobil-Emissionskatalysatoren, die in industriellen Prozessen, der Stromerzeugung, der Schifffahrt sowie anderen stationären oder nicht straßengebundenen Anwendungen eingesetzt werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Materialart
- Palladium
- Platin
- Rhodium
- Andere Materialarten
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Kartierung des Nachfragepools anhand öffentlicher Signale zur Fahrzeugproduktion und zum Fahrzeugbestand, gefolgt von Zeitplänen für Emissionsvorschriften, die das Katalysatorbeladungsverhalten und das Ersatzverhalten steuern. Für diesen Markt helfen Quellen wie OICA-Fahrzeugproduktionsveröffentlichungen, Veröffentlichungen der US EPA und EU-Regulierungsbehörden, UN Comtrade-Handelsstatistiken für relevante Abgasteile sowie begutachtete Katalyse- und Emissionskontrollstudien dabei, die Modelleingaben zu verankern.
Wir prüfen außerdem Geschäftsberichte und Investorenpräsentationen von Unternehmen auf Nachfragekommentare, Kapazitätsaktualisierungen und regionale Zusammensetzung und gleichen größere Veränderungen mit seriöser Presseberichterstattung und Branchenverbandsmeldungen ab. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportansichten auf Sendungsebene genutzt, um die Richtungsbewegung zu plausibilisieren. Die oben aufgeführten Desk-Quellen sind illustrativ; während der Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden eingesetzt, um die Nachfragetreiber für Katalysatoren zu validieren und Desk-Signale in praktische Annahmen umzuwandeln, die dem tatsächlichen Marktverhalten entsprechen. Wir sprechen mit Katalysator- und Substratlieferanten, Stakeholdern im Bereich Emissionssysteme, Recyclingunternehmen und Experten des Fahrzeugökosystems in APAC, EMEA und Amerika. Die gewonnenen Erkenntnisse werden anschließend genutzt, um Lücken bei Beladungen, Ersatzzyklen und dem kurzfristigen Produktionsausblick zu schließen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 18 % | APAC: 44 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 31 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 51 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert auf einer Top-down-Nachfragerekonstruktion, die mit der Fahrzeugproduktion, dem Fahrzeugbestand auf der Straße und der Einführung von Emissionsstandards beginnt, die anschließend anhand typischer Beladungsfaktoren nach Kraftstoff- und Fahrzeugklasse in Katalysatorunzen umgerechnet werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen plausibilisiert, wie z. B. stichprobenartige Unzen-pro-Fahrzeug-Prüfungen, Kanalfeedback zu Ersatzvolumina und Plausibilitätsprüfungen gegenüber der regionalen Angebotsverfügbarkeit.
Zu den praktischen Eingaben, die das Modell prägen, gehören die jährliche Produktion von leichten und schweren Fahrzeugen, der regionale Benzin-Diesel-Mix, der Zeitplan für verschärfte Standards (wie Euro-7-Meilensteine) sowie das durchschnittliche Ersatzintervall im Aftermarket. Wo Lücken in öffentlichen Indikatoren bestehen, werden Annahmen auf Basis von Interview-Konsens gefüllt und anschließend anhand benachbarter Signale wie Handelsströmen für Katalysatorsysteme und Veränderungen in der Hybridpenetration überprüft, da Hybridfahrzeuge weiterhin eine Abgasnachbehandlung benötigen.
Für die Prognose wird eine Szenarioanalyse eingesetzt, damit der Ausblick unterschiedliche Entwicklungspfade für die Produktion von Fahrzeugen mit Verbrennungsmotor und Hybridfahrzeugen, die regulatorische Durchsetzung und die Verschrottungsraten widerspiegeln kann. Die endgültige Prognosebewegung wird erst angepasst, nachdem die kurze Liste der Variablen auf interne Konsistenz und Übereinstimmung mit den Einschätzungen der Praktiker vor Ort überprüft wurde.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Abgleich der Ergebnisse mit unabhängigen Indikatoren, darunter Fahrzeugproduktionstrends, politische Zeitpläne und beobachtete Verschiebungen in der regionalen Nachfrage nach Emissionshardware, bevor die Zahlen finalisiert werden. Ausreißer werden überprüft, Treiber werden erneut getestet, und größere Abweichungen lösen eine zweite Prüfung der Beladungen, regionalen Aufteilungen und Umrechnungsfaktoren aus.
Ein mehrstufiger Analysten-Review-Prozess wird durchgeführt, damit Berechnungslogik und Annahmen nachvollziehbar bleiben, und bei Widersprüchen zwischen Interview-Feedback und Desk-Signalen werden Folgekontakte aufgenommen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Einschätzung erhalten.
Marktgrößenbestimmung für Automobilkatalysatoren von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Automobilkatalysatoren können erheblich voneinander abweichen, da jeder Herausgeber eigene Einheiten, Einschlüsse und Aktualisierungszeitpunkte wählt, und diese Entscheidungen verschieben den Gesamtwert, selbst wenn das Thema ähnlich ist. Einige Studien berichten Umsätze, andere berichten physische Nachfrage, und die Umrechnung zwischen beiden ist nicht konsistent, da Metallpreise und Beladungen sich schnell verändern.
Die Hauptdiskrepanz ergibt sich aus der Behandlung von Wert versus Volumen und dem Umfang der Katalysatoren, wobei Mordor Intelligence den Markt in Unzen auf Basis von Katalysatornachfragesignalen bemisst, anstatt ihn unter Verwendung angenommener Metallpreise und gemischter Durchschnittsverkaufspreise, die je nach Jahr und Region schwanken können, in USD umzurechnen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 121,66 Tausend Unzen (2026) | |
| Branchenforschungsanbieter A | 89,60 Milliarden USD (2024) | Wird als Umsatz ausgewiesen und scheint Katalysator- und Katalysatorkonverterwert zu vermischen, sodass die Ergebnisse stark von angenommenen PGM-Preisen, OEM- versus Aftermarket-Aufteilungen und Währungszeitpunkten abhängen, anstatt von der nachgefragten Unzenmenge. |
| Marktanbieter B | 15,60 Milliarden USD (2024) | Verwendet eine USD-Umsatzperspektive und wendet möglicherweise standardisierte Durchschnittsverkaufspreisverläufe und Kanalanteile an, was zu einer Unter- oder Überschätzung der Gesamtwerte führen kann, wenn sich Beladungen, regulierungsbedingte Designs und der regionale Mix im Basisjahr verschieben. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Einheitenwahl und das, was bepreist wird, da eine auf Unzen basierende Nachfrage ohne einen vollständigen Satz von Metallpreis- und Formulierungsannahmen nicht sauber in Umsatz umgerechnet werden kann. Indem das Modell auf Fahrzeugproduktion, Einführung von Emissionsvorschriften und praktische Beladungsfaktoren ausgerichtet bleibt, ist die Schätzung leichter zu prüfen und einfacher zu aktualisieren, wenn sich die Marktbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Automobilkatalysatoren?
Die aktuelle Marktgröße für Automobilkatalysatoren wird auf 121,66 Tausend Unzen geschätzt und wird bis 2031 voraussichtlich 147,55 Tausend Unzen erreichen.
Welches Metall dominiert derzeit die Katalysatorformulierungen?
Palladium führte mit einem Anteil von 43,85 % am Gesamtvolumen in Unzen im Jahr 2025, obwohl die Platinsubstitution zunimmt.
Welches Fahrzeugsegment wird bis 2031 am schnellsten wachsen?
Schwere Nutzfahrzeuge werden voraussichtlich mit einer CAGR von 4,23 % wachsen, aufgrund strengerer Dieselvorschriften und größerer Katalysatorvolumina.
Wie werden Euro-7-Vorschriften die Katalysatornachfrage beeinflussen?
Euro 7 schreibt niedrigere Partikelzahl-Schwellenwerte und eine Fahrzeugüberwachung vor, was die Katalysatorgröße und die Edelmetallbeladung insbesondere bei Dieselanwendungen erhöht.