
Marktgröße und Marktanteil für Phasentransferkatalysatoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.19 Milliarden US-Dollar |
| Marktgröße (2031) | 1.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Phasentransferkatalysatoren von Mordor Intelligence
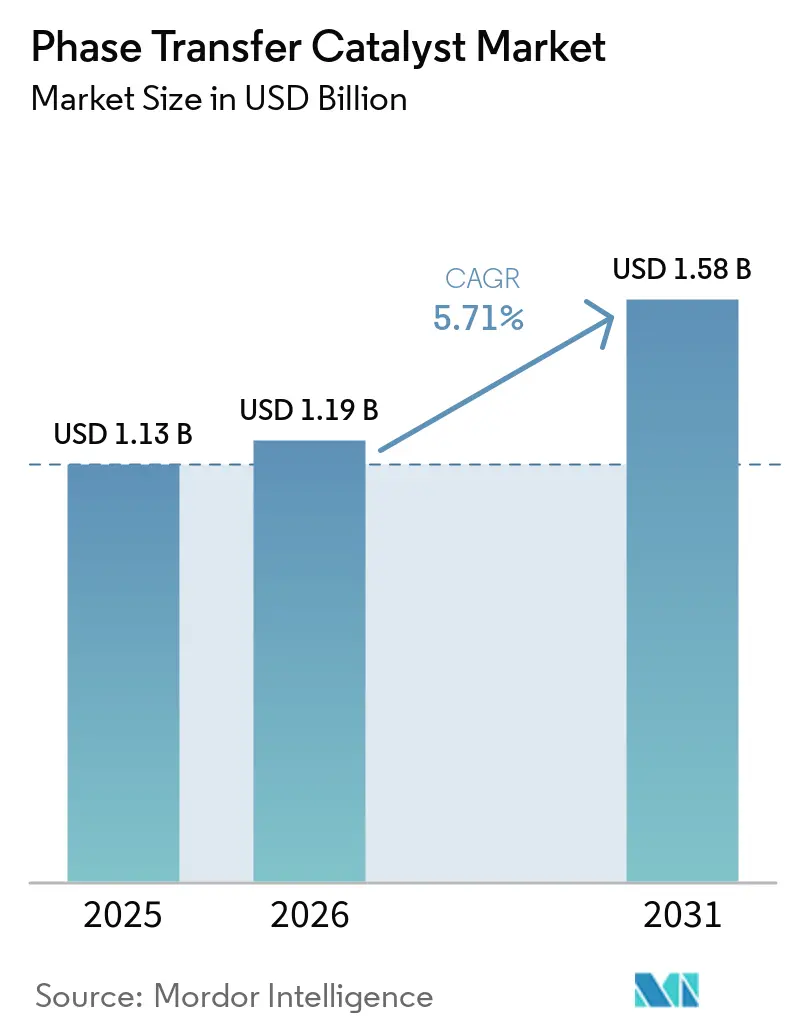
Die Marktgröße für Phasentransferkatalysatoren wird voraussichtlich von 1,13 Milliarden USD im Jahr 2025 auf 1,19 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,71 % über den Zeitraum 2026–2031 einen Wert von 1,58 Milliarden USD erreichen. Die robuste Nachfrage resultiert aus der Einführung der grünen Chemie in der Pharmaindustrie, der expandierenden Lithium-Ionen-Batterieproduktion und den Kostenvorteilen der heterogenen Katalyse. Batterielektrolyt-Additive stellen eine schnell wachsende Nische dar, die den Preisdruck bei der traditionellen Wirkstoffsynthese ausgleicht. Der zunehmende Wettbewerb durch ionische Flüssigkeiten und enzymatische Systeme veranlasst etablierte Anbieter, in geträgerte Katalysatoren und vertikale Integration zu investieren, um die Rohstoffvolatilität einzudämmen. Integrierte Produzenten, die Kapazitäten für Brom, Ätznatron und quaternäre Ammoniumverbindungen kontrollieren, sind besser gegen die Rohstoffpreisschwankungen des Jahres 2025 abgesichert und können ihre Margen schützen, während sie gleichzeitig strengeren Umweltvorschriften gerecht werden.
Wichtigste Berichtsergebnisse
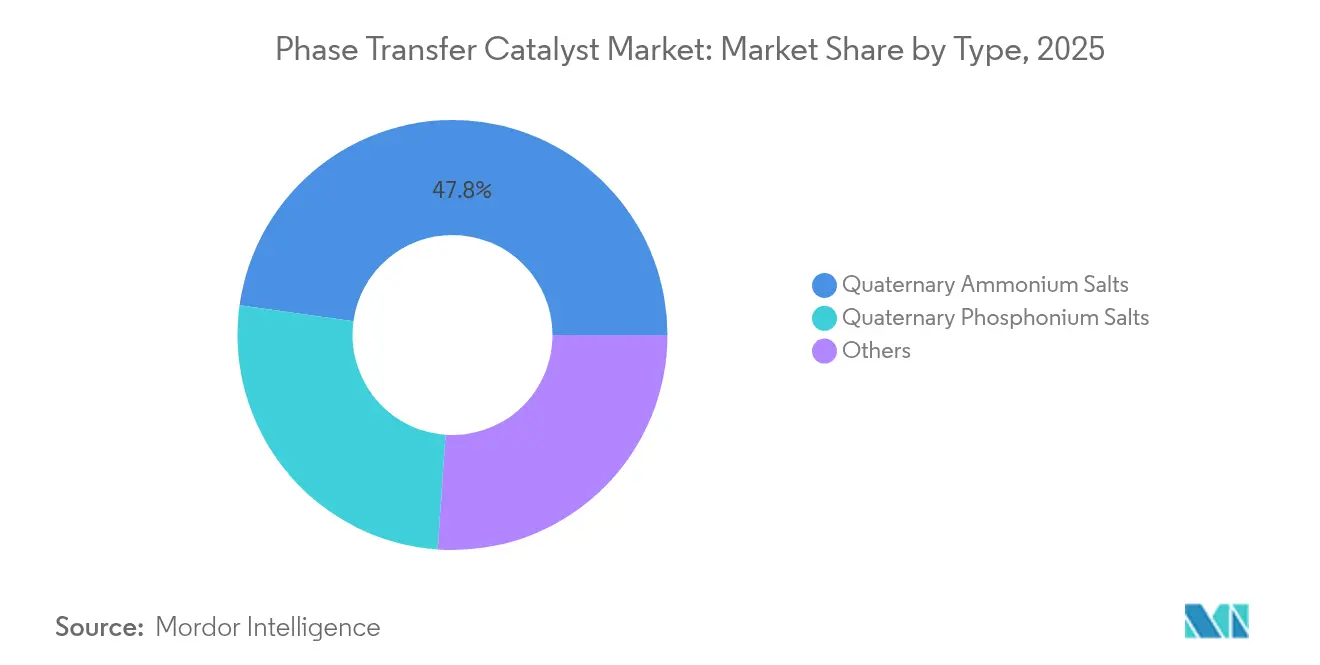
- Nach Typ hielten quaternäre Ammoniumsalze im Jahr 2025 einen Marktanteil von 47,79 % am Phasentransferkatalysator-Markt und expandieren bis 2031 mit einer CAGR von 5,89 %.
- Nach Form entfielen im Jahr 2025 52,05 % der Marktgröße für Phasentransferkatalysatoren auf flüssige PTC, während geträgerte/immobilisierte PTC mit einer CAGR von 6,02 % bis 2031 das stärkste künftige Wachstum verzeichnen.
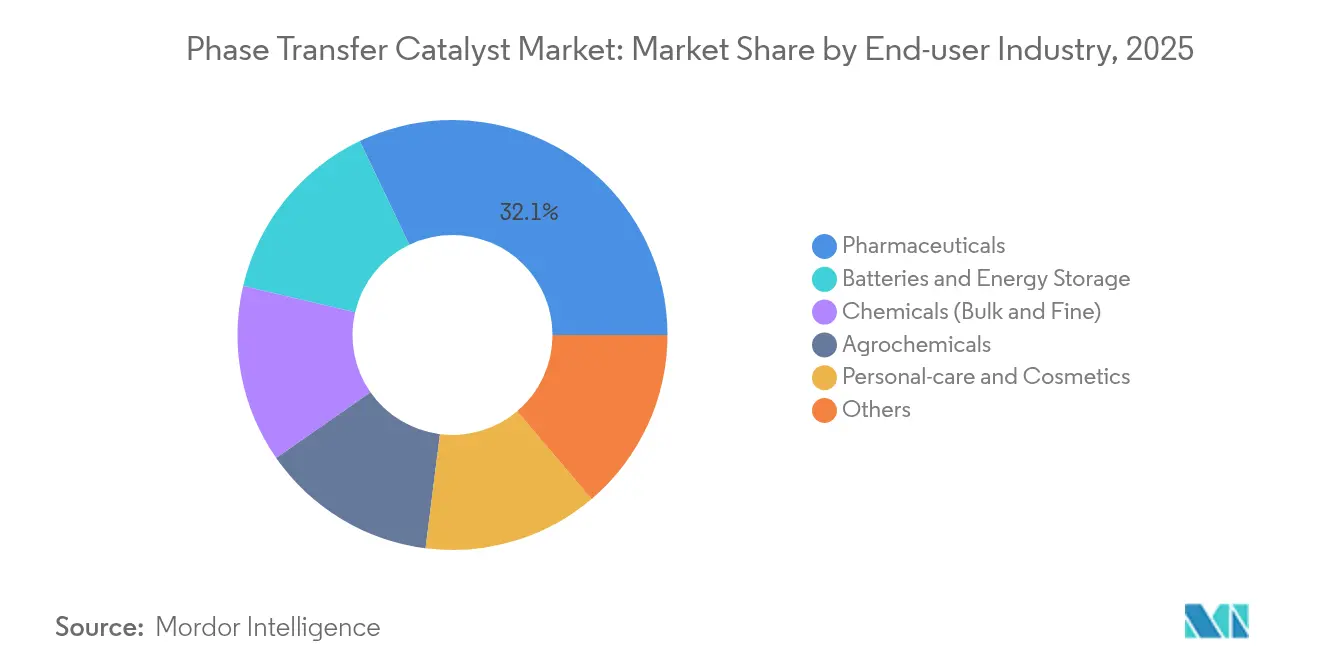
- Nach Endverbraucherbranche erzielte das Pharmasektor im Jahr 2025 einen Umsatzanteil von 32,10 % im Phasentransferkatalysator-Markt; Batterien und Energiespeicherung verzeichnen mit einer CAGR von 6,88 % bis 2031 das schnellste Wachstum im Phasentransferkatalysator-Markt.
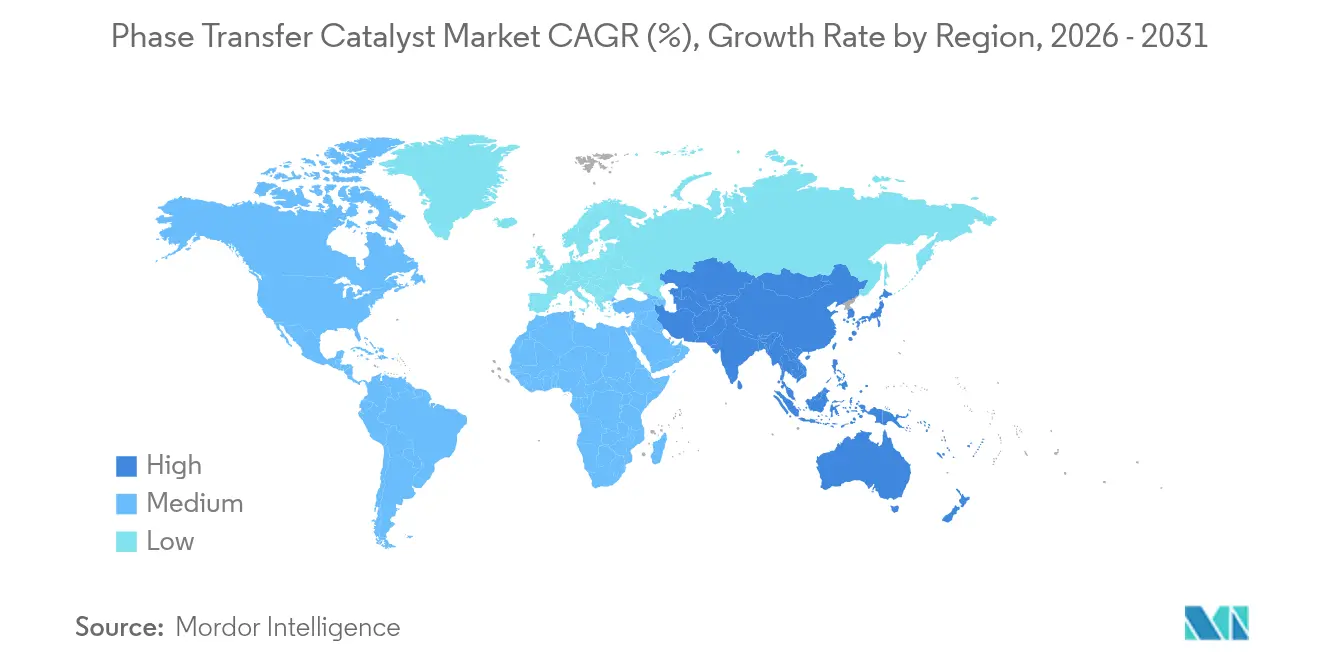
- Nach Geografie dominierte der asiatisch-pazifische Raum im Jahr 2025 mit einem Marktanteil von 37,55 % am Phasentransferkatalysator-Markt und ist auf Kurs für eine CAGR von 6,18 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Anwendung bei pharmazeutischen Wirkstoffen (APIs) | +1.8% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrageseitiger Sog durch Einhaltung von Green-Chemistry-Anforderungen | +1.5% | EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung der Produktion agrochemischer Wirkstoffe | +1.2% | Asien-Pazifik, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Prozesskostenvorteil gegenüber homogenen Katalysatoren | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Einsatz als Additiv in Lithium-Ionen-Batterieelektrolyten | +1.1% | Asien-Pazifik, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Anwendung bei pharmazeutischen Wirkstoffen (APIs)
Pharmahersteller setzen auf Phasentransferkatalyse, um Green-Chemistry-Vorgaben zu erfüllen und gleichzeitig die Kosten zu kontrollieren, was die Trends in der Phasentransferkatalysator-Branche unterstreicht. Milde Reaktionsbedingungen senken den Energieeinsatz, und die Wiederverwendbarkeit des Katalysators reduziert die Entsorgungskosten. Die Neuausrichtung von Evonik Industries AG auf Lipidspezialitäten für mRNA-Therapien veranschaulicht, wie große Lieferanten ihren Fokus auf höherwertige Arzneimittelzwischenprodukte verlagern. Die Einführung der Durchlaufproduktion in den Vereinigten Staaten und Europa erhöht die Nachfrage nach geträgerten Systemen, die die Katalysatorrückgewinnung vereinfachen. Rückholungsprogramme in beiden Regionen schaffen zusätzlichen Nachfragesog nach lokalen, nachhaltigen PTC-Lösungen, die mit der historisch günstigen asiatischen Versorgung konkurrieren.
Nachfrageseitiger Sog durch Einhaltung von Green-Chemistry-Anforderungen
Umweltvorschriften bilden die Grundlage für die stetige Akzeptanz von PTC in der Phasentransferkatalysator-Branche. Die EPA zielt nun auf eine 65%ige Reduktion des Einsatzes von gefährlichen Luftschadstoffen ab und lenkt Chemieanlagen hin zu wässrigen oder lösungsmittelfreien Verfahren, die PTC ermöglicht[1]. Die Verordnung Kaliforniens zu Verbraucherprodukten setzt strenge VOC-Obergrenzen und fördert wasserbasierte Reaktionen. Die EU-Chemikalienstrategie belohnt darüber hinaus Kreislaufwirtschaftskatalysatoren mit geringen Emissionen. Compliance-getriebene Käufe stützen die PTC-Mengen auch während makroökonomischer Abschwächungen und verschaffen frühen Anwendern einen Wettbewerbsvorteil in umweltsensiblen Märkten.
Ausweitung der Produktion agrochemischer Wirkstoffe
Agrochemische Hersteller in der Region Asien-Pazifik setzen PTC ein, um die Selektivität zu erhöhen und die Bildung von Nebenprodukten zu reduzieren, was die Trends im Markt für Phasentransferkatalysatoren widerspiegelt. Die Inversions-PTC-Synthese von 2,4-D-Säure liefert reinere Produktströme und senkt die Kosten der Abwasserbehandlung. Neuartige mehrzähnige Katalysatoren erhöhen die Umsatzzahlen und steigern die Produktivität für Herbizid- und Fungizidlinien. Patentliteratur von Dow Agrosciences belegt die branchenweite Migration hin zu PTC bei Pflanzenschutzmolekülen der nächsten Generation. Die steigende Nachfrage nach Präzisionspestiziden und wachsende Investitionen in die Ernährungssicherheit stützen diesen Treiber.
Prozesskostenvorteil gegenüber homogenen Katalysatoren
PTC reduziert das Lösungsmittelvolumen erheblich, eliminiert Hardware zur Phasentrennung und ermöglicht die Wiederverwendung von Katalysatoren, was dem Markt für Phasentransferkatalysatoren zugutekommt. Fasergeträgerte quaternäre Ammoniumsysteme bleiben über 15 Zyklen hinweg aktiv und weisen dabei einen vernachlässigbaren Ausbeuteverlust auf, was die variablen Kosten senkt. Kontinuierliche PTC-Reaktoren reduzieren VOC-Emissionen im Vergleich zu Batchbetrieb und senken die Genehmigungskosten. Geträgerte ionische Flüssigphasen bieten zusätzliche Selektivitätsgewinne, ohne den Durchsatz zu beeinträchtigen, und verschaffen Herstellern eine spürbare Entlastung bei den Betriebskosten.
Analyse der Hemmfaktorwirkung*
| Hemmfaktoren | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Rohstoffen für quaternäre Ammoniumverbindungen | –1.3% | Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch ionische Flüssigkeiten/enzymatische Katalysatoren | –0.8% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Überprüfung der aquatischen Toxizität von Phosphoniumsalzen | –0.6% | EU, Kalifornien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Rohstoffen für quaternäre Ammoniumverbindungen
Brompreise stiegen Anfang 2025 infolge von Logistikstörungen auf chinesischen und jordanischen Routen um mehr als 40 % und beeinträchtigten den Phasentransferkatalysator-Markt. Eine gleichzeitige Verknappung von Ätznatron, angetrieben durch die Erholung des Bausektors, gefährdet die Versorgungsstabilität. Europäische Chlor-Alkali-Anlagen kämpfen mit der Energieinflation und geben höhere Kosten an PTC-Käufer weiter. Hersteller mit eigenen Chlor- und Bromressourcen oder Langzeitverträgen mildern diese Schocks ab und halten wettbewerbsfähige Preise aufrecht.
Wettbewerb durch ionische Flüssigkeiten/enzymatische Katalysatoren
Protische ionische Flüssigkeiten bieten eine größere Substratkompatibilität und überlegene Nachhaltigkeitskennzahlen im Markt für Phasentransferkatalysatoren, insbesondere bei Biodiesel- und CO₂-Konversionsreaktionen. Enzyme in eutektischen Lösungsmitteln verbessern die Ausbeuten pharmazeutischer Zwischenprodukte und senken dabei den Toxizitätsfußabdruck. Hybride geträgerte Systeme kombinieren die Selektivität ionischer Flüssigkeiten mit der Stofftransporteffizienz von PTC und fordern damit traditionelle quaternäre Ammoniumformate heraus. Mit zunehmender regulatorischer Kontrolle werden diese Alternativen Marktanteile in hochwertigen Segmenten gewinnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Ammoniumsalze sichern MarktführerschaftQuaternäre Ammoniumsalze halten einen beherrschenden Anteil von 47,79 %. Der weitverbreitete Einsatz in der Wirkstoff- und Agrochemikaliensynthese, gut etablierte Lieferketten und gut dokumentierte Reaktionsmechanismen sichern ihre Spitzenposition. Für das Segment wird bis 2031 eine CAGR von 5,89 % prognostiziert, da die Nachfrage nach effizienten und umweltkonformen Verfahren steigt. Quaternäre Phosphoniumsalze nehmen die nächste Stufe ein und sprechen Formulierer von Batterieelektrolyten an, die eine höhere thermische Beständigkeit suchen. Die Nischenkategorie „Sonstige”, die chirale und mehrzähnige Katalysatoren umfasst, adressiert die asymmetrische Synthese für hochwertige Wirkstoffe, bei denen Einzelenantiomer-Reinheit Premiumpreise erzielt.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Form:
Geträgerte Systeme gewinnen an DynamikFlüssige Formulierungen führten den Phasentransferkatalysator-Markt im Jahr 2025 mit einem Anteil von 52,05 % an. Vertraute Handhabungsprotokolle und die Kompatibilität mit bestehenden Reaktoren stützen die Nachfrage im Bereich Feinchemikalien. Geträgerte/immobilisierte Systeme hingegen werden mit einer CAGR von 6,02 % alle anderen Formen übertreffen, was die Branchenpräferenz für Katalysatoren widerspiegelt, die die Trennung vereinfachen, den Austrag quaternärer Ammoniumverbindungen minimieren und den gesamten Lösungsmittelverbrauch reduzieren.
Nach Endverbraucherbranche:
Batterieanwendungen beschleunigen das WachstumDer Pharmasektor hielt im Jahr 2025 32,10 % des Marktanteils für Phasentransferkatalysatoren, getragen durch die Einhaltung von Green-Chemistry-Anforderungen und Initiativen zur Durchlaufproduktion. Gleichzeitig verzeichnet Batterien und Energiespeicherung die stärkste CAGR von 6,88 %, angetrieben durch die weltweite Elektrofahrzeugadoption und netzgebundene Speicherprogramme. Quaternäre Ammoniumadditive verringern den Grenzflächenwiderstand und verlängern die Lebensdauer der Zyklen – Eigenschaften, die von Zellherstellern, die auf längere Garantien abzielen, hoch geschätzt werden.
Chemiehersteller nutzen PTC, um die Kosten in Standardprodukten im Markt für Phasentransferkatalysatoren zu senken, während agrochemische Formulierer die höhere Selektivität für Pestizidvorprodukte ausschöpfen. Körperpflegeanwendungen entwickeln sich stetig weiter, trotz der Überprüfung von Sicherheitsprofilen quaternärer Ammoniumverbindungen in abwaschbaren Produkten. Innovationen im Batteriebereich runden das Wertversprechen ab: Multifunktionale Elektrolytadditive auf Basis von PTC-Prinzipien befinden sich in der Entwicklung, um Dendritenbildung und thermische Durchgehrisiken zu lösen und potenziell Festkörperbatterien der nächsten Generation zu erschließen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
APAC-Phasentransferkatalysator-Markt
Asien-Pazifik hält einen Anteil von 37,55 % am Phasentransferkatalysator-Markt und wird bis 2031 voraussichtlich eine CAGR von 6,18 % verzeichnen. Chinas Ausrichtung auf komplexe APIs und Indiens Ausbau der Kapazitäten für Spezialchemikalien bilden die Grundlage für die regionale Dominanz. Multinationale Expansionen, wie etwa Evonik's Ausbau der Spezialamin-Kapazitäten in Nanjing, festigen die Versorgungsbasis weiter. Regionale Lithium-Ionen-Gigafabriken erhöhen die Nachfrage nach Elektrolytadditiven und stärken damit ein sich selbst tragendes Phasentransferkatalysator-Ökosystem.
Phasentransferkatalysator-Markt in Nordamerika und Europa
Nordamerika bleibt ein zentraler Abnehmer im Phasentransferkatalysator-Markt, gestützt durch Anreize zur Rückverlagerung von Produktionskapazitäten und verschärfte Umweltauflagen. Die Grenzwerte der EPA für gefährliche Schadstoffe im Jahr 2025 drängen Chemieunternehmen zu Phasentransferkatalysator-Verfahren mit geringerem Lösungsmitteleinsatz, was eine belastbare Grundnachfrage sichert. Europa setzt Prioritäten auf Nachhaltigkeit und die Ausrichtung an der Kreislaufwirtschaft, was die Nachfrage nach recyclierbaren Katalysatoren und hybriden ionischen Flüssigsystemen antreibt. Die EU-Chemikalienstrategie schreibt Kriterien für sicheres und nachhaltiges Design vor und positioniert geträgerte Phasentransferkatalysatoren als bevorzugte Alternative gegenüber herkömmlichen homogenen Halogenidverfahren.
Regulatorisches Umfeld
Die Chemikalienregulierung mit Auswirkungen auf Phasentransferkatalysatoren wird in den beiden compliance-intensivsten Importmärkten, den Vereinigten Staaten und der Europäischen Union, verschärft. Dies erhöht den Dokumentationsaufwand für quartäre Ammonium- und verwandte Katalysatorchemien, die in Wertschöpfungsketten für Pharmazeutika, Agrochemikalien und Batterien eingesetzt werden. In den Vereinigten Staaten hat die EPA im Dezember 2024 Aktualisierungen der TSCA-Vorschriften für neue Chemikalien finalisiert, wodurch Prüfungen enger an die Anforderungen des Lautenberg Act angepasst und Pfade wie Low Volume Exemptions und Low Release and Exposure Exemptions für bestimmte persistente, bioakkumulierbare und toxische Chemien eingeschränkt wurden. Dies kann die Kommerzialisierung neuer PTC-Varianten verlangsamen.
2026 hat die EPA außerdem die Anwendung von Significant New Use Rules (SNURs) vorangetrieben, die eine vorherige Meldung (in der Regel 90 Tage) vor Beginn festgelegter neuer Verwendungen verlangen. In Europa wird die Compliance durch die REACH-Beschränkungsplanung und eine fortlaufende, Ende Juni 2025 aktualisierte Beschränkungsroadmap geprägt, die die Notwendigkeit früher Gefahren- und Expositionsdatenpakete sowie eines Substanz-Stewardships für Lieferanten regulierter Endkunden unterstreicht. Neben den US- und EU-Regelwerken beeinflusst die OECD-Arbeit zur Chemikaliensicherheit (Fortschrittsberichterstattung 2025) weiterhin globale Prüfmethoden und Dossier-Erwartungen und drängt multinationale PTC-Anbieter zu stärker harmonisierter Datengenerierung und einer sichereren Produktgestaltung von Anfang an.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Phasentransferkatalysatoren beginnt bei Rohstoffen, die mit Chloralkali- und Bromketten (sowie verwandten Alkylierungs-Inputs für die Quaternisierung) verknüpft sind, und geht dann über zur Synthese von Katalysatorfamilien wie quartären Ammoniumsalzen, quartären Phosphoniumsalzen, quartären Ammoniumbasen und Spezialkatalysatoren wie Kronenethern. Die vorgelagerte Integration in Brom- und Grundchemikalien ist strategisch wichtig, da die Volatilität der Rohstoffe die Wirtschaftlichkeit gängiger quartärer Ammoniumprodukte direkt beeinflusst. Geträgerte und immobilisierte Systeme fügen zusätzliche Inputs (Träger, Harze oder feste Trägermaterialien) und Verarbeitungsschritte hinzu, um die Rückgewinnung zu verbessern und den Austrag zu verringern.
Die Midstream-Produktion konzentriert sich auf Spezialhersteller mit starker Präsenz in Asien. Dazu gehören indische Anbieter wie Pacific Organics, Prabhat Chemiorganics, Delta Finochem und Element Chemilink sowie chinesische Hersteller wie Zibo Koyon Chemical Technology und Kente Catalysts. Nachgelagert werden PTCs über Direktverträge und Vertriebspartner an Pharmazeutika, Agrochemikalien, Bulk- und Feinchemikalien, Körperpflege sowie die aufkommende Additivkette für Batterien und Energiespeicher verkauft. Qualifikation und Chargenkonsistenz sind entscheidend, und Compliance-Vorgaben prägen die Beschaffung, einschließlich der TSCA-Aktualisierungen der EPA vom Dezember 2024 für Prüfungen neuer Chemikalien, die den Vorab-Marktaufwand für neue Katalysatorchemien erhöhen können. Infolgedessen tendieren Anbieter, die US- und EU-Kunden bedienen, dazu, gut charakterisierte Chemien, robuste Qualitätssysteme und belastbare Sicherheitsdokumentation zu priorisieren.
Wettbewerbslandschaft
Marktkonzentration
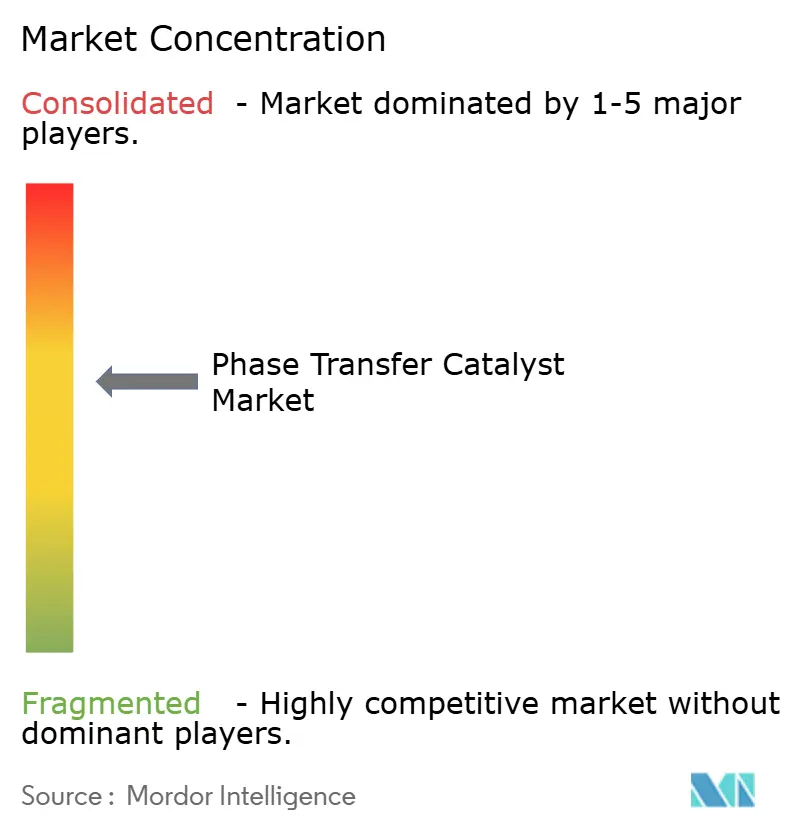
Der Markt für Phasentransferkatalysatoren weist eine moderate Fragmentierung auf. Evonik Industries AG, Solvay und Dishman Carbogen Amcis Ltd verankern das Hochpreissegment durch vertikal integrierte Rohstoffe und globale technische Servicekapazitäten. Der Wettbewerbsdruck nimmt zu, da ionische Flüssigkeiten und enzymatische Alternativen um Marktanteile in regulierten Märkten konkurrieren. Etablierte Anbieter reagieren mit der Ausweitung von Linien für geträgerte Katalysatoren und der Beschaffung erneuerbarer quaternärer Ammoniumvorprodukte.
Marktführer in der Phasentransferkatalysator-Branche
-
Solvay
-
Merck KGaA
-
SACHEM Inc.
-
Tatva Chintan Pharma Chem Ltd
-
Dishman Carbogen Amcis Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Phasentransferkatalysator-Markt Unternehmen in diesem Bericht
- Cayman Chemical
- Central Drug House
- Dishman Carbogen Amcis Ltd
- Evonik Industries AG
- Kente Catalysts Inc.
- Merck KGaA
- Nippon Chemical Industrial Co. Ltd
- Pacific Organics Pvt Ltd
- PAT Impex
- SACHEM Inc.
- Solvay
- Tatva Chintan Pharma Chem Ltd
Lesen Sie die Analyse der Phasentransferkatalysator-Unternehmen
Marktchancen und Zukunftsaussichten
Höherwertige und leichter handhabbare Katalysatorformate gewinnen an Bedeutung, wo Hersteller reduzierten Abfall und einfachere Trennung wünschen. Dies steht im Einklang mit der Marktverschiebung hin zu geträgerten und immobilisierten Systemen in der regulierten Fertigung. Kontinuierliche Prozessführung ist ein weiterer Chancenbereich, insbesondere dort, wo PTCs mit Durchflussplattformen kombiniert werden können, um den Lösungsmitteleinsatz zu senken und den Stoffübergang zu verbessern, wie eine 2026 begutachtete Arbeit zeigt, die ein Konzept für kontinuierliche Durchflussführung mit festen NaOH-Partikeln und Phasentransferkatalysatoren zur Reduzierung von Chemikalienabfall in der organischen Synthese demonstriert.
Auf der Angebotsseite schaffen Kapazitäts- und Fähigkeitserweiterungen bei Spezialkatalysatoren und eng verwandten Chemien Möglichkeiten für Anbieter, zusätzliche Nachfrage aus Pharmazeutika, Agrochemikalien und aufkommenden elektronikfähigen Anwendungen zu erschließen. In Indien deuten die Dahej-Investitionen von Tatva Chintan Pharma Chem im Jahr 2026, einschließlich Inbetriebnahmeaktivitäten im Zusammenhang mit quartären Ammonium- und Phosphonium-Phasentransferkatalysatoren sowie einem nachfolgenden Greenfield-Erweiterungsplan in Dahej-III mit erheblicher neuer Reaktorkapazität, auf einen aktiven Kapazitätsaufbau hin, der auf Spezialchemikalienvolumina ausgerichtet ist. In Europa unterstreicht der für 2026 geplante operative Start einer neuen Katalysatorproduktionsanlage von BASF in Ludwigshafen, die sich auf leistungsstarke und anwendungsspezifische Katalysatoren konzentriert, die anhaltende Investition in anwendungsorientierte Katalysatorfertigungsinfrastruktur und unterstützt kundenspezifische Formulierungen sowie qualifikationsgetriebene Lieferketten.
Neueste Industrielle Entwicklungen in Phasentransferkatalysator-Markt
- Juli 2026: Tatva Chintan Pharma Chem Ltd genehmigte eine Greenfield-Erweiterung in Dahej-III (Gujarat, Indien) mit einer angekündigten Investition von 200 Crore INR und Plänen, 344 KL an zusätzlicher Reaktorkapazität hinzuzufügen. Das Projekt erhöht den Fertigungsspielraum des Unternehmens für Spezialchemien, einschließlich quartärer Ammonium- und Phosphonium-Phasentransferkatalysatorprodukte. Dies erhöht den Wettbewerbsdruck in globalen Lieferketten, in denen großvolumige, konsistente PTC-Lieferung und Dokumentation Differenzierungsmerkmale sind.
- Mai 2026: Tatva Chintan Pharma Chem Ltd meldete den Beginn der vollständigen kommerziellen Produktion aus seiner Phase-3-Erweiterung in Dahej und erhöhte damit die gesamte lizenzierte Kapazität auf 48.000 TPA. Der Hochlauf verbessert die kurzfristige Verfügbarkeit von Spezialchemikalienausstoß, der für PTC und angrenzende Produktlinien relevant ist, und stärkt gleichzeitig die Reaktionsfähigkeit auf qualifikationsgetriebene Kundennachfrage. Die erhöhte inländische Kapazität unterstützt außerdem exportorientierte Lieferungen an Pharma- und Agrochemiekunden, die eine Beschaffung aus mehreren Standorten bevorzugen.
- Juli 2025: Dishman Carbogen Amcis Ltd stellte Ethyltriphenylphosphoniumbromid (ETPPB) als Angebot eines Phasentransferkatalysators auf der Specialty and Agro Chemicals America 2025 vor. Die Sichtbarkeit, die phosphoniumbasierten PTCs verliehen wurde, unterstreicht den anhaltenden Kommerzialisierungsfokus über quartäre Ammoniumsalze hinaus, insbesondere für Anwendungen, die andere Leistungs- oder Handhabungsprofile benötigen. Eine solche Produktpositionierung kann Wechselentscheidungen von Käufern in der Prozessentwicklung für Agrochemikalien und Feinchemikalien beeinflussen.
Phasentransferkatalysator-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als Umsatz definiert, der aus dem Verkauf von Phasentransferkatalysator-Produkten für den industriellen Einsatz erzielt wird, um Reaktionen zwischen nicht mischbaren Phasen entlang wichtiger chemischer Produktionswertschöpfungsketten zu ermöglichen.
Ausschlüsse aus dem Umfang: Wir schließen hausinterne Katalysatoren, die nicht kommerziell verkauft werden, sowie nicht verwandte Reaktionshilfsmittel und Lösungsmittel aus, die in denselben Prozessen eingesetzt werden können.
Segmentierungsübersicht
- Nach Typ
- Quaternäre Ammoniumsalze
- Quaternäre Phosphoniumsalze
- Sonstige
- Nach Form
- Flüssiger PTC
- Fester PTC
- Geträgerter/Immobilisierter PTC
- Nach Endverbraucherbranche
- Pharmazeutika
- Chemikalien (Bulk und Feinchemikalien)
- Agrochemikalien
- Körperpflege und Kosmetik
- Batterien und Energiespeicherung
- Sonstige
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung der Einsatzbereiche von Phasentransferkatalysatoren und der Identifikation von Nachfragesignalen, die konsistent nach Geografie und Endverwendung verfolgt werden können. Wir beziehen uns auf öffentliche Quellen wie die Handelsdaten der US International Trade Commission, UN Comtrade, den Kontext der US EPA Chemical Data Reporting für chemische Produktionsmuster, Eurostat-Industrieproduktionsreihen sowie nationale Statistikveröffentlichungen, die chemische Produktionsindizes ausweisen.
Zur Fundierung der endverbraucherseitigen Nachfrage nutzen wir zudem Quellen wie öffentliche Fertigungs- und Produktinformationen der FDA, öffentliche Seiten der Europäischen Chemikalienagentur zu regulierten Substanzen sowie begutachtete Chemiezeitschriften, die Katalysatorfamilien und typische Einsatzraten erörtern. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen helfen bei der Validierung von Kapazitätserweiterungen, Produktpositionierungen und Preiskommentaren. Wo verfügbar, ergänzen wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie sendungsbezogene Import-Export-Daten, um Lücken in der Produktzuordnung und grenzüberschreitenden Warenströmen zu schließen. Dies sind illustrative Beispiele; für die Datenerhebung, Validierung und Forschungsklärung wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um den Nachfragepool einem Stresstest zu unterziehen und zu bestätigen, was tatsächlich als Phasentransferkatalysator eingekauft wird, und nicht als benachbarte Additive, die in denselben Chargen verwendet werden. Wir sprechen mit einer Mischung aus Katalysatorproduzenten, Distributoren und nachgelagerten Anwendern in der Pharma-, Agrochemie- und Spezialchemiebranche. Anschließend validieren wir Annahmen zu Preisgestaltung, Substitution und Beschaffungszyklen in den wichtigsten Regionen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | Vorstandsebene (CXOs): 13 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 29 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 58 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem chemische Produktions- und Handelsindikatoren verwendet werden, um den Nachfragepool für Reaktionen zu rekonstruieren, die üblicherweise Phasentransferkatalysatoren erfordern; anschließend wird der Ausgabenbetrag anhand von Adoptions- und Einsatzratenannahmen abgeleitet. Um dies praktikabel zu halten, stützen wir uns auf eine kleine Anzahl von Eingangsgrößen, die erklärt und überprüft werden können, wie etwa Outputtrends in der Pharma- und Agrochemiebranche, Spezialchemie-Produktionsindizes, Import-Export-Bewegungen relevanter Zwischenprodukte, beobachtete Verschiebungen hin zu Prozessrouten der grünen Chemie sowie die Aufteilung zwischen flüssigen, festen und geträgerten Formen.
Der Gesamtwert wird durch selektive Bottom-up-Näherungen bestätigt, hauptsächlich durch stichprobenartige Volumina nach Endverwendung multipliziert mit einer durchschnittlichen Verkaufspreisrange aus Kanalprüfungen sowie durch Plausibilitätsprüfungen der Lieferantenumsätze, soweit Offenlegungen dies erlauben. Wenn ein vollständiger Bottom-up-Aufbau für fragmentierte Länder nicht möglich ist, schließen wir Lücken mithilfe von Proxy-Beziehungen, wie dem Wachstum der chemischen Produktion und dem lokalen Mix der Endverbraucherbranchen, und passen diese nach Expertenfeedback an.
Für die Prognose wird eine Szenarioanalyse um einen zentralen Fall herum angewendet, da sich Preisgestaltung und Adoption je nach regulatorischem Druck und Prozessoptimierungszyklen unterschiedlich entwickeln können. Die Vorausschau wird dann mithilfe des Expertenkonsenses zur erwarteten Entwicklung des durchschnittlichen Verkaufspreises, des Substitutionsrisikos zwischen Katalysatorfamilien und geplanter Kapazitätserweiterungen in wichtigen Produktionsregionen verfeinert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, beginnend mit Konsistenzprüfungen über Regionen hinweg, damit sich die impliziten Volumina und Preise nicht auf unrealistische Weise von Jahr zu Jahr verändern. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie chemischen Produktionsindizes, Veränderungen der Handelsrichtung und wichtigen Kapazitätsankündigungen in den Endverbraucherbranchen; Anomalien werden vor der Freigabe überprüft.
Wenn eine Abweichung nicht erklärt werden kann, werden Annahmen überarbeitet und ausgewählte Befragte erneut kontaktiert, um zu bestätigen, was sich geändert hat, beispielsweise Preiskonditionen, Qualitätsverschiebungen oder Beschaffungszeitpunkte. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen; vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Phasentransferkatalysatoren von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Phasentransferkatalysatoren können weit auseinanderliegen, da Umfangs- und Zeitpunktentscheidungen nicht immer identisch sind und kleine Unterschiede sich in einem Markt für chemische Vorleistungen schnell summieren. Das als „aktuell” verwendete Jahr, das Währungsumrechnungsdatum und die Art und Weise, wie durchschnittliche Verkaufspreise fortgeschrieben werden, sind häufige Gründe dafür, dass die Gesamtwerte nicht übereinstimmen.
In dieser Studie ist der Aktualisierungsrhythmus an aktuelle Preis- und Mixprüfungen gebunden, und der Währungszeitpunkt wird über Regionen hinweg konsistent gehalten, damit der implizite Trend des durchschnittlichen Verkaufspreises nach großen Wechselkursbewegungen nicht abdriftet. Dies ist der Hauptgrund dafür, dass der von Mordor Intelligence ausgewiesene Wert für 2026 nicht mit einigen Momentaufnahmen aus dem Jahr 2024 übereinstimmt, die eine andere Preisbasis verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,19 Mrd. USD (2026) | |
| Industry Distributor Brief A | 1,25 Mrd. USD (2024) | Verwendet eine frühere Jahresmomentaufnahme, die vorübergehende Preis- und Mixeffekte einbetten kann, und schließt möglicherweise eine breitere Palette von Reaktionshilfsmitteln ein, die in der organischen Synthese über kommerzielle Phasentransferkatalysator-Produkte hinaus verwendet werden. |
| Trade News Note B | 1,23 Mrd. USD (2024) | Endet an einem kurzfristigen Endpunkt und wendet häufig eine einzige gemischte Wachstumsrate an, was Verschiebungen zwischen flüssigen, festen und geträgerten Formen und die daraus resultierenden Unterschiede beim durchschnittlichen Verkaufspreis nach Endverwendung unterschätzen kann. |
Zusammengenommen lässt sich die Streuung größtenteils durch die Jahresausrichtung und die Frage erklären, was als Phasentransferkatalysator-Verkauf gegenüber benachbarten Prozesschemikalien gezählt wird. Indem wir die Eingangsgrößen an wiederholbaren Nachfrageindikatoren ausrichten und die Preislogik durch Interviews überprüfen, gelangen wir zu einer ausgewogenen Zahl, die sauber aktualisiert werden kann, wenn sich die Bedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Phasentransferkatalysatoren?
Der Markt wird im Jahr 2026 auf 1,19 Mrd. USD geschätzt.
Welche CAGR wird für den Markt für Phasentransferkatalysatoren bis 2031 prognostiziert?
Der Markt soll von 2026 bis 2031 mit einer CAGR von 5,71 % wachsen.
Welches Endverbrauchersegment wächst am schnellsten?
Batterien und Energiespeicherung führt mit einer CAGR von 6,88 % bis 2031.
Welche Region hält den größten Marktanteil?
Asien-Pazifik hält ab 2025 einen Umsatzanteil von 37,55 %.
Warum gewinnen geträgerte oder immobilisierte PTC-Systeme an Beliebtheit?
Sie vereinfachen die Katalysatorrückgewinnung, reduzieren den Abwasseraustrag und sollen bis 2031 mit einer CAGR von 6,02 % wachsen.