
Analyse des indischen Zahlungsgateway-Markts durch Mordor Intelligence
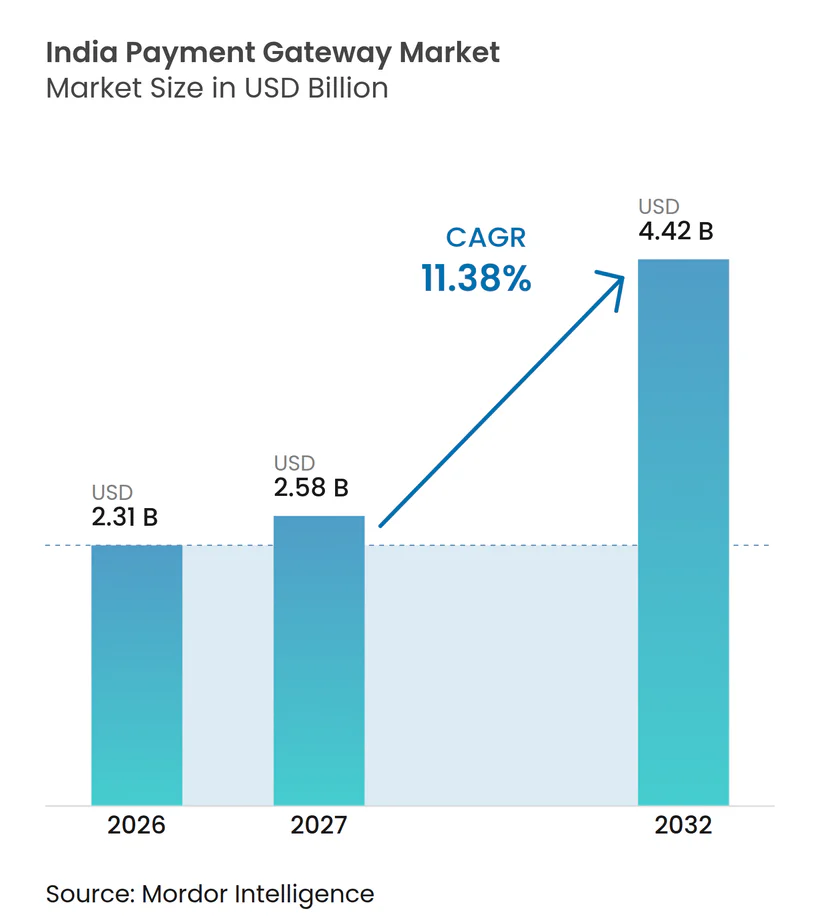
Die Größe des indischen Zahlungsgateway-Markts wird voraussichtlich von 2,31 Milliarden USD im Jahr 2026 auf 2,58 Milliarden USD im Jahr 2027 steigen und bis 2032 4,42 Milliarden USD erreichen, mit einer CAGR von 11,38 % über 2027–2032.
Die Expansion des indischen Online-Handels und die Verbreitung von UPI stärken die Nachfrage nach integrierten Checkout-Diensten, während eine breitere Bankenbeteiligung die Akzeptanzreichweite unterstützt. Der Null-MDR-Ansatz bei kleineren UPI-Händlerzahlungen und qualifizierenden Kleinhändlereinnahmen begrenzt die direkte Monetarisierung trotz Gebühren auf bestimmte größere Transaktionen. Wiederkehrende Inkasso- und Marktplatz-Abrechnungstools erweitern den Leistungsumfang der Anbieter, doch fortlaufende Sicherungspflichten erhöhen die Betriebsverantwortung. Konsolidierung und regulierter Betriebszugang prägen zudem, wie Anbieter Reichweite, Technologie und Rechenschaftspflicht bei der Betreuung von Händlern kombinieren. Die bloße Akzeptanz kann auf abgedeckten Zahlungsströmen keine Rabattsatzeinnahmen erzielen, um diesen Verpflichtungen nachzukommen, was den Bedarf an separat bepreisten Inkasso- und Abrechnungsdiensten verstärkt.
Wichtigste Erkenntnisse des Berichts
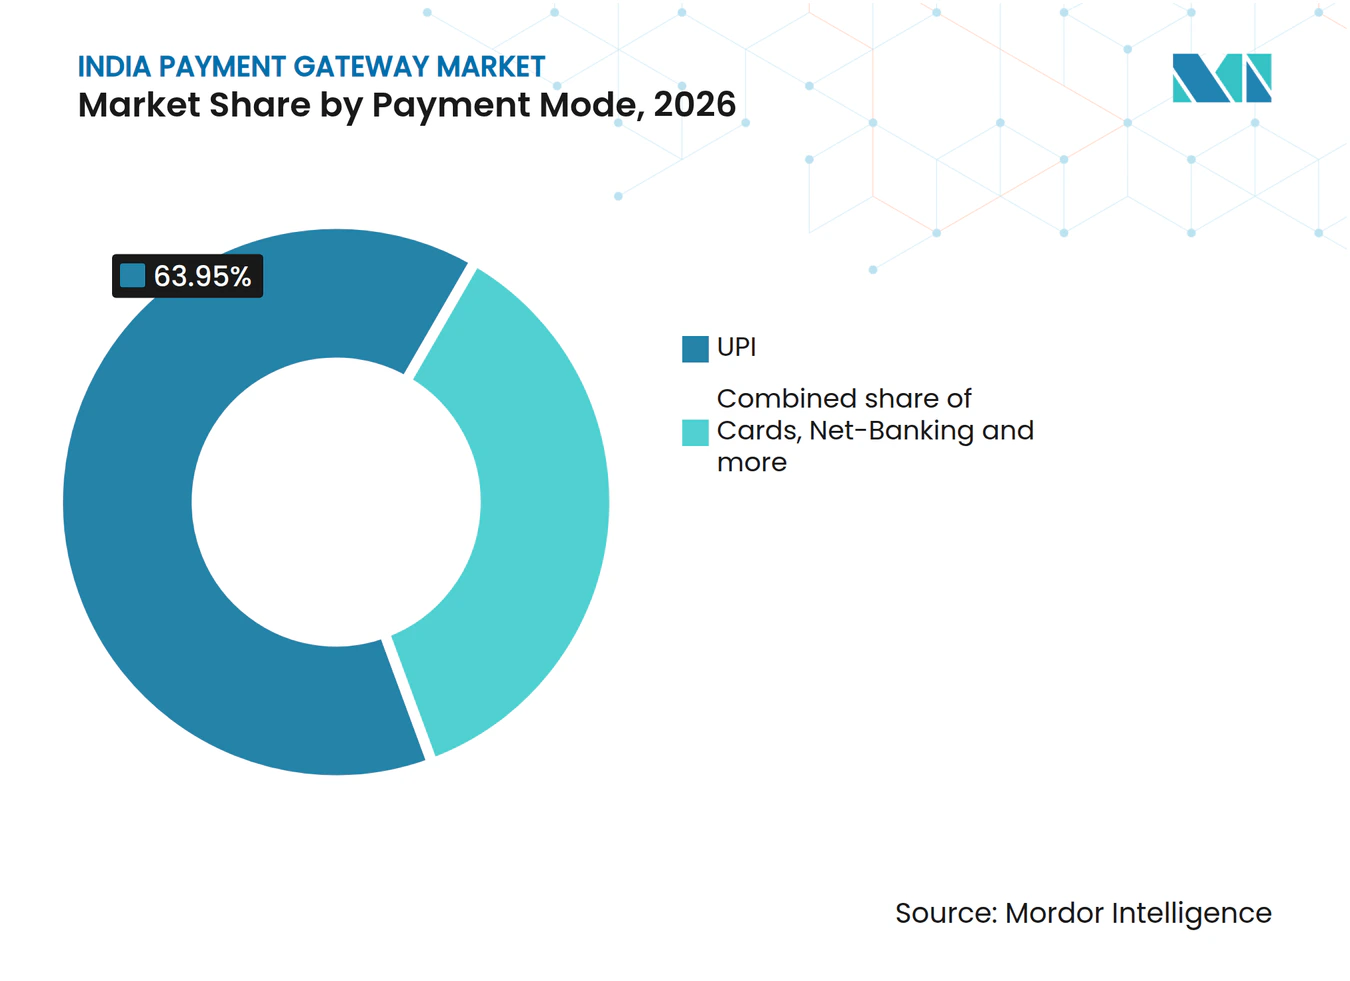
- Nach Zahlungsmodus hielt UPI im Jahr 2026 einen Marktanteil von 63,95 % am indischen Zahlungsgateway-Markt, während BNPL mit einer CAGR von 11,7 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
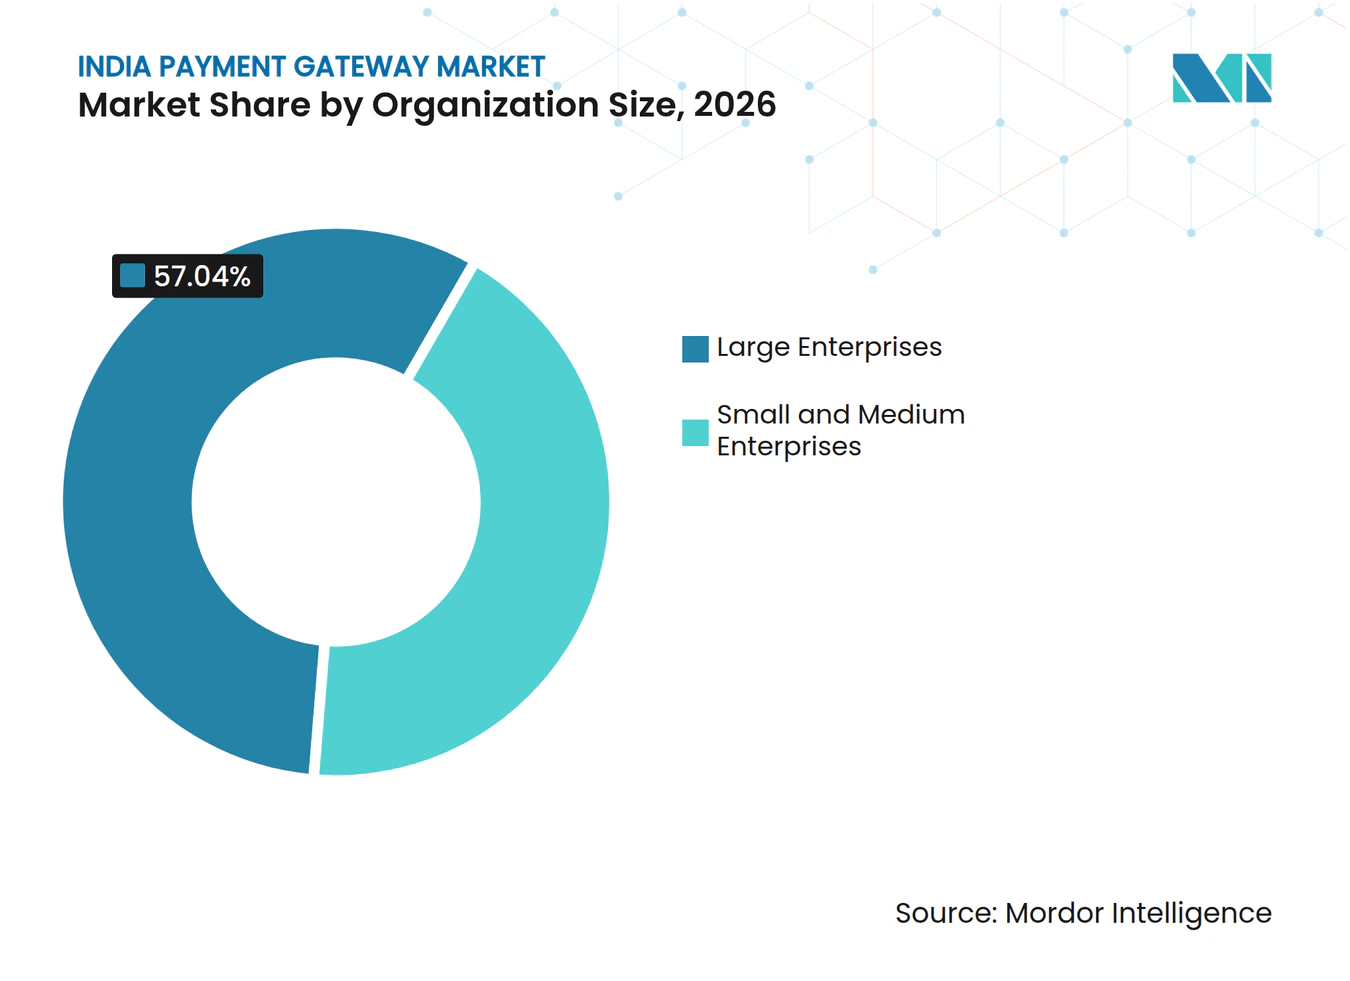
- Großunternehmen führten die Nachfrage nach Unternehmensgröße mit einem Anteil von 57,04 % an der Größe des indischen Zahlungsgateway-Markts im Jahr 2026 an, und kleine und mittlere Unternehmen verzeichnen mit einer CAGR von 12,35 % über 2027–2032 das stärkste prognostizierte Wachstum.
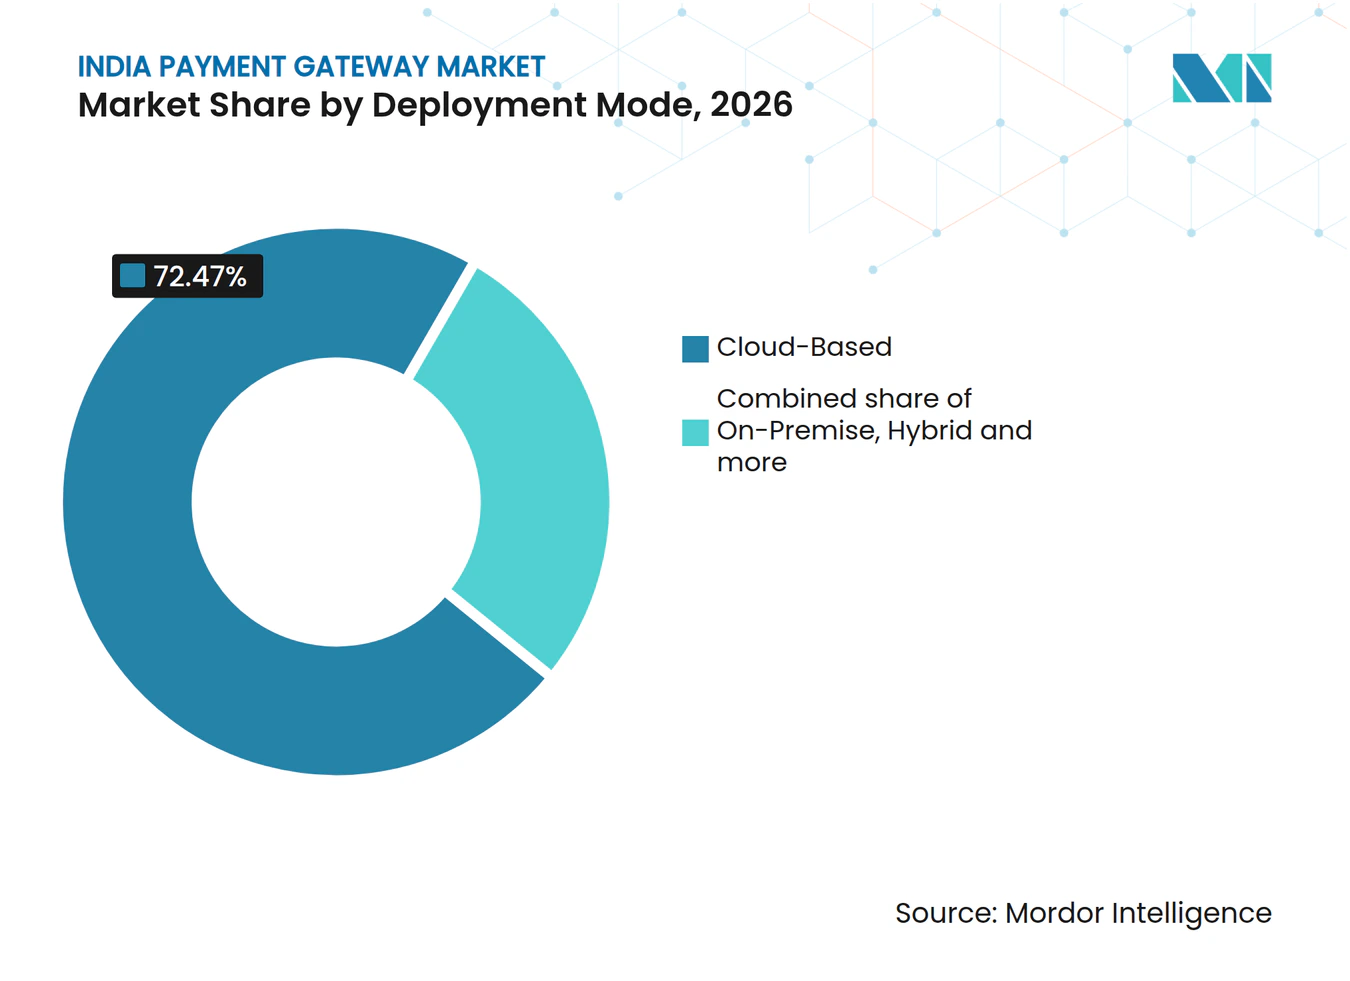
- Cloud-basierte Bereitstellung machte 2026 72,47 % des Marktumsatzes aus und ist mit einer CAGR von 11,85 % über 2027–2032 auch das am schnellsten wachsende Bereitstellungssegment.
- Unter den Endnutzerbranchen führte E-Commerce und Marktplätze mit 43,46 % des Marktumsatzes im Jahr 2026, während Gesundheitswesen und Pharmazeutika mit einer CAGR von 11,6 % über 2027–2032 das stärkste prognostizierte Wachstum aufweisen.
- Nach Geografie hielt Westindien 2026 einen Anteil von 31,56 % am Marktumsatz, während das Segment Ost- und Nordostindien mit einer CAGR von 11,7 % über 2027–2032 das stärkste prognostizierte Wachstum verzeichnet.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der E-Commerce- und D2C-Transaktionen | +4.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Explosives UPI-Wachstum und internationale Expansion | +3.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatlich unterstützte digitale öffentliche Infrastruktur | +3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Anreize zur digitalen Einbindung von KMU (PIDF bis 2025, ONDC) | +2.6% | Nordöstliche Bundesstaaten, Jammu und Kaschmir, Ladakh | Mittelfristig (2–4 Jahre) |
| API-First offene Finanzwirtschaft und eingebettete Zahlungen | +1.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rasches Wachstum von Kredit-auf-UPI und BNPL | +1.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg von E-Commerce- und D2C-Transaktionen
Online-Verkäufer benötigen eine Zahlungsabwicklung, die einen wachsenden Strom abgeschlossener digitaler Käufe unterstützen kann. Das Online-Kartenzahlungsvolumen in Indien stieg 2025 im Vergleich zu 2024 um 28 % auf 4,34 Milliarden Transaktionen.[1] Dieser Anstieg macht die Kartenakzeptanz zu einem wesentlichen Bestandteil der Verarbeitungsanforderungen des Online-Verkäufers. Für Direktvertriebsunternehmen, die den Checkout über ihre eigenen Storefronts anbieten, kann die Unterstützung dieser Aktivität die Kartenverarbeitungsfähigkeit des Gateways zu einem Teil der Vertriebsinfrastruktur machen. Dieses Volumen unterstützt die Beibehaltung der Kartenverarbeitung in Gateway-Angeboten, auch wenn weitere Zahlungsoptionen hinzugefügt werden.
Explosionsartige UPI-Verbreitung und internationale Expansion
Die UPI-Verbreitung schafft einen erheblichen händlerseitigen Anwendungsfall innerhalb einer Zahlungsschiene, die auch Überweisungen zwischen Privatpersonen bedient. UPI verarbeitete im Geschäftsjahr 2025–26 in Indien 241,6 Milliarden Transaktionen, wobei das Transaktionsvolumen im Jahresvergleich um 30 % wuchs. Zahlungen von Personen an Händler machten im ersten Halbjahr 2025 63 % des UPI-Transaktionsvolumens aus, als UPI 106,36 Milliarden Transaktionen verarbeitete. Dieser Händleranteil macht die Schiene für die Akzeptanzanforderungen von Verkäufern relevant, neben ihrer Rolle bei persönlichen Überweisungen. Für Gateways kann sich die zahlende Geschäftsbeziehung daher auf den Händler konzentrieren, der Gelder über den Checkout erhält.
Staatlich geförderte digitale öffentliche Infrastruktur
Die institutionelle Breite eines gemeinsamen Zahlungsnetzwerks macht es zu einer nützlicheren Grundlage für die Händlerakzeptanz. Die Anzahl der Banken, die in Indien auf UPI aktiv sind, stieg von 44 im Geschäftsjahr 2016–17 auf 703 im Geschäftsjahr 2025–26. Diese teilnehmenden Banken fungieren als Zahlungsdienstleister für Überweisende, als Zahlungsdienstleister für Begünstigte oder als beides. Diese institutionelle Reichweite gibt Gateway-Anbietern eine gemeinsame Grundlage für die Betreuung von Händlern, deren Kunden verschiedene teilnehmende Banken nutzen. Die händlerseitige Integration kann daher auf einer gemeinsamen Abdeckung aufgebaut werden, sodass Anbieter im Wettbewerb darum stehen, wie sie die Reichweite beim Checkout nutzbar machen, anstatt für jeden Kunden eine separate Bankbeziehung aufzubauen.
Anreize zur digitalen Einbindung von KMU (PIDF bis 2025, ONDC)
Die digitale Einbindung wird für Gateway-Anbieter kommerziell nützlich, wenn kleinere Verkäufer von der Registrierung zum Transaktionsbetrieb übergehen. Bis zum 31. Dezember 2025 hatten 3.127 KMU im Geschäftsjahr 2025–26 mehr als 100.000 Transaktionen über das MSME Trade Enablement and Marketing Scheme generiert. Das Programm erleichtert die Beteiligung von KMU am Open Network for Digital Commerce (ONDC). Diese Aktivität bietet Anbietern eine konkretere Einstiegsmöglichkeit als die bloße Händlerregistrierung, da teilnehmende Unternehmen begonnen haben, Bestellungen zu generieren, die Zahlungsvereinbarungen erfordern. Im Rahmen des PIDF der Reserve Bank of India waren bis zum 31. Dezember 2025, dem verlängerten Enddatum des Programms, rund 58 Millionen digitale Zahlungskontaktpunkte eingerichtet worden. Für Gateway-Anbieter besteht die Möglichkeit, die Akzeptanz auf das Online-Inkasso auszuweiten, wenn teilnehmende Händler digitale Verkäufe hinzufügen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Null-MDR-Wirtschaftsdruck auf Gateways | -2.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmende RBI-Compliance- und PA-Lizenzierungskosten | -1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zunehmender Betrug, Cyberrisiken und Ausfallvorfälle | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Händlerkonzentration bei den führenden UPI-Apps | -0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Null-MDR-Wirtschaftsdruck auf Gateways
Hohe Zahlungsaktivität bietet eine begrenzte direkte Monetarisierung, wenn der Händlerrabattsatz (MDR) null beträgt. Im September 2026 kündigte das Finanzministerium einen UPI-Rahmen an, der den Null-MDR für Händlerzahlungen bis zu 2.000 INR (20,85 USD) und qualifizierende Kleinhändlereinnahmen beibehält. Der MDR gilt für bestimmte größere Händlertransaktionen, sodass etwa 96 % der Händlertransaktionen unberührt bleiben.[2] Die Berechtigung für Kleinhändler umfasst Einnahmen bis zu 100.000 INR (1.042,50 USD) pro Monat über UPI-QR-Codes in der Kategorie Person-zu-Person-Händler. Diese weitreichende Abdeckung begrenzt die auf abgedeckten Zahlungsströmen verfügbaren Rabattsatzeinnahmen, was einschränkt, was das Akzeptanzvolumen allein für Gateway-Unternehmen finanzieren kann.
Zunehmende RBI-Compliance- und PA-Lizenzierungskosten
Wiederkehrende Sicherungspflichten stellen einen fortlaufenden Mehraufwand für Zahlungsaggregatoren dar, die Händlerakzeptanzdienste anbieten. Gemäß der ab dem 15. September 2025 geltenden RBI-Richtlinie müssen Zahlungsaggregatoren jährlich ein Systemaudit, einschließlich Cybersicherheit, durch von CERT-In zugelassene Prüfer durchführen lassen und den Bericht dem zuständigen regionalen RBI-Büro vorlegen. Die jährliche Anforderung macht die Sicherung zu einer wiederkehrenden Betriebsverpflichtung und nicht zu einem einmaligen Lizenzierungsmeilenstein. Für einen kleineren Aggregator konkurriert die Vorbereitung auf externe Prüfungen und regulatorische Einreichungen mit den für Händlerintegrationen und Serviceentwicklung verfügbaren Ressourcen. Mit der Ausweitung der Händlerdienste müssen kleinere Aggregatoren neben der technischen Lieferung Kapazitäten für den jährlichen Audit- und Einreichungszyklus vorhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsmodus:
UPI-Reichweite unterstützt Akzeptanz, während BNPL die Checkout-Optionen erweitertUPI hatte 2026 einen Anteil von 63,95 % an der Größe des indischen Zahlungsgateway-Markts und war damit das größte Segment. Die UPI-Plattform hatte in Indien bis Juni 2026 554,9 Millionen registrierte Nutzer. Diese Registrierung schafft ein erhebliches potenzielles Publikum für Händler, die einen bankverknüpften Checkout in Betracht ziehen, auch wenn jeder Verkäufer seine eigenen Kunden gewinnen muss. Da die Verbraucherseite bereits in diesem Umfang registriert ist, konzentriert sich das Gateway-Angebot auf die Händlerintegration und die Zuverlässigkeit des Checkouts.
BNPL wird mit einer CAGR von 11,7 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert. Am 30. Juli 2026 führte die Flipkart Group Pay Later auf Flipkart, Myntra und Flipkart Minutes in Partnerschaft mit PayU Finance ein. Das Angebot ermöglicht die Rückzahlung innerhalb von 30 Tagen, in 3 Raten oder über 3- bis 12-monatige EMIs für höherwertige Kategorien. PayU Finance ist der lizenzierte Kreditgeber, während Flipkart Finance Kundenbeziehungen und Kreditintelligenz verwaltet. Die Gateway-Möglichkeit liegt darin, den Händler-Checkout mit diesen definierten Rückzahlungsoptionen zu verbinden, sodass Anbieter die Akzeptanz mit der Kreditbeziehung koordinieren müssen.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Unternehmensgröße:
Unternehmens-Zahlungsprogramme unterscheiden sich von den Serviceanforderungen kleinerer VerkäuferGroßunternehmen repräsentierten 2026 einen Marktanteil von 57,04 % am indischen Zahlungsgateway-Markt und waren damit das größte Segment. Das interne iPay-Gateway von IRCTC soll im April 2026 etwa 20 % des Bruttowarenwerts seiner Ticketing-Plattform verarbeitet haben. Dieses Beispiel veranschaulicht ein umfangreiches Zahlungsprogramm, bei dem der Händler auch ein Gateway betreibt. Ein externer Anbieter, der sich an einen Käufer mit eigenem Gateway wendet, muss eine Rolle neben einem internen Zahlungsbetrieb gewinnen, anstatt davon auszugehen, dass die gesamte Verarbeitung ausgelagert wird. Die kommerzielle Aufgabe besteht darin, eine definierte Akzeptanzrolle innerhalb eines umfangreichen Unternehmensprogramms zu gewinnen, was die Kontotiefe relevanter macht als die Anzahl der Händlerverbindungen.
Kleine und mittlere Unternehmen werden mit einer CAGR von 12,35 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert. Die freiwillige Umfrage des India SME Forum für 2024–25 umfasste 7.835 KMU unter Verwendung von Convenience-Sampling. Unter den digitalisierten Befragten nutzten 70,4 % E-Commerce-Plattformen, ein indikativer Befund der Umfrage. Für einen digital engagierten kleineren Verkäufer ist die praktische Anforderung ein Zahlungsdienst, der in den bestehenden Online-Verkaufsworkflow des Unternehmens passt. Dies begünstigt den Gateway-Vertrieb über die Commerce-Umgebung des Verkäufers und verknüpft die Händlergewinnung und Zahlungsintegration mit einer bestehenden digitalen Verkaufsbeziehung.


Nach Bereitstellungsmodus:
Cloud-Bereitstellung überträgt die Betriebsverantwortung auf den DienstleisterCloud-basierte Dienste hielten 2026 72,47 % des Marktumsatzes und werden mit einer CAGR von 11,85 % über 2027–2032 als das größte und am schnellsten wachsende Segment prognostiziert. Für einen Online-Händler trennt die Cloud-Bereitstellung die Checkout-Integration von der Serverumgebung, in der die Zahlungsverarbeitung läuft. Die Servicegrenze des Anbieters kann diese Umgebung abdecken, während der Händler bestimmt, wie der Checkout in seinen eigenen Verkaufsworkflow passt. Diese Aufteilung macht die Vorfallbehandlung und Wartung zum zentralen Bestandteil des Angebots, da der Zugang zur gemeinsamen Verarbeitungsinfrastruktur allein nicht definiert, wer einen fehlgeschlagenen Checkout wiederherstellt.
Ein weiterer Wachstumsmechanismus ist die Wiederverwendung einer Zahlungsintegration, wenn ein Händler digitale Vertriebskanäle hinzufügt. Für ein Unternehmen, das den Web-Checkout auf eine mobile Anwendung ausweitet, kann ein Cloud-Gateway einen gemeinsamen Verarbeitungsendpunkt bereitstellen, ohne separate Verarbeitungsumgebungen für jeden Kanal zu benötigen. Der Kostenvorteil hängt davon ab, wie viel vorhandene Integrationslogik wiederverwendet werden kann, da kanalspezifische Authentifizierung und Checkout-Design dennoch Entwicklungsarbeit erfordern können. Die Expansion ist kommerziell attraktiv, wenn ein neuer Vertriebskanal Implementierungsarbeit beim Checkout hinzufügt, ohne die zugrunde liegende Verarbeitungsinstallation zu duplizieren.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Endnutzerbranche:
Online-Einzelhandelsvolumen trifft auf Remote-GesundheitsinkassoE-Commerce und Marktplätze waren das größte Segment mit 43,46 % des Marktumsatzes im Jahr 2026. Indiens Online-Einzelhandelsmarkt wuchs 2025 auf 90 Milliarden USD, begleitet von rund 110 Millionen neuen Online-Käufern seit 2019.[3] Der Zuwachs an Käufern verbreitert das potenzielle Kundenpublikum hinter Online-Verkäufern und unterstützt Akzeptanzdienste, die neue Handelsbeziehungen begleiten können. Für Marktplatzbetreiber ist die relevante kommerzielle Anforderung ein Gateway-Dienst, der Transaktionen über die teilnehmenden Verkäufer der Plattform hinweg unterstützen kann. Händler in derselben Online-Einzelhandelspopulation haben sich von 2019 bis 2025 verdoppelt, was die Verkäuferbasis erweitert, deren Einbindung und Abrechnung ein Marktplatz koordinieren muss.
Gesundheitswesen und Pharmazeutika werden mit einer CAGR von 11,6 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert. Im Dezember 2025 führte das Tata Main Hospital in Jamshedpur ein Remote-Online-Zahlungssystem für stationäre Patienten und ihre Familien ein, das Debitkarten, Kreditkarten, Net-Banking und UPI akzeptiert. Familienmitglieder können daher Zahlungen für einen laufenden Krankenhausaufenthalt aus der Ferne leisten und so die digitale Inkassofunktion mit einem persönlichen Dienst verknüpfen. Für einen Krankenhauseinkäufer macht dies die Fähigkeit des Remote-Zahlers, verschiedene Zahlungsmethoden zu nutzen, zu einem Teil der Inkasso-Serviceanforderung. Krankenhäuser, die bereits persönlich inkassieren, werden zu Kandidaten für das Remote-Inkasso, was die Gateway-Nachfrage über Unternehmen hinaus ausweitet, die online verkaufen.
Geografische Analyse
Zahlungsgateway-Markt Westindien
Westindien hatte 2026 einen Anteil von 31,56 % an der Größe des indischen Zahlungsgateway-Markts und war damit die größte geografische Region. Die Q2-2026-Daten von PhonePe platzierten 4 seiner 10 größten Bezirke nach lebenslang registrierten Händlern in Westindien, nämlich Pune, Mumbai Suburban, Thane und Ahmedabad. Dieselbe Plattform verzeichnete in diesem Quartal 6,11 Millionen lebenslang registrierte Händler in Maharashtra. Eine Präsenz in mehreren führenden Bezirken gibt Gateway-Anbietern mehrere städtische Zentren, um die herum sie Händlervertrieb und Integrationsunterstützung organisieren können.
Zahlungsgateway-Markt Ost- und Nordostindien
Ost- und Nordostindien wird mit einer CAGR von 11,7 % über 2027–2032 als die am schnellsten wachsende geografische Region prognostiziert. Common Service Centers verzeichneten im Geschäftsjahr 2025–26 in Assam 11,82 Millionen digitale Transaktionen in den Bereichen Bürger-, Unternehmens-, Finanz-, Bank-, Rechnungszahlungs-, Versicherungs- und Rentendienste. Dieser Servicekanal bietet ein Umfeld, in dem Bürger und Unternehmen bereits digital über Servicezentren interagieren. Gateway-Dienste würden für zahlungsbezogene Transaktionen innerhalb dieses Mixes gelten, wobei das Inkassodesign auf den zu bezahlenden Dienst ausgerichtet ist. Die Mischung aus Rechnungszahlungs-, Bank- und Rentendiensten weist Gateway-Anbieter in Assam eher auf institutionelle Inkassodienstleistungen als auf einzelne Online-Storefronts hin.
Der PhonePe-Einbindungs-Fußabdruck in Nordindien umfasst Uttar Pradesh, wo die Plattform im Q2 2026 7,87 Millionen lebenslang registrierte Händler verzeichnete – die größte Zahl dieser 3 Staatsbeispiele. Der Fußabdruck in Südindien umfasst Karnataka mit 3,31 Millionen lebenslang registrierten Händlern auf derselben Plattform im Q2 2026. Der Bezirk Bengaluru Urban verzeichnete in diesem Quartal 1,52 Millionen lebenslang einmalig registrierte Händler, die höchste Zahl unter den 10 aufgeführten Bezirken von PhonePe. Das Beispiel für Zentralindien ist Madhya Pradesh mit 3,14 Millionen lebenslang registrierten PhonePe-Händlern im Q2 2026, nahe an der Größenordnung Karnatakas auf Staatsebene. Bengaluru Urban hielt fast die Hälfte der registrierten Basis Karnatakas, während Uttar Pradesh keinen Bezirk unter den 10 aufgeführten Spitzenreitern von PhonePe hatte, was die metropolitane Konzentration mit einem stärker verteilten staatlichen Fußabdruck kontrastiert.
Regulatorischer Rahmen und Ausblick
Das nationale Regime bildet den Rahmen für diese Bewertung der Marktzugangsbedingungen für Zahlungsaggregatoren aus der Perspektive eines neuen Nicht-Bank-Anbieters. Nicht-Bank-Zahlungsaggregatoren müssen gemäß den Richtlinien von 2025 eine RBI-Genehmigung beantragen und Anforderungen an das Eigenkapital bei Eintritt und fortlaufend erfüllen. Die Richtlinien definieren technologiebasierte Gateways separat als Routing- und Verarbeitungsanbieter ohne Beteiligung an der Handhabung von Geldern. Die Betriebsrolle eines Anbieters bestimmt daher, welche Eintrittsverpflichtungen relevant sind, wenn er Händlerakzeptanzdienste aufbaut.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Reserve Bank of India | Reserve Bank of India für nationale PA-Bedingungen |
| Wesentliche Instrumente oder Richtlinien | Zahlungsaggregator-Richtlinien 2025 | Nationale Zahlungsaggregator-Richtlinien 2025 für abgedeckte PA-Aktivitäten |
| Kommerzielle Auswirkung | Genehmigung und fortlaufende Eigenkapitalverpflichtungen für Nicht-Bank-Aggregatoren | Nationale Genehmigung und Kapitalanforderungen gelten für abgedeckte Aggregatoroperationen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die mittlere Bewertung Indiens spiegelt einen definierten Genehmigungsweg in Verbindung mit fortlaufenden Eigenkapitalverpflichtungen für einen neuen Nicht-Bank-Aggregator wider. Das Urteil „Keine Änderung” spiegelt die Kontinuität des etablierten Genehmigungs- und Kapitalpfads gemäß den geltenden Richtlinien wider. Die Zahlungsaggregator-Richtlinien 2025 erfordern ein Mindesteigenkapital bei der Antragstellung und ein höheres Minimum bis zum Ende des dritten Geschäftsjahres nach der Genehmigung. Diese geplante Erhöhung ist eine bestehende Kapitalverpflichtung und keine separate Politikänderung, die den Markteintritt an die Fähigkeit knüpft, den späteren Schwellenwert zu erfüllen.
Wertschöpfungskettenstufen
Händlerintegration, Zahlungsverarbeitung und Abrechnungsverwaltung tragen unterschiedliche Fähigkeiten zur Online-Akzeptanz bei. Die RBI definiert Gateways als Technologieanbieter, die die Zahlungsverarbeitung weiterleiten und erleichtern, ohne Gelder zu handhaben. HDFC Bank führte im Geschäftsjahr 2025 SmartHub Payment Gateway als Online-Inkassoplattform ein, die mit mehr als 150 Zahlungsinstrumenten integriert ist. Die operative Unterscheidung ist wichtig, da Checkout-Zugang, Instrumentenverarbeitung und Verwaltung von Händlererlösen unterschiedliche Verantwortlichkeiten innerhalb eines gebündelten Dienstes schaffen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Händlerintegration | Gateway-Integrationsanbieter wie Razorpay und Cashfree Payments | Transaktionsgebundene Einnahmen nach der Integration | Händlerspezifische Checkout-Implementierung | Bestehende Commerce-Plattform-Integrationen und gehosteten Checkout anbieten |
| Transaktionsrouting und -verarbeitung | Bank-Gateway-Betreiber wie HDFC Bank; Zahlungsverarbeiter wie Cashfree Payments | Zahlungsverarbeitungsgebühren | Koordinierung der Akzeptanz über Zahlungsinstrumente hinweg | Verarbeitungspfade pflegen, die für jede unterstützte Zahlungsmethode geeignet sind |
| Abrechnungszuweisung und Abstimmung | Marktplatz-Abrechnungs- und Abstimmungsanbieter wie Cashfree Payments | Gateway-Serviceeinnahmen, die durch fortlaufende Marktplatznutzung unterstützt werden | Erlöse auf Verkäufer aufteilen und Datensätze abgleichen | Geplante Zuweisung und Abstimmung auf Verkäuferebene verwenden |
| Quelle: Mordor Intelligence | ||||
Razorpay gibt an, dass sein Standard-Gateway eine Transaktionsgebühr von 2 % auf erfolgreiche Zahlungen erhebt, ohne Einrichtungsgebühr oder jährliche Wartungsgebühr. Dieses Modell platziert die Wertschöpfung nach der erfolgreichen Zahlungsausführung, sodass Integrationsarbeit kommerziell wichtig sein kann, ohne eine Einrichtungsgebühr zu generieren. Die Abstimmung auf Verkäuferebene verschiebt den Endpunkt des Dienstes von der Autorisierung einer Käuferzahlung zur Abrechnung der Erlöse jedes Verkäufers, was die Datenverarbeitung nach dem Checkout zu einem eigenständigen Teil der Lieferung macht.
Wettbewerbslandschaft
Marktkonzentration
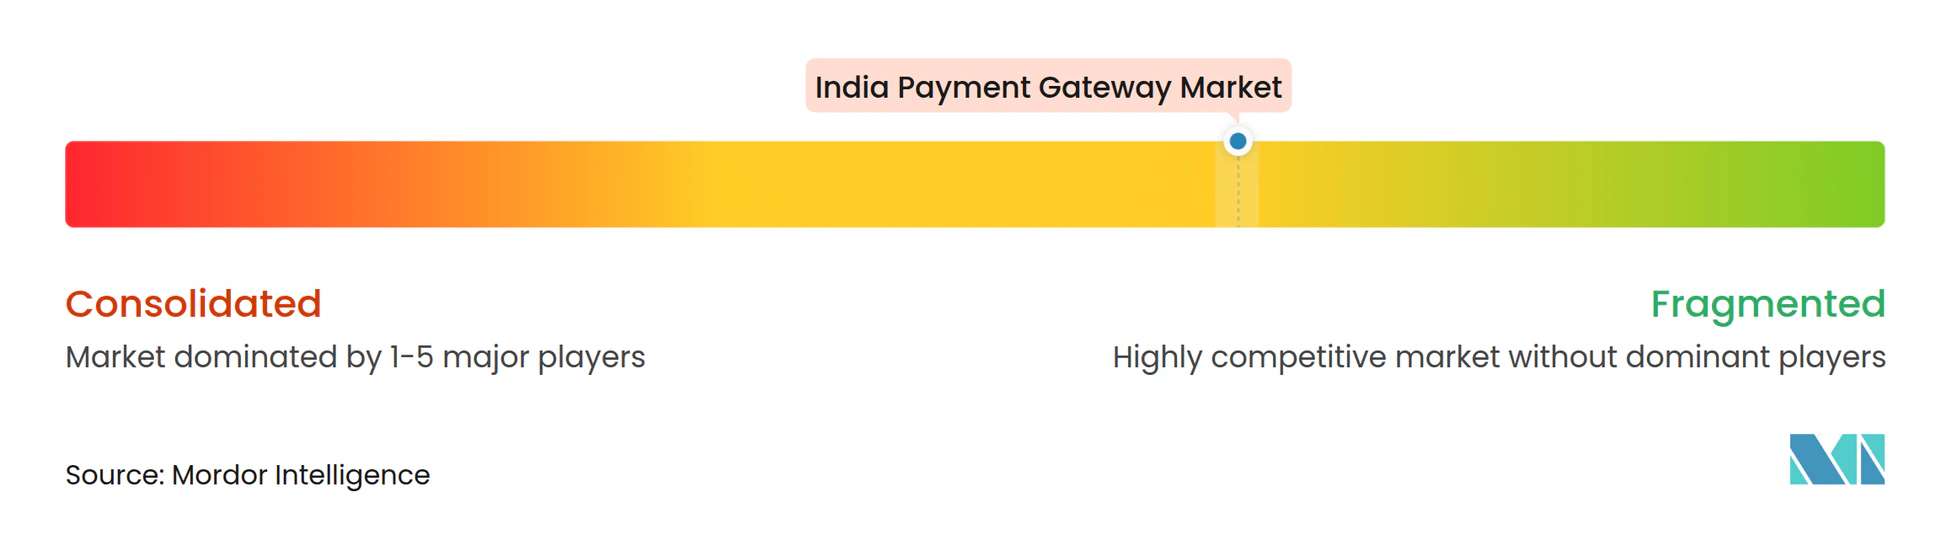
Die moderat fragmentierte Branche umfasst PayU Payments Private Limited, Razorpay Software Private Limited, Paytm Payments Services Limited (Paytm Payments Gateway), CCAvenue - AvenuesAI Limited und IndiaIdeas.com Limited (BillDesk). Die Aggregationsdienstleistungen von Razorpay werden von der RBI-autorisierten Razorpay Payments Private Limited erbracht. Am 3. August 2026 schloss Worldline den Verkauf seiner indischen Zahlungsaktivitäten an BillDesk ab und schloss einen langfristigen Technologie- und Softwarepakt mit dem Käufer. Die langfristige Nutzung der Worldline-Software durch BillDesk hält die erworbenen indischen Aktivitäten an einen etablierten Technologielieferanten gebunden, wodurch Eigentümerschaft und Softwarebereitstellung zu separaten Teilen der Händlerdienstleistungsvereinbarung werden.
Prosus berichtete, dass PayU im Geschäftsjahr 2026 in Indien ein gesamtes Zahlungsvolumen von rund 90 Milliarden USD verarbeitete. PayU India erzielte im selben Geschäftsjahr, das am 31. März 2026 endete, Zahlungseinnahmen von 577 Millionen USD. Die Offline-Strategie von Paytm für Unternehmen im Q1 des Geschäftsjahres 2026 betonte ein Full-Stack-Gateway-Modell, das Zahlungsaggregation, Ratenverhandlung, Hardware und Technologie kombiniert, zusammen mit Markenintegrationen und Bankkooperationen unter einem POS-Anbietermodell. Am 8. Oktober 2025 kündigte CCAvenue CommerceAI an, das darauf ausgelegt ist, Händler, Entwickler und KI-Ökosysteme mit seiner Zahlungsinfrastruktur zu verbinden. Diese Schritte zeigen, dass Anbieter im Wettbewerb darum stehen, was sie rund um die Verarbeitung bündeln, und nicht nur um das Volumen.
Am 26. November 2025 erteilte die RBI der Paytm Payments Services Limited, einer hundertprozentigen Tochtergesellschaft der One 97 Communications Limited, die endgültige Genehmigung zum Betrieb als Online-Zahlungsaggregator. Mit Wirkung zum 30. November 2025 übertrug One 97 Communications sein Offline-Händlerzahlungsgeschäft auf Paytm Payments Services Limited. Die Übertragung erfolgte zur Einhaltung der Master Directions der RBI vom 15. September 2025 zur Regulierung von Zahlungsaggregatoren und zur Steigerung der betrieblichen Effizienz. CCAvenue berichtete im November 2025, dass seine Muttergesellschaft, jetzt AvenuesAI Limited (ehemals Infibeam Avenues Limited), eine RBI-Genehmigung für die Offline-Zahlungsaggregation, hauptsächlich über POS-Geräte, neben ihrer bestehenden Online-Lizenz erhalten hatte. Der Genehmigungsumfang prägt daher, welche Anbieter Händler über Online- und Offline-Kanäle hinweg bedienen können.
Branchenführer des indischen Zahlungsgateway-Markts
-
PayU Payments Private Limited
-
Razorpay Software Private Limited
-
Paytm Payments Services Limited (Paytm Payments Gateway)
-
CCAvenue - AvenuesAI Limited
-
IndiaIdeas.com Limited (BillDesk)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Zahlungsgateway-Markt Unternehmen in diesem Bericht
- PayU Payments Private Limited
- Razorpay Software Private Limited
- Paytm Payments Services Limited (Paytm Payments Gateway)
- CCAvenue - AvenuesAI Limited
- IndiaIdeas.com Limited (BillDesk)
- PayPal Payments Private Limited
- Instamojo Technologies Private Limited
- One MobiKwik Systems Limited
- Cashfree Payments India Private Limited
- Pine Labs Limited (Plural by Pine Labs)
- Stripe India Private Limited
- Worldline ePayments India Private Limited
- Google India Digital Services Private Limited (Google Pay for Merchants)
- Amazon Pay (India) Private Limited
- BharatPe (Resilient Innovations Private Limited)
- Juspay Technologies Private Limited
- PayG Solutions Private Limited
- Fiserv Merchant Solutions Private Limited (IMSL-Fiserv)
- Adyen India Technology Services Private Limited
- Payoneer India Private Limited
Lesen Sie die Analyse der indien zahlungsgateway-Unternehmen
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen wiederkehrende Zahlungsdienste für Händler in verschiedenen Phasen des Abonnementbetriebs. Das UPI AutoPay-Transaktionsvolumen erreichte im Januar 2025 175 Millionen, gegenüber 58 Millionen im Januar 2024, gemäß NPCI-Daten. Diese Expansion bietet einen Nachfragekontext für Gateway-Dienste, die auf wiederholte Inkassodienstleistungen statt auf ein einzelnes Checkout-Ereignis ausgerichtet sind. Die kommerzielle Unterscheidung liegt darin, wie viel des wiederkehrenden Inkassobetriebs ein Anbieter für den Händler nutzbar machen kann.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Erste Integration wiederkehrender Zahlungen | Wachsende UPI AutoPay-Aktivität | Händler, die in die Abonnementabrechnung einsteigen | Mandatseinrichtung mit wiederkehrendem Inkasso bündeln | Implementierung des ersten wiederkehrenden Abrechnungsablaufs | Anbieter wiederkehrender Zahlungs-Gateways wie Cashfree Payments |
| Inkasso über mehrere Zahlungsschienen | Wachsende AutoPay-Nutzung neben verfügbaren Multi-Schienen-Inkassotools | Abonnementhändler, die Inkassoschienen hinzufügen | Inkasso über einen Händlerdienst koordinieren | Abgleich von Inkassodatensätzen über Zahlungsschienen hinweg | Multi-Schienen-Gateway-Anbieter wie Cashfree Payments |
| Verwaltung des Erneuerungszyklus | Wiederholte UPI-Inkassodienstleistungen schaffen eine fortlaufende Servicechance | Etablierte Abonnementhändler | Inkassostatus mit Erneuerungsservicedatensätzen verbinden | Abrechnungszyklen und Zahlungsdatensätze konsistent halten | Anbieter wiederkehrender Inkassodienstleistungen wie Cashfree Payments |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist die Verwaltung wiederkehrender Inkassodienstleistungen, nachdem das UPI AutoPay-Volumen zwischen Januar 2024 und Januar 2025 verdreifacht wurde. Cashfree Payments bietet Händlern wiederkehrendes Inkasso über UPI AutoPay, Karten und eNACH. Die Konsistenz der Inkassodatensätze über diese Schienen hinweg ist die praktische Grundlage für die Verwaltung von Erneuerungen, was die Abstimmung zur bindenden Implementierungsaufgabe macht.
Neueste Industrielle Entwicklungen in Indien Zahlungsgateway-Markt
- Sep 2026: Das Finanzministerium kündigte einen UPI-Rahmen an, der den Null-MDR für niedrigwertige Händlerzahlungen und qualifizierende Kleinhändler beibehält, mit MDR auf bestimmte größere Transaktionen und etwa 96 % der Händlertransaktionen unberührt.
- Aug 2026: Worldline schloss den Verkauf seiner indischen Zahlungsaktivitäten an BillDesk ab und schloss einen langfristigen Technologie- und Softwarepakt mit dem Käufer.
- Apr 2026: Razorpay ermöglichte Google Pay-Kartenzahlungen für internationale Transaktionen auf seinem Zahlungsgateway für indische Unternehmen.
Indien Zahlungsgateway-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Zahlungsgateway-Markt misst den jährlichen Umsatz aus Online-Zahlungsakzeptanz- und Transaktionsverarbeitungsdiensten, die Händlern in Indien bereitgestellt werden. Er umfasst Gateway-Software und -Dienste, die digitale Zahlungen über Zahlungsmodi hinweg ermöglichen.
Ausschlüsse aus dem Umfang: Reine Verbraucher-Zahlungs-Apps, Bank-zu-Bank-Zahlungsschienen ohne Zahlungsgateway-Dienst, nicht verwandte Kernbankinfrastruktur und separat verkaufte Point-of-Sale-Terminals sind ausgeschlossen.
Segmentierungsübersicht
- Nach Zahlungsmodus
- UPI
- Karten
- Internetbanking
- Wallets
- BNPL
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Bereitstellungsmodus
- Cloud-basiert
- On-Premise
- Hybrid
- Nach Endnutzerbranche
- E-Commerce und Marktplätze
- Einzel- und FMCG-Handel
- BFSI und FinTech-Plattformen
- Gesundheitswesen und Pharmazeutik
- Bildung und Ed-Tech
- Reise und Gastgewerbe
- Nach Region
- Nordindien
- Westindien
- Südindien
- Ost- und Nordostindien
- Zentralindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie das Diskussionspapier der Reserve Bank of India zu Leitlinien für Zahlungsgateways und Zahlungsaggregatoren klären die händlerseitige Routing- und Verarbeitungsrolle, während ihre Zahlungssystemindikatoren unabhängige Maßnahmen für Zahlungsaktivitäten und Akzeptanzinfrastruktur liefern. Die UPI-Dekaden-Veröffentlichung des Press Information Bureau reproduziert Transaktions-, Bankbeteiligungs- und Händlerzahlungsindikatoren der National Payments Corporation of India, und die UPI-Rahmenveröffentlichung des Finanzministeriums informiert die Bewertung der Händlergebührenbedingungen.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse indische Finanz- und Technologiepresse können helfen, Anbieterumsatzangaben, Produkteinführungen, regulatorische Änderungen und Händlerakzeptanz zu überprüfen. Wo öffentliche Betriebsstatistiken Aktivitäten beschreiben, ohne sie mit Anbietereinnahmen zu verknüpfen, verwenden Analysten sie zur Bewertung von Nachfragetrends, ohne Zahlungsaktivitäten als Gateway-Umsatz zu behandeln. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews sollten indische Zahlungsgateway-Anbieter, Händlerakquisiteure, Zahlungstechnologielieferanten und Händler über die Zahlungsmodi, Unternehmensgrößen, Bereitstellungsmodelle und Endnutzerbranchen des Berichts hinweg abdecken. Leitende, funktionale und operative Befragte können klären, wie gateway-spezifische Serviceeinnahmen erfasst werden und wie Händler-, Modus- und Geografieaufteilungen zugewiesen werden. Analysten sollten Antworten nutzen, um Sekundärquelleninterpretationen zu testen, Lücken mit alternativen Indikatoren zu untersuchen und widersprüchliche Aussagen durch unabhängige Unternehmens-, Regulierungs- und Transaktionsnachweise abzugleichen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 30 % | |
| Kleinere Akteure: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt Indiens jährliche Gateway-Serviceeinnahmen von oben nach unten, indem es die Online-Händleraktivität mit dem über Gateway-Dienste abgewickelten Anteil und den von Anbietern einbehaltenen Gebühren in Beziehung setzt, und überprüft dann ausgewählte Gesamtwerte mit Anbieterumsatz-Zusammenfassungen und stichprobenartigen Händlerserviceausgaben. Zu den wichtigsten Indikatoren gehören Online-Handelsaktivität, Händlereinbindung und aktive Akzeptanz, UPI und andere Zahlungsmodusanteile, Gateway-Transaktionsaktivität sowie Transaktions-, Plattform- oder Abonnementgebührenniveaus. Diese helfen dabei, sowohl die adressierbare Nutzung als auch die Umsatzerfassung zu schätzen. Segmentanteile werden aus Nachweisen zur Händlerzahlungsmodusnutzung, Unternehmensgröße, Bereitstellung, Branche und Händlerstandort aufgebaut, wobei jede Aufteilung auf derselben Umsatzbasis wie die Gesamtsumme zugewiesen wird. Wo Aktivitätsdaten das Zahlungsvolumen statt der Anbieterservicegebühren messen, verwenden Analysten die Indikatoren zur Bewertung des Modusanteils und der Akzeptanz, ohne den Zahlungswert als Gateway-Umsatz zu zählen.
Die Szenarioanalyse projiziert den Jahreswert bis 2032, indem Händleraktivität, Modusanteil, Akzeptanz und Anbietergebührenerfassung gemeinsam variiert werden, anstatt das Zahlungsvolumen als Gateway-Umsatz fortzuschreiben. Analysten sollten jeden Eingabepfad mit relevanten historischen Zahlungsindikatoren vergleichen und primäre Befragte bitten, die Richtung und kommerzielle Plausibilität von Prognosen auf Variablenebene zu überprüfen. Wo selektive Anbieter-Zusammenfassungen oder stichprobenartige Serviceausgaben-Überprüfungen unvollständig sind, sollten Analysten eine Top-down-Schätzung beibehalten, dokumentierte öffentliche Indikatoren als Querverweise verwenden und ungelöste Konflikte zur Überprüfung festhalten.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieterangaben, regulatorische und Zahlungssystemindikatoren, Händleraktivitätsmaßnahmen und Interviewnachweise und untersuchen dann Unterschiede in Jahr, Definition und Abdeckung. Sie überprüfen Gesamtwerte, Segmentanteile, Wachstumspfade und unabhängige Aktivitätssignale auf Anomalien, dokumentieren den Grund für jede Abweichung und führen eine zweite Analysten-Überprüfung vor der Freigabe durch. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine wesentliche Annahme unklar bleibt oder eine neue Einreichung, Regel oder ein Unternehmensereignis die Nachweislage verändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen auf wesentliche Ereignisse überprüft und vor der Lieferung erneut gegen die neuesten Nachweise geprüft.
Vergleich der Marktgröße des indischen Zahlungsgateway-Markts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indische Zahlungsgateway-Markt misst den jährlichen Umsatz aus Online-Zahlungsakzeptanz- und Transaktionsverarbeitungsdiensten, die Händlern in Indien bereitgestellt werden.
Zu den wichtigsten Unterschiedstreibern gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Indikatoren gehören Online-Handelsaktivität, Händlereinbindung und aktive Akzeptanz, UPI und andere Zahlungsmodusanteile, Gateway-Transaktionsaktivität sowie Transaktions-, Plattform- oder Abonnementgebührenniveaus.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,58 Milliarden USD (2027) | |
| Globales Marktforschungsunternehmen A | 1,97 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 23,6 % unter dem Wert dieses Berichts für 2027 von 2,58 Milliarden USD, 2 Jahre später. Die veröffentlichte Schätzung verwendet eine Umsatzbasis von 2025 und projiziert Wachstum von 2026 bis 2034. |
| Marktforschungsunternehmen B | 1,35 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 47,7 % unter dem Wert dieses Berichts für 2027 von 2,58 Milliarden USD, 2 Jahre später. Die veröffentlichte Schätzung verwendet eine Umsatzbasis von 2025 und projiziert Wachstum über 2026–2033. |
Die Analysten von Mordor Intelligence triangulieren Anbieterangaben, regulatorische und Zahlungssystemindikatoren, Händleraktivitätsmaßnahmen und Interviewnachweise und untersuchen dann Unterschiede in Jahr, Definition und Abdeckung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Zahlungsgateway-Markt und wie sind die Wachstumsaussichten?
Der Markt wird voraussichtlich von 2,58 Milliarden USD im Jahr 2027 auf 4,42 Milliarden USD bis 2032 wachsen, mit einer CAGR von 11,38 % über 2027–2032.
Welche Faktoren treiben die Nachfrage nach Zahlungsgateway-Diensten in Indien an?
Online-Handel und UPI-Verbreitung erweitern die Akzeptanzmöglichkeiten. UPI verarbeitete im Geschäftsjahr 2025–26 in Indien 241,6 Milliarden Transaktionen.
Welche Zahlungsmethode führt bei den Händler-Gateway-Diensten in Indien?
UPI war das größte Zahlungsmodussegment und machte 2026 63,95 % des Marktumsatzes aus.
Welche Unternehmen führen die indische Zahlungsgateway-Branche an?
PayU Payments Private Limited, Razorpay Software Private Limited, Paytm Payments Services Limited, CCAvenue - AvenuesAI Limited und IndiaIdeas.com Limited (BillDesk) sind führende Anbieter.
Was ist eine wesentliche Herausforderung für Zahlungsgateway-Anbieter in Indien?
Die Null-MDR-Abdeckung schränkt die Monetarisierung ein, wobei das Finanzministerium im September 2026 ankündigte, dass der MDR nur für bestimmte Händlertransaktionen über 2.000 INR (20,85 USD) gilt und etwa 96 % der Händlertransaktionen unberührt bleiben.
Welche indische Region führt beim Gateway-Umsatz und welche wächst am schnellsten?
Westindien hielt 2026 einen Anteil von 31,56 % am Marktumsatz, während das Segment Ost- und Nordostindien mit einer CAGR von 11,7 % über 2027–2032 das stärkste prognostizierte Wachstum verzeichnet.