
Größe und Marktanteil des indischen Kraftfahrzeugversicherungsmarktes
Analyse des indischen Kraftfahrzeugversicherungsmarktes von Mordor Intelligence
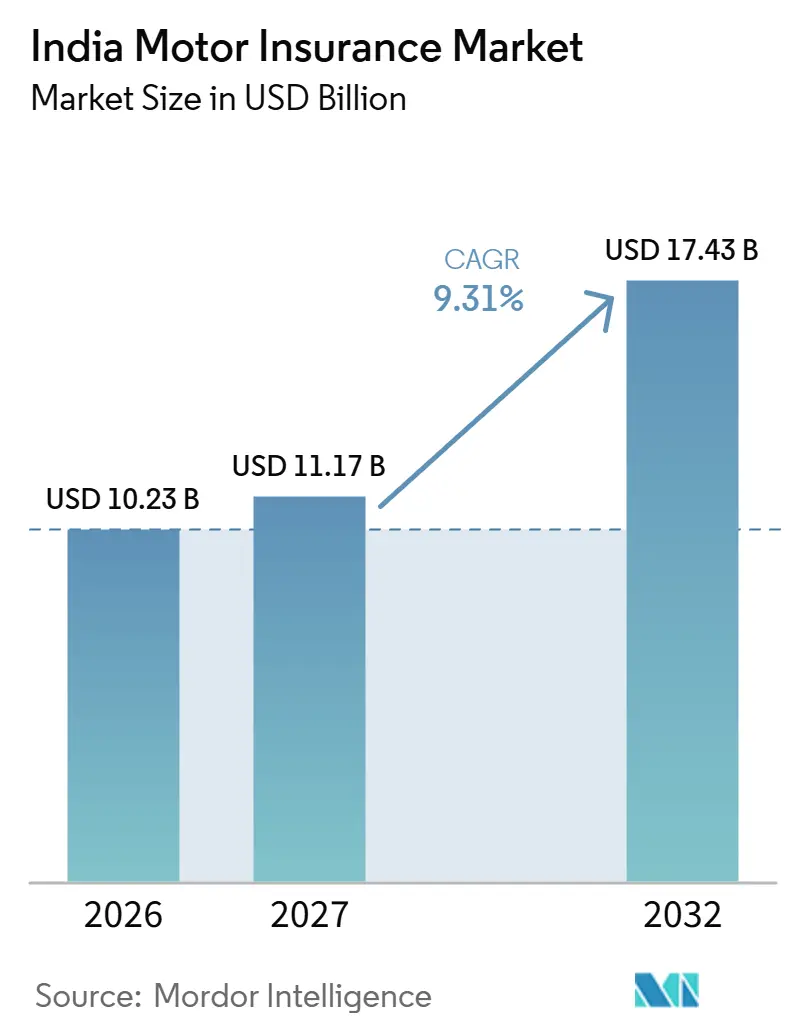
Die Größe des indischen Kraftfahrzeugversicherungsmarktes soll von 10,23 Milliarden USD im Jahr 2026 auf 11,17 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 17,43 Milliarden USD erreichen, mit einer CAGR von 9,31 % über 2027–2032.
Fahrzeugverkäufe und digitaler Zugang vergrößern den Pool potenzieller Versicherungsnehmer, während ein umfassenderer Schutz die Prämienopportunitäten innerhalb dieser Fahrzeugbasis vertiefen kann. Die Anweisungen des Obersten Gerichtshofs Indiens vom August 2026 reagierten auf die weit verbreitete Nutzung nicht versicherter Fahrzeuge, indem die Durchsetzungsanforderungen verschärft wurden, was neben dem Fahrzeugerwerb eine Compliance-Kraft hinzufügt. Der Wettbewerb verbindet die Reichweite der Händler mit der Schadenabwicklungskompetenz, während die Komponentendeckung für Elektrofahrzeuge präzise Risikodefinitionen für Käufer, die zusätzlichen Schutz wählen, entscheidend macht. Versicherer, die den Versicherungsschutz auf die Bedürfnisse der Eigentümer abstimmen und Erneuerungsbeziehungen pflegen, können Prämienwachstum anstreben, obwohl die Kosten der Schadenvalidierung die Attraktivität einschränken können.
Wichtigste Erkenntnisse des Berichts
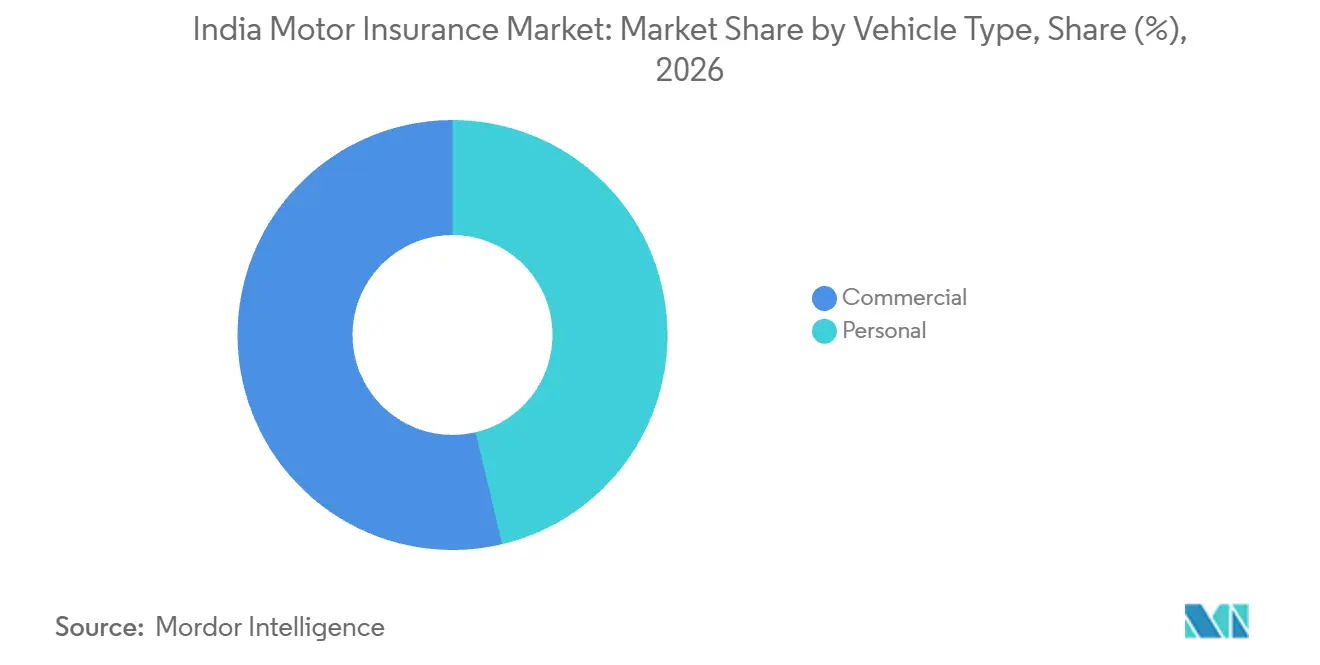
- Nach Fahrzeugtyp hielt die Nutzfahrzeugversicherung im Jahr 2026 einen Anteil von 53,71 % am indischen Kraftfahrzeugversicherungsmarkt und soll mit einer CAGR von 11,5 % über 2027–2032 am schnellsten wachsen.
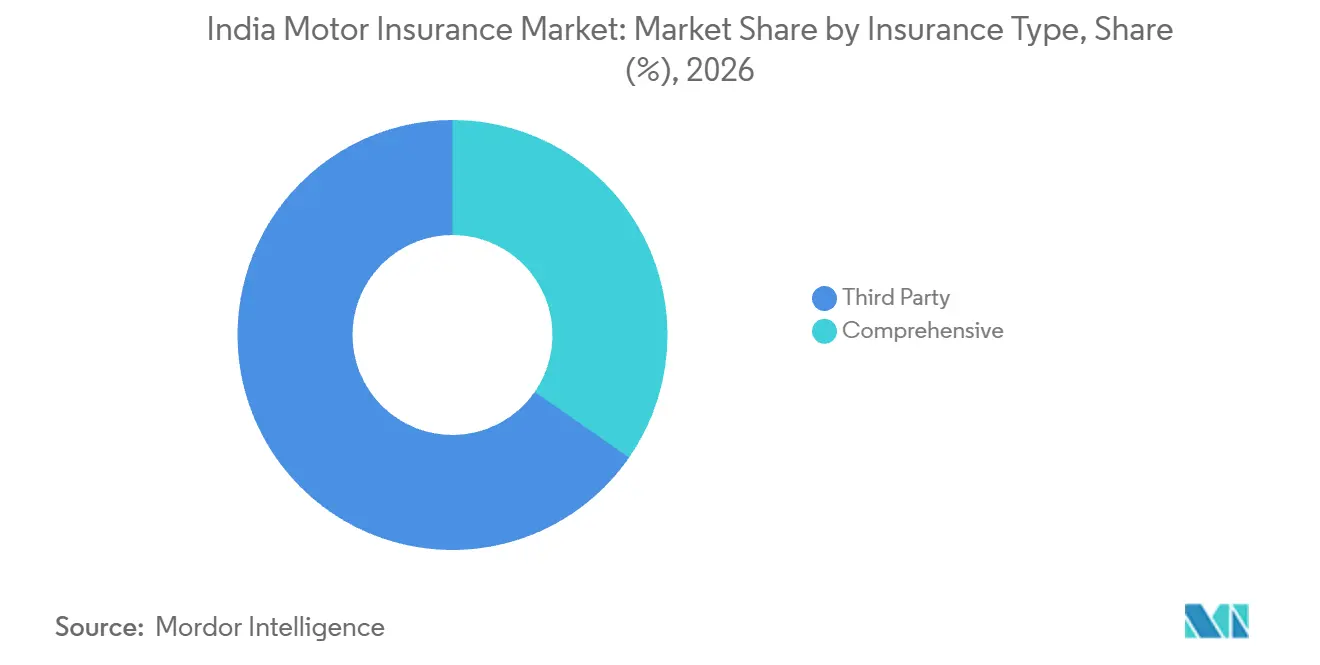
- Nach Versicherungsart repräsentierte die Haftpflichtversicherung gegenüber Dritten im Jahr 2026 einen Marktanteil von 65,35 % am indischen Kraftfahrzeugversicherungsmarkt, während die Vollkaskoversicherung mit einer CAGR von 12,55 % über 2027–2032 am schnellsten wachsen soll.
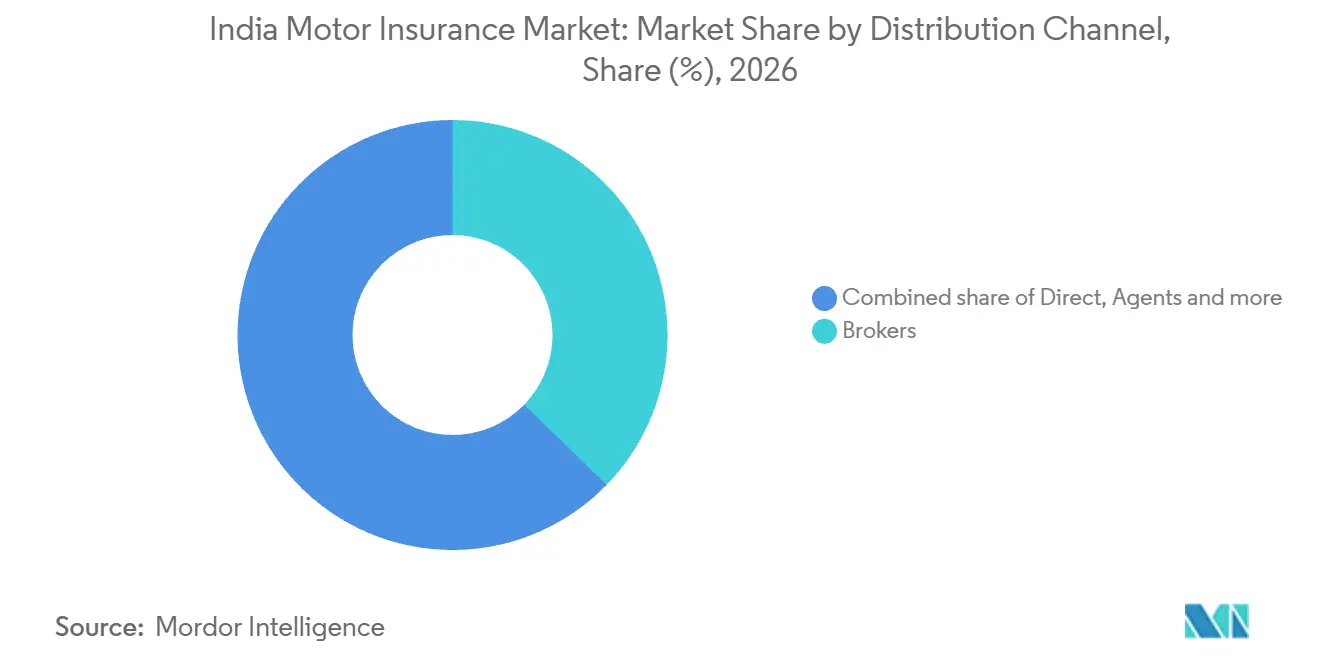
- Unter den Vertriebskanälen führten Makler im Jahr 2026 mit einem Marktanteil von 37,27 %, während der Direktvertrieb mit einer CAGR von 13,95 % über 2027–2032 am schnellsten wachsen soll.
- Geografisch führte Maharashtra im Jahr 2026 mit einem Anteil von 17,98 % am Markt.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Fahrzeugbesitz und Wachstum der Neuzulassungen | +4.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Obligatorische Haftpflichtversicherung gegenüber Dritten gemäß dem Kraftfahrzeuggesetz und Durchsetzung durch die IRDAI | +3.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Digitaler Vertrieb und Aggregatorplattformen erweitern die Reichweite | +2.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Vollkaskoschutz infolge klimabedingter Schadenereignisse | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Telematik-basierte Pilotprojekte zur nutzungsabhängigen Versicherung erhalten regulatorische Unterstützung | +0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Eingebettete Mikro-Kraftfahrzeugversicherung über Mitfahrdienste und E-Commerce-Partnerschaften | +0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Fahrzeugbesitz und Wachstum der Neuzulassungen
Neuzulassungen vergrößern den Bestand an Vermögenswerten, für die Versicherer Deckung übernehmen können, und verknüpfen Versicherungsopportunitäten mit der Fahrzeugkaufaktivität. Im zweiten Quartal des Geschäftsjahres 2026–27 stiegen die inländischen Pkw-Verkäufe in Indien um 30,7 % und die Nutzfahrzeugverkäufe um 28,7 % im Vergleich zum zweiten Quartal des Geschäftsjahres 2025–26.[1] Die Zweiradverkäufe stiegen um 15,2 % und die Dreiradverkäufe um 23,6 % im gleichen Vergleichszeitraum, was die Vielfalt der in diesen versicherbaren Bestand eintretenden Fahrzeuge verbreitert. Für Versicherer schafft dies die Möglichkeit, Versicherungsschutz zum Zeitpunkt des Fahrzeugerwerbs zu etablieren und eine anschließende Erneuerungsbeziehung aufzubauen. SIAM meldete zudem Rekordverkäufe im Inland in allen 4 Kategorien im Geschäftsjahr 2025–26, sodass die nachfolgenden Gewinne im zweiten Quartal die Erstversicherungsopportunität nach einem Rekordumsatzjahr ausweiten.
Obligatorische Haftpflichtversicherung gegenüber Dritten gemäß dem Kraftfahrzeuggesetz und Durchsetzung durch die IRDAI
Die Anweisungen des Obersten Gerichtshofs Indiens vom August 2026 reagierten auf die weit verbreitete Nutzung nicht versicherter Fahrzeuge, indem die Durchsetzung verschärft und längere Deckungslaufzeiten für neue Pkw und Zweiräder angeordnet wurden. Abschnitt 146 des Kraftfahrzeuggesetzes schreibt eine gültige Haftpflichtversicherung gegenüber Dritten für Kraftfahrzeuge vor, die an öffentlichen Orten genutzt werden, vorbehaltlich bestimmter Ausnahmen für staatliche Fahrzeuge. Am 4. August 2026 ordnete das Gericht Echtzeit-Versicherungsüberprüfungen durch die Polizei sowie die Integration der automatischen Kennzeichenerkennung mit Versicherungsdatenbanken für automatische elektronische Bußgeldbescheide an.[2] Eine solche Überprüfung kann eine bestehende gesetzliche Verpflichtung für Eigentümer, die ihre Fahrzeuge andernfalls unversichert lassen würden, folgenreicher machen. Sobald die Kamera- und Datenbankverbindungen eingerichtet sind, würde ein nicht versichertes Fahrzeug auf einer überwachten Straße einen automatischen elektronischen Bußgeldbescheid auslösen, wodurch die Durchsetzung über von der Polizei angehaltene Fahrzeuge hinaus ausgeweitet wird.
Digitaler Vertrieb und Aggregatorplattformen erweitern die Reichweite
Für Fahrzeugeigentümer, die zwischen Versicherern wählen, kann eine Mehrversicherer-Plattform den Zugang zu Versicherungsschutz weniger abhängig von einem einzigen Anbieter machen. PB Fintech berichtete, dass sein direktes Kraftfahrzeug- und Zweiradgeschäft im ersten Quartal des Geschäftsjahres 2026–27 um über 30 % gewachsen ist. Das Kraftfahrzeugangebot von Policybazaar im Geschäftsjahr 2024–25 umfasste Policen von mehreren Versicherern, wobei die Plattform als Makler fungierte und die Versicherer den Schutz bereitstellten. Diese Vereinbarung kann konkurrierende Policen in einem einzigen Vertriebsumfeld zusammenführen und so einen Weg für Versicherer schaffen, Käufer über ihre eigenen Kanäle hinaus zu erreichen. Das Management erklärte auch, dass PB Fintech typischerweise kein großer Akteur im Neufahrzeugschutz war und sich mit Umschreibungen und Erneuerungen befasste, wodurch seine Vertriebsopportunität in Wiederholungskäufen bestehender Fahrzeugeigentümer liegt.
Steigende Nachfrage nach Vollkaskoschutz infolge klimabedingter Schadenereignisse
Fahrzeugeigentümer, die einem wetterbedingten Schadensrisiko ausgesetzt sind, können Schutz anders bewerten als Eigentümer, die sich nur auf die Haftung gegenüber Dritten konzentrieren. Eine umfassendere Deckungsoption für dasselbe Fahrzeug schafft eine Prämienopportunität, ohne eine entsprechende Erhöhung der Anzahl versicherter Fahrzeuge zu erfordern. Die relevante Kaufentscheidung ist, wie viel Fahrzeugschadensrisiko selbst getragen werden soll, was den für einen bestehenden Vermögenswert erworbenen Schutz zum Mittelpunkt dieses Nachfragemechanismus macht. Die Preisgestaltung muss auch das zusätzlich übernommene Risiko widerspiegeln, da ein umfassenderer Schutz sowohl die Verpflichtung des Versicherers als auch das Risiko des Eigentümers verändert. Ein kommerziell sinnvolles Upgrade reduziert daher ein spezifisches selbst getragenes Wetterschadensrisiko zu einem Preis, der den Versicherer für die Übernahme dieses Risikos entschädigen kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensible Verbraucher, die Mindest-Haftpflichtpolicen bevorzugen | -1.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende betrügerische Schadensfälle erhöhen die Schadenquoten | -0.8% | Bezirke in Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken verlangsamen die Telematik-Akzeptanz | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Inflation in der Ersatzteil-Lieferkette belastet die Zeichnungsmargen | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensible Verbraucher, die Mindest-Haftpflichtpolicen bevorzugen
Für einen preissensiblen Fahrzeugeigentümer kann die unmittelbare Zahlung den Wert eines zusätzlichen Schutzes überwiegen, wenn die Breite des Kraftfahrzeugschutzes gewählt wird. Wenn der Kauf auf die Haftpflicht gegenüber Dritten beschränkt ist, können Versicherer die mit dem Schutz des Fahrzeugs des Eigentümers verbundene Zusatzprämie nicht vereinnahmen. Dies schränkt den Umsatz pro Kunde ein, selbst wenn die Nachfrage nach einer Grundpolice bestehen bleibt, und trennt den Zugang zu Versicherungen von der Zahlungsbereitschaft für umfassenderen Schutz. Ein Versicherer, der den Schutz ausweiten möchte, muss den zusätzlichen Versicherungsschutz für diesen Käufer seinen zusätzlichen Kosten wert machen. Das verbleibende Hemmnis ist das Ausgabenlimit des Eigentümers, das das Fahrzeugschadensrisiko beim Kunden belassen kann, selbst nachdem eine Police erworben wurde.
Steigende betrügerische Schadensfälle erhöhen die Schadenquoten
In einem Kraftfahrzeugschadensfall in Tamil Nadu vom Juli 2026 erklärte der Madras High Court, dass die finanziellen Verluste der Versicherer durch betrügerische Schadensfälle von Tag zu Tag zunehmen. Zahlungen für fingierte Schäden können die Zeichnungswirtschaftlichkeit schwächen, da sie Mittel verbrauchen, ohne einen echten versicherten Schaden zu decken. Versicherer müssen daher verdächtige Schadensfälle von legitimen Verlusten unterscheiden, was eine Überprüfungsbelastung schafft, die eine Expansion bei unveränderten Prämien weniger attraktiv machen kann. Nachdem Go Digit General Insurance einen Antrag gestellt hatte, wies das Gericht die Behörden in Tamil Nadu an, Ermittlungsteams auf Bezirksebene für Betrug mit fingierten Unfällen, gefälschten Policen und fingierten Verletzungen einzurichten. Das kommerzielle Hemmnis geht über die strittige Zahlung selbst hinaus, da die Überprüfung der Gültigkeit eines Schadensfalls Ressourcen erfordert, bevor ein Versicherer seine Haftung klären kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Nutzfahrzeugvolumen unterstützt ExpansionDie Nutzfahrzeugversicherung machte im Jahr 2026 als größtes Segment einen Anteil von 53,71 % am indischen Kraftfahrzeugversicherungsmarkt aus und soll mit einer CAGR von 11,5 % über 2027–2032 das am schnellsten wachsende Segment sein. SIAM berichtete, dass die inländischen Nutzfahrzeugverkäufe in Indien, ohne Daimler, im Geschäftsjahr 2025–26 im Vergleich zum Geschäftsjahr 2024–25 um 12,6 % gestiegen sind. Dieser Verkaufsfluss schafft potenzielle Versicherungsrisiken für Versicherer, die Nutzfahrzeuge bedienen, und verknüpft den Policenerwerb mit dem Kauf von im Geschäftsbetrieb genutzten Fahrzeugen. Die Prämienopportunität hängt von den durch Betreiber übertragenen Haftungen und Fahrzeugrisiken ab, sodass das Umsatzwachstum einen Einstiegspunkt schafft, ohne den Wert der daraus resultierenden Versicherungsbeziehung zu bestimmen.
Die Privatfahrzeugversicherung bietet eine Wahl über die Schutztiefe, mit unterschiedlichen optionalen Deckungen neben einer erforderlichen Grundlage. Das Urteil des Obersten Gerichtshofs vom 4. August 2026 besagte, dass die vierschichtige Privatfahrzeugstruktur der IRDAI umzusetzen sei, mit obligatorischer Haftpflichtversicherung gegenüber Dritten und optionaler Insassen-, Unfallschutz- und Kaskodeckung. Die Trennung dieser Optionen kann einem Eigentümer ermöglichen, die übertragenen Risiken zu priorisieren, ohne den gesamten optionalen Schutz als automatische Folge der Grundpolice zu behandeln. Jede optionale Schicht muss ihren Platz durch den spezifischen Risikobedarf des Käufers verdienen, was klar definierter Zusatzschutz zum Weg macht, eine bestehende Privatfahrzeugbeziehung zu vertiefen.

Nach Versicherungsart:
Haftpflichtvolumen und umfassenderer SchutzDie Haftpflichtversicherung gegenüber Dritten repräsentierte im Jahr 2026 einen Marktanteil von 65,35 % am indischen Kraftfahrzeugversicherungsmarkt und war damit das größte Segment. Die IRDAI beschreibt diese Deckung als Absicherung der Haftung für Verletzungen und Schäden an Dritten, für die der Versicherungsnehmer verantwortlich ist. Diese Verpflichtung unterscheidet sich wirtschaftlich von der Zahlung zur Wiederherstellung des versicherten Fahrzeugs, da die geschützte Beziehung sich auf betroffene Dritte erstreckt. Selbst Eigentümer, die der Reparatur ihres eigenen Fahrzeugs wenig Wert beimessen, können einen Haftungsübertragungsbedarf haben, was dazu beiträgt, die potenzielle Käuferbasis breiter zu halten als eine reine Vermögensschutzentscheidung.
Die Vollkaskoversicherung soll das am schnellsten wachsende Segment sein, mit einer CAGR von 12,55 % über 2027–2032. Ihr Wertversprechen kombiniert Haftpflicht- und Fahrzeugeigenschutz innerhalb einer umfassenderen Deckungsoption für einen Eigentümer, der beide Formen der Schadensexposition übertragen möchte. Die beiden Risiken müssen für denselben Käufer nicht gleich wichtig sein, was den Umfang der Police relevant macht, selbst wenn der Schutz gemeinsam erworben wird. Zusätzliche Prämien gehen mit einer zusätzlichen Versichererverpflichtung einher, sodass eine Expansion ein selektives Deckungsdesign sowie mehr Policenverkäufe erfordern kann. Die IRDAI legt einheitliche Haftpflichtprämien gegenüber Dritten fest, während Versicherer die Kaskodeckung nach regulatorischer Einreichung individuell bepreisen, was den Versicherern einen Preishebel innerhalb der Vollkaskodeckung gibt, wenn sie um das prognostizierte Wachstum konkurrieren.
Nach Vertriebskanal:
Händlerzugang und ErneuerungsbeziehungenMakler hielten im Jahr 2026 einen Anteil von 37,27 % am Markt und waren damit das größte Segment nach Vertriebskanal. Im Mai 2025 kündigte Magma General Insurance ein Kraftfahrzeugvertriebsmodell an, das Toyota Tsusho Insurance Broker India einbezieht. Der Makler würde Deckung für private und gewerbliche Personenkraftwagen über sein 150-Händler-Netzwerk in Indien vertreiben. Ein solches Modell kann den Zugang rund um eine Fahrzeugkaufbeziehung organisieren und das Angebot des Versicherers mit einer definierten Gruppe potenzieller Kunden verbinden. Der fahrzeugspezifische Zugang zu Käufern ist der potenzielle Vorteil des Maklers, während der Policenaussteller die Zeichnungsrolle und das durch die Deckung übertragene Risiko behält.
Der Direktvertrieb soll das am schnellsten wachsende Segment sein, mit einer CAGR von 13,95 % über 2027–2032. Im Juli 2026 erklärte der CEO von Acko General Insurance, dass Kraftfahrzeuge sein größtes Geschäft seien und Erneuerungen mehr als 60 % seines Kraftfahrzeugportfolios ausmachten. Für einen Direktversicherer kann eine Erneuerungsbasis den Wert der digitalen Akquisition auf nachfolgende Deckungsentscheidungen ausdehnen und den Erstzugang mit fortlaufenden Policenbeziehungen verknüpfen. Die Kundenbindung ist daher eine wettbewerbliche Aufgabe für einen Direktversicherer, der diesem Modell folgt, da die Gewinnung erstmaliger digitaler Käufer nur einen Teil seines potenziellen Kraftfahrzeuggeschäfts abdeckt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Maharashtra Kraftfahrzeugversicherungsmarkt
Maharashtra hielt im Jahr 2026 einen Anteil von 17,98 % am indischen Kraftfahrzeugversicherungsmarkt und war damit der größte Staatsmarkt. HDFC ERGO General Insurance meldete höhere direkte Brutto-Kaskoprämien als Haftpflichtprämien gegenüber Dritten für sein Maharashtra-Geschäft im Geschäftsjahr 2025–26 bis zum 31. März 2026. Die Kaskozeichnungskompetenz steht daher neben dem Eigentümerzugang als Anforderung für einen Versicherer, der ein vergleichbares Maharashtra-Portfolio aufbaut.
Stand Juni 2026 belief sich die Anzahl der registrierten Zweiräder in Tamil Nadu auf 33,8 Millionen und repräsentierte mehr als 83 % der registrierten Fahrzeugpopulation des Bundesstaates. Diese Fahrzeugbasis macht die Zweiradversicherung zu einem relevanten Vertriebsschwerpunkt, mit einer großen Anzahl von Fahrzeugen für potenzielle Policenkonvertierungen. Die Bedienung dieses potenziellen Pools erfordert einen Fokus auf das Policentransaktionsvolumen, während die Prämieneinnahmen aus jeder Beziehung vom erworbenen Schutz und dem übertragenen Fahrzeugschaden- oder Haftungsrisiko abhängen. Versicherer, die Transaktionsvolumen anstreben, könnten daher feststellen, dass der Zweiradvertrieb besser zur registrierten Fahrzeugbasis Tamil Nadus passt als eine auf Pkw ausgerichtete Kundengewinnungsstrategie.
Karnataka hebt ein anderes Betriebsproblem hervor, bei dem Verbindungen zwischen Schadendateien neben der Bewertung jedes gemeldeten Unfalls von Bedeutung sein können. Im Juni 2026 meldete ICICI Lombard General Insurance ein wiederkehrendes Muster, das auf eine mögliche Manipulation bei mehreren Kraftfahrzeugunfall-Entschädigungsansprüchen in Karnataka hindeutet. Ein wiederkehrendes Muster schafft eine mögliche Verbindung zwischen separaten Schadensfällen, sodass ein rein dateibasierter Ansatz Informationen übersehen kann, die durch Vergleich sichtbar werden. Versicherer, die solche Fälle prüfen, benötigen eine Möglichkeit, Unfall- und Entschädigungsdetails zu vergleichen und dabei die für jeden einzelnen Schadensfall relevanten Beweise zu bewahren. Eine koordinierte Überprüfung verwandter Karnataka-Schadendateien kann daher ein vermutetes Muster als Leitfaden für die Prüfung nutzen, während das Ergebnis jedes Schadensfalls von seinen eigenen Beweisen abhängig bleibt.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsordnungen vergleichen den nationalen Versichererrahmen Indiens mit der Durchsetzung der Dokumentenvorlagepflicht des nationalen Kraftfahrzeuggesetzes in Maharashtra aus der Perspektive von Kraftfahrzeugversicherungszeichnern. Gemäß den IRDAI-Vorschriften von 2024 dürfen erfasste Schaden- und Unfallversicherer potenziellen Versicherungsnehmern eine reine Haftpflichtpolice für Kraftfahrzeuge nicht verweigern. Gemäß dem IRDAI-Rundschreiben für die Geschäftsjahre 2025–26 und 2026–27 müssen erfasste Schaden- und Unfallversicherer ihre Anzahl an Kraftfahrzeug-Haftpflichtdeckungen separat für Güterfahrzeuge, Personenbeförderungsfahrzeuge und Traktoren erhöhen, wobei nur Erneuerungen und nicht versicherte Fahrzeuge, die nach einer Lücke von mindestens 30 Tagen versichert werden, gezählt werden und neue Fahrzeuge ausgeschlossen sind. Die Vertriebskonsultation von 2026 schlägt keine oder sehr niedrige Kraftfahrzeug-Haftpflichtprovisionen vor, die zur Deckung von Dokumentations- und Informationsverarbeitungskosten gedacht sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | IRDAI | Maharashtra-Polizei durch staatlich autorisierte Beamte in Uniform |
| Wesentliche Instrumente oder Anweisungen | IRDAI-Verpflichtungsvorschriften 2024 und Rundschreiben 2025 für die Geschäftsjahre 2025–26 und 2026–27 | Dokumentenvorlagepflicht gemäß Abschnitt 158 des Kraftfahrzeuggesetzes |
| Kommerzielle Auswirkung | Separate Mindest-Mengenwachstumsverpflichtungen für Güterfahrzeuge, Personenbeförderungsfahrzeuge und Traktoren, gestaffelt nach dem Kraftfahrzeug-Haftpflichtanteil des Vorjahres | Auf Verlangen staatlich autorisierter Polizeibeamter in Uniform müssen Fahrer an öffentlichen Orten Versicherungsnachweise vorlegen |
| Aktuelle Attraktivität der Politik | Mittel | Mittel |
| Zukünftige Entwicklung der Attraktivität der Politik | Verbessernd | Verbessernd |
| Quelle: Mordor Intelligence | ||
Indiens Bewertung „Mittel” balanciert den Zugang zu Haftpflichtkäufern mit den Pflichten der erfassten Versicherer, diese Käufer nicht abzulehnen und die förderfähigen Haftpflicht-Mengenverpflichtungen zu erfüllen. Maharashtras Bewertung „Mittel” spiegelt die Dokumentenvorlagepflicht des nationalen Gesetzes wider, die im Bundesstaat durch staatlich autorisierte Polizeibeamte in Uniform durchgesetzt wird, neben den nationalen Zeichnungsverpflichtungen für erfasste Versicherer. Indiens Bewertung „Verbessernd” stützt sich auf die nationale Konsultation, bei der Kommentare bis zum 25. Oktober 2026 eingeladen wurden, da eine kostendeckende Provisionsgrenze eine Akquisitionsausgabe reduzieren würde, wenn sie angenommen wird. Maharashtras Bewertung „Verbessernd” hängt ebenfalls nur von der Annahme dieses nationalen Vorschlags ab, während die im Bundesstaat durchgesetzte Dokumentenvorlagepflicht der nationalen Polizei unverändert bleibt.
Wertschöpfungskettenstufen
Dieser Vergleich folgt der Risikobewertung, der Policenplatzierung und der Reparaturabwicklung, um zu zeigen, wie Kraftfahrzeugversicherungseinnahmen an unterschiedliche Betriebsverantwortlichkeiten geknüpft sind. Die IRDAI nennt Fahrzeugalter, frühere Schadenerfahrung und den versicherten deklarierten Wert unter den Faktoren, die Versicherer bei der Bepreisung der Kaskodeckung verwenden. Diese Eingaben machen eine genaue Risikobeurteilung unerlässlich, bevor eine Police einen Käufer erreicht, während die spätere Reparaturbeziehung bestimmt, wie die gedeckte Verpflichtung erfüllt wird.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Risikobewertung und Deckungsgestaltung | Kraftfahrzeugversicherer wie New India Assurance und ICICI Lombard General Insurance | Kraftfahrzeugpolice-Prämieneinnahmen | Bewertungsvariation über Fahrzeugrisiken hinweg | Fahrzeugalter, Schadenverlauf und versicherten deklarierten Wert vor der Ausstellung validieren |
| Policenplatzierung | Maruti Suzuki-Kraftfahrzeugversicherungsmakler wie Maruti Insurance Broking Private Limited | Vergütung oder Gebühren für erlaubte Maklerdienste | Abstimmung von Maruti Suzuki-Fahrzeugkäufern mit den Policenbedingungen mehrerer Versicherer | Anwendbare Bedingungen für das Maruti Suzuki-Fahrzeug des Käufers vergleichen |
| Reparatur und Schadenabwicklung | Autorisierte Reparaturnetzwerke wie Maruti Suzuki-Werkstätten | Reparaturzahlungen von Versicherern und Kundenbeiträge | Koordinierung der Reparaturarbeiten mit dem gedeckten Schadenbetrag | Versicherervergleich und Kundenbeitrag vor Abschluss des Zahlungsvorgangs bestätigen |
| Quelle: Mordor Intelligence | ||||
ICICI Lombard General Insurance erweiterte sein bargeldloses Kraftfahrzeugschaden-Werkstattnetzwerk von mehr als 13.600 Werkstätten im dritten Quartal des Geschäftsjahres 2025 auf 15.000 im dritten Quartal des Geschäftsjahres 2026. Im Maruti Suzuki-Werkstattprozess begleicht der Versicherer den größten Teil des gedeckten Schadensbetrags direkt mit der Werkstatt, und der Kunde zahlt die Differenz, wodurch der Eigentümerbeitrag bei der Reparaturabwicklung sichtbar wird. Ein breiteres bargeldloses Netzwerk kann den Zugang zur Direktabwicklung auf mehr Reparaturstandorte ausweiten und die Werkstattreichweite zu einem Teil der Dienstleistung machen, die ein Versicherer nach der Policenplatzierung anbietet.
Wettbewerbslandschaft
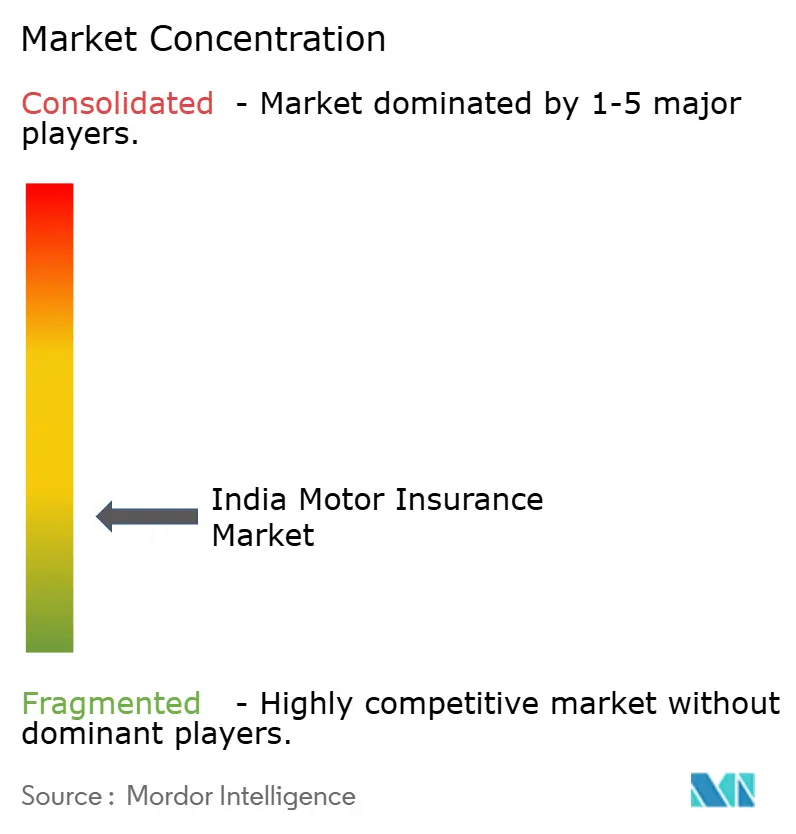
New India Assurance, ICICI Lombard General Insurance, Bajaj General Insurance (ehemals Bajaj Allianz General Insurance), HDFC ERGO General Insurance und IFFCO Tokio General Insurance konkurrieren in einem breit aufgestellten Feld etablierter Zeichner. Das Kraftfahrzeugsegment von Bajaj General Insurance wuchs im Geschäftsjahr 2025–26 um 15 %. ICICI Lombard General Insurance meldete ein Wachstum im Kraftfahrzeugsegment von 7,6 % im Geschäftsjahr 2025–26 und einen Kraftfahrzeugmarktanteil von 10,7 % und behielt damit seine gemeldete Führungsposition. Da etwa 89 % der Prämien außerhalb des Buches des gemeldeten Marktführers liegen, erstreckt sich der Wettbewerbsmaßstab eines Versicherers über mehrere etablierte Zeichner.
Im Geschäftsjahr 2025–26 umfasste das Kraftfahrzeughändler-Vertriebsrahmenwerk von Bajaj General Insurance 68 OEM-Partnerschaften, 16 Maklerkooperationen und 15 Produkte für Pkw, Zweiräder und Nutzfahrzeuge.[3] Diese Kombination bietet Fahrzeugverkäufern und Vermittlern mehrere Policenwege, sodass ein potenzieller Neueinsteiger glaubwürdigen Vertriebszugang sowie Zeichnungskapazität benötigen würde. HDFC ERGO General Insurance wickelte im Geschäftsjahr 2025–26 etwa 96 % seiner Kraftfahrzeugschäden über bargeldlose Verfahren ab. Händlerzugang und bargeldlose Abwicklung adressieren separate Teile der Eigentümerbeziehung, sodass ein Fahrzeugeigentümer Versicherer nicht allein nach der Prämie vergleichen kann.
Die Wettbewerbsrichtung hängt auch davon ab, wie Versicherer regulatorische Verpflichtungen mit der Kontrolle über die von ihnen akzeptierten Schäden kombinieren. IFFCO Tokio General Insurance erklärte, dass hohe Ziele und starker Wettbewerb im Kraftfahrzeuggeschäft die Erfüllung seiner Kraftfahrzeug-Haftpflichtverpflichtungen im Geschäftsjahr 2025–26 erschwert hätten. Im selben Geschäftsjahr nutzte seine interne Motor-OD-Image-KI-Lösung visuelle Analyse, um doppelte Bilder in Kaskoschäden zu erkennen. Ein Herausforderer, der Kraftfahrzeuggeschäfte anstrebt, muss daher sowohl den Zugang zum erforderlichen Haftpflichtgeschäft als auch die operative Fähigkeit zur Prüfung von Kaskoschäden berücksichtigen. ICICI Lombard General Insurance führte im Geschäftsjahr 2025–26 auch eine Flottenplattform ein, die Onboarding, Risikobewertung, Preisgestaltung und Policenausstellung für Nutzfahrzeuge abdeckt, sodass ein Herausforderer, der Flotten anvisiert, auf einen etablierten Anbieter trifft, der diese Schritte bereits verknüpft.
Marktführer im indischen Kraftfahrzeugversicherungsmarkt
-
New India Assurance
-
ICICI Lombard General Insurance
-
Bajaj General Insurance
-
HDFC ERGO General Insurance
-
IFFCO Tokio General Insurance
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Kfz-Versicherungsmarkt Unternehmen in diesem Bericht
- New India Assurance
- ICICI Lombard General Insurance
- Bajaj General Insurance
- HDFC ERGO General Insurance
- IFFCO Tokio General Insurance
- United India Insurance
- Oriental Insurance
- SBI General Insurance
- IndusInd General Insurance
- Tata AIG General Insurance
- Cholamandalam MS General Insurance
- Generali Central Insurance
- Go Digit Insurance
- Acko General Insurance
- Magma General Insurance
- Universal Sompo General Insurance
- Liberty General Insurance
- Royal Sundaram General Insurance
- Zurich Kotak General Insurance
Lesen Sie die Analyse der indischer kfz-versicherungsmarkt-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Dieser Vergleich untersucht Kraftfahrzeugversicherungsopportunitäten für Elektrofahrzeugeigentümer, deren Schutzbedarf von der versicherten Komponente und der Schadensursache abhängt. Indien verzeichnete von April 2025 bis März 2026 199.923 Einzelhandelszulassungen für Personen-Elektrofahrzeuge, ein Anstieg von 83,63 % im Jahresvergleich. Am 15. Juli 2025 kündigte Zurich Kotak General Insurance EV Protect innerhalb von Car Secure an, das spezifizierte Batterie-, Motor- und Laderrisiken für indische Elektrofahrzeuge abdeckt. Das Batterie-Abschreibungs-Add-on von Tata AIG General Insurance veranschaulicht die Bedeutung des Policendesigns, das auf zulässige Kaskoschäden innerhalb eines geplanten Schadenlimits angewendet wird, wenn die Batteriekosten im versicherten deklarierten Wert enthalten sind.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Schutz vor Batterie-Ersatz-Abschreibung | Komponentenspezifische Elektrofahrzeugdeckung und Batterie-Abschreibungs-Add-ons unterstützen einen präziseren Ersatzschutz | Elektrofahrzeugeigentümer, die Batterie-Ersatzschutz suchen | Batteriebewertung mit optionaler Abschreibungserstattung abstimmen | Der Ausschluss der Batterie aus dem versicherten deklarierten Wert verhindert die Erstattung, und geplante Schadenlimits gelten | Elektrofahrzeugversicherer wie Tata AIG General Insurance |
| Schutz vor Schäden am elektrischen Antriebsstrang | Komponentenspezifische Elektrofahrzeugdeckung adressiert Überspannungen, Kurzschlüsse und Wasserschäden | Elektrofahrzeugeigentümer, die Motor- und Batteriemanagementsystemschutz suchen | Versicherte Komponenten mit definierten elektrischen und wasserschadensbezogenen Ursachen abstimmen | Schäden außerhalb der spezifizierten Komponenten oder gedeckten Ursachen | Elektrofahrzeugversicherer wie Zurich Kotak General Insurance |
| Schutz für fest installierte Ladeausrüstung | Der Elektrofahrzeugschutz wurde auf spezifizierte Risiken für fest installierte Ladeeinheiten ausgeweitet | Elektrofahrzeugeigentümer mit fest installierten Ladeeinheiten | Ladeausrüstungsdeckung auf die aufgeführten Geräte und versicherten Ursachen abstimmen | Ausrüstung und Schaden müssen in den angegebenen Deckungsumfang fallen | Elektrofahrzeugversicherer wie Zurich Kotak General Insurance |
| Quelle: Mordor Intelligence | |||||
Diese Anwendungen machen die Grenze des versicherten Schutzes zu einer kommerziellen Gestaltungsfrage, da ein breites Elektrofahrzeug-Label nicht bestimmt, welcher Komponentenverlust erstattungsfähig ist. Für den Batterieersatz beeinflussen Bewertungs- und Schadenzählbedingungen direkt den Nutzen der Abschreibungserstattung. Für Versicherer, die diese wachsende Käuferbasis für Personen-Elektrofahrzeuge bedienen, besteht die kurzfristige Möglichkeit darin, Batteriebewertung und komponentenspezifischen Schutz bei der Policenausstellung zu erläutern, bevor ein Schaden eintritt.
Neueste Industrielle Entwicklungen in Indischer Kfz-Versicherungsmarkt
- August 2026: ICICI Lombard General Insurance führte Motor Sahayak für Pkw-Kunden in Indien ein und kombiniert Notfallhilfe mit rechtlicher und verfahrenstechnischer Beratung nach fahrzeugbezogenen Notfällen.
- August 2026: Der Oberste Gerichtshof Indiens ordnete Echtzeit-Versicherungsstatusüberprüfungen durch die Polizei sowie die Integration der automatischen Kennzeichenerkennung mit Versicherungsdatenbanken für automatische elektronische Bußgeldbescheide gegen nicht versicherte Fahrzeuge an.
- Juni 2026: Kiwi General Insurance, unterstützt von Westbridge Capital, nahm in Indien den Betrieb mit der Einführung seines Kraftfahrzeugversicherungsprodukts auf.
Indischer Kfz-Versicherungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Kraftfahrzeugversicherungsmarkt misst die jährlichen Brutto-Schriftprämien für Policen, die private und gewerbliche Kraftfahrzeuge in Indien abdecken. Der Wert wird als von Versicherern geschriebene Prämien erfasst und nach Versicherungsdeckung und Vertriebskanal klassifiziert.
Ausschlüsse des Umfangs: Fahrzeugkauf- und Finanzierungseinnahmen, eigenständige Fahrzeugreparatur- und Ersatzteilverkäufe, Nicht-Kraftfahrzeug-Lebens- und Krankenversicherungsprämien sowie Kraftfahrzeugversicherungsprämien für Risiken außerhalb Indiens sind ausgeschlossen.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Privat
- Gewerblich
- Nach Versicherungsart
- Haftpflicht
- Vollkasko
- Nach Vertriebskanal
- Direkt
- Agenten
- Makler
- Banken
- Sonstige Vertriebskanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Jahresberichte der IRDAI liefern Versichererprämien-, Schaden- und Vertriebsstatistiken, die dabei helfen, den Markt in der gemeldeten indischen Versicherungsaktivität zu verankern, während SIAM-Fahrzeugverkaufsberichte und Zulassungsdaten des Ministeriums für Straßenverkehr und Autobahnen dabei helfen, den Pool der Fahrzeuge zu verfolgen, die möglicherweise Versicherungsschutz benötigen. Quellen wie das Kraftfahrzeuggesetz und die IRDAI-Vorschriften legen obligatorische Haftpflichtpflichten und Versichereranforderungen fest, die die Unterscheidung zwischen Haftpflicht- und Kaskodeckung informieren. Diese Quellen helfen auch dabei, Prämienbewegungen neben Änderungen bei Fahrzeugverkäufen und Policenverpflichtungen zu interpretieren.
Jahresberichte von Versicherern, Investorenpräsentationen, gesetzliche Einreichungen und seriöse indische Wirtschaftspresse können die offiziellen Reihen mit Kraftfahrzeugprämien auf Unternehmensebene, Schadenerfahrungen, Produktänderungen und Kanalentwicklungen ergänzen. Diese Quellen werden mit IRDAI- und Fahrzeugaktivitätsdaten abgeglichen, und die genannten Quellen sind nicht erschöpfend. Weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können Kraftfahrzeugversicherer, Makler, Agenten, Banken, digitale Vertriebsanbieter, Schaden- und Zeichnungsleiter sowie in Indien tätige Fahrzeugsektorteilnehmer umfassen. Ihre Beiträge können Sekundärbefunde zu Deckungsmix, Prämientreibern, Kanalwegen und regionalen Unterschieden testen, wobei wesentliche Konflikte mit Versichereroffenbarungen und offiziellen Statistiken abgeglichen werden. Analysten behalten eine Bandbreite für alle Eingaben bei, die Interviews nicht direkt bestätigen können, und triangulieren diese mit vergleichbaren Versicherer- und Fahrzeugindikatoren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die indischen Brutto-Schriftprämien von oben nach unten, wobei gemeldete Nicht-Leben-Kraftfahrzeugprämiengesamtbeträge als Marktanker verwendet werden und der Wert auf private und gewerbliche Fahrzeuge, Haftpflicht- und Vollkaskodeckung sowie Vertriebskanäle aufgeteilt wird. Fahrzeugverkäufe und Trends bei registrierten Fahrzeugen zeigen die potenzielle versicherte Basis an, gesetzliche Haftpflichtanforderungen informieren die obligatorische Policennachfrage, und Versichererprämien- und Schadenoffenbarungen helfen dabei, die Prämienrendite und Verschiebungen zwischen Haftpflicht- und Kaskodeckung zu bewerten. Kanaloffenbarungen und Versichererbeschreibungen helfen dabei, Direkt-, Agenten-, Makler-, Bank- und sonstige Kanalanteile abzuleiten, während Deckungsmix und Änderungen bei Fahrzeugwerten das Prämienwachstum über Policenzählungen hinaus erklären helfen.
Für 2027–2032 können Analysten multivariate Regression verwenden, wenn historische Prämien-, Fahrzeugaktivitäts- und Deckungs- oder Kanalindikatoren konsistent zusammen bewegen, sowie Szenarioanalysen, wenn regulatorische Durchsetzung, Schadenkosten oder digitale Akzeptanz den Pfad ändern können. Wertprognosen spiegeln sowohl die Policenexposition als auch die Prämienrendite wider, mit expliziter Aufmerksamkeit auf Verschiebungen hin zu umfassenderem Schutz. Segmentanteile werden aus den entsprechenden Prämien- und Kanalnachweisen aufgebaut und mit dem Marktgesamtbetrag abgestimmt. Selektive Bottom-up-Überprüfungen können stichprobenartige Versicherer-Kraftfahrzeugprämien und Kanaloffenbarungen mit den Top-down-Gesamtbeträgen vergleichen oder Policenzählungen gegen plausible Prämienniveaus testen. Primärexperten können überprüfen, ob die Richtungen und Annahmen auf Variablenebene den Betriebsbedingungen in Indien entsprechen, während Lücken in Versicherer- oder Fahrzeugdaten mit offengelegten Bandbreiten und Querprüfungen statt mit nicht unterstützter Punktgenauigkeit überbrückt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren IRDAI-Prämienreihen, Versichereroffenbarungen, Fahrzeugaktivität und Kanalnachweise und überprüfen dann Jahres-zu-Jahres-Bewegungen, Segmentanteile und Prognoseeingaben auf Anomalien und Inkonsistenzen. Eine zweite Überprüfung verfolgt wesentliche Abweichungen auf Quelldefinitionen, Berichtszeiträume oder Deckungsänderungen zurück, und Analysten nehmen erneut Kontakt zu relevanten Befragten auf, wenn ein Konflikt eine wesentliche Eingabe oder Segmentinterpretation verändern könnte. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche regulatorische, Schaden- oder Marktereignisse die Annahmen beeinflussen, und unmittelbar vor der Lieferung erneut überprüft.
Vergleich der Marktgröße des indischen Kraftfahrzeugversicherungsmarktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indische Kraftfahrzeugversicherungsmarkt misst die jährlichen Brutto-Schriftprämien für Policen, die private und gewerbliche Kraftfahrzeuge in Indien abdecken.
Wesentliche Lücken in der Methodik umfassen den definierten Abdeckungsumfang der Studie und marktspezifische Modellierungsentscheidungen. Primärexperten können überprüfen, ob die Richtungen und Annahmen auf Variablenebene den Betriebsbedingungen in Indien entsprechen, während Lücken in Versicherer- oder Fahrzeugdaten mit offengelegten Bandbreiten und Querprüfungen statt mit nicht unterstützter Punktgenauigkeit überbrückt werden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,17 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 31,92 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 185,8 % über dem Wert dieses Berichts von 11,17 Milliarden USD für 2027, 2 Jahre später. Sein angegebener breiterer Umsatzperimeter für Kraftfahrzeugversicherungen unterstützt eine höhere Schätzung als die hier verwendete Brutto-Schriftprämiengrenze. |
| Regionales Beratungsunternehmen B | 9,98 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 10,7 % unter dem Wert dieses Berichts von 11,17 Milliarden USD für 2027, 3 Jahre später. Seine frühere Basis und das veröffentlichte Prognosewachstum von 11,2 % können zu einer niedrigeren Zahl als eine Schätzung für ein späteres Jahr beitragen. |
Die Analysten von Mordor Intelligence triangulieren IRDAI-Prämienreihen, Versichereroffenbarungen, Fahrzeugaktivität und Kanalnachweise und überprüfen dann Jahres-zu-Jahres-Bewegungen, Segmentanteile und Prognoseeingaben auf Anomalien und Inkonsistenzen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Kraftfahrzeugversicherungsmarkt und wie ist der Wachstumsausblick?
Der Markt soll 2027 einen Wert von 11,17 Milliarden USD und bis 2032 einen Wert von 17,43 Milliarden USD erreichen, mit einer CAGR von 9,31 % über 2027–2032.
Was treibt die steigende Nachfrage nach Kraftfahrzeugversicherungen in Indien an?
Fahrzeugverkäufe und die Durchsetzung der Pflichtversicherung stützen die Nachfrage in Indien. Im August 2026 ordnete der Oberste Gerichtshof Echtzeit-Versicherungsüberprüfungen und Datenbankintegration für automatische elektronische Bußgeldbescheide an.
Welche Fahrzeugkategorie führt die Kraftfahrzeugversicherung in Indien an?
Die Nutzfahrzeugversicherung hielt im Jahr 2026 einen Anteil von 53,71 % am Markt und soll mit einer CAGR von 11,5 % über 2027–2032 am schnellsten wachsen.
Welche Versicherer sind die wichtigsten Wettbewerber im indischen Kraftfahrzeugsektor?
Zu den wichtigsten Wettbewerbern zählen New India Assurance, ICICI Lombard General Insurance, Bajaj General Insurance, HDFC ERGO General Insurance und IFFCO Tokio General Insurance.
Was könnte die Expansion der Kraftfahrzeugversicherung in Indien einschränken?
Preissensibilität kann den Kauf von umfassenderem Schutz einschränken, und Betrug kann die Zeichnungswirtschaftlichkeit schwächen. Im Juli 2026 beschrieb der Madras High Court steigende Versichererverluste durch betrügerische Schadensfälle in einem Kraftfahrzeugschadensfall in Tamil Nadu.
Welcher Bundesstaat führt die Kraftfahrzeugversicherung in Indien an?
Maharashtra hielt im Jahr 2026 mit 17,98 % den größten Anteil.