
Größe und Marktanteil des indischen Rechenzentrums-Rack-Markts
Marktübersicht
| Studienzeitraum | 2025 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2032 |
| Marktgröße im Basisjahr (2025) | 1 Millionen US-Dollar |
| Marktgröße (2026) | 4.99 Millionen US-Dollar |
| Marktgröße (2032) | 13.74 Millionen US-Dollar |
| Wachstumsrate (2026 - 2032) | 18.42 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Rechenzentrums-Rack-Markts durch Mordor Intelligence
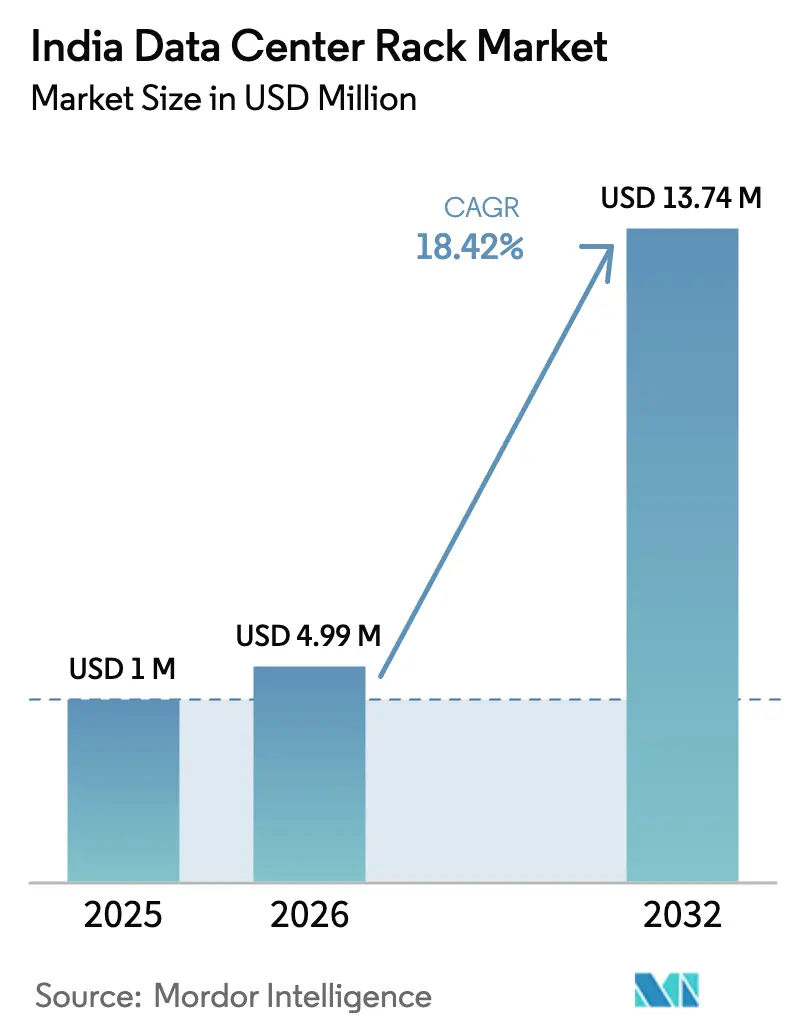
Die Marktgröße des indischen Rechenzentrums-Rack-Markts wurde im Jahr 2025 auf 4,21 Mio. USD geschätzt und wird voraussichtlich von 4,99 Mio. USD im Jahr 2026 auf 13,74 Mio. USD bis 2032 wachsen, bei einer CAGR von 18,42 % während des Prognosezeitraums (2026–2032). Ein Anstieg von Hyperscale-Investitionen, unterstützende staatliche Maßnahmen und der rasche Ausbau von Edge-Computing-Infrastrukturen treiben gemeinsam die Kapazität von 1 GW im Jahr 2025 in Richtung 17 GW bis 2030. Ausländische Direktinvestitionen von Google, AWS, Microsoft und Colt münden in beschleunigten Ausbaumaßnahmen, die standardisierte, hochdichte Rack-Designs erfordern. Steigende Stromkosten verstärken den Wandel hin zu flüssigkühlungstauglichen Rack-Formaten, während inländische Wertschöpfungsnormen im Rahmen von Make in India die Beschaffung zugunsten lokaler Hersteller lenken, die 25–45 % einheimische Inhalte zertifizieren können. Gleichzeitig erweitern Edge-Einrichtungen in Patna, Jaipur und Kochi den geografischen Fußabdruck über Mumbai, Chennai und Hyderabad hinaus, um latenzempfindliche KI-Arbeitslasten zu unterstützen.
Wichtigste Erkenntnisse des Berichts
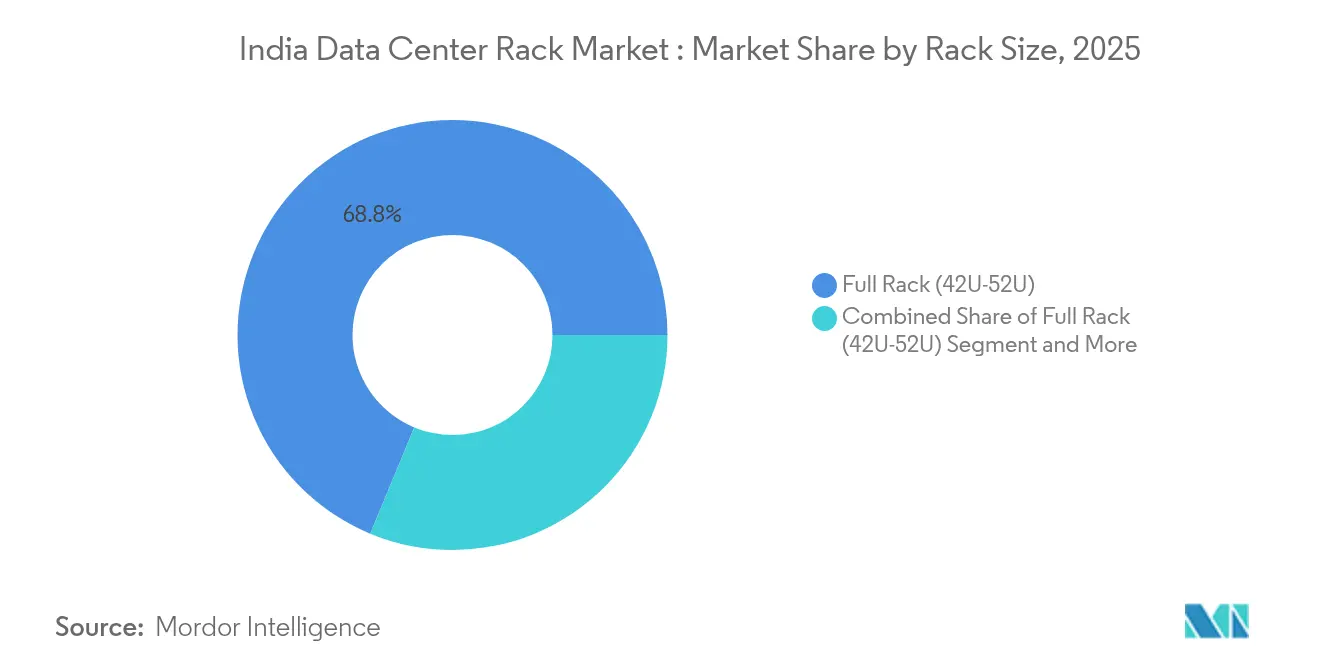
- Nach Rack-Größe entfielen 2025 68,75 % des Marktanteils im indischen Rechenzentrums-Rack-Markt auf Vollrack-Formate, während Halbracks bis 2032 mit einer CAGR von 19,02 % das stärkste Wachstum verzeichnen.
- Nach Rack-Typ hielten geschlossene Server-Schränke 2025 einen Umsatzanteil von 72,35 %; schalldichte Racks werden voraussichtlich zwischen 2026–2032 mit einer CAGR von 20,01 % wachsen.
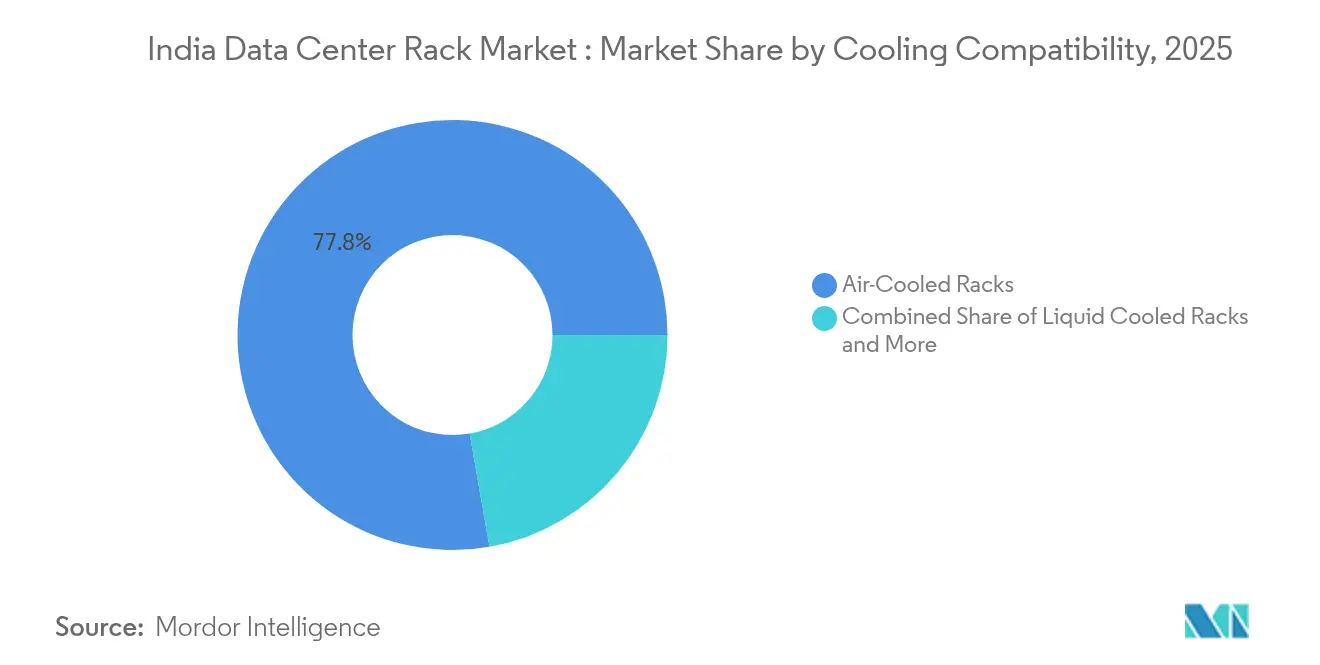
- Nach Kühlungskompatibilität hielten luftgekühlte Designs 2025 77,75 % der Marktgröße des indischen Rechenzentrums-Rack-Markts, während flüssigkeitsgekühlte Modelle bis 2032 voraussichtlich mit einer CAGR von 19,34 % wachsen.
- Nach Endverbrauchern entfielen 39,45 % der Ausgaben im Jahr 2025 auf IT und Telekommunikation; das Gesundheitswesen und die Biowissenschaften wachsen bis 2032 mit einer CAGR von 19,56 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im indischen Rechenzentrums-Rack-Markt
Analyse der Treiberwirkungen*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Errichtung von Rechenzentrumseinrichtungen | +4.2% | Mumbai, Chennai, Hyderabad | Mittelfristig (2–4 Jahre) |
| Wachsende Cloud-Computing- und Hyperscale-Investitionen | +3.8% | Süden dominierend, Ausbreitung nach Norden und Westen | Langfristig (≥ 4 Jahre) |
| Staatlich geführte digitale Initiativen | +2.9% | Landesweit, Fokus auf Tier-2/3 | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Colocation und verwaltetem Hosting | +2.1% | Metropolen plus aufstrebende Städte | Mittelfristig (2–4 Jahre) |
| Ausbau von Edge-Computing in Tier-2- und Tier-3-Städten | +1.8% | Patna, Jaipur, Kochi, Ahmedabad | Kurzfristig (≤ 2 Jahre) |
| Standardisierung für hochdichte KI/ML-Racks | +1.6% | Bangalore, Hyderabad, Pune | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Errichtung von Rechenzentrumseinrichtungen
Indiens Ausbauwelle wird durch Googles 6-Milliarden-USD-Projekt in Visakhapatnam und Reliances geplanten 3-GW-KI-Campus in Gujarat verankert.[1]NDTV, "Andhra Pradesh und Google unterzeichnen wichtigen Rechenzentrums-Deal im Wert von 6 Milliarden USD," ndtv.com Zentrale und staatliche Anreize, wie etwa Maharashtras 20-Milliarden-USD-Programm für grüne integrierte Rechenzentrums-Parks, bündeln Land, Strom und Genehmigungen über eine zentrale Anlaufstelle. Neue Leitlinien zur Beschaffung erneuerbarer Energien veranlassen Entwickler, Solar- und Windkraftausgleiche bereits in der Planungsphase einzubeziehen. Standard-42U–52U-Racks, die Lasten von 15–100 kW unterstützen, werden daher zur Standardspezifikation. Einheimische Rack-Hersteller profitieren, da die räumliche Nähe eine kundenspezifische Fertigung zur Erfüllung standortspezifischer Seismik- und Thermalkodes ermöglicht.
Wachsende Cloud-Computing- und Hyperscale-Investitionen
AWS hat bis 2030 12,7 Mrd. USD für den Ausbau KI-fähiger Zonen reserviert,[2]Business Standard, "Amazon Web Services setzt stark auf Indiens Talente im globalen KI-Wettlauf," business-standard.com während Microsoft, Oracle und Equinix weiterhin 50–100-MW-Campusse skalieren. Arbeitslasten wie generative KI treiben die Rack-Dichten auf 100 kW, wodurch Flüssigkühlungsbereitschaft obligatorisch wird. Hyperscaler bevorzugen einheitliche Rack-Gehäuse, die die Logistik über mehrregionale Footprints hinweg vereinfachen. Als Reaktion darauf integrieren Anbieter Schnellverbindungsverteiler und Wärmetauscher für Hinterraumtüren als Werksoptionen. Die Beschaffungsvolumina von nur drei Hyperscale-Käufern übersteigen bereits die kombinierte Nachfrage der fünfzig größten Unternehmen, was ihren überproportionalen Einfluss auf Standards unterstreicht.
Staatlich geführte digitale Initiativen
Die Lokalisierungsmandate von Digital India erfordern, dass Finanzdienstleistungs- und Behördendaten im Inland gespeichert werden, was neue Kapazitäten in Nicht-Metropolgebieten antreibt. Das Ministerium für Elektronik und Informationstechnologie (MeitY) verknüpft nun Beschaffungspräferenzen mit Racks mit 25–45 % inländischer Wertschöpfung und drängt Integratoren zu einheimischen Schweiß-, Pulverbeschichtungs- und Kabelkanalanbietern. Die bevorstehende Rechenzentrumspolitik verspricht eine beschleunigte Landumwidmung und eine doppelt gesicherte Stromversorgung zu regulierten Tarifen, was die Projektökonomie absichert. Infolgedessen gewinnen zertifizierte Racks der indischen Normungsorganisation mit Seismikbewertung, Rauchsicherungen und biometrischen Einschüben bei staatlichen Ausschreibungen zunehmend an Bedeutung.
Steigende Nachfrage nach Colocation- und verwalteten Hosting-Diensten
Unternehmen verlagern veraltete Arbeitslasten in gemeinsam genutzte Einrichtungen, die eine Betriebszeit von 99,99 % ohne hohe Kapitalaufwendungen versprechen. Yottas Partnerschaft mit NVIDIA zeigt, wie Colocation-Anbieter GPU-dichte Racks vorinstallieren, um KI-Kunden anzuziehen.[3]Yotta Infrastructure, "Yotta Data Services kooperiert mit NVIDIA," yotta.com BFSI-Mieter verlangen akustische und EMI-Abschirmung zur Einhaltung der Normen der Reserve Bank of India (RBI), was die Nachfrage nach schalldämpfenden Gehäusen steigert. Nachhaltigkeit ist ein weiterer Hebel; CtrlS strebt bis 2030 Klimaneutralität an, und die KI-gestützte SmartSense-Plattform von Nxtra reduziert den Nicht-IT-Stromverbrauch um 10 %.
Analyse der Hemmniswirkungen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Verfügbarkeit billiger und gefälschter Racks | -2.4% | Landesweit, insbesondere Tier-2/3 | Kurzfristig (≤ 2 Jahre) |
| Hohe anfängliche Investitionskosten (CAPEX) und Compliance-Kosten | -1.9% | Metropolgebiete mit strengen Normen | Mittelfristig (2–4 Jahre) |
| Volatile CRCA-Stahllieferkette | -1.7% | Landesweit, mit stärkeren Auswirkungen auf inländische Hersteller | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Landakquisition und Stromversorgung | -1.4% | Metropolgebiete und aufstrebende Tier-2/Tier-3-Städte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit billiger und gefälschter Racks
Preissensible Käufer wählen manchmal nicht zertifizierte Gehäuse aus dünnwandigem Stahl, was das Brand- und Lastausfallrisiko erhöht. Stahlkostenschwankungen zwischen 63.500–68.500 INR pro Tonne verstärken die Versuchung, Materialien minderwertiger zu spezifizieren, was die Zuverlässigkeit untergräbt. Minderwertige Einheiten unterstützen selten die statischen Lasten von 1.200 kg, die in Hyperscale-Installationen üblich sind. Um gefälschte Importe einzudämmen, verlangen die Zollbehörden nun BIS-Rückverfolgbarkeitscodes, jedoch bestehen in Sekundärmärkten weiterhin Durchsetzungslücken.
Hohe anfängliche Investitionskosten (CAPEX) und Compliance-Kosten
ISO 27001, ISO 14001 und die MeitY-Aufnahme in die Liste erhöhen die Rack-Anschaffungskosten zusammen um 12–15 % und schmälern die Margen kleiner Betreiber. Einsätze im Gesundheitswesen müssen zudem HIPAA-konforme akustische Kriterien erfüllen, was Käufer zu Premium-Schalldämmracks drängt, die bis zu 35 % mehr als Standardschränke kosten können. Stromverteilungseinheiten mit einer Bewertung von 100 A pro Phase und redundante Stromschienen erhöhen die gesamten Ausbaukosten weiter. Kleinere Netzbetreiber verschieben Upgrades oft, was die Durchdringung in unterversorgten Gebieten verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rack-Größe: Hochdichte Vollracks verankern Kernstandorte
Vollracks, die 68,75 % der Lieferungen im Jahr 2025 ausmachen, unterstreichen, wie Hyperscaler hohe und tiefe Rahmen bevorzugen, die die Flächennutzung optimieren. Die Marktgröße des indischen Rechenzentrums-Rack-Markts für Vollracks wird voraussichtlich mit einer CAGR von 17,98 % wachsen, was einheitliche Installationsvorlagen für neue 100-MW-Campusse widerspiegelt. Halbracks, obwohl eine kleinere Basis, gewinnen an Edge-Standorten an Dynamik, und ihr Marktanteil im indischen Rechenzentrums-Rack-Markt könnte bis 2032 zweistellige Werte erreichen, da Betreiber Platz- und Leistungsbeschränkungen ausbalancieren. Viertelracks bleiben eine Nische und bedienen Telekommunikationsunterkünfte und Einzelhandels-Backoffices, wo Gewichtsbeschränkungen die Gerätelasten begrenzen.
Vollracks der zweiten Generation integrieren Bürsteneinführungen, perforierte Türen und BMS-fähige Sensorarrays, die eine Luftstromoptimierung ohne größere Nachrüstungen ermöglichen. Halbrack-Designs werden nun mit herausziehbaren Abschnitten geliefert, die zusätzliche U-Plätze aufnehmen können, was den anfänglichen Investitionsschutz gewährleistet und eine zukünftige Skalierung ermöglicht.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts erhältlich


Nach Rack-Typ: Geschlossene Schränke dominieren, akustische Designs steigen
Geschlossene Schränke erzielten 72,35 % des Umsatzes, da Mehrmandantenstandorte abschließbare, staubresistente Abteile benötigen. Die Marktgröße des indischen Rechenzentrums-Rack-Markts für geschlossene Modelle wird stetig steigen, da BFSI- und Behördenarbeitslasten in Colocation-Hallen verlagert werden. Offene Rahmenracks florieren in privaten Hyperscale-Hallen, wo Perimetersicherheit und strukturierter Luftstrom Türen überflüssig machen. Schalldichte Racks, die mit einer CAGR von 20,01 % wachsen, werden in Krankenhaus-Datenräumen und städtischen Mikro-Edge-Pods eingesetzt, die Lärmgrenzen von 60 dB einhalten müssen. Wandmontageeinheiten halten einen kleinen Anteil, bleiben aber für 5G-Basisband-Einheiten und Zweigstellen-Router relevant.
Hersteller integrieren Verbundplatten und massenbelastetes Vinyl in akustische Racks, ohne den Gesamtfußabdruck zu vergrößern. Die Einhaltung der ISO-3744-Geräuschemissionsstandards wird zunehmend zur Ausschreibungsanforderung bei Gesundheitsausschreibungen und fördert die Akzeptanz.
Nach Kühlungskompatibilität: Luftkühlung führt, Flüssigkühlung gewinnt an Boden
Luftgekühlte Gehäuse dominieren weiterhin mit 77,75 % des Umsatzes, da Bestandsstandorte auf periphere CRAC-Einheiten angewiesen sind. Die Marktgröße des indischen Rechenzentrums-Rack-Markts für flüssigkeitsgekühlte Schränke wird bis 2032 voraussichtlich auf das Dreifache steigen, parallel zur zunehmenden KI-Akzeptanz. Betreiber entscheiden sich für hybridfähige Rahmen, die zunächst mit Luftkühlung betrieben und später auf Kaltwasserkreisläufe umgerüstet werden können, um Investitionen zu schützen. Frühe flüssigkühlungsbereite Installationen berichten von einer Verbesserung des PUE um 15–20 %, sobald Server auf direkten Chip-Kühlmitteleinsatz umstellen, was die höheren Vorabkosten kompensiert.
Rack-Anbieter bohren nun Löcher für Schnelltrennkupplungen vor und integrieren tropffreie Ventile, was die Nachrüstzeit vor Ort reduziert. Standard-600-mm-Breiten werden bevorzugt, da sie in 1.200-mm-Gängen 200 mm seitlichen Spielraum lassen und so das Schlauchmanagement vereinfachen.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts erhältlich
Nach Endverbraucher: IT und Telekommunikation führt, Gesundheitswesen holt auf
IT- und Telekommunikationskäufer hielten 2025 39,45 % der Ausgaben, da Cloud-Service-Anbieter (CSPs) und Netzbetreiber regionale Verfügbarkeitszonen ausrollten. Die Marktgröße des indischen Rechenzentrums-Rack-Markts für das Gesundheitswesen wird am schnellsten wachsen, getrieben von Tele-Intensivstationen, bildgebenden PACS-Systemen und regulatorischen Digitalisierungsmaßnahmen. BFSI erweitert weiterhin sichere Pods, die Zwei-Faktor-Schlösser und Schwingungsisolierung erfordern. Medien-Streaming-Unternehmen positionieren Cache-Knoten in der Nähe von Bevölkerungszentren, was die Viertelrack-Nachfrage in Einkaufszentrumsdächern und Stadionkellern antreibt.
Spezialisierte Anforderungen wie die MRT-Bildarchivierung drängen Käufer im Gesundheitswesen zu schalldämpfenden, EMI-abgeschirmten Schränken. Hersteller, die antimikrobielle Pulverbeschichtungen und Unterdrucksockel anbieten, verschaffen sich einen Vorteil bei der Ausschreibung von Krankenhausprojekten.
Nach Rechenzentrumstyp: Hyperscale-Wachstum verändert traditionelle Modelle
Colocation-Einrichtungen dominierten den indischen Rechenzentrums-Rack-Markt mit einem Marktanteil von 66,20 % im Jahr 2025, was die Unternehmenspräferenz für gemeinsam genutzte Hallen unterstreicht, die Kapitaleffizienz und Betriebskompetenz optimieren. Hyperscale-/Eigenausbaueinrichtungen wachsen bis 2032 mit einer CAGR von 20,25 %, angetrieben durch Googles 6-Milliarden-USD-Campus in Visakhapatnam und AWS' 12,7-Milliarden-USD-Ausgaben bis 2031. Diese KI-zentrierten Bauten erfordern Racks, die für 80–100-kW-Lasten und Mehrfach-Flüssigkeitskreisläufe ausgelegt sind.
Sonstige, bestehend aus Unternehmens- und Edge-Installationen, decken spezialisierte Anforderungen ab, bei denen Nähe oder Compliance dedizierte Hallen erfordert. CtrlS' Standort in Patna, bewertet mit 400 Crore INR (48,2 Mio. USD), verdeutlicht den Edge-Trend, der Kosten und Zuverlässigkeit ausbalanciert. Colocation-Anbieter bündeln nun hybride Angebote, die gemeinsame Gänge mit dedizierten Käfigen mischen, sodass Rack-Lieferanten von standardisierter Fertigung profitieren können, während sie unterschiedliche Servicelevel-Vereinbarungen bedienen.
Geografische Analyse
Südindien bleibt das Epizentrum und trägt mehr als die Hälfte der aktiven MW-Kapazität und 65 % der Pipeline bis 2030 bei. Chennai und Bangalore profitieren von der Nähe zu Unterwasserkabeln und der Dichte an Fachkräften, während Hyderabads Steuervergünstigungen seine Attraktivität vertieft. Landparzellen, die mit Vereinbarungen zur Einspeisung von grünem Strom gebündelt sind, verkürzen die Projektvorlaufzeit um bis zu sechs Monate und unterstützen die anhaltende Dominanz.
Westindien, verankert durch Mumbai und Navi Mumbai, behält dank BFSI-Arbeitslasten und internationaler Gateway-Kabel sein strategisches Gewicht. Maharashtras Grünpark-Politik, die vergünstigte Tarife für 100 % erneuerbaren Betrieb anbietet, zieht geplante Investitionen von 20 Mrd. USD an. Hohe Grundstückspreise begünstigen höhere Rack-Gänge und mehrstöckige Rechenzentrumsgebäude, was Gehäusefestigkeit und Seismik-Compliance entscheidend macht.
Nord- und Ost-Korridore entstehen auf der Grundlage staatlicher Anreize. Die 600-Crore-Rs-Einrichtung im Nordosten zielt auf unterversorgte Logistik- und Behördenarbeitslasten ab. CtrlS' 60-MW-Campus in Kolkata signalisiert Vertrauen in kostengünstigere Stromnetze und kühlere Umgebungstemperaturen, die Kühlkosten senken. Zusammen diversifizieren diese Regionen das Risiko durch Küstenwetterereignisse und entlasten die wichtigsten Metropolen.
Regulatorisches Umfeld
Die Rack-Nachfrage in Indien bewegt sich innerhalb eines sich verschärfenden Politik- und Normenumfelds, das von MeitY, sektorspezifischen Regulierungsbehörden und dem Bureau of Indian Standards (BIS) geprägt wird. Am 25. Februar 2026 verkündete Indien über die BIS erstmals nationale Normen für Cloud-Computing und Rechenzentrumsleistung, die an ISO/IEC-Rahmenwerke angeglichen sind, wodurch die Anforderungen an geprüfte Design- und Betriebspraktiken steigen, die sich auf Rack-Spezifikationen (Lastwerte, Erdung, Sicherheit und Überwachungsvorgaben) auswirken. Parallel dazu verstärken die Lokalisierungsvorgaben von Digital India für sensible Daten sowie die MeitY-Beschaffungspräferenz, die an 25-45% inländische Wertschöpfung gebunden ist, den Trend zu konformer, nachvollziehbarer Beschaffung gegenüber informeller Fertigung.
Die Einhaltung der Datenschutz-Governance wird zudem zunehmend zu einem Beschaffungskriterium für Betreiber und deren Zulieferer. Die am 13. November 2025 verkündeten DPDP-Regeln setzen einen Übergangszeitraum von 18 Monaten bis zum 13. Mai 2027 und verweisen auf Strafen von bis zu 250 Crore INR pro Verstoß, was Colocation- und Unternehmensrechenzentren dazu veranlasst, Kontrollen zu formalisieren, die sich auf sichere, abschließbare Gehäuse und dokumentierte Lieferketten auswirken. Investitionsseitige Maßnahmen, darunter Anreize im Rahmen des Union Budget 2026 und die Behandlung größerer Anlagen als Infrastruktur (üblicherweise bezogen auf Standorte über 5 MW), sowie landesweite Single-Window-Genehmigungsprogramme (zum Beispiel Rajasthans politisches Rahmenwerk von 2025), verkürzen die Projektzyklen und erhöhen den Anteil der über standardisierte Ausschreibungen beschafften Racks gegenüber Spotkäufen.
Wertschöpfungskettenanalyse
Die Rack-Wertschöpfungskette in Indien umfasst die vorgelagerte Beschaffung von Stahl und Komponenten, die mittelständische Fertigung und Systemintegration sowie die nachgelagerte Kanaldistribution an Colocation-, Hyperscale-/Eigenbau- und Edge-Standorte. Vorgelagert sind Gehäuserahmen auf Stahlblech und Veredelungsvorprodukte angewiesen, während die begleitende elektrische Infrastruktur der Rechenzentren, die neben den Racks erforderlich ist, stark importabhängig bleibt, wobei Kerngeräte wie Transformatoren, Schaltanlagen und CRGO-Stahl häufig aus Märkten wie Japan, Südkorea und China bezogen werden. Diese Importabhängigkeit trägt zu langen Lieferzeiten für kritische Stromausrüstung bei (häufig mit etwa 12 Monaten angegeben), was die Inbetriebnahme von Rack-Reihen verzögern kann, selbst wenn Gehäuse verfügbar sind.
Im mittleren Bereich der Kette verfügt Indien über eine Mischung aus lokalen Blechfertigern und globalen Anbietern, die Racks mit Strom-, Kühl- und Verwaltungszubehör bündeln. Die Fertigungsausweitungen von Schneider Electric in Indien sind ein Beispiel für Lokalisierungsbemühungen, die das Ökosystem rund um Rack-Bereitstellungen unterstützen, darunter eine Erweiterung im Wert von 184 Crore INR an seinem Standort Kolkata zur Steigerung der Produktion auf 250.000 Mittelspannungskomponenten pro Jahr sowie eine 500.000 Quadratfuß große Fertigungsanlage in Tamil Nadu, die zusammen mit Horizon Industrial Parks entwickelt wurde, um den Bedarf an IT-Geschäftsinfrastruktur zu unterstützen. Nachgelagert übernehmen Systemintegratoren und Auftragnehmer die standortspezifische Montage (PDUs, Busway-Schnittstellen, Sensoren und Zugangskontrollen), doch die Kette steht vor Einschränkungen durch einen Mangel an qualifizierten Fachkräften für die Inbetriebnahme und eine begrenzte inländische Fertigungstiefe für fortschrittliche Flüssigkeitskühlungssubsysteme, was die Abhängigkeit von importierten Teilen und Spezialdiensten für hochdichte, KI-fähige Rack-Reihen verstärkt.
Wettbewerbslandschaft
Hanut India und Rohan Infotech nutzen die Make-in-India-Präferenzen, indem sie 45 % lokalen Inhalt und schnelle Anpassung anbieten. Vertiv, Schneider Electric und Rittal nutzen globale Lieferketten, um Wärmetauscher für Hinterraumtüren und hochkapazitive Stromschienen zu liefern, die von Hyperscalern gefordert werden. Nachhaltigkeitszusagen verändern das Einkaufsverhalten:
Edge-Installationen in Tier-2/3-Städten eröffnen Weißflächen für modulare, schnell lieferbare Racks, die in 2,4-m-Türen und Aufzüge passen. Globale Anbieter kooperieren mit lokalen Blechverarbeitungsfirmen, um Fracht und Importzölle zu reduzieren und inländische Preisvorteile zu erodieren. Wertschöpfende Dienste – werksintegrierte Stromverteilungseinheiten (PDUs), Sensorkits und Lebenszyklusunterstützung – werden zunehmend entscheidend und drängen reine Metallbearbeiter dazu, ihre Fähigkeiten auszubauen oder den Markt zu verlassen.
In Zukunft ist eine Konsolidierung wahrscheinlich, da die Komponenteninflation Skaleneffekte belohnt. Anbieter, die Racks mit Strom, Kühlung und DCIM-Software bündeln können, sichern sich langfristige Einnahmen aus verwalteten Diensten und differenzieren sich in einem zunehmend überfüllten Markt.
Marktführer im indischen Rechenzentrums-Rack-Markt
Eaton Corporation
Black Box Corporation
Rittal GmbH & Co. KG
Schneider Electric SE
Vertiv Group Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
KI-getriebene Verdichtung und regelungsgetriebene Standardisierung erweitern den Whitespace für höherwertige Racks sowohl in den zentralen Metropolen als auch in neuen Edge-Bauten der Tier-2/3-Kategorie. Da die installierte Rechenzentrumskapazität in Indien Anfang 2026 mit etwa 1,5-1,7 GW angegeben wird und Politik- und Investitionsprogramme bis 2030 eine Ausweitung im Multi-Gigawatt-Bereich anstreben, bewegen sich Betreiber von konventionellen 12-15-kW-Reihen zu KI-fähigen Layouts, die flüssigkeitskühlungsbereite Rahmen, höhere statische Lastwerte und integrierte Sensorik für thermische und energetische Steuerung erfordern. Diese Entwicklung unterstützt Chancen bei hybriden kühlungsbereiten Schränken, akustisch und EMV-gemanagten Gehäusen für regulierte Mieter (insbesondere BFSI und Gesundheitswesen) sowie standardisierten Vollrack-Formaten, die über mehrere Standorte hinweg repliziert werden können.
Lokale Fertigung und tiefere Integration mit der Stromverteilung schaffen zusätzliche Chancen, insbesondere dort, wo die Beschaffungspräferenz an inländische Wertschöpfung und nachvollziehbare Konformität gebunden ist. Schneider Electric hat öffentlich angegeben, dass Rechenzentrumsbetrieb etwa 15-20% seines Indiengeschäfts mit anhaltendem Wachstum ausmacht, und investiert in die indische Kapazität (zum Beispiel die Erweiterung der Mittelspannungskomponenten in Kolkata und die Fertigungspräsenz in Tamil Nadu), was auf eine anhaltende Nachfrage nach lokal verfügbarer, integrierter Infrastruktur rund um Rack-Bereitstellungen hinweist. Die von Branchenanalysen hervorgehobenen Lieferkettenengpässe, darunter lange Beschaffungszyklen für elektrische Ausrüstung und begrenzte inländische Fertigung von Flüssigkeitskühlungslösungen, lassen Raum für Rack-Anbieter und Integratoren, die durch lokale Fertigung, Vorintegration von PDUs und Überwachungskits sowie Servicekapazitäten, die Engpässe bei der Inbetriebnahme vor Ort verringern, kürzere Lieferzeiten erreichen können.
Aktuelle Branchenentwicklungen
- Juli 2026: Rittal India wandelt sich vom Produktlieferanten zum Gesamtlösungsanbieter im indischen IT- und Elektrosektor, mit Schwerpunkt auf präzisen Kühllösungen für Rechenzentren und HPC. Rittal India legt zudem einen Fokus auf integrierte Kühl- und Racklösungen für KI- und HPC-Workloads im indischen Markt. Das Unternehmen versteht dies als Erweiterung der End-to-End-Fähigkeiten zur Unterstützung von Bereitstellungen bei Racks und Kühlung.
- Juni 2026: Eaton bringt in Indien eine neue Niederspannungs-Schaltanlagenlösung auf den Markt, die lokal entwickelt und gefertigt wird, um die Stromverteilung für Hyperscale-KI-Rechenzentrumsracks zu unterstützen. Die Einführung erweitert das Angebot an Stromversorgungsinfrastruktur für indische Hyperscale-Racks. Eatons lokalisierte Fertigung und integriertes Energiemanagement sind auf eine schnellere Bereitstellung KI-fähiger Racks ausgerichtet.
- Mai 2026: Black Box Limited schließt die Übernahme des brasilianischen Unternehmens 2S Inovações Tecnológicas ab, um die Fähigkeiten im Bereich digitale Infrastruktur und Rechenzentrumsdienstleistungen zu erweitern. Die Übernahme erweitert Black Box' länderübergreifende Rechenzentrumsdienstleistungen und das Portfolio in mit Indien verbundenen Märkten. Black Box positioniert die Ergänzung als Erweiterung seiner Präsenz im Bereich Rechenzentrumsmanagement-Dienstleistungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der indische Markt für Rechenzentrums-Racks Umsätze, die durch den Verkauf von Racks erzielt werden, die zur Montage und Sicherung von IT- und Netzwerkausrüstung in indischen Rechenzentren verwendet werden, über gängige Schrank- und Open-Frame-Formate sowie Standardhöheneinheiten.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen Server, Speicher, Netzwerkhardware, PDUs, Kühlausrüstung und vollständige Bauleistungen für Rechenzentren aus, selbst wenn diese im selben Projekt erworben werden.
Übersicht der Segmentierung
- Nach Rack-Größe
- Viertelrack (9U–22U)
- Halbrack (23U–27U)
- Vollrack (42U–52U)
- Nach Rack-Typ
- Offene Rahmenracks
- Geschlossene Server-Schränke
- Wandmontage-Racks
- Schalldichte / akustische Racks
- Nach Kühlungskompatibilität
- Luftgekühlte Racks
- Flüssigkeitsgekühlte Racks
- Hybridkühlungsfähige Racks
- Nach Endverbraucherbranche
- IT und Telekommunikation
- BFSI
- Regierung und öffentlicher Sektor
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Sonstige Endverbraucher
- Nach Rechenzentrumstyp
- Colocation-Einrichtungen
- Hyperscale-/Eigenausbaueinrichtungen
- Sonstige (Unternehmen, Edge und andere)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Grenze festzulegen, was als Rack-Verkauf zählt, und um den Nachfragekontext für indische Rechenzentren aufzubauen, der letztlich die Rack-Bestellungen antreibt. Wir überprüften öffentliche Veröffentlichungen von Regierungs- und Regulierungsquellen wie MeitY, dem Ministry of Power sowie landesweiten IT- und Industrieförderungsagenturen, um Kapazitätserweiterungen und politische Signale zu verstehen, die sich auf Neubauten auswirken.
Wir nutzten zudem frei zugängliche Quellen wie die Telecom Regulatory Authority of India (TRAI) und die Reserve Bank of India (RBI) für Signale im Zusammenhang mit der Akzeptanz digitaler Zahlungen, sowie Veröffentlichungen von Normungsgremien und Fachzeitschriften, um Konventionen zur Schrankdimensionierung und Hochdichtebereitschaft zu überprüfen. Geschäftsberichte von Unternehmen, Investorenpräsentationen, angesehene Presseberichterstattung und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurden herangezogen, um Aktivitätsniveaus und Preisentwicklungen auf Plausibilität zu prüfen, und anschließend wurden alle Annahmen auf Konsistenz überprüft. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls bei der Datenerhebung und Validierung verwendet.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden eingesetzt, um die Rack-Nachfrage nach Rechenzentrumstyp zu validieren und Preisgestaltung sowie Liefertermine zu klären, die aus öffentlichen Dokumenten nicht ersichtlich sind. Wir sprachen mit einer Mischung aus Rack-Anbietern, Rechenzentrumsbetreibern, Systemintegratoren und Beschaffungsteams. Die Feldarbeit war ausgewogen über die wichtigsten indischen Metropolregionen sowie aufstrebende Standorte verteilt, sodass der Anteil neuer IT-Last widerspiegelt, wo Rack-Käufe wahrscheinlich zuerst getätigt werden.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36% | CXOs: 15% |
| Mittlere Ebene: 45% | Funktions-/Bereichsleiter: 25% |
| Kleinere Akteure: 19% | Manager: 60% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem Signale der Rechenzentrumsexpansion in Indien mittels praktischer Umrechnungsfaktoren in Rack-Nachfrage übersetzt werden, und anschließend wird der Wert unter Verwendung typischer Rack-Mischungen und Preisgestaltung abgeleitet. Im Modell werden Variablen wie angekündigte und im Bau befindliche Kapazität, beobachtete Rack-Dichtebereiche (einschließlich höherer Dichteanforderungen für KI-fähige Hallen), das Verhältnis von Colocation zu Unternehmensbereitstellungen sowie der Anteil von Open-Frame- gegenüber geschlossenen Schränken verwendet, um den jährlichen Rack-Bedarf zu bilden.
Um die Gesamtwerte realistisch zu halten, wenden wir selektive Bottom-up-Prüfungen unter Verwendung von Lieferantengesprächen, stichprobenartig erhobenen Preisspannen nach Racktyp und Höheneinheit sowie Kanalprüfungen bezüglich Lieferzeiten und Projektphasen an. Wenn ein Teil der Nachfrage nicht direkt beobachtet werden kann (zum Beispiel kleine Unternehmensstandorte), wird dieser durch kalibrierte Durchdringungsannahmen behandelt, die wiederholt in Interviews getestet und nur angepasst werden, wenn mehrere Signale in dieselbe Richtung weisen.
Die Prognose erfolgt mittels Szenarioanalyse, da sich die Bauzeitpläne für Rechenzentren in Indien mit der Stromverfügbarkeit, den Genehmigungszeiträumen und der Vermietungsabsorption verändern können. Der Basisfall stützt sich auf die konsistenteste Pipeline-Prognose aus den Interviews. Anschließend werden Sensitivitätsspannen auf die Rack-Dichte und die Entwicklung des durchschnittlichen Verkaufspreises angewendet, damit die Prognose erklärbar und wiederholbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Jeder wesentliche Schritt wird auf interne Konsistenz überprüft, und anschließend werden die Ergebnisse mit unabhängigen Nachfrageindikatoren wie Nachrichten zu Anlagenerweiterungen, Beschaffungszeitmustern und von Praktikern diskutierten Rack-Dichtetrends verglichen. Wenn ein Wert unstimmig erscheint, wird die Annahme überprüft, und Befragte werden erneut kontaktiert, wenn eine Diskrepanz nach erneuter Desk-Prüfung bestehen bleibt.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, damit Arithmetik, Einheiten und Währungsbehandlung über die Jahre hinweg konsistent sind. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen (zum Beispiel großen Campus-Ankündigungen, politischen Änderungen oder starken Verschiebungen der Inputkosten). Vor der Auslieferung wird ein weiterer Durchgang durchgeführt, um sicherzustellen, dass die jüngsten öffentlichen Entwicklungen in den endgültigen Zahlen berücksichtigt sind.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den indischen Markt für Rechenzentrums-Racks mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können für Rechenzentrums-Racks stark variieren, da die Produktgrenze häufig mit breiterer Rechenzentrumsausrüstung vermischt wird und weil verschiedene Studien Liefertermine und Preisgestaltung sehr unterschiedlich behandeln. Die größte Streubreite zeigt sich, wenn ein Modell den Wert der Rechenzentrumsbranche als Näherungswert verwendet oder wenn es angrenzende Hardware, die sich im Rack befindet, mitzählt.
Signale zur installierten Kapazität, Diskussionen zur Rack-Dichte in Indien und käuferseitige Beschaffungsprüfungen sind die Belege, die die Schätzung von Mordor Intelligence an die tatsächliche Rack-Nachfrage und rackbezogene Umsätze binden, anstatt an Anlageninvestitionen oder IT-Hardware-Gesamtwerte.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,21 Mio. USD (2024) | |
| Branchenverlag A | 207,46 Mio. USD (2025) | Diese Schätzung scheint einen deutlich breiteren Ausrüstungs- und Anwendungsumfang zu umfassen, und ihr Umfang deutet darauf hin, dass Nicht-Rack-Kategorien oder breitere Rechenzentrumsausgaben in derselben Zahl mitgezählt werden könnten. |
| Branchenbericht B | 10,00 Mrd. USD (2024) | Diese Zahl stellt den Gesamtwert der indischen Rechenzentrumsbranche dar und nicht den der Racks, wodurch Grundstücke, Strom, Bau und Betrieb mit Hardware vermischt werden, was die rackspezifische Marktgröße überhöht. |
Der Vergleich zeigt vor allem, dass der Anwendungsbereich der entscheidende Faktor ist, und sobald Racks von Anlagenbau und IT-Hardware getrennt werden, wird der Markt deutlich kleiner und leichter nachvollziehbar. Durch die Verankerung des Modells an beobachtbaren Expansionssignalen und die anschließende Validierung von Preisgestaltung und Mischung mittels Praktikerprüfungen bleibt die endgültige Zahl transparent, wiederholbar und an dem ausgerichtet, was Käufer in Indien für Racks bezahlen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Rechenzentrums-Rack-Markt?
Die Marktgröße des indischen Rechenzentrums-Rack-Markts wird voraussichtlich 2026 4,99 Mio. USD erreichen und mit einer CAGR von 18,42 % wachsen, um bis 2032 13,74 Mio. USD zu erreichen.
Was ist die aktuelle Marktgröße des indischen Rechenzentrums-Rack-Markts?
Im Jahr 2026 wird die Marktgröße des indischen Rechenzentrums-Rack-Markts voraussichtlich 4,99 Mio. USD erreichen.
Wer sind die wichtigsten Akteure im indischen Rechenzentrums-Rack-Markt?
Eaton Corporation, Black Box Corporation, Rittal GmbH & Co. KG, Schneider Electric SE und Vertiv Group Corp. sind die wichtigsten Unternehmen, die im indischen Rechenzentrums-Rack-Markt tätig sind.
Welche Jahre deckt der indische Rechenzentrums-Rack-Markt ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße des indischen Rechenzentrums-Rack-Markts auf 4,99 Mio. USD geschätzt. Der Bericht umfasst die historische Marktgröße des indischen Rechenzentrums-Rack-Markts für das Jahr: 2024. Der Bericht prognostiziert auch die Marktgröße des indischen Rechenzentrums-Rack-Markts für die Jahre: 2026, 2027, 2028, 2029, 2030, 2031 und 2032.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Indien Server in Indien, unterteilt nach Formfaktor, Prozessorarchitektur und Bereitstellungsmodell.
- Rechenzentrums-Servermarkt Malaysia Serverbedarf in Malaysia, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.
- Markt für Hyperscale-Rechenzentren in Indien Nachfrage nach Hyperscale-Standorten in Indien, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Rechenzentrumsmarkt Wasserverbrauch Chile Wassernutzungsnachfrage in Chile, einschließlich Wasserbeschaffungsquelle, Anlagentyp und Anlagengröße.



