
Marktgröße und Marktanteil für unabhängige Künstler
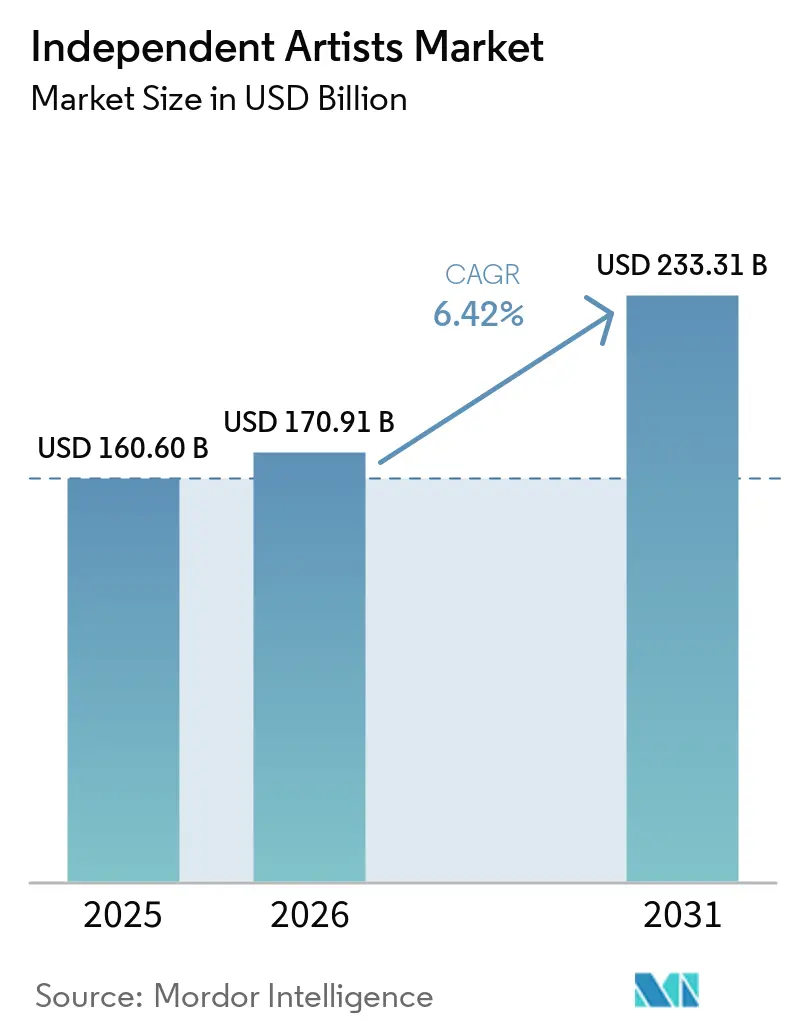
Analyse des Marktes für unabhängige Künstler von Mordor Intelligence
Die Marktgröße für unabhängige Künstler wird voraussichtlich von 170,9 Milliarden USD im Jahr 2026 auf 181,9 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 244,3 Milliarden USD erreichen, mit einer CAGR von 6,08 % über 2027–2032.
KI-gestützte Musikproduktion, wiederkehrende Fan-Zahlungen und kostenpflichtige Konzertübertragungen schaffen zusätzliche Möglichkeiten, ein kommerzielles Angebot rund um eine unabhängige Aufnahme aufzubauen. Im Vereinigten Königreich gibt die Vinyl-Nachfrage dem unabhängigen Repertoire ein physisches Produkt, das neben dem digitalen Hören verkauft werden kann. Umfassendere Künstlerservice-Portfolios können diese Möglichkeiten mit Vertrieb, Entwicklungsunterstützung und Verlagsadministration verbinden und die Rolle des Anbieters über die reine Veröffentlichung hinaus bedeutsam machen. Gebühren und differenzierte Vergütungsregeln schränken ein, was Künstler einbehalten, sodass die zentrale kommerzielle Aufgabe darin besteht, das Engagement des Publikums in Einnahmen umzuwandeln, die weitere Arbeit finanzieren können.
Wesentliche Erkenntnisse des Berichts
- Nach Einnahmequelle hielt Streaming im Jahr 2026 einen Marktanteil von 41,27 % im Markt für unabhängige Künstler, während das Segment Merchandise und physische Formate mit einer CAGR von 8,11 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
- Bei den Vertriebskanälen entfielen im Jahr 2026 37,14 % des Marktvolumens für unabhängige Künstler auf digitale Streaming-Plattformen, während der stationäre Handel / Einzelhandel mit einer CAGR von 8,5 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
- Bei den Genres führte Hip-Hop / Rap im Jahr 2026 mit einem Anteil von 33,9 %, während Electronic / Dance mit einer CAGR von 7,7 % über 2027–2032 das am schnellsten wachsende Segment ist.
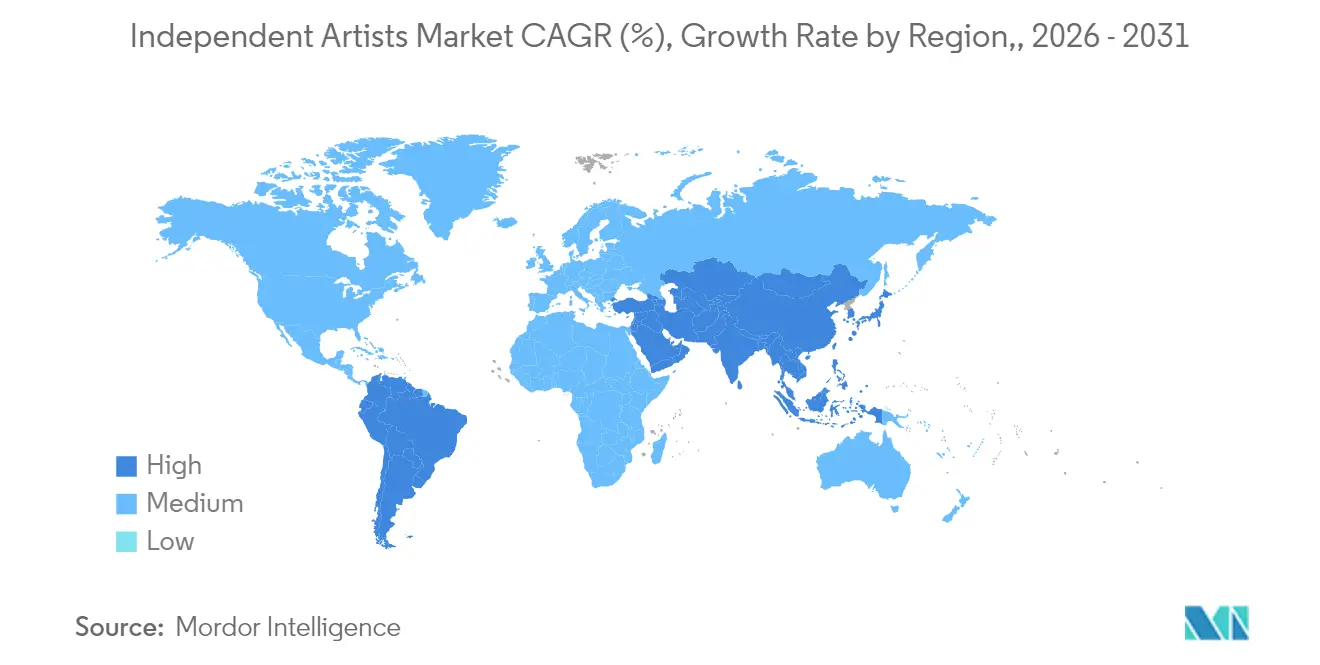
- Geografisch hielt Nordamerika im Jahr 2026 mit 42,46 % den größten Anteil, während Europa mit einer CAGR von 6,95 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Künstlerzentrierte Vergütungsreformen auf digitalen Streaming-Plattformen | +1.8% | In ganz Frankreich | Mittelfristig (2–4 Jahre) |
| KI-gestützte Produktions- und Marketingwerkzeuge | +2.4% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Abonnement-Fan-Clubs und Monetarisierung von Superfans | +2% | Das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Live-gestreamte Konzerte und virtuelle Veranstaltungsorte | +1.5% | Der Großraum Toronto | Mittelfristig (2–4 Jahre) |
| Entstehung von Web3-Eigentumsrahmen | +0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Expansion von Plattformen für unabhängige Künstlerservices | +0.9% | Vereinigte Staaten, Brasilien, Frankreich, Deutschland, Vereinigtes Königreich und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Künstlerzentrierte Vergütungsreformen auf digitalen Streaming-Plattformen
Vergütungsreformen können den kommerziellen Wert einer Aufnahme enger mit der Art und Weise verknüpfen, wie Hörer damit interagieren. Deezer ersetzte sein marktbasiertes Modell durch ein künstlerzentriertes Modell für das gesamte kostenpflichtige Streaming in Frankreich, wobei die erste Ausschüttung die Streams aus dem ersten Quartal 2025 umfasste.[1] In dieser Ausschüttung der Verlagsrechte vom 6. Oktober 2025 wurden Streams von Künstlern mit mindestens 1.000 monatlichen Streams von mindestens 500 einzigartigen Nutzern doppelt in der Vergütungsberechnung gezählt. Streams, die auf eine spezifische Suche folgten oder aus einer personalisierten oder redaktionellen Playlist stammten, wurden ebenfalls doppelt in der Vergütungsgewichtung gezählt. Deezer berichtete in seinen Ergebnissen für das Geschäftsjahr 2025, dass 85 % seiner Partner sein künstlerzentriertes Zahlungssystem nutzten. Deezers Regeln in dieser französischen Ausschüttung begünstigten Künstler, die den Publikumsschwellenwert erreichten, sowie Aufnahmen, die aktives statt passives Hören anzogen, und gaben der Publikumsentwicklung einen spezifischen Anreiz für die Vergütungszuteilung.
KI-gestützte Produktions- und Marketingwerkzeuge
KI-Werkzeuge können unabhängige Künstler sowohl bei der Erstellung von Aufnahmen als auch bei der Arbeit unterstützen, Veröffentlichungen zu den Hörern zu bringen. In Ditto Musics Umfrage aus dem Jahr 2026 unter 5.039 aktiven, selbst veröffentlichenden Künstlern aus 112 Ländern, die alle Musik mit Ditto veröffentlicht hatten, gaben 47 % an, KI bei der Musikproduktion zu nutzen.[2] Bei einer Mehrfachantwortfrage gaben 50 % der Befragten, die KI im Marketing einsetzten, an, sie regelmäßig oder gelegentlich im Marketing oder in der Geschäftsstrategie zu nutzen. Innerhalb der US-amerikanischen Befragungsuntergruppe war die Wahrscheinlichkeit, dass Befragte im Alter von 55 Jahren und älter KI bei der Musikproduktion einsetzen, fast dreimal so hoch wie bei 18- bis 24-Jährigen. Die Kombination von KI-gestützter Produktion mit Release-Marketing kann die Reichweite selbst veröffentlichter Aufnahmen und die Möglichkeiten für Künstler, einschließlich älterer Musiker, daraus Einnahmen zu erzielen, vergrößern.
Abonnement-Fan-Clubs und Monetarisierung von Superfans
Wiederkehrende Fan-Abonnements können der Albumentdeckung einen direkten Zahlungsmechanismus und einen Grund für Hörer geben, zurückzukehren. Bandcamp startete Clubs im September 2025 mit 4 kuratierten Clubs und bot ein monatliches Abonnement für 13 USD an, das jeden Monat ein neues, von einem Kurator ausgewähltes digitales Album enthält. Das Angebot umfasste künstlerbezogene Inhalte und gemeinschaftliche Hörsessions, an denen Künstler gelegentlich teilnehmen konnten. Abonnenten konnten vorgestellte Aufnahmen nach einer Kündigung in ihren Sammlungen behalten. Für einen vorgestellten Künstler platziert der Club eine Aufnahme vor zahlenden Abonnenten, die kuratorgeführte Entdeckungen suchen, was die Sichtbarkeit an eine wiederkehrende Gebühr knüpft.
Live-gestreamte Konzerte und virtuelle Veranstaltungsorte
Die unabhängige kanadische Band Metric streamte ihr Toronto-Konzert am 6. Juni 2025 exklusiv auf Veeps. Ticketinhaber konnten die Aufführung 7 Tage nach dem Kauf erneut ansehen. Für einen unabhängigen Künstler kann dieses Format geografisch verstreute Hörer und Fans ansprechen, deren Zeitpläne es ihnen nicht erlauben, eine Live-Übertragung zu sehen. Der Verkauf des Zugangs zu einer aufgezeichneten Aufführung kann verschiedene Sehanlässe bedienen und das kommerzielle Publikum über die Personen hinaus erweitern, die den Veranstaltungsort besuchen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Plattformgebühren und zweistufige Lizenzierung | -1.2% | Europäische Musikmärkte | Kurzfristig (≤ 2 Jahre) |
| Algorithmische Entdeckungsverzerrung zugunsten der Majors | -0.8% | Vereinigtes Königreich, Portugal und Schweden | Langfristig (≥ 4 Jahre) |
| Inflationsbedingte Kostensteigerungen bei Tourneen | -0.5% | Europäische Musikmärkte | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Komplexität der Rechteverwaltung | -0.3% | Vereinigte Staaten und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Plattformgebühren und zweistufige Lizenzierung
Gebühren und differenzierte Vergütungsregeln können reduzieren, was ein unabhängiger Künstler aus Fan-Zahlungen und Streaming-Aktivitäten einbehält. Ab dem 5. August 2025 erhob Patreon für neue kostenpflichtige Mitgliedschaftsseiten eine Gebühr von 10 % auf die Einnahmen der Ersteller, womit die bisherigen Pro-Pläne (8 %) und Premium-Pläne (12 %) für neue Seiten ersetzt wurden. Kontinuierlich veröffentlichende bestehende Seiten konnten die bisherigen Preise beibehalten, während Zahlungsabwicklung und anfallende Steuern zusätzliche Kosten darstellten. IMPALAs Bericht vom Juni 2025 besagte, dass Demonetarisierungsschwellen und Vergütungsboosts beim Streaming Einnahmen von unabhängigen Labels und Nischengenres abzogen und klassische, Jazz-, regionale und nicht-englischsprachige Repertoires überproportional betrafen. Neue Mitgliedschaftsseiten zahlen die Plattformgebühr auf jede Fan-Zahlung, und Nischenkataloge verlieren Einnahmen bei Streams, die unter die Demonetarisierungsschwellen fallen.
Algorithmische Entdeckungsverzerrung zugunsten der Majors
Undurchsichtige Empfehlungssysteme können die Playlist-Entdeckung zu einem schwachen Fundament für die Veröffentlichungsstrategie eines unabhängigen Künstlers machen. In seinem Bericht vom Februar 2026 stellte IMPALA fest, dass algorithmische und redaktionelle Systeme vergangene Hits, globales Repertoire und bedeutende Label-Kataloge bevorzugen könnten, was die Sichtbarkeit und Aufmerksamkeit in der europäischen Musik einschränke. Wo Streaming-Plattformen Vorzugsbehandlungen oder gebündelte Deals nutzten, berichtete der Verband von höheren Hürden für Skalierung und Sichtbarkeit für europäische unabhängige Musikunternehmen. Diese Bedingungen trennen die technische Verfügbarkeit einer Veröffentlichung von einer glaubwürdigen Möglichkeit, unbekannte Hörer zu erreichen. Die kommerzielle Konsequenz kann ein verzögertes Engagement für Playlist-geführte Promotion sein, wenn ein Künstler den wahrscheinlichen Entdeckungsnutzen nicht einschätzen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Einnahmequelle:
Streaming-Skalierung und physisches Eigentum unterstützen unterschiedliche EinnahmenStreaming hatte im Jahr 2026 einen Anteil von 41,27 % am Marktvolumen für unabhängige Künstler. Spotify berichtete, dass unabhängige Künstler und Labels im Jahr 2025 etwa die Hälfte seiner mehr als 11 Milliarden USD an Auszahlungen an die Musikindustrie generierten.[3] Mehr als ein Drittel der Künstler, die in jenem Jahr mindestens 10.000 USD an Spotify-Vergütungen erzielten, veröffentlichten ihre Musik selbst über unabhängige Distributoren oder hatten ihre Karriere auf diese Weise begonnen. Distributoren, die selbst veröffentlichende Künstler bedienen, arbeiten innerhalb eines Vergütungspools, der groß genug ist, um Künstler zu belohnen, die als DIY-Künstler begannen.
Merchandise und physische Formate bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,11 % über 2027–2032. Unabhängige Veröffentlichungen machten laut BPI im Jahr 2025 34,5 % der Vinyl-LP-Verkäufe im Vereinigten Königreich aus. Die unabhängig unter Vertrag stehenden Künstler Arctic Monkeys, Fontaines D.C. und Radiohead zählten in jenem Jahr ebenfalls zu den 10 meistverkauften Vinyl-Künstlern des Landes. Diese Präsenz verbindet unabhängiges Repertoire mit einer erheblichen Nachfrage nach physischen Aufnahmen und mit Künstlern, die in der Lage sind, führende Positionen in diesem Format zu erreichen. Physische Veröffentlichungsservices können kommerziell etablierte Kataloge durch Editionen ansprechen, die Hörer kaufen und behalten, und Künstlern neben dem digitalen Konsum von Aufnahmen eine Produktmöglichkeit bieten.


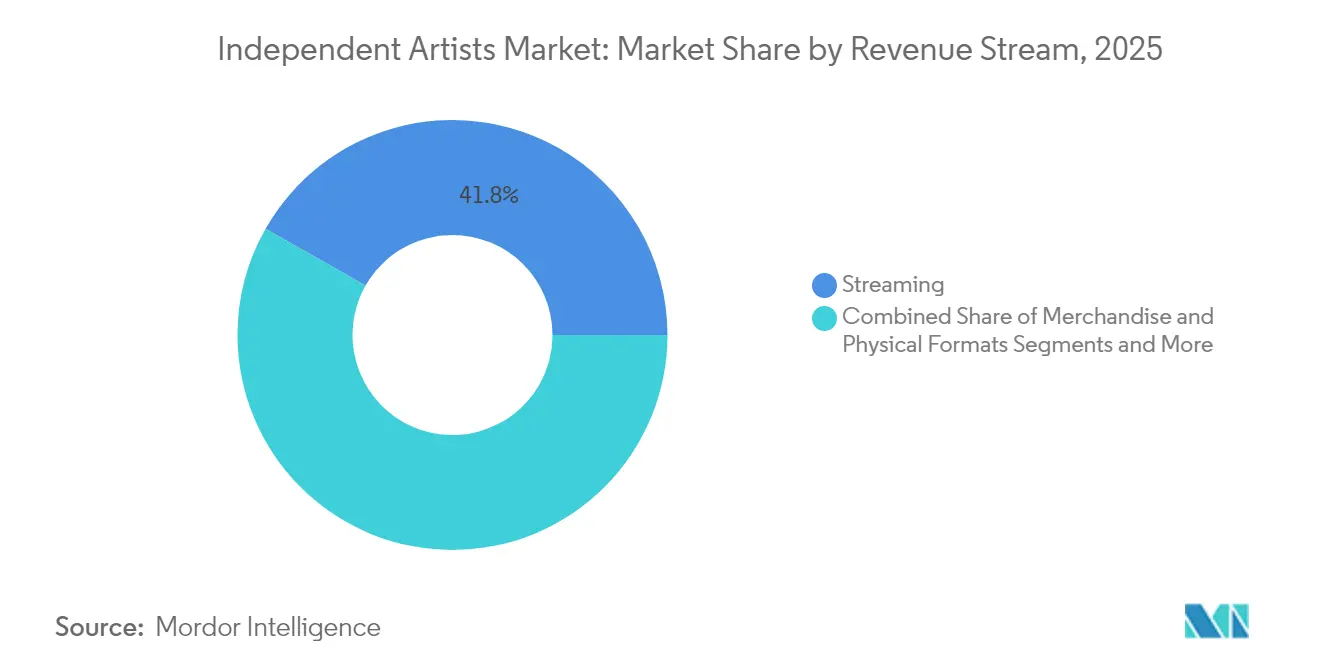
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Plattformreichweite und Ladenzugang prägen die VeröffentlichungsökonomieDigitale Streaming-Plattformen repräsentierten im Jahr 2026 einen Marktanteil von 37,14 % im Markt für unabhängige Künstler. Spotify berichtete im zweiten Quartal 2026 von 777 Millionen monatlich aktiven Nutzern auf seiner globalen Plattform, ein Anstieg von 12 % im Jahresvergleich. Diese Publikumsgröße macht die Verfügbarkeit auf digitalen Streaming-Plattformen für unabhängige Veröffentlichungen, die Hörer über die bestehenden Fan-Beziehungen eines Künstlers hinaus suchen, kommerziell bedeutsam. Spotify zählte in jenem Quartal auch 300 Millionen Premium-Abonnenten weltweit. Da Premium-Abonnenten weniger als die Hälfte der monatlich aktiven Nutzer ausmachen, erfordert die Umwandlung der potenziellen Plattformreichweite in zahlende Fan-Beziehungen mehr als die Bereitstellung einer unabhängigen Veröffentlichung.
Der stationäre Handel / Einzelhandel ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,5 % über 2027–2032. Britische stationäre Geschäfte steigerten ihren Anteil am physischen Musikverkauf von 2021 bis 2025 um fast ein Drittel auf 41,2 %. Die Heimlieferung machte im Jahr 2025 mehr als die Hälfte des physischen Musikverkaufs im Land aus. Der Anstieg des Ladenmarktanteils signalisiert eine Umverteilung innerhalb des physischen Verkaufs, was den Weg zum Käufer für Künstler, die entscheiden, wie sie ihre Aufnahmen anbieten, bedeutsam macht. Der Einzelhandelszugang wird kommerziell relevant, selbst für eine Strategie für physische Veröffentlichungen, die auch eine größere Heimlieferungs-Kundenbasis bedient, und gibt Vertriebspartnern unterschiedliche Rollen bei der Erreichung zahlender Hörer.

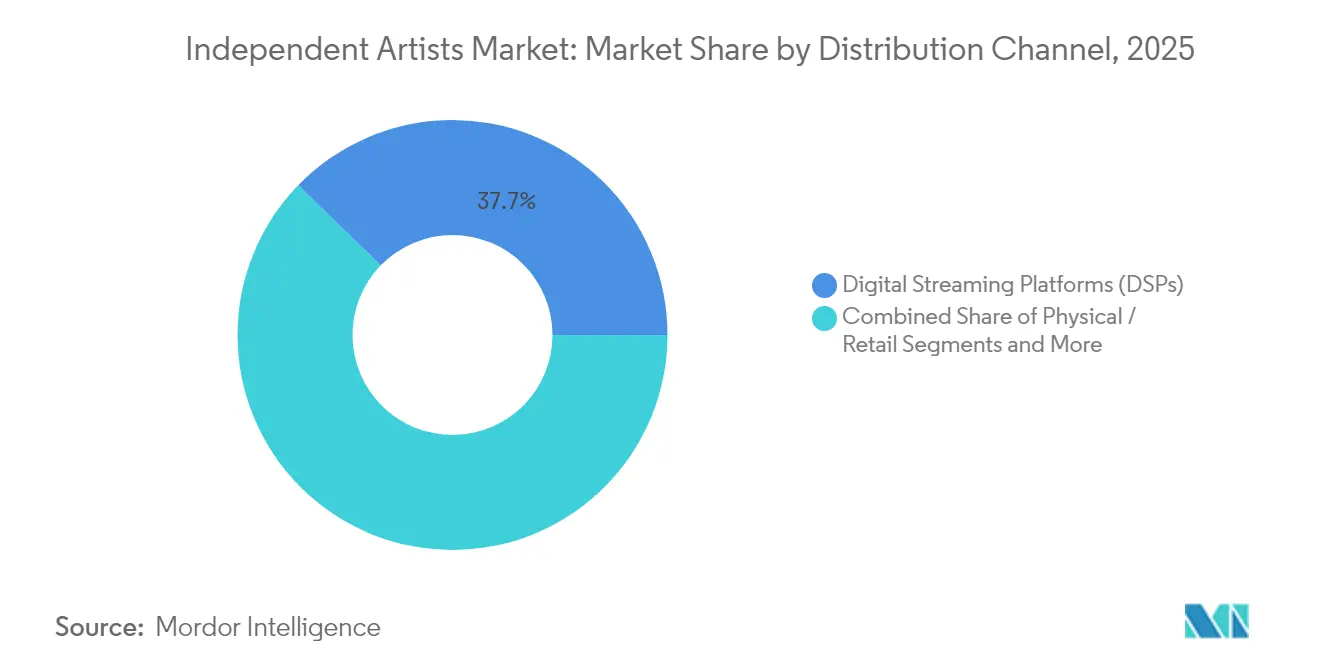
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Genre:
Hip-Hop-Albumsnachfrage trifft auf unabhängige Electronic-VeröffentlichungenHip-Hop / Rap war das größte Segment mit einem Anteil von 33,9 % im Jahr 2026. Roc Nation Distribution berichtete, dass Clisses vollständig unabhängiges Rap-Album "Let God Sort Em Out" in seiner ersten Veröffentlichungswoche im Jahr 2025 118.000 US-amerikanische Albumäquivalenteinheiten generierte. Luminate identifizierte Hip-Hop auch als eines der Genres, die den US-amerikanischen unabhängigen On-Demand-Audio-Streaming-Anteil im bisherigen Jahresverlauf 2025 dominierten. Dasselbe Album erreichte in seiner ersten Woche Platz 2 in Billboards Top-Rap-Albums-Chart und zeigte damit, dass eine vollständig unabhängige Veröffentlichung um eine führende Chartposition im Genre konkurrieren kann.
Electronic / Dance ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,7 % über 2027–2032. Im ersten Halbjahr 2026 gewann Dance / Electronic 0,51 Prozentpunkte des US-amerikanischen On-Demand-Audio-Anteils hinzu, der größte Genregewinn bei diesem Maßstab. House-Produzent und DJ Chris Lake veröffentlichte Chemistry im Jahr 2025 als vollständig unabhängiges, selbst finanziertes Album. Beatport zählte Lake zu seinen 10 meistverkauften House-Künstlern des Jahres 2025. Diese Beispiele verbinden einen größeren Genre-Anteil beim Hören mit selbst finanzierten Veröffentlichungen und einem spezialisierten Einzelhandelskanal und geben unabhängigen Electronic-Projekten unterschiedliche Wege zur kommerziellen Nachfrage.
Geografieanalyse
Markt für unabhängige Künstler in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 42,46 % am Marktvolumen für unabhängige Künstler. IFPI berichtete, dass die Vereinigten Staaten und Kanada im Jahr 2025 mehr als 400 Millionen USD zum globalen Umsatz mit aufgezeichneter Musik hinzufügten. In den US-amerikanischen Daten zur aufgezeichneten Musik berichtete die RIAA von 111,1 Millionen kostenpflichtigen Premium-Abonnementeinheiten im ersten Halbjahr 2026, ein Anstieg von 5,5 % gegenüber dem ersten Halbjahr 2025. Eine wachsende Basis kostenpflichtiger Abonnements gibt unabhängigen Veröffentlichungen einen Weg zu wiederholtem Hören innerhalb einer bestehenden Zahlungsbeziehung. Künstlerservices können auf dieser Struktur aufbauen, indem sie die kontinuierliche Katalogentdeckung zwischen Veröffentlichungen unterstützen und ihr kommerzielles Angebot an die Nutzung von Aufnahmen über die Zeit knüpfen.
Markt für unabhängige Künstler in Europa
Europa wird voraussichtlich die am schnellsten wachsende Region sein, mit einer CAGR von 6,95 % über 2027–2032. IFPI berichtete, dass der europäische Umsatz mit aufgezeichneter Musik im Jahr 2025 um 5,6 % wuchs, während die Region ihre Position als zweitgrößte beibehielt. Die britische Verwertungsgesellschaft PRS for Music, die Songwriter, Komponisten und Verleger vertritt, berichtete, dass die Einnahmen aus der europäischen Nutzung der Musik ihrer Mitglieder im Jahr 2025 um 7,9 % stiegen und Europa ihr größter internationaler Markt blieb. Ein internationaler Inkassokanal kann teilnehmenden Urhebern Zugang zu Einnahmen in europäischen Territorien verschaffen und macht die Rechteverwaltung über ein Heimatpublikum hinaus für die Entwicklung unabhängigen Repertoires kommerziell relevant.
Das unabhängige Repertoire Südamerikas hat eine bedeutende Plattformrolle in Brasilien, wo unabhängige Künstler und Labels im Jahr 2025 einen größeren Anteil der Spotify-Vergütungen generierten als der globale Plattformdurchschnitt von etwa der Hälfte. Asien-Pazifik hat einen anderen Kontext für physische Formate, wobei Asien im Jahr 2025 die größte Region für den Umsatz mit physisch aufgezeichneter Musik war. Die Region Naher Osten und Afrika kombiniert das streaming-dominierte Musikgeschäft mit aufgezeichneter Musik im Nahen Osten und Nordafrika mit wachsenden Einnahmen aus Aufnahmen in Subsahara-Afrika im Jahr 2025. Am 8. Juli 2026 kündigte Warner Music Group eine Expansion von ADA, seiner Division für unabhängigen Vertrieb und Label-Services, in Europa, dem Nahen Osten und Afrika an. Dieser breitere Service-Fußabdruck könnte dazu beitragen, verschiedene lokale Einnahmemodelle mit unabhängigen Veröffentlichungen zu verbinden, während das Format der zahlenden Nachfrage bestimmt, welche Fähigkeiten kommerziell relevant sind.
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive unabhängiger Künstler-Songwriter, die ihre eigenen Musikwerke für die digitale Nutzung lizenzieren. Der US-amerikanische Rahmen sieht eine pauschale mechanische Lizenz für bestimmte digitale Nutzungen vor, die durch das Mechanical Licensing Collective im Rahmen des Music Modernization Act verwaltet wird. Der britische Rahmen legt Mindeststandards für Governance, Transparenz und Verhalten für kollektive Verwertungsorganisationen fest, mit Überwachung und Durchsetzung durch das Intellectual Property Office. Die relevante kommerzielle Unterscheidung liegt darin, wie die Lizenzierung verwaltet wird und welche Aufsicht die Handhabung von Einnahmen aus Musikwerken unterstützt.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich |
|---|---|---|
| Primäre Behörde | US-amerikanisches Urheberrechtsamt, mit Verwaltung durch das Mechanical Licensing Collective | Intellectual Property Office |
| Wesentliche Instrumente oder Ausrichtung | Music Modernization Act, Titel I | Verordnung zur kollektiven Verwaltung von Urheberrechten (EU-Richtlinie) 2016 |
| Kommerzielle Auswirkung | Pauschale mechanische Lizenzierung für bestimmte digitale Nutzungen nicht-dramatischer Musikwerke | Kollektive Verwaltung unterliegt Governance- und Transparenzstandards |
| Aktuelle politische Attraktivität | Hoch | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Das US-amerikanische Urteil spiegelt einen etablierten pauschalen mechanischen Lizenzierungsweg wider, mit Kontinuität, die durch die Fortsetzung der Designierungen der verwaltenden Einrichtungen im Jahr 2026 und die nächste Überprüfung, die im Januar 2029 beginnt, unterstützt wird. Die britische kollektive Verwaltung kombiniert eine durch das Intellectual Property Office durchgesetzte, leichte Governance, Transparenz und Verhaltensstandards mit der Abschaffung der jährlichen Transparenzberichtsprüfungsanforderungen für kleinere kollektive Verwertungsorganisationen im Jahr 2023. Für einen Songwriter, der kollektive Verwaltung nutzt, unterstützt eine Mindestaufsicht mit leichterer Prüfung kleinerer Organisationen eine mittlere Bewertung für die Rechenschaftspflicht bei der Einnahmenhandhabung. Der Bericht der britischen Regierung vom März 2026 zu Urheberrecht und KI unterstützt keine Änderung neben den operativen Regeln zur kollektiven Verwaltung und stellt fest, dass das Urheberrecht ohne neue Gesetzgebung unverändert bleiben würde, während die Regierung die Auswirkungen auf Rechteinhaber, Entwickler und Nutzer beobachtet.
Stufen der Wertschöpfungskette
Der Vergleich folgt der Veröffentlichungslieferung, dem kostenpflichtigen Hören und dem Fan-Handel, um zu zeigen, wo Dienstleister an unabhängigen Aufnahmen verdienen können. TuneCore kombiniert Lieferung, Rechteverwaltung und Zahlungsinkasso und positioniert seinen Künstlerservice zwischen einer Aufnahme und digitalen Stores. Die Monetarisierung umfasst dann unterschiedliche Kundenbeziehungen, einschließlich Spotifys Premium-Abonnements und Veeps' Musik- und Merchandise-Storefront.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Veröffentlichungslieferung und -verwaltung | Musikdistributoren wie TuneCore | Jährliche Vertriebsabonnements | Koordinierung von Lieferung und Zahlungsinkasso über Stores hinweg | Veröffentlichungsverwaltung und Zahlungsaufzeichnungen konsolidieren |
| Kostenpflichtiges digitales Hören | Streaming-Plattformen wie Spotify | Kostenpflichtige Premium-Abonnementzahlungen | Zugang in eine fortlaufende kostenpflichtige Beziehung umwandeln | Vorteile des kostenpflichtigen Hörens entwickeln, die zur Erneuerung anregen |
| Fan-Handel | Musik- und Merchandise-Storefronts wie Veeps | Vinyl- und Künstler-Merchandise-Verkäufe | Interesse an einer Aufführung mit einem separaten Produktkauf verbinden | Merchandise-Kauf neben Live- und On-Demand-Ansehen platzieren |
| Quelle: Mordor Intelligence | ||||
Die Einnahmen der Lieferanten entstehen an unterschiedlichen Punkten, da der Vertrieb einen Künstlerservice verkauft, während kostenpflichtiges Hören und Merchandise die Fan-Nachfrage ansprechen. Die kommerzielle Unterscheidung ist für Künstler bedeutsam, die zwischen der Zahlung für den Veröffentlichungszugang und dem Hinzufügen von Services rund um die letztendliche Hörertransaktion wählen. Ein Distributor, der in den Fan-Handel expandiert, könnte an mehr des kommerziellen Lebens einer Aufnahme teilnehmen und gleichzeitig die separate Aufgabe übernehmen, Hörer in Produktkäufer umzuwandeln.
Wettbewerbslandschaft
Marktkonzentration
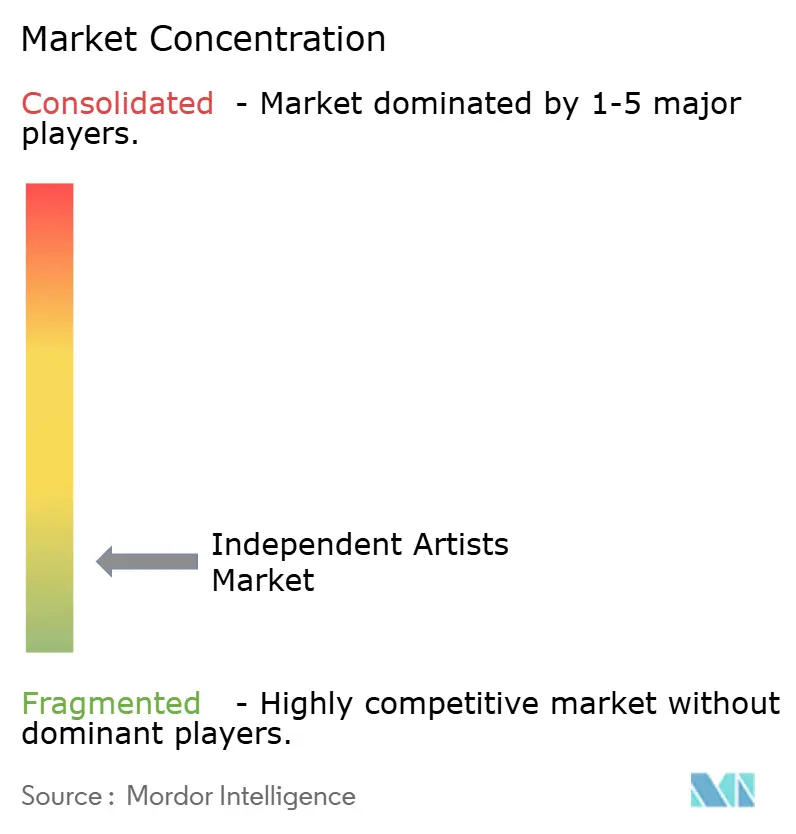
Der Wettbewerb ist mäßig fragmentiert, wobei die Portfoliointegration durch die Übernahme von Downtown Music Holdings durch Virgin Music Group veranschaulicht wird, die am 20. Februar 2026 abgeschlossen wurde. Believes Verlagsangebot aus dem Jahr 2025 richtete sich an Künstler, unabhängige Songwriter und Verleger, während DistroKid den digitalen Vertrieb und das Vergütungsinkasso übernimmt. AWAL bietet Künstlerentwicklungs- und weltweite Vertriebsservices an, während CD Baby Aufnahmen über digitale Partner vertreibt und im erworbenen Downtown-Portfolio enthalten war. UnitedMasters kombiniert Musikvertrieb mit Werkzeugen zur Unterstützung der Karrieren von Künstlern. Die wettbewerbliche Unterscheidung für Künstler ist die Kombination aus Verwaltung, Lieferung und Entwicklung, die durch eine bestimmte Servicebeziehung verfügbar ist, zusammen mit ihren Verbindungen zu einer größeren Musikgruppe.
Am 19. Februar 2026 ging das Sony Music-eigene AWAL eine Partnerschaft mit dem unabhängigen italienischen Distributor Artist First ein. Dem Roster von Artist First wurden Entwicklungsunterstützung und Zugang zu AWALs weltweiten Vertriebsservices angeboten, was die Partnerschaft sowohl mit Künstlerreichweite als auch mit Karriereentwicklung verband. Am 29. Oktober 2025 führte DistroKid Direct ein, eine Merchandise-Storefront für Mitglieder mit einer DistroKid-Veröffentlichung, die Release-Artwork in Print-on-Demand-Produkte umwandelt und Druck, Versand und Kundensupport übernimmt. Die Storefront erweitert DistroKids Mitgliederbeziehung von der Veröffentlichungslieferung auf die Merchandise-Erfüllung. Die AWAL- und Artist-First-Vereinbarung gibt Anbietern von Künstlerentwicklung einen Weg über die bestehenden Beziehungen eines anderen Distributors und macht den Roster-Zugang zu einem kommerziellen Komplement zur technischen Fähigkeit, eine Veröffentlichung weltweit zu vertreiben.
Am 27. März 2026 kündigte BeatStars Believe Music Publishing als neuen globalen Verlagsadministrationspartner an, wobei die Partnerschaft am 1. April 2026 beginnen sollte. Die Verlagsadministration erweitert die relevante Kundenbeziehung auf das Repertoire des Songwriters und dehnt die Servicearbeit über die Lieferung einer bestimmten Aufnahme hinaus aus. Die wahrscheinliche Richtung ist ein tieferer Wettbewerb um die Verwaltung und Entwicklung von unabhängigem Repertoire, wobei der Vertriebszugang als ein Teil einer umfassenderen kommerziellen Beziehung dient.
Branchenführer im Markt für unabhängige Künstler
-
Believe
-
DistroKid
-
AWAL
-
CD Baby
-
UnitedMasters
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für unabhängige Künstler Unternehmen in diesem Bericht
- AWAL
- Believe
- DistroKid
- TuneCore
- CD Baby
- UnitedMasters
- Empire
- Symphonic Distribution
- Ditto Music
- Stem
- Amuse
- Virgin Music Group
- Downtown Music Holdings
- The Orchard
- Bandcamp
- Patreon
- SoundCloud
- Bandzoogle
- Artist Growth
- Songtradr
- Kobalt AWAL Core
- ReverbNation
- LANDR
- Spinnup*
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen zusätzliche Aufführungsformate, audiovisuelle Veröffentlichungen und Direktkäufe als Möglichkeiten für unabhängige Künstler, die Hörernachfrage zu monetarisieren. Spotifys Beta vom Juni 2026 ermöglichte teilnehmenden Künstlern das direkte Hochladen von Live-Auftritten, Studio-Sessions, Coverversionen und offiziellen Musikvideos. Videos mit einer Länge von mehr als 30 Sekunden können Vergütungen erzielen und möglicherweise für Charts in Frage kommen, wobei das Ansehen auf Premium-Nutzer in unterstützten Beta-Märkten beschränkt ist. Am 31. August 2026 entfernte TIDAL seine 10%ige Plattformgebühr von den direkten Musik- und Merchandise-Verkäufen US-amerikanischer Künstler, wobei Zahlungsabwicklungsgebühren anfallen und Merchandise-Stores sich in der Beta-Phase befinden.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Verfilmte Live-Auftritte monetarisieren | Neue Beta-Funktion für direktes Video-Hochladen | Unabhngige Aufführende, die an der Beta teilnehmen | Eine verfilmte Aufführung als zusätzliche vergütungsfähige Veröffentlichung anbieten | Eingeschränkte Beta-Teilnahme | Teilnehmende Aufführende und Spotify |
| Audiovisuelle Aufnahmekataloge entwickeln | Studio-Sessions und offizielle Videos kommen für den Upload-Weg in Frage | Unabhängige Aufnahmekünstler, die an der Beta teilnehmen | Eine Abfolge von Studio- und offiziellen Videoveröffentlichungen aufbauen | Nur Premium-Ansehen in unterstützten Märkten | Teilnehmende Aufnahmekünstler und Spotify |
| Direkte Musikverkäufe ausweiten | TIDAL hat seine Plattformgebühr für US-amerikanische Künstlerverkäufer abgeschafft | US-amerikanische unabhängige Künstler, die Musik direkt verkaufen | Die zahlenden Fans eines Künstlers mit einem direkten Musikangebot verbinden | Zahlungsabwicklungsabzüge bleiben bestehen | US-amerikanische Künstlerverkäufer und TIDAL |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, eine Hörerbeziehung in ein zusätzliches kostenpflichtiges Format oder einen Direktkauf zu erweitern. TIDALs Gebührenabschaffung war im August 2026 für US-amerikanische Musikverkäufer aktiv, während Spotifys Upload-Weg auf teilnehmende Beta-Künstler beschränkt war. Dieser Unterschied begünstigt die Entwicklung eines Direktkaufangebots für berechtigte US-amerikanische Verkäufer, ohne auf die Zulassung zur separaten Video-Beta zu warten.
Neueste Industrielle Entwicklungen in Markt für unabhängige Künstler
- September 2026: Spotify startete Fresh Finds Forward, ein Programm, das darauf ausgelegt ist, jährlich etwa 10.000 aufstrebenden unabhängigen Künstlern Ressourcen, Gemeinschaft und Unterstützung für langfristiges Wachstum zu bieten.
- August 2026: TIDAL entfernte seine 10%ige Plattformgebühr von den direkten Musik- und Merchandise-Verkäufen US-amerikanischer Künstler, wobei Zahlungsabwicklungsgebühren anfallen und Merchandise-Stores sich in der Beta-Phase befinden.
Markt für unabhängige Künstler Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für unabhängige Künstler misst den jährlichen globalen Umsatz, der entsteht, wenn unabhängige Künstler Musikaufnahmen, Auftritte, Fan-Beziehungen, Merchandise und damit verbundene Rechte monetarisieren. Er umfasst künstlerzurechenbare Einnahmen über Vertriebskanäle, Genres und Geografien hinweg.
Ausschlüsse aus dem Geltungsbereich: Einnahmen, die Künstlern zuzurechnen sind, die bei traditionellen Plattenlabels unter Vertrag stehen, Einnahmen, die nicht mit der Monetarisierung von Inhalten unabhängiger Künstler zusammenhängen, einschließlich nicht verwandter Werbeverträge, Verkäufe von Aufnahme-, Produktions- oder Vertriebswerkzeugen und -services sowie Einnahmen aus nicht-musikalischen Kreativinhalten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Einnahmequelle
- Streaming
- Live-Auftritte
- Merchandise und physische Formate
- Direkte Fan-Abonnements
- Lizenzierung und Synchronisation
- Nach Vertriebskanal
- Digitale Streaming-Plattformen (DSPs)
- Direktvertrieb-an-Fan-Marktplätze
- Soziale Plattformen / Plattformen für nutzergenerierte Inhalte
- Physisch / Einzelhandel
- Nach Genre
- Pop
- Hip-Hop / Rap
- Electronic / Dance
- Rock und Alternative
- Weitere Genres (Jazz, Klassik usw.)
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Übriger asiatisch-pazifischer Raum
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research stützt sich auf öffentliche Quellen wie den Global Music Report der IFPI, die US Revenue Database der RIAA, den Global Market View der IMPF, das Kunstkonto der National Endowment for the Arts und des Bureau of Economic Analysis sowie Spotify Loud & Clear, um Formate aufgezeichneter Musik, Rechteinkasso, Wege für unabhängige Künstler, breitere Kunstaktivitäten und Plattformauszahlungen den künstlerzurechenbaren Einnahmequellen des Marktes zuzuordnen. Diese Quellen liefern unabhängige Signale zu Nachfrage, Geografie, Monetarisierungswegen, Rechteflüssen und Beteiligung, während ihre unterschiedlichen Maßstäbe vom Marktgesamtwert getrennt bleiben.
Jahresberichte und 10-K-Einreichungen von Unternehmen, Investorenmaterialien, Plattform- und Distributorankündigungen, seriöse Musikfachpresse, Kunststatistiken, Rechteorganisationen, Regulierungsunterlagen und Patentanmeldungen können die Erfassung von Künstlereinnahmen, Servicegebühren, Veröffentlichungsbedingungen, Nachfragebedingungen und Änderungen der Monetarisierungswege klären. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Globale Interviews würden unabhängige Künstler und Künstlermanager, Distributoren, Streaming- und Direktvermarktungsservices für Fans, Live- und Merchandise-Kanäle sowie Musikrechteorganisationen umfassen, wobei Führungskräfte, Funktionsleiter und operative Manager ihre jeweiligen Einnahmequellen ansprechen. Analysten würden Befragtenaussagen nutzen, um die Interpretation von Sekundärquellen und Variablenannahmen zu testen, zu klären, wo Einnahmen erfasst werden, und fehlende Länder- oder Kanaldaten zu identifizieren. Wo veröffentlichte Beobachtungen spärlich bleiben, können die beobachtbaren Verhältnisse eines ähnlichen Marktes als Proxy für Triangulation und Überprüfung durch Befragte dienen, die mit diesem Markt vertraut sind.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsmitglieder: 15 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 34 % |
| Kleinere Akteure: 20 % | Manager: 50 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung beginnt mit der globalen künstlerzurechenbaren Musikmonetarisierung und verteilt die Einnahmen auf die Einnahmequellen und Geografien der Studie. Selektive Bottom-up-Prüfungen, wie z. B. stichprobenartige künstlerzurechenbare Ticketeinnahmen und Merchandise-Preis mal verkaufte Einheiten, testen, ob die implizierten Gesamtwerte plausibel sind. Zu den Kernindikatoren gehören Streaming-Vergütungsflüsse, Einnahmen aus Live-Auftritten, Merchandise- und physische Musikverkäufe, Fan-Abonnementaktivitäten sowie Lizenz- und Synchronisationseinnahmen, wobei Veröffentlichungs- und Publikumstrends zur Interpretation der Veränderungen dieser Ströme herangezogen werden. Belege aus öffentlichen Marktdaten, Unternehmensoffenlegungen, Kanalbeobachtungen und Befragtenchecks unterstützen die Einnahmequellenanteile, während dieselben gezählten Einnahmen nach Vertriebskanal, Genre und Geografie klassifiziert werden, ohne diese Klassifikationen zum Gesamtwert hinzuzufügen.
Die Szenarioanalyse trägt erwartete Veränderungen beim kostenpflichtigen Hören, bei der Tourneeaktivität, den Fan-Ausgaben und der Rechtslizenzierung durch die Prognose 2027–2032, mit regionsspezifischen Annahmen, die an lokale Belege geknüpft sind. Wenn Länder- oder Kanalbeobachtungen unvollständig sind, können Analysten vergleichbare Marktverhältnisse und explizite Preis- oder Beteiligungsproxys verwenden und die resultierende Schätzung dann gegen den globalen Nachfragepool und verfügbare stichprobenartige Kanalzusammenfassungen prüfen. Befragteneingaben können einzelne Treiber und Annahmen testen, ohne gemessene Belege zu ersetzen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren das Modell gegen unabhängige Signale wie Einnahmen aus aufgezeichneter Musik, Plattformvergütungsoffenlegungen, Rechteinkasso, Live-Aktivitäten und Unternehmensberichte und prüfen, ob regionale und einnahmequellenbezogene Muster mit den Quelldefinitionen übereinstimmen. Anomalie- und Varianzprüfungen markieren inkonsistentes Wachstum, Anteile oder implizierte Künstlereinnahmen zur Quellenüberprüfung und mehrstufigen Analysten-Überprüfung. Ein ungelöster Punkt löst eine erneute Kontaktaufnahme mit einem relevanten Befragten oder eine neue Prüfung der zugrunde liegenden Quelle vor der Freigabe aus. Die Belege werden jährlich aktualisiert, eine Zwischenüberprüfung wird durch wesentliche Änderungen bei Plattformauszahlungen, Tourneen oder Rechtsregeln ausgelöst, und Analysten führen vor der Lieferung einen neuen Durchgang gegen die neuesten verfügbaren Informationen durch.
Mordor Intelligence's Marktgröße für unabhängige Künstler im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Markt für unabhängige Künstler misst den jährlichen globalen Umsatz, der entsteht, wenn unabhängige Künstler Musikaufnahmen, Auftritte, Fan-Beziehungen, Merchandise und damit verbundene Rechte monetarisieren.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den Kernindikatoren gehören Streaming-Vergütungsflüsse, Einnahmen aus Live-Auftritten, Merchandise- und physische Musikverkäufe, Fan-Abonnementaktivitäten sowie Lizenz- und Synchronisationseinnahmen, wobei Veröffentlichungs- und Publikumstrends zur Interpretation der Veränderungen dieser Ströme herangezogen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 181,9 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 216,7 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 19,1 % über dem Wert dieses Berichts für 2027 von 181,9 Milliarden USD, 2 Jahre später. Die Schätzung umfasst unabhängige Kunstunternehmen sowie Theater-, Tanz- und Opernaktivitäten neben Musik und geht damit über die künstlerzurechenbare Musikmonetarisierung hinaus. |
| Globales Beratungsunternehmen B | 244,6 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 34,5 % über dem Wert dieses Berichts für 2027 von 181,9 Milliarden USD, 2 Jahre später. Die Prognose umfasst bildende Künste und darstellende Unternehmen, wobei der veröffentlichte Erholungsausblick einen höheren Gesamtwert als die künstlerzurechenbaren Einnahmen aus reiner Musik unterstützt. |
Mordor Intelligence's Analysten triangulieren das Modell gegen unabhängige Signale wie Einnahmen aus aufgezeichneter Musik, Plattformvergütungsoffenlegungen, Rechteinkasso, Live-Aktivitäten und Unternehmensberichte und prüfen, ob regionale und einnahmequellenbezogene Muster mit den Quelldefinitionen übereinstimmen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für unabhängige Künstler und wie sind die Wachstumsaussichten?
Die Größe wird voraussichtlich im Jahr 2027 181,9 Milliarden USD und bis 2032 244,3 Milliarden USD erreichen, mit einer CAGR von 6,08 % über 2027–2032.
Was erhöht die Monetarisierungsmöglichkeiten für unabhängige Künstler?
KI-Werkzeuge und Fan-Abonnements schaffen zusätzliche Monetarisierungswege. Ditto Musics Umfrage aus dem Jahr 2026 ergab, dass 47 % der aktiven, selbst veröffentlichenden Befragten, die Musik mit Ditto veröffentlicht hatten, KI bei der Musikproduktion nutzten.
Was ist die größte Einnahmequelle für unabhängige Künstler?
Streaming war die größte Einnahmequelle mit einem Anteil von 41,27 % im Jahr 2026.
Welche Unternehmen bieten Services für unabhängige Musikkünstler an?
Zu den wichtigsten Anbietern gehören Believe, DistroKid, AWAL, CD Baby und UnitedMasters. CD Baby war im Downtown-Portfolio enthalten, das Virgin Music Group im Februar 2026 erwarb.
Welche Plattformkosten und -regeln reduzieren die Einnahmen für unabhängige Künstler?
Im Juni 2025 berichtete IMPALA, dass Demonetarisierungsschwellen und Vergütungsboosts beim Streaming Einnahmen von unabhängigen Labels und Nischengenres abzogen. Patreon erhob ab dem 5. August 2025 eine Gebühr von 10 % auf die Einnahmen neuer Ersteller-Mitgliedschaftsseiten, zuzüglich Abwicklungs- und anfallender Steuern.
Welche Region führt bei der Aktivität unabhängiger Künstler und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2026 einen Anteil von 42,46 %, während Europa mit einer CAGR von 6,95 % über 2027–2032 wachsen soll.