
Edutainment-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.87 Milliarden US-Dollar |
| Marktgröße (2031) | 9.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Edutainment-Marktanalyse von Mordor Intelligence
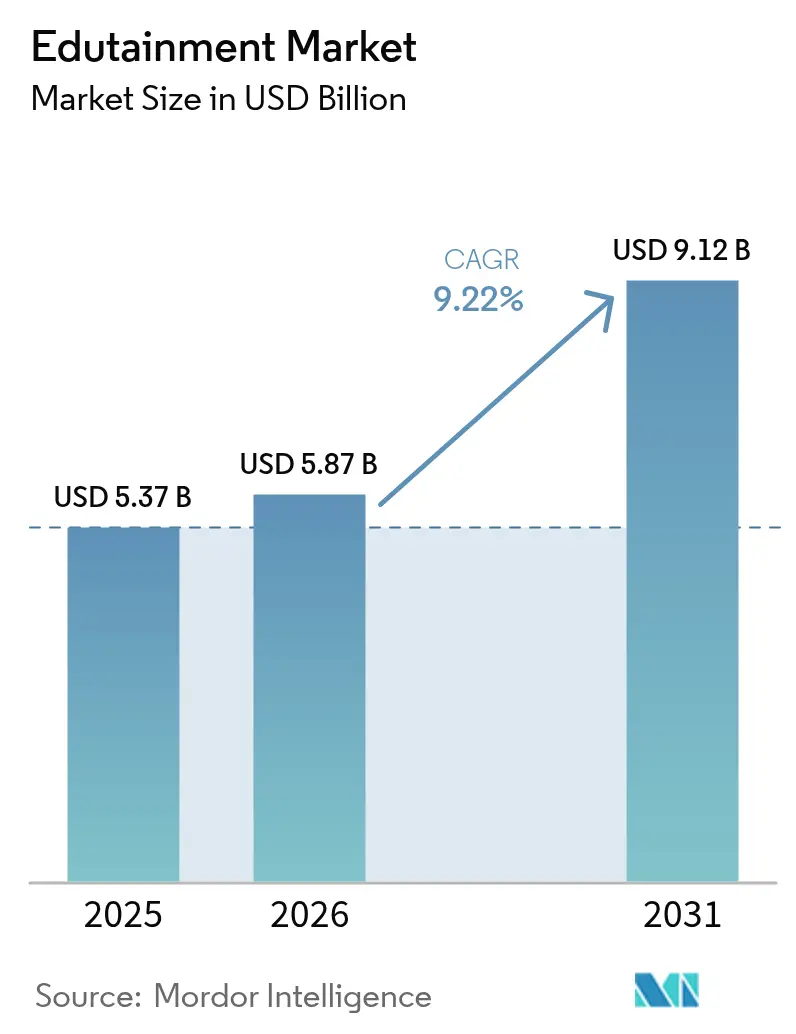
Die Edutainment-Marktgröße wurde im Jahr 2025 auf 5,37 Milliarden USD geschätzt und soll von 5,87 Milliarden USD im Jahr 2026 auf 9,12 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 9,22 % während des Prognosezeitraums (2026–2031). Dieses gemäßigte Wachstum spiegelt eine ausreifende Marktlandschaft wider, in der etablierte Plattformen ihre Nutzerbasis konsolidieren, während aufkommende Technologien wie 5G und Augmented Reality die Inhaltsbereitstellung transformieren. Interaktive Produkte ziehen weiterhin die größten Pools täglich aktiver Nutzer an, während hybride Formate, die Spielmechaniken mit strukturiertem Unterricht verbinden, rasch skalieren. Mobile Apps dominieren den Vertrieb dank globaler 5G-Einführungen, die Echtzeit-Mehrspieler-Lernsitzungen ermöglichen, während Unternehmenseinkäufer die Ausgaben für immersive Soft-Skill-Weiterbildungsmodule ausweiten. Der Edutainment-Markt wird auch durch eine zunehmend intensivere regulatorische Kontrolle über den Datenschutz von Kindern geprägt, was Unternehmen begünstigt, die Engagement mit Compliance-Anforderungen in Einklang bringen können. Gleichzeitig senken sinkende Inhaltsproduktionskosten durch generative KI-Autorenwerkzeuge die Einstiegshürden für Nischenanbieter und regionale Spezialisten.
Wesentliche Erkenntnisse des Berichts
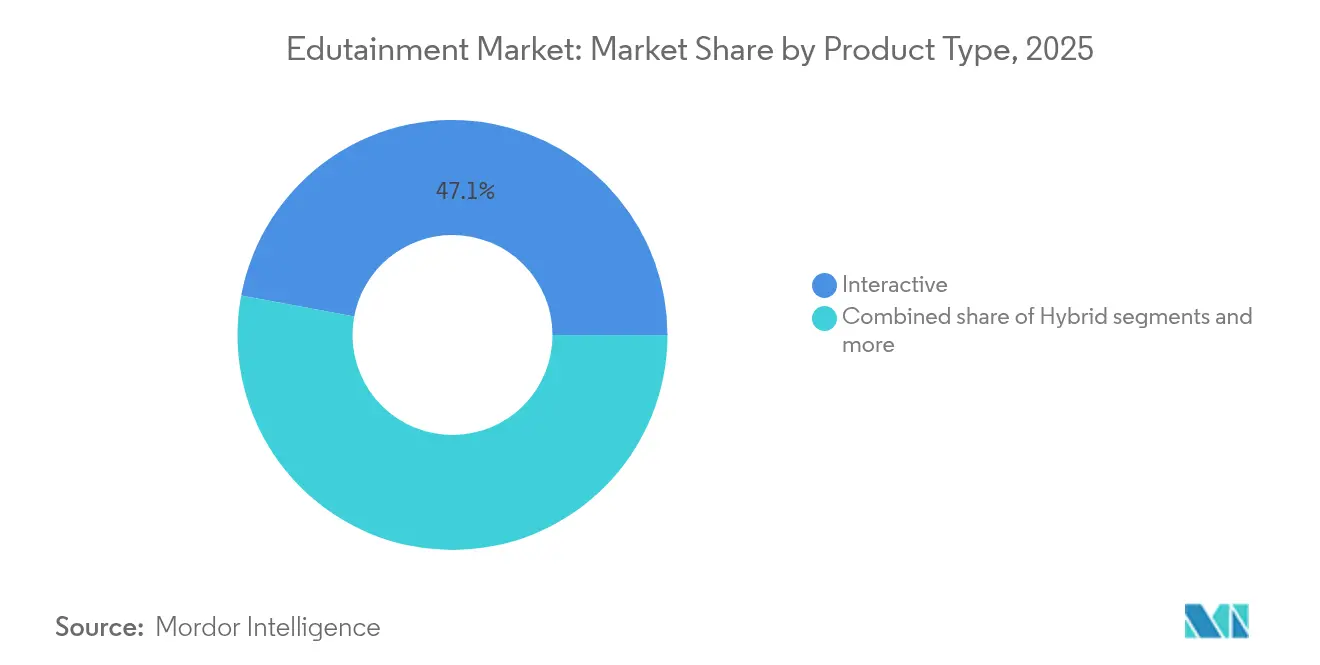
- Nach Produkttyp entfielen im Jahr 2025 47,05 % des Edutainment-Marktanteils auf interaktive Angebote; hybride Produkte verzeichnen voraussichtlich mit 18,11 % CAGR bis 2031 das stärkste Wachstum.
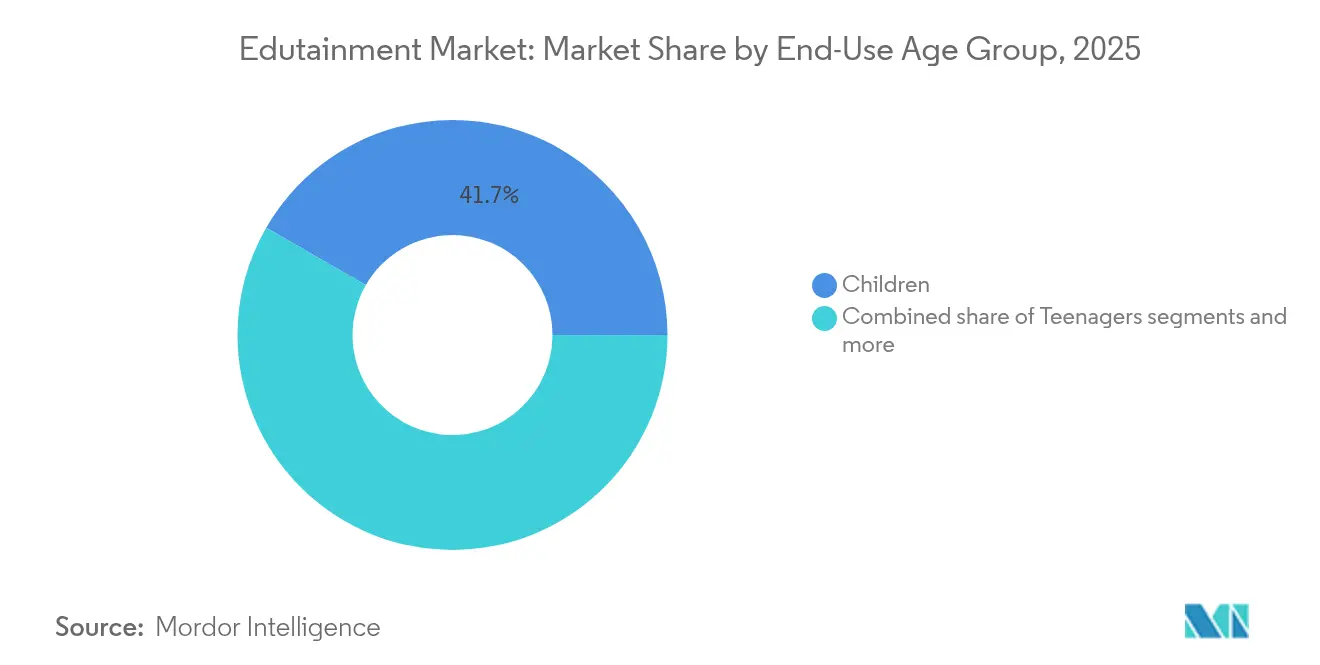
- Nach Endnutzer-Altersgruppe hielten Kinder im Jahr 2025 einen Anteil von 41,68 % an der Edutainment-Marktgröße, während junge Erwachsene bis 2031 voraussichtlich mit einer CAGR von 13,81 % wachsen werden.
- Nach Plattform führten Mobile Apps mit einem Edutainment-Marktanteil von 57,62 % im Jahr 2025; AR/VR ist die am schnellsten wachsende Plattform mit einer CAGR von 25,39 % bis 2031.
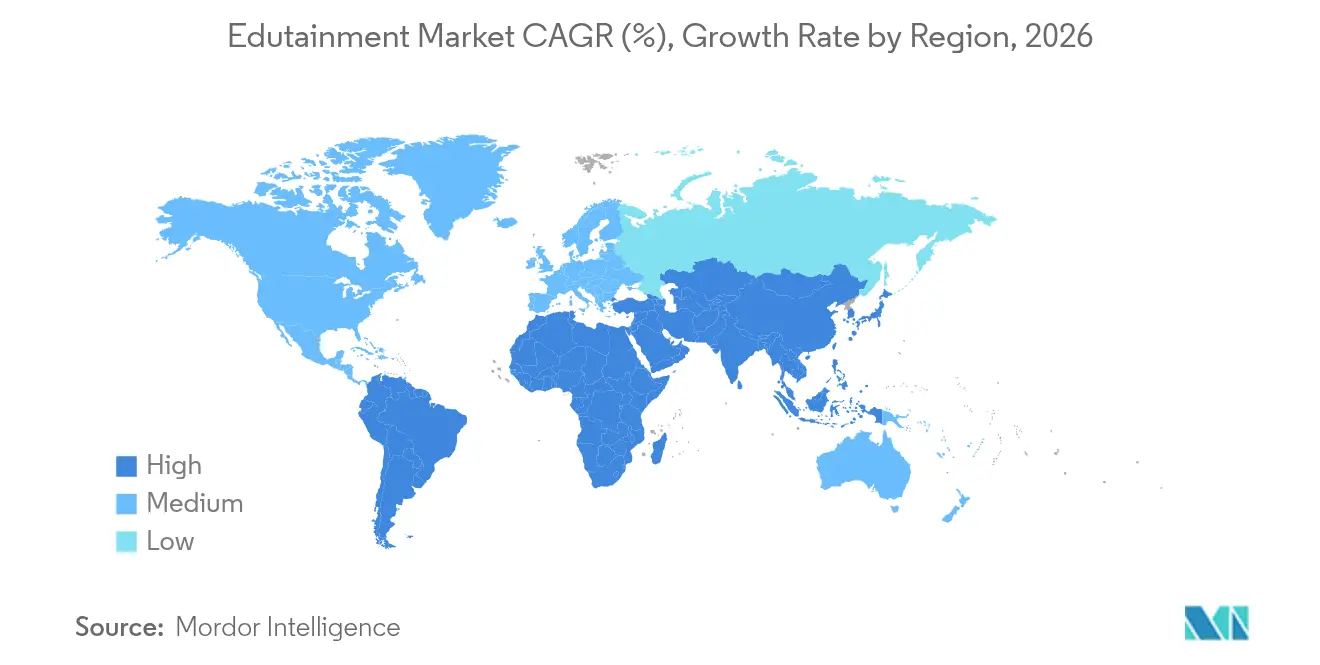
- Nach Geografie beherrschte Nordamerika im Jahr 2025 mit 33,10 % den Edutainment-Marktanteil; der Asien-Pazifik-Raum schreitet mit einer CAGR von 10,21 % voran, der höchsten regionalen Wachstumsrate.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-gesteuerter Boom beim mobilen Mikro-Lernen | +0.9% | Weltweit, mit APAC als Vorreiter | Mittelfristig (2–4 Jahre) |
| Rasche Verbreitung gamifizierter Sprachlern-Apps | +0.7% | Weltweit, stärkste Ausprägung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Staatliche MINT-Vorgaben in den K-12-Lehrplänen | +0.6% | Kernregion APAC, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Unternehmensbudgets für Weiterbildung in immersiven Soft Skills | +0.4% | Nordamerika und EU, Ausdehnung auf APAC | Mittelfristig (2–4 Jahre) |
| Edutainment-IP-Erweiterungen durch globale Unterhaltungsstudios | +0.3% | Weltweit, konzentriert in Inhalts-Hubs | Kurzfristig (≤ 2 Jahre) |
| Generative KI-Werkzeuge zur Senkung der Inhaltsproduktionskosten | +0.6% | Weltweit, frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-gesteuerter Boom beim mobilen Mikro-Lernen
Ultraniederlatenz-Netzwerke transformieren die Bereitstellung von Bildungsinhalten, indem sie kollaborative Echtzeit-Erfahrungen ermöglichen, für die zuvor Rechenleistung auf Desktop-Niveau erforderlich war. Die 5G-Infrastrukturbereitstellung erreichte im Jahr 2024 eine Bevölkerungsabdeckung von 85 % in den wichtigsten Ballungsräumen und reduzierte Inhalts-Pufferungsverzögerungen, die immersive Lernsitzungen historisch beeinträchtigten [1]IEEE, „5G-gestütztes mobiles Lernen: Infrastruktur und Anwendungen”, ieee.org.. Die Auswirkungen der Technologie gehen über schnellere Downloads hinaus und unterstützen Augmented-Reality-Anwendungen, die kontextbezogene Informationen in physische Umgebungen einblenden und standortbasierte Lernmöglichkeiten in Museen, Einzelhandelsräumen und Außenbereichen schaffen. Betriebliche Schulungsprogramme nutzen 5G-fähige Mobilgeräte zunehmend für die bedarfsgerechte Kompetenzentwicklung, sodass Mitarbeiter während tatsächlicher Arbeitsaufgaben auf prozedurale Anleitungen zugreifen können, anstatt separate Schulungssitzungen zu absolvieren. Diese Verlagerung hin zur Integration des Lernens in den Alltag stellt eine grundlegende Abkehr von geplanten Bildungsaktivitäten hin zur kontinuierlichen Kompetenzverbesserung dar, die in tägliche Arbeitsabläufe eingebettet ist.
Rasche Verbreitung gamifizierter Sprachlern-Apps
Verhaltenspsychologische Forschung belegt, dass variable Belohnungsschemata in gamifizierten Anwendungen höhere Nutzer-Bindungsraten erzielen als herkömmliche Bildungssoftware, wobei die tägliche aktive Nutzung um 40–60 % zunimmt, wenn Wettbewerbselemente und soziale Funktionen integriert werden. Duolingos Streak-Mechaniken und Ligawettbewerbe trieben im Jahr 2024 ein Wachstum der täglich aktiven Nutzer von 51 % voran und demonstrierten, wie Spieldesignprinzipien langfristiges Engagement über anfängliche Neuheitsphasen hinaus aufrechterhalten [2]Securities and Exchange Commission, „Duolingo, Inc. Formular 10-K 2023”, sec.gov.. Der Erfolg von Sprachlern-Apps schafft Vorlagen für andere Fachbereiche, da Lehrende in Mathematik und Naturwissenschaften ähnliche Fortschrittssysteme, Leistungsabzeichen und Funktionen zum Vergleich mit Gleichaltrigen übernehmen. Erlösmodelle profitieren von diesem Nutzungsverhalten, da eine anhaltende tägliche Nutzung die Konversionsraten von kostenlosen zu Premium-Abonnements erhöht und gleichzeitig Werbeinventar für ergänzende Monetarisierungsströme generiert.
Staatliche MINT-Vorgaben in den K-12-Lehrplänen
Nationale Bildungspolitiken schreiben zunehmend die Vermittlung von Programmier- und Robotikkenntnissen als zentrale Lehrplananforderungen vor und schaffen damit institutionelle Nachfrage, die über individuelle Lehrerpräferenzen oder Schulbezirks-Budgetbeschränkungen hinausgeht. Indiens Nationale Bildungspolitik 2020 stellte 1,2 Milliarden USD für die Entwicklung digitaler Infrastruktur und MINT-Programme bereit, während Chinas Richtlinie zur „Doppelreduzierung” die Ausgaben für außerschulische Nachhilfeangebote auf staatlich genehmigte Bildungstechnologieplattformen umleitete [3]Bildungsministerium, Indien, „Nationale Bildungspolitik 2020”, education.gov.in.. Diese politischen Rahmenwerke legen Mindestanforderungen für die Technologieadoption fest, die eine Basismarknachfrage unabhängig von wirtschaftlichen Schwankungen oder Wettbewerbsdynamiken garantieren. Der regulatorische Ansatz unterscheidet sich erheblich von freiwilligen Adoptionsmustern, da Schulen die Einhaltung durch standardisierte Bewertungen nachweisen müssen, die das rechnerische Denken und die digitale Kompetenz der Schüler messen.
Unternehmensbudgets für Weiterbildung in immersiven Soft Skills
Unternehmensausgaben für Weiterbildung verlagerten sich auf Virtual-Reality-Schulungsmodule, da Remote-Arbeitsarrangements Defizite in traditionellen präsentationsbasierten Personalentwicklungsprogrammen aufzeigten. Walmarts Einführung von VR-Schulungen in 4.700 Filialen für Kundenservice- und Führungsszenarien demonstrierte messbare Verbesserungen beim Mitarbeitervertrauen und den Leistungskennzahlen im Vergleich zu klassenraumbasierten Alternativen. Die Fähigkeit der Technologie, hochriskante zwischenmenschliche Interaktionen zu simulieren – wie schwierige Kundengespräche oder Gespräche zur Leistungsbeurteilung – bietet Übungsmöglichkeiten, die Rollenspielübungen nicht authentisch replizieren können. Unternehmensschulungsbudgets bevorzugen zunehmend immersive Lösungen, die quantifizierbare Kompetenzverbesserungen generieren, gegenüber traditionellen Workshops, die sich primär auf Wissenstransfer ohne Verhaltensreinforcement stützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Lehrplanstandards verlangsamen die Beschaffung | –0.4% | Weltweit, am stärksten in föderalen Systemen | Langfristig (≥ 4 Jahre) |
| Gesundheitsbedenken bezüglich Bildschirmzeit fördern regulatorische Kontrolle | –0.3% | Nordamerika und EU, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Hohe anfängliche AR/VR-Hardwarekosten in Schwellenmärkten | –0.6% | Naher Osten und Afrika sowie Südamerika, selektiv APAC | Mittelfristig (2–4 Jahre) |
| Lücken in der Lehrerausbildung für interaktive Pädagogik | –0.4% | Weltweit, gravierend in ressourcenbeschränkten Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Lehrplanstandards verlangsamen die Beschaffung
Bildungsinhalte müssen mit unterschiedlichen staatlichen, provinziellen und nationalen Lehrplanrahmen übereinstimmen, was Entwicklungskosten verursacht, die mit der geografischen Marktausdehnung exponentiell steigen. Die Vereinigten Staaten unterhalten 50 verschiedene bundesstaatliche Bildungsstandards neben Variationen der Common-Core-Übernahme, während die EU-Länder 27 verschiedene nationale Lehrpläne umsetzen, die sich Harmonisierungsbemühungen widersetzen [4]UNESCO, „Globaler Bildungsüberwachungsbericht 2024”, unesco.org.. Anforderungen an die Inhaltslokalisierung gehen über die Sprachübersetzung hinaus und umfassen kulturelle Referenzen, historische Perspektiven und pädagogische Ansätze, die regionale Bildungsphilosophien widerspiegeln. Diese Fragmentierung verhindert Skaleneffekte bei der Inhaltsproduktion und zwingt Unternehmen, zwischen breiter Marktabdeckung mit generischen Materialien oder tiefer Marktdurchdringung mit maßgeschneiderten Angeboten zu wählen, die das Skalierungspotenzial einschränken.
Hohe anfängliche AR/VR-Hardwarekosten in Schwellenmärkten
Virtual-Reality-Headset-Preise bleiben für die institutionelle Nutzung in preissensiblen Märkten trotz allmählicher Kostensenkungen von 800–1.200 USD auf 300–500 USD für Einstiegsgeräte im Jahr 2024 prohibitiv. Bildungseinrichtungen in Schwellenländern stellen typischerweise 50–100 USD pro Schüler und Jahr für Technologieanschaffungen bereit, was VR-Einsatz nur durch staatliche Subventionen oder internationale Entwicklungsfinanzierungsprogramme praktikabel macht. Der Hardwarebedarf schafft ein binäres Adoptionsmuster, bei dem Schulen entweder eine umfassende VR-Integration anstreben oder die Technologie gänzlich meiden, was die Marktdurchdringung auf gut finanzierte Bezirke und private Einrichtungen beschränkt. Apples Vision Pro mit einem Preis von 3.500 USD stratifiziert den Markt weiter und positioniert fortschrittliche Mixed-Reality-Fähigkeiten ausschließlich in Premium-Bildungssegmenten, die die Investition durch differenzierte Lernergebnisse rechtfertigen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Interaktive Stärke trifft auf Hybrid-SchwungInteraktive Produkte halten im Jahr 2025 einen Marktanteil von 47,05 % und spiegeln die anhaltende Nachfrage nach gamifizierten Lernerfahrungen wider, die Unterhaltungsmechaniken mit Bildungszielen verbinden. Hybride Lösungen verzeichnen mit 18,11 % CAGR bis 2031 das stärkste Wachstum, da Inhaltsersteller interaktive Elemente mit traditionellen Lehrvideos und Bewertungswerkzeugen verbinden, um das Engagement über diverse Lernpräferenzen hinweg zu maximieren. Der hybride Ansatz adressiert institutionelle Bedenken hinsichtlich der Begrenzung der Bildschirmzeit, während er gleichzeitig die motivationalen Vorteile des spielbasierten Lernens durch sorgfältig ausgewogene Inhaltsportfolios bewahrt. Nicht-interaktive Produkte behalten ihre Relevanz in formellen Bildungseinrichtungen, in denen die Einhaltung des Lehrplans eine strukturierte Informationspräsentation erfordert, obwohl ihre statische Natur das Nutzerengagement im Vergleich zu dynamischen Alternativen einschränkt.
Explorative Produkte repräsentieren aufkommende Chancen, da virtuelle Exkursionen und simulationsbasiertes Lernen unter Lehrenden Akzeptanz gewinnen, die authentische experienzielle Lernerfahrungen ohne logistische Einschränkungen anstreben. Die COVID-19-Pandemie beschleunigte die Einführung virtueller Laborerfahrungen und historischer Stättenbesichtigungen und schuf Präzedenzfälle für immersive Bildungsinhalte, die physische Grenzen überwinden. Generative KI-Werkzeuge unterstützen zunehmend die Entwicklung hybrider Produkte durch die Automatisierung der Inhaltsanpassung über verschiedene Interaktionsmodi hinweg, senken die Produktionskosten und erhalten gleichzeitig die pädagogische Wirksamkeit in unterschiedlichen Lernkontexten.


Nach Endnutzer-Altersgruppe:
Beschleunigung des ErwachsenenlernensKinder halten im Jahr 2025 einen Marktanteil von 41,68 % und profitieren von der Bereitschaft der Eltern, in Bildungstechnologie zu investieren, sowie von der institutionellen Akzeptanz in Schulen und Kindertagesstätten. Junge Erwachsene verzeichnen mit einer CAGR von 13,81 % das stärkste Wachstum, angetrieben durch betriebliche Schulungsinitiativen und berufliche Weiterbildungsprogramme, die gamifiziertes Lernen für den Kompetenzerwerb nutzen. Dieser demografische Wandel spiegelt veränderte Anforderungen an die Personalentwicklung wider, da Automatisierung Routineaufgaben verdrängt und gleichzeitig Bedarf an kreativer Problemlösung und zwischenmenschlichen Kompetenzen schafft, die traditionelle Schulungsmethoden nur schwer effektiv entwickeln können.
Teenager stellen ein herausforderndes Segment dar, da konkurrierende Unterhaltungsangebote und akademischer Druck die Freizeit für das Lernen einschränken, obwohl Sprachlern-Apps dieses Publikum erfolgreich durch soziale Funktionen und Wettbewerbsmechaniken mit Gleichaltrigen ansprechen. Erwachsene beschäftigen sich zunehmend mit Edutainment-Inhalten zur persönlichen Bereicherung und Karriereentwicklung, insbesondere in technologiebezogenen Fachbereichen, in denen eine schnelle Branchenentwicklung kontinuierliche Kompetenz-Aktualisierungen erfordert. Die Konvergenz von beruflicher Entwicklung und Unterhaltung schafft Möglichkeiten für Inhalte, die gleichzeitig der Karriereentwicklung und Freizeitinteressen dienen.
Nach Plattform:
Mobile Apps führen trotz AR/VR-AufschwungMobile Apps dominieren mit einem Marktanteil von 57,62 % im Jahr 2025 und nutzen die Allgegenwart von Smartphones sowie die Bequemlichkeit des Lernens während der Pendelzeiten, Pausen und anderer Übergangsphasen im Tagesablauf. AR/VR-Plattformen verzeichnen ein außergewöhnliches Wachstum von 25,39 % CAGR, wenn auch von einer kleineren Basis aus, was die kurzfristige Marktauswirkung trotz technologischer Fortschritte begrenzt. Webbasierte Plattformen verzeichnen eine stabile Akzeptanz bei institutionellen Nutzern, die Multi-Gerätezugang und administrative Überwachungsmöglichkeiten benötigen, die Mobile Apps aufgrund von Schnittstellenbeschränkungen oft nicht bieten.
PC-/Konsolen-Plattformen bedienen spezialisierte Anwendungen, die Hochleistungsrechnen erfordern, insbesondere in MINT-Fächern mit komplexen Simulationen oder 3D-Modellierungsübungen. Die TV-/Streaming-Integration stellt einen aufkommenden Vertriebskanal dar, da die Akzeptanz von Smart-TVs zunimmt und Inhaltsersteller entspannte Bildungserfahrungen entwickeln, die für das Familiensehen geeignet sind. Die Plattformvielfalt spiegelt unterschiedliche Anwendungsfälle und keine Verdrängung durch Wettbewerber wider, da erfolgreiche Edutainment-Unternehmen zunehmend Multi-Plattform-Strategien verfolgen, die die Inhaltsbereitstellung für spezifische Lernszenarien und Nutzerpräferenzen optimieren.
Geografische Analyse
Edutainment-Markt in Nordamerika, APAC und Europa
Nordamerika hält im Jahr 2025 einen Marktanteil von 33,10 %, gestützt durch eine etablierte Infrastruktur für Bildungstechnologie und Budgets für Unternehmensschulungen, die Investitionen in die Mitarbeiterentwicklung priorisieren. Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 10,21 % das schnellste regionale Wachstum, angetrieben durch staatliche Digitalisierungsinitiativen, eine wachsende Mittelschicht und Mobile-First-Technologieadoptionsmuster, die traditionelle Computerinfrastruktur umgehen. Europäische Märkte legen besonderen Wert auf die Einhaltung des Datenschutzes und die Validierung pädagogischer Forschung, was höhere Markteintrittsbarrieren schafft, aber auch Premium-Preismöglichkeiten für Lösungen bietet, die strenge regulatorische Anforderungen erfüllen.
Edutainment-Markt im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten und Afrika bieten aufstrebende Chancen, da die Internetkonnektivität verbessert wird und staatliche Bildungsinvestitionen zunehmen, obwohl wirtschaftliche Volatilität und infrastrukturelle Einschränkungen das kurzfristige Wachstumspotenzial begrenzen. Südamerika profitiert von den Bemühungen globaler Plattformen zur Lokalisierung spanisch- und portugiesischsprachiger Inhalte, während regionale Inhaltsersteller kulturell relevante Bildungsmaterialien entwickeln, die lokale Lehrplananforderungen und Lernpräferenzen berücksichtigen. Die geografische Verteilung spiegelt unterschiedliche Stadien der digitalen Transformation wider und nicht inhärente Marktgrößenbeschränkungen, was auf ein Konvergenzpotenzial hindeutet, wenn die Infrastrukturentwicklung in aufstrebenden Volkswirtschaften voranschreitet.

Regulatorisches Umfeld
Anbieter von Edutainment agieren unter strengeren Kinderschutz-, Datengovernance- und Altersverifizierungsvorschriften, die verbraucherorientierte Lernspiele und soziale Lernfunktionen zunehmend als hochriskante digitale Dienste einstufen. Im März 2026 erließ das indonesische Ministerium für Kommunikation und digitale Angelegenheiten die Ministerialverordnung Nr. 9/2026 (MR TUNAS), die bestimmte Hochrisikoplattformen verpflichtet, Konten von Nutzern unter 16 Jahren zu deaktivieren. Dies drängt Anbieter zu stärkeren Altersprüfungen, Identitätsworkflows und eingeschränkten sozialen Funktionen in kinderorientierten Produkten.
Auch die Compliance-Erwartungen für globale Plattformen divergieren nach Region. Die türkische TBMM verabschiedete 2026 Änderungen zum Gesetz Nr. 5651, die Altersverifizierungspflichten für Kinder unter 15 Jahren auf sozialen Netzwerken einführen und zusätzliche Anforderungen an lokale Vertretungen für betroffene ausländische Plattformen stellen. Indien bewegte sich in Richtung klarerer Inhaltsklassifizierung, wobei BIS die IS19690:2026 zu Altersfreigabe und Inhaltsdeskriptoren für digitale Spiele veröffentlichte. In den Vereinigten Staaten formalisieren staatliche Bildungsbehörden die Governance rund um den Einsatz von KI im Unterricht, darunter Ohios Vorgabe, dass Schulbezirke bis zum 1. Juli 2026 formelle KI-Richtlinien verabschieden müssen, was die Beschaffungsprüfung für adaptive und generative KI-gestützte Edutainment-Tools in Schulen verschärft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Edutainment-Sektors beginnt bei IP-Eigentümern und Content-Erstellern (Animationsstudios, Spieleentwicklern sowie Curriculum- und Assessment-Designern) und verläuft dann über Plattform- und Infrastrukturschichten (mobile Betriebssysteme und App-Stores, Web-Bereitstellung, Cloud-Hosting, Analytik und KI-Toolchains) hin zu Verbraucher- und institutionellen Kanälen. IP-Lizenzierung und Co-Entwicklung sind wichtige Inputs, die sich in Partnerschaften widerspiegeln, die Entertainment-Marken in Lernerlebnisse einbetten, darunter die Integration der Blippi-Charaktere von Moonbug Entertainment durch Lingokids (Januar 2025) und die Zusammenarbeit von Kahoot! mit Sanrio für charaktergeführte Bildungsspiele (Februar 2025).
Monetarisierung und Bereitstellung umfassen Freemium-Abonnements, In-App-Käufe, Werbung und institutionelle Lizenzierung über Schulen und betriebliches L&D, wobei mobile App-Stores ein entscheidendes Tor für die Verbraucherreichweite bleiben. Für hybride Portfolios mit physischen Komponenten (Bücher, Kits und greifbare Spielzusätze) unterstützen Drittanbieter für Logistik und Fulfillment die Lagerhaltung und zeitkritische Lieferung, während digital orientierte Titel auf kontinuierliche Live-Ops-Updates, Moderation und Datenschutzkontrollen angewiesen sind. Eine erkennbare Verschiebung in der Kette ist die engere Integration zwischen IP-Inhabern und Plattformbetreibern durch mehrjährige Content-Programme, wie die 2025 angekündigte Co-Branding-Serienkooperation von Moonbug Entertainment und Sanrio mit geplantem Start 2026, die ein nachhaltiges Engagement anstelle einmaliger Content-Veröffentlichungen unterstützt.
Wettbewerbslandschaft
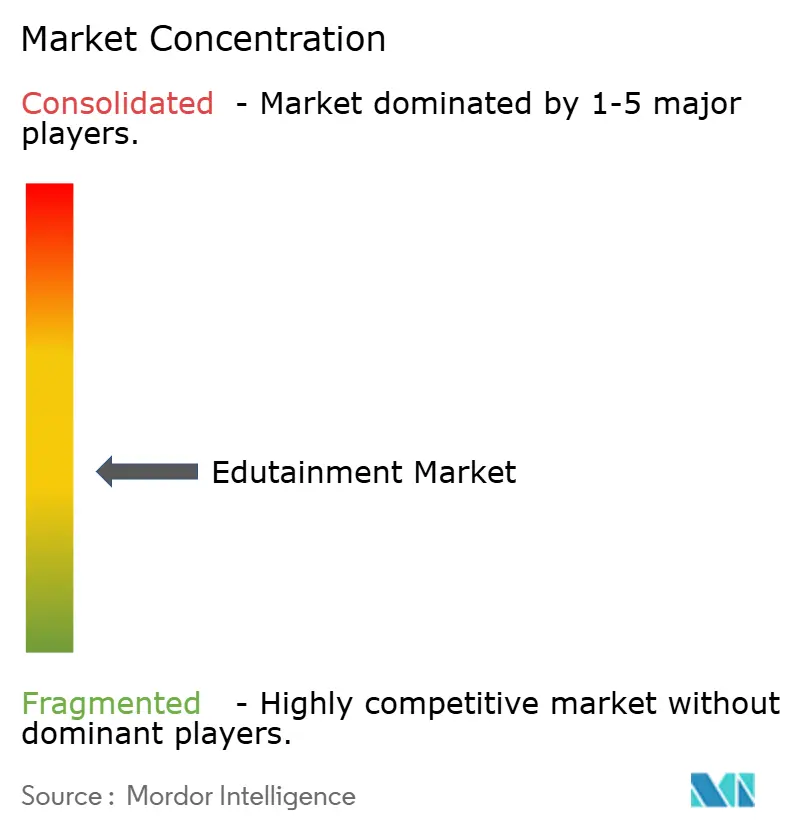
Der Edutainment-Markt ist stark fragmentiert, wobei die fünf größten Akteure einen relativ kleinen Anteil an der Gesamtlandschaft ausmachen. Dies eröffnet erhebliche Chancen für regionale Plattformen und spezialisierte Inhaltsersteller, um Nischensegmente zu erschließen, die globale Unternehmen oft als zu kostspielig erachten. Die Fragmentierung wird durch eine Reihe von Faktoren angetrieben, darunter unterschiedliche Lehrplanstandards, die Notwendigkeit der Sprachlokalisierung und kulturspezifische Inhaltspräferenzen. Diese Elemente schränken die Skalierbarkeit standardisierter Lösungen ein und verhindern eine universelle Einführung über Regionen hinweg. Duolingo, das unter den fokussierten Plattformen eine führende Position innehat, hat gezeigt, wie ein Freemium-Modell und virale Wachstumsstrategien eine substanzielle Marktpräsenz aufbauen können. Technologiegiganten wie Microsoft und Google integrieren Bildungswerkzeuge hingegen tendenziell in ihre breiteren Ökosysteme und nutzen sie als Mehrwert statt als eigenständige Umsatztreiber.
Differenzierung in diesem Bereich wird zunehmend durch die Fähigkeit eines Unternehmens definiert, Inhalte zu personalisieren und multimodale Lernerfahrungen bereitzustellen. Unternehmen investieren in künstliche Intelligenz, um das Nutzerverhalten zu überwachen und Lernpfade basierend auf individueller Leistung und Präferenzen anzupassen. Diese adaptiven Systeme verbessern das Nutzerengagement, erhöhen die Bindungsrate und ermutigen Nutzer, auf Premium-Stufen zu wechseln. Allein im Jahr 2024 stiegen die Patentanmeldungen für adaptive Lernalgorithmen um 34 %, was auf einen intensiven Wettlauf um Wettbewerbsvorteile bei der Personalisierung hindeutet. Plattformen, die diese Dynamik meistern, liefern nicht nur bessere Lernergebnisse, sondern profitieren auch von Netzwerkeffekten und wertvollen Datenfeedback-Schleifen. Infolgedessen wird die Personalisierung zu einem zentralen Pfeiler für langfristigen Erfolg im Edutainment-Bereich.
Trotz des wachsenden Wettbewerbs gibt es in diesem Sektor noch erhebliche Weißflächenpotenziale. Bereiche wie spezialisierte berufliche Weiterbildung, kulturell maßgeschneiderte Inhalte für Schwellenmärkte und standortbasierte Bildungserfahrungen sind noch unterentwickelt. Diese Segmente erfordern häufig tiefes Fachwissen oder kulturelle Kompetenz, die globalen Akteuren möglicherweise fehlt. Regionale Start-ups und Nischeninhaltsanbieter sind gut positioniert, um diese Lücken mit größerer Authentizität und Relevanz zu schließen. Mit der Weiterentwicklung der Marktdynamik wird der Erfolg davon abhängen, ob lokalisierte Inhalte mit skalierbaren, technologiegestützten Bereitstellungsmodellen kombiniert werden können. Diese Entwicklung markiert einen Wendepunkt vom breiten Einheitsplattform-Ansatz hin zu agilen, nutzerzentrierten Edutainment-Lösungen.
Führende Unternehmen der Edutainment-Branche
Duolingo
BYJU'S
Kahoot!
Roblox Corp. (Education
LEGO Education
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Edutainment-Markt
- Duolingo
- BYJU'S
- Kahoot!
- Roblox Corporation
- LEGO Education
- Coursera
- Osmo (Tangible Play)
- Adventure Academy (Age of Learning)
- Code.org
- Prodigy Education
- BBC Bitesize
- Sesame Workshop
- KidZania
- Disney Imagicademy
- Quizizz
- Kahoot DragonBox
- Labster
- Google for Education
- Microsoft Minecraft Education
- GooseChase

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo Plattformen Engagement-Mechaniken in messbare Lernergebnisse umsetzen können, während sie strengere Kinderschutz- und Governance-Anforderungen erfüllen. Die Verbreitung von KI-Governance im Bildungsbereich, einschließlich Ohios Frist vom 1. Juli 2026 für KI-Richtlinien der Schulbezirke, schafft Freiraum für Anbieter, die adaptives Lernen mit transparenten Kontrollen (Audit-Trails, Content-Governance und Privacy-by-Design) für institutionelle Beschaffung bündeln können. Unabhängig davon verstärkt die Arbeit des britischen Bildungsministeriums, etwa dessen Bewertung des Bildungstechnologiemarktes in England vom Juni 2026, die Nachfragesignale in Bezug auf Evidenz, Nutzbarkeit und Umsetzungsfähigkeit und begünstigt Edutainment-Produkte, die eine curriculumkonforme Inhaltszuordnung und Lehrerbefähigung beinhalten.
Auch die Inhaltsstrategie öffnet sich für ethische, kindzentrierte Designansätze und Personalisierung, die die kognitive Belastung reduzieren und dabei das Engagement aufrechterhalten, im Einklang mit der breiteren Verschiebung in der 2026 veröffentlichten Forschung hin zu partizipativem Design und entwicklungsorientierter Mensch-Computer-Interaktion. Auf der kommerziellen Seite bieten Entertainment-IP-Integrationen einen bewährten Weg zur Akquise und Bindung von Kinder- und Familiensegmenten, unterstützt durch den Deal-Flow von 2025 wie Kahoot! x Sanrio und Lingokids x Moonbug sowie mehrjährige Studiopartnerschaften, die bis in Content-Launches 2026 reichen sollen. Für Plattformen, die sich an Unternehmen und junge Erwachsene richten, schaffen Produktrichtungen, die Lernfortschritt mit realweltlicher Signalwirkung und Anwendungsfällen am Arbeitsplatz verknüpfen, zusammen mit immersiven Soft-Skill-Modulen Raum für differenzierte Angebote jenseits der K-12-Ergänzung.
Recent Industry Developments in Edutainment-Markt
- Juni 2026: Kreditgeber traten in Verhandlungen ein, um einen Anteil von 30 % an Aakash Educational Services zu erhalten, im Austausch für den Verzicht auf rechtliche Ansprüche gegen den BYJU'S-Gründer Byju Raveendran. Die Gespräche verdeutlichten, wie eine von Gläubigern geführte Umstrukturierung die Eigentümerschaft und den operativen Spielraum bei großen Edtech- und Edutainment-Unternehmen verändern kann, mit Einfluss auf Produktinvestitionen und internationale Expansionsfähigkeit.
- September 2025: Duolingo kündigte Produktaktualisierungen an, darunter die Integration des Duolingo Score mit LinkedIn-Profilen und die Erweiterung von Duolingo Chess auf Android. Die Verknüpfung von Kompetenzsignalen mit einem großen beruflichen Netzwerk und die Erweiterung spielbasierter Lernfunktionen unterstützten die Diversifizierung über Sprachlektionen hinaus in Richtung Kompetenzsignalisierung und breitere Engagement-Schleifen.
- September 2024: Duolingo führte eine KI-gestützte Konversationsübungsfunktion mit GPT-4-Integration ein, um adaptive Dialogszenarien passend zum Kenntnisstand der Nutzer zu liefern. Die Veröffentlichung stärkte skalierbare Sprechübungen als zentrales Unterscheidungsmerkmal für mobiles Edutainment und hob die Grundlage für Personalisierung und KI-gestützte Interaktivität im Wettbewerbsumfeld an.


Edutainment-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Edutainment-Markt als Umsatz definiert, der aus Produkten und Erlebnissen generiert wird, die Lernergebnisse bewusst mit Unterhaltung verbinden, über digitale Plattformen oder physische Standorte bereitgestellt und von Kindern, Jugendlichen und Erwachsenen konsumiert werden.
Ausgeschlossen vom Geltungsbereich: Wir schließen reine Bildungssoftware ohne unterhaltungsorientiertes Engagement-Design sowie allgemeine Unterhaltungsinhalte ohne strukturierte Lernabsicht aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Interaktiv
- Nicht-Interaktiv
- Hybrid
- Explorativ
- Nach Endnutzer-Altersgruppe
- Kinder
- Teenager
- Junge Erwachsene
- Erwachsene
- Nach Plattform
- Mobile Apps
- PC / Konsole
- Webbasiert
- AR / VR
- TV / Streaming
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX
- Belgien
- Niederlande
- Luxemburg
- NORDICS
- Dänemark
- Finnland
- Island
- Norwegen
- Schweden
- Rest von Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien
- Singapur
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Philippinen
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit dem Aufbau einer soliden Faktenbasis zu Lern- und Medienkonsum, digitaler Infrastruktur sowie Haushalts- und Schulausgaben. Wir verwendeten öffentliche Quellen wie UNESCO-Bildungsindikatoren, makroökonomische und demografische Reihen der Weltbank, ITU-Konnektivitätsstatistiken, OECD-Bildungsdatensätze und WIPO-Patent- und Publikationsaufzeichnungen, um Adoptionssignale und Innovationsrichtungen zu verstehen.
Um den Kontext in Dimensionierungsdaten zu übersetzen, überprüften wir Jahresberichte börsennotierter Unternehmen, Ergebnispräsentationen, App-Store-Kategorieangaben, sofern verfügbar, sowie Veröffentlichungen von Verbänden, Museen und Betreibern von Attraktionen, ergänzt durch seriöse Presseberichterstattung zu Besucherzahlen und Preisgestaltung. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten sowie Intelligence- und Patentdatenbanken genutzt, um Umsatzaufteilungen und Produktpositionierung querzuprüfen. Diese Liste ist beispielhaft, und weitere öffentliche Quellen wurden ebenfalls verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um zu bestätigen, wofür Käufer tatsächlich zahlen und wie die Nutzung über digitale und ortsgebundene Formate hinweg gemessen wird. Wir sprachen mit einer Mischung aus Content-Erstellern, Plattformteams, Standortbetreibern, Vertriebspartnern und bildungsorientierten Käufern in APAC, EMEA und Amerika, um Lücken aus der Desk Research zu schließen und Annahmen zu testen, bevor die Gesamtwerte finalisiert wurden.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27 % | CXOs: 15 % | APAC: 45 % |
| Mid-Tier: 57 % | Funktions-/Bereichsleiter: 32 % | EMEA: 37 % |
| Kleinere Akteure: 16 % | Manager: 53 % | Amerika: 18 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem Nachfragepools aus Bildung und Freizeit anhand von Durchdringung vernetzter Geräte, der Bevölkerung im Lernalter, Besuchsmustern an Standorten und typischen Ausgaben pro Nutzer oder Besuch rekonstruiert werden. Diese Gesamtwerte werden mit selektiven Bottom-up-Näherungen belastungsgetestet, etwa gesampelten App-Abonnementpreisen multipliziert mit aktiven Nutzerbereichen, Ticket- und Zusatzpreisen an Standorten multipliziert mit Durchsatz sowie Kanalprüfungen dazu, wie sich Umsätze zwischen digitalen und physischen Formaten aufteilen.
Zu den wichtigsten Inputs, die als Haupt-Fingerprints des Marktes behandelt wurden, zählen die Verfügbarkeit von Smartphones und Breitband, die Zahlungsbereitschaft für kostenpflichtige Apps und Abonnements (insbesondere für Kinderlernen), durchschnittliche Ticketpreise und Zusatzausgaben in Edutainment-Standorten, die Richtung der Bildungsausgaben von Schulen und Haushalten sowie der Zeitplan für die Einführung von AR/VR-Erlebnissen und Content-Aktualisierungszyklen. Wo Bottom-up-Datenpunkte fehlten, wurden die Bandbreiten konservativ gehalten und an beobachtete Preisbänder und Kapazitätsauslastung angelehnt, dann nach Interview-Feedback angepasst.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit das Wachstum je nach Adoptionsgeschwindigkeit interaktiver Lernformate, Preisänderungen und von Branchenteilnehmern mitgeteilten regionalen Expansionsplänen flexibel angepasst werden kann. Die endgültige Prognose wird erstellt, nachdem geprüft wurde, dass die implizierten Durchdringungs- und Ausgabenniveaus für jede wichtige Region realistisch bleiben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit sich die Zahlen nicht von realen Signalen entfernen. Wir vergleichen die Modellergebnisse mit unabhängigen Indikatoren wie Konnektivitätswachstum, Trends bei Bildungsausgaben, gemeldeten Nutzer- oder Besucherkennzahlen und Preisentwicklungen und untersuchen dann größere Abweichungen vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wird für zentrale Annahmen durchgeführt, und Befragte werden erneut kontaktiert, wenn ein Datenpunkt die Gesamtwerte wesentlich verändert oder wenn eine Lücke ungeklärt bleibt. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei größeren Ereignissen, und eine abschließende Überprüfung vor Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der globalen Marktschätzung von Mordor Intelligence für Edutainment mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Edutainment können sich unterscheiden, selbst wenn derselbe übergeordnete Begriff verwendet wird, da die Umsatzgrenze und die Messeinheit zwischen Herausgebern häufig nicht übereinstimmen. Unterschiede zeigen sich auch, wenn sich eine Schätzung an Standortumsätzen orientiert, während eine andere stärker auf digitale Abonnements ausgerichtet ist, was die Gesamtwerte je nach Jahr in entgegengesetzte Richtungen bewegt.
Die größten Treiber für Abweichungen in diesem Markt sind in der Regel, ob ortsgebundene Umsatzströme wie Tickets, Essen und Merchandise eingeschlossen sind, wie interaktive versus nicht-interaktive Lerninhalte behandelt werden und wie die Währungsumrechnung für Gesamtwerte über mehrere Regionen gehandhabt wird. Eine weitere häufige Streuung entsteht durch Prognoseentscheidungen, bei denen manche Zahlen eine aggressive AR/VR-Adoption und schnellere Preiserhöhungen annehmen, ohne diese Annahmen mit Betreibern und Käufern zu validieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,37 Mrd. USD (2025) | |
| Globaler Forschungsverlag A | 5,22 Mrd. USD (2025) | Verwendet einen anderen Basisjahr-Aufbau und stützt sich stärker auf Trendextrapolation, mit begrenzter Klarheit darüber, ob Standort-Zusatzumsätze wie Essen, Merchandise und Sponsoring zusammen mit Tickets gezählt werden. |
| Branchenforschungsverlag B | 7,05 Mrd. USD (2024) | Verwendet einen breiteren Geltungsbereich, der benachbarte Kategorien digitaler Lerninhalte einbeziehen kann, und wird für ein anderes Jahr berichtet, was den Gesamtwert bei der Umrechnung und dem Vergleich ohne zeitlichen Gleichabgleich erhöht. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus Umfang und Zeitpunkt, insbesondere in Bezug auf Standort-Zusatzumsätze und die Behandlung eng verwandter digitaler Lerninhalte. Indem die Definition an lernorientierte Erlebnisse gebunden bleibt und Währungszeitpunkte sowie primäre Prüfungen zu Preisgestaltung und Besucherzahlen abgeglichen werden, bleibt die Schätzung besser auf wiederholbare Nachfragetreiber rückführbar – eine von Mordor Intelligence angewandte Modellierungsentscheidung.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Edutainment-Markt im Jahr 2026?
Die Edutainment-Marktgröße beträgt 5,87 Milliarden USD im Jahr 2026, mit Prognosen, die auf 9,12 Milliarden USD bis 2031 hindeuten.
Welches Produktformat führt die Umsätze an?
Interaktive Titel dominieren mit 47,05 % des Umsatzes im Jahr 2025, was auf ein starkes Nutzerengagement zurückzuführen ist, das durch Spielmechaniken angetrieben wird.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum führt mit einer CAGR von 10,21 %, angetrieben durch staatliche MINT-Vorgaben und Mobile-First-Adoption.
Welcher Technologietrend verändert die Inhaltsbereitstellung?
5G-Netzwerke ermöglichen Echtzeit-Mikrolern-Erfahrungen auf Mobilgeräten, steigern das Engagement und eröffnen standortbasierte AR-Anwendungsfälle.
Warum gewinnen hybride Inhalte an Bedeutung?
Hybride Formate verbinden Gamifizierung mit strukturierten Unterrichtsstunden und erfüllen dabei institutionelle Compliance-Anforderungen, während sie die Lernermotivation aufrechterhalten.
Seite zuletzt aktualisiert am:



