
Größe und Marktanteil des Abonnement E Commerce Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
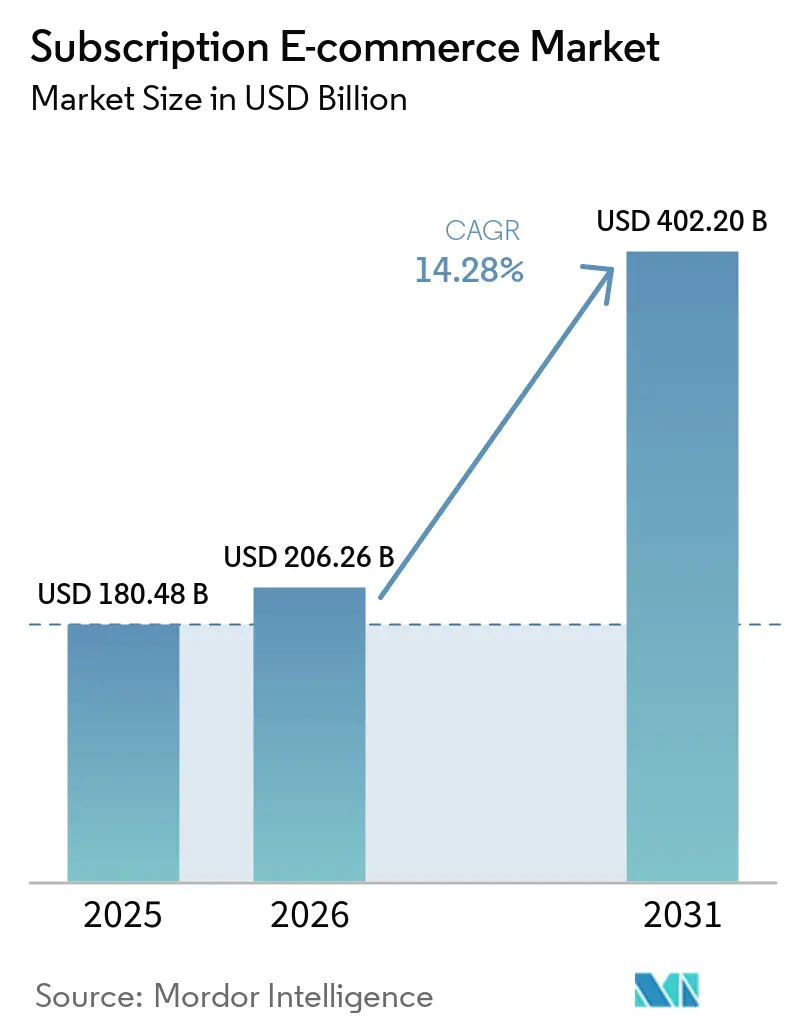
| Marktgröße (2026) | 206.26 Milliarden US-Dollar |
| Marktgröße (2031) | 402.20 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
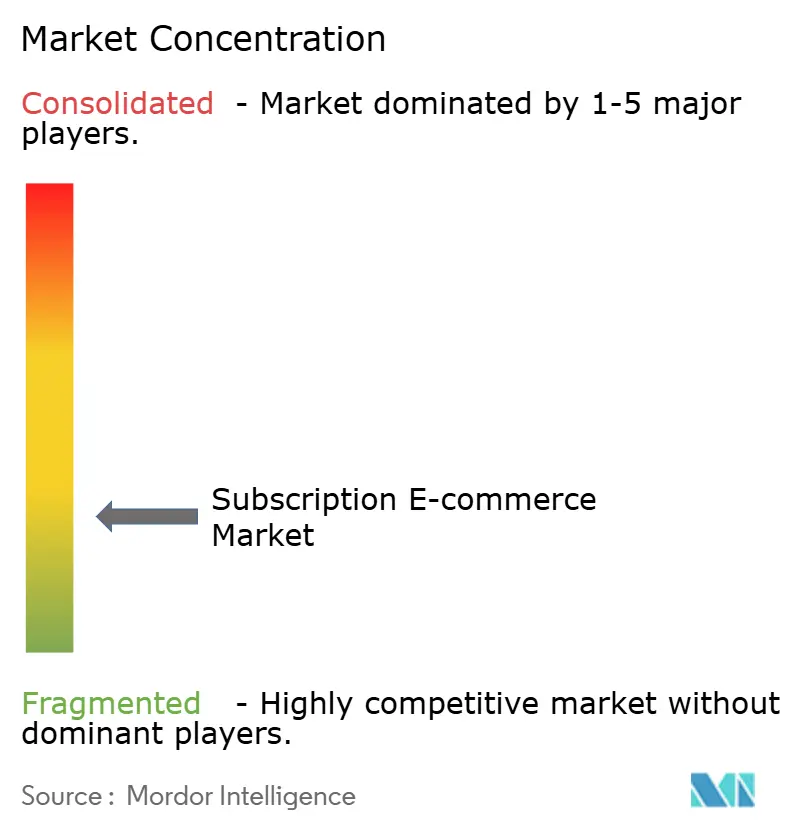
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Abonnement E Commerce Marktanalyse von Mordor Intelligence
Die Größe des Abonnement E Commerce Marktes wird voraussichtlich von 180,48 Milliarden USD im Jahr 2025 auf 206,26 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 14,28 % über den Zeitraum 2026–2031 einen Wert von 402,2 Milliarden USD erreichen.
Die wachsende Vertrautheit der Verbraucher mit automatischen Verlängerungen, die unternehmensseitige Verlagerung hin zu vorhersehbaren wiederkehrenden Einnahmen sowie der rasche Einsatz von Personalisierungs-Engines auf Basis künstlicher Intelligenz stärken allesamt den Schwung im Abonnement E Commerce Markt. Digitale Geldbörsen und Kauf-jetzt-zahle-später (BNPL)-Schienen übernehmen heute einen wachsenden Anteil der Transaktionen, verringern Reibungsverluste beim Bezahlvorgang und erweitern die Akzeptanz von Premiumangeboten im Abonnement E Commerce Markt. Verbesserte Logistik auf der letzten Meile stärkt das Vertrauen in Pläne für physische Güter, während auf Nachfüllung ausgerichtete Kreislaufmodelle mit den Nachhaltigkeitszielen von Unternehmen harmonieren und den Abonnement E Commerce Markt weiter beleben. Die Wettbewerbsintensität bleibt hoch, da Kategoriespezialisten neben Plattformkonglomeraten existieren, die beide ihren Marktanteil durch proprietäre Daten und gebündelte Vorteile verteidigen, was eine strategische Diversifizierung für alle Akteure im Abonnement E Commerce Markt unerlässlich macht.
Wichtigste Erkenntnisse des Berichts
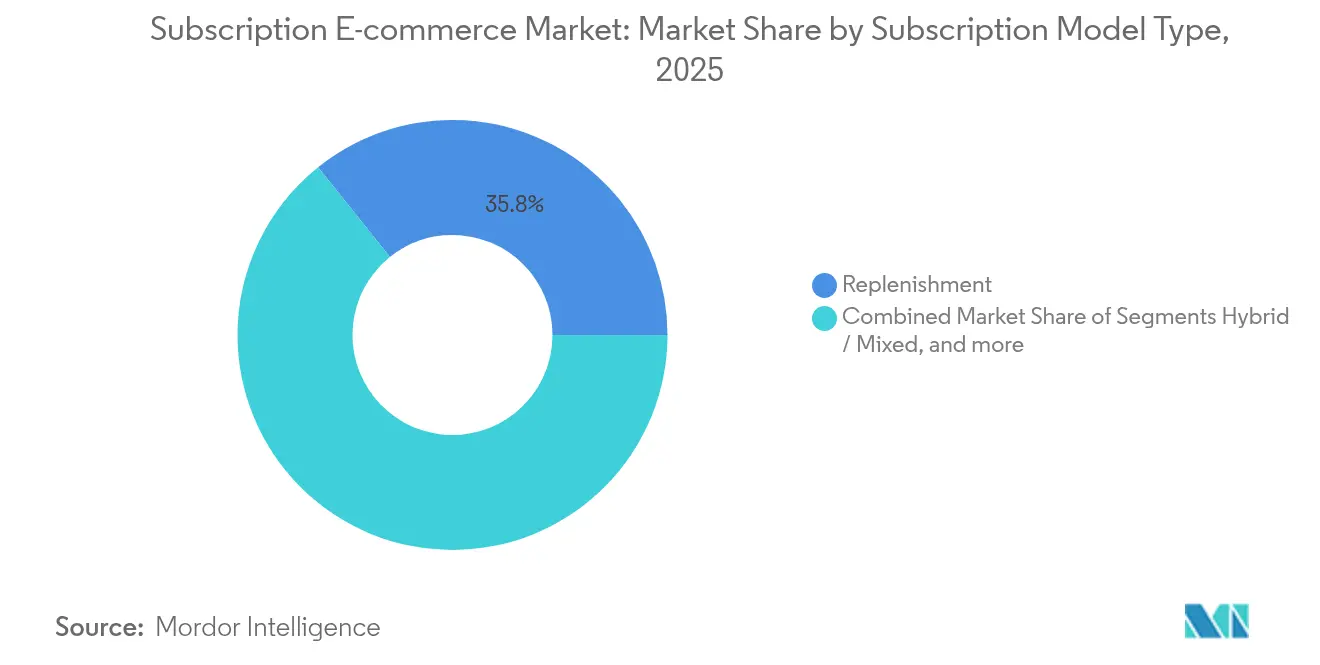
- Nach Abonnementmodell erfasste die Auffüllung im Jahr 2025 einen Marktanteil von 35,75 % am Abonnement E Commerce Markt, während hybride Formate bis 2031 voraussichtlich mit einer CAGR von 19,85 % wachsen werden.
- Nach Produktkategorie führten Lebensmittel & Getränke mit einem Marktanteil von 22,45 % am Abonnement E Commerce Markt im Jahr 2025; Gesundheit & Wellness wird voraussichtlich bis 2031 mit einer CAGR von 21,15 % expandieren.
- Nach Zahlungsart hielten Kredit- & Debitkarten im Jahr 2025 einen Anteil von 61,65 % am Abonnement E Commerce Marktvolumen; BNPL ist mit einer CAGR von 22,75 % bis 2031 die am schnellsten wachsende Option.
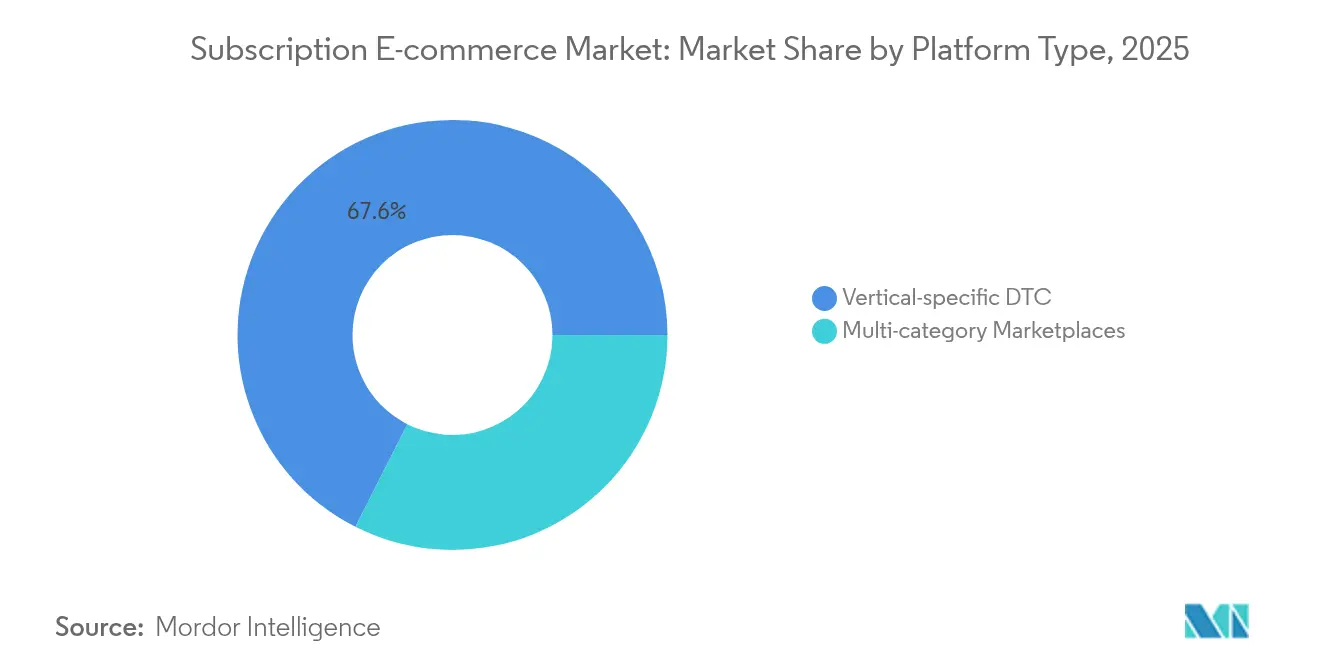
- Nach Plattformtyp kontrollierten vertikale Direktvertrieb-an-Verbraucher-Betreiber im Jahr 2025 einen Marktanteil von 67,55 % am Abonnement E Commerce Markt, während Mehrkatgorie-Marktplätze mit einer CAGR von 17,05 % voranschreiten.
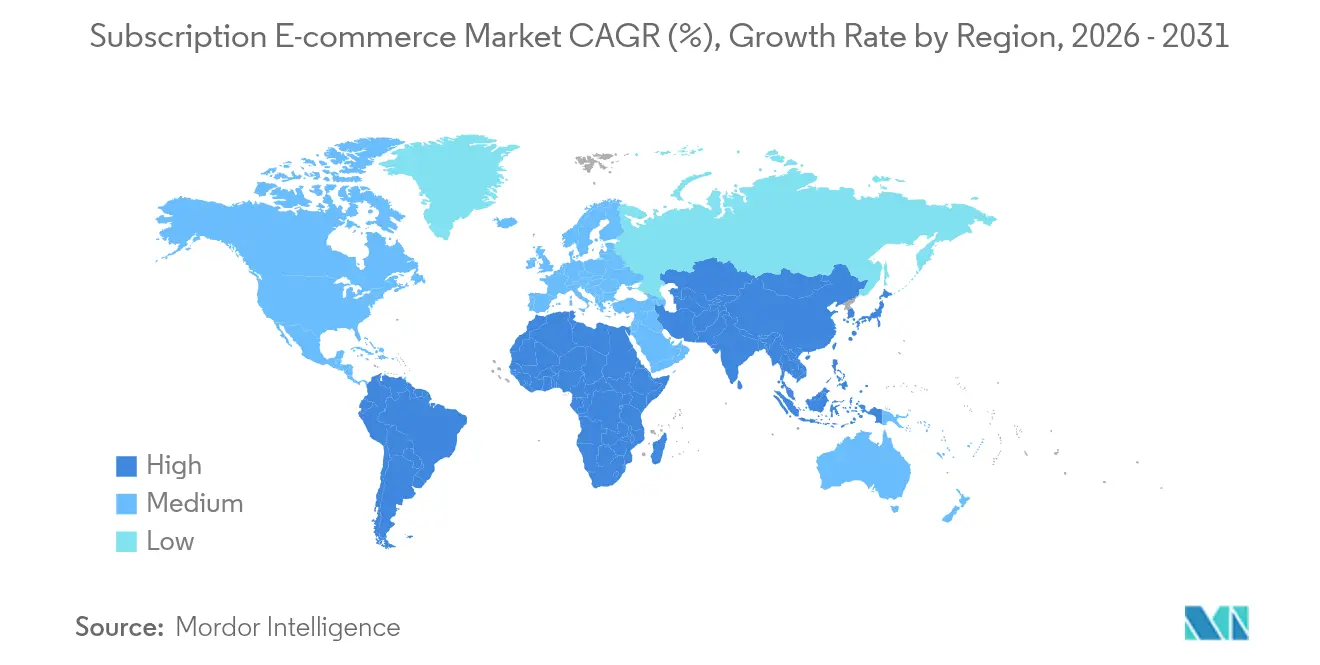
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 38,10 % am Abonnement E Commerce Markt, während der asiatisch-pazifische Raum voraussichtlich bis 2031 mit einer CAGR von 20,45 % expandieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte Hyperpersonalisierung | +2.1% | Global, mit führender Akzeptanz in der Asien-Pazifik-Region und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wandel vom Eigentum zur „Zugangs”-Wirtschaft | +2.8% | Global, am stärksten in städtischen Zentren und entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Abonnementfreundliche Finanztechnologie-Schienen (Zahlung per Banküberweisung, BNPL) | +1.9% | Global, mit höherer Auswirkung in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Analysen nach dem Kauf zur Senkung der Abwanderungsrate | +1.4% | Nordamerika und Europa primär, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Unternehmens-Nachhaltigkeitsziele zur Förderung von Nachfüllmodellen | +1.6% | Europa und Nordamerika als Kern, mit globaler Ausdehnung | Langfristig (≥ 4 Jahre) |
| Digitale Mehrwertsteuerreformen zur Harmonisierung der grenzüberschreitenden Abrechnung | +0.7% | Europa als primäre Auswirkung, Übertragungseffekte auf andere Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Hyperpersonalisierung
Machine-Learning-Engines analysieren jetzt Echtzeit-Nutzungsmuster, historische Bestellungen und externe Auslöser, um Nachbestellungen oder Upgrades mit einer Präzision von über 85 % vorzuschlagen. Abonnement-E-Commerce-Plattformen, die Deep-Learning-Modelle eingeführt haben, berichten von erheblichen Steigerungen des durchschnittlichen Umsatzes pro Nutzer, was das Umsatzsteigerungspotenzial für den Abonnement-E-Commerce-Markt bestätigt. Generative KI automatisiert maßgeschneiderte Inhalte in großem Maßstab und steigert die Öffnungsraten von Engagement-E-Mails im gesamten Abonnement-E-Commerce-Markt um 37,37 %. Dynamische Preismodule nutzen Verhaltenssignale zur Margenoptimierung, ohne den wahrgenommenen Wert zu beeinträchtigen, und stärken so die langfristige Rentabilität. Anbieter, die demografische, verhaltensbezogene und psychografische Signale kombinieren, erzielen eine Reduzierung der freiwilligen Abwanderung um bis zu ein Drittel, was zeigt, dass die Datensynthese für die Resilienz im Abonnement-E-Commerce-Markt von zentraler Bedeutung ist. Da KI-Tools immer zugänglicher werden, sinken die Kostenbarrieren und gleichen die Wettbewerbsbedingungen für mittelgroße Anbieter an.
Wandel vom Eigentum zur „Zugangs”-Wirtschaft
Millennials und Angehörige der Generation Z bevorzugen flexible Nutzung gegenüber dem direkten Eigentum, was die Nachfrage nach Fahrzeug-, Bekleidungs- und Elektronikabonnements stärkt. Geringe Vorabkosten, gebündelte Wartungsleistungen und schnelle Upgrade-Zyklen erhöhen die Attraktivität und treiben stetige Zuflüsse in den Abonnement E Commerce Markt. Die Urbanisierung verdichtet den Wohnraum und macht vorübergehenden Zugang praktischer als dauerhaften Besitz, insbesondere bei Möbeln oder Elektrowerkzeugen. Automobilhersteller bündeln jetzt Versicherung und drahtlose Software-Updates in monatliche Pakete und erleichtern so die Akzeptanz von Elektrofahrzeugen. Erlebnisorientierter Konsum wird voraussichtlich in dicht besiedelten Städten ein langfristiger Katalysator bleiben und strukturelle Rückenwinde für den Abonnement E Commerce Markt aufrechterhalten.
Abonnementfreundliche Finanztechnologie-Schienen
BNPL-Lösungen ermöglichen es Verbrauchern, jährliche Verpflichtungen in kleinere Raten aufzuteilen, was Premium-Tier-Konversionen deutlich steigert und die Umsatzrealisierung im Abonnement E Commerce Markt beschleunigt [1]Mastercard, „Smart Subscriptions Pilot Pressemitteilung”, mastercard.com . Digitale Geldbörsen machen zwei Drittel aller globalen Online-Zahlungstransaktionen aus, was die Abbruchraten beim Bezahlvorgang effektiv reduziert und nahtlose Abonnementverlängerungen ermöglicht. Gleichzeitig haben Zahlung-per-Banküberweisung-Lösungen, die offene Banken-APIs nutzen, die Transaktionskosten für Händler im Vergleich zu Kartenzahlungen deutlich gesenkt. Diese Kosteneffizienz ermöglicht es Unternehmen, in Treueprogramme innerhalb des Abonnement E Commerce Marktes zu reinvestieren. Eingebettete Dashboards, die aktive Abonnements in mobilen Banking-Apps zusammenfassen, erhöhen die Transparenz und begrenzen unfreiwillige Abwanderung durch abgelaufene Zugangsdaten. Finanzinstitute profitieren von wiederkehrenden Interchange-Einnahmen sowie datengesteuerten Cross-Selling-Möglichkeiten, wodurch die Anreize der Banken mit dem Abonnementwachstum übereinstimmen.
Analysen nach dem Kauf zur Senkung der Abwanderungsrate
Prädiktive Modelle kennzeichnen Nutzer, deren Engagement-Werte sinken, und ermöglichen gezielte Rettungskampagnen bis zu 60 Tage vor der erwarteten Kündigung. Händler, die Supportprotokolle und Transaktionsdaten integrieren, gestalten Rückgewinnungsangebote, die 25 % der gefährdeten Konten zurückgewinnen, und schützen so den Cashflow im Abonnement E Commerce Markt wesentlich. Detaillierte Erkenntnisse identifizieren Produkt-Mengen-Einheiten mit hoher Bindungskraft und leiten Bestandsverlagerungen hin zu Artikeln mit überlegener Kundenbindung. Kontinuierliche A/B-Tests von Bindungsanreizen stellen sicher, dass nur die leistungsstärksten Kreativelemente überleben, und bewahren die Margenintegrität mit wachsendem Maßstab. Da die Preise für Cloud-Analysen sinken, können sich selbst aufstrebende Marken ein ausgeklügeltes Abwanderungsmanagement leisten, was das Kompetenzvorteil einstiger Marktführer verringert.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abonnementmüdigkeit & Grenzen des Geldbörsenanteils | -2.3% | Global, besonders ausgeprägt in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Steigende Kundengewinnungskosten auf sozialen Plattformen | -1.8% | Global, mit höchster Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fragmentierte globale Steuerkonformität für wiederkehrende Abrechnung | -1.2% | Global, am schwerwiegendsten bei grenzüberschreitenden Tätigkeiten | Mittelfristig (2–4 Jahre) |
| Hohe Logistikkosten auf der letzten Meile in Schwellenmärkten | -1.5% | Schwellenmärkte vorrangig, Fokus auf den asiatisch-pazifischen Raum und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abonnementmüdigkeit & Grenzen des Geldbörsenanteils
Visas Abonnement-Manager vereinfacht die Abonnementverwaltung, indem er Karteninhabern ermöglicht, Dienste mit einem einzigen Antippen zu pausieren oder zu kündigen, und so Austrittsbarrieren reduziert. Die anhaltenden wirtschaftlichen Herausforderungen haben die Verbraucherprüfung der Ermessensausgaben verschärft, was Marken dazu veranlasst, ihre Angebote durch Mehrwertdienste wie beschleunigten Versand, exklusive Inhalte und VIP-Kundensupport zu verbessern. Regulatorische Anforderungen an transparente und unkomplizierte Kündigungsverfahren verschärfen die Wettbewerbslandschaft zusätzlich und zwingen Unternehmen, sich effektiv zu differenzieren. Diese Dynamiken veranlassen Händler, den Nutzen in den Vordergrund zu stellen, indem sie ergänzende Dienste integrieren, die auf Kundenbedürfnisse abgestimmt sind und fortlaufende Ausgaben rechtfertigen. Infolgedessen konzentrieren sich Unternehmen zunehmend darauf, greifbaren Mehrwert zu liefern, um den Geldbörsenanteil angesichts sich verändernder Verbrauchererwartungen und regulatorischer Anforderungen zu halten.
Steigende Kundengewinnungskosten auf sozialen Plattformen
Die Kosten pro Klick stiegen nach den Algorithmusänderungen im Jahr 2024 deutlich an, was die Marketingeffizienz für den Abonnement E Commerce Markt beeinträchtigte. Datenschutzbeschränkungen verringern die Targeting-Präzision, sodass die Konversionsraten selbst bei steigenden Budgets sinken. Um die Lead-Quellen zu diversifizieren, setzen Händler auf Influencer-Affiliates, Empfehlungsprogramme und eigene Medien-Newsletter, obwohl diese Kanäle die Amortisationszeiträume verlängern. Die Attributionskomplexität steigt, wenn Kaufreisen Video, Podcasts und Livestreams umspannen, was die ROI-Bewertung erschwert. Social-Commerce-Funktionen in Kurzform-Video-Apps eröffnen alternative Trichter, erfordern aber ständig aktualisierte kreative Ressourcen und disziplinierte Experimente.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Abonnementmodell:
Hybride Designs gewinnen an SchwungHybride Modelle kombinieren Auffüllung, Zugang und Kuration und ermöglichen es Abonnenten, Elemente je nach Bedarf umzuschalten. Das Segment expandiert mit einer CAGR von 19,85 % – der schnellsten Rate im Abonnement E Commerce Markt – was seine Fähigkeit widerspiegelt, Bestandsvorhersagbarkeit mit erlebnisreicher Vielfalt zu verbinden. Die Auffüllung hält weiterhin 35,75 % des Umsatzes von 2025 und bestätigt die dauerhafte Nachfrage nach automatischer Lieferung von Verbrauchsgütern, bei denen die Nutzungsmuster stabil bleiben. Zugangsmitgliedschaften tragen etwa 25 % des Umsatzes bei und gedeihen in digitalen Medien und Automobil-Software, wo frühe Nutzung Premiumwert für den Abonnement E Commerce Markt freischaltet. Kuratierte Boxen halten sich bei einem Anteil von rund 15 % und nutzen Überraschung und persönliche Entdeckung, um emotionale Bindungen aufrechtzuerhalten. Anbieter setzen jetzt KI ein, um den Lieferrhythmus zu automatisieren, Grenzen zwischen Modellen aufzulösen und eine einheitliche Kundensicht im gesamten Abonnement E Commerce Markt zu stärken.
Hybride Flexibilität mildert Abonnementmüdigkeit, da Nutzer Produkt-Mengen-Einheiten pausieren oder wechseln können, anstatt vollständig zu kündigen. Händler gewinnen diversifizierte Einnahmequellen, die zyklische Schwankungen in Einzelmodell-Kategorien ausgleichen und den Lifetime Value im Abonnement E Commerce Markt steigern. Fulfillment-Center bündeln kombinierte Bestellungen in ein einzelnes Paket und senken so die logistischen Kosten pro Bestellung. Marketingteams integrieren Auffüllungsartikel in kuratierte Boxen und animieren Kunden zu breiteren Warenkörben. Angesichts dieser Hebel wird erwartet, dass hybride Formate andere Modelle im Abonnement E Commerce Markt bis 2031 weiterhin übertreffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produktkategorie:
Gesundheit & Wellness setzt das TempoGesundheits- & Wellness-Abonnements werden voraussichtlich mit einer CAGR von 21,15 % wachsen, was den Verbraucherfokus auf Prävention, personalisierte Ernährung und Unterstützung der psychischen Gesundheit widerspiegelt. Die Kategorie umfasst Vitaminauffüllungen, Telekonsultationen und DNS-gestützte Ernährungspläne, die mit Wearables synchronisiert werden, und positioniert sich als datenzentrierte Säule im Abonnement E Commerce Markt. Lebensmittel & Getränke behielten den größten Anteil in 2025 mit 22,45 % des Umsatzes, wobei Kochbox-Betreiber ihre Lieferkettenkompetenz nutzen, um die Zubereitungszeit auf unter 30 Minuten zu senken und dabei die Frische aufrechtzuerhalten. Unterhaltung & digitale Medien führen werbungsunterstützte Tarife ein, um Preissensibilität mit Wachstum in Einklang zu bringen und einen stabilen Anteil am Abonnement E Commerce Markt zu halten. Beauty-Linien integrieren Augmented-Reality-Hautanalysen, die die Empfehlungsgenauigkeit steigern, während Haustierpflege-Boxen überlegene Loyalität genießen, da Tierhalter das Wohlbefinden ihrer Tiere auch in wirtschaftlich schwierigen Zeiten priorisieren.
Die Kategoriediversifizierung puffert den Abonnement E Commerce Markt gegen makroökonomische Schwankungen, da verschiedene Vertikale in unterschiedlichen Jahreszeiten ihren Höhepunkt erreichen. Wellness-Pläne steigen während der Neujahrsvorsätze für Fitness, während Lebensmittelkits in der Schulzeit zulegen. Betreiber gleichen Daten ab, um komplementäre Artikel zu bündeln, beispielsweise Proteinshakes mit Fitnesskleidung, und steigern so den Mehrkatgorien-Umsatz pro Haushalt. Lieferanten erhalten stabilere Nachfrageprognosen, was die Fabrikauslastung glättet und die Stückkosten im Abonnement E Commerce Markt senkt. Regulierungsbehörden verfolgen Gesundheitsaussagen genau und drängen Marken zu transparenter Kennzeichnung auf der Grundlage wissenschaftlicher Erkenntnisse, um Vertrauen zu erhalten.
Nach Zahlungsart:
BNPL treibt Konversionen anKredit- und Debitkarten repräsentieren weiterhin 61,65 % des Transaktionswerts und bilden das Rückgrat des Abonnement E Commerce Markt-Zahlungsstapels. Dennoch beschleunigt sich BNPL mit einer CAGR von 22,75 % und bietet zinsfreie Raten, die bei jüngeren Kunden Anklang finden, die Revolving-Kredit skeptisch gegenüberstehen. Digitale Geldbörsen reduzieren den Aufwand beim Ausfüllen von Formularen und fügen biometrische Kontrollen hinzu, die die Genehmigungsraten steigern und das Abwanderungsrisiko im Abonnement E Commerce Markt dämpfen. Offene-Banken-Zahlung-per-Banküberweisung-Schienen senken Händlergebühren und leiten Einsparungen in Treueprämien um. Banken betten Abonnement-Dashboards für Echtzeitübersicht ein und mindern so unfreiwillige Abwanderung durch abgelaufene Karten.
BNPL-Anbieter stimmen Rückzahlungspläne auf Abrechnungszyklen ab und schaffen so ein kohärentes Verlängerungserlebnis im Abonnement E Commerce Markt. Durchschnittliche Bestellwerte steigen um 30 %, wenn BNPL neben Karten angeboten wird, was die Amortisationszeit der Kundengewinnung verkürzt. Regulierungsbehörden prüfen den Verbraucherschutz eingehend, weshalb Anbieter Bonitätsprüfungen und transparente Offenlegungen betonen. Händler überwachen Ausfallkennzahlen, berichten jedoch von beherrschbarem Risiko bei der Zusammenarbeit mit etablierten BNPL-Unternehmen, die die Haftung übernehmen. Da sich die Kultur flexibler Zahlung weltweit verbreitet, wird BNPL die Akzeptanz von Premiumangeboten im Abonnement E Commerce Markt überproportional beeinflussen.
Nach Plattformtyp:
Tiefe versus BreiteVertikale Direktvertrieb-an-Verbraucher-Seiten (DTV) kontrollierten 67,55 % des Umsatzes von 2025, indem sie Sortimente, Inhalte und Community-Funktionen rund um bestimmte Lebensstile gestalteten. Der Kochbox-Marktführer HelloFresh allein erfasste mehr als die Hälfte des Anteils seiner Nische durch Rezeptinnovationen und integrierte Lieferketten. Mehrkatgorien-Marktplätze hingegen expandieren mit einer CAGR von 17,05 %, indem sie diverse Abonnements in einem einzigen Dashboard aggregieren und die Verwaltung für vielbeschäftigte Verbraucher vereinfachen. Die Skaleneffekte verleihen Marktplätzen Verhandlungsmacht gegenüber Transporteuren und ermöglichen Preisnachlässe, die teilweise an Abonnenten weitergegeben werden. Vertikale Akteure kontern mit Loyalitätsökosystemen, die auf exklusiven Veranstaltungen, Premium-Add-ons und proprietären Inhalten aufgebaut sind, und stärken so die Bindung im Abonnement E Commerce Markt.
Der Wettbewerb zwischen den Modellen ist kein Nullsummenspiel; viele Marken listen sich auf Marktplätzen für Reichweite auf, während sie ihre eigenen vertikalen Seiten für Community-Engagement pflegen. Marktplätze bauen Untermarken auf, um vertikale Authentizität nachzuahmen, während Nischenakteure die Logistik auf der letzten Meile auslagern, um die Abdeckung zu verbessern. Datenaustauchpartnerschaften ermöglichen es Marktplätzen, Kaufhistorie zur Entwicklung vertikaler Produkte zu nutzen, was positive Rückkopplungsschleifen bildet. Da der Sektor reift, werden hybride Strategien – vertikale Expertise innerhalb von Marktplatz-Schienen – den Abonnement E Commerce Markt voraussichtlich dominieren. Investoren honorieren Betreiber, die eine klare Omnichannel-Strategie gepaart mit disziplinierten Stückkosten formulieren, und betrachten eine ausgewogene Kanalstrategie als Risikominderung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Abonnement-E-Commerce-Markt
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,10 %, gestützt durch hohes verfügbares Einkommen, fortschrittliche Fulfillment-Netzwerke und die Vertrautheit der Verbraucher mit wiederkehrender Abrechnung. Einzelhändler vertieften ihre Nachfüllprogramme, und Streaming-Plattformen bündelten mobile Datentarife, um den wahrgenommenen Mehrwert zu steigern. Der regulatorische Druck auf Ein-Klick-Kündigungen zwingt Marken dazu, sich über Erlebnisse statt über Bindungsmaßnahmen zu differenzieren. Generative-KI-Chat-Agenten lösen mittlerweile 70 % der Support-Tickets ohne menschliche Eskalation, was die Margen schützt und gleichzeitig die Kundenzufriedenheit im Abonnement-E-Commerce-Markt aufrechterhält.
APAC Abonnement-E-Commerce-Markt
Asien-Pazifik wird voraussichtlich bis 2031 eine CAGR von 20,45 % beitragen, was die allgegenwärtige Verbreitung von Smartphones, die steigende Kaufkraft der Mittelschicht und E-Commerce-Ökosysteme widerspiegelt, die den stationären Einzelhandel überspringen. Digitale Geldbörsen übertreffen Karten bereits beim Transaktionsvolumen und fügen sich nahtlos in mobilfirstbasierte Abonnement-Anmeldungen im Abonnement-E-Commerce-Markt ein. Super-Apps kombinieren Fahrdienste, Essenslieferungen und Mikroversicherungen zu Multi-Service-Bündeln, was den durchschnittlichen Umsatz pro Nutzer bei Akquisitionskosten steigert, die 45 % unter westlichen Benchmarks liegen. Inländische Marken nutzen Influencer-Livestream-Commerce, um schnell zu skalieren, während Logistikanbieter in grenzüberschreitende Expressrouten investieren, um Abonnements für physische Waren aufrechtzuerhalten. Lokale Regulierungsbehörden legen den Schwerpunkt auf Verbraucherschutz und Datenlokalisierung und gestalten damit Compliance-Rahmenwerke für ausländische Marktteilnehmer.
Europa Abonnement-E-Commerce-Markt
Die Aussichten für Europa verbessern sich nach der im Februar 2025 verabschiedeten EU-Richtlinie zur Mehrwertsteuer im digitalen Zeitalter, die bis Juli 2030 eine Echtzeit-Rechnungsstellung vorschreibt und damit den Compliance-Aufwand für grenzüberschreitende Abonnementrechnungen erheblich reduziert. Nordische Märkte sind Vorreiter bei nachhaltigen Nachfüllmodellen, während Südeuropa ein wachsendes Interesse an Lifestyle-Boxen verzeichnet. SEPA-Sofortüberweisungen wickeln Zahlungen innerhalb von Sekunden ab und stärken das Verbrauchervertrauen in wiederkehrende Lastschriften. Vielfältige kulturelle Präferenzen halten die Kategorienmischungen in ganz Europa abwechslungsreich und zwingen Händler dazu, ihr Sortiment für eine optimale Wirkung im Abonnement-E-Commerce-Markt zu lokalisieren.

Regulatorisches Umfeld
Der Subscription-E-Commerce wird zunehmend von Vorschriften geprägt, die sich gegen Negative-Option-Marketing, Offenlegungspflichten und Kündigungshürden in wichtigen Rechtsräumen richten. In den Vereinigten Staaten überwacht die Federal Trade Commission (FTC) Abonnementpraktiken weiterhin gemäß Section 5 des FTC Act und ROSCA, während zahlreiche bundesstaatliche Gesetze zur automatischen Verlängerung (in rund 30 Bundesstaaten) zusätzliche Compliance-Anforderungen hinsichtlich Einwilligung, Benachrichtigungen und Kündigungsabläufen mit sich bringen.
Im Jahr 2026 nahm die FTC die Regelsetzungsaktivitäten für Negative-Option-Marketing wieder auf, einschließlich einer Advance Notice of Proposed Rulemaking (ANPRM), die am 11. März 2026 angekündigt wurde, nachdem der Eighth Circuit am 8. Juli 2025 die 2024er Click-to-Cancel-Regel aus verfahrenstechnischen Gründen aufgehoben hatte. Im Vereinigten Königreich führt der Digital Markets, Competition and Consumers Act 2024 (DMCC Act) ein neues Regelwerk für Abonnementverträge ein, und die britische Durchsetzungspraxis erstreckt sich auch auf Online-Darstellungspraktiken wie Bewertungen. Im Rahmen des DMCC-Regelwerks können Strafen bei bestimmten Verstößen Bußgelder von bis zu 10 % des weltweiten Umsatzes umfassen, was die operative Bedeutung konformer Benutzerführung, Offenlegungen und Kundenkommunikation für Abonnementhändler und Plattformen erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Subscription-E-Commerce beginnt bei Produkt- und Content-Eigentümern (CPG-Marken, Wellness-Anbietern, Haustierpflege-Marken und digitalen Medienverlagen), die Abonnementangebote und Preisgestaltung entwerfen. Sie führt weiter über Ebenen der Abonnement-Ermöglichung wie Storefronts/Marktplätze, Abrechnung und Orchestrierung wiederkehrender Zahlungen sowie Kundendaten und Analytik. Zahlungsschienen (Karten, digitale Wallets, BNPL und Pay-by-Bank) sowie Risikokontrollen bilden den Kern der Transaktion.
Bei physischen Abonnements bestimmen Fulfillment und Last-Mile-Logistik die Servicezuverlässigkeit. Bei digitalen Abonnements bilden Content-Bereitstellung und Rechteverwaltung das operative Rückgrat. Die Wertschöpfung konzentriert sich nachgelagert eher auf Bindungsmaßnahmen als auf die erste Transaktion, einschließlich Onboarding, Präferenzerfassung, KI-gestützter Personalisierung, Abwanderungsprognose und Kundensupport. Der Datenaustausch entlang der Kette verbindet Hersteller oder Content-Eigentümer, Kanal-Intermediäre (vertikale DTC-Websites oder Multi-Kategorie-Marktplätze) und Endverbraucher, während Compliance-Anforderungen rund um Negative-Option-Marketing und Kündigungsmechanismen zunehmend das Checkout-Design, Verlängerungsbenachrichtigungen und Kontoverwaltungsabläufe beeinflussen.
Wettbewerbslandschaft
Die fünf führenden Unternehmen machen nur einen kleinen Anteil des Umsatzes aus, was die fragmentierte Natur der Branche unterstreicht. Führende Inhaltsanbieter wie Netflix und Spotify nutzen proprietäre Bibliotheken, während Unternehmen wie HelloFresh und BARK Lieferketteneffizienzen und erlebnisorientierte Differenzierung zur Monetarisierung nutzen. Plattformgiganten wie Amazon bündeln Video, Lebensmittelnachfüllung und Cloud-Speicher unter Prime und erhöhen so die Wechselkosten. Technologieanbieter ziehen strategische Investitionen an: Silver Lakes Angebot von 1,7 Milliarden USD für Zuora unterstreicht die Bedeutung der Abrechnungsinfrastruktur als Rückgrat des Abonnement E Commerce Marktes. Wettbewerbsstrategien konvergieren um vertikale Integration, Dateneigentum und KI-gesteuerte Personalisierung.
Fusionen und Partnerschaften beschleunigen den Kompetenzerwerb. Mastercard kaufte Minna Technologies im Jahr 2024 und bettete Abonnementverwaltungstools in Herausgeberbankierungs-Apps ein, um sich gegen Finanztechnologie-Geldbörsen zu verteidigen. Streaming-Giganten erkunden gemeinsame Werbeaustauschbörsen, um kostengünstigere Werbetarife zu monetarisieren, ohne Premium-werbefreie Angebote zu kannibalisieren. Kochbox-Unternehmen testen Dunkelküchen-Allianzen mit Lebensmittelhändlern, um die Menüvielfalt zu erweitern und Lieferfenster zu verkürzen, was die Konvergenz zwischen E-Commerce und Gastronomie veranschaulicht. Blockchain-Pilotprojekte verfolgen die Herkunft für ethisch orientierte Abonnenten und fügen transparente Lieferkettendaten in den Abonnement E Commerce Markt ein.
Nachhaltige Stückkosten entscheiden langfristige Gewinner. Unternehmen, die Bruttomargen über 35 % erzielen, investieren Überschüsse in Produktinnovation und KI-gesteuertes Targeting und erzeugen positive Rückkopplungsschleifen, die Marktführerschaft festigen. Unternehmen, die auf aggressive Rabatte angewiesen sind, riskieren Margenkompression, insbesondere da Investoren auf Deckungsbeitragsgewinne und Lifetime-Value-zu-CAC-Verhältnisse achten. Community-Engagement, von markeneigenen sozialen Foren bis zu erlebnisorientierten Pop-up-Veranstaltungen, wirkt als immaterieller Schutzwall im Abonnement E Commerce Markt. Akteure, die einen klaren Weg zur Profitabilität aufzeigen und gleichzeitig die Kundenloyalität pflegen, gewinnen auch in engeren Finanzierungszyklen Kapital.
Marktführer im Abonnement E Commerce Markt
Amazon
Netflix
HelloFresh
Dollar Shave Club
Birchbox
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Abonnement-E-Commerce-Markt
- Amazon (Subscribe & Save)
- Netflix
- HelloFresh
- Dollar Shave Club
- Birchbox
- Blue Apron
- IPSY
- Walmart+
- Spotify
- Disney+
- Peloton
- Chewy Autoship
- Stitch Fix
- FabFitFun
- Loot Crate
- Scentbird
- Bespoke Post
- KiwiCo
- Plantry
- BarkBox

Marktchancen und Zukunftsaussichten
Compliance-gesteuertes Produktdesign entwickelt sich zu einem Weißraumbereich für Abonnementanbieter und -ermöglicher, da Regulierungsbehörden die Erwartungen an Offenlegungen, Verlängerungserinnerungen und Kündigungswege verschärfen. In den Vereinigten Staaten erhöht die ANPRM der FTC vom März 2026 zu Negative-Option-Marketing, zusammen mit dem anhaltenden Flickenteppich bundesstaatlicher Gesetze zur automatischen Verlängerung, die Nachfrage nach standardisierter Einwilligungserfassung, überprüfbaren Workflows für Verlängerungsbenachrichtigungen und einstufigen Kündigungserlebnissen, die konsistent über Kanäle wie DTC-Websites, Marktplätze und Abonnement-Hubs in Emittenten-Apps angewendet werden können.
Im Vereinigten Königreich richtet der DMCC Act Reformen für Abonnementverträge ein, einschließlich einer genannten 14-tägigen Bedenkzeit bei Verlängerung nach bestimmten automatischen Verlängerungen (Probe- oder 12-Monats-plus-Verträge), mit einem angepeilten Inkrafttreten im Frühjahr 2027. Dieser Zeitplan veranlasst Marken, früher in Transparenz bei Verlängerungen und rückerstattungsbereite Kundenserviceprozesse zu investieren. Neben den politischen Änderungen eröffnen Marktplätze und Plattform-Ökosysteme weiterhin Vertriebs- und Tooling-Möglichkeiten für Abonnementhändler, einschließlich einer engeren Integration des Abonnementmanagements in Zahlungs- und Handelsprozesse (zum Beispiel die frühere Übernahme von Minna Technologies durch Mastercard, um Abonnementkontrollen in Emittenten-Apps einzubetten), was die kanalübergreifende Auffindbarkeit unterstützt und unfreiwillige Abwanderung durch verbesserte Sichtbarkeit von Zugangsdaten und Abonnements reduziert.
Recent Industry Developments in Abonnement-E-Commerce-Markt
- Juli 2026: Amazon aktualisiert die Buy-With-Prime-Coupon-Regeln, erhöht die Gebühren pro Einlösung für Nicht-Prime-Angebote von 0,60 auf 0,75 und erhöht den Mindestrabattschwellenwert für die Platzierung von Coupon-Badges von 5 % auf 8 %, wirksam ab 1. August 2026. Die Änderung erhöht die Kostenbelastung für Rabattierung in Abonnementprogrammen und verschiebt die Preisgestaltung der Verkäufer sowie die Loyalitätsdynamik. Das Update erweitert die Preisgovernance innerhalb von Prime-fähigen Abonnementkanälen und könnte Händlerstrategien neu gestalten.
- Juli 2026: Buy With Prime erreichte weltweit 50.000 aktive Händlerintegrationen. Die Expansion stärkt Netzwerkeffekte für Prime-basierte Abonnementmodelle. Händler sehen sich auch höheren Wechselkosten gegenüber, was tiefere Bündelung und Integration fördert, während sich der Wettbewerb verschärft.
- Juni 2026: Recharge übernahm das in Berlin ansässige Startup für Abonnement-Analytik Cohort IQ, um Daten- und Bindungsintelligenz zu integrieren. Die Übernahme erweitert die Analytikfähigkeiten für Abonnementleistung und -bindung. Sie unterstützt gezieltere Bemühungen zur Reduzierung der Abwanderung und kann Marktbenchmarks beeinflussen, während Anbieter die integrierten Tools übernehmen.


Abonnement-E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Waren und Dienstleistungen, die über Online-Abonnementprogramme verkauft werden, bei denen Kunden nach einem wiederkehrenden Plan zahlen und Lieferungen oder Zugang in einem definierten Rhythmus erhalten.
Ausschlüsse aus dem Geltungsbereich: Einmalige E-Commerce-Käufe ohne aktiven wiederkehrenden Plan sowie rein offline abgeschlossene Abonnementverkäufe werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Art des Abonnementmodells
- Zugang (Mitgliedschaft)
- Auffüllung
- Kuration / Entdeckungsboxen
- Hybrid / Gemischt
- Nach Produktkategorie
- Schönheit & Körperpflege
- Lebensmittel & Getränke
- Unterhaltung & digitale Medien
- Mode & Bekleidung
- Gesundheit & Wellness
- Haustierpflege
- Kinder & Baby
- Heim & Lebensstil
- Sport- & Hobbykits
- Sonstige Nischen
- Nach Zahlungsart
- Kredit-/Debitkarte
- Digitale Geldbörsen
- Kauf-jetzt-zahle-später (BNPL)
- Sonstige (Lastschrift, Zahlung per Banküberweisung)
- Nach Plattformtyp
- Vertikalspezifischer Direktvertrieb an Verbraucher
- Mehrkatgorien-Marktplätze
- Nach Geografie (Wert, Mrd. USD)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt damit, ein klares Nachfragebild für den Abonnementkauf zu erstellen und dieses dann mit messbaren digitalen Handelssignalen zu verknüpfen. Wir nutzen öffentliche Quellen wie E-Commerce-Statistiken des US Census Bureau, Makrodatenreihen der OECD und der Weltbank, ITU-Konnektivitätsindikatoren sowie Verbraucherausgaben- und Inflationsmeldungen nationaler Statistikämter, um das Basisumfeld zu verankern.
Um den Umfang praktikabel zu halten, prüfen wir auch Elemente wie Jahresberichte und Investorenpräsentationen, Veröffentlichungen von Zahlungsnetzwerken zu wiederkehrenden Zahlungen sowie seriöse Presseberichte zu Abonnementkündigung, Rabattierung und Kundenbindungspraktiken. Bei Bedarf nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie eine Import-Export-Datenbank auf Sendungsebene, um die Produktflussrichtung für verpackte Waren zu validieren. Diese Beispiele sind nicht abschließend; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Desk-Research-Annahmen einem Stresstest zu unterziehen und breite Indikatoren in marktrelevante Kennzahlen zu übersetzen. Wir sprechen mit einer Mischung aus Abonnementhändlern, ermöglichenden Dienstleistern, Verpackungs- und Fulfillment-Teilnehmern sowie kanalspezifischen Experten aus APAC, EMEA und Amerika, damit Lücken wie Abwanderung, Planmix und Preisbewegungen vor der Finalisierung der Gesamtzahlen abgeglichen werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | CXOs: 12 % | APAC: 46 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 41 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 47 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down- und Bottom-up-Ansatz, bei dem die digitalen Handelsausgaben in einen ausschließlich abonnementbezogenen Nachfragepool umgerechnet werden, unter Verwendung von Durchdringungs- und Mixquoten, die spezifisch für wiederkehrende Pläne sind. Die Ergebnisse werden anschließend durch selektive Bottom-up-Näherungen bestätigt, wie z. B. den Stichproben-Durchschnittsbestellwert multipliziert mit dem aktiven Abonnentenvolumen, Umsatzangaben von Händlern sowie Kanalprüfungen zu Planpreisen, was uns hilft, Doppelzählungen und Kategorieverzerrungen zu korrigieren.
Die wichtigsten Eingangsgrößen umfassen die aktive Abonnentenbasis und ihre Abwanderungsbandbreiten, den durchschnittlichen Bestellwert und die Häufigkeit nach Abonnementzyklus, den Anteil von Vorauszahlungs- gegenüber nutzungsabhängigen Plänen, die Behandlung von Rabatten und Versandgebühren sowie Kategoriemixverschiebungen zwischen Nachfüllwaren und zugangsbezogenen Diensten. Für die Prognose verwenden wir eine Szenarioanalyse, die durch eine kurze Reihe von Frühindikatoren unterstützt wird, darunter Breitband- und Smartphone-Verbreitung, Verbraucherstimmung, inflationsbedingte Kaufverhaltensänderungen und die Präferenz für wiederkehrende Zahlungen; anschließend gleichen wir die variablen Pfade mit den Erwartungen der Marktteilnehmer für den nächsten Zyklus ab. Wenn Unternehmensangaben unvollständig sind, werden Lücken mit konservativen Bandbreiten behandelt, die durch Interviews validiert und anhand von Nachfrageobergrenzen auf Kategorieebene überprüft werden.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, wie dem allgemeinen E-Commerce-Wachstum, der Ausweitung wiederkehrender Zahlungen und beobachteten Preisbewegungen in gängigen Abonnementkategorien. Jede größere Abweichung löst eine zweite Überprüfung der Annahmen aus, gefolgt von einem Peer-Review, bei dem Eingaben, Formeln und Einheitenlogik vor der Freigabe erneut getestet werden.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Preisgestaltung, die Fulfillment-Wirtschaftlichkeit oder die Abonnementakzeptanz verändern. Vor der Auslieferung führen wir eine abschließende Aktualitätsprüfung durch und nehmen erneut Kontakt zu Quellen auf, wenn eine Schlüsselvariable sich verändert zu haben scheint, damit die Kunden die aktuellste Sichtweise erhalten.
Mordor Intelligence-Schätzung des Abonnement-E-Commerce-Marktes im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den Abonnement-E-Commerce können weit auseinanderliegen, weil der Begriff unterschiedlich verwendet wird und weil die zugrunde liegende Berechnung häufig davon abhängt, was als Abonnementhandel gegenüber einem breiteren Universum wiederkehrender Einnahmen behandelt wird. Unterschiede treten auch auf, wenn Quellen unterschiedliche Basisjahre wählen, unterschiedliche Wechselkurszeitpunkte anwenden oder eine schnellere oder langsamere Preisentwicklung annehmen.
Die Hauptlücke entsteht durch die Einbeziehung von Mitgliedschaften und Treueprogrammen in denselben Gesamtwert, während Mordor Intelligence den Abonnement-E-Commerce nur dann zählt, wenn ein wiederkehrender Online-Plan zu gelieferten Waren oder bezahltem Zugang führt, was den Nachfragepool an den tatsächlichen Abonnementausgaben statt an der gesamten Abonnementwirtschaft ausrichtet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 180,48 Milliarden USD (2025) | |
| Branchenverband A | 3.000,00 Milliarden USD (2024) | Verwendet eine breite Definition des Ökosystems wiederkehrender Einnahmen, die Mitgliedschaften und Treuewerte einschließen kann, und die Zahl wird nicht als ausschließlich auf E-Commerce-Transaktionsausgaben bezogener Gesamtwert dargestellt. |
| Fachzeitschrift B | 152,80 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen kürzeren Prognosezeitraum; der Umfang kann zu kuratierten Box-Diensten mit einem anderen Kategoriemix und anderen Preisannahmen als der Gesamtmarkt tendieren. |
Die Streuung spiegelt hauptsächlich Umfangs- und Basisjahrentscheidungen wider, nicht einen einfachen Rechenfehler. Indem wir den Gesamtwert an den wiederkehrenden Online-Transaktionswert knüpfen und ihn anschließend anhand von Abwanderung, Planmix und Preisprüfungen testen, bleibt unsere Schätzung auf wiederholbare Variablen zurückführbar, die überprüft und aktualisiert werden können, wenn sich der Markt verändert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Abonnement-Commerce-Markt im Jahr 2026?
Der Abonnement-Commerce-Markt beläuft sich im Jahr 2026 auf 206,26 Milliarden USD.
Welches Abonnementmodell wächst am schnellsten?
Hybride Pläne, die Auffüllung, Zugang und Kuration zusammenführen, expandieren bis 2031 mit einer CAGR von 19,85 %.
Welche Produktkategorie führt heute den Marktanteil an?
Unilever PLC (Dollar Shave Club), Beauty For All Industries (IPSY), HelloFresh SE, Amazon.com Inc. und Blue Apron Holdings Inc. sind die bedeutendsten Unternehmen, die im Abonnement E Commerce Markt tätig sind.
Welche Region wächst im Abonnement E Commerce Markt am schnellsten?
Lebensmittel & Getränke machen 22,45 % des Umsatzes von 2025 aus, angetrieben durch Kochbox- und Spezialitätenkaffee-Dienste.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Mobile-first-Verhalten, hohe Nutzung digitaler Geldbörsen und steigende Einkommen der Mittelschicht treiben den asiatisch-pazifischen Raum auf eine prognostizierte CAGR von 20,45 % bis 2031.
Wie beeinflusst BNPL die Abonnementakzeptanz?
BNPL verteilt Jahresgebühren auf Raten und steigert Premium-Tier-Konversionen um bis zu 60 % und treibt eine CAGR von 22,75 % für BNPL-fähige Transaktionen an.
Welche Faktoren tragen zu hoher Abonnementabwanderung bei?
Grenzen des Geldbörsenanteils, steigende Akquisitionskosten und gesetzlich vorgeschriebene einfache Kündigungswege treiben die Abwanderungsrate in reifen Märkten auf bis zu 40 %.
Seite zuletzt aktualisiert am:



