
Marktgröße und Marktanteil der Bühnenkunstunternehmen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.88 Milliarden US-Dollar |
| Marktgröße (2031) | 3.72 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Bühnenkunstunternehmen von Mordor Intelligence
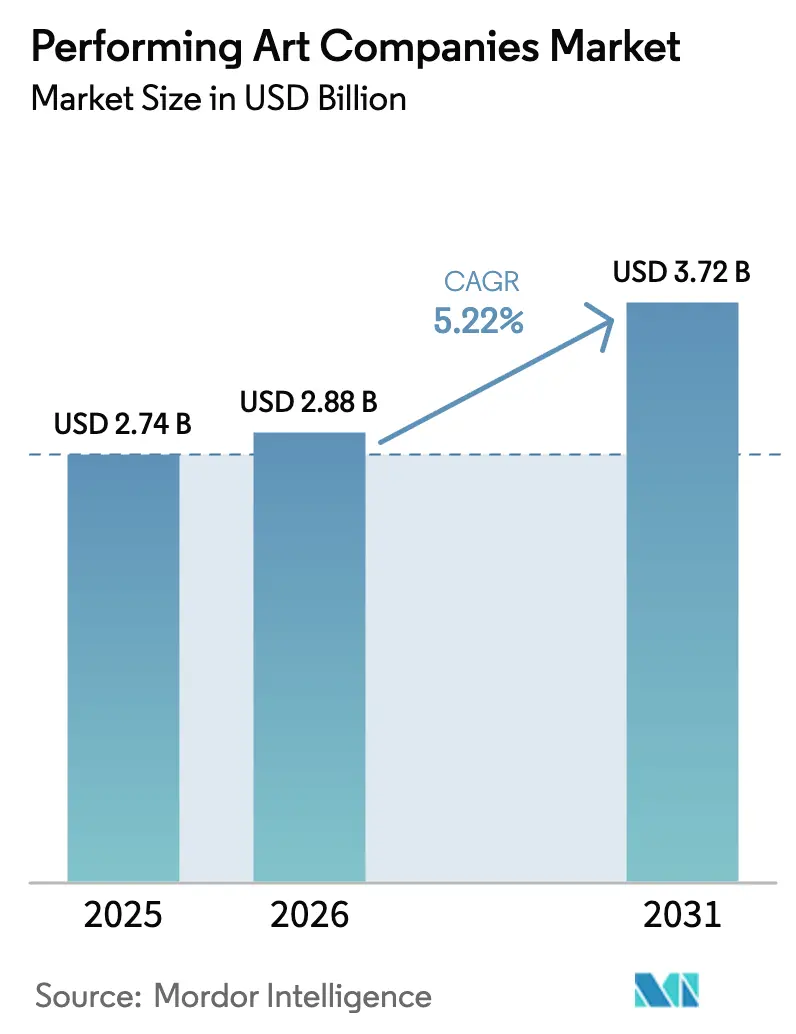
Die Marktgröße der Bühnenkunstunternehmen wird für 2026 auf 2,88 Milliarden USD geschätzt und wächst gegenüber dem Wert von 2,74 Milliarden USD im Jahr 2025, wobei die Prognosen für 2031 einen Wert von 3,72 Milliarden USD zeigen, was einem Wachstum von 5,22 % CAGR über den Zeitraum 2026–2031 entspricht.
Die Branche der Live-Veranstaltungen erlebt eine robuste Erholung, wobei der Ticketverkauf in Nordamerika, dem Vereinigten Königreich und Irland wieder 93 % des Niveaus von 2019 erreicht hat. Diese Erholung unterstreicht die starke Verbrauchernachfrage nach kulturellen Erlebnissen vor Ort und betont die Widerstandsfähigkeit des Sektors sowie die anhaltende Priorisierung von Live-Unterhaltung durch das Publikum [1]Spektrix, „Ticket Sales Dashboard”, spektrix.com . Unternehmens-Sponsoring, staatliche Steueranreize und die Einführung immersiver Technologien sorgen für zusätzlichen Schwung, während selektive Konsolidierung und dynamische Preisgestaltung die Wirtschaftlichkeit von Veranstaltungsorten stärken. Gleichzeitig stellen klimabedingte Störungen, Streaming-Substitution und steigende Produktionskosten strukturelle Gegenwind-Faktoren dar, die den Wachstumspfad dämpfen. Der Markt für Bühnenkunstunternehmen belohnt weiterhin Akteure, die das Betriebsrisiko reduzieren, datengestützte Preisgestaltung nutzen und differenzierte Publikumserlebnisse kultivieren.
Wichtigste Erkenntnisse des Berichts
- Nach Art der darstellenden Kunst führte Musik und Oper mit einem Marktanteil von 43,25 % der Bühnenkunstunternehmen im Jahr 2025, während Tanz bis 2031 voraussichtlich eine CAGR von 9,35 % verzeichnen wird.
- Nach Veranstaltungsorttyp entfielen 52,20 % der Marktgröße der Bühnenkunstunternehmen im Jahr 2025 auf traditionelle Theater, während Stadien bis 2031 mit der schnellsten CAGR von 7,82 % wachsen werden.
- Nach Ticketpreissegment entfiel im Jahr 2025 ein Markterlösanteil von 53,60 % der Bühnenkunstunternehmen auf Mittelklasse-Plätze; Premium-Tickets stellen das am schnellsten wachsende Segment mit einer CAGR von 6,95 % bis 2031 dar.
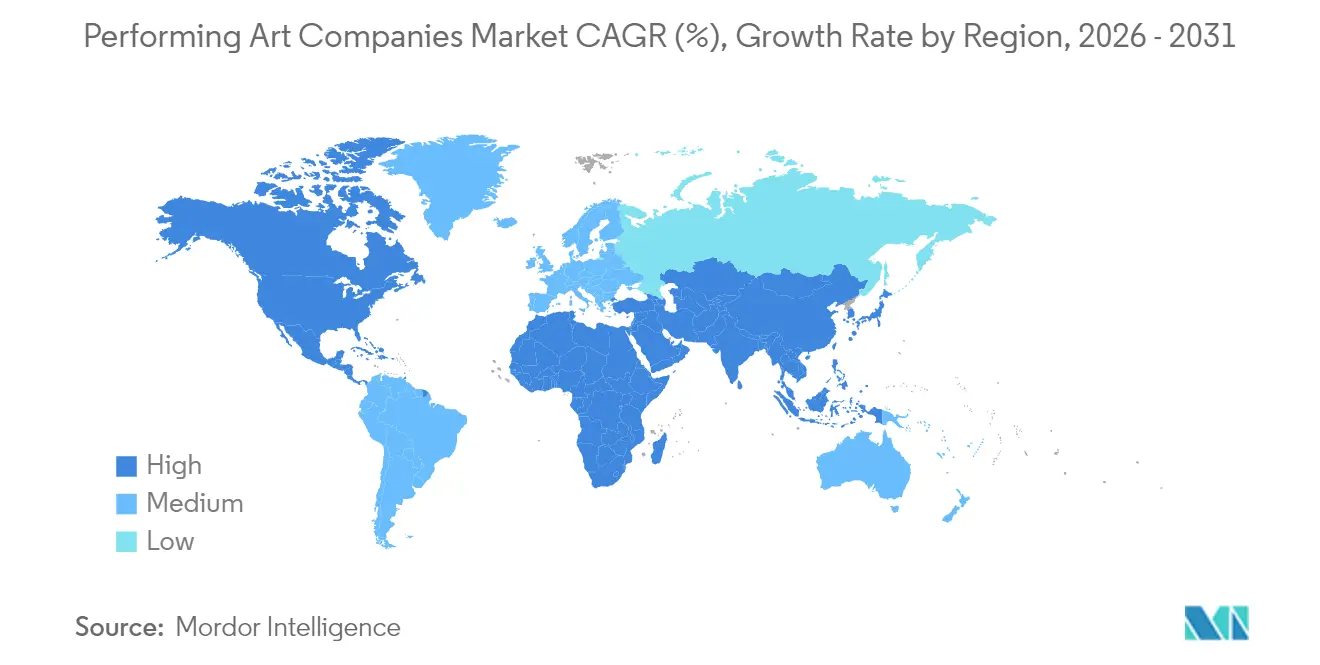
- Nach Region hielt Nordamerika im Jahr 2025 einen Marktanteil von 37,40 % der Bühnenkunstunternehmen; Asien-Pazifik soll bis 2031 die höchste CAGR von 8,05 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- Zeitrahmen |
|---|---|---|---|
| Erholung nach der Pandemie bei der Live-Veranstaltungsbesucherzahl | +0.8% | Global; stark im Vereinigten Königreich & Irland | Kurzfristig (≤ 2 Jahre) |
| Aufstieg des digitalen Ticketverkaufs & der dynamischen Preisgestaltung | +0.5% | Nordamerika & EU; Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Wachsendes Unternehmens-Sponsoring & Markenpartnerschaften | +0.4% | Globale Metropolen | Mittelfristig (2–4 Jahre) |
| Staatliche Kulturfinanzierung & Steueranreize | +0.3% | Vereinigtes Königreich, Australien, Brasilien, Naher Osten | Langfristig (≥ 4 Jahre) |
| Immersive XR-fähige hybride Aufführungen | +0.2% | Nordamerika & EU führend | Langfristig (≥ 4 Jahre) |
| Expansion in aufstrebende Megastädte | +0.6% | APAC-Kern; MEA, Lateinamerika als Ausweichregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung nach der Pandemie bei der Live-Veranstaltungsbesucherzahl
Live-Unterhaltung hat sich als kultureller Grundpfeiler neu etabliert, da Verbraucher nach Gemeinschaftserlebnissen suchen, die digitale Plattformen nicht bieten können. Die Ticketverkäufe im Vereinigten Königreich und Irland übertreffen nun die Benchmarks vor der COVID-19-Pandemie, und Nordamerika nähert sich der vollständigen Erholung. Festival-Veranstaltungsräume veranschaulichen diesen Aufschwung: Das Edinburgh Festival verkaufte 2024 im Rahmen von 3.746 Veranstaltungen 2,6 Millionen Tickets, was signalisiert, dass groß angelegte Programmgestaltung trotz Kostendrucks gedeihen kann [2]Culture Hive, „Chicago Symphony Orchestra on Dynamic Pricing”, culturehive.co.uk. Der anhaltende Schwung hängt davon ab, dass Veranstaltungsorte Gesundheitsprotokolle aufrechterhalten, ohne die gemeinschaftliche Atmosphäre zu beeinträchtigen, die Live-Aufführungen auszeichnet. Betreiber, die in Maßnahmen zur Stärkung des Kundenvertrauens und in nahtlose Erlebnisse vor Ort investieren, erfassen eine überproportional hohe Nachfrage und festigen den Markt für Bühnenkunstunternehmen als widerstandsfähigen Wachstumspfad nach der Pandemie.
Aufstieg des digitalen Ticketverkaufs & der dynamischen Preisgestaltung
Die dynamische Preisgestaltung hat sich von isolierten Pilotprojekten zu einem zentralen Instrument des Ertragsmanagements entwickelt. Das Chicago Symphony Orchestra erweiterte seine Preiskategorien von 13 auf 20, erzielte dabei jährlich zusätzliche 250.000 USD und steigerte die Abonnement-Bindungsrate auf 87 % [3]GOV.UK, „Permanent Rates of Theatre Tax Relief”, gov.uk . Regulatorische Initiativen, wie die Umsetzung der Regelung zu unzulässigen Gebühren (Junk Fees Rule) in den Vereinigten Staaten, zielen darauf ab, Preisangaben zu standardisieren und damit die Transparenz bei Preismechanismen zu verbessern. Dieser Regulierungsrahmen hat die Akzeptanz algorithmusgesteuerter Preisanpassungen bei den Verbrauchern erhöht, indem er für mehr Klarheit gesorgt hat. Veranstaltungsorte nutzen nun fortschrittliche Analysen, um Echtzeit-Nachfragekennzahlen, Daten zur Konkurrenzplanung und Wetterprognosen in ihre Preisstrategien einzubeziehen. Diese datengestützten Ansätze ermöglichen es Bühnenkunstunternehmen, die Umsatzgenerierung zu optimieren, was wiederum die Expansion ihrer Marktgröße durch die Ermöglichung der Produktion zusätzlicher Aufführungen unterstützt.
Wachsendes Unternehmens-Sponsoring & Markenpartnerschaften
Sponsoring-Strategien entwickeln sich zunehmend von traditionellen philanthropischen Zuschüssen hin zu kollaborativen und messbaren Markenaktivierungen. Die Partnerschaft von UBS mit dem Guggenheim Museum veranschaulicht, wie Finanzinstitute kulturelle Verbindungen strategisch nutzen, um das Engagement bei vermögenden Kunden zu stärken und gleichzeitig unterrepräsentierte Künstler zu unterstützen. Bedeutende globale Konzerne wie J.P. Morgan Chase und ExxonMobil haben Budgets in Millionenhöhe für Bühnenkunst-Initiativen bereitgestellt, was das Marketingpotenzial und den strategischen Wert dieses Sektors unterstreicht. Für Unternehmen, die im Markt für darstellende Künste tätig sind, dienen diese integrierten Partnerschaften als Mittel zur Diversifizierung von Einnahmequellen und zur Erweiterung ihres kreativen Einflusses, wodurch ihre Marktpositionierung und ihr Wettbewerbsvorteil insgesamt gestärkt werden.
Staatliche Kulturfinanzierung & Steueranreize
Politische Entscheidungsträger in reifen und aufstrebenden Volkswirtschaften erkennen die Multiplikatoreffekte von Kulturausgaben an. Das Vereinigte Königreich wird ab April 2025 die Theatersteuererleichterung (Theatre Tax Relief) bei 40 % für nicht auf Tournee gehende Produktionen und 45 % für Tourneewerke beibehalten, was den Kostendruck für Produzenten verringert [4]British Theatre Guide, „Edinburgh 2024 in Summary”, britishtheatreguide.info . Australiens Ausweitung des Produzenten-Offsets (Producer Offset) auf hochwertige Dramaserien und Brasiliens anhaltende Nutzung des Rouanet-Gesetzes zur Gewinnung von Privatkapital für Kulturprojekte unterstreichen strategische politische Maßnahmen, die auf die Förderung des Wachstums im Markt für darstellende Künste abzielen. Diese Initiativen schaffen Wettbewerbsvorteile für diese Länder, indem sie Standortentscheidungen zugunsten von Rechtssystemen mit förderlichem regulatorischem Rahmen beeinflussen und dadurch ihren Marktanteil im Sektor der darstellenden Künste erhöhen.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- Zeitrahmen |
|---|---|---|---|
| Wettbewerb durch On-Demand-Streaming | -0.7% | Global; ausgeprägt in Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Produktions- und Talentversicherungskosten | -0.5% | Global; intensiv in den wichtigsten Knotenpunkten | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Störungen für Freiluftveranstaltungsorte | -0.3% | Globale Wetterrisikoregionen | Langfristig (≥ 4 Jahre) |
| Lohnsteigerungen durch Talentgewerkschaften | -0.4% | Nordamerika, globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch On-Demand-Streaming-Unterhaltung
Streaming-Plattformen üben Druck auf Freizeitbudgets aus und verkürzen traditionelle Veröffentlichungsfenster erheblich, was zu spürbaren Verhaltensänderungen bei den Verbrauchern führt. Wissenschaftliche Forschungen haben eine Korrelation zwischen dem Markteintritt von Netflix auf dem US-amerikanischen Markt und einem Rückgang der Kinoumsätze festgestellt, was auf potenzielle Risiken für angrenzende Live-Unterhaltungssegmente hinweist. Komplementäre Effekte bleiben jedoch sichtbar, da empirische Studien zeigen, dass Live-Aufführungen eine erhöhte Nachfrage nach YouTube-Streaming antreiben können, indem sie die Sichtbarkeit von Künstlern und das Engagement des Publikums steigern. Um dem Substitutionsrisiko zu begegnen, setzen Unternehmen im Markt für darstellende Künste auf strategische Differenzierung. Diese Strategien umfassen die Schaffung immersiver und ansprechender Atmosphären, die Nutzung hybrider Live-Broadcast-Formate und die Förderung exklusiver, gemeinschaftsorientierter Erlebnisse, die digitale Plattformen nicht effektiv replizieren können.
Steigende Produktions- und Talentversicherungskosten
Am Broadway steigen die Produktionsbudgets erheblich, während britische Theater mit steigenden Heizungskosten konfrontiert sind, die ihre betriebliche Nachhaltigkeit gefährden. Darüber hinaus haben die pandemiebedingten Anstiege der Versicherungsprämien für Aufführungsunterbrechungsdeckungen den finanziellen Druck in der gesamten Branche verstärkt. Diese Kostensteigerungen zwingen Produzenten zu strategischen Entscheidungen: entweder die zusätzlichen Gemeinkosten zu absorbieren oder sie an die Verbraucher weiterzugeben, was die Marktnachfrage potenziell beeinflussen könnte. In diesem anspruchsvollen Umfeld sind die Implementierung robuster Kostenmanagement-Rahmenwerke und die Nutzung von Steuererleichterungsmöglichkeiten unerlässlich geworden, um die Rentabilität zu sichern und die Wettbewerbsfähigkeit im Markt für darstellende Künste aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art der darstellenden Kunst:
Dominanz der Musik treibt Innovation voranMusik und Oper beanspruchten im Jahr 2025 43,25 % des Marktanteils der Bühnenkunstunternehmen und nutzten dabei die Skalierbarkeit von Tourneen und markenübergreifende Kooperationen, die den Umsatz über einzelne Veranstaltungsorte hinaus ausweiten. Die standardisierten technischen Anforderungen des Segments erleichtern die Replikation auf verschiedenen Märkten und untermauern dessen Führungsposition in der Marktgröße der Bühnenkunstunternehmen. Tanz hingegen verzeichnet mit einer CAGR von 9,35 % das schnellste Wachstum, getragen von visuell dynamischer Choreografie, die durch soziale Medien popularisiert wurde und eine breitere Reichweite bei jüngeren Zielgruppen erschließt. Theater behauptet stabile Volumina durch Abonnementmodelle und institutionelle Subventionen, während Zirkus und andere Kunstformen von der Nachfrage nach Erlebnistourismus profitieren.
Technologische Fortschritte transformieren die Segmentlandschaft erheblich. So ermöglicht beispielsweise der KI-Echtzeit-Skriptgenerator der Stanford University die Erstellung adaptiver Narrative und steigert die Effizienz und Individualisierung der Inhaltsproduktion. In ähnlicher Weise zeigt die in Dresden KI-komponierte Opernarie das Potenzial künstlicher Intelligenz bei der Erweiterung der Grenzen künstlerischer Innovation. Die zunehmende Einführung hybrider Formate löst traditionelle Disziplingrenzen weiter auf und zwingt Unternehmen im Markt der darstellenden Künste, ihre Positionierung strategisch neu zu bewerten und zu verfeinern, um in diesem sich wandelnden Umfeld wettbewerbsfähig und relevant zu bleiben.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Veranstaltungsorttyp:
Stadionwirtschaft gestaltet die Branche neuTraditionelle Theater erzielten 2025 einen Umsatzanteil von 52,20 %, indem sie Abonnenten-Loyalität und flexible Programmgestaltung über verschiedene Genres hinweg nutzten. Stadien wachsen jedoch am schnellsten mit einer CAGR von 7,82 %, da Spitzenkünstler auf großformatige Residenzen setzen, die die Einnahmen pro Show konzentrieren. Adeles 10-nächtige Aufführungsserie in München in einer maßgeschneiderten Struktur mit 73.000 Sitzplätzen veranschaulicht, wie Stadionwirtschaft Destinationstourismus und lokale Nebenausgaben generiert.
Konzerthallen besetzen eine akustische Nische und bedienen Klassik- und Jazz-Liebhaber, die Klangqualität schätzen. Sadler's Wells East, ein neu eröffneter multifunktionaler Veranstaltungsort, hat ein strategisches Preismodell implementiert, das Community-Engagement mit wirtschaftlicher Tragfähigkeit verbindet. Indem die Hälfte der Tickets zu oder unter den gängigen Marktpreisen angeboten wird, gewährleistet der Veranstaltungsort die Zugänglichkeit für lokale Gemeinschaften und zieht gleichzeitig durch hochkarätige internationale Produktionen Umsätze an. Dieser Ansatz balanciert soziale Verantwortung mit finanzieller Nachhaltigkeit und positioniert den Veranstaltungsort sowohl als inklusiven Kulturknotenpunkt als auch als wettbewerbsfähigen Akteur auf dem globalen Unterhaltungsmarkt. Diese Hybridmodelle zeigen, dass Rentabilität und Inklusion koexistieren können, und fördern eine breitere Akzeptanz im gesamten Markt der Bühnenkunstunternehmen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Ticketpreisgestaltung:
Premium-Wachstum signalisiert MarktsophistizierungMittelklasse-Tickets behielten 2025 einen Anteil von 53,60 % der Marktgröße der Bühnenkunstunternehmen und balancierten dabei Erschwinglichkeit und Rentabilität. Premium-Segmente mit Backstage-Zugang und Luxus-Hospitality werden bis 2031 mit einer CAGR von 6,95 % wachsen, begünstigt durch die Präferenz wohlhabender Verbraucher für Exklusivität. Economy-Plätze ermöglichen es Veranstaltungsorten, künftige Zielgruppen zu kultivieren, während dynamische Preisgestaltung feste Rabatte in ertragsoptimierte Bestände umwandelt.
Fortschrittliche Algorithmen, ähnlich wie in der Luftfahrtindustrie eingesetzt, ermöglichen nun eine Nachfragesegmentierung mit hoher Präzision. Die Implementierung eines Mehrband-Preismodells durch das Chicago Symphony Orchestra ist ein gutes Beispiel für eine wirksame Strategie zur Generierung von Zusatzerlösen bei gleichzeitiger Aufrechterhaltung der Loyalität der Kerngäste. Da die Einführung datengesteuerter Preisstrategien im Markt für darstellende Künste zunimmt, wird erwartet, dass der Anteil der Premium-Angebote wächst und zu verbesserten Gesamtgewinnmargen im Markt beiträgt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für darstellende Kunstunternehmen in Nordamerika
Nordamerika erzielte 37,40 % des Umsatzes im Jahr 2025, gestützt auf die globale Markenbekanntheit des Broadway und ein umfangreiches Netzwerk an Unternehmenssponsoren. Live Nation Entertainment verwaltet ein umfangreiches Portfolio an Veranstaltungsorten und ermöglicht den Verkauf von über 620 Millionen Tickets jährlich. Dieser operative Maßstab unterstreicht die Fähigkeit des Unternehmens, regionale Vorteile zu nutzen, seine Marktpräsenz zu stärken und seinen Wettbewerbsvorteil innerhalb der globalen Live-Entertainment-Branche auszubauen. Die weitreichende Reichweite und die Ticketing-Kapazitäten des Unternehmens positionieren es als dominierenden Akteur, der Wachstum vorantreibt und seine Führungsposition im Sektor festigt. Allerdings stellt die im Mai 2024 vom US-Justizministerium eingereichte Kartellrechtsklage die vertikale Integration in Frage und könnte den Wettbewerb unter Veranstaltern demokratisieren. Um das Wachstum aufrechtzuerhalten, verfeinern nordamerikanische Betreiber die dynamische Preisgestaltung, machen Veranstaltungsorte klimaresistenter und intensivieren das gesellschaftliche Engagement – alles entscheidend für die Beibehaltung des Marktanteils im Markt für darstellende Kunstunternehmen.
Markt für darstellende Kunstunternehmen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet, mit einer CAGR von 8,05 % bis 2031, angetrieben durch massive Investitionen in kulturelle Infrastruktur. Von 1998 bis 2015 baute China 360 große Theater, was die Gesamtzahl der in Europa in den vergangenen 70 Jahren errichteten Theater deutlich übersteigt. Die wachsende Bedeutung des Konzerttourismus treibt die Marktnachfrage weiter an. So wird beispielsweise Taylor Swifts Residency in Singapur voraussichtlich Hunderte von Millionen Dollar zum lokalen Bruttoinlandsprodukt beitragen, was die wirtschaftliche Wirkung solcher Veranstaltungen verdeutlicht. Darüber hinaus bieten aufstrebende Megastädte dicht besiedelte Verbraucherbasen, die Unternehmen, die im Markt für darstellende Künste tätig sind, einen stetigen Strom an Wachstumschancen sichern.

Regulatorisches Umfeld
Die Regulierung im Markt für darstellende Künste wird durch Wettbewerbspolitik, Transparenz im Ticketverkauf und Arbeitsbeziehungen geprägt, die sich auf die Tourneewirtschaft und die Vertragsgestaltung mit Veranstaltungsstätten auswirken. In den Vereinigten Staaten bleibt das Verfahren des Department of Justice gegen Live Nation Entertainment und Ticketmaster ein zentraler Belastungsfaktor, wobei im März 2026 eine vorläufige Einigung angekündigt wurde und ein Überprüfungsverfahren nach dem Tunney Act läuft. Der vorgeschlagene Rahmen würde den Consent Decree verlängern, die Veräußerung von Veranstaltungsstätten vorschreiben, Servicegebühren an diesen Standorten begrenzen und die Interoperabilität zwischen Ticketmaster und Drittanbieter-Ticketingplattformen vorschreiben.
In anderen wichtigen Märkten werden die Branchenregeln von Arbeitgeberorganisationen und Tarifverhandlungen beeinflusst, die Standards für Löhne, Zeitplanung und Produktionspraktiken festlegen. Live Performance Australia agiert als eingetragene Arbeitgeberorganisation im Rahmen des Fair Work Act, und im Vereinigten Königreich fungiert der Independent Theatre Council als Managementverband, der Verhandlungen mit Gewerkschaften ermöglicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der darstellenden Künste umfasst vier Kernfunktionen: Erstellung, Produktion, Verbreitung bzw. Handel sowie Aufführung bzw. Rezeption. Zu den wichtigsten Teilnehmern zählen Künstler, Künstlermanager, Buchungsagenturen, Konzertveranstalter, Betreiber von Veranstaltungsstätten, Ticketingplattformen und technische Anbieter, die den Zugang des Publikums unterstützen.
Der Wert wird durch die Art und Weise erfasst, wie Lizenzierung, Aufführungsrechte und Vor-Ort-Erlebnisse bei diesen Akteuren monetarisiert werden. Musikverlage und Verwertungsgesellschaften ermöglichen zudem die Lizenzierung für Nebennutzungen. Im Jahr 2026 unterstreicht das Verfahren des US-Justizministeriums vom März 2026 gegen Live Nation und Ticketmaster die Bedeutung von Interoperabilität und fairem Zugang innerhalb der Ticketing- und Promotion-Ebenen, was wiederum beeinflusst, wie die Wertschöpfungskette durch Distributions- und Preisstrategien Wert erfasst.
Wettbewerbslandschaft
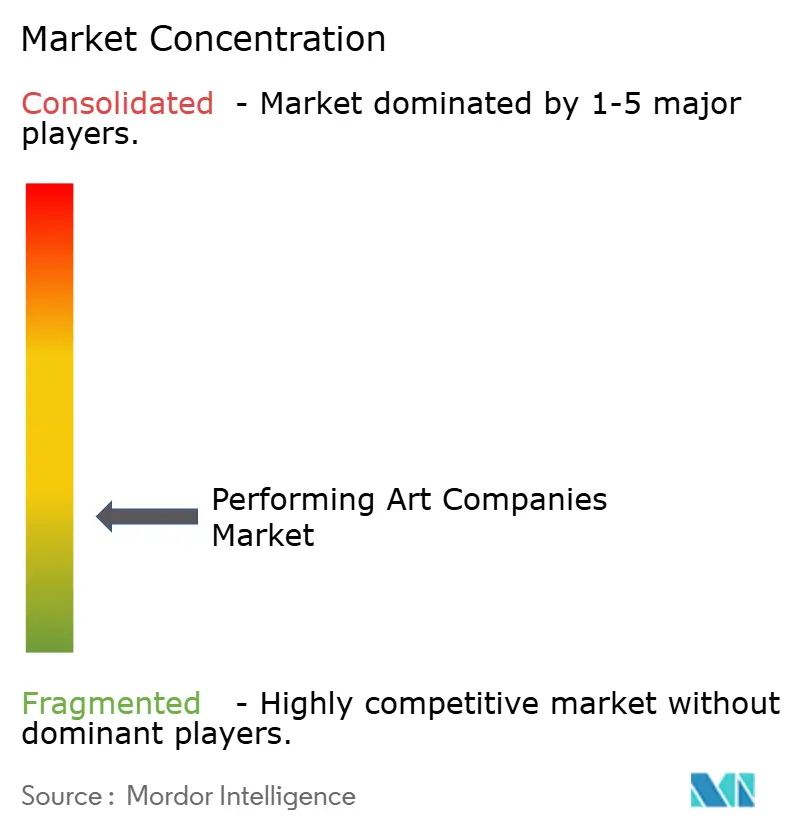
Der Markt der Bühnenkunstunternehmen ist mäßig fragmentiert; die fünf größten Unternehmen beherrschen nur ein Viertel des kombinierten Marktanteils, was reichlich Raum für Nischeninnovatoren lässt. Das vertikal integrierte Modell von Live Nation Entertainment sieht sich nach der DOJ-Kartellklage vom Mai 2024 regulatorischem Gegenwind ausgesetzt, der sein Veranstalter-Ticketing-Standbein demontieren und Chancen für kleinere Betreiber erweitern könnte. AEGs Veräußerung von ASM Global an Legends konsolidiert das Veranstaltungsortmanagement und die Hospitality-Expertise und signalisiert eine strategische Neuausrichtung hin zu End-to-End-Serviceplattformen.
Privates Kapital strömt weiterhin zu technologiefähigen Dienstleistern. Die Mehrheitsbeteiligung von Goldman Sachs an TAIT unterstreicht das Vertrauen in Produktionsautomatisierung und immersive Technologie zur Differenzierung von Live-Shows. Start-ups, die sich auf XR-Overlays, KI-generierte Inhalte und klimaadaptives Bühnendesign spezialisieren, schaffen verteidigungsfähige Nischen, indem sie Schwachstellen lösen, die etablierte Akteure übersehen. Unterdessen sichern Gewerkschaften Lohnerhöhungen und KI-Schutzmaßnahmen und drängen das Management, Kosten zu optimieren und hochmargige Angebote auszuweiten. Der Markt der Bühnenkunstunternehmen belohnt daher Agilität, technologische Übernahme und regulatorische Kompetenz.
Marktführer der Bühnenkunstbranche
Live Nation Entertainment
Cirque du Soleil Entertainment Group
Ambassador Theatre Group
Shubert Organization
AEG Presents (Anschutz Entertainment Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für darstellende Kunstunternehmen
- Live Nation Entertainment
- AEG Presents (Anschutz Entertainment Group)
- Cirque du Soleil Entertainment Group
- Ambassador Theatre Group
- Shubert Organization
- Nederlander Organization
- Stage Entertainment
- Disney Theatrical Group (The Walt Disney Company)
- Royal Opera House
- Metropolitan Opera
- National Theatre (UK)
- Paris Opera Ballet
- Bolshoi Theatre
- Berlin Philharmonic Foundation
- Sydney Opera House Trust
- Lincoln Center for the Performing Arts
- National Centre for the Performing Arts (China)
- Shanghai Grand Theatre Co.
- Tokyo Ballet Company
- Royal Shakespeare Company

Marktchancen und Zukunftsaussichten
Öffentliche Kommentare zur kartellrechtlichen Einigung des US-Justizministeriums mit Live Nation und Ticketmaster sind bis zum 4. September 2026 möglich, was auf ein anhaltendes Engagement in Bezug auf Zugänglichkeit des Ticketings und Wettbewerb hinweist. Dieses Umfeld schafft Chancen für alternative Ticketanbieter, veranstaltungsstätten-geführte Primär-Ticketing-Strategien und Betreiber, die flexiblere Ticketingbedingungen bei gleichzeitiger Preistransparenz anstreben.
Immersive und hybride Erlebnisse erweitern zudem die Reichweite beim Publikum. Cirque du Soleil ging 2026 eine Partnerschaft mit Cosm ein, um Mystere in ein Shared-Reality-Format an Cosm-Standorten zu bringen, was zeigt, wie geistiges Eigentum durch Partnerschaften zwischen Veranstaltungsstätten und Technologie monetarisiert werden kann. Internationale Erweiterungen von Veranstaltungsstätten-Netzwerken sowie von Arbeitgeberorganisationen unterstützte Arbeits- und Tourneerahmen ermöglichen zudem eine breitere grenzüberschreitende Programmgestaltung.
Recent Industry Developments in Markt für darstellende Kunstunternehmen
- Juli 2026: Live Nation Entertainment gründete mit Oak View Group und SURJ Sports Investment ein Joint Venture namens radia zur Entwicklung und zum Betrieb von Infrastruktur für Live-Entertainment in Saudi-Arabien. Der Start erweitert die regionale Präsenz von Live Nation und unterstreicht den Vorstoß in die Entwicklung von Veranstaltungsstätten im Nahen Osten mit partnergestützter Kapazität.
- Juni 2026: Live Nation Entertainment erwarb eine Mehrheitsbeteiligung an der Movistar Arena Buenos Aires. Der Deal sichert den strategischen Besitz einer wichtigen südamerikanischen Veranstaltungsstätte. Er stärkt die Marktposition in LATAM und die datengestützten Preisgestaltungsfähigkeiten.
- Mai 2026: Live Nation Entertainment meldete den Abschluss von drei Übernahmen von Veranstaltungsstätten: Movistar Arena Santiago, Unipol Forum Mailand und IMPACT Arena Bangkok. Die Portfolioerweiterung erhöht die Kapazität und die geografische Diversifizierung. Sie verbessert die Umsatzchancen in mehreren Regionen durch ein breiteres globales Netzwerk von Veranstaltungsstätten.


Markt für darstellende Kunstunternehmen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze, die Unternehmen der darstellenden Künste mit Live- und Bühnenproduktionen erzielen, einschließlich ticketpflichtiger Veranstaltungen und eng damit verbundener Einnahmequellen, die mit der Durchführung von Aufführungen in den wichtigsten Regionen verknüpft sind.
Ausschlüsse: Angrenzende Unterhaltungsaktivitäten, die keine von Unternehmen der darstellenden Künste geführten Bühnenproduktionen beinhalten (wie Zuschauersport und reine Vermietung von Veranstaltungsstätten ohne Programmgestaltung), sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Art der darstellenden Kunst
- Theater
- Musik und Oper
- Tanz
- Zirkus und andere Kunstformen
- Nach Veranstaltungsorttyp
- Konzerthallen
- Theater
- Stadien
- Nach Ticketpreisgestaltung
- Premium
- Mittelklasse
- Economy
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX
- NORDICS
- Rest von Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Naher Osten & Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest des Nahen Ostens & Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärarbeit begann mit der Kartierung der Treiber der Nachfrage nach Live-Aufführungen und der Frage, wo öffentliche Daten zuverlässig ticketpflichtige Aktivitäten und Ausgaben abbilden können. Wir nutzten Quellen wie das US Bureau of Economic Analysis, das US Bureau of Labor Statistics, das National Endowment for the Arts, das UNESCO-Institut für Statistik und kulturelle Indikatoren der OECD, um die makroökonomischen Rahmenbedingungen zu verankern, die den Besuch und die frei verfügbaren Ausgaben beeinflussen.
Um diese Signale in Marktinputs zu übersetzen, haben wir zudem Unternehmensberichte und Investorenpräsentationen auf Hinweise zum Umsatzmix geprüft, ebenso wie Veröffentlichungen von Verbänden und Betreibern von Veranstaltungsstätten, seriöse Presseberichterstattung und öffentlich verfügbare Zusammenfassungen zu Veranstaltungen und Besucherzahlen. Wo nötig, wurden kostenpflichtige Abonnements nur genutzt, um die Prüfung von Unternehmensfinanzdaten, Patent- und IP-Recherchen im Zusammenhang mit Showtechnologien sowie gezielte Nachrichten- und Finanzverfolgung für wichtige Ereignisse, die die Nachfrage verändern können, zu beschleunigen. Die hier aufgeführten Quellen sind beispielhaft, und es wurden viele weitere öffentliche und kostenpflichtige Referenzen konsultiert, um Daten zu erheben, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie Unternehmen der darstellenden Künste in der Praxis Umsätze erzielen und wie sich die Preisgestaltung mit Sitzplatzqualität, Vorstellungstyp und Saisonalität verändert. Wir sprachen mit einer Mischung aus Unternehmensführungskräften, Verantwortlichen für Tourneen und Programmgestaltung, Kontakten auf Seiten von Veranstaltungsstätten und Veranstaltern sowie Managern, die Budgets und Verkaufsquoten verfolgen, und deckten dabei APAC, EMEA und Amerika ab, um Annahmen zu überprüfen und Lücken in der öffentlichen Berichterstattung zu schließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 16% | APAC: 46% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 28% | EMEA: 33% |
| Kleinere Akteure: 19% | Manager: 56% | Amerika: 21% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte nach Top-down- und Bottom-up-Logik, wobei die Gesamtsumme aus nachfrageseitigen Signalen rekonstruiert wurde, die länderübergreifend leichter zu beobachten sind. Zunächst schätzten wir den adressierbaren Markt anhand von Indikatoren wie der Erholung der Besucherzahlen bei Live-Aufführungen, den Freizeitausgaben der Haushalte, der Tourismus- und Stadtveranstaltungsaktivität sowie den Auslastungsmustern der Veranstaltungsstätten, die dann anhand von Ticketpreisstufen und typischer Vorstellungshäufigkeit in Umsätze umgerechnet wurden.
Diese Gesamtsummen wurden anschließend anhand ausgewählter Bottom-up-Näherungen überprüft, wobei öffentlich sichtbare Umsätze führender Betreiber, stichprobenartig erhobene Ticketpreise multipliziert mit geschätzten Besucherzahlen und Kanalprüfungen mit Veranstaltungsstätten uns halfen, die Größenordnung zu validieren und für nicht ausreichend erfasste kleinere Akteure anzupassen. Wo die Umsatzaufteilung der Unternehmen unklar war, wurden Lücken durch die Anwendung konservativer Bandbreiten für den Ticketanteil im Vergleich zu Sponsoring, Merchandising und Rechten behandelt, gefolgt von einer zweiten Prüfung anhand von Interview-Feedback.
Für die Prognose stützten wir uns auf Szenarioanalysen, unterstützt durch eine leichte multivariate Regression auf Basis der für diesen Markt wichtigsten Treiber, einschließlich Trends beim real verfügbaren Einkommen, Freizeitausgaben, Tourneeplänen und Premium-Ticket-Mix. Die Annahmen wurden konsistent in USD gehalten, wobei die Zeitpunkte der Währungsumrechnung mit dem Studienjahr abgestimmt wurden, damit das Wachstum nicht durch kurzfristige Wechselkursschwankungen überzeichnet wird.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden durch mehrere Prüfungen validiert, beginnend mit internen Konsistenzprüfungen über die Regionen hinweg und Abgleichen mit unabhängigen Signalen wie Kommentaren zur Auslastung von Veranstaltungsstätten, Besucherindikatoren und gemeldeten Ticketpreisbewegungen. Ausreißer wurden markiert, untersucht und korrigiert, wenn sie auf einmalige Ereignisse, ungewöhnliche Tournee-Zyklen oder eine nicht übereinstimmende Abgrenzung zurückzuführen waren.
Vor der endgültigen Freigabe durchlaufen Annahmen und Berechnungen eine mehrstufige Analystenprüfung, und Befragte werden erneut kontaktiert, wenn ein Schlüsselinput außerhalb des erwarteten Bereichs liegt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung verändern, gefolgt von einer abschließenden Überprüfung vor der Auslieferung, um sicherzustellen, dass Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Unternehmen der darstellenden Künste laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Unternehmen der darstellenden Künste können stark variieren, da die Abgrenzung dessen, was als Unternehmen der darstellenden Künste gilt, nicht einheitlich ist, und da Umsätze entweder auf Unternehmensebene oder auf der Ebene des breiteren Live-Entertainment-Ökosystems erfasst werden können. Unterschiede zeigen sich auch, wenn Studien Vermietung von Veranstaltungsstätten, Sport oder allgemeine Veranstaltungen einbeziehen oder wenn sie unterschiedliche Basisjahre und Zeitpunkte der Währungsumrechnung verwenden.
Durch die Verfolgung von Ticketpreisstufen und der Aufteilung nach Veranstaltungsstättentyp und die anschließende Aktualisierung zentraler Annahmen durch strukturierte Expertenprüfungen hält Mordor Intelligence das Modell an den von Unternehmen der darstellenden Künste geführten Produktionsumsätzen fest und nicht am breiteren Live-Entertainment-Umsatz.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,88 Mrd. USD (2026) | |
| Branchendatenbank A | 21,20 Mrd. USD (2025) | Verwendet eine Sicht auf Branchenumsätze, die näher an nationalen NAICS-ähnlichen Gesamtsummen liegt, die Zuschauersport, Veranstaltungsstätten und verwandte Aktivitäten zusammenfassen können, und ist nicht auf denselben globalen Umfang oder Zeitraum abgestimmt. |
| Globaler Verlag B | 200,00 Mrd. USD (2024) | Scheint einen deutlich breiteren Pool an Live-Entertainment-Ausgaben einzubeziehen und vermischt möglicherweise Unternehmensumsätze mit Umsätzen des Veranstaltungsökosystems, was die Gesamtsummen im Vergleich zu einer reinen Definition von Unternehmen der darstellenden Künste aufbläht. |
Die Tabelle zeigt, dass die Abweichung hauptsächlich auf den Umfang zurückzuführen ist, insbesondere darauf, ob die Schätzung ausschließlich Unternehmen der darstellenden Künste erfasst oder sich auf breitere Live-Veranstaltungen und verwandte Branchen erstreckt. Unser Ansatz bleibt wiederholbar, da die Gesamtsummen auf klaren Nachfrage- und Preistreibern basieren, und die Prüfungen erleichtern es, jede Anpassung zu erklären, wenn der Markt neu berechnet wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Bühnenkunstunternehmen im Jahr 2026?
Die Marktgröße der Bühnenkunstunternehmen beträgt im Jahr 2026 2,88 Milliarden USD und soll bis 2031 einen Wert von 3,72 Milliarden USD erreichen.
Wie hoch ist die erwartete Wachstumsrate für Bühnenkunstunternehmen bis 2031?
Der Markt soll von 2026 bis 2031 mit einer CAGR von 5,22 % wachsen.
Welches Bühnenkunstsegment wächst im Prognosezeitraum am schnellsten?
Tanz soll mit einer CAGR von 9,35 % wachsen und damit die am schnellsten wachsende Disziplin sein.
Welche geografische Region wird das Wachstum anführen?
Asien-Pazifik soll bis 2031 die höchste regionale CAGR von 8,05 % verzeichnen.
Wie nutzen Veranstaltungsorte Technologie zur Umsatzsteigerung?
Algorithmen für dynamische Preisgestaltung und immersive XR-Erlebnisse helfen Veranstaltungsorten, zusätzliche Einnahmen zu erzielen und das Live-Angebot zu differenzieren.
Welche regulatorischen Faktoren könnten den Wettbewerb neu gestalten?
Die Kartellklage des US-amerikanischen Justizministeriums gegen Live Nation könnte Ticketing und Veranstaltungsförderung einem stärkeren Wettbewerb öffnen und die Marktdynamik beeinflussen.
Seite zuletzt aktualisiert am:


