
Marktgröße und Marktanteil für die Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 12.02 Milliarden US-Dollar |
| Marktgröße (2031) | 20.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.31 % |
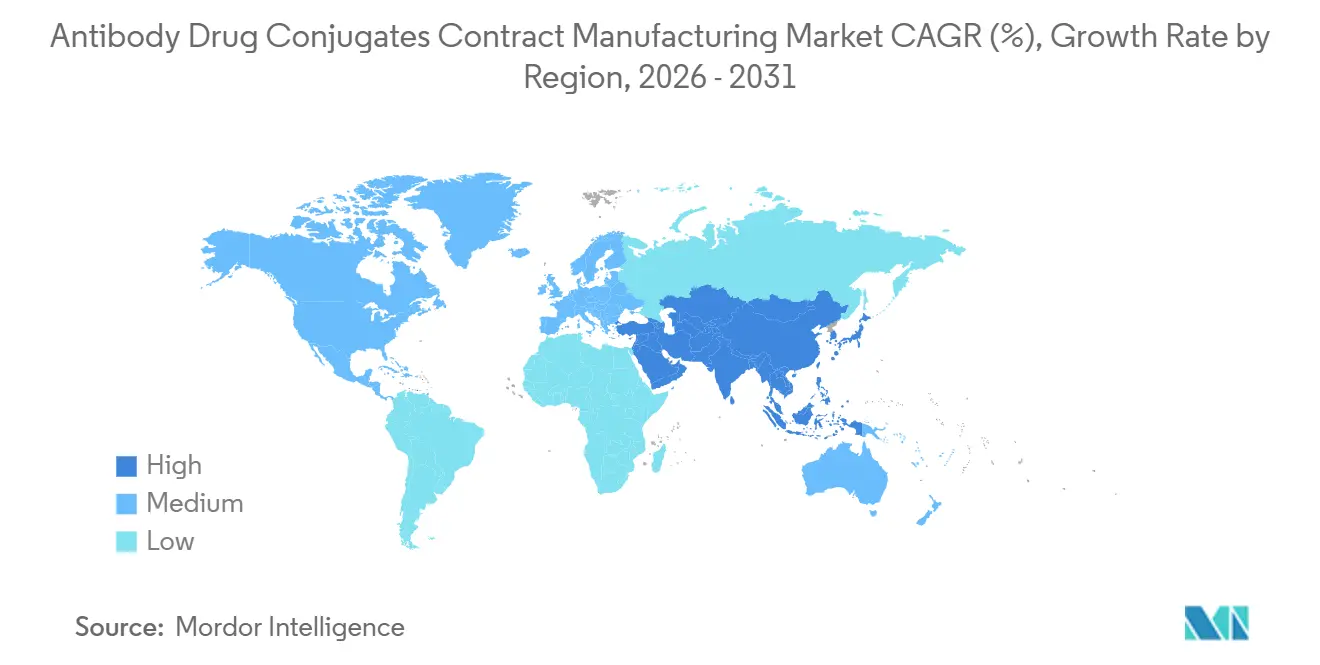
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten von Mordor Intelligence
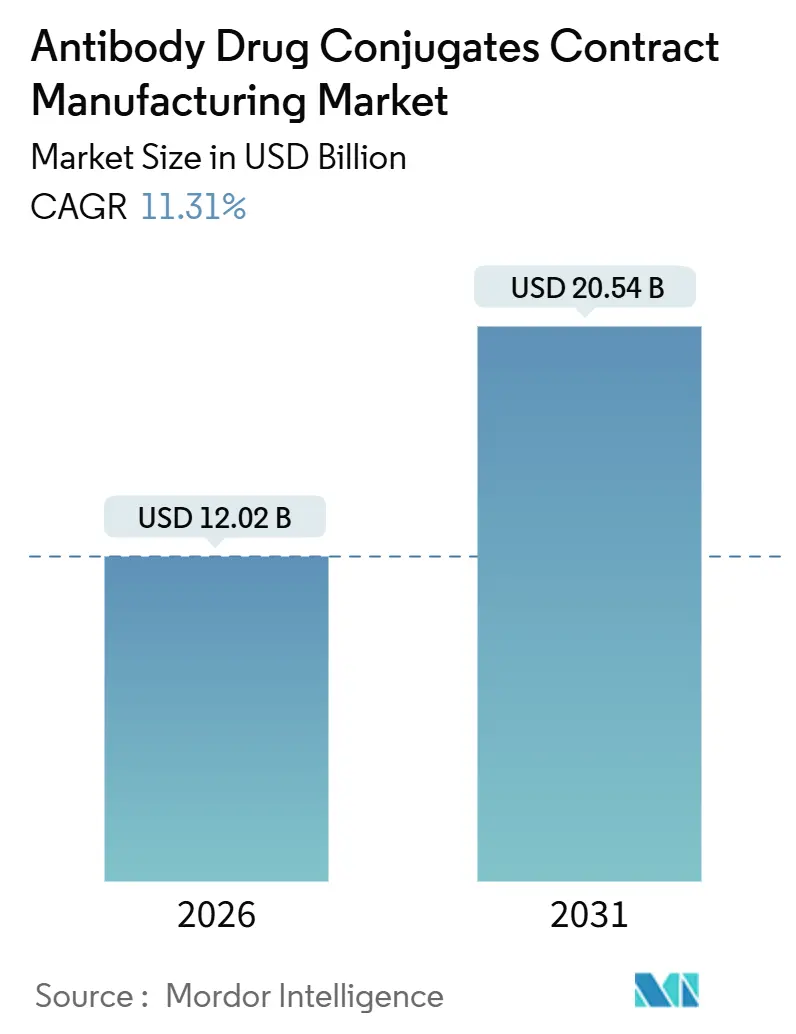
Die Marktgröße für die Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten wird im Jahr 2026 auf USD 12,02 Milliarden geschätzt und soll bis 2031 USD 20,54 Milliarden erreichen, bei einer CAGR von 11,31 % während des Prognosezeitraums (2026–2031).
Kapazitätserweiterungen in Hochpotenz-Suiten, die Kapitallast von internen Bauvorhaben und die wachsende klinische Pipeline der nächsten Generation von Konjugaten veranlassen Auftraggeber, externe Partner zu bevorzugen. Premiumpreise für OEB 4-5-Einschlussmaßnahmen, die regulatorische Konvergenz unter ICH Q13 sowie die Notwendigkeit, Geschwindigkeit und Qualität in Einklang zu bringen, stärken das Wertversprechen spezialisierter Auftragsforschungs- und -herstellungsorganisationen (CDMOs). Die Konsolidierung unter Innovatoren – veranschaulicht durch die Übernahmen von Seagen durch Pfizer und ImmunoGen durch AbbVie – hat das ausgelagerte Volumen auch dann ausgeweitet, wenn Erwerber veraltete Anlagen rationalisieren. Investitionen von Lonza Group, Samsung Biologics und WuXi Biologics signalisieren Zuversicht, dass die ungedeckte Nachfrage nach flexibler klinischer und kommerzieller Kapazität während des Prognosezeitraums anhalten wird.
Wichtigste Erkenntnisse des Berichts
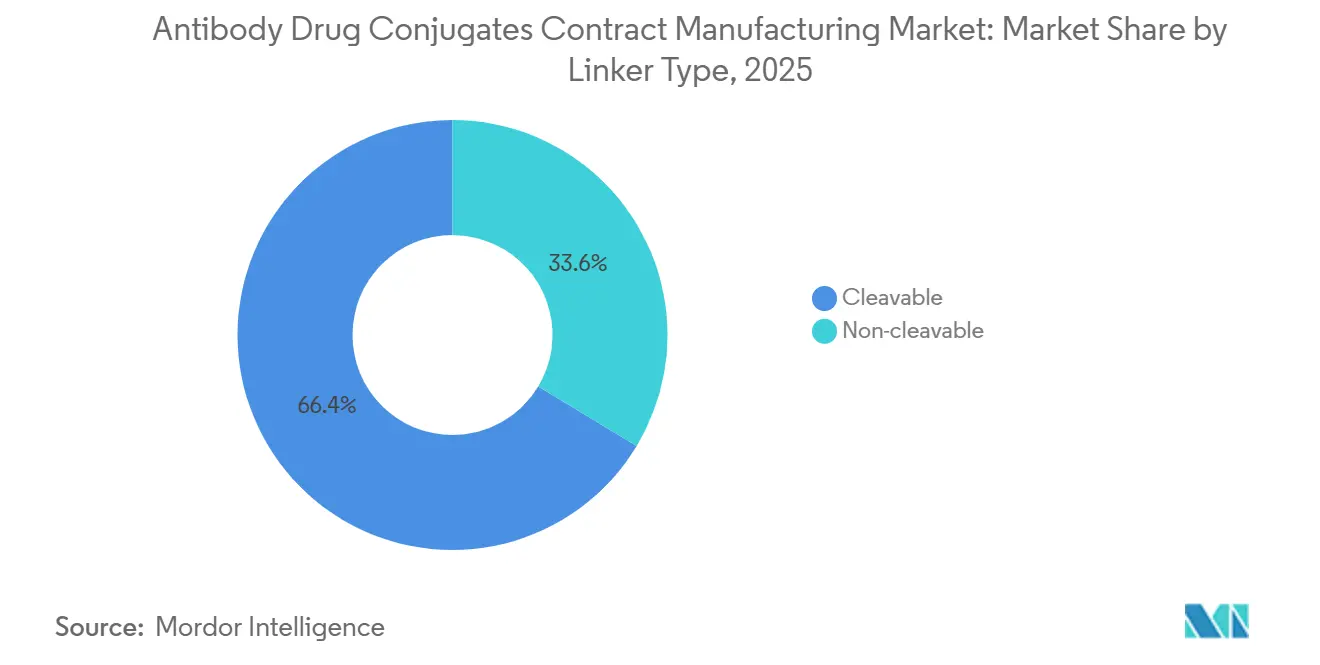
- Nach Linkertyp hielten spaltbare Chemien im Jahr 2025 einen Marktanteil von 66,37 % am Markt für die Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten, während nicht-spaltbare Formate bis 2031 eine CAGR von 15,25 % verzeichnen dürften.
- Nach Therapiebereich führten solide Tumoren mit einem Umsatzanteil von 57,94 % im Jahr 2025; Autoimmun- und Infektionskrankheitsprogramme werden bis 2031 voraussichtlich mit einer CAGR von 14,45 % wachsen.
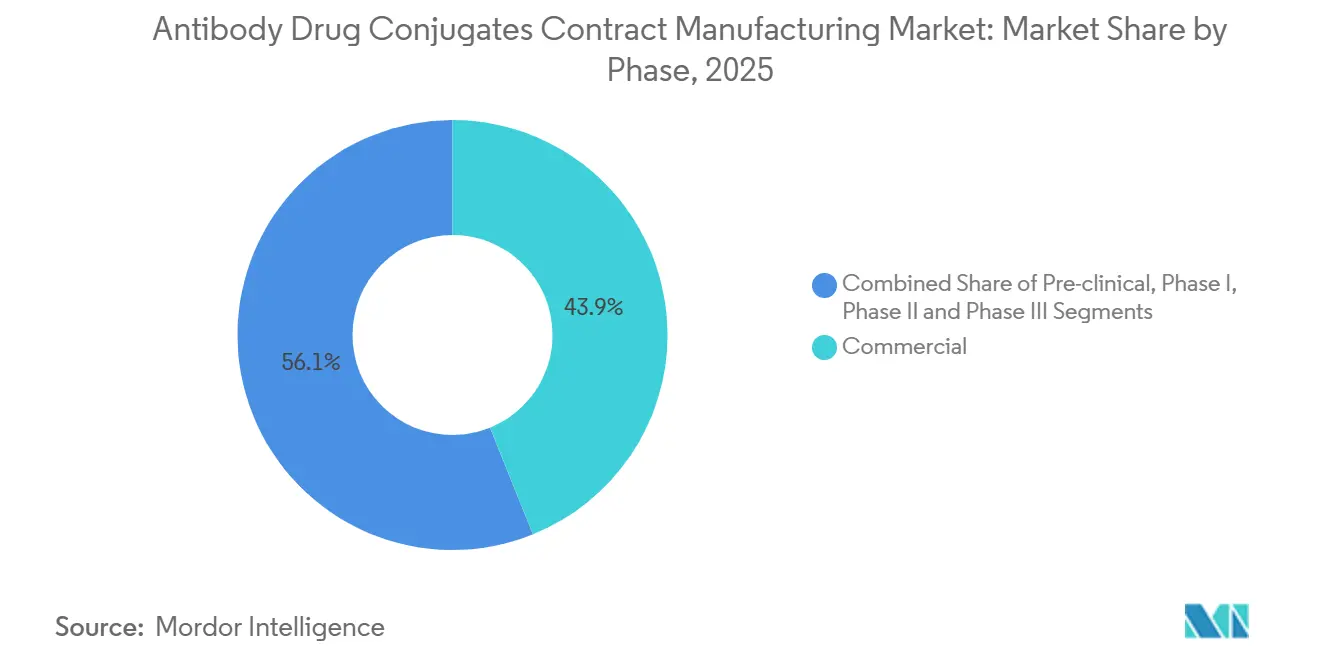
- Nach Phase entfiel auf die kommerzielle Herstellung im Jahr 2025 ein Anteil von 43,89 % an der Marktgröße für die Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten, und sie entwickelt sich mit einer CAGR von 13,68 % bis 2031.
- Nach Serviceart erwirtschafteten cGMP-Konjugation und Wirkstoff-Linker-Herstellung im Jahr 2025 einen Umsatzanteil von 39,73 %, während Abfüll- und Fertigstellungsdienstleistungen bis 2031 mit einer CAGR von 14,83 % zulegen werden.
- Nach Geographie hielt Nordamerika im Jahr 2025 einen Anteil von 44,68 %, doch Asien-Pazifik ist auf dem besten Weg, dank groß angelegter Neubauten mit einer CAGR von 14,04 % zu wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inzidenz in der Onkologie und größerer adressierbarer Patientenpool | 2.3% | Global, mit höchster Konzentration in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung der Großpharma hin zur ausgelagerten Biologika-Herstellung | 2.8% | Global, angeführt von Nordamerika und Europa, Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der klinischen Pipeline für Antikörper-Wirkstoff-Konjugate über die Onkologie hinaus | 1.9% | Frühanwender in Nordamerika und Europa, APAC folgt | Langfristig (≥ 4 Jahre) |
| Kapazitätsengpässe bei HPAPI-Anlagen, die Premiumpreise auslösen | 1.7% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Entstehung von ortsspezifischer Konjugation und kontinuierlichem Durchfluss, die einen schnelleren Technologietransfer ermöglichen | 1.5% | Nordamerika und Europa als Vorreiter, Technologietransfer nach APAC | Mittelfristig (2–4 Jahre) |
| Regulatorische Konvergenz (ICH Q13, Anhang 1 Rev.) erleichtert Freigabeprüfungen an mehreren Standorten | 1.1% | Global, Harmonisierung der regulatorischen Wege in Nordamerika, Europa und APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz in der Onkologie und größerer adressierbarer Patientenpool
Globale Krebsfälle erreichten im Jahr 2024 20 Millionen, und die Weltgesundheitsorganisation prognostiziert einen Anstieg auf 35 Millionen bis 2050, was die Nachfrage nach sichereren zielgerichteten Therapien aufrechterhält.[1]Die Zulassung von Enhertu im Jahr 2024 für HER2-niedrigen Brustkrebs validierte die biomarkergesteuerte Ausweitung und fügte 1,2 Millionen anspruchsberechtigte Patienten pro Jahr hinzu.[2] CDMOs reagierten darauf, indem sie Mehrprodukt-Konjugationssuiten für Chargengrößen von 50–200 kg installierten und so spätklinische und frühe kommerzielle Anforderungen überbrückten – beispielhaft veranschaulicht durch Lonzas zwei 1.200-L-Reaktoren in Visp, die für die Inbetriebnahme im Jahr 2028 geplant sind.
Verlagerung der Großpharma hin zur ausgelagerten Biologika-Herstellung
Eine Überprüfung durch BCG ergab, dass 70–80 % der Entwickler im Jahr 2024 über keine eigene Konjugationskapazität verfügten. Pfizer stoppte ein Bauprojekt im Wert von USD 350 Millionen in Everett und unterzeichnete stattdessen einen Vertrag im Wert von USD 1,24 Milliarden mit Samsung Biologics, wobei externe Skalierung priorisiert und interne Werke auf die Entwicklung konzentriert wurden. Der Standort von AstraZeneca in Singapur, der für 2029 geplant ist, wird nur Frühphasenarbeiten abdecken und die kommerzielle Versorgung den CDMOs vorbehalten.
Ausweitung der klinischen Pipeline für Antikörper-Wirkstoff-Konjugate über die Onkologie hinaus
Entwickler eröffneten im Jahr 2024 18 Phase-I/II-Studien zu Autoimmunerkrankungen und setzten dabei zytotoxische Wirkstoffe zur selektiven B-Zell-Depletion ein. Gileads Vereinbarung im Wert von USD 900 Millionen mit Sutro verfolgt den Folatrezeptor Alpha bei Eierstockkrebs und Morbus Crohn unter einer einzigen Investigational New Drug Application (IND) und demonstriert damit die Flexibilität der Plattform. CDMOs erweitern ihre analytischen Angebote, um immunmodulierende Effekte über Standard-Zytotoxizitätspanels hinaus zu charakterisieren.
Kapazitätsengpässe bei HPAPI-Anlagen, die Premiumpreise auslösen
Weniger als 25 CDMOs betreiben OEB-4-5-Suiten. Samsungs Auftrag im Wert von USD 1,24 Milliarden im Oktober 2024 enthielt einen Aufschlag von 40 % pro Kilogramm gegenüber den monoklonalen Antikörper-Preisen. MilliporeSigma verdreifachte die Kapazität in St. Louis und hatte die Slots für 2026–2027 dennoch innerhalb von drei Monaten ausgebucht. Der Mangel treibt Auftraggeber hin zu kontinuierlichen Prozessen, die die Zykluszeit um eine Woche verkürzen, obwohl die regulatorische Akzeptanz noch in der Entwicklung begriffen ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe in der Versorgung mit zytotoxischen Wirkstoffen und Logistik für Gefahrstoffe | -1.4% | Global, akut in Nordamerika und Europa aufgrund regulatorischer Kontrolle | Kurzfristig (≤ 2 Jahre) |
| Hohe Herstellungskosten aufgrund multi-modaler analytischer Freigabeanforderungen | -1.2% | Global, mit stärkerer Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strenge Umweltvorschriften für Lösungsmittel und Abfallverbrennung bei HPAPIs | -0.9% | Europa und Nordamerika, entstehend in APAC | Mittelfristig (2–4 Jahre) |
| Patentabläufe bei Antikörper-Wirkstoff-Konjugaten der ersten Generation dämpfen die Auslastung bestehender Produktionslinien | -0.7% | Nordamerika und Europa, begrenzte Auswirkung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe in der Versorgung mit zytotoxischen Wirkstoffen und Logistik für Gefahrstoffe
Weniger als 10 Lieferanten produzieren GMP-Auristatine und Maytansinoide, mit Vorlaufzeiten von 18 Monaten im Jahr 2024. Neue IATA-Vorschriften, die bestimmte Wirkstoffe als Kategorie-1A-Karzinogene neu klassifizieren, erhöhten die Luftfrachtkosten um bis zu 70 %. Daiichi Sankyos Wirkstoffanlage in Shanghai, die für 2030 geplant ist, spiegelt Bemühungen zur vertikalen Integration wider, um Engpässen entgegenzuwirken.
Hohe Herstellungskosten aufgrund multi-modaler analytischer Freigabeanforderungen
ADC-Chargen erfordern 15–20 orthogonale Assays, wodurch die Analysekosten auf 50.000–80.000 USD pro Charge steigen.[3] Die automatisierte Plattform von Thermo Fisher reduziert den manuellen Zeitaufwand um 40 %, beansprucht jedoch weiterhin 72 Stunden Gerätenutzung. Die Regulierungsbehörden haben im Rahmen von ICH Q6B begrenzte Ausnahmegenehmigungen für kontinuierliche Prozesse erteilt, eine breitere Akzeptanz steht jedoch noch aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Linkertyp:
Dynamik nicht-spaltbarer Systeme übertrifft historische MarktführerSpaltbare Linker kontrollierten im Jahr 2025 einen Marktanteil von 66,37 % am Markt für die Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten, doch nicht-spaltbare Systeme werden bis 2031 voraussichtlich um 15,25 % jährlich wachsen und damit den Gesamtmarkt übertreffen. Die mit nicht-spaltbaren Konstrukten verbundene Marktgröße für die Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten wird sich daher im Betrachtungszeitraum schneller ausweiten als der Umsatz mit spaltbaren Linker. Entwickler bevorzugen nicht-spaltbare Designs aufgrund ihrer besseren systemischen Stabilität, da der Wirkstoff erst nach lysosomaler Degradation freigesetzt wird. Enthertu's Umsatz von USD 3,1 Milliarden im Jahr 2024 bewies, dass ein hybrider Ansatz mit membrangängigen Toxinen den geringeren Bystander-Effekt der nicht-spaltbaren Konstrukte der ersten Generation ausgleichen kann.
CDMOs haben in flexible Konjugationsskids investiert, die ohne langwierige Umrüstung zwischen spaltbaren und nicht-spaltbaren Chemien wechseln können. Lonzas XpressCys-System ermöglicht es einem Auftraggeber, innerhalb einer einzigen Plattform von der frühen Entdeckungsphase bis zur GMP-Herstellung überzugehen und so die Zeit bis zur klinischen Anwendung zu verkürzen. Spaltbare Linker bleiben für hämatologische Krebserkrankungen unerlässlich, bei denen eine rasche intrazelluläre Freisetzung erwünscht ist; solide Tumorphrogramme fordern jedoch zunehmend säurelabile und proteaseempfindliche Designs, um die Wirkstoffaktivität zu lokalisieren.


Nach Therapiebereich:
Aufschwung bei Autoimmunerkrankungen zeichnet die Karte neuSolide Tumoren generierten im Jahr 2025 einen Umsatzanteil von 57,94 %, doch Autoimmun- und Infektionskrankheitsprojekte werden bis 2031 voraussichtlich eine CAGR von 14,45 % verzeichnen. Die mit Autoimmunindikationen verbundene Marktgröße für die Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten weitet sich daher schneller aus als das Wachstum in der Onkologie allein. Auftraggeber initiierten im Jahr 2024 18 frühe Autoimmunstudien und setzen darauf, dass selektive B-Zell-Ablation eine dauerhafte Remission mit intermittierender Dosierung ermöglichen kann. Die Nachfrage nach soliden Tumoren bleibt robust, angetrieben durch HER2-niedrig-, TROP2- und Nectin-4-Targets, doch Marktplaner betrachten die Nicht-Onkologie nunmehr als wichtigsten inkrementellen Wachstumstreiber.
Der Vorstoß in den Autoimmunbereich erfordert eine separate Herstellung, um eine Kreuzkontamination mit hochpotenten Onkologie-Wirkstoffen zu vermeiden, was die Vertragspreise um 15–20 % erhöht. CDMOs, die bereit sind, Reinräume für Nicht-Onkologie-Kunden zu widmen, sind in der Lage, Premiummarginen zu erzielen. Infektionskrankheits-ADCs sind noch in der Entstehungsphase, aber frühe Risikokapitalinvestitionen signalisieren eine künftige Diversifizierung.
Nach Phase:
Kommerzielle Verträge dominieren den UmsatzmixKommerzielle Programme machten 43,89 % des Umsatzes im Jahr 2025 aus und werden mit einem CAGR von 13,68 % wachsen, wodurch sie ihre Rolle als größten Beitrag zur Marktgröße für die Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten bis 2031 festigen. Kommerzielle IgG-Moleküle hielten 69,27 % des Umsatzes im Jahr 2024 und stellen sicher, dass die Marktgrößenbasis des Marktes für Auftragsherstellung von Antikörpern an bewährten Formaten verankert bleibt. Auftraggeber sichern sich zunehmend Fünfjahres-Lieferverträge zu Festpreisen, wie Samsungs Rekordzuschlag zeigt, wodurch das Inflationsrisiko auf die Hersteller übertragen wird. Validierungsläufe in der Spätphase erzielen einen Preisaufschlag von 20–30 %, was CDMOs dazu veranlasst, knappe HPAPI-Kapazitäten für nahezu kommerzielle Wirkstoffe zu reservieren. Arbeiten in der frühen Phase sind variabler und preissensibler, wobei chinesische Anbieter westliche Wettbewerber um bis zu 40 % unterbieten.
CDMOs begegnen diesem Preisdruck, indem sie Entwicklung, Konjugation und Abfüllung/Verpackung unter Einzelverträgen bündeln und so den Reibungsverlust beim Technologietransfer reduzieren. Lonzas Portsmouth-Visp-Stein-Netzwerk ist ein Beispiel für das integrierte Modell und garantiert Auftraggebern, die unter Wettbewerbsdruck stehen, Terminsicherheit.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Serviceart:
Komplexität der Abfüllung und Fertigstellung treibt das schnellste WachstumAbfüll- und Fertigstellungsdienstleistungen werden bis 2031 um 14,83 % pro Jahr wachsen und damit Konjugation und Linkerherstellung übertreffen, obwohl Letztere im Jahr 2025 einen Umsatzanteil von 39,73 % hielt. Vorgefüllte Spritzen- und Autoinjektorformate, ermöglicht durch den FDA-Leitlinienentwurf für Kombinationsprodukte, erweitern den beobachtbaren Markt über Fläschchen hinaus. Die mit der Abfüllung und Fertigstellung verbundene Marktgröße für die Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten steigt daher stark an, da Einschluss- und Sterilisierungsanforderungen Mehrwert schaffen.
Die Konjugation bleibt der zentrale Service. Der Aufstieg der kontinuierlichen Durchfluss- und ortsspezifischen Technologien verlagert den Wert jedoch von der bloßen Kapazität hin zu differenziertem Prozess-Know-how. CDMOs, die sowohl klassische stochastische Methoden als auch fortschrittliche ortsspezifische Plattformen anbieten, können einen breiteren Kundenmix bedienen.
Geografische Analyse
Markt für Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 44,68 %, gestützt durch eine dichte Innovatorenbasis und laufende Brownfield-Erweiterungen in Missouri, North Carolina und Massachusetts. Das regulatorische Umfeld der Region fördert den Anspruch, als Erster in klinische Studien einzutreten, wodurch die durchschnittlichen Projektlaufzeiten kürzer sind als in Europa. Der von Nordamerika gehaltene Marktanteil im Markt für Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten wird leicht zurückgehen, sobald Kapazitäten im asiatisch-pazifischen Raum in Betrieb gehen, doch wird der absolute Umsatz aufgrund einer gesunden Grundnachfrage steigen.
Markt für Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird mit einer CAGR von 14,04 % das stärkste Wachstum unter allen Regionen verzeichnen. Samsung Biologics' Anlage 5 mit 256 kL und die Yokohama-Anlage von AGC Biologics fügen bis 2026 zusammen 350 kL Kapazität hinzu, was 15 % des weltweiten Angebots entspricht. Niedrigere Arbeitskosten und unterstützende staatliche Anreize begünstigen wettbewerbsfähige Preise und ziehen Spätphasenprogramme von kostenbewussten Auftraggebern an.
Markt für Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten in Europa
Europa erzielte im Jahr 2025 einen Umsatzanteil von 28 %, angeführt von Deutschland, der Schweiz und dem Vereinigten Königreich. Die überarbeiteten Anhang-1-Vorschriften haben die Betriebsmargen durch geringere Investitionsausgaben für Reinräume verbessert, doch divergierende Post-Brexit-Einreichungsvorschriften erhöhen die Komplexität. Kleinere europäische Volkswirtschaften hinken aufgrund höherer Arbeitskosten und weniger großzügiger Steuergutschriften für Forschung und Entwicklung hinterher.

Regulatorisches Umfeld
ADCs unterliegen einer hybriden regulatorischen Betrachtung, da der Antikörper gemäß den Erwartungen an Biologika behandelt wird, während die Wirkstoff-Linker-Komponente und die Payload kleinmolekülartige Kontrollen auslösen können. Dies führt zu einer zweigleisigen CMC-Dokumentation und zu Anforderungen an die Inspektionsbereitschaft für CDMOs. In den Vereinigten Staaten veröffentlichte die FDA im März 2024 den Leitfaden „Clinical Pharmacology Considerations for Antibody-Drug Conjugates“, der Erwartungen an bioanalytische Methoden, Expositions-Wirkungs-Beziehungen und Wechselwirkungen zwischen Arzneimitteln formalisiert, die wiederum in die Freigabestrategie und Vergleichbarkeitspakete einfließen.
Bei ausgelagerter Fertigung legen die Aufsichtsbehörden Wert auf die Kontrolle ADC-spezifischer CQAs wie das Drug-to-Antibody-Ratio (DAR), die Verteilung der Wirkstoffbeladung, die Reinheit und linkerbedingte Verunreinigungen. Von CDMOs wird außerdem erwartet, dass sie Nachweise zur Prozessvalidierung liefern, die den mAb-, den Wirkstoff-Linker- und den Konjugationsschritt abdecken. Grundlegende, regionsübergreifend genutzte ICH-Erwartungen, etwa ICH Q11 für die Entwicklung des Wirkstoffs und ICH Q5C für die Stabilität, erhöhen den analytischen Aufwand und die Komplexität der Stabilitätsstrategie für CDMOs, die globale Zulassungsanträge unterstützen, und unterstreichen die Notwendigkeit robuster Qualitätssysteme und Datenintegrität über standortübergreifende Lieferketten hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der ADC-Lohnfertigung verbindet die Produktion der mAb-Wirkstoffsubstanz mit der Synthese hochpotenter Payloads und Linker, der Biokonjugation unter OEB-4-5-Containment sowie der sterilen Abfüllung, Fertigstellung und Verpackung. Darauf folgt gegebenenfalls die Kühlkettenverteilung und die Logistik für Gefahrstoffe. Engpässe konzentrieren sich auf spezialisierte HPAPI-Handhabungsschritte, eine begrenzte Verfügbarkeit von Payload-Vorläufern und begrenzte, für ADC geeignete Abfüll- und Fertigstellungskapazitäten, mit zusätzlicher Reibung durch die Notwendigkeit, DAR und andere konjugatspezifische CQAs mittels orthogonaler Analytik zu kontrollieren.
CDMOs bündeln zunehmend vorgeschaltete biologische Prozesse, Konjugation und Arzneimittelherstellung, um Übergaben zu reduzieren, den Technologietransfer zu straffen und ein einheitliches Qualitätssystem über kritische Schritte hinweg zu erhalten. Nischenspezialisten unterstützen weiterhin proprietäre Linker-Payload-Chemien. Jüngste Kapazitätsinvestitionen verdeutlichen, wie kapitalintensiv die Kette ist: MilliporeSigma (Merck KGaA) kündigte eine Erweiterung im Umfang von 76 Millionen USD an, um die ADC-Fertigungskapazität in St. Louis zu verdreifachen (Oktober 2024), und Cohance Lifesciences kündigte eine Erweiterung einer cGMP-Biokonjugationssuite im Umfang von 10 Millionen USD an seinem NJ-Bio-Standort in Princeton, New Jersey, an (August 2025). Diese Schritte deuten auf den kontinuierlichen Ausbau inländischer Hubs und containmentgeführter Infrastruktur hin.
Wettbewerbslandschaft
Die fünf führenden CDMOs repräsentierten im Jahr 2025 einen großen Anteil des Umsatzes, was auf eine moderate Konzentration hindeutet. Kein einzelner Akteur überschritt einen Anteil von 12 %, was die Kapitalhürde, aber auch die Ausweitung der globalen Kapazität widerspiegelt. Samsung Biologics setzte mit seinem gebündelten Vertrag im Wert von USD 1,24 Milliarden einen neuen Maßstab und signalisierte damit die Bereitschaft der Käufer für Komplettlösungen aus einer Hand.
Technologieführerschaft wird zunehmend entscheidend. Lonzas XpressCys, Catalents SMARTag und Thermo Fishers Angebot für kontinuierlichen Durchfluss bieten Differenzierung über die bloße Kapazität hinaus. Kleinere Unternehmen bilden Konsortien, um wettbewerbsfähig zu bleiben: Cerbios-Pharma kooperierte im Jahr 2024 mit CARBOGEN AMCIS, um Konjugation und Analytik unter einem gemeinsamen Angebotsmodell zu bündeln. Aufstrebende chinesische und indische CDMOs unterbieten preislich, müssen jedoch multi-regionale regulatorische Referenzen aufbauen, um Verträge in der kommerziellen Phase zu gewinnen.
Marktführer in der Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten
-
Lonza Group
-
Samsung Biologics
-
Piramal Pharma Solutions
-
Catalent Inc.
-
WuXi Biologics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten
- Abzena
- AGC Biologics
- Ajinomoto Bio-Pharma Services
- Axplora (Novasep)
- Bora Biologics
- Cambrex Corp.
- CARBOGEN AMCIS
- Catalent
- Cerbios-Pharma
- Emergent Bio Solutions
- FUJIFILM
- Lonza Group
- Merck KGaA (MilliporeSigma)
- Oncotec Pharma Produktion
- Piramal Group
- Recipharm
- Samsung Group
- Sterling Pharma Solutions
- Thermo Fisher Scientific
- Wuxi Biologics
Lesen Sie die Analyse der Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten-Unternehmen

Marktchancen und Zukunftsaussichten
Weiße Flecken bestehen weiterhin bei integrierten End-to-End-Angeboten, die Payload-Linker-Fertigung, cGMP-Konjugation und containmentfähige Abfüllung/Fertigstellung verbinden, da viele Entwickler nicht über eigene Konjugationskapazitäten verfügen und das Koordinationsrisiko bei mehreren Anbietern bewältigen müssen. Kapazitätsinvestitionen unterstreichen die Richtung der Nachfrage: MilliporeSigma (Merck KGaA) verpflichtete sich zu 76 Millionen USD, um die ADC-Kapazität in St. Louis zu verdreifachen (Oktober 2024), Cohance Lifesciences verpflichtete sich zu 10 Millionen USD für eine zusätzliche cGMP-Biokonjugationssuite bei NJ Bio in Princeton (August 2025), und Piramal Pharma Solutions stellte eine eigene Payload-Linker-Suite an seinem Standort in Riverview, Michigan, vor (Mai 2026). Zusammen unterstreichen diese Investitionen eine Präferenz für vertikal verbundene Fähigkeiten.
Technologiegetriebene Differenzierung ist ein weiterer Hebel für CDMOs, insbesondere für jene, die standortspezifische Konjugation und Inprozesskontrolle industrialisieren können, um die DAR-Kontrolle zu verschärfen und die Chargenvariabilität zu verringern. Fujifilm lieferte im März 2026 einen weiteren Beweis für strategischen Fokus, indem es in VALANX Biotech investierte, um die Golden Site Technology für standortspezifische ADC-Konjugation in seine CDMO-Infrastruktur zu integrieren. Axplora integriert außerdem die kommerzielle Gefriertrocknung in Le Mans im Rahmen eines Programms im Umfang von 30 Millionen EUR (berichtet im April 2026), was den Stabilitäts- und Containment-Anforderungen von ADC-Arzneimitteln entspricht und komplexere Darreichungsformen ermöglicht.
Recent Industry Developments in Markt für Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten
- Juli 2026: Lonza kündigte eine Erweiterung der Payload-Linker-Fertigungskapazität an seinem Standort Visp, Schweiz, an, wobei die zusätzliche Kapazität 2028 betriebsbereit sein soll. Der Schritt stärkt Lonzas Position in einem begrenzten Teil der ADC-Lieferkette, in dem spezialisierte HPAPI-Infrastruktur und strenge Verunreinigungskontrolle den Durchsatz einschränken können.
- Mai 2026: Piramal Pharma Solutions stellte an seinem Standort in Riverview, Michigan, eine neue Suite für die Entwicklung und Fertigung von Payload-Linkern vor. Durch die Erweiterung der Payload-Linker-Fähigkeiten näher an wichtige nordamerikanische Auftraggeber unterstützt Piramal eine engere Koordination zwischen chemischer Entwicklung, Containment-Betrieb und nachgeschalteten Konjugationsprogrammen.
- Oktober 2024: MilliporeSigma (Merck KGaA) kündigte eine Investition von 76 Millionen USD an, um die ADC-Fertigungskapazität an seinem Standort in St. Louis, Missouri, zu verdreifachen. Die Erweiterung zielt auf Kapazitätsengpässe bei hochpotenten und Biokonjugationsdienstleistungen ab und verbessert die Verfügbarkeit sowohl für die Nachfrage nach Auslagerung in der späten klinischen Phase als auch im kommerziellen Maßstab.


Markt für Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Diese Studie umfasst ausgelagerte Dienstleistungen zur Entwicklung, Herstellung, Konjugation, Prüfung und Fertigstellung von Antikörper-Wirkstoff-Konjugaten (ADCs) für die klinische und kommerzielle Versorgung, erfasst als Dienstleistungsumsatz, der von Auftragsherstellern in Rechnung gestellt wird.
Ausschlüsse aus dem Umfang: Die vollständig intern durchgeführte ADC-Herstellung an biopharmazeutischen Standorten sowie die Auslagerung von Nicht-ADC-Biologika werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Linkertyp
- Spaltbar
- Säurelabil
- Protease-spaltbar
- Disulfid-spaltbar
- Nicht-spaltbar
- Spaltbar
- Nach Therapiebereich
- Hämatologische Krebserkrankungen
- Multiples Myelom
- Lymphom
- Solide Tumoren
- Brust
- Lunge
- Magen und Magen-Darm-Trakt
- Sonstige Indikationen (Autoimmun, Infektiös)
- Hämatologische Krebserkrankungen
- Nach Phase
- Präklinisch
- Phase I
- Phase II
- Phase III
- Kommerziell
- Nach Serviceart
- Prozess- / Zelllinienentwicklung
- Analytik, Bio-Assay und QK
- cGMP-Konjugation und Wirkstoff-Linker-Herstellung
- Abfüllung, Fertigstellung und Verpackung
- Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Marktgrenzen festzulegen und einen ersten Überblick über Nachfrage- und Kapazitätssignale zu erstellen, die für die ADC-Auslagerung relevant sind. Wir stützten uns auf öffentliche Quellen wie die FDA-Datenbanken (Zulassungen und Inspektionen), NIH ClinicalTrials.gov für ADC-Pipeline-Aktivitäten nach Phase, die Weltgesundheitsorganisation für den Kontext der Krebslast sowie OECD-Gesundheitsindikatoren zur Einordnung von Behandlungszugang und Diagnosemuster nach Region.
Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und Presseberichte ausgewertet, um Kapazitätserweiterungen, neue Produktionsbereiche und angekündigte Partnerschaften zu verstehen, die ausgelagerte Volumina verschieben können. Für Handels- und Warenströme haben wir öffentliche Zoll- und Handelsstatistiken herangezogen, soweit relevant, und diese durch ein genehmigtes kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten ergänzt, um Zeitpläne, Währungen und Unternehmensmaßnahmen konsistent zu halten. Diese Sekundärforschungsquellen sind nicht erschöpfend; wir haben viele weitere öffentliche Referenzen für die Datenerhebung, Querprüfung und Klärung offener Fragen genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung des tatsächlich ausgelagerten Anteils der ADC-Arbeiten, der Art der Preisgestaltung (Entwicklungsläufe gegenüber der routinemäßigen kommerziellen Versorgung) sowie der Geschwindigkeit, mit der neue Kapazitäten absorbiert werden. Wir sprachen mit einer Mischung aus Auftragsherstellern, Outsourcing-Teams aus Pharma und Biotechnologie sowie technischen Leitern, die Konjugations-, Analytik-/QC- und Abfüll-/Verpackungsabläufe in APAC, EMEA und Amerika verwalten, sodass Annahmen region für region überprüft werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 15 % | APAC: 41 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 30 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 55 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einer Top-down-Betrachtung des Nachfragepools, bei der die klinische und kommerzielle ADC-Aktivität durch Phasenmix, typische Chargenfrequenz und Nutzung von Dienstleistungspaketen (Prozessentwicklung, Analytik/QC, cGMP-Konjugation und Abfüllung/Verpackung) in ausgelagerte Dienstleistungswerte umgerechnet wird. Um dies zu untermauern, werden die Gesamtwerte anschließend durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von Programmvolumina nach Phase multipliziert mit beobachteten Preisspannen sowie durch anbieterseitige Zusammenfassungen für eine begrenzte Anzahl von Dienstleistungslinien, bei denen die Offenlegungen klarer sind.
Zu den wichtigsten Eingaben des Modells gehören ADC-Studienanzahlen und Phasenprogression, kommerzielle Markteinführungen und Indikationserweiterungen, Verschiebungen im Mix zwischen hämatologischen Krebserkrankungen und soliden Tumoren, die typische Anzahl von Herstellungsläufen pro Programm und Jahr sowie die Preisentwicklung für Konjugations- und Analytik-/QC-Arbeiten in Abhängigkeit von der Kapazitätsauslastung. Wo direkte Offenlegungen begrenzt sind, werden Lücken durch im Rahmen von Interviews vereinbarte Spannen geschlossen und anschließend durch Konsistenzprüfungen gegenüber Kapazitätserweiterungen und der Auslastungsrichtung eingegrenzt.
Für die Prognose stützen wir uns auf eine Szenarioanalyse, die durch variablenweise Expertenkonsense unterstützt wird, da sich Pipeline-Konversionen und der Zeitplan für die kommerzielle Hochskalierung schnell ändern können. Die Prognose wird daher Jahr für Jahr an erwartete Zulassungen, Kapazitätshochlaufpläne und Veränderungen im Dienstleistungsmix angepasst, anstatt lediglich eine einzige Wachstumsrate fortzuschreiben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. Veränderungen im ADC-Pipeline-Volumen, sichtbaren Kapazitätsankündigungen und Verschiebungen bei den angegebenen Vorlaufzeiten, die auf Engpässe oder Überkapazitäten hinweisen. Wenn ein Wert auffällig erscheint, werden die Einheitsannahmen erneut geprüft, etwaige Währungsumrechnungszeitpunkte abgeglichen und anschließend Quellen erneut kontaktiert, sofern die Abweichung wesentlich bleibt.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Annahmen, Berechnungen und Sensitivitäten erneut durchgeführt werden, um sicherzustellen, dass die Gesamtwerte reproduzierbar sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen vorgenommen, gefolgt von einem abschließenden Prüfdurchgang vor der Auslieferung, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Schätzung von Mordor Intelligence für den Markt für Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die ADC-Auftragsherstellung können stark variieren, da verschiedene Autoren die Grenzen rund um Dienstleistungen unterschiedlich ziehen und zudem unterschiedliche Zeitpunkte für Währung, Inflation und Preisentwicklung anwenden. Selbst wenn dasselbe Endjahr angegeben wird, kann der zugrunde liegende Dienstleistungsmix und die Art und Weise, wie klinische gegenüber kommerzieller Arbeit gewichtet wird, den Wert erheblich verschieben.
In dieser Studie werden die Gesamtwerte durch die Aktualisierung von Preisspannen und Währungszeitpunkten nahe am Basisjahr stabil gehalten und anschließend der implizierte Aufwand pro Programm gegenüber der Phasenaktivität und der Nutzung von Dienstleistungspaketen erneut validiert. Dies erklärt, warum Mordor Intelligence einen höheren Wert ausweist als einige konservative Schätzungen, die Preise glätten oder Aktualisierungen verzögern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,02 Milliarden USD (2026) | |
| Fachzeitschrift A | 1,79 Milliarden USD (2024) | Diese Zahl wird als engere Sicht auf ADC-Verträge dargestellt, die dazu neigt, eine Teilmenge der Wertschöpfungskettenkomponenten und Arbeiten in früheren Phasen hervorzuheben, was vollständige Dienstleistungspakete wie cGMP-Konjugation plus Abfüllung/Verpackung für die kommerzielle Versorgung untererfassen kann. |
| Branchenpressemitteilung B | 3,80 Milliarden USD (2024) | Die Schätzung scheint ein anderes Basisjahr zu verwenden und vermischt möglicherweise Dienstleistungskategorien ungleichmäßig über klinische und kommerzielle Anforderungen hinweg, mit begrenzter Transparenz hinsichtlich ASP-Aktualisierungen, Währungszeitpunkten und der Art und Weise, wie Programme mit mehreren Dienstleistungen in einem einzigen Umsatzpool konsolidiert werden. |
Die Streuung zwischen den drei Zahlen wird hauptsächlich durch die Breite des Umfangs und die Geschwindigkeit bestimmt, mit der Preis- und Währungsannahmen aktualisiert werden. Wenn Dienstleistungspakete klar definiert und anhand der Phasenaktivität und der Kapazitätsrealitäten überprüft werden, wird der resultierende Marktwert leichter nachvollziehbar und von Jahr zu Jahr reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die Auftragsherstellung von Antikörper-Wirkstoff-Konjugaten im Jahr 2026 und wie schnell wächst er?
Der Markt erreichte im Jahr 2026 USD 12,02 Milliarden und soll mit einer CAGR von 11,31 % auf USD 20,54 Milliarden bis 2031 wachsen.
Welcher Linkertyp expandiert am schnellsten in der ausgelagerten ADC-Produktion?
Nicht-spaltbare Linker werden bis 2031 voraussichtlich eine CAGR von 15,25 % verzeichnen und damit spaltbare Formate übertreffen.
Warum lagern Auftraggeber die kommerzielle ADC-Herstellung im großen Maßstab aus, anstatt eigene Anlagen zu bauen?
Der Bau einer OEB-4-5-Suite kostet USD 80–120 Millionen und dauert bis zu 30 Monate, während CDMOs bereits validierte Kapazitäten betreiben, auf die im Rahmen langfristiger Lieferverträge zugegriffen werden kann.
Welche Region wird bis 2031 die meisten neuen ADC-Kapazitäten hinzufügen?
Asien-Pazifik führt mit angekündigten Neubauprojekten im Wert von USD 3,5 Milliarden und erzielt damit eine regionale CAGR von 14,04 %.
Was treibt die Premiumpreise für die ADC-Auftragsherstellung?
Knappe HPAPI-Einschlusssuiten, komplexe analytische Freigabeanforderungen und eine anhaltende Nachfrage in der Onkologie ermöglichen es CDMOs, ADC-Verträge um 30–40 % höher als Arbeiten mit monoklonalen Antikörpern zu bepreisen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
