
Eiscreme-Marktanalyse von Mordor Intelligence
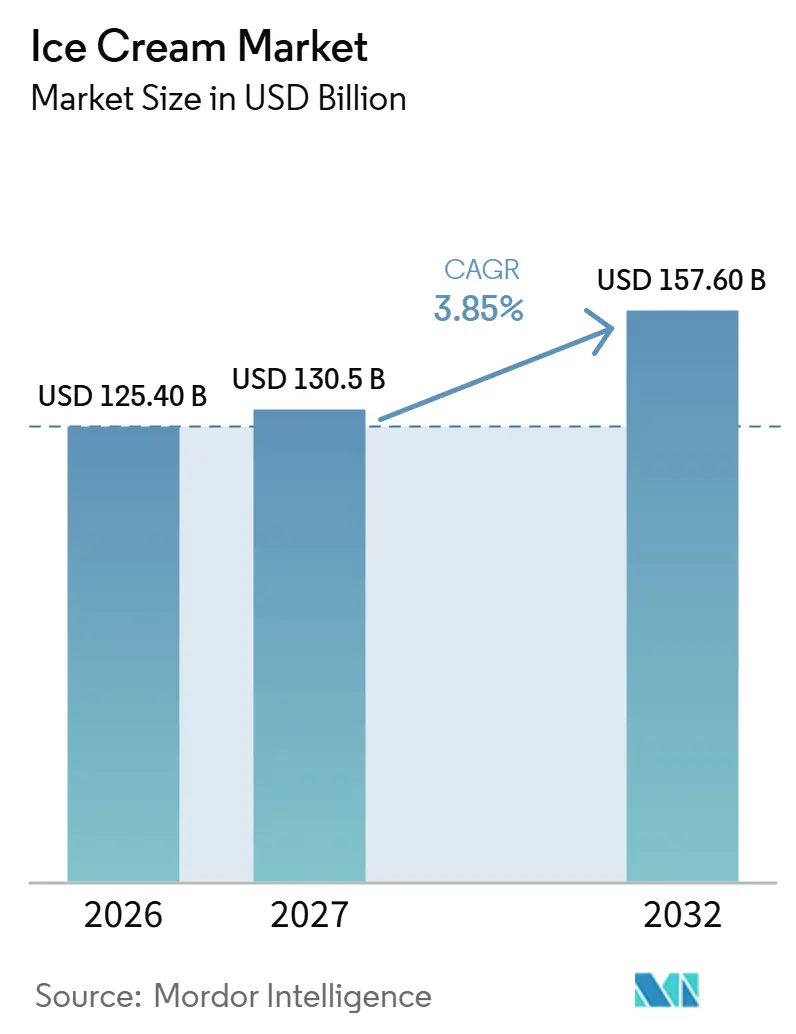
Die Speiseeis-Marktgröße soll von 125,4 Milliarden USD im Jahr 2026 auf 130,5 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 157,6 Milliarden USD erreichen, mit einer CAGR von 3,85 % über 2027–2032. Das Speiseeis-Marktvolumen soll von 19,59 Milliarden Litern im Jahr 2026 auf 20,1 Milliarden Liter im Jahr 2027 steigen und bis 2032 22,85 Milliarden Liter erreichen, mit einer CAGR von 2,6 % über 2027–2032.
Gesundheitsorientierte Rezepturen in den Vereinigten Staaten und zugängliche Premium-Produkte in Afrika, dem Nahen Osten und Asien schaffen differenzierte Kaufanreize für Speiseeis. Die Kombination von Geschmacksrichtungen mit Pints und Sharing-Formaten kann mehr Dessertanlässe schaffen. Die Abhängigkeit von der Kühlkette macht die beim Verbraucher ankommende Qualität kommerziell bedeutsam. Marken, die mit Pints, Sharing-Formaten und Premium-Linien reagieren, konkurrieren daher ebenso sehr über die gelieferte Qualität wie über den Geschmack, was Hersteller begünstigt, die den Tiefkühlweg ins Regal kontrollieren.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führte Standard-Speiseeis mit einem Speiseeis-Marktanteil von 41,1 % im Jahr 2026, während Spezialitäten-/Handwerks-Speiseeis mit einer CAGR von 4,35 % über 2027–2032 am schnellsten wachsen soll.
- Die Milchkategorie hatte im Jahr 2026 einen Anteil von 80,98 % an der Speiseeis-Marktgröße, während Nicht-Milchprodukte mit einer CAGR von 5,2 % über 2027–2032 am schnellsten wachsen sollen.
- Bei den Verpackungsarten führten Becher/Cups mit 72,06 % des Marktwerts im Jahr 2026, und Pints sollen mit einer CAGR von 4,8 % über 2027–2032 am schnellsten wachsen.
- Der Außer-Haus-Handel machte 78,4 % des Marktwerts im Jahr 2026 aus, während der Gastronomiebereich mit einer CAGR von 5,4 % über 2027–2032 am schnellsten wachsen soll.
- Geografisch hielt Nordamerika im Jahr 2026 einen Anteil von 30,56 % am Marktwert, und Asien-Pazifik soll mit einer CAGR von 5,6 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach gesundheitsorientierten Eiscremes | +1.1% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Präferenz für Clean-Label- und natürliche Zutaten | +0.8% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Innovation bei Produkten und Geschmacksexperimenten | +1.2% | Europa, Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Premium-, High-End- und handwerklichen Eiscreme-Produkten | +1.4% | Europa, Asien, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Trends bei Individualisierung und Erlebniskonsum | +0.6% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Fokus auf Nachhaltigkeit und ethische Beschaffung | +0.4% | Vereinigte Staaten, Niederlande, Madagaskar und Côte d'Ivoire | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach gesundheitsorientierten Eiscremes
Gesundheitsorientiertes Speiseeis schafft eine Umsatzchance rund um ein definiertes Ernährungsversprechen innerhalb einer etablierten Dessertkategorie. Die US-amerikanischen Einzelhandelsumsätze mit proteinreichem Speiseeis erreichten im Jahr 2025 laut Agriculture and Agri-Food Canada 354,6 Millionen USD, was einem Anstieg von 9,9 % gegenüber dem Vorjahr und 57,3 % gegenüber 2021 entspricht.[1] Im ersten Halbjahr 2026 verzeichnete The Magnum Ice Cream Company ein zweistelliges Wachstum für sein proteinreiches, kalorienarmes Yasso-Angebot nach der Erweiterung von Sticks auf Pints. Das Unternehmen verknüpfte den US-amerikanischen Pint-Launch mit der wachsenden Nachfrage nach gesünderen, schöpfbaren Tiefkühldesserts. Dies verbindet die ernährungsbezogene Positionierung mit der Expansion in ein weiteres Servierformat. Ein erfolgreicher gesundheitsorientierter Stick kann daher zu einer breiteren Produktplattform werden und Herstellern einen Weg in schöpfbare Desserts eröffnen, während die ernährungsbezogene Positionierung erhalten bleibt.
Präferenz für Clean-Label- und natürliche Zutaten
Eine Clean-Label-Positionierung kann die Nachfrage ausweiten, wenn Zutatenentscheidungen mit einem unverwechselbaren Desserterlebnis einhergehen. Alec's Ice Cream berichtete von sofortigen Ausverkäufen bei Whole Foods nach dem Launch seiner Culture Cup Clean-Label-Becher im Mai 2025. DairyReporter führte die Nachfrage auf die Kombination aus Darmgesundheits-Positionierung und einer taktilen Schokoladenhülle zurück. Im Jahr 2026 berichtete Gründer Alec Jaffe, dass die Linie auf 1.250 Target-Filialen in den gesamten Vereinigten Staaten ausgeweitet wurde. Diese Entwicklung gibt Lieferanten ein kommerzielles Beispiel dafür, wie ein differenziertes Zutatenversprechen über seinen ursprünglichen Einzelhandelslaunch hinaus in ein breiteres Vertriebsnetz expandiert. Die Chance erstreckt sich von der Rezeptentwicklung bis zur Vertriebsskalierung, wobei das Esserlebnis einen konkreten Grund liefert, warum das Clean-Label-Produkt einen Platz im Sortiment eines Einzelhändlers verdient.
Innovation bei Produkten und Geschmacksexperimenten
Geschmacksexperimente können die Nachfrage steigern, indem sie einer etablierten Marke zusätzliche Möglichkeiten bieten, an einem Dessertanlass teilzunehmen. Ben & Jerry's führte im Jahr 2025 25 neue Geschmacks- und Formatkombinationen in Pints, Mini-Cups, Sharing-Bechern, Schöpf- und Snack-Bites ein. Das Mutterunternehmen The Magnum Ice Cream Company verknüpfte diese Einführungen mit einem organischen Markenumsatzwachstum von über 3 % in jenem Jahr. Die Breite der Formate ist kommerziell bedeutsam, da die Entwicklung das Portionsangebot und das Servierversprechen neben dem Geschmack verändern kann. Für Hersteller schafft die Kombination Raum, um innerhalb einer Marke eigenständige Produkte für Einzel-, Sharing- und Schöpfanlässe zu entwickeln. Das organische Wachstum von Ben & Jerry's von über 3 % fiel in ein Jahr, in dem die Launches sowohl das Format als auch den Geschmack veränderten, sodass der Nachfragefall ebenso sehr auf zusätzlichen Servieroptionen wie auf dem Geschmack beruht.
Wachsende Nachfrage nach Premium-, High-End- und handwerklichen Eiscreme-Produkten
Premium-Nachfrage erhöht die Möglichkeit, mit einem kleinen Genussprodukt mehr zu verdienen. Der Bericht von Froneri aus dem Jahr 2025 verknüpft das wachsende Interesse an zugänglichem Alltagsluxus mit einem längerfristigen Premium-Speiseeis-Wachstum. The Magnum Ice Cream Company berichtete im Jahr 2025 von einem organischen Umsatzwachstum von 10,9 % in seiner Region Afrika, Naher Osten und Asien, das teilweise durch Premium-Innovationen wie Magnum-Cones und Cornetto gestützt wurde. Hersteller können diese Chance nutzen, indem sie Verbrauchern einen greifbaren Grund geben, bei einem etablierten Dessertanlass aufzusteigen. Eine Premium-Linie muss den zusätzlichen Reiz mit dem Esserlebnis verbinden, da Zugänglichkeit selbst Teil des Luxusversprechens ist. Vertraute Cones können daher das Premium-Versprechen tragen und Herstellern ermöglichen, die Aufstiegsnachfrage über Formate zu erschließen, die Verbraucher bereits kennen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Abhängigkeit von der Kühlkette und Einschränkungen bei der Lagerung | -0.7% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Empfindlichkeit gegenüber Temperaturschwankungen | -0.5% | Nordamerika, Europa, Asien-Pazifik und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Kurze Haltbarkeit im Vergleich zu Desserts bei Raumtemperatur | -0.2% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Regulatorische Kontrolle von Zusatzstoffen und Kennzeichnung | -0.3% | Vereinigte Staaten und Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von der Kühlkette und Einschränkungen bei der Lagerung
Die Abhängigkeit von der Kühlkette macht eine zuverlässige Produktverfügbarkeit von koordinierter Produktion, Transport und Lagerung abhängig und nicht allein von der Fabrikleistung. In seiner Risikooffenlegung für 2025 warnte The Magnum Ice Cream Company, dass Lieferkettenunterbrechungen die Temperaturkontrolle gefährden und zu Produktionsverzögerungen, verringerter Verfügbarkeit und höheren Betriebskosten führen könnten. Für einen Speiseeis-Lieferanten kann diese Kombination die Menge des verkaufsfähigen Produkts, das eine Verkaufsstelle erreicht, einschränken, selbst wenn Produktionskapazitäten vorhanden sind. Das Unternehmen berichtete, im Jahr 2025 vernetzte Sensoren und automatisiertes Monitoring in Produktion, Transport und Lagerung einzusetzen, um die Integrität der Kühlkette zu sichern. Eine solche Überwachung adressiert die Erkennung, aber das kommerzielle Risiko bleibt die Kosten und potenzielle Verzögerung bei der Aufrechterhaltung eines temperaturkontrollierten Wegs durch jeden Übergabepunkt.
Hohe Empfindlichkeit gegenüber Temperaturschwankungen
Temperaturempfindlichkeit stellt eine Qualitätsbeschränkung für den Vertrieb dar, selbst wenn das Speiseeis sein Ziel erreicht. Forschungen der Universität Guelph erklären, dass Temperaturschwankungen während Lagerung und Vertrieb Eiskristalle vergrößern, eine grobe, eisige Textur erzeugen und die Verbraucherakzeptanz beeinträchtigen können. Dieser Mechanismus macht den Zustand des gelieferten Desserts kommerziell bedeutsam, neben der gelieferten Menge. Für Marken, die sich durch Textur differenzieren, kann ein beeinträchtigtes Serviererlebnis das Produkterlebnis schwächen, das den Verkauf stützt. Das Hemmnis wirkt daher sowohl über die verkaufsfähige Qualität als auch über die physische Verfügbarkeit, wobei der Schweregrad von den Handhabungsbedingungen abhängt. Die Aufrechterhaltung dieser Qualität erfordert Kontrolle über Lagerung und Vertrieb, was Lieferanten dem Kostenrisiko aussetzt, ein Produkt zu schützen, dessen Textur sich vor dem Verzehr verschlechtern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
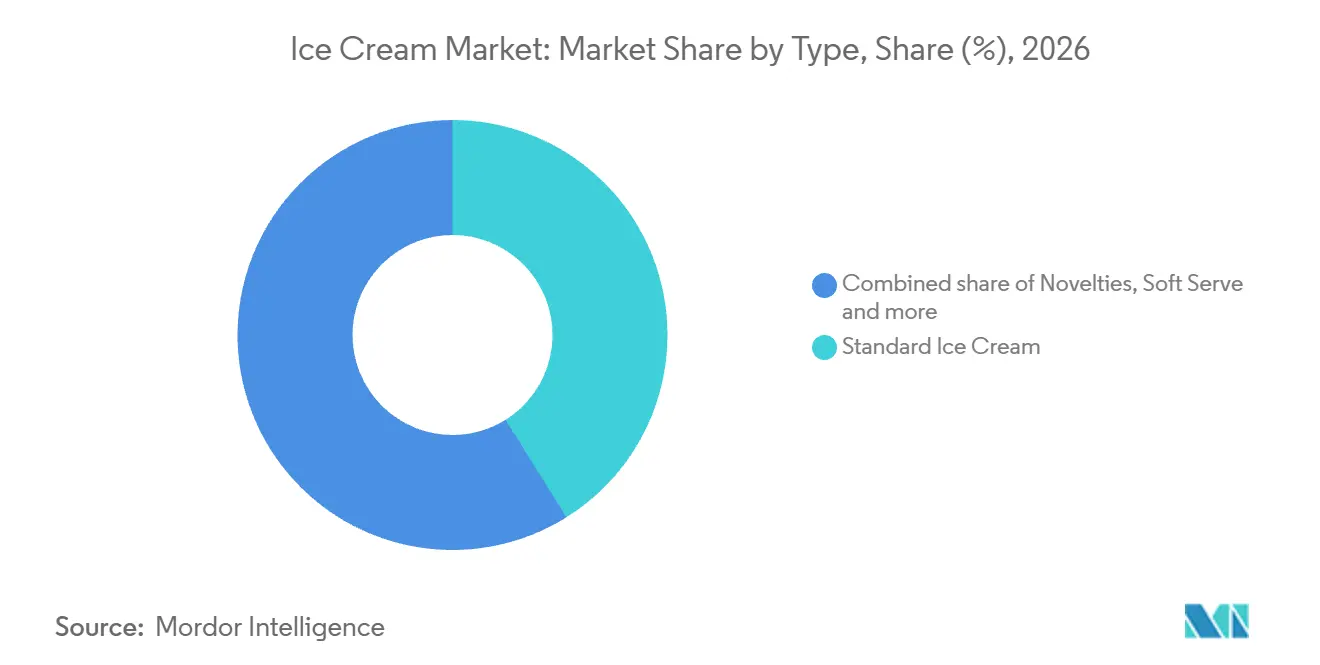
Produktionsmaßstab und handwerkliche Expansion bedienen unterschiedliche NachfrageStandard-Speiseeis hatte im Jahr 2026 einen Anteil von 41,1 % an der Speiseeis-Marktgröße und war damit das größte Segment. Das USDA verzeichnete im Jahr 2025 eine US-amerikanische Produktion von regulärem Speiseeis von 845,1 Millionen Gallonen, ein Rückgang von 9,2 % gegenüber 2024. Die Produktion zeigt eine große US-amerikanische Fertigungsbasis, aber ihr Rückgang relativiert die kommerzielle Stärke dieses etablierten Produkttyps. Für US-amerikanische Hersteller ist es daher wichtig, das bestehende Geschäft mit regulärem Speiseeis zu verteidigen, auch wenn seine globale Kategorie den führenden Anteil hält.
Spezialitäten-/Handwerks-Speiseeis ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,35 % über 2027–2032. Der Italienische Gelato-Verband berichtete, dass die globalen Umsätze mit handwerklichem Gelato im Jahr 2025 um 8,5 % gestiegen sind.[2] Außerhalb Europas wuchs das Netzwerk aus Gelaterien, Bars, Restaurants und Hotels, die handwerkliches Gelato anbieten, um 8 % auf mehr als 45.000 Verkaufspunkte, während der durchschnittliche Umsatz pro Verkaufsstelle um 2 % stieg. Die Zahlen unterscheiden Netzwerkexpansion von Verkaufsproduktivität, was unterschiedliche Anforderungen an das Expansionsmodell eines handwerklichen Betreibers stellt. Der stärkere Anstieg der Anzahl der Verkaufsstellen legt mehr Gewicht auf replizierbare Servierstandorte als auf die Annahme großer Umsatzgewinne an jedem Standort.



Nach Kategorie:
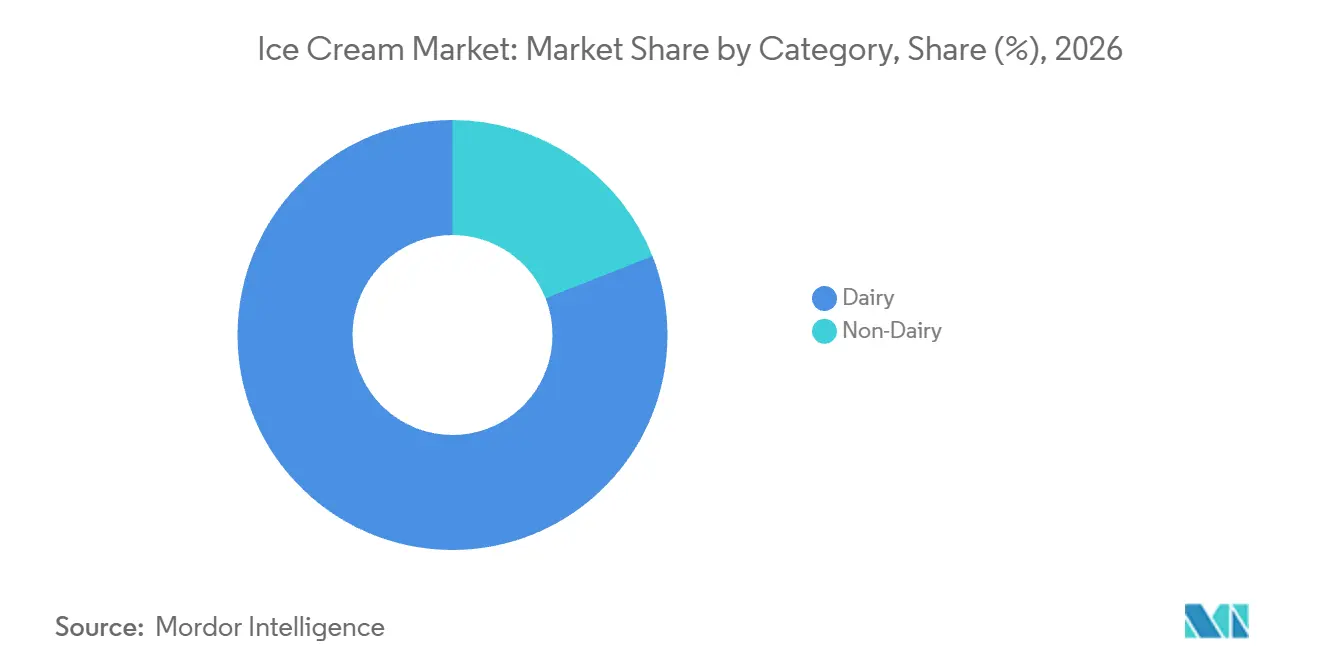
Milchwirtschaftliche Skalierung trifft auf eine selektive pflanzliche ChanceMilchhaltige Produkte hatten im Jahr 2026 einen Speiseeis-Marktanteil von 80,98 % und waren das größte Segment. Das USDA zählte im Jahr 2025 393 US-amerikanische Betriebe, die reguläres hartes Speiseeis herstellen, eine Kategorie, die mindestens 10 % Milchfett und ein Gewicht von mindestens 4,5 Pfund pro Gallone erfordert. Diese Kombination aus Produktionsinfrastruktur und einer definierten Zusammensetzung gibt etablierten Milchlieferanten ein spezifisches Formulierungsumfeld. Rezepturen, die in dieser regulären Harteiskategorie verkauft werden, müssen ihre Milchfett- und physikalischen Spezifikationen beibehalten und gleichzeitig Produktentwicklungen ermöglichen. Die gemeinsamen Zusammensetzungsuntergrenzen machen die Beschaffung von Zutaten und die Prozesseffizienz zu praktischen Differenzierungsbereichen in dieser großen US-amerikanischen Produktionsbasis.
Nicht-milchhaltige Produkte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,2 % über 2027–2032. Greenyard Hasselt führte im Frühjahr 2025 Gigi-Becher aus reinen Pflanzeninhaltsstoffen ein, mit einer Kombination aus weißem Kürbis, Banane und Zimt sowie einer weiteren aus Gurke, Avocado und Dill. Greenyard Frozen Hasselt produziert Hunderte von milchfreien Innovationen für europäische Einzelhändler und Foodservice-Unternehmen und bietet einen Weg für breitere pflanzliche Rezepturen über die Eigenmarkenversorgung. Das Good Food Institute stellte jedoch fest, dass pflanzliches Speiseeis und tiefgekühlte Neuheiten im Jahr 2025 9 % der US-amerikanischen Haushalte erreichten, wobei 52 % dieser Haushalte erneut kauften, während Dollar- und Stückumsätze zurückgingen. Pflanzliche Lieferanten benötigen daher Rezepturen, die wiederholte Dessertkäufe erzielen, da eine Erweiterung des Sortiments allein den Haushaltstest nicht in nachhaltigen Kategorienausgaben umwandelt.

Nach Verpackungsart:
Becherverkauf und Pint-Differenzierung prägen die NachfrageBecher/Cups hielten im Jahr 2026 72,06 % des Marktwerts und waren damit das größte Segment. Froneri berichtete, dass US-amerikanische Häagen-Dazs-Verbraucher im Jahr 2025 die gekauften Einheiten, die Einkaufshäufigkeit und die Einheiten pro Einkauf bei Bechern erhöhten. Diese separaten Kaufdimensionen geben etablierten Lieferanten mehrere Möglichkeiten, Umsätze innerhalb desselben Behälterformats zu entwickeln. Häufigere Einkäufe und mehr Einheiten pro Einkauf können sich gegenseitig verstärken, was den wiederkehrenden Konsum kommerziell relevant macht neben der physischen Kapazität der Verpackung. Da die Gewinne von Häagen-Dazs gemeinsam aus Einheiten, Einkäufen und Einheiten pro Einkauf stammten, beruht die Führungsposition des Bechers auf der Kaufintensität und nicht auf der Verpackungsnovität.
Pints sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,8 % über 2027–2032. Instacart berichtete, dass Alec's und Van Leeuwen ihren Anteil an US-amerikanischen Speiseeis-Bestellungen von 2024 bis 2025 um 50 % bzw. 37 % steigerten. Das Unternehmen identifizierte Premium- und Better-for-You-Pints unter seinen am stärksten wachsenden Marken nach diesem Bestellanteilsmaß. Alec's und Van Leeuwen gewannen Bestellanteile bei Instacart mit Premium- und Better-for-You-Pint-Angeboten. Bei Instacart unterstützen diese Gewinne die Entwicklung von Premium- und Ernährungs-Pints innerhalb eines etablierten Behälters und lenken Investitionen auf das Dessertversprechen, ohne eine Verpackungsänderung zu erfordern.
Nach Vertriebskanal:
Einzelhandelsmaßstab und Gastronomieausführung divergierenDer Außer-Haus-Handel war das größte Segment und machte im Jahr 2026 78,4 % des Marktwerts aus. Im Vereinigten Königreich entfallen laut ICAEW der größte Teil des Speiseeis-Volumens auf Supermärkte, Discounter und Convenience-Stores. Im Mai 2026 begann Marks & Spencer damit, sein Eigenmarken-Speiseeis-Angebot im Rahmen einer breiteren Tiefkühlsortimentserweiterung zu erneuern, die auf den wöchentlichen Familieneinkauf abzielt.[3] Dies positioniert Speiseeis innerhalb eines wiederkehrenden Haushaltseinkaufs und gibt der Produktentwicklung des Einzelhändlers eine direkte Rolle im Kategorieversprechen. Da das Sortiment von M&S vollständig aus Eigenmarken besteht und intern entwickelt wird, müssen Hersteller, die diese Erweiterung beliefern, innerhalb des Produktversprechens des Einzelhändlers arbeiten.
Der Gastronomiebereich ist das am schnellsten wachsende Segment mit einer erwarteten CAGR von 5,4 % über 2027–2032. Die Carvel-Marke von GoTo Foods betreibt mehr als 350 Franchise- und Foodservice-Standorte, die Premium-Soft-Serve und handgetauchtes Speiseeis anbieten. Dieser Fußabdruck veranschaulicht ein etabliertes Serviernetzwerk, während die US-amerikanischen Foodservice-Umsätze im Jahr 2025 inflationsbereinigt 1,41 Billionen USD erreichten, ein Anstieg von 73,0 % gegenüber 1997 und ein schnelleres Wachstum als im Lebensmitteleinzelhandel. Für Speiseeis-Betreiber schafft die Expansion dieses breiteren Kanals Raum für Serviergelegenheiten, sofern das Standortversprechen über mehrere Standorte hinweg repliziert werden kann. Carvels Soft-Serve- und handgetauchtes Menü zeigt, dass der Gastronomiebereich ein serviertes Dessert und kein verpacktes Produkt verkauft, was das Wachstum an die Eröffnung und den Betrieb von Standorten knüpft.
Geografische Analyse
Speiseeismarkt Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 30,56 % an der Speiseeis-Marktgröße und war damit die größte geografische Region. Eine Umfrage der International Dairy Foods Association (IDFA), die vom 7. bis 9. April 2026 durchgeführt wurde, ergab, dass 97 % von 2.205 US-amerikanischen Erwachsenen Speiseeis liebten oder mochten, mit einer Fehlerquote von ±2 Prozentpunkten. Am 22. September 2026 teilte die IDFA mit, dass Dutzende von Herstellern, die mehr als 90 % des US-amerikanischen Marktes repräsentieren, auf dem richtigen Weg seien, bis Ende 2027 zertifizierte künstliche Farben aus echtem Milch-Speiseeis und tiefgekühlten Milchdesserts, die im Lebensmitteleinzelhandel verkauft werden, zu entfernen. Diese Abdeckung setzt einen Großteil der US-amerikanischen Herstellerbasis auf einen gemeinsamen Reformulierungszeitplan für den Einzelhandel und konzentriert die Arbeit zur Zutatenumstellung vor der Frist.
Speiseeis-Markt Asien-Pazifik
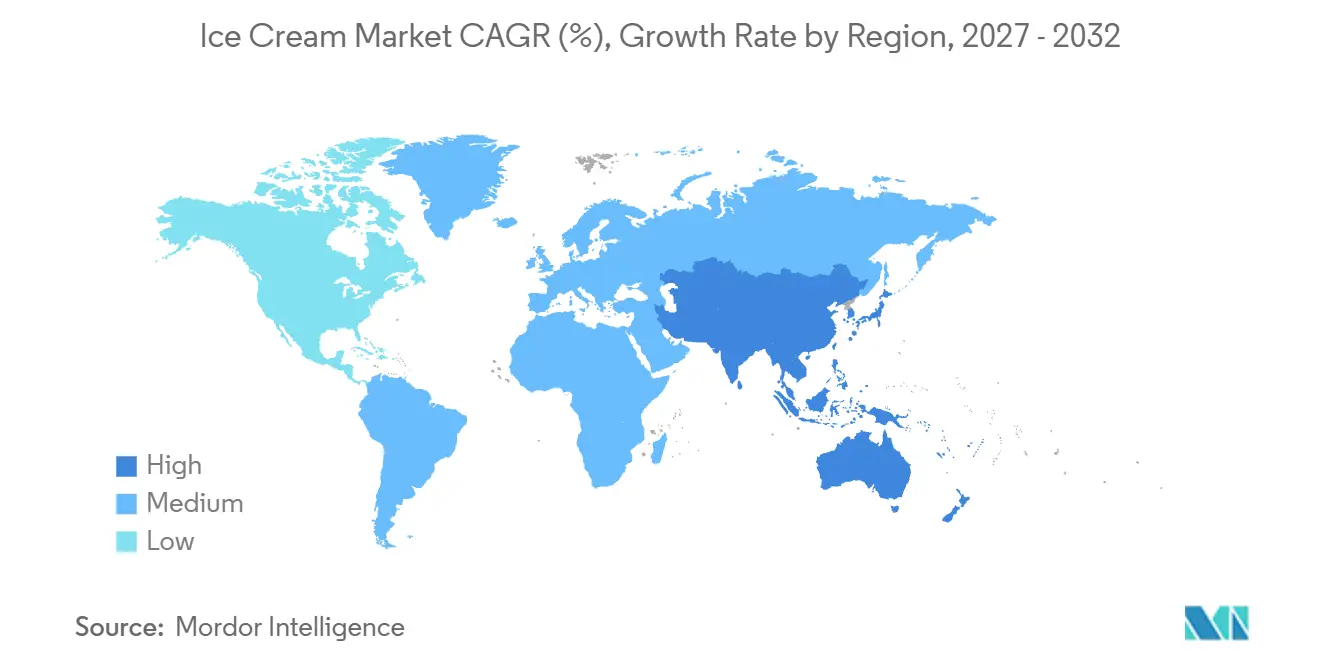
Asien-Pazifik ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 5,6 % über 2027–2032. Yili Group berichtete, dass ihr Speiseeis-Umsatz in Indonesien im ersten Halbjahr 2026 im Vergleich zum ersten Halbjahr 2025 um etwa 20 % stieg und sich auf den Philippinen verdoppelte. In Japan stieg der Herstellerlieferwert im Geschäftsjahr 2025 um 2,8 %, während das Volumen um 2,2 % zurückging, wobei Premium-Produkte und Preisanpassungen den höheren Wert stützten. Yili Group und Sam's Club entwickelten gemeinsam auch Frischmilch-Mungobohnen-Speiseeis, das im Sommer 2025 die Tiefkühldessertkategorie des Einzelhändlers in China anführte. Die länderspezifischen Gewinne von Yili Group und ihre China-Einzelhandelszusammenarbeit verweisen auf lokale Aktivitäten und gemeinsam entwickelte Produkte als Wachstumswege, während Japans höherer Lieferwert Premium-Produkte und Preisanpassungen trotz geringerer Stückzahlen widerspiegelt.
Europa kombiniert eine Fertigungsbasis mit sich verändernden kommerziellen Eigentumsverhältnissen, wobei die EU-Speiseeis-Produktion im Jahr 2025 3,44 Milliarden Liter erreichte, ein Anstieg von 1,9 % gegenüber 2024. In Portugal übernahm The Magnum Ice Cream Company am 1. April 2026 die abgetrennten Speiseeis-Marketing- und Vertriebsaktivitäten von Unilever Fima, während die Übernahme der Beschaffungseinheit in den Halbjahresergebnissen vom 30. Juli 2026 noch weiteren regulatorischen und betrieblichen Genehmigungen unterlag. Südamerika hat ein ausgeprägtes saisonales Nachfragebeispiel in Brasilien, wo ABIS in bestimmten Zeiträumen des Sommers 2024–25 Umsatzsteigerungen von bis zu 50 % meldete. Im Nahen Osten und Afrika berichtete Almarais aus Saudi-Arabien, seine Speiseeis-Position im Jahr 2025 durch Produktinnovationen und eine expandierende Kühlkette auszubauen. Brasiliens wetterbedingte Sommerspitzen setzen die Versorgungsbereitschaft unter Druck, während Almarais Kühlkettenexpansion und Portugals separate Beschaffungsgenehmigungen die Vertriebskontrolle und Beschaffungskontrolle zu zentralen Elementen der Nachfragebefriedigung machen.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive von Herstellern und Importeuren von verpacktem Speiseeis. Die aktuelle Attraktivität balanciert definierte Compliance-Wege gegen Einschränkungen bei Formulierung, Produktbenennung, Nährwertinformationen und Angaben. Deutschlands Zusammensetzungsrichtlinien sind nicht bindend, während der US-amerikanische Identitätsstandard die Verwendung des standardisierten Speiseeis-Namens regelt. Chinas Speiseeis-Qualitätsbenchmark ist empfohlen, was seine kommerzielle Rolle von der obligatorischen Kennzeichnung verpackter Lebensmittel unterscheidet.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | US-amerikanische Lebensmittel- und Arzneimittelbehörde | Ländliche Lebensmittelkontrollbehörden und lokale Lebensmittel- und Veterinärinspektionsbüros | Staatliche Verwaltung für Marktregulierung | ANVISA | Saudi-Arabische Lebensmittel- und Arzneimittelbehörde |
| Wichtige Instrumente oder Ausrichtung | 21 CFR 135.110; Rücknahme der Lebensmittelzulassung für Rot Nr. 3 ab dem 15. Januar 2027 | Nicht bindende Speiseeis-Richtlinien 2026; Verordnung (EU) 2025/40 Übergang zur Verpackungskennzeichnung | Empfohlene GB/T 31114-2024; obligatorische GB 7718-2025 ab dem 16. März 2027 | RDC 429/2020 und IN 75/2020; vorgeschlagene Überprüfung der Nährwertkennzeichnung | GSO 9:2022/Amd1:2025; Nährwertkennzeichnungs- und SFDA 2333-Angabenregeln; übernommene Ausgabe 2233:2025 ab dem 1. Januar 2028 |
| Kommerzielle Auswirkung | Identitätsbedingungen erfüllen und betroffene Rot-Nr.-3-Rezepturen bis zur Frist anpassen | Namen an Zusammensetzungskonventionen anpassen und anwendbare Verpackungskennzeichnungsänderungen vorbereiten | Etiketten für die erforderliche Offenlegung von 8 Allergenklassen vorbereiten, wenn diese direkt als Zutaten verwendet werden | Anforderungen an Nährwerttabellen, Angaben und anwendbare Vorderseiten-Kennzeichnung erfüllen | Etiketten und Angaben bei der Importabfertigung überprüfen; Bewertung für neuartige Angaben einholen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend | Verschärfend | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanische Bewertung spiegelt die Produktidentitätsbedingungen und die Rücknahme für betroffene Rot-Nr.-3-Rezepturen zum 15. Januar 2027 wider, während Chinas Übergang zum 16. März 2027 direkt verwendete gelistete Allergene der obligatorischen Offenlegungspflicht unterwirft. Die Verordnung (EU) 2025/40 verlangt ab dem 12. August 2028 oder 24 Monate nach Inkrafttreten bestimmter Durchführungsrechtsakte – je nachdem, was später eintritt – eine harmonisierte Materialkennzeichnung auf Verpackungen, die auf dem deutschen Markt in Verkehr gebracht werden, mit Ausnahme von Pfand- und Transportverpackungen, ausgenommen E-Commerce-Verpackungen. Brasiliens Kontinuitätsbewertung stützt sich auf RDC 429/2020 und IN 75/2020, die seit dem 9. Oktober 2022 in Kraft sind, da die Konsultation im vierten Quartal 2027 und die endgültige Entscheidung über die Überarbeitung diese Nährwertkennzeichnungspflichten bis zu einer Entscheidung unverändert lassen. Die saudi-arabische Importabfertigung behält GSO 9, SFDA.FD 2233 und SFDA.FD 2333 bei, sodass der Übergang zum 1. Januar 2028 zu SFDA.FD 2233:2025 den Nährwertkennzeichnungsrahmen durch eine Ausgabenaktualisierung fortsetzt.
Stufen der Wertschöpfungskette
Der Vergleich folgt den Fähigkeiten, die Zutaten in ein fertiges Tiefkühlprodukt verwandeln und es zum Käufer bringen. DFA Ingredient Solutions liefert Milchzutaten, während GEA Speiseeis-Prozesslinien bis hin zu Verpackung und Lagerung konfiguriert und installiert. Diese Rollen trennen die Einnahmen aus dem Zutatenverkauf und der installierten Ausrüstung von den Einnahmen, die mit dem Dessert selbst erzielt werden. Der temperaturkontrollierte Vertrieb fügt eine weitere Dienstleistungsbeziehung hinzu, die die Konservierung des fertigen Produkts zu einem Teil der Lieferantenertragsstruktur macht.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Zubereitung und Lieferung von Zutaten | Milchzutatenlieferanten wie DFA Ingredient Solutions | Zutatenverkauf und Lieferung von Spezialformulierungen | Abstimmung der Zutatenspezifikationen auf das beabsichtigte Rezept | Zutaten vor der Herstellung gegen das Rezept qualifizieren |
| Integration der Prozesslinie | Ausrüstungslieferanten und Systemintegratoren wie GEA | Ausrüstungsverkauf und Installationsgebühren | Handhabung verschiedener Zutaten in einem vernetzten Prozess | Die Linie auf die Anforderungen der Zutatenhandhabung ausrichten |
| Herstellung des Fertigprodukts | Integrierte Milch- und Speiseeis-Hersteller wie Dairy Farmers of America und Yili Group | Verkauf von hergestelltem Speiseeis | Koordinierung von Verarbeitung, Verpackung und Tiefkühllagerung | Produktionsfreigabe auf Verpackungs- und Lagerbereitschaft abstimmen |
| Kühllagerung und Transport | Temperaturkontrollierte Logistikanbieter wie Lineage und Americold | Lager-, Transport- und Vertriebsdienstleistungsgebühren | Aufrechterhaltung des Gefrierzustands durch Vertriebsübergaben | Temperaturanforderungen über Lager- und Transportvorgänge hinweg koordinieren |
| Einzelhandelsverkauf | Omnichannel-Lebensmitteleinzelhändler wie Walmart | Einzelhandelsverkauf von Fertigprodukten | Erhaltung des Tiefkühlprodukts durch die letzte Einzelhandelsübergabe | Einzelhandelsannahme mit temperaturkontrollierter Nachfüllung abstimmen |
| Quelle: Mordor Intelligence | ||||
Der Lieferantenwert hängt davon ab, welche Fähigkeit ein Unternehmen besitzt, wobei Zutatenhersteller, Systemintegratoren und Logistikanbieter durch unterschiedliche Transaktionen verdienen. Dairy Farmers of America führt auch nachgelagerte Vertriebsaktivitäten durch und zeigt, wie ein Hersteller die Verantwortung über Verarbeitung und Verpackung hinaus behalten kann. Dies macht die Integration kommerziell nützlich, wo sie Koordinationslücken zwischen den Stufen reduziert, obwohl ein integrierter Lieferant auch diese Betriebsverantwortlichkeiten tragen muss. Die Reichweite von Dairy Farmers of America von Speiseeis-Werken bis hin zu temperaturkontrollierten Lastwagen zeigt den integrierten Weg, während GEA und spezialisierte Kühllageranbieter Ausrüstungs- und Lagereinnahmen unabhängig vom Fertigdessertverkauf erzielen können.
Wettbewerbslandschaft
Marktkonzentration
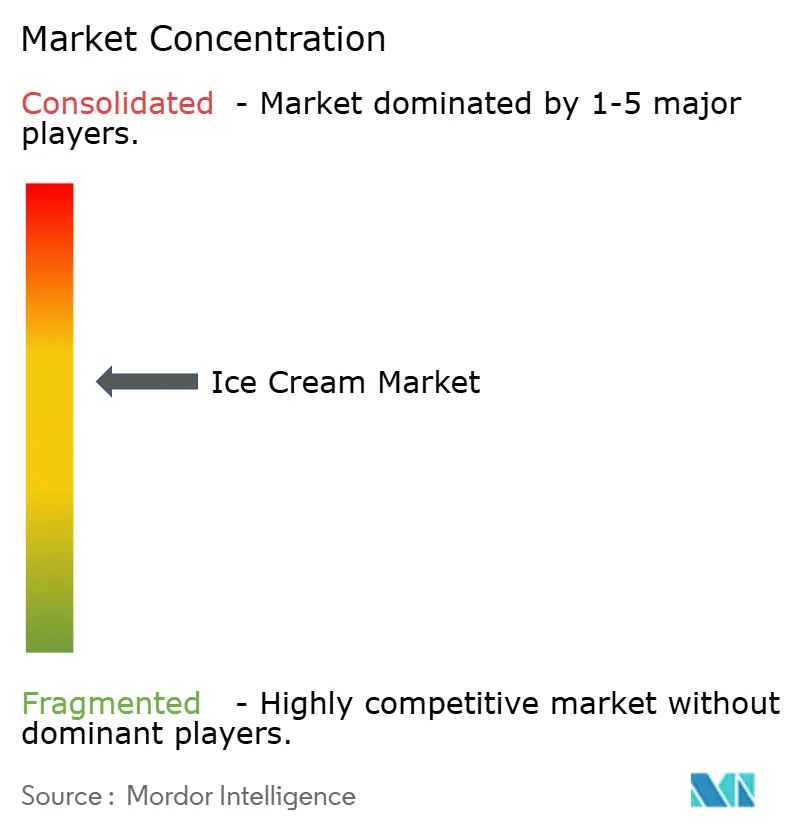
Die mäßig konzentrierte Wettbewerbsstruktur umfasst internationale Unternehmen wie Nestlé S.A. und General Mills, Inc., das in Märkten außerhalb der Vereinigten Staaten und Kanadas über Häagen-Dazs im Super-Premium-Speiseeis-Bereich konkurriert. Blue Bell Creameries, L.P., betreibt 67 Vertriebsfilialen, die Teile von 24 US-amerikanischen Bundesstaaten über den Direktvertrieb an Geschäfte bedienen. Das zu Ferrero gehörende Unternehmen Wells Enterprises, Inc., produziert jährlich mehr als 200 Millionen Gallonen und vertreibt in allen 50 US-amerikanischen Bundesstaaten. Das indische Geschäft von Lotte Wellfood Co., Ltd. umfasst die Havmor-Division von Lotte India, die im Geschäftsjahr 2024–25 87.000 Händler und Verkaufswagen sowie mehr als 250 Parlors meldete. Diese unterschiedlichen Betriebsreichweiten machen den Zugang zu Tiefkühleinzelhandelskanälen zu einer wesentlichen Wettbewerbsfähigkeit neben dem Besitz einer bekannten Dessertmarke.
Portfolioentscheidungen von Nestlé und General Mills gestalten die prospektiven Eigentumsverhältnisse und die Wege, über die Marken Verbraucher erreichen, neu. Nestlé klassifizierte seine Speiseeis-Geschäfte im ersten Halbjahr 2026 als zum Verkauf gehalten, da Verkaufsprozesse voranschritten, wobei die prospektive Übertragung an Froneri zu diesem Berichtsdatum noch ungelöst war. General Mills stimmte im Juni 2026 zu, seine Häagen-Dazs-Shops und Geschenkoperationen auf dem chinesischen Festland an eine Gruppe einschließlich Ningji zu verkaufen, mit einem erwarteten Abschluss im Jahr 2026 vorbehaltlich regulatorischer Genehmigungen und üblicher Bedingungen, während andere chinesische Einzelhandels- und Foodservice-Aktivitäten beibehalten werden. Die prospektive Aufteilung zwischen dem Shopbetrieb und dem sonstigen Vertrieb macht die Kanalausführung zum zentralen Aspekt der Wettbewerbswirkung des Deals, selbst bei einer gemeinsamen Verbrauchermarke.
Wells und Blue Bell konkurrieren auf unterschiedlichen Vermögenswerten, wobei Wells auf Ferreros Nutella-Marke zurückgreift und Blue Bell Werke und Direktvertrieb an Geschäfte betreibt. Das zu Ferrero gehörende Unternehmen Wells machte Nutella-Speiseeis am 13. Mai 2026 landesweit in den Vereinigten Staaten in Cones und 14-Flüssigunzen-Behältern verfügbar und verband Ferreros Nutella-Marke damit. Blue Bells 3 Produktionswerke sind BRCGS-zertifiziert und bieten ein separates Beispiel für Produktionssicherheit. Gemäß 21 CFR 117.130 müssen betroffene US-amerikanische Lebensmittelbetriebe eine Gefahrenanalyse für jedes Lebensmittel durchführen und dokumentieren, um festzustellen, ob präventive Kontrollen erforderlich sind. Diese Sicherheitspflichten legen eine Einstiegsbasislinie fest, während Markenwerte und Lieferreichweite Herausforderern unterschiedliche Wettbewerbsfähigkeiten bieten, die es zu erfüllen gilt.
Speiseeis-Branchenführer
-
Nestlé S.A.
-
General Mills, Inc.
-
Blue Bell Creameries, L.P.
-
Wells Enterprises, Inc.
-
Lotte Wellfood Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Eiscreme-Markt Unternehmen in diesem Bericht
- Nestlé S.A.
- General Mills, Inc.
- Lotte Wellfood Co., Ltd.
- Blue Bell Creameries, L.P.
- Wells Enterprises, Inc.
- Mars, Incorporated
- Danone S.A.
- Yili Group
- Meiji Holdings Co., Ltd.
- Turkey Hill Dairy
- Dairy Farmers of America
- Amul (GCMMF)
- Blue Bunny
- Morinaga Milk Industry
- Oatly Group AB
- Van Leeuwen Ice Cream
- Jeni’s Splendid Ice Creams
- Halo Top
- Cold Stone Creamery / Kahala Brands
- Unilever
Neueste Industrielle Entwicklungen in Eiscreme-Markt
- Sep 2026: The Magnum Ice Cream Company nahm eine Ben & Jerry's-Pint-Linie in Heppenheim, Deutschland, in Betrieb und fügte europäische Produktionskapazität als Teil einer laufenden Standorterweiterung hinzu.
- Aug 2026: Das zu Ferrero gehörende Unternehmen Wells Enterprises, Inc., schloss die ersten 2 von 4 Erweiterungsphasen in Dunkirk, New York, ab, einschließlich der anfänglichen Produktionsinfrastruktur, Gefrierkapazität und einer Schokoladenanlage, mit vollständiger Fertigstellung bis 2028.
Umfang und Methodik
Segmentierungsübersicht
Nach Typ
| Standard-Eiscreme |
| Neuheiten |
| Softeis |
| Spezialitäten/Handwerkliche Eiscreme |
Nach Kategorie
| Milchprodukte |
| Nicht-Milchprodukte |
Nach Verpackungsart
| Pints |
| Becher/Tassen |
| Stiele |
| Sonstige |
Nach Vertriebskanal
| On-Trade | |
| Off-Trade | Convenience-Stores |
| Spezialeinzelhändler | |
| Supermärkte und Verbrauchermärkte | |
| Online-Einzelhandel | |
| Sonstige |
Nach Geografie
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Standard-Eiscreme | |
| Neuheiten | ||
| Softeis | ||
| Spezialitäten/Handwerkliche Eiscreme | ||
| Nach Kategorie | Milchprodukte | |
| Nicht-Milchprodukte | ||
| Nach Verpackungsart | Pints | |
| Becher/Tassen | ||
| Stiele | ||
| Sonstige | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Convenience-Stores | |
| Spezialeinzelhändler | ||
| Supermärkte und Verbrauchermärkte | ||
| Online-Einzelhandel | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Marktdefinition
- Butter - Butter ist eine gelblich-weiße feste Emulsion aus Fettkügelchen, Wasser und anorganischen Salzen, die durch Buttern der Sahne aus Kuhmilch hergestellt wird
- Milchprodukte - Milchprodukte umfassen Milch und alle aus Milch hergestellten Lebensmittel, einschließlich Butter, Käse, Eiscreme, Joghurt sowie Kondens- und Trockenmilch.
- Tiefkühl-Desserts - Tiefkühl-Milchdesserts bezeichnen und umfassen Produkte, die Milch oder Sahne und andere Zutaten enthalten, die vor dem Verzehr gefroren oder halbgefroren sind, wie Eismilch oder Sorbet, einschließlich Tiefkühl-Milchdesserts für besondere Ernährungszwecke sowie Sorbet
- Sauermilchgetränke - Sauermilch ist dicke, geronnene Milch mit saurem Geschmack, die durch Fermentation von Milch gewonnen wird. Sauermilchgetränke wie Kefir, Laban und Buttermilch wurden in der Studie berücksichtigt
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kulturbutter | Kulturbutter wird hergestellt, indem die rohe Butter einer chemischen Verarbeitung unterzogen und mit bestimmten Emulgatoren und Fremdzutaten versetzt wird. |
| Unbehandelte Butter | Diese Buttersorte wurde in keiner Weise verarbeitet |
| Naturkäse | Die Käsesorte in ihrer natürlichsten Form. Er wird aus natürlichen und einfachen Produkten und Zutaten hergestellt, darunter frische und natürliche Salze, natürliche Farben, Enzyme und hochwertige Milch. |
| Schmelzkäse | Schmelzkäse durchläuft dieselben Prozesse wie Naturkäse; er erfordert jedoch mehr Schritte und viele verschiedene Zutatenformen. Die Herstellung von Schmelzkäse umfasst das Schmelzen von Naturkäse, das Emulgieren und die Zugabe von Konservierungsstoffen sowie anderen künstlichen Zutaten oder Farbstoffen. |
| Einfache Sahne | Einfache Sahne enthält etwa 18 % Fett. Es handelt sich um eine einzelne Sahneschicht, die sich über gekochter Milch bildet. |
| Doppelrahm | Doppelrahm enthält 48 % Fett, mehr als doppelt so viel Fett wie einfache Sahne. Er ist schwerer und dicker als einfache Sahne. |
| Schlagsahne | Diese hat einen deutlich höheren Fettgehalt als einfache Sahne (36 %). Sie wird zum Garnieren von Kuchen, Torten und Puddings sowie als Verdickungsmittel für Saucen, Suppen und Füllungen verwendet. |
| Tiefkühl-Desserts | Desserts, die in gefrorenem Zustand gegessen werden sollen. Z. B. Sherbets, Sorbets, gefrorene Joghurts |
| UHT-Milch (Ultrahocherhitzte Milch) | Milch, die bei sehr hoher Temperatur erhitzt wird. Die Ultrahochtemperaturbehandlung (UHT) von Milch umfasst das Erhitzen für 1–8 Sekunden bei 135–154 °C, wodurch sporenbildende pathogene Mikroorganismen abgetötet werden, was zu einem Produkt mit einer Haltbarkeit von mehreren Monaten führt. |
| Nicht-milchbasierte Butter/Pflanzliche Butter | Butter aus pflanzlichem Öl wie Kokos-, Palmöl usw. |
| Nicht-milchbasierter Joghurt | Joghurt, der typischerweise aus Nüssen wie Mandeln, Cashews, Kokosnüssen und sogar anderen Lebensmitteln wie Sojabohnen, Kochbananen, Hafer und Erbsen hergestellt wird |
| On-Trade | Bezeichnet Restaurants, Schnellrestaurants und Bars. |
| Off-Trade | Bezeichnet Supermärkte, Verbrauchermärkte, Online-Kanäle usw. |
| Neufchâtel-Käse | Eine der ältesten Käsesorten Frankreichs. Es handelt sich um einen weichen, leicht krümeligen, schimmelgereiften Weißschimmelkäse, der in der Region Neufchâtel-en-Bray in der Normandie hergestellt wird. |
| Flexitarier | Bezeichnet einen Verbraucher, der eine halbvegetarische Ernährung bevorzugt, die auf pflanzlichen Lebensmitteln basiert und nur begrenzt oder gelegentlich Fleisch enthält. |
| Laktoseintoleranz | Laktoseintoleranz ist eine Reaktion des Verdauungssystems auf Laktose, den Zucker in Milch. Sie verursacht unangenehme Symptome als Reaktion auf den Verzehr von Milchprodukten. |
| Frischkäse | Frischkäse ist ein weicher und cremiger Frischkäse mit einem würzigen Geschmack, der aus Milch und Sahne hergestellt wird. |
| Sorbets | Sorbet ist ein Tiefkühl-Dessert aus Eis in Kombination mit Fruchtsaft, Fruchtpüree oder anderen Zutaten wie Wein, Likör oder Honig. |
| Sherbet | Sherbet ist ein gesüßtes Tiefkühl-Dessert aus Früchten und einem Milchprodukt wie Milch oder Sahne. |
| Lagerstabil | Lebensmittel, die sicher bei Raumtemperatur oder „im Regal” für mindestens ein Jahr gelagert werden können und zum sicheren Verzehr weder gekocht noch gekühlt werden müssen. |
| DSD | Direktlieferung an den Einzelhandel ist der Prozess im Lieferkettenmanagement, bei dem das Produkt direkt vom Herstellungswerk an den Einzelhändler geliefert wird. |
| OU Koscher | Orthodox Union Koscher ist eine Koscher-Zertifizierungsstelle mit Sitz in New York City. |
| Gelato | Gelato ist ein gefrorenes cremiges Dessert aus Milch, Schlagsahne und Zucker. |
| Weidehaltungskühe | Weidehaltungskühe dürfen auf Weiden grasen, wo sie verschiedene Gräser und Klee fressen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird für jedes Land während des gesamten Prognosezeitraums konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




