
Marktgröße und Marktanteil für hypertone Getränke
Marktübersicht
| Studienzeitraum | 2020 - 2030 |
|---|---|
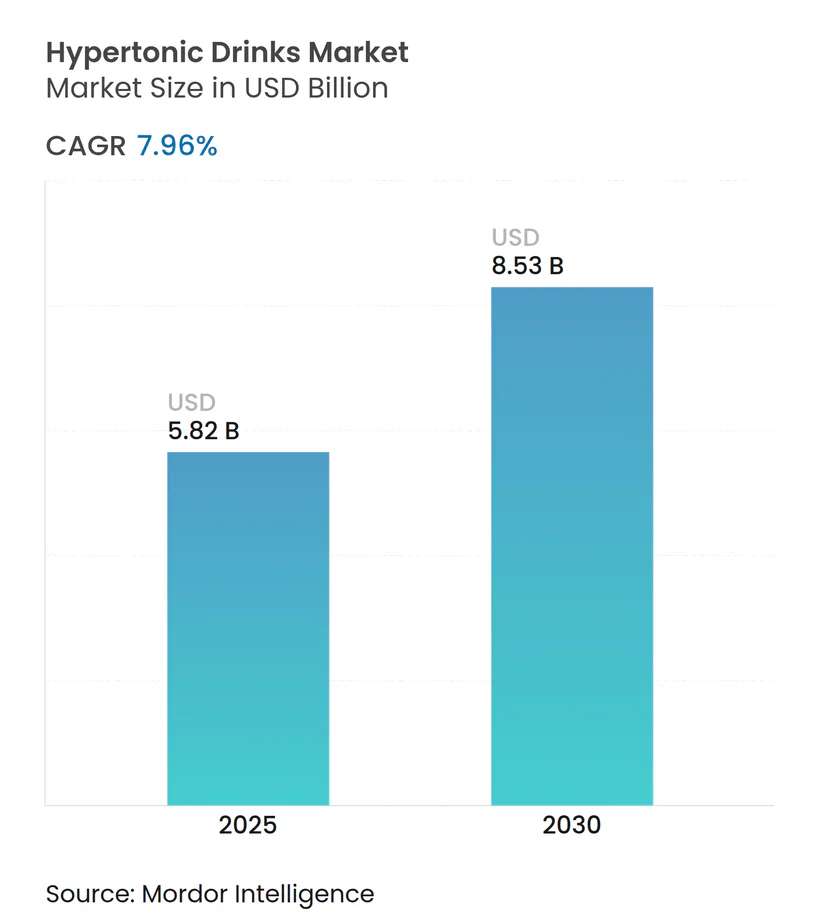
| Marktgröße (2025) | 5.82 Milliarden US-Dollar |
| Marktgröße (2030) | 8.53 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 7.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für hypertone Getränke von Mordor Intelligence
Die Marktgröße für hypertone Getränke erreichte im Jahr 2025 einen Wert von 5,82 Milliarden USD und ist auf dem Weg, bis 2030 einen Wert von 8,53 Milliarden USD zu erreichen, mit einer CAGR von 7,96 % im Prognosezeitraum. Das aktuelle Wachstum beruht auf einer beschleunigten Akzeptanz im Bereich des allgemeinen Wohlbefindens, Verbesserungen in der Wissenschaft des Kohlenhydratladens sowie der zunehmenden Verfügbarkeit tragbarer Schweißtestgeräte, die Laborhydrationsprotokolle in den alltäglichen Konsum übersetzen. Der Markt profitiert von einer robusten Nachfrage an der Schnittstelle von Ausdauersport, taktischer Ernährung und aufkommenden personalisierten Hydratationsplattformen, die einen höheren Kohlenhydratdurchsatz fördern, als isotonische Alternativen liefern können. Schnelle Innovationen bei Hydrogel- und Multi-Elektrolyt-Abgabesystemen mildern gastrointestinale Nebenwirkungen und ebnen den Weg für breitere Verbrauchersegmente, die hypertone Getränke einst als Nischenhilfsmittel für Sportler betrachteten. Die Wettbewerbsintensität bleibt moderat, was es globalen Getränkeführern und agilen Direktvertriebsmarken gleichermaßen ermöglicht, durch Geschmacksinnovationen, transparente Kennzeichnung und gezieltes digitales Marketing Marktanteile zu gewinnen.
Wichtigste Erkenntnisse des Berichts
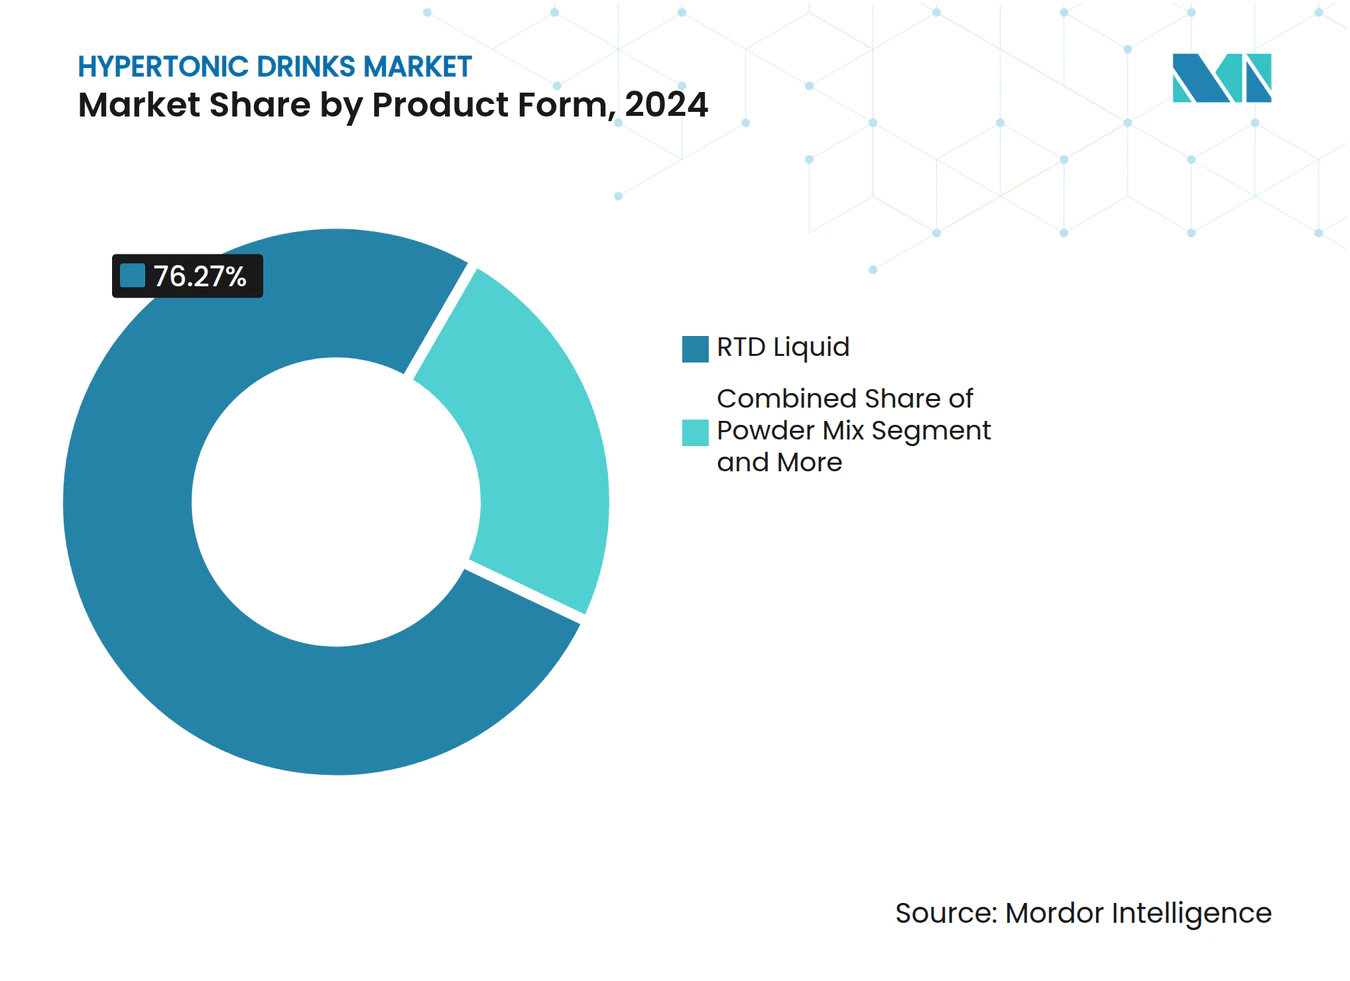
- Nach Produktform führten trinkfertige Flüssigkeiten mit einem Marktanteil von 76,27 % im Jahr 2024 beim Markt für hypertone Getränke; Brausetabletten werden voraussichtlich die höchste CAGR von 8,69 % bis 2030 verzeichnen.
- Nach Vertriebskanal entfielen auf Supermärkte und Hypermärkte 37,14 % der Marktgröße für hypertone Getränke im Jahr 2024, während der Online-Einzelhandel bis 2030 mit einer CAGR von 9,21 % wächst.
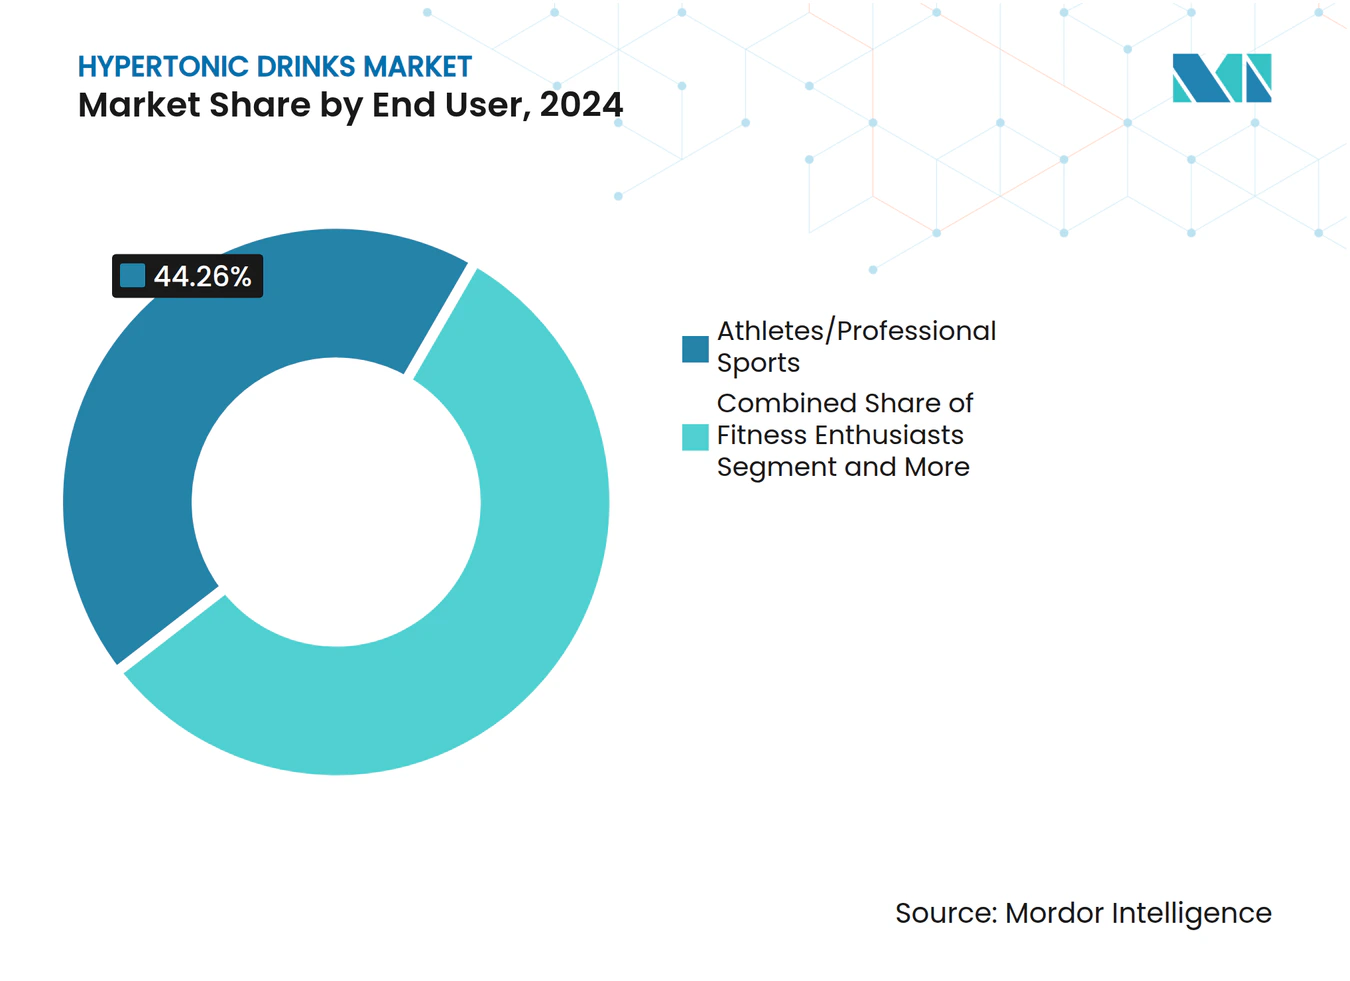
- Nach Endverbraucher repräsentierten Sportler und Profisport 44,26 % der Marktgröße für hypertone Getränke im Jahr 2024; Fitnessbegeisterte sind die am schnellsten wachsende Verbrauchergruppe mit einer CAGR von 10,87 % bis 2030.
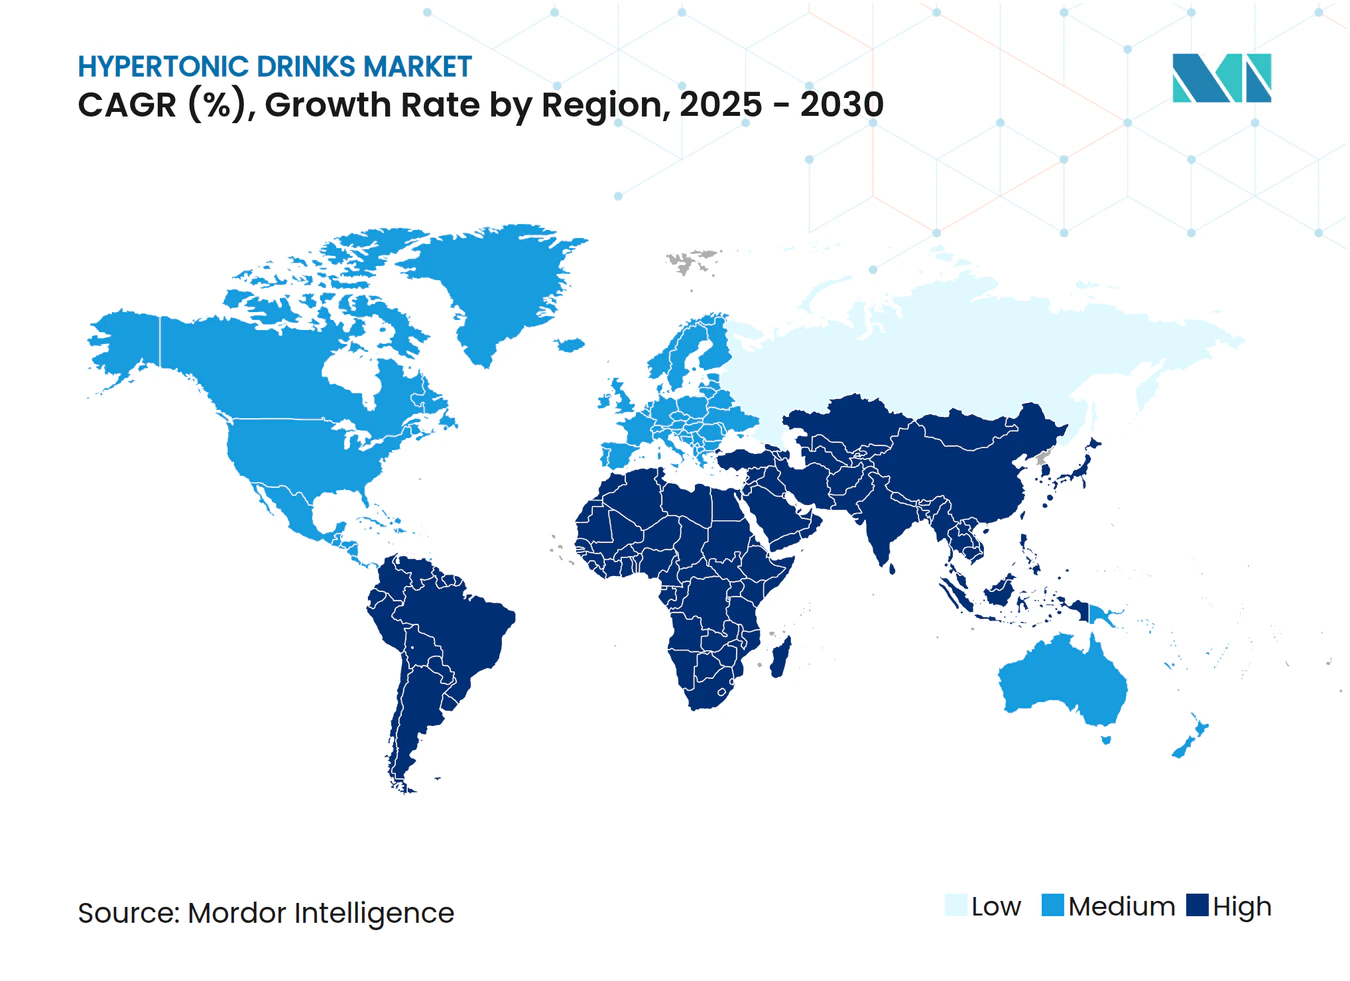
- Nach Geografie hielt Nordamerika mit 41,74 % im Jahr 2024 den größten regionalen Anteil; Asien-Pazifik wird voraussichtlich bis 2030 mit einer CAGR von 6,25 % wachsen.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Beliebtheit des Kohlenhydratladens während des Trainings für Ausdauersport | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verbreitung von Multi-Elektrolyt- und Kohlenhydrat- Formulierungen | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Schnelles Wachstum von im E-Commerce beheimateten Sporternährungsmarken | +1.5% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Aufnahme hypertoner Getränke in gängige sportliche Trainingsprotokolle | +0.9% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Tragbare Schweißtestgeräte ermöglichen personalisierte hypertone Verschreibungen | +0.6% | Zunächst Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Militärische Beschaffung für Einsätze in heißem Klima | +0.4% | Nordamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Beliebtheit des Kohlenhydratladens während des Trainings für Ausdauersport
Ausdauersportler überschreiten zunehmend die traditionelle Empfehlung von 30–60 Gramm Kohlenhydraten pro Stunde während des Trainings. Spitzensportler zielen nun auf beeindruckende 90–120+ Gramm pro Stunde bei Langzeitveranstaltungen ab[1]. Dieser Wandel wird durch aufkommende sportwissenschaftliche Forschung gestützt, die zeigt, dass eine höhere Kohlenhydratzufuhr nicht nur den Blutzuckerspiegel stabilisiert, sondern auch Muskelglykogen schont. Dies ermöglicht es Sportlern, ihre Leistung bei Ultra-Ausdaueraktivitäten aufrechtzuerhalten. Der Trend gewann an Dynamik, nachdem professionelle Radsportteams und Marathonläufer über reduzierte Ermüdung und verbesserte Leistungsabgabe berichteten, wenn sie während Wettkämpfen hypertone Formulierungen konsumierten. Als Reaktion darauf betonen Sportdiätologen nun „Darmtraining”-Protokolle. Diese Protokolle helfen dem Verdauungssystem der Sportler, sich an höhere Kohlenhydratkonzentrationen anzupassen, was eine wachsende Nachfrage nach spezialisierten hypertonen Produkten für den Langzeitkonsum antreibt. Der Vorteil liegt bei hypertonen Getränken, die konzentrierte Energie ohne die Notwendigkeit großer Flüssigkeitsmengen liefern. Diese Innovation bewältigt effektiv die Herausforderungen der Kraftstoffzufuhr und des Hydratationsmanagements bei längerer körperlicher Anstrengung.
Verbreitung von Multi-Elektrolyt- und Kohlenhydrat-Formulierungen
Formulierungsinnovationen konzentrieren sich auf die Mischung verschiedener Elektrolytquellen mit optimierten Kohlenhydratverhältnissen. Dies steigert nicht nur die Absorptionseffizienz, sondern reduziert auch den osmotischen Stress auf das Magen-Darm-System. Heutige fortschrittliche Produkte beziehen Natrium aus verschiedenen Quellen wie Meersalz, Natriumcitrat und Natriumalginat. Diese werden mit Kalium, Magnesium und Kalzium kombiniert und erreichen eine engere Übereinstimmung mit der Schweißzusammensetzung als herkömmliche Einzel-Elektrolyt-Formulierungen. Ein bedeutender Durchbruch ist der Einsatz von Hydrogel-Technologie. Diese Methode kapselt hohe Kohlenhydratkonzentrationen in Alginat-Pektin-Matrizen ein und ermöglicht eine schnelle Magenentleerung ohne Beeinträchtigung der Energiedichte. Diese Innovation bewältigt effektiv den primären Nachteil herkömmlicher hypertoner Getränke, die häufig aufgrund erhöhter Osmolalität zu Magenbeschwerden führten. Um Clean-Label-Präferenzen gerecht zu werden, ohne die Wirksamkeit zu beeinträchtigen, mischen Hersteller natürliche Zutaten wie Kokoswasser und Wassermelonensaft mit synthetischen Verbindungen und gewährleisten so ein ausgewogenes Elektrolytprofil.
Schnelles Wachstum von im E-Commerce beheimateten Sporternährungsmarken
Digitale Kanäle ermöglichen es Sporternährungsmarken im Direktvertrieb, traditionelle Einzelhandelshüter zu umgehen und direkte Verbindungen zu leistungsorientierten Verbrauchern mit spezialisierten Formulierungen aufzubauen. Durch gezieltes Social-Media-Marketing, Partnerschaften mit Spitzensportler-Influencern und abonnementbasierte Liefermodelle skalieren diese Marken schnell und stellen sicher, dass ihre Produkte stets verfügbar sind. Ihr Wettbewerbsvorteil liegt in der Fähigkeit, Produktformulierungen schnell auf der Grundlage von Kundenfeedback und den neuesten sportwissenschaftlichen Erkenntnissen anzupassen – eine Agilität, die sie von etablierten Marken mit längeren Entwicklungszyklen unterscheidet. E-Commerce-Plattformen spielen eine zentrale Rolle, indem sie Content-Marketing nutzen, um Verbraucher zu informieren, insbesondere über die differenzierten Anwendungen hypertoner Getränke, und so eine Wissenslücke schließen. Dieser Ansatz kommt besonders bei jüngeren Zielgruppen gut an, die Transparenz bei den Inhaltsstoffen schätzen und bereit sind, in Produkte zu investieren, die ihre Leistungsziele unterstützen.
Aufnahme hypertoner Getränke in gängige sportliche Trainingsprotokolle
Sportleistungstrainer und zugelassene Diätologen integrieren hypertone Getränke zunehmend in strukturierte Trainingsprogramme für Sportler verschiedener Disziplinen. Dieser Wandel markiert einen Übergang von sporadischer Nutzung zu einem systematischeren Ansatz, der als Ernährungsperiodisierung bekannt ist. Die wachsende Akzeptanz unterstreicht ein gesteigertes Bewusstsein: Die Verfügbarkeit von Kohlenhydraten spielt eine entscheidende Rolle bei der Bestimmung der Trainingsqualität und der adaptiven Reaktionen des Körpers. Dies gilt insbesondere beim hochintensiven Intervalltraining und bei längeren Ausdauereinheiten. Als Reaktion darauf haben professionelle Sportorganisationen begonnen, spezifische Hydratationsprotokolle durchzusetzen, die hypertone Formulierungen während bestimmter Trainingsphasen betonen. Dies hat zu standardisierten Nachfragemustern geführt und das Marktwachstum gestärkt. Darüber hinaus beschränkt sich dieser Trend nicht auf Profis; auch Hochschul- und Amateursportprogramme sind dabei, wobei Trainer diese Ernährungsstrategien für einen Wettbewerbsvorteil nutzen. Um dieses Verständnis zu fördern, führen sportwissenschaftliche Institute Bildungsinitiativen durch, die Praktiker über die physiologischen Vorteile hypertoner Getränke aufklären. Dieses Bemühen zielt darauf ab, die frühere Abhängigkeit von Versuch-und-Irrtum-Methoden zu verringern, die eine breitere Akzeptanz behindert hatten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gastrointestinale Beschwerden durch hohe Zuckerkonzentration | -1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Zuckersteuer- Regelungen für gesüßte Getränke | -1.2% | Europa, ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch isotonische/hypotonische Alternativen | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Lieferketten- Volatilität bei Spezialkohlenhydraten | -0.7% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gastrointestinale Beschwerden durch hohe Zuckerkonzentration
Hypertone Getränke, die mit hohen Kohlenhydratkonzentrationen beladen sind, können das osmotische Gleichgewicht des Körpers stören. Diese Störung führt häufig zu Übelkeit, Krämpfen und Verdauungsbeschwerden, insbesondere wenn diese Getränke während intensiver körperlicher Aktivität konsumiert werden. Bei solcher Anstrengung wird der Blutfluss vom Magen-Darm-Trakt umgeleitet. Forschungsergebnisse zeigen, dass Getränke mit Kohlenhydratkonzentrationen über 8 % das Risiko von Magenbeschwerden deutlich erhöhen. Dieses Risiko ist während hochintensiver Übungen noch ausgeprägter, einer Zeit, in der die Magenentleerungsrate des Körpers von Natur aus verlangsamt. Das Kernproblem bei hypertonen Lösungen liegt in ihrer Notwendigkeit zur Verdünnung vor der Absorption. Diese Anforderung kann unbeabsichtigt Flüssigkeiten in den Darmtrakt ziehen und so die Dehydrierung verschlimmern, anstatt sie zu lindern. Sportler, insbesondere während Wettkämpfen, berichten von erhöhter Empfindlichkeit gegenüber diesen Auswirkungen. Diese Empfindlichkeit wird durch Stresshormone verstärkt, die die Verdauungsfunktion weiter beeinträchtigen können. Infolgedessen bleiben viele leistungsorientierte Verbraucher, die Zuverlässigkeit über bloße Energiedichte stellen, bei der Einführung solcher Produkte vorsichtig. Als Reaktion auf diese Herausforderungen innovieren Hersteller Formulierungen. Techniken wie Hydrogel-Technologie und die Verwendung von hochverzweigtem zyklischem Dextrin werden eingesetzt. Diese Fortschritte zielen darauf ab, den osmotischen Druck zu senken und gleichzeitig konsistente Kohlenhydratabgaberaten zu gewährleisten.
Zuckersteuer-Regelungen für gesüßte Getränke
Staatliche Abgaben auf zuckerhaltige Getränke setzen hypertone Getränke unter Druck, die von Natur aus höhere Kohlenhydratgehalte aufweisen. Die britische Abgabe auf die Erfrischungsgetränkeindustrie setzt einen Präzedenzfall für ähnliche Initiativen weltweit[2]. Konkret zielt die britische Regelung auf Getränke mit mehr als 5 Gramm Zucker pro 100 ml ab. Dies trifft hypertone Getränke hart, da sie in der Regel 8–12 Gramm pro 100 ml enthalten, um ihre gewünschten Wirkungen zu erzielen. Es gibt Diskussionen über eine weitere Verschärfung dieser Regelungen, mit Vorschlägen, die Zuckergrenze auf 4 Gramm pro 100 ml zu senken. Darüber hinaus gibt es Bestrebungen, bestehende Ausnahmen für bestimmte Sporternährungsprodukte abzuschaffen. Solche Änderungen könnten Hersteller dazu zwingen, entweder ihre Formulierungen zu ändern oder die Preise zu erhöhen, was diese Getränke für Verbraucher möglicherweise weniger zugänglich macht. Diese regulatorische Bewegung unterstreicht ein übergeordnetes Ziel der öffentlichen Gesundheit: die Reduzierung des Zuckerkonsums auf Bevölkerungsebene[3]. Dieses Ziel steht jedoch im Widerspruch zu den Bedürfnissen der Sporternährung, wo eine höhere Kohlenhydratdichte für die Leistung entscheidend ist. Als Reaktion darauf innoviert die Branche mit neuen Süßungssystemen und setzt sich für Ausnahmen in der Sporternährung ein, wobei der Schwerpunkt auf den funktionellen Vorteilen gegenüber dem bloßen Freizeitgebrauch liegt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktform:
Trinkfertige Flüssigkeiten festigen die Führungsposition, während Brausetabletten an Fahrt gewinnenTrinkfertige Flüssigkeiten machten 2024 76,27 % des Marktes für hypertone Getränke aus, was die Präferenz der Verbraucher für den sofortigen Konsum widerspiegelt, der Mischungenauigkeiten vermeidet und die Unterwegsnutzung gewährleistet. Die Skaleneffekte des Formats ermöglichen eine präzise Entwicklung von Kohlenhydrat-zu-Elektrolyt-Verhältnissen und übersetzen Laborrezepte in massenmarkttaugliche Zuverlässigkeit. Die Lagerstabilität erweitert die Platzierungsmöglichkeiten in Lebensmitteleinzel-, Convenience- und Sportartikelhandelskanälen und unterstützt Impulskäufe vor Trainingseinheiten oder Wettkämpfen. Cross-Merchandising mit Proteinriegeln und Regenerationspulvern festigt den Anteil trinkfertiger Flüssigkeiten weiter, indem das Getränk als vollständiges Leistungssystem positioniert wird. Hersteller investieren in ökologisch leichte Flaschen und Post-Consumer-Harz, um Verpackungsbedenken zu mindern, während Verkaufsförderungsmaßnahmen die wissenschaftlich fundierte Dosierungseinfachheit betonen.
Brausetabletten, obwohl sie eine kleine Basis darstellen, werden voraussichtlich mit einer CAGR von 8,69 % wachsen, da die schnelle Auflösungstechnologie nun vollständige Kohlenhydratmengen innerhalb von 30 Sekunden liefert und frühere Vorbereitungsverzögerungen beseitigt. Verbraucher schätzen taschengroße Röhrchen, die leicht in Rennbänder oder Reisekits passen und die mit flüssigen Optionen verbundenen Gepäck- und Verschüttungssorgen lösen. Die Marktgröße für hypertone Getränke bei Tabletten wächst, da Marken Probiotika, B-Vitamine und Kollagenpeptide integrieren, die in wässrigen trinkfertigen Flüssigkeiten instabil sind, und so eine funktionale Schichtung bieten, die über die grundlegende Energieversorgung hinausgeht. Das interaktive Sprudeln signalisiert auch „Aktivierung” und schafft einen sensorischen Hinweis, der mit Wirksamkeit verbunden ist. Preis-pro-Portion-Vorteile und reduzierte Frachtemmissionen sprechen umweltbewusste Käufer an und positionieren Tabletten als nachhaltige Alternative in einem zunehmend diversifizierten Produktportfolio.



Nach Vertriebskanal:
Online-Einzelhandel überholt den modernen LebensmitteleinzelhandelSupermärkte und Hypermärkte behielten 2024 37,14 % des Marktes für hypertone Getränke, indem sie breite physische Präsenz, umfangreiche Regalflächen und kategorieübergreifende Aktionen nutzten, die hypertone Artikel neben isotonischen und Proteingetränken einführen. Verkostungsprogramme im Geschäft entmystifizieren Verwendungsanlässe, während Kundenkartendaten die Regalplatzierung in der Nähe von Pre-Workout-Snacks steuern. Einzelhändler verhandeln Endkappen-Sichtbarkeit im Austausch für Volumenverpflichtungen und stärken so etablierte Lieferantenbeziehungen, die multinationalen Getränkegruppen mit umfangreichen Außenmarketingbudgets zugutekommen. Dennoch steht der stationäre Handel vor wachsender Lagerkomplexität, da Nischengeschmacksvarianten und Personalisierungstrends die Artikelanzahl erhöhen.
Der Online-Einzelhandel, der bis 2030 eine CAGR von 9,21 % verzeichnet, zieht Verbraucher an, die datenreiche Einkaufserlebnisse bevorzugen, die Kohlenhydratverhältnisse, Osmolalitätskennzahlen und Schweißratenkalkulator auf Produktseiten verdeutlichen. Abonnementmodelle garantieren die Kontinuität des Trainingszyklus und belohnen Markentreue mit gestaffelten Rabatten, wodurch die Lücke zwischen Leistungsplanung und Versorgungssicherheit geschlossen wird. Algorithmusgesteuerte Empfehlungsmaschinen verkaufen anpassbare Starter-Kits, die auf pflasterbasierte Schweißanalysen abgestimmt sind, und erhöhen den durchschnittlichen Bestellwert. Direktvertriebsmarken reinvestieren Margeneinsparungen in Athleten-Sponsoring-Inhalte, die der stationäre Lebensmittelhandel selten erreicht. Da jüngere Sportler mobilen Handel normalisieren, setzt der Markt für hypertone Getränke zunehmend auf Omnichannel-Strategien, die stationäre Aufklärung mit der Leichtigkeit der Online-Nachbestellung synchronisieren.
Nach Endverbraucher:
Fitnessbegeisterte weiten die Nachfrage über den Spitzensport hinaus ausSportler und Profisport konsumierten 2024 44,26 % des Marktes für hypertone Getränke, was hochfrequente Einnahmemuster widerspiegelt, die in rigorosen Trainingsvolumina und evidenzbasierten Ernährungsregimen verwurzelt sind. Teams setzen Leistungsdiätologen ein, die Portionen nach Einheitstyp verschreiben, was die Nachfrage relativ preisunelastisch, aber sehr empfindlich gegenüber Konsistenz und wissenschaftlicher Validierung macht. Sportler-Endorsement bleibt ein primärer Glaubwürdigkeitshebel, der die Produktwahrnehmung in Massenkanäle überträgt. Kaufspitzen konzentrieren sich auf Wettkampfkalender und erfordern von Herstellern die Navigation von Produktionsspitzenzyklen, die mit großen Marathons und Triathlon-Saisons zusammenfallen.
Fitnessbegeisterte, die voraussichtlich mit einer CAGR von 10,87 % wachsen, verkörpern die Versportlichung des alltäglichen Wohlbefindens, da Freizeitläufer, Radfahrer und funktionale Fitnesspraktiker marginale Gewinne anstreben, die einst Spitzensportlern vorbehalten waren. Social-Media-Challenge-Gruppen machen die Kohlenhydratzufuhr zu einem gamifizierten Lebensstilmotiv, während Wearables den Kalorienverbrauch in Echtzeit liefern, der die hypertone Aufnahme bei kurzen Wochentagstrainings rationalisiert. Geringere Gesamtkilometerzahlen bedeuten kleinere absolute Volumina pro Nutzer, doch das schnelle Segmentwachstum gleicht Aufnahmelücken aus. Der Marktanteil für hypertone Getränke unter Begeisterten stärkt sich, da Marken ihre Botschaft von sportlicher Spitzenleistung hin zu „Energiesicherheit” für anspruchsvolle Berufs- und Privatleben neu positionieren und so die adressierbaren Zielgruppen auf vielbeschäftigte Berufstätige und aktive Eltern ausweiten.

Geografische Analyse
Markt für hypertonische Getränke in Nordamerika
Im Jahr 2024 sicherte sich Nordamerika einen dominanten Anteil von 41,74 % am Markt für hypertonische Getränke. Diese starke Position wird durch ein lebendiges Ökosystem der Sporternährungsforschung, eine tief verwurzelte Kultur des Hochschulsports und umfangreiche Beschaffungsprogramme des Militärs gestützt, die den Einsatz hypertonischer Getränke institutionalisiert haben. Das Wachstum der Region wird zusätzlich durch hohe verfügbare Einkommen angetrieben, die die Akzeptanz von Premium-Getränken begünstigen, sowie durch eine ausgereifte E-Commerce-Infrastruktur, die die direkte Verbraucheransprache verbessert. Die Betonung messbarer Leistungskennzahlen in der Arbeitswelt hat die Attraktivität der Hydrationswissenschaft gesteigert, insbesondere da diese über Apps und Wearables kommuniziert wird. Darüber hinaus schafft die klare regulatorische Haltung der US-amerikanischen Behörde für Lebensmittel- und Arzneimittelsicherheit eine eindeutige Abgrenzung zwischen spezialisierten Sportgetränken und regulären Erfrischungsgetränken, was Compliance-Unsicherheiten minimiert und Innovationen bei Formulierungen fördert.
Markt für hypertonische Getränke im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum, der bis 2030 voraussichtlich mit einem CAGR von 6,25 % wachsen wird, verzeichnet einen Anstieg der Sportbeteiligung. Städtische Verbraucher der Mittelschicht betrachten Marathons, Triathlons und Radsportveranstaltungen zunehmend als Lifestyle-Meilensteine. Lokale Marken passen ihre Süßeprofile und Fruchtaromen an regionale Geschmäcker an und stellen dabei gleichzeitig die funktionale Dichte der Getränke sicher. In China, Indien und Südostasien fördern steigende Mitgliederzahlen in Fitnessstudios den Aufbau von Vertriebspartnerschaften mit nationalen Fitnessketten. Diese Ketten platzieren hypertonische Fertiggetränke (RTDs) strategisch in der Nähe von Trainingsbereichen und fördern so unmittelbare Produkttests. Staatlich geförderte Sportfestivals und betriebliche Gesundheitsinitiativen verankern die Bedeutung der Hydration zusätzlich. Trotz logistischer Herausforderungen in aufstrebenden Märkten überbrückt der mobile Handel Infrastrukturlücken und treibt digitale Abonnementmodelle selbst in Städten der zweiten Reihe voran.
Markt für hypertonische Getränke in EMEA und Südamerika
Die stetige Akzeptanz hypertonischer Getränke in Europa ist in der reichen Kultur des Ausdauersports verankert, insbesondere in Radsportvereinen und Langstreckenlauf-Gemeinschaften. Allerdings kämpft die Region mit den Herausforderungen durch Zuckersteuerregelungen, die die Einzelhandelspreise in die Höhe treiben. Als Reaktion darauf navigieren Marken durch dieses regulatorische Umfeld, indem sie den funktionalen Nutzen ihrer Produkte im sportlichen Kontext hervorheben und mit zuckerärmeren Varianten experimentieren, die häufig durch Hydrogel-Technologie aufgewertet werden. Der Nahe Osten und Afrika befinden sich zwar noch in einem frühen Stadium, zeigen jedoch vielversprechendes Potenzial. Da extreme Hitze zu einem erhöhten Elektrolytverlust führt, gewinnen hypertonische Lösungen sowohl im Freizeitsport als auch zur beruflichen Hydration an Bedeutung. Der Aufbau eines robusten Marktes erfordert jedoch erhebliche Investitionen in die Verbraucheraufklärung sowie ein zuverlässiges Kühlkettendistributionssystem zur Gewährleistung der Produktstabilität. Südamerika, mit seiner fußballzentrierten Kultur, wendet sich allmählich Marathon- und Ironman-Veranstaltungen zu. Dieser Wandel bietet eine lukrative Chance, doch die makroökonomische Volatilität der Region stellt eine Herausforderung für das diskretionäre Ausgabeverhalten dar.
Wettbewerbslandschaft
Marktkonzentration
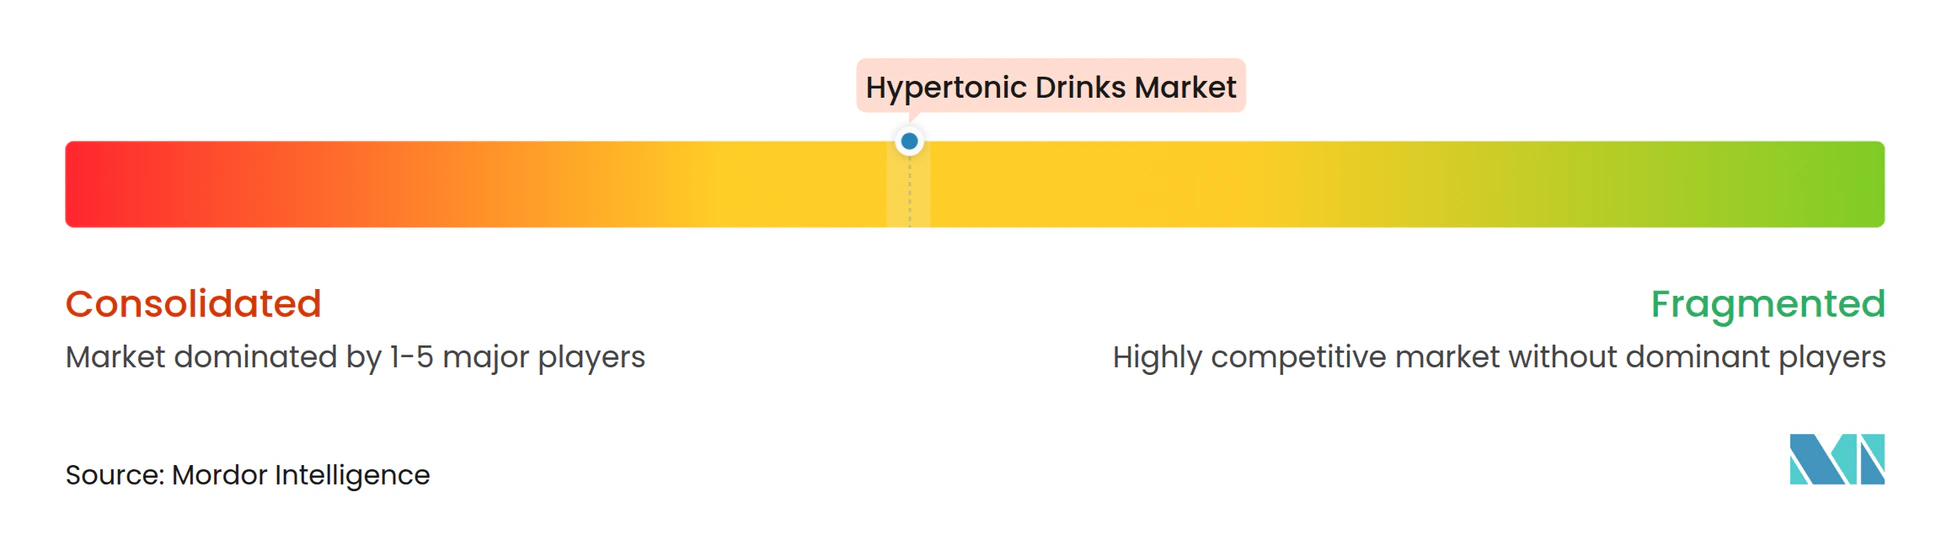
Der Markt für hypertone Getränke weist eine moderate Fragmentierung auf und erzielt einen Konzentrationsgrad von 6 von 10. Multinationale Getränkekonzerne wie PepsiCo und Coca-Cola nutzen Fertigungskapazitäten, allgegenwärtige Distribution und kategorieübergreifendes Markenkapital, um Regalprominenz zu sichern. Ihre Flaggschifflinien integrieren schrittweise Kohlenhydraterhöhungen und funktionale Elektrolytmischungen und übersetzen Forschungsfortschritte in massenmarkttaugliche Formate. Unterdessen priorisieren innovationsorientierte Spezialisten wie Maurten und Science in Sport proprietäre Hydrogel-Kapselung und Validierung durch Spitzensportler, was unter Leistungspuristen Premiumpreise erzielt.
Hydrogel-Patente veranschaulichen technologiegetriebene Differenzierung; Maurtens Alginat-Pektin-Matrix geliert in Magensäure und ermöglicht 90 g Kohlenhydrate pro Stunde mit reduziertem Magenstress – ein Merkmal, das durch weltrekordverdächtige Marathon-Ernährungsstrategien weithin bekannt gemacht wurde. Wettbewerbsreaktionen umfassen PepsiCos Gatorade Hydration Booster Pulver, das über die Veranstaltungsnutzung hinaus in die tägliche Hydration mit Wassermelonen- und Meersalz-Elektrolyten expandiert und damit einen Vorstoß signalisiert, den Innovatorenstatus zurückzugewinnen. Akquisitionen bleiben ein strategischer Hebel; Keurig Dr Peppers Mehrheitsbeteiligung von 990 Millionen USD an Ghost veranschaulicht die Konvergenz zwischen Energydrinks und spezialisierter Sporthydration, da Konzerne nach authentischen Markenstimmen und digitaler Community-Reichweite suchen.
Direktvertriebsherausforderer gewinnen durch schnelle Formulierungszyklen, datengesteuerte Abonnementkuration und transparente Lieferketten an Dynamik, die bei Millennials und der Generation Z Anklang finden. Sie gleichen die Kleinserienfertigung aus, indem sie mit Co-Packern zusammenarbeiten, die auf aseptische Abfüllung spezialisiert sind, und enge Zutatenportfolios pflegen, die schnelle Compliance-Anpassungen über Märkte hinweg erleichtern. Da tragbare Analysen zum Mainstream werden, schaffen Co-Branding-Aktivitäten zwischen Sensorherstellern und Getränkemarken neue verteidigungsfähige Wettbewerbsvorteile rund um gesperrte Rezepturalgorithmen. Die Wettbewerbsintensität dürfte rund um Personalisierung, Geschmackstiefe und Ansprüche zur Verdauungsverträglichkeit eskalieren, während regulatorische Verschiebungen bei der Zuckerbesteuerung und Kennzeichnungstransparenz die Kostenstrukturen über alle Unternehmensgrößen hinweg neu kalibrieren könnten.
Marktführer für hypertone Getränke
-
The Coca-Cola Company
-
GU Energy Labs
-
Torq Ltd.
-
Etixx Sports Nutrition
-
Science in Sport plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für hypertonische Getränke Unternehmen in diesem Bericht
- The Coca Cola Company
- GU Energy Labs
- Science in Sport plc
- Torq Ltd.
- Etixx Sports Nutrition
- U-Sport
- Chimpanze Sports Nutrition
- Quicksilver Scientific
- PepsiCo Inc
- Bicean Hypertonic
Neueste Industrielle Entwicklungen in Markt für hypertonische Getränke
- Oktober 2024: Der unwahrscheinliche Held Merrick Watts hat Posca neu erfunden, es mit zeitgemäßen Aromen bereichert und mit 2.000 Jahren sportwissenschaftlicher Erkenntnisse gestärkt, was zu Australiens erstem zuckerfreien, prickelnden hypertonen Getränk geführt hat. Mit null Zucker, vollständig natürlichen Zutaten und ohne Stimulanzien verstärkt dieses Getränk Hydration und Elektrolytretention durch seine einzigartige Formulierung.
- Oktober 2024: Keurig Dr Pepper erwarb eine 60-prozentige Beteiligung an Ghost für 990 Millionen USD und markierte damit eine bedeutende Konsolidierung im Bereich Energydrinks und Sporternährung. Die Akquisition stärkt die Position von KDP im Bereich Leistungsgetränke und verschafft Ghost Zugang zu umfangreichen Distributionsnetzwerken für die Marktexpansion.
- September 2024: PepsiCo brachte das Gatorade Hydration Booster Elektrolytpulver auf den Markt, das auf den täglichen Hydrationsbedarf über traditionelle sportliche Anwendungen hinaus abzielt. Das Produkt enthält Elektrolyte aus Wassermelonensaft und Meersalz und repräsentiert eine Expansion in den Mainstream-Wellnessmarkt.
Umfang des globalen Marktberichts für hypertone Getränke
Segmentierungsübersicht
| Trinkfertige Flüssigkeit |
| Pulvermischung |
| Brausetabletten |
| Konzentrate |
| Supermärkte und Hypermärkte |
| Convenience-Stores |
| Online-Einzelhandel |
| Fachgeschäfte |
| Sonstige |
| Sportler/Profisport |
| Fitnessbegeisterte |
| Verteidigungs- und Taktikpersonal |
| Medizinische Patienten/Genesungspatienten |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Niederlande | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Nigeria | |
| Türkei | |
| Ägypten | |
| Übriges Afrika |
| Produktform | Trinkfertige Flüssigkeit | |
| Pulvermischung | ||
| Brausetabletten | ||
| Konzentrate | ||
| Vertriebskanal | Supermärkte und Hypermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandel | ||
| Fachgeschäfte | ||
| Sonstige | ||
| Endverbraucher | Sportler/Profisport | |
| Fitnessbegeisterte | ||
| Verteidigungs- und Taktikpersonal | ||
| Medizinische Patienten/Genesungspatienten | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Niederlande | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Nigeria | ||
| Türkei | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Umsatz für hypertone Getränke im Jahr 2030?
Es wird erwartet, dass der Marktwert bis 2030 einen Wert von 8,53 Milliarden USD erreicht, gestützt durch eine CAGR von 7,96 %.
Welche Region führt derzeit beim Absatz hypertoner Getränke?
Nordamerika hielt 2024 41,74 % des globalen Absatzes dank einer ausgereiften Sporternährungsinfrastruktur und Militärverträgen.
Welche Produktform dominiert die Einzelhandelsregale?
Trinkfertige Flüssigkeiten erzielten 2024 einen Anteil von 76,27 %, da Verbraucher die Unterwegsnutzung und Dosierungsgenauigkeit schätzen.
Wer sind die am schnellsten wachsenden Verbraucher kohlenhydratreicher Hydration?
Fitnessbegeisterte weisen eine prognostizierte CAGR von 10,87 % auf, da Breitensportler Spitzensportler-Ernährungspraktiken übernehmen.