
Marktgröße und Marktanteil für Kohlensäurehaltige Getränke
Analyse des Marktes für Kohlensäurehaltige Getränke durch Mordor Intelligence
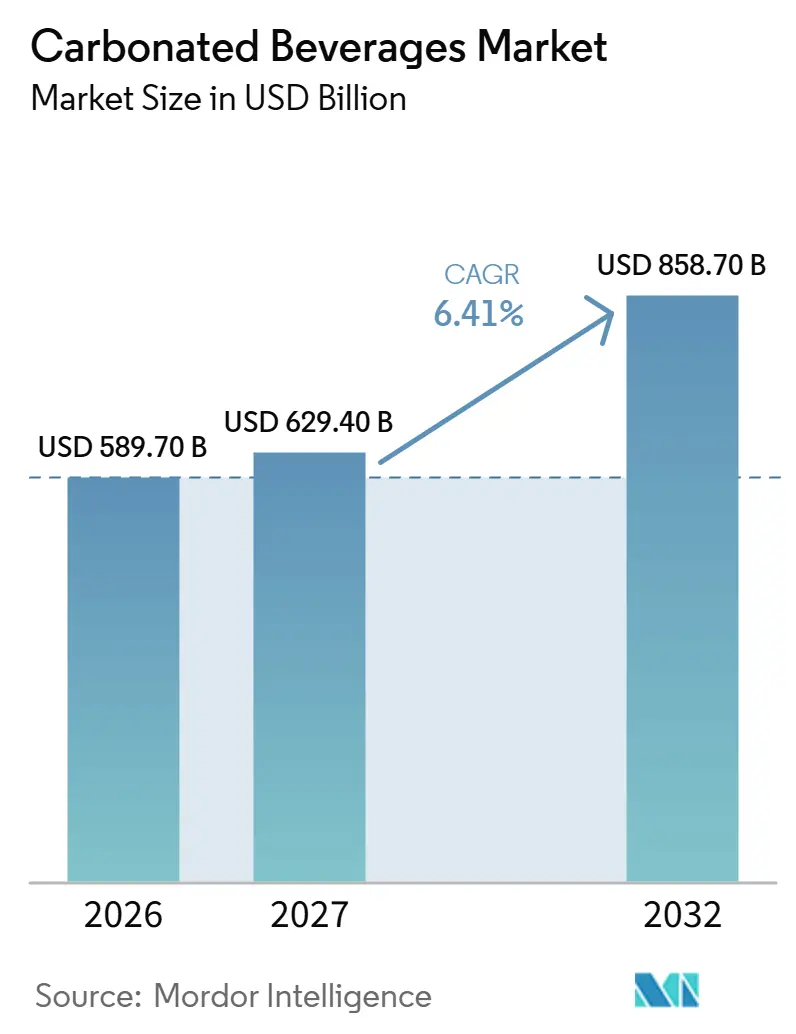
Die Größe des Marktes für Kohlensäurehaltige Getränke wird im Jahr 2026 auf 589,7 Milliarden USD geschätzt und soll im Jahr 2027 629,4 Milliarden USD erreichen und bis 2032 auf 858,7 Milliarden USD anwachsen, mit einem CAGR von 6,41 % von 2027 bis 2032.
Der Druck auf zuckerhaltige Rezepturen verlagert die Chancen hin zu zuckerfreien Formulierungen und unverwechselbaren Geschmacksrichtungen. Der Convenience-Einzelhandel in den Vereinigten Staaten und nordamerikanische Einzelportionsdosen machen Verpackungs- und Kanalentscheidungen zu zentralen Faktoren bei der Befriedigung der Nachfrage. Premium-Mixer und funktionale Limonaden bieten Lieferanten differenzierte Markenversprechen für verschiedene Trinkanlässe. Übernahmen und Fertigungspartnerschaften können den Zugang erweitern und gleichzeitig verändern, wo Lieferanten Wertschöpfung erzielen. Die Kombination zuckerfreier Rezepturen mit Einzelportions-Convenience-Formaten kann Lieferanten dabei helfen, zuckersensible Käufer zu halten, während die Abhängigkeit von gesüßten Produktlinien mehr des Portfolios dem Substitutionsrisiko aussetzt.
Wichtigste Erkenntnisse aus dem Bericht
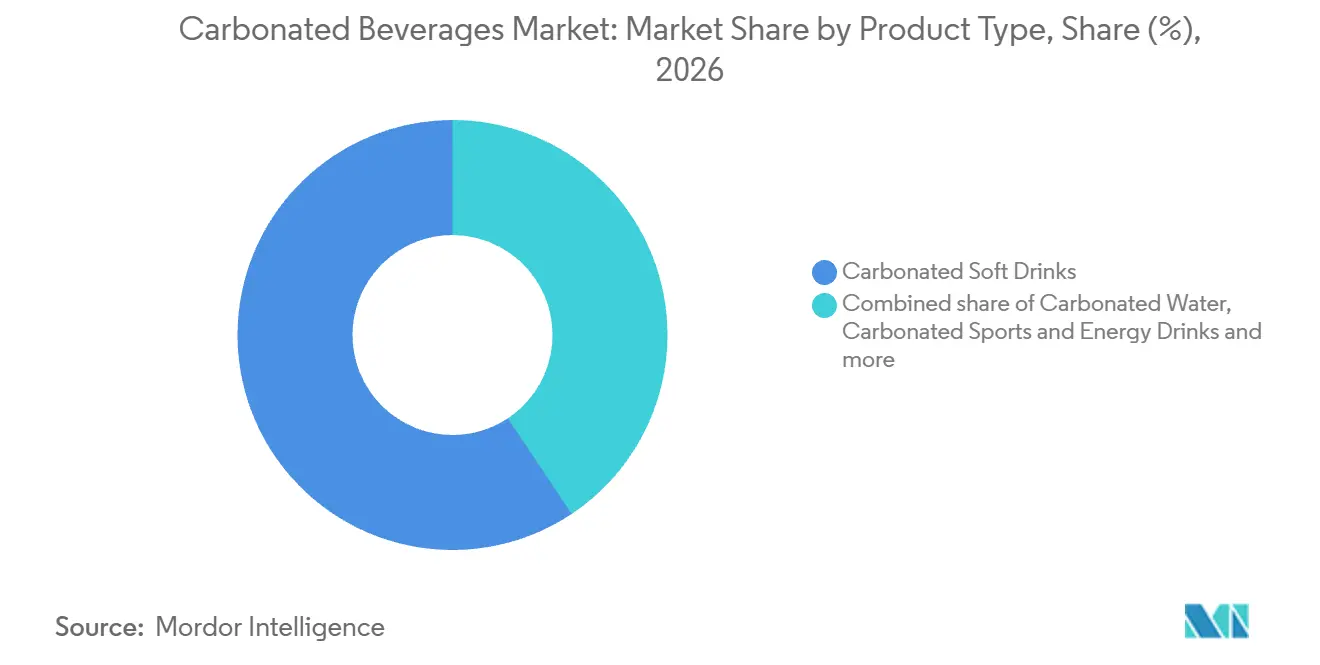
- Nach Produkttyp hielten Kohlensäurehaltige Erfrischungsgetränke im Jahr 2026 einen Marktanteil von 59,36 % am Markt für Kohlensäurehaltige Getränke, während Kohlensäurehaltige Sport- und Energydrinks mit einem CAGR von 7,35 % von 2027 bis 2032 am schnellsten wachsen sollen.
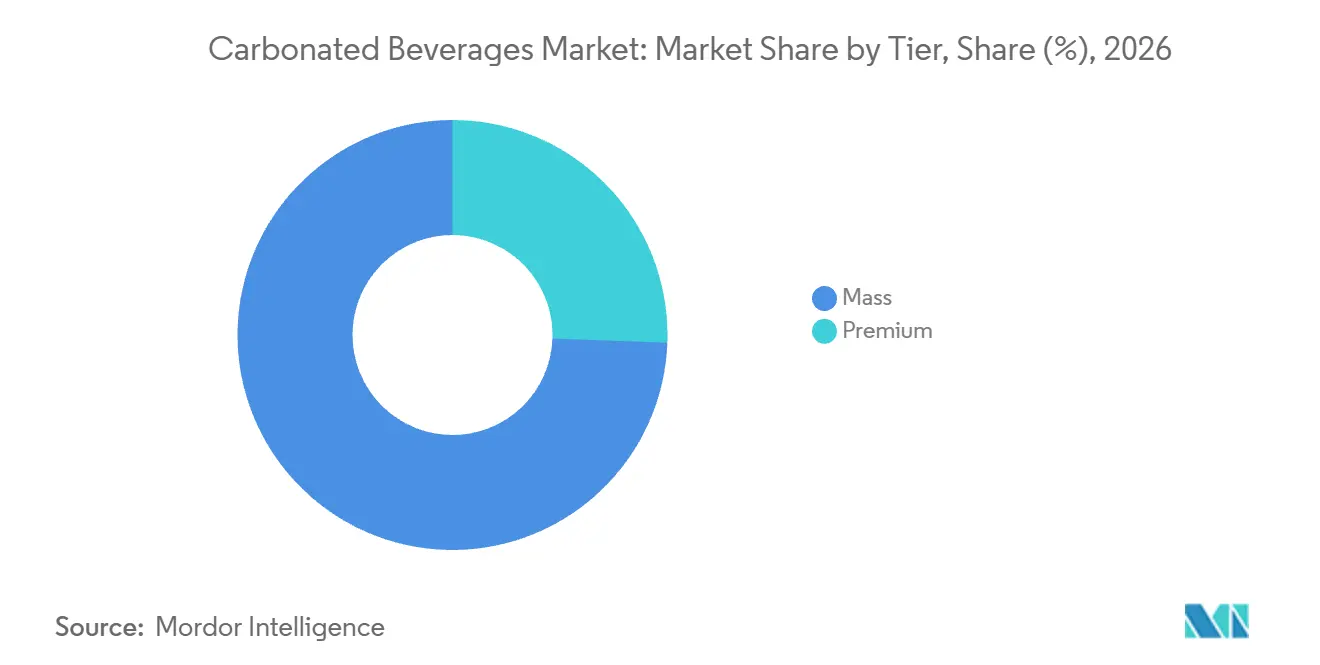
- Nach Preissegmenten entfielen Massenmarktprodukte im Jahr 2026 auf einen Anteil von 74,43 % am Marktvolumen für Kohlensäurehaltige Getränke, wobei Premiumprodukte mit einem CAGR von 6,9 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Bei der Verpackung führten PET-Flaschen mit 51,77 % der Verkäufe Kohlensäurehaltiger Getränke im Jahr 2026, während aseptische Verpackungen mit einem CAGR von 7,9 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Der Außer-Haus-Handel repräsentierte 87,44 % der Verkäufe Kohlensäurehaltiger Getränke im Jahr 2026, während der Gastronomiebereich mit einem CAGR von 7,75 % von 2027 bis 2032 am schnellsten wachsen soll.
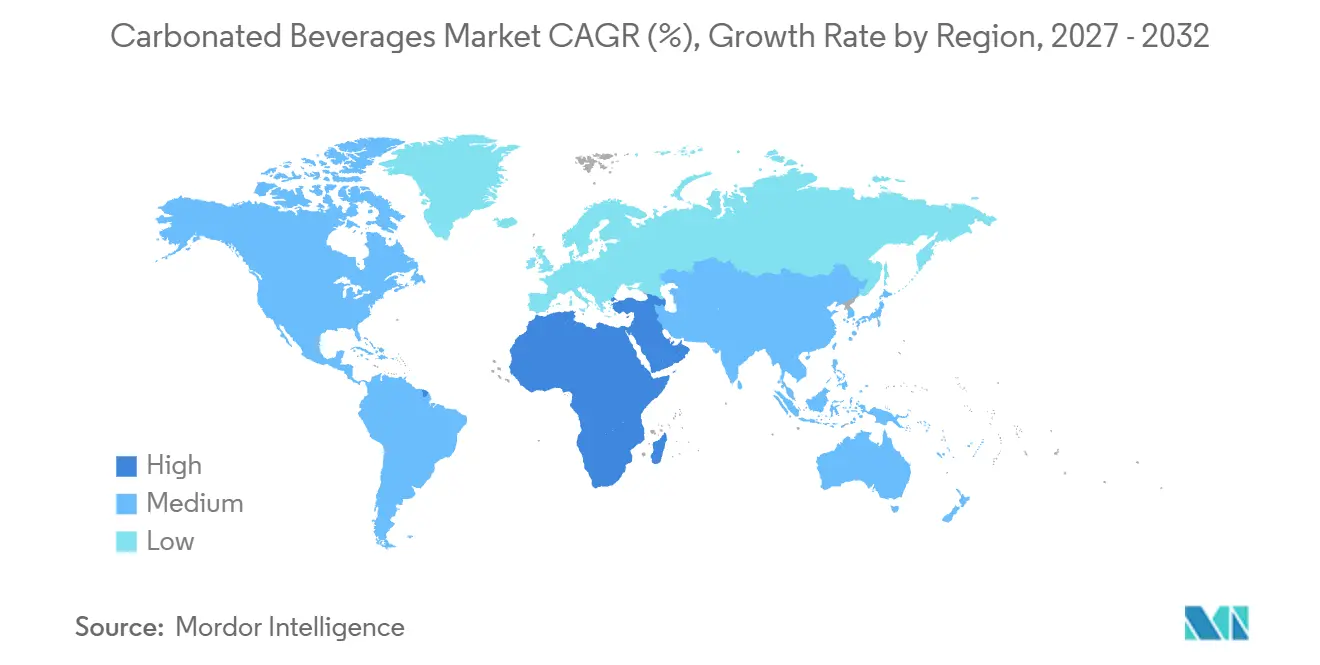
- Unter den regionalen Märkten hielt Nordamerika im Jahr 2026 einen Anteil von 46,64 % an den Verkäufen Kohlensäurehaltiger Getränke, wobei der Nahe Osten und Afrika mit einem CAGR von 8,65 % von 2027 bis 2032 am schnellsten wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Produktinnovation bei Aromen und Formaten | +2.3% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Aufstieg gesundheitsorientierter Formulierungen | +2.1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schnelleres Stadtleben steigert den Bedarf an praktischen, tragbaren Getränken | +1.8% | Die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Premiumisierung und handwerkliche Angebote | +1.4% | Vereinigte Staaten und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Verbreitung von E-Commerce, Convenience-Stores und organisiertem Einzelhandel | +1% | Volksrepublik China | Mittelfristig (2–4 Jahre) |
| Aggressive Kampagnen, Engagement in sozialen Medien und Prominentenempfehlungen | +0.7% | Australien, Indien, Indonesien, Südafrika, Brasilien und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Produktinnovation bei Geschmacksrichtungen und Formaten
Geschmacks- und Formatinnovationen können die Nachfrage steigern, wenn eine bekannte Marke eine zusätzliche Verwendungsmöglichkeit für ihre Getränke bietet. Im Februar 2025 führte Keurig Dr Pepper Inc. Dr Pepper Blackberry dauerhaft landesweit in den Vereinigten Staaten in regulären und zuckerfreien Varianten ein.[1] Mehrere Packungsgrößen sowie Zapf- und Gefrierformate erweiterten diese Markteinführung auf verpackte und ausgeschenkte Konsumformen. The Coca-Cola Company führte im Juni 2026 BODYARMOR FIT als erstes kohlensäurehaltiges Sportgetränk von BODYARMOR in einer Dose ein, mit 5 fruchtbetonten Geschmacksrichtungen. Eine dauerhafte Geschmacksrichtung kann die Wiederkaufentscheidung stärken, während der Einstieg einer Marke in kohlensäurehaltige Dosen ein zusätzliches Produktversprechen schaffen kann. Der kommerzielle Nutzen hängt davon ab, ob die Neuheit in einen zusätzlichen Anlass umgewandelt wird, anstatt lediglich einen bestehenden Geschmackskauf zu ersetzen.
Aufstieg gesundheitsorientierter Rezepturen
Zuckerfreie Rezepturen geben Herstellern die Möglichkeit, zuckerbewusste Verbraucher im Bereich der Kohlensäurehaltigen Getränke zu bedienen, anstatt den Trinkanlass zu verlieren. The Coca-Cola Company berichtete, dass das Einheitsfallvolumen von Coca-Cola Zero Sugar im Jahr 2025 um 14 % gegenüber dem Vorjahr gewachsen ist.[2] Das Wachstum erstreckte sich auf alle geografischen Betriebssegmente des Unternehmens und erreichte im vierten Quartal 13 %, sodass das Jahresergebnis nicht auf eine Region oder einen Zeitraum beschränkt war.
Das schnellere Stadtleben steigert den Bedarf an praktischen, tragbaren Getränken
Für einen zeitlich eingeschränkten Käufer kann der Zugang zu einem verpackten Getränk genauso wichtig sein wie eine neue Geschmacksrichtung. Daten der National Association of Convenience Stores zeigen, dass Kohlensäurehaltige Erfrischungsgetränke im Jahr 2025 einen Anteil von 25,7 % an den Verkäufen verpackter Getränke in der Kategorie der US-amerikanischen Tankstellen- und Convenience-Shops ausmachten. Dieselben NACS-Daten zeigen, dass verpackte Getränke 18,81 % der Ladenverkäufe ausmachten und ein wesentlicher Treiber für Kundenbesuche waren. Kohlensäurehaltige Erfrischungsgetränke lagen hinter dem Kategorieanteil von Energydrinks von 29,6 % und befanden sich damit in einer Kategorie, die Käufer in die Geschäfte bringt.
Premiumisierung und handwerkliche Angebote
Premiummarken können ihre Kundenbasis durch Lizenzierung erweitern und dabei einen Anteil an den kommerziellen Erträgen ihrer Partner erzielen. Der bereinigte US-Umsatz von Fever-Tree, ausgerichtet an den fakturierten Kundenverkäufen, stieg im ersten Halbjahr 2026 um 11 % gegenüber dem Vorjahr bei konstanten Wechselkursen. Sein US-Segment verbucht Lizenzeinnahmen von Molson Coors, die den Anteil von Fever-Tree am Gewinn und Verlust der Partnerschaft darstellen. Daten des britischen Außer-Haus-Einzelhandels bis zum 14. Juni 2026 zeigten ebenfalls, dass Fever-Tree Wertanteile gewann, wobei Ginger Beer und Mexican Lime Soda besonders stark abschnitten. Wertanteilsgewinne im US-Mixermarkt bis zum 28. Juni 2026 und im britischen Außer-Haus-Einzelhandel zeigen, dass die Premiummarke einen größeren Anteil der Ausgaben auf sich vereint, während ihre US-Lizenzstruktur die erzielten Erträge bestimmt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbewusstsein und Zuckeraversion | -1.3% | Die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Strenge Zuckervorschriften und -steuern | -1% | Das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Intensiver Wettbewerb durch gesündere Getränke | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lieferkettenunterbrechungen bei Zutaten | -0.2% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbewusstsein und Zuckeraversion
Gesundheitsbewusste Präferenzen können die Nachfrage nach einer bekannten Rezeptur schwächen, selbst wenn der Käufer weiterhin Kohlensäurehaltige Getränke wählt. Coca-Cola Consolidated, Inc., ein US-amerikanischer Abfüller und Vertreiber von Marken anderer Unternehmen, berichtete in seiner Offenlegung für das Geschäftsjahr 2025 von einer mehrjährigen Präferenzverschiebung weg von zuckergesüßten Sprudelgetränken. Adipositasbedenken gehörten zu den Gesundheitstrends, die eine Verlagerung hin zu Diät-Sprudelgetränken, Tee, Sportgetränken, angereichertem Wasser und Flaschenwasser begünstigten. Dies verlagert das kommerzielle Risiko auf die gesüßte Rezeptur und nicht lediglich darauf, ob ein Verbraucher die Marke kennt. Eine Diätvariante kann einige Trinkanlässe für Kohlensäurehaltige Getränke erhalten. Zuckergesüßte Produktlinien stehen dennoch vor der Herausforderung, ihr Angebot zu überarbeiten oder den Trinkanlass an eine Alternative abzugeben.
Strenge Zuckervorschriften und -steuern
Zuckerbasierte Abgaben schränken gesüßte Kohlensäurehaltige Getränke ein, indem sie vor dem Erreichen des Verbrauchers produktspezifische Kosten hinzufügen. Im Rahmen der britischen Soft Drinks Industry Levy melden und zahlen Abfüller die Steuer auf abgabepflichtige Getränke, die im Vereinigten Königreich abgefüllt werden.[3] Die ab dem 1. April 2026 geltenden Sätze unterscheiden zwischen Getränken mit einem Zuckergehalt von 5 g bis unter 8 g pro 100 ml und solchen mit mindestens 8 g. Für abgabepflichtige Kohlensäurehaltige Getränke entsteht dadurch ein Kostenunterschied, der direkt mit der Rezeptur und nicht mit der Markenstärke oder dem Vertriebsumfang zusammenhängt. Die Weitergabe dieser Kosten kann das Preisgefüge schwächen, während die Absorption der Kosten die dem Abfüller verbleibende Rendite mindert. Eine größere Produktionskapazität kann eine auf jedes abgabepflichtige Volumen erhobene Abgabe nicht verwässern, sodass die Rezeptur einen strukturellen Kostennachteil aufweist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Etablierte Limonadenkapazität und funktionales WachstumKohlensäurehaltige Erfrischungsgetränke machten im Jahr 2026 einen Anteil von 59,36 % am Marktvolumen für Kohlensäurehaltige Getränke aus. Sprudelnde Erfrischungsgetränke repräsentierten im Jahr 2025 69 % des weltweiten Einheitsfallvolumens des Coca-Cola-Systems, einschließlich der Verkäufe des Unternehmens und seiner Abfüllpartner. Diese Größenordnung verschafft dem größten Segment eine etablierte Produktions- und Vertriebsbasis, von der aus die Wiederholungsnachfrage nach bekannten Getränkemarken bedient werden kann. Änderungen an Geschmack und Rezeptur sind hier kommerziell bedeutsam, da sie auf eine Produktkategorie angewendet werden, die Abfüller bereits in großem Maßstab bedienen.
Kohlensäurehaltige Sport- und Energydrinks sind das am schnellsten wachsende Segment mit einem CAGR von 7,35 % von 2027 bis 2032. Das übergeordnete Segment Monster Energy Drinks von Monster Beverage Corporation erzielte im Jahr 2025 weltweite Nettoumsätze von 7,67 Milliarden USD, ein Anstieg von 11,7 % gegenüber 2024. Das Unternehmen führte das Wachstum in erster Linie auf eine gestiegene Verbrauchernachfrage nach Getränken der Marke Monster Energy zurück. Zu den übrigen Mitgliedern zählen unter anderem Mixer, wobei die Plattformen Ginger Beer, Pink Grapefruit und Mexican Lime Soda von Fever-Tree im ersten Halbjahr 2026 sowohl bei alkoholischen als auch bei alkoholfreien Anlässen Anklang fanden.



Nach Preissegment:
Breite Erschwinglichkeit und Expansion von PremiummarkenDas Massenmarktsegment repräsentierte im Jahr 2026 einen Marktanteil von 74,43 % am Markt für Kohlensäurehaltige Getränke und war damit das größte Segment. Coca-Cola FEMSA vermarktete und verkaufte im Jahr 2025 rund 4,2 Milliarden Einheitsfälle seines übergeordneten Coca-Cola-Markengetränkeportfolios über rund 2,1 Millionen Verkaufsstellen. Der Abfüller bietet Mehrweg- und Einwegpräsentationen als Convenience- und Erschwinglichkeitsalternativen für verschiedene Kanäle und Bevölkerungsgruppen an. Da die Distribution bereits breit aufgestellt ist, bieten Mehrportionspackungen dem Massenmarktsegment einen Preishebel, da sie in der Regel günstiger pro Einheitsfall sind als Einzelportionsgrößen.
Premium ist das am schnellsten wachsende Segment mit einem CAGR von 6,9 % von 2027 bis 2032. Coca-Cola HBC, ein Getränkeabfüller und -vermarkter, setzte im Jahr 2025 die Einführung seiner Premiummixer-Marke Three Cents in neuen Märkten fort. Ein breiterer geografischer Vertriebsweg kann neue Käufer für eine Premiummixer-Marke erschließen und macht den kommerziellen Zugang neben der Produktdifferenzierung zu einem Wachstumsmechanismus.

Nach Verpackungstyp:
PET-Rückgewinnungskapazität und spezialisierte FormatePET-Flaschen führten bei der Verpackung mit 51,77 % der Verkäufe Kohlensäurehaltiger Getränke im Jahr 2026. Coca-Cola FEMSA sammelte im Jahr 2025 in seinen Märkten PET-Äquivalente von über 8 Milliarden Flaschen. Das Unternehmen berichtete in diesem Jahr von einer PET-Sammelquote von 35 % in seinen Betrieben. Das Sammelprogramm von Coca-Cola FEMSA fügt seinen Getränkeoperationen eine Materialrückgewinnungsaufgabe hinzu, sodass die PET-Beteiligung die Handhabung von Gebrauchtverpackungen neben dem Getränkeverkauf umfasst.
Aseptische Verpackungen (Tetra Pak, Kartons, Beutel) sind das am schnellsten wachsende Segment mit einem CAGR von 7,9 % von 2027 bis 2032. Für einen Getränkehersteller, der einen aseptischen Karton oder Beutel in Betracht zieht, besteht der kommerzielle Test darin, ob das Format das beabsichtigte Kohlensäurehaltige-Getränke-Erlebnis bewahren kann. Glasflaschen veranschaulichen ein anderes Serviceangebot: Coca-Cola Europacific Partners France eröffnete am 31. März 2025 in Grigny eine Mehrwegglasanlage für Kohlensäurehaltige und stille Getränke. Die 25-Zentiliter- und 33-Zentiliter-Flaschen waren für Cafés, Hotels und Restaurants bestimmt. Die aseptische Nachfrage würde durch rezeptspezifische Übernahme durch Getränkehersteller wachsen, was eine validierte Getränke-und-Verpackungs-Kombination zur relevanten Verkaufschance macht.
Nach Vertriebskanal:
Einzelhandelsreichweite und GastronomieausführungDer Außer-Haus-Handel hielt im Jahr 2026 87,44 % der Verkäufe Kohlensäurehaltiger Getränke und war damit das größte Segment. Coca-Cola FEMSA verkauft den Großteil seiner Getränke über kleine Einzelhandelsgeschäfte in Mexiko, wo Verbraucher sie zum Konsum nach Hause oder anderswo mitnehmen können. Der Verkauf hauptsächlich über kleine Einzelhandelsgeschäfte macht die Reichweite der Verkaufsstellen zum zentralen Faktor für das mexikanische Getränkegeschäft von Coca-Cola FEMSA.
Der Gastronomiebereich ist das am schnellsten wachsende Segment mit einem CAGR von 7,75 % von 2027 bis 2032. Im dritten Quartal 2026 verzeichnete das übergeordnete Außer-Haus-Getränkegeschäft von PepsiCo Beverages North America durch Gewinne in lokalen Restaurants ein Nettoumsatzwachstum. Es erweiterte seine Reichweite mit zuckerfreien Angeboten, poppi, Celsius und Alani Nu. Der Gastronomieweg bindet die Getränkewahl an einen servierten Anlass und die Speisekarte des Betriebs, was dem Lieferanten eine andere kommerzielle Aufgabe stellt als der Einzelhandel zum Mitnehmen. Die Gewinnung von Restaurantkonten ist genauso wichtig wie die Erweiterung des Sortiments für bereits belieferte Betriebe.
Geografische Analyse
Markt für kohlensäurehaltige Getränke in Nordamerika
Nordamerika entfiel im Jahr 2026 auf einen Anteil von 46,64 % am Marktvolumen für Kohlensäurehaltige Getränke. Das Einheitsfallvolumen der nordamerikanischen Marke Trademark Coca-Cola von The Coca-Cola Company wuchs im zweiten Quartal 2026 um 5 % gegenüber dem Vorjahr, während Sprudelgeschmacksrichtungen um 1 % wuchsen. Das Unternehmen berichtete auch von einem hohen einstelligen Wachstum des nordamerikanischen Mini-Dosen-Volumens im ersten Quartal 2026 nach seiner Markteinführung im Einzelportions-Convenience-Einzelhandel. Zusammen zeigen diese Ergebnisse, dass das nordamerikanische Volumen von The Coca-Cola Company durch Trademark Coca-Cola und durch Convenience-Format-Mini-Dosen wächst, wobei die Packungsauswahl neben der Getränkerezeptur einen Nachfragehebel darstellt.
Markt für Kohlensäurehaltige Getränke im Nahen Osten und Afrika
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einem CAGR von 8,65 % von 2027 bis 2032. Coca-Cola HBC eröffnete im Januar 2025 in Sadat City, Ägypten, eine Dosenproduktionslinie mit einer Spitzenabfüllrate von 120.000 Dosen pro Stunde und einer bewerteten Jahreskapazität von 172 Millionen Litern. Die Linie wurde für Coca-Cola-, Fanta-, Sprite- und Schweppes-Dosen in Betrieb genommen und bietet eine lokale Produktionsplattform für bekannte Kohlensäurehaltige Marken. Für Händler und Einzelhändler kann zusätzliche lokale Abfüllkapazität das verfügbare Volumen bekannter Marken zur Befriedigung der Nachfrage erhöhen. Investitionen in die Dosenabfüllung amortisieren sich, wenn die bewertete Kapazität zu Wiederholungsverkäufen wird, was die Auslastung zum nächsten kommerziellen Test macht.
Der europäische Erfrischungsgetränkeverband UNESDA berichtete von einer 14-prozentigen Reduzierung des durchschnittlichen Zuckerzusatzes in den Erfrischungsgetränken seiner Mitglieder in der EU-27 und dem Vereinigten Königreich von 2019 bis 2025, berechnet anhand des Gesamtzuckergehalts. Im Asien-Pazifik-Raum sank das Einheitsfallvolumen der Sprudelgeschmacksrichtungen von The Coca-Cola Company in seinem 37-Märkte-Segment im Jahr 2025 um 3 %. Das Sprudelgetränkevolumen von Coca-Cola FEMSA in Südamerika stieg im Jahr 2025 gegenüber 2024 um 1,1 %, hauptsächlich da Colas um 1,2 % wuchsen. Im Jahr 2025 wuchs das Getränkevolumen von Coca-Cola FEMSA in Südamerika in Brasilien, Argentinien und Uruguay, was teilweise durch einen Rückgang in Kolumbien ausgeglichen wurde. Im südamerikanischen Segment von Coca-Cola FEMSA stammte der Sprudelzuwachs hauptsächlich von Colas, während das Asien-Pazifik-Sprudelgeschmacksvolumen von The Coca-Cola Company zurückging, sodass die Ergebnisse der 2 Unternehmen nicht auf dasselbe Produkt als Volumentreiber hinweisen.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen erlegen Kohlensäurehaltigen Getränken unterschiedliche Steuer-, Kennzeichnungs- und Verpackungspflichten auf. Der Vergleich nimmt die Perspektive eines Herstellers oder Erstvertreibers ein, der verpackte Kohlensäurehaltige Getränke auf den Markt bringt. Die Pflichten hängen von Rezeptur und Verpackung ab, wobei der saudi-arabische Vergleich auf Kohlensäurehaltige Energydrinks ausgerichtet ist. Diese Unterscheidungen trennen die direkte rezepturgebundene Steuerbelastung von der administrativen Arbeit der Etikettenvorbereitung, Produktregistrierung und Verwaltung pfandpflichtiger Verpackungen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Kolumbien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration (FDA) | Staatliche Vollzugsbehörden; Zentrale Stelle Verpackungsregister für delegierte Verwaltung | Staatliche Marktaufsichtsbehörde und lokale Marktaufsichtsbehörden | Nationale Steuerbehörde DIAN | Saudi Food and Drug Authority (SFDA) |
| Wesentliche Instrumente oder Ausrichtung | 21 CFR 101.9; vorgeschlagenes Nährwertinformationsfeld auf der Vorderseite der Verpackung | Verpackungsgesetz (VerpackDG) Pfand- und Kennzeichnungspflichten; PET-Mindestrezyklat-Anteil von 25 % ab 2025 | GB 28050-2011; GB 28050-2025 ab dem 16. März 2027 | Gesetz 2277 Steuer auf qualifizierende Getränke mit Zuckerzusatz und einem Alkoholgehalt von höchstens 0,5 % vol. | Registrierungsbenachrichtigung für Energydrinks und SFDA.FD 1926-Konformität |
| Kommerzielle Auswirkung | Nährwertkennzeichnung für abgedeckte Verpackungen mit Ausnahmen und Deklarationsausnahmen; mögliche zusätzliche Arbeit am Vorderseitenpanel | Pfandverwaltung; Mindestanteil von 30 % Recyclingmaterial aus Verbraucherkunststoffabfällen in Einweg-Kunststoffgetränkeflaschen ab 2030, gemittelt pro Produktionsstandort und Jahr | Neue Zucker- und gesättigte Fetterklärungen sowie eine Warnung unterhalb des Panels gegen übermäßigen Salz-, Öl- und Zuckerkonsum für Kinder und Jugendliche, für abgedeckte Verbraucherpackungen ab dem 16. März 2027 | Abgabepflichtige Hersteller/Importeure zahlen zuckerbasierte Steuer pro 100 ml; Herstellerexporte und qualifizierende Kleinerzeuger natürlicher Personen ausgenommen; jährliche Steuerwerteeinheit (UVT) Indexierung ab 2026 | SFDA prüft Einreichungen; regionaler Vorschlag würde das Beratungsalter von unter 16 auf unter 18 Jahre anheben und bei Annahme Anzeige- und Koffeinetikettierungspflichten hinzufügen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend | Verschärfend | Keine Änderung | Verschärfend |
| Quelle: Mordor Intelligence | |||||
Die Vereinigten Staaten werden mit Mittel bei etablierten Nährwertkennzeichnungspflichten bewertet, mit einem verschärfenden Ausblick aufgrund des vorgeschlagenen Vorderseitenpanels der FDA und des Regelungsplans für Dezember 2026. Deutschland und China werden ebenfalls mit Mittel bewertet, mit verschärfenden Ausblicken, die durch Deutschlands breiteren Recyclingmaterialboden für 2030 und Chinas zusätzliche Nährwertkennzeichnungsoffenlegungen ab dem 16. März 2027 getrieben werden. Kolumbien wird aufgrund seiner Zuckerzusatzsteuer mit Niedrig bewertet, wobei Keine Änderung den etablierten Rahmen und die jährliche nominale UVT-Indexierung ab 2026 widerspiegelt. Saudi-Arabien wird für die Teilmenge der Kohlensäurehaltigen Energydrinks mit Mittel bewertet, mit verschärfendem Risiko durch den regionalen Energydrink-Etikettierungs- und Anzeigevorschlag vom August 2025, vorbehaltlich der Annahme.
Wertschöpfungskettenstufen
Die Wertschöpfungskette trennt die Erträge aus Markenkonzentraten, der Verpackungsversorgung, der Getränkeproduktion und dem Vertrieb. The Coca-Cola Company verkauft Konzentrate und Sirupe an autorisierte Abfüller, die diese mit Wasser und je nach Produkt mit Süßungsmitteln kombinieren. Dieses Modell platziert die Rezepturversorgung und die Fertiggetränkeproduktion in verschiedenen kommerziellen Aktivitäten. Verpackungsinvestitionen gehen ebenfalls der verkaufsfähigen Produktion voraus, wie die Grundsteinlegung von Crown im September 2026 in Uttar Pradesh, Indien, zeigt, mit einem erwarteten kommerziellen Start der Getränkedosenproduktion im ersten Quartal 2028.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Markenkonzentratproduktion | Konzentrat- und Siruplieferanten wie The Coca-Cola Company | Konzentrat- und Sirupverkäufe | Abhängigkeit von autorisierter Rezepturversorgung | Konzentratversorgung mit Abfüllerproduktionsverpflichtungen abstimmen |
| Getränkedosenherstellung | Dosenhersteller wie Crown Holdings, Inc. | Verpackungsverkäufe | Vorlaufzeiten für die Kapazitätsinbetriebnahme | Kapazitätserweiterungen vor der kommerziellen Produktion einplanen |
| Fertiggetränkeproduktion | Abfüller wie Coca-Cola FEMSA; unabhängige Getränkehersteller wie Refresco Holding B.V. | Fertiggetränkeverkäufe und Auftragsproduktionserlöse | Koordinierung von Rezepturen mit verfügbaren Verpackungslinien | Produktionsverpflichtungen auf qualifizierte Linien und Formate abstimmen |
| Gebietsvertrieb | Abfüller und Händler wie Coca-Cola Europacific Partners und Arca Continental, S.A.B. de C.V. | Getränkeverkäufe über territoriale Vertriebsnetze | Abdeckung über verschiedene Betriebsgebiete hinweg | Lokale Abfüll- und Vertriebsnetze nutzen, um jedes Gebiet zu bedienen |
| Quelle: Mordor Intelligence | ||||
Die Expansion über unabhängige Abfüller wie Coca-Cola FEMSA, Coca-Cola Europacific Partners und Arca Continental hängt von den Fertigungs- und Vertriebsoperationen eines anderen Unternehmens ab. Unabhängige Hersteller wie Refresco bedienen ebenfalls Getränkemarken und Einzelhändler und schaffen damit einen Produktionsweg jenseits der eigenen Fabriken eines Markeneigentümers. Für eine Marke, die in ein neues Gebiet eintritt, adressiert der Zugang zur Auftragsproduktion die Frage, wie das Getränk hergestellt wird, während der Vertriebsumfang eines Abfüllpartners bestimmt, wo diese Produktion Käufer erreichen kann.
Wettbewerbslandschaft
Marktkonzentration
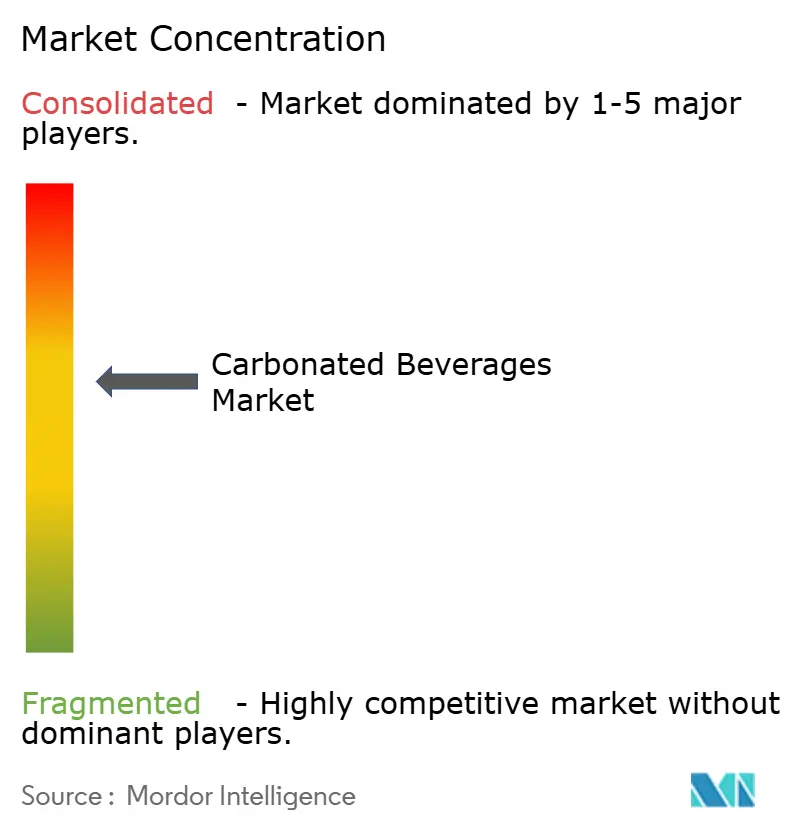
Der Wettbewerb kombiniert große Markenportfolios mit einer Produktion, die über Abfüller und unabhängige Hersteller geteilt wird, sodass Markeneigentümerschaft und Fertigungszugang unterschiedliche Wettbewerbsressourcen darstellen. Das US-Segment Refreshment Beverages von Keurig Dr Pepper Inc. steigerte den Nettoumsatz im Jahr 2025 um 11,9 %, wobei die Übernahme von GHOST 6,2 Prozentpunkte zum Volumen-/Mix-Wachstum beitrug, und gewann Marktanteile bei Kohlensäurehaltigen Erfrischungsgetränken, Energie- und Sporthydrationsgetränken. PepsiCo, Inc. stellt Getränke her und verkauft sie über seine eigenen Betriebe, autorisierte Abfüller, Auftragshersteller und andere Partner. Suntory Beverage & Food Limited berichtete für das am 31. Dezember 2025 endende Geschäftsjahr von einem konsolidierten Umsatzwachstum von 1,1 %. The Coca-Cola Company vermarktet Getränkemarken, während Refresco Holding B.V. unabhängige Fertigung für Einzelhandels- und Markenkunden anbietet und damit die Getränkemarkenführung vom Zugang zur Produktion trennt.
PepsiCo, Inc. schloss am 19. Mai 2025 die Übernahme der Prebiotischen-Limonaden-Marke poppi ab, mit erwarteten steuerlichen Barvorteilen und einem leistungsabhängigen Earn-out. Die Hinzufügung einer Prebiotischen Limonade gibt einem etablierten Lieferanten ein differenziertes Markenversprechen, das er neben seinen bestehenden Getränken anbieten kann. Am 31. Juli 2025 schloss Refresco Holding B.V. die Übernahme von Telemark Kildevann Holding AS ab, einem norwegischen Hersteller von Erfrischungsgetränken sowie Quell- und Mineralwässern für Einzelhandels- und Markenkunden in Norwegen und Schweden. Die Übernahmen zielen auf unterschiedliche kommerzielle Bedürfnisse ab und geben PepsiCo ein differenziertes Markenversprechen sowie Refresco eine lokale Fertigungs- und Kundenplattform.
Funktionale Limonaden können das differenzierte Angebot eines etablierten Lieferanten erweitern, wie die poppi-Übernahme für PepsiCo im Jahr 2025 zeigte. PepsiCo schätzte den Einzelhandelsumsatz von poppi im Jahr 2025 auf nahezu 745 Millionen USD, mehr als 45 % über dem Wert von 2024. Separat begann PepsiCo im Jahr 2025 damit, viele europäische Nachhaltigkeitsaussagen und -etiketten in seinem übergeordneten Lebensmittel- und Getränkegeschäft neu zu bewerten, um Genauigkeit und regulatorische Übereinstimmung zu überprüfen. Für Wettbewerber zeigen die Umsätze von poppi, dass eine spezialisierte Limonade schnell erhebliche Größenordnungen erreichen kann, was die Übernahme im Mai 2025 in ein bestehendes Portfolio einbrachte. Im März 2026 unterstützte die Fertigungsinfrastruktur von Carlsberg Britvic die britische Markteinführung von poppi und zeigte, dass die Einführung der Marke von PepsiCo in diesem Markt die Produktionskapazität eines Partners erforderte.
Marktführer der Branche für Kohlensäurehaltige Getränke
-
Keurig Dr Pepper Inc.
-
PepsiCo, Inc.
-
Suntory Beverage & Food Limited
-
The Coca-Cola Company
-
Refresco Holding B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kohlensäurehaltige Getränke Markt Unternehmen in diesem Bericht
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- National Beverage Corp.
- Refresco Holding B.V.
- Suntory Beverage & Food Limited
- Asahi Group Holdings, Ltd.
- Britvic Limited
- A.G. Barr
- Red Bull GmbH
- Monster Beverage Corporation
- Fraser and Neave, Limited
- Parle Agro Pvt. Ltd.
- Grupo Jumex, S.A. de C.V.
- Arca Continental, S.A.B. de C.V.
- Jones Soda Co.
- Spindrift Beverage Co., Inc.
- Zevia PBC
- Polar Beverages, Inc.
- Reed's Inc.
Neueste Industrielle Entwicklungen in Kohlensäurehaltige Getränke Markt
- Okt. 2026: The Coca-Cola Company kündigte Pläne für einen nationalen US-Rollout von Topo Chico Colección an, einem Premium-Kohlensäurehaltigen gefilterten Wasser, beginnend am 5. Oktober, wobei Zeitplan und Verfügbarkeit je nach Händler, Markt und Geschäft variieren.
- Jun. 2026: The Coca-Cola Company führte BODYARMOR FIT als erstes Kohlensäurehaltiges Sportgetränk von BODYARMOR in einer Dose ein, mit 5 fruchtbetonten Geschmacksrichtungen.
- Apr. 2026: PepsiCo, Inc. brachte Dirty Mountain Dew, sein trinkfertiges Konzept für Dirty Soda, in Einzelhandelsgeschäften landesweit in den Vereinigten Staaten auf den Markt.
Umfang und Methodik
Segmentierungsübersicht
| Kohlensäurehaltige Erfrischungsgetränke |
| Kohlensäurehaltiges Wasser |
| Kohlensäurehaltige Sport- und Energydrinks |
| Sonstige |
| Massenmarkt |
| Premium |
| PET-Flaschen |
| Glasflaschen |
| Metalldosen |
| Aseptische Verpackungen (Tetra Pak, Kartons, Beutel) |
| Außer-Haus-Konsum | |
| Außer-Haus-Handel | Supermarkt/Hypermarkt |
| Convenience-Stores | |
| Spezialgeschäfte | |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Rest von Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Rest von Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Rest von Naher Osten und Afrika |
| Nach Produkttyp | Kohlensäurehaltige Erfrischungsgetränke | |
| Kohlensäurehaltiges Wasser | ||
| Kohlensäurehaltige Sport- und Energydrinks | ||
| Sonstige | ||
| Nach Preissegment | Massenmarkt | |
| Premium | ||
| Nach Verpackungstyp | PET-Flaschen | |
| Glasflaschen | ||
| Metalldosen | ||
| Aseptische Verpackungen (Tetra Pak, Kartons, Beutel) | ||
| Nach Vertriebskanal | Außer-Haus-Konsum | |
| Außer-Haus-Handel | Supermarkt/Hypermarkt | |
| Convenience-Stores | ||
| Spezialgeschäfte | ||
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Rest von Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Rest von Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Rest von Naher Osten und Afrika | ||
Marktdefinition
- Kohlensäurehaltige Erfrischungsgetränke (CSDs) - Kohlensäurehaltige Erfrischungsgetränke (CSDs) sind nicht-alkoholische Getränke, die karbonisiert und in der Regel aromatisiert sind und gelöstes Kohlendioxid zur Erzeugung von Perlage enthalten. Diese Getränke umfassen in der Regel Cola, Zitrone-Limette, Orange und verschiedene fruchtaromatisierte Limonaden. Vermarktet in Dosen, Flaschen oder Zapfautomaten.
- Säfte - Wir haben verpackte Säfte berücksichtigt, die nicht-alkoholische Getränke umfassen, die aus Früchten, Gemüse oder einer Kombination davon gewonnen, verarbeitet und in verschiedenen Verpackungsformaten wie Flaschen, Kartons oder Beuteln versiegelt werden. Abgesehen von frischen Säften umfasst dieses Marktsegment kommerziell zubereitete und konservierte Säfte, oft mit zugesetzten Konservierungsstoffen und Aromen.
- Trinkfertiger (RTD) Tee und trinkfertiger (RTD) Kaffee - Trinkfertiger (RTD) Tee und trinkfertiger (RTD) Kaffee sind vorverpackte, nicht-alkoholische Getränke, die gebrüht und ohne weiteres Verdünnen konsumfertig vorbereitet sind. RTD-Tee umfasst in der Regel verschiedene Teesorten, die mit Aromen und Süßungsmitteln versetzt sind und in Flaschen, Dosen oder Kartons erhältlich sind. Ähnlich beinhaltet RTD-Kaffee vorgebrühte Kaffeeformulierungen, die häufig mit Milch, Zucker oder Aromen gemischt und praktisch für den Konsum unterwegs verpackt sind.
- Energydrinks - Energydrinks sind nicht-alkoholische Getränke, die so formuliert sind, dass sie einen schnellen Energieschub und erhöhte Wachsamkeit bieten. Sportgetränke hingegen sind Getränke, die zur Hydratation und zum Ausgleich von Elektrolyten entwickelt wurden, insbesondere nach körperlicher Anstrengung, Sport oder intensiver Aktivität
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kohlensäurehaltige Erfrischungsgetränke | Kohlensäurehaltige Erfrischungsgetränke (CSDs) sind eine Kombination aus Kohlensäurehaltigem Wasser und Aromen, gesüßt mit Zucker oder Nicht-Zucker-Süßungsmitteln. |
| Standard-Cola | Standard-Cola ist definiert als der ursprüngliche Geschmack von Cola-Limonade. |
| Diätcola | Ein colabasiertes Erfrischungsgetränk, das keinen oder wenig Zucker enthält |
| Fruchtaromatisierte Kohlensäurehaltige Getränke | Ein Kohlensäurehaltiges Getränk, das aus Fruchtsaft/Fruchtaroma mit Kohlensäurehaltigem Wasser hergestellt wird und Zucker, Dextrose, Invertzucker oder flüssige Glukose entweder einzeln oder in Kombination enthält. Es kann Schalenöl und Fruchtessenzen enthalten. |
| Saft | Saft ist ein Getränk, das durch Extraktion oder Pressung der in Obst und Gemüse enthaltenen natürlichen Flüssigkeit gewonnen wird. |
| 100 % Saft | Aus Früchten in Form ihres Saftes hergestellter Frucht-/Gemüsesaft ohne Zusatz von Wasser zur Volumenauffüllung. Es ist nicht erlaubt, Fruchtsaft Zucker, Süßungsmittel, Konservierungsstoffe, Aromen oder Farbstoffe zuzusetzen. |
| Saftgetränke (bis zu 24 % Saftanteil) | Frucht-/Gemüsesaftgetränke mit bis zu 24 % Frucht-/Gemüseextrakt. |
| Nektare (25–99 % Saftanteil) | Säfte, die zwischen 25 und 99 % Fruchtanteil haben können, wobei die gesetzlichen Mindestgrenzen je nach Fruchtart festgelegt sind |
| Saftkonzentrate | Saftkonzentrate sind jene Form von Säften, bei denen der größte Teil der Flüssigkeit entfernt wurde, was zu einem dicken, sirupartigen Produkt führt, das als Saftkonzentrat bekannt ist. |
| Trinkfertiger Kaffee | Verpackte Kaffeegetränke, die in einer zubereiteten Form verkauft werden und zum Zeitpunkt des Kaufs konsumfertig sind. |
| Eiskaffee | Eiskaffee ist eine kalte Version von Kaffee, in der Regel eine Kombination aus heißem Espresso und Milch mit hinzugefügtem Eis. |
| Kaltgebrühter Kaffee | Kaltgebrühter Kaffee, auch Kaltwasserextraktion oder Kaltpressung genannt, wird durch das Einweichen von gemahlenem Kaffee in Wasser mit Raumtemperatur für mehrere Stunden hergestellt. |
| Trinkfertiger Tee | Trinkfertiger (RTD) Tee ist ein verpacktes Teeprodukt, das ohne Aufbrühen oder Zubereitung sofort konsumfertig ist |
| Eistee | Eistee ist ein Getränk aus Tee ohne Milch, aber mit Zucker und manchmal Fruchtaromen, das kalt getrunken wird. |
| Grüner Tee | Grüner Tee ist ein Teegetränk, das geistige Wachheit fördert, Verdauungsbeschwerden lindert und die Gewichtsabnahme unterstützt. |
| Kräutertee | Kräuterteegetränke werden aus dem Aufguss oder Sud von Kräutern, Gewürzen oder anderem Pflanzenmaterial in heißem Wasser hergestellt. |
| Energydrink | Eine Art Getränk, das stimulierende Verbindungen, üblicherweise Koffein, enthält, das als Mittel zur mentalen und körperlichen Stimulation vermarktet wird. Es kann karbonisiert sein oder nicht und kann auch Zucker, andere Süßungsmittel oder pflanzliche Extrakte sowie zahlreiche weitere mögliche Zutaten enthalten. |
| Zuckerfreie oder kalorienarme Energydrinks | Zuckerfreie oder kalorienarme Energydrinks sind zuckerfreie, künstlich gesüßte Energydrinks mit wenigen oder keinen Kalorien. |
| Traditionelle Energydrinks | Traditionelle Energydrinks sind funktionale Erfrischungsgetränke, die Zutaten enthalten, die darauf ausgelegt sind, den Energiespiegel des Verbrauchers zu steigern. |
| Natürliche/biologische Energydrinks | Natürliche/biologische Energydrinks sind Energydrinks ohne künstliche Süßungsmittel und synthetische Farbstoffe. Stattdessen enthalten sie natürlich gewonnene Zutaten wie grünen Tee, Yerba Maté und botanische Extrakte. |
| Energyshots | Ein kleines, aber hochkonzentriertes Energydrink, das große Mengen an Koffein und/oder anderen Stimulanzien enthält. Die Menge ist im Vergleich zu Energydrinks verhältnismäßig kleiner. |
| Sportgetränk | Sportgetränke sind Getränke, die speziell für die schnelle Versorgung mit Flüssigkeit, Kohlenhydraten und Elektrolyten vor, während oder nach dem Sport entwickelt wurden. |
| Isotonisch | Isotonische Getränke enthalten ähnliche Konzentrationen von Salz und Zucker wie der menschliche Körper und sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen, jedoch mit einem erhöhten Kohlenhydratanteil. |
| Hypertonisch | Hypertonische Getränke haben eine höhere Konzentration von Salz und Zucker als der menschliche Körper. Sie werden am besten nach dem Sport getrunken, da es wichtig ist, den Glykogenspiegel nach dem Sport schnell wieder aufzufüllen. |
| Hypotonisch | Hypotonische Getränke sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen. Sie haben einen sehr geringen Kohlenhydratgehalt und eine niedrigere Konzentration von Salz und Zucker als der menschliche Körper. |
| Elektrolytangereichertes Wasser | Elektrolytwasser ist Wasser, das mit elektrisch geladenen Mineralien wie Natrium, Kalium, Kalzium und Magnesium angereichert ist. |
| Proteinbasierte Sportgetränke | Proteinbasierte Sportgetränke sind Sportgetränke, denen Protein zugesetzt wurde, um die Leistung zu verbessern und den Muskelproteinabbau zu reduzieren. |
| Außer-Haus-Konsum | Außer-Haus-Konsum bezieht sich auf Orte, die Getränke für den sofortigen Konsum vor Ort verkaufen, wie Bars, Restaurants und Kneipen |
| Außer-Haus-Handel | Außer-Haus-Handel bezeichnet in der Regel Orte wie Spirituosengeschäfte, Supermärkte und andere Orte, an denen das Getränk nicht sofort konsumiert wird. |
| Convenience-Store | Ein Einzelhandelsgeschäft, das der Öffentlichkeit eine bequeme Einkaufsmöglichkeit für eine breite Palette von Verbrauchsprodukten und Dienstleistungen bietet, in der Regel Lebensmittel und Kraftstoff. |
| Spezialgeschäft | Ein Spezialgeschäft ist ein Geschäft/Laden, das eine tiefe Auswahl an Marken, Stilen oder Modellen innerhalb einer verhältnismäßig engen Produktkategorie führt |
| Online-Einzelhandel | Online-Einzelhandel ist eine Form des elektronischen Handels, bei der ein Unternehmen Waren oder Dienstleistungen direkt über eine Website an Verbraucher verkauft. |
| Aseptische Verpackung | Aseptische Verpackung bezieht sich auf das Abfüllen eines kalten, kommerziell sterilen Produkts unter sterilen Bedingungen in einen vorsterilisierten Behälter und Verschluss unter sterilen Bedingungen, um eine Versiegelung zu bilden, die Mikroorganismen wirksam ausschließt. Dazu gehören Tetra Paks, Kartons, Beutel usw. |
| PET-Flasche | Eine PET-Flasche ist eine Flasche aus Polyethylenterephthalat. |
| Metalldosen | Metallbehälter aus Aluminium oder verzinntem oder verzinktem Stahl, die üblicherweise zur Verpackung von Lebensmitteln, Getränken oder anderen Produkten verwendet werden. |
| Einwegbecher | Einwegbecher bezeichnet einen Becher oder anderen Behälter, der für den einmaligen Gebrauch zum Servieren von Getränken wie Wasser, kalten Getränken, heißen Getränken und alkoholischen Getränken konzipiert ist. |
| Generation Z | Eine Bezeichnung für die Gruppe von Menschen, die in den späten 1990er und frühen 2000er Jahren geboren wurden. |
| Millennials | Als Millennial gilt jeder, der zwischen 1981 und 1996 geboren wurde (im Jahr 2019 zwischen 23 und 38 Jahre alt) |
| Taurin | Taurin ist eine Aminosäure, die die Immungesundheit und die Funktion des Nervensystems unterstützt. |
| Bars und Kneipen | Ein lizenziertes Schanklokal, das alkoholische Getränke zum Konsum vor Ort ausschenkt. |
| Café | Eine Gaststätte, die Erfrischungen (hauptsächlich Kaffee) und leichte Mahlzeiten anbietet. |
| Unterwegs | Es bedeutet, etwas zu tun/zu erledigen, während man mit etwas beschäftigt ist, ohne die Pläne zu ändern, um es zu ermöglichen. |
| Internetdurchdringung | Die Internetdurchdringungsrate entspricht dem Prozentsatz der Gesamtbevölkerung eines bestimmten Landes oder einer bestimmten Region, die das Internet nutzt. |
| Verkaufsautomat | Ein Automat, der kleine Artikel wie Lebensmittel, Getränke oder Zigaretten ausgibt, wenn eine Münze oder ein Token eingeworfen wird |
| Discounter | Ein Discounter oder Diskontgeschäft bietet ein Einzelhandelsformat, bei dem Produkte zu Preisen verkauft werden, die grundsätzlich unter einem tatsächlichen oder angenommenen „vollen Einzelhandelspreis” liegen. Discounter setzen auf Großeinkäufe und effiziente Distribution, um die Kosten gering zu halten. |
| Clean Label | Clean-Label-Getränke im Getränkemarkt sind Getränke, die aus wenigen Zutaten natürlichen Ursprungs hergestellt werden und nicht oder nur minimal verarbeitet sind. |
| Koffein | Eine Alkaloidverbindung, die ein Stimulans des Zentralnervensystems ist. Es wird hauptsächlich für den Freizeitgebrauch verwendet, als leichtes kognitives Stärkungsmittel zur Steigerung der Wachsamkeit und Aufmerksamkeitsleistung. |
| Extremsport | Actionsport, Abenteuersport oder Extremsport sind Aktivitäten, bei denen ein hohes Maß an Risiko wahrgenommen wird. |
| Hochintensives Intervalltraining | Es umfasst mehrere Runden, die zwischen mehreren Minuten hochintensiver Bewegung abwechseln, um die Herzfrequenz deutlich auf mindestens 80 % der maximalen Herzfrequenz zu erhöhen, gefolgt von kurzen Perioden mit geringerer Intensität. |
| Haltbarkeit | Die Zeitspanne, für die ein Artikel verwendbar, konsumierfähig oder verkaufsfähig bleibt. |
| Cremesoda | Cremesoda ist ein süßes Erfrischungsgetränk. Im Allgemeinen mit Vanille aromatisiert und auf dem Geschmack eines Eiscreme-Floats basierend |
| Root Beer | Root Beer ist ein süßes nordamerikanisches Erfrischungsgetränk, das traditionell aus der Wurzelrinde des Sassafrasbaums Sassafras albidum oder der Rebe von Smilax ornata als primäres Aroma hergestellt wird. Root Beer ist typischerweise, aber nicht ausschließlich, alkoholfrei, koffeinfrei, süß und kohlensäurehaltig. |
| Vanillelimonade | Ein Kohlensäurehaltiges Erfrischungsgetränk mit Vanillegeschmack. |
| Milchfrei | Ein Produkt, das keine Milch oder Milchprodukte von Kühen, Schafen oder Ziegen enthält. |
| Koffeinfreie Energydrinks | Koffeinfreie Energydrinks setzen auf andere Zutaten zur Energiesteigerung. Beliebte Optionen umfassen Aminosäuren, B-Vitamine und Elektrolyte. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: SCHLÜSSELVARIABLEN IDENTIFIZIEREN: Um eine robuste Prognosemethodik aufzubauen, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: EIN MARKTMODELL AUFBAUEN: Marktgrößenschätzungen für die Prognosejahre werden in nominalen Werten angegeben. Inflation ist kein Teil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: VALIDIEREN UND FINALISIEREN: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenbewertungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




