
Marktgröße und Marktanteil für hyperbare Sauerstofftherapie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.88 Milliarden US-Dollar |
| Marktgröße (2031) | 10.55 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für hyperbare Sauerstofftherapie von Mordor Intelligence
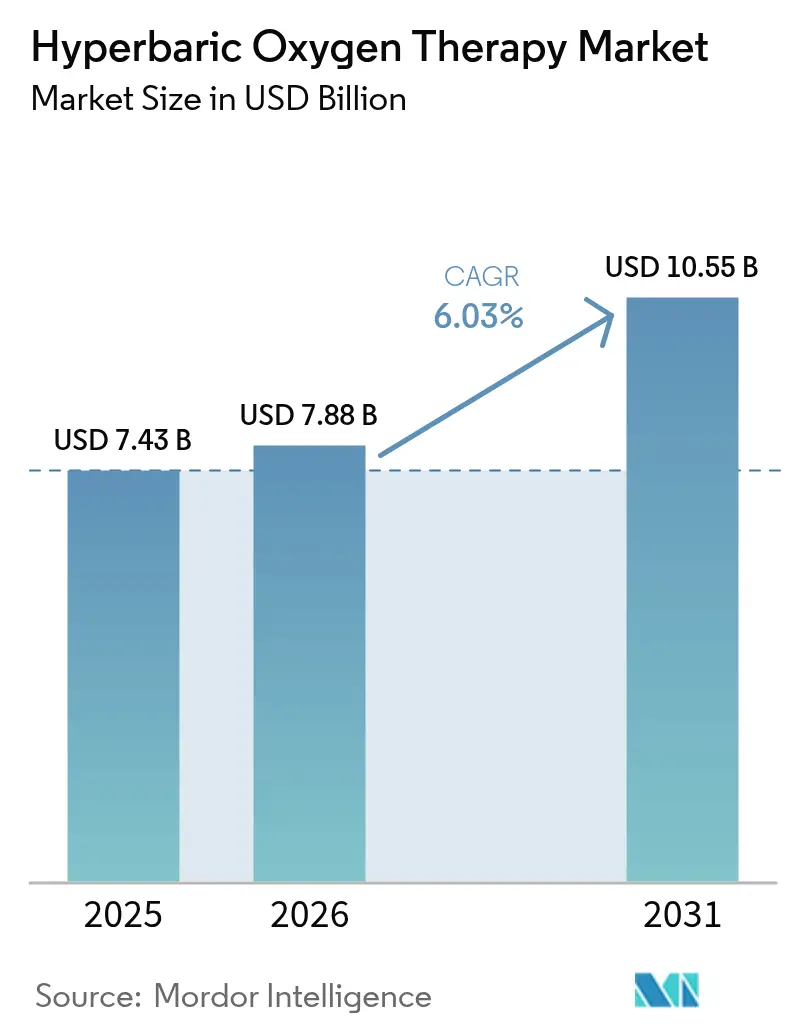
Die Marktgröße für hyperbare Sauerstofftherapie wurde im Jahr 2025 auf 7,43 Milliarden USD geschätzt und soll von 7,88 Milliarden USD im Jahr 2026 auf 10,55 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,03 % während des Prognosezeitraums (2026–2031). Die kontinuierliche Veröffentlichung positiver klinischer Daten in der Wundversorgung, im Management des diabetischen Fußes und bei aufkommenden postviralen Indikationen untermauert dieses Wachstum. Anbieter betrachten die Therapie als kosteneffektive Methode zur Amputationsprävention, Verkürzung stationärer Aufenthalte und Verbesserung von Qualitätskennzahlen, was die Krankenhausnachfrage aufrechthält, während portable Systeme neue Versorgungswege eröffnen. Der asiatisch-pazifische Raum zieht wachsende Kapitalströme dank staatlich finanzierter Druckkammerzentren in Tourismusregionen und aggressivem Medizintourismus-Marketing an, während Nordamerika der klinische Forschungsanker bleibt, der neue Indikationen validiert. Gerätehersteller integrieren digitale Sensoren, KI-gestützte Sauerstoffdosierung und Fernüberwachungssoftware, was das Vertrauen der Kliniker stärkt und das Risiko unerwünschter Ereignisse reduziert, was wiederum die Wachstumsaussichten des Marktes für hyperbare Sauerstofftherapie stärkt.
Wichtigste Erkenntnisse des Berichts
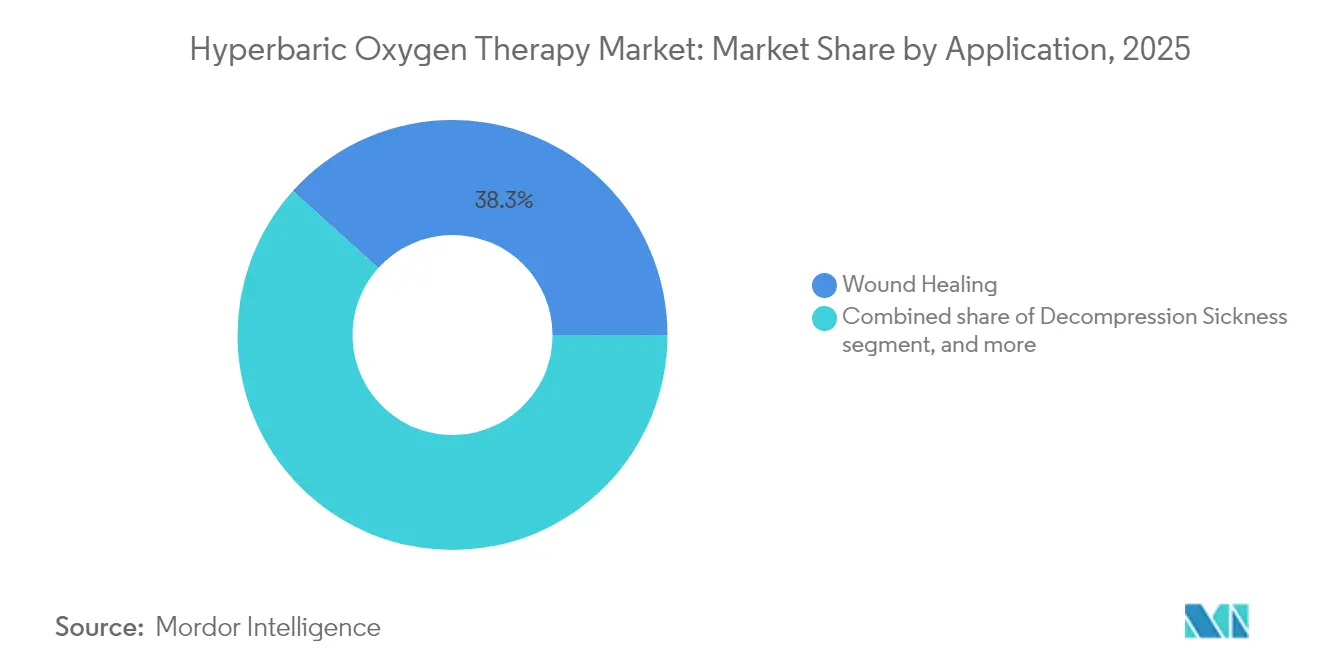
- Nach Anwendung führte die Wundheilung mit einem Marktanteil von 38,32 % im Markt für hyperbare Sauerstofftherapie im Jahr 2025, während diabetische Fußgeschwüre bis 2031 voraussichtlich mit einer CAGR von 8,52 % wachsen werden.
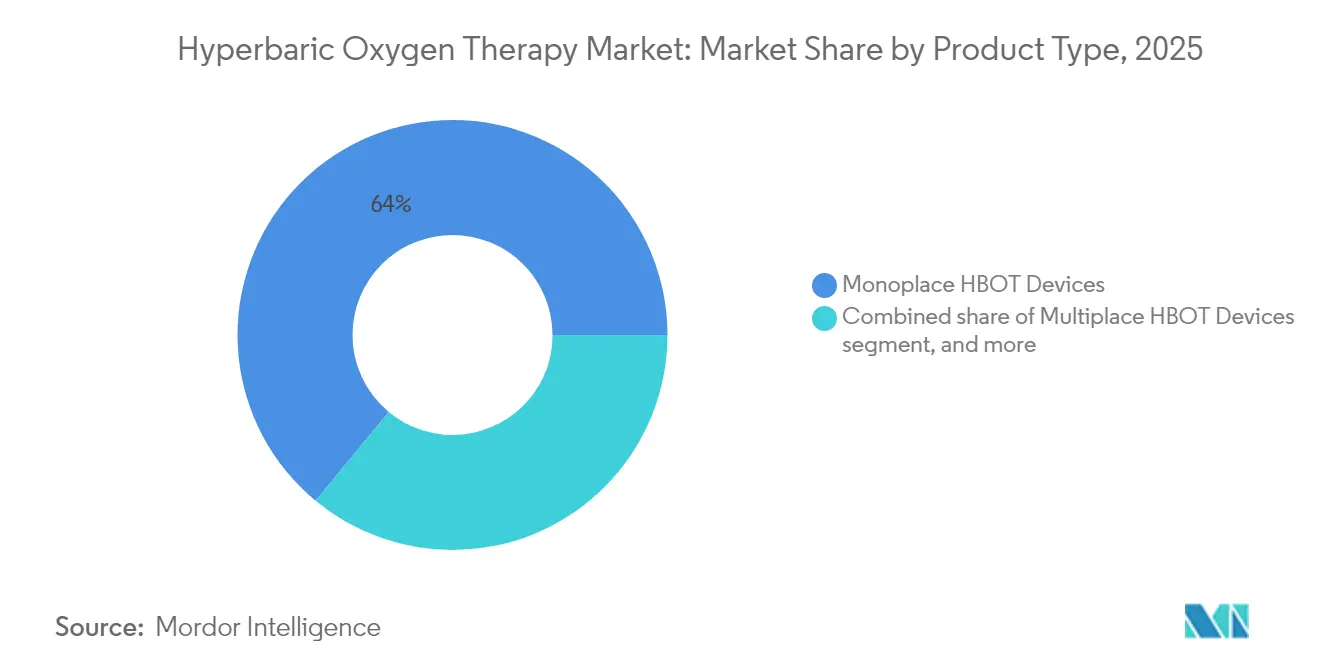
- Nach Produkttyp hielten Monoplace-Kammern im Jahr 2025 einen Umsatzanteil von 64,01 %; portable und topische Systeme sollen bis 2031 mit einer CAGR von 8,71 % wachsen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 54,85 % an der Marktgröße für hyperbare Sauerstofftherapie, während der Heimversorgungskanal mit einer CAGR von 9,42 % bis 2031 wächst.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 42,08 %, während der asiatisch-pazifische Raum mit einer CAGR von 7,32 % bis 2031 am schnellsten wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Marktes für Hyperbare Sauerstofftherapie*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende Belastung durch akute und chronische Wunden | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Prävalenz von Diabetes und diabetischen Fußgeschwüren | +1.8% | Asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥4 Jahre) |
| Technologische Fortschritte (portable, digitale und hybride Kammern) | +1.1% | Nordamerika, EU, beschleunigter asiatisch-pazifischer Raum | Kurzfristig (≤2 Jahre) |
| Zunehmende Nutzung in kosmetischen und sportmedizinischen Verfahren | +0.7% | Nordamerika, Europa, ausgewählte Regionen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Sauerstoffdosierungs- und Fernüberwachungsplattformen | +0.4% | Entwickelte Märkte zuerst | Langfristig (≥4 Jahre) |
| Umnutzung überschüssiger industrieller Druckbehälter im Rettungsdienst | +0.3% | Kostensensible Regionen | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch akute und chronische Wunden
Diabetische Fußgeschwüre betreffen 15 % der weltweiten Diabetespopulation und machen einen überproportionalen Anteil der stationären Kosten aus. Hyperbare Sitzungen erhöhen den Gewebesauerstoffgehalt, unterstützen die Angiogenese und erzielen eine 44-fache Verbesserung beim Erreichen des ersten Meilensteins einer 30-prozentigen Wundgrößenreduktion im Vergleich zur Standardversorgung[1]Prosiding Gunabangsa, "HBOT bei chronischen Wunden," gbg.or.id. Kostenträger reagieren mit einer Ausweitung der Kostenübernahme für Protokolle bei chronischen Wunden, während Wundzentren in Krankenhäusern Kapital für zusätzliche Monoplace-Kammern bereitstellen, um der Überweisungsnachfrage gerecht zu werden.
Wachsende Prävalenz von Diabetes und diabetischen Fußgeschwüren
Metaanalysen zeigen signifikante Verbesserungen hämatologischer und entzündlicher Marker sowie höhere Verschlussraten, wenn diabetische Wunden mit hyperbarer Sauerstofftherapie behandelt werden. Kliniker verzeichnen zudem eine schnellere Erholung der peripheren Neuropathie, was HBOT als Mehrfachnutzen-Intervention in endokrinologischen Kliniken positioniert. Die sich beschleunigende Diabetesinzidenz im asiatisch-pazifischen Raum treibt Kammerinstallationen in regionalen Krankenhäusern voran, die künftige Amputationsraten senken wollen.
Technologische Fortschritte bei portablen, digitalen und hybriden Kammern
Die 2024 von Sechrist Industries eingeführten softwareintegrierten Kammern ermöglichen die Echtzeit-Überwachung von Gas, Temperatur und Luftfeuchtigkeit und erlauben reaktionsfähige Sauerstoffanpassungen, die die Ergebnisse verfeinern. Das portable Gerät Apex36 von OxyRevo liefert eine 1,5-ATA-Therapie in ambulanten oder häuslichen Umgebungen und erweitert den Zugang dort, wo die Krankenhauskapazität begrenzt ist. Akademische Studien bestätigen Verbesserungen der Sensorgenauigkeit bei unterschiedlichen Drücken, und VR-basierte Trainingssimulatoren schließen die Qualifikationslücke für neue Bediener.
Zunehmende Nutzung in kosmetischen und sportmedizinischen Verfahren
Eine Studie mit 296 Patienten in der ästhetischen Chirurgie zeigte eine schnellere Erholung und kürzere Arbeitsausfälle, wenn hyperbare Sitzungen auf Liposuktion oder Gesichtseingriffe folgten. Sportmediziner ergänzen Sitzungen zur Beschleunigung der Muskelregeneration und Entzündungsreduktion, was die Kammernutzung in privaten orthopädischen Kliniken vorantreibt. Diese Wahlleistungsmärkte bringen Premium-Erstattungssätze, die die Kapitalkosten für Anbieter ausgleichen.
Hemmnisauswirkungsanalyse des Marktes für Hyperbare Sauerstofftherapie*
| Analyse der Hemmnisse | Prozentualer Einfluss auf die CAGR-Prognose (~) | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Investitions- und Betriebskosten von HBOT-Installationen | -1.5% | Globale, kostensensible Märkte | Mittelfristig (2–4 Jahre) |
| Lücke zwischen FDA-zugelassenen und Off-Label-Indikationen | -0.8% | Nordamerika, globale Auswirkungen | Langfristig (≥4 Jahre) |
| Steigende Brandschutzversicherungsprämien für Zentren | -0.6% | Nordamerika, Europa, preissensibles asiatisch-pazifisches Gebiet | Kurzfristig (≤2 Jahre) |
| Mangel an zertifizierten hyperbaren Klinikern und Technikern | -0.4% | Global, akut in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Betriebskosten von HBOT-Installationen
Selbst ein Einstiegsmodell einer Monoplace-Einheit kann zwischen 40.000 und 200.000 USD kosten, und vollständige Einrichtungsausbauten reichen von 250.000 bis 750.000 USD, sobald spezialisierte Belüftung, Brandschutz und Akkreditierungsgebühren hinzukommen. Jährliche Serviceverträge und Bedienerschulungen erhöhen die Gesamtbetriebskosten weiter und hemmen die Einführung in kleineren Kliniken. Leasing reduziert die Anfangskosten, verlängert jedoch die Amortisationszeiten für Standorte mit geringem Volumen auf über fünf Jahre.
Lücke zwischen FDA-zugelassenen und Off-Label-Indikationen
Die Vereinigten Staaten beschränken die Kostenerstattung auf 14 etablierte Indikationen, wodurch kognitive Beschwerden nach COVID-19 und mehrere neurologische Erkrankungen trotz vielversprechender Pilotdaten nicht erstattungsfähig sind[2]US-amerikanische Behörde für Lebens- und Arzneimittel, "Klassifizierung von Hyperbarischen Kammergeräten," fda.gov. Anbieter müssen die Kosten selbst tragen oder Patienten zur Selbstzahlung auffordern, was die Verbreitung in vielversprechende Bereiche verlangsamt, bis größere Studien abgeschlossen sind und Regulierungsbehörden die Kennzeichnung aktualisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Hyperbare Sauerstofftherapie
Nach Anwendung:
Diabetische Komplikationen treiben das Wachstum voranDie Marktgröße für hyperbare Sauerstofftherapie bei Wundheilungsindikationen erreichte im Jahr 2025 2,85 Milliarden USD und behauptete die Führungsposition mit einem Umsatzanteil von 38,32 %. Integrierte Wundversorgungszentren setzen auf HBOT, um das Infektionsrisiko zu senken und den Verschluss bei Druckgeschwüren, venösen Geschwüren und komplexen chirurgischen Wunden zu beschleunigen. Das Teilsegment der diabetischen Fußgeschwüre wächst mit einer CAGR von 8,52 % am schnellsten, bedingt durch die weltweit steigende Diabetesprävalenz und Belege aus systematischen Übersichtsarbeiten, die vollständige Heilungsraten von 67,5 % bei nur 17,5 % Rezidiven innerhalb von 12 Monaten zeigen. Die Nachfrage bei Dekompressionskrankheiten bleibt in kommerziellen Tauch- und Tourismuszentren stabil, unterstützt durch Zentren in Thailand, die bis zu 500.000 Besuchertaucher pro Jahr behandeln.
Die Diversifizierung setzt sich fort, da Kliniker HBOT bei strahleninduzierter Zystitis und hämorrhagischen Komplikationen testen und vielversprechende Symptomlinderung selbst bei älteren Patienten berichten, die Standardmaßnahmen ausgeschöpft haben. Patientenkohorten mit Long-COVID profitieren ebenfalls von verbesserter Kognition und reduzierter Erschöpfung nach individualisierten hyperbaren Behandlungsregimen, was den neurologischen Anwendungsbereich der Therapie erweitert. Zusammen verankern diese Anwendungen ein Nachfrageprofil, das die Gerätenutzung in multidisziplinären Krankenhausprogrammen auf hohem Niveau hält.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkttyp:
Portable Innovation fordert die Dominanz der Monoplace-Kammern herausMonoplace-Kammern erzielten im Jahr 2025 einen Umsatzanteil von 64,01 %, begünstigt durch etablierte klinische Protokolle und optimiertes Infektionsmanagement, das einen schnellen Patientendurchsatz unterstützt. Multiplace-Systeme finden Nischenanwendungen in Intensivstationen, wo medizinisches Personal die Kammer betreten muss, um Interventionen durchzuführen, ohne den Behandlungsdruck zu beeinträchtigen.
Portable und topische Geräte wachsen mit einer CAGR von 8,71 %, angetrieben durch leichtere Verbundwerkstoffe, rollstuhlgerechte Einstiegstüren und Bluetooth-fähige Sensorsysteme, die Echtzeitdaten an betreuende Ärzte übermitteln. Hybride Niederdruckmodelle schaffen inkrementelle Nachfrage in Gemeinschaftskrankenhäusern, die eine Hochdruck-ATA-Infrastruktur nicht rechtfertigen können. Regulierungsbehörden verschärfen inzwischen Sicherheitskontrollen nach jüngsten Vorfällen, und akkreditierte Anbieter, die Bedienerschulungsmodule in Kaufverträge einbinden, entwickeln sich zu bevorzugten Partnern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Heimversorgung stört das krankenhausorientierte ModellKrankenhäuser erfassten im Jahr 2025 einen Marktanteil von 54,85 % im Markt für hyperbare Sauerstofftherapie dank integrierter Gefäßchirurgie- und Notfallmedizinlinien, die eine stetige Pipeline erstattungsfähiger Fälle speisen. Eigenständige Wundversorgungskliniken verbreiten sich dort, wo ambulante Zahlungsregeln das Tagesfall-Management begünstigen. Spezialisierte Tauchmedizinzentren konzentrieren sich entlang küstennaher Tourismuskorridore und bieten schnelle Behandlung der Dekompressionskrankheit für Besuchertaucher.
Der Heimversorgungskanal zeigt eine CAGR von 9,42 %, da von der FDA klassifizierte portable Einheiten auf ärztliche Verschreibung in das Wohnsegment eintreten. Telemedizin-Dashboards überwachen Sitzungszeiten, Kammerdruck und Sauerstoffkonzentration und ermöglichen es Klinikern, bei Bedarf aus der Ferne einzugreifen. Leistungsorientierte Versicherer unterstützen häusliche Behandlungsregimen, um kostspielige Wiederaufnahmen im Zusammenhang mit chronischen Wunden zu verhindern. Schulungsvideos, Sicherheitsübungen und standardisierte Patientenauswahlkriterien helfen, Risiken von Wohnungsbränden und Sauerstofftoxizität zu mindern, und erschließen einen verbraucherorientierten Wachstumspfad für Anbieter.
Geografische Analyse
Markt für Hyperbare Sauerstofftherapie in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 42,08 % und bleibt der führende Markt in Bezug auf Forschung und Kostenerstattung. Akademische Zentren wie Duke und Mayo Clinic veröffentlichen peer-reviewte Ergebnisstudien, die weltweit Autoren klinischer Leitlinien beeinflussen. Versicherer erstatten FDA-zugelassene Indikationen, was eine stetige Kammerauslastung unterstützt. Die Explosion im Oakland County im Jahr 2025 rückte die Akkreditierung erneut in den Fokus, veranlasste die Regulierungsbehörden, Vor-Ort-Inspektionen zu intensivieren, und erhöhte die Compliance-Anforderungen für neue Marktteilnehmer. Etablierte Hersteller, die schlüsselfertige Sicherheitspakete anbieten, sind gut positioniert, um davon zu profitieren.
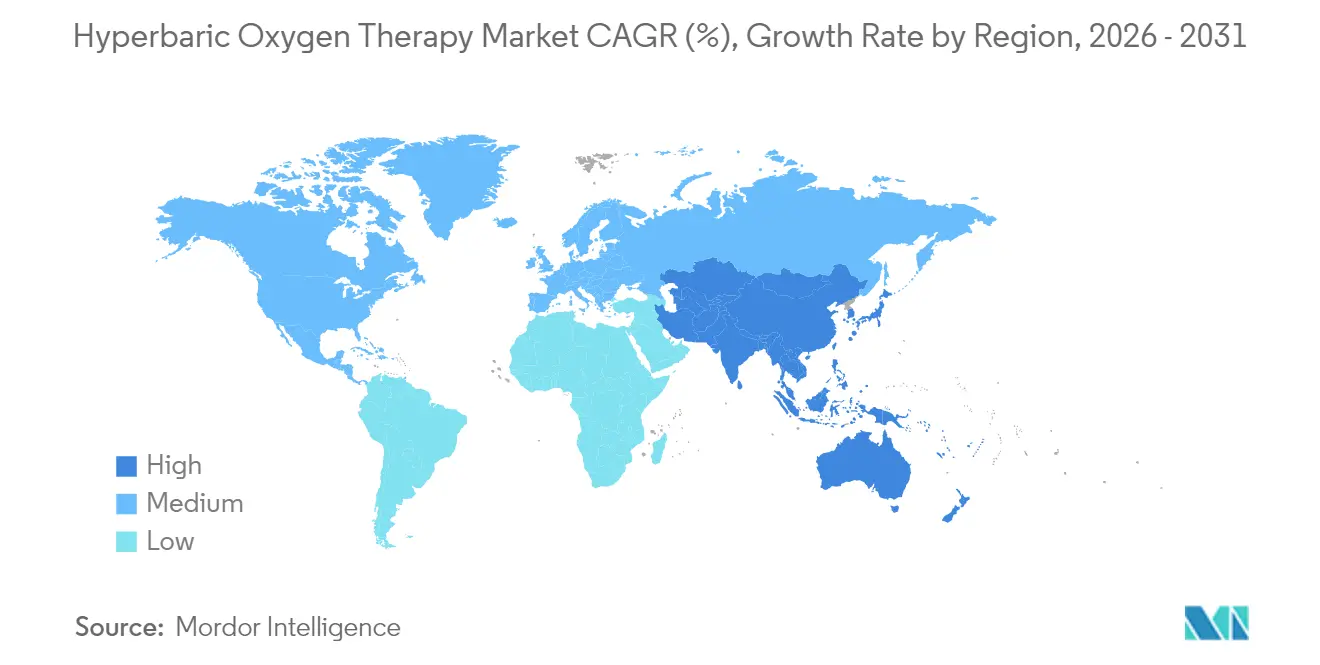
Markt für Hyperbare Sauerstofftherapie in APAC, EMEA und Südamerika
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 7,32 % bis 2031 das höchste Wachstum. Die Philippinen haben 50 Millionen PHP bereitgestellt, um hyperbare Zentren auf wichtigen Tauchinseln zu errichten – eine Strategie, die die Tourismuseinnahmen steigern und die Taucherssicherheit verbessern soll. Das Bangkok Hospital in Thailand vermarktet internationale Pakete, die 50 % bis 90 % günstiger sind als vergleichbare Angebote in den Vereinigten Staaten, und zieht damit Selbstzahler an, die Wundversorgung oder sportliche Erholungsbehandlungen suchen. China beherbergt nach wie vor die weltweit größte installierte Basis, steht jedoch vor einer Ersatzwelle, da alternde Stahlkammern das Ende ihrer Zertifizierungslebensdauer erreichen, was eine Nachrüstungsmöglichkeit für Anbieter schafft. Europa ist ein reifer, aber innovationsorientierter Markt, in dem nationale Gesundheitsdienste die hyperbare Sauerstofftherapie für zugelassene onkologische und rekonstruktive Anwendungen finanzieren. Deutschlands strenges Gerätprüfungsregime begünstigt Premiumanbieter mit CE-gekennzeichneten Druckbehältern, während das Vereinigte Königreich neue Ausgaben auf gemeindenahe Wundversorgungszentren lenkt, die hyperbare Einheiten in ambulante Kliniken integrieren. Die Märkte im Nahen Osten und in Afrika wachsen von einer kleineren Basis aus, da Krankenhäuser in den Golfstaaten die hyperbare Sauerstofftherapie in Protokolle für Verbrennungsstationen aufnehmen. Südamerika verzeichnet eine moderate Akzeptanz, angeführt von Brasiliens privaten orthopädischen Klinikketten, die postoperative hyperbare Sitzungen in Rehabilitationspakete bündeln.

Regulatorisches Umfeld
Die Regulierung von Geräten und Einrichtungen für die hyperbare Sauerstofftherapie ist zwischen Kontrollen für Medizinprodukte und Sicherheitsregelungen für Druckbehälter und Einrichtungen aufgeteilt, was die Einhaltung von Vorschriften für Hersteller und Anbieter zu einer zweigleisigen Anforderung macht. In den Vereinigten Staaten werden hyperbare Kammern von der FDA als Klasse-II-Geräte gemäß 21 CFR 868.5470 reguliert, mit Zulassungswegen wie 510(k) und betrieblichen Anforderungen, die sich an den in Krankenhäusern verwendeten Einrichtungsstandards orientieren. Die FDA erkannte die Ausgabe 2024 des NFPA 99 (Health Care Facilities Code) im April 2025 formell an und veröffentlichte im August 2025 ein Schreiben an Gesundheitsdienstleister, in dem die Einhaltung der Herstelleranweisungen zur Reduzierung elektrischer und statischer Gefahren während der Nutzung betont wurde, was die verstärkte Kontrolle nach Sicherheitsvorfällen unterstreicht.
In Europa unterliegen Kammern der EU-Medizinprodukteverordnung (MDR) 2017/745 (üblicherweise als Klasse IIb behandelt), während Fachverbände die betriebliche Konsistenz durch Rahmenwerke wie den European Code of Good Practice for Hyperbaric Oxygen Therapy unterstützen, auf den europäische hyperbare Organisationen verweisen. In Kanada werden hyperbare Kammern als Medizinprodukte der Klasse III zugelassen, und Compliance-Leitlinien verweisen auf Standards wie CSA Z275.1:23 für hyperbare Betriebsabläufe mit Abstimmung auf ASME PVHO-1 für Druckbehälter; eine Aktualisierung der Compliance-Leitlinien vom Juni 2026 bekräftigte CSA Z275.1:23 als aktuellen Referenzpunkt. In allen Regionen unterscheiden Regulierungsbehörden und Verbände zudem medizinisches HBOT von Niederdruck-Wellnessgeräten ohne medizinischen Zweck, was die Anforderungen für Einrichtungen, Beschaffung und erstattungsbezogene Dokumentation verschärft.
Wettbewerbslandschaft
Der Markt für hyperbare Sauerstofftherapie ist mäßig konzentriert, wobei einige wenige Akteure große installierte Flotten und umfassende Serviceangebote nutzen. Sechrist Industries betreibt mehr als 2.800 Monoplace-Systeme in den Vereinigten Staaten, übertrifft alle Wettbewerber zusammen und gewährleistet eine dichte Ersatzteilversorgung. Das Software-Upgrade 2024 fügte prädiktive Wartungsanalysen hinzu, die Techniker vor Komponentenausfällen warnen, Ausfallzeiten reduzieren und die Kundenbindung stärken. Perry Baromedical nutzt eine Doppelportfolio-Strategie und liefert sowohl Monoplace- als auch Multiplace-Kammern, die modulare Unterbaugruppen teilen, um die Fertigungskosten zu optimieren.
Sicherheitsnachweise rangieren nun an zweiter Stelle nach dem Preis. Die Leitlinien der Gesellschaft für Unterwasser- und Hyperbarmedizin aus dem Jahr 2025 fordern Kliniken auf, die Kammerinstallation auf Anbieter zu beschränken, die NFPA-konforme Konstruktion und Bedienerschulungsprogramme anbieten[3]Gesellschaft für Unterwasser- und Hyperbarmedizin, "Sicherheitsupdate 2025," uhms.org. Spezialisten für portable Geräte kooperieren mit Telemedizinplattformen, um häusliche Sitzungen mit betreuenden Ärzten zu verknüpfen, und zielen auf Patienten mit diabetischen Fußgeschwüren ab, die lange Behandlungsserien benötigen. Regionale Hersteller erkunden die Aufarbeitung industrieller Druckbehälter für Rettungsdienstflotten, doch die Marktakzeptanz hängt vom Nachweis gleichwertiger Sicherheit und regulatorischer Konformität ab.
Strategische Schritte verdeutlichen eine Verlagerung vom Geräteverkauf zur vollständigen Lebenszyklusunterstützung. Die Sechrist University erweiterte ihr Virtual-Reality-Curriculum und bietet Kunden Zugang zu Kompetenzabzeichen, die von führenden Versicherern anerkannt werden. Perry Baromedical führte einen Inzahlungnahme-Rabatt ein, der neue Einheiten vergünstigt, wenn Kunden Altkammern außer Betrieb nehmen, und sichert so langfristige Serviceverträge. OxyRevo co-branded Erholungssuiten mit Privatkrankenhäusern in Malaysia und Indonesien, um Selbstzahler in Sport- und kosmetisch-chirurgischen Segmenten zu erschließen. Der Wettbewerbsdruck verlagert sich daher über den Preis hinaus hin zu integrierten Ökosystemen, die Geräte, Schulung, digitale Analytik und laufende Akkreditierungsunterstützung abdecken, und stärkt die Marktentwicklung der hyperbaren Sauerstofftherapie.
Marktführer im Bereich hyperbare Sauerstofftherapie
Environmental Tectonics Corporation
HAUX-LIFE-SUPPORT GmbH
Sechrist Industries Inc.
Perry Baromedical Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Im Bericht erfasste Unternehmen im Markt für Hyperbare Sauerstofftherapie
- Environmental Tectonics
- HAUX-LIFE-SUPPORT
- Sechrist Industries
- Perry Baromedical Corp.
- Fink Engineering
- Hearmec
- Hyperbaric SAC
- Hyperbaric Modular Systems Inc. (HMS)
- Pan America Hyperbarics Inc.
- OxyHeal Health Group
- IHC Hytech B.V.
- BioBarica
- BAROKS Hyperbaric
- AHA Hyperbarics
- Tekna Manufacturing
- Gulf Coast Hyperbarics
- Submarine Mfg & Products Ltd
- Eternalhealth Medical Equip.
- OxyVal Hyperbaric
- Hyperbaric Medical Solutions
Lesen Sie die Analyse der hyperbare Sauerstofftherapie-Unternehmen

Marktchancen und Zukunftsaussichten
Deckungs- und Erstattungsgrenzen prägen weiterhin die kurzfristigen Freiräume, insbesondere dort, wo Anbieter sich an erstattungsfähigen Wundversorgungspfaden orientieren und gleichzeitig Evidenz für neue Indikationen aufbauen können. In den Vereinigten Staaten deckt CMS Medicare Part B HBOT für definierte Erkrankungen ab, einschließlich diabetischer Wunden der unteren Extremitäten (Wagner-Grad III oder höher), die nicht auf die Standard-Wundtherapie angesprochen haben, sowie Indikationen wie Kohlenmonoxidvergiftung, Dekompressionskrankheit, Gasembolie und Gasgangrän. Dies unterstützt einen klaren Kommerzialisierungskorridor für Krankenhaus-Wundzentren und angeschlossene ambulante Programme, die Anspruchsberechtigung und Ergebnisse dokumentieren können, was wiederum den Erwerb zusätzlicher Einzelkammer-Kapazitäten und zugehöriger digitaler Überwachungs-Upgrades unterstützt.
Technologie und Sicherheitskonformität wachsen zu einer Beschaffungschance für Anbieter zusammen, die GeräteZulassung, Übereinstimmung mit Einrichtungsvorschriften und betriebliche Schulung in einem einzigen Angebot bündeln. Der Fokus der FDA auf sichere Anwendungspraktiken sowie Einrichtungsstandards wie NFPA 99 und Druckbehälteranforderungen wie ASME PVHO-1 erhöhen den Wert integrierter Systeme, die darauf ausgelegt sind, Bedienerfehler zu reduzieren und die Rückverfolgbarkeit von Behandlungsparametern zu verbessern. Auf der klinisch-technologischen Seite deutet veröffentlichte Forschung zu KI-gestützter Entscheidungsunterstützung, Registern und digitalen Zwillingssimulationen auf einen aktiven Fahrplan für stärker patientenindividuelle Dosierung und Protokollauswahl hin. Dies kann Anbietern helfen, die Nutzung zu rechtfertigen, die Qualitätsberichterstattung zu unterstützen und den adressierbaren Pool zu erweitern, während Evidenz und Kostenträgerrichtlinien über die aktuelle Indikationsliste hinausgehen.
Jüngste Branchenentwicklungen im Markt für Hyperbare Sauerstofftherapie
- April 2026: Environmental Tectonics Corporation (ETC) gab die Vergabe von Aufträgen in Höhe von insgesamt rund 37 Millionen USD über ihre Aerospace- und Commercial/Industrial-Einheiten hinweg bekannt, die Simulations- und Sterilisationssysteme neben ihren hyperbarbezogenen Fähigkeiten umfassen. Der Umfang der Aufträge unterstützt die Investitionskapazität in Engineering, Fertigung und Lebenszyklusdienstleistungen, die sich mit der Beschaffung von Krankenhaus- und institutioneller hyperbarer Infrastruktur überschneiden.
- August 2025: HAUX-LIFE-SUPPORT GmbH schloss die Installation und Inbetriebnahme eines HAUX-STARMED-QUADRO-Druckkammersystems im Krankenhaus Pasteur II in Nizza, Frankreich, ab. Das Projekt spiegelt die anhaltende Investition in große, klinische Mehrkammersysteme wider, die sowohl den routinemäßigen HBOT-Durchsatz als auch höhere Akuitätsanforderungen der Druckmedizin in Krankenhausumgebungen unterstützen können.
- Dezember 2024: HAUX-LIFE-SUPPORT GmbH installierte und nahm eine HAUX-QUADRO 2700-2200-Druckkammer im Stadtkrankenhaus Ostrava in der Tschechischen Republik in Betrieb. Lieferungen moderner, leistungsstarker Systeme verstärken Ersatz- und Modernisierungszyklen in etablierten europäischen Krankenhausnetzwerken und prägen die Wettbewerbsposition von Anbietern mit Fachwissen in schlüsselfertiger Installation und Inbetriebnahme.


Markt für Hyperbare Sauerstofftherapie Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Für diese Studie wird der Markt für hyperbare Sauerstofftherapie als der Umsatz definiert, der mit medizinisch genutzten hyperbaren Kammern und zugehörigen Systemen erzielt wird, die 100 % Sauerstoff unter erhöhtem Druck für therapeutische Zwecke in klinischen Umgebungen liefern, zusammen mit der zugehörigen, durch die installierte Basis getriebenen Nachfrage nach Upgrades und Ersatz.
Ausgeschlossene Bereiche: Nicht-medizinische Wellness-Kapseln, tragbare normobare Kanister und Freizeitanwendungen sind vom Markt ausgeschlossen.
Übersicht der Segmentierung
- Nach Anwendung
- Dekompressionskrankheit
- Diabetische Fußgeschwüre
- Gasembolie
- Infektionsbehandlung
- Wundheilung
- Sonstige Anwendungen
- Nach Produkttyp
- Monoplace-HBOT-Geräte
- Multiplace-HBOT-Geräte
- Topische/portable HBOT-Geräte
- Hybride Niederdruckkammern
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische und Fachkliniken
- Eigenständige hyperbare Behandlungszentren
- Heimversorgungseinrichtungen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann damit, die Marktdefinition an die Art und Weise anzupassen, wie hyperbare Therapie reguliert und beschafft wird, und dann Nachfragesignale den in der Praxis am häufigsten behandelten klinischen Erkrankungen zuzuordnen. Öffentliche Quellen wurden verwendet, um erste Annahmen zu untermauern, einschließlich Indikatoren für Krankenhaus- und ambulante Aktivitäten sowie Sicherheits- und Nutzungsnormen für Druckkammern.
Wir bezogen uns auf frei zugängliche Quellen wie die US-amerikanische FDA für Geräte- und Sicherheitskontext, die US-amerikanische CDC für dekompressionsbezogene Referenzen im Bereich der öffentlichen Gesundheit, die WHO für eine breitere Einordnung der Gesundheitsbelastung und klinische Literatur, die in PubMed indexiert ist, für Indikationen und Behandlungsmuster. Handels- und Versandrichtungen wurden mithilfe nationaler Zollstatistiken und einer Import-/Export-Sendungsdatenbank auf Sendungsebene, soweit relevant, überprüft, und Unternehmensunterlagen sowie Investorenpräsentationen wurden verwendet, um den Produktfokus und die geografische Ausrichtung zu validieren. Diese Liste ist nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primäre Inputs stammten aus Interviews und kurzen Umfragen mit Kammerherstellern und ihren Vertriebspartnern, biomedizinischen Teams von Krankenhäusern, Betreibern von Wundversorgungszentren und Klinikern, die regelmäßig die Therapie verschreiben. Da es sich um einen globalen Markt handelt, stellten wir zudem eine Abdeckung über die wichtigsten Regionen sicher, sodass die Modellannahmen zu Nutzung, Preisgestaltung und Ersatzzyklen mit realem Kauf- und Betriebsverhalten abgeglichen werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 38 % | CXOs: 14 % | APAC: 48 % |
| Mittleres Segment: 48 % | Funktions-/Bereichsleiter: 39 % | EMEA: 29 % |
| Kleinere Akteure: 14 % | Manager: 47 % | Amerika: 23 % |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mithilfe von Top-down- und Bottom-up-Logik gemeinsam aufgebaut, aber die Hauptgesamtzahl wird top-down aus dem adressierbaren Versorgungspool und der Art der Therapiebereitstellung in realen Umgebungen rekonstruiert. Wo Evidenz benötigt wurde, wurden selektive Bottom-up-Prüfungen unter Verwendung stichprobenartig erhobener durchschnittlicher Verkaufspreise und geschätzter Stückzahlen sowie Kanal-Feedback durchgeführt, und anschließend wurden die Gesamtzahlen angepasst, um sie realistisch zu halten.
Wichtige im Modell verwendete Eingaben umfassten die installierte Basis von Kammern nach Versorgungsumfeld, durchschnittliche Sitzungen pro Kammer und Tag, typische Behandlungsdauer nach Hauptindikation, Ersatz- und Aufarbeitungszyklen sowie Preisunterschiede zwischen Einzel- und Mehrpersonenkammersystemen. Die regionale Gewichtung wurde davon beeinflusst, wo die Krankenhausinfrastruktur stärker ausgebaut ist und wo erstattungsfähige Wundversorgungspfade etablierter sind, und wurde anschließend durch Interview-Feedback verfeinert.
Für die Prognose wurde eine Szenarioanalyse verwendet, sodass Akzeptanz und Nutzung um praktische Einschränkungen wie Personalausstattung, Einrichtungszertifizierung und Capex-Budgetzyklen flexibel angepasst werden konnten. In jeder Region wurde zudem eine Glättung auf Nutzungs- und Preisreihen angewendet, damit einmalige Bestellspitzen die laufende Rate nicht überzeichneten, was half, die Jahr-für-Jahr-Entwicklung verständlich und nachvollziehbar zu halten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, beginnend mit dem Vergleich der impliziten Stückzahlen und Nutzung mit dem, was Praktiker als machbar bezeichneten, und anschließend der Überprüfung, ob die Umsatzverteilung nach Region mit unabhängigen Signalen wie Krankenhausinvestitionszyklen und Handelsrichtung übereinstimmte. Wenn ein Wert unstimmig wirkte, wurden die zugrunde liegenden Eingaben zurückverfolgt und erneut getestet, und Folgeanrufe wurden ausgelöst, wenn Annahmen nicht durchgängig gestützt werden konnten.
Vor der Freigabe durchläuft das Modell und die schriftlichen Erkenntnisse schrittweise Analystenprüfungen, damit Definitionen, Berechnungen und Logik über alle Kapitel hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie etwa Änderungen bei der Erstattung oder größere Verschiebungen im Angebot. Kurz vor der Auslieferung führt ein Analyst eine erneute Durchsicht durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für hyperbare Sauerstofftherapie von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Marktwerte für die hyperbare Sauerstofftherapie können sich zwischen Publikationen unterscheiden, da die Erfassungsgrenze nicht immer dieselbe ist und da Nutzungs- und Preisannahmen unterschiedlich gehandhabt werden. Die Abweichung wird üblicherweise durch das erklärt, was eingeschlossen ist (nur Geräte gegenüber breiteren Therapieumsätzen), das verwendete Basisjahr und die Ausgestaltung des Prognosepfads.
Durch die Verfolgung der Nutzung pro installierter Kammer, die Aktualisierung der Preisentwicklung nach Kammertyp und die anschließende Stresstestung von Währungszeitpunkten und regionalen Gewichtungen hält Mordor Intelligence die Schätzung an der Nachfrage nach medizinischen Kammern ausgerichtet, statt an angrenzenden Wellness- oder lose definierten Serviceumsätzen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,88 Milliarden USD (2026) | |
| Globale Unternehmensberatung A | 4,22 Milliarden USD (2026) | Oft als engerer, ausschließlich geräteorientierter Pool mit begrenzter Erfassung von Upgrades und Aufarbeitung abgegrenzt, und die Nutzungsannahmen können über verschiedene Versorgungsumgebungen hinweg konservativ bleiben, was die implizite Nachfragebasis komprimiert. |
| Branchenverlag B | 4,67 Milliarden USD (2026) | Kann Geräte- und Serviceumsätze regional uneinheitlich vermischen und eine schnellere Wachstumskurve anwenden, ohne die Kapazität der installierten Basis, die Erstattungsbereitschaft und den machbaren Sitzungsdurchsatz vollständig abzugleichen. |
Die Tabelle zeigt, dass die Hauptunterschiede daraus resultieren, was als Marktumsatz gezählt wird und wie die Versorgungskapazitätsbeschränkung Jahr für Jahr angewendet wird. Wenn Nutzung, Ersatzzeitpunkte und Preismix an beobachtbare Betriebsmuster zurückgebunden werden, lässt sich die resultierende Zahl leichter erklären und nachbilden, was Entscheidungsträger üblicherweise benötigen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für hyperbare Sauerstofftherapie?
Der Markt erzielte im Jahr 2026 einen Umsatz von 7,88 Milliarden USD und soll bis 2031 einen Wert von 10,55 Milliarden USD erreichen.
Welches Anwendungssegment wächst am schnellsten?
Die Therapie diabetischer Fußgeschwüre ist die am schnellsten wachsende Anwendung mit einer CAGR von 8,52 % bis 2031.
Warum werden portable hyperbare Kammern immer beliebter?
Fortschritte bei leichten Materialien und digitaler Überwachung machen portable Einheiten für ambulante Kliniken und sogar die Heimversorgung geeignet und erweitern den Zugang bei gleichzeitiger Erfüllung der Sicherheitsanforderungen.
Welche Bedeutung hat der asiatisch-pazifische Raum für das künftige Wachstum?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 7,32 %, angetrieben durch staatliche Investitionen und wettbewerbsfähige Preise im Medizintourismus.
Was sind die wichtigsten Hindernisse für eine breitere Einführung?
Hohe Investitions- und Betriebskosten sowie eine regulatorische Lücke zwischen FDA-zugelassenen und aufkommenden Off-Label-Indikationen bleiben die wichtigsten Hürden.
Wie wird die Sicherheit nach jüngsten Vorfällen gewährleistet?
Aktualisierte Leitlinien der Gesellschaft für Unterwasser- und Hyperbarmedizin betonen Akkreditierung, strukturierte Bedienerschulung und Echtzeit-Kammerüberwachung zur Verhinderung künftiger Unfälle.
Seite zuletzt aktualisiert am:



