
Marktgröße und Marktanteil für mechanische Beatmungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.59 Milliarden US-Dollar |
| Marktgröße (2031) | 7.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mechanische Beatmungsgeräte von Mordor Intelligence
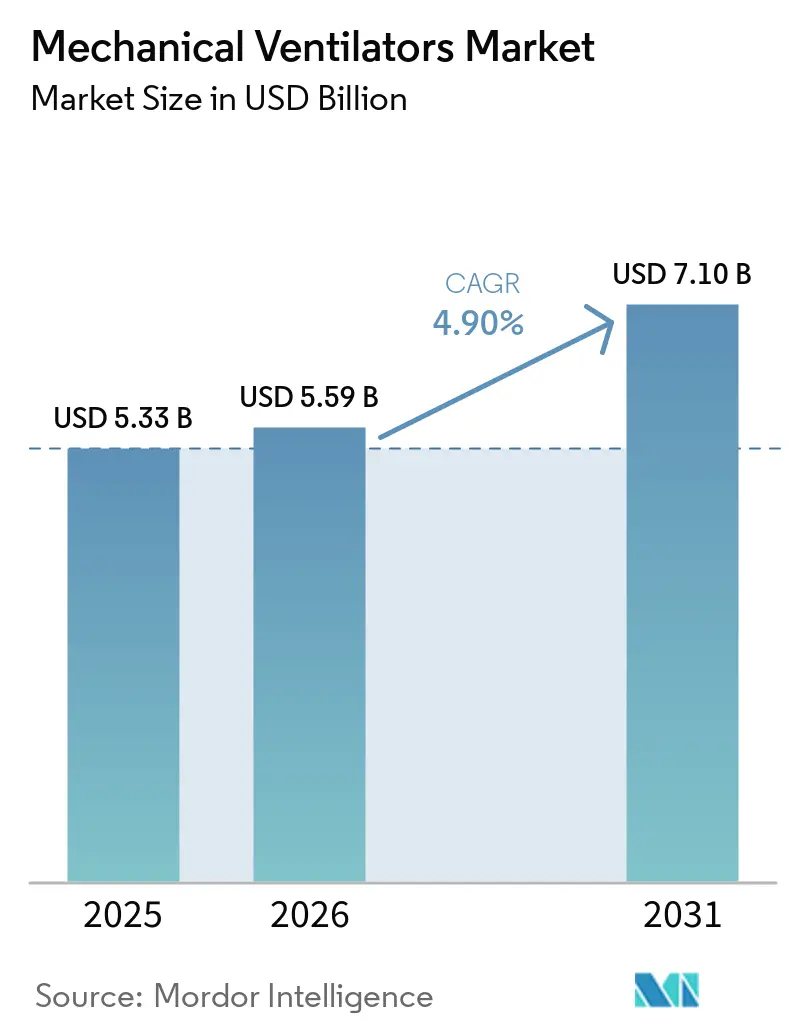
Die Marktgröße für mechanische Beatmungsgeräte wird voraussichtlich von USD 5,33 Milliarden im Jahr 2025 auf USD 5,59 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,9 % über den Zeitraum 2026–2031 USD 7,1 Milliarden erreichen. Das Wachstum verlagert sich von pandemiebedingten Nachfrageschüben hin zu einer stetigen Expansion, die durch alternde Bevölkerungen, die längere Intensivaufenthalte erfordern, sowie durch zunehmende chronische Atemwegserkrankungen wie COPD gestützt wird. Funktionen der künstlichen Intelligenz automatisieren nun die geschlossene Beatmungsregelung, reduzieren die Arbeitsbelastung der Kliniker und verringern Komplikationen, was Krankenhäuser dazu veranlasst, ihre Geräteflotten trotz knapperer Investitionsbudgets zu erneuern. Die häusliche Pflege entwickelt sich zu einem parallelen Wachstumsmotor, da aktualisierte Medicare-Regelungen die nicht-invasive Beatmung bei chronischem Atemversagen abdecken und es Patienten ermöglichen, wiederholte Krankenhausaufenthalte zu vermeiden. Regionale Ungleichgewichte in der Intensivpflegeinfrastruktur, insbesondere im asiatisch-pazifischen Raum, schaffen Marktlücken für kosteneffektive Geräte, die Bedürfnisse mit geringerem Schweregrad erfüllen.
Wichtigste Erkenntnisse des Berichts
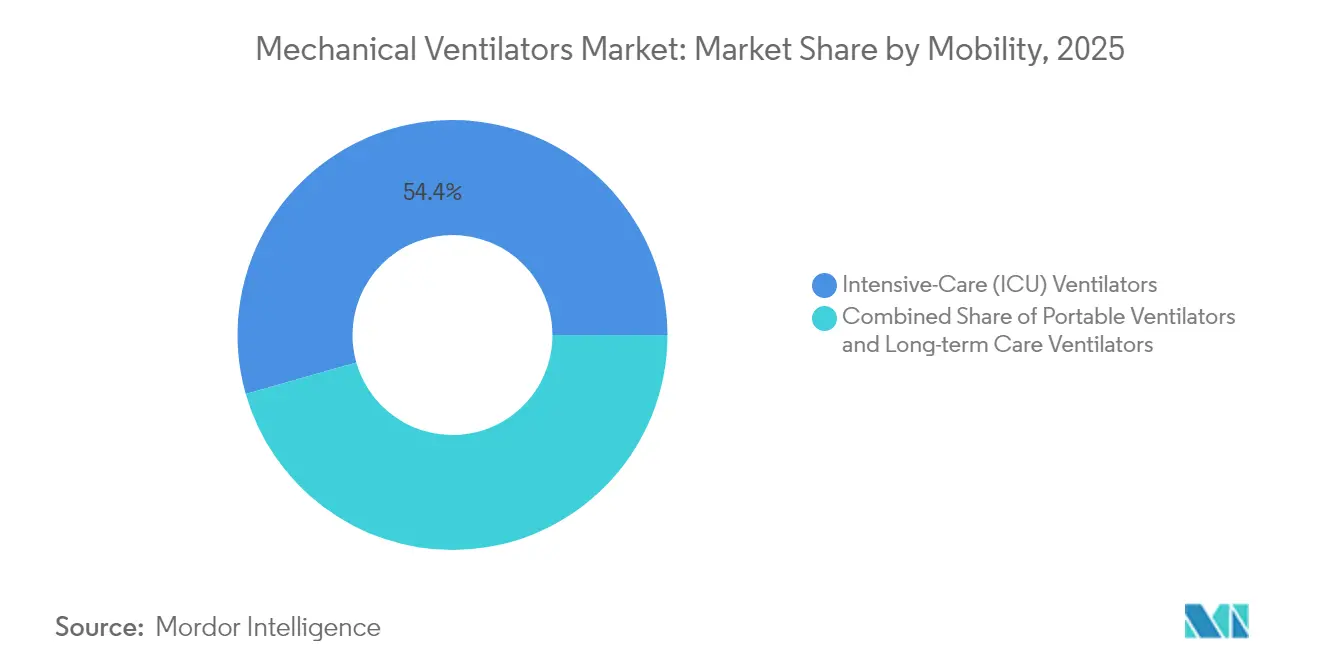
- Nach Mobilität führten Intensivpflege-Beatmungsgeräte mit einem Marktanteil von 54,42 % im Jahr 2025, während Transport- und tragbare Geräte die schnellste CAGR von 5,26 % bis 2031 verzeichnen.
- Nach Schnittstelle hielten invasive Systeme im Jahr 2025 einen Anteil von 63,72 % an der Marktgröße für mechanische Beatmungsgeräte; die nicht-invasive Beatmung wird voraussichtlich bis 2031 mit einer CAGR von 5,58 % wachsen.
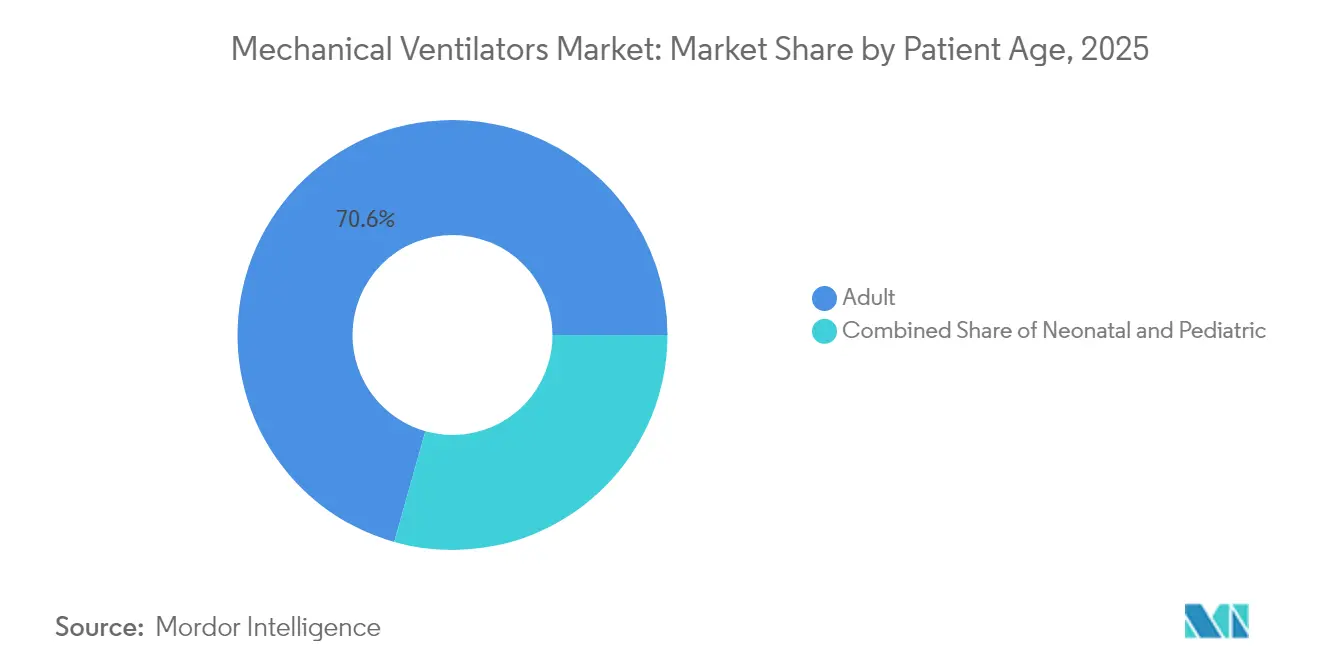
- Nach Patientenalter entfielen auf Erwachsene im Jahr 2025 ein Anteil von 70,63 % an der Marktgröße für mechanische Beatmungsgeräte; Neugeborenengeräte verzeichnen die höchste CAGR von 5,74 % bis 2031.
- Nach Endnutzer kontrollierten Krankenhäuser im Jahr 2025 einen Marktanteil von 74,05 % bei mechanischen Beatmungsgeräten, während die häusliche Gesundheitsversorgung mit einer CAGR von 5,96 % am schnellsten wächst.
- Nach Geografie entfielen auf Nordamerika im Jahr 2025 42,44 % des Marktanteils für mechanische Beatmungsgeräte; der asiatisch-pazifische Raum verzeichnet die höchste CAGR von 6,45 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende COPD-Prävalenz | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung und Ausbau der Intensivkapazitäten | +1.5% | Global, am stärksten in entwickelten Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Staatliche Pandemievorsorge-Lagerbestände | +0.8% | Nordamerika, Europa, asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| Einführung KI-gesteuerter geschlossener Beatmungsregelung | +1.0% | Nordamerika, Europa, Ausbreitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum der häuslichen nicht-invasiven Beatmung bei Adipositas-Hypoventilation | +0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Mikroturbinen und Batterieeffizienz | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende COPD-Prävalenz
Die globalen COPD-Fallzahlen steigen weiter an und stärken die Grundnachfrage nach invasiven und nicht-invasiven Geräten. Die Centers for Medicare & Medicaid Services haben die Abdeckung für die häusliche Beatmung im Jahr 2025 ausgeweitet, wenn der PaCO₂-Wert bei oder über 52 mmHg liegt, was die behandelte COPD-Population vergrößert.[1]Die Überschneidung mit dem Adipositas-Hypoventilationssyndrom und der obstruktiven Schlafapnoe hat einen Prävalenzpool von 1,560 % erzeugt, der häufig eine häusliche Beatmungsunterstützung erfordert. Die Heimtherapie senkt Wiederaufnahmen und verbessert den Blutgasaustausch, auch wenn die Dyspnoe tagsüber bestehen bleibt. Diese Ergebnisse untermauern die Akzeptanz durch Kostenträger und veranlassen Hersteller, kompakte, wartungsarme nicht-invasive Modelle zu entwickeln. Da die Krankheitslast zunehmend älter wird, konvergiert die Nachfrage auch mit dem breiteren demografischen Wandel hin zum Management chronischer Komorbiditäten.
Alternde Bevölkerung und Ausbau der Intensivkapazitäten
Ältere Erwachsene machen bereits 22 % der australischen Bevölkerung aus, und ähnliche Entwicklungen sind in Europa und Nordamerika zu beobachten. Krankenhausverbände prognostizieren bis 2030 170 Millionen stationäre Behandlungstage in den Vereinigten Staaten, da chronische Erkrankungen zunehmen. Längere Beatmungsverläufe treiben den Geräteumsatz bei mechanischen Beatmungsgeräten an, während anhaltender Intensivmedizinermangel Krankenhäuser dazu veranlasst, in intelligentere Beatmungsmodi zu investieren, die manuelle Anpassungen reduzieren. In Frankreich meldet mittlerweile zwei Drittel der Intensivstationen mindestens eine offene Arztstelle, was den Wert der Automatisierung erhöht. Länder wie China planen erhebliche Ausgabensteigerungen, die die Pro-Kopf-Gesundheitsausgaben bis zur Jahrhundertmitte mehr als verzehnfachen könnten, was auf einen anhaltenden Kapazitätsausbau hindeutet. Die COVID-19-Pandemie hat geografische Ungleichgewichte aufgedeckt, die Technologieanbieter durch modulare, schnell einsetzbare Einheiten beheben können.
Staatliche Pandemievorsorge-Lagerbestände
Die Beatmungsgeräte-Bevorratung ist seit 2021 zu einem politischen Ankerpunkt geworden. Der strategische nationale Vorrat der USA kann bei Spitzenbedarf bis zu 56.300 zusätzliche Einheiten aufnehmen, abhängig von geschultem Personal und Zubehör. Bundesbehörden bevorzugen nun eine dezentrale Lagerung, die auf Ausbruchscluster und logistische Gegebenheiten abgestimmt ist. Entscheidungsunterstützungssoftware hilft Gesundheitsbehörden, Zuteilungsszenarien während Atemwegskrisen zu modellieren und sicherzustellen, dass der Markt für mechanische Beatmungsgeräte mit dem breiteren Notfallinfrastrukturbedarf verknüpft bleibt. Brasiliens kollaboratives Reparaturnetzwerk stellte 2024 62,17 % der ungenutzten Beatmungsgeräte wieder her, was die Wartung als Säule der Vorsorge unterstreicht. Anbieter, die Serviceprogramme mit Hardware bündeln, gewinnen an Bedeutung, da Budgets sich in Richtung Lebenszykluswert statt Einmalkäufen verschieben.
Einführung KI-gesteuerter geschlossener Beatmungsregelung
Maschinelles Lernen erkennt nun Asynchronieereignisse, die ein Viertel der beatmeten Patienten betreffen, verbessert Ergebnisse und verkürzt Aufenthalte. Systeme wie INTELLiVENT-ASV passen Tidalvolumen und Atemfrequenz automatisch in Echtzeit an und reduzieren klinische Anpassungen um zweistellige Margen. Hochfrequenz-Jet-Beatmungsalgorithmen personalisieren Einstellungen weiter und senken das Lungenverletzungsrisiko. Die bevorstehende Qualitätsmanagementsystem-Verordnung der FDA gleicht nationale Standards mit ISO 13485:2016 an, erhöht die Compliance-Kosten, vereinfacht jedoch globale Zulassungen. Anbieter, die diese Kosten frühzeitig absorbieren, stärken ihre Wettbewerbsposition, da Krankenhäuser cybersichere, aktualisierbare Plattformen priorisieren.
Wachstum der häuslichen nicht-invasiven Beatmung bei Adipositas-Hypoventilation
Änderungen der Medicare-Kodierung und Fernüberwachungstools haben die häusliche nicht-invasive Beatmung als Standardtherapie bei adipositasbedingtem Atemversagen neu positioniert. Hersteller integrieren nun Cloud-Dashboards, damit Kliniker die Therapietreue verfolgen können, was die Erstattungs-Compliance und die Patientenzufriedenheit steigert. Qualitative Studien zeigen, dass Nutzer von anfänglichem Widerstand zu vollständiger Abhängigkeit übergehen, sobald die Symptomlinderung den Alltag stabilisiert. Tragbare Turbinen mit 8-Stunden-Akkus und Geräuschpegeln unter 35 dB fördern die Akzeptanz neben Maskendesigns, die Druckstellen reduzieren. Diese nutzerzentrierten Verbesserungen untermauern die erwartete CAGR von 6,15 % bei den Ausgaben für die häusliche Gesundheitsversorgung.
Fortschritte bei Mikroturbinen und Batterieeffizienz
Lithium-Ionen-Energieverwaltungschips können die Akkulaufzeit von Beatmungsgeräten um 30 % verlängern, ohne Gewichtsnachteile – entscheidend für Transport- und Militäranwendungen. Schnellladetechnologie erleichtert die Austauschlogistik bei regionalen Katastrophen. Turbinenentwicklungen ermöglichen auch nicht druckbeaufschlagte Sauerstoffquellen und erleichtern den Einsatz in abgelegenen Kliniken. Solche Upgrades fließen schnell in Beschaffungszyklen ein und beeinflussen kurzfristige Verkäufe, während größere KI-Überarbeitungen länger zur Standardisierung benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Geräte- und Wartungskosten | -0.9% | Global, stärkste Auswirkung in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Beatmungsassoziierte Pneumonie (VAP) | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Volatilität der Halbleiter-Lieferkette | -0.7% | Global, konzentriert in der asiatisch-pazifischen Fertigung | Kurzfristig (≤ 2 Jahre) |
| Erstattungskürzungen für die langfristige häusliche Nutzung | -0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Geräte- und Wartungskosten
Die gesamten Lieferkettenkosten absorbieren bis zu 20 % des Geräteumsatzes, da geopolitische Schocks die Komponentenpreise erhöhen. Beatmungsgeräte fallen unter die Medicare-Kategorie für häufige und wesentliche Wartung, was regelmäßige Instandhaltung vorschreibt und die Eigentumskosten erhöht. Die Einhaltung der FDA-Qualitätsregel von 2026 wird die Dokumentations- und Validierungsausgaben weiter erhöhen, insbesondere für KI-Software-Updates. Krankenhäuser in Schwellenländern mit unterdurchschnittlicher Intensivbettendichte haben Schwierigkeiten, Premium-Modelle zu finanzieren, und greifen auf generalüberholte oder lokal montierte Einheiten zurück. Anbieter reagieren mit modularen Designs, die Teile über Versorgungsstufen hinweg teilen, um den Logistikaufwand zu senken.
Beatmungsassoziierte Pneumonie
Die VAP-Inzidenz reicht von 1,4 bis 7 Episoden pro 1.000 Beatmungstage in entwickelten Umgebungen und bis zu 89 in ressourcenarmen Krankenhäusern. Die Infektion verlängert Aufenthalte und kann das Mortalitätsrisiko verdoppeln, was aggressive Beatmungsstrategien entmutigt. Silberbeschichtete Tuben reduzieren die bakterielle Besiedlung um 99,9 %, doch hohe Kosten und lückenhafte Evidenz verlangsamen die Einführung. Antimikrobielle Peptid-Beschichtungen, die derzeit in Studien erprobt werden, versprechen ein Breitspektrum-Schutz ohne Resistenzförderung. Schulungsbasierte Pflegebündel verbessern die Ergebnisse, erfordern jedoch eine konsistente Pflegebesetzung, die in vielen Intensivstationen schwer zu erreichen ist. Mit zunehmender Reife der KI können Früherkennungsalarme die Sekretansammlung und Mikroaspiration begrenzen.
Volatilität der Halbleiter-Lieferkette
Chip-Engpässe infolge regionaler Konflikte und Handelsbeschränkungen verzögerten 2024 bis zu 6 Monate Beatmungsgerätelieferungen, erhöhten die Preise und schürten Krankenhausfrustrationen. Hersteller beschleunigen die Nearshoring- und Dual-Sourcing-Strategien, sehen sich jedoch weiterhin mit Logistikgegenwind konfrontiert, insbesondere bei hochwertigen Mikrocontrollern für die Turbinendrehzahlregelung. Durchfluss-Turbinen profitieren von weniger komplexer Schaltkreistechnik und weisen daher stabilere Lieferzeiten auf, was die Widerstandsfähigkeit des unteren Marktsegments stärkt.
Erstattungskürzungen für die langfristige häusliche Nutzung
Periodische Zahlungsüberprüfungen in Europa haben die Tarife für häusliche Beatmungspakete gekürzt, was den Anbietermargendruck erhöht und möglicherweise Geräteerneuerungen verzögert. Unternehmen diversifizieren in Fernüberwachungsabonnements, um Einnahmen zu sichern. Das politische Risiko begrenzt daher das Prognosepotenzial trotz robuster klinischer Nachfrage.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mobilität:
Intensivpflegeplattformen verankern Innovation in tragbaren FormatenIntensivstationen dominieren mit einem Marktanteil von 54,42 % bei mechanischen Beatmungsgeräten im Jahr 2025. Ihre Kaufentscheidungen lenken die Forschung und Entwicklung der Anbieter und erzeugen adaptive geschlossene Beatmungsmodi und geräuscharme Turbinen, die dann in Transportvarianten übergehen. Die Marktgröße für mechanische Beatmungsgeräte bei ICU-Modellen wird voraussichtlich weiterhin den Gesamtumsatz übertreffen, da Krankenhäuser ihre Flotten schneller erneuern als Standorte mit geringerem Versorgungsbedarf, wenn Software-Fortschritte messbare Qualitätsverbesserungen bewirken. Tragbare Geräte, obwohl von einer kleineren Basis ausgehend, beschleunigen sich mit einer CAGR von 5,26 % bis 2031, da Rettungsdienste und Katastrophenschutzteams Akkulaufzeit und robuste Gehäuse priorisieren. Der HAMILTON-C6 veranschaulicht den technologischen Transfer zwischen Segmenten, indem er ICU-taugliche Algorithmen in einem beweglichen Chassis verpackt, das weniger als 10 kg wiegt. Die Transportakzeptanz steigt auch, wenn Erstattungscodes die Abrechnung bei Verlegungen zwischen Einrichtungen ermöglichen, insbesondere in Nordamerika.
Eine hybride Produktklasse für subakute Stationen ist entstanden, die Entwöhnungstools mit moderaten Durchflusskapazitäten kombiniert, um vollpreisige ICU-Hardware zu vermeiden. Flottenmanager schätzen gemeinsame Verbrauchsmaterialien über Chassis-Familien hinweg, was den Lagerbestand reduziert. Anbieter, die gemeinsame Benutzeroberflächen über Mobilitätsklassen hinweg gestalten, vereinfachen die Schulung und reduzieren Benutzerfehler. Diese Wertversprechen helfen, Premium-Preise zu verteidigen, auch wenn öffentliche Ausschreibungen das günstigste konforme Angebot betonen.



Nach Schnittstelle:
Invasive Führungsposition trifft auf schnelle nicht-invasive GewinneDie invasive Beatmung macht 2025 63,72 % des Umsatzes aus, da schweres ARDS und chirurgische Eingriffe weiterhin endotrachealen Zugang erfordern. Die Marktgröße für mechanische Beatmungsgeräte im Zusammenhang mit invasiven Systemen wird moderat wachsen, während nicht-invasive Linien bis 2031 eine CAGR von 5,58 % dank häuslicher Nutzung und Frühinterventionsprotokollen verzeichnen. Leckagekompensationssoftware wie IntelliTrig verbessert die Patientensynchronie und reduziert die Eskalation zur Intubation. Krankenhäuser setzen zunehmend Dual-Mode-Geräte ein, damit Kliniker wechseln können, ohne Hardware zu tauschen, was die Kapitalintensität senkt.
Nicht-invasive Gewinne resultieren auch aus wachsenden pädiatrischen und neonatalen Anwendungen. Auf kleine Atemwege und Gesichtsstrukturen zugeschnittene Schnittstellen reduzieren Hautverletzungen und ermöglichen eine verlängerte Therapie. Helme und Mundstückbeatmung bieten Alternativen, wo Masken Klaustrophobie auslösen. Regulatorische Zulassungen für Hochfluss-Nasensonden fügen Wettbewerber zur konventionellen nicht-invasiven Beatmung hinzu, indem sie leichte Hypoxämiefälle abdecken. Hersteller balancieren die Portfoliobreite mit der Lagerkomplexität durch modulare Verteileranschlüsse und Sensorarrays.
Nach Patientenalter:
Erwachsene dominieren das Volumen, Neugeborene führen das prozentuale Wachstum anErwachsene bleiben mit einem Anteil von 70,63 % im Jahr 2025 der primäre Treiber, da die Prävalenz chronischer Erkrankungen älter wird und die Operationsvolumina in dieser Kohorte am höchsten sind. Die Marktgröße für mechanische Beatmungsgeräte im Bereich der Erwachsenenpflege verzeichnet jedes Jahr die größten absoluten Umsatzzuwächse. Neugeborenengeräte, obwohl in Dollar kleiner, wachsen bis 2031 mit 5,74 %, da das Überleben von Säuglingen mit sehr niedrigem Geburtsgewicht verbessert wird und mehr Neugeborenen-Intensivstationen sanfte Beatmungsstrategien einführen. Neue Studien berichten, dass Entscheidungsunterstützungssoftware die Erfolgsrate von Spontanatmungsversuchen auf 55 % hebt und die mediane Beatmungszeit in der Pädiatrie um einen Tag verkürzt. Diese Gewinne führen zu kürzeren Belegungszeiten und schaffen Kapazitäten.
Hardware-Miniaturisierung umfasst Sensoren, die empfindlich genug sind, um Tidalvolumina unter 10 ml zu verfolgen – entscheidend zur Vermeidung von Volutrauma bei Neugeborenen. Servogesteuerte Befeuchter stabilisieren die Atemwegsbedingungen, während Algorithmen automatisch zwischen Druck- und Volumenkontrolle wechseln, wenn die Patientenanstrengung zunimmt. In Erwachsenenstationen passen zwerchfellschützende Modi die Exspirationspausen an, um Atrophie bei langen Beatmungsverläufen zu mildern – ein wachsender Bedarf in geriatrischen Populationen.

Nach Endnutzer:
Krankenhausausgaben treffen auf disruptive häusliche PflegeökonomieKrankenhäuser halten 2025 einen Marktanteil von 74,05 % bei mechanischen Beatmungsgeräten, doch die CAGR von 5,96 % der häuslichen Gesundheitsversorgung bis 2031 zieht Investorenaufmerksamkeit auf sich, da wertbasierte Versorgung Dienstleistungen nach außen verlagert. Krankenhäuser rechtfertigen Premium-ICU-Modelle durch gebündelte Erstattungen, die kürzere Aufenthaltsdauern belohnen. Sie bleiben die frühesten Anwender von KI-Funktionen, da sie über IT-Teams verfügen, die Cybersicherheitsanforderungen von Regulierungsbehörden wie der Defense Health Agency validieren können. Häusliche Anbieter priorisieren geringen Lärm, Tragbarkeit und Ferntelemetrie, um die Häufigkeit von Pflegebesuchen gering zu halten.
VieMeds Umsatzsprung im Jahr 2024 unterstreicht die Rentabilität, wenn die Gerätefinanzierung mit chronischen Pflegeabrechnungszyklen übereinstimmt, insbesondere unter der neuen Medicare-Abdeckung für anhaltende Hyperkapnie. Unternehmen, die Serviceverträge und Ersatzverbrauchsmaterialien anbieten, schützen Einnahmen vor Tariffluktuationen. Ambulante chirurgische Zentren kaufen mittelklassige Einheiten, die eine schnelle Entwöhnung unterstützen; dies erhöht die Nachfrage nach Ersatzteilen, hält aber die Investitionsbudgets überschaubar.
Geografische Analyse
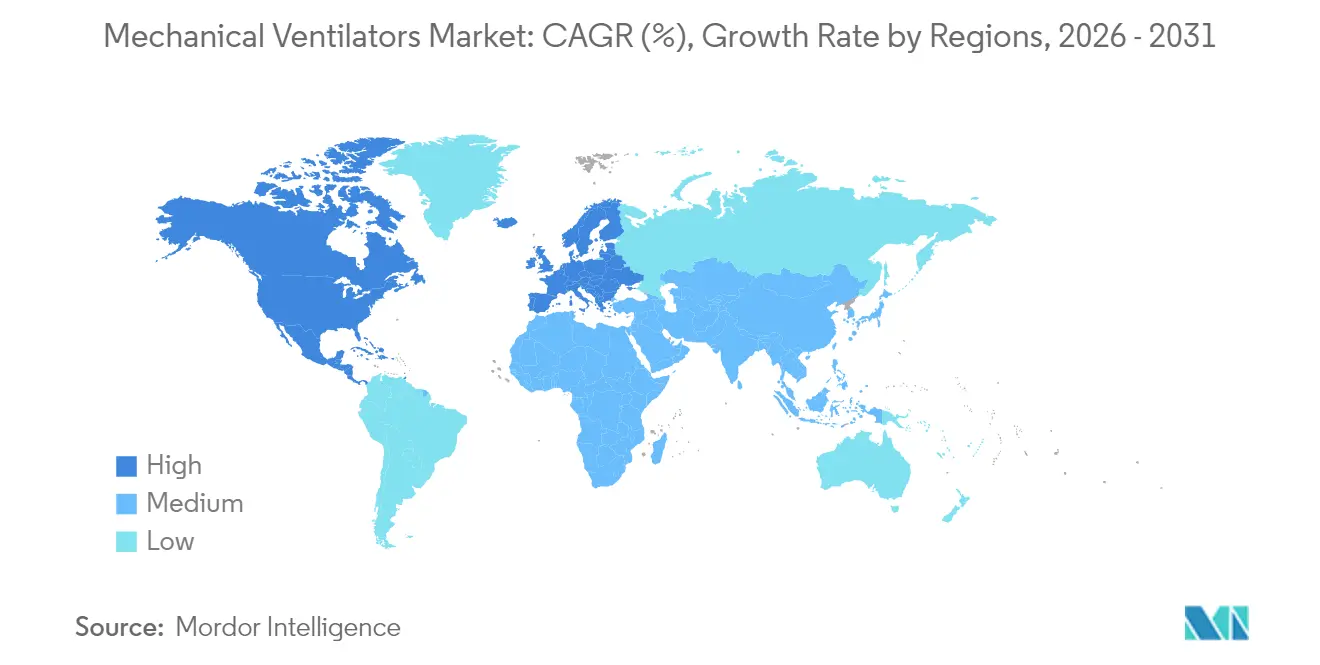
Markt für mechanische Beatmungsgeräte in Nordamerika
Nordamerika hält im Jahr 2025 einen Marktanteil von 42,44 % bei mechanischen Beatmungsgeräten und profitiert von einer umfangreichen Intensivpflegeinfrastruktur, staatlichen Bundesreserven und unterstützenden Erstattungsrahmen. Die öffentliche Beschaffungspolitik kombiniert nun zentralisierte Reservekäufe mit Subventionen zur Erneuerung des Krankenhausbestands, was die Auftragsmuster nach dem Nachfrageanstieg von 2020 bis 2022 verstetigt. Die Einhaltung der FDA-Leitlinien zur Cybersicherheit begünstigt zudem inländische Anbieter mit validierten Software-Lebenszyklen.
Markt für mechanische Beatmungsgeräte in Europa
Europa folgt als reifer, aber innovativer Markt. Die Region setzt strenge Ökodesign- und Datenschutzvorschriften durch, die Anbieter zu energieeffizienten Turbinen und verschlüsselten Cloud-Verbindungen drängen. Mehrere Länder verabschieden nationale KI-Roadmaps für die Intensivmedizin und stellen Mittel für Pilotprojekte bereit. Das Marktvolumen bleibt stabil; das Umsatzwachstum ergibt sich aus höheren Durchschnittsverkaufspreisen und Software-Abonnements.
Markt für mechanische Beatmungsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 6,45 % das stärkste CAGR-Wachstum bis 2031, angetrieben durch Initiativen zur Gesundheitsinfrastruktur, die darauf abzielen, die Dichte der Intensivpflegebetten in Ländern mit mittlerem Einkommen auf über 5 pro 100.000 Einwohner zu erhöhen. Die Varianz innerhalb der Region ist hoch. Hocheinkommensländer wie Japan unterhalten Erneuerungszyklen alle fünf Jahre, während einkommensschwache Länder auf Zuschussfinanzierung angewiesen sind. Anbieter sind erfolgreich, wenn sie skalierbare Plattformen anbieten, die sowohl Wandanschluss- als auch Kompressor-Sauerstoffquellen akzeptieren.
Die Anerkennung der Intensivmedizin als Fachgebiet in China im Jahr 2009 hat ein Netzwerk von Fachgesellschaften ins Leben gerufen, das Protokolle standardisiert und die Gerätebeschaffung beschleunigt. Inländische Unternehmen haben westliche Turbinentechnologie in Lizenz übernommen, um Importzölle zu umgehen, und üben damit Preisdruck auf multinationale Konzerne aus. Indien und Indonesien priorisieren Programme zur inländischen Fertigung, die eine inländische Wertschöpfung von über 30 % begünstigen.
Markt für mechanische Beatmungsgeräte in Lateinamerika
Lateinamerika erlebte während COVID-19 einen Boom in der Notfallproduktion. Regierungen wandeln nun einige der improvisierten Einrichtungen in dauerhafte Intensivstationen um, was eine Grundnachfrage nach Beatmungsgeräten der mittleren Preisklasse aufrechterhält. Währungsvolatilität erschwert jedoch Kapitalimporte, weshalb Leasingmodelle an Beliebtheit gewinnen.
Markt für mechanische Beatmungsgeräte im Nahen Osten und Afrika
Der Nahe Osten und Afrika weisen eine geringere Marktdurchdringung auf, besitzen jedoch langfristiges Potenzial. Ölreiche Golfstaaten finanzieren hochwertige Intensivstationen und verlangen Premium-Geräte mit integrierter Stickstoffmonoxid-Zufuhr. Ressourcenärmere Länder sind auf Geberfinanzierung angewiesen und benötigen robuste Geräte, die für staubige Umgebungen und schwankende Stromversorgung geeignet sind. Anbieter kooperieren mit NGOs, um Schulungen zu bündeln und die Akzeptanz zu erleichtern.
Markt für mechanische Beatmungsgeräte in den Vereinigten Staaten
Die Vereinigten Staaten dominieren den nordamerikanischen Markt für mechanische Beatmungsgeräte und halten im Jahr 2025 einen Anteil von rund 44,62 % am regionalen Marktanteil für Beatmungsgeräte. Die Marktführerschaft des Landes wird durch sein umfangreiches Gesundheitsnetzwerk gestützt, das über 5.000 Krankenhäuser mit fortschrittlichen Intensivpflegeeinrichtungen umfasst. Die Präsenz führender Hersteller, eine robuste Gesundheitsinfrastruktur und hohe Gesundheitsausgaben stärken die Marktposition zusätzlich. Der US-Markt ist durch eine starke Nachfrage nach Intensivbeatmungsgeräten und portablen Beatmungslösungen gekennzeichnet, die durch die steigende Inzidenz chronischer Atemwegserkrankungen und eine alternde Bevölkerung mit Bedarf an Langzeitbeatmung angetrieben wird.
Markt für mechanische Beatmungsgeräte in Kanada
Kanada entwickelt sich zum am schnellsten wachsenden Markt in Nordamerika mit einer prognostizierten Wachstumsrate von rund 6,78 % im Zeitraum 2026–2031. Das Marktwachstum des Landes wird durch steigende Gesundheitsausgaben, eine wachsende Akzeptanz von Lösungen für die häusliche Gesundheitsversorgung und ein zunehmendes Bewusstsein für das Management der Atemwegsversorgung angetrieben. Kanadische Gesundheitseinrichtungen investieren zunehmend in fortschrittliche Beatmungstechnologien, um die Patientenergebnisse zu verbessern. Die unterstützende Gesundheitspolitik der Regierung und der Fokus auf den Ausbau der Intensivpflegeinfrastruktur tragen zur Marktexpansion bei. Das Land zeigt zudem eine starke Nachfrage nach portablen Beatmungsgeräten, insbesondere in abgelegenen Gesundheitsversorgungsumgebungen und Anwendungen in der häuslichen Pflege.
Breitere europäische Märkte
Der europäische Markt für mechanische Beatmungsgeräte zeigt erhebliche Stärke, gestützt durch gut etablierte Gesundheitssysteme in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien. Der Markt der Region ist durch hohe Akzeptanzraten fortschrittlicher Medizintechnologien und eine starke Präsenz führender Beatmungsgerätehersteller gekennzeichnet. Europäische Länder halten strenge regulatorische Standards für Medizinprodukte aufrecht und investieren kontinuierlich in die Verbesserung der Gesundheitsinfrastruktur. Der Markt profitiert von einem zunehmenden Fokus auf häusliche Gesundheitsversorgungslösungen und einer steigenden Nachfrage nach portablen Beatmungsgeräten.
Deutschland führt den europäischen Markt für mechanische Beatmungsgeräte an und hält im Jahr 2025 einen Anteil von rund 19,74 % am regionalen Marktanteil für Beatmungsgeräte. Die Marktführerschaft des Landes wird seinem robusten Gesundheitssystem, erheblichen Gesundheitsausgaben und starken inländischen Fertigungskapazitäten zugeschrieben. Deutsche Krankenhäuser halten hohe Standards bei Intensivpflegeeinrichtungen aufrecht und zeigen eine konstante Nachfrage nach fortschrittlichen Beatmungslösungen. Die Präsenz führender Hersteller und Forschungseinrichtungen trägt zur kontinuierlichen Innovation bei Beatmungstechnologien bei, während die alternde Bevölkerung des Landes ein anhaltendes Marktwachstum antreibt.
Das Vereinigte Königreich stellt einen bedeutenden Markt in Europa dar, mit einer prognostizierten Wachstumsrate von rund 6,82 % im Zeitraum 2026–2031. Das Gesundheitssystem des Vereinigten Königreichs investiert weiterhin in die Modernisierung seiner Intensivpflegeinfrastruktur und den Ausbau des Zugangs zu fortschrittlichen Lösungen für die Atemwegsversorgung. Das Land zeigt eine zunehmende Akzeptanz portabler und häuslicher Beatmungslösungen, angetrieben durch einen wachsenden Schwerpunkt auf häuslichen Gesundheitsdienstleistungen. Britische Gesundheitseinrichtungen integrieren aktiv neue Beatmungstechnologien, um die Patientenversorgung und die betriebliche Effizienz zu verbessern.
Markt für mechanische Beatmungsgeräte in China, Japan und Südkorea
Der asiatisch-pazifische Markt für mechanische Beatmungsgeräte zeigt ein robustes Wachstumspotenzial und umfasst vielfältige Gesundheitsmärkte in China, Japan, Indien, Südkorea und Australien. Die Region erlebt eine zunehmende Entwicklung der Gesundheitsinfrastruktur, steigende Gesundheitsausgaben und ein wachsendes Bewusstsein für die Atemwegsversorgung. Rasche Urbanisierung, steigende Umweltverschmutzung und eine zunehmende Inzidenz von Atemwegserkrankungen treiben die Marktexpansion in diesen Ländern voran. Die Region profitiert zudem von wachsenden inländischen Fertigungskapazitäten und einer zunehmenden Akzeptanz fortschrittlicher Medizintechnologien.
China behauptet seine Position als größter Markt für mechanische Beatmungsgeräte im asiatisch-pazifischen Raum. Die umfangreiche Modernisierung des Gesundheitssystems des Landes, die große Patientenpopulation und die wachsenden inländischen Fertigungskapazitäten treiben das Marktwachstum an. Chinesische Gesundheitseinrichtungen bauen ihre Intensivpflegekapazitäten weiter aus, während ein zunehmender Fokus auf häusliche Gesundheitsversorgungslösungen neue Marktchancen schafft. Die Investitionen des Landes in die Gesundheitsinfrastruktur und der Schwerpunkt auf der Eigenständigkeit bei der Herstellung von Medizinprodukten stärken seine Marktposition.
Südkorea entwickelt sich zum am schnellsten wachsenden Markt im asiatisch-pazifischen Raum. Das fortschrittliche Gesundheitssystem des Landes, starke technologische Kapazitäten und ein zunehmender Fokus auf Gesundheitsinnovation treiben die Marktexpansion voran. Koreanische Gesundheitseinrichtungen zeigen hohe Akzeptanzraten fortschrittlicher Beatmungstechnologien, während die alternde Bevölkerung des Landes eine anhaltende Nachfrage erzeugt. Der Markt profitiert von starken inländischen Fertigungskapazitäten und kontinuierlichen Investitionen in die Entwicklung der Gesundheitsinfrastruktur.
Markt für mechanische Beatmungsgeräte im GCC und in Südafrika
Der Markt für mechanische Beatmungsgeräte im Nahen Osten und Afrika zeigt vielversprechendes Wachstumspotenzial mit erheblichen Unterschieden zwischen den verschiedenen Regionen. Die GCC-Länder führen den regionalen Markt an und profitieren von erheblichen Gesundheitsinvestitionen und modernen medizinischen Einrichtungen. Südafrika stellt einen weiteren wichtigen Markt dar, mit wachsender Entwicklung der Gesundheitsinfrastruktur und zunehmender Akzeptanz fortschrittlicher Medizintechnologien. Die Region zeigt einen zunehmenden Fokus auf die Verbesserung der Intensivpflegeeinrichtungen und den Ausbau des Zugangs zu fortschrittlichen Lösungen für die Atemwegsversorgung, wobei der GCC sowohl als größter als auch als am schnellsten wachsender Markt in der Region hervortritt.
Markt für mechanische Beatmungsgeräte in Südamerika
Der südamerikanische Markt für mechanische Beatmungsgeräte entwickelt sich weiter, wobei Brasilien und Argentinien die wichtigsten Märkte in der Region darstellen. Der Markt profitiert von der laufenden Entwicklung der Gesundheitsinfrastruktur, steigenden Gesundheitsausgaben und einem wachsenden Bewusstsein für die Atemwegsversorgung. Brasilien behauptet seine Position als größter Markt in der Region, während Argentinien das stärkste Wachstumspotenzial aufweist. Die Region zeigt eine zunehmende Akzeptanz sowohl von Intensivbeatmungs- als auch von portablen Beatmungslösungen, unterstützt durch wachsende Gesundheitsinvestitionen und einen erweiterten Zugang zu fortschrittlichen Medizintechnologien.
Regulatorisches Umfeld
Mechanische Beatmungsgeräte werden als Medizinprodukte mit länderspezifischen Zulassungswegen reguliert. In den Vereinigten Staaten werden Beatmungsgeräte als Klasse-II-Geräte behandelt, wobei der Schwerpunkt auf Vermarktungskontrollen vor Markteinführung, Überwachung nach Markteinführung und Qualitätsmanagementsystemen für die Herstellung liegt. Ein wichtiger Wendepunkt für die Compliance ist die FDA Quality Management System Regulation (QMSR), die am 2. Februar 2026 in Kraft tritt und die Anforderungen an Qualitätssysteme enger an ISO 13485:2016 angleicht sowie die Anforderungen an Designkontrollen, Software-Änderungsmanagement und Dokumentationsdisziplin über Beatmungsgeräte-Hardware und eingebettete oder vernetzte Software hinweg erhöht.
Die Anerkennung von Normen prägt weiterhin den Marktzugang und die Ausschreibungsfähigkeit. Die FDA erkennt ISO 80601-2-12:2023 (Dritte Ausgabe) als Konsensnorm für Intensivbeatmungsgeräte an, wobei Konformitätserklärungen zur vorherigen Version bis zum 19. Dezember 2027 akzeptiert werden, was ein definiertes Übergangsfenster für die Aktualisierung von Testnachweisen schafft. In Europa bleiben die MDR-Übergangsfristen in Kraft, während die Europäische Kommission am 16. Dezember 2025 einen Vorschlag (COM(2025) 1023 final) zur Änderung von MDR/IVDR vorgelegt hat, mit dem erklärten Ziel, die Konformitätsbewertung zu vereinfachen und den Verwaltungsaufwand zu reduzieren. Dies wird von Herstellern verfolgt, die mit Kapazitätsengpässen bei benannten Stellen und Rezertifizierungsaufwand umgehen. Für die globale Beschaffung werden WHO-Leistungsspezifikationsformate und Listungen in WHO-Medizinprodukteressourcen bei öffentlichen Ausschreibungen und Schulungsprogrammen für professionell eingesetzte Beatmungsgeräte verwendet, um Anforderungen zu standardisieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Zulieferern von Sensoren (Druck und Durchfluss), Ventilen und Proportionalmagneten, Turbinen und Motoren, Durchflussmessern, Batterien sowie spezialisierter Elektronik (Mikrocontroller und Leiterplatten). OEMs übernehmen anschließend Gerätedesign, Herstellung und Validierung, einschließlich Software- und Cybersicherheits-Lebenszyklusprozessen, bevor die regulatorische Freigabe und klinische Validierung erfolgen. Nachgelagert wird die Nachfrage von Kapitalausschüssen in Krankenhäusern, Einkaufsgemeinschaften, Vertriebshändlern sowie Home-Care- oder DME-Kanälen geprägt, während biomedizinische Ingenieurteams und Drittanbieter von Dienstleistungen vorbeugende Wartung, Ersatzteile, Kalibrierung und Aufarbeitungszyklen vorantreiben, die die Gesamtbetriebskosten beeinflussen.
Anhaltende Engpässe konzentrieren sich auf spezialisierte Elektronik, Computerchips, Proportionalventile und Präzisionskomponenten, wo die Lieferantenbasis eng und die Lieferzeiten lang sein können. Dies fördert Dual-Sourcing-, Near-Shoring- und Bestandssichtbarkeitsinitiativen. Portfolio-Maßnahmen und Vertriebspartnerschaften beeinflussen ebenfalls die nachgelagerte Verfügbarkeit: Der Abschluss der Übernahme ausgewählter Vyaire-Beatmungsgeräteproduktlinien durch ZOLL im Oktober 2024 stärkte die Fähigkeit, Geräte mit Verbrauchsmaterialien und Service zu bündeln, während die Partnerschaft zwischen Vapotherm und Flight Medical im Dezember 2025 zum Vertrieb des VentO2ux-Beatmungsgeräts in den Vereinigten Staaten zeigt, wie Vertriebsvereinbarungen den Zugang beschleunigen können, ohne eine vollständige Direktvertriebsinfrastruktur aufzubauen. Auf der Fertigungs- und Compliance-Seite zeigen Software-Releases, die an regulatorische Freigaben gekoppelt sind (zum Beispiel die FDA-510(k)-Freigabe im Juni 2026 für die Software 3.10 von Draegers Evita V800), wie regulierte, iterative Software-Updates die Relevanz des installierten Bestands verlängern und neben dem Verkauf neuer Geräte Service- und Upgrade-Einnahmen anregen können.
Wettbewerbslandschaft
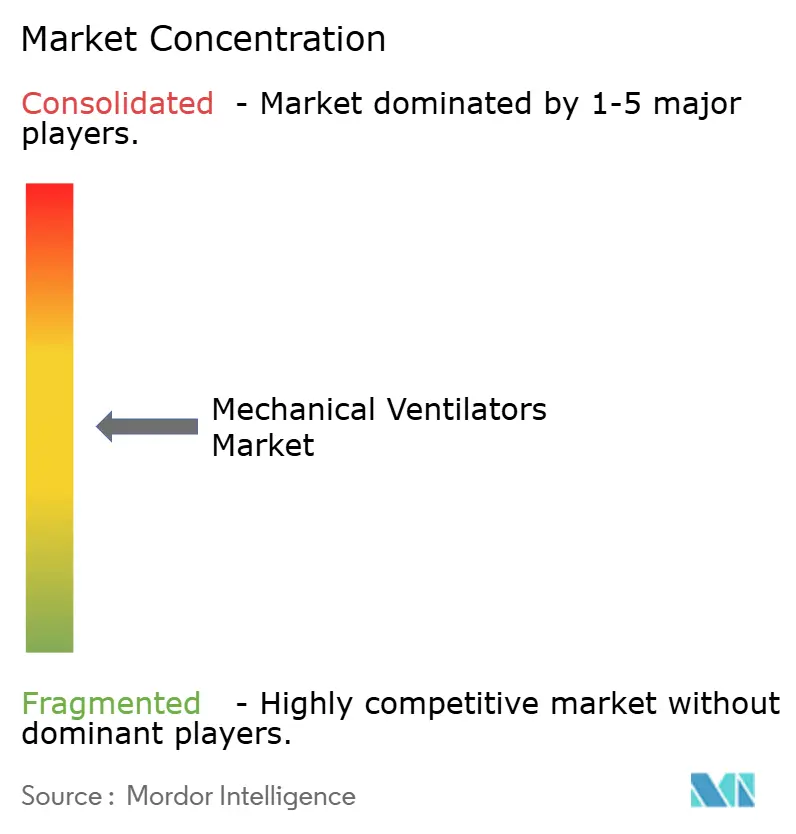
Marktkonzentration
Führende Unternehmen im Markt für mechanische Beatmungsgeräte
Der Markt für mechanische Beatmungsgeräte bewegt sich zwischen moderater Konsolidierung. Führende Marken nutzen patentierte Algorithmen, validierte Cybersicherheit und regulatorisches Fachwissen, um Marktanteile zu verteidigen. Medtronics Rückzug im Jahr 2024 signalisierte eine Abkehr von kapitalintensiven Atemwegsportfolios und ermöglichte es Nischenanbietern, bestehende installierte Basen zu übernehmen. Hamilton Medical führt mit mehr als 605 Patentfamilien, die INTELLiVENT-ASV und Echtzeit-Wellenformanalyse abdecken, und schafft damit einen verteidigbaren Wettbewerbsvorteil.
Getinge erhielt die Freigabe der US Defense Health Agency für seine Servo-Linie und differenziert sich durch Cybersicherheit und Flottenmanagement-Dashboards. Zoll expandierte durch die Übernahme von Vyaire-Vermögenswerten und erweiterte Verbrauchsmaterialien, um wiederkehrende Einnahmen zu sichern. GE HealthCare kooperiert mit AWS an generativen KI-Anwendungen, die Bildgebungs- und Atemwegsdaten kombinieren und seine Beatmungsgeräte in ein breiteres digitales Ökosystem einbetten.
Die Widerstandsfähigkeit der Lieferkette bleibt ein strategischer Schwerpunkt. Unternehmen verfolgen duale Fertigungsstandorte und integrieren die Leiterplattenbestückung vertikal, um Chip-Engpässe abzupuffern. Einige Kunden verhandeln herstellerverwaltete Lagerbestände, um eine 30-tägige Versorgung mit kritischen Teilen zu gewährleisten. Software-Abonnementmodelle verlagern Einnahmen hin zu vorhersehbaren Strömen und eröffnen Cross-Selling-Möglichkeiten für Analysen.
Marktteilnehmer aus Schwellenländern nutzen sparsames Engineering, um preislich zu konkurrieren, integrieren jedoch wesentliche Sicherheitsalarme, um IEC 60601-Normen zu erfüllen. Partnerschaften mit lokalen Distributoren beschleunigen regulatorische Einreichungen und Schulungseinführungen. Mit zunehmender Reife der KI-Funktionen wird die Kontrolle über geistiges Eigentum zur wichtigsten Eintrittsbarriere und sichert Premium-Preise unter etablierten Marktteilnehmern.
Branchenführer im Bereich mechanische Beatmungsgeräte
-
Getinge AB
-
Smiths Medical
-
ResMed Inc.
-
Medtronic PLC
-
Koninklijke Philips NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mechanische Beatmungsgeräte Unternehmen in diesem Bericht
- Medtronic
- Getinge
- GE HealthCare Technologies Inc.
- Dragerwerk
- Koninklijke Philips
- Smiths Group
- Resmed
- Mindray Medical Intl.
- Nihon Kohden Corp.
- Zoll Medical Corp.
- Fisher & Paykel Healthcare
- Hamilton Medical
- Allied Healthcare Products
- Vyaire Medical
- Bunnell Inc.
- Airon Corp.
- Shenzhen SiareSys
- Löwenstein Medical
- Magnamed
- Bio-Méd Devices
- Timpel S/A
Marktchancen und Zukunftsaussichten
Ein Chancenbereich sind regulierte, softwaregesteuerte Beatmungs-Upgrades, die messbare Workflow-Verbesserungen und lungenschützende Vorteile bieten, ohne dass ein vollständiger Plattformwechsel erforderlich ist. Die FDA-510(k)-Freigabe im Juni 2026 für die Software 3.10 von Draegers Evita V800 (einschließlich ARDS-orientierter Sicherheitsmaßnahmen und Berechnung des Antriebsdrucks) veranschaulicht, wie Funktionserweiterungen installierte Bestände auffrischen und die Beschaffung hin zu Anbietern mit starken Software-Engineering- und Validierungsfähigkeiten nach Markteinführung verschieben können. Getrennt davon erhöht die am 2. Februar 2026 in Kraft tretende FDA-QMSR den operativen Aufwand für Hersteller, die eine konforme, wiederholbare Software- und Hardware-Änderungskontrolle aufrechterhalten können, was Raum für Anbieter schaffen kann, die den Geräteverkauf mit Dokumentation, Cybersicherheitsprozessen und Lebenszyklusunterstützung koppeln.
Kanalausweitung und Markteintritt in den Vereinigten Staaten schaffen ebenfalls konkrete Freiräume in den Bereichen Akutversorgung und subakute Versorgung, insbesondere dort, wo Ausschreibungen und integrierte Versorgungsnetzwerke Portfoliobreite und Servicepräsenz bevorzugen. Der Markteintritt von Mindray in den US-Beatmungsgerätemarkt im März 2026 mit den Serien SV900 und SV700 deutet darauf hin, dass die Wettbewerbsintensität über traditionelle etablierte Anbieter hinaus zunimmt, was die Rolle von Vertriebsumfang, Schulung und Bereitschaft des biomedizinischen Services bei Kaufentscheidungen unterstreicht. Paralleles Wachstum bei der Heim- und chronischen Beatmung wird durch Anpassungen der Erstattungspolitik unterstützt, die im Berichtskontext beschrieben werden, einschließlich erweiterter Medicare-Deckungsparameter für die Heimbeatmung im Jahr 2025. Dies erweitert die adressierbare Basis für kompakte, wartungsarme nicht-invasive Systeme mit Fernüberwachung und Adhärenzberichterstattung. Hersteller, die Verbrauchsmaterialien über Mobilitätsklassen hinweg standardisieren und Serviceprogramme anbieten, die Ausfallzeiten reduzieren, sind gut positioniert, um Marktanteile zu gewinnen, während Gesundheitssysteme Bereitschaftsbestände, Flottenerneuerungszyklen und Gesamtbetriebskosten ausbalancieren.
Neueste Industrielle Entwicklungen in Markt für mechanische Beatmungsgeräte
- Juni 2026: Draeger erhielt die FDA-510(k)-Freigabe für die Software-Version 3.10 des Beatmungsgeräts Evita V800, mit zusätzlichen Funktionen wie ARDS-orientierten Sicherheitsmaßnahmen und Berechnung des Antriebsdrucks. Das Update zeigt, wie regulierte Software-Upgrades zu einem primären Differenzierungshebel für Intensivstationsflotten werden, die klinische Relevanz installierter Bestände verlängern und gleichzeitig Service- und Upgrade-Einnahmen unterstützen.
- Mai 2025: Medtronic gab einen freiwilligen weltweiten Rückruf für bestimmte Seriennummern der Beatmungsgeräte Newport HT70 und Newport HT70 Plus sowie bestimmter zugehöriger Serviceteile bekannt, wobei die FDA die Maßnahme als Klasse I einstufte. Medtronic empfahl die Einstellung der klinischen Nutzung betroffener Geräte, was die Ersatznachfrage beschleunigen kann und die Beschaffungsbetonung auf Qualitätssysteme der Lieferanten und Ausführung des Außendienstes erhöht.
- Oktober 2024: ZOLL schloss die Übernahme ausgewählter Beatmungsgeräteproduktlinien von Vyaire Medical ab, darunter bellavista, fabian, LTV und 3100 HFOV. Die Integration dieser Vermögenswerte erweiterte das Portfolio von ZOLL im Bereich Intensiv- und Atemwegsversorgung und stärkte die Fähigkeit, Geräte, Zubehör und Servicedeckung über Krankenhauskunden hinweg zu bündeln.
Markt für mechanische Beatmungsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus mechanischen Beatmungsgeräten, die eine kontrollierte Atemunterstützung durch die Abgabe festgelegter Volumina oder Drücke über invasive oder nicht-invasive Schnittstellen bieten, und zwar in Krankenhaus-, Transport- und Heimversorgungsumgebungen.
Ausschlüsse aus dem Umfang: Nicht-mechanische Hochfluss-Sauerstofftherapiesysteme sowie eigenständige CPAP- oder BiPAP-Geräte, die hauptsächlich bei Schlafapnoe eingesetzt werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Mobilität
- Intensivpflege-Beatmungsgeräte (ICU)
- Transport- und tragbare Beatmungsgeräte
- Subakute und Langzeitpflege-Beatmungsgeräte
- Nach Schnittstelle
- Invasive Beatmung
- Nicht-invasive Beatmung (NIV)
- Nach Patientenalter
- Erwachsene
- Kinder
- Neugeborene
- Nach Endnutzer
- Krankenhäuser
- Häusliche Gesundheitsversorgung
- Ambulante chirurgische Zentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research beginnt mit der Erfassung des klinischen Nachfragepools und der Versorgungsstruktur anhand öffentlicher Quellen wie der Weltgesundheitsorganisation, der US-amerikanischen CDC und nationaler Gesundheitsstatistikportale, die Krankenhausauslastungs- und Atemwegserkrankungsindikatoren veröffentlichen. Darüber hinaus werden regulatorische und geräteklassifikationsbezogene Informationen ausgewertet, darunter US-FDA-Datenbanken und vergleichbare öffentliche Register in anderen Regionen, um die Produktabgrenzung konsistent mit dem tatsächlich als Beatmungsgerät vermarkteten Angebot zu halten.
Auf der Angebotsseite werden Unternehmensberichte, Jahresberichte, Investorenpräsentationen und seriöse Presseberichte herangezogen, um Produktportfolios, Produktionsstandorte und bedeutende Markteinführungen zu verstehen. Import- und Exportstatistiken sowie Veröffentlichungen von Branchenverbänden und ausgewählte begutachtete klinische Fachzeitschriften helfen dabei, regionale Adoptionssignale und Ersatzverhalten zu plausibilisieren. Darüber hinaus werden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank genutzt, um Faktenprüfungen zu Umsätzen, Eigentümerwechseln und technologischen Entwicklungen zu beschleunigen. Diese Beispiele sind nicht abschließend; für die Datenerhebung, Validierung und Klärung während der Studie wurden auch viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Modellannahmen, die die Zahlen beeinflussen, einem Stresstest zu unterziehen, darunter durchschnittliche Verkaufspreise nach Versorgungsumgebung, die Aufteilung zwischen invasiver und nicht-invasiver Nutzung sowie Ersatzzyklen auf Intensivstationen und in Transportflotten. Diese Eingaben werden durch Gespräche mit Herstellern, Distributoren, Krankenhausbeschaffungs- und biomedizinischen Ingenieurteams sowie Klinikern validiert, wobei die Abdeckung ausgewogen über APAC, EMEA und Amerika verteilt ist, damit regionale Praxismuster nicht zu früh gemittelt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 14 % | APAC: 43 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 31 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 55 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell basiert hauptsächlich auf einem Top-down-Ansatz, bei dem Krankenhauskapazitäten, Aktivitätsindikatoren für Intensiv- und beatmete Betten sowie die Belastung durch Atemwegserkrankungen in einen realistischen Nachfragepool übersetzt werden, der anschließend über Preis- und Ersatzlogik in einen jährlichen Gerätewert umgerechnet wird. Um das Ergebnis zu verankern, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch die Aggregation einer Stichprobe von Lieferantenumsätzen nach Region und den Vergleich implizierter Stückzahlen mit Rückmeldungen aus dem Vertriebskanal.
Zu den wichtigsten Modelleingaben zählen das Wachstum und die Auslastungsrichtung von Intensivbetten, Ersatzzyklen für Beatmungsgeräte in der Akutversorgung, die Verschiebung des Anteils hin zu portablen und Transportanwendungen, durchschnittliche Verkaufspreisbänder nach Versorgungsumgebung (Intensivstation versus Transport versus Heimversorgung) sowie regionale Erstattungs- oder Beschaffungsintensität, die den Kaufzeitpunkt beeinflusst. Wenn bei Stücksignalen für kleinere Länder Lücken auftreten, wird die Schätzung mithilfe von Proxy-Verhältnissen wie dem Krankenhausbestand pro Bevölkerung und den Preisen benachbarter Märkte überbrückt und die Annahme anschließend durch Interviews erneut überprüft, bevor sie festgeschrieben wird.
Für die Prognose wird eine Szenarioanalyse angewendet, da die Nachfrage durch Finanzierungszyklen, die Übernahme von Leitlinien und Produkterneuerungswellen beeinflusst werden kann. Der Zukunftspfad wird dann anhand des Expertenkonsenses zur Preisentwicklung, zu Mixveränderungen zwischen invasiver und nicht-invasiver Nutzung sowie zur erwarteten Normalisierung der Auslastungstrends nach kurzfristigen Spitzen angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchläufen validiert, bei denen unsere Schätzungen mit unabhängigen Signalen verglichen werden, wie der Richtung der Krankenhauskapitalausgaben, der Handelsflussbewegung für relevante Gerätekategorien sowie öffentlich sichtbaren Installations- und Ersatztrends. Zeigt eine Region einen ungewöhnlichen Anstieg, werden die Eingaben erneut geöffnet und überprüft, und Folgegespräche werden eingeleitet, um festzustellen, ob die Veränderung auf Preise, Mix oder eine tatsächliche Volumenverschiebung zurückzuführen ist.
Vor der Freigabe wird das Modell Schritt für Schritt überprüft, mit Varianzprüfungen über Regionen hinweg und über wichtige Annahmen wie den durchschnittlichen Verkaufspreis (ASP) und die Länge des Ersatzzyklus. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, darunter größere regulatorische Änderungen, große Ausschreibungen oder Versorgungsunterbrechungen. Unmittelbar vor der Lieferung wird ein abschließender Datendurchlauf durchgeführt, damit die Sichtweise die neuesten verfügbaren Informationen widerspiegelt.
Schätzung von Mordor Intelligence für den Markt für mechanische Beatmungsgeräte im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für mechanische Beatmungsgeräte können weit auseinanderliegen, selbst wenn das Thema gleich klingt, da jeder Herausgeber unterschiedliche Zeitpunkte, Preisansätze und Produktgrenzen in das Modell einbezieht. Unterschiede entstehen auch dadurch, wie schnell Annahmen aktualisiert werden, wenn sich die Kaufmuster von Krankenhäusern normalisieren oder wenn neue Gerätegenerationen den durchschnittlichen Verkaufspreis verändern.
Die größten Treiber der Abweichungen sind hier der Währungszeitpunkt und das für die Devisenkursumrechnung verwendete Jahr, die Art und Weise, wie der ASP nach Boomjahren schrittweise gesenkt wird, sowie ob Nicht-Beatmungsgeräte für die Atemwege stillschweigend einbezogen werden. Die in dieser Studie verwendeten Querprüfungen konzentrieren sich darauf, den Wert mit realistischen Nachfragesignalen abzugleichen und dann Preis- und Mixannahmen in einem regelmäßigen Rhythmus zu aktualisieren, weshalb der Wert für 2025 von 5,33 Milliarden USD mit dem aktuellen Umfang und den von Mordor Intelligence angewendeten Validierungsprüfungen übereinstimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,33 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 3,17 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und in einigen Fällen eine engere Umsatzabgrenzung, wobei die Preisgestaltung an der Normalisierung vor 2025 verankert ist und weniger explizite Anpassungen für die ASP-Entwicklung nach dem Boom und den Zeitpunkt der Währungsumrechnung vorgenommen werden. |
| Branchenpublikation B | 3,36 Milliarden USD (2024) | Berichtet einen Wert für 2024 mit einem längerfristigen Prognosehorizont, und die öffentliche Beschreibung liefert nur begrenzte Details zu den Ausschlüssen, was zu einer engeren Gerätedefinition und einer unterschiedlichen Behandlung des Verhältnisses von portablen zu Akutversorgungsgeräten im Wertaufbau führen kann. |
Insgesamt lässt sich die Streuung eher durch Zeitpunkt- und Abgrenzungsentscheidungen als durch rechnerische Unterschiede erklären. Wenn dasselbe Jahr, derselbe Devisenkurszeitpunkt und ein ausschließlich auf Beatmungsgeräte beschränkter Umfang konsistent angewendet werden, verengen sich die verbleibenden Unterschiede typischerweise auf ASP- und Mixannahmen, die wir am intensivsten durch Interviews und Querprüfsignale verifizieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für mechanische Beatmungsgeräte?
Die Marktgröße für mechanische Beatmungsgeräte wird voraussichtlich 2026 USD 5,59 Milliarden erreichen und mit einer CAGR von 4,9 % auf USD 7,1 Milliarden bis 2031 wachsen.
Welches Segment hält den größten Marktanteil bei mechanischen Beatmungsgeräten?
Intensivpflege-Beatmungsgeräte führen mit einem Anteil von 54,42 % im Jahr 2025, unterstützt durch Krankenhäuser, die ihre Intensivkapazitäten ausbauen.
Wer sind die wichtigsten Akteure im Markt für mechanische Beatmungsgeräte?
Getinge AB, Smiths Medical, ResMed Inc., Medtronic PLC und Koninklijke Philips NV sind die wichtigsten Unternehmen, die im Markt für mechanische Beatmungsgeräte tätig sind.
Welche Region wächst am schnellsten im Markt für mechanische Beatmungsgeräte?
Der asiatisch-pazifische Raum verzeichnet die höchste CAGR von 6,45 %, da Regierungen in die Intensivpflegeinfrastruktur investieren.
Welche Region hat den größten Anteil am Markt für mechanische Beatmungsgeräte?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für mechanische Beatmungsgeräte.