
Präklinischer CRO-Markt Größe und Anteil
Marktübersicht
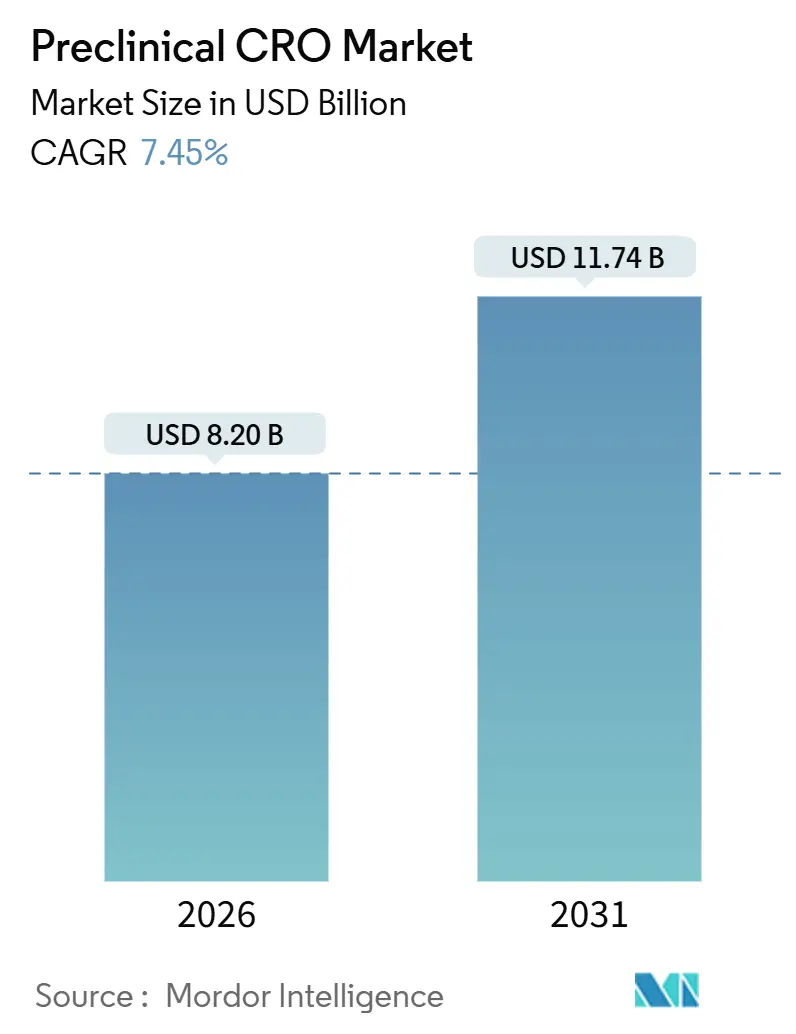
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.20 Milliarden US-Dollar |
| Marktgröße (2031) | 11.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
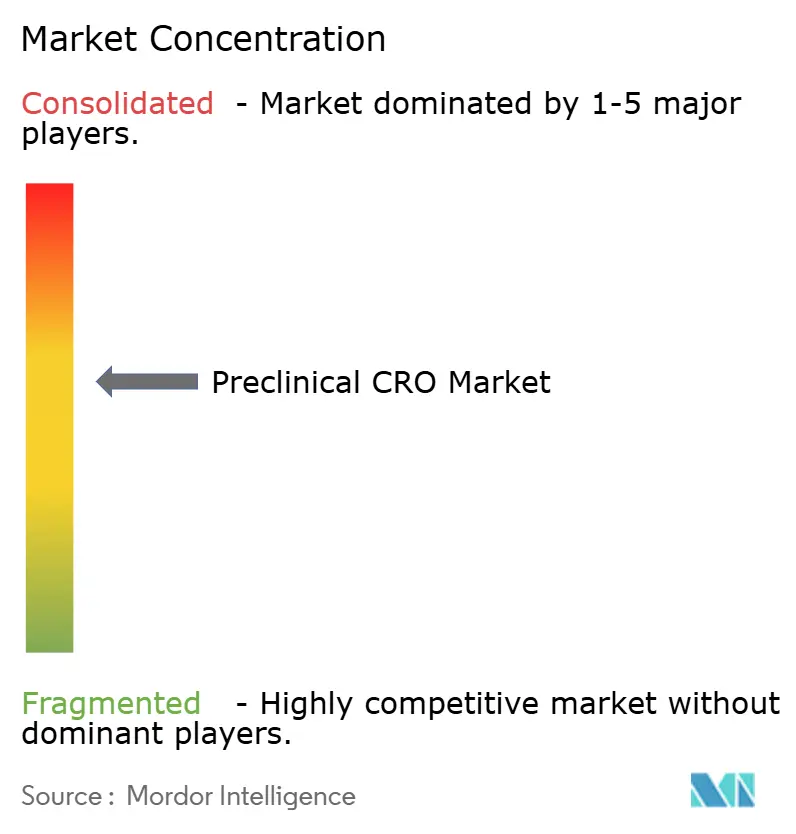
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Präklinischer CRO-Markt Analyse von Mordor Intelligence
Die Größe des präklinischen CRO-Marktes wird 2026 auf 8,20 Milliarden USD geschätzt und soll bis 2031 11,74 Milliarden USD erreichen, bei einer CAGR von 7,45 % während des Prognosezeitraums (2026–2031).
Der Aufstieg von Asset-Light-F&E-Modellen, der U.S. FDA Modernization Act 2.0 und die zunehmende Einführung KI-gestützter In-Silico-Plattformen gestalten die Sponsorenstrategien neu und ermöglichen es CRO-Partnern, Zeitpläne zu verkürzen und das Entwicklungsrisiko zu reduzieren. Aktualisierungen von ICH M3(R2) in Verbindung mit kardiovaskulären Haftungsbedenken für neuartige Modalitäten steigern weiterhin das Profil der Sicherheitspharmakologie, während patientenabgeleitete Organoide die Dominanz patientenabgeleiteter Xenotransplantat-Modelle (PDX) herausfordern, indem sie schnellere und aussagekräftigere Onkologiedaten liefern. Der asiatisch-pazifische Raum profitiert von einem zweistelligen Rückenwind, angetrieben durch Kostenvorteile in China und Indien, während Nordamerika aufgrund regulatorischer Nähe, etablierter GLP-Infrastruktur und schneller Studienanlaufkapazität seine Ankerpositon beibehält. Der Wettbewerbsdruck steigt, da mittelgroße CROs KI-gestützte Studiendesigns nutzen, während die Konsolidierung unter den führenden Akteuren die GLP-Kapazitäten bündelt und geografische Präsenzen erweitert.
Wichtigste Erkenntnisse des Berichts
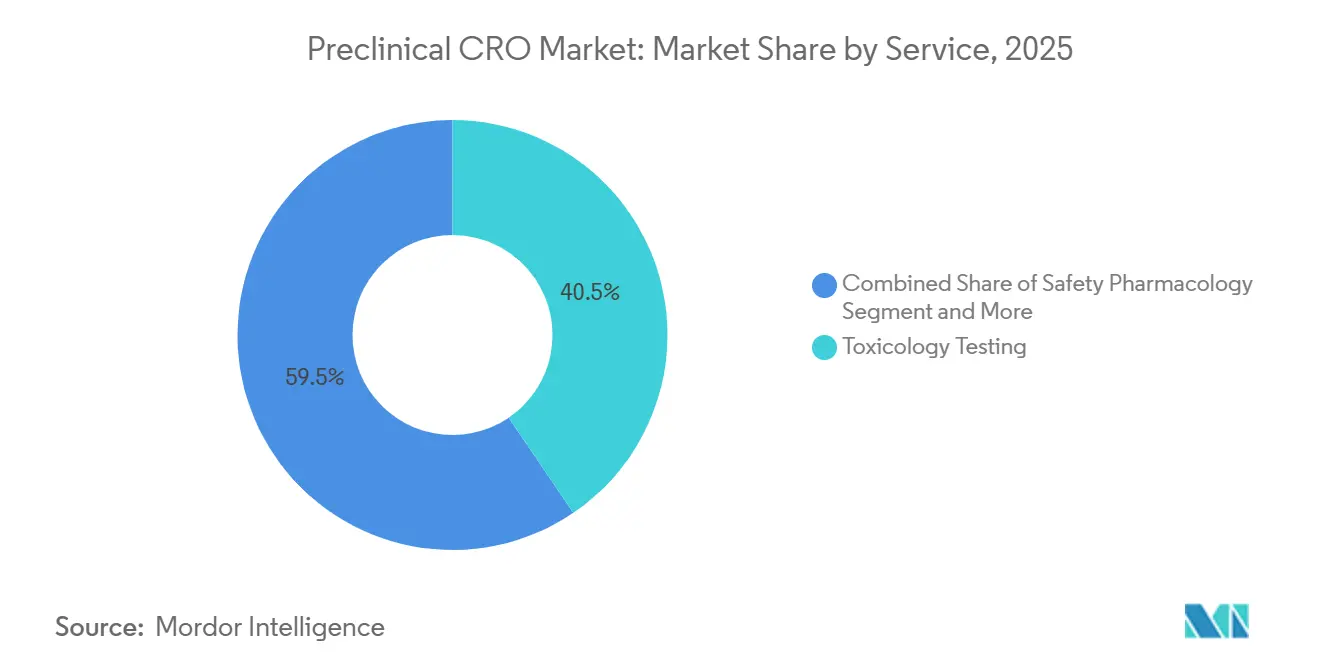
- Nach Dienstleistung entfiel 2025 ein präklinischer CRO-Marktanteil von 40,55 % auf Toxikologietests, während die Sicherheitspharmakologie bis 2031 mit einer CAGR von 12,25 % expandierte.
- Nach Modelltyp führten patientenabgeleitete Xenotransplantate 2025 mit einem Umsatzanteil von 53,53 %, jedoch wird für patientenabgeleitete Organoide eine Expansion mit einer CAGR von 13,85 % bis 2031 prognostiziert.
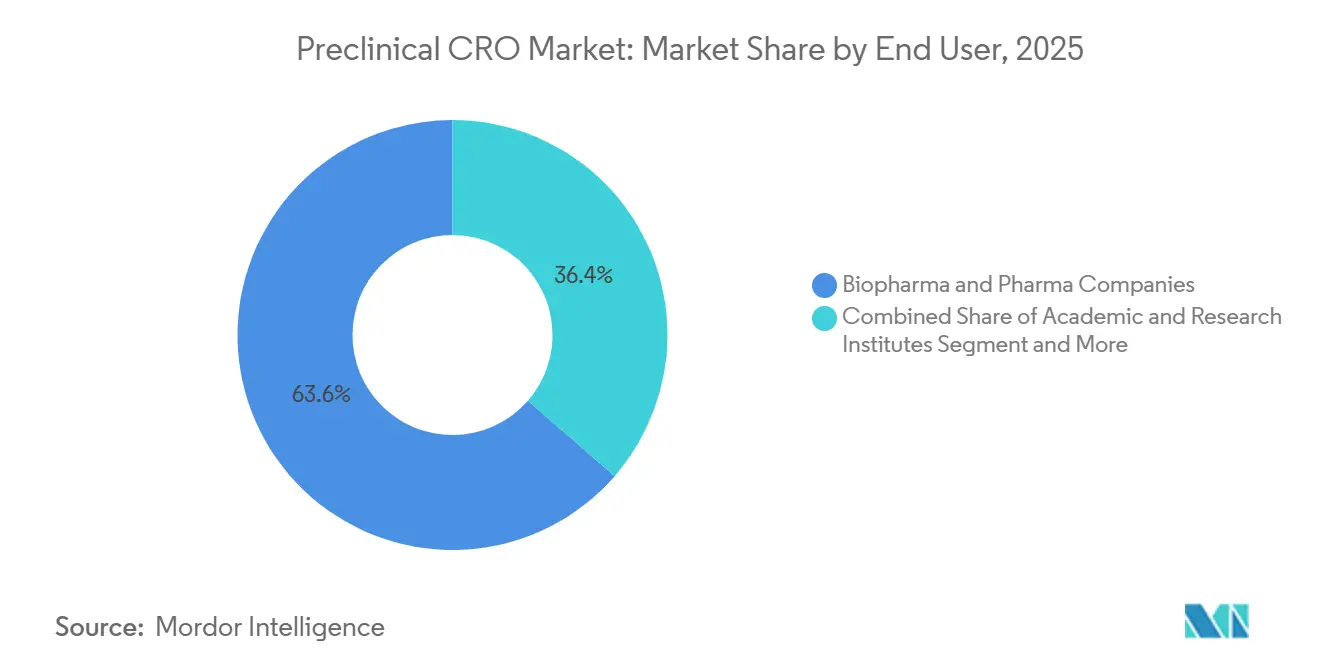
- Nach Endnutzer entfielen 2025 63,63 % der Ausgaben auf Biopharma, während akademische und Forschungsinstitute mit einer CAGR von 11,87 % bis 2031 wachsen.
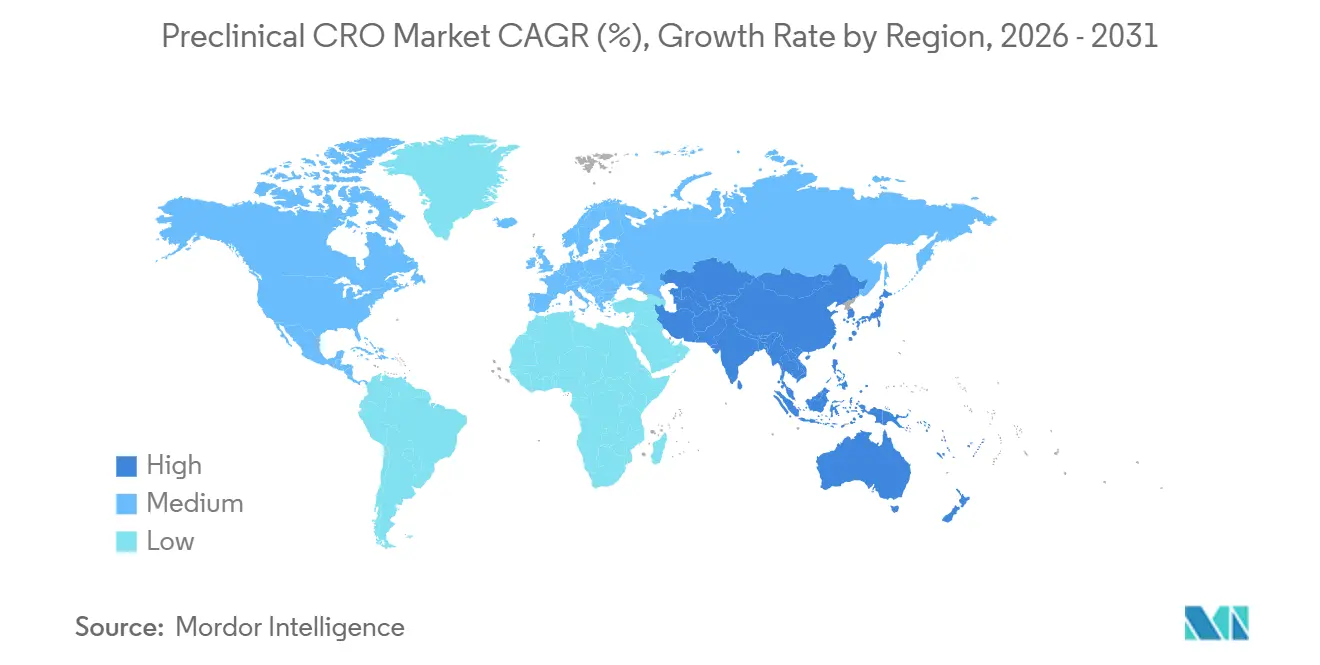
- Nach Geografie hielt Nordamerika 2025 einen Umsatzanteil von 45,13 %, und der asiatisch-pazifische Raum ist bereit, bis 2031 mit einer CAGR von 10,81 % zu wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende F&E-Ausgaben in der Arzneimittelforschung | +1.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Erweiterung präklinischer Pipelines | +1.5% | Global, asiatisch-pazifischer Überlauf aus westlichen Biotech-Zentren | Langfristig (≥ 4 Jahre) |
| Kosten- und Zeiteffizienz durch Auslagerung | +1.3% | Nordamerika und EU als Kern, aufkommende Einführung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einführung KI-gestützter In-Silico-Modelle | +1.2% | Nordamerika, EU, frühe Gewinne in China und Indien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach CRO-Fähigkeiten in der fortgeschrittenen Therapie | +1.4% | Dominanz Nordamerikas und der EU, aufkommend in China und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende F&E-Ausgaben in der Arzneimittelforschung
Die pharmazeutischen F&E-Budgets stiegen 2025 erheblich, wobei Pfizer sich zu 10,7–11,7 Milliarden USD verpflichtete, jedoch interne Toxikologielabore schloss, um Ausgaben auf digitale Pathologiefähigkeiten umzuleiten[1]Pfizer, "2025 Form 10-K," pfizer.com. CROs übernahmen 35–40 % der Toxikologie-Workflows, da Onkologie- und Seltene-Krankheiten-Sponsoren episodische präklinische Pakete verfolgten, anstatt feste interne Kapazitäten aufrechtzuerhalten. Die extramuralen NIH-Finanzierungen erreichten 22,3 Milliarden USD, wobei 18 % für IND-ermöglichende Forschung vorgesehen waren, die GLP-konforme Endpunkte von externen Partnern erfordert. Kleine Biotechunternehmen reichten 2024 62 % der U.S.-INDs ein, was den präklinischen CRO-Markt weiter vor Abschwächungen in Großpharma-Pipelines schützt. Die resultierende Nachfrageverschiebung hat die Verhandlungsmacht der CROs bei Preisgestaltung und Zeitplanpriorität gestärkt.
Erweiterung präklinischer Pipelines
Mehr als 8.200 aktive präklinische Programme waren 2025 im Einsatz, darunter 1.450 Zell- und Gentherapiekandidaten, was einem Anstieg von 22 % gegenüber 2023 entspricht. Die überarbeitete ATMP-Leitlinie der EMA schreibt nun Zwei-Spezies-Vektorshedding-Studien vor, was die Arbeitsbelastung für Gentherapie-CRO-Gruppen effektiv verdoppelt. GLP-1-Rezeptoragonisten und APOE4-gezielte Arzneimittel fügten 340 neue Pipeline-Einträge hinzu, von denen jeder Mehr-Spezies-Toxikologie und ZNS-Penetrationstests erfordert. Allein chinesische Sponsoren initiierten 1.100 Programme und arbeiten mit westlichen CROs zusammen, um duale Marktdatenpakete zu sichern, was aufeinanderfolgende Studienanfragen für dieselbe Verbindungsserie schafft. Die erweiterte Pipeline hat die GLP-Kapazitäten unter Druck gesetzt und die CROs dazu veranlasst, Einrichtungserweiterungen voranzutreiben.
Kosten- und Zeiteffizienz durch Auslagerung
Die Auslagerung einer 13-wöchigen GLP-Toxikologiestudie kostet 450.000–650.000 USD, während die Unterhaltung eines vollständig akkreditierten Vivarium 3–5 Millionen USD pro Jahr überschreiten kann – ein Break-Even-Schwellenwert, der nur für Sponsoren tragfähig ist, die mindestens 8–10 Studien jährlich durchführen. Virtuelle Biotechunternehmen, die 48 % der jüngsten IND-Einreichungen ausmachen, sind ausschließlich auf CRO-Netzwerke angewiesen und bevorzugen zunehmend integrierte „IND-Ready”-Pakete, die DMPK, Toxikologie und Bioanalyse unter einem einzigen Vertrag zusammenfassen. CROs haben meilensteinverknüpfte Preisgestaltung eingeführt, die 20–30 % der Studiengebühren bis zur erfolgreichen IND-Zulassung zurückstellt, was die Liquidität der Sponsoren schont und gleichzeitig die Anreize angleicht. Parallele Nager- und Nicht-Menschliche-Primaten-Studien an Multi-Site-Einrichtungen reduzieren die IND-Zeitpläne nun auf 11–12 Monate, weit unter den früheren internen Zyklen.
Einführung KI-gestützter In-Silico-Modelle
Insilico Medicines Rentosertib schritt 2025 unter Verwendung von computergestützter Toxikologie und Organ-auf-Chip-Plattformen zur Leitoptimierung in Phase 2a vor – ein Beispiel für ein Paradigma, bei dem KI präklinische Entscheidungen leitet. Der 2024er Alternative Methods Roadmap der FDA befürwortet validierte QSAR- und PBPK-Modelle, und Crown Biosciences HuPrime-KI reduziert die erforderlichen PDX-Kohorten um 60 %, was 40 % der Direktkosten einspart. Die bioanalytische Leitlinie der EMA erlaubt nun PBPK-Simulationen anstelle bestimmter Brückenstudien und lenkt Budgets von tierischen DMPK-Studien zur computergestützten Biologie um. Sponsoren führen routinemäßig In-Silico-Screenings durch, bevor sie sich zu GLP-Studien verpflichten, und konzentrieren das zurückgestellte Kapital auf Vermögenswerte mit höherer Wahrscheinlichkeit.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Mangel an Standardisierung und Dateninteroperabilität | -0.6% | Global, akut in Nordamerika und EU-Multi-CRO-Programmen | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische und Tierschutz-Compliance | -0.5% | EU und Nordamerika als Kern, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem In-Vivo-Pharmakologie-Fachpersonal | -0.4% | Global, am stärksten in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Standardisierung und Dateninteroperabilität
SEND-Validierungsfehler betrafen 38 % der IND-Einreichungen von 2024, erzwangen Neueinreichungen und verlängerten die FDA-Überprüfungszeiten um 30–60 Tage. Proprietäre LIMS-Plattformen behindern die Datenzusammenführung zwischen CRO-Partnern und verursachen 15–20 % Budgetüberschreitungen bei Sponsoren, die Histopathologie- und klinische Pathologiedatensätze manuell abgleichen müssen. Nur 12 der Top-20-CROs traten bis Mitte 2026 der FAIR Preclinical Data-Initiative der Pistoia Alliance bei, was die Metadatenfragmentierung verlängerte. Die Konsolidierung zu bevorzugten Anbieter-Panels hat sich daher intensiviert, da Sponsoren darauf abzielen, den Integrationsaufwand zu begrenzen.
Strenge regulatorische und Tierschutz-Compliance
Die EU-Richtlinie 2010/63/EU verlängert die Genehmigungen für Tierstudien um 8–12 Wochen und erhöht die administrativen Kosten pro Studie um 12–15 % gegenüber vergleichbaren US-Projekten. Die AAALAC-Akkreditierung umfasst nun unangemeldete Inspektionen, was die jährlichen Compliance-Kosten für westliche CROs auf 1,2–1,8 Millionen USD anhebt. Fachkräftemangel verschlimmert Verzögerungen; weniger als 50 neu zertifizierte toxikologische Pathologen werden jährlich weltweit ausgebildet, was hinter den Renteneinritten in einem Verhältnis von 3:2 zurückbleibt und die Auslagerung von Histopathologie-Lesungen erzwingt. Sponsoren akzeptieren häufig höhere westliche CRO-Kosten, um das regulatorische Risiko zu minimieren, was Kostendifferentiale gegenüber asiatisch-pazifischen Anbietern aufrechterhält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Toxikologie verankert sich, Sicherheitspharmakologie beschleunigt sichToxikologietests lieferten 2025 einen präklinischen CRO-Marktanteil von 40,55 %, was ihre obligatorische Rolle in IND-ermöglichenden Paketen gemäß ICH M3(R2) widerspiegelt[2]Internationaler Rat zur Harmonisierung, "ICH M3(R2)," ich.org. Wiederholungsdosisstudien in zwei Spezies bleiben Standard, auch wenn Organ-auf-Chip-Werkzeuge einige explorative Arbeiten ersetzen. Die Sicherheitspharmakologie eilt jedoch mit einer CAGR von 12,25 % voran, unterstützt durch steigende kardiovaskuläre Haftungsbedenken und einen Anstieg von hERG-Kanal- und QT-Intervall-Untersuchungen. Die präklinische CRO-Marktgröße für Sicherheitspharmakologie wird bis 2031 voraussichtlich verdoppelt, da mehr Sponsoren bewusste telemetrierte Hundestudien für Kinaseinhibitoren durchführen. Bioanalyse und DMPK bleiben für komplexe Modalitäten wie Antikörper-Wirkstoff-Konjugate entscheidend, wo die intakte Antikörper- und Nutzlastquantifizierung spezialisierte LC-MS/MS-Expertise erfordert. Integrierte „IND-Ready”-Pakete gewinnen weiterhin an Zugkraft, indem sie Formulierungs- und DMPK-Dienste in Festpreispakete für Toxikologie einbetten, die die Beschaffung für Biopharma-Sponsoren vereinfachen.
Der Aufstieg von Organ-auf-Chip-Plattformen führt hybride Workflows ein: Sponsoren screenen mehrere Leads auf mikrophysiologischen Systemen, bringen die vielversprechendsten in GLP-Studien voran und reduzieren die späte Attrition. Der FDA-qualifizierte Leber-Chip ersetzt nun einige explorative Hepatotoxizitätsstudien, jedoch bleiben vollständige Tierpakete für globale Einreichungen obligatorisch, was das unmittelbare Substitutionspotenzial begrenzt. Genotoxizitätsarbeit verlagert sich teilweise auf In-Silico-QSAR, aber die Regulierungsbehörden bestehen weiterhin auf Bestätigungs-Ames- und Mikronukleustests, was einen stabilen Umsatzboden für Nasslab-Assays erhält.


Nach Modelltyp:
PDX dominiert, PDO störtPDX-Modelle erzielten 2025 53,53 % des Modelltyp-Umsatzes, verankert durch ihren hohen Vorhersagewert für gezielte Onkologietherapien. Die präklinische CRO-Marktgröße für PDX-Studien wird voraussichtlich stetig steigen, da Immuno-Onkologie-Pipelines voranschreiten. PDO-Plattformen, die mit einer CAGR von 13,85 % expandieren, können Wirksamkeitsdaten in acht Wochen gegenüber sechs Monaten für PDX generieren, was es Sponsoren ermöglicht, 3–4 Verbindungen in der Zeit zu bewerten, die historisch für eine benötigt wurde. Kostenunterschiede schrumpfen, wobei PDO-Assays bei 15.000–25.000 USD pro Probe im Vergleich zu 30.000–50.000 USD für PDX-Engraftment angesiedelt sind. Sponsoren triangulieren zunehmend Ergebnisse, indem sie beide Modelle parallel betreiben, was das Vertrauen in klinische Entscheidungen stärkt.
Das Wachstum der KI-gestützten Vorhersage stärkt die Modellauswahl. Plattformen wie HuPrime-KI sagen die PDX-Reaktion basierend auf der Tumorgenomik voraus, reduzieren die Anzahl der benötigten Tiere und senken den Gemeinkosten. Die regulatorische Validierung von Simcyp-PBPK für pädiatrische Dosierung stärkt computergestützte Modelle weiter, obwohl immunvermittelte Toxizitäten weiterhin Nicht-Menschliche-Primaten-Studien erfordern, was die Basisbedarf für traditionelle In-Vivo-Arbeit aufrechterhält.
Nach Endnutzer:
Biopharma führt, Akademie gewinnt an DynamikBiopharma-Sponsoren erfassten 2025 63,63 % der Ausgaben und nutzten die Auslagerung, um Kapital für Entdeckungsprogramme zu erhalten und feste Infrastruktur zu begrenzen[3]Pharmaceutical Research and Manufacturers of America, "2025 Industry Profile," phrma.org . Akademische und Forschungsinstitute wachsen jedoch mit einer CAGR von 11,87 % auf der Grundlage von NIH-Mandaten, die GLP-Toxikologiedaten für IND-ermöglichende Stipendien erfordern. Die mit akademischen Nutzern verknüpfte präklinische CRO-Marktgröße erweitert sich daher schneller als für traditionelle Pharma, unterstützt durch schlüsselfertige Pakete, die Studiendesign mit regulatorischer Beratung verbinden. Öffentlich-private Konsortien, wie BARDAs 450-Millionen-USD-Pandemie-Gegenmaßnahmenfonds, leiten 70 % der Ressourcen an CROs weiter und regen die Nachfrage nach beschleunigter Toxikologie unter komprimierten Zeitplänen an.
Virtuelle Biotechunternehmen, eine Untergruppe der Biopharma-Kategorie, machen nun fast die Hälfte der US-IND-Einreichungen aus. Ohne interne Vivaria beauftragen diese Unternehmen umfassende CRO-Engagements, die Protokollentwicklung, Dosiseskalation, Sicherheitspharmakologie und SEND-Einreichung umfassen. Ihr Wachstum verleiht dem präklinischen CRO-Markt strukturelle Widerstandsfähigkeit, selbst wenn die Großpharma-Pipelines zurückgehen.
Geografische Analyse
Präklinischer CRO-Markt in Nordamerika, Europa und APAC
Nordamerika entfiel 2025 auf 45,13 % des Umsatzes, gestützt durch die Nähe zur FDA, AAALAC-zertifizierte Infrastruktur und die Möglichkeit, Studien innerhalb von vier bis sechs Wochen nach Vertragsunterzeichnung zu beginnen. Die Dominanz der Region wird durch schnelle ethische Prüfverfahren im Vergleich zu Europa gestärkt, wo strengere Tierschutzaudits den Beginn verzögern. Dennoch wird die Größe des präklinischen CRO-Markts im asiatisch-pazifischen Raum voraussichtlich mit einer CAGR von 10,81 % bis 2031 wachsen, was die zollfreien Importpolitiken Chinas und die Angleichung Indiens an die ICH-Leitlinien widerspiegelt. WuXi AppTec erweiterte seinen Campus in Suzhou im Jahr 2025 um 12.000 Quadratmeter, ein Schritt, der mehr als 600 IND-fähige Studien jährlich für eine globale Kundschaft ermöglicht.
EMEA- und Südamerika-Markt für präklinische CROs
Europa bleibt unverzichtbar für die kardiovaskuläre Pharmakologie an Großtieren. Die Übernahme einer britischen Einrichtung durch Labcorp schuf Kapazitäten für bewusste telemetrierte Hundestudien, die häufig zum limitierenden Faktor für Kinaseinhibitor-Programme werden. Südamerika sowie der Nahe Osten und Afrika befinden sich in früheren Adoptionsphasen; das 2025 eröffnete AAALAC-akkreditierte Standort in São Paulo signalisiert jedoch eine aufkeimende regionale Dynamik.
Präklinischer CRO-Markt in APAC, Nordamerika und Europa
Die grenzüberschreitende Nachfrage verändert die Standortstrategie. Viele westliche Auftraggeber führen explorative Arbeiten aus Kostengründen im asiatisch-pazifischen Raum durch, führen jedoch entscheidende GLP-Studien in Nordamerika oder Europa durch, um Audits zu erleichtern. Dieses Dual-Sourcing-Modell setzt CROs unter Druck, konsistente Datenstandards über Regionen hinweg aufrechtzuerhalten.

Regulatorisches Umfeld
Das globale Outsourcing präklinischer Studien unterliegt international anerkannten nichtklinischen Anforderungen, angeführt von ICH-Leitlinien wie ICH M3(R2) für Zeitpunkt und Inhalt nichtklinischer Sicherheitsstudien und ICH S6(R1) für biologikaspezifische Erwartungen, ergänzt durch jurisdiktionsspezifische Good-Laboratory-Practice-(GLP)-Vorschriften, die die Durchführung von Studien und die Datenintegrität regeln. In den Vereinigten Staaten legen die FDA-GLP-Erwartungen an elektronische Systeme besonderen Wert auf Audit-Trails, Zugänglichkeit von Rohdaten und inspektionsbereite Dokumentation, was den Compliance- und Validierungsaufwand für CROs erhöht, die IND-befähigende Paketstudien durchführen.
Regulierungsbehörden formalisieren zudem Wege für New Approach Methodologies (NAMs), um die Abhängigkeit von Tierstudien zu ergänzen und in definierten Kontexten zu verringern. Ein FDA-NIH-Workshop im Jahr 2025 hob einen aufkommenden Harmonisierungsrahmen für die NAM-Validierung über verschiedene Behörden hinweg hervor, darunter die EMA, PMDA (Japan), BfR (Deutschland) und TGA (Australien), was eine regionsübergreifende Akzeptanz unterstützt, wenn Methoden qualifiziert und angemessen begründet sind. Dieser Wandel erweitert den Umfang, den CROs verwalten müssen, und umfasst GLP-Tierstudien, validierte computergestützte Ansätze (zum Beispiel PBPK/QSAR, soweit anerkannt) sowie belastbare Brückenstrategien über verschiedene Regionen hinweg.
Wettbewerbslandschaft
Die führenden Akteure – Charles River Laboratories, Labcorp Drug Development, WuXi AppTec, Eurofins und andere – kontrollierten 2025 einen bedeutenden Anteil des globalen Umsatzes, was dem präklinischen CRO-Markt ein moderates Konzentrationsprofil verleiht. Charles Rivers Kauf von Explora BioLabs für 1,9 Milliarden USD im Jahr 2024 fügte europäische Großtier-Chirurgiekapazitäten hinzu und steht in direktem Wettbewerb mit Labcorps kardiovaskulärer Nische. Mittelgroße Unternehmen differenzieren sich durch KI-Infrastruktur; Syngenes BioInformatics Hub optimiert die Dosiseskalation und reduziert den Tierverbrauch um 25 %, was risikoaversen Sponsoren klare 3R-Vorteile bietet.
Organ-auf-Chip-Anbieter verwischen die Grenze zwischen Technologie und Dienstleistung. Emulate Bios FDA-qualifizierter Leber-Chip konkurriert nun um explorative Hepatotoxizitätsbudgets und schafft eine disruptive Flanke, die traditionelle CROs adressieren müssen. Asiatisch-pazifische Akteure bieten weiterhin 30–40 % Kosteneinsparungen an, jedoch halten nur 22 der über 80 chinesischen CROs eine AAALAC-Akkreditierung, was den Zugang zu westlichen regulatorischen Einreichungen einschränkt. Bevorzugte Anbieter-Panels und strenge Datenqualitätsaudits begünstigen etablierte Akteure mit globalen GLP-Präsenzen, während Nischenspezialisten Preisaufschläge für Advanced-Therapy-Assays wie AAV-Biodistribution und Tumorigenitätstests erzielen.
Branchenführer im präklinischen CRO-Markt
Labcorp Drug Development
Eurofins Scientific
WuXi App Tec
SGS SA
Charles River Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Präklinischer CRO-Markt
- Altasciences Company Inc.
- BioDuro-Sundia
- Charles River
- Crown Bioscience
- Envigo (part of Inotiv)
- Eurofins
- ICON
- Inotiv Inc.
- ITR Laboratories Canada Inc.
- LabCorp
- MedPace
- NorthEast BioAnalytical Laboratories LLC
- Parexel International
- PharmaLegacy Laboratories
- Pharmaron
- SGS
- Syngene International
- Thermo Fisher Scientific Inc. (PPD)
- WuXi App Tec

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf Sponsoren, die konforme, integrierte IND-befähigende Pakete suchen, die GLP-Toxikologie, DMPK und Bioanalytik, Sicherheitspharmakologie und einreichungsbereite Datensätze kombinieren, insbesondere da virtuelle und kleine Biotech-Modelle die Outsourcing-Intensität erhöhen. Der anhaltende Vorstoß in Richtung NAMs schafft Freiräume für CROs, die Organ-on-Chip- und In-silico-Fähigkeiten neben traditioneller In-vivo-Arbeit innerhalb regulierungskonformer Qualitätssysteme operationalisieren können. Der FDA Modernization Act 2.0 und die FDA Alternative Methods Roadmap haben die NAM-Bewertung von explorativen Pilotprojekten hin zu einer strukturierten Einführung verschoben, was die Nachfrage nach Methodenqualifizierung, Validierungsunterstützung und hybriden Studiendesigns verstärkt.
Datenstandardisierung und Interoperabilität bleiben ein praktischer Engpass und ein kommerzielles Unterscheidungsmerkmal für Plattform-CROs. Da SEND-Validierungsfehler einen bedeutenden Anteil der Einreichungen betreffen und bis Mitte 2026 nur ein Teil der großen CROs an branchenweiten Dateninitiativen teilnimmt, konzentrieren Sponsoren ihre Arbeit zunehmend auf Anbieter, die harmonisierte LIMS-Workflows, qualitätsgeprüfte SEND-Lieferung und prüfungsbereite elektronische Aufzeichnungen über standortübergreifende Programme hinweg aufrechterhalten können. Jüngste Kooperationen deuten zudem auf eine Nachfrage nach KI-gestützter Entscheidungsunterstützung hin, die in nichtklinische Dienstleistungen eingebettet ist. Die Zusammenarbeit von Charles River und Lilly TuneLab im Juni 2026 zur Integration von KI/ML-Optimierung mit nichtklinischer Prüfexpertise unterstützt eine schnellere Vorauswahl und begünstigt einen Preisaufschlag für CROs, die Modellentwicklung, translationale Endpunkte und GLP-Durchführung kombinieren können.
Recent Industry Developments in Präklinischer CRO-Markt
- April 2026: SureNano Science gab die Planung von FDA-IND-befähigenden GLP-Toxikologie- und Pharmakologiestudien für den Leitkandidaten GEP-44 in Zusammenarbeit mit Labcorp bekannt. Die Initiative treibt ein IND-befähigendes Programm voran und erweitert Labcorps Kooperationspräsenz im Bereich GLP-Studien.
- Juni 2025: Labcorp Drug Development (in Zusammenarbeit mit Predictive Oncology) entwickelte funktionale 3D-Organoid-Modelle für die Lebertoxizität beim Menschen und bei Ratten, die exklusiv von Predictive Oncology entwickelt wurden. Der Kapazitätsausbau stärkt Labcorps Angebot im Bereich Sicherheitspharmakologie und verringert die Abhängigkeit von traditionellen Tiermodellen, wodurch die Lebertox-Fähigkeiten gestärkt werden.
- Februar 2025: NAMSA schloss die Übernahme der US-Medizinprodukteprüfungsaktivitäten von WuXi AppTec ab. Die Konsolidierung erweitert NAMSAs Präsenz im Bereich GLP-Geräteprüfung in den USA und beschleunigt bereichsübergreifende CRO-Angebote.


Präklinischer CRO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt für präklinische CROs als Umsatz aus Drittanbieter-Dienstleistungen definiert, der mit ausgelagerten präklinischen Forschungsarbeiten erzielt wird, die die frühe Arzneimittelentwicklung vor klinischen Studien am Menschen unterstützen, einschließlich Planung, Durchführung und Berichterstattung von regulierten und nicht regulierten Studien.
Umfangsausschlüsse: Interne präklinische Laborarbeiten, die vollständig innerhalb von Sponsororganisationen durchgeführt werden, sowie reine klinische Phasen-CRO-Dienstleistungen sind von diesem Marktwert ausgeschlossen.
Übersicht der Segmentierung
- Nach Dienstleistung
- Toxikologietests
- Bioanalyse- und DMPK-Studien
- Sicherheitspharmakologie
- Weitere Dienstleistungen
- Nach Modelltyp
- Patientenabgeleitete Organoid-Modelle (PDO)
- Patientenabgeleitete Xenotransplantat-Modelle (PDX)
- In-Silico-/KI-gesteuerte Modelle
- Nach Endnutzer
- Biopharma- und Pharmaunternehmen
- Akademische und Forschungsinstitute
- Weitere Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann mit dem Aufbau einer Faktenbasis für Nachfragetreiber und die Studienpipeline, die das präklinische Outsourcing speist. Wir haben öffentliche Quellen wie ClinicalTrials.gov und die WHO International Clinical Trials Registry Platform herangezogen, um Signale zur vorgelagerten Studienaktivität zu verstehen, und wir haben zudem NIH- und OECD-Veröffentlichungen zum Kontext der F&E-Ausgaben geprüft, die sich im Zeitverlauf auf Budgets auswirken können.
Um das Modell an operativen Rahmenbedingungen zu verankern, überprüften wir regulatorische und qualitätsbezogene Erwartungen der US-FDA und der Europäischen Arzneimittel-Agentur sowie Informationen zur Aufsicht über Tierversuche von AAALAC International. Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichterstattung von Unternehmen wurden dann verwendet, um Dienstleistungsmixe und Kundenkommentare abzubilden, unterstützt durch gezielte Abfragen aus kostenpflichtigen Abonnements für Unternehmensfinanzen, Patentdatenbanken und Handelssignale auf Sendungsebene, soweit relevant. Dies sind veranschaulichende Beispiele und keine vollständige Liste, da wir uns auch auf andere öffentliche Dokumente zur Datenerhebung, Überprüfung und Klärung gestützt haben.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, welcher Anteil der präklinischen Aktivitäten ausgelagert wird, wie sich die Preisgestaltung nach Studientyp verändert und wo Kapazitätsengpässe zuerst auftreten. Wir sprachen mit einer Mischung aus CRO-seitigen Führungskräften und operativen Managern sowie sponsorseitigen Nutzern aus Pharma-, Biotech- und Medizinprodukteteams, was half, Lücken zu schließen, die öffentliche Dokumente nicht klären können.
Für einen globalen Markt wie diesen wurden die Eingaben über die wichtigsten Regionen hinweg getestet, damit die Annahmen die lokale Regulierung, den Studienmix und das Beschaffungsverhalten widerspiegeln und nicht ein Muster eines einzelnen Landes.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 12% | APAC: 46% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 38% | EMEA: 35% |
| Kleinere Marktteilnehmer: 21% | Manager: 50% | Amerika: 19% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den adressierbaren Pool der ausgelagerten präklinischen Nachfrage anhand von Arzneimittelentwicklungsaktivitäten und Signalen zu Sponsorenausgaben rekonstruiert und diesen dann in verwertbaren Umsatz übersetzt, indem Outsourcing-Intensität und typische Studienkostenmuster angewendet werden. Da präklinische Arbeit keine einheitliche Größe darstellt, verwendeten wir einen praktischen Mix von Indikatoren wie präklinische Tox- und Sicherheitsstudienvolumen, GLP-Inspektions- und Compliance-Bereitschaftsanforderungen, den Anteil biologischer Programme (der Assay- und Modellanforderungen verändert), die durchschnittliche Studiendauer, die die Laborauslastung beeinflusst, sowie die regionale Dynamik der F&E-Finanzierung.
Diese Gesamtwerte wurden dann durch gezielte Bottom-up-Näherungen bestätigt, hauptsächlich durch stichprobenbasierte Umsatzlogik nach Dienstleistungsbündeln (zum Beispiel Toxikologie plus Bioanalytik), Kanalprüfungen zu typischen Preisspannen und Plausibilitätsprüfungen anhand öffentlich diskutierter Kapazitätsauslastung und Programmstarts. Wo die Bottom-up-Sichtbarkeit unvollständig war, verwendeten wir konservative Bandbreiten und verfeinerten diese anschließend durch erneute Expertenkontakte und regionsübergreifende Vergleiche.
Für die Prognose wurde eine Szenarioanalyse verwendet, um unterschiedliche Finanzierungsbedingungen der Sponsoren und Programmfortsetzungsraten widerzuspiegeln, gefolgt von einem Glättungsschritt, damit die Kurve mit dem beobachteten Outsourcing-Zyklus konsistent bleibt. Die endgültigen Wachstumspfade wurden mit den Befragten überprüft, um zu bestätigen, dass die Annahmen zur Preisentwicklung, zur Verschiebung des Studienmixes und zur regionalen Nachfrage für den Prognosezeitraum realistisch sind.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch eine Reihe von Prüfungen, die vor der Finalisierung der Ergebnisse nach internen Widersprüchen und Abweichungen von der Realität suchen. Modellergebnisse werden mit unabhängigen Marktsignalen wie F&E-Trends der Sponsoren, Pipeline-Aktivitätsindikatoren und berichteten Outsourcing-Kommentaren verglichen, und Ausreißer werden untersucht, bis ein klarer Grund dokumentiert ist.
Es folgt eine mehrstufige Analystenprüfung, damit Eingaben, Umrechnungen und Annahmen aus mehr als einer Perspektive hinterfragt werden, und erneute Kontaktaufnahmen werden ausgelöst, wenn eine Schlüsselvariable außerhalb des erwarteten Bereichs liegt. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die Budgets, Preise oder Kapazitäten verändern können, und ein neuer Durchgang vor Lieferung wird abgeschlossen, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße des präklinischen CRO-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für präklinische CRO-Dienstleistungen können stark variieren, selbst wenn die Themenbezeichnung gleich erscheint. Die Unterschiede ergeben sich meist daraus, was als präklinische Arbeit gezählt wird, wie mehrteilige Dienstleistungsverträge behandelt werden und ob angenommen wird, dass die Preise stetig steigen oder in Sprüngen verlaufen.
Nachfragesignale wie vorgelagerte Studienpipeline-Aktivität, die Richtung der F&E-Ausgaben der Sponsoren und compliancebedingte Studienanforderungen sind die Belegprüfungen, die die Schätzung von Mordor Intelligence an den Umsatz aus ausgelagerten präklinischen Dienstleistungen binden, statt an breitere Dienstleistungen der Arzneimittelentwicklung. Eine weitere häufige Lücke ist der Umfang, da manche Veröffentlichungen angrenzende klinische CRO-Umsätze einbeziehen oder interne Laboraktivitäten von Sponsoren einschließen, und eine zweite Lücke ist die Normalisierung des Basisjahres, bei der unterschiedliche Zeitpunkte der Währungsumrechnung und der Inflationsberücksichtigung den angegebenen Ausgangspunkt verschieben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,20 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 14,55 Mrd. USD (2026) | Spiegelt häufig eine breitere Dienstleistungsgrenze wider, die mehr vorgelagerte Discovery-Unterstützung und angrenzende Entwicklungsdienstleistungen einbezieht, und wendet möglicherweise höhere Mischpreise über Dienstleistungsbündel hinweg an, ohne den gleichen Grad an Gegenprüfung mit der Outsourcing-Intensität. |
| Fachzeitschrift B | 6,84 Mrd. USD (2026) | Verwendet häufig eine engere Umsatzerfassung, die kleinere Vertragsarbeiten und Nicht-GLP-Aktivitäten übersehen kann, und stützt sich möglicherweise auf einen einzigen Wachstumspfad aus einem kurzen Basiszeitraum, was Stufenänderungen im Outsourcing und Preisrevisionen unterschätzen kann. |
Die Spannweite in der Tabelle erklärt sich hauptsächlich dadurch, wie eng die Dienstleistungsgrenze gezogen ist und wie Preisgestaltung und Outsourcing-Intensität jährlich in Umsatz umgerechnet werden. Indem Annahmen nachvollziehbar an beobachtbare Nachfrageindikatoren geknüpft und durch Interviews stresstestet werden, bleibt die endgültige Zahl praktisch reproduzierbar und leichter zu verteidigen in Planungsdiskussionen über Regionen und Studientypen hinweg.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der präklinische CRO-Markt 2031 erreichen?
Der präklinische CRO-Markt wird bis 2031 voraussichtlich 11,74 Milliarden USD auf Basis einer CAGR von 7,45 % erreichen.
Welche Dienstleistungskategorie wächst am schnellsten bei ausgelagerten präklinischen Studien?
Die Sicherheitspharmakologie führt das Wachstum an und schreitet mit einer CAGR von 12,25 % voran, bedingt durch eine verstärkte Prüfung kardiovaskulärer Haftungsrisiken.
Warum gewinnen patientenabgeleitete Organoide gegenüber PDX-Modellen an Bedeutung?
PDOs bieten eine Vorhersagegenauigkeit von 78 %, liefern Ergebnisse in acht Wochen und kosten weniger als PDX-Studien, was schnellere Go/No-Go-Entscheidungen ermöglicht.
Wie beeinflussen regulatorische Änderungen die CRO-Nachfrage im asiatisch-pazifischen Raum?
Chinas zollfreie Tierimportpolitik und Indiens ICH-Angleichung senken Kosten und Genehmigungszeiträume und treiben eine regionale CAGR von 10,81 % an.
Welche Rolle spielt KI in modernen präklinischen CRO-Dienstleistungen?
KI verbessert das Kandidaten-Screening, optimiert die Dosiseskalation, reduziert den Tierverbrauch und unterstützt PBPK-Simulationen, die die Regulierungsbehörden zunehmend akzeptieren.
Seite zuletzt aktualisiert am:


