
Marktgröße und Marktanteil für Human Centric Lighting
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
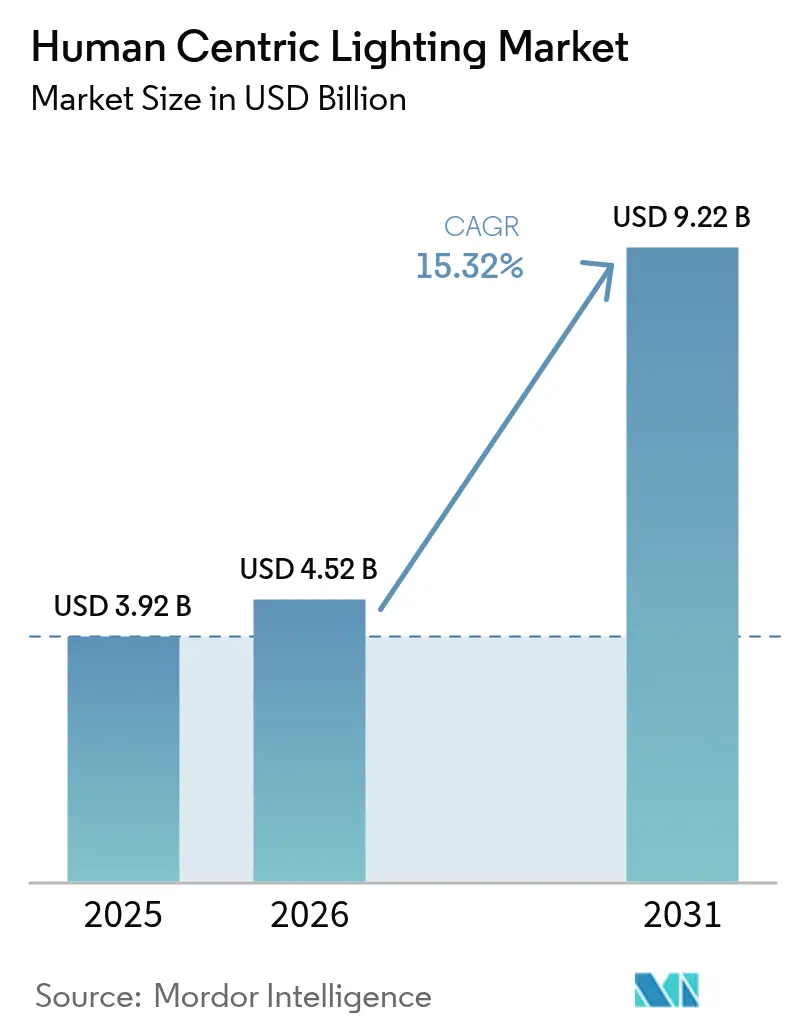
| Marktgröße (2026) | 4.52 Milliarden US-Dollar |
| Marktgröße (2031) | 9.22 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Human Centric Lighting von Mordor Intelligence
Die Marktgröße für Human Centric Lighting wird im Jahr 2026 auf USD 4,52 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 3,92 Milliarden, mit Prognosen für 2031 von USD 9,22 Milliarden, was einem Wachstum von 15,32 % CAGR über den Zeitraum 2026–2031 entspricht. Die Akzeptanz verlagert sich von einfacher Beleuchtung hin zu biologisch abgestimmten Systemen, die Gesundheit, Produktivität und Komfort steigern. Fortschrittliche LED-Plattformen mit abstimmbaren Spektren und IoT-basierten Steuerungen haben die Beleuchtung zu einem strategischen Wellness-Hebel in Büros, Krankenhäusern und Wohngebäuden gemacht. Europa dominierte die Akzeptanz mit einem Anteil von 37,4 % im Jahr 2024, da Unternehmen auf strenge Vorschriften zum Wohlbefinden am Arbeitsplatz reagierten, während der asiatisch-pazifische Raum das schnellste Wachstum verzeichnete, getrieben durch rasch sinkende LED-Preise und ein wachsendes Bewusstsein für den Zusammenhang zwischen Licht und Gesundheit. Die Nachfrage nach Abonnementmodellen, die Hardware, Software und Wartung bündeln, nimmt zu, und die Einführung wissenschaftlicher Kennzahlen wie der melanopischen äquivalenten Tageslichtbeleuchtungsstärke (mEDI) schafft mehr Klarheit bei Leistungsaussagen.
Wichtigste Erkenntnisse des Berichts
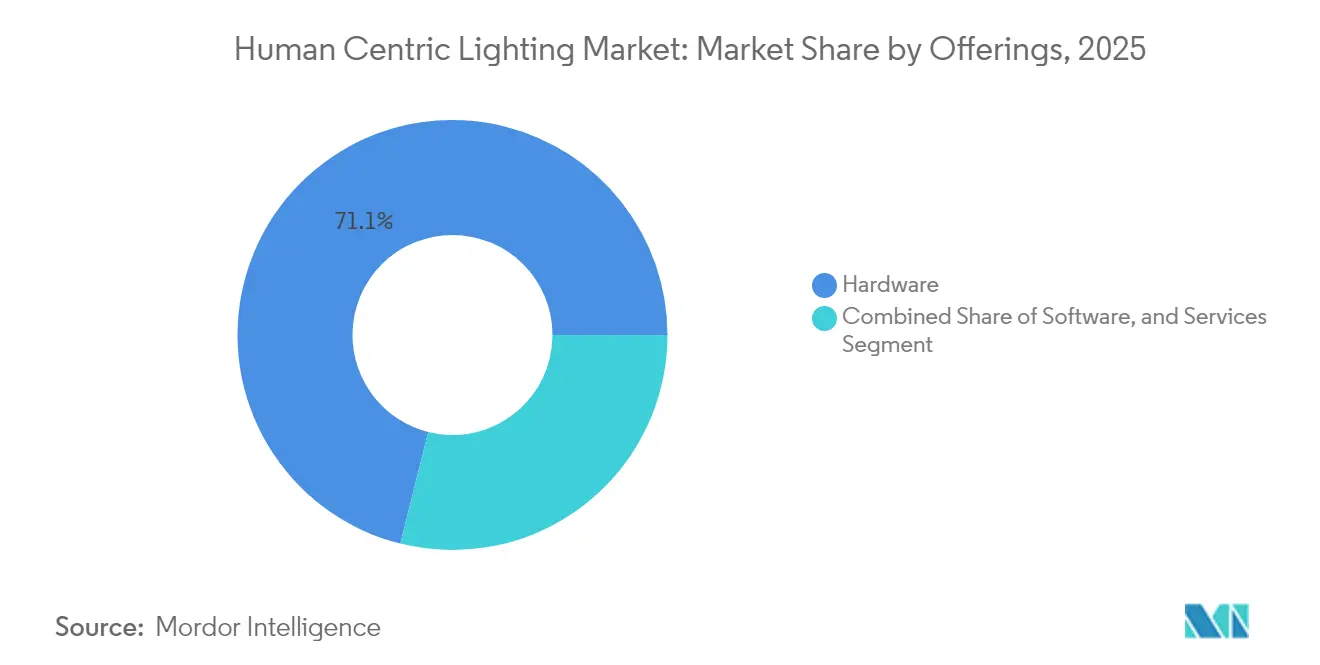
- Nach Angebot hielt Hardware im Jahr 2025 einen Anteil von 71,10 % am Markt für Human Centric Lighting; Dienstleistungen expandieren bis 2031 mit einer CAGR von 22,88 %.
- Nach Installationstyp entfielen im Jahr 2025 59,85 % der Marktgröße für Human Centric Lighting auf Nachrüstinstallationen, während Neuinstallationen bis 2031 mit einer CAGR von 17,95 % wachsen.
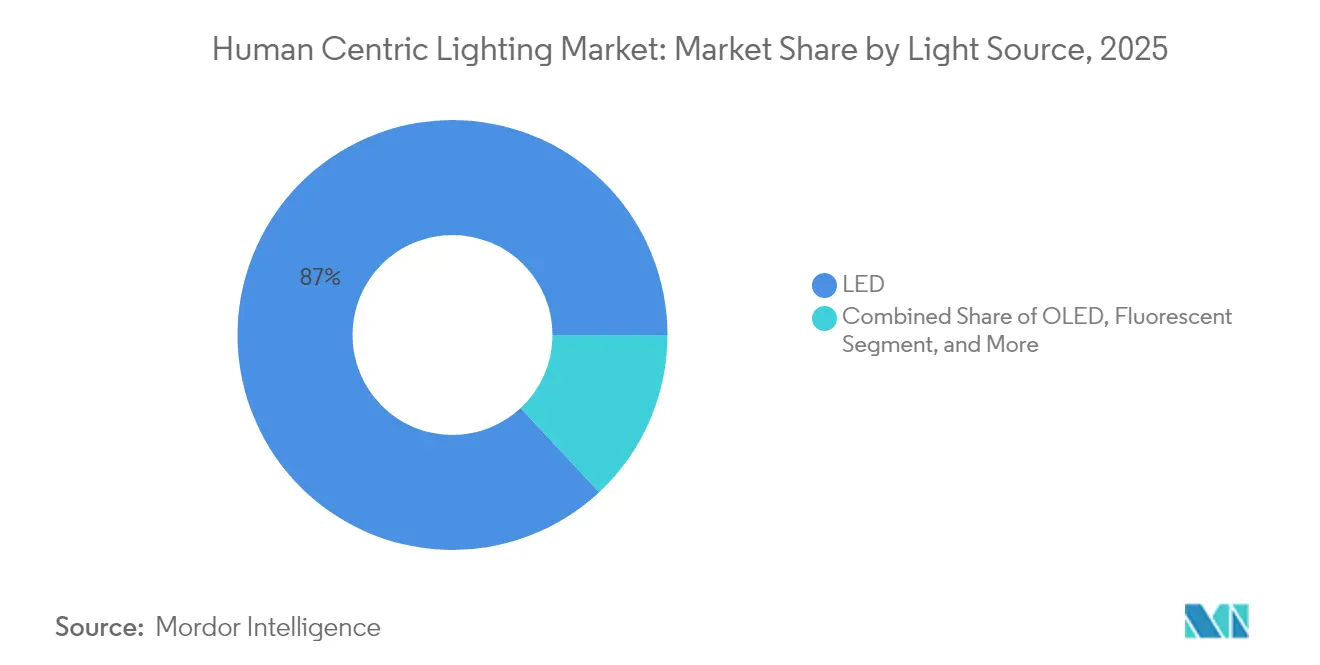
- Nach Lichtquelle dominierten LEDs im Jahr 2025 mit einem Umsatzanteil von 86,95 %; für OLED wird bis 2031 eine CAGR von 23,1 % prognostiziert.
- Nach Leuchtentyp führten Einbauleuchten und Panels im Jahr 2025 mit einem Umsatzanteil von 29,75 %, während Pendelleuchten im Zeitraum 2026–2031 mit einer CAGR von 18,25 % wachsen sollen.
- Nach Konnektivität erfassten kabelgebundene Systeme im Jahr 2025 einen Anteil von 64,05 %; kabellose Technologien sind auf dem Weg zu einer CAGR von 20,95 % bis 2031.
- Nach Anwendung entfielen im Jahr 2025 53,60 % der Marktgröße für Human Centric Lighting auf gewerbliche Flächen; Gesundheitseinrichtungen wachsen bis 2031 mit einer CAGR von 17,05 %.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 37,10 % am Markt für Human Centric Lighting, während der asiatisch-pazifische Raum mit einer CAGR von 19,65 % für 2026–2031 die steilste regionale Wachstumsrate aufweist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorschriften zum Wohlbefinden am Arbeitsplatz | +3.2% | Europa; Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Vorschriften für energiepositives Bauen | +2.8% | Nordamerika; aufkommende Muster in Europa | Mittelfristig (2–4 Jahre) |
| Preisverfall bei LEDs ermöglicht Nachrüstungen | +2.5% | Asiatisch-pazifischer Raum; globale Auswirkungen | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach zirkadian abgestimmter Beleuchtung im Gesundheitswesen | +2.1% | Global; am stärksten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Smart-City-Pilotprojekte in nordischen Kommunen | +1.9% | Nordische Länder; Ausweitung auf Westeuropa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Umsatzmodelle für Beleuchtung als Dienstleistung | +1.7% | Nordamerika und Europa zuerst; weltweite Expansion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Vorschriften zum Wohlbefinden am Arbeitsplatz in Europa
Die europäische Politik ist über grundlegende Arbeitssicherheit hinausgegangen und verfolgt nun einen ganzheitlichen Ansatz für das Wohlbefinden, was zu einer raschen Einführung abstimmbarer Beleuchtung in Büros geführt hat. Forschungen der Universität Oxford verknüpften höhere Wohlbefindenswerte der Mitarbeiter mit einer stärkeren finanziellen Leistung und untermauerten damit die betriebswirtschaftliche Begründung.[1]Jan-Emmanuel De Neve, "Wohlbefinden am Arbeitsplatz und Unternehmensleistung," wellbeing.hmc.ox.ac.uk Die EU-Richtlinie zur Lohntransparenz hat die Unternehmensoffenlegungen auf die Umgebungsqualität ausgeweitet und die Beleuchtung einer stärkeren Prüfung unterzogen. Feldstudien von Alcon Lighting zeigten, dass eine geeignete spektrale Abstimmung die Fehlzeiten um 4,5 % senkte und die kreative Leistung in Büropilotprojekten um 15 % steigerte. Unternehmen betrachten Beleuchtungsaufrüstungen nun als doppelten Hebel für Wohlbefinden und Nachhaltigkeit, was die Spezifikation menschzentrierter Systeme in Neubauprojekten und größeren Nachrüstungen beschleunigt.
Regulatorischer Druck für energiepositives Bauen in Nordamerika
Die Vereinigten Staaten streben bis 2035 eine Reduzierung der Treibhausgasemissionen im Gebäudesektor um 65 % an und positionieren fortschrittliche Beleuchtungssteuerungen als entscheidenden Hebel.[2]US-Energieministerium, "Dekarbonisierung der US-Wirtschaft bis 2050," energy.gov Der Internationale Energieeinsparcode von 2021, der kürzlich für bundesgeförderten Wohnungsbau übernommen wurde, stellt strenge Effizienzanforderungen, die integrierte Beleuchtung und Steuerungen begünstigen. Vernetzte Systeme haben im Vergleich zu reinen LED-Aufrüstungen Energieeinsparungen von 49 % erzielt und damit sowohl Dekarbonisierungs- als auch Wohlbefindensziele der Nutzer erfüllt. Planer spezifizieren zunehmend zirkadian-unterstützende Leuchten zusammen mit Tageslicht- und Belegungssensoren, um gebäudeweite Leistungskennzahlen zu erfüllen.
Rascher LED-Preisverfall ermöglicht Nachrüstungen in Asien
Die Preise für LED-Komponenten sind stark gesunken und machen abstimmbare Weißlichtfunktionen für budgetbeschränkte Projekte erschwinglich. Gewerbliche Einrichtungen in China, Indien und Südostasien rüsten bestehende Leuchten im Rahmen routinemäßiger Renovierungen mit zirkadianfähigen Modulen nach. Hersteller bündeln Wellness-Vorteile mit etablierten Energieeinspar-Narrativen, um Finanzierungen aus Grüne-Gebäude-Programmen zu erschließen. Die Kostenparität von Human-Centric-Aufrüstungen ist am überzeugendsten in 24/7-Betrieben, wo Produktivitätsgewinne mit Stromeinsparungen zusammenwirken.
Nachfrage nach zirkadian abgestimmter Beleuchtung im Gesundheitswesen
Krankenhäuser setzen dynamische Spektren ein, die mit den biologischen Rhythmen der Patienten synchronisiert sind. Klinische Studien berichteten von kürzeren Genesungszeiten und weniger Medikationsfehlern unter zirkadian-unterstützender Beleuchtung. Lösungen wie BioUp steigerten die melanopische Tageslichteffektivität um 42 % und lieferten messbare biologische Effekte in Patientenzimmern und Pflegestationen. Normungsgremien haben begonnen, melanopische Kennzahlen zu referenzieren, sodass Facility-Manager Kapitalausgaben mit Gesundheitsergebnisdaten rechtfertigen können. Die wachsende Evidenzbasis des Gesundheitssektors treibt die Replikation in der Langzeitpflege, der psychiatrischen Versorgung und ambulanten Einrichtungen voran.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken bei der Protokollinteroperabilität zwischen Anbietern | -2.3% | Global; ausgeprägt in großen gewerblichen Portfolios | Mittelfristig (2–4 Jahre) |
| Hohe Komplexität der Validierung menschlicher Faktoren | -1.8% | Weltweit; am akutesten in industriellen Umgebungen | Mittelfristig (2–4 Jahre) |
| Mangel an Installationsfachkräften in Schwellenmärkten | -1.5% | Asiatisch-pazifischer Raum, Naher Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| ROI-Unsicherheit bei großangelegten Wohnbauprojekten | -1.2% | Global; ausgeprägter in preissensiblen Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Interoperabilität zwischen Anbieterprotokollen
Fragmentierte Steuerungsstandards erhöhen die Integrationskosten und verlangsamen standortübergreifende Rollouts. Studien des US-Energieministeriums stellten anhaltende Terminologie- und Kommunikationsinkompatibilitäten fest, die die Leistung vernetzter Beleuchtung beeinträchtigen. Gebäudeeigentümer sind häufig mit Anbieterbindung konfrontiert oder müssen Gateways finanzieren, die die Komplexität über den Systemlebenszyklus erhöhen. DALI-2-Zertifizierungsprogramme verbessern die Aussichten für Plug-and-Play-Betrieb, wie am KNX/DALI-Gateway von Siemens zu sehen ist.[3]Siemens AG, "Siemens erleichtert die Implementierung von Human Centric Lighting," assets.new.siemens.com Ein einheitlicher globaler Standard bleibt jedoch schwer erreichbar, was die Mengenbeschaffung und portfolioübergreifende Analysen einschränkt.
Unzureichende Installationskompetenz in Schwellenländern
Human Centric Lighting erfordert Inbetriebnahme-Expertise in spektraler Abstimmung, Sensorkalibrierung und zirkadianem Protokolldesign. Branchenverbände verweisen auf einen Mangel an zertifizierten Fachleuten für Beleuchtungssteuerung, insbesondere außerhalb reifer Märkte. Kaliforniens Schulungsinitiative veranschaulicht den erforderlichen Investitionsaufwand: 655 Elektriker absolvierten zwischen 2022 und 2024 Fortgeschrittenenkurse.[4]Kalifornische Energiekommission, "Kalifornisches Fortgeschrittenen-Schulungsprogramm für Beleuchtungssteuerung – Automatisierte Nachfragesteuerung," energy.ca.gov Vergleichbare Programme sind in wachstumsstarken Regionen kaum vorhanden, was zu Installationsfehlern führt, die Leistung und ROI beeinträchtigen. Die Qualifikationslücke ist bei Nachrüstungen am akutesten, wo veraltete Verkabelung und Steuerungen zusätzliche Komplexität erzeugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Dienstleistungen übertreffen das Hardware-WachstumHardware trug 2025 71,10 % des Umsatzes bei, getragen von Leuchten, Treibern und Sensoren, die die spektrale Abstimmung ermöglichen. Mit der Weiterentwicklung von Finanzierungsmodellen bevorzugen Kunden zunehmend ergebnisorientierte Verträge, die Ausrüstung, Software und Wartung bündeln. Abonnementmodelle reduzieren den Anfangskapitalbedarf und richten die Kosten an den erzielten Vorteilen aus. Mehrere multinationale Anbieter garantieren nun Beleuchtungsleistungskennzahlen im Rahmen mehrjähriger Servicevereinbarungen. Der Markt für Human Centric Lighting schwenkt daher auf wiederkehrende Umsatzströme um, die für kapitalleichte Unternehmensstrategien attraktiv sind.
Der Dienstleistungsumsatz wird bis 2031 voraussichtlich jährlich um 22,88 % steigen und damit die am schnellsten wachsende Komponente des Marktes für Human Centric Lighting darstellen. Anbieter überwachen Installationen aus der Ferne, optimieren Szenen über Cloud-Analysen und aktualisieren Firmware drahtlos, um die kontinuierliche Einhaltung von Wohlbefindensstandards sicherzustellen. Dieser datengesteuerte Ansatz stärkt die Kundenbindung und eröffnet Wege für Cross-Selling von Luftqualitäts- und Raumnutzungsanalysen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Installationstyp:
Neuinstallationen gewinnen an DynamikNachrüstinstallationen hielten 2025 einen Anteil von 59,85 %, da Organisationen bestehende Einrichtungen aufrüsteten, um unmittelbare Wohlbefindens- und Energiegewinne zu erzielen. Diese Projekte lieferten schnelle Erfolge mit minimalen baulichen Veränderungen und stärkten das Vertrauen in zirkadian abgestimmte Beleuchtung. Architekten integrieren die spektrale Planung jedoch nun frühzeitig in Bauprogramme. Infolgedessen wird erwartet, dass Neuinstallationen bis 2031 mit einer CAGR von 17,95 % wachsen und das Nachrüstwachstum übertreffen.
Die Integration von Human Centric Lighting in der Planungsphase ermöglicht eine ganzheitliche Koordination mit HLK-, Beschattungs- und Fassadensystemen. Beleuchtungssteuerungen auf Leuchtenkörperebene schaffen eigenständige Knoten, die die Inbetriebnahme vereinfachen und eine granulare Personalisierung unterstützen. Studien zu integrierten HLK- und Beleuchtungssteuerungen verzeichneten einen Rückgang des Beleuchtungsenergieverbrauchs um 69 %, während zirkadiane Ziele eingehalten wurden. Solche Gewinne verstärken die Aufnahme dynamischer Beleuchtung in Zertifizierungen für grünes Bauen.
Nach Lichtquelle:
OLED entwickelt sich zum WachstumsführerLED-Technologie lieferte 2025 86,95 % des Umsatzes aufgrund überlegener Effizienz, Langlebigkeit und Steuerbarkeit. Sie bleibt das Rückgrat des Marktes für Human Centric Lighting, aber OLED gewinnt Marktanteile dank seines diffusen Lichts, geringer Blendung und flexibler Formfaktoren. Der OLED-Umsatz wird bis 2031 voraussichtlich mit einer CAGR von 23,1 % steigen.
Fortschritte bei Quantenpunkt-Leuchtstoffen verbessern die zirkadian relevante Cyan-Ausgabe, ohne die Effizienz zu beeinträchtigen. Hersteller bringen auch LED-Chip-on-Board-Linien mit höheren melanopischen zu photopischen Verhältnissen auf den Markt und verstärken so die biologische Wirkung. Diese Aufrüstungen sichern die LED-Führungsposition und ermöglichen gleichzeitig die Koexistenz mit OLED-Panels in Premium-Anwendungen, bei denen Oberflächengleichmäßigkeit und Gestaltungsfreiheit von Bedeutung sind.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Leuchtentyp:
Pendelleuchten führen die Innovation anEinbauleuchten und Panels lieferten 2025 29,75 % des Umsatzes, was ihre Allgegenwart in Büros und Schulen widerspiegelt. Sie bieten einen unkomplizierten Aufrüstungspfad zu abstimmbaren Weiß- oder RGBW-Modulen. Pendelleuchten zeigen jedoch mit einer CAGR von 18,25 % das höchste Wachstum, da sie eine indirekte Verteilung ermöglichen, die horizontale und vertikale Beleuchtungsstärke ausbalanciert, was für die zirkadiane Stimulation entscheidend ist.
Der dreidimensionale Druck verändert die Leuchtenfertigung. Führende Marken drucken Pendelleuchten auf Bestellung und passen Geometrie, Optik und Lichtausbeute an, während Materialverschwendung reduziert wird. Diese Flexibilität unterstützt Architekten, die markante Ästhetik neben menschzentrierter Leistung anstreben, und erweitert die adressierbare Nachfrage.
Nach Konnektivitätstechnologie:
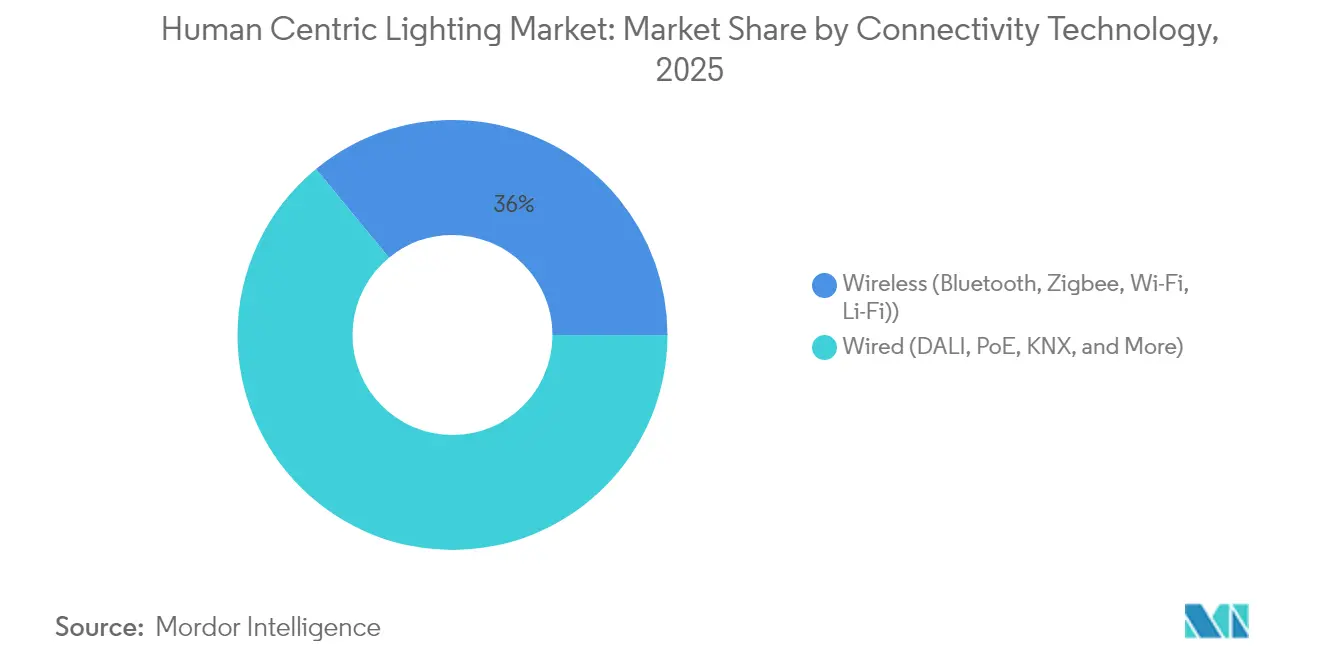
Kabellose Systeme erweitern ihre ReichweiteKabelgebundene Systeme, angeführt von DALI und KNX, erfassten 2025 64,05 % des Umsatzes aufgrund ihrer Zuverlässigkeit in unternehmenskritischen Umgebungen. Kabellose Protokolle schreiten jedoch mit einer CAGR von 20,95 % voran, angetrieben durch vereinfachte Installation und niedrigere Arbeitskosten bei Nachrüstungen. Große Bluetooth-Mesh-Installationen demonstrieren Stabilität in Einrichtungen mit mehr als 1.000 Leuchten und zerstreuen Bedenken hinsichtlich Latenz und Sicherheitsbeleuchtung.
Offene Protokoll-Gateways erleichtern die Integration mit Gebäudeautomations- und Belegungsanalyseplattformen. Das DALI-2-zertifizierte Gateway von Siemens zeigt, wie Multi-Anbieter-Interoperabilität ohne Einbußen bei der Steuerungsgenauigkeit erreicht werden kann. Die Akzeptanz kabelloser Systeme ist am stärksten in tertiären Bildungseinrichtungen und im Gastgewerbe, wo Ausfallzeitbeschränkungen nicht-invasive Aufrüstungen begünstigen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Gesundheitseinrichtungen treiben die Innovation voranGewerbliche Büros machten 2025 53,60 % des Umsatzes aus, gestützt auf gut dokumentierte Zusammenhänge zwischen Beleuchtungsqualität, Produktivität und Mitarbeiterbindung. Das Gesundheitswesen ist jedoch der am schnellsten wachsende Endverbrauchsbereich mit einer CAGR von 17,05 % bis 2031. Krankenhäuser setzen dynamische Spektren ein, um Patientenstationen und Pflegestationen mit natürlichen zirkadianen Zyklen zu synchronisieren. Klinische Studien verzeichneten messbare Rückgänge bei Genesungszeiten, Wiederaufnahmen und ermüdungsbedingten Fehlern.
Bildungseinrichtungen skalieren Human-Centric-Aufrüstungen, um die Aufmerksamkeit der Schüler zu verbessern. Industriebetriebe verfolgen zirkadian-unterstützende Konzepte, um Unfälle während der Nachtschicht zu reduzieren. Die Wohnraumnachfrage bleibt noch in den Anfängen, da der ROI schwerer zu quantifizieren ist, doch Premium-Hausbauer integrieren schlafoptimierte Beleuchtung in Smart-Home-Suiten.
Geografische Analyse
Europäischer Markt für Human Centric Lighting
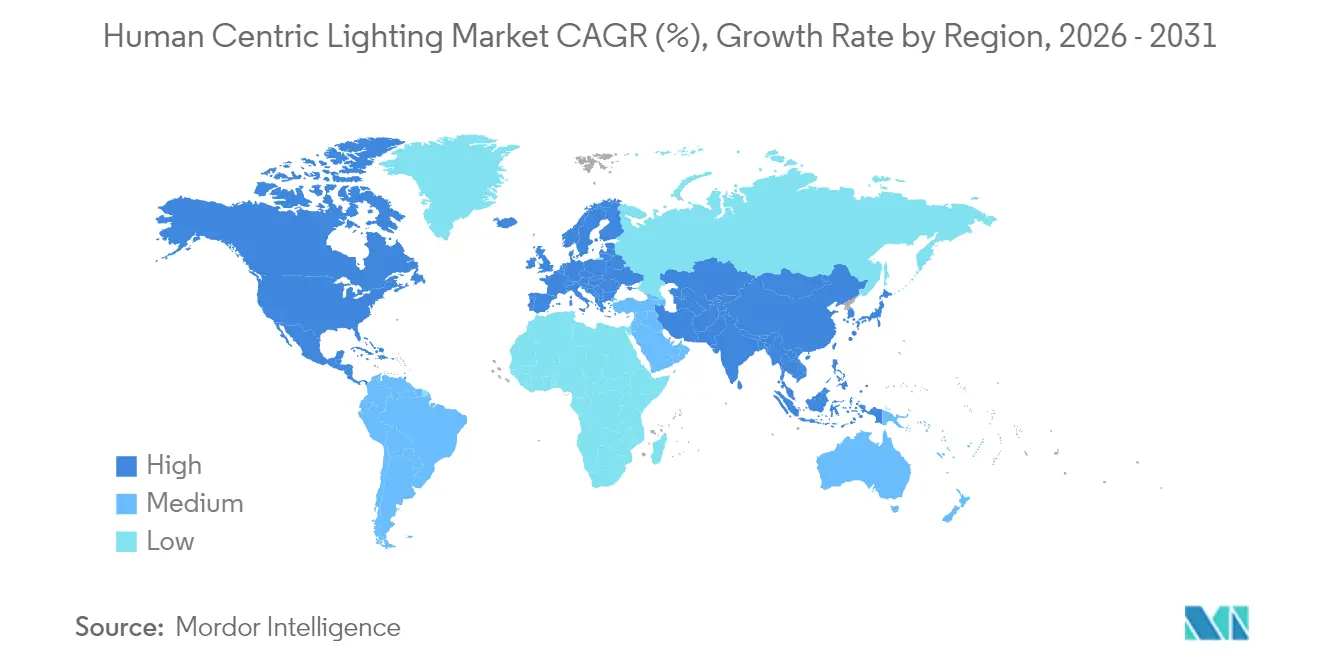
Europa führte den Markt für Human Centric Lighting im Jahr 2025 mit einem Anteil von 37,10 %, angetrieben durch strenge Vorschriften zum Wohlbefinden der Arbeitnehmer und kommunale Smart-Lighting-Programme. Die Nachrüstung von 18.800 Lichtpunkten in Kopenhagen demonstrierte 55 % Energieeinsparungen bei gleichzeitiger Verbesserung der wahrgenommenen Sicherheit und Installationsqualität. EU-Richtlinien zur Gebäudeleistung heben die Mindestbeleuchtungsstandards weiter an, und die Branchengruppe Lighting Europe schätzte, dass Human-Centric-Lösungen 7 % der gesamten regionalen Beleuchtungsnachfrage erreichen könnten.
Markt für Human Centric Lighting im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum expandiert von 2026 bis 2031 mit einer CAGR von 19,65 %, angetrieben durch Urbanisierung und Preisrückgänge bei abstimmbaren LEDs. China treibt Premium-Installationen im Gastgewerbe und im Unternehmenssektor voran und nutzt Beleuchtungsqualität zur Differenzierung von Gäste- und Mietererlebnissen. Die International Finance Corporation prognostizierte bis 2035 Investitionen in Höhe von 1,5 Billionen USD in grüne Gebäude auf aufstrebenden asiatischen Märkten, was einen fruchtbaren Boden für zirkadiangerechte Beleuchtung schafft. Hindernisse bei der Personalschulung und Interoperabilität dämpfen das Tempo, ändern jedoch nichts am Aufwärtstrend.
Nordamerikanischer Markt für Human Centric Lighting
Nordamerika zeigt eine robuste Dynamik unter den Vorgaben zur Dekarbonisierung von Gebäuden. Das Energieministerium betrachtet fortschrittliche Beleuchtung als primäres Instrument zur Senkung des Strombedarfs in gewerblichen Immobilien. Versorgungsunternehmen fördern Leuchtensteuerungen auf Luminairenebene durch Markttransformationsinitiativen, wie das Ameren-Illinois-Programm, das Rabatte an die Einführung vernetzter Beleuchtung knüpft. Kanadische Gebietskörperschaften verfolgen eine ähnliche Entwicklung und integrieren Wellbeing-Kennzahlen in Energievorschriften.

Regulatorisches Umfeld
Anbieter von menschenzentrierter Beleuchtung richten Produktdesign und -validierung zunehmend an formalen Beleuchtungs- und Sicherheitsnormen aus, die nun auf nichtvisuelle und zeitliche Effekte Bezug nehmen. ISO/CIE 8995-1:2025 aktualisiert die Leitlinien für die Beleuchtung von Arbeitsplätzen in Innenräumen und verstärkt die Leistungserwartungen über die Beleuchtungsstärke hinaus in Richtung komfort- und wohlbefindensrelevanter Praxis. Die CIE hat außerdem mit ihrer Positionserklärung von 2024 zur Bereitstellung des richtigen Lichts zur richtigen Zeit das Konzept der integrativen Beleuchtung vorangetrieben.
Photobiologische Sicherheit und Flicker-Aspekte verschärfen die Compliance-Anforderungen für LED-basierte, abstimmbare Systeme in den wichtigsten Märkten. IEC 62471-7:2023 legt Bewertungsverfahren für die Sicherheit sichtbarer Lichtquellen fest, und China hat GB/T 30117.7-2026 (veröffentlicht im Februar 2026, in Kraft getreten am 1. September 2026) für die photobiologische Sicherheit von Lampen mit sichtbarer Strahlung erlassen. Parallel dazu benötigen Marktzugangsdokumentationen und technische Produktakten zunehmend aktualisierte Prüfnachweise gemäß aktuellen Ausgaben, um CE-Kennzeichnung und andere Konformitätswege zu unterstützen, was die Bedeutung von Drittlaboren und Zertifizierungsstellen im Markteinführungsprozess erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der menschenzentrierten Beleuchtung beginnt vorgelagert mit LED- und Materialinputs (Halbleiter-Emitter, Phosphore und Optiken) und erstreckt sich über Treiber, Sensoren und Steuerungsstacks, die spektrale Abstimmung, Dimmqualität und zirkadiane Zeitplanung ermöglichen. Plattformsoftware und Gateways befinden sich zwischen Leuchten und Gebäudesystemen und übersetzen Beleuchtungsdaten in umsetzbare Einstellungen und Compliance-Berichte, während Systemintegratoren und Elektroinstallateure Inbetriebnahme, Kalibrierung und laufenden Service in gewerblichen und institutionellen Projekten liefern.
Nachgelagert werden Vertrieb und Auslieferung zunehmend von Interoperabilitäts- und Zertifizierungsanforderungen geprägt. Partnerschaften wie die von Legrand und Zumtobel Group (angekündigt auf der Light + Building 2026) und Casambi mit Somfy (April 2026) zeigen, wie Steuerungsökosysteme, Beschattung und Beleuchtung gebündelt werden, um Tageslichtnutzung und personalisierte Szenen zu unterstützen. Die Arbeit von Philips Hue an gleichzeitiger Multiprotokoll-Kommunikation (Zigbee und Matter über Thread) mit Silicon Labs (Juni 2026) verweist ebenfalls auf die Koordination in der Lieferkette zwischen Beleuchtungsmarken und Anbietern von drahtloser Siliziumtechnologie. Normen und Zertifizierungen bilden eine parallele Compliance-Spur in der Kette, wobei Aktualisierungen wie ISO/CIE 8995-1:2025 sowie die chinesischen Normen GB/T 31831-2025 und GB/T 30117.7-2026 Nachprüfungs- und Dokumentationsabläufe vorantreiben, die sich auf Lieferzeiten und die Stabilität genehmigter Stücklisten auswirken.
Wettbewerbslandschaft
Die Branche für Human Centric Lighting weist eine moderate Konzentration auf. Signify, ams OSRAM und Acuity Brands nutzen globale Vertriebskanäle und F&E-Kapazitäten, um plattformbasierte Ökosysteme einzuführen. Signify meldete bis 2022 114 Millionen vernetzte Lichtpunkte und unterstreicht damit den Hebel der installierten Basis für Service-Upsells. Spezialisierte Unternehmen wie BIOS Lighting konzentrieren sich auf Spektralwissenschaft und kooperieren mit Halbleiterlieferanten wie Lumileds, um die Produktentwicklung zu beschleunigen.
Der Wettbewerb verlagert sich auf Software und Analysen, die Gesundheits- und Effizienzvorteile nachweisen. Anbieter differenzieren sich durch Cloud-Dashboards, die melanopische Exposition und Energiedaten in einer einzigen Oberfläche visualisieren. Geistige Eigentumsportfolios betonen nun Algorithmen und biologische Validierungsprotokolle statt Leuchtenhardware. Start-ups zielen auf Nischenmöglichkeiten in Bildung und Schlafgesundheit ab, während etablierte Unternehmen durch Akquisitionen und Risikokapitalinvestitionen expandieren, die Kompetenzlücken schließen.
Die Befürwortung offener Standards wird zu einem strategischen Schlachtfeld. Unternehmen, die DALI-2, Bluetooth Mesh und API-Offenheit unterstützen, erhalten bevorzugten Zugang zu Multi-Anbieter-Projekten. Die Fähigkeit zur nahtlosen Integration mit HLK- und Sicherheitssystemen stärkt die Kundenbindung und senkt die Gesamtbetriebskosten. Mit zunehmender Marktreife wird erwartet, dass Unternehmen mit ganzheitlichen Dienstleistungsangeboten Premium-Margen erzielen.
Marktführer im Bereich Human Centric Lighting
Signify Lighting NV
OSRAM GmbH
Glamox SA
Zumtobel Group AG
Hubbell Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Human Centric Lighting
- Signify Lighting NV
- ams OSRAM AG
- Zumtobel Group AG
- Hubbell Inc.
- Glamox AS
- Trilux GmbH and Co. KG
- Wipro Lighting
- Fagerhult Group
- Legrand SA
- Waldmann Lighting
- Helvar Oy Ab
- Lutron Electronics Co. Inc.
- Acuity Brands Inc.
- LG Electronics (LG Innotek)
- Sharp Corp.
- Feilo Sylvania
- Seoul Semiconductor Co. Ltd.
- Cree Lighting
- Lumitech GmbH
- PhotonStar LED Group
- R2 Innovative Lighting
- PureEdge Lighting
Lesen Sie die Analyse der human centric lighting-Unternehmen

Marktchancen und Zukunftsaussichten
Eine zentrale Chance besteht darin, menschenzentrierte Aussagen in überprüfbare Spezifikationen zu übersetzen, die zu Normen und Beschaffungschecklisten passen. ISO/CIE 8995-1:2025 stärkt die Verbindung zwischen Leitlinien für die Arbeitsplatzbeleuchtung und wohlbefindensorientierter Praxis, während die Umsetzung von China GB/T 30117.7-2026 am 1. September 2026 den Wert von Produktlinien erhöht, die mit aktuellen photobiologischen Sicherheitsdatenblättern und validierter Leistungsdokumentation unterstützt werden können. Dies schafft Freiraum für Hersteller und Dienstleister, die Prüfung, Inbetriebnahme und Berichterstattung als Teil ihres Angebots bündeln, insbesondere für gewerbliche und institutionelle Eigentümer mit mehreren Standorten, die Risiko und Einheitlichkeit managen.
Eine weitere Chance liegt in der Integration auf Systemebene, die abstimmbare Leuchten mit breiterer Gebäudeautomation verbindet, um Nachrüstungen zu vereinfachen und die Bereitstellung zu beschleunigen. Der Markt hat sich durch Einführungen und Präsentationen auf der Light + Building 2026 in Richtung softwaredefinierter und vernetzter Ansätze bewegt, darunter OPPLE Lighting mit der Einführung seiner Marke OLL mit softwaredefinierten Beleuchtungskonzepten und Glamox mit der Präsentation vernetzter Leuchten und HCL-Managementsysteme. Auf der Steuerungsseite unterstützt die Erweiterung digitaler Konfigurations- und Ökosystemzugangspunkte, etwa die Verfügbarkeit von Orluna-abstimmbaren Leuchten über das My-Lutron-Portal (April 2026), einen Arbeitsablauf, bei dem die Spezifikation, Inbetriebnahme und Wartung zirkadianer Szenen projektübergreifend konsistenter gehandhabt werden kann, was die Verschiebung hin zu gebündelter Software und Dienstleistungen verstärkt.
Recent Industry Developments in Markt für Human Centric Lighting
- Juni 2026: Signify stellte Philips Skylight vor, eine Heimbeleuchtungsserie, die mithilfe der NatureConnect-Technologie Tageslichtrhythmen im Innenraum nachbildet. Die Einführung bringt zirkadian orientierte Funktionen weiter in Wohn- und Prosumer-Kanäle voran, wo vernetzte Steuerungen und wiederholbare Szenen die Skalierung über maßgeschneiderte Projekte hinaus unterstützen.
- Oktober 2025: Signify brachte SootheSpace auf den Markt, eine professionelle Leuchtenserie für blendkontrollierte, wellnessorientierte Anwendungen im Einklang mit Gebäudestandards wie WELL und LEED. Sie unterstützt die Wettbewerbsdifferenzierung rund um validierte Komfort- und Compliance-Narrative in gewerblichen und institutionellen Spezifikationen.
- Juni 2024: Signify führte NatureConnect in Indien auf dem India Light Festival 2024 ein, um natürliche Sonnenlichtrhythmen für professionelle und Gesundheitsumgebungen nachzubilden. Dies erweiterte die regionale Verfügbarkeit zirkadian abgestimmter Lösungen und bot eine Referenzplattform für Projekte, die Wellnessziele mit Energie- und Steuerungs-Upgrades kombinieren.


Markt für Human Centric Lighting Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die mit menschenzentrierten Beleuchtungssystemen in gebauten Umgebungen erzielt werden, bei denen Lichtintensität und -spektrum aktiv abgestimmt werden, um zirkadiane Ausrichtung und visuellen Komfort zu unterstützen. Wir erfassen den Wert relevanter Leuchten sowie der ermöglichenden Steuerungen und Software, wenn diese zu diesem Zweck verkauft werden.
Geltungsbereichsausschlüsse: Wir schließen Wartungsverträge, eigenständige Tageslichtnutzungssysteme, Pflanzenlicht für den Gartenbau und rein architektonische Akzentbeleuchtung aus.
Übersicht der Segmentierung
- Nach Angebot
- Hardware
- Software
- Dienstleistungen
- Nach Installationstyp
- Neuinstallationen
- Nachrüstinstallationen
- Nach Lichtquelle
- LED
- OLED
- Leuchtstoff
- Sonstige
- Nach Leuchtentyp
- Downlights
- Einbauleuchten und Panels
- Pendelleuchten
- Lineare Streifen und Wannenleuchten
- Sonstige
- Nach Konnektivitätstechnologie
- Kabelgebunden (DALI, PoE, KNX usw.)
- Kabellos (Bluetooth, Zigbee, Wi-Fi, Li-Fi)
- Nach Anwendung
- Gewerbe
- Büros und Unternehmensgebäude
- Einzelhandel und Supermärkte
- Gastgewerbe
- Gesundheitseinrichtungen
- Bildungseinrichtungen
- Industrie
- Produktionsstätten
- Lager und Logistik
- Wohnbereich
- Öffentliche Infrastruktur und Smart Cities
- Gewerbe
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder (Dänemark, Schweden, Norwegen, Finnland)
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Südostasien
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Länder des Golfkooperationsrats
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit öffentlichen Beleuchtungs-, Gebäude- und Gesundheitsreferenzen, damit die Marktgrenzen praktikabel und wiederholbar bleiben. Quellen wie das US-Energieministerium, die Internationale Energieagentur, Eurostat, die Baustatistikreihen des US Census Bureau und CIE-Publikationen wurden herangezogen, um Signale zum installierten Bestand, zur Nachrüstaktivität und zur Art der Spezifikation zirkadian orientierter Beleuchtung zu verstehen.
Wir haben zudem Geschäftsberichte, Investorenpräsentationen, Produktkataloge und seriöse Presseberichte von Unternehmen ausgewertet, um Preisbewegungen, Muster bei Produkteinführungen und Kanalverschiebungen in gewerblichen und Wohngebäuden zu erkennen. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und eine Import-Export-Datenbank auf Sendungsebene, um abzugleichen, welche Beleuchtungskomponenten verschifft werden und wo sich die Nachfrage konzentriert. Diese Schreibtischquellen sind nur beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit wurde genutzt, um zu unterscheiden, was tatsächlich als menschenzentrierte Beleuchtung verkauft wird, von standardmäßiger abstimmbarer Beleuchtung, und um zu bestätigen, wie Projekte im Zeitverlauf spezifiziert, bepreist und ersetzt werden. Die Rückmeldungen der Befragten klärten, wo zirkadian unterstützende Abstimmung ausdrücklich in Kundenspezifikationen verlangt wird, wie Steuerungen und Software in der Verkaufsphase gebündelt werden und was Käufer als Teil der installierten Lösung betrachten. Wir sprachen mit einer Mischung aus Beleuchtungsherstellern, Anbietern von Steuerungen und Software, Systemintegratoren und Käufern wie Facility-Managern und Gebäudeprojektteams in APAC, EMEA und Amerika.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 13% | APAC: 45% |
| Mittleres Segment: 51% | Funktions-/Bereichsleiter: 40% | EMEA: 29% |
| Kleinere Anbieter: 16% | Manager: 47% | Amerika: 26% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, der den adressierbaren Nachfragepool aus Bauaktivitäten und Signalen zur Beleuchtungsakzeptanz rekonstruiert und ihn dann auf Projekte filtert, die zirkadian unterstützende Abstimmung statt einfaches Dimmen erfordern. Wir verwendeten Indikatoren wie Zuwächse an gewerblicher Fläche, Renovierungszyklen in Büros und im Gesundheitswesen, die Durchdringung vernetzter Beleuchtungssteuerungen und typische Nachrüstanteile in den wichtigsten Regionen, um die breiteren Beleuchtungsausgaben in einen HCL-spezifischen Umsatzpool umzuwandeln.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert. Dazu gehören stichprobenartige Preise pro Leuchte oder System nach Anwendung, typische Projektvolumina in Büros und Krankenhäusern sowie Kanalprüfungen dazu, wie oft Software und Steuerungen gebündelt werden. Wo Lieferantendaten unvollständig waren, wurden Lücken durch regionale Durchschnittswerte für ASP und Akzeptanz geschlossen, gefolgt von Anpassungen nach Interview-Feedback.
Prognosen werden mittels Szenarioanalyse erstellt, die durch Trendlinien zur Akzeptanz intelligenter Gebäude, Energievorschriften und Amortisationserwartungen unterstützt wird, und anschließend anhand von Expertenmeinungen dazu verfeinert, wie schnell zirkadiane Kennzahlen von Premium- zu Mainstream-Spezifikationen übergehen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen wie dem Wachstum intelligenter Beleuchtung, der Richtung der Bauausgaben und den Steuerungs-Anschlussraten abgeglichen, und größere Abweichungen werden zur Überprüfung markiert. Wir führen Konsistenzprüfungen über Regionen und Endnutzungsmuster hinweg durch und führen anschließend mehrstufige Analystenprüfungen durch, damit Eingaben, Annahmen und Berechnungen vor der Freigabe übereinstimmen.
Das Modell wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Änderungen auftreten, etwa regulatorische Verschiebungen, starke Preisbewegungen oder Nachfrageschocks im Bausektor. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Zahlen die aktuellsten verfügbaren Daten und neue Primärrückmeldungen widerspiegeln.
Marktgröße für menschenzentrierte Beleuchtung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für menschenzentrierte Beleuchtung variieren häufig, da die Abgrenzung in verschiedenen Studien nicht immer gleich angewendet wird. Unterschiede ergeben sich meist daraus, was als menschenzentriert im Gegensatz zu allgemeiner abstimmbarer Beleuchtung gezählt wird, ob Software und Steuerungen eingeschlossen sind und welches Jahr als Basisjahr für die Prognose herangezogen wird.
Durch die Verfolgung der Umsätze am ersten Verkaufspunkt und den Ausschluss von Wartungsverträgen und eigenständigen Tageslichtnutzungssystemen hält Mordor Intelligence den Gesamtwert für menschenzentrierte Beleuchtung an Produkte und ermöglichende Software gebunden, die speziell für den zirkadian unterstützenden Einsatz in Gebäuden verkauft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,52 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 4,23 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Produktinterpretation, die allgemeine abstimmbare Leuchten und Nachrüstwerte einbeziehen kann, selbst wenn zirkadiane Leistung keine Kaufanforderung ist. |
| Branchenforschungsgruppe B | 3,82 Mrd. USD (2024) | Umfasst einen breiteren Produktkorb und kann Dienstleistungen in einigen Segmenten als Teil des Kernmarkts behandeln, was die Gesamtwerte verändern kann, auch wenn der Hardware-Fußabdruck ähnlich ist. |
Die Streuung der Werte ist hauptsächlich auf die Abgrenzungskontrolle und die Frage zurückzuführen, was als echte, zirkadian ausgerichtete Bereitstellung gezählt wird, sowie auf die Wahl des Basisjahres. Mit klaren Ein- und Ausschlüssen sowie Abgleichen mit Bauaktivität, Steuerungsdurchdringung und stichprobenartiger Systempreisgestaltung bleibt unsere Schätzung nachvollziehbar mit praktischen Nachfragetreibern verknüpft.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Human Centric Lighting derzeit?
Der Markt für Human Centric Lighting beläuft sich im Jahr 2026 auf USD 4,52 Milliarden und wird bis 2031 voraussichtlich USD 9,22 Milliarden erreichen.
Welches Segment trägt heute am meisten zum Umsatz bei?
Hardware macht 71,10 % des Umsatzes 2025 aus, da Leuchten, Treiber und Sensoren wesentliche Komponenten jedes zirkadian abgestimmten Systems bleiben.
Warum ist Europa bei der Akzeptanz führend?
Strenge Vorschriften zum Wohlbefinden am Arbeitsplatz, stadtweite LED-Nachrüstungen und proaktive Nachhaltigkeitsziele von Unternehmen verschafften Europa 2025 einen Anteil von 37,10 %.
Wie schnell wächst der asiatisch-pazifische Raum?
Für den asiatisch-pazifischen Raum wird zwischen 2026 und 2031 eine CAGR von 19,65 % prognostiziert – die höchste aller Regionen –, da sinkende LED-Preise großangelegte Nachrüstungen stimulieren.
Welche Hürden verlangsamen eine breitere Einführung?
Interoperabilitätslücken zwischen Steuerungsprotokollen und ein Mangel an ausgebildeten Installateuren in Schwellenländern erhöhen die Anfangskosten und verzögern die Inbetriebnahme.
Welche Leuchtenkategorie wird voraussichtlich am schnellsten wachsen?
Pendelleuchten werden voraussichtlich mit einer CAGR von 18,25 % wachsen, da ihre direkt-indirekte Lichtverteilung eine ausgewogene zirkadiane Beleuchtung unterstützt.
Seite zuletzt aktualisiert am:



