
Marktgröße und Marktanteil der Bauwirtschaft in Guatemala
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
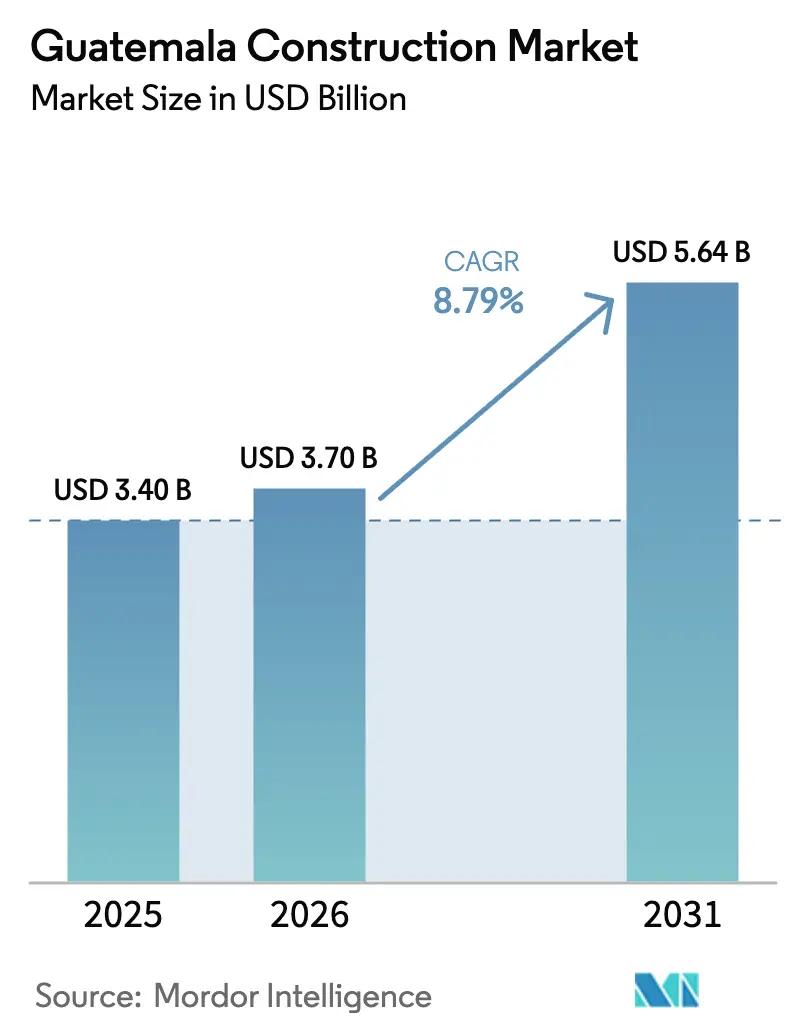
| Marktgröße im Basisjahr (2025) | 3.40 Milliarden US-Dollar |
| Marktgröße (2026) | 3.7 Milliarden US-Dollar |
| Marktgröße (2031) | 5.64 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.79 % |
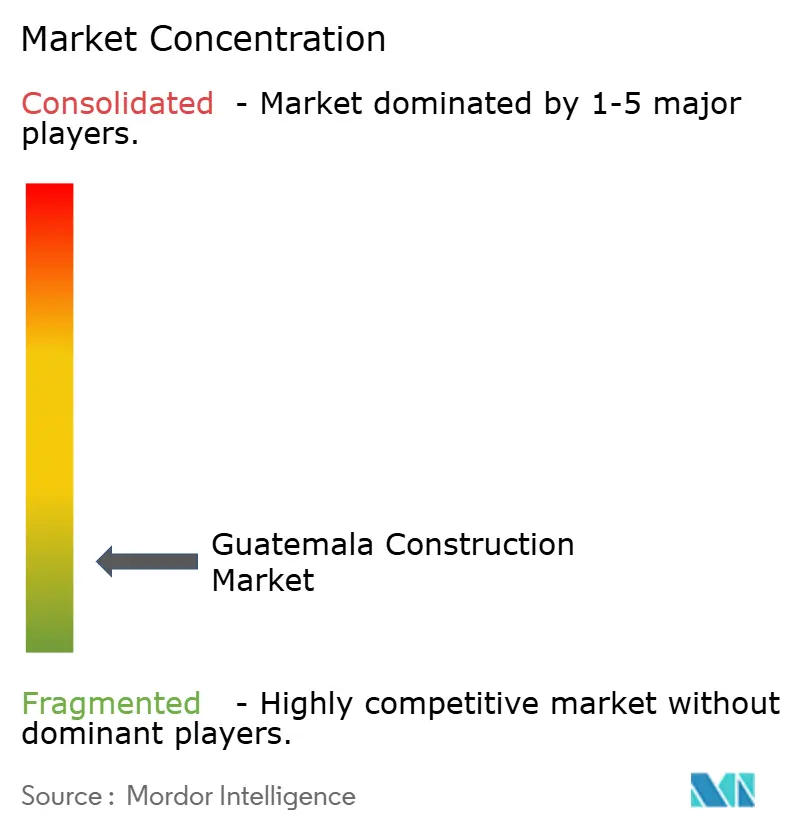
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Bauwirtschaft in Guatemala durch Mordor Intelligence
Die Marktgröße der guatemaltekischen Bauwirtschaft wird voraussichtlich von 3,40 Milliarden USD im Jahr 2025 auf 3,70 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 8,79 % über den Zeitraum 2026–2031 einen Wert von 5,64 Milliarden USD erreichen. Robuste öffentliche Investitionen in den sozialen Wohnungsbau, neu belebte Infrastrukturausgaben und steigende ausländische Direktinvestitionen in nearshoring-orientierte Einrichtungen treiben diese Expansion voran. Die Nachfrage konzentriert sich auf städtische Zentren, insbesondere Guatemala-Stadt, wo vertikale Wohnformate und Gewerbekomplexe die neuen Projektpipelines dominieren. Die Industrieparks und Logistikkorridore von Escuintla stützen den Schwung außerhalb der Hauptstadt, während Projekte im Bereich erneuerbare Energien eine stetige Pipeline an Versorgungsarbeiten schaffen. Trotz anhaltender Gegenwinde durch politische Risiken und Fachkräftemangel profitiert der guatemaltekische Markt für Bauwirtschaft vom wachsenden Appetit des privaten Kapitals auf Industrie-, Energie- und Mischnutzungsentwicklungen, was auf eine schrittweise Verbesserung der Investorenstimmung hindeutet.
Wichtigste Erkenntnisse des Berichts
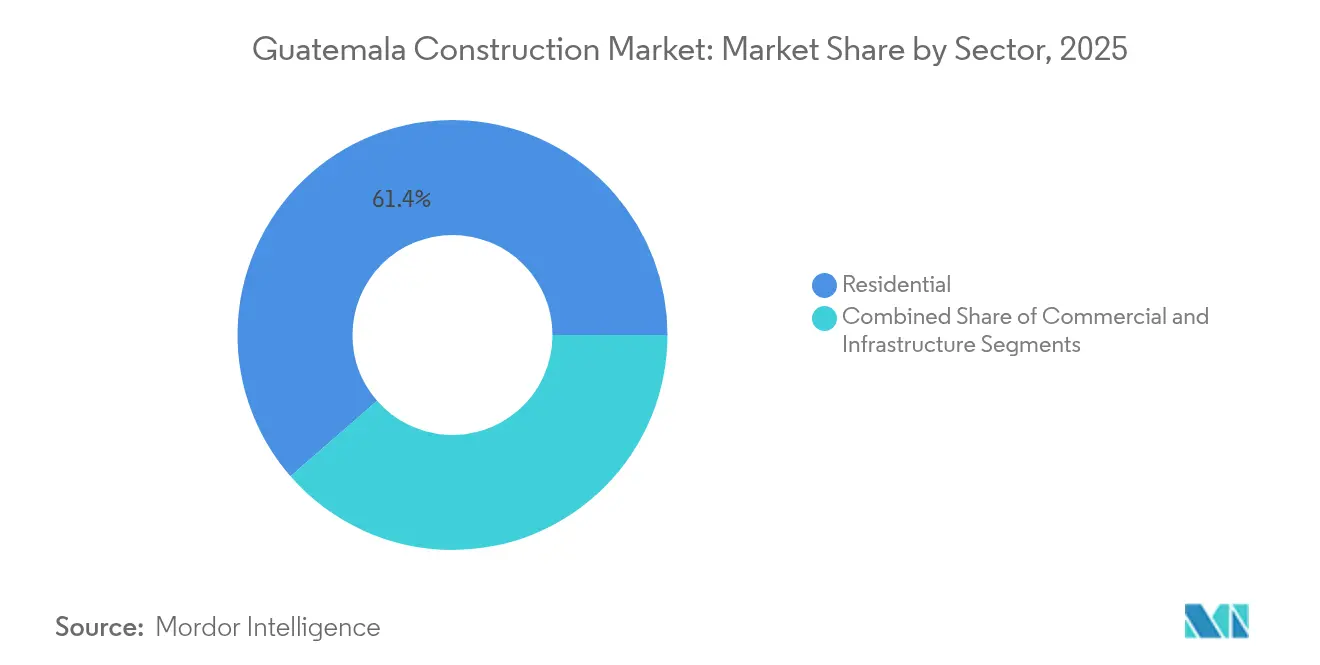
- Nach Sektor erfasste das Wohnsegment im Jahr 2025 einen Marktanteil von 61,42 % am guatemaltekischen Markt für Bauwirtschaft. Die Marktgröße des guatemaltekischen Marktes für Bauwirtschaft im Infrastruktursegment wird zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 10,26 % wachsen.
- Nach Bauart erfasste der Neubau im Jahr 2025 einen Marktanteil von 57,35 % am guatemaltekischen Markt für Bauwirtschaft. Die Marktgröße des guatemaltekischen Marktes für Bauwirtschaft im Bereich Neubau wird voraussichtlich mit einem CAGR von 9,96 % zwischen 2026 und 2031 wachsen.
- Nach Investitionsquelle erfasste die öffentliche Finanzierung im Jahr 2025 einen Marktanteil von 64,35 % am guatemaltekischen Markt für Bauwirtschaft. Die Marktgröße des guatemaltekischen Marktes für Bauwirtschaft für private Investitionen wird voraussichtlich mit einem CAGR von 10,18 % zwischen 2026 und 2031 wachsen.
- Nach Region erfasste Guatemala-Stadt im Jahr 2025 einen Marktanteil von 45,55 % am guatemaltekischen Markt für Bauwirtschaft. Die Marktgröße des guatemaltekischen Marktes für Bauwirtschaft für die Region Escuintla wird voraussichtlich mit einem CAGR von 10,34 % zwischen 2026 und 2031 wachsen.
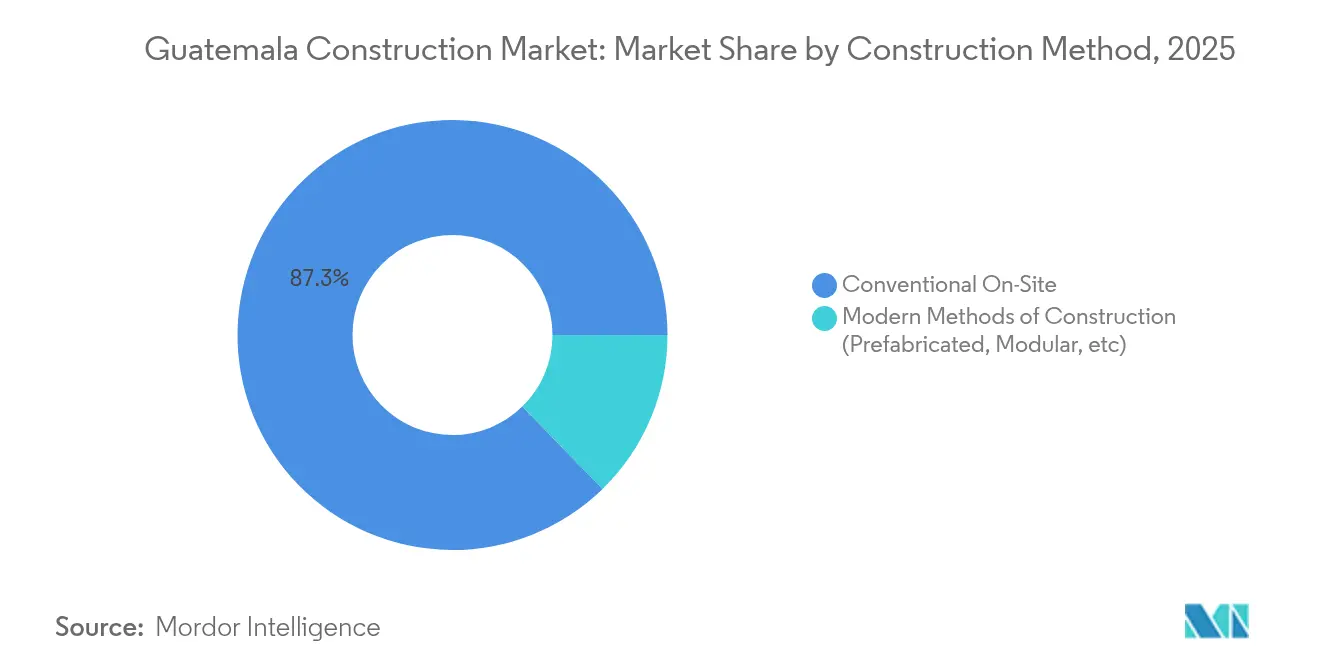
- Nach Baumethode erfassten konventionelle Vor-Ort-Techniken im Jahr 2025 einen Marktanteil von 87,30 % am guatemaltekischen Markt für Bauwirtschaft. Die Marktgröße des guatemaltekischen Marktes für Bauwirtschaft für moderne Baumethoden wird voraussichtlich mit einem CAGR von 11,15 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des guatemaltekischen Marktes für Bauwirtschaft
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Öffentlicher Sektor treibt den Bau von Sozialwohnungen voran | +2.3% | Guatemala-Stadt, Mixco, Villa Nueva | Mittelfristig (2–4 Jahre) |
| Ausbau der nationalen und regionalen Verkehrsinfrastruktur | +2.8% | Landesweit; Korridore zu Häfen | Langfristig (≥ 4 Jahre) |
| Investitionen in erneuerbare Energien | +1.9% | Escuintla, Quetzaltenango | Mittelfristig (2–4 Jahre) |
| Industrielle Logistikzonen durch Handelsintegration | +1.5% | Escuintla, Peripherie von Guatemala-Stadt | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Öffentlicher Sektor treibt den Bau von Sozialwohnungen voran, um städtische Defizite zu beheben
Staatliche Reformen zur Bekämpfung des guatemaltekischen Wohnungsdefizits von 1,9 Millionen Einheiten konzentrieren sich auf zinsgünstige Hypotheken und vereinfachte Genehmigungsverfahren. Mikrofinanzierungsprogramme wie Génesis Empresarial kombinieren Kredite mit technischer Unterstützung, was die Bauqualität und die Einhaltung von Vorschriften verbessert. Vorzeigeprojekte wie „Trasciende La Parroquia” in Guatemala-Stadt veranschaulichen, dass nachhaltige Merkmale mit kosteneffizientem Design vereinbar sind. Steigende städtische Grundstückspreise treiben 2025 einen Anstieg der Immobilienpreise von 3–7 %, was die Nachfrage nach vertikalem Wohnungsbau verstärkt. Diese Dynamiken verstärken den Fokus des guatemaltekischen Marktes für Bauwirtschaft auf die massenhafte Wohnraumproduktion und moderne vorgefertigte Lösungen, die Zeitpläne verkürzen.[1]US-Handelsministerium, „Guatemala – Bauausrüstung und -dienstleistungen”
Fortlaufender Ausbau der nationalen und regionalen Verkehrsinfrastruktur
Nach einem Jahrzehnt der Unterfinanzierung übersteigen die Verkehrsausgaben 1,6 Milliarden USD im Rahmen der Nationalen Behörde für wirtschaftliche Infrastrukturallianzen. Taiwans Zusage von 100 Millionen USD für die Atlantico-Straße und die Planung eines 7–9 Milliarden USD teuren interozeanischen Korridors signalisieren generationelle Investitionen. Öffentlich-private Partnerschaften sind zentral für die Umsetzung und nutzen Konzessionsmodelle, die große Kapitalprojekte risikoärmer machen. Verbesserte Autobahnen und Schienenverbindungen verkürzen die Frachtzeiten von Guatemala-Stadt nach Puerto Quetzal und stärken die Wettbewerbsfähigkeit der Exporteure. Folglich verzeichnet der guatemaltekische Markt für Bauwirtschaft einen Anstieg der Angebote für Brücken-, Viadukt- und Tunnelpakete, die höhere technische Kapazitäten erfordern.
Investitionen in erneuerbare Energien treiben Versorgungs- und Infrastrukturprojekte an
MPC Energy Solutions' 65-MWp-Solaranlage und der Expansionsplan des Transportsystems (PET 2024–2054) schaffen einen fortlaufenden Auftragsrückstand bei Übertragungsbauten. Guatemalas Status als Nettoexporteur im regionalen Stromhandel unterstreicht die Netzresilienz und fördert weitere Solar- und Windergänzungen. Die Ausschreibungen PEG-4-2022 und PEG-5 kontrahieren neue Erzeugungskapazitäten und sichern Bauarbeitsabläufe für Tiefbau, Pfahlgründungen und Umspannwerke. Die Finanzierung bleibt stark, belegt durch 11 Millionen USD, die für den Ausbau des Windparks San Antonio gesichert wurden. Diese Versorgungsprojekte diversifizieren den guatemaltekischen Markt für Bauwirtschaft über Wohnungsbau und Straßenbau hinaus und ziehen spezialisierte EPC-Firmen an.
Entstehung industrieller Logistikzonen durch zentralamerikanische Handelsintegration
Nearshoring-Strategien nutzen Guatemalas Nähe zu Mexiko und den Vereinigten Staaten und ziehen Investoren aus den Bereichen Textilien, BPO und leichte Fertigung an. Die Industrieparks von Escuintla bieten erschlossene Grundstücke und Hafenzugang und unterstützen den Bau von Lagerhallen und Fabriken. Zusagen wie Protelas 45-Millionen-USD-Anlage und Hansaes 300-Millionen-USD-Komplex bestätigen die Nachfrage nach großflächigen Fertigungshallen. Wal-Marts Ausbau des Einzelhandels-Distributionsnetzwerks im Wert von 530 Millionen USD signalisiert nachhaltiges Wachstum der Einzelhandelslogistik. Vereinfachte Baugenehmigungen im Rahmen von „Guatemala No Se Detiene” reduzieren Vorlaufzeiten und verstärken den Wandel des guatemaltekischen Marktes für Bauwirtschaft hin zu zeitkritischen Industrie-Immobilien.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende politische Instabilität und Korruption untergraben das Investorenvertrauen und verzögern öffentliche Bauprojekte | -1.8% | National, mit verstärkten Auswirkungen in ländlichen Regionen | Mittelfristig (2–4 Jahre) |
| Unterentwickelte Kapitalmärkte schränken den Zugang zu langfristiger lokaler Finanzierung ein | -1.2% | National | Langfristig (≥ 4 Jahre) |
| Chronischer Mangel an qualifizierten Baufachkräften und digitalem Ingenieurswesen-Talent | -0.9% | National, mit akuten Auswirkungen in spezialisierten Bausegmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende politische Instabilität und Korruption untergraben das Investorenvertrauen
Politische Turbulenzen schränken Projektgenehmigungen ein und verlängern Beschaffungszyklen, wie im IWF-Artikel-IV-Bericht 2024 unterstrichen. Die Risikobewertung der britischen Regierung stellt fest, dass seit dem Gesetz von 2010 nur eine öffentlich-private Partnerschaft den finanziellen Abschluss erreicht hat, was auf administrative Reibungen hindeutet. Obwohl Transparenzreformen im Gange sind, schreckt ermessensabhängige Entscheidungsfindung weiterhin langfristige Investoren ab. Haushaltsumleitungen in Wahljahren stören den Cashflow im Bauwesen und verzögern die Mobilisierung. Diese Unsicherheiten dämpfen das Wachstum des guatemaltekischen Marktes für Bauwirtschaft durch erhöhte Risikopreisgestaltung und schrecken mehrjährige Verpflichtungen ab.
Chronischer Mangel an qualifizierten Baufachkräften und digitalem Ingenieurswesen-Talent
Guatemala zertifiziert jährlich weniger als 2.000 Bauauszubildende, was weit unter dem Bedarf liegt. Swisscontacts Programm „Nuevas Oportunidades” schult zurückkehrende Migranten, doch die Qualifikationslücke bleibt bestehen. Geringe Investitionen in die technische Bildung und die Abwanderung qualifizierter Fachkräfte schränken die Einführung von BIM und modularen Systemen ein. FHI 360s Arbeitskräftebewertung verknüpft hohe Armut mit eingeschränktem Zugang zur Berufsausbildung, was regionale Ungleichheiten verstärkt. Folglich dominieren konventionelle Methoden, da Auftragnehmer fortgeschrittene Techniken nicht ohne Weiteres besetzen können, was die Produktivitätssteigerungen des guatemaltekischen Marktes für Bauwirtschaft verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor: Dominanz des Wohnungsbaus trifft auf Dynamik der Infrastruktur
Das Wohnsegment machte 2025 61,42 % des guatemaltekischen Marktes für Bauwirtschaft aus, unterstützt durch staatlich geförderte Hypothekensubventionen und ein lebendiges Mikrofinanzierungs-Ökosystem. Vertikale Eigentumswohnungen und eingezäunte Vorstadtgemeinden haben zugenommen, da Bauträger auf Landknappheit und sich wandelnde Lebensstilpräferenzen reagieren. Die im Jahr 2025 um 3–7 % steigenden städtischen Immobilienpreise fördern weitere Neubauprojekte. Luxustürme in der Zona 14 von Guatemala-Stadt integrieren Gründächer und energieeffiziente Fassaden und veranschaulichen die Nachfrage nach nachhaltigen Ausstattungsmerkmalen. Die Infrastruktur, die heute noch kleiner ist, wird voraussichtlich den schnellsten CAGR von 10,26 % verzeichnen, was die Verpflichtungen für die 119-Millionen-USD-Renovierung der Atlantico-Straße und den geplanten 7–9 Milliarden USD teuren interozeanischen Korridor widerspiegelt. Diese Megaprojekte werden sich über ein Jahrzehnt erstrecken und langfristige Auftragnehmer-Pipelines verankern.
Die bevorstehende Skalierung der Infrastruktur verändert die Strategien der Auftragnehmer, wobei lokale Bauunternehmen Joint Ventures gründen, um die Vorqualifikationsschwellen für Brücken-, Tunnel- und Schienenpakete zu erfüllen. Taiwanesische Finanzierung beschleunigt die ersten Arbeiten und positioniert die Beschaffung für Baubeginn im Jahr 2026. Gleichzeitig setzen Wohnungsbauträger auf Vorfertigung, um Zeitpläne zu verkürzen, was durch einen Anstieg der umweltfreundlichen Wohnungsbaustarts um 25 % im vergangenen Jahr belegt wird. Somit balanciert der guatemaltekische Markt für Bauwirtschaft massenhafte Sozialwohnungen mit kapitalintensivem Transport und Versorgung und erweitert die Chancenmöglichkeiten entlang der gesamten Wertschöpfungskette.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Bauart: Neubau treibt die Marktexpansion voran
Neubauten machten 2025 57,35 % der Marktgröße der guatemaltekischen Bauwirtschaft aus und werden voraussichtlich mit einem CAGR von 9,96 % bis 2031 ihre Dominanz behalten. Staatliche Fahrpläne wie „Guatemala No Se Detiene” priorisieren Industrieparks auf der grünen Wiese, transregionale Autobahnen und Netzausdehnungen, was ein robustes Auftragsvolumen sicherstellt. Weltbank-Programmdarlehen widmen 2,5 Milliarden USD für widerstandsfähige Schulen und Gesundheitseinrichtungen, was eine stetige zivilgesellschaftliche Nachfrage schafft. Renovierung profitiert zwar in geringerem Maß, aber von Aufwertungen historischer Stadtviertel, in denen europäische Investoren Kolonialbauten für Boutique-Hotels sanieren und dabei von Tourismus-Erholungen profitieren.
Resilienzsanforderungen erhöhen die Spezifikationen für neue Tiefbauarbeiten. Die Umfassende Schulbaupolitik schreibt erdbebenresistente Bauweisen vor und drängt Ingenieure zu leistungsbasierten Standards. Versicherungsanbieter knüpfen die Deckung zunehmend an die Einhaltung dieser Vorschriften und veranlassen Bauträger, Basisabsorber und verstärktes Mauerwerk zu integrieren. Folglich gewinnen Lieferanten moderner Materialien an Bedeutung, und der guatemaltekische Markt für Bauwirtschaft erlebt einen schrittweisen Übergang von nicht armiertem Blockmauerwerk zu technischen Lösungen.
Nach Baumethode: Technologischer Wandel in Gang
Konventionelle Vor-Ort-Techniken machen 2025 noch immer 87,30 % der Aktivitäten aus, was auf eingefleischte handwerkliche Traditionen und fragmentierte Auftragnehmerstrukturen zurückzuführen ist. Dennoch expandieren moderne Baumethoden mit einem CAGR von 11,15 %, da öffentliche Wohnungsbaubehörden modulare Stahl- und Kreuzlagenholz-Systeme erproben. Die Initiative „Construyendo Guatemala” in Antigua zeigt die seismische Leistungsfähigkeit von Kreuzlagenholz und ermöglicht eine schnelle Fertigstellung unter Wahrung des kolonialen Erscheinungsbildes. Internationale EPC-Firmen führen vorgefertigte Brückenträger und automatisierte Bewehrungskörbe bei Verkehrsprojekten ein und verkürzen die Kippzeiten.
Die Einführung ist jedoch uneinheitlich. Hochkarätige Stadttürme setzen BIM zur Kollisionserkennung ein, während kleine Provinzbauten auf manuelle Entwürfe angewiesen sind. Qualifikationslücken und begrenzte Lieferkettenkapazitäten verhindern eine Masseneinführung industrialisierter Methoden. Dennoch treiben Kostendruck und städtische Grundstücksknappheit Bauträger dazu, volumetrische Module für Studentenwohnungen und mehrgeschossige Apartments zu erkunden, was eine schrittweise, aber irreversible Verschiebung innerhalb des guatemaltekischen Marktes für Bauwirtschaft verstärkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Investitionsquelle: Öffentliche Führung bei Dynamik des Privatsektors
Öffentliche Mittel machten 2025 64,35 % der Gesamtausgaben aus, die in Sozialprogramme und Vorzeige-Infrastruktur geflossen sind. Die PPP-Agenda der ANADIE im Wert von 1,6 Milliarden USD vermischt Haushaltsunterstützung mit privatem Risikokapital, um die fiskalische Reichweite zu erweitern. Mit verbesserter makroökonomischer Stabilität wird erwartet, dass private Investitionen jährlich um 10,18 % wachsen, angeführt von multinationalen Herstellern, die ihre Lieferketten näher an nordamerikanische Kunden verlagern. Entwickler erneuerbarer Energien, die von internationalen Kreditgebern unterstützt werden, sind ein weiterer Wachstumsknoten, wobei die netzgebundene Solarkapazität bis 2027 verdoppelt werden soll.
Privates Kapital finanziert auch gemischt genutzte städtische Entwicklungen, bei denen Einzelhandelsankerpunkte öffentliche Raumerweiterungen über Erschließungsbeiträge finanzieren. Dieses kollaborative Modell reduziert fiskalische Belastungen und beschleunigt Genehmigungszyklen. Folglich entwickelt sich der guatemaltekische Markt für Bauwirtschaft hin zu ausgewogenen Finanzierungsströmen, was eine Diversifizierung über kurzfristige öffentliche Bauprojekte hinaus ermöglicht.
Geografische Analyse
Guatemala-Stadt verankert den guatemaltekischen Markt für Bauwirtschaft, wobei vertikale Eigentumswohnungen die Skyline neu gestalten, während Bauträger auf Landknappheit reagieren. Die Nachfrage nach technologisch ausgestatteten Wohnungen mit intelligentem Messwesen und Hochgeschwindigkeitsglasfaser wächst schnell. Luxusprojekte in der Zona 10 und Zona 14 kombinieren energieeffiziente Fassaden mit 24/7-Sicherheit und halten Premium-Bewertungen aufrecht. Eingezäunte Vorstadtanlagen am Stadtrand catern an Haushalte mit mittlerem Einkommen, die aus überfüllten Stadtzentren abwandern, und schaffen eine zweigleisige Wohnszene, die sowohl Hochhaus- als auch Niedrigdichtenachfrage aufrechterhält. Städtische Infrastrukturmodernisierungen, darunter Regenwassertunnel und Kreuzungsüberführungen, verstärken die Dominanz der Hauptstadt im guatemaltekischen Markt für Bauwirtschaft.
Escuintlas Industrieaufschwung ist durch die Nähe zu Puerto Quetzal, Guatemalas wichtigstem Pazifikgateway, verankert. Logistikkorridore, die den Hafen mit Guatemala-Stadt verbinden, erleichtern zeitkritische Exporte und veranlassen Bauträger, Querverteilungslager und temperaturgeführte Einrichtungen zu errichten. Solar- und Windparks häufen sich in der Nähe und erfordern Umspannwerke und Betriebsgebäude, die qualifizierte Stahlbaubesatzungen beschäftigen. Der Übertragungsplan PET 2024–2054 weist Kapital für Umspannwerk-Upgrades zu und gewährleistet zuverlässige Energie für expandierende Fabriken. Verkehrsverbesserungen wie der Straßenabschnitt Atlantico-El Rancho werden die LKW-Transportzeiten verkürzen und Escuintlas Attraktivität für regionale Verteilungsknoten innerhalb des guatemaltekischen Marktes für Bauwirtschaft stärken.
Sekundärstädte – Quetzaltenango, Mixco und Villa Nueva – ziehen Wohnüberläufer an, da die Wohnungspreise in der Hauptstadt steigen. Mikrofinanzierungsdarlehen von Génesis Empresarial unterstützen Eigenbauten und schrittweise Erweiterungen, die die Qualität des Wohnungsbestands verbessern. EU-Entwicklungsfonds zielen auf Wasser-, Sanitär- und Schulbauprojekte ab und fügen öffentliches Bauvolumen hinzu. Straßenverbreiterungsprojekte im Rahmen von „Guatemala No Se Detiene” verbessern die Verbindungen zwischen diesen Städten und Wirtschaftszentren und fördern korridorbasiertes Wachstum. Ländliche Regionen profitieren von Elektrifizierungsvorhaben wie dem Projekt Ohio 2025, das Niederspannungsleitungen in unterversorgten Gemeinden verlegt. Mit verbesserter Konnektivität entstehen lokalisierte Baumärkte, die den geografischen Fußabdruck des guatemaltekischen Marktes für Bauwirtschaft über seinen historischen Kern hinaus verbreitern.
Regulatorisches Umfeld
Guatemala verfügt über ein fragmentiertes Regelungsumfeld für das Bauwesen, wobei Genehmigungsverfahren und Flächennutzungskontrollen größtenteils auf kommunaler Ebene durch lokale Flächennutzungspläne (POT) verwaltet werden, einschließlich in Guatemala-Stadt, wo sich vertikale Wohn- und Mischnutzungsprojekte konzentrieren. Auf nationaler Ebene verfügt das Land nicht über ein einheitliches nationales Bauordnungswerk. Stattdessen werden technische Anforderungen und Compliance-Praktiken durch kommunale Vorschriften, sektorspezifische Rahmenwerke und das vom Ministerio de Economia über die Direccion del Sistema Nacional de la Calidad (DSNC) koordinierte Normen-Ökosystem geprägt, das Normen, Akkreditierung und Metrologie überwacht.
Für die Umsetzung großer Infrastrukturvorhaben ist der Rahmen für öffentlich-private Partnerschaften gemäß Decreto 16-2010 strukturiert und wird von der Agencia Nacional de Infraestructura (ANADIE) überwacht, die die Planung, Strukturierung und fiskalische Aufsicht von APP-Projekten in den Bereichen Verkehr und andere Wirtschaftsinfrastruktur verwaltet. Governance und Prozessgestaltung bei ANADIE bleiben ein aktuelles politisches Thema, einschließlich der 2025 geführten Debatte über die Zusammensetzung des Vorstands und die Rolle privater Interessenvertreter wie CACIF und der Camara Guatemalteca de la Construccion, was das Investorenvertrauen, die Beteiligung an Ausschreibungen und das Tempo der Projektvorbereitung beeinflusst.
Wertschöpfungskettenanalyse
Die guatemaltekische Wertschöpfungskette im Bauwesen beginnt mit der Projektinitiierung, angeführt von öffentlichen Stellen, einschließlich ANADIE für APP-Pipelines, und privaten Bauträgern, die sich in Guatemala-Stadt und wichtigen Korridoren konzentrieren. Der Prozess verläuft dann über Machbarkeit, Planung und Engineering bis hin zu Beschaffung und Bauausführung vor Ort. Integrierte lokale Akteure und mittelgroße Bauunternehmen unterstützen die Umsetzung in den Bereichen Wohnbau, Gewerbe und Tiefbau, während Verbände wie die Camara Guatemalteca de la Construccion (CGC) sowie mit Bauunternehmern und Wohnungswesen verbundene Gruppen die Branchenpraktiken in Bezug auf Sicherheits- und Vertragsnormen koordinieren.
Planungs-, Engineering- und Bauleistungen werden von Unternehmen erbracht, die vom Consulting bis zur Ausführung reichen, darunter AICSA Corporacion (Industrie-, Unternehmens- und Infrastrukturprojekte) und Straßenbauspezialisten wie Corporacion San Francisco S.A. Nachgelagert hängen die Verfügbarkeit von Materialien und Ausrüstung sowie deren Compliance zunehmend von Standardisierungsbemühungen ab, einschließlich branchengetriebener Initiativen, die durch den II Encuentro Nacional de Construccion Segura 2025 hervorgehoben wurden, der sich auf einheitliche technische Kriterien für Baumaterialien und Sicherheit konzentrierte. Mit strengeren Spezifikationen wird die Koordination zwischen Planern, Bauunternehmen und Lieferanten kritischer, insbesondere bei technisch anspruchsvolleren Verkehrs-, Versorgungs- und Industrieprojekten.
Wettbewerbslandschaft
Der guatemaltekische Markt für Bauwirtschaft ist fragmentiert. Holcims 200-Millionen-USD-Übernahme der Vermögenswerte von CEMEX festigte das Zementsegment und sicherte Holcim die Kontrolle über eine Mahlanlage, drei Transportbetonwerke und fünf Vertriebszentren. Lokale Auftragnehmer wie Corporacion San Francisco S.A. und Corporacion San Francisco S.A. nutzen politische Netzwerke, um öffentliche Ausschreibungen für Autobahnen und sozialen Wohnungsbau zu sichern. Mittelgroße Spezialisten wie Precon liefern vorgefertigte Komponenten, die der wachsenden modularen Nachfrage gerecht werden. Internationale EPC-Firmen, darunter COMSA Corporación, bringen Schienenkompetenz ein und arbeiten mit guatemaltekischen Bauunternehmen zusammen, um Genehmigungsanforderungen zu navigieren.
Technologie ist ein entscheidender Differenzierungsfaktor. Unternehmen, die BIM und cloudbasierte Projektmanagement-Plattformen einsetzen, reduzieren Nacharbeiten und verbessern die Cashflow-Prognose und übertreffen damit Wettbewerber, die auf papierbasierte Prozesse angewiesen sind. Befürworter des nachhaltigen Bauens gewinnen Marktanteile, indem sie kohlenstoffarmen Beton und energieeffiziente Fassaden integrieren und auf potenzielle CO₂-Bepreisungspläne des Umweltministeriums und der UNFCCC reagieren. Fachkräftemangel stellt dennoch Ausführungsrisiken dar und veranlasst größere Auftragnehmer, in betriebliche Schulungszentren zu investieren und mit Swisscontacts Zertifizierungsprogrammen zusammenzuarbeiten.
Segmentspezifische Chancen entstehen. EPC-Pakete für erneuerbare Energien erfordern elektrische und Tiefbaukompetenz und schaffen Nischen für Unternehmen mit ISO-zertifizierten Sicherheitsprotokollen. Industrielle Build-to-suit-Verträge, die mit Nearshoring-Nachfrage verbunden sind, erfordern hybride Finanzierung, die Entwicklerkapital mit Mieter-Capex-Garantien kombiniert. Da ausländische Bauträger lokale Partner suchen, werden Allianzen zwischen guatemaltekischen Auftragnehmern und multinationalen Materiallieferanten immer häufiger und definieren Wettbewerbsgrenzen innerhalb des guatemaltekischen Marktes für Bauwirtschaft neu.
Führende Unternehmen der guatemaltekischen Bauwirtschaft
Corporacion San Francisco S.A.
Constructora AICSA S.A.
Metro Proyectos S.A.
CVG ITSA S.A.
Futuros Constructivos Sobre la Roca S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo bereits finanzierbare Pipelines und förderliche Rahmenwerke bestehen, insbesondere bei öffentlich-privaten Partnerschaften, die durch Decreto 16-2010 geregelt und über ANADIE für Wirtschaftsinfrastruktur wie Straßen und Verkehrsknotenpunkte strukturiert sind. Die 2025 verabschiedeten Reformen des Gesetzes über Allianzen zur Entwicklung der Wirtschaftsinfrastruktur schaffen Raum für private Beteiligung bei Projektvorbereitung und -umsetzung, was zu einheitlicheren Ausschreibungskalendern beiträgt und die Nachfrage nach Bauunternehmen und Ingenieurbüros aufrechterhält, die Präqualifikations-, Governance- und Berichtsanforderungen erfüllen können.
Auf der privaten Seite passen sich Einkaufszentren und gemischt genutzte Formate an die städtische Verdichtung und das Wachstum entlang von Korridoren an. Metroproyectos, das 17 Einkaufszentren in Guatemala betreibt, verfolgt weiterhin Wohn- und Gewerbeentwicklungen (Stand Juni 2026) und unterstützt damit eine Pipeline für Generalunternehmer, Fachgewerke und Ausbau-Lieferketten. Gleichzeitig unterstützt der Vorstoß zur Standardisierung technischer Kriterien für Materialien und Sicherheit, der 2025 durch nationale Branchenforen signalisiert wurde, eine differenzierte Nachfrage nach konformen Produkten und zertifizierter Ausführung, was Lieferanten und Bauunternehmen, die Leistungs- und Sicherheitspraktiken dokumentieren können, einen Vorteil bei Wohnhochhäusern, Logistikanlagen und versorgungsbezogenen Arbeiten verschafft.
Aktuelle Branchenentwicklungen
- Juni 2026: Grundsteinlegung für das Projekt Metroplaza El Rancho in Guatemala. Der Start aktiviert die Bau-Pipeline Guatemalas für Mischnutzungsentwicklungen und verstärkt die Dynamik der Stadterneuerung in der Hauptstadtregion. Die Umsetzung festigt das lokale Projektportfolio von Metroproyectos S.A. und beschleunigt die kurzfristige Aktivität in Stadtzentrumsbezirken.
- Juni 2025: Fertigstellung der letzten Deckenbetonage für das ATARAH-Projekt. Der Meilenstein markiert eine defensive großflächige Entwicklung eines Wohn- und Industriekomplexes für den Zeitraum und zeigt die Fähigkeit, große Betonstrukturen termingerecht zu liefern. Dies unterstützt den kurzfristigen Projektrhythmus in der Hauptstadtregion und stärkt die Glaubwürdigkeit des Bauunternehmens gegenüber öffentlichen und privaten Interessengruppen.
- Mai 2025: Finanzieller Abschluss eines 65-MWp-Solarprojekts in Guatemala. Die Entwicklung erweitert die EPC-Möglichkeiten im Bereich erneuerbare Energien und unterstützt kurzfristige Großprojekte im Versorgungsbereich. Der Schritt erweitert das Portfolio erneuerbarer Energien und erschließt EPC-Möglichkeiten auf dem guatemaltekischen Markt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie bezeichnet der Markt den jährlichen Wert der in Guatemala fertiggestellten Bauleistungen, einschließlich vor Ort ausgeführter Bau- und Tiefbauarbeiten für Wohn-, Nichtwohn- und Infrastrukturprojekte.
Ausgeschlossener Umfang: Wir schließen außerbetriebliche Planungs- und Engineering-Beratungsleistungen sowie den Verkauf eigenständiger Baumaschinen aus.
Übersicht der Segmentierung
- Nach Sektor
- Wohnungsbau
- Apartments/Eigentumswohnungen
- Villen/Einfamilienhäuser
- Gewerbebau
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straßen, Schienen, Luftwege, sonstige)
- Energie und Versorgung
- Sonstige
- Wohnungsbau
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventionelle Vor-Ort-Bauweise
- Moderne Baumethoden (Vorgefertigt, Modular, usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Schlüsselregion
- Guatemala-Stadt
- Mixco und Villa Nueva
- Quetzaltenango-Stadt
- Region Escuintla
- Übriges Guatemala
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau eines klaren Bildes der Bautätigkeit in Guatemala und verknüpft dieses dann mit dem, was tatsächlich vor Ort umgesetzt wird. Wir nutzen öffentliche Makro- und Baudatenreihen wie die volkswirtschaftlichen Gesamtrechnungen und Baukennzahlen der Banco de Guatemala, öffentliche Investitions- und Haushaltsvollzugsberichte des Finanzministeriums sowie über Guatecompras veröffentlichte Beschaffungs- und Vergabebekanntmachungen.
Um Annahmen weiter zu untermauern, prüfen wir Handels- und Preissignale, die Material- und Projektkosten beeinflussen, wie Zoll- und Handelsstatistiken der guatemaltekischen Behörden, Inflations- und Kostenindizes sowie Referenzkontext aus dem Länderleitfaden der US International Trade Administration. Wir nutzen zudem Veröffentlichungen von Verbänden wie der Camara Guatemalteca de la Construccion sowie Unternehmensberichte, Investorenpräsentationen und seriöse Lokalpresse, um Projektzeitpläne und Finanzierungsmuster zu bestätigen. Bezahlte Abonnements für Unternehmensfinanzdaten und Marktinformationen, Nachrichten und Finanzdaten sowie sendungsbezogene Import- und Exportprüfungen werden selektiv eingesetzt, wenn öffentliche Datenreihen eine Datenlücke nicht schließen. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden zur Datenerhebung, Validierung und Klärung unklarer Punkte verwendet.
Primärinterviews und Umfragen
Interviews und Umfragen mit Entwicklern, Bauunternehmen, Materialdistributoren, Spezialisten für öffentliche Bauarbeiten und Finanzverantwortlichen in Guatemala und anderen Teilen Lateinamerikas klären Projektzeitplanung, Vertragswerte, Arbeitskräftebeschränkungen und realisierte Preise. Die Angaben der Befragten werden genutzt, um sekundäre Eingaben zu hinterfragen, Lücken bei informellen oder verzögerten Arbeiten zu schließen und die endgültige Schätzung zu triangulieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 15 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 20 % | Manager: 55 % |
Marktdimensionierung und Prognose
Die Dimensionierung erfolgt mittels eines Top-Down- und Bottom-Up-Ansatzes, der beim landesweiten Bauproduktionspool beginnt und diesen dann anhand von Projektumsetzungs- und Ausgabenmustern rekonstruiert. In der Praxis übersetzen wir öffentliche Investitionshaushalte, Vergabe-Pipelines und makroökonomische Bauaktivität in einen jährlich erbrachten Wert, bevor wir diesen mit dem tatsächlich vor Ort Gebauten abgleichen.
Mehrere praktische Eingabewerte werden verfolgt, um das Modell realitätsnah zu halten, wie staatliche Infrastrukturausgaben, Beschaffungsvergaben und Neuausschreibungen, die Dynamik bei Baugenehmigungen, sofern Daten verfügbar sind, Preisentwicklungen bei Zement und wichtigen Materialien sowie private Investitionssignale rund um Industrie- und Logistikanlagen. Nach Erstellung des ersten Durchgangs werden die Gesamtsummen durch selektive Bottom-Up-Prüfungen wie stichprobenartige Projektkosten pro Quadratmeter, Plausibilitätsprüfungen der Bauunternehmensumsätze und grobe Tests aus Volumen mal Durchschnittspreis für gängige Materialien bestätigt und dann angepasst, wenn Abweichungen konsistent erklärt werden können.
Für die Prognose wird eine Szenarioanalyse mit einem kleinen Satz von Einflussfaktoren verwendet, die in einfachen Worten begründbar sind, darunter Haushaltsvollzugsraten im öffentlichen Sektor, erwartete Umsetzung der privaten Pipeline und die Weitergabe von Kosteninflation. Wenn sich Experteneinschätzungen widersprechen, werden konservative Umrechnungsannahmen beibehalten, bis eine zweite Validierungsrunde die Anpassung stützt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schritten, damit Ausreißer frühzeitig erkannt werden und Annahmen über die Jahre hinweg konsistent bleiben. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie Beschaffungsaktivität, Trends beim Haushaltsvollzug und der Richtung bauwirtschaftsbezogener Makroindikatoren und untersuchen dann jede Abweichung, die zu groß ist, um allein durch zeitliche Verzögerungen erklärt zu werden.
Vor der Freigabe wird die Arbeit von den Analysten hinsichtlich Logik, Kontinuität von Jahr zu Jahr und Einheitenkonsistenz überprüft, und Befragte werden erneut kontaktiert, wenn sich eine zentrale Eingabegröße wesentlich ändert oder neue Projekte die Pipeline verändern. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für den Bausektor Guatemalas mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den guatemaltekischen Bausektor stimmen nicht immer überein, da jeder Herausgeber eine andere Definition dafür festlegt, was als Bauwesen zählt und wann der Projektwert erfasst wird. Abweichungen ergeben sich auch daraus, ob die Zahl abgeschlossene Bauarbeiten vor Ort, einen breiteren Immobilien- und Entwicklungsbereich oder einen Näherungswert aus den volkswirtschaftlichen Gesamtrechnungen widerspiegelt.
Durch die Verfolgung von Beschaffungsvergaben, Haushaltsvollzug und Projektfortschrittsprüfungen sowie die Aktualisierung von Kosten- und Pipeline-Zeitplan-Eingaben verknüpft Mordor Intelligence die Gesamtsumme mit den in Guatemala abgeschlossenen Bauarbeiten vor Ort und schließt außerbetriebliche Planungs- und Engineering-Dienstleistungen sowie den Verkauf eigenständiger Baumaschinen aus.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,40 Mrd. USD (2025) | |
| Branchenmagazin A | 3,32 Mrd. USD (2023) | Verwendet eine Momentaufnahme aus einem früheren Jahr und vermischt möglicherweise Bauwesen mit breiterer Immobilienentwicklungstätigkeit, was verändern kann, was als vor Ort erbrachte Bauleistung gezählt wird. |
| Regierungshandelsbericht B | 0,95 Mrd. USD (2022) | Meldet den BIP-Beitrag des Bausektors für ein Quartal, was nicht mit dem jährlich erbrachten Bauwert vergleichbar ist, und folgt anderen Rechnungslegungs- und Zeitkonventionen. |
Die Spannbreite erklärt sich hauptsächlich durch Umfang und Zeitpunkt, nicht nur durch Wachstumsannahmen. Wenn Definitionen konsistent auf abgeschlossene Bautätigkeit vor Ort und annualisierte Fertigstellung ausgerichtet bleiben, lässt sich die Marktgröße leichter mit Beschaffungs-, Haushalts- und Projektumsetzungssignalen abgleichen.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des guatemaltekischen Marktes für Bauwirtschaft?
Die Marktgröße der guatemaltekischen Bauwirtschaft beträgt 3,70 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 einen Wert von 5,64 Milliarden USD erreichen.
Welches Segment hat den größten Marktanteil?
Der Wohnungsbau führt mit einem Anteil von 61,42 % am guatemaltekischen Markt für Bauwirtschaft im Jahr 2025.
Welche Region wächst am schnellsten?
Die Region Escuintla wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 10,34 % expandieren, dem schnellsten unter allen Regionen.
Was sind die wichtigsten Wachstumstreiber für den Sektor?
Zu den wichtigsten Treibern gehören öffentliche Investitionen in bezahlbaren Wohnraum, groß angelegte Aufrüstungen der Verkehrsinfrastruktur, Projekte im Bereich erneuerbare Energien und der Aufstieg industrieller Logistikzonen im Zusammenhang mit Nearshoring.
Wie bedeutend sind private Investitionen im künftigen Marktausblick?
Privates Kapital wird voraussichtlich bis 2031 mit einem CAGR von 10,18 % wachsen, unterstützt durch Entwicklungen in den Bereichen Fertigung, Logistik und erneuerbare Energien.
Welche Herausforderungen könnten das Marktwachstum verlangsamen?
Politische Instabilität, unterentwickelte Kapitalmärkte und ein Mangel an qualifizierten Baufachkräften bleiben kritische Einschränkungen für den guatemaltekischen Markt für Bauwirtschaft.
Seite zuletzt aktualisiert am:


