
Größe und Marktanteil des Baumarkts Spanien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 167.70 Milliarden US-Dollar |
| Marktgröße (2026) | 176.14 Milliarden US-Dollar |
| Marktgröße (2031) | 225.15 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.03 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Baumarkts Spanien durch Mordor Intelligence
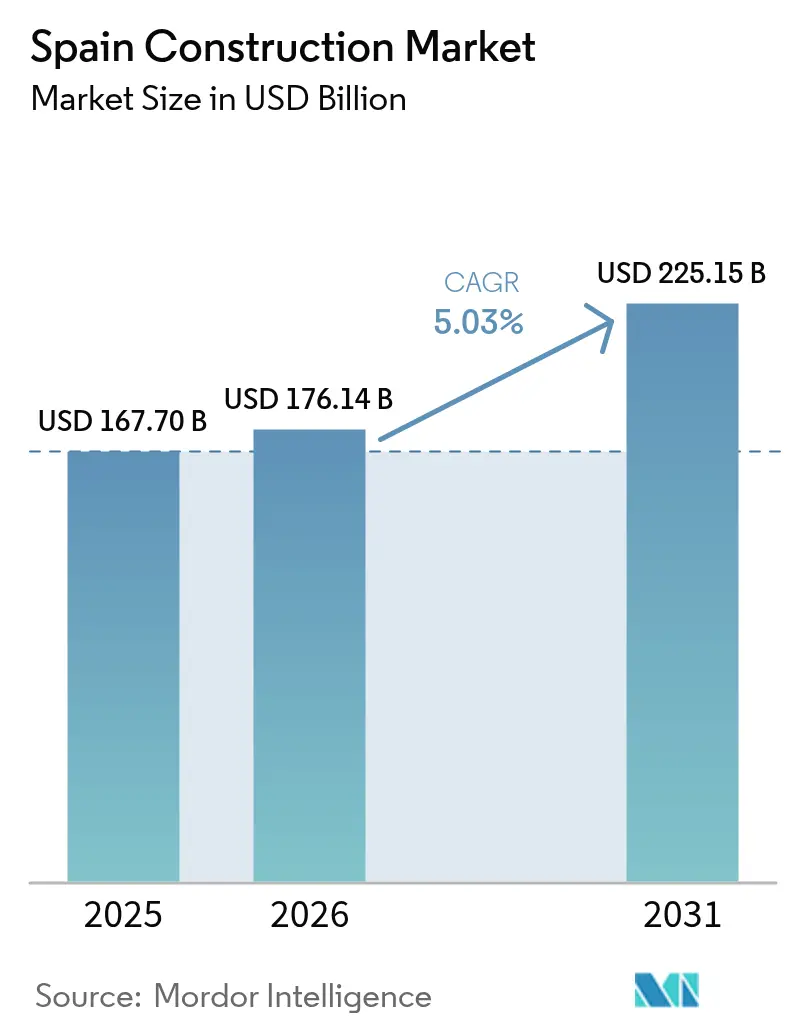
Die Größe des spanischen Baumarkts wird voraussichtlich von 167,70 Milliarden USD im Jahr 2025 auf 176,14 Milliarden USD im Jahr 2026 anwachsen und soll bis 2031 225,15 Milliarden USD bei einer CAGR von 5,03 % über den Zeitraum 2026–2031 erreichen. Diese Expansion wird durch Spaniens Zugang zu 154 Milliarden USD an NextGenerationEU-Mitteln angetrieben, von denen rund 70 % direkt in bauwirtschaftlich relevante Programme fließen, die Infrastruktur, erneuerbare Energien und Gebäudesanierung umfassen. Die Wohnbautätigkeit hält die Nachfrage widerstandsfähig, während beispielloser öffentlicher Sektoraufwand die Infrastrukturausgaben verankert und privates Kapital mobilisiert. Die wachsende Nutzung moderner Baumethoden, umfangreiche Digitalisierungsvorgaben und das Infrastrukturprogramm für die FIFA-Weltmeisterschaft 2030 weiten das Chancenspektrum weiter aus. Dennoch belasten Arbeitskräftemangel und Rohstoffpreisvolatilität weiterhin die Margen und zwingen Unternehmen, Automatisierung, Vorfertigung außerhalb der Baustelle und strategische Beschaffungsmaßnahmen zu beschleunigen.
Wesentliche Erkenntnisse des Berichts
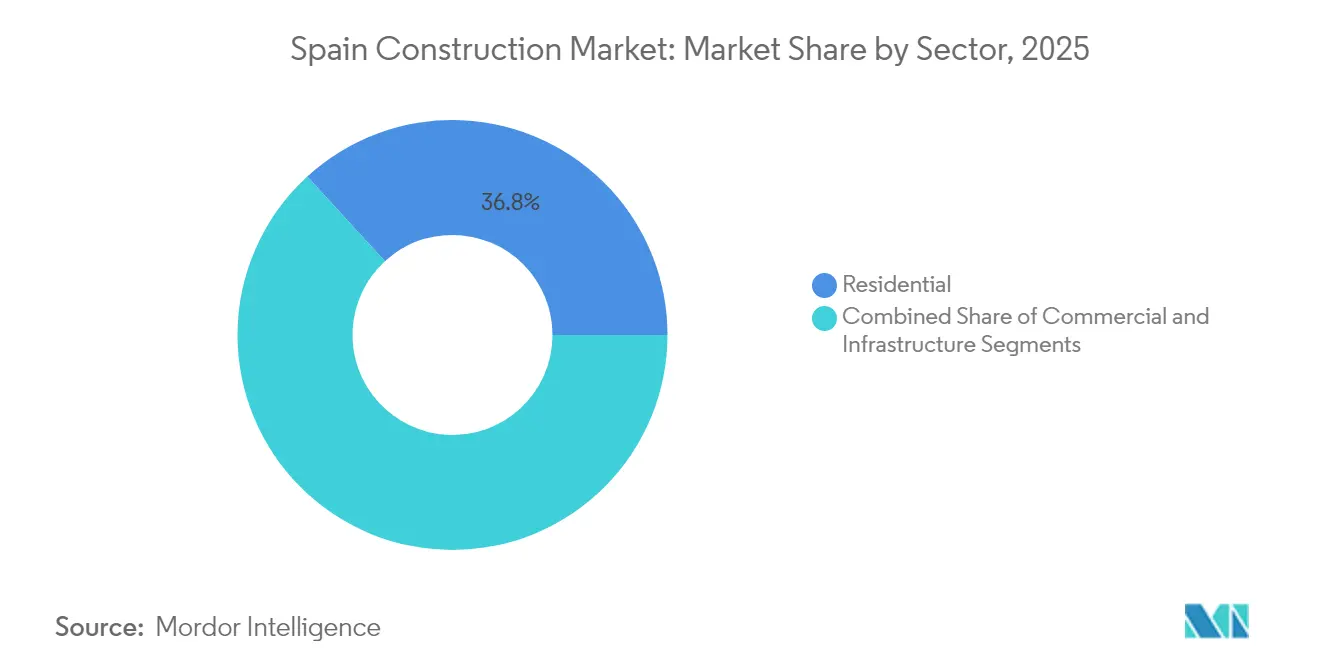
- Nach Sektor führte der Wohnungsbau mit einem Anteil von 36,80 % am Baumarkt Spanien im Jahr 2025, während Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 6,78 % expandieren wird.
- Nach Bautyp entfiel auf den Neubau im Jahr 2025 ein Anteil von 67,05 % am Baumarkt Spanien; Renovierungen sollen bis 2031 mit einer CAGR von 5,55 % wachsen.
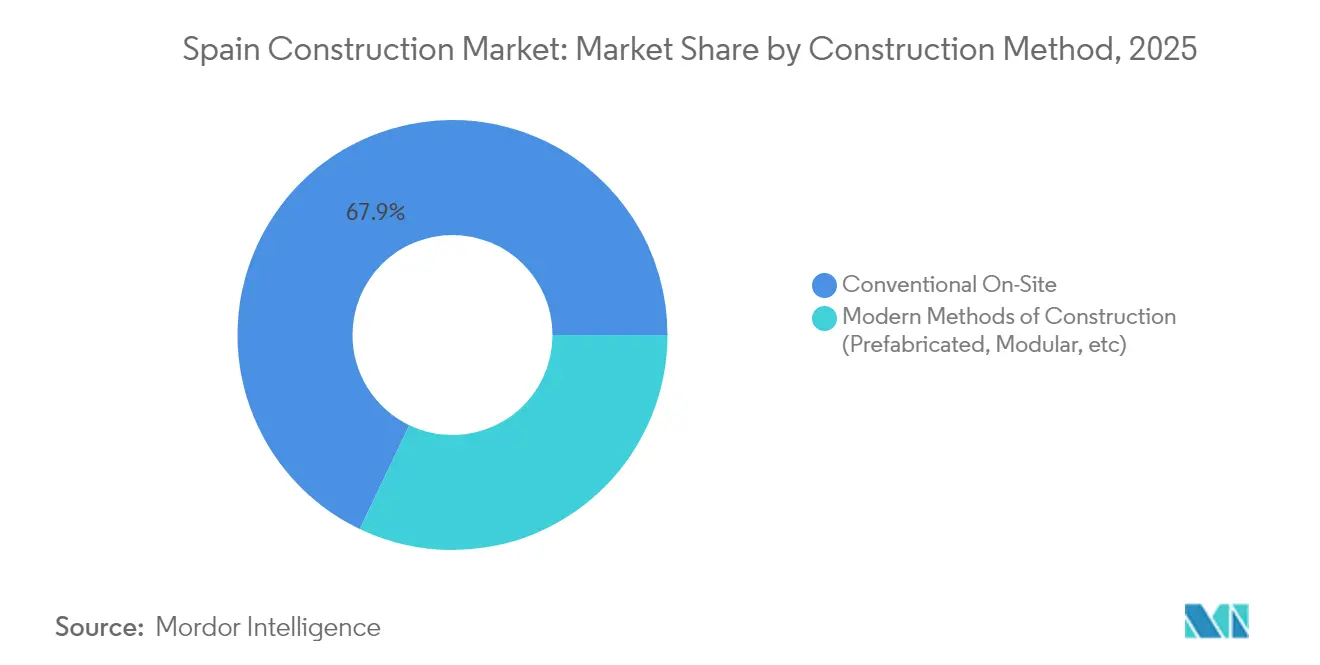
- Nach Baumethode hielten konventionelle Vor-Ort-Verfahren im Jahr 2025 einen Anteil von 67,90 % am Baumarkt Spanien; moderne Methoden wachsen mit einer CAGR von 11,10 %.
- Nach Investitionsquelle entfiel auf die öffentliche Ausgaben im Jahr 2025 ein Anteil von 64,10 % am Baumarkt Spanien, und private Finanzierung steigt bis 2031 mit einer CAGR von 8,74 %.
- Nach Geografie sicherte sich Madrid im Jahr 2025 einen Anteil von 23,30 % am Baumarkt Spanien, während Andalusien bis 2031 mit einer CAGR von 5,12 % vorrückt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Baumarkts Spanien
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| EU-finanzierte Infrastrukturmodernisierung | +1.2% | Landesweit, Andalusien, Katalonien, Madrid, Valencia | Langfristig (≥ 4 Jahre) |
| Ausbau erneuerbarer Energien | +1.0% | Kastilien-La Mancha, Extremadura, Aragonien | Langfristig (≥ 4 Jahre) |
| Erholung der Wohnungsnachfrage durch günstige Hypothekenzinsen | +0.8% | National: frühe Dynamik in Madrid, Valencia, Barcelona | Mittelfristig (2–4 Jahre) |
| Tourismus-getriebener Aufschwung im gewerblichen Immobilienbereich | +0.6% | Küstengebiete, Madrid, Barcelona | Mittelfristig (2–4 Jahre) |
| Modulares/industrialisiertes Bauen bei öffentlichen Ausschreibungen | +0.4% | Katalonien, Madrid, das Baskenland | Langfristig (≥ 4 Jahre) |
| Anpassungsprojekte zur Wasserknappheit | +0.3% | Mittelmeerküste, Andalusien, Valencia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Finanzierte Infrastrukturmodernisierung
Spanien sicherte sich 76,5 Milliarden USD an Zuschüssen und erhielt von der Europäischen Kommission die Bewertung „hervorragend” für seinen Wiederaufbauplan. Zu den Leitprojekten im Schienenverkehr zählen die 919,6 Millionen USD umfassende Netzerneuerung von ADIF sowie der 3,3 Milliarden USD teure Ausbau des Mittelmeerkorridors, der Eingleisabschnitte auf Doppelspur umrüstet und wichtige Verbindungen elektrifiziert. Ergänzende Mittel der Fazilität „Connecting Europe” in Höhe von 265,1 Millionen USD unterstützen 22 multimodale Projekte in acht Regionen. Diese Maßnahmen schaffen lokale Beschäftigung, stimulieren die Nachfrage nach Stahl und Beton und positionieren Spanien neu als kontinentalen Logistikdrehpunkt.
Ausbau erneuerbarer Energien
Die nationalen Ziele sehen den Aufbau von 62 GW neuer Kapazitäten für erneuerbare Energien bis 2030 vor, was einen breit angelegten Baubedarf auslöst. Der 770 Millionen USD schwere Auftrag für Onshore-Windkraft in Teruel mit 125 GE Vernova-Turbinen wird 760 MW liefern und veranschaulicht den Portfolio-Hochlauf. Iberdrolas 550 Millionen USD teure Erweiterung des intelligenten Stromnetzes, teilfinanziert durch EU-Mittel, soll jährlich 10.000 Arbeitsplätze sichern. Energiespeicherinvestitionen wie das Pumpspeicher-Upgrade Valdecañas (118,8 Millionen USD) stärken die Netzresilienz und sichern stabile EPC-Pipelines[1]Europäische Kommission, "Spaniens BIM-Plan für die öffentliche Auftragsvergabe," ec.europa.eu.
Erholung der Wohnungsnachfrage durch Günstige Hypothekenzinsen
Spanische Bauträger profitieren von einem Fenster niedriger Hypothekenkosten, das mit einem Wohnungsdefizit in den wichtigsten Ballungsräumen zusammenfällt. Im Jahr 2023 wurden 107.934 Baugenehmigungen erteilt, gegenüber 297.000 Neugründungen von Privathaushalten, was die Angebotsengpässe unterstreicht. Netto-null-Sozialwohnungspilotprojekte, wie der 54-Einheiten-Komplex in Inca, Mallorca, verdeutlichen den politischen Fokus auf Erschwinglichkeit und Nachhaltigkeit. Ausländische Käufer absorbieren weiterhin erstklassige Einheiten und sorgen für Liquidität, selbst wenn die inländischen Volumina schwanken. Da sich die Finanzierungsbedingungen schrittweise verschärfen, wird die im Jahr 2025 beobachtete vorgezogene Pipeline-Befüllung voraussichtlich nachlassen, doch der anhaltende demografische Druck hält die Basisnachfrage aufrecht.
Tourismus-Getriebener Aufschwung im Gewerblichen Immobilienbereich
Die Mitausrichtung der FIFA-Weltmeisterschaft 2030 wird 1,57 Milliarden USD an Stadion- und Stadtentwicklungsmaßnahmen freisetzen, die einen geschätzten wirtschaftlichen Wert von 5,5 Milliarden USD und 82.000 Arbeitsplätze generieren. Zu den renommierten Projekten zählen die 1,9 Milliarden USD teure Neugestaltung des Santiago Bernabéu und der 1 Milliarde USD umfassende Umbau des Camp Nou, die beide integrierte gemischt genutzte Einzelhandelskomponenten beinhalten. Hotel-Pipelines expandieren, wie etwa Dalatas 243-Zimmer-Clayton Hotel Madrid, das für eine LEED-Gold-Zertifizierung konzipiert und für 2029 zur Fertigstellung vorgesehen ist.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Arbeitskosten und Fachkräftemangel | –0.9% | Madrid, Katalonien, Baskenland | Kurzfristig (≤ 2 Jahre) |
| Volatile Zement- und Stahlpreise | –0.6% | National | Kurzfristig (≤ 2 Jahre) |
| Strenge Umweltverträglichkeitsprüfungen für die Artenvielfalt | –0.3% | Geschützte Küsten, Bergregionen | Mittelfristig (2–4 Jahre) |
| Steigende Versicherungsprämien für Klimarisiken | –0.2% | Mittelmeerküste, Überschwemmungsgebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Arbeitskosten und Fachkräftemangel
Nur 9,2 % der spanischen Bauarbeitskräfte sind unter 29 Jahre alt, gegenüber 25,2 % im Jahr 2008, was die Ausführungskapazität für EU-finanzierte Projekte einschränkt. Die Einschreibungen in der beruflichen Bildung gingen über 15 Jahre um 45,6 % zurück, was die Lücken genau dann vergrößert, wenn erneuerbare Energien und Digitalisierung spezialisierte Fachkräfte erfordern. Der Branchenverband setzt sich für erweiterte duale Ausbildungsprogramme unter der Fundación Laboral de la Construcción ein, während die Anwerbung von Fachkräften aus dem Ausland inkrementelle Entlastung bringt. Enge Arbeitsmärkte in Madrid und Katalonien treiben die Lohnsteigerungen voran, die die Wettbewerbsfähigkeit bei Angeboten gefährden und Festpreisverträge belasten.
Volatile Zement- und Stahlpreise
Die Erzeugerpreisindizes für Zement erreichten im Jahr 2024 einen Wert von 138,8, und Stahl stieg um 11,2 % gegenüber dem Vorjahr, was die Margen der Auftragnehmer erodierte. Preisanpassungsklauseln in öffentlichen Verträgen bleiben starr, was Bieter zwingt, entweder Kostensteigerungen zu absorbieren oder sich zurückzuziehen. Budgetüberschreitungen schrecken kleinere Unternehmen ab, verringern den Wettbewerb bei Ausschreibungen und verzögern die Meilensteine des Wiederaufbauplans. Transportzuschläge in Inselgebieten erhöhen die angelieferten Preise zusätzlich und beeinträchtigen die regionale Projektrentabilität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor: Infrastrukturdynamik stellt die Führungsposition des Wohnungsbaus in Frage
Der Wohnungsbau hielt im Jahr 2025 einen Marktanteil von 36,80 % am Baumarkt Spanien, getragen durch ungedeckte urbane Wohnungsnachfrage und ein lebhaftes Segment ausländischer Käufer. Infrastruktur, die am schnellsten wachsende Komponente, soll bis 2031 eine CAGR von 6,78 % verzeichnen, da Auszahlungen aus dem Wiederaufbauplan Transport- und Energieaufrüstungen vorziehen. Erweiterungen der Metro-Madrid-Linien, die Verdoppelung der Mittelmeerkorridor-Schienentrassen und Iberdrola-Netzerweiterungen verlagern die Auftragsbestände der Auftragnehmer kollektiv in Richtung des Schwerbaus. Inzwischen bringt die FIFA-Weltmeisterschaft 2030 namhafte Stadion- und städtische Mobilitätsprojekte ein, die das Wachstum weiter in Richtung Infrastruktur lenken.
Trotz des Infrastrukturbooms bleiben die Wohnungsbau-Pipelines in Madrid, Barcelona und Valencia robust, wo Bodenknappheit und politische Anreize die vertikale Bebauung begünstigen. Energieeffiziente Bauvorschriften stimulieren die Nachfrage nach Wärmepumpenanlagen und hochwertigen Gebäudehüllen und beleben spezialisierte Subunternehmer. Gewerbliche Immobilien profitieren von den wieder auflebenden Tourismusströmen, während Industrieflächen die Welle der Nearshoring- und E-Commerce-Logistik reiten und damit die diversifizierten Wachstumsmotoren des Sektors unter Beweis stellen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtserwerb verfügbar


Nach Bautyp: Renovierung gewinnt durch EU-Energieprogramme an Dynamik
Der Neubau dominierte im Jahr 2025 mit einem Anteil von 67,05 % am Baumarkt Spanien, angetrieben durch Großprojekte auf der grünen Wiese im Schienen-, Straßen- und Versorgungsbereich. Renovierungen expandieren jedoch mit einer CAGR von 5,55 % auf der Grundlage von 3,8 Milliarden USD an EU-Subventionen, die auf 510.000 Maßnahmen zur Sanierung von Wohngebäuden bis 2026 abzielen. Zuschüsse, die bis zu 80 % der förderfähigen Kosten decken und eine Senkung des Energieverbrauchs um 30 % vorschreiben, verstärken die Akzeptanz bei Hausbesitzern. Katalonien führt mit mehr als 300 geförderten Programmen, während 597 öffentliche Gebäude in 499 Gemeinden separate Sanierungsfinanzierung erhalten.
Der Renovierungsboom adressiert Spaniens alternden Gebäudebestand, bei dem zwei Drittel der Gebäude älter als 40 Jahre sind. BIM-basierte Energieaudits und digitale Baugenehmigungen beschleunigen die Genehmigung und fördern die Bündelung von Maßnahmen, was die Stückkosten senkt. Auftragnehmer wenden sich der Fassadendämmung, solarbereiten Dachkonstruktionen und Barrierefreiheitsverbesserungen zu und schaffen Nischenmöglichkeiten für KMU-Spezialisten. Mit steigenden Energierechnungen verkürzen sich die Amortisationszeiten, was eine anhaltende Sanierungswelle über das Förderfenster hinaus unterstützt.
Nach Baumethode: Digitale Technologien beschleunigen die Einführung moderner Baumethoden
Konventionelle Vor-Ort-Ansätze behaupteten im Jahr 2025 einen Marktanteil von 67,90 %, doch moderne Methoden verzeichnen eine CAGR von 11,10 %, angetrieben durch Arbeitskräftemangel und die Einhaltung von BIM-Vorgaben. Öffentliche Auftraggeber schreiben nun BIM-Liefergegenstände für Verträge über 13,7 Millionen USD vor, was Lieferketten dazu bewegt, digitale Zwillinge und werksgenau gefertigte Module einzusetzen. Projekte wie MOD4SMART verkürzen den Zeitplan um ein Viertel und belegen messbare Produktivitätsgewinne.
Vorgefertigte volumetrische Einheiten gewinnen im sozialen Wohnungsbau und in Bildungseinrichtungen an Bedeutung, reduzieren den Abfall um bis zu 45 % und verbessern die Arbeitssicherheit. Robotik, 3D-Betondruck und Baustellendrohnen unterstützen die Qualitätskontrolle und die Fortschrittsüberwachung. Frühe Anwender nutzen diese Fähigkeiten, um sich bei wettbewerbsintensiven Angebotsauswertungen zu differenzieren, die Punkte für Technologie und Nachhaltigkeit vergeben, was auf einen strukturellen Wandel in der Bauweise Spaniens hinweist.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtserwerb verfügbar
Nach Investitionsquelle: Beschleunigung des Privatsektors ergänzt die öffentliche Führungsposition
Öffentliche Mittel trugen im Jahr 2025 64,10 % zum Baumarktwert Spaniens bei, was den robusten Fiskalimpuls und die EU-Zuschusszuflüsse widerspiegelt. Privates Kapital, der am schnellsten wachsende Pool mit einer CAGR von 8,74 % bis 2031, intensiviert sich im Bereich erneuerbare Energien und gewerbliche Immobilien. Iberdrolas 2,2 Milliarden USD umfassendes gemeinsames Investment mit Norges Bank für 2,6 GW grüner Kapazität veranschaulicht das wachsende institutionelle Interesse. Unterdessen kanalisiert ein 2,75 Milliarden USD umfassendes Garantieprogramm des Europäischen Investitionsfonds Liquidität zu mehr als 6.000 baumarktbezogenen KMUs.
Öffentlich-private Partnerschaften (ÖPP) gewinnen nach 2026 mit der Verschärfung der Fiskalregeln erneut an Attraktivität. Konzessionsmodelle, die Wiederaufbauplan-Zuschüsse mit Nutzergebühreneinnahmen verbinden, bilden die Grundlage für bevorstehende Autobahn- und Entsalzungsanlagen. Da private Investoren ESG-konforme Möglichkeiten fordern, bietet Spaniens Dekarbonisierungsfahrplan eine umfangreiche Pipeline bankfähiger Projekte in den Bereichen Verkehrselektrifizierung, Netzerweiterung und energiepositive Gebäude.
Geografische Analyse
Madrid sicherte sich im Jahr 2025 einen Anteil von 23,30 % am Baumarkt Spanien, gestützt durch Leitprojekte in den Bereichen Schiene, Flughafenzugang und Stadien, die seine Rolle als Wirtschaftszentrum stärken. Die 1,9 Milliarden USD teure Sanierung des Bernabéu und das auf LEED ausgerichtete Design des Clayton Hotels ziehen globale Auftragnehmer und Anbieter grüner Finanzierungen an. Starke öffentliche Investitionsströme und die Präsenz von Unternehmenszentralen halten die Nachfrage nach Büroausstattungen aufrecht, während Hochhauswohnanlagen entlang neuer Metroachsen entstehen.
Katalonien verbindet industrielle Stärke mit dringendem Klimaanpassungsbedarf. Entsalzungsaufrüstungen im Wert von 126,5 Millionen USD schützen die Industrieproduktion, und 115 Millionen USD an Sanierungszuschüssen starten Tiefensanierungscluster. Die Erweiterung des Camp Nou in Barcelona belebt die gewerbliche Pipeline, während Logistikentwickler von grenzüberschreitendem E-Commerce-Verkehr nach Frankreich profitieren.
Andalusien ist mit einer CAGR von 5,12 % bis 2031 die am schnellsten wachsende Region und nutzt überlegene Sonneneinstrahlung und Küstentourismus-Assets. Großflächige Photovoltaik-Parks in Cádiz und Windparks in Almería ergänzen die erweiterte Kreuzfahrthafenkapazität und schaffen multidisziplinäre Vertragsopportunitäten. EU-Kohäsionsfinanzierung verbessert Nebenstraßen und Güterterminals, verringert das historische Infrastrukturdefizit der Region und erschließt private Koinvestitionen. Darüber hinaus profitiert Valencia von Schienenausbaumaßnahmen am Mittelmeerkorridor, Galicien verbessert die maritime Infrastruktur und Aragonien festigt seinen Status als Fertigungszentrum für erneuerbare Energien, was die vielfältigen regionalen Beiträge zum nationalen Wachstum verdeutlicht.
Regulatorisches Umfeld
Spaniens Bautätigkeit wird durch nationale Bauvorschriften im Rahmen des Codigo Tecnico de la Edificacion (CTE) geprägt, der kontinuierlich aktualisiert wird, um strengere Vorgaben zu Energieeffizienz und Nachhaltigkeit aufzunehmen. Parallel zu den Bauvorschriften legt das Ministerio de Transportes y Movilidad Sostenible technische Rahmenwerke für die Verkehrsinfrastruktur durch technische Normen für Straße und Schiene fest, einschließlich der aktualisierten Bahnprojekt- und Baurichtlinie (IFI-2025-Serie). Projektträger und Bauunternehmer nutzen diese Richtlinien für Planung, Materialien und Ausführungskontrollen.
Im Bereich Wohnungsbau und Erschwinglichkeit hat die Regierung im April 2026 den Plan Estatal de Vivienda 2026-2030 mit einem Budget von 7 Milliarden EUR genehmigt, der die Richtung für die Bereitstellung von öffentlichem und geschütztem Wohnraum vorgibt (einschließlich Neubau/Erwerb und Renovierung). Die Industrialisierung wird zudem als politisch unterstützter Umsetzungsweg über das PERTE für die Industrialisierung des Wohnungsbaus (1,3 Milliarden EUR) positioniert, das Modernisierung, Arbeitsbedingungen und Produktivität mit Förderung und Förderfähigkeit verknüpft und die Nachfrage nach industrialisierten Systemen und konformen digitalen Leistungen bei öffentlichen Ausschreibungen verstärkt.
Wertschöpfungskettenanalyse
Spaniens Bau-Wertschöpfungskette reicht von der Grundstücksentwicklung und Projektinitiierung (öffentliche Verwaltungen, ADIF und andere öffentliche Auftraggeber sowie private Bauträger) über Planung und Ingenieurwesen, Generalunternehmertum bis hin zu spezialisierten Nachunternehmerleistungen. Fachbereiche umfassen typischerweise TGA, Tiefbau, Gebäudehüllen und Sanierungsgewerke. Die Materialien- und Ausrüstungsversorgung stützt sich auf Zement, Zuschlagstoffe, Stahl und Bauprodukte, während Logistik und Baustellenhandling die Lieferkosten beeinflussen, insbesondere in den Inselgebieten. Für 2024 wiesen strukturelle Branchenstatistiken einen Umsatz von 205,204 Milliarden EUR und eine Bruttowertschöpfung von 66,024 Milliarden EUR aus, was den Umfang der vorgelagerten Beschaffung und der nachgelagerten Installationsaktivität unterstreicht.
Engpässe konzentrieren sich auf die Verfügbarkeit von Fachkräften sowie auf die Komplexität administrativer Ausschreibungs- und Genehmigungsverfahren, was beides den Wert von standardisierter Planung, gebündelter Beschaffung und werksseitiger Fertigung erhöht. Die politisch geförderte Industrialisierung treibt eine frühere Koordination entlang der Kette voran: Das PERTE für die Industrialisierung des Wohnungsbaus zielt auf durchschnittlich 15.000 industrialisierte Wohnungen pro Jahr ab und fördert die Abstimmung von Bauunternehmern, Komponentenherstellern und Logistikanbietern hinsichtlich der Zeitpläne. Zusätzliche Nachfrage nach höherwertigem Bau zeigt sich auch 2026, unter anderem durch Ferrovials angekündigten Datacenter-Campus im Wert von 1 Milliarde EUR in Alcobendas (Madrid) sowie durch Dragados Offshore, das im Werk Algeciras mit Arbeiten an TenneTs Offshore-Konverterplattform LanWin2 beginnt, was beides den Bedarf an elektrischer Integration und der Koordination langer Lieferzeiten für Ausrüstung erhöht.
Wettbewerbslandschaft
Der Baumarkt Spaniens zeichnet sich durch eine moderat konzentrierte Gruppe diversifizierter marktführender Unternehmen aus. ACS, Acciona, Dragados und Ferrovial nutzen umfangreiche internationale Auftragsbestände, um inländische Zyklusrisiken abzusichern, und pflegen gleichzeitig enge lokale Lieferkettenbeziehungen. Die ACS-Fusion von Flatiron und Dragados USA, durch die ein 6,4 Milliarden USD schwerer Tiefbaugigant entstand, unterstreicht das Streben nach geografischer Skalierung und grenzüberschreitenden Synergien. Die US-amerikanischen Mobilitätskonzessionen von Ferrovial liefern stabile Cashflows, die inländische Gebote finanzieren, während Accioanas Tochtergesellschaft für modularen Wohnungsbau im Frühstadium darauf abzielt, Chancen im nachhaltigen Bauen zu nutzen[3]Europäische Investitionsbank, "Netzerweiterungsdarlehen an Iberdrola," eib.org.
Die Einführung von Technologien prägt die Wettbewerbsdifferenzierung. Unternehmen, die BIM, IoT-basierte Anlagenüberwachung und KI-gestützte Terminplanung integrieren, erzielen Bonuspunkte bei qualitätsgewichteten Ausschreibungen. Acciona setzt digitale Zwillinge bei Entsalzungsprojekten ein, um den Energieverbrauch zu optimieren, während Ferrovial autonome Geräte bei Straßenausbaumaßnahmen erprobt. Da öffentliche Auftraggeber auf Lebenszykluskosten-Transparenz drängen, erschließen Auftragnehmer mit integrierten Design-Build-Operate-Plattformen wachsende Betrieb-&Instandhaltungs-Umsätze.
Strategische Partnerschaften nehmen zu. Iberdrola arbeitet mit Tiefbauunternehmern für standortgebundene Photovoltaik- und Speicherprojekte zusammen und bietet gebündelte EPC-Pakete an. Spanische mittelgroße Bauunternehmen investieren gemeinsam mit Pensionsfonds in Studenten-Wohnprojekte und Rechenzentren und diversifizieren sich damit weg von margenschwachen Wohnimmobilien. Ausländische Marktteilnehmer haben den Blick auf Modulbau- und Vorfertigung-Nischen gerichtet, doch strenge lokale Gewerkschaftsanforderungen und Sprachbarrieren unterstreichen den Wert etablierter inländischer Marktakteure.
Marktführer der Bauwirtschaft Spanien
ACS, Actividades de Construcción y Servicios, S.A.
Dragados S.A.
Acciona Construcción S.A.
Ferrovial Construcción S.A.
FCC Construcción S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Öffentliche Programme schaffen klaren Freiraum bei der Bereitstellung von bezahlbarem/öffentlichem Wohnraum, tiefgreifender Sanierung und Verkehrsanbindung. Im April 2026 genehmigte die Regierung den Staatlichen Wohnungsbauplan 2026-2030 mit einem Budget von 7 Milliarden EUR, wobei die Budgetanteile für den Neubau/Erwerb öffentlichen Wohnraums und für die Sanierung festgelegt wurden, was eine kontinuierliche Projektpipeline über Neubau, Sanierung und öffentliche Vergaberahmen hinweg unterstützt. Parallel dazu wird die industrialisierte Bereitstellung über das PERTE für die Industrialisierung des Wohnungsbaus mit 1,3 Milliarden EUR gefördert, was Raum für modulare/vorgefertigte Hersteller, Fassaden- und Gebäudehüllenspezialisten sowie Bauunternehmer schafft, die Werksproduktion mit Baustellenausführung verbinden können.
Investitionen in Verkehr und Logistik konzentrieren die Nachfrage weiterhin auf Schienen- und strategische Korridore. Das Ministerio de Transportes y Movilidad Sostenible nannte mehr als 2,9 Milliarden EUR, die seit Januar 2024 für Arbeiten am Mittelmeerkorridor umgesetzt wurden, einschließlich Bau, Bahnhofsverbesserungen und Hafenzugang. Diese Aktivität erhält Chancen für große Baukonzerne sowie Fachlieferanten in den Bereichen Bahnsysteme, Elektrifizierungsschnittstellen und Hafenanbindungsarbeiten aufrecht. Getrennt davon verschärfen aktualisierte BIM-Schwellenwerte, die ab dem 1. Januar 2026 gelten, die Anforderungen bei öffentlichen Vergaben und unterstützen einen adoptionsgetriebenen Markt für digitales Engineering, Koordination und Compliance-Dienstleistungen. Auf der privaten Seite wird auch die Diversifizierung in die digitale Infrastruktur konkreter, wobei Ferrovials Ankündigung eines Datacenter-Campus für 2026 in Madrid auf einen wachsenden Pool hochspezifizierter Projekte hinweist, die auf starke TGA-Fähigkeiten, Energieeffizienzausführung und Terminplansicherheit angewiesen sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Ferrovial kündigte eine Investition von 1 Milliarde EUR zur Entwicklung eines Datacenter-Campus in Alcobendas (Madrid) an, mit einer ersten Phase von 60 MW. Dieser Schritt erweitert das Engagement des Unternehmens im Bau digitaler Infrastruktur und erhöht die Nachfrage nach hochspezifizierter TGA-Leistung, Koordination des Netzanschlusses und Projektmanagementfähigkeiten in Spanien.
- März 2025: Die Europäische Investitionsbank und Iberdrola unterzeichneten ein Darlehen über 118,8 Millionen USD zur Unterstützung des Ausbaus des Pumpspeicherwerks Valdecanas, das eine zusätzliche Pumpkapazität von 313 MW schafft. Die Finanzierung unterstützt eine sichtbare Bau-Pipeline im Energie- und Versorgungssektor und stärkt bankgestützte Investitionen für netzstabilisierende Anlagen.
- Dezember 2024: Die Europäische Investitionsbank genehmigte eine Finanzierung in Höhe von 385 Millionen USD für ADIFs Bahnerneuerungsprogramm, Teil einer umfassenderen Investition von 919,6 Millionen USD. Dies unterstützt fortlaufende Bahnmodernisierungsarbeiten, die die Nachfrage nach Tiefbau, Gleiserneuerungen und damit verbundenen Bahnhofs- und Zugangsverbesserungen antreiben.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der spanische Baumarkt als der Wert der innerhalb Spaniens erbrachten Bautätigkeit definiert, der Neubau- und Sanierungsarbeiten in den Bereichen Gebäude und Tiefbau umfasst, gemessen zu jeweiligen Preisen.
Ausgeschlossene Bereiche: Dieser Umfang schließt Bautätigkeiten aus, die außerhalb Spaniens ausgeführt werden, selbst wenn sie von Unternehmensgruppen mit Sitz in Spanien erbracht werden.
Übersicht der Segmentierung
- Nach Sektor
- Wohnungsbau
- Wohnungen/Eigentumswohnungen
- Villen/Einfamilienhäuser
- Gewerbe
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straßen, Schienen, Luftfahrt, sonstige)
- Energie und Versorgung
- Sonstige
- Wohnungsbau
- Nach Bautyp
- Neubau
- Renovierung
- Nach Baumethode
- Konventionell vor Ort
- Moderne Baumethoden (Vorfertigung, Modulbau usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Geografie
- Andalusien
- Katalonien
- Madrid
- Valencia
- Übriges Spanien
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um klare Marktgrenzen festzulegen und eine Faktenbasis aufzubauen, bevor Annahmen hinzugefügt wurden. Wir stützten uns auf öffentliche Statistiken, um das Niveau und die Richtung der Bautätigkeit zu verankern, und überprüften die Erzählung anschließend anhand von Branchenpublikationen und Finanzberichten.
Zu den zentralen Referenzen zählten offizielle Veröffentlichungen und Datensätze wie das spanische Nationale Statistikinstitut für strukturelle Unternehmensstatistiken zum Bauumsatz, Eurostat-Bauproduktionsindizes, OECD-Makroreihen für Investitionszyklen und Materialien der Europäischen Kommission im Zusammenhang mit Konjunkturhilfen und Infrastrukturprioritäten. Diese wurden durch Geschäftsberichte von Unternehmen, Investorenpräsentationen, Ausschreibungsbekanntmachungen und seriöse Wirtschaftspresse zu Projektpipelines und Zeitplänen ergänzt. Bei Bedarf wurden kostenpflichtige Abonnements ausschließlich für Unternehmensfinanzdaten und Patentrecherchen verwendet, um Signale zur Technologieakzeptanz zu bestätigen. Die aufgeführten Quellen sind beispielhaft, und es wurden auch andere öffentliche Dokumente zur Unterstützung der Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Befragungen
Die Primärforschung wurde genutzt, um zu prüfen, was öffentliche Daten in Spanien nicht ohne Weiteres erfassen können, etwa die Sanierungsintensität, wie sich typische Auftragsgrößen im Laufe der Zeit verändern und wie sich öffentliche Programme in vergebene Aufträge übersetzen. Wir sprachen mit einer Mischung aus Bauunternehmern, Nachunternehmern, Beratern und Projektträgern in ganz Spanien, um Nachfragetreiber, Preisverhalten und realistische Ausführungszeitpläne zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36% | Führungskräfte (CXOs): 12% |
| Mittleres Segment: 45% | Funktions-/Bereichsleiter: 33% |
| Kleinere Akteure: 19% | Manager: 55% |
Marktdimensionierung & Prognose
Das Hauptmodell verwendet einen Top-down-Ansatz, bei dem die nationale Bautätigkeit aus Branchenoutput- und Investitionssignalen rekonstruiert und anschließend in nutzbare Nachfragepools aufgeteilt wird. In der Praxis ordnen wir die Gesamtwerte den Bereichen Neubau und Sanierung zu und gleichen sie anschließend mit den Branchenrealitäten in den Bereichen Wohnungsbau, Gewerbe, Industrie, Verkehrsinfrastruktur und energiebezogene Arbeiten ab.
Um die Zahlen praxisnah zu halten, verwendeten wir Marktfingerabdrücke, die erklärt und überprüft werden können, wie Bauumsatz- und Wertschöpfungsreihen, die Richtung von Genehmigungen und Baubeginnen im Wohnungsbau, den Mittelfluss öffentlicher Infrastrukturbudgets, Diskussionen über den Sanierungsanteil aus dem Feld und Kosteninflations-Proxys, die die Vertragswerte beeinflussen. Anschließend wurden selektive Bottom-up-Prüfungen angewandt, einschließlich stichprobenartiger Projektwerte nach Projektanzahl in vorrangigen Korridoren sowie Prüfungen bei Lieferanten und Vertriebskanälen zu typischer Preisgestaltung und Volumenentwicklung, sodass die Gesamtwerte angepasst werden konnten, wenn frühe Ergebnisse überzogen erschienen. Wo die Bottom-up-Transparenz für kleinere lokale Nachunternehmerleistungen und informelle Bereiche unvollständig war, wurde die Lücke durch in Interviews validierte kalibrierte Faktoren geschlossen.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Bauaussichten Spaniens empfindlich auf den Zeitpunkt öffentlicher Finanzierung, die Umsetzung von Ausschreibungen sowie Arbeits- und Materialbeschränkungen reagieren. Annahmen zu Auftragsvergaben, Ausführungsverzögerungen und Preisentwicklung wurden mit primärem Feedback aktualisiert und anschließend in jährliche Marktwerte zu aktuellen USD überführt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in Schritten, sodass größere Abweichungen frühzeitig erkannt werden konnten. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie dem Umsatz des Bausektors, der Entwicklung der Bauwertschöpfung und sichtbarer Aktivität bei öffentlichen Bauwerken und Energieprojekten, und untersuchten anschließend Abweichungen, die außerhalb der erwarteten Bandbreiten lagen.
Ausreißer wurden von einem zweiten Analysten überprüft, gefolgt von einer gezielten erneuten Prüfung der spezifischen Eingaben, die die Abweichung verursachten, wie den Sanierungsmix, das Verhältnis von öffentlich zu privat oder Annahmen zum Preiswachstum. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie große politische Änderungen, umfassende Budgetrevisionen oder starke Kostenverschiebungen. Vor der Auslieferung wird eine erneute Prüfung durchgeführt, damit die Kunden eine aktualisierte Sicht erhalten, die mit den zuletzt verfügbaren Indikatoren übereinstimmt.
Mordor Intelligences Größe des spanischen Baumarktes im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zum spanischen Baumarkt stimmen häufig nicht überein, und die Unterschiede ergeben sich meist daraus, was gezählt wird und wie Preise über die Jahre hinweg behandelt werden. Abweichungen bei der Wahl des Basisjahres, der Behandlung von Sanierung versus Neubau und der Art, wie öffentliche Programme in ausgeführte Arbeiten übersetzt werden, können den endgültigen Wert alle beeinflussen.
Einige veröffentlichte Zahlen lehnen sich stärker an eine Berichterstattung im Stil des Unternehmensumsatzes an, und einige erweitern die Definition, um in Spanien ansässige Unternehmen einzubeziehen, die große Arbeitsvolumina außerhalb Spaniens ausführen. Bei Mordor Intelligence wird der Markt nur gezählt, wenn die Bautätigkeit innerhalb Spaniens erbracht wird, und wird auf Wohnungsbau, Gewerbe, Industrie, Verkehrsinfrastruktur sowie Energie und Versorgung verteilt, was Doppelzählungen aus Auslandsumsätzen und nicht ausgeführten Pipeline-Werten reduziert.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 167,70 Milliarden USD (2025) | |
| Globaler Publisher A | 180,80 Milliarden USD (2025) | Spiegelt häufig eine breitere Erfassung des Bauwerts wider, bei der angrenzende Aktivitäten und ein weniger strenges Timing der Ausführung früher erfasst werden können, was das Basisjahr im Vergleich zu einer Betrachtung ausgeführter Arbeiten anheben kann. |
| Amtliche Statistik B | 222,00 Milliarden USD (2024) | Verwendet den für Unternehmen des Bausektors gemeldeten Unternehmensumsatz, der vom Wert der erbrachten Bauleistung abweichen kann, da er Berichtsstrukturen der Unternehmen, durchgeleitete Nachunternehmerleistungen und die lokale Rechnungslegungspraxis widerspiegelt. |
Die Spannweite in der Tabelle erklärt sich hauptsächlich durch Umfang und Messmethodik, nicht durch einen einfachen Rechenfehler. Wenn der Markt an die innerhalb Spaniens erbrachte Tätigkeit gebunden und anhand mehrerer öffentlicher Indikatoren sowie Rückmeldungen aus dem Feld überprüft wird, lässt sich der endgültige Wert Jahr für Jahr leichter mit wiederholbaren Schritten und klaren Annahmen nachvollziehen, aktualisieren und begründen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Baumarkts Spanien im Jahr 2031?
Der Markt soll bis 2031 225,15 Milliarden USD erreichen, gegenüber 176,14 Milliarden USD im Jahr 2026.
Welches Segment soll bis 2031 am schnellsten wachsen?
Infrastruktur soll mit einer CAGR von 6,78 % expandieren und damit Wohnungsbau und Gewerbe übertreffen.
Wie groß ist der Anteil der öffentlichen Ausgaben im spanischen Bauwesen?
Öffentliche Mittel repräsentierten im Jahr 2025 64,10 % des Gesamtwerts und spiegeln umfangreiche EU-gestützte Programme wider.
Welche Region zeigt die stärkste Wachstumsdynamik?
Andalusien führt mit einer CAGR von 5,12 % aufgrund von Projekten im Bereich erneuerbare Energien und Tourismus.
Welche Rolle spielen moderne Baumethoden?
Moderne Methoden wachsen mit einer CAGR von 11,10 %, da BIM-Vorgaben und Arbeitskräftemangel die Einführung von Vorfertigung beschleunigen.
Wie wirken sich Materialpreisschwankungen auf Auftragnehmer aus?
Zement- und Stahlvolatilität komprimiert Margen und schreckt von Gebotsabgaben ab, was die Nachfrage nach besseren Preisanpassungsklauseln ankurbelt.
Seite zuletzt aktualisiert am:


