
Blausäure-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
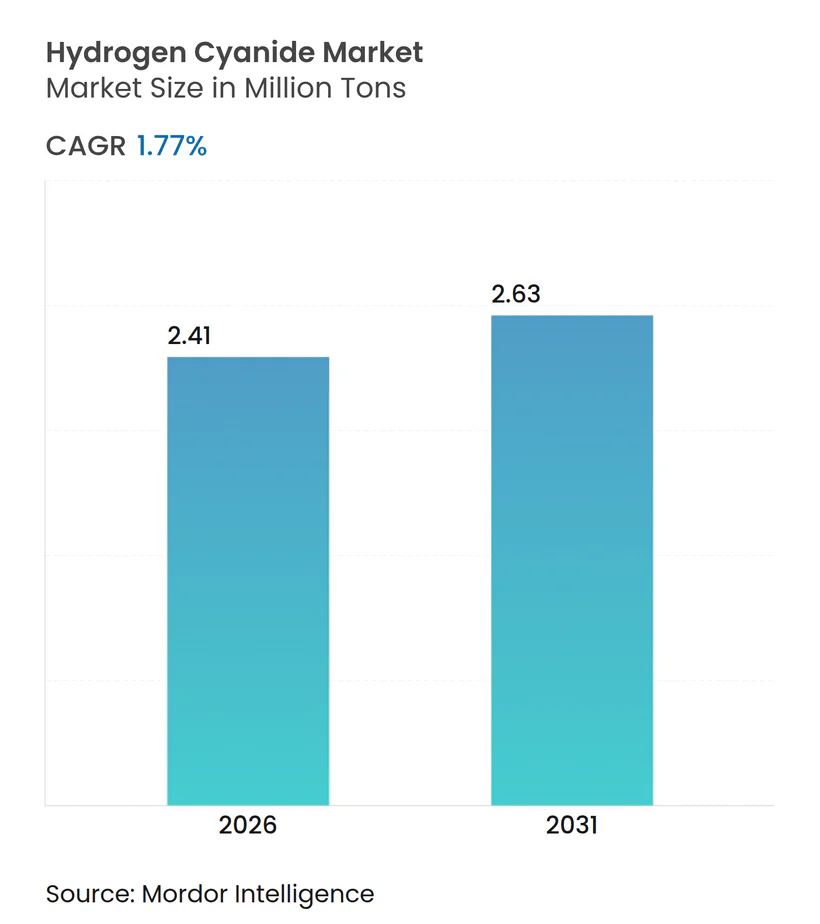
| Marktvolumen (2026) | 2.41 Millionen Tonnen |
| Marktvolumen (2031) | 2.63 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 1.77 % |
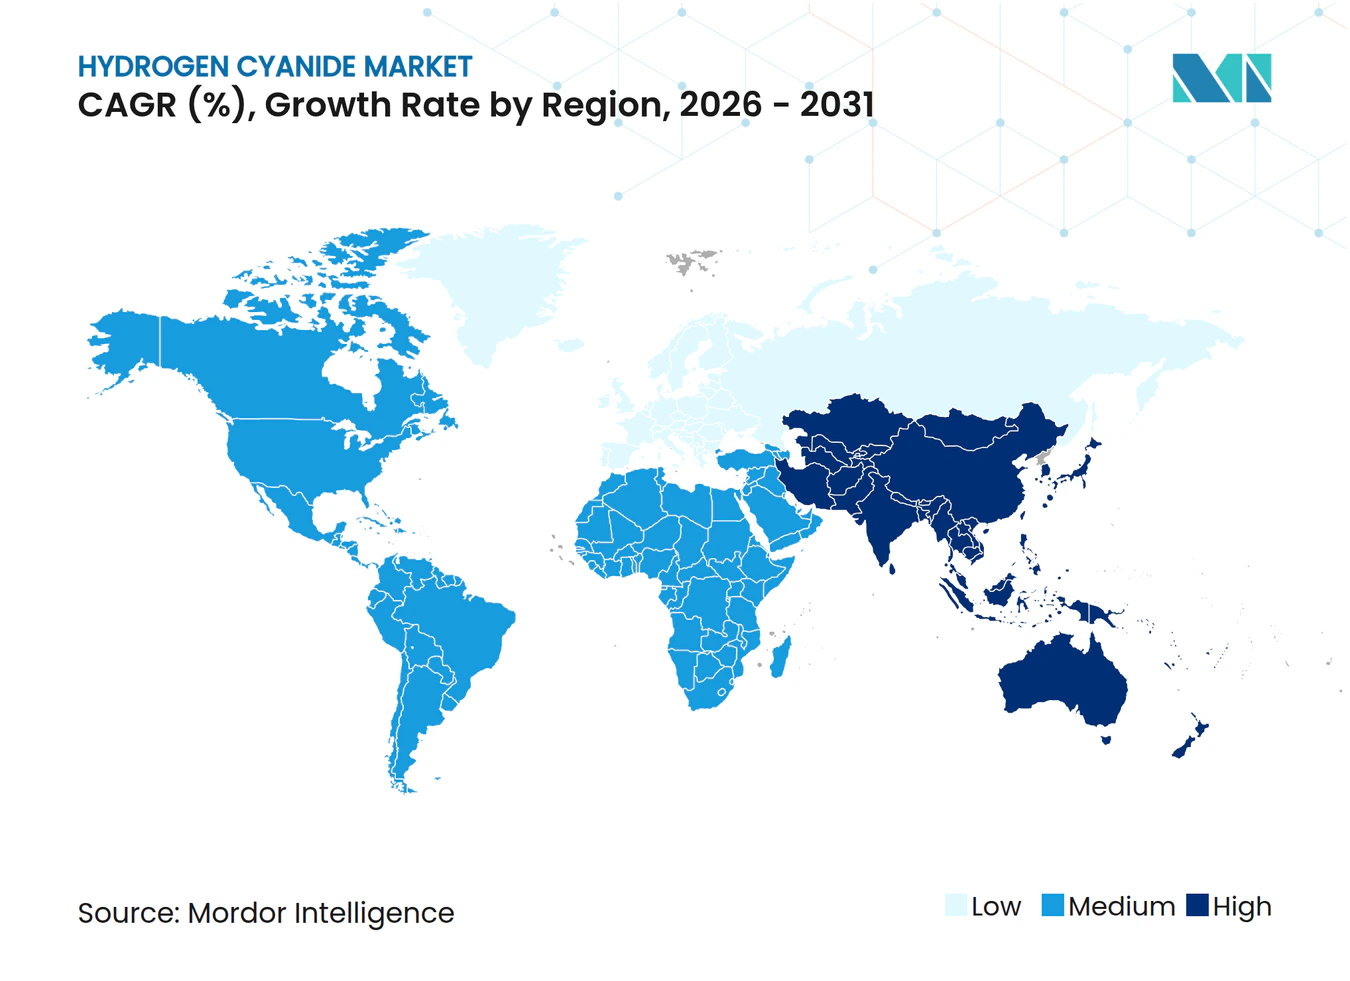
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Blausäure-Marktanalyse von Mordor Intelligence
Die Marktgröße für Blausäure wird im Jahr 2026 auf 2,41 Millionen Tonnen geschätzt und soll bis 2031 2,63 Millionen Tonnen erreichen, bei einem CAGR von 1,77 % während des Prognosezeitraums (2026–2031). Diese moderate Expansion unterstreicht den Status des Chemikals als gebundenes Zwischenprodukt und nicht als frei gehandeltes Massenprodukt, sodass die Nachfrage den Zyklen nachgelagerter Verwendungen folgt, wie etwa Adiponitril für Nylon 6,6, Cyanidsalze für die Goldlaugung, Acetoncyanhydrin für Methylmethacrylat und Methionin für Tierfutter. Nordamerika hält den größten Anteil am globalen Volumen, da Gulf-Coast-Komplexe Blausäure und Acrylnitril co-produzieren, während der Asien-Pazifik-Raum das Wachstum anführt, bedingt durch den Ausbau von Nylon- und Methioninkapazitäten in China und Indien. Die Rohstoffpreisgestaltung bleibt der wichtigste Schwankungsfaktor; Erdgas- und Ammoniakkosten machen etwa zwei Drittel der variablen Ausgaben aus, sodass regionale Arbitrage entsteht, wenn sich die Gaspreiszentren auseinanderentwickeln. Das regulatorische Risiko ist ebenso bedeutend: OHSAs Achtstunden-Expositionsgrenzwert von 10 ppm und die REACH-Anhang-XIV-Genehmigungspflicht halten die Compliance-Ausgaben auf hohem Niveau und stärken die Vorteile vertikal integrierter etablierter Anbieter.
Wesentliche Erkenntnisse des Berichts
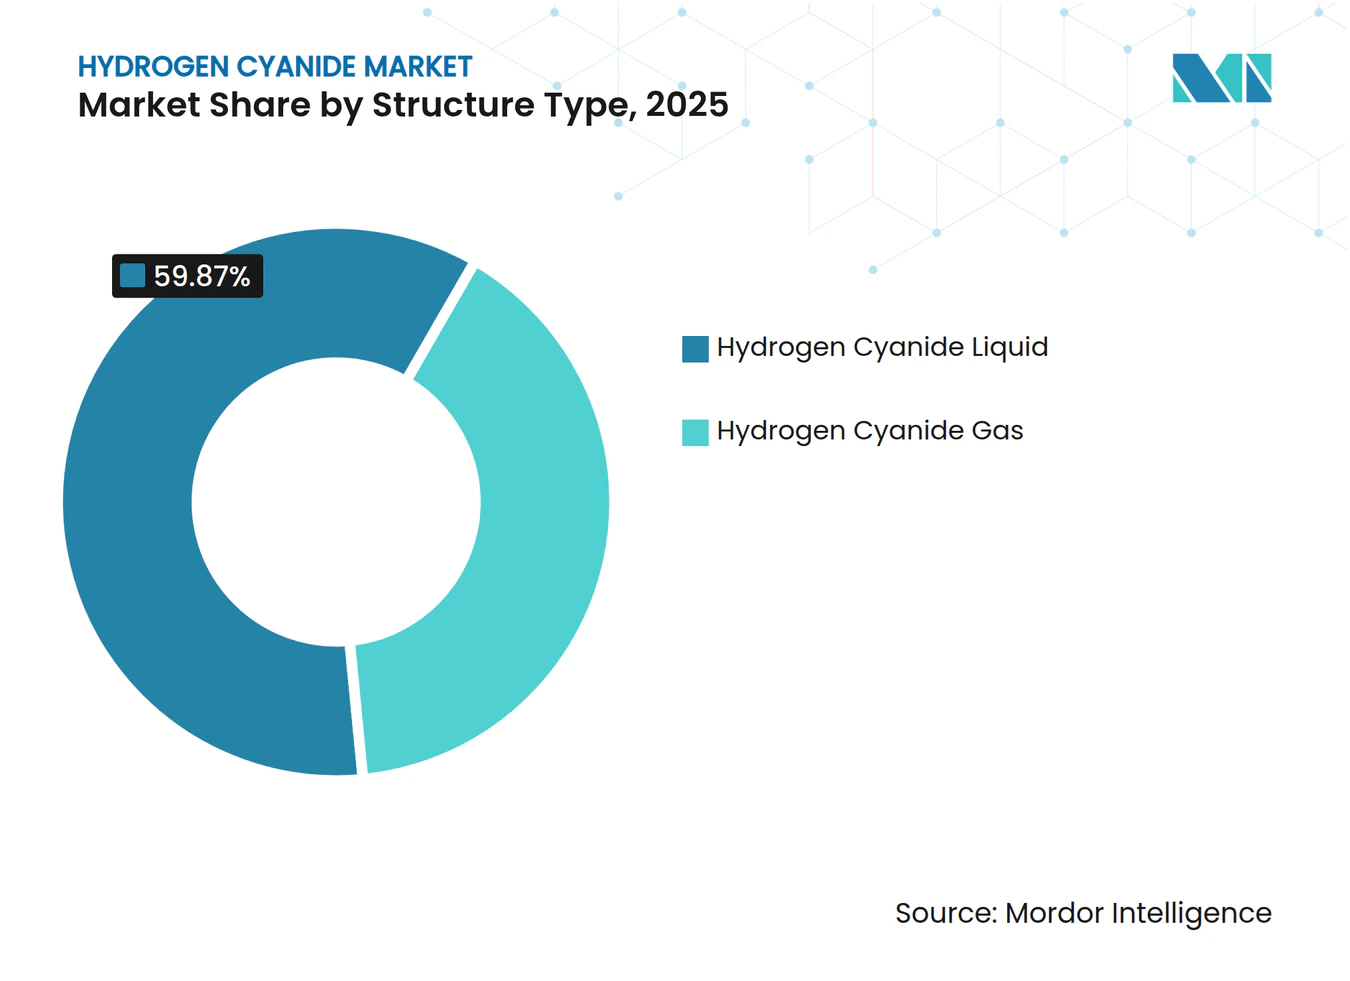
- Nach Strukturtyp entfiel Blausäure flüssig auf 59,87 % des Gesamtvolumens im Jahr 2025, während das gasförmige Segment bis 2031 voraussichtlich mit einem CAGR von 2,01 % wächst.
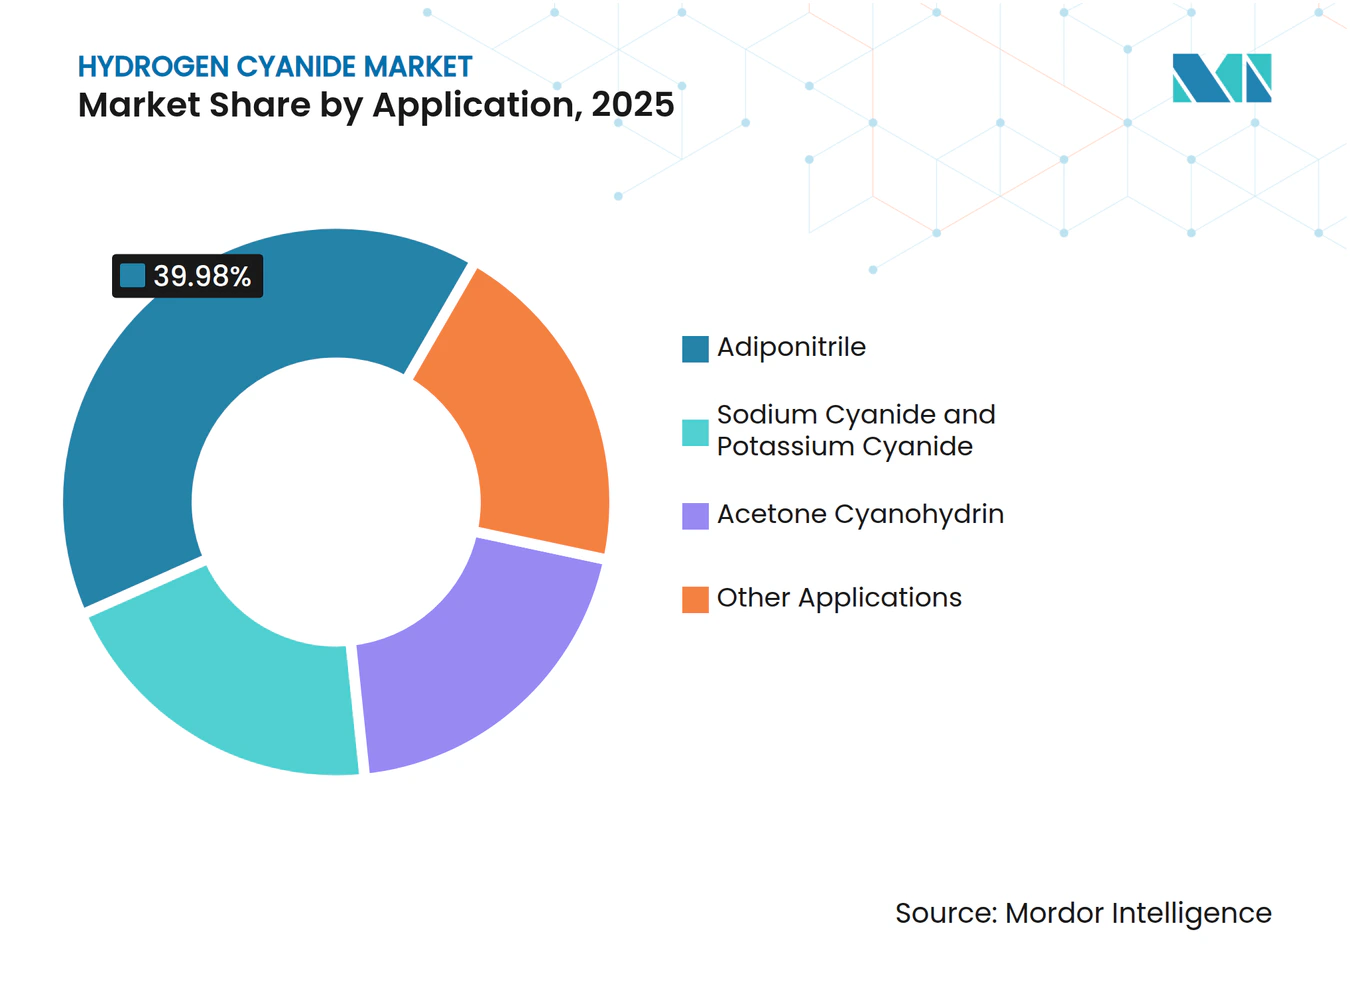
- Nach Anwendung entfiel auf Adiponitril im Jahr 2025 ein Verbrauchsanteil von 39,98 %, und Natrium- und Kaliumcyanid sollen bis 2031 mit einem CAGR von 1,92 % wachsen.
- Nach Geografie führte Nordamerika mit einem Anteil von 37,22 % im Jahr 2025, während der Asien-Pazifik-Raum bis 2031 voraussichtlich mit einem CAGR von 1,98 % zulegen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Günstige Nachfrage nach NaCN- und KCN-Produktion | +0.4% | Global, mit Schwerpunkt in Südamerika, Afrika und den asiatisch-pazifischen Bergbauregionen | Mittelfristig (2–4 Jahre) |
| Steigende Adiponitrilnachfrage für Nylon 6,6 | +0.5% | Nordamerika und Europa (Automobilindustrie), Asien-Pazifik (Textilien und Industrie) | Langfristig (≥4 Jahre) |
| Steigende Methioninnachfrage im Tierfutter | +0.3% | Asien-Pazifik-Kernregion (China, Indien, Südostasien), Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Integration von Blausäure mit Acrylnitril-Komplexen | +0.2% | Global, insbesondere Golf-Küsten-Petrochemiezentren in Nordamerika und Nordostasien | Kurzfristig (≤2 Jahre) |
| ESG-getriebener Wandel hin zu kohlenstoffarmen H₂/NH₃-Rohstoffen | +0.1% | Europa und Nordamerika (frühe Pioniere), schrittweise Übernahme in Asien-Pazifik | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Günstige Nachfrage nach NaCN- und KCN-Produktion
Goldproduzenten machen einen bedeutenden Anteil des globalen Blausäureverbrauchs in Cyanidsalzen aus. Mit steigenden Goldpreisen in den Jahren 2024–2025 verzeichnete die Verarbeitung von Grenzerzen einen merklichen Anstieg. Bergbaukonzerne wandten sich an zertifizierte Lieferanten, und bis Ende 2025 hatte das Internationale Cyanid-Managementinstitut zahlreiche Standorte in verschiedenen Ländern auditiert [1]. In Peru, Ghana und Westaustralien haben Haldenlaugungsprojekte den Versand von Briketts angekurbelt und mittelfristige Abnahmeverpflichtungen gestärkt. Obwohl Pilotanlagen, die mit Thiosulfat und Glycin experimentieren, auf einen möglichen zukünftigen Wandel hindeuten, hinken diese Alternativen sowohl bei den Ausbeuteraten als auch bei den Reagenzkosten noch hinter Cyanid hinterher. Infolgedessen ist ein moderater Anstieg der Natrium- und Kaliumcyanidmengen bis nach 2028 zu erwarten, wenn alternative Laugungsverfahren Kostenparität erreichen.
Steigende Adiponitrilnachfrage für Nylon 6,6
INVISTA, ein bedeutender Akteur in der Nylonbranche, hat erhebliche Investitionen für den Ausbau seiner weltweiten Nylon-6,6-Aktivitäten zugesagt, mit Schwerpunkt auf Anwendungen in Steckverbindern, Batteriemodulen und Hochtemperaturschläuchen. Chinas Produktion von Nylon 6,6 hat zugenommen, was zu einem Anstieg der Adiponitrilkapazität geführt hat. Dieser Schritt stellt sicher, dass die asiatisch-pazifische Region bis zur Einführung neuer Rohstoff-Debottlenecking-Maßnahmen in einem strukturellen Defizit verbleiben wird. Während Elektrofahrzeugdesigns darauf abzielen, das Gesamtpolymergewicht in Fahrzeugen zu reduzieren, gleicht die Nachfrage nach hitzebeständigen Komponenten diese Reduktion aus, was auf eine anhaltende langfristige Nachfrage hindeutet. Darüber hinaus stärken Regulierungen zur Fahrzeugleichtbauweise sowohl in der Europäischen Union als auch in den Vereinigten Staaten die Präferenz für Nylon 6,6 gegenüber herkömmlichen Metallen. Da sich die Branche Mitte des Jahrzehnts einem entscheidenden Kapazitätsausbau nähert, beobachten die Hersteller die Trends bei Elektrofahrzeugverkäufen genau, um eine mögliche Überkapazität zu vermeiden.
Steigende Methioninnachfrage im Tierfutter
Der Asien-Pazifik-Raum, der die Welt in der Geflügel- und Aquakulturproduktion anführt, treibt eine Methioninnachfrage an, die den globalen Blausäureverbrauch erheblich beeinflusst[2]. Obwohl enzymbasierte Alternativen existieren, bleibt der Cyanhydrin-Weg die vorherrschende Methode für die chemische Synthese. Um Rohstoffrisiken zu mindern, haben Anlagen in China und dem Nahen Osten mehrjährige Verträge für Blausäurelieferungen gesichert. Obwohl Evonik und Sumitomo Chemical Fermentationswege auf Kohlenhydratbasis erforscht haben, haben diese die etablierte Technologie noch nicht übertroffen, hauptsächlich aufgrund erhöhter Investitionsausgaben und Rohstoffkosten. Da die Regulierungsbehörden ihren Fokus auf Stickstoffemissionen verstärken, wenden sich Viehzuchtbetriebe zunehmend Präzisionsernährungsprogrammen zu. Dieser Wandel erhöht nicht nur die Einschlussrate von Methionin, sondern stärkt auch sein Nachfragewachstum.
Integration von Blausäure mit Acrylnitril-Komplexen
Durch den Sohio-Prozess produzieren Acrylnitrilan-lagen Blausäure als Nebenprodukt. Dieser Prozess ermöglicht es den Betreibern, von einem Nebenprodukt zu profitieren, ohne dass Fackelverbrennung erforderlich ist. Komplexe an der Golf-Küste und in Nordostasien haben diese Co-Produktion gemeistert und profitieren von Kostenvorteilen gegenüber eigenständigen Andrussow-Reaktoren, die auf Handelsammoniak angewiesen sind. In den Jahren 2024–2025 führten Butachimie und Shanghai Secco Debottlenecking-Initiativen durch, die die regionale Blausäureproduktion steigerten, ohne dass neue Reaktoren erforderlich waren. Während zielgerichtete Projekte in Gebieten mit Propylenknappheit gedeihen, zwingt das erhöhte Rohstoffrisiko diese Anlagen dazu, Zuverlässigkeit und Reinheit über die Stückkosten zu stellen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Extreme Toxizität und regulatorische Compliance-Kosten | -0.3% | Global, mit strengerer Durchsetzung in Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Preisvolatilität bei Rohstoffen (Erdgas, NH₃) | -0.4% | Europa (höchste Exposition), Nordamerika und Asien-Pazifik (moderat) | Kurzfristig (≤2 Jahre) |
| Wandel zur cyanidfreien Laugung im Bergbau | -0.2% | Bergbauregionen in Südamerika, Afrika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extreme Toxizität und regulatorische Compliance-Kosten
Die Handhabung von Blausäure, die für ihre Lethalität bekannt ist, erfordert ein geschlossenes Kreislaufsystem, kontinuierliche Überwachung und spezialisierte Transporte. Die OSHA legt Arbeitsplatz-Expositionsgrenzwerte auf spezifischen Niveaus über acht Stunden und für 15-minütige Spitzenwerte fest. Unterdessen verpflichtet REACH-Anhang XIV europäische Nutzer, spezifische Genehmigungen einzuholen. Sicherheitsmaßnahmen, einschließlich Wäscher, Gasdetektoren und Notduschen, erhöhen die Einrichtungskosten einer Anlage erheblich. Darüber hinaus erhöht die Verwendung spezialisierter Eisenbahnwaggons für den Transport die Logistikkosten im Vergleich zu Standard-Massenchemikalien. Solche finanziellen Belastungen schrecken Neueinsteiger bei Greenfield-Projekten ab und begünstigen vertikal integrierte etablierte Anbieter. Diese etablierten Akteure, die Blausäure vor Ort verwenden, begrenzen die Liquidität von Händlern in Regionen wie Europa und Japan. Darüber hinaus reagieren Versicherungszeichner auf diese Risiken mit höheren Prämien, was die Kluft zwischen erfahrenen Produzenten und Neueinsteigern vertieft.
Rohstoffpreisvolatilität
Sowohl der Andrussow- als auch der BMA-Prozess verwenden Methan und Ammoniak in präzisen stöchiometrischen Verhältnissen, was das Geschäft anfällig für Energiemarktfluktuationen macht. Inmitten der europäischen Gaskrise stiegen die Ammoniakpreise erheblich. Dieser Preisanstieg zwang die Branchenriesen Evonik und INEOS, ihre Handelsmenge zu reduzieren und sich auf ihre intern hergestellten Derivate zu konzentrieren. Im Gegensatz dazu profitierten Produzenten an der Golf-Küste von niedrigeren Gaspreisen. Dieser Vorteil festigte ihre Rohstoffarbitrage und stärkte ihre Exportwettbewerbsfähigkeit. Darüber hinaus spielen Preisschwankungen eine entscheidende Rolle bei der Gestaltung von Kohlenstoffintensitätsstrategien; ein Rückgang bei den Grau-Benchmarks kann den Wandel hin zu grünem Ammoniak verlangsamen. Ferner bedeuten die begrenzten Absicherungsmöglichkeiten bei Ammoniak-Futures, dass Produzenten oft auf mehrjährige Verträge angewiesen sind, was zu Verlusten führen kann, wenn sich die Marktdynamik ungünstig verschiebt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Strukturtyp:
Massenflüssigkeiten verankern die Logistik, während Gas NischentraktiongewinntFlüssige Blausäure behielt 2025 einen Anteil von 59,87 % am globalen Volumen. Diese Präferenz ist hauptsächlich auf die Effizienz von Druckeisenbahnwaggons und ISO-Tanks zurückzuführen, die erhebliche Volumina auf einmal transportieren und die niedrigsten Lieferkosten für Großverbraucher gewährleisten. Etablierte Integrationen entlang der Golf-Küste und in Nordostasien beeinflussen den Markt für flüssige Blausäure stark. Hier sind Anlagen, die Adiponitril und Cyanidsalze produzieren, strategisch neben Eisenbahnabstellgleisen positioniert. Die gasPhasennachfrage wird bis 2031 voraussichtlich mit einem CAGR von 2,01 % wachsen, da Halbleiterfabriken zunehmend Mikro-Andrussow-Generatoren einsetzen. Diese Generatoren eliminieren nicht nur den Bedarf an Massenlagerhaltung, sondern entsprechen auch strengen Reinraumstandards. In Bergbauzentren wie Peru und Ghana sind Flüssigkeiten die bevorzugte Wahl. Hier wandeln Cyanid-Brikett-Auflöser Tankwagen-Lieferungen in Laugungslösungen an abgelegenen Standorten um. In Japan unterdessen zwingen strenge Vorschriften für stationäre Lagerung Spezialchemikalienhersteller dazu, On-Demand-Gastechnologie einzusetzen, selbst bei höheren variablen Kosten.
Die Transportökonomie festigt die Dominanz von flüssiger Blausäure auf dem Markt. Die Kosten pro Tonnenkilometer für Flüssigkeiten sind deutlich niedriger als die für zylindrisch verpacktes Gas. Darüber hinaus bleiben Versicherungsprämien angemessen, wenn Sendungen das ICMI-Transportprotokoll einhalten. Allerdings tendieren Elektronikcluster in Asien-Pazifik und Waferfabriken in Europa zur Point-of-Use-Erzeugung. Dieser Wandel hilft ihnen, niedrigere Vor-Ort-Lagerbestände aufrechtzuerhalten, was mit der Seveso-III-Verordnung übereinstimmt. Diesen Trend widerspiegelnd variieren die Vertragsstrukturen: Nylon- und Bergbaukunden bevorzugen hauptsächlich langfristige Take-or-pay-Flüssigkeitsverträge, während Gasversorgungsvereinbarungen tendenziell kürzer sind. Mit Blick auf die Zukunft werden Investitionen in Mikroreaktoren zwar den Marktanteil der Flüssigkeit verringern, doch die Stärke der Massenlogistiknetzwerke und der gebundenen Derivatanlagen wird sicherstellen, dass Flüssigkeiten ihre führende Position im gesamten Prognosezeitraum behalten.


Nach Anwendung:
Adiponitril dominiert, während Cyanidsalze an Dynamik gewinnenAdiponitril absorbierte 39,98 % des Blausäure-Marktverbrauchs im Jahr 2025 und nutzte vertikal integrierte Nylon-6,6-Ketten in Nordamerika, Europa und China. Mehrere Ankündigungen von INVISTA und Butachimie signalisieren fortgesetztes Debottlenecking, doch das Projekttempo berücksichtigt nun Kurven der Elektrofahrzeugadoption, die den Nylonanteil pro Fahrzeug begrenzen könnten. Natrium- und Kaliumcyanid sollen bis 2031 den schnellsten CAGR von 1,92 % verzeichnen, da Goldpreise Haldenlaugungsprojekte in Lateinamerika und Afrika begünstigen, wo die Erzgehalte tendenziell niedriger sind, der Anlegerappetit für Edelmetallmultiplikatoren jedoch stark bleibt. Acetoncyanhydrin versorgt Methylmethacrylat für Acrylglasplatten und Beschichtungen; die Nachfrage hier folgt den Konjunkturzyklen in Bau und Automobilreparaturlackierung und liefert mittleres einstelliges Volumenwachstum.
Die Blausäure-Marktgröße für Cyanidsalze soll in einem gemessenen Tempo wachsen, doch die Margen übertreffen häufig die Massenadiponitrilvarianten, da Bergbaukunden Preisüberwälzungen akzeptieren, die an Edelmetall-Spotpreise geknüpft sind. Umgekehrt verhandeln Adiponitrilnutzer Formelverträge, die an Propylen und Benzol gebunden sind, was den Aufwärtsspielraum bei sinkenden Rohstoffpreisen begrenzt. MMA-Abhängigkeit von Baustarts setzt Acetoncyanhydrin makroökonomischen Schwankungen aus, doch erneuerte architektonische Verglasungsstandards stärken die Nachfrage nach Acrylglasplatten. Kleinere Absatzkanäle – Chelatbildner, Pharmazeutika, Galvanik – verbrauchen kleine Mengen, erfordern aber höchste Reinheit und erzielen Preisaufschläge, die Reinigungszyklusausfallzeiten ausgleichen. Die Anwendungsmischung liefert daher ein ausgewogenes Portfolio, wobei Massenströme das Volumen verankern und Spezialvarianten die Rentabilität stärken.

Notiz: Segmentanteile aller einzelnen Segmente nach Berichtkauf verfügbar
Geografische Analyse
Nordamerika Blausäuremarkt
Nordamerikas Marktanteil von 37,22 % am Blausäuremarkt im Jahr 2025 geht auf eine jahrzehntelange Integration an der Golfküste zurück, die aus Schiefergas gewonnene Flüssiggase, Ammoniak, Acrylnitril, Adipodinitril und Nylon 6,6 an einem Standort vereint. Die Koproduktion verleiht Kostenresilienz und ermöglicht es den Betreibern, die HCN-Produktion synchron mit der nachgelagerten Harznachfrage anzupassen, ohne Handelslogistikkosten zu verursachen. Automobilhersteller schreiben Nylon 6,6 weiterhin für Motorraumbauteile vor, bei denen Temperaturwechselbeständigkeit und Flüssigkeitsresistenz Kostenüberlegungen überwiegen. Dennoch wurde die Absicherung von Rohstoffen nach dem Ammoniakpreisanstieg 2022 unerlässlich, was langfristige Verträge mit Stickstoffproduzenten und erste Machbarkeitsstudien zur Abnahme von grünem Ammoniak anregte.
APAC und Naher Osten Blausäuremarkt
Asien-Pazifik wächst bis 2031 mit einer CAGR von 1,98 %, angetrieben durch Chinas politischen Vorstoß zur Nylon-6,6-Eigenversorgung, Indiens Boom beim Proteinkonsum und den Ausbau der Elektronikindustrie in Südostasien. Hebei Chengxin und CNPC haben in den Jahren 2024–2025 dedizierte HCN-Kapazitäten aufgebaut, wodurch Importe reduziert und die regionale Preisvolatilität gedämpft wurde. Evonik und Sumitomo Chemical beliefern Methionin-Komplexe in Saudi-Arabien und Singapur im Rahmen langfristiger HCN-Lohnverarbeitungsverträge, was die wachsende Beteiligung des Nahen Ostens an Wertschöpfungsketten der Tierernährung widerspiegelt. Japan und Südkorea mindern logistische Einschränkungen durch Vor-Ort-Erzeugungstechnologie, die von Air Liquide und Linde lizenziert wird, und umgehen damit regulatorische Hürden bei der Massenlagerung.
EMEA und Südamerika Blausäuremarkt
Europas Marktanteil schrumpfte, da die Energiekosten die gezielte HCN-Produktion gegenüber importierten Alternativen unwirtschaftlich machten. Evonik und INEOS optimierten ihre Anlagen für die interne MMA- und Spezialchemieproduktion neu, während Handelsmengen zunehmend aus den Vereinigten Staaten und dem Nahen Osten stammen, wo die Rohstoffmargen günstig sind. Die südamerikanische Nachfrage konzentriert sich auf den Zyanidverbrauch in Peru, Chile und Brasilien, der von Cyanco und Draslovka über Brikettlogistik bedient wird, die auch abgelegenes Gelände bewältigt. Der Nahe Osten birgt latentes Potenzial: Reichlich vorhandenes Gas und Ammoniak in Saudi-Arabien könnten exportorientierte Anlagen unterstützen; in Ermangelung inländischer Derivate müssen solche Projekte jedoch Qualifizierungs- und Versandbarrieren überwinden, um entfernte Märkte zu erschließen. Afrika bleibt nachfrageseitig auf den Bergbau ausgerichtet, mit bescheidener lokaler Produktion in Südafrika und Importabhängigkeit andernorts.
Regulatorisches Umfeld
Die regulatorische Exposition bei Cyanwasserstoff wird weitgehend durch Arbeitsschutz- und Kontrollen für schwere Unfälle geprägt, die die fixen Compliance-Kosten erhöhen und geschlossene, integrierte Verbrauchsketten unterstützen. In den Vereinigten Staaten führt die OSHA einen zulässigen Expositionsgrenzwert (PEL) von 10 ppm (11 mg/m3) als 8-Stunden-TWA für Cyanwasserstoff, während die NIOSH einen IDLH-Wert von 50 ppm angibt, was kontinuierliches Monitoring, Notfallbereitschaft und spezialisierte Handhabungspraktiken sowohl an Produktions- als auch an Verbraucherstandorten erforderlich macht.
In Europa fällt Cyanwasserstoff unter den ECHA-Rahmen (REACH-Registrierung und CLP-Einstufung), was die Dokumentation, Risikomanagementmaßnahmen und die Kommunikation entlang der Lieferkette für industrielle Zwischenprodukte verstärkt. Getrennt davon beeinflussen handelsbezogene und nachgelagerte regulatorische Maßnahmen die Endanwendung: Cyanwasserstoff wird für Zollzwecke unter HS 2811.12.00 klassifiziert, und im April 2026 veröffentlichte die US EPA Pestizidtoleranzmaßnahmen im Zusammenhang mit Entscheidungen zur Registrierungsüberprüfung, die cyanwasserstoffbezogene Verbindungen einschließen, was verdeutlicht, wie regulatorische Entscheidungen in Endverbrauchskategorien auf die Nachfrage nach Cyanchemie und die Compliance-Prüfung zurückwirken können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Cyanwasserstoff beginnt mit energiegebundenen Rohstoffen (Erdgas und Ammoniak) und zwei Hauptproduktionsverfahren, dem Andrussow-Verfahren (Ammoniak, Methan und Luft über platinbasierten Katalysatoren) und dem BMA-(Degussa-)Verfahren (Ammoniak und Methan ohne Sauerstoff bei höheren Temperaturen). Ein bedeutender Anteil des Angebots stammt auch als Koppelprodukt aus Acrylnitril-(Sohio-)Komplexen, was die Verfügbarkeit von Cyanwasserstoff an die Auslastungsraten von Acrylnitril bindet und die Konzentration in integrierten petrochemischen Zentren unterstützt.
Angesichts der Sicherheitsanforderungen im Zusammenhang mit dem Transport und der Lagerung von reinem HCN wird der Großteil der Mengen vor Ort in integrierten Anlagen verbraucht und in nachgelagerte Derivate wie Adiponitril (Nylon 6,6), Acetoncyanhydrin (MMA-Kette) und Metallcyanide (NaCN/KCN) für den Bergbau umgeleitet. Technologie- und Kompetenzanbieter (zum Beispiel Roehm GmbH als Lizenzgeber der Andrussow- und BMA-Prozesstechnologie) unterstützen Optimierung und Engpassbeseitigung, während der Vertrieb typischerweise auf kurze Transportstrecken mittels Druckwaggons, ISO-Tanks und streng kontrollierten Terminals mit spezialisierten Sicherheitssystemen und Dokumentation beschränkt ist.
Wettbewerbslandschaft
Marktkonzentration
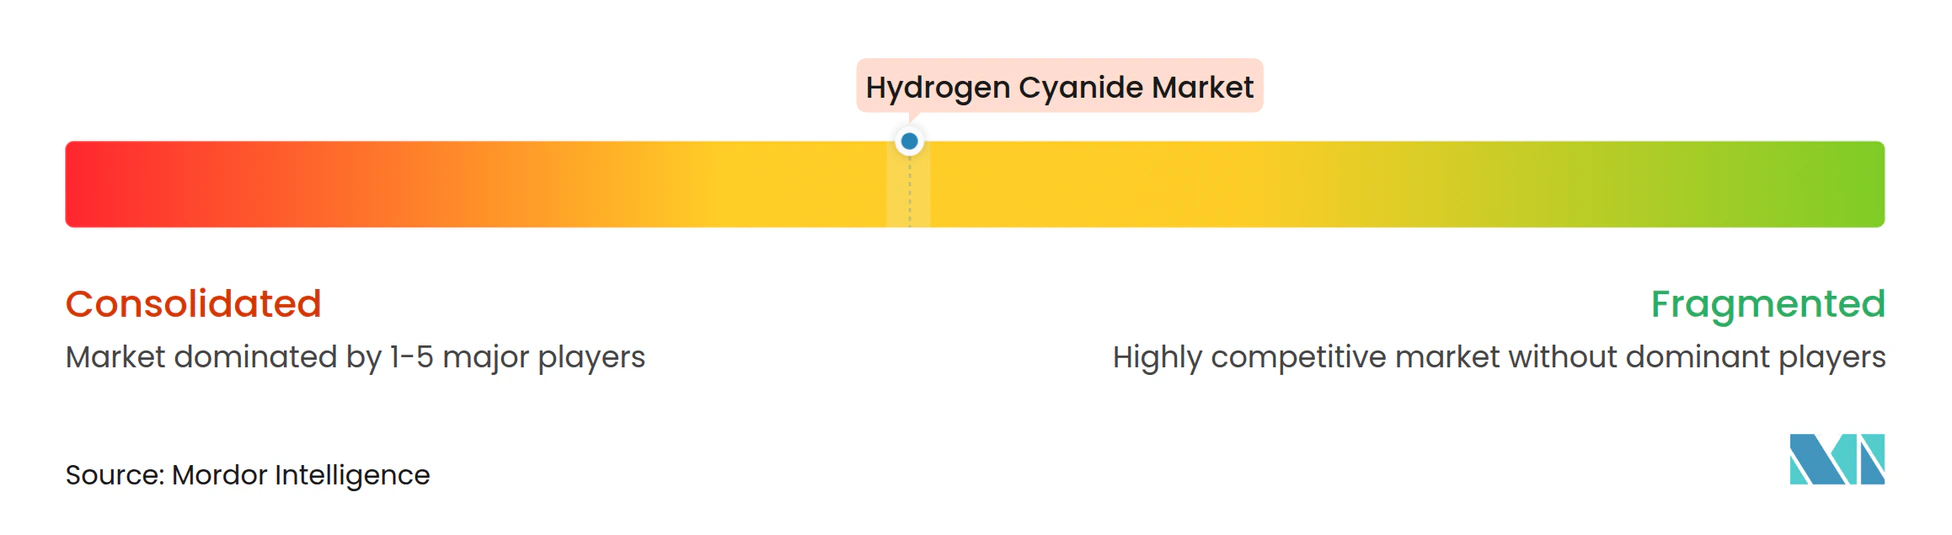
Der Blausäure-Markt ist moderat konsolidiert. Die extreme Toxizität von Blausäure erhöht die Kapitalausgaben und schreckt Neueinsteiger ab. Unterdessen verankern langfristige Verträge für Ammoniak- und Propylen-Rohstoffe diese etablierten Anbieter weiter. Jüngste Patente unterstreichen die Verlagerung der Branche hin zur Co-Produktionseffizienz. Dekarbonisierung ist zum Schwerpunkt strategischer Initiativen geworden. Lieferanten, die traditionell mit dem Bergbau verbunden sind, schaffen sich eine Nische in der Servicedifferenzierung. Sie bieten On-site-Entgiftungssysteme, ICMI-Zertifizierung und Reagenzprüfungen an und festigen so ihre Position bei Cyanidsalzen, ohne in direktem Wettbewerb mit den Giganten im Massen-Blausäure-Bereich zu stehen.
Führende Unternehmen der Blausäure-Branche
-
INVISTA
-
Butachimie
-
Evonik Industries AG
-
INEOS
-
Draslovka
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Blausäuremarkt Unternehmen in diesem Bericht
- Air Liquide
- Ascend Performance Materials
- Butachimie
- CNPC
- Cornerstone Chemical
- CSBP
- Cyanco International
- Dow
- Draslovka
- DuPont
- Evonik Industries AG
- Formosa Plastics
- Hebei Chengxin
- INEOS
- INVISTA
- Kuraray Co. Ltd
- Matheson Tri-Gas Inc.
- Mitsubishi Gas Chemical Co.
- Sumitomo Chemical Co. Ltd
- Taekwang Industrial Co. Ltd
Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf die Risikominimierung bei Angebot und Compliance in Anwendungen, die bereits auf Cyanchemie angewiesen sind, statt auf eine Ausweitung des Handels mit reinem HCN. Die Reagenzienkette für den Bergbau bleibt ein praktischer Whitespace für dienstleistungsorientierte Differenzierung, bei der Anbieter NaCN/KCN-Lieferungen mit Vor-Ort-Entgiftungssystemen, Audits und der Ausrichtung an den im Marktkontext genannten Erwartungen des International Cyanide Management Institute (ICMI)-Kodex kombinieren. Dies verbessert die Qualifizierung bei großen Goldbetrieben und stärkt die Verbindung zwischen Cyanidsalzen und integrierter HCN-Beschaffung.
Eine zweite Chance betrifft die Nachfragegenerierung und Portfoliodiversifizierung durch Nebenbereiche im Bereich Batterien und Spezialmaterialien, die Cyanid-Zwischenprodukte verwenden, ohne umfangreiche merchant-HCN-Logistik zu erfordern. Berichterstattung von Reuters über Draslovka deutet auf aktive Bewegungen hin zu Natrium-Ionen-Batteriematerialien wie Berliner Blau, und der Marktkontext weist zudem auf Unternehmensmaßnahmen hin, die Produktversorgung mit Logistik- und Terminalinfrastruktur kombinieren. Zusammen unterstützen diese Faktoren den Durchzug für Cyanid-Zwischenprodukte in lokalisierten, integrierten Lieferketten, in denen Sicherheits-, Genehmigungs- und Transportbeschränkungen die Wirtschaftlichkeit des Ferntransports übertreffen können.
Neueste Industrielle Entwicklungen in Blausäuremarkt
- März 2026: Draslovka gab einen mehrjährigen Liefervertrag für Natriumcyanid mit Barrick Mining Corporation für Nevada Gold Mines bekannt und verknüpfte diesen mit einer Erweiterung seines Handhabungsterminals in Carlin, Nevada. Der Deal stärkt die gesicherte Abnahme in einem wichtigen Goldbergbaugebiet und fügt Logistikkapazitäten hinzu, die eine zuverlässige Versorgung mit Cyanidreagenzien unter strengen Sicherheits- und Transportanforderungen unterstützen.
- März 2025: Bloomberg und Reuters berichteten, dass Draslovka in batteriebezogene Anwendungen expandiert, einschließlich Natrium-Ionen-Batteriematerialien wie Berliner Blau. Dieser strategische Schritt diversifiziert die Nachfrage über die Goldlaugung hinaus und fördert eine engere Integration zwischen Cyanid-Zwischenprodukten, der Qualifizierung von Spezialmaterialien und regional verankerten Lieferketten.
- August 2024: Navoiyazot nahm einen neuen Produktionskomplex für Cyanidsalze in Usbekistan in Betrieb, einschließlich einer Kapazität von 8.000 Tonnen pro Jahr für Cyanwasserstoff und 80.000 Tonnen pro Jahr für flüssiges Natriumcyanid. Die Inbetriebnahme erhöht die regionale Produktionstiefe für Cyanid-Zwischenprodukte und kann die Importabhängigkeit für Bergbau- und Chemieanwender verringern, die eine konsistente Versorgung unter den Bedingungen der Handhabung von Gefahrstoffen benötigen.
Blausäuremarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Diese Studie umfasst den globalen Blausäuremarkt (HCN) hinsichtlich Angebot und Nachfrage in flüssiger und gasförmiger Form, gemessen in Volumen und den wichtigsten nachgelagerten chemischen Verwendungszwecken, die den Verbrauch antreiben.
Ausschlüsse: Der Wert nachgelagerter Derivate und Fertigprodukte (beispielsweise Nylon, Methylmethacrylat oder Gold) wird nicht berücksichtigt; es werden ausschließlich Blausäurevolumina erfasst.
Segmentierungsübersicht
- Nach Strukturtyp
- Blausäure flüssig
- Blausäure gasförmig
- Nach Anwendung
- Natriumcyanid und Kaliumcyanid
- Adiponitril
- Acetoncyanhydrin
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- NORDICS-Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research half uns dabei, die wesentlichen Grenzen festzulegen und konsistente Indikatoren zu erheben, die die HCN-Nachfrage mit ihren nachgelagerten Wertschöpfungsketten und dem operativen Fußabdruck verknüpfen. Wir haben öffentliche Quellen herangezogen, darunter USGS-Berichte für Bergbau- und Metallsignale, das US-EPA Toxic Release Inventory für den Kontext chemischer Anlagen, OSHA-Expositionsrichtlinien für handhabungsbedingte Einschränkungen sowie ECHA-REACH-Einträge, um Compliance-Auswirkungen zu verstehen, die das Produktions- und Handelsverhalten verändern können.
Darüber hinaus wurden Zoll- und Handelsstatistiken (beispielsweise UN Comtrade) sowie Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen genutzt, um Kapazitätsankündigungen, Ausfälle und Inbetriebnahme-Zeitpläne zu verfolgen. Patentdatenbanken wurden gesichtet, um Prozessveränderungen zu erkennen (etwa Andrussow- gegenüber BMA-Verfahren), die im Laufe der Zeit Ausbeuten und Anlagenökonomie beeinflussen können. Die hier aufgeführten Desk-Research-Quellen sind lediglich illustrativ; zusätzliche öffentliche Referenzen wurden zur Datenerhebung, Annahmenvalidierung und Klärung offener Fragen während der Analyse herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Überprüfung, ob die modellierten Volumina mit dem tatsächlichen Anlagenbetrieb übereinstimmen, da HCN häufig innerhalb integrierter Chemiestandorte produziert und verbraucht wird. Wir haben mit Produzenten, Distributoren und nachgelagerten Abnehmern gesprochen und die Gespräche über die wichtigsten Regionen hinweg abgeglichen, um Kapazitätsauslastung, typische Aufteilungen zwischen Eigenverbrauch und Fremdmarkt sowie die praktischen Umrechnungsfaktoren vom nachgelagerten Output zum HCN-Input zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 12 % | APAC: 44 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 32 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 56 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einer Top-down-Rekonstruktion des Nachfragepools, indem wichtige nachgelagerte Outputs mit dem HCN-Inputbedarf verknüpft und anschließend anhand von Anlagenstandorten und Betriebsmustern regional aufgeteilt wurden. In der Praxis wurden Indikatoren wie die Aktivität der Nylon-6,6-Kette (über den Adiponitril-Sog), Nachfragesignale für Cyanidsalze im Zusammenhang mit der Goldlaugung, die MMA-Nachfragerichtung im Zusammenhang mit Acetoncyanhydrin sowie regionale chemische Betriebsraten als wesentliche Fingerabdrücke verwendet, um das Gesamtbild realistisch zu halten.
Um Abweichungen zu reduzieren, wurde das Modell durch selektive Bottom-up-Annäherungen plausibilisiert, beispielsweise durch Aggregationen bekannter HCN-Kapazitäten nach Region, typische Auslastungsbandbreiten aus Expertenangaben sowie Stichproben von Umrechnungsfaktoren, bei denen HCN gezielt oder als Koppelprodukt hergestellt wird. Wo direkte Beobachtungen begrenzt waren (beispielsweise beim Eigenverbrauch innerhalb integrierter Standorte), wurden Lücken durch konservative Auslastungsbandbreiten und Gegenprüfungen mit nachgelagerten Durchsatzmengen geschlossen, anstatt eine vollständige Umsatzaggregation der Lieferanten zu erzwingen.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit der Ausblick unterschiedliche Entwicklungspfade für nachgelagerte Zyklen und die Betriebsstabilität von Anlagen widerspiegeln kann. Die wesentlichen Treiber, die die Szenarien prägten, waren erwartete Änderungen in den nachgelagerten Produktionsplänen, Inbetriebnahme- und Ausfallzeitpläne, die Richtung der Rohstoffkosten (Erdgas und Ammoniak) sowie regulatorisch bedingte Handhabungseinschränkungen, die vor der Finalisierung der Entwicklungslinie mit Primärbefragten überprüft wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch schrittweise Prüfungen validiert, bei denen die endgültigen Volumina mit unabhängigen Signalen verglichen wurden, wie Kapazitätserweiterungen, Auslastungsbandbreiten und nachgelagerten Produktionstrends, die sich in dieselbe Richtung wie die HCN-Nachfrage entwickeln sollten. Zeigte eine Region ungewöhnliche Sprünge, wurden die Annahmen hinter Umrechnungsfaktoren, Handelsströmen und Anlagenbetriebsraten erneut geprüft; bei Bedarf wurden Experten erneut kontaktiert, um zu bestätigen, ob ein reales Ereignis (Abschaltung, Erweiterung oder anhaltende Nachfrageverschiebung) die Abweichung erklärte.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten geprüft, um die mathematische Integrität, die Einheitenkonsistenz und die einheitliche Anwendung der Abgrenzungsregeln über Regionen und Jahre hinweg zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen; eine abschließende Überprüfung vor der Auslieferung stellt sicher, dass die Kunden die aktuellste Sichtweise erhalten.
Mordor Intelligence Blausäuremarktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Blausäure können weit auseinanderliegen, selbst wenn sie dieselbe Branche beschreiben, da die zugrunde liegende Maßeinheit und der Erfassungsumfang unterschiedlich sein können. Einige Quellen weisen einen Umsatzwert für gehandeltes Produkt aus, während andere die physische Produktion und den Verbrauch verfolgen, bei dem Eigenverbrauch häufig vorkommt, was die Gesamtsumme schnell verschieben kann.
Die Tabelle zeigt eine deutliche Spanne zwischen einem volumenbasierten Gesamtwert und umsatzbasierten Gesamtwerten. Im Modell von Mordor Intelligence wird der Markt in Millionen Tonnen gemessen und umfasst Eigenverbrauchsvolumina integrierter Chemiestandorte, anstatt alles mithilfe angenommener Preise, die je nach Region und Vertragstyp variieren können, in USD umzurechnen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,41 Mio. Tonnen (2026) | |
| Globales Beratungsunternehmen A | 1,35 Milliarden USD (2024) | Als Umsatz für einen globalen HCN-Markt ausgewiesen; stützt sich offenbar auf Preis- und Kanalannahmen, was Eigenverbrauchsvolumina untererfassen und die Gesamtsummen verschieben kann, wenn die Vertragspreisgestaltung nicht transparent ist. |
| Branchenpublikation B | 1,50 Milliarden USD (2024) | Verwendet einen Umsatzrahmen mit einer langfristigen Wachstumskurve, jedoch deuten die Abgrenzungssignale auf eine derivategetriebene Segmentierung und höhere Wachstumsannahmen hin, die möglicherweise nicht mit dem langsameren, eigenverbrauchsorientierten Verbrauchsmuster in Einklang zu bringen sind. |
Insgesamt spiegelt der Vergleich hauptsächlich unterschiedliche Einheiten und Erfassungsregeln wider und keine grundlegende Meinungsverschiedenheit über die Richtung. Indem die Inputs an nachgelagerten Durchsatzmengen, Kapazitäten und Auslastungsprüfungen ausgerichtet bleiben, ist die abschließende Einschätzung auf beobachtbare chemische Aktivitäten zurückführbar und kann wiederholt werden, wenn neue Betriebsaktualisierungen vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Blausäure-Markt bis 2031 sein?
Das globale Volumen soll bis 2031 2,63 Millionen Tonnen erreichen, was einem CAGR von 1,77 % gegenüber 2,41 Millionen Tonnen im Jahr 2026 entspricht.
Warum wird flüssige Blausäure gegenüber Gas bei Massenanwendungen bevorzugt?
Druckeisenbahnwaggons und ISO-Tanks können 20–25 Tonnen pro Sendung transportieren, was die Lieferkosten für Großverbraucher senkt, während Zylinder nur Kilogrammmengen liefern und die Handhabungskosten erhöhen.
Welche nachgelagerte Verwendung verbraucht heute am meisten Blausäure?
Die Adiponitrilproduktion für Nylon 6,6 führt die Nachfrage an und absorbierte 2025 nahezu 39,98 % des globalen Blausäureverbrauchs.
Was treibt das Blausäure-Nachfragewachstum im Asien-Pazifik-Raum an?
Kapazitätserweiterungen bei Nylon 6,6 und Methionin, gepaart mit expandierender Goldbergbautätigkeit, treiben den regionalen Verbrauch mit einem prognostizierten CAGR von 1,98 % bis 2031 an.
Wie gehen Produzenten den CO₂-Fußabdruck von Blausäure an?
Pilotprojekte in Europa und Nordamerika testen Grünammoniak-Rohstoffe und Mikroreaktortechnologie, doch eine weitverbreitete Einführung wartet auf Kostenparität mit konventionellen Inputs.
Könnten cyanidfreie Goldlaugungstechnologien die Blausäurenachfrage reduzieren?
Thiosulfat- und Glycin-Pilotprojekte zeigen Potenzial, doch eine Mainstream-Einführung vor 2028–2030 erscheint angesichts der Hürden bei Ausbeute und Reagenzkosten unwahrscheinlich.