
Marktgröße und -anteil für Automaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 26.1 Milliarden US-Dollar |
| Marktgröße (2031) | 33.38 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.04 % |
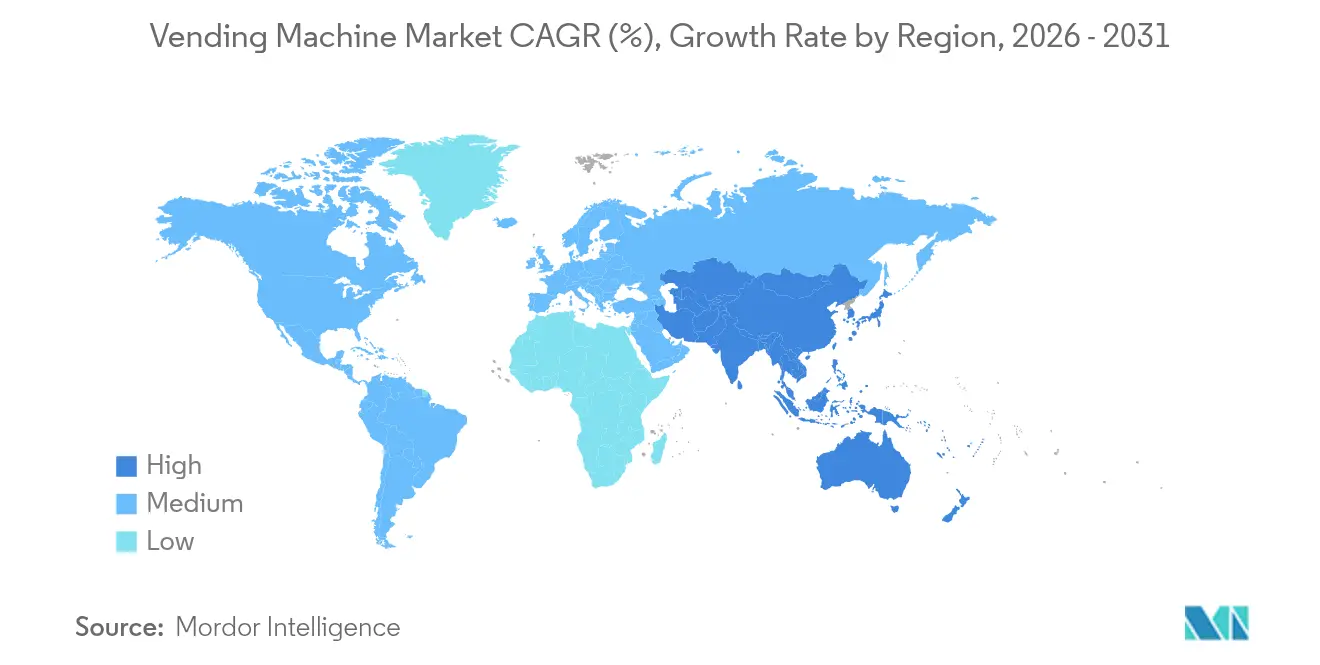
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
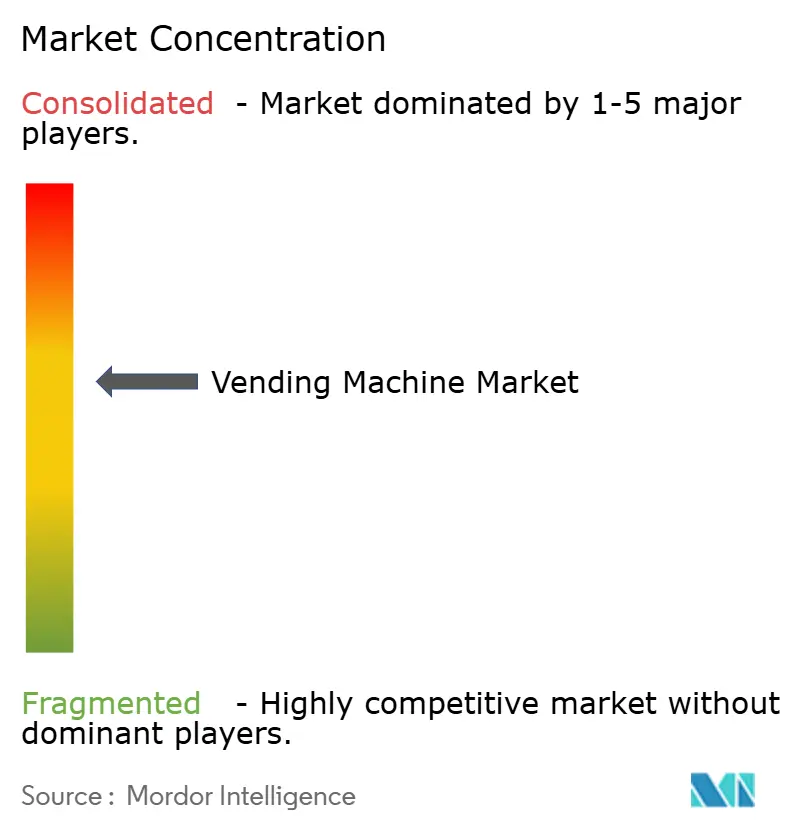
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automaten von Mordor Intelligence
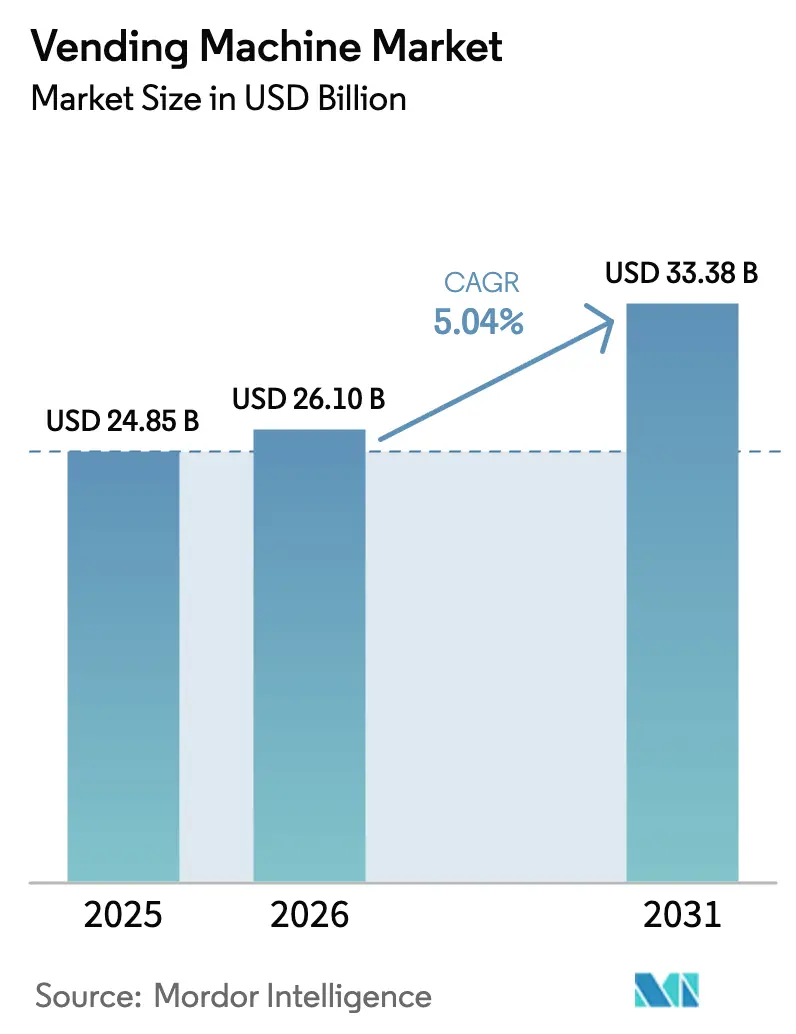
Es wird erwartet, dass der Markt für Automaten von 24,85 Milliarden USD im Jahr 2025 auf 26,1 Milliarden USD im Jahr 2026 wächst und bis 2031 mit einer CAGR von 5,04 % über den Zeitraum 2026–2031 einen Wert von 33,38 Milliarden USD erreichen wird. Die aktuelle Expansion des globalen Marktes für Automaten wird durch KI-gesteuerte Sortimentsoptimierung, vorausschauende Wartung und die rasche Migration von münzbasierten Mechanismen zu bargeldlosen und kontaktlosen Zahlungen angetrieben. Regulatorische Auslöser – insbesondere Vorschriften zur erweiterten Herstellerverantwortung (EPR) in Europa und ESG-Scorecards für den Arbeitsplatz in Nordamerika – veranlassen Betreiber, Rücknahmeautomaten und Formate für gesunde Produkte einzusetzen und damit das Wettbewerbsspielfeld neu zu gestalten. Betreiber, die vernetzte Flotten mit datenreichen Softwareschichten verbinden, monetarisieren nun Erkenntnisse statt margenschwacher Hardware und katalysieren ein Ökosystem, in dem Zahlungsabwickler, Flottenmanagementplattformen und Serviceintegratoren einen wachsenden Anteil an den Gewinnpools erzielen. Der Urbanisierungsboom im asiatisch-pazifischen Raum und die Allgegenwart von Mobile Wallets bieten überproportional großes Potenzial für unerschlossene Märkte; gleichzeitiger Kostendruck beim Arbeitskräfteeinsatz in reifen Märkten veranlasst Unternehmen, den Mikro-Einzelhandel an Verkehrsknotenpunkten, Krankenhäusern und Industriegeländen zu automatisieren.
Wesentliche Erkenntnisse des Berichts
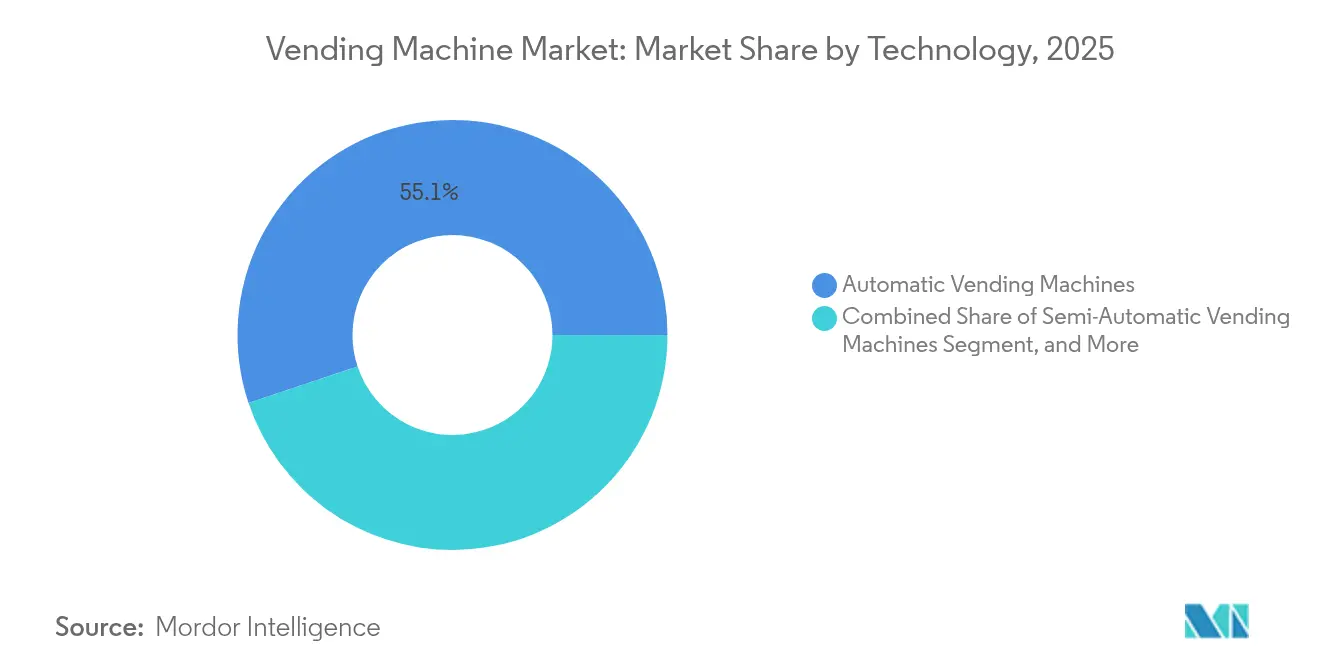
- Nach Technologie hielten automatische Systeme im Jahr 2025 einen globalen Marktanteil von 55,12 % am Markt für Automaten, während Smart/IoT-fähige Einheiten voraussichtlich bis 2031 mit einer CAGR von 9,78 % expandieren werden.
- Nach Produkttyp erzielten Getränke im Jahr 2025 einen Umsatzanteil von 32,85 %, während Rücknahmeautomaten bis 2031 voraussichtlich mit einer CAGR von 10,71 % wachsen werden.
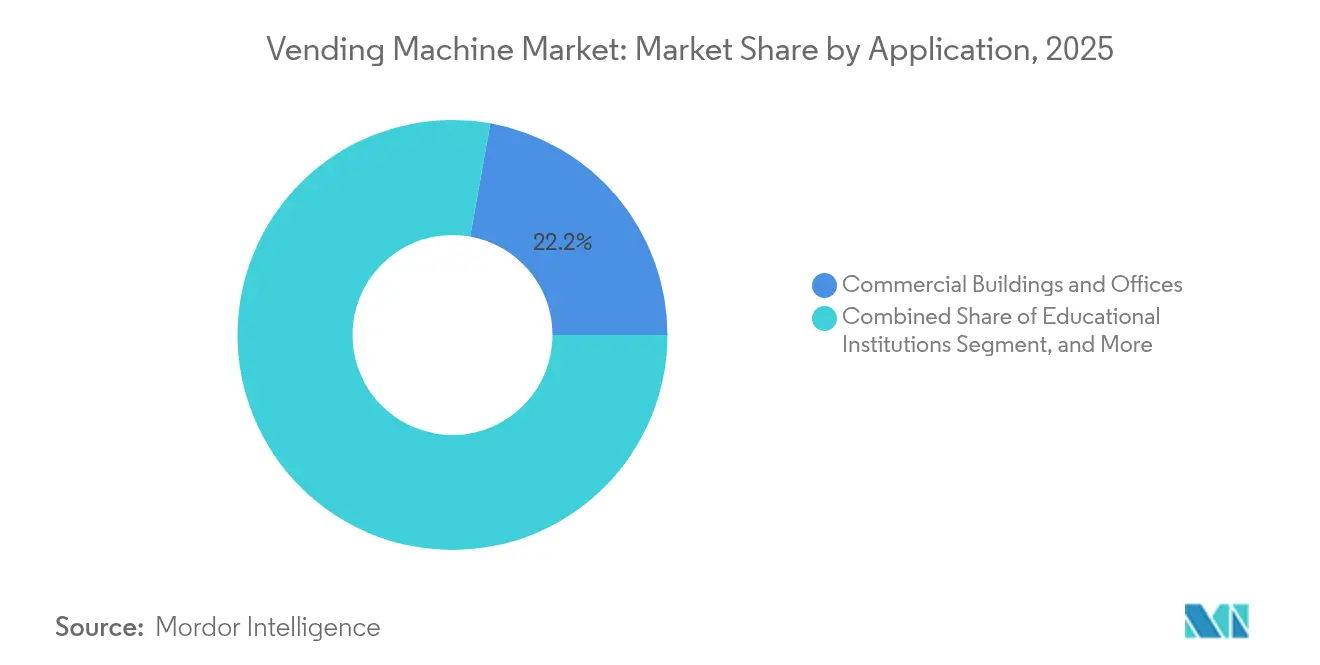
- Nach Anwendung führten Gewerbegebäude und Büros mit einem Anteil von 22,18 % an der globalen Marktgröße für Automaten im Jahr 2025; Gesundheitseinrichtungen verzeichnen die schnellste CAGR von 9,47 % bis 2031.
- Nach Zahlungsart führte Bargeld mit einem Anteil von 68,72 % an der globalen Marktgröße für Automaten im Jahr 2025; Mobile Wallet und QR verzeichnen die schnellste CAGR von 12,05 % bis 2031.
- Nach Geografie hatte Nordamerika im Jahr 2025 einen Anteil von 32,74 % am globalen Markt für Automaten, während der asiatisch-pazifische Raum voraussichtlich eine CAGR von 9,86 % über denselben Zeitraum erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Steigende Nachfrage nach abgepackten und frischen Lebensmitteln für den Unterwegskonsum | +1.2% | Global, mit Konzentration in städtischen Ballungszentren | Mittelfristig (2–4 Jahre) |
| Rasche Einführung bargeldloser und kontaktloser Zahlungstechnologien | +0.9% | Nordamerika und EU führend, asiatisch-pazifischer Raum beschleunigt | Kurzfristig (≤ 2 Jahre) |
| Einsatz IoT-fähiger intelligenter Automatenflotten für vorausschauende Wartung | +0.8% | Zunächst entwickelte Märkte, dann Ausstrahlungseffekte auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Vorschriften zur erweiterten Herstellerverantwortung fördern Rücknahmeautomaten-Installationen | +0.7% | Europa als Kerntreiber, Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| ESG-Ziele am Arbeitsplatz stärken gesunde und nachhaltige Automatenangebote | +0.5% | Unternehmenszentren in Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Ausgabe von Medikamenten und persönlicher Schutzausrüstung über Automaten in ländlichen Gesundheitsnetzwerken | +0.4% | Ländliche und unterversorgte Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach abgepackten und frischen Lebensmitteln für den Unterwegskonsum
Die Bequemlichkeit im Lebensmittelservice treibt den globalen Markt für Automaten weiter an, da Pendler, Büromitarbeiter und Studenten Schnelligkeit und Zugänglichkeit gegenüber dem traditionellen Einzelhandel bevorzugen. Das U.S. Bureau of Labor Statistics verzeichnete zwischen 1997 und 2025 einen Anstieg der Preise für Automatenlebensmittel um 140,66 %, mit einem bemerkenswerten Anstieg von 14,81 % im Jahr 2023, was die Preissetzungsmacht dieser Kategorie bestätigt.[1]U.S. Bureau of Labor Statistics, „Verbraucherpreisindex – Preisreihe für Automatenlebensmittel”, bls.gov Tokios KI-gestützte Salateinheiten passen die Preise dynamisch an, um Schwund zu minimieren und Margen zu verbessern.[2]Vending Times, „Tokio erprobt KI-Salat-Automaten”, vendingtimes.com Betreiber überlagern Prognosemodelle für die Nachfrage, die das Sortiment nach Mikrostandort präzise abstimmen, Abfall reduzieren und den Umsatz pro Quadratmeter steigern. Partnerschaften mit Anbietern von Schutzatmosphären-Verpackungen machen frische Produkte nun für eine Haltbarkeit von fünf Tagen geeignet und erweitern den Produktumfang an Verkehrsknotenpunkten und Hochschulgeländen.
Rasche Einführung bargeldloser und kontaktloser Zahlungstechnologien
Ein zweiter Rückenwind für den globalen Markt für Automaten ist der stetige Ersatz von Münzen und Scheinen durch Tap-and-go- oder QR-basierte Optionen, die bis 2030 eine CAGR von 12,65 % verzeichnen. Cantaloupe verarbeitete im Jahr 2024 mehr als 1,15 Millionen verbundene Endpunkte in Nord- und Südamerika sowie Europa und unterstreicht damit die Skaleneffekte hinter der Modernisierung des Zahlungsverkehrs. Japans Banknotenredesign vom Juli 2024 veranschaulicht die Komplexität der Nachrüstung: Bei der Einführung waren nur 30 % der Automaten umgerüstet, was die Betreiber dazu zwingt, Upgradekosten gegen mögliche Umsatzunterbrechungen abzuwägen. In Indien signalisiert das QR-Münz-Pilotprojekt der Zentralbank die Platzierung digitaler Geldbörsen an hochfrequentierten Standorten – ein frühes Anzeichen dafür, dass Schwellenmärkte das physische Bargeld möglicherweise überspringen könnten. Obwohl Bearbeitungsgebühren von 2–5 % die Bruttomargen komprimieren, gewinnen Betreiber durch höhere durchschnittliche Transaktionsbeträge und geringere Kosten für die Bargeldabwicklung an Wert zurück.
Einsatz IoT-fähiger intelligenter Automatenflotten für vorausschauende Wartung
Der Rollout vernetzter Geräte treibt den globalen Markt für Automaten in Richtung eines serviceorientierten Modells. Laut IoT Business News waren im Jahr 2023 weltweit mehr als 6,5 Millionen vernetzte Einheiten aktiv.[3]IoT Business News, „Globale Anzahl vernetzter Automaten erreicht 6,5 Millionen”, iotbusinessnews.com Akademische Arbeiten in der Zeitschrift Applied Sciences zeigten, dass Ausfallzeiten um mehr als 40 % sinken, wenn Algorithmen des maschinellen Lernens Motorausfälle vor Pannen erkennen. Frühe Anwender berichten von zweistelligen Energiekostenreduktionen durch adaptives Kompressor-Cycling, was zur Erreichung von ESG-Zielen beiträgt. Durch die Kombination von Telemetrie mit Routenoptimierungssoftware reduzieren Flottenmanager Servicefahrten und senken Personalquoten, wodurch Kapital für Wachstumssegmente wie die Verteilung persönlicher Schutzausrüstung im Gesundheitsbereich freigesetzt wird.
Vorschriften zur erweiterten Herstellerverantwortung fördern Rücknahmeautomaten-Installationen
Europäische EPR-Gesetze verpflichten Getränkehersteller zur Finanzierung von Rücknahmeinfrastrukturen und katalysieren damit das schnellst wachsende Segment innerhalb des globalen Marktes für Automaten. Das Vereinigte Königreich startet im Oktober 2027 sein Pfandrückgabesystem mit dem Ziel einer 90%igen Rückgewinnung von Flaschen und Dosen. TOMRA betreibt bereits 87.000 Rücknahmeautomaten, die im Jahr 2024 48 Milliarden Behälter sammelten. Der Umsatz von Envipco stieg im ersten Quartal 2024 im Jahresvergleich um 164 % auf 27,4 Millionen EUR (29,8 Millionen USD), was robuste Auftragspipelines bestätigt. Einzelhändler, die Rücknahmeautomaten einsetzen, erfüllen regulatorische Ziele und ziehen Kundenfrequenz an, was eine höhere Flächenrendite trotz höherer Investitionskosten rechtfertigt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Hohe Kapital-, Installations- und Wartungsaufwendungen | -0.8% | Global, mit besonderer Auswirkung auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Beschränkungen für zuckerhaltige Getränke und Kaloriengehalt in öffentlichen Einrichtungen | -0.7% | Nordamerika und EU mit strengen Gesundheitsvorschriften | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Datenschutzrisiken für vernetzte Automaten | -0.6% | Entwickelte Märkte mit strengen Datenschutzvorschriften | Mittelfristig (2–4 Jahre) |
| Hygiene- und Vandalismusproblemen an bestimmten öffentlichen Orten | -0.5% | Städtische Ballungszentren und Gebiete mit hoher Kriminalitätsrate weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Installations- und Wartungsaufwendungen
Die Anfangsinvestition bleibt ein Eintrittshemmnis für neue Marktteilnehmer im globalen Markt für Automaten. Moderne intelligente Einheiten mit Kühlung, Bildsensorik und Multizahlungsmodulen erfordern wesentlich höhere Kapitalaufwendungen als ältere Spiralautomaten. Betreiber müssen auch für Softwarelizenzen, Konnektivität und regulatorische Compliance-Upgrades wie EMV-Co-zertifizierte Lesegeräte budgetieren. Die Volatilität der Rohstoffpreise erhöht den Druck zusätzlich; die Überprüfung der Kupferkosten des U.S. Department of the Treasury im Jahr 2024 beleuchtete den Margendrück auf Münzmechanismen, die im Jahr 2024 noch immer 69,5 % aller Transaktionen abwickeln. Strenge Kreditvergabestandards in vielen Schwellenländern verlängern die Amortisationszeiten und veranlassen kleinere Streckenbetreiber, die FlottenErneuerung aufzuschieben.
Cybersicherheits- und Datenschutzrisiken für vernetzte Automaten
Die Umstellung auf dauerhaft vernetzte Flotten erweitert die Bedrohungslandschaft. Jüngste US-amerikanische Einsätze von Munitionsausgabegeräten mit Gesichtserkennung haben gezeigt, wie Randanwendungsfälle ausgefeilte Hackerversuche anziehen können. Betreiber müssen Zahlungs-Token verschlüsseln, biometrische Daten anonymisieren und DSGVO-konforme Einwilligungsrahmen einhalten, was sowohl den Compliance-Aufwand als auch die Versicherungsprämien erhöht. Ein einziger Datenschutzverstoß kann Einnahmequellen einfrieren, wenn Acquirer Händler-IDs sperren, was die finanzielle Exposition verschlimmert. Infolgedessen schränken risikoscheue Unternehmensvermieter gelegentlich vernetzte Installationen ein und dämpfen so die kurzfristigen Durchdringungsraten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
IoT-Konnektivität verändert den Betrieb grundlegendVollautomatische Automaten, seit Langem das Arbeitspferd des globalen Marktes für Automaten, hielten im Jahr 2025 einen globalen Marktanteil von 55,12 %. Ihre breite installierte Basis sichert berechenbare Einnahmen, bietet jedoch weniger Wachstumshebel. Smart/IoT-Einheiten skalieren derweil mit einer CAGR von 9,78 % und signalisieren eine säkulare Verschiebung hin zu softwarezentrierten Geschäftsmodellen. Die dem globalen Markt für Automaten zuzurechnende Marktgröße für vernetzte Automaten soll von 7,9 Milliarden USD im Jahr 2025 auf 13,84 Milliarden USD bis 2031 anwachsen. Dieses Wachstum erschließt Zusatzeinnahmen für cloudbasierte Flotten-Dashboards und programmatische Werbung und federt die Margenkompression bei der Hardware ab.
Patentanmeldungen bestätigen die Innovationsdynamik. Coca-Colas Patente für die Mikrozutatenverwaltung ermöglichen die Fernabstimmung von Geschmacksrichtungen und reduzieren Serviceeinsätze. Algorithmische Planogramme, die das Sortiment auf Straßenblock-Ebene lokalisieren, erreichen kommerzielle Reife, da die Mobilfunkdatenpreise fallen. Frühe Anwender berichten von zweistelligen Steigerungen der Verkaufskonversion, wenn KI-Module die Produktregalanordnung entsprechend der Nachfrage in Echtzeit neu ordnen. Vor diesem Hintergrund nehmen halbautomatische Automaten als Übergangslösung mit begrenztem ROI ab.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Produkttyp:
Kreislaufwirtschaftseinheiten gewinnen an DynamikGetränke blieben mit 32,85 % der Umsätze im Jahr 2025 an der Spitze; dennoch positioniert die Nachhaltigkeitsgesetzgebung Rücknahmeautomaten als das am schnellsten wachsende Segment mit einer CAGR von 10,71 %. Ihr Beitrag zur globalen Marktgröße für Automaten wird bis 2031 voraussichtlich auf das Dreifache ansteigen, da mehr Länder verbindliche Pfandsysteme einführen. Traditionelle Snack- und Lebensmittelautomaten bedienen weiterhin die zentralen Mahlzeitenanlässe, doch Vorschriften zum Salz- und Zuckergehalt erfordern Portfolioüberarbeitungen. Nicht-Lebensmittel-Essenzielles – wie persönliche Schutzausrüstung und Telefonzubehör – ist nicht länger eine Nische, unterstützt durch Preiselastizität, die einen geringeren Mengendurchsatz ausgleicht.
TOMRAs jährliche Sammlung von 48 Milliarden Behältern unterstreicht, wie Skaleneffekte die Wirtschaftlichkeit der Abfallbewirtschaftung adressieren. Im Jahr 2025 integrierten mehrere EU-Lebensmittelhändler stationäre Kompaktoren, wodurch Logistikkosten aus dem Rücknahmekreislauf eliminiert und die Betreiber-ROI gesteigert wurden. Parallel dazu beweisen KI-gesteuerte Frischkosteinheiten in Tokio, dass verderbliche Waren mit dynamischen Preisgestaltungsmodellen Schwundverluste überwinden können, was eine breitere Menüdiversifizierung validiert.
Nach Anwendung:
Gesundheitsnetzwerke beschleunigen die EinführungGewerbliche Büros dominierten im Jahr 2025 mit 22,18 % des Transaktionswerts und profitierten von einem gebundenen Kundenverkehr und Facility-Management-Verträgen. Gesundheitsstandorte hingegen prognostizieren die schnellste CAGR von 9,47 %, da Krankenhäuser die Compliance-Prüfungen für persönliche Schutzausrüstung und den Arzneimittelzugang digitalisieren. Die globale Marktgröße für Automaten im Gesundheitsbereich soll bis 2031 die Marke von 2,18 Milliarden USD überschreiten. Rund-um-die-Uhr-Verfügbarkeit und revisionssichere Ausgabeprotokolle rechtfertigen höhere Preispunkte und reduzieren die Amortisationszeit für große Krankenhaussysteme auf unter drei Jahre.
Verkehrsknotenpunkte bleiben aufgrund langer Aufenthaltsdauern Volumentriebkräfte, doch steigende Premiummieten drücken die Margen. Industriegeländen setzen IoT-markierte Sicherheitsausrüstungsautomaten ein, die sich auf Basis der Ausgabestatistiken automatisch nachbestellen und verdeutlichen, wie Compliance-Anforderungen Automatisierungsbudgets subventionieren können. Bildungseinrichtungen bieten saisonale, aber beständige Umsatzzyklen über mehrjährige Konzessionsverträge, sofern Quoten für gesündere Optionen erfüllt werden.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Zahlungsart:
Mobile Wallets überholen KartenzahlungBargeld hielt im Jahr 2025 noch immer 68,72 % des Transaktionsvolumens, doch sein Anteil am globalen Markt für Automaten erodiert weiter. Mobile-Wallet- und QR-Zahlungen wachsen mit einer CAGR von 12,05 % und liegen damit weit über der allgemeinen Marktdynamik. Das bargeldlose 20.000-Einheiten-Netzwerk von Itoen in Japan strebt bis 2025 eine bargeldlose Quote von 40 % an. Die dem App-fähigen Einkauf zuzurechnende globale Marktgröße für Automaten soll bis 2031 10,46 Milliarden USD überschreiten.
NFC-Transaktionen mit Debit- und Kreditkarten füllen eine Übergangslücke, wo die Mobile-Wallet-Adoption noch hinkt, insbesondere bei älteren Bevölkerungsgruppen in Westeuropa. Biometrie und Gesichtserkennung befinden sich noch in der Pilotphase, eingeschränkt durch Datenschutzgesetzgebung und Hardwarekosten. Betreiber verzeichnen jedoch steigende Konversionsraten, wenn der Bezahlvorgang weniger als fünf Sekunden dauert, was kontaktlose Zahlungsverfahren als Standardanforderung in hochfrequentierten Bereichen positioniert.
Geografische Analyse
Automatenmarkt Nordamerika
Nordamerika entfiel 2025 auf 32,74 % des weltweiten Automatenmarktumsatzes und profitiert von einer flächendeckenden Breitband- und Kartenzahlungsinfrastruktur. Die Vereinigten Staaten kanalisierten die post-pandemischen Hygieneprioritäten in kontaktlose PSA-Automaten in Regierungsgebäuden, während Kanadas Ziele zur CO₂-Reduzierung energieeffiziente Kühlungsumrüstungen begünstigten. Mexiko ist zwar kleiner, skaliert jedoch Pilotprojekte für Rücknahmeautomaten, da Getränkehersteller auf erwartete EPR-Gesetze vorbereiten. Die Lohnkosteninflation beschleunigt die Automatisierung in allen drei Märkten und sichert ein mittleres einstelliges Wachstum trotz Reifedruck.
Automatenmarkt Asien-Pazifik
Asien-Pazifik verzeichnete die höchste CAGR-Prognose von 9,86 % und gewinnt durch Urbanisierung und die allgegenwärtige Verbreitung von Mobile-Money-Lösungen an Bedeutung im globalen Automatenmarkt. Chinas QR-Code-orientierte Konsumkultur beschleunigt die Durchdringung intelligenter Geräte, während Japan mit Währungsredesigns kämpft, die 70 % der älteren Automaten vorübergehend nicht konform gemacht haben. Das Tao-Bin-Netzwerk in Thailand verkauft täglich 200.000 Getränke über 6.000 Automaten – ein Paradebeispiel für die Wirtschaftlichkeit der Arbeitskräftesubstitution. Die QR-Münzinitiative der Reserve Bank of India signalisiert einen staatlich geförderten Vorstoß zur Modernisierung des Mikro-Einzelhandelszahlungsverkehrs.
Automatenmarkt Europa
Europas Entwicklung ist stabiler, wird jedoch durch regulatorische Katalysatoren gestützt. Das britische Pfandsystem von 2027 treibt die Installation von Rücknahmeautomaten voran, während der Bremer Flughafen in Deutschland im Juni 2025 einen KI-überwachten autonomen Store eröffnete. Skandinavische Betreiber, die bereits weitgehend bargeldlos agieren, vermarkten nun ESG-konforme Snack-Sortimente an Unternehmensstandorte. Südeuropa hinkt bei der Dichte mobiler Geldbörsen hinterher, holt jedoch durch tourismusbezogene Installationen in Flughäfen und Bahnhöfen auf und sichert der Region ein hohes einstelliges Wachstumstempo.

Regulatorisches Umfeld
Die Regulierung von Verkaufsautomaten umfasst Lebensmittelkennzeichnung, elektrische Sicherheit, Zahlungssicherheit und Konformität mit der Kreislaufwirtschaft. In den Vereinigten Staaten gelten die FDA-Kennzeichnungsvorschriften für Verkaufsautomaten gemäß 21 CFR 101.8 für Betreiber mit 20 oder mehr Automaten und schreiben eine Kalorienangabe am Point of Purchase vor, was die Produktkennzeichnung, UI-Hinweise und die Planogramm-Verwaltung für Betreiber mit mehreren Standorten prägt.
Im Bereich Produktsicherheit und Nachhaltigkeit beeinflussen Normenaktualisierungen und EU-Rahmenwerke Design und Dokumentation. Die am 18. Dezember 2024 finalisierten Überarbeitungen von ANSI/UL 751 treten am 12. Juni 2026 für eigenständige, zahlungsannehmende Verkaufsautomaten in Kraft, während IEC 60335-2-75:2024 (veröffentlicht am 18. Dezember 2024) einen aktualisierten internationalen Sicherheitsstandard für gewerbliche Ausgabegeräte und Verkaufsautomaten festlegt. In Europa etabliert die Ökodesign-Verordnung für nachhaltige Produkte (EU) 2024/1781 den Rahmen für den Digitalen Produktpass, und die Europäische Kommission startete am 20. Juli 2026 das Register für den Digitalen Produktpass, was auf einen Wandel hin zu standardisierten Nachhaltigkeitsdaten auf Produktebene hinweist, an die sich Zulieferer und Importeure anpassen müssen, sobald die delegierten Rechtsakte nach Produktgruppe eingeführt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Verkaufsautomaten beginnt mit Rohstoffen und kritischen Komponenten (Blech, Kühlsysteme, Elektronik, Zahlungslesegeräte) und geht dann über OEM-Design und Montage weiter. Von dort aus verwalten Vertriebspartner und Betreiber Einsatz, Warenpräsentation und Service. Hardware-OEMs wie Azkoyen, Fuji Electric und Crane (einschließlich Fähigkeiten im Bereich Zahlungssysteme) beziehen Mikrocontroller, Touch-Displays und drahtlose Module, um Smart-/IoT-Funktionalität zu ermöglichen, während Zahlungs- und Telemetriespezialisten wie Cantaloupe, Nayax und Ingenico den Akzeptanz-Stack und die Geräteverwaltungsebenen liefern, die zunehmend Betriebszeit und Verbrauchererfahrung prägen.
Nachgelagert monetarisieren Integratoren und Betreiber durch wiederkehrende Dienstleistungen, darunter Konnektivität, Software-Abonnements, Fernüberwachung, Routenoptimierung und bargeldlose Zahlungsabwicklung. Der vernetzte installierte Bestand bietet einen messbaren Anker für diesen Wandel, wobei Branchenberichte auf 8,1 Millionen weltweit betriebene vernetzte Verkaufsautomaten im Jahr 2025 hinweisen. Compliance- und Redesign-Zyklen wirken sich auch auf vorgelagerte Vorlaufzeiten und Kostenstrukturen aus, einschließlich des durch europäische F-Gas-Vorschriften bedingten Redesign-Drucks bei Kühlmitteln, sowie Rohstoffvolatilität und Logistikverzögerungen, die Bauzeitpläne und Ersatzteilverfügbarkeit für installierte Flotten stören können.
Wettbewerbslandschaft
Die Wettbewerbsintensität im globalen Markt für Automaten bleibt moderat, wobei technologische Fähigkeiten – und nicht nur die Anzahl der Automaten – die Marktführerschaft bestimmen. Fuji Electric, Azkoyen und Crane NXT nutzen jeweils vertikal integrierte Fertigung und interkontinentale Servicenetzwerke. Das Segment Sicherheits- und Authentifizierungstechnologien von Crane NXT erzielte nach der Integration einer ergänzenden IoT-Telemetrieplattform im Jahr 2024 ein Umsatzwachstum von 6,9 % auf 1,49 Milliarden USD. Azkoyen setzt rund 16 % seiner Belegschaft für Forschung und Entwicklung ein und hält 36 aktive Patente, was die Differenzierung bei der Zahlungsvalidierung und beim Getränkemischen stärkt.
Softwarezentrierte Herausforderer streben nach wiederkehrenden SaaS-Einnahmen statt nach kapitalintensivem Maschinenbesitz und schaffen damit einen Marktplatz mit zwei Geschwindigkeiten. Selectas bewusstes Ausscheiden – Beendigung margenschwacher Verträge bei gleichzeitiger Skalierung des Foodtech-Segments um 46 % – verdeutlicht eine Kursänderung hin zu hochwertigen, telemetriegestützten Fußabdrücken. Allianzen mit Zahlungsabwicklern verwischen traditionelle Grenzen weiter: Die Gateway-Erweiterung von Mastercard im Jahr 2025 ermöglicht es Betreibern, Terminalverwaltung, Betrugsanalyse und Treueprogramme unter einem Dach zu vereinen.
Regionale Fragmentierung lädt auch zur Konsolidierung ein. Private-Equity-Vehikel akkumulieren kleine Streckenportfolios in Südostasien und setzen auf betriebliche Synergien, sobald standardisierte Softwarestacks manuelle Planung ersetzen. Hardwareanbieter reagieren mit der Bündelung von Automaten-Leasingverträgen und End-to-End-Serviceverträgen, die Aftermarket-Teile und Telemetrie-Abonnements sichern. Optionalität rund um Werbeflächen – insbesondere auf hochauflösenden Touch-Displays – bietet einen entstehenden, aber vielversprechenden Monetarisierungsstrom.
Marktführer der Automatenbranche
Westomatic Vending Services Ltd.
Seaga Manufacturing, Inc.
Royal Vendors, Inc.
Fuji Electric Co., Ltd.
Azkoyen Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automatenmarkt
- Fuji Electric Co., Ltd.
- Crane Merchandising Systems (Crane NXT)
- Azkoyen Group
- Evoca Group
- SandenVendo GmbH
- Westomatic Vending Services Ltd.
- Royal Vendors, Inc.
- Seaga Manufacturing, Inc.
- Jofemar S.A.
- Selecta Group
- Cantaloupe Inc. (USA Technologies)
- 365 Retail Markets LLC
- TCN Vending Machine Co., Ltd.
- Guangzhou Baoda Intelligent Technology Co., Ltd.
- Daalchini Technologies Pvt. Ltd.
- Canteen Vending Services (Compass Group)
- Aramark Corporation
- FAS International S.p.A.
- Vending.com (Federal Machine Corp.)
- Vendekin Technologies Pvt. Ltd.

Marktchancen und Zukunftsaussichten
Interoperabilität und sichere Konnektivität schaffen einen greifbaren Freiraum für Betreiber und OEMs, die Integrationsreibung über gemischte Flotten hinweg reduzieren wollen. Im Mai 2026 stellte die European Vending and Coffee Service Association (EVA) die SmartLink-Architektur auf der Venditalia 2026 vor und positionierte damit einen offenen, auf OPC UA basierenden Standard zur Verbindung von Automaten, Zahlungssystemen und Managementsoftware. Dieser Ansatz unterstützt Einsätze mit mehreren Anbietern und senkt die Wechselkosten bei der Einführung neuer Telemetrie-, Medien- oder Zahlungsmodule, ohne den gesamten Automaten zu ersetzen.
Die Modernisierung von Zahlungssystemen und Compliance-getriebene Nachrüstungen erweitern weiterhin die Ersatz- und Aufrüstnachfrage über verschiedene Regionen hinweg. Das Inkrafttreten von UL 751 (12. Juni 2026) und der Branchentrend hin zu bargeldlosen Architekturen erhöhen die Nachfrage nach zertifizierten Lesegeräten, sicherer Geräteverwaltung und Software-Updates, während die hohe Verbreitung bargeldloser Zahlungen in Märkten wie dem Vereinigten Königreich (wo Betreiber weit verbreitete bargeldlose Aktivierung melden) auf eine große installierte Basis hinweist, auf der Loyalitätsprogramme, dynamische Preisgestaltung und Datenmonetarisierung aufgebaut werden können. Auf der Nachhaltigkeitsseite schafft die im Juli 2026 im Rahmen der ESPR live gehende EU-Infrastruktur für den Digitalen Produktpass Chancen für Anbieter, die Produktdatenmanagement und Rückverfolgbarkeit über Automatenkomponenten, Aufarbeitungen und End-of-Life-Programme hinweg bereitstellen können, im Einklang mit Kreislaufwirtschaftsformaten wie Rücknahmeautomaten.
Recent Industry Developments in Automatenmarkt
- Mai 2026: Seaga Manufacturing übernahm Three Square Market von 365 Retail Markets und erweiterte damit sein Portfolio für unbemannten Einzelhandel um Micromarket-Kioske, Softwareplattformen und Zahlungstechnologie. Die Veräußerung war an eine von der FTC angeordnete Abhilfemaßnahme im Zusammenhang mit der Übernahme von Cantaloupe durch 365 Retail Markets gebunden und veränderte die Plattformeigentümerschaft und Wettbewerbsposition in Micromarkets und vernetzten Verkaufsautomaten-Ökosystemen.
- Juni 2025: Micromarket24 führte MarktGo ein, einen KI-überwachten autonomen Laden im Flughafen Bremen, der mehr als 16 Stunden täglich mit prädiktiver Diebstahlanalytik betrieben wird. Der Einsatz verdeutlicht, wie Verkehrsknotenpunkte unbemannte Einzelhandelsformate einführen, die Verkaufsautomaten, Micromarket-Warenpräsentation und durch Computer Vision gestützte Verlustprävention kombinieren.
- November 2024: Selecta meldete einen Umsatzrückgang im Jahresvergleich bei gleichzeitig starkem Wachstum in seiner Foodtech-Einheit, was den Wandel hin zu telemetriegestützten Micromarkets und höherwertigen Standorten unterstreicht. Die Ergebnisse bekräftigten den strategischen Schwenk von traditionellen Verkaufsautomaten-Routen zu vernetzten Premiumformaten, bei denen Software- und Serviceebenen stärker zur Wirtschaftlichkeit beitragen.


Automatenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus verkauften und installierten Verkaufsautomaten für die automatisierte Ausgabe von Produkten und Dienstleistungen an öffentlichen und privaten Standorten, gemessen in laufenden US-Dollar und über die wichtigsten Regionen hinweg erfasst.
Ausschlüsse: Wir schließen Nicht-Verkaufsautomaten-Selbstbedienungssysteme im Einzelhandel und einfache Honigkisten- oder unbewachte Regalformate aus, die keinen Verkaufsautomatenmechanismus verwenden.
Übersicht der Segmentierung
- Nach Technologie
- Vollautomatische Automaten
- Halbautomatische Automaten
- Intelligente / IoT-fähige Automaten
- Nach Produkttyp
- Snacks und abgepackte Lebensmittel
- Getränke
- Tabak- und Nikotinprodukte
- Nicht-Lebensmittel-Essenzielles (Persönliche Schutzausrüstung, Elektronik, Körperpflege)
- Rücknahmeautomaten (Recycling)
- Nach Anwendung / Einsatzort
- Gewerbegebäude und Büros
- Verkehrsknotenpunkte (Flughäfen, Bahn, Bus, U-Bahn)
- Bildungseinrichtungen
- Gesundheitseinrichtungen
- Gastgewerbe- und Freizeitstätten
- Industrie- und Fertigungsstandorte
- Sonstige (Wohngebäude, Einkaufszentren)
- Nach Zahlungsart
- Bargeld
- Kartenbasiert bargeldlos (Kredit-/Debitkarte, NFC)
- Mobile Wallet und QR
- Biometrie und Gesichtserkennung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit der Kartierung des installierten Bestands und der Versandsignale nach Region und deren anschließender Abstimmung mit dem, was Betreiber und Standorteigentümer typischerweise bevorraten. Um die Annahmen fundiert zu halten, haben wir öffentliche Quellen wie das US Census Bureau, Eurostat, UN Comtrade, die Internationale Arbeitsorganisation sowie Wechselkurs- und Inflationsreihen der Zentralbanken herangezogen, da diese helfen, Nachfragepools und Preisbewegungen zu erklären.
Wir haben zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung geprüft, um Verschiebungen im Produktmix (Lebensmittel im Vergleich zu Getränken sowie bargeldlose Aufrüstungen) und den Einfluss von Servicemodellen auf den ausgewiesenen Umsatz zu verstehen. Bei Bedarf wurden kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen und Handelsprüfungen auf Versandebene genutzt, um Lücken in der Abdeckung zu verringern. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit Automatenherstellern, Komponentenlieferanten, Betreibern von Verkaufsautomaten, Routenmanagern und Standorteigentümern in wichtigen Endnutzungsbereichen geführt und anschließend genutzt, um Preisbänder, Nachfüllökonomie und die Einführung von bargeldlosen und smarten Funktionen zu bestätigen. Das Feedback von Experten half uns außerdem, den regionalen Mix, die typische Lebensdauer von Automaten und die Aufteilung der Umsätze zwischen Neuaufstellungen und Ersatzbeschaffungen auf Plausibilität zu prüfen.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 14% | APAC: 47% |
| Mittleres Segment: 51% | Funktions-/Abteilungsleiter: 42% | EMEA: 33% |
| Kleinere Akteure: 17% | Manager: 44% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte anhand einer Kombination aus Top-Down- und Bottom-Up-Ansatz, wobei die Top-Down-Nachfrage aus dem geschätzten installierten Bestand nach Region und Standorttyp rekonstruiert und dann mit der typischen Nachfüllgeschwindigkeit und dem Wert pro Verkauf multipliziert wird, um den Jahresumsatz zu ermitteln. Danach wurden selektive Bottom-Up-Prüfungen eingesetzt, etwa die Stichprobenerhebung des durchschnittlichen Verkaufspreises (ASP) nach Automatentyp, kombiniert mit Versandvolumina und Ersatzzyklen, wobei die Summen anschließend gegen die Routendichte und Aufstellungsaktivität der Betreiber getestet wurden.
Zu den wichtigsten Eingabegrößen, die das Modell wesentlich beeinflussen, zählen das Wachstum des installierten Bestands, der Anteil bargeldloser Geräte, der durchschnittliche ASP der Automaten nach Typ, die Lebensdauer und Ersatzrate der Automaten, die Standortdurchdringung in Büros und Verkehrsknotenpunkten sowie die Verschiebung des Produktmixes zwischen Getränken und verpackten Lebensmitteln. Wenn Primärdaten als Bandbreiten vorlagen, wurden Lücken durch die Anwendung regionsspezifischer Mittelwerte behandelt, die anschließend durch Folgegespräche und Abgleiche mit Handels- und Makroindikatoren verfeinert wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, da der Markt empfindlich auf einige klare Treiber reagiert, darunter die Einführung bargeldloser Zahlungen, Arbeitskosten, die die Routenwirtschaftlichkeit beeinflussen, und die Erholungsmuster des Verbraucherverkehrs. Die endgültige Prognose wurde nur angepasst, wenn mehrere Signale in dieselbe Richtung deuteten, was die Prognose erklärbar und reproduzierbar hält.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Importtrends für Verkaufsautomatenausrüstung, regionaler Einzelhandelsfrequenz und Betreiberkommentaren zu Aufstellung und Serviceintensität überprüft. Etwaige Ausreißer wurden auf Regions- und Segmentebene geprüft, und die zugrunde liegenden Annahmen wurden vor der endgültigen Freigabe erneut getestet.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis Preisgestaltung, Nachfrage oder Angebotsverfügbarkeit verändert. Vor der Auslieferung wird eine letzte Überprüfung durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Die von Mordor Intelligence ermittelte globale Marktgröße für Verkaufsautomaten im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Verkaufsautomaten unterscheiden sich häufig, da die erfasste Umsatzlinie nicht dieselbe ist und sich das Basisjahr je nach dem Zeitpunkt der letzten Aktualisierung der Annahmen verschieben kann. Unterschiede zeigen sich auch, wenn Unternehmen Automatenverkäufe mit Betreiberdienstleistungen mischen, unterschiedliche Zeitpunkte für die Währungsumrechnung anwenden oder aggressive Adoptionskurven für Smart- und bargeldlose Aufrüstungen verwenden.
Einige Schätzungen fassen Verkaufsautomaten-Umsätze auf Betreiberseite und breitere Umsätze aus automatisiertem Einzelhandel zu einer Gesamtsumme zusammen. Bei Mordor Intelligence beschränkt sich die Marktgesamtsumme auf Verkaufsautomaten und zugehörige Ausrüstungsumsätze und ist an installierten Bestand, Ersatzzyklen und durch Interviews bestätigte ASP-Bänder verankert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,10 Mrd. USD (2026) | |
| Branchenpublizist A | 19,41 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und ein anderes Wachstumsfenster und kann eine engere Ausrüstungsdefinition mit begrenzter Anpassung für bargeldlose Nachrüstungspreise anwenden. |
| Fachzeitschrift B | 72,80 Mrd. USD (2024) | Spiegelt wahrscheinlich Verkaufsautomaten-Umsätze auf Betreiberseite und breitere Aktivitäten im automatisierten Einzelhandel wider, was die Zahl im Vergleich zu einer auf Ausrüstung fokussierten Erfassung erhöht und die Umsatzzuordnung über verschiedene Kanäle hinweg verwischen kann. |
Zusammengenommen lässt sich die Spanne größtenteils dadurch erklären, welche Umsätze erfasst werden und wie das Basisjahr festgelegt wird. Unser Ansatz macht die Annahmen sichtbar, verknüpft Gesamtsummen mit reproduzierbaren Variablen wie installiertem Bestand und Ersatzrate und nutzt dann primäre Prüfungen, um regionale Gesamtsummen innerhalb realistischer Betriebswirtschaftlichkeit zu halten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für Automaten derzeit?
Der globale Markt für Automaten hat im Jahr 2026 einen Wert von 26,1 Milliarden USD und soll bis 2031 auf 33,38 Milliarden USD anwachsen, mit einer CAGR von 5,04 %.
Welches Technologiesegment wächst am schnellsten?
Intelligente/IoT-fähige Einheiten verzeichnen mit 9,78 % CAGR das schnellste Wachstum, da Betreiber vorausschauende Wartung, Echtzeit-Bestandsanalysen und bargeldlose Zahlungen einsetzen.
Wie beeinflusst die Nachhaltigkeitsgesetzgebung die Produktentwicklung?
Gesetze zur erweiterten Herstellerverantwortung treiben den Einsatz von Rücknahmeautomaten voran und bringen dieses Nischensegment auf eine CAGR von 10,71 %, was Getränkemarken dazu veranlasst, die Sammlung von Verpackungen zu finanzieren.
Warum gilt der asiatisch-pazifische Raum als attraktivste Wachstumsregion?
Hohe Urbanisierungsraten, die Verbreitung mobiler Zahlungsmittel und staatliche Initiativen zur Förderung des digitalen Einzelhandels tragen zu einer CAGR-Prognose von 9,86 % für den asiatisch-pazifischen Raum bei.
Welche Rolle spielen bargeldlose Zahlungen beim Marktwachstum?
Mobile-Wallet- und QR-Transaktionen wachsen mit einer CAGR von 12,05 %, verbessern den Komfort für Kunden und ermöglichen reichhaltigere Datenanalysen für Betreiber, trotz höherer Bearbeitungsgebühren.
Wie konzentriert ist die Wettbewerbslandschaft?
Ein Marktkonzentrationswert von 6 weist auf eine moderate Konsolidierung hin: Die fünf führenden Unternehmen kontrollieren rund 60 % des globalen Umsatzes und lassen Raum für regionale Spezialisten und softwarezentrierte Herausforderer.
Seite zuletzt aktualisiert am:


