
Marktgröße und Marktanteil für vernetzte Verkaufsautomaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 9.04 Millionen Einheiten |
| Marktvolumen (2031) | 15.82 Millionen Einheiten |
| Wachstumsrate (2026 - 2031) | 11.86 % |
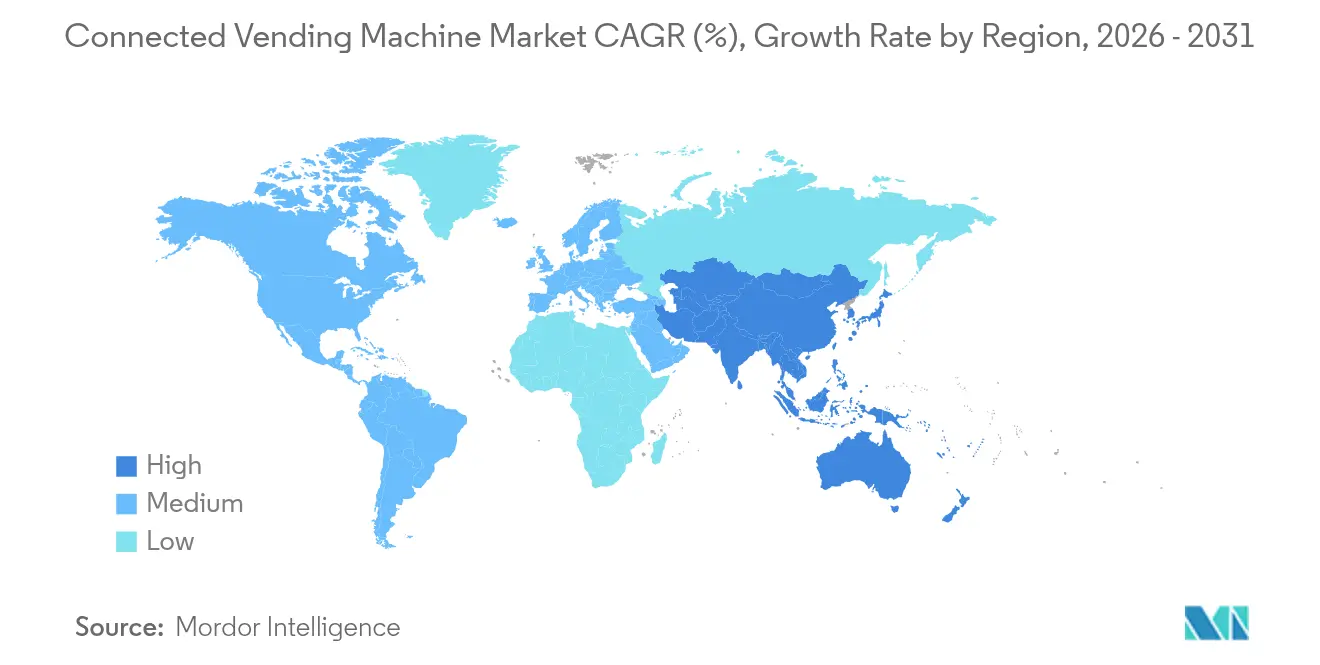
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
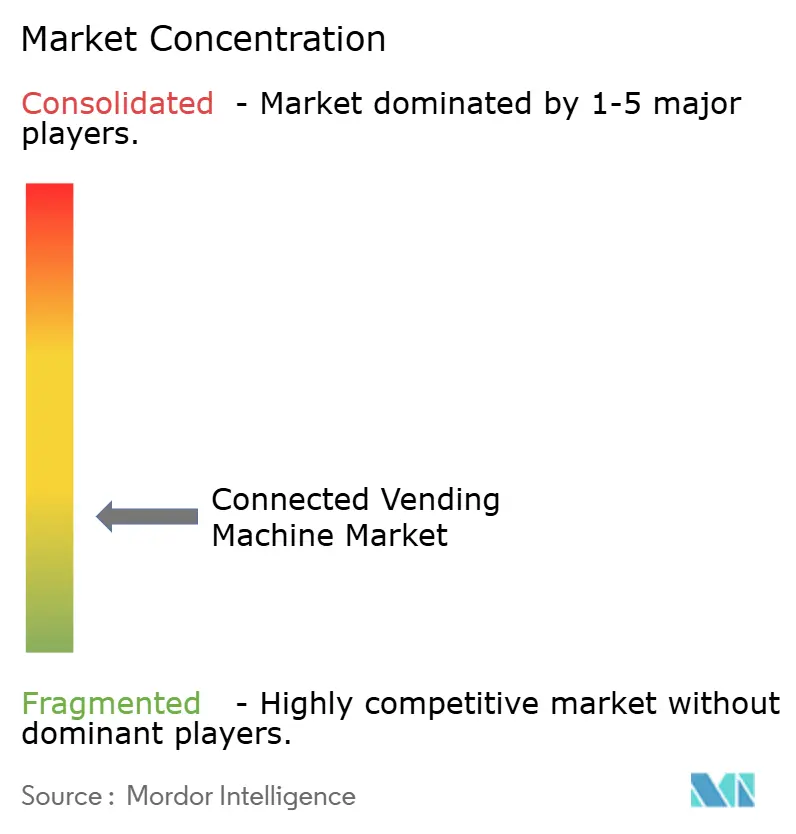
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für vernetzte Verkaufsautomaten durch Mordor Intelligence
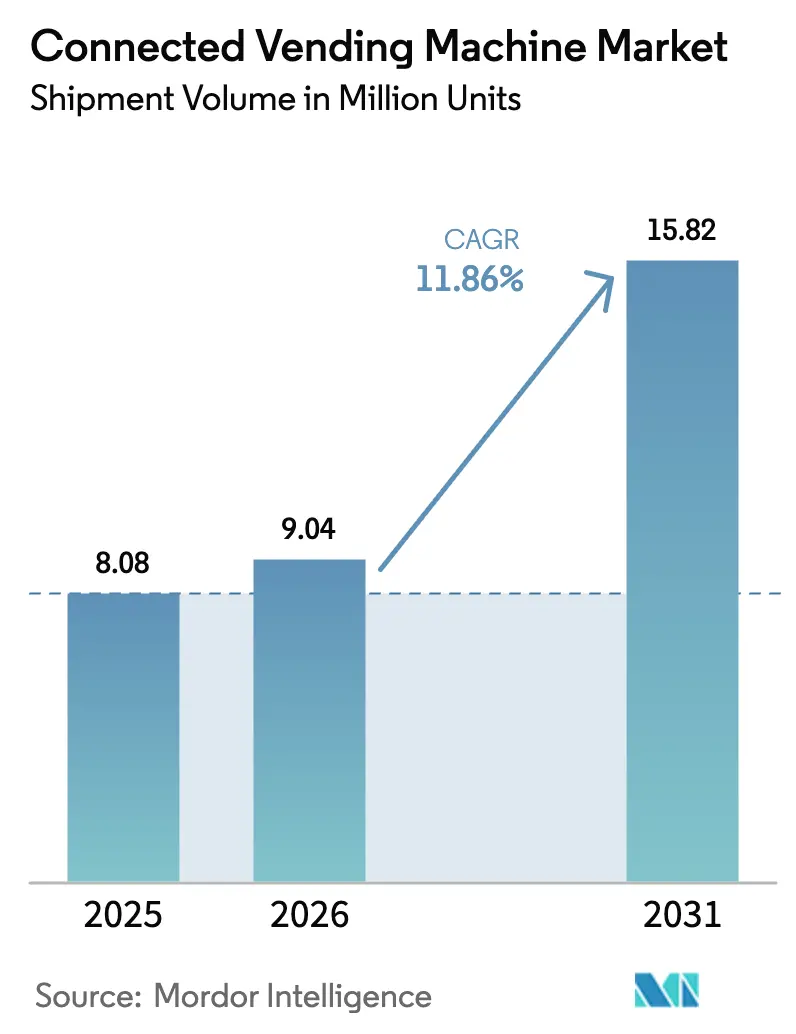
Die Marktgröße für vernetzte Verkaufsautomaten wird voraussichtlich von 8,08 Millionen Einheiten im Jahr 2025 auf 9,04 Millionen Einheiten im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 11,86 % über den Zeitraum 2026–2031 15,82 Millionen Einheiten erreichen. Die zunehmende Verbreitung bargeldloser Zahlungsmittel, der Ausbau von Verkehrsnetzen und die steigende Nachfrage nach gesünderen Mahlzeiten für unterwegs beschleunigen die Aufstellung von Automaten, während IoT-Sensoren und Cloud-Dashboards eine vorausschauende Nachfüllung ermöglichen, die die Betriebszeit und den Umsatz steigert. Freistehende Schränke dominieren nach wie vor die Aufstellungsplätze, da sie ein breites Sortiment bevorraten, doch platzsparende wandmontierte Einheiten wachsen am schnellsten, da gewerbliche Vermieter nutzbare Grundfläche schützen. Frische und tiefgekühlte Lebensmittel überholen traditionelle Getränke, da Arbeitnehmer Mahlzeitenersatz in Schreibtischnähe suchen. Regional nutzt Nordamerika eine ausgereifte kontaktlose Infrastruktur, um die Führungsposition zu behalten, doch Asien-Pazifiks Mobile-First-Verbraucher und der rasche Ausbau städtischer Verkehrsnetze bescheren der Region die steilste Wachstumskurve. Der Wettbewerbsdruck ist moderat, da globale Erstausrüster wie Azkoyen und Fuji Electric auf agile lokale Hersteller treffen; Zahlungstechnologiespezialisten wie Nayax vergrößern ihren installierten Bestand durch die Bündelung hardwareunabhängiger Telemetrie- und bargeldloser Module.
Wichtigste Erkenntnisse des Berichts
- Nach Maschinentyp entfielen auf freistehende Schränke 59,55 % des Marktanteils für vernetzte Verkaufsautomaten im Jahr 2025; wandmontierte Einheiten werden voraussichtlich eine CAGR von 13,55 % bis 2031 aufweisen.
- Nach Produktkategorie entfielen auf Getränke 37,65 % der Marktgröße für vernetzte Verkaufsautomaten im Jahr 2025, während frische und tiefgekühlte Lebensmittel mit einer CAGR von 13,74 % bis 2031 wachsen.
- Nach Anwendung führten Unternehmensbüros und Co-Working-Spaces mit einem Anteil von 28,95 % im Jahr 2025; Bahn- und Metrostationen verzeichnen die höchste prognostizierte CAGR von 13,32 % bis 2031.
- Nach Konnektivität hielten telemetriegestützte Systeme einen Anteil von 35,10 % im Jahr 2025, während KI-gestützte Automaten voraussichtlich mit einer CAGR von 14,18 % bis 2031 wachsen werden.
- Nach Zahlungstechnologie erfassten Bargeld- und Münzmechanismen 38,85 % des Marktanteils für vernetzte Verkaufsautomaten im Jahr 2025, während biometrische Gesichtserkennungszahlungslösungen bis 2031 voraussichtlich mit einer CAGR von 14,07 % expandieren werden.
- Nach Geografie erzielte Nordamerika 2025 einen Umsatzanteil von 37,25 %, während Asien-Pazifik mit der höchsten CAGR von 14,22 % zwischen 2026 und 2031 aufwarten wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung bargeldloser und mobiler Zahlungsmittel | +2.8% | Global, mit höchster Durchdringung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kontaktlosem, hygienischem Einzelhandel | +2.1% | Global, beschleunigt in Asien-Pazifik nach der Pandemie | Kurzfristig (≤ 2 Jahre) |
| Einzelhandelsautomatisierung zur Kompensation von Arbeitskosten | +1.9% | Schwerpunkt Nordamerika und EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Rascher Ausbau von Verkehrsknotenpunkten (Flughafen/Bahn) | +1.7% | Schwerpunkt Asien-Pazifik, Ausweitung auf den Nahen Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Integration mit Pfandrückgabe-Rücknahmeautomaten | +1.3% | EU führend, Nordamerika folgt | Langfristig (≥ 4 Jahre) |
| Programmatische DOOH-Werbeeinnahmeströme | +0.9% | Nordamerika und EU, frühe Einführung im städtischen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung bargeldloser und mobiler Zahlungsmittel
Die globale Digitalisierung des Zahlungsverkehrs lenkt den Markt für vernetzte Verkaufsautomaten in Richtung kartenloser Transaktionen, die bei gut platzierten Geräten bereits bis zu 50 % des Umsatzes ausmachen. [1] Die Kombination aus NFC-Smartphones, kontaktlosen Karten und mobilen Geldbörsen beseitigt Reibungsverluste, erhöht die Transaktionsgrößen und erschließt Treueprogramme, die durch Echtzeit-POS-Daten gesteuert werden. Cantaloupes Engage-Pulse-Lesegerät steigerte die Einnahmen aus Kranspielautomaten um 85 % durch gestaffelte Preisgestaltung, die einmalig für mehrere Spielzüge berechnet. Betreiber gewinnen reichhaltigere Käuferanalysen zur Verfeinerung von Planogrammen, während biometrische Geldbörsen die nächste Welle reibungsloser Abrechnung signalisieren, da DyDo Gesichtserkennungs-Zahlungseinheiten mit NEC in Japan erprobt.
Nachfrage nach kontaktlosem, hygienischem Einzelhandel
Das nach der Pandemie gestiegene Risikobewusstsein veranlasst Unternehmen, berührungslose Ausgabesysteme einzusetzen, die Kunden beruhigen und interne Gesundheitsrichtlinien erfüllen. Automaten mit Bewegungssensoren, Sprachansagen und QR-Code-Apps ersetzen physische Tastaturen, und ultraviolette oder blaue Desinfektionszyklen desinfizieren Kontaktbereiche zwischen den Käufen, wie die Self-Checkout-Kioske von HMSHost am Charlotte Douglas International Airport zeigen. [2] Remote-Dashboards überprüfen Reinigungsprotokolle, sodass Betreiber die Einhaltung von Vorschriften gegenüber Facility-Managern nachweisen können. Gesundheits-, Unternehmens- und Bildungsstandorte priorisieren daher intelligente Automatenparks, die gemeinsam genutzte Oberflächen minimieren und gleichzeitig eine erweiterte SKU-Vielfalt bieten.
Einzelhandelsautomatisierung zur Kompensation von Arbeitskosten
Angespannte Arbeitsmärkte und gestiegene Löhne veranlassen Betreiber, den unbeaufsichtigten Mikro-Einzelhandel auszubauen. Vorausschauende Wartungsbenachrichtigungen und Routenoptimierung reduzieren Servicefahrten, ohne das Risiko von Fehlbeständen einzugehen. Fastenals Industrieeinheiten erreichen eine Zuverlässigkeit von 99,99 %, indem der Mitarbeiterzugang über Zuteilungscodes eingeschränkt und Nutzungsdaten in ERP-Arbeitsabläufe eingespeist werden. Betreiber mit mehreren Standorten überwachen Hunderte von Endpunkten von einzelnen Dashboards aus, reduzieren den Außendienstpersonalbestand und nutzen Verbrauchsanalysen zur Feinabstimmung von Preisgestaltung und Sortiment je Standort.
Rascher Ausbau von Verkehrsknotenpunkten (Flughafen/Bahn)
Regierungen lenken Kapital in Eisenbahnkorridore, Metrolinien und die Modernisierung von Flughäfen und schaffen damit stark frequentierte Standorte, die ideal für Einsätze im Markt für vernetzte Verkaufsautomaten sind. Der snackverkaufende Roboter des Münchner Flughafens veranschaulicht den 24/7-Service, wo mit Personal besetzter Einzelhandel unpraktisch ist. Nahtlose Reiseketten vom Fahrkartenkauf bis zum Produkterwerb entstehen, da Metrokarten als Zahlungstoken dienen, wie bei den OMNY-Lesegeräten der New Yorker U-Bahn, die nun in Verkaufsautomaten-Endpunkte integriert sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Installationsaufwand | -1.8% | Global, insbesondere für kleine Betreiber | Kurzfristig (≤ 2 Jahre) |
| Vandalismus und Sicherheit unbeaufsichtigter Geräte | -1.2% | Städtische Gebiete weltweit, stärkere Auswirkungen in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Konnektivitäts-/Protokollstandards | -0.8% | Global, mit stärkeren Auswirkungen in Regionen ohne Standardisierung | Mittelfristig (2–4 Jahre) |
| Schulernährungsvorschriften zur Einschränkung von SKUs | -0.6% | Vorrangig Nordamerika und EU, Ausweitung auf andere entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Installationsaufwand
Fortschrittliche Automaten kosten zwischen 4.299 USD für Einstiegs-KI-Modelle und über 15.000 USD für Mehr-Temperatur-Kioske, was den Cashflow kleiner Streckenbetreiber belastet. Zusätzliche Kosten entstehen durch Stromaufrüstungen, Konnektivitätsabonnements und Zahlungsgateway-Gebühren. Gemischte Automatenparks bestehen häufig fort, da Betreiber selektiv nachrüsten, was die Netzwerkeffektvorteile der vollständigen Digitalisierung verzögert und die Marktdurchdringung vernetzter Verkaufsautomaten an kostenempfindlichen Standorten verlangsamt.
Vandalismus und Sicherheit unbeaufsichtigter Geräte
Touchscreens, Kameras und Bargeldhalter ziehen sowohl physische Manipulationen als auch Cyberangriffe an. Verstärkte Schränke, verschlüsselte Kommunikation und tokenisierte Zahlungen sind mittlerweile Mindestanforderungen, was die Versicherungsprämien erhöht. Datenschutzbedenken können ebenfalls zu Verzögerungen führen; die Universität Waterloo entfernte intelligente Einheiten, als Gesichtserkennungsfunktionen Bedenken auslösten. Betreiber müssen daher bei der Standortwahl Offenheit mit robusten Sicherheitsrahmen in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp:
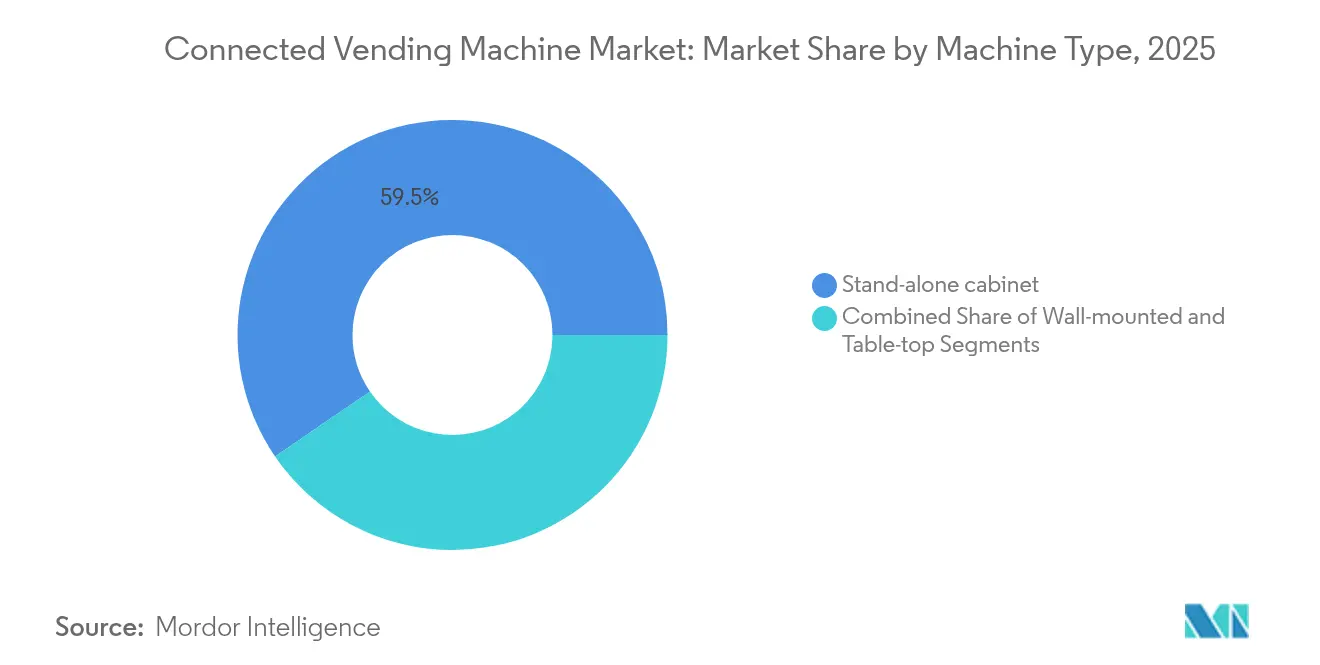
Wandmontierte Einheiten treiben die Raumoptimierung voranFreistehende Schränke machten 59,55 % der Aufstellungen im Jahr 2025 aus und verankern den Markt für vernetzte Verkaufsautomaten mit einer breiten SKU-Kapazität, die für Verkehrsknotenpunkte und Campusgeländer geeignet ist. Wandmontierte Designs wachsen derzeit mit 13,55 %, da Vermieter schrittweise Dienstleistungen in Flure und Pausenräume integrieren. Die Marktgröße für vernetzte Verkaufsautomaten bei freistehenden Einheiten bleibt groß, doch kompakte Einbauten ziehen Betreiber an, die zusätzliche Einnahmen ohne Grundflächeneinbußen suchen.
Die technologische Miniaturisierung ermöglicht es Wandeinheiten, größere Pendants bei Zahlungsoptionen, Ferntelemetrie und Mehr-Temperatur-Lagerung zu erreichen. Touchscreens, LED-Beleuchtung und Cloud-SKU-Verfolgung sind Standard, während leichtere Rahmen die Installationskosten senken. Diese Merkmale fördern die Einführung in Krankenhäusern, Schulen und Boutique-Co-Working-Standorten, wo Sicherheitsvorschriften die Behinderung von Bodenflächen einschränken.

Nach Produkttyp:
Frischebensmittelinnovation gestaltet das Angebot neuGetränke hielten 37,65 % des Umsatzes im Jahr 2025 aufgrund etablierter Kühlkettenlogistik, aber frische und tiefgekühlte Lebensmittel wachsen mit 13,74 %, da Verbraucher gesündere Schnellmahlzeiten bevorzugen. Betreiber verlassen sich auf IoT-Temperaturprotokolle zur Erfüllung von HACCP-Standards und auf KI-gesteuerte Preissenkungen zur Reduzierung von Verderb, was die Attraktivität des Marktes für vernetzte Verkaufsautomaten als Ersatz für Unternehmensverpflegung steigert.
Dynamische Salatkioske in Tokio, die die Preise nach Tageszeit anpassen, um Abfall zu reduzieren, belegen die Tragfähigkeit des Modells. Neue Verpackungen halten Lebensmittel 48 Stunden frisch, während vorausschauende Nachfüllrouten das Angebot an Verbrauchsspitzen ausrichten. Diese Innovationen stärken das Verbrauchervertrauen in den automatisierten Frischezelhandel.
Nach Anwendung:
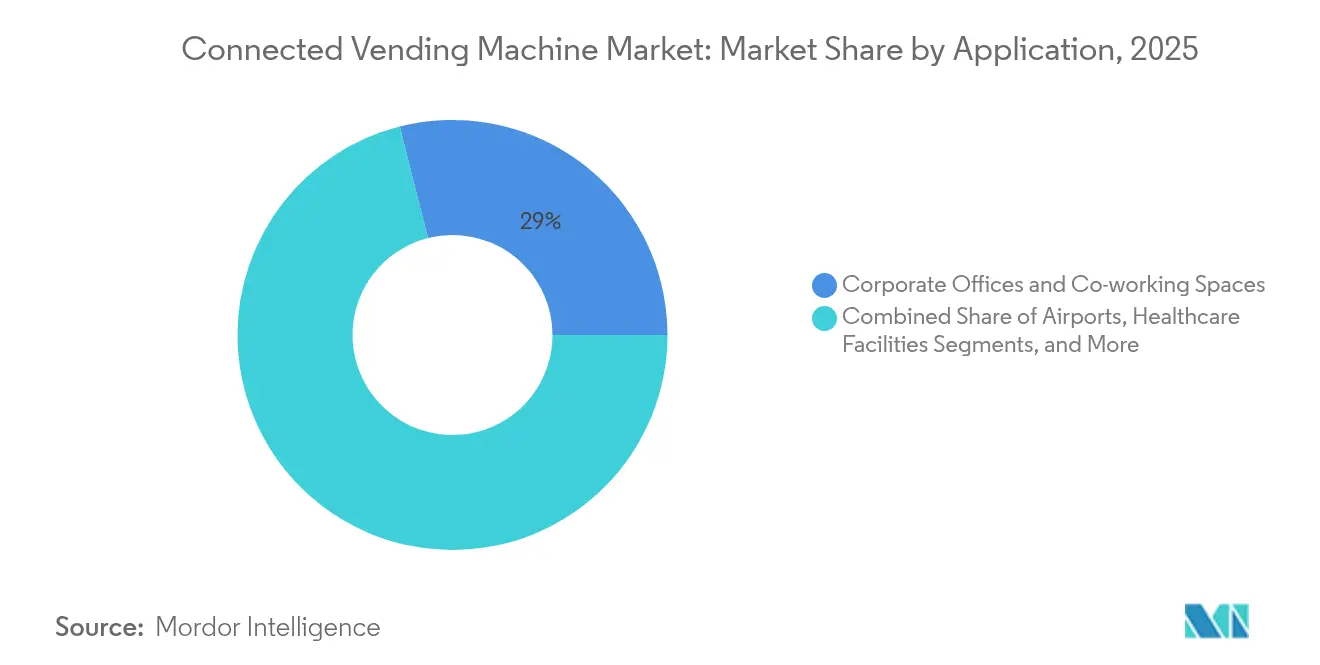
Verkehrsknotenpunkte beschleunigen den RolloutUnternehmensbüros erfassten 28,95 % der Automaten im Jahr 2025, da Facility-Teams die Kantinendienste aufrüsteten, doch Bahn- und Metrostandorte verzeichnen eine CAGR von 13,32 % bis 2031 und übertreffen damit alle anderen Kanäle. Lange Konzessionsabschnitte und 24-Stunden-Besucheraufkommen erhöhen die Maschinenauslastung und machen den Markt für vernetzte Verkaufsautomaten für Konzessionäre und Verkehrsbehörden attraktiv, die Einnahmen neben dem Fahrkartenverkauf suchen.
Verkehrsbetreiber schätzen die Analysen, die mit vernetzten Kiosken einhergehen; Dashboards erstellen Wärmebilder von Fahrgastströmen, leiten Terminalumgestaltungen und die Medienplatzierung. API-Verbindungen zu Smart-Card-Systemen des öffentlichen Verkehrs schaffen reibungslose Zahlungserfahrungen am Durchgang und stärken Verkaufsautomaten als Erweiterung der Mobilitätsinfrastruktur.
Nach Konnektivität/Technologie:
KI-gestützte Systeme führen bei InnovationenReine Telemetrie-Automatenparks bilden noch 35,10 % des installierten Bestands und bieten Betreibern Fernbenachrichtigungen und grundlegende Bestandszählungen. KI-gestützte Bilderkennungseinheiten expandieren jedoch mit 14,18 % und definieren den Markt für vernetzte Verkaufsautomaten neu, indem sie Artikelerkennung, Diebstahlprävention und personalisierte Werbemaßnahmen automatisieren.
Computer-Vision-Kioske erreichen eine Auswahlgenauigkeit von 99,5 %, sodass Käufer intelligente Schließfächer öffnen, Artikel auswählen und Türen schließen können, während Edge-Prozessoren in Sekunden abrechnen. Vorausschauende Wartungsmodule planen Teiletausche vor dem Ausfall, reduzieren Ausfallzeiten und Servicekosten. Diese autonome Fähigkeit untermauert höhere Betriebszeiten und zusätzliche Einnahmen, die die Premium-Hardware-Preisgestaltung rechtfertigen.
Nach Zahlungstechnologie:
Biometrische Authentifizierung gewinnt an BedeutungBargeld und Münzen verarbeiteten noch 38,85 % der Käufe im Jahr 2025, doch biometrische Geldbörsen wachsen mit einer CAGR von 14,07 % rasant, da Kunden Anonymität gegen Geschwindigkeit und ticketlose Reisen eintauschen. DyDos Gesichtserkennungs-Zahlungspiloten reduzierten die Abwicklungszeit auf 2 Sekunden und stärken die Einhaltung altersbeschränkter Verkaufsvorschriften.
Die Marktgröße für vernetzte Verkaufsautomaten bei fortschrittlichen Zahlungsmodulen wird steigen, da Betreiber Kartenwechselgebühren reduzieren und reichhaltigere Profildaten für Treueprogramme sammeln. Die Einhaltung von DSGVO-ähnlichen Vorschriften ist zwar obligatorisch, doch lokale Datenverarbeitung und Anti-Spoofing-Algorithmen mindern Datenschutzrisiken und fördern die Einführung in regulierten Produktlinien.
Geografische Analyse
Markt für vernetzte Verkaufsautomaten in Nordamerika
Nordamerika erwirtschaftete im Jahr 2025 37,25 % des weltweiten Umsatzes, was auf ausgereifte Zahlungsinfrastrukturen, eine frühe Einführung von IoT in Unternehmen sowie datenschutzfreundliche Gesetze zurückzuführen ist, die Installationen auf Unternehmensgeländen und in Verkehrsknotenpunkten erleichtern. Die bargeldlose Akzeptanz liegt in Ballungsräumen bei über 80 %, sodass Betreiber KI-Upgrades als nächsten Hebel zur Steigerung der Umsätze an bestehenden Automaten betrachten.
Markt für vernetzte Verkaufsautomaten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum befindet sich auf einem CAGR-Wachstumspfad von 14,22 %, getragen von Chinas Fertigungskapazitäten und der allgegenwärtigen Verbreitung mobiler Geldbörsen. Inländische Hersteller wie AFEN produzieren jährlich 120.000 Einheiten und liefern in über 100 Länder, während die Tao-Bin-Flotte in Thailand täglich 200.000 Getränke über QR-Code- und Gesichtserkennung-Schnittstellen absetzt. Stadtbahnerweiterungen von Jakarta bis Ho-Chi-Minh-Stadt rücken moderne Kioske in den Mittelpunkt des Pendlerkomforts.
Markt für vernetzte Verkaufsautomaten in EMEA und Südamerika
Europa verzeichnet ein stabiles, jedoch politisch gesteuertes Wachstum, angetrieben durch Vorschriften zu Einwegkunststoffen und Pfandpflichten, die vernetzte Rücknahmeautomaten begünstigen. TOMRAs Rücknahmequote von 98 % in Skandinavien veranschaulicht dieses Modell, während die EU-DSGVO Anbieter dazu veranlasst, auf Edge-Verarbeitung zu setzen, um personenbezogene Daten auf dem Gerät zu halten. Aufstrebende Märkte im Nahen Osten, in Afrika und in Südamerika befinden sich in einer frühen Adoptionsphase; während Telekommunikationsanbieter 4G/5G ausbauen, kooperieren Automatenunternehmen mit Behörden des öffentlichen Gesundheitswesens – beispielhaft hierfür sind die kostenlosen Naloxon-Kioske im LA County –, um Markenbekanntheit aufzubauen.
Regulatorisches Umfeld
Vernetzte Verkaufsautomaten unterliegen einer Mischung aus Vorschriften zu Lebensmittelkontakthygiene, elektrischer Sicherheit, Zahlungsakzeptanz und Datenschutz, die je nach Region variieren. In den Vereinigten Staaten dokumentierte das Federal Register am 20. Januar 2026 die Rücknahme eines Regelungsvorschlags im Zusammenhang mit Definitionen im Rahmen des Randolph-Sheppard-Programms für Verkaufsautomaten-Einrichtungen, was auf fortlaufende regulatorische Anpassungen für Verkaufsautomaten an öffentlichen Standorten hinweist. NSF/ANSI 25-2025 für Lebensmittel- und Getränkeautomaten wurde am 30. März 2026 veröffentlicht und schafft einen aktualisierten Referenzpunkt für Gerätedesign, Reinigungsfähigkeit und Betreiberpraktiken, während sich das Sortiment an frischen und gefrorenen Lebensmitteln erweitert.
Die Hardware-Konformität bleibt weiterhin in UL 751 (USA/Kanada), der CE-Kennzeichnung (EWR) und IEC 60335-2-75 (international) verankert. Energieeffizienzanforderungen in Kalifornien, Washington und New York schränken zudem Kühlung, Standby-Stromverbrauch und Anzeigekonfigurationen für vernetzte Schränke ein. Auf der Zahlungsseite würden politische Vorschläge wie der Payment Choice Act von 2025 die Barzahlungsakzeptanz für Verkäufe vor Ort vorschreiben, auch wenn sich mobile Wallets, EMV und biometrische Optionen an vernetzten Endpunkten weiter verbreiten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette vernetzter Verkaufsautomaten beginnt bei Komponentenlieferanten, darunter Kühlsysteme, Sensoren, Kameras, Steuerungen und sichere Zahlungsperipheriegeräte. Anschließend verschiebt sie sich zu OEMs und Integratoren, die Schränke und Nachrüstsätze zusammenbauen, gefolgt von Konnektivitätsanbietern (SIM/eSIM, 4G/5G-Module) und Softwareebenen für Telemetrie, Content-Management und Flottenanalyse. Anbieter von Zahlungstechnologie besetzen eine entscheidende Schnittstelle, indem sie bargeldlose Akzeptanz und Gerätemanagement über gemischte Flotten hinweg ermöglichen; Nayax beispielsweise skalierte durch die Bündelung hardwareunabhängiger bargeldloser und Telemetriemodule, was die Integrationsreibung für Betreiber mit Multi-Marken-Beständen verringert.
Nachgelagert verwalten Betreiber und Routen-Servicefirmen Platzierung, Planogramme, Nachschub und Compliance-Protokolle, während Standortinhaber Zugang, Sicherheit sowie Strom- und Netzwerkgenehmigungen kontrollieren. Standardisierungsbemühungen gewinnen an Einfluss, da sich Flotten diversifizieren. SmartLink, unterstützt durch Initiativen unter Beteiligung der European Vending Association und Ansätze auf Basis der OPC Foundation, wird eingesetzt, um die Interoperabilität zwischen Automaten, Peripheriegeräten und Back-Office-Software zu verbessern. Organisatorische Schritte weisen ebenfalls auf eine Konvergenz des Sektors hin, darunter die Gründung von Azkoyen Vending & Payment Solutions, S.L. durch Azkoyen und das Rebranding von Crane Payment Innovations zu Crane Convenience im Januar 2026, mit stärkerem Fokus auf integrierte Convenience-Dienstleistungen.
Wettbewerbslandschaft
Der Markt für vernetzte Verkaufsautomaten ist mäßig fragmentiert; keine einzelne Marke übersteigt einen Lieferungsanteil von 10 %, und die fünf führenden Unternehmen halten zusammen rund 35 %. Globale Erstausrüster – Azkoyen, Fuji Electric und Crane Payment Innovations – beliefern multinationale Konzerne, während lokale Spezialisten SKUs an regionale Vorschriften anpassen. Zahlungstechnologieanbieter wie Nayax erreichten 1,33 Millionen vernetzte Geräte durch die Bündelung hardwareunabhängiger Telemetrie und halfen Betreibern, gemischte Automatenparks zu vereinheitlichen.
Strategische Allianzen multiplizieren sich. DyDos Allianz von 2025 mit Asahi Soft Drinks bündelt Streckenlogistik und KI-Zahlungspiloten und erweitert die Serviceabdeckung. In den Vereinigten Staaten verband sich 365 Retail Markets mit Bright Light Solutions, um Vision-Checkout in Mikromärkte zu integrieren, während Cantaloupes Übernahme von SB Software dessen europäischem Angebot ERP-Tiefe hinzufügte.
Patentanmeldungen offenbaren einen Wettbewerbsvorstoß zur Sicherung von Schlüsseltechnologien. „Cooler Lock” ermöglicht die Fernsteuerung des gekühlten Zugangs, und „Multimodale Distribution” verbindet Kioske mit autonomen Fahrzeugen für die Lieferung auf der letzten Meile. Solche IP-Positionen schaffen defensive Schutzwälle, während KI und Biometrie mit der Verkaufsautomaten-Hardware konvergieren.
Marktführer für vernetzte Verkaufsautomaten
-
Azkoyen Group
-
Fuji Electric Co. Ltd.
-
Crane Payment Innovations (CPI)
-
Evoca Group
-
SandenVendo America
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vernetzte Verkaufsautomaten Unternehmen in diesem Bericht
- Azkoyen Group
- Fuji Electric Co. Ltd.
- Crane Payment Innovations (CPI)
- Evoca Group
- SandenVendo America
- FAS International S.p.A.
- Bianchi Vending Group S.p.A.
- Rhea Vendors Group
- Seaga Manufacturing Inc.
- Westomatic Vending Services Ltd.
- Jofemar Corporation
- Sielaff GmbH
- Fastcorp Vending LLC
- Automated Merchandising Systems Inc.
- U-Select-It (USI)
- TCN Vending Machine Co. Ltd.
- Haloo Automation Equipment Co. Ltd.
- Futura Vending Pte Ltd.
- Yo-Kai Express Inc.
- Vendekin Technologies Pvt Ltd.
- Nayax Ltd.
- TOMRA Systems ASA
- Vendex International Ltd.
- Royal Vendors Inc.
- Fastenal (Industrial Vending)
Lesen Sie die Analyse der Vernetzter Verkaufsautomat-Unternehmen
Marktchancen und Zukunftsaussichten
Interoperabilität und Protokollstandardisierung schaffen Raum für die Modernisierung von Multi-Anbieter-Flotten. Das auf der Venditalia 2026 vorgestellte SmartLink-Protokoll führt einen Kommunikationsstandard für vernetzte Verkaufsautomaten auf Basis der OPC-UA-Technologie ein, um den Datenaustausch über gemischte Anbieterflotten hinweg zu standardisieren. Mit der Reifung der Standards können Lösungsanbieter schnellere Nachrüstwege, geräteunabhängige Zahlungen und zentralisierte Compliance-Berichte für Temperaturprotokolle und Bestandsdaten anbieten, was die Adoptionsökonomie für kleinere Betreiber mit höheren Anfangskosten verbessern kann.
Smarte Kühler und bildverarbeitungsgestützte Mikro-Einzelhandelsformate erweitern zudem Platzierungs- und Merchandising-Modelle, die die Grenze zwischen Verkaufsautomaten und unbeaufsichtigtem Einzelhandel verwischen. Branchenberichte weisen darauf hin, dass smarte Kühler 33,5 Prozent der eingesetzten Geräte ausmachen. KI-gestützte Sortimentsoptimierung und Mobile-Wallet-Zahlungen werden mit umfassenderen Softwarediensten wie Fernüberwachung und Routenoptimierung kombiniert, wodurch Betreiber den Wert über den Kernverkauf hinaus erweitern können, während Verkehrssysteme und Unternehmensstandorte kontaktlose Erlebnisse und Betriebszeit priorisieren.
Neueste Industrielle Entwicklungen in Markt für vernetzte Verkaufsautomaten
- Juni 2026: JumpStart (Indonesien) sicherte sich eine Series-C-Finanzierung vom Cool Japan Fund, um den Einsatz KI-gestützter und bargeldloser Verkaufsautomaten zu beschleunigen. Die Investition soll das Netzwerk von JumpStart in der APAC-Region ausbauen und seine Retail-Tech-Fähigkeiten stärken.
- April 2026: WeVend & SandStar brachten einen KI-gestützten Smart-Kühler mit QR-basierten Zahlungen und Batch-Shopping-Cart-Technologie auf den Markt. Die Geräte nutzen Computer Vision zur Produkterkennung und ermöglichen den Checkout mehrerer Artikel gleichzeitig.
- Februar 2026: Wise Equity erwarb eine Mehrheitsbeteiligung an FAS International, um vernetzte Verkaufsautomatenlösungen in Europa auszubauen. Die Akquisition erweitert die Retail-Tech-Plattformfähigkeiten von Wise Equity und stärkt die europäische Präsenz.
Markt für vernetzte Verkaufsautomaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Verkaufsautomaten, die mit einem Netzwerk verbunden sind und Daten für Fernüberwachung, Bestandstransparenz, bargeldlose Zahlungen und Maschinenzustandsmeldungen austauschen können. Wir bemessen den Markt in Einheiten, um Lieferungen und die installierte Basis widerzuspiegeln, nicht nur die Ausgaben.
Ausschlüsse aus dem Geltungsbereich: Wir schließen herkömmliche Offline-Verkaufsautomaten aus, denen Konnektivitätshardware oder ein aktiver Telemetriedienst fehlt.
Segmentierungsübersicht
- Nach Maschinentyp
- Wandmontage
- Tischaufsatz
- Freistehender Schrank
- Nach Produkttyp
- Getränke
- Snacks
- Frische und tiefgekühlte Lebensmittel
- Süßwaren
- Sonstiges
- Nach Anwendung
- Flughäfen
- Bahn- und Metrostationen
- Unternehmensbüros und Co-Working-Spaces
- Bildungseinrichtungen
- Gesundheitseinrichtungen
- Einzelhandel und Einkaufszentren
- Nach Konnektivität/Technologie
- Telemetrie-gestützt (teilvernetzt)
- Vollständig IoT-vernetzt (Cloud-CMS)
- KI-gestützte intelligente Automaten
- Rücknahmeautomaten/Pfandrückgabe
- Nach Zahlungstechnologie
- Bargeld und Münzen
- Kartenlesegerät (EMV)
- Mobile Geldbörse/NFC
- Biometrie/Gesichtserkennungszahlung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Singapur
- Malaysia
- Australien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk Research
Desk Research wird verwendet, um Marktgrenzen festzulegen und einen ersten Überblick über Nachfragesignale zu erstellen, die später in Interviews überprüft werden können. Wir stützen uns auf öffentliche Quellen wie das US Census Bureau, das Bureau of Labor Statistics, Eurostat, OECD-Publikationen zur digitalen Wirtschaft und ITU-Referenzen, um makroökonomische Einzelhandelsaktivitäten, Arbeitsmuster und die regionale Konnektivitätsbereitschaft zu verstehen.
Wir prüfen außerdem Unternehmensunterlagen, Ergebnismaterialien, Investorenpräsentationen und seriöse Presseberichte, um Themen wie die Einführung bargeldloser Zahlungen, die Nutzung von Telemetrie und Upgrade-Zyklen zu verfolgen. Ausgewählte kostenpflichtige Datenbankabonnements werden bei Bedarf genutzt, hauptsächlich für finanzielle Unternehmensinformationen, Patentdatenbanken sowie Import- und Exportprüfungen auf Sendungsebene, die dabei helfen, die richtungskonsistente Bewegung von Maschinen und wichtigen Unterbaugruppen zu bestätigen. Die hier aufgeführten Quellen sind beispielhaft; viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung von Annahmen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit wandelt Desk-Annahmen in verwendbare Modelleingaben um, insbesondere dort, wo öffentliche Daten nicht spezifisch für vernetzte Verkaufsautomaten sind. Wir validieren Ersatzzyklen, das Verhalten bei der Konnektivitätsaktivierung und die Einführung nach Standorttyp durch Interviews und strukturierte Umfragen mit Betreibern, OEM-Teams für Maschinen, Teilnehmern des Zahlungs- und Telemetrie-Ökosystems sowie Dienstleistern in den wichtigsten Regionen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 32 % | CXOs: 14 % | APAC: 43 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 33 % | EMEA: 34 % |
| Kleinere Akteure: 15 % | Manager: 53 % | Amerika: 23 % |
Marktbemessung und Prognose
Die Bemessung erfolgt mithilfe einer Top-down-Marktrekonstruktion, bei der Lieferungen von Verkaufsautomaten und der vernetzte Anteil nach Region geschätzt und dann im Zeitverlauf in vernetzte Einheiten umgerechnet werden. Um realistische Ergebnisse zu gewährleisten, werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige Lieferungsaufstellungen nach Lieferregionen, Kanalprüfungen zum Verhältnis von Nachrüstung zu Neuinstallation sowie Querprüfungen, die die implizite Einheitenbewegung mit Trends bei der Dienstaktivierung vergleichen.
Einige praktische Kenngrößen werden als Eingaben verwendet, da sie in Feldgesprächen und öffentlichen Signalen wiederholt auftauchen. Dazu gehören die installierte Basis von Verkaufsautomaten und Erneuerungszyklen, die Penetration bargeldloser Zahlungen im unbeaufsichtigten Einzelhandel, die Anbindungsraten von Telemetrie oder Fernverwaltung, die Aufteilung der Installationen nach Standorttyp (Büros, Verkehrsknotenpunkte, öffentliche Einrichtungen) sowie die Konnektivitätsbereitschaft für Mobilfunk oder stromsparendes IoT. Die Prognose wird mithilfe einer Szenarioanalyse zu Einführungsgeschwindigkeit und Ersatzzeitpunkt erstellt; anschließend wird der Basisfall am Expertenkonsens ausgerichtet, damit das Wachstum nicht auf unrealistischen Sprüngen beruht. Wo kleinere Länder dünne Datenlage aufweisen, werden Lücken mithilfe von Proxy-Indikatoren wie der städtischen Arbeitskräftedichte und dem Niveau der bargeldlosen Nutzung geschlossen und dann auf regionale Gesamtwerte normiert, um die Konsistenz der Zusammenfassung zu gewährleisten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die vor der Finalisierung der Zahlen auf Inkonsistenzen achten. Die Ergebnisse werden mit unabhängigen Signalen verglichen, wie z. B. Referenzen zur vernetzten installierten Basis, der Richtung der Lieferungen und den durch bargeldlose Zahlungen und Telemetrienutzung implizierten Einführungsmustern; anschließend werden große Abweichungen nach Geografie und Standorttyp untersucht. Wenn eine Annahme ungewöhnliche Sprünge verursacht, wird sie erneut getestet und Experten werden erneut kontaktiert, damit das Modell die tatsächliche Situation im Feld widerspiegelt.
Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis die Einführung, die Preisgestaltung oder die Betriebsbedingungen beeinflusst. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um zu bestätigen, dass Währungszeitpunkt, Inflationserwartungen und wesentliche Kanalverschiebungen berücksichtigt wurden, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für vernetzte Verkaufsautomaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Marktschätzungen für vernetzte Verkaufsautomaten variieren häufig, weil verschiedene Studien nicht denselben zugrunde liegenden Pool messen und Annahmen auch nicht mit derselben Geschwindigkeit aktualisieren. Einige Zahlen basieren auf Zählungen der installierten Basis, während andere Lieferungen widerspiegeln, was auseinanderlaufen kann, wenn sich Ersatzzyklen und Nachrüstungsaktivitäten ändern.
Die größten Lücken entstehen in der Regel durch den Aktualisierungsrhythmus, den bei der Umrechnung von Einheitenreihen in Wertesreihen verwendeten Währungszeitpunkt sowie die Art und Weise, wie der durchschnittliche Verkaufspreis modelliert wird, wenn Maschinen Bildschirme, Hardware für bargeldlose Zahlungen und Fernverwaltungsfunktionen hinzufügen. Wenn inaktive Verbindungen weiterhin als verbunden gezählt werden oder wenn ältere Verkaufsautomaten in die Gesamtwerte einbezogen werden, kann sich die Marktgröße verschieben, ohne einen klaren Bezug zur betrieblichen Realität herzustellen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,04 Mio. Einheiten (2026) | |
| Fachzeitschrift A | 8,10 Mio. USD (2025) | Basiert auf Zählungen der installierten Basis für 2025, die bei Lieferungsergänzungen in Jahren, in denen Betreiber Upgrades oder Nachrüstungen beschleunigen, hinter diesen zurückbleiben können. |
| Branchenverleger B | 11,70 Mio. USD (2030) | Berichtet einen Gesamtbestand der installierten Basis für ein zukünftiges Jahr und wendet einen gleichmäßigeren Wachstumspfad an, der Effekte von Ersatzwellen und Veränderungen im Technologiemix nach Region übersehen kann. |
Die Bandbreite der veröffentlichten Werte erklärt sich hauptsächlich durch das gewählte Jahr und die Frage, ob die Kennzahl Lieferungen oder die installierte Basis betrifft, gefolgt von Unterschieden in der Aktualisierung von Preis- und Umrechnungseingaben. Mit einer jhrlichen Aktualisierung und Zwischenprüfungen bei Verschiebungen in der Zahlungs- und Telemetrieeinführung werden die Annahmen zu durchschnittlichem Verkaufspreis und Währung anhand von Feldrückmeldungen neu validiert, was die Umrechnung von Einheiten in Werte für Mordor Intelligence aktuell hält.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für vernetzte Verkaufsautomaten?
Die Marktgröße für vernetzte Verkaufsautomaten betrug 2026 9,04 Millionen Einheiten und ist auf Kurs, bis 2031 15,82 Millionen Einheiten zu erreichen.
Welches Segment wächst am schnellsten im Markt für vernetzte Verkaufsautomaten?
KI-gestützte Automaten führen das Wachstum mit einer CAGR von 14,18 % an, da ihre vorausschauenden Analysen und der Vision-Checkout den Umsatz steigern und die Servicekosten senken.
Warum gewinnen wandmontierte Automaten an Beliebtheit?
Unternehmen bevorzugen wandmontierte Einheiten, um Grundfläche freizuhalten und dabei dennoch ein breites Produktsortiment anzubieten, was eine CAGR von 13,55 % für dieses Format antreibt.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik zeigt mit einer CAGR von 14,22 % die stärkste Dynamik, angetrieben durch die Allgegenwart mobiler Zahlungsmittel und den raschen Ausbau von Verkehrsknotenpunkten.
Wie beeinflussen bargeldlose Zahlungen den Automatenmarkt?
Kontaktlose Karten, NFC-Telefone und biometrische Geldbörsen machen in führenden Märkten bereits fast die Hälfte der Transaktionen aus, steigern den Umsatz durch den Abbau von Bargeld-Abwicklungshürden und ermöglichen Treueprogramme.
Welches zentrale Risiko könnte die Branche für vernetzte Verkaufsautomaten verlangsamen?
Hohe Vorab-Hardware-Kosten und Standortnachrüstungen können die Amortisationszeiten verlängern und kleinere Betreiber kurzfristig von vollständigen Automatenpark-Aufrüstungen abhalten.