
Marktgröße und Marktanteil für Überspannungsschutzgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.01 Milliarden US-Dollar |
| Marktgröße (2031) | 3.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.18 % |
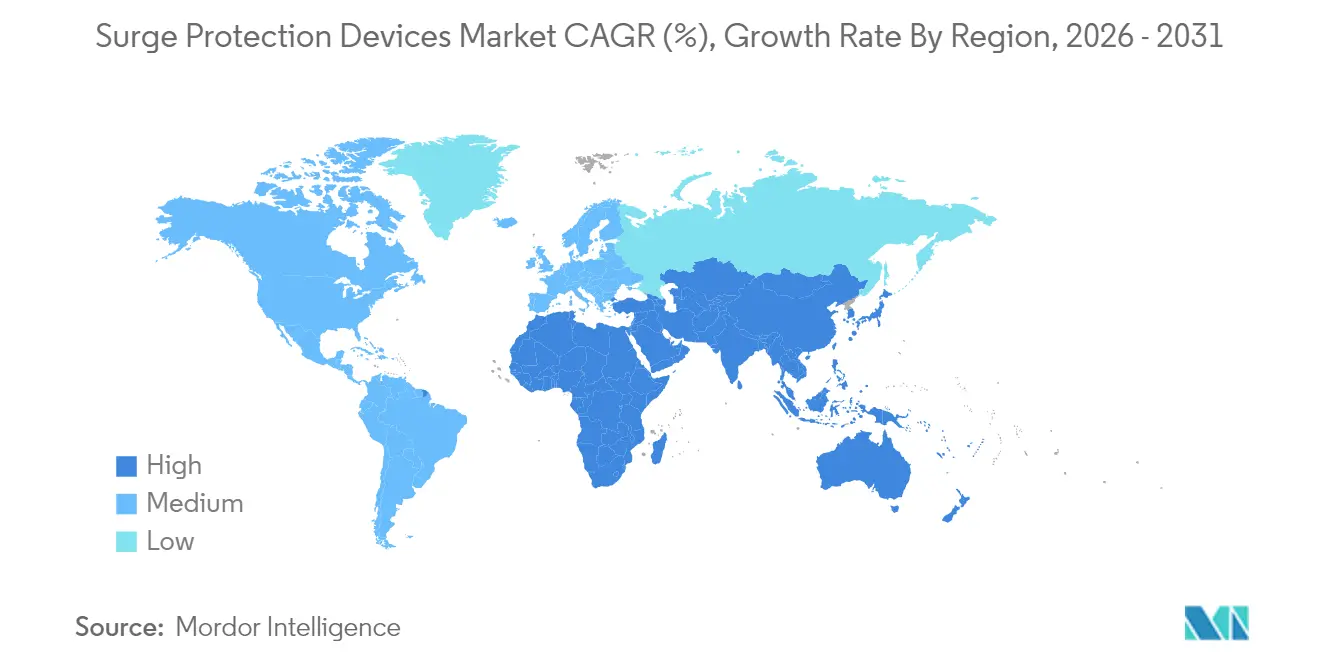
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
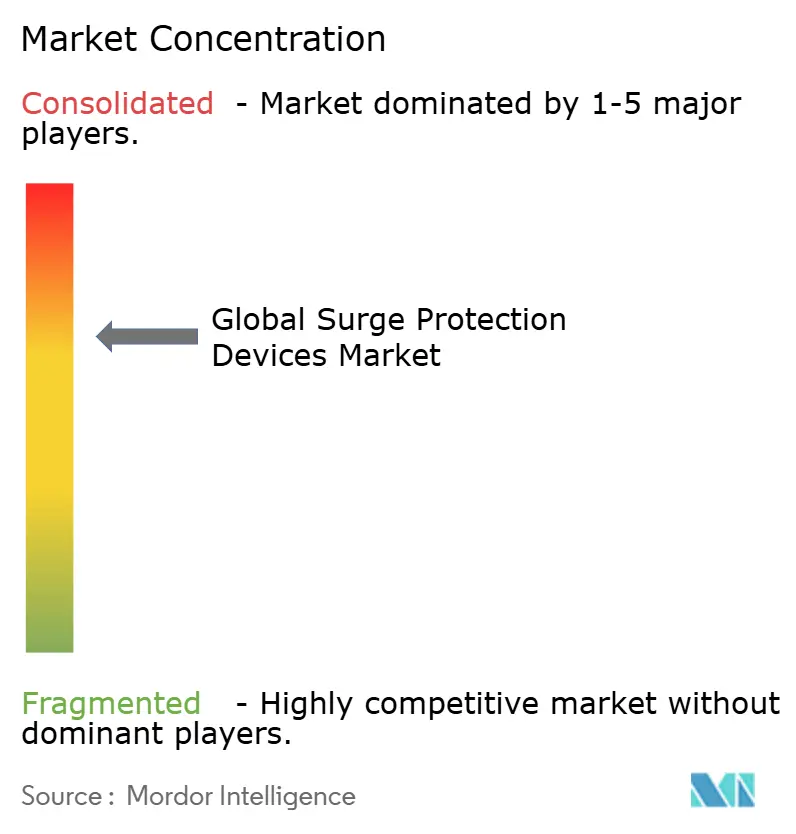
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Überspannungsschutzgeräte von Mordor Intelligence
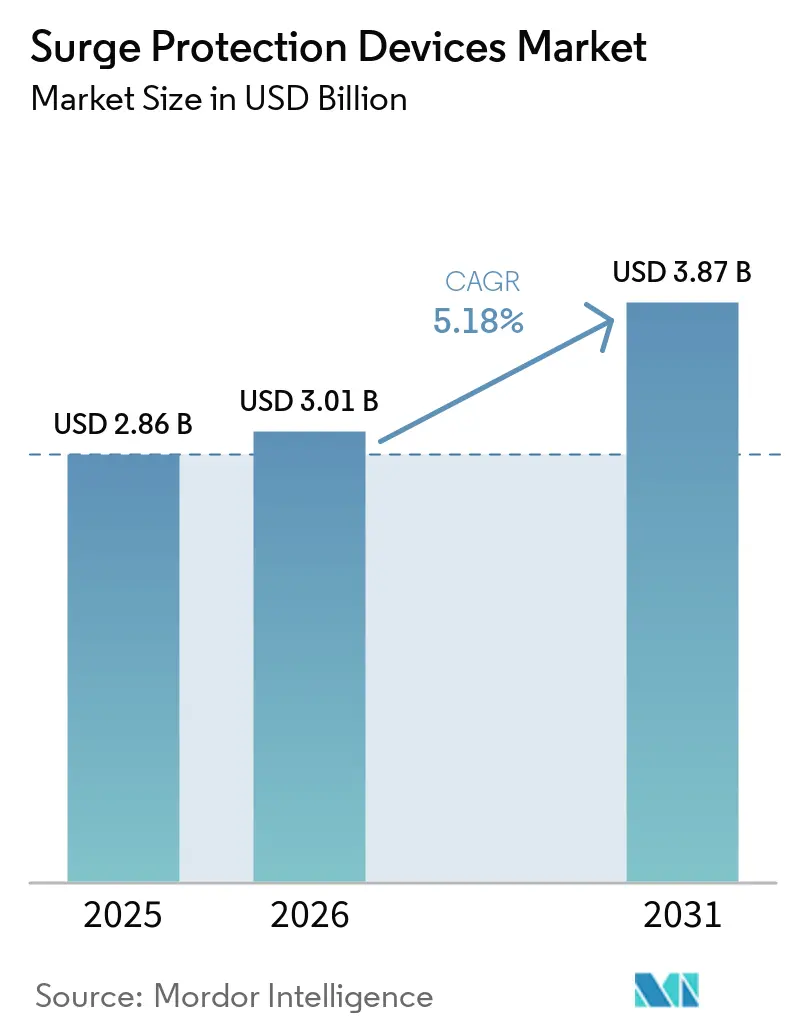
Die Marktgröße für Überspannungsschutzgeräte wird im Jahr 2026 auf 3,01 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 2,86 Milliarden USD, mit Projektionen für 2031 von 3,87 Milliarden USD, was einer CAGR von 5,18 % über den Zeitraum 2026–2031 entspricht. Das solide Wachstum spiegelt die zunehmende Bedeutung des Schutzes empfindlicher Elektronik wider, da sich die globalen Stromqualitätsprobleme verschärfen. Die Akzeptanz beschleunigt sich in Industrieanlagen, Gewerbegebäuden und Wohnhäusern, da die Verantwortlichen die hohen Kosten von Ausfallzeiten, Reparaturen und Datenverlust gegen bescheidene Präventionsinvestitionen abwägen. Die Führungsposition Nordamerikas ist auf strenge Vorschriften zur elektrischen Sicherheit und den umfangreichen Rechenzentrumsbetrieb der Region zurückzuführen, während der asiatisch-pazifische Raum dank rascher Industrialisierung, groß angelegter Infrastrukturprojekte und wachsender Kapazitäten für erneuerbare Energien an Dynamik gewinnt. Mittelspannungsgeräte dominieren, da die meisten industriellen Stromverteilungsnetze in den Bereich von 1–35 kV fallen, und Industrienutzer bleiben die größten Abnehmer, da ungeplante Ausfälle direkt zu Produktionsverlusten führen. Technologische Upgrades gestalten den Markt für Überspannungsschutzgeräte um, wobei vernetzte Hardware, analysegestützte vorausschauende Wartung und Designs mit höherer Kapazität steigende Lasten in KI-Rechenzentren und Ladehubs für Elektrofahrzeuge adressieren.
Wesentliche Erkenntnisse des Berichts
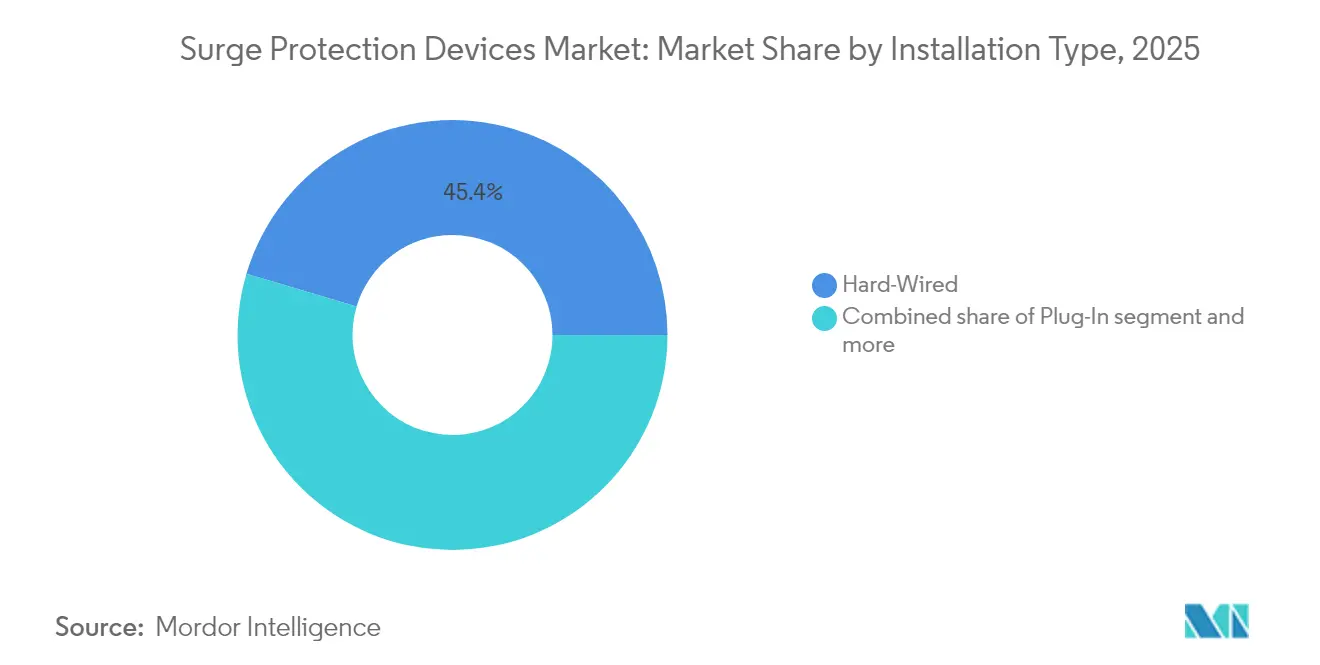
- Nach Installationsart führten fest verdrahtete Geräte mit einem Marktanteil von 45,40 % am Markt für Überspannungsschutzgeräte im Jahr 2025; das Steckdosen-basierte Segment wird voraussichtlich bis 2031 mit einer CAGR von 6,05 % wachsen.
- Nach Ableitstromnennwert hielt die Klasse 10 kA–25 kA im Jahr 2025 einen Anteil von 51,30 % an der Marktgröße für Überspannungsschutzgeräte, während Geräte über 25 kA zwischen 2026–2031 mit einer CAGR von 6,32 % am schnellsten wachsen werden.
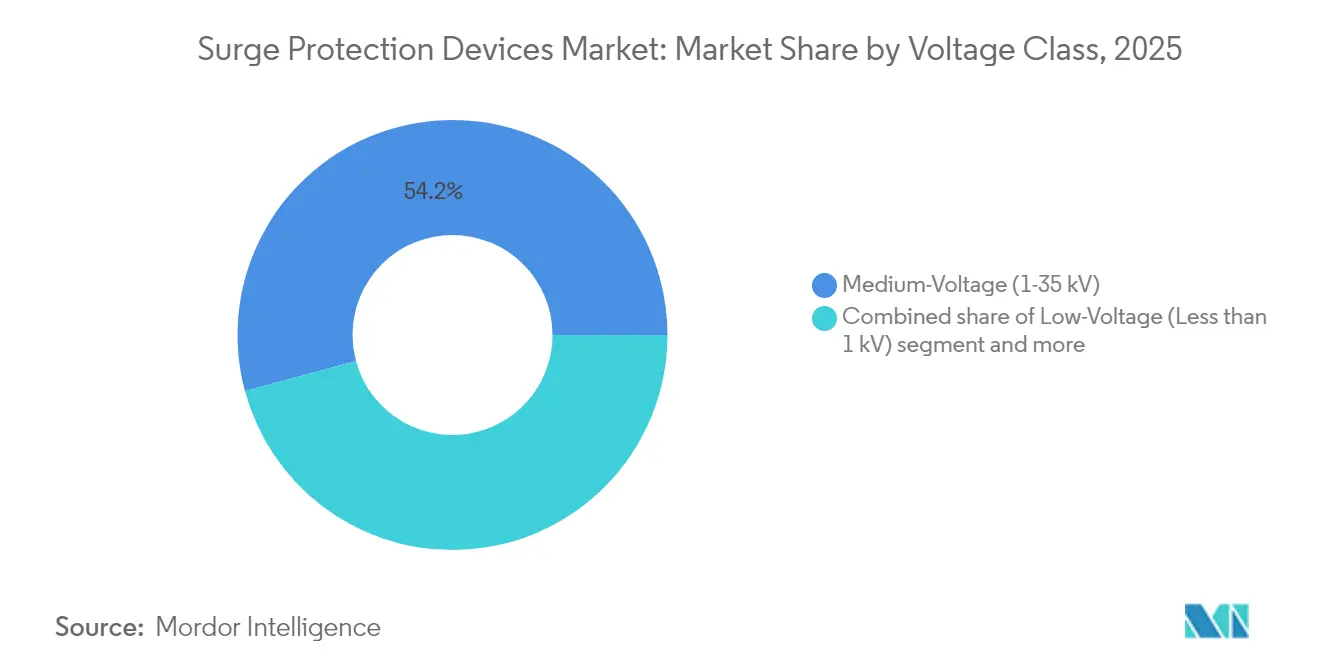
- Nach Spannungsklasse entfielen auf Mittelspannungsprodukte (1–35 kV) im Jahr 2025 54,20 % des Umsatzes; Hochspannungsgeräte sollen bis 2031 mit einer CAGR von 5,62 % wachsen.
- Nach Endnutzer erwirtschafteten Industrieanlagen im Jahr 2025 64,10 % des Umsatzes; das gewerbliche Segment ist mit einer CAGR von 6,12 % bis 2031 für den schnellsten Anstieg positioniert.
- Nach Region erwirtschaftete Nordamerika 39,60 % des Umsatzes im Jahr 2025; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer erwarteten CAGR von 5,98 % für 2026–2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Akzeptanz von Smart-Home- und IoT-Geräten | +1.3% | Nordamerika, Europa; global wachsend | Mittelfristig (2–4 Jahre) |
| Netzinstabilität durch erneuerbare Energien | +0.9% | Europa, Nordamerika, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Steigende Leistungsdichte in Rechenzentren und Telekommunikation | +1.1% | Nordamerika, Europa, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur Elektrofahrzeug-Ladeinfrastruktur für Überspannungsschutzgeräte am Versorgungseingang | +0.8% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Versicherungsanreize für die Installation von Überspannungsschutzgeräten | +1.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Akzeptanz von Smart-Home- und IoT-Geräten
Smart-Home-Ökosysteme enthalten heute häufig Elektronik im Wert von mehr als 15.000 USD, wodurch Haushalte einem erheblichen finanziellen Risiko ausgesetzt sind, wenn Überspannungen auftreten. Mikroprozessoren in vernetzter Beleuchtung, Haushaltsgeräten und Sicherheitssystemen reagieren sehr empfindlich auf Spannungstransienten, und eine Überspannung, die einen Knoten beschädigt, kann sich durch das Netzwerk ausbreiten. Überspannungsschutz für das gesamte Haus[1] ersetzt daher zunehmend punktuelle Steckdosenleisten, und Hersteller bündeln den Schutz von Stromleitungen und Datenleitungen in einem einzigen Gehäuse, um die Installation zu vereinfachen. Versicherungsgesellschaften verstärken diesen Trend, indem sie die Prämien für geschützte Häuser senken, was die Nachfrage im Wohnbereichssegment steigert. Die wachsende Vertrautheit mit Heimautomatisierungsplattformen erweitert das Publikum für funktionsreiche, aber leicht zu installierende steckdosenbasierte Überspannungsschutzgeräte, die sich mit mobilen Apps für Statusmeldungen synchronisieren.
Wachsende Netzinstabilität durch Integration erneuerbarer Energien
Wind- und Solarenergie wird voraussichtlich bis 2030 mehr als 40 % der weltweiten Stromerzeugung liefern, jedoch fehlen wechselrichterbasierten Ressourcen die hohen Fehlerströme, die traditionelle Schutzrelais benötigen. Da Versorgungsunternehmen die Erzeugung an die variable Leistungsabgabe anpassen, werden schaltinduzierte Transienten häufiger und stellen traditionelle Schutzkonzepte vor Herausforderungen. Digitale Relais und datengesteuerte Lichtbogen-Blitzschutzsteuerungen gewinnen an Beliebtheit und schaffen eine Nachfrage nach Überspannungsschutzgeräten, die zuverlässig über breitere Spannungsbereiche und schwankende Wellenformen hinweg funktionieren. Innovationen konzentrieren sich nun auf Geräte, die sowohl blitzinduzierte als auch schaltinduzierte Ereignisse bewältigen können, wobei die Thermiktrenn-Technologie MOV-Elemente vor beschleunigter Alterung schützt.
Ausweitung der Leistungsdichte in Rechenzentren und Telekommunikation
KI-Arbeitslasten treiben die Rechenzentrumskapazität in den USA von 25 GW im Jahr 2024 auf voraussichtlich 80 GW bis 2030[2]. Betreiber migrieren zu 400 V DC oder sogar 800 V HVDC-Verteilung, was die Umwandlungsverluste reduziert, aber die Dauerbetriebsspannungen deutlich über die Standard-Nennwerte von Überspannungsschutzgeräten anhebt. Designer spezifizieren daher höhere Stoßstromkapazitäten und niedrigere Begrenzungsspannungen zum Schutz von Deep-Learning-Servern im Millionenwert. In Rack-montierten Überspannungsschutzgeräten eingebettete Fernüberwachungsfähigkeiten speisen jetzt Echtzeit-Gesundheitsdaten in Facility-Management-Software ein und ermöglichen vorausschauenden Austausch, bevor der MOV-Verschleiß die Betriebszeit gefährdet. Telekommunikations-Edge-Standorte folgen einem ähnlichen Weg, da die Verdichtung Leistungselektronik in straßenseitige Schränke bringt, die rauen Umweltbedingungen ausgesetzt sind.
Vorschriften zur Elektrofahrzeug-Ladeinfrastruktur schreiben Überspannungsschutzgeräte am Versorgungseingang vor
Das US-NEVI-Programm setzt eine Verfügbarkeitsanforderung von 97 % durch und veranlasst Betreiber, Ladestationen gegen Überspannungen zu schützen. Typ-2-Überspannungsschutzgeräte mit bis zu 1 kV werden sowohl am Versorgungseingang als auch am Laderschrank zum Standard und schützen Anlagen, die weit über 100.000 USD pro DC-Schnelllader kosten. Die Außenaufstellung in Verbindung mit Ethernet-basierten Zahlungssystemen macht kombinierten Stromleitung- und Datenleitungsschutz unerlässlich. Der europäische Standard IEC 60364-7-722 steht mit diesen Anforderungen im Einklang und schafft einen harmonisierten Markt für standardisierte Überspannungsschutzgerät-Module. Hersteller reagieren mit kompakten, IP65-bewerteten Einheiten mit Status-LEDs und Fernsignalkontakten zur Integration in Standortmanagement-Dashboards.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüstkosten in älteren Anlagen | -0.7% | Entwickelte Märkte weltweit | Mittelfristig (2–4 Jahre) |
| Geringe Bekanntheit versteckter Ausfallraten von Überspannungsschutzgeräten | -0.6% | Schwellenmärkte; globales Wohnbereichssegment | Kurzfristig (≤ 2 Jahre) |
| Komplexität sich entwickelnder Zertifizierungsschemata | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Geopolitische Engpässe bei MOV-Komponenten | -0.4% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüst-Installationskosten in älteren Anlagen
Die Installation eines gebäudeweiten Überspannungsschutzes in vor Jahrzehnten errichteten Anlagen erfordert häufig Aufrüstungen von Schalttafeln, Umverlegung von Leitungsrohren oder sogar kurze Abschaltungen. Die Materialkosten für eine Einheit in gewerblicher Qualität belaufen sich auf 300–700 USD, und professionelle Arbeitskosten kommen mit 100–200 USD pro Tafel hinzu, aber Produktionsausfallzeiten können die Hardware-Kosten bei weitem übersteigen. Viele Anlagen arbeiten mit knappen Margen und verschieben Upgrades, bis sie durch Code-Revisionen oder Versicherungserneuerungen vorgeschrieben werden. Anbieter setzen dem mit busmontierten Nachrüstkits und Splitkern-Stromsensierungsdesigns entgegen, die Installationsfenster verkürzen, doch die wahrgenommene Amortisationszeit verlangsamt die Akzeptanz nach wie vor, insbesondere in reifen Industrieländern mit alternder Infrastruktur.
Geringe Kenntnis der Endnutzer über versteckte Ausfallraten von Überspannungsschutzgeräten
Die meisten Überspannungsschutzgeräte basieren auf MOVs, die sich beim Absorbieren von Transienten-Energie allmählich verschlechtern. Sobald die Schutz-Begrenzungskapazität unter eine sichere Schwelle fällt, können Geräte betriebsbereit erscheinen und dennoch kaum Schutz bieten. Typische Wohnbereichs-Überspannungsleisten halten nur 2–3 Jahre, aber Verbraucher erwarten oft ein Jahrzehnt Betrieb. Das Fehlen standardisierter End-of-Life-Indikatoren lässt Nutzer das Risiko nicht erkennen, bis Geräteschäden auftreten. Premium-Produkte betten jetzt Thermosicherungen, Statusrelais und App-basierte Warnungen ein, aber kostengünstige Einheiten dominieren das installierte Basis-Volumen. Aufklärungskampagnen von Versorgungsunternehmen und Normierungsgremien zielen darauf ab, das Bewusstsein zu schärfen, aber eine uneinheitliche globale Durchsetzung verlangsamt den Fortschritt weiterhin.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Installationsart:
Fest verdrahtet dominiert kritische InfrastrukturDie fest verdrahtete Kategorie entfiel im Jahr 2025 auf 45,40 % des Umsatzes, da Anlagen-Ingenieure Geräte bevorzugen, die dauerhaft in Schaltfelder und Verteilertafeln integriert sind. Diese Konfiguration bietet die niedrigste Durchlassspannung und ist damit die Standardwahl für Fertigungslinien, Reinräume und Rechenzentren, in denen Betriebszeit an erster Stelle steht. Intelligente Varianten umfassen nun vor Ort austauschbare Module und webbasierte Dashboards, die Wartungspläne vereinfachen.
Steckdosenbasierte Überspannungsschutzgeräte liegen im Anteil zurück, werden jedoch die schnellste CAGR von 6,05 % zwischen 2026–2031 verzeichnen, da der Smart-Home-Boom anhält. Anreize bei Versicherungsprämien und App-gestützte Stromqualitätsanalysen verleiten Hausbesitzer zum Upgrade von einfachen Leisten auf vernetzte Modelle. Die Leitungskabel-Nische sichert kritische Server und audiovisuelle Geräte, indem sie schlanke Gehäuse und integrierte RJ45-Ports für kombinierten Strom- und Signalschutz nutzt. Da Normungsgremien die Schutzvorschriften erweitern, tauchen in Gewerbegebäuden Hybridgeräte auf, die fest verdrahtete Überspannungsschutzmodule mit nachgelagerten Steckdosenleisten kombinieren und eine gesamtsystemische Koordinierung anstreben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Ableitstromnennwert:
Geräte mittlerer Kapazität führen den Markt anProdukte mittlerer Kapazität (10 kA–25 kA) erzielten im Jahr 2025 51,30 % des Umsatzes, indem sie Preis und Leistung für Bürotürme, Einzelhandelsketten und leichte Industriewerkstätten in Einklang brachten. Hersteller optimieren die Komponentenanzahl, um kompakte Abmessungen beizubehalten und gleichzeitig die IEC 61643-11 Typ-2-Grenzen einzuhalten. Dieses Segment verankert koordinierte Stufenansätze, bei denen Versorgungseingangsgeräte hochenergetische Ereignisse handhaben und nachgelagerte Tafeln auf 10 kA–25 kA Module zur Feinklemmbegrenzung zurückgreifen.
Geräte über 25 kA werden bis 2031 mit einer CAGR von 6,32 % steigen, angetrieben durch Rechenzentrums-Rack-Dichten, die 15 kW pro Schrank überschreiten, und Substationen für erneuerbare Energien, die Batteriespeicher integrieren. Dauerbetriebsspannungsklassen steigen auf 1.500 V DC in Batteriesystemen, sodass Überspannungsschutzdesigns breitere MOV-Stapel und Funkenstreckenelemente hinzufügen. Am anderen Ende schützen bis-zu-10-kA-Leisten Heimelektronik und SOHO-Geräte. Die Nachfrage steigt hier stetig, da Verbraucher Fernseher, Spielkonsolen und intelligente Haushaltsgeräte in einheitliche Unterhaltungshubs integrieren, die erschwinglichen, aber zuverlässigen Schutz benötigen.
Nach Spannungsklasse:
Mittelspannungssegment treibt das WachstumMittelspannungs-Überspannungsschutzgeräte (1–35 kV) hielten 2025 einen Anteil von 54,20 % und stützen Verteiltransformatoren, Schaltanlagen und Ringhaupteinheiten. Versorgungsunternehmen setzen Metalloxid-Ableiter an Speisestromkreisen ein, um Blitzimpulse zu begrenzen, während Industriebetriebe panelmontierte Einheiten und Blitzschutzdienstleistungen für Kraftwerke zum Schutz von Motorantrieben und Steuerelektronik einsetzen. Digitale Umspannwerke suchen nun nach Zustandsüberwachung innerhalb von Überspannungsableitern, damit Anlagenmanager Feuchtigkeitseintritt oder resistive Leckagen frühzeitig erkennen können.
Hochspannungsgeräte (mehr als 35 kV) werden mit einem CAGR von 5,62 % den Durchschnitt übertreffen, da Netzbetreiber 138-kV- und 230-kV-Korridore ausbauen, um Offshore-Wind- und Solarparks anzuschließen. Hitachi Energys fluornitrilbasierte Gasgemische senken die Treibhauswirkung, ohne die dielektrische Festigkeit zu beeinträchtigen, und signalisieren einen Nachhaltigkeitswandel im Markt für Überspannungsschutzgeräte. Niederspannungsprodukte schützen alles von HLK-Reglern bis hin zu LED-Beleuchtung, und die Akzeptanz steigt in Schwellenländern, in denen städtische Elektrifizierungsprogramme dem Geräteschutz Priorität einräumen, um Garantieansprüche zu reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbereich:
Industrieanwendungen behalten die DominanzIndustrieanlagen generierten im Jahr 2025 64,10 % des Umsatzes und spiegeln damit ihre Anfälligkeit für kostspielige Ausfallzeiten und empfindliche speicherprogrammierbare Steuerungen wider. Prozessindustrien rüsten jede Motorsteuerstation mit Typ-2-Überspannungsschutzgeräten aus, um Antriebe und Sensoren zu schützen, die die Chargenqualität koordinieren. Vorausschauende Wartungssysteme ziehen Überspannungszählerdaten aus diesen Einheiten, um Zuverlässigkeitsingenieuren die Korrelation von Transienten-Ereignissen mit der Gerätelebensdauer zu ermöglichen.
Gewerbegebäude werden mit einer CAGR von 6,12 % am schnellsten wachsen, da die Datenverarbeitungslasten im Einzel- und Großhandel, im Bankwesen und im Gesundheitswesen zunehmen. Hyperscale-Cloud-Anbieter mieten Etagen in umgebauten Lagerhallen, die alle koordinierte Überspannungsschutzpläne erfordern. Parallel dazu gewinnt das Wohnbereichssegment durch hochwertige Einfamilienhausbau- und Smart-Wohnungsprojekte, die Schalttafel-Überspannungsschutzgeräte und netzwerkverbundene Steckdosenleisten vorinstallieren. Diese Konvergenz bringt Merkmale auf Industrieniveau in Verbraucher-Formfaktoren und hebt die Qualitätserwartungen in allen Käufergruppen an.
Geografische Analyse
Markt für Überspannungsschutzgeräte in Nordamerika
Nordamerika trug im Jahr 2025 mit 39,60 % zum globalen Umsatz bei, angeführt von den Vereinigten Staaten, wo der National Electrical Code nun Typ-1- oder Typ-2-Schutz für alle Wohngebäudeanschlüsse vorschreibt. Die Expansion von Rechenzentren verstärkt die Nachfrage nach leistungsstarken Überspannungsschutzgeräten für Hausanschlüsse. Die Marktgröße für Überspannungsschutzgeräte in Kanada spiegelt den US-amerikanischen Trend wider, da die Provinzen ähnliche Vorschriften übernehmen und Versorgungsunternehmen Gesamthausprogramme fördern, die einen Schutz von bis zu 5.000 USD pro Gerät bieten.
Markt für Überspannungsschutzgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 mit einer CAGR von 5,98 % das stärkste Wachstum verzeichnen, da sich Fertigungsinvestitionen zunehmend nach Indien und Südostasien verlagern. China und Japan treiben ein florierendes Segment steckerfertiger Gewerbelösungen voran, indem Convenience-Stores und Micro-Rechenzentren mit kompakten Überspannungsschutzgeräten auf DIN-Schiene ausgestattet werden. Staatliche Pläne zur Steigerung des Anteils erneuerbarer Energien verschärfen zudem die Herausforderungen für die Netzstabilität und fördern die Nachfrage nach Produkten mit 25 kA und mehr an Wechselrichterstationen. Regionale OEMs kooperieren mit multinationalen Marken, um die Produktion zu lokalisieren und die Lieferzeiten zu verkürzen, während sich die Bauzyklen verdichten.
Markt für Überspannungsschutzgeräte in EMEA und Südamerika
Europa hält dank strenger Geräteanforderungen und ambitionierter Dekarbonisierungsziele, die die Netztopologie grundlegend verändern, einen soliden Marktanteil. Deutschlands Energiewende und Dänemarks Offshore-Windparks erfordern neue 66-kV-Exportkabel, die jeweils Leitungsüberspannungsableiter zur Spannungsstabilisierung benötigen. Unternehmerische Nachhaltigkeitsziele fördern darüber hinaus die Einführung umweltfreundlicher Ableiter, die auf SF6 verzichten. Südamerika, der Nahe Osten und Afrika stellen derweil aufstrebende Märkte dar, in denen städtische Elektrifizierung und Modernisierung der Telekommunikation schrittweise Volumenzuwächse generieren. Öffentlich-private Partnerschaften, die Solar-plus-Speicher-Microgrids errichten, schreiben zunehmend koordinierte Überspannungsschutzlösungen vor, um die Anlagenverfügbarkeit zu maximieren.

Wettbewerbslandschaft
Der Markt für Überspannungsschutzgeräte weist eine moderate Konzentration auf. ABB, Eaton, Schneider Electric und Siemens halten zusammen etwa 70 % des globalen Umsatzes und nutzen umfangreiche Produktportfolios, Kanalreichweite und Einfluss auf die Normungsentwicklung. Jedes Unternehmen lenkt Forschung und Entwicklung in intelligente, vernetzte Module, die Betriebskennzahlen an Cloud-Dashboards streamen. Schneiders EcoStruxure und Eatons Brightlayer sind exemplarische Plattformen, die den Überspannungsschutzstatus in umfassendere Stromqualitätsanalysen integrieren und Kunden eine einheitliche Übersicht über Energie- und Schutzgeräte geben.
Regionale Spezialisten füllen Nischenbereiche. Transtector konzentriert sich auf Lösungen für raue Umgebungen bei 5G-Basisstationen, während DEHN auf Anwendungen für erneuerbare Energien und Batteriespeicher abzielt. Delta skaliert 800-V-HVDC-Leistungsarchitekturen für KI-Rechenzentren, die koordinierte Überspannungsschutzgeräte integrieren, die erhöhte Dauerspannungen bewältigen können. Komponenteninnovationen betonen niedrige Leck-MOV-Chemie und lichtbogenlöschende Funkenstrecken, um die Lebensdauer bei häufigen Schaltüberspannungen zu verlängern.
Strategische Schritte umfassen Technologiepartnerschaften und Kapazitätserweiterungen. Hitachi Energy stellte EconiQ-Fluoronitril-basierte Hochspannungsableiter vor und positionierte sich damit nachhaltig im Einklang mit den Dekarbonisierungsfahrplänen der Versorgungsunternehmen. Mittelgroße Unternehmen verfolgen geografisches Wachstum durch Abstimmung mit lokalen Schaltfeldbauern und bündeln Überspannungsschutzgeräte in schlüsselfertige Ausrüstungssätze. Der Preiswettbewerb bleibt in hochkritischen Segmenten begrenzt, da Käufer Zuverlässigkeit priorisieren, jedoch ist eine Kommoditisierung bei Wohnbereichsleisten sichtbar, wo Markenbekanntheit und Präsenz im Einzelhandel fortgeschrittene Spezifikationen übertrumpfen.
Marktführer der Branche für Überspannungsschutzgeräte
-
ABB Ltd
-
Eaton Corporation, Plc.
-
Emerson Electric Co.
-
Schneider Electric SE
-
Littelfuse, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Überspannungsschutzgeräte
- ABB Ltd
- Eaton Corporation plc
- Emerson Electric Co.
- Schneider Electric SE
- Siemens AG
- Littelfuse Inc.
- Legrand SA
- Leviton Manufacturing Co. Inc.
- Hubbell Inc.
- Tripp Lite (Eaton brand)
- Belkin International Inc.
- General Electric Co.
- Phoenix Contact GmbH and Co. KG
- Citel Electronics Inc.
- OBO Bettermann Holding GmbH
- Mersen SA
- Raycap Corporation
- nVent Electric plc (ERICO)
- Hager Group
- Delta Electronics Inc.
Lesen Sie die Analyse der Überspannungsschutzgeräte-Unternehmen

Recent Industry Developments in Markt für Überspannungsschutzgeräte
- Mai 2025: Delta stellte eine 800-V-HVDC-Architektur für KI-Rechenzentren vor, die die Effizienz um mehr als 4 % steigert und hochkapazitive Überspannungsschutzgeräte für den Schutz auf Rack-Ebene integriert.
- April 2025: Hitachi Energy stellte das EconiQ-Hochspannungsportfolio vor, das Fluoronitril-Gasmischungen mit weniger als 1 % der Treibhauswirkung von SF6 verwendet und Überspannungsableiter für Übertragungsanwendungen integriert.
- Januar 2025: Der 2025 Global Data Center Outlook von Jones Lang LaSalle hob steigende Leistungsdichtebeschränkungen hervor, die die Nachfrage nach fortgeschrittenen Überspannungsschutzlösungen an neuen nuklear betriebenen oder SMR-ausgestatteten Standorten ankurbeln.
- Januar 2025: DEHN lancierte DEHNcharge T1 BATT 1500 FM für Batteriespeichersysteme und DEHNguard EZ50-S, ein Typ-1-NEMA-4X-Überspannungsschutzgerät für Wechselstrominstallationen.
- Februar 2024: ABB brachte 273ESA-10 Mittelspannungs-Überspannungsableiter für die unterirdische Verteilung auf den Markt, mit vollständig abgeschirmten EPDM-Gummigehäusen.


Markt für Überspannungsschutzgeräte Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den globalen Markt für Überspannungsschutzgeräte (SPD) als den Verkauf von zweckgebundenen Nieder-, Mittel- und ausgewählten Hochspannungseinheiten, die transiente Überspannungen in Wechselstromkreisen in Wohn-, Gewerbe- und Industriegebäuden begrenzen. Die abgedeckten Geräte sind fest verdrahtete, Stecker- und Leitungsschnurformate, die der IEC 61643 oder UL 1449 entsprechen, und die Werte werden zu den Abgabepreisen der Originalgerätehersteller erfasst.
Ausschluss aus dem Geltungsbereich: Übertragungsleitungsableiter mit einer Nennspannung über 35 kV und überspannungsgeschützte Verbraucher-Steckdosenleisten, die nur als Zubehör verkauft werden, fallen nicht in diesen Geltungsbereich.
Segmentierungsübersicht
- Nach Installationsart
- Fest verdrahtet
- Steckdosenbasiert
- Leitungskabel
- Nach Ableitstromnennwert
- Bis zu 10 kA
- 10 kA–25 kA
- Über 25 kA
- Nach Spannungsklasse
- Niederspannung (weniger als 1 kV)
- Mittelspannung (1–35 kV)
- Hochspannung (mehr als 35 kV)
- Nach Endnutzerbereich
- Industrie
- Gewerbe
- Wohnbereich
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten sprechen mit Herstellern von Überspannungsschutzgeräten, Schaltschrankbauern, Elektroinstallateuren und Sicherheitsinspektoren in Nordamerika, Europa und dem asiatisch-pazifischen Raum. Diese Gespräche validieren Durchdringungsquoten, Rabattstrukturen und neue Anwendungsfälle und ermöglichen es uns, Sekundärschätzungen abzugleichen und Informationslücken schnell zu schließen.
Desk Research
Wir beginnen mit Daten aus erstklassigen öffentlichen Quellen wie der Internationalen Energieagentur, der US-amerikanischen Energieinformationsbehörde, UN Comtrade und Blitzeinschlagsatlanten, um die adressierbare Nachfrage und die durchschnittlichen Verkaufspreise zu ermitteln. Regulatorische Aktualisierungen der NFPA, der IEC-Ausschüsse und nationaler Elektrobehörden klären sicherheitsnormengetriebene Ersatzzyklen. Unternehmens-10-Ks, Earnings Calls und Ausschreibungsportale bereichern Liefer- und Preismuster, während D & B Hoovers und Dow Jones Factiva unseren Analysten Umsatzaufteilungen liefern, die die Industriesegmente verankern. Die zitierten Quellen sind illustrativ; viele weitere offene Datensätze werden zur Querprüfung von Trends herangezogen.
Marktgrößenbestimmung und Prognose
Das Top-down-Modell verknüpft neue Wohnungsfertigstellungen, Megawatt-Erweiterungen von Rechenzentren, den Ausbau von Ladepunkten für Elektrofahrzeuge, Blitztagstatistiken und das regionale Bau-BIP mit Gerätedurchdringungsraten. Anschließend überprüft ein selektiver Bottom-up-Aufbau der Lieferantenumsätze die Gesamtwerte und kennzeichnet Anomalien. Multivariate Regression, geprüft durch Szenarioanalysen, projiziert Werte bis 2030, und fehlende Eingaben werden durch Nächste-Nachbarn-Benchmarks mit ähnlichen Netzzuverlässigkeitsprofilen überbrückt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen drei Ebenen der Analysten-Überprüfung, Varianzfilter gegenüber Handelscode-Daten und ein Peer-Audit vor der Freigabe. Unser Team aktualisiert alle zwölf Monate, mit Zwischenaktualisierungen bei größeren Codeüberarbeitungen, erheblichen Materialkostenschwankungen oder großen Kapazitätsankündigungen.
Warum Mordors Ausgangsbasis für Überspannungsschutzgeräte das Vertrauen von Investoren verdient
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Produktklassen, Preisreferenzen und Aktualisierungsrhythmen vermischen. Indem wir den Geltungsbereich auf echte Überspannungsschutzgeräte beschränken und die Modelle jährlich aktualisieren, liefern wir Zahlen, die die realen Marktdynamiken widerspiegeln.
Zu den andernorts beobachteten wesentlichen Lückenursachen gehören die Einbeziehung von Smart Strips oder sehr hochspannenden Ableitern, die Abhängigkeit von Listenpreisen ohne Kanalrabatte sowie lineare CAGR-Verlängerungen, die Wohnungsmarkt-Resets nach der Pandemie ignorieren.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primäre Lückenursache |
|---|---|---|
| 2,86 Mrd. USD (2025) | Mordor Intelligence | - |
| 2,98 Mrd. USD (2025) | Globales Beratungsunternehmen A | Verwendet Händlerwiederverkaufswerte und schließt Typ-4-Steckdosenleisten ein |
| 3,60 Mrd. USD (2024) | Branchenjournal B | Zählt Übertragungsleitungsableiter und hält die durchschnittlichen Verkaufspreise auf dem Niveau von 2023 konstant |
Der Vergleich zeigt, dass unsere Zahl zwischen expansiven und optimistischen Schätzungen liegt und Entscheidungsträgern eine ausgewogene, transparente Ausgangsbasis bietet, die auf klar definierten Geräten, Datenreihen und wiederholbaren Schritten basiert.


Im Bericht beantwortete Schlüsselfragen
Welchen projizierten Wert wird der Markt für Überspannungsschutzgeräte bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 3,87 Milliarden USD erreichen und sich von 2026 an mit einer CAGR von 5,18 % ausweiten.
Welche Installationsart wächst am schnellsten?
Steckdosenbasierte Überspannungsschutzgeräte werden voraussichtlich bis 2031 eine CAGR von 6,05 % verzeichnen, da die Verbreitung von Smart-Home-Technologien und Versicherungsanreize die Nachfrage im Wohnbereich ankurbeln.
Warum gewinnen Hochspannungs-Überspannungsschutzgeräte an Aufmerksamkeit?
Upgrades bei der Versorgungsübertragung für großflächige erneuerbare Energien erfordern Geräte über 35 kV, und umweltfreundliche Gasalternativen wie Fluoronitril treiben neue Produkteinführungen voran.
Wie beeinflussen Rechenzentren die Nachfrage nach Überspannungsschutz?
KI-Arbeitslasten treiben die Leistungsdichte dramatisch in die Höhe und veranlassen Anlagen, 25-kA-plus-Überspannungsschutzgeräte einzusetzen und zu 400-V-DC- oder 800-V-HVDC-Architekturen mit spezialisiertem Schutz überzugehen.
Welche Rolle spielen Versicherungsprogramme?
Versorgungsunternehmen und Versicherer bieten Prämienrabatte oder Deckungsgarantien an – in einigen US-Programmen bis zu 5.000 USD für Geräte – und ermutigen Hausbesitzer und Kleinunternehmen zur Installation von Ganzhausschutz-Überspannungsschutzgeräten.
Wie oft sollten Überspannungsschutzgeräte ausgetauscht werden?
Wohnbereichsleisten halten unter normalen Bedingungen typischerweise 2–3 Jahre; industrielle Einheiten verfügen über Überspannungszähler und Statusrelais, damit Wartungsteams Module ersetzen können, sobald die MOV-Energieabsorptionskapazität erschöpft ist.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

