
Tamanho e Participação do Mercado de Dispositivos de Proteção contra Surtos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
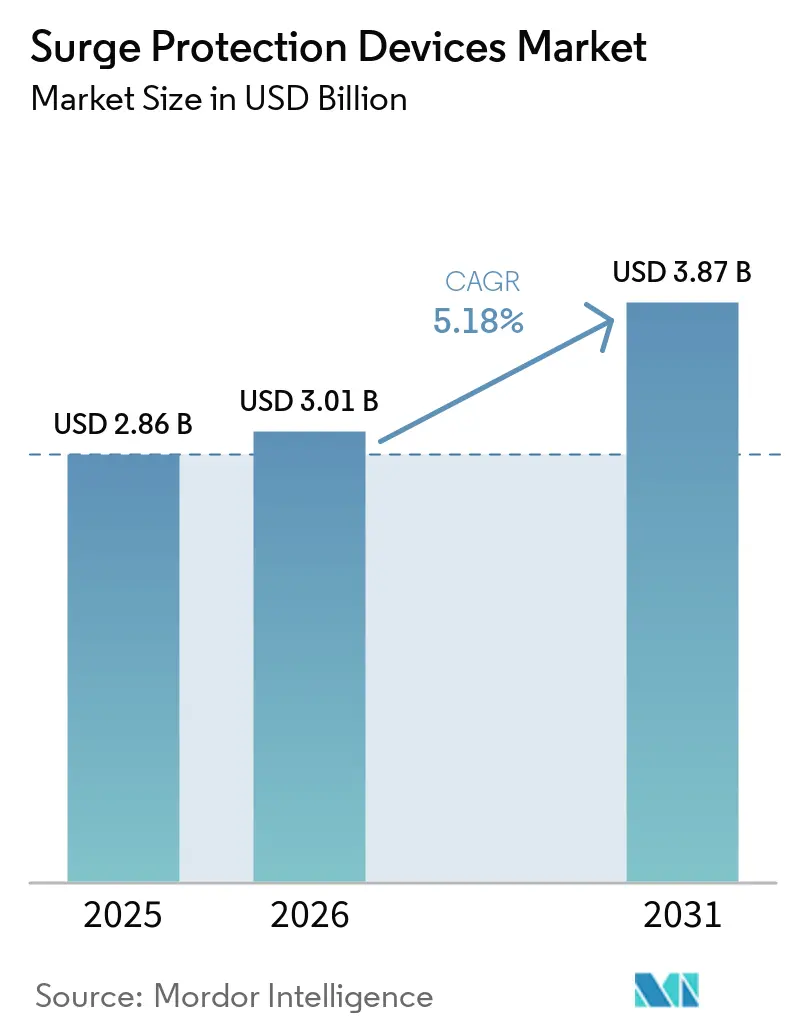
| Tamanho do Mercado (2026) | 3.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.18 % |
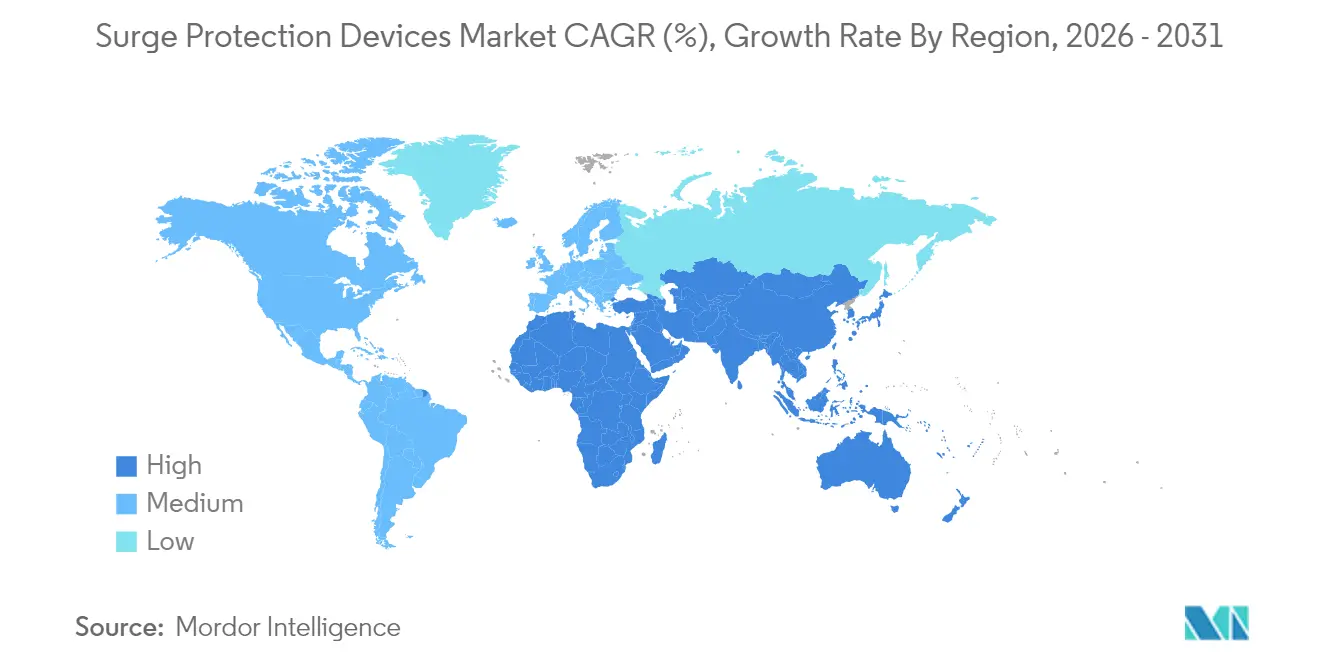
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
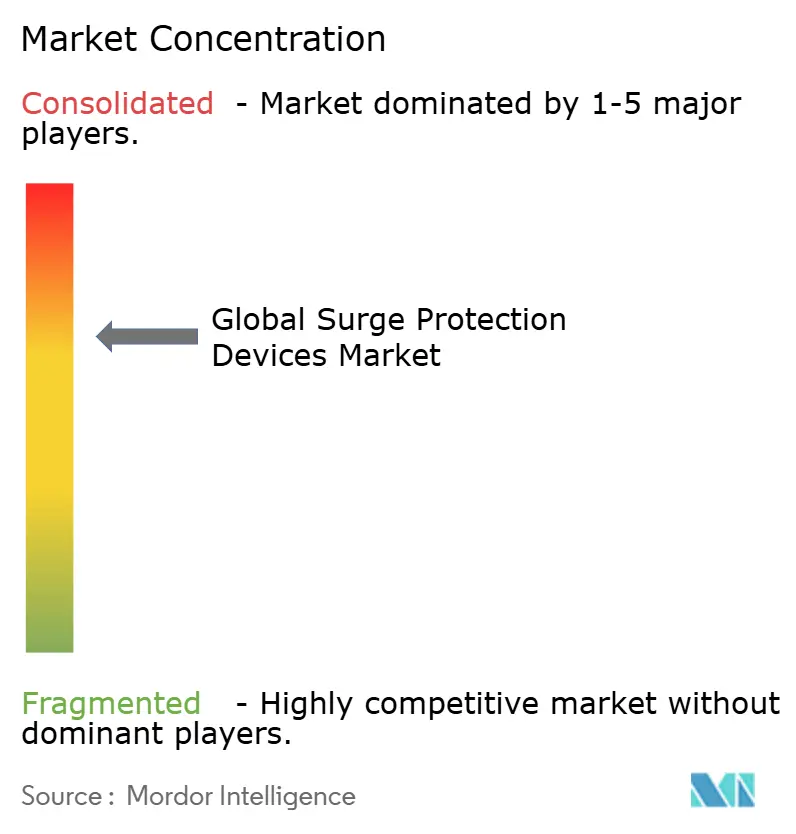
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Proteção contra Surtos por Mordor Intelligence
O tamanho do mercado de dispositivos de proteção contra surtos em 2026 é estimado em USD 3,01 bilhões, crescendo a partir do valor de 2025 de USD 2,86 bilhões com projeções para 2031 indicando USD 3,87 bilhões, crescendo a uma CAGR de 5,18% entre 2026 e 2031. O crescimento sólido reflete a crescente importância de proteger eletrônicos sensíveis à medida que os problemas de qualidade de energia se intensificam globalmente. A adoção está se acelerando em plantas industriais, edifícios comerciais e residências, à medida que os gestores avaliam o alto custo do tempo de inatividade, reparos e perda de dados em comparação com modestos investimentos preventivos. A liderança da América do Norte decorre de rígidos códigos de segurança elétrica e da extensa presença de centros de dados na região, enquanto a Ásia-Pacífico ganha impulso com base na rápida industrialização, em grandes projetos de infraestrutura e na expansão da capacidade de energia renovável. Os dispositivos de média tensão dominam porque a maioria das redes industriais de distribuição de energia se enquadra na faixa de 1-35 kV, e os usuários industriais permanecem os maiores compradores, pois interrupções não planejadas se traduzem diretamente em perdas de produção. As atualizações tecnológicas estão remodelando o mercado de dispositivos de proteção contra surtos, com hardware conectado, manutenção preditiva impulsionada por análise de dados e projetos de maior capacidade para atender às crescentes cargas em centros de dados de IA e pontos de carregamento de veículos elétricos.
Principais Conclusões do Relatório
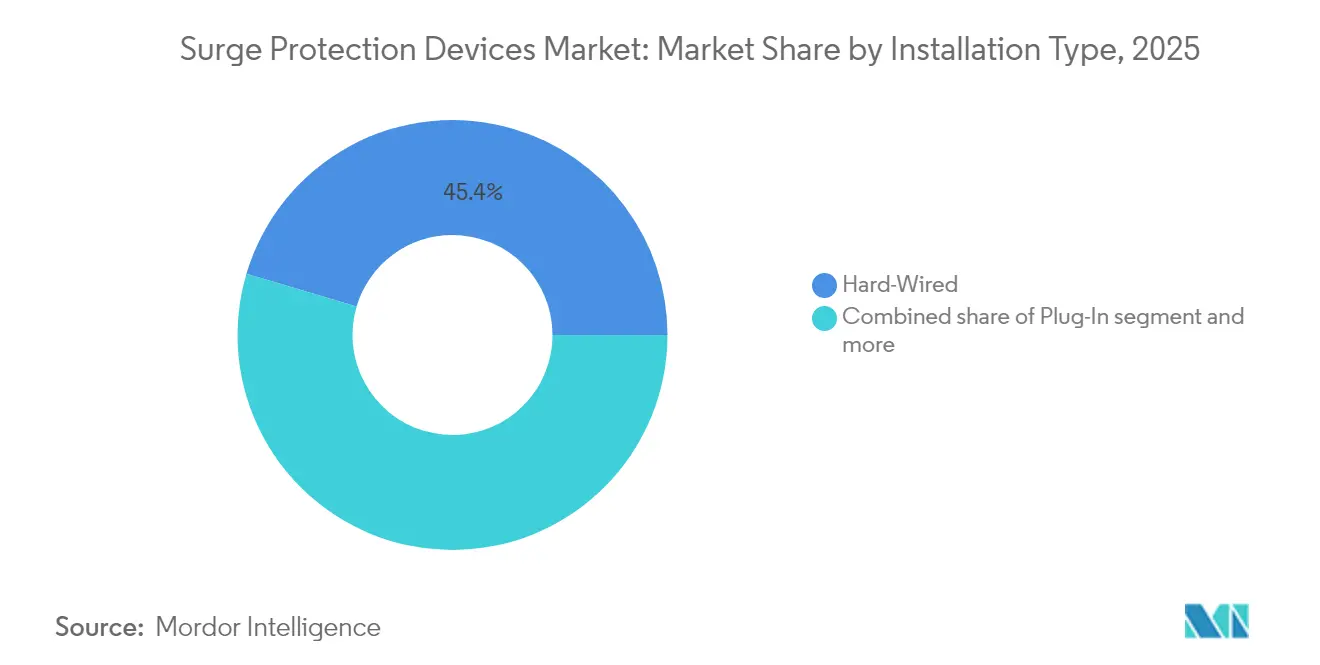
- Por tipo de instalação, os dispositivos cabeados fixos lideraram com 45,40% da participação do mercado de dispositivos de proteção contra surtos em 2025; o segmento plug-in está projetado para avançar a uma CAGR de 6,05% até 2031.
- Por classificação de corrente de descarga, a classe de 10 kA-25 kA deteve 51,30% do tamanho do mercado de dispositivos de proteção contra surtos em 2025, enquanto as unidades acima de 25 kA estão definidas para crescer mais rapidamente a uma CAGR de 6,32% entre 2026 e 2031.
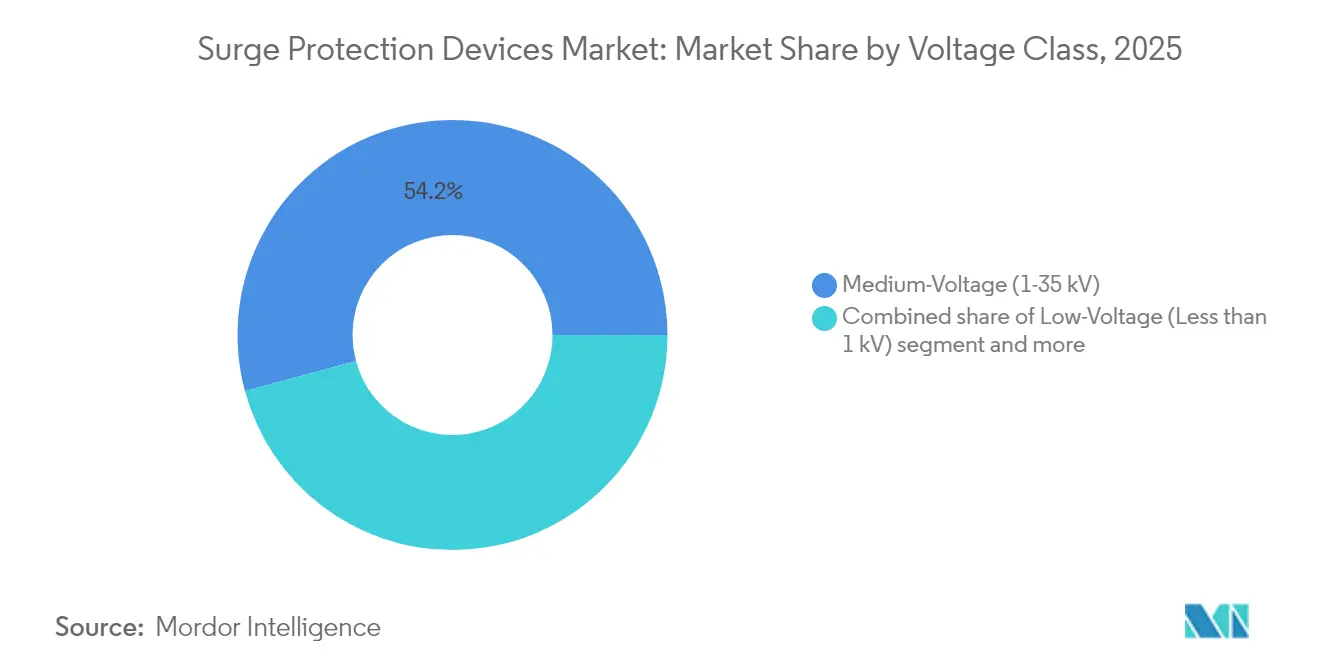
- Por classe de tensão, os produtos de média tensão (1-35 kV) representaram 54,20% da receita de 2025; os dispositivos de alta tensão estão previstos para se expandir a uma CAGR de 5,62% até 2031.
- Por usuário final, as instalações industriais capturaram 64,10% da receita em 2025; o segmento comercial está posicionado para o crescimento mais rápido com uma CAGR de 6,12% até 2031.
- Por região, a América do Norte gerou 39,60% do faturamento de 2025; a Ásia-Pacífico é a geografia de crescimento mais rápido com uma CAGR de 5,98% esperada para 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de residências inteligentes e IoT | +1.3% | América do Norte, Europa; em expansão globalmente | Médio prazo (2-4 anos) |
| Instabilidade da rede elétrica devido às energias renováveis | +0.9% | Europa, América do Norte, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aumento da densidade de energia em centros de dados e telecomunicações | +1.1% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mandatos de carregamento de veículos elétricos para dispositivos de proteção contra surtos na entrada de serviço | +0.8% | América do Norte, Europa, China | Médio prazo (2-4 anos) |
| Incentivos de seguros para instalação de dispositivos de proteção contra surtos | +1.2% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente adoção de dispositivos de residências inteligentes e IoT
Os ecossistemas de residências inteligentes frequentemente abrigam eletrônicos avaliados em mais de USD 15.000, expondo as famílias a riscos financeiros significativos quando ocorrem surtos. Os microprocessadores em sistemas de iluminação conectada, eletrodomésticos e sistemas de segurança são altamente sensíveis a transientes de tensão, e um surto que danifica um nó pode se propagar pela rede. A proteção contra surtos para toda a residência[1] está, portanto, substituindo as réguas de tomadas no ponto de uso, e os fabricantes estão agrupando a proteção de linha de energia e de linha de dados em um único invólucro para simplificar a instalação. As seguradoras reforçam essa tendência ao reduzir os prêmios para residências protegidas, impulsionando a demanda no segmento residencial. A crescente familiaridade com as plataformas de automação residencial amplia ainda mais o público para dispositivos de proteção contra surtos plug-in ricos em recursos, porém de fácil instalação, que se sincronizam com aplicativos móveis para alertas de status.
Crescente instabilidade da rede elétrica devido à integração de energias renováveis
Estima-se que a energia eólica e solar forneça mais de 40% da geração global até 2030, mas os recursos baseados em inversores carecem das elevadas correntes de falta exigidas pelos relés de proteção tradicionais. À medida que as concessionárias ciclam a geração para corresponder à produção variável, os transientes induzidos por comutação tornam-se mais frequentes, desafiando os esquemas de proteção legados. Os relés digitais e os controles de arco elétrico baseados em dados estão ganhando preferência, criando demanda por dispositivos de proteção contra surtos que funcionem de forma confiável em envelopes de tensão mais amplos e formas de onda flutuantes. A inovação agora se concentra em dispositivos capazes de lidar com eventos induzidos por raios e por comutação, com tecnologia de desconexão térmica protegendo os elementos de varistores de óxido metálico contra envelhecimento acelerado.
Expansão da densidade de energia em centros de dados e telecomunicações
As cargas de trabalho de IA estão impulsionando a demanda dos centros de dados dos EUA de 25 GW em 2024 para 80 GW até 2030[2]. Os operadores estão migrando para distribuição de corrente contínua de 400 V ou até mesmo 800 V HVDC, o que reduz as perdas de conversão, mas eleva as tensões de operação contínua bem acima das classificações padrão dos dispositivos de proteção contra surtos. Os projetistas, portanto, especificam capacidades de corrente de surto mais altas e tensões de grampeamento mais baixas para proteger servidores de aprendizagem profunda avaliados em milhões de dólares. Os recursos de monitoramento remoto integrados em dispositivos de proteção contra surtos montados em rack agora alimentam dados de integridade em tempo real para o software de gestão de instalações, permitindo a substituição preditiva antes que a depleção do varistor de óxido metálico ameace o tempo de atividade. Os sites de borda de telecomunicações seguem uma trajetória semelhante à medida que a densificação leva a eletrônica de energia para gabinetes ao nível da rua que enfrentam condições ambientais adversas.
Mandatos de infraestrutura de carregamento de veículos elétricos exigem dispositivos de proteção contra surtos na entrada de serviço
O programa NEVI dos EUA impõe um requisito de disponibilidade de 97%, levando os proprietários a proteger as estações de carregamento contra surtos. Os dispositivos de proteção contra surtos Tipo 2 com até 1 kV estão se tornando padrão tanto na entrada de serviço quanto no gabinete do carregador, protegendo equipamentos que custam bem acima de USD 100.000 por carregador rápido de corrente contínua. A exposição ao ar livre combinada com sistemas de pagamento baseados em Ethernet significa que a proteção combinada de linha de energia e linha de dados é indispensável. O Código Europeu IEC 60364-7-722 está alinhado com esses requisitos, criando um mercado harmonizado para módulos de dispositivos de proteção contra surtos padronizados. Os fabricantes estão respondendo com unidades compactas com classificação IP65 apresentando LEDs de status e contatos de sinal remoto para integração em painéis de gestão de sites.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de retrofitting em instalações legadas | -0.7% | Mercados desenvolvidos em todo o mundo | Médio prazo (2-4 anos) |
| Baixa conscientização sobre as taxas ocultas de falha dos dispositivos de proteção contra surtos | -0.6% | Mercados emergentes; segmento residencial global | Curto prazo (≤ 2 anos) |
| Complexidade crescente dos esquemas de certificação | -0.5% | Global | Médio prazo (2-4 anos) |
| Escassez geopolítica de componentes de varistores de óxido metálico | -0.4% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo de instalação de retrofitting em instalações legadas
A instalação de proteção contra surtos para todo o edifício em plantas construídas décadas atrás frequentemente exige atualizações de painéis elétricos, reencaminhamento de conduítes ou até mesmo breves paralisações. Os custos de material para uma unidade de grau comercial variam de USD 300 a 700, e a mão de obra profissional acrescenta USD 100 a 200 por painel, mas o tempo de inatividade de produção pode superar em muito o custo do hardware. Muitas instalações operam com margens apertadas e adiam as atualizações até que sejam exigidas por revisões de código ou renovações de apólices de seguro. Os fornecedores estão combatendo isso com kits de retrofitting montados em barramento e projetos de sensoriamento de corrente de núcleo dividido que encurtam as janelas de instalação, mas o período de retorno percebido ainda desacelera a adoção, especialmente em economias industriais maduras com infraestrutura envelhecida.
Baixa conscientização dos usuários finais sobre as taxas ocultas de falha dos dispositivos de proteção contra surtos
A maioria dos dispositivos de proteção contra surtos depende de varistores de óxido metálico que se degradam gradualmente à medida que absorvem energia transiente. Uma vez que a capacidade de grampeamento de proteção cai abaixo de um limiar seguro, os dispositivos podem parecer operacionais, mas oferecer pouca defesa. As réguas de proteção residencial típicas duram apenas 2 a 3 anos, mas os consumidores frequentemente esperam uma década de serviço. A falta de indicadores padronizados de fim de vida deixa os usuários inconscientes do risco até que ocorram danos ao equipamento. Os produtos premium agora incorporam fusíveis térmicos, relés de status e alertas baseados em aplicativos, mas as unidades de baixo custo dominam os volumes da base instalada. As campanhas de educação realizadas por concessionárias e órgãos reguladores visam aumentar a conscientização, mas a aplicação global desigual continua a retardar o progresso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Instalação:
Cabeado Fixo Domina a Infraestrutura CríticaA categoria cabeada fixa representou 45,40% da receita de 2025, pois os engenheiros de instalações preferem dispositivos permanentemente integrados em quadros de distribuição e painéis de distribuição. Essa configuração oferece a menor tensão de passagem, tornando-a a escolha padrão para linhas de produção, salas limpas e salas de dados onde o tempo de atividade é fundamental. As variantes inteligentes agora incluem módulos substituíveis em campo e painéis baseados na web que simplificam os cronogramas de manutenção.
Os dispositivos de proteção contra surtos plug-in ficam atrás em participação, mas registrarão a CAGR mais rápida de 6,05% entre 2026 e 2031 com a continuação do boom das residências inteligentes. Os incentivos de prêmios de seguro e as análises de qualidade de energia habilitadas por aplicativos incentivam os proprietários a atualizar de réguas básicas para modelos conectados em rede. O nicho de cabo de linha protege servidores críticos e equipamentos audiovisuais, aproveitando invólucros slim e portas RJ45 integradas para defesa combinada de energia e sinal. À medida que os órgãos reguladores ampliam os mandatos de proteção, dispositivos híbridos que combinam módulos de proteção contra surtos cabeados fixos com réguas de tomadas a jusante estão aparecendo em edifícios comerciais que buscam coordenação de todo o sistema.


Por Classificação de Corrente de Descarga:
Dispositivos de Média Capacidade Lideram o MercadoOs produtos de média capacidade (10 kA-25 kA) capturaram 51,30% do faturamento em 2025, equilibrando preço e desempenho para torres de escritórios, redes de varejo e oficinas industriais leves. Os fabricantes otimizam as contagens de componentes para manter as dimensões compactas enquanto atendem aos limites do Tipo 2 da IEC 61643-11. Este segmento ancora abordagens de nível coordenado onde as unidades na entrada de serviço lidam com eventos de alta energia e os painéis a jusante dependem de módulos de 10 kA-25 kA para grampeamento fino.
As unidades acima de 25 kA crescerão a uma CAGR de 6,32% até 2031, impulsionadas pelas densidades de rack de centros de dados que excedem 15 kW por gabinete e por subestações de energia renovável que integram armazenamento de baterias. As classificações de tensão de operação contínua sobem para 1.500 V CC em sistemas de baterias, portanto, os projetos de proteção contra surtos adicionam pilhas de varistores de óxido metálico mais amplas e elementos de lacuna de faísca. Na outra extremidade, as réguas de até 10 kA protegem eletrônicos domésticos e equipamentos para pequenos escritórios e escritórios domésticos. A demanda aqui se expande de forma constante à medida que os consumidores conectam televisores, consoles de jogos e eletrodomésticos inteligentes em centros de entretenimento unificados que requerem proteção acessível, mas confiável.
Por Classe de Tensão:
O Segmento de Média Tensão Impulsiona o CrescimentoOs DPS de média tensão (1-35 kV) detinham uma participação de 54,20% em 2025, sustentando transformadores de distribuição, painéis de manobra e unidades de anel principal. As concessionárias empregam para-raios de óxido metálico nos circuitos de alimentação para limitar impulsos de raios, enquanto as plantas industriais implantam unidades montadas em painéis e serviços de proteção contra raios em usinas para proteger acionamentos de motores e eletrônica de controle. As subestações digitais buscam agora o monitoramento de condição dentro dos para-raios, para que os gestores de ativos possam identificar precocemente a infiltração de umidade ou vazamentos resistivos.
Os dispositivos de alta tensão (acima de 35 kV) superarão a média com um CAGR de 5,62% à medida que os operadores de rede expandem os corredores de 138 kV e 230 kV para conectar parques eólicos offshore e fazendas solares. As misturas de gás à base de fluoronitrila da Hitachi Energy reduzem o impacto ambiental sem comprometer a rigidez dielétrica, sinalizando uma mudança em direção à sustentabilidade no mercado de dispositivos de proteção contra surtos. Os produtos de baixa tensão protegem desde controladores de HVAC até iluminação LED, e a adoção cresce em economias emergentes onde os programas de eletrificação urbana priorizam a proteção de eletrodomésticos para reduzir reclamações de garantia.
Por Vertical de Usuário Final:
Aplicações Industriais Mantêm a DominânciaAs instalações industriais geraram 64,10% das vendas de 2025, refletindo sua exposição a tempos de inatividade dispendiosos e a controladores lógicos programáveis sensíveis. As indústrias de processo equipam cada centro de controle de motores com dispositivos de proteção contra surtos Tipo 2 para preservar os acionamentos e sensores que coordenam a qualidade dos lotes. Os sistemas de manutenção preditiva extraem dados de contagem de surtos dessas unidades, permitindo que engenheiros de confiabilidade correlacionem eventos transientes com a vida útil dos equipamentos.
Os edifícios comerciais crescerão mais rapidamente a uma CAGR de 6,12% à medida que as cargas de processamento de dados aumentam no varejo, bancário e de saúde. Os provedores de nuvem hiperescala alugam andares em armazéns convertidos, todos os quais exigem planos coordenados de proteção contra surtos. Em paralelo, o segmento residencial ganha volume com a construção premium de residências unifamiliares e projetos de condomínios inteligentes que pré-instalam dispositivos de proteção contra surtos em painéis elétricos e réguas de tomadas conectadas à rede. Essa convergência traz recursos de grau industrial para fatores de forma do consumidor, elevando as expectativas de qualidade de base em todos os grupos de compradores.
Análise Geográfica
Mercado de Dispositivos de Proteção contra Surtos na América do Norte
A América do Norte contribuiu com 39,60% da receita global em 2025, ancorada pelos Estados Unidos, onde o Código Elétrico Nacional agora exige proteção do Tipo 1 ou Tipo 2 para todos os serviços residenciais. A expansão de data centers amplifica a demanda por dispositivos de proteção contra surtos de alta capacidade na entrada de serviço. O tamanho do mercado de dispositivos de proteção contra surtos no Canadá espelha a trajetória dos EUA, à medida que as províncias adotam linguagem de código semelhante e as concessionárias promovem programas para residências inteiras com cobertura de até 5.000 USD por eletrodoméstico.
Mercado de Dispositivos de Proteção contra Surtos na APAC
A Ásia-Pacífico registrará o CAGR mais rápido de 5,98% até 2031, à medida que os investimentos em manufatura se deslocam para a Índia e o Sudeste Asiático. China e Japão impulsionam um próspero segmento comercial de dispositivos plug-in, equipando lojas de conveniência e micro data centers com dispositivos de proteção contra surtos compactos em trilho DIN. Os planos governamentais para aumentar a penetração de energias renováveis também acentuam os desafios de estabilidade da rede elétrica, estimulando a demanda por produtos acima de 25 kA em estações de inversores. Os fabricantes regionais de equipamentos originais estabelecem parcerias com marcas multinacionais para localizar a produção, reduzindo os prazos de entrega à medida que os ciclos de construção se intensificam.
Mercado de Dispositivos de Proteção contra Surtos na EMEA e América do Sul
A Europa mantém uma participação sólida graças a rígidos padrões de equipamentos e metas agressivas de descarbonização que reformulam a topologia da rede elétrica. A Energiewende da Alemanha e os parques eólicos offshore da Dinamarca implicam novos cabos de exportação de 66 kV, cada um exigindo para-raios de linha para estabilização de tensão. As metas corporativas de sustentabilidade incentivam ainda mais a adoção de para-raios ecológicos que dispensam o SF6. Enquanto isso, a América do Sul, o Oriente Médio e a África representam nichos emergentes onde a eletrificação urbana e a modernização das telecomunicações geram volumes incrementais. As parcerias público-privadas que constroem microrredes de energia solar combinada com armazenamento especificam cada vez mais soluções coordenadas de proteção contra surtos para maximizar o tempo de operação dos ativos.

Cenário Competitivo
O mercado de dispositivos de proteção contra surtos exibe concentração moderada. ABB, Eaton, Schneider Electric e Siemens detêm coletivamente cerca de 70% da receita global, aproveitando extensos portfólios de produtos, alcance de canais e influência no desenvolvimento de normas. Cada empresa canaliza pesquisa e desenvolvimento em módulos inteligentes e conectados que transmitem métricas operacionais para painéis na nuvem. O EcoStruxure da Schneider e o Brightlayer da Eaton exemplificam plataformas que integram a integridade da proteção contra surtos em análises mais amplas de qualidade de energia, oferecendo aos clientes visibilidade unificada sobre dispositivos de energia e proteção.
Especialistas regionais preenchem nichos de espaço em branco. A Transtector se concentra em soluções para ambientes adversos para estações de base 5G, enquanto a DEHN tem como alvo aplicações de energia renovável e armazenamento de baterias. A Delta está dimensionando arquiteturas de energia HVDC de 800 V para centros de dados de IA que incorporam dispositivos de proteção contra surtos coordenados capazes de lidar com tensões contínuas elevadas. A inovação em componentes enfatiza a química de varistores de óxido metálico de baixo vazamento e lacunas de arco de extinção de faísca para estender a vida útil sob surtos de comutação frequentes.
Os movimentos estratégicos incluem parcerias tecnológicas e expansões de capacidade. A Hitachi Energy lançou os para-raios de alta tensão EconiQ à base de fluoronitrila, alinhando o posicionamento de sustentabilidade com os roteiros de descarbonização das concessionárias. Empresas de médio porte buscam crescimento geográfico alinhando-se com montadores locais de painéis elétricos, agrupando dispositivos de proteção contra surtos em conjuntos de equipamentos turnkey. A concorrência de preços permanece limitada em segmentos de alta criticidade, pois os compradores priorizam a confiabilidade, mas a comoditização é visível em réguas residenciais, onde a marca e a presença no varejo superam as especificações avançadas.
Líderes do Setor de Dispositivos de Proteção contra Surtos
-
ABB Ltd
-
Eaton Corporation, Plc.
-
Emerson Electric Co.
-
Schneider Electric SE
-
Littelfuse, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Proteção contra Surtos
- ABB Ltd
- Eaton Corporation plc
- Emerson Electric Co.
- Schneider Electric SE
- Siemens AG
- Littelfuse Inc.
- Legrand SA
- Leviton Manufacturing Co. Inc.
- Hubbell Inc.
- Tripp Lite (Eaton brand)
- Belkin International Inc.
- General Electric Co.
- Phoenix Contact GmbH and Co. KG
- Citel Electronics Inc.
- OBO Bettermann Holding GmbH
- Mersen SA
- Raycap Corporation
- nVent Electric plc (ERICO)
- Hager Group
- Delta Electronics Inc.

Recent Industry Developments in Mercado de Dispositivos de Proteção contra Surtos
- Maio de 2025: A Delta apresentou uma arquitetura HVDC de 800 V para centros de dados de IA que aumenta a eficiência em mais de 4% e integra dispositivos de proteção contra surtos de alta capacidade para proteção em nível de rack.
- Abril de 2025: A Hitachi Energy introduziu o portfólio de alta tensão EconiQ usando misturas de gás de fluoronitrila com menos de 1% do impacto de aquecimento global do SF6, incorporando para-raios de surto para aplicações de transmissão.
- Janeiro de 2025: O Panorama Global de Centros de Dados 2025 da Jones Lang LaSalle destacou as crescentes restrições de densidade de energia, impulsionando a demanda por soluções avançadas de proteção contra surtos em novos sites alimentados por energia nuclear ou equipados com reatores modulares de pequeno porte.
- Janeiro de 2025: A DEHN lançou o DEHNcharge T1 BATT 1500 FM para sistemas de armazenamento de baterias e o DEHNguard EZ50-S, um dispositivo de proteção contra surtos Tipo 1 NEMA 4X para instalações de corrente alternada.
- Fevereiro de 2024: A ABB lançou os para-raios de média tensão 273ESA-10 para distribuição subterrânea, apresentando invólucros de borracha EPDM totalmente blindados.


Mercado de Dispositivos de Proteção contra Surtos Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado global de dispositivos de proteção contra surtos (DPS) como a venda de unidades de baixa, média e alta tensão selecionadas, desenvolvidas especificamente para restringir sobretensões transitórias em circuitos de corrente alternada em instalações residenciais, comerciais e industriais. Os dispositivos abrangidos são os formatos com fiação fixa, de tomada e de cabo de linha que possuem conformidade com a IEC 61643 ou UL 1449, e os valores são registrados nos preços de saída do fabricante de equipamento original.
Exclusão do Escopo: Para-raios de linhas de transmissão com tensão nominal acima de 35 kV e filtros de linha de consumo com proteção contra surtos vendidos apenas como acessórios não estão incluídos neste escopo.
Visão Geral da Segmentação
- Por Tipo de Instalação
- Cabeado Fixo
- Plug-In
- Cabo de Linha
- Por Classificação de Corrente de Descarga
- Até 10 kA
- 10 kA-25 kA
- Acima de 25 kA
- Por Classe de Tensão
- Baixa Tensão (Menos de 1 kV)
- Média Tensão (1-35 kV)
- Alta Tensão (Mais de 35 kV)
- Por Vertical de Usuário Final
- Industrial
- Comercial
- Residencial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence conversam com fabricantes de DPS, montadores de painéis, eletricistas e inspetores de segurança na América do Norte, Europa e Ásia-Pacífico. Essas conversas validam as taxas de penetração, as estruturas de desconto e os casos de uso emergentes, permitindo-nos reconciliar estimativas secundárias e preencher lacunas de informação rapidamente.
Pesquisa Documental
Começamos com dados de fontes públicas de primeiro nível, como a Agência Internacional de Energia, a Administração de Informações de Energia dos EUA, o UN Comtrade e os atlas de incidência de raios, para dimensionar a demanda endereçável e os preços médios de venda. As atualizações regulatórias da NFPA, dos comitês da IEC e das autoridades elétricas nacionais esclarecem os ciclos de substituição impulsionados por normas de segurança. Os relatórios anuais (10-K), as teleconferências de resultados e os portais de licitação das empresas enriquecem os padrões de remessa e precificação, enquanto o D&B Hoovers e o Dow Jones Factiva fornecem aos nossos analistas divisões de receita que ancoram os segmentos industriais. As fontes citadas são ilustrativas; muitos outros conjuntos de dados abertos são revisados para verificação cruzada de tendências.
Dimensionamento de Mercado e Previsão
A modelagem de cima para baixo vincula novas conclusões de habitação, adições de megawatts em data centers, implantações de pontos de carregamento para veículos elétricos, estatísticas de dias com raios e PIB regional da construção com as taxas de penetração de dispositivos. Em seguida, uma consolidação seletiva de baixo para cima das receitas dos fornecedores verifica os totais e sinaliza anomalias. A regressão multivariada, validada por meio de análise de cenários, projeta os valores até 2030, e os dados ausentes são preenchidos por benchmarks de vizinhos mais próximos com perfis de confiabilidade de rede semelhantes.
Ciclo de Validação de Dados e Atualização
Os resultados passam por três camadas de revisão analítica, filtros de variância em relação aos dados de códigos comerciais e uma auditoria por pares antes da aprovação final. Nossa equipe atualiza os dados a cada doze meses, com atualizações intermediárias quando surgem revisões importantes de normas, oscilações significativas nos preços de materiais ou grandes anúncios de capacidade.
Por que a Base de Referência de Dispositivos de Proteção contra Surtos da Mordor Intelligence Conquista a Confiança dos Investidores
As estimativas publicadas frequentemente divergem porque as empresas combinam diferentes classes de produtos, referências de preços e cadências de atualização. Ao delimitar o escopo aos verdadeiros DPS e atualizar os modelos anualmente, entregamos números que refletem a dinâmica real do mercado.
Os principais fatores de divergência observados em outros estudos incluem a inclusão de filtros inteligentes ou para-raios de tensão muito elevada, a dependência de preços de tabela sem descontos de canal e extensões de CAGR em linha reta que ignoram as correções habitacionais pós-pandemia.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 2,86 bilhões de USD (2025) | Mordor Intelligence | - |
| 2,98 bilhões de USD (2025) | Consultoria Global A | Utiliza valores de revenda de distribuidores e inclui filtros de linha Tipo 4 |
| 3,60 bilhões de USD (2024) | Publicação Setorial B | Contabiliza para-raios de linhas de transmissão e mantém os preços médios de venda constantes nos níveis de 2023 |
A comparação mostra que nossa estimativa situa-se entre as contagens expansivas e as otimistas, oferecendo aos tomadores de decisão uma base de referência equilibrada e transparente, derivada de dispositivos claramente definidos, séries de dados e etapas reproduzíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de dispositivos de proteção contra surtos até 2031?
Espera-se que o mercado atinja USD 3,87 bilhões até 2031, expandindo-se a uma CAGR de 5,18% a partir de 2026.
Qual tipo de instalação está crescendo mais rapidamente?
Os protetores de surto plug-in estão previstos para registrar uma CAGR de 6,05% até 2031, à medida que a adoção de residências inteligentes e os incentivos de seguros impulsionam a demanda residencial.
Por que os dispositivos de proteção contra surtos de alta tensão estão ganhando atenção?
As atualizações de transmissão de rede elétrica para energias renováveis em grande escala requerem dispositivos acima de 35 kV, e alternativas de gás ecológicas, como a fluoronitrila, estão impulsionando o lançamento de novos produtos.
Como os centros de dados influenciam a demanda por proteção contra surtos?
As cargas de trabalho de IA elevam drasticamente a densidade de energia, levando as instalações a adotar dispositivos de proteção contra surtos de mais de 25 kA e a migrar para arquiteturas de 400 V CC ou 800 V HVDC com proteção especializada.
Qual é o papel dos programas de seguro?
As concessionárias e seguradoras oferecem descontos em prêmios ou garantias de cobertura — de até USD 5.000 para eletrodomésticos em alguns programas dos EUA — incentivando proprietários e pequenas empresas a instalar dispositivos de proteção contra surtos para toda a residência.
Com que frequência os dispositivos de proteção contra surtos devem ser substituídos?
As réguas residenciais tipicamente duram 2 a 3 anos em condições normais; as unidades industriais incluem contadores de surto e relés de status para que as equipes de manutenção possam substituir os módulos assim que a capacidade de absorção de energia do varistor de óxido metálico estiver esgotada.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

