
サージ保護デバイス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
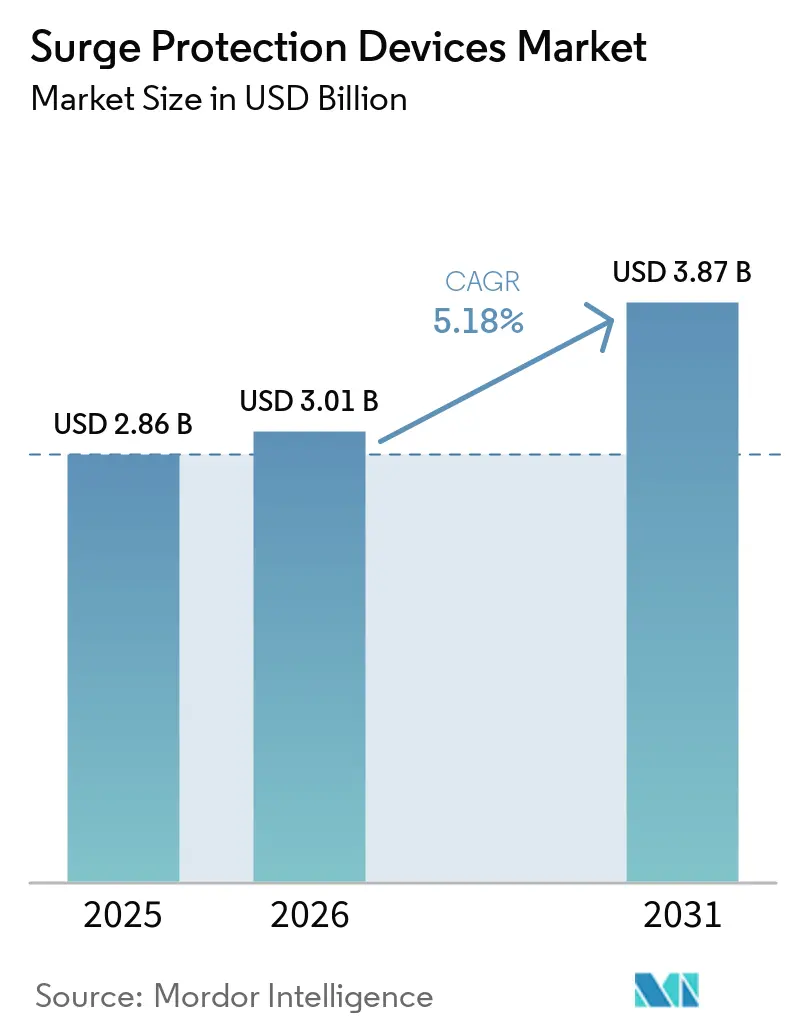
| 市場規模 (2026) | 3.01 十億米ドル |
| 市場規模 (2031) | 3.87 十億米ドル |
| 成長率 (2026 - 2031) | 5.18 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
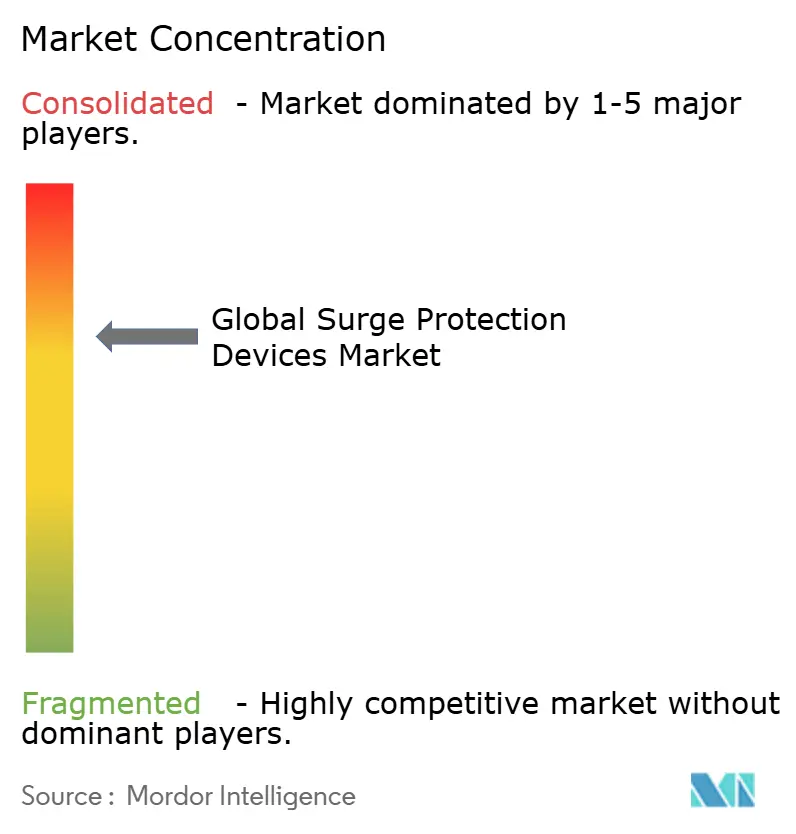
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサージ保護デバイス市場分析
2026年のサージ保護デバイス市場規模は30億1,000万米ドルと推定され、2025年の28億6,000万米ドルから成長しており、2031年には38億7,000万米ドルに達する見込みで、2026年〜2031年にかけて5.18%のCAGRで成長します。世界的な電力品質問題が深刻化する中、精密電子機器の保護に対する重要性の高まりが堅調な成長を示しています。計画外停止、修理、データ損失に伴う高コストと、わずかな予防的投資を比較検討する管理者が増える中、産業プラント、商業ビル、住宅での普及が加速しています。北米が主導的地位を占めているのは、厳格な電気安全規格と同地域における広範なデータセンターの集積によるものです。一方、アジア太平洋は急速な工業化、大規模インフラプロジェクト、再生可能エネルギー容量の拡大を背景に勢いを増しています。中電圧デバイスが主流を占めているのは、産業用電力配電ネットワークの大部分が1〜35kVの帯域に該当するためであり、計画外停止が生産損失に直結する産業ユーザーが最大の購買層となっています。技術革新がサージ保護デバイス市場を再編しており、接続型ハードウェア、アナリティクス駆動の予知保全、およびAIデータセンターやEV充電ハブにおける増大する負荷に対応した高容量設計が普及しています。
レポートの主要なポイント
- 設置タイプ別では、ハードワイヤード型デバイスが2025年のサージ保護デバイス市場シェアの45.40%をリードしました。プラグイン型セグメントは2031年にかけて6.05%のCAGRで成長すると予測されます。
- 放電電流定格別では、10kA〜25kAクラスが2025年のサージ保護デバイス市場規模の51.30%を占め、25kA超のユニットが2026年〜2031年にかけて6.32%のCAGRで最も速く成長する見込みです。
- 電圧クラス別では、中電圧(1〜35kV)製品が2025年の売上の54.20%を占め、高電圧デバイスは2031年にかけて5.62%のCAGRで拡大すると予測されます。
- エンドユーザー別では、産業施設が2025年の売上の64.10%を占め、商業セグメントは2031年にかけて6.12%のCAGRで最も速く成長する見込みです。
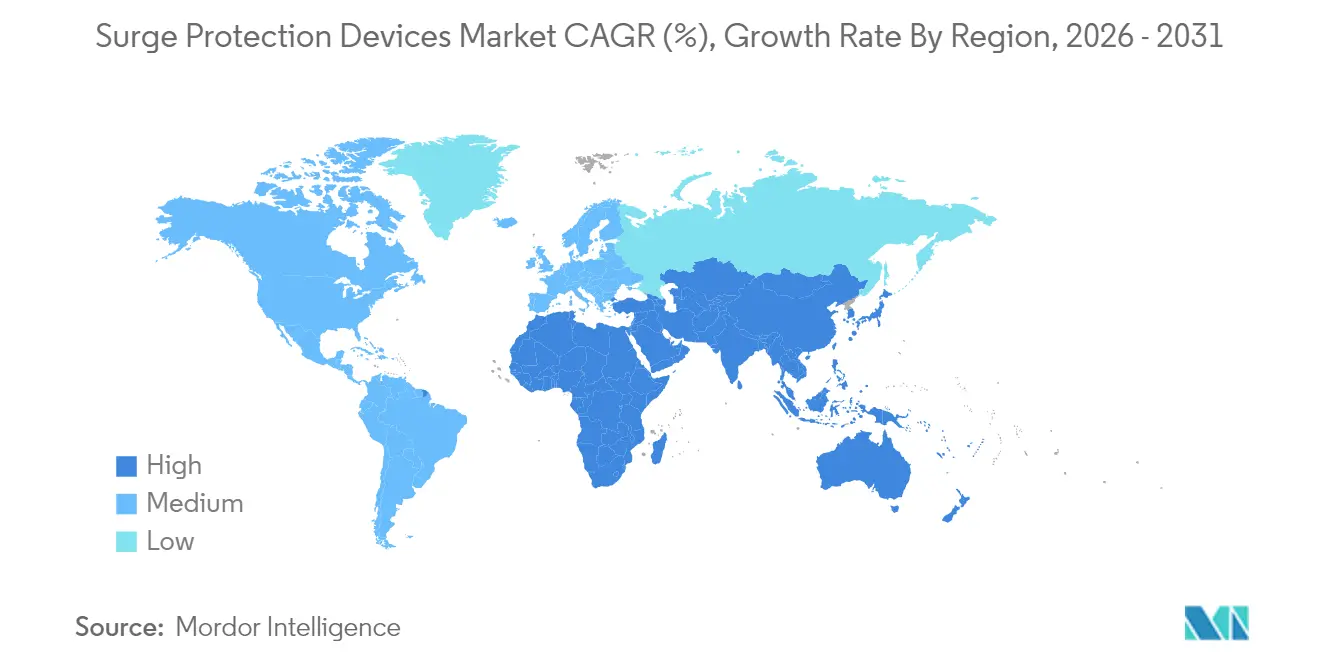
- 地域別では、北米が2025年の売上の39.60%を創出し、アジア太平洋が2026年〜2031年にかけて5.98%のCAGRが見込まれる最も成長の速い地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| スマートホームおよびIoT普及 | +1.3% | 北米、欧州;グローバルで拡大中 | 中期(2〜4年) |
| 再生可能エネルギーによる系統不安定化 | +0.9% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| データセンターおよび通信の電力密度急増 | +1.1% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| サービス引込口SPDに関するEV充電義務化 | +0.8% | 北米、欧州、中国 | 中期(2〜4年) |
| SPD設置に対する保険インセンティブ | +1.2% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートホームおよびIoTデバイスの普及拡大
スマートホームエコシステムは今や1万5,000米ドルを超える電子機器を収容することも多く、サージが発生した際に家庭が被る経済的リスクは無視できません。接続された照明、家電、セキュリティシステムのマイクロプロセッサは電圧過渡現象に対して高感度であり、あるノードに影響を与えたサージはネットワーク全体に伝播する可能性があります。家全体を保護する[1]サージ保護はポイント・オブ・ユース・タップに取って代わりつつあり、メーカーは電力線とデータ線の保護を単一筐体にまとめることで設置を簡素化しています。保険会社もこのトレンドを後押しし、保護された住宅の保険料を引き下げることで住宅セグメントの需要を高めています。ホームオートメーションプラットフォームへの親しみが増すにつれ、ステータスアラートのためにモバイルアプリと連携する、機能豊富で設置が容易なプラグイン型SPDの対象ユーザー層がさらに拡大しています。
再生可能エネルギー統合による系統不安定化の拡大
風力および太陽光は2030年までにグローバル発電量の40%超を供給すると予測されていますが、インバータベースの電源は従来の保護継電器が必要とする高い地絡電流を持ちません。電力会社が変動出力に合わせて発電を調整するにつれ、スイッチング誘起過渡現象がより頻繁に発生し、従来の保護スキームに課題をもたらしています。デジタル継電器とデータ駆動型アークフラッシュ制御が支持を集めており、より広い電圧範囲と変動波形に対して確実に動作するサージデバイスへの需要を生み出しています。現在、雷撃誘起およびスイッチング誘起の両事象に対応できるデバイスの開発が革新の中心となっており、MOV素子の加速劣化を防ぐサーマルディスコネクト技術も進化しています。
データセンターおよび通信の電力密度拡大
AIワークロードは、米国のデータセンター需要を2024年の25GWから2030年までに80GWへと押し上げています[2]。オペレーターは400V DCまたは800V HVDCの配電への移行を進めており、変換損失を削減できる一方で連続動作電圧が標準SPD定格を大きく上回ります。そのため設計者は、数百万ドル規模のディープラーニングサーバーを保護するために、より高いサージ電流容量とより低いクランプ電圧を指定します。ラックマウント型SPDに組み込まれたリモート監視機能は、リアルタイムの健全性データを施設管理ソフトウェアに送信し、MOVの枯渇が稼働時間を脅かす前に予測的交換を可能にします。通信エッジサイトも同様の軌跡をたどっており、高密度化が厳しい環境条件にさらされた路上レベルのキャビネットにパワーエレクトロニクスをもたらしています。
EV充電インフラがサービス引込口SPDを義務化
米国のNEVIプログラムは97%の稼働時間要件を課しており、充電ステーションオーナーはサージに対してインフラを強化する必要があります。1kVまでのタイプ2 SPDがサービス引込口と充電器キャビネットの両方で標準となりつつあり、1基のDC急速充電器だけで10万米ドルを大きく超える機器を保護しています。屋外設置に加え、イーサネットベースの決済システムとの組み合わせにより、電力線とデータ線の複合保護は必須となっています。欧州規格IEC 60364-7-722がこれらの要件と整合しており、標準化されたSPDモジュールの調和市場を形成しています。メーカーはステータスLEDとリモート信号接点を備えたコンパクトなIP65定格ユニットで対応しており、サイト管理ダッシュボードへの統合が可能です。
抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 既存施設における高い改修コスト | -0.7% | 世界の先進市場 | 中期(2〜4年) |
| 隠れたSPD故障率に対する認知度の低さ | -0.6% | 新興市場;グローバル住宅セグメント | 短期(2年以内) |
| 認証スキームの複雑化への対応 | -0.5% | グローバル | 中期(2〜4年) |
| MOV部品の地政学的供給不足 | -0.4% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
既存施設における高い改修設置コスト
数十年前に建設されたプラントに建物全体のサージ保護を設置するには、分電盤のアップグレード、電線管の再配線、あるいは短期間の操業停止が必要になる場合があります。商業グレードのユニットの材料費は300〜700米ドルで、専門業者による施工費が分電盤1台につき100〜200米ドル追加されますが、生産停止に伴うダウンタイムのコストがハードウェア費用をはるかに上回ることがあります。多くの施設は厳しい収益環境で操業しており、規格改正や保険更新によって義務付けられるまでアップグレードを先送りにしています。ベンダーは設置期間を短縮するバスマウント型改修キットや分割コア電流検出設計で対応していますが、認知されている回収期間が依然として普及を遅らせており、特に老朽化したインフラを抱える成熟した工業経済圏においてその傾向が顕著です。
隠れたSPD故障率に対するエンドユーザーの認知度の低さ
ほとんどのSPDはMOVに依存しており、過渡エネルギーを吸収するにつれて徐々に劣化します。保護クランプ容量が安全な閾値を下回ると、デバイスは動作しているように見えても実際にはほとんど防御機能を果たさない場合があります。一般的な住宅用サージタップの寿命はわずか2〜3年ですが、消費者は10年以上の使用を期待することがよくあります。標準化された耐用年数終了インジケーターの欠如により、機器の損傷が発生するまでユーザーはリスクを認識できません。プレミアム製品にはサーマルヒューズ、ステータスリレー、アプリベースのアラートが組み込まれていますが、低コスト品が設置済みベースの大部分を占めています。電力会社や規格機関による啓発キャンペーンが認知度向上を目指していますが、世界各地での施行が不均一なため進展が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設置タイプ別:
ハードワイヤード型が重要インフラで主導ハードワイヤード型カテゴリーは2025年の売上の45.40%を占め、施設エンジニアが配電盤や分電盤に恒久的に統合されたデバイスを好む傾向が反映されています。この構成は最低のレットスルー電圧を実現するため、稼働率が最重要視される生産ライン、クリーンルーム、データホールでのデフォルト選択となっています。スマート型は現在、フィールド交換可能なモジュールとウェブベースのダッシュボードを搭載しており、保守スケジュールの簡素化を実現しています。
プラグイン型SPDはシェアでは後塵を拝していますが、スマートホームブームの継続により2026年〜2031年にかけて6.05%のCAGRで最も速い成長を記録する見込みです。保険料インセンティブとアプリ対応の電力品質アナリティクスが、住宅オーナーを基本的なタップからネットワーク型モデルへのアップグレードへと促しています。ラインコードのニッチ市場は重要なサーバーや映像音響機器を保護しており、スリムな筐体と統合されたRJ45ポートを活用して電力・信号複合防護を実現しています。規格機関が保護義務を拡大するにつれ、建物全体の協調を求める商業ビルでは、ハードワイヤード型サージモジュールと下流の受電タップを統合したハイブリッドデバイスが登場しています。
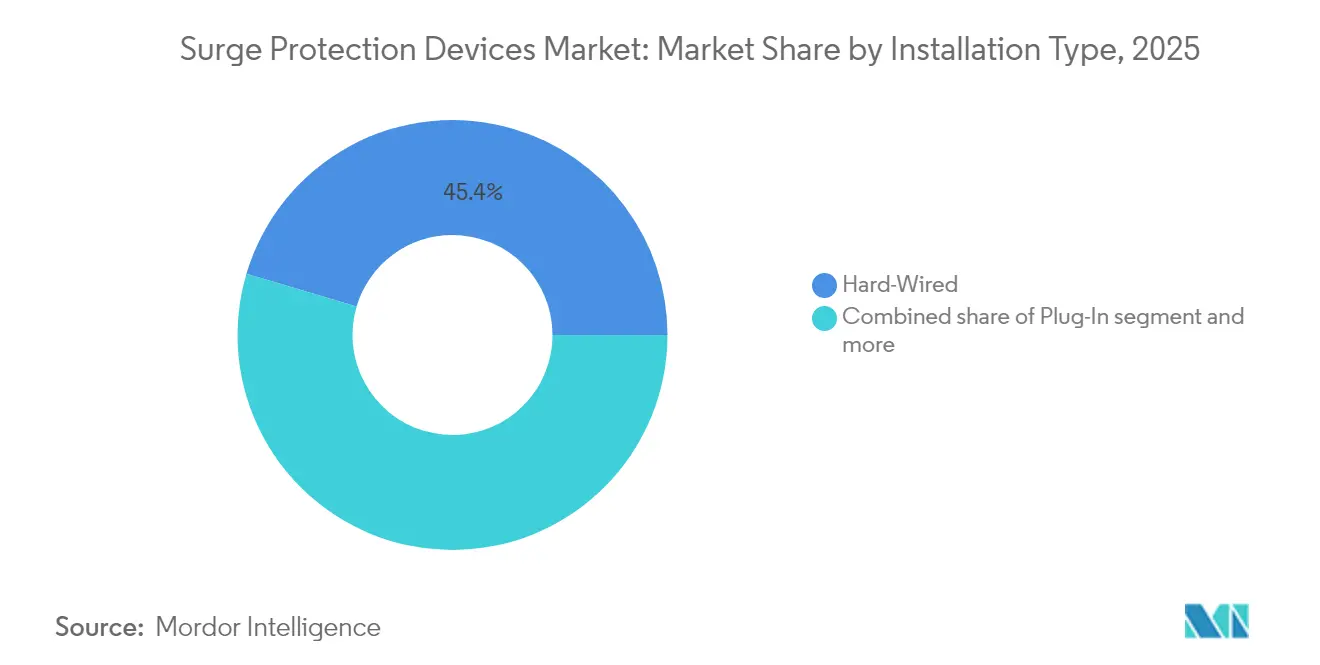
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


放電電流定格別:
中容量デバイスが市場をリード中容量(10kA〜25kA)製品は2025年の売上の51.30%を占め、オフィスタワー、小売チェーン、軽工業ワークショップにおいて価格と性能のバランスを取っています。メーカーはIEC 61643-11タイプ2の制限を満たしながらフットプリントをコンパクトに保つために部品点数を最適化しています。このセグメントは、サービス引込口ユニットが高エネルギー事象に対応し、下流の分電盤が精細クランプに10kA〜25kAモジュールを使用するという協調レベルアプローチの中核を担っています。
25kA超のユニットは2031年にかけて6.32%のCAGRで成長し、キャビネットあたり15kWを超えるデータセンターのラック密度や蓄電池を統合した再生可能エネルギー変電所によって牽引されます。バッテリーシステムでの連続動作電圧定格は1,500V DCまで上昇しており、サージ設計にはより広いMOVスタックとスパークギャップ素子が追加されています。一方、10kA以下のタップは家庭用電子機器やSOHO機器を保護します。消費者がテレビ、ゲームコンソール、スマート家電を統合されたエンターテインメントハブに接続するにつれ、手頃な価格でありながら信頼性の高い保護を必要とするこのセグメントの需要は着実に拡大しています。
電圧クラス別:
中電圧セグメントが成長を牽引中電圧(1〜35 kV)のSPDは2025年に54.20%のシェアを占め、配電変圧器、開閉装置、リングメインユニットを支えています。電力会社はフィーダー回路に金属酸化物アレスタを採用して雷インパルスを抑制し、工業プラントはパネル搭載ユニットおよび発電所雷保護サービスを導入してモータードライブと制御電子機器を保護しています。デジタル変電所では、資産管理者が水分侵入や抵抗性漏れを早期に検知できるよう、サージアレスタ内での状態監視が求められるようになっています。
高電圧デバイス(35 kV超)は、グリッド事業者が洋上風力および太陽光発電所を接続するために138 kVおよび230 kVの送電回廊を拡張するにつれ、5.62%のCAGRで平均を上回る成長を示す見込みです。Hitachi Energyのフルオロニトリルベースのガス混合物は、絶縁耐力を損なうことなく温室効果ガスの影響を低減しており、サージ保護デバイス市場における持続可能性へのシフトを示しています。低電圧製品はHVACコントローラーからLED照明まであらゆる機器を保護しており、都市電化プログラムが保証クレームを削減するために家電保護を優先する新興経済圏での普及が進んでいます。
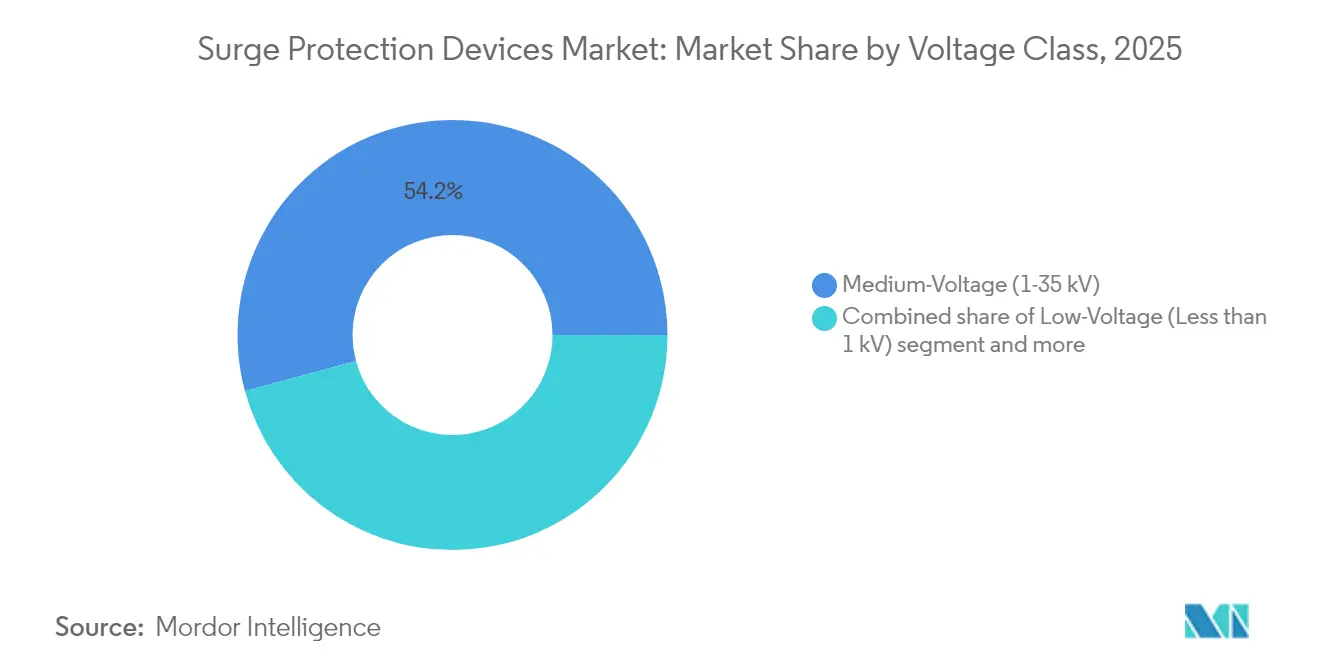
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー業種別:
産業用途が引き続き主導産業施設は2025年の売上の64.10%を創出しており、高額なダウンタイムと精密プログラマブルロジックコントローラーへの露出を反映しています。プロセス産業は、バッチ品質を調整するドライブとセンサーを保護するために、すべてのモーター制御センターにタイプ2 SPDを装備しています。予知保全システムはこれらのユニットからサージカウンターデータを取得し、信頼性エンジニアが過渡現象を機器寿命と関連付けることを可能にしています。
商業ビルは小売、銀行、ヘルスケアにおけるデータ処理負荷の増大に伴い、6.12%のCAGRで最も速く成長する見込みです。ハイパースケールクラウドプロバイダーは改修倉庫のフロアを賃借しており、いずれも協調的なサージ計画を必要としています。並行して、住宅セグメントは分電盤SPDとネットワーク接続型受電タップを事前設置するプレミアム一戸建て住宅やスマートコンドミニアムプロジェクトから需要を獲得しています。この収束により、産業グレードの機能が民生用フォームファクターに取り込まれ、すべての購買層にわたってベースライン品質への期待が高まっています。
地域分析
北米サージ保護デバイス市場
北米は2025年の世界収益の39.60%を占め、米国が中心的な役割を果たしている。同国では、国家電気規程(NEC)がすべての住宅サービスに対してタイプ1またはタイプ2の保護を義務付けている。データセンターの拡張により、高容量の引込口用サージ保護デイス(SPD)への需要が高まっている。カナダのサージ保護デバイス市場規模は、各州が同様の規程言語を採用し、電力会社が家電製品1台あたり最大5,000米ドルの補償を提供するホール・ホームプログラムを推進するなど、米国と同様の軌跡をたどっている。
アジア太平洋サージ保護デバイス市場
アジア太平洋地域は、製造業への投資がインドおよび東南アジアへとシフトする中、2031年までに最速となる5.98%のCAGRを記録する見込みである。中国と日本は、コンビニエンスストアやマイクロデータセンターにコンパクトなDINレール型SPDを導入するプラグイン商業セグメントの活況を牽引している。再生可能エネルギーの普及率向上を目指す政府計画も系統安定性の課題を顕在化させており、インバータステーションにおける25 kA以上の製品への需要を喚起している。地域のOEMメーカーは多国籍ブランドと提携して現地生産を推進し、建設サイクルの短縮化に伴うリードタイムの削減を図っている。
EMEAおよび南米サージ保護デバイス市場
欧州は、厳格な機器規格と系統トポロジーを刷新する積極な脱炭素化目標により、堅調なシェアを維持している。ドイツのエネルギーヴェンデ(Energiewende)とデンマークの洋上風力アレイは新たな66 kV送電ケーブルを必要とし、それぞれ電圧安定化のためのラインサージアレスタを必要としている。企業の持続可能性目標も、SF6を使用しない環境配慮型アレスタの採用を後押ししている。一方、南米、中東、アフリカは、都市部の電化と通信インフラの近代化が段階的な需要を生み出す新興市場として台頭している。太陽光発電と蓄電池を組み合わせたマイクログリッドを構築する官民パートナーシップは、資産稼働率を最大化するために協調型サージソリューションを採用するケースが増えている。

競合状況
サージ保護デバイス市場は中程度の集中度を示しています。ABB、Eaton、Schneider Electric、Siemensは合計でグローバル売上の約70%を占め、広範な製品ポートフォリオ、チャネルリーチ、規格策定への影響力を活用しています。各社はスマートで接続型のモジュールへの研究開発投資を継続しており、運用指標をクラウドダッシュボードにストリーミングしています。SchneiderのEcoStruxureとEatonのBrightlayerは、より広範な電力品質アナリティクスの中にサージの健全性を統合するプラットフォームの典型例であり、顧客にエネルギーと保護デバイスに対する統一的な可視性を提供しています。
地域専門企業はホワイトスペースのニッチ市場を開拓しています。Transtectorは5Gベースステーション向けの過酷環境ソリューションに特化し、DEHNは再生可能エネルギーと蓄電池の応用分野をターゲットにしています。Deltaは、高い連続電圧に対応できる協調型SPDを組み込んだAIデータセンター向けの800V HVDC電源アーキテクチャを拡大しています。部品革新は、頻繁なスイッチングサージ下での寿命延長のために低リーク型MOV化学とアーク消弧スパークギャップに重点を置いています。
戦略的動向には技術パートナーシップと生産能力拡大が含まれます。Hitachi EnergyはEconiQフルオロニトリルベース高電圧アレスタを展開し、電力会社の脱炭素化ロードマップとのサステナビリティポジショニングを整合させました。中規模企業は地域の分電盤メーカーとの提携によって地理的成長を追求し、ターンキーギアセットにSPDをバンドルしています。高い重要性を持つセグメントでは購入者が信頼性を優先するため価格競争は限定的ですが、住宅用タップではブランドと小売プレゼンスが高度な仕様を凌駕しているためコモディティ化が見受けられます。
サージ保護デバイス産業リーダー
-
ABB Ltd
-
Eaton Corporation, Plc.
-
Emerson Electric Co.
-
Schneider Electric SE
-
Littelfuse, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
サージ保護デバイス市場
- ABB Ltd
- Eaton Corporation plc
- Emerson Electric Co.
- Schneider Electric SE
- Siemens AG
- Littelfuse Inc.
- Legrand SA
- Leviton Manufacturing Co. Inc.
- Hubbell Inc.
- Tripp Lite (Eaton brand)
- Belkin International Inc.
- General Electric Co.
- Phoenix Contact GmbH and Co. KG
- Citel Electronics Inc.
- OBO Bettermann Holding GmbH
- Mersen SA
- Raycap Corporation
- nVent Electric plc (ERICO)
- Hager Group
- Delta Electronics Inc.

Recent Industry Developments in サージ保護デバイス市場
- 2025年5月:Deltaは、効率を4%超向上させ、ラックレベル保護のための高容量SPDを統合したAIデータセンター向け800V HVDCアーキテクチャを発表しました。
- 2025年4月:Hitachi Energyは、SF6の地球温暖化影響の1%未満のフルオロニトリルガス混合物を使用したEconiQ高電圧ポートフォリオを発表し、送電用途向けのサージアレスタを組み込みました。
- 2025年1月:Jones Lang LaSalleの2025年グローバルデータセンター展望は、電力密度制約の高まりを強調し、新たな原子力またはSMR(小型モジュール炉)設備を備えたサイトにおける高度なサージ保護ソリューションへの需要を促進しています。
- 2025年1月:DEHNは、蓄電池システム向けのDEHNcharge T1 BATT 1500 FMと、AC設備向けタイプ1 NEMA 4X SPDのDEHNguard EZ50-Sを発売しました。
- 2024年2月:ABBは地中配電向けに273ESA-10中電圧サージアレスタを発売し、完全シールドEPDMゴム筐体を採用しました。


サージ保護デバイス市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、グローバルなサージ保護デバイス(SPD)市場を、住宅・商業・産業施設のAC回路における過渡過電圧を抑制する目的で設計された低電圧・中電圧・一部高電圧ユニットの販売として定義しています。対象デバイスは、IEC 61643またはUL 1449の適合性を有するハードワイヤード型、プラグイン型、ラインコード型であり、数値は原機器製造業者の出荷価格で記録されています。
スコープ除外:35 kV超の送電線アレスタおよびアクセサリーとしてのみ販売されるサージ保護付き家庭用電源タップは、本スコープに含まれません。
セグメンテーション要
- 設置タイプ別
- ハードワイヤード
- プラグイン
- ラインコード
- 放電電流定格別
- 10kA以下
- 10kA〜25kA
- 25kA超
- 電圧クラス別
- 低電圧(1kV未満)
- 中電圧(1〜35kV)
- 高電圧(35kV超)
- エンドユーザー業種別
- 産業
- 商業
- 住宅
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他アジア太平洋
- 南米
- ブラジル
- その他南米
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- その他アフリカ
- 中東
- 北米
詳細な調査方法とデータ検証
一次調査
Mordorのアナリストは、北米、欧州、アジア太平洋地域のSPDメーカー、パネルビルダー、電気工事業者、安全検査員と対話しています。これらの対話により、普及率、割引構造、新興ユースケースを検証し、二次推計との整合を図るとともに情報ギャップを迅速に解消しています。
デスクリサーチ
国際エネルギー機関、米国エネルギー情報局、国連コムトレード、雷発生頻アトラスなどの一次公開情報源のデータを起点として、対応可能な需要と平均販売価格を算定しています。NFPA、IEC委員会、各国電気当局からの規制更新情報は、安全規格に基づく交換サイクルを明確にします。企業の10-K、決算説明会、入札ポータルは出荷・価格パターンを補完し、D&B HooversおよびDow Jones Factivaは産業セグメントを裏付ける収益内訳をアナリストに提供しています。引用されている情報源は例示であり、トレンドのクロス検証のためにさらに多くのオープンデータセットが精査されています。
市場規模算定と予測
トップダウンモデリングでは、新規住宅着工件数、データセンターのメガワット増設、EVチャージングポイントの展開、雷日統計、地域別建設GDPをデバイス普及率と結び付けています。次に、サプライヤー収益の選択的なボトムアップ積み上げにより合計値を検証し、異常値を検出します。シナリオ分析を通じて検証された多変量回帰により2030年までの値を予測し、欠損入力はグリッド信頼性プロファイルが類似する最近傍ベンチマークで補完しています。
データ検証と更新サイクル
アウトプットは、アナリストによる3段階のレビュー、貿易コードデータとの分散フィルター、および承認前のピアオーディットを経ています。チームは12ヶ月ごとに更新を行い、主要な規格改定、原材料価格の大幅な変動、または大規模な設備増強の発表があった場合には中間更新を実施します。
Mordorのサージ保護デバイスベースラインが投資家の信頼を獲得する理由
企業が異なる製品クラス、価格基準、更新頻度を混在させるため、公表推計値はしばしば乖離します。スコープを真のSPDに限定し、モデルを毎年更新することで、現場の実態を反映した数値を提供しています。
他社で観察される主なギャップ要因としては、スマートタップや超高電圧アレスタの算入、チャネル割引を考慮しない定価への依存、パンデミック後の住宅市場リセットを無視した直線的なCAGR延長などが挙げられます。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 一次ギャップ要因 |
|---|---|---|
| 2.86 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 2.98 ビリオン 米ドル(2025年) | グローバルコンサルタンシA | 販売店の再販価格を使用し、タイプ4電源タップを含めている |
| 3.60 ビリオン 米ドル(2024年) | 業界誌B | 送電線アレスタを計上し、平均販売価格を2023年水準で固定している |
この比較は、当社の数値が拡張的な推計と楽観的な推計の中間に位置することを示しており、明確に定義されたデバイス、データ系列、および再現可能な手順から導出された、バランスのとれた透明性の高いベースラインを意思決定者に提供しています。


レポートで回答される主要な質問
2031年におけるサージ保護デバイス市場の予測値は?
市場は2026年から5.18%のCAGRで拡大し、2031年までに38億7,000万米ドルに達すると予測されています。
最も速く成長している設置タイプはどれですか?
プラグイン型サージプロテクターは、スマートホームの普及と保険インセンティブが住宅需要を促進する中、2031年にかけて6.05%のCAGRを記録すると予測されています。
高電圧SPDが注目されているのはなぜですか?
大規模な再生可能エネルギー向けの電力送電アップグレードには35kV超のデバイスが必要であり、フルオロニトリルなどのエコフレンドリーなガス代替品が新製品の発売を促進しています。
データセンターはサージ保護の需要にどのような影響を与えていますか?
AIワークロードは電力密度を劇的に押し上げており、施設は25kA超のSPDを採用し、専用の保護機能を持つ400V DCまたは800V HVDCアーキテクチャへの移行を進めています。
保険プログラムはどのような役割を果たしていますか?
電力会社や保険会社は保険料割引や補償保証を提供しており、一部の米国プログラムでは家電1台につき最大5,000米ドルの補償を提供し、住宅所有者や中小企業にホール・ホーム型SPDの設置を促しています。
サージ保護デバイスはどのくらいの頻度で交換する必要がありますか?
住宅用タップは通常の条件下で一般的に2〜3年の寿命ですが、産業用ユニットにはサージカウンターとステータスリレーが搭載されており、保全チームがMOVのエネルギー吸収容量が枯渇した時点でモジュールを交換できます。


 お客様のデータは安全であり、販売や共有は一切行われません。

