
Spezialpapiermarktgröße und -marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
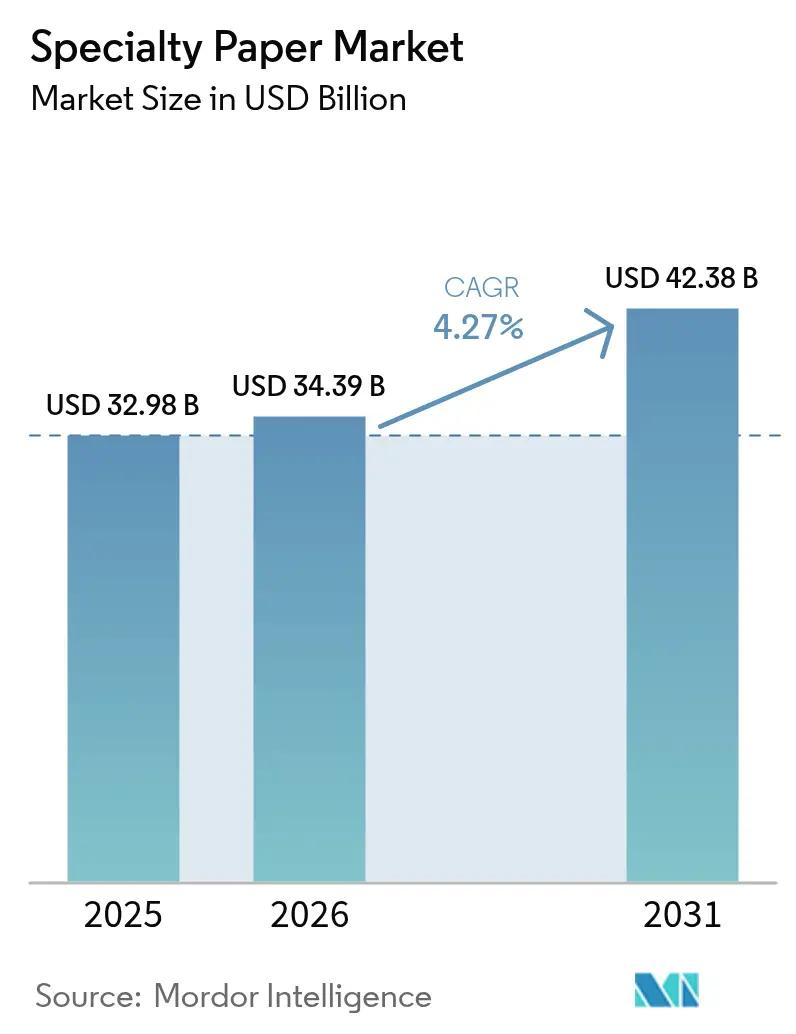
| Marktgröße (2026) | 34.39 Milliarden US-Dollar |
| Marktgröße (2031) | 42.38 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.27 % |
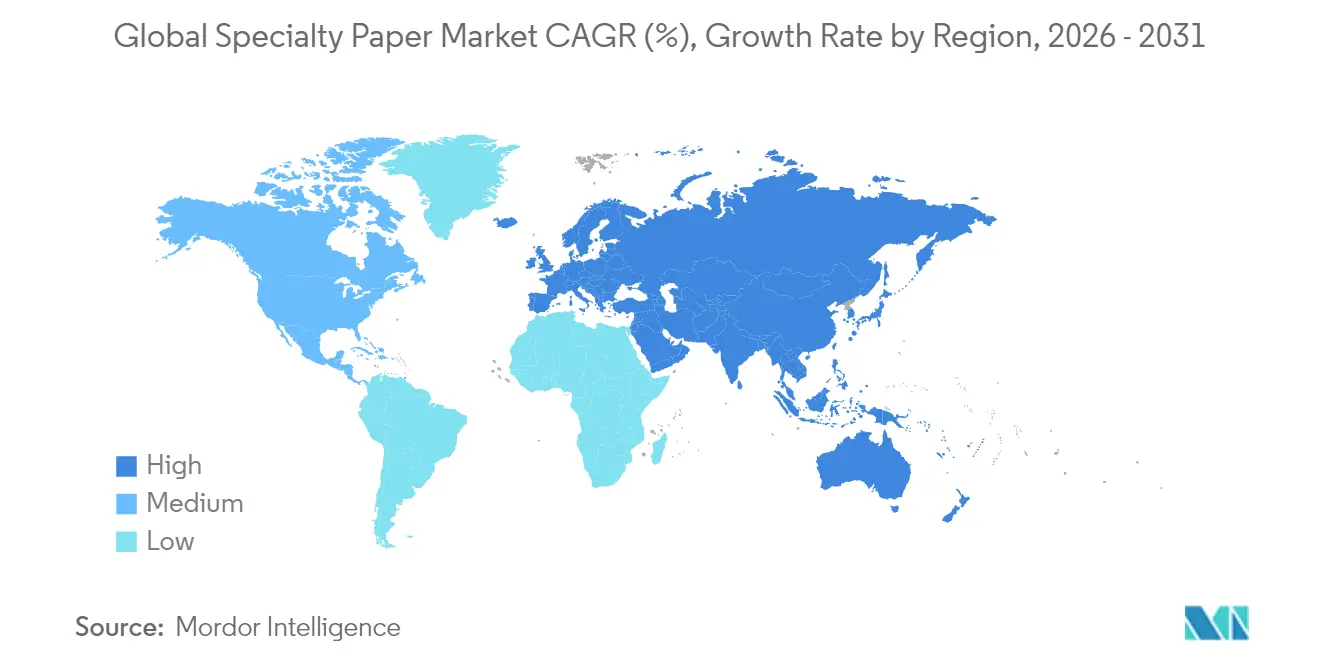
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
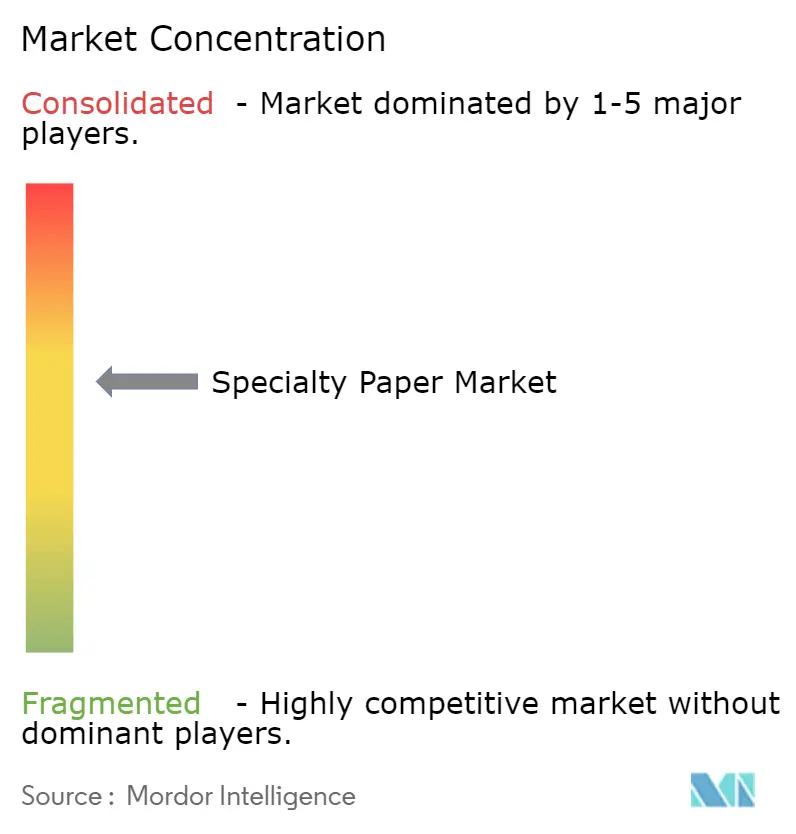
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Spezialpapiermarktanalyse von Mordor Intelligence
Der Spezialpapiermarkt wurde im Jahr 2025 auf einen Wert von 32,98 Mrd. USD geschätzt und soll von 34,39 Mrd. USD im Jahr 2026 auf 42,38 Mrd. USD bis 2031 wachsen, bei einem CAGR von 4,27 % während des Prognosezeitraums (2026–2031). Diese Entwicklung spiegelt den globalen Wandel hin zu faserbasierter Verpackung, die verschärfte regulatorische Kontrolle von Einwegkunststoffen sowie den Anstieg intelligenter Funktionsanforderungen bei Etiketten und Elektronik wider. Die Konsolidierung unter führenden Herstellern, veranschaulicht durch Verpackungsfusionen im Milliardenbereich, erzeugt Skaleneffekte und erschließt gleichzeitig eine größere geografische Reichweite. Europa führt derzeit die Nachfrage an, während der Asien-Pazifik-Raum auf Basis von E-Commerce-Durchdringung, Kapazitätserweiterungen und dem Wachstum der Elektronikindustrie schneller expandiert. Rohstoffvolatilität und Vorschriften für chemische Additive bleiben zentrale Risiken, was integrierten Zellstoffeigentumsrechten und agilen Beschichtungstechnologien einen Premiumwert verleiht.
Wesentliche Erkenntnisse des Berichts
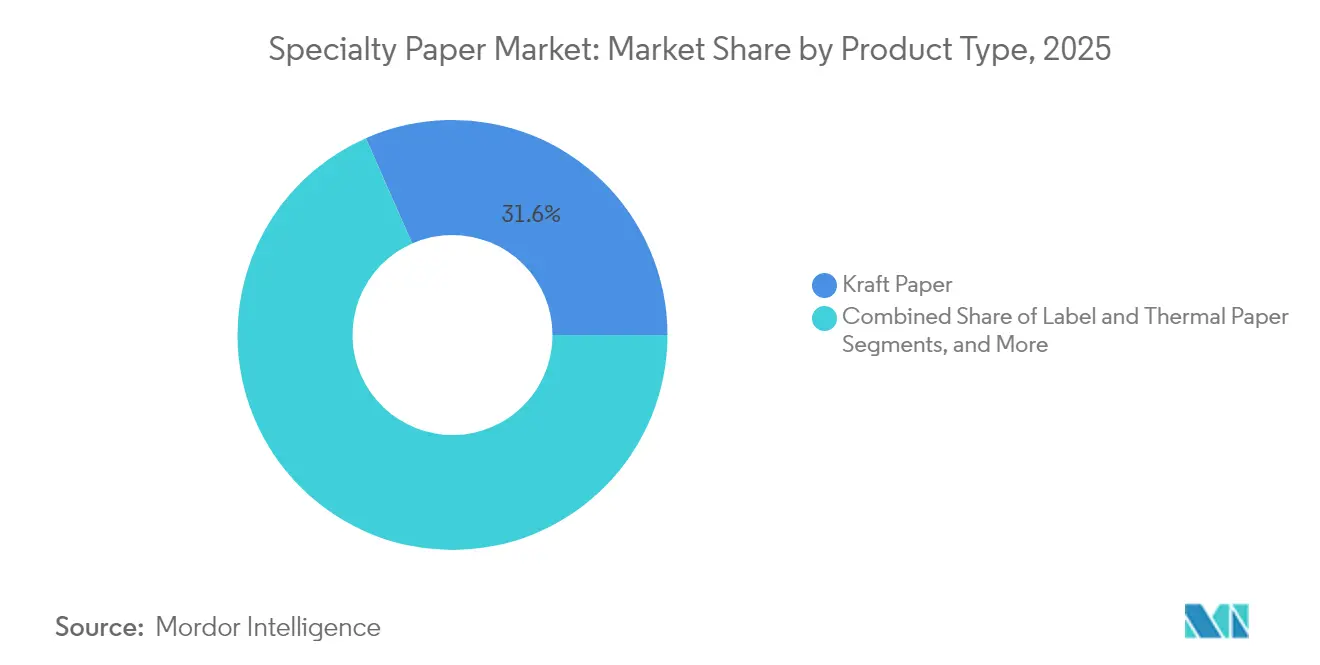
- Nach Produkttyp entfiel im Jahr 2025 ein Spezialpapiermarktanteil von 31,60 % auf Kraftpapier, während Trennlagenpapier bis 2031 mit einem CAGR von 6,18 % wachsen soll.
- Nach Rohmaterial hielt Primärfaser im Jahr 2025 einen Anteil von 48,40 % an der Spezialpapiermarktgröße; Recyclingfaser wird bis 2031 mit einem CAGR von 5,15 % wachsen.
- Nach Funktionalität entfielen im Jahr 2025 58,10 % des Umsatzanteils auf Barriere- und fettdichte Qualitäten, während antimikrobielle Papiere bis 2031 mit einem CAGR von 5,10 % wachsen sollen.
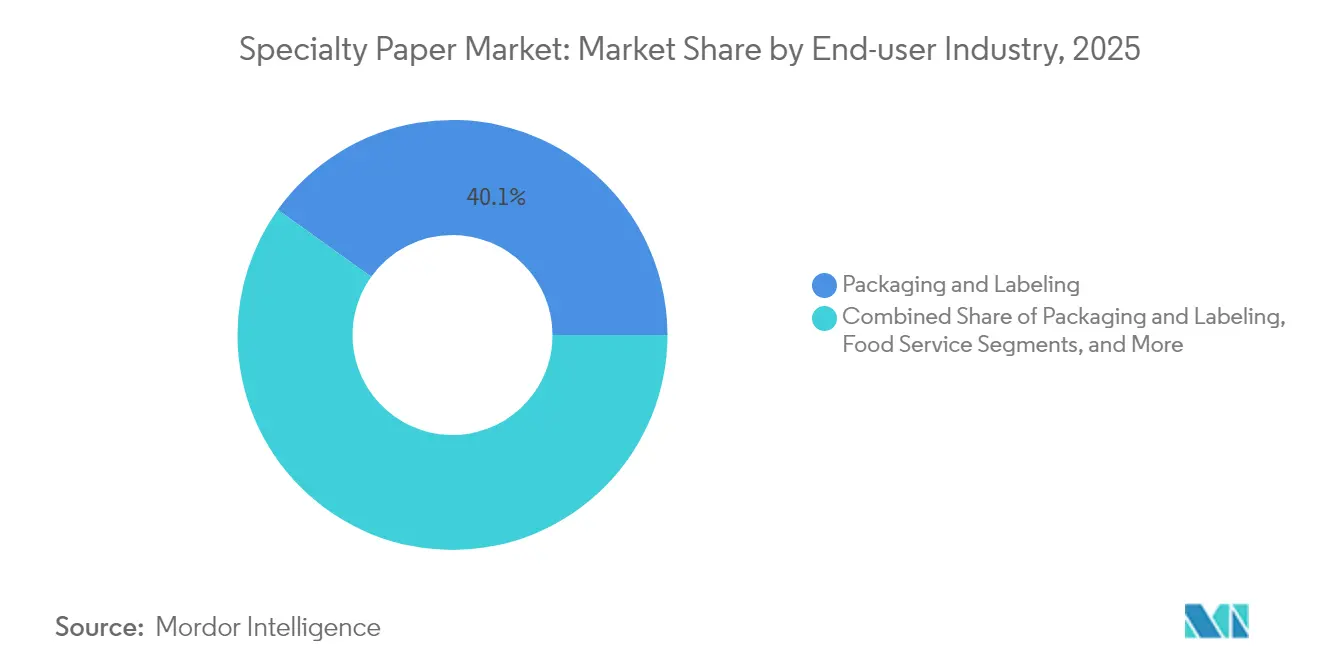
- Nach Endverbraucherbranche führte Verpackung und Etikettierung im Jahr 2025 mit einem Anteil von 40,10 %, während Medizin und Gesundheitswesen mit einem CAGR von 5,45 % das am schnellsten wachsende Segment darstellt.
- Nach Form dominierten Bogen im Jahr 2025 mit einem Anteil von 52,70 % an der Spezialpapiermarktgröße; Rollen sollen im Prognosezeitraum einen CAGR von 5,55 % verzeichnen.
- Geografisch betrachtet entfielen im Jahr 2025 32,70 % des Spezialpapiermarktanteils auf Europa; der Asien-Pazifik-Raum wächst bis 2031 mit einem CAGR von 6,05 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| E-Commerce-Nachfrage nach nachhaltiger Verpackung | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung der Gastronomie zu faserbasierten Einwegartikeln | +0.6% | Entwickelte Märkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Trennlagenpapier für intelligente Etiketten | +0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Flexible Substrate für gedruckte Elektronik | +0.3% | Asien-Pazifik vorrangig | Langfristig (≥ 4 Jahre) |
| Sicherheitspapiere für die Pharmaindustrie | +0.2% | Globale Zentren | Mittelfristig (2–4 Jahre) |
| PFAS-freie fettdichte Beschichtungen | +0.5% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Nachfrage nach nachhaltiger Verpackung
Das rasante Wachstum im Online-Einzelhandel beschleunigt die „Papierisierung” von Sekundär- und Tertiärverpackungen, da Marken Kunststoffe im Rahmen der Verpflichtungen zur erweiterten Herstellerverantwortung schrittweise abschaffen[1] International Paper, "Nachhaltigkeitsbericht 2025," internationalpaper.com. Einzelhändler schreiben nunmehr zertifizierte Fasern, recyclingfähige Formate und Kraftpapierqualitäten mit niedrigerem Flächengewicht vor, die Frachtkosten senken, ohne die Tragfähigkeit zu beeinträchtigen. Kontinuierliche Auftragsabwicklung steigert die Nachfrage nach bedruckbaren Kraft-Versandtaschen und Formfaserpuffern, was stabile Volumenzuwächse in allen Versandkategorien sichert. Hersteller mit integrierten Kraftpapieranlagen profitieren von höheren Margen, da sie Zellstoffströme auf wachstumsstarke E-Commerce-Varianten ausrichten und gleichzeitig Rohstoffrisiken mindern können.
Verlagerung der Gastronomie zu faserbasierten Einwegartikeln
Gesetzlich verankerte Verbote von Einwegkunststoffen in Europa, Nordamerika und wichtigen asiatischen Städten haben eine rasche Verlagerung hin zu Faserstoff-Besteck, -Bechern und -Klappverpackungen ausgelöst. Fortschritte in der fettdichten Barrierchemie ermöglichen es Papierbehältern nun, heiße Öle und Soßen zu tolerieren, wodurch Schnellrestaurantketten Kompostierbarkeitsanforderungen erfüllen können. Verträge auf Kettenebene priorisieren Post-Consumer-Recyclinganteil, was eine breitere Sammel- und Rückführungsinfrastruktur unterstützt. Die Volumensicherheit in Gastronomiepuffern begünstigt Mehrmaschinen-Umrüstungen in Mühlen, die auf Becherstoff und leichtes MG-Papier spezialisiert sind, was die Anlagenauslastung steigert.
Nachfrageschub bei Trennlagenpapier für intelligente Etiketten
Programme zur vernetzten Verpackung im Einzel- und Logistikhandel integrieren RFID- und NFC-Etiketten zur Automatisierung der Bestandsverfolgung und zur Steigerung der Kundenbindung. Neue kunststofffreie Einlagen, wie die PaperMark-Plattform von Trimco, stützen sich auf FSC-zertifiziertes Trennlagenpapier, das Dimensionsstabilität für präzises Stanzen bietet. Die Durchdringung von Digitaldruckpressen auf bis zu 10 % des Etikettenvolumens bis 2029 erhöht die Qualitätsanforderungen an Trennsubstrate, was Spezifikationsaufrüstungen zugunsten von Spezialqualitäten gegenüber Standardglassine begünstigt. Mit der Skalierung des Omnikanal-Versandhandels gewinnen Trennlagen-Recyclinginitiativen an Bedeutung und stärken die Kreislaufwirtschafts-Qualifikationen von Verarbeitern und Markeninhabern.
Flexible Substrate für gedruckte Elektronik
Druckfortschritte ermöglichen nun das Aufbringen leitfähiger Polymere und Graphen auf gestrichenes Papier, was kostengünstige Sensoren, Batterien und Antennen für tragbare Geräte und Verpackungen ermöglicht. Pilotversuche in Südkorea und Japan demonstrieren die Kompatibilität des Rolle-zu-Rolle-Durchsatzes mit bestehenden Flexodrucklinien, was die Einführungshürden senkt. Die Leistungsparität mit Polymerfolien hinsichtlich Biegeradius und Feuchtigkeitsbeständigkeit ist durch Mehrschichtbeschichtungen erreichbar, was eine neue adressierbare Frontier für Hochmargenpapierqualitäten eröffnet, die auf Elektroniklieferketten zugeschnitten sind.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Zellstoffpreisvolatilität und Versorgungsschocks | -0.7% | Global, mit akuten Auswirkungen in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Vorschriften für chemische Additive | -0.4% | Europa und Nordamerika vorrangig | Mittelfristig (2–4 Jahre) |
| Hochklare Monomaterial-Kunststofffolien | -0.3% | Global, am stärksten im Asien-Pazifik-Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Langsame Einführung von Tintenstrahldruckpressen in Schwellenmärkten | -0.2% | Schwellenmärkte, insbesondere Lateinamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zellstoffpreisvolatilität und Versorgungsschocks
Der Richtwert für gebleichten nordischen Nadelholzkraftzellstoff erreichte im April 2024 1.380 EUR pro Tonne, nachdem Arbeitskämpfe in Finnland und Werksunfälle das Angebot eingeschränkt und die Spezialpapierspannen gedrückt hatten. Spot-Preissprünge zwingen nicht integrierte Verarbeiter, die Preisgestaltung vierteljährlich anzupassen, was das Risiko von Kundenverlust birgt. Klimabedingte Faserstörungen und begrenzte Greenfield-Kapazitäten deuten auf anhaltende Volatilität hin, was den strategischen Wert von eigenem Zellstoff oder langfristigen Holzschnitzelverträgen unterstreicht.
Verschärfung der Vorschriften für chemische Additive
Behörden in der EU und den USA schrittweise PFAS, mineralölbasierte Druckfarben und ausgewählte Biozide ab, was Werke dazu zwingt, Forschungs- und Entwicklungspipelines für konforme Barrieresysteme zu beschleunigen. Compliance-Validierungen und Linienversuche erhöhen die Kosten und verlangsamen die kommerzielle Markteinführung, was kleinere Akteure belastet, denen Formulierungskapazitäten fehlen. Der daraus resultierende Druck könnte die Konsolidierung beschleunigen, gleichzeitig jedoch auch die Wechselkosten erhöhen und so bestehende Beziehungen zu Markeninhabern festigen, die verlässliche regulatorische Kontinuität fordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kraftpapier hält die Skalenposition, während Trennlagenpapier an Tempo gewinntKraftpapierqualitäten erzielten mit einem Spezialpapiermarktanteil von 31,60 % im Jahr 2025 den größten Umsatzbeitrag, gestützt durch Industriesäcke, Tragetaschen und boomende E-Commerce-Versandtaschen. Allein das Werk Karlsborg in Schweden produziert 335.000 Tonnen Sack-Kraftpapier pro Jahr, was die Skalenökonomie hinter dieser Position unterstreicht. Das Wachstum verlagert sich nun auf Trennlagenpapier, das bis 2031 mit einem CAGR von 6,18 % prognostiziert wird, gestützt durch RFID-fähige Etiketten und zunehmende Digitaldruck-Durchdringung. Intelligente Etiketten erfordern ultraglatte Dicken und kalibrierte Dichte, was Verarbeiter hin zu konstruierten Trennsubstraten und weg von Standardoptionen lenkt. Dekor- und Kaschierungspapiere bleiben volumenstark, stehen jedoch unter Anteilsdruck durch digitale Dekorfolien, während Filter- und Sicherheitspapiere ihre Nischenrelevanz durch hohe Leistungsanforderungen und eingebettete Fälschungsschutzmerkmale bewahren.
Die strukturelle Nachfrage nach hochreinen Fasern und engerer Feuchtigkeitskontrolle verankert langfristige Kraftpapierkapazitätszusagen, auch wenn Trennlagenneuerungen zusätzlichen Wert erschließen. Hersteller diversifizieren Qualitätspaletten zur Absicherung gegen zyklische Schwankungen, doch Kapitalallokationen priorisieren nun Beschichtungsflexibilität, um die Trennlagenchance zu nutzen. Diese Zweiteilung innerhalb des Spezialpapiermarkts fördert einen Produktmix, bei dem traditionelle Kraftpapiervolumina die Technologieverbesserungen der nächsten Generation bei Trennlagen finanzieren.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar


Nach Rohmaterial:
Recyclingfasermomentum nimmt trotz Primärfaserdominanz zuPrimärfaser hielt im Jahr 2025 48,40 % der Spezialpapiermarktgröße, bedingt durch die Zug- und Porositätsschwellenwerte, die Premium-Etiketten, Sicherheitsdruckpapier und medizinische Verpackungen erfordern. Dennoch verzeichnet Recyclingfaser bis 2031 einen CAGR von 5,15 %, da Kreislaufwirtschaftsvorgaben Recyclinganteile normalisieren und braune Recycling-Zellstoffqualitäten Spezifikationen erreichen, die für barrieregestrichene Verpackungen geeignet sind. Die Spezialpapiermarktgröße für synthetische und hybride Zusammensetzungen bleibt bescheiden, doch diese Materialien ermöglichen einzigartige Eigenschaften wie Lösungsmittelbeständigkeit für Kfz-Dichtungen.
Nicht-Holzzellstoffe aus Bambus und landwirtschaftlichen Rückständen werden durch neue Enzymverfahren vorangetrieben, die Siliziumdioxid-Kontamination mindern. Kostenparität mit Laubholzschnitzeln bleibt schwer erreichbar, was das Skalenwachstum einschränkt; doch Kohlenstoffreporting der Markeninhaber schafft Anreize für Testvolumina. Werke mit Zweifsystem-Faseranlage können Zellstoffrezepturen anpassen, um Zellstoffpreisschwankungen auszugleichen und die Widerstandsfähigkeit in volatilen Zyklen zu stärken.
Nach Funktionalität/Beschichtung:
Barriereklassen führen; Antimikrobiell wächst schnellBarriere- und fettdichte Papiere erzielten im Jahr 2025 einen Spezialpapiermarktanteil von 58,10 %, was die weitverbreitete Nutzung in Schnellrestaurantverpackungen und Tiefkühlkost widerspiegelt. Die PFAS-Ausstiegsfristen haben Investitionen in algenbasierte und mineralölfreie Barrieren katalysiert, die für fetthaltige und säurehaltige Kontaktanwendungen zertifiziert sind. Antimikrobielle Papiere sind zwar volumenmäßig kleiner, expandieren jedoch mit einem CAGR von 5,10 %, da Krankenhäuser keiminhibierende Verpackungen im Rahmen verschärfter Infektionsschutzprotokolle einsetzen.
Leitfähige und antistatische Beschichtungen erhalten Pilotaufträge von Elektronikmontageunternehmen, was auf eine Fusion von Papier und funktionalen Chemikalien hinweist, die bislang ausschließlich Polymeren vorbehalten waren. Wasserresistente und flammhemmende Segmente verzeichnen moderates Wachstum im Zusammenhang mit Außenwerbung und industriellen Dichtungen. Lieferanten differenzieren sich durch modulare Beschichtungsstationen, die schnelle Chemikalientausche ermöglichen und eine agile Einhaltung unterschiedlicher regionaler Sicherheitsvorschriften gewährleisten.
Nach Endverbraucherbranche:
Verpackung dominiert; Medizin beschleunigtVerpackungs- und Etikettierungsanwendungen hielten im Jahr 2025 einen Marktanteil von 40,10 %, da E-Commerce, regalfertige Formate und Personalisierung die Volumina bei Wellpappeinlagen, Faltschachteln und Etikettenkaschierungen steigerten. Das Segment Medizin und Gesundheitswesen soll mit einem CAGR von 5,45 % überdurchschnittlich wachsen, angetrieben durch steigende Markteinführungen von Biologika, die Hochbarriere- und manipulationssichere Papier-Folie-Strukturen erfordern. Gastronomiebetriebe steigern die Spezialnachfrage durch kompostierbaren Becherstoff und fettdichte Einwickelpapiere, während Druck- und Verlagsvolumina zunehmend in digitale Medien migrieren.
Die Bau- und Konstruktionsnachfrage besteht in Dekorlaminaten und Overlay-Papieren für Holzwerkstoffe fort, obwohl konjunkturelle Abschwächungen die kurzfristige Aufnahme dämpfen können. Industrielle Filtrationsmaterialien für Transport und Energie behalten verteidigbare Nischen, mit aufkommendem Potenzial bei Prototypen für Wasserstoff-Brennstoffzellen-Separatoren. Diese Endverbraucherdiversifizierung schützt den Spezialpapiermarkt vor branchenspezifischen Schocks.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Nach Form:
Bogen dominieren; Rollen wachsen überdurchschnittlichBogen machten im Jahr 2025 52,70 % des Umsatzes aus und sind integraler Bestandteil von Offsetdruck- und Spezialverarbeitungsabläufen, die Schneidmaschineneffizienz bevorzugen. Rollen hingegen sind auf Kurs zu einem CAGR von 5,55 %, da Hochgeschwindigkeits-Etiketten-, Klebeband- und RFID-Einlagenlinien den kontinuierlichen Bahnbetrieb optimieren. Verarbeiter verweisen auf geringeren Verschnitt und schnellere Jobwechsel beim Bezug von Masterrollen, was Werke dazu veranlasst, Wickel- und Spuldurchmesser aufzurüsten.
Veredelte Produkte wie Einkaufstaschen, Klebebänder und Becher erschließen weiterhin nachgelagerten Mehrwert, wobei Maschinenhersteller stetige Auftragspipelines für Tiefzieh- und Faltanlagen melden. Die Verlagerung zu Rollen spiegelt den Automatisierungsimperativ innerhalb des Spezialpapiermarkts wider und treibt Vorlieferanten dazu an, enge Querprofil-Feuchtigkeitsprofile zu garantieren, die die Bahnstabilität bei erhöhten Liniengeschwindigkeiten sichern.
Geografische Analyse
Europäischer Markt für Spezialpapier
Europa blieb mit einem Marktanteil von 32,70 % am Markt für Spezialpapier im Jahr 2025 der größte regionale Beitragsgeber, gestützt durch strenge Umweltgesetze, die die Umstellung von Kunststoffen auf Faserstoffe beschleunigen. Die monatliche Papier- und Kartonproduktion erholte sich vom Energieschock des Jahres 2023, da die Werke ihre KWK-Konfigurationen optimierten und langfristige Verträge für erneuerbare Energie abschlossen. Deutschland und Frankreich führen die Einführung von Ökofarben und die Abkehr von Mineralölen an, was den Auftragsfluss in Richtung migrationssicherer Etikettensubstrate lenkt. Dennoch hat die Energiekostensteigerung zu selektiven Kapazitätsschließungen geführt, darunter der UPM-Standort Ettringen, der im Juli 2025 den Betrieb einstellen soll. Konsolidierungen wie die Übernahme von Steyrermühl durch die Heinzel Group signalisieren eine sich verknappende Anlagenbasis, die auf margenstarke Sorten ausgerichtet ist.
Asiatisch-pazifischer Markt für Spezialpapier
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einem CAGR von 6,05 % bis 2031. Chinas Erholung der Wellpappenkarton-Nachfrage und die malaysische Expansion von Nine Dragons Paper veranschaulichen eine südwärts gerichtete Kapazitätsverlagerung, die nahe gelegene ASEAN-Märkte erschließt und ein jährliches Kartonwachstum von 4 % prognostiziert. Elektronik-Lieferketten in Japan und Südkorea treiben die Nachfrage nach leitfähigen und antistatischen Papieren an, während Indiens steigende verfügbare Einkommen die Spezialsorten für den Lebensmittelservice ankurbeln. Regionale Regierungen lenken Konjunkturprogramme in die Altpapiersammelinfrastruktur und erweitern so die Verfügbarkeit von Recyclingfasern, die lokale Spezialkonversionen antreiben.
Nordamerikanischer Markt für Spezialpapier
Nordamerika verzeichnet ein stetiges mittleres einstelliges Wachstum, da Nearshoring und Verpackungsautomatisierung reife Verlagssegmente ausgleichen. Investitionsprogramme wie die Expansion von Kimberly-Clark im Wert von 2 Milliarden USD unterstreichen das Vertrauen in die langfristige Wirtschaftlichkeit von Tissue- und Spezialkapazitäten. Gleichzeitig konsolidieren Megafusionen wie Smurfit WestRock die Wellpappenintegration und ermöglichen Kostensynergien sowie eine breitere Kundenbasis. Der US-amerikanische Süden zieht Greenfield-Zellstoffprojekte aufgrund der Waldnähe und wettbewerbsfähiger Energietarife an und unterstützt integrierte Modelle, die besser positioniert sind, um Zellstoffpreisschwankungen standzuhalten.

Regulatorisches Umfeld
Die Regulierung beschleunigt die Substitution von Kunststoffen durch Fasern und verschärft gleichzeitig die Chemikalienkonformität für Spezialqualitäten, die im Foodservice und in der Verpackung eingesetzt werden. In der Europäischen Union trat die Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40 am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026; sie schafft einen harmonisierten Rahmen, der Recyclingfähigkeitsanforderungen unterstützt und Einschränkungen für lebensmittelkontaktrelevante Verpackungen enthält (einschließlich PFAS-bezogener Bestimmungen). Für Papierfabriken, Beschichter und Exporteure, die Europa bedienen, bedeutet dies höhere Anforderungen an Spezifikation und Dokumentation.
In den Vereinigten Staaten bleiben die FDA-Vorschriften für Lebensmittelkontakt bei Papier und Karton ein zentraler Compliance-Ankerpunkt für fettdichte und barrierebeschichtete Anwendungen, wobei 21 CFR 176.170 die Komponenten regelt, die in Kontakt mit wässrigen und fetthaltigen Lebensmitteln verwendet werden. Die Vorschrift verlangt geeignete Zulassungswege vor der Markteinführung für Substanzen, die in der Papierherstellung und bei Beschichtungen verwendet werden. Da sowohl die EU-Verpackungsvorschriften als auch die FDA-Aufsicht greifen, stehen Unternehmen vor einem größeren Bedarf an validierten Migrationstests, strengerer Rückverfolgbarkeit von Rohstoffen und schnellerer Neuformulierung, da sich Barrierechemien hin zu PFAS-freien und migrationsarmen Systemen entwickeln.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Spezialpapier beginnt mit der Faserbeschaffung (Frisch- und Recyclingfasern), setzt sich fort mit der Zellstoffproduktion und Papierherstellung und geht dann über funktionale Aufwertungen durch Beschichtung, Leimung und Veredelungsschritte, die Qualitäten für Barriere- und fettdichte Verpackungen, Trennliner und medizinische Umhüllungen anpassen. Vertikale Integration und mehrparteiliche Entwicklungsprogramme verbinden zunehmend die vorgelagerte Fasersicherheit mit den nachgelagerten Leistungsanforderungen, was hilft, die Volatilität der Zellstoffpreise abzumildern und die Qualifizierungszeit für hochspezifizierte Qualitäten zu verkürzen.
Beschichtungs- und Additivlieferanten befinden sich nahe am Compliance-Zugangspunkt, da Barriereleistung und regulatorische Eignung (Migration bei Lebensmittelkontakt, PFAS-freie Systeme, geruchsarme und migrationsarme Farben) oft die Akzeptanz bei Verarbeitern und Markeninhabern bestimmen. Zusammenarbeit und Integration zeigen sich in Partnerschaften, die Papierproduktion mit Verpackungs- oder Verarbeitungsinnovation verbinden, darunter Stora Enso und Matrix Pack (strategische Partnerschaft zur Skalierung von Formfasertechnologien) sowie UPM mit Royal Vaassen (Entwicklung eines faserbasierten Barrierepapierkonzepts), ebenso regionaler Kompetenzaufbau wie die Partnerschaft von Naini Papers mit PrimeFiber Global Paper Solutions zur Entwicklung einheimischer verpackungstauglicher Spezialpapiere in Indien. Engpässe konzentrieren sich auf die Energie- und Inputkostenexposition in den Papierfabriken, die begrenzte Verfügbarkeit von hochleistungsfähigen Barrierelösungen, die weiterhin repulpierbar sind, sowie sich wandelnde Nachhaltigkeitsdefinitionen, die Beschaffung und Kennzeichnungsangaben über Regionen hinweg erschweren.
Wettbewerbslandschaft
Eine moderate Konzentration kennzeichnet den Spezialpapiermarkt, da führende Hersteller weiterhin fusionieren und nach Skalenvorteilen und Fasersicherheit streben. International Papers Übernahme von DS Smith für 7,2 Mrd. USD und der Zusammenschluss von Smurfit Kappa und WestRock im Wert von 11,2 Mrd. USD exemplifizieren diese Konsolidierungswelle, die Portfolios auf Verpackungswachstum ausrichtet und grafische Druckpapiere mit rückläufigem Trend zurücklässt. Vertikale Integration – von Forstland bis zur Veredelung – schützt Margen durch eigenen Zellstoff und sichert Versorgungskontinuität für globale Markeninhaber.
Technologiefähigkeit entwickelt sich zu einem schärferen Differenzierungsmerkmal als die bloße Tonnage. Avery Dennisons Materials Group berichtet von Outperformance durch den Fokus auf Premium-Haftklebe- und Intelligenz-Etiketten und zeigt, wie Klebstoffwissenschaft und Trennlageninnovation Resilienz schaffen, trotz breiterem Marktdruck. Werke rüsten Beschichtungsanlagen auf Mehrchemie-Flexibilität um, was schnelle Wechsel zwischen fettdichten, antimikrobiellen und leitfähigen Durchläufen ohne längere Ausfallzeiten ermöglicht.
Kleinere Spezialisten verteidigen ihren Marktanteil durch Ausrichtung auf Hochbarriernischen wie Sicherheits-Banknotendruckpapier oder flammhemmende Laminate, wo Eintrittshürden Kommodifizierung abschrecken. Steigende Compliance-Kosten und volatile Inputmaterialien könnten jedoch zu weiterer Konsolidierung oder strategischen Allianzen führen, die auf gemeinsame Forschung und Entwicklung sowie Kapazitätsoptimierungen auf Werksebene abzielen.
Führende Unternehmen der Spezialpapierbranche
Stora Enso Oyj
Mondi plc
Nippon Paper Industries Co., Ltd.
SAPPI Limited
International Paper Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Spezialpapier
- Ahlstrom Corporation
- Asia Pulp and Paper (APP) Sinarmas
- BillerudKorsnäs AB
- Domtar Corporation
- Fedrigoni S.p.A.
- Georgia-Pacific LLC
- International Paper Company
- ITC Limited (Paperboards and Specialty Papers Division)
- JK Paper Ltd.
- Koehler Paper SE
- LINTEC Corporation
- Mondi plc
- Nippon Paper Industries Co., Ltd.
- Nordic Paper Holding AB
- Oji Holdings Corporation
- SAPPI Limited
- Smurfit WestRock Corporation
- Stora Enso Oyj
- Twin Rivers Paper Company LLC
- UPM-Kymmene Corporation

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance ist die Ausweitung barrierebeschichteter, recyclingfähiger Papierlösungen, die komplexe Kunststoff- und Aluminiumstrukturen in Lebensmittel- und Konsumgüterverpackungen ersetzen. Der regulatorische Impuls durch die Anwendbarkeit der EU-PPWR ab dem 12. August 2026 wird durch Anbieterinnovationen bei Beschichtungen, Versiegelungsmitteln und Substraten verstärkt. Bei den Ankündigungen von Material- und Chemielieferanten im Jahr 2026 deuten mehrere Produkteinführungen auf aktive Wachstumsfelder bei papierkompatiblen Versiegelungs- und Barrieresystemen hin, darunter die Einführung einer Kaltversiegelungslösung für barrierebeschichtete Papierverpackungen durch Henkel (Loctite Liofol CS 7106 RE) sowie die Erweiterung wasserbasierter Barriere- und Heißversiegelungsbeschichtungen für Papieranwendungen. Michelman führte ebenfalls biobasierte Barrierebeschichtungen für Papierverpackungen ein, und Stahl brachte ein eigenes Portfolio an Barrierebeschichtungen für papierbasierte Verpackungen auf den Markt.
Kapazitäts- und Fähigkeitserweiterungen eröffnen auch investitionswürdige Bereiche in der lokalisierten Verarbeitung und Spezialqualitätsproduktion, insbesondere im Zusammenhang mit E-Commerce sowie Industriesäcken und -taschen, bei denen Automatisierung und Versorgungssicherheit weit oben auf den Beschaffungslisten stehen. Mondi eröffnete im April 2026 in Pittsburgh, Pennsylvania, eine neue automatisierte Produktionsanlage für Papiertüten mit einer angestrebten Jahreskapazität von 300 Millionen Einheiten, was die anhaltende nachgelagerte Investition in papierbasierte Formate widerspiegelt. Auf der Produktionsseite nahm Lecta in seinem Werk Leitza in Spanien eine zusätzliche Metallisierungslinie in Betrieb, um die Barrierepapierproduktion zu steigern, und Pudumjee Paper Products kündigte Pläne für eine Spezialpapieranlage mit 68.000 t in Mahad, Maharashtra, an, die sich auf lebensmittelkontakttaugliche und industrielle Qualitäten konzentriert. Bei all diesen Schritten konzentriert sich die Nachfrage zunehmend auf Papierfabriken, die multichemische Beschichtungsflexibilität, zertifizierte Faserbeschaffung und verarbeitungsfertige Rollenlieferungen für schnellere Verpackungslinien und sich entwickelnde Recyclingfähigkeitsanforderungen unterstützen können.
Recent Industry Developments in Markt für Spezialpapier
- April 2026: Stora Enso brachte Performa Natura Aqua auf den Markt, einen dispersionsbeschichteten Faltschachtelkarton (GC2), der für Foodservice- und Backwarenverpackungen entwickelt wurde. Das Produkt zielt auf Barriereleistungsanforderungen ab, während die Struktur faserbasiert bleibt, im Einklang mit der Abkehr von Markeninhabern von kunststoffintensiven Formaten und der zunehmenden chemischen Kontrolle bei Anwendungen mit Lebensmittelkontakt.
- September 2025: UPM Specialty Papers ging eine Partnerschaft mit Royal Vaassen ein, um das Barryrwrap-Konzept zu entwickeln, eine faserbasierte, recyclingfähige Barrierepapierlösung, die Kunststoff und Aluminium in Lebensmittelverpackungen ersetzen soll. Die Zusammenarbeit verbindet Substratdesign mit nachgelagertem Verarbeitungs-Know-how und verkürzt die Qualifizierungszeiten für Hochbarriere-Papierverpackungen.
- Juli 2024: Die Angebotsverknappung bei Nordic Bleached Softwood Kraft-Zellstoff setzte sich bis 2024 fort und trug zu starker Preisvolatilität bei, die im April 2024 nach Angebotsstörungen mit einem Benchmark-NBSK-Preis von 1.380 EUR pro Tonne ihren Höhepunkt erreichte. Dies erhöhte den Wert integrierter Zellstoffpositionen und langfristiger Faserverträge für Spezialpapierhersteller und Verarbeiter, die die Margenstabilität steuern.


Markt für Spezialpapier Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In diesem Bericht definieren wir Spezialpapier als Papierqualitäten, die für spezifische Leistungsanforderungen entwickelt wurden, wie Barriere-, Trenn-, Etikettier-, Filtrations-, Dekor- oder Lebensmittelkontaktanwendungen, und bewertet als Umsatz ab Werk und über den Vertriebskanal in USD auf dem globalen Markt.
Ausgeschlossene Bereiche: Wir schließen kommerzielle Druck- und Schreibpapierqualitäten sowie allgemeines Verpackungspapier aus, das nicht als Spezialqualität verkauft oder spezifiziert wird.
Übersicht der Segmentierung
- Nach Produkttyp
- Kraftpapier
- Trennlagenpapier
- Etiketten- und Thermopapier
- Dekor- und Kaschierungspapier
- Filter- und Sicherheitspapier
- Sonstige
- Nach Rohmaterial
- Primärfaser
- Recyclingfaser
- Synthetikfaser
- Hybridverbundstoffe
- Nach Funktionalität/Beschichtung
- Barriere- und Fettdichtigkeit
- Wasserresistent
- Antimikrobiell
- Leitfähig und Antistatisch
- Flammhemmend
- Sonstige Funktionalität/Beschichtung
- Nach Endverbraucherbranche
- Verpackung und Etikettierung
- Gastronomie
- Druck und Verlagswesen
- Bau und Konstruktion
- Industrie und Automotive
- Medizin und Gesundheitswesen
- Sonstige Endverbraucherbranchen
- Nach Form
- Rollen
- Bogen
- Veredelte Produkte (Taschen, Klebebänder, Becher und weitere)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Australien
- Neuseeland
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer Branchenübersicht, damit wir die Papiernachfrage mit den Endmärkten verbinden können, die tatsächlich Spezialqualitäten nachfragen. Dafür greifen wir auf öffentliche Quellen wie FAO-Forst- und Papierstatistiken, UN-Comtrade-Handelsströme für Zellstoff- und Papierartikel sowie staatliche Statistikveröffentlichungen zu Produktionsleistung und Verpackungsverbrauch zurück, sofern verfügbar.
Um die Eingaben zu schärfen, nutzen wir auch Quellen wie nationale Zollportale, Devisen- und Inflationsreihen der Zentralbanken, Patentdatenbanken für Beschichtungs- und Barrieretechnologien sowie peer-reviewte Fachartikel zu Fasern, Beschichtungen und Compliance bei Lebensmittelkontakt. Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen helfen uns, Kapazitätsveränderungen, Werksumstellungen und Preismaßnahmen zu verstehen. Diese werden dann gegen Nachrichten- und Finanzdaten-Abonnements sowie sendungsbezogene Import-/Exportdatenbanken geprüft, sofern relevant. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen werden ebenfalls für die Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Primärinterviews werden verwendet, um zu überprüfen, was in öffentlichen Daten schwer erkennbar ist, einschließlich des Anteils der Spezialqualitäten innerhalb der breiteren Papierqualitäten, typischer ASP-Bereiche nach Anwendung, und wie schnell die Substitution von Kunststoffen in Verpackung und Foodservice voranschreitet. Wir sprechen mit Herstellern, Verarbeitern, Distributoren und großen Endnutzern und stellen sicher, dass die Abdeckung wichtige Verbrauchsregionen einschließt, damit Annahmen nicht von einer einzelnen Geografie getrieben werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 13% | APAC: 47% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 31% | EMEA: 30% |
| Kleinere Akteure: 15% | Manager: 56% | Amerika: 23% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem Produktions-, Handels- und Signale des scheinbaren Verbrauchs verwendet werden, um den adressierbaren Nachfragepool für Spezialqualitäten nach Region zu rekonstruieren, der dann anhand anwendungsspezifischer ASP-Bänder in Werte umgerechnet wird. Zu den erfassten Eingaben gehören die Durchdringung von Spezialqualitäten innerhalb von Verpackung und Etikettierung, die Einführung von beschichtetem und Barrierepapier in Formaten mit Lebensmittelkontakt, die Nachfrage nach Trennlinern und Etikettenmaterial in Verbindung mit Logistik- und Einzelhandelsvolumen, Indikatoren für Filtrations- und Industrieaktivität sowie Zellstoff- und Energiekostentrends, die die realisierte Preisgestaltung beeinflussen.
Sobald die Gesamtsumme gebildet ist, bestätigen wir sie durch selektive Bottom-up-Näherungen, wie eine Aggregation der stichprobenartig erfassten Umsatzexposition von Lieferanten gegenüber Spezialpapieren, Vertriebskanalprüfungen zu Volumina und Plausibilitätsprüfungen anhand von ASP mal Volumen für einige stark beachtete Anwendungen. Wenn Unternehmensangaben Spezial- und Nicht-Spezialpapier vermischen, werden Lücken durch die Anwendung interviewvalidierter Zuordnungsschlüssel behandelt, die mit dem Produktmix und der regionalen Kapazität verknüpft sind.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, unterstützt durch eine leichte multivariate Prüfung, da die Nachfrage vom Tempo der Substitution, Verpackungsvorschriften und Preiszyklen beeinflusst wird. Annahmen zu Durchdringung, Kapazitätserweiterungen und ASP-Entwicklung werden mit Expertenfeedback aktualisiert und dann konsistent über Regionen hinweg angewendet, um die Prognose erklärbar und wiederholbar zu halten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, sodass wir das Modellergebnis mit der Handelsintensität, Kapazitätsankündigungen und dem impliziten Pro-Kopf-Verbrauchstrend bei Spezialpapier nach Region vergleichen. Wenn eine Zahl unstimmig wirkt, wird sie auf Einheitsprobleme, Zeitpunkt der Devisenkurse, Doppelzählungen über Anwendungen hinweg oder Preisannahmen überprüft und dann vor der internen Freigabe überarbeitet.
Berichte werden jährlich aktualisiert, und wir führen auch Zwischenaktualisierungen durch, wenn wesentliche Ereignisse eintreten, wie große Werksumstellungen, wesentliche regulatorische Änderungen, die Chemikalien für Lebensmittelkontakt und Barrieren betreffen, oder starke Bewegungen der Zellstoffpreise. Vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der globalen Marktschätzung von Mordor Intelligence für Spezialpapier mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Spezialpapier können sich unterscheiden, selbst wenn der Themenname ähnlich erscheint, da die Abgrenzung des Anwendungsbereichs nicht standardisiert ist und die Preislogik nicht immer offengelegt wird. Unterschiede ergeben sich auch daraus, ob die Studienwerte näher am Umsatz auf Fabrikebene, am breiteren Kanalumsatz oder an gemischten Zahlen liegen, die Spezial- und Standardqualitäten vermischen.
Durch die Verfolgung der Durchdringung auf Anwendungsebene und die Aktualisierung der ASP-Bereiche mit Interviewprüfungen hält Mordor Intelligence die Zählung an die Nachfrage nach Spezialqualitäten in Verpackung, Etikettierung, Foodservice und technischen Anwendungen gebunden, anstatt den Pool auf allgemeine Papierqualitäten auszuweiten, wenn Definitionen unscharf werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 34,39 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 31,40 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und einen längeren Zeithorizont, und die Definition scheint sich stärker auf breite Spezialpapierthemen zu stützen, ohne den Umsatz mit Spezialqualitäten klar von benachbarten Papierkategorien über alle Anwendungen hinweg zu trennen. |
| Branchenverlag B | 38,50 Mrd. USD (2024) | Der dargestellte Anwendungsbereich umfasst eine breite Palette von Segmenten und wird zusammen mit einer Rankinglogik präsentiert, was die Gesamtsummen aufblähen kann, wenn Umsätze auf einer höheren Kanalebene aggregiert werden oder wenn gemischte Produktportfolios nicht saubar auf reine Spezialumsätze gefiltert werden. |
Die Wertespanne folgt hauptsächlich drei praktischen Entscheidungen: dem verwendeten Basisjahr, wie eng Spezialqualitäten von der breiteren Papiernachfrage abgegrenzt werden, und ob die Preisgestaltung an konsistente ASP-Bänder nach Anwendung gebunden ist. Mit den dargelegten Anwendungsbereichsfiltern und Gegenprüfungen bleibt die Gesamtmarktgröße leichter auf wiederholbare Eingaben und einfache Berechnungen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Spezialpapiermarkts?
Der Markt beläuft sich im Jahr 2026 auf 34,39 Mrd. USD und wird bis 2031 voraussichtlich 42,38 Mrd. USD erreichen.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum verzeichnet das höchste Wachstum mit einem CAGR von 6,05 % bis 2031.
Welcher Produkttyp führt beim Umsatz?
Kraftpapier bleibt das größte Produktsegment mit einem Marktanteil von 31,60 % im Jahr 2025.
Warum sind PFAS-freie Beschichtungen wichtig?
Ab 2025 wirksame Regulierungsverbote zwingen Gastronomie- und Verpackungsunternehmen zur Einführung alternativer fettdichter Chemikalien, was die Nachfrage nach neuen Barriereparieren steigert.
Seite zuletzt aktualisiert am:



