
Marktgröße und Marktanteil der Slickline-Logging-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.73 Milliarden US-Dollar |
| Marktgröße (2031) | 2.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.89 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Slickline-Logging-Dienste von Mordor Intelligence
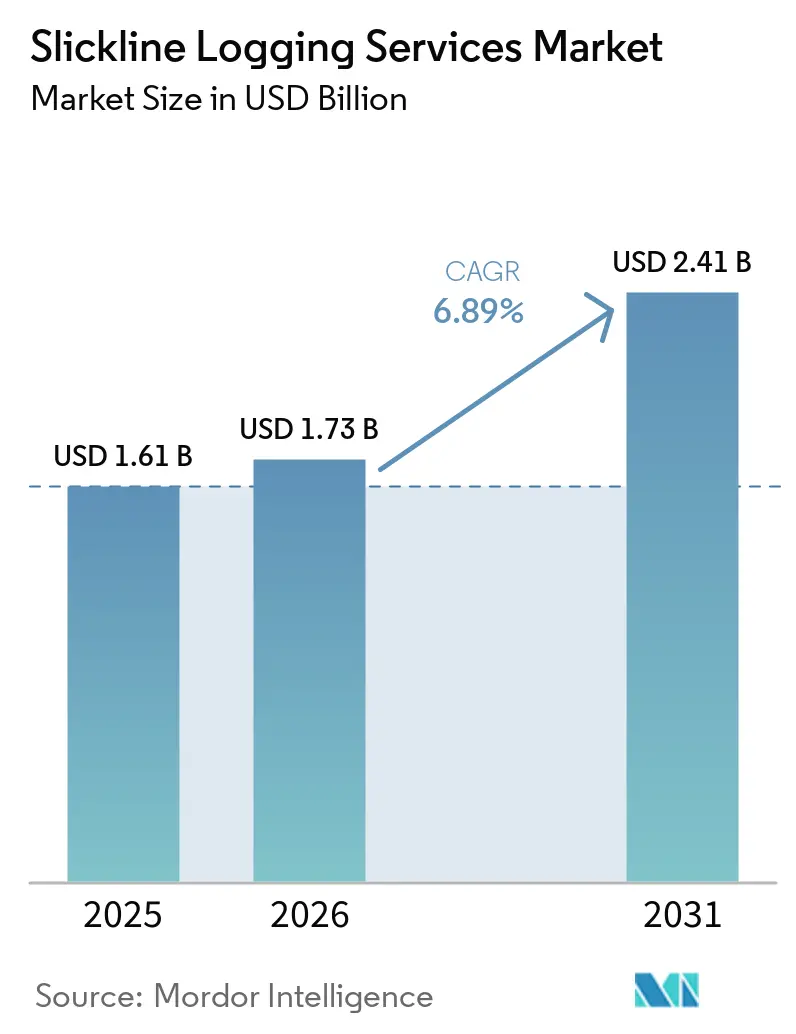
Die Marktgröße für Slickline-Logging-Dienste wird für 2025 auf USD 1,61 Milliarden, für 2026 auf USD 1,73 Milliarden und bis 2031 auf USD 2,41 Milliarden prognostiziert, mit einem CAGR von 6,89 % von 2026 bis 2031.
Eskalierende Tief- und Ultratiefsee-Projekte generieren größere Budgets pro Bohrloch für hochwertige Slickline-Werkzeuge, während reife Onshore-Becken weiterhin wiederkehrende Interventionsvolumina stützen. Nationale Ölgesellschaften (NOCs) bündeln Slickline-Dienste in Mehrdienstleistungsausschreibungen, die Auftragnehmer mit integrierten Portfolios bevorzugen, und beschleunigen so die Umsatztransparenz für den Markt der Slickline-Logging-Dienste. Digitale Telemetrie wandelt Slickline von einem Stapeldatendienst in ein Live-Lagerstättenmanagement-Rückgrat um, verkürzt Entscheidungszyklen und erhöht die Werkzeugauslastung.[1] Gleichzeitig erhöhen Personalabgänge und neue Methan-Überwachungsvorschriften die Nachfrage nach autonomen Systemen, die das Personal vor Ort begrenzen und die Compliance-Berichterstattung rationalisieren. Schließlich haben im Jahr 2024 abgeschlossene bedeutende Fusionen die Lieferantenbasis verkleinert und die Verhandlungsmacht zugunsten einer Handvoll integrierter Großunternehmen verschoben, die Slickline, Coiled Tubing und Wireline aus einer einzigen Mobilisierung heraus einsetzen können.
Wichtigste Erkenntnisse des Berichts
- Nach Bohrlochtyp führten verrohrte Bohrlochoperationen mit einem Marktanteil von 60,2 % bei den Slickline-Logging-Diensten im Jahr 2025, und es wird prognostiziert, dass dieser bis 2031 mit einem CAGR von 7,1 % wächst.
- Nach Einsatzort hielt Onshore 65,6 % der Marktgröße für Slickline-Logging-Dienste im Jahr 2025, während Offshore mit dem schnellsten CAGR von 7,5 % bis 2031 voranschreitet.
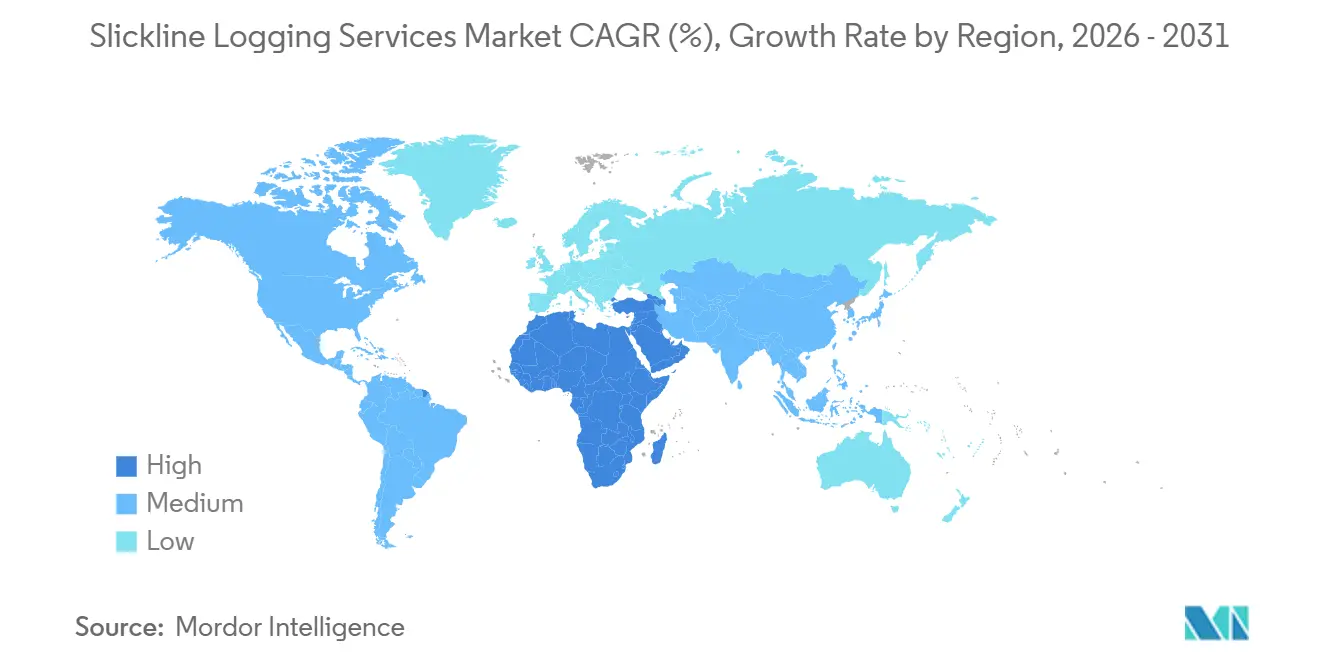
- Nach Geografie erzielte Nordamerika 38,5 % des Umsatzes im Jahr 2025, während die Region Naher Osten und Afrika mit einem CAGR von 7,2 % bis 2031 wächst.
- Die drei größten Anbieter SLB, Halliburton und Baker Hughes erzielten 2025 gemeinsam rund 55 % des weltweiten Umsatzes.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltender Offshore-Aufschwung bei Tief- und Ultratiefsee-Bohrungen | 1.8% | Naher Osten und Afrika, Südamerika (Brasilien Pre-Salt), Asien-Pazifik (Indonesien, Malaysia, Australien) | Mittelfristig (2–4 Jahre) |
| Steigender Ausgaben für Bohrlochinterventionen bei alternden Bohrlöchern | 1.5% | Global, mit Schwerpunkt in Nordamerika (Golf von Mexiko, Permian), Naher Osten (Saudi-Arabien, Kuwait, Oman) | Langfristig (≥ 4 Jahre) |
| Schnelle Einführung digitaler Slickline-Plattformen | 1.2% | Global, frühe Einführung in Nordamerika, Europa (Nordsee), Naher Osten NOCs | Kurzfristig (≤ 2 Jahre) |
| Schiefer-/Tight-Oil-Re-Frac-Programme, die häufige Interventionen antreiben | 1.0% | Nordamerika (Permian Basin, Eagle Ford, Bakken), Argentinien (Vaca Muerta) | Mittelfristig (2–4 Jahre) |
| NOCs bündeln Slickline in integrierte Dienstleistungsausschreibungen | 1.0% | Naher Osten (Saudi-Arabien, VAE, Kuwait, Oman), Südamerika (Brasilien, Kolumbien), Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| CCS-Pilotbohrlöcher, die Logging-Lösungen mit geringer Invasion benötigen | 0.6% | Nordamerika (Alberta, Wyoming, Texas), Europa (Nordsee), Naher Osten (VAE, Saudi-Arabien) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Offshore-Aufschwung bei Tief- und Ultratiefsee-Bohrungen
Ultratiefsee-Programme in Brasilien, Indonesien und der Nordsee erfordern erweiterte Bohrlochseitenäste und komplexe Komplettierungen, die mehrere Slickline-Einsätze pro Bohrloch antreiben.[2] Petrobras vergab 2024 einen mehrjährigen Interventionsvertrag an Halliburton, der zwei Drittel seiner Offshore-Anlagen abdeckt und Slickline für das Setzen von Brückenpackern in Pre-Salt-Bohrlöchern einbettet, wo Tiefen 6.000 ft überschreiten und Drücke 15.000 psi übersteigen.[3] In Indonesien sicherte sich SLB 2026 den Tangkulo-Tiefseeauftrag, der Slickline-Logging mit Subsea-Komplettierungshardware für HP/HT-Umgebungen kombiniert.[4] Equinors erneuerte Transocean-Rig-Leasingverträge in der Nordsee verlängern die Slickline-Nachfrage auf reifen Feldern wie Troll, um den Wasserdurchbruch zu überwachen und den Lift zu optimieren. Die Internationale Energieagentur schätzt, dass 35 % der globalen Upstream-Ausgaben bis 2025 offshore sein werden, was strukturell Anbieter begünstigt, die tiefseetaugliche Slickline-Baugruppen liefern können.
Steigender Ausgaben für Bohrlochinterventionen bei alternden Bohrlöchern
Mehr als 70 % des weltweiten Öls fließt heute aus Feldern, die vor dem Jahr 2000 entdeckt wurden, wo die Rückgangsraten ohne gezielte Interventionen 8 % jährlich erreichen. Slicklines kostengünstige mechanische Isolation und Produktions-Logging machen es zur ersten Wahl für die Wiederherstellung der Produktion in reifen Anlagen. Saudi Aramcos fünfjähriges Jafurah-Programm kombiniert Slickline mit Coiled Tubing, um die Rissverbindung über 10.000 ft lange Seitenäste zu bewerten. Im US-Golf von Mexiko setzen Betreiber Slickline ein, um Messgeräte in alternden Subsea-Tiebacks nachzurüsten, Echtzeit-Druckdaten in Lagerstättensimulationen einzuspeisen und kostspielige Workover-Maßnahmen hinauszuzögern. Kuwait Oil Company bündelte Slickline in seinen USD 1,5 Milliarden Mutriba-Vertrag und zielt auf inkrementelle Barrel aus Feldern ab, die seit über 40 Jahren in Betrieb sind.
Schnelle Einführung digitaler Slickline-Plattformen
Glasfaser-Telemetrie überträgt nun Bohrlochtiefendaten mit Raten über 1 Mb/s, sodass Ingenieure Interventionen in Echtzeit anpassen können, anstatt nach dem Werkzeugabruf. SLBs Stream-Plattform, die 2024 eingeführt wurde, identifizierte Fluidkontakte in der Nordsee im laufenden Betrieb und verkürzte Entscheidungszyklen von zwei Tagen auf zwei Stunden. Baker Hughes' iCruise-System reduzierte Vorfälle mit feststeckenden Werkzeugen während der Permian-Versuche 2025 um 25 % und sparte Betreibern durchschnittlich USD 30.000 pro Intervention. ADNOC verkabelt 2.000 Bohrlöcher mit permanenten Sensoren, die mit der Slickline-Telemetrie kommunizieren, um vollständige digitale Zwillinge des Feldes zu erstellen. Halliburtons DecisionSpace 365-Cloud nimmt nun Slickline-Daten zusammen mit Bohrdaten auf und ermöglicht es Asset-Teams, Interventionskandidaten auf der Grundlage prädiktiver Analysen statt fester Zeitpläne zu priorisieren.
NOCs bündeln Slickline in integrierte Dienstleistungsausschreibungen
Petrobras strukturierte seine Interventionsausschreibung 2024 so, dass Angebote Slickline, Coiled Tubing und P&A-Dienste in einem Paket enthalten müssen, was den Wettbewerb effektiv auf die integrierten Großunternehmen beschränkt. Omans PDO vergab NESR einen USD 200 Millionen schweren Fünfjahres-Slickline-Auftrag, der in einen umfassenderen Rahmen eingebettet ist, der Wireline und Druckpumpen umfasst, und so Mengenrabatte und rationalisierte Logistik erschließt. Saudi Aramco erweiterte Baker Hughes' Coiled-Tubing-Flotte 2024 von vier auf zehn Einheiten, mit vertraglichen Bestimmungen für Slickline-Unterstützung bei unkonventionellen Gasbohrungen, um Leerzeiten der Anlage zu minimieren. Solche Bündelungen komprimieren die Margen für eigenständige Spezialisten und drängen sie zu Fusionen und Übernahmen oder technologischer Differenzierung, wie bei Weatherfords doppelten Übernahmen von Expro und Altus zu sehen ist.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohölpreisvolatilität, die Upstream-CAPEX einschränkt | -0.8% | Global, mit akuter Empfindlichkeit im nordamerikanischen Schieferöl, Westafrika, britische Nordsee | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der HSE- und Emissionsvorschriften für Interventionsflüssigkeiten | -0.4% | Nordamerika (EPA-Zuständigkeit), Europa (EU-Methanverordnung), britische Nordsee | Mittelfristig (2–4 Jahre) |
| Globaler Mangel an zertifizierten Slickline-Besatzungen | -0.5% | Naher Osten (Saudi-Arabien, VAE, Kuwait), Nordamerika (Permian, Golf von Mexiko), Nordsee | Mittelfristig (2–4 Jahre) |
| Entstehung autonomer Bohrlochroboter nach 2030 | -0.3% | Global, mit frühem kommerziellem Einsatz in der Nordsee, Golf von Mexiko, Naher Osten Offshore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohölpreisvolatilität, die Upstream-CAPEX einschränkt
WTI schwankte 2024–2025 zwischen USD 70–90 pro Barrel und veranlasste nordamerikanische unabhängige Unternehmen, nicht-kernbezogene Interventionen aufzuschieben und nur Bohrlöcher mit einer Amortisationszeit von unter 12 Monaten zu finanzieren. Harbor Energy und EnQuest kürzten die Nordsee-Budgets 2024, nachdem das Vereinigte Königreich seine 75%ige Energiegewinnsteuer beibehalten hatte, was viele Slickline-Aufträge unterhalb von USD 80 Brent unwirtschaftlich machte. Dienstleistungsunternehmen begegnen dem durch produktionsgebundene Preisgestaltung, die das Rohstoffrisiko teilt und die Auslastung in Abschwungphasen stabilisiert.
Globaler Mangel an zertifizierten Slickline-Besatzungen
Die Society of Petroleum Engineers warnt, dass 40 % der Erdölexperten in diesem Jahrzehnt in Rente gehen könnten, während die Zertifizierung für Slickline-Vorgesetzte drei bis fünf Jahre dauert. Nahöstliche NOCs, die unkonventionelle Portfolios ausbauen, konkurrieren nun um denselben Arbeitsmarkt und treiben die täglichen Besatzungsraten zweistellig in die Höhe. Welltecs autonomes Bohrlochinterventionssystem, das 2024 in Nordsee-Versuchen erprobt wurde, reduzierte die Besatzungsgröße von fünf auf drei Personen, aber die Regulierungsbehörden haben vollständig unbemannte Operationen in HP/HT-Bohrlöchern noch nicht genehmigt. Bis die Automatisierung skaliert, werden Personalengpässe die Einsatzgeschwindigkeit im Markt für Slickline-Logging-Dienste begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bohrlochtyp:
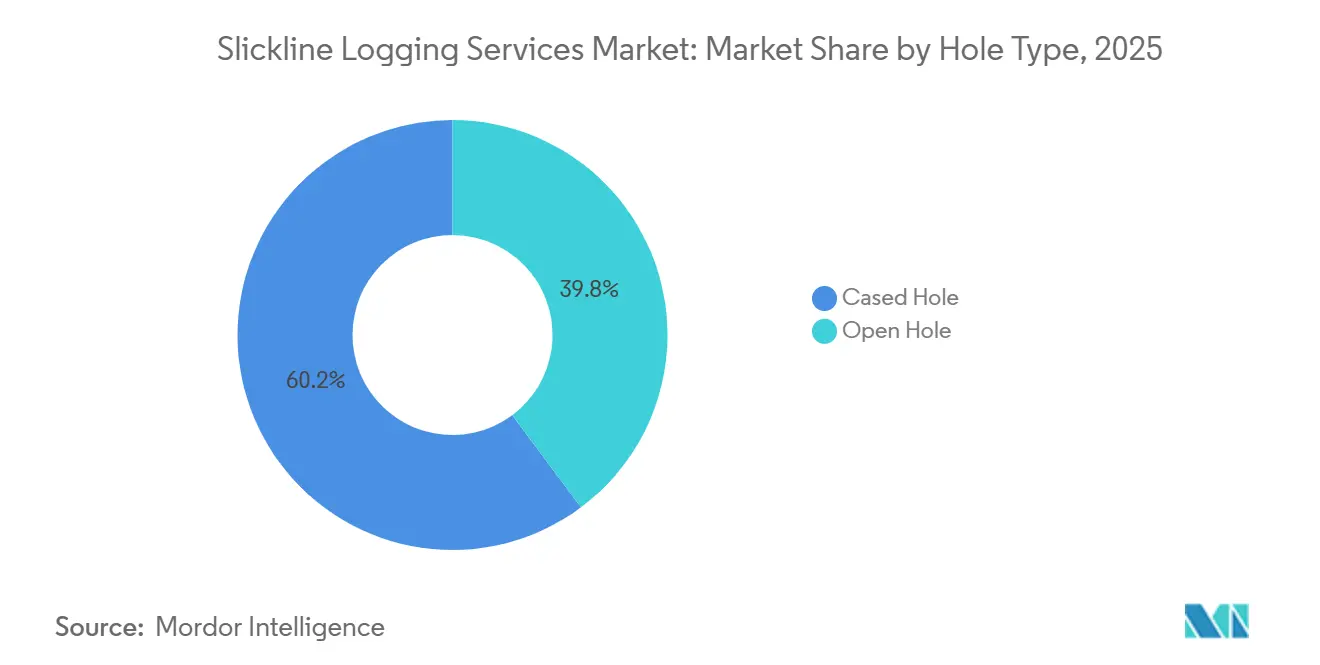
Verrohrte Bohrlochoperationen stützen die Wirtschaftlichkeit reifer FelderVerrohrte Bohrlocharbeiten machten 2025 einen Marktanteil von 60,2 % bei den Slickline-Logging-Diensten aus und werden bis 2031 mit einem CAGR von 7,1 % wachsen. Diese Dominanz spiegelt eine Verlagerung hin zur Optimierung der Produktion aus bereits verrohrten Bohrlöchern wider, wo Slickline Produktions-Logging, Perforierung, Brückenpacker-Platzierung und mechanische Isolationsaufgaben ausführt, die für die Wasserschnittkontrolle und die Gaslift-Abstimmung entscheidend sind. Die Marktgröße für Slickline-Logging-Dienste bei verrohrten Bohrprojekten wird bis 2031 voraussichtlich USD 1,46 Milliarden erreichen, unterstützt durch Saudi Aramcos mehrjähriges Jafurah-Programm und Kuwaits Mutriba-Revitalisierungsplan. Digitale Telemetrie liefert nun Live-Verrohrungsdruck- und Temperaturdaten, sodass Ingenieure über nachfolgende Einsätze entscheiden können, ohne das Werkzeug zu ziehen, was die Anlagenverfügbarkeit erhöht. Regulatorischer Druck steigert die Nachfrage ebenfalls, da die EPA-Methanregel von 2024 Bohrlochintegritätsprüfungen vorschreibt, die häufig auf Slickline-eingesetzten Messgeräten beruhen.
Offenes Bohrloch-Slickline behält eine wichtige Rolle bei der Ultratiefsee-Bewertung, wo Betreiber Formationsdruckpunkte sammeln, bevor Verrohrungsstränge zementiert werden. Petrobras verwendet offene Bohrloch-Werkzeuge in Santos-Becken-Bohrlöchern, die bis zu 20.000 ft Gesamttiefe mit Bohrlochtemperaturen von 300 °F gebohrt werden, wo herkömmliche Wireline-Werkzeuge versagen können. SLBs Stream-System überträgt nun sowohl verrohrte als auch offene Bohrloch-Daten in einem einzigen Strang, verwischt historische Grenzen und ermöglicht Echtzeit-Entscheidungen über das Verrohrungsdesign, während das Werkzeug noch im Bohrloch ist. Da sich CCS-Pilotprojekte vervielfachen, könnte offenes Bohrloch-Slickline Marktanteile gewinnen, indem es die Dichtungsintegrität überprüft, bevor das Injektionsrohr eingebaut wird.


Nach Einsatzort:
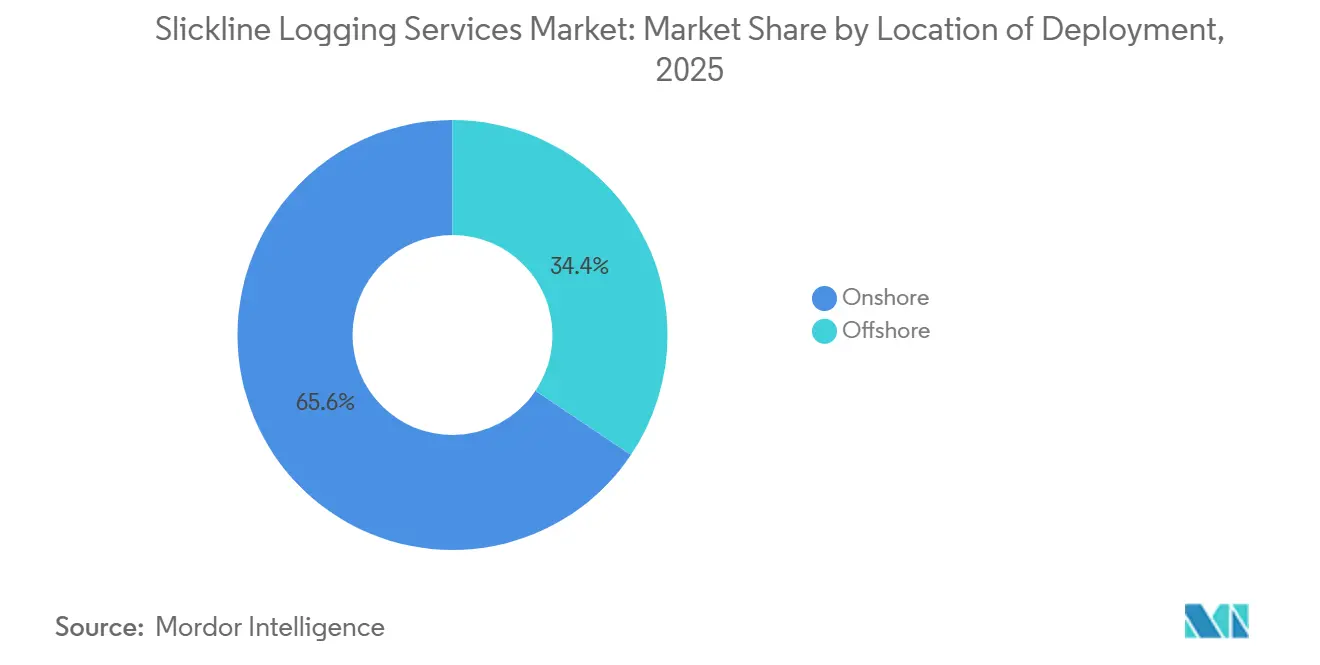
Offshore-Wachstum übertrifft Onshore-VolumenOnshore-Projekte lieferten 2025 65,6 % der Marktgröße für Slickline-Logging-Dienste, verankert durch hochvolumige Schiefer-Re-Frakturierung im Permian und reife nahöstliche Felder. Dennoch expandieren Offshore-Interventionen mit dem schnellsten CAGR von 7,5 % bis 2031. Tiefsee-Bohrlöcher erzielen zwei- bis dreimal höhere Slickline-Tagessätze aufgrund strenger Druckanforderungen und Rig-Logistik. Petrobras' Pre-Salt-Vertrag deckt 6.000 ft Wassertiefe ab und integriert Slickline mit Plug-and-Abandonment-Arbeiten, was den Premium-Offshore-Umfang unterstreicht. SLBs Tangkulo-Auftrag in Indonesien bündelt telemetriefähiges Slickline innerhalb von Subsea-Komplettierungen für HP/HT-Lagerstätten.
Die Onshore-Aktivität bleibt im Permian, Eagle Ford und Bakken widerstandsfähig, wo Baker Hughes 2025 einen Anstieg der Re-Frac-Slickline-Einsätze um 25 % meldete, wobei jedes Bohrloch mehrere Isolierungen vor neuen Frakturstadien erfordert. In Saudi-Arabien benötigen Onshore-Bohrlöcher mit 80 % Wasseranteil immer noch Slickline-eingesetzte Trennhülsen, um die Lebensdauer zu verlängern. Der Offshore-Anteil wird sich wahrscheinlich beschleunigen, wenn schwimmende Produktionssysteme in Westafrika und Südostasien Fahrt aufnehmen, wo jeder neue Subsea-Baum interventionsbereite Bohrlochköpfe erfordert, die Slickline ohne Riser-Trennungen aufnehmen.
Geografische Analyse
Markt für Slickline-Logging-Dienste in Nordamerika
Nordamerika führte 2025 mit einem Umsatzanteil von 38,5 %, doch das Wachstum verlangsamt sich, da Schieferölproduzenten von Produktionswachstum auf Cashflow-Disziplin umschwenken. Die vorgelagerten Investitionsausgaben in den USA sanken 2024 um 8 %, obwohl WTI im Durchschnitt 78 USD pro Barrel notierte, was die frei verfügbaren Slickline-Budgets kürzte. Kanadas aufkommende CCS-Flotten, wie etwa Shells Quest-Projekt, erzeugen neue Slickline-Nachfrage für die Drucküberwachung an Injektionsbohrungen. Mexikos Pemex bereitet Flachwasser-Ausschreibungen in der Bucht von Campeche vor, sieht sich jedoch mit Finanzierungsunsicherheiten konfrontiert, die Vergaben möglicherweise über 2026 hinaus verzögern.
Markt für Slickline-Logging-Dienste im Nahen Osten und Afrika
Die Region Naher Osten und Afrika verzeichnet mit einer CAGR von 7,2 % bis 2031 das stärkste Wachstum, angetrieben durch ADNOCs 920 Millionen USD umfassendes Programm zur Bohrlochdigitalisierung und Saudi Aramcos Vorstoß in das unkonventionelle Gasfeld Jafurah. Kuwaits 1,5 Milliarden USD schweres Mutriba-Paket kombiniert Slickline mit Fracking, um inkrementelle Barrel aus 40 Jahre alten Feldern zu gewinnen. Nigeria und Ägypten bauen Tiefwasser-Tiebacks aus, die Hochdruck-Slickline-Baugruppen erfordern, die mit Subsea-Trees kompatibel sind. Geopolitische Volatilität stellt ein Schlagzeilenrisiko dar, doch integrierte Multi-Service-Vergaben bieten Auftragnehmern eine Absicherung gegen Stornierungen einzelner Bohrungen.
Markt für Slickline-Logging-Dienste in Europa
Europa verzeichnet eine stabile Nachfrage, die in der Nordsee verankert ist, wo Equinors Troll- und Johan-Sverdrup-Programme auf Slickline angewiesen sind, um Wassereintritt zu steuern und den Förderauftrieb zu optimieren. Die britische Energy Profits Levy von 75 % schränkt die Budgets unabhängiger Unternehmen ein und senkt die Einsatzhäufigkeit, wenn der Brent-Preis unter 80 USD pro Barrel fällt. Norwegens CO₂-Speicher-Lizenzierungsrunde könnte durch die vorgeschriebene Slickline-Überwachung von Injektionsbohrungen neue Volumina erschließen.
Markt für Slickline-Logging-Dienste in Asien-Pazifik und Südamerika
Das Wachstum im asiatisch-pazifischen Raum hängt vom chinesischen Bozhong-Feld, Australiens Scarborough-LNG und Malaysias Tiefwasser-Kikeh-Erweiterung ab. CNOOC setzt Slickline ein, um den Druck in 15.000 Fuß tiefen Subsea-Bohrungen zu messen, während Woodside Werkzeuge einsetzt, um Gaslift-Ventile in Scarboroughs Trockengasfeldern zu regulieren. Das Aufwärtspotenzial Südamerikas konzentriert sich weiterhin auf Brasiliens Pre-Salt-Bereich, wo jede FPSO 20 bis 30 Subsea-Produzenten unterstützt, die planmäßige Slickline-Einsätze für die Rohrgewinnung und das Setzen von Stopfen benötigen.

Wettbewerbslandschaft
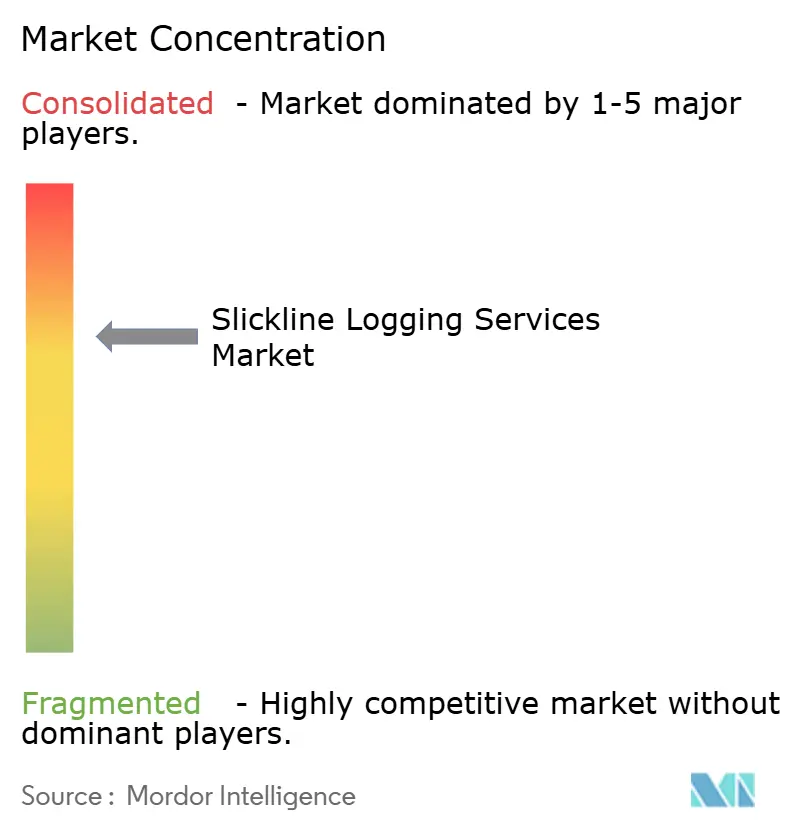
Der Markt für Slickline-Logging-Dienste weist eine moderate Konzentration auf. SLB, Halliburton und Baker Hughes halten gemeinsam rund 55 % des weltweiten Umsatzes, während Weatherford nach dem Kauf von Expro und Altus für zusammen USD 2 Milliarden im Jahr 2024 auf den vierten Platz vorgerückt ist. Diese integrierten Großunternehmen bieten nun Slickline, Coiled Tubing, Wireline und P&A unter einheitlichen kommerziellen Rahmenbedingungen an, ein attraktives Angebot für NOCs, die Mehrdienstleistungsausschreibungen herausgeben.
Regionale Herausforderer wie NESR sicherten sich Omans USD 200 Millionen Auftrag, indem sie 15 % unter den multinationalen Durchschnittspreisen lagen und lokale Inhaltsverpflichtungen nutzten. Technologie bleibt das wichtigste Differenzierungsmerkmal: SLBs Stream-Plattform ermöglicht Live-Bohrlochvisualisierung, und Baker Hughes' iCruise führt maschinelles Lernen zur Zugkontrolle ein, um unproduktive Zeit zu reduzieren. Welltecs autonomes System bewies in Nordsee-Versuchen, dass es die Besatzungsgröße um 40 % reduzieren kann, was Betreiber anspricht, die mit Arbeitskräftemangel zu kämpfen haben.
Aufkommende Wachstumsbereiche liegen in der Kohlenstoffabscheidung und -speicherung. Shells Quest-Projekt protokolliert das Verhalten von CO₂-Fahnen mittels zeitraffendem Slickline, und das CarbonSAFE-Sweetwater-Bohrloch des US-amerikanischen Energieministeriums wird nach Abschluss der Bohrarbeiten ähnliche Überwachung benötigen. Kleinere Dienstleistungsunternehmen wie Superior Energy Services und Nine Energy Service bauen auf CCS ausgerichtete Abteilungen auf und setzen auf regulatorischen Rückenwind.
Marktführer der Slickline-Logging-Dienste-Branche
-
Schlumberger Limited
-
Halliburton Company
-
Weatherford International Plc.
-
Baker Hughes Company
-
Expro Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Slickline-Logging-Dienste
- SLB
- Halliburton
- Baker Hughes
- Weatherford
- Expro Group
- Vallourec
- National Oilwell Varco
- Scientific Drilling
- Archer Ltd
- Superior Energy Services
- Nine Energy Service
- Altus Intervention
- TETRA Technologies
- Welltec
- TechnipFMC
- Nabors Industries
- NESR
- Axis Energy Services
- Patterson-UTI
Lesen Sie die Analyse der Slickline-Logging-Dienste-Unternehmen

Recent Industry Developments in Markt für Slickline-Logging-Dienste
- März 2026: Petro-Victory begann mit der Bohrung des SJ-12-Bohrlochs in Brasiliens São-João-Feld. Halliburton wurde als Logging-Dienstleister in früheren verwandten Kampagnen genannt, was die anhaltende Abhängigkeit von Wireline- und Slickline-Logging für Lagerstättenbewertung, Tests und Entwicklungsplanung bei Onshore-Operationen in Brasilien unterstreicht.
- Juli 2025: SLB startete die autonome Logging-Plattform OnWave, die hochwertige Formationsbewertungsmessungen ohne den Bedarf an Wireline-Einheiten oder Kabeln ermöglicht. Obwohl es sich nicht um ein Slickline-Werkzeug handelt, stört diese Plattform das konventionelle Slickline- und Wireline-Logging, indem sie schnellere und sicherere Einsätze sowie automatisierte Bohrloch-Datenerfassung über komplexe Bohrlochverläufe hinweg bietet.
- März 2025: Hunting PLC erwarb die Organic-Oil-Recovery-Technologie zur Verbesserung der Leistung reifer Felder. Obwohl es sich nicht direkt um eine Slickline- oder Logging-Akquisition handelt, ergänzt der Einsatz dieser Technologie häufig Slickline- und Wireline-Diagnostik, indem die Lagerstättenantwort überprüft wird. Sie integriert sich in Interventions-Workflows in Produktionsoptimierungsprogrammen.
- Dezember 2024: Halliburton stellte sein Intelli-Portfolio vor, eine Suite von wireline-übertragenen diagnostischen Interventionsdienstleistungen. Dieses Portfolio umfasst gepulste Neutronenmessungen, Produktions-Logging, Verrohrungsinspektion und Leckdiagnosewerkzeuge. Diese Dienstleistungen zielen darauf ab, Bohrlocheinblicke zu verbessern, Bohrlochinterventions-Workflows zu rationalisieren und Slickline- und Wireline-Operationen durch präzise logging-basierte Diagnostik zu ergänzen.


Globaler Berichtsumfang des Marktes für Slickline-Logging-Dienste
Der Markt für Slickline-Logging-Dienste umfasst die globale Industrie, die Slickline-basierte Bohrlochinterventions-, Mess- und Wartungsdienstleistungen für Öl- und Gasbohrlöcher erbringt. Slickline ist ein dünner Einzelstrangdraht, der zum Einsetzen von Werkzeugen in ein Bohrloch verwendet wird und verschiedene Bohrlochoperationen ohne den Bedarf an komplexen Geräten ermöglicht.
Der Markt für Slickline-Logging-Dienste ist nach Bohrlochtyp, Einsatzort und Geografie segmentiert. Nach Bohrlochtyp ist der Markt in offenes Bohrloch und verrohrtes Bohrloch segmentiert. Nach Einsatzort ist der Markt in Onshore und Offshore segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika unterteilt. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Offenes Bohrloch |
| Verrohrtes Bohrloch |
| Onshore |
| Offshore |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Norwegen | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Südkorea | |
| ASEAN-Länder | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Bohrlochtyp | Offenes Bohrloch | |
| Verrohrtes Bohrloch | ||
| Nach Einsatzort | Onshore | |
| Offshore | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Norwegen | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für Slickline-Logging-Dienste bis 2031 voraussichtlich wachsen?
Es wird prognostiziert, dass er zwischen 2026 und 2031 mit einem CAGR von 6,89 % wächst und bis 2031 USD 2,41 Milliarden erreicht.
Welches Segment führt derzeit nach Bohrlochtyp?
Verrohrte Bohrlochoperationen dominierten 2025 mit einem Anteil von 60,2 % und werden voraussichtlich bis 2031 die Führung behalten.
Warum gewinnt der Offshore-Einsatz trotz geringerer Volumina an Bedeutung?
Tief- und Ultratiefsee-Bohrlöcher erfordern höherwertige Slickline-Werkzeuge, was zu einem schnelleren Umsatzwachstum mit einem CAGR von 7,5 % führt.
Was treibt die Einführung digitaler Slickline-Plattformen an?
Echtzeit-Telemetrie verkürzt Entscheidungszyklen, reduziert unproduktive Zeit und unterstützt die Einhaltung von Methan-Überwachungsvorschriften, was in Offshore-Umgebungen mit hohen Tagessätzen einen starken ROI liefert.
Welche Regionen werden voraussichtlich das stärkste Slickline-Wachstum verzeichnen?
Die Region Naher Osten und Afrika ist die am schnellsten wachsende Region mit einem CAGR von 7,2 %, dank großer NOC-Programme in Saudi-Arabien, den VAE und Nigeria.
Wie wird dem Arbeitskräftemangel begegnet?
Anbieter investieren in autonome Fördersysteme, die den Personalbedarf um bis zu 40 % senken und eine Fernüberwachung ermöglichen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
