
Größe und Marktanteil des asiatisch-pazifischen Marktes für Industriesensoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
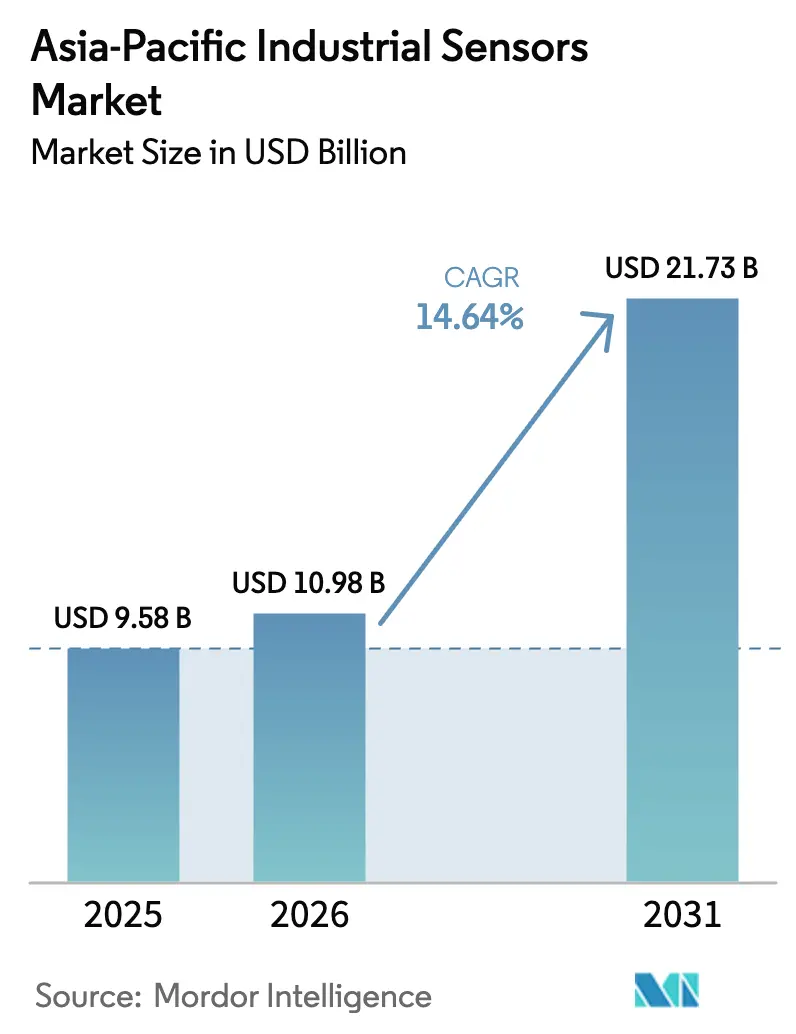
| Marktgröße im Basisjahr (2025) | 9.58 Milliarden US-Dollar |
| Marktgröße (2026) | 10.98 Milliarden US-Dollar |
| Marktgröße (2031) | 21.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.64 % |
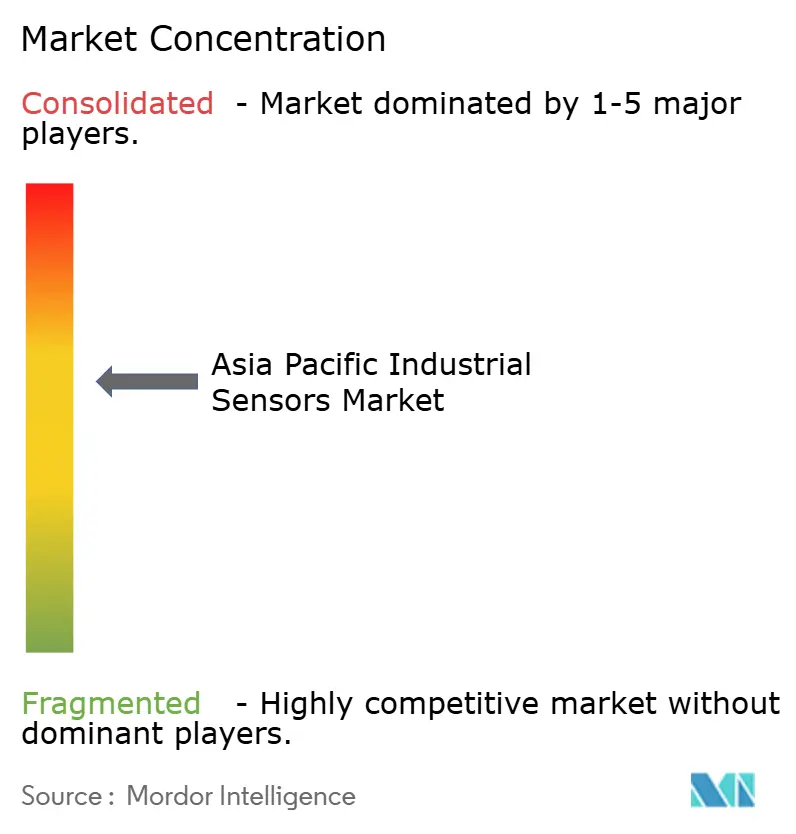
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Marktes für Industriesensoren durch Mordor Intelligence
Die Größe des asiatisch-pazifischen Marktes für Industriesensoren wird voraussichtlich von 9,58 Milliarden USD im Jahr 2025 auf 10,98 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 14,64 % über den Zeitraum 2026–2031 einen Wert von 21,73 Milliarden USD erreichen. Die Intensivierung digitaler Fabrikprogramme, die aggressive Automatisierung in der Elektronik- und Automobilbranche sowie die zunehmende Abdeckung durch private 5G-Netze sind die entscheidenden Kräfte, die den Sensoreinsatz in der gesamten Region vorantreiben. Chinas 94-prozentige Adoptionsrate von industrieller KI unterstreicht, wie sehr die Sensordichte den Wettbewerbsdurchsatz bestimmt, während Indiens Production Linked Incentive-Programm fiskalische Subventionen in große Bestellungen für Druck-, Temperatur- und Bildsensoren umsetzt. Die IO-Link-Standardisierung und edge-konfigurierbare Geräte verkürzen die Inbetriebnahmezeiten und verschieben die Gesamtbetriebskostengleichung zugunsten mittelständischer Hersteller. Gleichzeitig beseitigt die Spektrumliberalisierung für private 5G-Netze in Märkten wie Thailand und Malaysia Latenzhindernisse, die drahtlose Sensoren einst auf unkritische Regelkreise beschränkten.[1]Ericsson, „Private 5G für industrielle Anwendungen,” ericsson.com Diese Trends beschleunigen gemeinsam die Nachrüstaktivitäten an Brownfield-Standorten und schaffen neue Nachfrage in neuen Greenfield-Linien.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten Drucksensoren mit einem Anteil von 34,28 % am asiatisch-pazifischen Markt für Industriesensoren im Jahr 2025 und sollen bis 2031 mit einer CAGR von 14,95 % wachsen.
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2025 einen Anteil von 26,15 % an der Größe des asiatisch-pazifischen Marktes für Industriesensoren, während Pharmazeutika und Biowissenschaften bis 2031 mit einer CAGR von 14,72 % wachsen sollen.
- Nach Sensorkonnektivität machten kabelgebundene Geräte im Jahr 2025 61,12 % des Marktumsatzes des asiatisch-pazifischen Marktes für Industriesensoren aus, wobei drahtlose Sensoren im Prognosezeitraum mit der schnellsten CAGR von 15,62 % wachsen sollen.
- Nach Messtechnologie erfassten MEMS-Geräte im Jahr 2025 einen Anteil von 42,19 % am asiatisch-pazifischen Markt für Industriesensoren, wobei optische Sensoren auf einem guten Weg sind, bis 2031 eine CAGR von 15,32 % zu verbuchen.
- Nach Ländern sicherte sich China im Jahr 2025 einen Anteil von 38,95 % am asiatisch-pazifischen Markt für Industriesensoren. Indien soll mit einer CAGR von 15,41 % bis 2031 das schnellste Wachstum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| IIoT- und Industrie-4.0-Durchdringung | +2.8% | China, Japan, Südkorea, mit Ausstrahlungseffekten auf Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Schnelle Automatisierung in der asiatisch-pazifischen Fertigung | +2.5% | China, Indien, Vietnam, Thailand, Indonesien | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für Smart Factories | +1.9% | Indien (PLI), China (Made in China 2025), Japan (Gesellschaft 5.0) | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Lösungen für vorausschauende Wartung | +2.1% | Japan, Südkorea, Australien, mit zunehmender Verbreitung in Indien | Langfristig (≥ 4 Jahre) |
| Einführung von IO-Link- und edge-konfigurierbaren Sensoren | +1.7% | Global, mit früher Dynamik in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Aufbau privater 5G-Industriecampus-Netze | +1.6% | China, Thailand, Malaysia, Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
IIoT- und Industrie-4.0-Durchdringung
Hersteller migrieren von der Punktautomatisierung zu vollständig vernetzten Betrieben, in denen jedes Asset Zeitreihendaten an lokale oder cloudbasierte Analyseplattformen überträgt. Chinas 94-prozentige Adoptionsrate von industrieller KI im Jahr 2024 bestätigt das Ausmaß dieses Wandels, wobei Sensoren die Ertragsoptimierung in Halbleiterfabriken und das Energiemanagement in Chemiewerken unterstützen. Japans Gesellschaft-5.0-Programm beschleunigt die Einführung in Szenarien mit alternder Belegschaft, da kollaborative Roboter auf Kraft- und Näherungssensoren angewiesen sind, um die Sicherheit der Bediener zu gewährleisten. Südkorea beabsichtigt, bis 2025 30.000 Smart Factories einzurichten, wodurch Sensoren von optionaler Hardware zu einer Compliance-Notwendigkeit werden. Offene Protokollgeräte nehmen zu, da Käufer nach Interoperabilität suchen, was die Markentreue fragmentiert, aber den gesamten Hardware-Pool vergrößert. Erstanbieter bündeln nun Analyse-Abonnements mit Hardware und wandeln einmalige Sensorverkäufe in wiederkehrende Einnahmen um.
Schnelle Automatisierung in der asiatisch-pazifischen Fertigung
Steigende Arbeitskosten und die Rückverlagerung von Lieferketten veranlassen Produzenten, jeden sich wiederholenden Vorgang zu automatisieren. Es wird erwartet, dass Indiens PLI-Programm bis 2024 einen zusätzlichen Fabrikausstoß von 130,8 Milliarden USD generiert und neue Bestellungen für Temperatur-, Druck- und optische Sensoren in Greenfield-Elektronik- und Automobilwerken anregt. Vietnams Elektronikproduktion im Wert von 100 Milliarden USD ist auf optische Sensoren für die Genauigkeit bei der Oberflächenmontage angewiesen und ersetzt diese alle drei bis fünf Jahre, da die Komponentenminiaturisierung die Toleranzen verschärft. Thailands Nachrüstung von Hybridfahrzeuglinien erfordert präzisere Druck- und Durchflussgeräte, während indonesische Lebensmittelhersteller von manuellen Kontrollen auf maschinelle Sichtqualitätskontrolle umstellen. Da die Durchsatzziele steigen, verkürzen sich die Sensor-Erneuerungszyklen, was den jährlichen Ersatzumsatz steigert.
Staatliche Anreize für Smart Factories
Fiskalprogramme senken die Einstiegshürde für die Automatisierung. Indien erstattet 4 %–6 % des inkrementellen Umsatzes, sodass Hersteller Sensorinvestitionen gegen Subventionen amortisieren können. China vergibt Provinzfördermittel an inländische Sensorhersteller im Rahmen der Initiative Made in China 2025 und reduziert strategisch die Importabhängigkeit in den Bereichen Druck und Durchfluss. Japans Steuervergünstigungen für die ISO-50001-Energiemanagementzertifizierung fördern die Nachfrage nach Energieüberwachungssensoren, die Druckluftlecks erkennen. Südkorea kofinanziert 50 % sensorintensiver Upgrades für KMU und verkürzt die Amortisationszeiten auf unter zwei Jahre. Solche Anreize schaffen eine sich selbst verstärkende Schleife: Subventionen erhöhen die Sensordichte, was wiederum weitere digitale Ausgaben rechtfertigt.
Nachfrage nach Lösungen für vorausschauende Wartung
Steigende Ausfallstrafen veranlassen Betreiber, zustandsbasierte Strategien einzuführen. Yokogawa berichtet, dass die Kombination drahtloser Vibrationssensoren mit Analytik die Fehlalarme um 60 % reduziert und damit frühere Skepsis gegenüber der Alarmqualität überwindet.[2]Yokogawa Electric Corporation, „Industrielle Automatisierungslösungen,” yokogawa.com Australiens Bergbauunternehmen schreiben die Sensorüberwachung von Förderbändern vor, da ein einziger Ausfall Betriebe mit einem Wert von 2 Milliarden USD stilllegen kann. Südkoreas Chip-Fabs nutzen Gassensoren zur Überwachung der Kammerkontamination und verhindern so Ausschuss im Wert von Millionen von Dollar. Da die Gerätepreise sinken und Cloud-Algorithmen sich zu Massenprodukten entwickeln, sinken die Hürden für Pilotprojekte und die Verbreitung erstreckt sich auf mittelständische Betriebe. Die wirtschaftliche Argumentation verstärkt sich weiter, wenn die Energieeinsparungen durch optimierte Laufzeiten berücksichtigt werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Hohe Anfangskosten und Unsicherheit bezüglich der Kapitalrendite | -1.4% | Indien, Südostasien, KMU-geprägte Märkte | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Altsystemen | -1.2% | Japan, Südkorea, reife Industriestandorte | Mittelfristig (2–4 Jahre) |
| Volatilität der Chip-Versorgung für MEMS-Geräte | -0.9% | Global, mit gravierenden Auswirkungen auf Automobil und Unterhaltungselektronik | Kurzfristig (≤ 2 Jahre) |
| Spektrumvorschriften, die industriellen Funkbetrieb einschränken | -0.8% | Indien, Indonesien, fragmentierte regulatorische Umgebungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten und Unsicherheit bezüglich der Kapitalrendite
KMU verfügen häufig nicht über das Betriebskapital, um Amortisationszeiten von 12 bis 18 Monaten zu überbrücken, die für Pilotprojekte zur vorausschauenden Wartung typisch sind. Indische Familienunternehmen mit einem Jahresumsatz unter 10 Millionen USD bevorzugen Maschinen, die den Ausstoß sofort steigern, gegenüber Sensoren, die indirekte Vorteile bieten. Knappe Margen in südostasiatischen Automobilzulieferbetrieben erfordern eine Kapitalrendite in unter 24 Monaten, während drahtlose Implementierungen unter Berücksichtigung von Integration und Lernkurven bis zu 36 Monate in Anspruch nehmen können. Leasingmodelle, die Zahlungen verteilen könnten, sind rar gesät, was die Investitionshürde verlängert. Das Ergebnis ist eine wachsende digitale Kluft zwischen kapitalstarken Konzernen und ressourcenbeschränkten Zulieferern.
Komplexität der Integration von Altsystemen
Mit Steuerungen aus den 1980er Jahren belastete Brownfield-Standorte haben Mühe, Daten von ethernetbasierten Sensoren zu verarbeiten. Japans Chemiekomplexe, die proprietäre Busprotokolle verwenden, stehen vor Kosten in Millionenhöhe für den vollständigen Austausch oder riskieren Datensilos, die digitale Strategien untergraben. Südkoreanische Stahlöfen können keine Ausfallzeiten akzeptieren, die für die Neuverkabelung notwendig wären, während drahtlose Alternativen unterhalb der erforderlichen Temperaturschwellen von 1.200 °C arbeiten. Fachkräftemangel verschärft das Problem; ein einzelner Ingenieur, der sowohl mit Legacy-Code als auch mit modernem IoT vertraut ist, kann neun Monate ausgebucht sein. Anbieter, die Plug-and-Play-Brücken anbieten, gewinnen bei diesen Kunden überproportional an Bedeutung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Druckdominanz trifft auf drahtlose DisruptionDrucksensoren hatten im Jahr 2025 einen Marktanteil von 34,28 % am asiatisch-pazifischen Markt für Industriesensoren, was ihre Unverzichtbarkeit bei der Prozesssteuerung, Hydraulik und Fahrzeugsicherheitssystemen widerspiegelt. Die Prognosen zeigen ein starkes CAGR-Wachstum von 14,95 % bis 2031, angetrieben durch die Fähigkeit von privatem 5G, Latenzprobleme bei der Kompressoroptimierung und Dampfverteilungskreisen zu beseitigen. Temperatursensoren bleiben die nächstgrößte Kategorie, gestützt durch das Streben der Halbleiterfabriken nach einer Stabilität unter 0,1 °C und der Anforderung von Biologika an die Kühlkettenintegrität unter 8 °C. Das Wachstum bei der Füllstandsmessung wird durch kommunale Wasserupgrades vorangetrieben, die korrodierende mechanische Schwimmer durch Radargeräte ersetzen, die auch in Abwässern mit hohem Feststoffgehalt effektiv arbeiten. Durchflusssensoren verlagern sich in Abrechnungstransaktionen auf die Massendurchflusstechnologie, bei der volumetrische Abweichungen zuvor zu überhöhten Abrechnungsstreitigkeiten führten.
Im restlichen Portfolio expandieren Gassensoren in die Überwachung der Raumluft für Sterilbereiche, Vibrationsgeräte sind Standardausrüstung in Kits zur vorausschauenden Wartung, und optische Sensoren sind entscheidend für die Etikettenplatzierungsgenauigkeit bei mehr als 300 Einheiten pro Minute. Magnetfeldsensoren erfüllen Nischenrollen bei der Ausrichtung von Elektrofahrzeug-Antriebssträngen und der Strommessung. Mit jedem inkrementellen Produktions-Upgrade bevorzugen Käufer hybride Stacks, die Druck-, Temperatur- und optisches Sensing kombinieren, um mehrdimensionale Transparenz zu gewinnen, was die Cross-Selling-Möglichkeiten für Multi-Produkt-Anbieter intensiviert.


Nach Endverbraucherbranche:
Reife des Automobilsektors gegenüber der Beschleunigung im PharmasektorAutomobillinien machten im Jahr 2025 26,15 % der Größe des asiatisch-pazifischen Marktes für Industriesensoren aus, angetrieben durch die Einbettung von über 100 Temperatur- und Spannungsknoten pro Einheit in Elektrofahrzeug-Batteriepakete und die Integration von Radar-, Lidar- und Ultraschallgeräten in ADAS-Suites. Im Gegensatz dazu liegt der Pharma- und Biowissenschaftssektor auf Kurs für eine CAGR von 14,72 % bis 2031, da die Regulierungsbehörden die Verpflichtungen zur kontinuierlichen Umgebungsüberwachung in Sterilzonen verschärfen. Die Elektronikindustrie belegt den dritten Platz, da Chip-Fabs häufig mehr als 50.000 installierte Sensoren pro Standort überschreiten, um eine Prozessstabilität im Nanometerbereich aufrechtzuerhalten. Chemie- und Petrochemiekomplexe sind auf Druck- und Durchflussmessung angewiesen, um Durchgehen von Reaktionen zu verhindern, während Stromproduzenten die Schwingungsüberwachung nutzen, um die Betriebszeit von Windturbinen-Getrieben und Solar-Wechselrichter-Strängen zu maximieren.
Öl- und Gas-Betreiber bevorzugen drahtlose Installationen auf Offshore-Plattformen, wo Verkabelung mehr als 1.000 USD pro Meter kostet. Lebensmittelhersteller verlangen Edelstahl-IP69K-Sensoren, die Hochdruck-Reinigungen standhalten und zu Austauschzyklen von drei bis fünf Jahren führen. Wasserversorgungsunternehmen setzen Radar-Füllstandsmesser und pH-Sonden ein, um immer strengeren Ableitungsgrenzwerten zu entsprechen, während Bergbaustandorte auf Näherungs- und Gassensoren angewiesen sind, um kostspielige Evakuierungen zu verhindern. Luft- und Raumfahrt sowie Verteidigung bleiben Spezialmarktnischen, die strahlungsgehärtete Geräte mit breitem Temperaturbereich erfordern und Premiumpreise erzielen.
Nach Sensorkonnektivität:
Kabelgebundene Bestandsanlagen durch drahtlose Wirtschaftlichkeit herausgefordertKabelgebundene Geräte hielten im Jahr 2025 einen Anteil von 61,12 %, da Brownfield-Anlagen eine begrenzte Kapitalrendite beim Ersetzen funktionstüchtiger 4-20-mA-Schleifen sehen. Drahtlose Knoten werden jedoch mit einer CAGR von 15,62 % wachsen, da privates 5G deterministische Leistungsschwellen erreicht, die einst ausschließlich kabelgebundenen Protokollen vorbehalten waren. IO-Link verbindet beide Welten, indem Standard-Dreileiterkabel verwendet werden und gleichzeitig digitale Kommunikation ermöglicht und die Inbetriebnahmezeit um 40 % verkürzt wird. Edge-Smart-Sensoren reduzieren die Bandbreite, indem sie nur Anomalie-Alarme senden, was Überlastungen bei Offshore- und Bergbaubetrieben reduziert, bei denen Satellitenverbindungen teuer sind.
Die wirtschaftliche Kalkulation verlagert sich zugunsten drahtloser Lösungen, da die Installationsarbeit bei kabelgebundenen Nachrüstungen drei- bis fünfmal so hoch sein kann wie die Hardwarekosten. Energiegewinnungsinnovationen – piezoelektrisch, thermoelektrisch und fotoelektrisch – verlängern batteriefreie Lebensdauern auf über ein Jahrzehnt. Hybridarchitekturen setzen sich durch: Kritische Regelkreise bleiben kabelgebunden, während die Hilfsüberwachung auf drahtlose Lösungen migriert. Unterschiedliche nationale Spektrumrichtlinien führen weiterhin zu Implementierungshindernissen, aber eine schrittweise Harmonisierung ist im Gange, da Regulierungsbehörden die Produktivitätsgewinne anerkennen.

Nach Messtechnologie:
MEMS-Reife trifft auf optische InnovationMEMS erfassten im Jahr 2025 einen Marktanteil von 42,19 % am asiatisch-pazifischen Markt für Industriesensoren, gestützt durch Jahrzehnte der Prozessverfeinerung für Druck-, Beschleunigungs- und Kreiselfunktionen. Optische Sensoren sollen bis 2031 eine CAGR von 15,32 % verbuchen, da faseroptische Geräte ihren Wert in Hochfrequenz-Elektromagnetismus- und Explosionszonen unter Beweis stellen, in denen Elektronik verboten ist. CMOS-Bildsensoren liefern Megapixel-Auflösungen für Maschinensicht und ermöglichen die Fehlererkennung bei Liniengeschwindigkeiten, die mit analogen Vorgängern zuvor unmöglich waren. Piezoresistive Stacks dominieren Ultrahochdruck-Hydraulikanwendungen, während kapazitive Designs bei Flüssigkeitsfüllstandsaufgaben herausragend sind, die durch Seltenerdelemente optisch beeinträchtigt werden.
Hybridgeräte entstehen – zum Beispiel sechsachsige MEMS-Trägheitseinheiten für autonome mobile Roboter, Dual-Mode-Temperatur-Feuchtigkeits-Chips für HLK und integrierte Druck-Temperatur-Module für präzise Kühlmittelsteuerung in der Elektrofahrzeugfertigung. Resilienz der Lieferkette beeinflusst nun die Technologieauswahl; Käufer bevorzugen Anbieter mit Mehrstandortfabriken, um wiederholte Engpässe zu vermeiden. Funktionale Sicherheits- und Qualitätsmanagementsysteme-Zertifizierungen gewinnen bei der Beschaffung zunehmend an Einfluss, da Endverbraucher die Compliance priorisieren, um Audits zu vereinfachen.
Geografische Analyse
APAC-Markt für Industriesensoren
Im Jahr 2025 sicherte sich China mit 38,95 % den dominanten Anteil am asiatisch-pazifischen Markt für Industriesensoren, gestützt durch die Initiative „Made in China 2025”, die Ausgaben in Richtung inländischer Lieferanten umlenkt. Eine Adoptionsrate von 94 % bei industrieller KI bedeutet, dass sensorgestützte Daten bereits Ertrags- und Energieentscheidungen in Automobil-, Elektronik- und Chemiefabriken steuern. Großflächige private 5G-Standorte, wie das 200.000 m² große Werk von Midea, unterstreichen die Bereitschaft des Landes, geschlossene Regelkreise für die Robotersteuerung über drahtlose Netzwerke zu betreiben. Brownfield-Modernisierungen prägen den japanischen Markt, während Sensoren für vorausschauende Wartung den Arbeitskräftemangel in Werken ausgleichen, die im Durchschnitt 25 Jahre alt sind. Gleichzeitig verankern die Society-5.0-Richtlinien die cyber-physische Integration im Mainstream. Südkoreas Smart-Factory-Initiative stuft Sensoren als Compliance-Ausgaben ein und beschleunigt damit deren Einführung im Automobil- und Halbleitersektor.
Indischer und ASEAN-Markt für Industriesensoren
Indien entwickelt sich bis 2031 zum am schnellsten wachsenden Markt: So haben PLI-Anreize im Wert von 10,9 Lakh Crore INR zu Fabrikneubauten in Gujarat, Tamil Nadu und Uttar Pradesh geführt, in denen Sensoren von Grund auf integriert werden. Das Wachstum in Südostasien resultiert aus Vietnams Elektronikerzeugung im Wert von 100 Milliarden USD, Thailands jährlicher Fahrzeugproduktion von 1,8 Millionen Einheiten und Malaysias petrochemischen Erweiterungen – allesamt mit sensorintensiver Automatisierung, um globale Qualitätsstandards zu erfüllen.
APAC- und Ozeanien-Markt für Industriesensoren
Indonesien und die Philippinen automatisieren Lebensmittel- und Getränkelinien und schaffen damit neue Nachfrage nach Bildverarbeitungssystemen und NIR-Spektrometern. Australien und Neuseeland setzen drahtlose Sensoren im Bergbau und in der Landwirtschaft ein; Kabelverlegungskosten von 1.000 USD pro Meter machen die Wirtschaftlichkeit drahtloser Lösungen überzeugend. Schwellenländer wie Bangladesch und Pakistan verzeichnen eine noch im Entstehen begriffene Nachfrage, die auf grundlegende Temperatur- und Gasdetektion in exportorientierten Textilfabriken beschränkt ist. Die regulatorische Fragmentierung bei der Zuweisung von Funkfrequenzen bleibt eine Einschränkung, doch die schrittweise Angleichung an die Normen IEC 61508 und ISO 13849 senkt die Zertifizierungskosten für regionale Einführungen.
Regulatorisches Umfeld
Im gesamten asiatisch-pazifischen Raum werden Bereitstellungen von Industriesensoren zunehmend durch formale Normen, Kalibrierungsanforderungen und OT-Cybersicherheitsvorschriften geprägt, die die Compliance von einer Beschaffungspräferenz zu einer betrieblichen Anforderung machen. In Japan überarbeitete das Ministerium für Wirtschaft, Handel und Industrie (METI) im Juli 2026 die Norm JIS B 9920-2:2026 und führte Zertifizierungsanforderungen für importierte IIoT-Luftüberwachungssysteme ein, die ab dem 1. August 2026 gelten. Dies verändert den Compliance-Rahmen für Sensoranwendungen zur Umwelt- und Reinraumüberwachung, die in der Elektronik-, Pharma- und anderen regulierten Fertigungsbranchen eingesetzt werden.
China verschärft die Interoperabilitäts- und Sensorspezifikationsgrundlagen durch nationale Normen, darunter GB/T 47562-2026, veröffentlicht im April 2026 für MEMS-Druck- und Temperatursensoren (gültig ab 1. August 2026), sowie GB/T 47278-2026, veröffentlicht im März 2026 für industrielle Produktdatenverzeichnisse in Steuerungsgeräten (gültig ab 1. Oktober 2026). Südkorea erhöht ebenfalls die Anforderungen an die Rückführbarkeit von Messungen, wobei die KRISS-gestützte Kalibrierungszertifizierung für importierte industrielle MEMS-Beschleunigungssensoren ab dem 1. Oktober 2026 obligatorisch wird. Parallel dazu haben mehrere APAC-Volkswirtschaften OT-Cybersicherheitsanforderungen für kritische Infrastrukturen von unverbindlichen Leitlinien zu durchsetzbaren Regelwerken weiterentwickelt, was den Bedarf an werkseitig sicherer Sensorfirmware und dokumentiertem Lebenszyklusmanagement in Anlagennetzwerken erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Industriesensoren im asiatisch-pazifischen Raum umfasst die MEMS-Chipfertigung, die Verpackung und Modulmontage, die Integration von Gerätefirmware und Konnektivität, den Vertriebskanal sowie die Installation und Dienstleistungen auf Systemebene. Die Front-End-Fertigung von MEMS- und fortschrittlichen Komponenten konzentriert sich auf Nordostasien, wobei Japan, Südkorea und Taiwan einen großen Anteil an der MEMS-Sensorchip-Fertigung halten, während China und wichtige südostasiatische Fertigungszentren, darunter Malaysia und Vietnam, sich auf Modulmontage, Prüfung und die Integration der Elektronikfertigung für Großabnehmermärkte wie Automobil- und Elektronikindustrie konzentrieren.
Engpässe im vorgelagerten Bereich bestehen weiterhin bei anwendungsspezifischen ICs und automobiltauglichen Komponenten, die in intelligenten Messumformern und vernetzten Sensoren verwendet werden, wo verlängerte Lieferzeiten die Lieferpläne für OEM- und Nachrüstprojekte stören können. Die regionale Neugestaltung der Lieferketten, beeinflusst durch sich wandelnde Handels- und Technologiekontrollen sowie durch Lokalisierungsbemühungen, verlagert zunehmend die Modulmontage und -prüfung nach Südostasien und Indien. Diese Verschiebung erhöht die Bedeutung qualifizierter Verpackungspartner, Kalibrierungs- und Zertifizierungslabore sowie Vertriebspartner, die Multi-Standard-Implementierungen (kabelgebunden, drahtlos und IO-Link) sowohl in Bestands- als auch in Neubauanlagen unterstützen können.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat, wobei die globalen Branchenführer ABB, Siemens und Honeywell ihre installierten Basen durch proprietäre Protokolle und gebündelte Analytik schützen. Unterdessen gewinnen Omron, Keyence und Yokogawa einen Marktanteil im Bereich der diskreten Fertigung, indem sie edge-konfigurierte Sensoren liefern, die separate Gateways umgehen. Die schnelle Verbreitung von IO-Link beseitigt historische Abhängigkeiten und verlagert den Wettbewerb auf Softwaredifferenzierung und Ökosystemdienstleistungen. Nischenanbieter florieren dort, wo Domänenwissen die Markenstärke überwiegt – Schwingungssensoren für Wind, Gasdetektion für Chip-Fabs, Magnetfeldsensoren für Elektrofahrzeug-Antriebsstränge.
Strategisch erweitern Halbleiteranbieter wie STMicroelectronics und Infineon die interne MEMS-Kapazität, um sich vor zukünftigen Engpässen zu schützen. Patentrennen bei der drahtlosen Energiegewinnung und im deterministischen Netzwerk deuten auf bevorstehende Produktwellen hin, die den Wartungsaufwand drastisch reduzieren. Der Einfluss in Normungsgremien – insbesondere in den IEC-61508- und OPC-UA-Arbeitsgruppen – bietet frühzeitige Einblicke in Compliance-Anforderungen und gestaltet die Käuferspezifikationen. Kaufmuster bifurkieren sich: Große Unternehmen bevorzugen Einanbieter-Stacks für geringeres Integrationsrisiko, während KMU offene Best-of-Breed-Mixes bevorzugen, um Flexibilität zu bewahren.
Branchenführer des asiatisch-pazifischen Marktes für Industriesensoren
Texas Instruments Incorporated
STMicroelectronics N.V.
Emerson Electric Co.
Rockwell Automation Inc.
ABB Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für Industriesensoren
- ABB Ltd.
- Emerson Electric Co.
- Honeywell International Inc.
- Siemens AG
- Rockwell Automation Inc.
- Texas Instruments Incorporated
- STMicroelectronics N.V.
- Yokogawa Electric Corporation
- Endress+Hauser AG
- Schneider Electric SE
- Mitsubishi Electric Corporation
- Omron Corporation
- Keyence Corporation
- SICK AG
- Pepperl+Fuchs SE
- Balluff GmbH
- ifm electronic gmbh
- Hans Turck GmbH and Co. KG
- TE Connectivity Ltd.
- Analog Devices Inc.
- Infineon Technologies AG
- Sensata Technologies Holding plc
- Panasonic Holdings Corp.
- First Sensor AG
- Amphenol Advanced Sensors
- Ericco International Ltd.
- Others (fully profiled ≥20)
Lesen Sie die Analyse der Asiatisch-pazifischer Markt für Industriesensoren-Unternehmen

Marktchancen und Zukunftsaussichten
Die Lokalisierung der Sensorfertigung und -verpackung im asiatisch-pazifischen Raum schafft Chancen für Anbieter, die qualifizierte, interoperable Geräte mit dokumentierter Kalibrierung und Cybersicherheitsbereitschaft liefern können. In China wurde der Ausbau der MEMS-Drucksensorkapazität in Jiangsu (Suzhou und Wuxi) durch eine zweite Produktionsphase beschrieben, was die Region als Beschaffungsbasis für Drucksensoren, die 2025 umsatzstärkste Produktkategorie, stärkt. In Malaysia berichtete Trensor über Fortschritte beim Bau einer Drucksensor-Fertigungsanlage im Penang Technology Park mit einer angegebenen Investition von 100 Millionen MYR und einer geplanten Jahreskapazität von 10 Millionen Einheiten. Dies unterstützt eine regionale Alternative für Kunden, die ihre Beschaffung über die traditionellen nordostasiatischen Standorte hinaus diversifizieren möchten.
Auf der Nachfrageseite verschieben sich Programme zur Fabrikdigitalisierung zunehmend hin zu KI-gestützten Abläufen, die auf dichter, zuverlässiger Sensorik und saubereren Datenpipelines beruhen. Die im Juni 2026 vorgestellte Strategie „Manufacturing AI 2030“ Südkoreas, die als öffentlich-private Investitionsinitiative mit regionalen Testfeldern für physische KI konzipiert ist, unterstützt Chancen für edge-integrierte und deterministische Sensorbereitstellungen in Halbleiter-, Automobil- und anderen Schlüsselindustrien. Gleichzeitig erhöhen neue Normen und grenzüberschreitende Dokumentationsanforderungen im Jahr 2026, darunter Chinas GB/T-Normen für MEMS-Sensoren und industrielle Datenverzeichnisse sowie ASEAN-bezogene Handels- und Typzulassungsüberlegungen für drahtlose Module, den Wert von Anbietern, die zertifizierte, multiprotokollfähige Sensorplattformen liefern und Compliance-Dokumentationen bereitstellen können, die Inbetriebnahme- und Importreibungen verringern.
Recent Industry Developments in Asiatisch-pazifischer Markt für Industriesensoren
- Juni 2026: Emerson Electric Co. gab eine Kooperationsvereinbarung mit Aramco zur Entwicklung neuer Korrosionsmanagementlösungen bekannt, die Ultraschall-Online-Korrosionsüberwachung für industrielle Prozesse integrieren. Die Zusammenarbeit erhöht die Nachfrage nach robusten Sensorik- und kontinuierlichen Überwachungsarchitekturen in rauen Umgebungen und erweitert den Einsatz von Inline-Sensoren in Wartungs- und Integritätsprozessen.
- Juni 2026: STMicroelectronics stellte einen Vibrationssensor mit integriertem KI-basiertem maschinellem Lernen für die lokale Datenverarbeitung in industriellen Zustandsüberwachungsanwendungen vor. Die Inferenz direkt am Gerät unterstützt Anwendungsfälle der vorausschauenden Wartung, bei denen Bandbreite, Latenz oder Datenschutzbeschränkungen die Übertragung von Rohdatenströmen aus großen Sensorflotten einschränken.
- November 2025: Keyence stellte die AP-X-Serie drahtloser photoelektrischer Sensoren mit gerätebasierter KI zur Fehlerklassifizierung vor, die eine Echtzeitprüfung auf Hochgeschwindigkeits-PCB-Linien ermöglicht, ohne Bilddaten an externe Server zu übertragen. Diese Einführung unterstützt den Trend zu edge-konfigurierbarer Sensorik und beschleunigt die Einführung drahtloser Prüfknoten in Elektronikfertigungskorridoren.


Asiatisch-pazifischer Markt für Industriesensoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze, die durch Industriesensoren generiert werden, welche zur Messung, Erkennung und Steuerung physikalischer oder prozessbezogener Bedingungen in industriellen Umgebungen im asiatisch-pazifischen Raum eingesetzt werden, wobei die Sensoren als Komponenten erworben oder in industrielle Systeme integriert werden.
Ausschlüsse des Anwendungsbereichs: Konsumentensensorik oder Umsätze außerhalb der APAC-Region sind nicht enthalten, ebenso wie nachgelagerte Dienstleistungen, die nicht direkt mit dem Versand von Industriesensoren verbunden sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Druck
- Temperatur
- Füllstand
- Durchfluss
- Magnetfeld
- Beschleunigung und Gierrate
- Gas
- Vibration
- Näherung
- Optisch / Fotoelektrisch
- Nach Endverbraucherbranche
- Automobil
- Elektronik und Halbleiter
- Chemie und Petrochemie
- Stromerzeugung
- Öl und Gas
- Lebensmittel und Getränke
- Wasser und Abwasser
- Pharmazeutika und Biowissenschaften
- Metalle und Bergbau
- Luft- und Raumfahrt und Verteidigung
- Nach Sensorkonnektivität
- Kabelgebundene Sensoren
- Drahtlose Sensoren
- IO-Link-Sensoren
- Edge-integrierte Smart-Sensoren
- Nach Messtechnologie
- MEMS-basiert
- CMOS-basiert
- Piezoresistiv
- Kapazitiv
- Optisch
- Elektromagnetisch
- Nach Geografie
- China
- Japan
- Südkorea
- Indien
- Südostasien
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Kartierung der industriellen Aktivitätsbasis, die typischerweise die Sensornachfrage antreibt, und prüft anschließend, welche Sensorkategorien tatsächlich in Fabriken und Prozessanlagen eingeführt werden. Wir stützen uns auf öffentliche Quellen wie nationale Statistikämter in APAC-Volkswirtschaften, UN-Comtrade-Handelsstatistiken für relevante HS-Kategorien, die Internationale Energieagentur für Indikatoren der Strom- und Energieaktivität sowie die International Federation of Robotics für Signale zur Automatisierungsintensität.
Um die Annahmen realistisch zu halten, überprüfen wir außerdem Geschäftsberichte und Investorenpräsentationen von Unternehmen im Hinblick auf Kommentare zum Produktmix sowie Normen und technische Referenzen von Gruppen wie IEC und ISO, die helfen, gängige industrielle Einsatzbedingungen zu bestätigen. Patentdatenbanken werden in begrenztem Umfang genutzt, um zu erkennen, wo Sensortechnologien entwickelt werden und wohin sich der Fokus verschiebt, beispielsweise hin zu intelligenter oder vernetzter Sensorik. Für ergänzende Daten wie finanzielle Aufteilungen, Versandhinweise und Preisrichtungen nutzen wir kostenpflichtige Abonnements, die sich auf Unternehmensfinanzen und Marktinformationen, Nachrichten und Finanzdaten sowie Patentdatenbanken konzentrieren. Diese Sekundärquellen sind nicht erschöpfend, und wir haben zusätzliche öffentliche Dokumente und Datensätze konsultiert, um Eingaben zu erfassen, zu überprüfen und zu klären.
Primärinterviews und -umfragen
Die Primärforschung wird genutzt, um die Sekundärannahmen zu überprüfen, die die Gesamtzahlen am häufigsten beeinflussen, hauptsächlich die Preisentwicklung, Handelsaufschläge und das Tempo der Einführung vernetzter Sensoren in den wichtigsten APAC-Branchen. Wir sprechen mit einer Mischung aus Sensorherstellern, Vertriebshändlern, Teilnehmern von Automatisierungssystemen und industriellen Endnutzern im gesamten APAC-Raum, sodass Lücken in der öffentlichen Berichterstattung geschlossen werden können und das endgültige Modell dem entspricht, was Käufer tatsächlich installieren.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 12 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 59 % |
Marktdimensionierung und Prognose
Die Dimensionierung basiert auf einem Top-down-Ansatz, der die Nachfrage aus APAC-Industrieaktivitäten und Automatisierungssignalen rekonstruiert und die Ausgaben anschließend anhand von Annahmen zu Adoption und Produktmix auf Sensorkategorien verteilt. Wo es sinnvoll ist, untermauern wir die Gesamtwerte mit selektiven Bottom-up-Annäherungen, wie z. B. der Zusammenfassung von Lieferantenumsätzen für wichtige Sensorlinien, Kanalprüfungen zu typischen Preisbändern und einer Stichprobe des durchschnittlichen Verkaufspreises (ASP), multipliziert mit geschätzten Stückzahlen für gängige Anwendungsfälle.
Zu den im Modell verwendeten Eingaben zählen Trends bei der Fabrikautomatisierung und Roboterinstallation, Investitionsmuster der Prozessindustrie für Energie, Chemie und Wasser, die Aufteilung zwischen kabelgebundener und drahtloser Konnektivität, das Tempo der Einführung intelligenter Sensoren (einschließlich IO-Link-artiger Konnektivität, soweit zutreffend) sowie die beobachtete Preisentwicklung nach Sensortyp bei steigenden Volumina. Da die Länder- und Branchenmischungen im gesamten APAC-Raum stark variieren, werden Lücken bei der Einheitenbildung oder Preisgestaltung behandelt, indem zunächst eine Bandbreitenschätzung erstellt und diese anschließend anhand von Interviewrückmeldungen und Sekundärsignalen, die am besten zur jeweiligen Subregion passen, eingegrenzt wird.
Prognosen werden mittels Szenarioanalyse erstellt, bei der die wichtigsten Treiber, darunter Automatisierungsinvestitionen, industrielle Produktion und Konnektivitätsdurchdringung, unter Basis-, konservativen und Expansionsszenarien projiziert werden. Der endgültige Prognosepfad wird anschließend ausgewählt, nachdem die Annahmen mit Branchenexperten überprüft wurden, um sicherzustellen, dass sie mit dem aktuellen Beschaffungsverhalten und praktischen Einführungszeitplänen übereinstimmen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale überprüft, gefolgt von Abweichungsprüfungen auf Länder- und Anwendungsebene, sodass ungewöhnliche Sprünge auf eine bestimmte Eingabe zurückgeführt werden können. Wir führen außerdem Konsistenzprüfungen durch, damit die implizierten Sensorausgaben nicht von bekannten industriellen Investitionstrends abweichen, bevor das Modell schrittweise überprüft und freigegeben wird.
Die Berichte werden in einem jährlichen Zyklus aktualisiert, wobei zwischenzeitliche Aktualisierungen ausgelöst werden, wenn ein bedeutendes Ereignis die Preisgestaltung, Handelsströme oder industrielle Investitionsmuster in wichtigen APAC-Volkswirtschaften verändert. Vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchgang durch, um sicherzustellen, dass die Zahlen die neuesten verfügbaren öffentlichen Veröffentlichungen und die aktuellsten Primärrückmeldungen widerspiegeln.
Vergleich der Marktgröße für Industriesensoren im asiatisch-pazifischen Raum von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Industriesensoren im asiatisch-pazifischen Raum unterscheiden sich häufig, da die Abgrenzung dessen, was als Industriesensor zählt, nicht einheitlich ist, und da der Zeitpunkt der Währungsumrechnung und die Behandlung der Inflation den ausgewiesenen USD-Wert verändern können. Unterschiede ergeben sich auch daraus, ob die Schätzung auf Nachfragesignale der Fabrik- und Prozessindustrie gestützt ist oder hauptsächlich aus einer globalen Zahl unter Verwendung eines regionalen Anteils abgeleitet wird.
Trends bei Roboterinstallationen, Reihen industrieller Produktionsdaten und Prüfungen der Handelsströme für sensorbezogene Kategorien sind die Belege, die Mordor Intelligence an einen APAC-Nachfragepool binden. Dieser Pool wird dann vor der Prognoseerstellung nach Konnektivität und Endnutzerintensität aufgeteilt. Werden diese Prüfungen nicht angewendet, können sich die Gesamtwerte je nach Einbeziehung angrenzender Kategorien, der angenommenen Geschwindigkeit des ASP-Rückgangs und ob das Basisjahr als tatsächliches oder teilweise prognostiziertes Jahr behandelt wird, nach oben oder unten verschieben.
Vergleichende Gegenüberstellung
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,58 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 9,64 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und vermischt häufig Sensoren für die Fabrikautomatisierung mit breiteren Sensorkomponenten, was den Gesamtwert verändern kann, selbst wenn die Wachstumsrate ähnlich erscheint. |
| Branchenverlag B | 12,92 Mrd. USD (2023) | Weist einen kumulierten adressierbaren Wert über ein mehrjähriges Fenster aus und kann angrenzende intelligente Sensorik- und Integrationsebenen einbeziehen, was den Marktwert eines einzelnen Jahres bei der Umrechnung in USD aufbläht. |
Der Vergleich zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was im APAC-Raum als Industriesensor gezählt wird und wie die Jahresbasis gehandhabt wird. Indem der Anwendungsbereich auf Umsätze mit Industriesensoren beschränkt bleibt und die Gesamtwerte anhand unabhängiger Aktivitäts- und Adoptionssignale überprüft werden, bleibt die resultierende Zahl auf klare Treiber zurückführbar und kann neu berechnet werden, sobald neue Indikatoren veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der asiatisch-pazifische Markt für Industriesensoren im Jahr 2031 voraussichtlich erreichen?
Der Markt soll auf Basis der aktuellen Wachstumsdynamik bis 2031 einen Wert von 21,73 Milliarden USD erreichen.
Welche Produktkategorie hält derzeit den größten Umsatzanteil?
Drucksensoren führen mit 34,28 % des Gesamtumsatzes aufgrund ihrer Verbreitung in der Prozesssteuerung und in Automobilsystemen.
Warum wachsen drahtlose Sensoren schneller als kabelgebundene Alternativen?
Der Aufbau privater 5G-Netze und die IO-Link-Standardisierung überwinden Latenz- und Zuverlässigkeitsbedenken, senken die Installationskosten und treiben eine CAGR von 15,62 % für drahtlose Knoten an.
Welches Endverbrauchersegment soll am schnellsten wachsen?
Pharmazeutika und Biowissenschaften stehen vor einer CAGR von 14,72 %, da Regulierungsbehörden eine kontinuierliche Umgebungsüberwachung in der Sterilherstellung fordern.
Wie beeinflussen staatliche Anreize die Verbreitung?
Programme wie Indiens PLI und Chinas Made in China 2025 subventionieren Smart-Factory-Investitionen und wandeln Sensorkäufe effektiv in Compliance-Anforderungen um, wobei die Amortisationszeiten verkürzt werden.
Seite zuletzt aktualisiert am:



