
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.92 Milliarden US-Dollar |
| Marktgröße (2031) | 4.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Saatgutbeschichtungsmaterialien von Mordor Intelligence
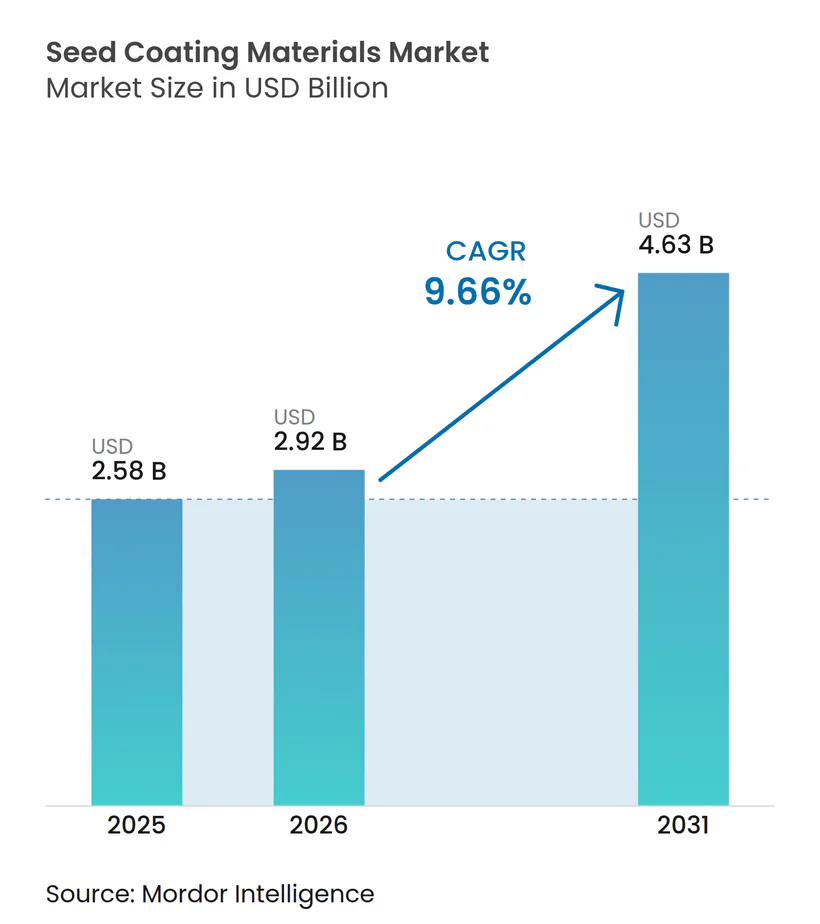
Die Marktgröße für Saatgutbeschichtungsmaterialien wurde im Jahr 2025 auf 2,58 Milliarden USD geschätzt und soll von 2,92 Milliarden USD im Jahr 2026 auf 4,63 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,66 % während des Prognosezeitraums 2026–2031. Die zunehmende Kommerzialisierung von behandeltem Hybridsaatgut und der stärkere Fokus der Anbauer auf eine gleichmäßige Saatbettbereitung stützen weiterhin den Markt für Saatgutbeschichtungsmaterialien. Der Markt für Saatgutbeschichtungsmaterialien entwickelt sich auch weg von einfachen Farbidentifikationsschichten hin zu multifunktionalen Systemen, die Saatgutschutzwirkstoffe, biologische Impfstoffe und Mikronährstoffpakete in einem einzigen Anwendungsschritt kombinieren. Beschaffungsstandards bei großen Saatgutunternehmen verlagern sich von einfachen Preisvergleichen hin zur Leistungsvalidierung, insbesondere dort, wo Pflanzerdurchfluss, Staubabriebkontrolle und biologische Kompatibilität nun die Lieferantenauswahl bestimmen. Der regulatorische Druck in Europa treibt die biobasierte Neuformulierung voran, während ähnliche Produkt- und Zertifizierungserwartungen beginnen, Asien, Brasilien, China und Deutschland durch strengere Qualitätsstandards für Beschichtungen zu beeinflussen. Wettbewerbsvorteile begünstigen zunehmend etablierte Formulierer mit proprietären Kompatibilitätstests, Porositätstechnik, regulatorischer Tiefe und eingebetteten Positionen in zertifizierten Saatgutlieferketten, während der Kostendruck durch mikroplastikkonforme Neuformulierung das unmittelbarste Margenrisiko bleibt.
Wichtigste Erkenntnisse des Berichts
- Nach Inhaltsstoff hielten Polymere das größte Segment und machten 2025 44,3 % des Marktanteils für Saatgutbeschichtungsmaterialien aus, während Bindemittel im Zeitraum 2026–2031 mit einer CAGR von 11,2 % am schnellsten wachsen werden.
- Nach Form war Flüssig das größte Segment mit einem Anteil von 60,5 % im Jahr 2025, während Fest das am schnellsten wachsende Segment mit einer CAGR von 10,2 % im Zeitraum 2026–2031 sein wird.
- Nach Verfahren war Filmbeschichtung das größte Segment und machte 2025 60,3 % des Umsatzes aus, während Pelletierung voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 10,6 % im Zeitraum 2026–2031 sein wird.
- Nach Funktion war Saatgutschutz das größte Segment und machte 2025 77,8 % der Marktgröße für Saatgutbeschichtungsmaterialien aus, während Saatgutverbesserung voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 11,0 % im Zeitraum 2026–2031 sein wird.
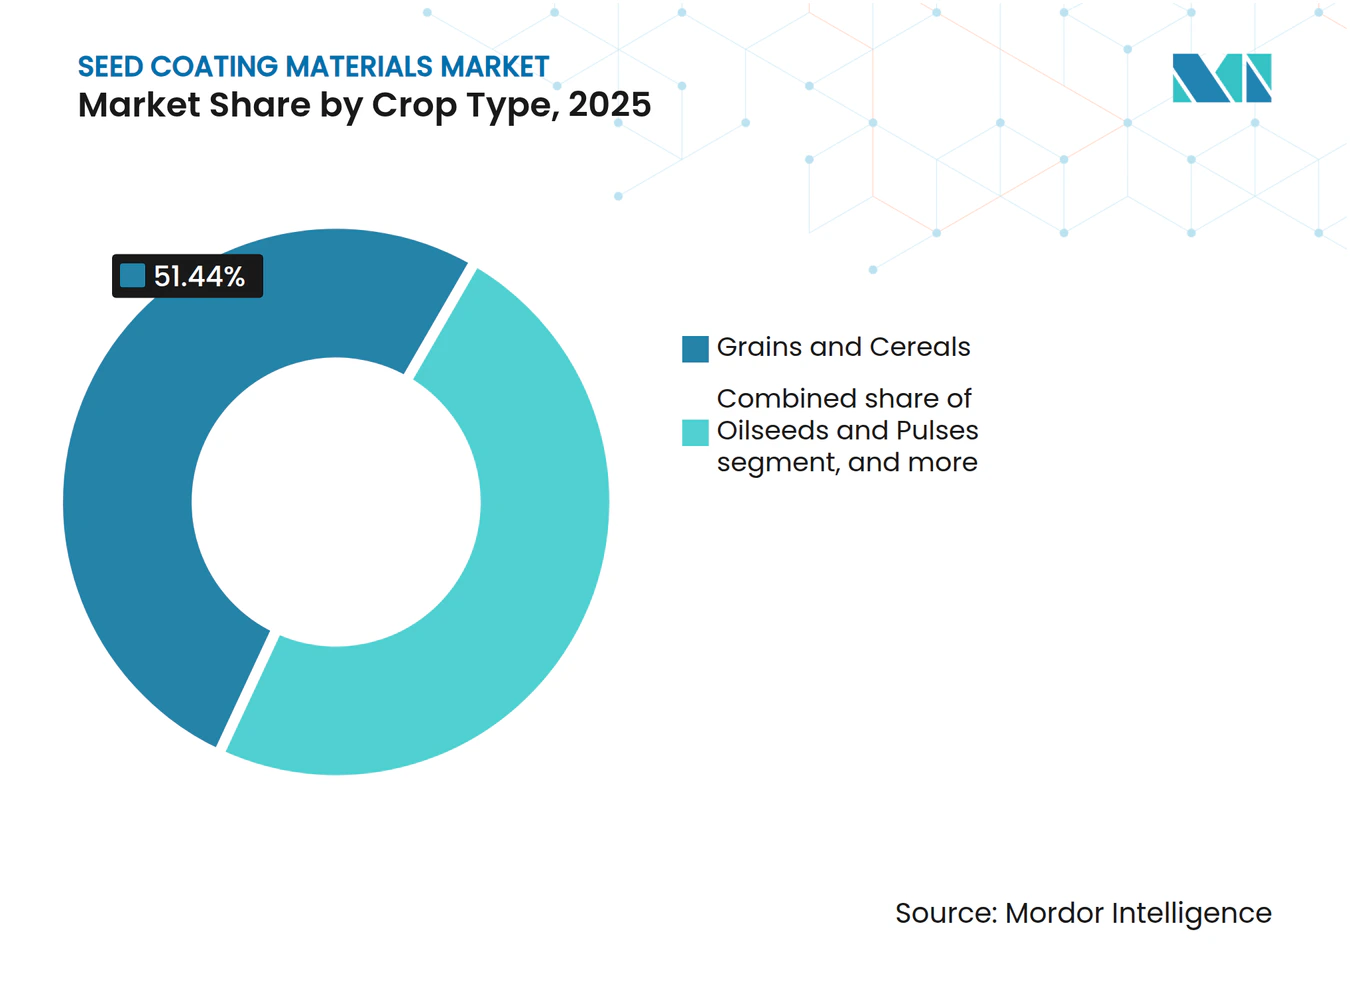
- Nach Kulturpflanzentyp waren Getreide und Zerealien das größte Segment mit einem Anteil von 51,4 % im Jahr 2025, während Obst und Gemüse das am schnellsten wachsende Segment mit einer CAGR von 11,1 % im Zeitraum 2026–2031 sein wird.
- Nach Beschichtungstyp war Synthetisch das größte Segment mit einem Anteil von 71,9 % im Jahr 2025, während Biobasiert das schnellste Segment mit einer CAGR von 11,6 % im Zeitraum 2026–2031 ist.
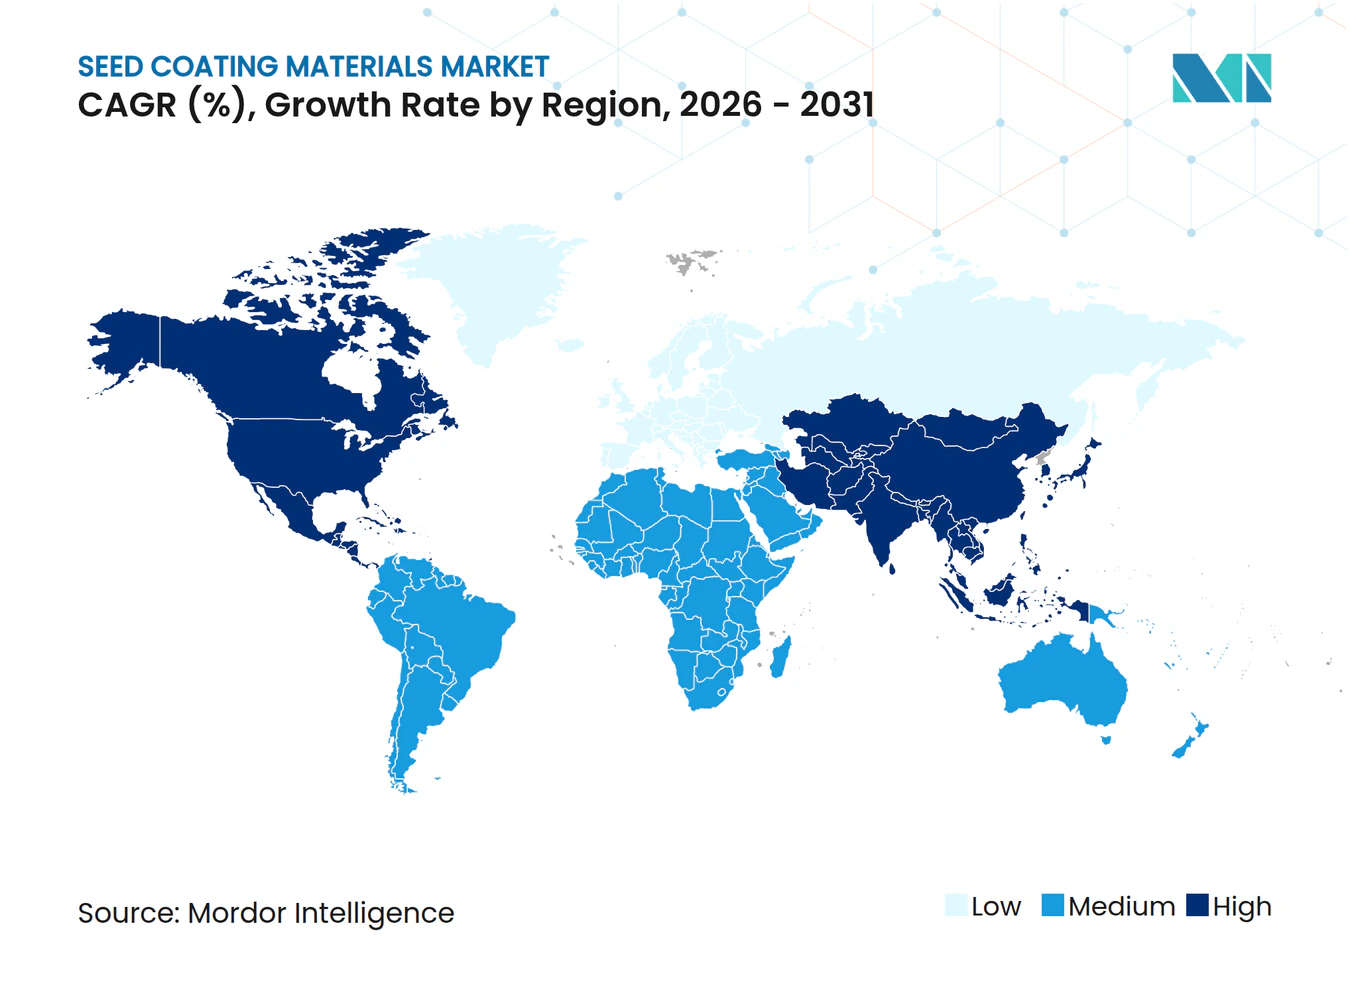
- Nach Geografie war Nordamerika das größte Segment mit einem Anteil von 43,7 % im Jahr 2025, während Asien-Pazifik das schnellste Segment mit einer CAGR von 10,9 % im Zeitraum 2026–2031 sein wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von beschichtetem Hybrid- und Premiumsaatgut | +2.50% | Am stärksten in Nordamerika und Europa, mit wachsender Nachfrage nach Hybridsaatgut in China | Kurzfristig (≤ 2 Jahre) |
| Präzisionspflanzung und Anforderungen an die Pflanzbarkeit | +1.80% | Hohe Relevanz in Nordamerika und Europa, mit zunehmender Verbreitung in Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu biologisch abbaubaren und mikroplastikfreien Beschichtungen | +1.60% | Angeführt von Europa, mit zunehmendem Einfluss in der Asien-Pazifik-Region | Mittelfristig (2–4 Jahre) |
| Wachstum saatgutangewandter Biologika und Mikronährstoffbeladung | +1.50% | Starke Dynamik in Nordamerika, Brasilien und wichtigen Sojaanbauregionen | Langfristig (≥ 4 Jahre) |
| Kompatibilitätsbedarf aus komplexen Wirkstoffpaketen | +1.10% | Am relevantesten in Nordamerika und Europa, mit zunehmendem Einsatz in Indien und China | Mittelfristig (2–4 Jahre) |
| Bedarf an kulturpflanzenspezifischen Beschichtungen für unregelmäßige und empfindliche Saatgüter | +0.90% | Ausgeprägt in den Gartenbaumärkten Asien-Pazifik, Europa und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von beschichtetem Hybrid- und Premiumsaatgut
Der Anteil des kommerziellen Saatguts, das in vorbeschichteter Form verkauft wird, ist bei den wichtigsten Kulturpflanzen weiter gestiegen und unterstützt ein stetiges Mengenwachstum im Markt für Saatgutbeschichtungsmaterialien. Hybridmais-, Sonnenblumen- und Rapsprogramme schreiben nun routinemäßig filmbeschichtetes Saatgut mit Farbstoff, Fungizid und Fließmittel als Lieferstandard in Nordamerika und Westeuropa vor. Dies macht die Beschichtungsnachfrage weniger abhängig von kurzfristigen Ausgabenentscheidungen der Anbauer, da sie direkt an das Saatgutproduktionsvolumen und die Vertragsversorgung gebunden ist. Eine im Mai 2025 in Legume Research veröffentlichte Bewertung berichtete, dass vorbeschichtete Saatgutpartien in kontrollierten Pflanzversuchen eine um 12–18 % höhere Keimungsgleichmäßigkeit erzielten als unbeschichtetes Saatgut, was den Fall für beschichtetes Saatgut in kommerziellen Beschaffungsstandards weiter stärkt. Im April 2025 schrieb das Landwirtschaftsamt der Stadt Mudanjiang in China auch Schwellenwerte für die Beschichtungsgleichmäßigkeit für verteilte Hybridreissaatgutpartien vor, was zeigt, dass die Mindestleistungserwartungen über die westlichen Märkte hinaus steigen[1]. Mit der Ausweitung der Hybridsaatgutdurchdringung und der Standardisierung beschichteter Lieferformate durch Saatgutlieferanten wird erwartet, dass die globale Nachfrage nach fortschrittlichen Bindemitteln, Polymeren, Pigmenten und fließverbessernden Materialien im Markt für Saatgutbeschichtungsmaterialien stetig wächst.
Präzisionspflanzung und Anforderungen an die Pflanzbarkeit
Hochgeschwindigkeits-Druckluftpflanzer mit optischen Saatgutvereinzelungssensoren haben den Mindestleistungsstandard für Beschichtungskonsistenz angehoben und den Markt für Saatgutbeschichtungsmaterialien in Richtung höherwertiger Formulierungen gedrängt. Variabilität in Beschichtungsdicke, Oberflächentextur oder Staubabriebrate kann zu Sensorfehllektüren und Saatlücken führen, was die Pflanzerkompatibilität zu einer direkten kommerziellen Anforderung für große Saatgutprogramme macht. Diese Verlagerung trennt generische Filmbeschichtungslieferanten von Formulierern, die konsistente Viskositätskontrolle, sauberes Fließverhalten und geringe Staubfreisetzung unter kommerziellen Pflanzungsbedingungen nachweisen können. Hochgeschwindigkeits-Präzisionspflanzsysteme haben die Nachfrage nach staubarmen, abriebfesten Saatgutbeschichtungen erhöht, da die Pflanzerleistung zunehmend mit der Fließfähigkeit der Beschichtung und der Vereinzelungskonsistenz verknüpft ist. Beschichtetes Maissaatgut verknüpfte das Staubabriebverhalten und die mechanischen Eigenschaften der Beschichtung direkt mit den Pflanzerleistungsergebnissen, was die Nachfrage nach fortschrittlichen polymerbasierten Saatgutbeschichtungsformulierungen beschleunigt.
Verlagerung hin zu biologisch abbaubaren und mikroplastikfreien Beschichtungen
Die Verlagerung hin zu biologisch abbaubaren, mikroplastikfreien Formulierungen beeinflusst die Rohstoffprioritäten im Markt für Saatgutbeschichtungsmaterialien. Die Verordnung (EU) 2023/2055 schränkt die Verwendung von absichtlich zugesetzten synthetischen Polymerpartikeln ein, die Mikroplastik in den Boden freisetzen, und treibt Neuformulierungsbemühungen in den Polymer- und Bindemittelkategorien voran. Die Europäische Chemikalienagentur hat bis 2025 zusätzliche Leitlinien bereitgestellt, in denen die Umsetzungsanforderungen, einschließlich Zeitpläne für Ausnahmeregelungen und Anträge, die eine frühere Neuformulierung erfordern, dargelegt werden. Diese Leitlinien bieten den Lieferanten einen klareren Fahrplan für die Technologieentwicklung und Compliance. Infolgedessen gewinnt die Entwicklung biologisch abbaubarer Polysaccharid- und proteinbasierter Beschichtungssysteme an Dynamik, da Saatgutunternehmen und Formulierer emissionsärmere Alternativen zu herkömmlichen synthetischen Bindemitteln priorisieren und gleichzeitig Beschichtungshaltbarkeit, Fließfähigkeit und Staubkontrollleistung sicherstellen. Die Fachagentur Nachwachsende Rohstoffe verlängerte im August 2025 Forschungsförderungen für biologisch abbaubare Saatgutbeschichtungen, was auf anhaltende öffentliche Unterstützung für die Alternativenentwicklung hinweist[2]. Solche Fördermaßnahmen treiben Fortschritte bei biologisch abbaubaren landwirtschaftlichen Eingabetechnologien voran, einschließlich der nächsten Generation nachhaltiger Formulierungen für den Markt für Saatgutbeschichtungsmaterialien.
Wachstum saatgutangewandter Biologika und Mikronährstoffbeladung
Biologische Impfstoffe, Mykorrhizapilze, biopestizide Wirkstoffe und Mikronährstoffpakete treiben die Nachfrage nach fortschrittlichen Beschichtungsmatrizen an und schaffen Wachstumschancen im Markt für Saatgutbeschichtungsmaterialien. Im Gegensatz zu herkömmlichen chemischen Saatgutbehandlungen erfordern biologische Formulierungen Beschichtungssysteme, die die mikrobielle Stabilität während der Lagerung erhalten und gleichzeitig Trocknung, mechanische Handhabung und pneumatische Pflanzungsbedingungen standhalten, ohne die Keimungsleistung zu beeinträchtigen. Eine 2024 im International Journal for Multidisciplinary Research veröffentlichte Studie untersuchte Bacillus- und Azospirillum-basierte Biofertilizer-Saatgutbeschichtungen und stellte fest, dass Hydroxypropylmethylcellulose- und Dextrin-Filmbeschichtungssysteme die mikrobielle Retention, die Keimlingsvitalität und die Rhizosphärenkolonisierung während der Lagerung und der Entwicklung nach der Pflanzung verbesserten. Da biologische Saatgutbehandlungen von Spezialanwendungen auf großflächige Reihenkulturen übergehen, werden Beschichtungslieferanten zunehmend damit beauftragt, multifunktionale Formulierungen zu entwickeln, die lebende Mikroorganismen stabilisieren, eine höhere Mikronährstoffbeladung unterstützen und eine pflanzerkompatible Fließleistung aufrechterhalten. Dieser Trend treibt die Nachfrage nach fortschrittlichen Polymer- und Bindemitteltechnologien im Markt für Saatgutbeschichtungsmaterialien an.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Neuformulierungskosten aufgrund von Mikroplastikbeschränkungen | -2.20% | Am stärksten in Europa ausgeprägt, mit globalen Auswirkungen auf multinationale Produktportfolios | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen der biologischen Lebensfähigkeit und Haltbarkeit | -1.50% | Am stärksten in Brasilien, Indien und Südostasien aufgrund warmer Lieferkettenkonditionen | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Einhaltung von Staubabrieb- und Abriebvorschriften | -1.00% | Am deutlichsten in Nordamerika und Europa, mit zunehmender Relevanz in China | Mittelfristig (2–4 Jahre) |
| Kompromiss zwischen Beschichtungsdicke und Keimung sowie Gasaustausch | -0.70% | Wichtig für globale Gartenbau- und Kleinsamenkulturen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Neuformulierungskosten aufgrund von Mikroplastikbeschränkungen
Das unmittelbarste Kostenhemmnis im Markt für Saatgutbeschichtungsmaterialien ergibt sich aus der Notwendigkeit, Polymer- und Bindemittelsysteme von eingeschränkten synthetischen Materialien weg zu reformulieren. Ein vollständiger Neuformulierungszyklus umfasst Anwendungstests, Pflanzerkompatibilitätsvalidierung und regulatorische Dokumentation, und dieser Prozess kann sich über 18–36 Monate erstrecken. Mittelständische und regionale Lieferanten verfügen möglicherweise nicht über die Forschungskapazität oder die Bilanz, um diese Zyklen so schnell abzuschließen wie größere Unternehmen. Croda International Plc erklärte in seinem Jahresbericht 2025, dass die Investitionen in Forschung und Entwicklung für biologisch abbaubare Saatgutverbesserungsformulierungen innerhalb seiner Geschäftseinheit Incotec Group BV gestiegen sind, was den Umfang der erforderlichen Arbeit zur Aufrechterhaltung konformer Portfolios widerspiegelt[3]. Der Markt für Saatgutbeschichtungsmaterialien steht auch unter Margendruck, da biobasierte Alternativen derzeit einen Aufschlag von 30–60 % gegenüber herkömmlichen synthetischen Polymeren aufweisen, und diese Kosten können nicht immer an Saatgutunternehmenskunden weitergegeben werden. Daher tritt der Markt für Saatgutbeschichtungsmaterialien in eine Phase ein, in der compliance-getriebene Neuformulierungen, steigende Rohstoffkosten und verlängerte Validierungszyklen den Wettbewerbsdruck verstärken und höhere Markteintrittsbarrieren schaffen, insbesondere für Lieferanten ohne fortgeschrittene Formulierungs- und Regulierungskompetenz.
Einschränkungen der biologischen Lebensfähigkeit und Haltbarkeit
Haltbarkeitsbeschränkungen biologisch beladener Systeme stellen weiterhin eine erhebliche Herausforderung im Markt für Saatgutbeschichtungsmaterialien dar. Viele kommerziell wichtige Rhizobakterien- und Pilzarten erleiden einen raschen Lebensfähigkeitsverlust, wenn sie erhöhten Temperaturen und Feuchtigkeit ausgesetzt sind, insbesondere während verlängerter Lagerungszeiten über kurze Vertriebsfenster hinaus. Dieses Problem ist besonders kritisch in tropischen und subtropischen Lieferketten, wo die Umgebungslagerungstemperaturen häufig den optimalen Bereich für das mikrobielle Überleben überschreiten und die Kühlketteninfrastruktur häufig unzureichend ist. Eine 2024 im South African Journal of Botany veröffentlichte Studie bewertete cyanobakterienbasierte mikrobielle Saatgutbeschichtungen für Kichererbsen und stellte fest, dass Lagerdauer, Beschichtungszusammensetzung und Umweltbedingungen die mikrobielle Überlebensfähigkeit, die Saatgutkeimung und die Vitalitätserhaltung während der Lagerung nach der Behandlung erheblich beeinflussten. Diese Erkenntnisse unterstreichen, dass im Markt für Saatgutbeschichtungsmaterialien noch Raum für einen stärkeren Fokus auf die Entwicklung feuchtigkeitsregulierender Bindemittel, schützender Einkapselungssysteme und temperaturtoleranter Polymertechnologien zur Verbesserung der biologischen Lagerstabilität während der kommerziellen Distribution besteht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inhaltsstoff:
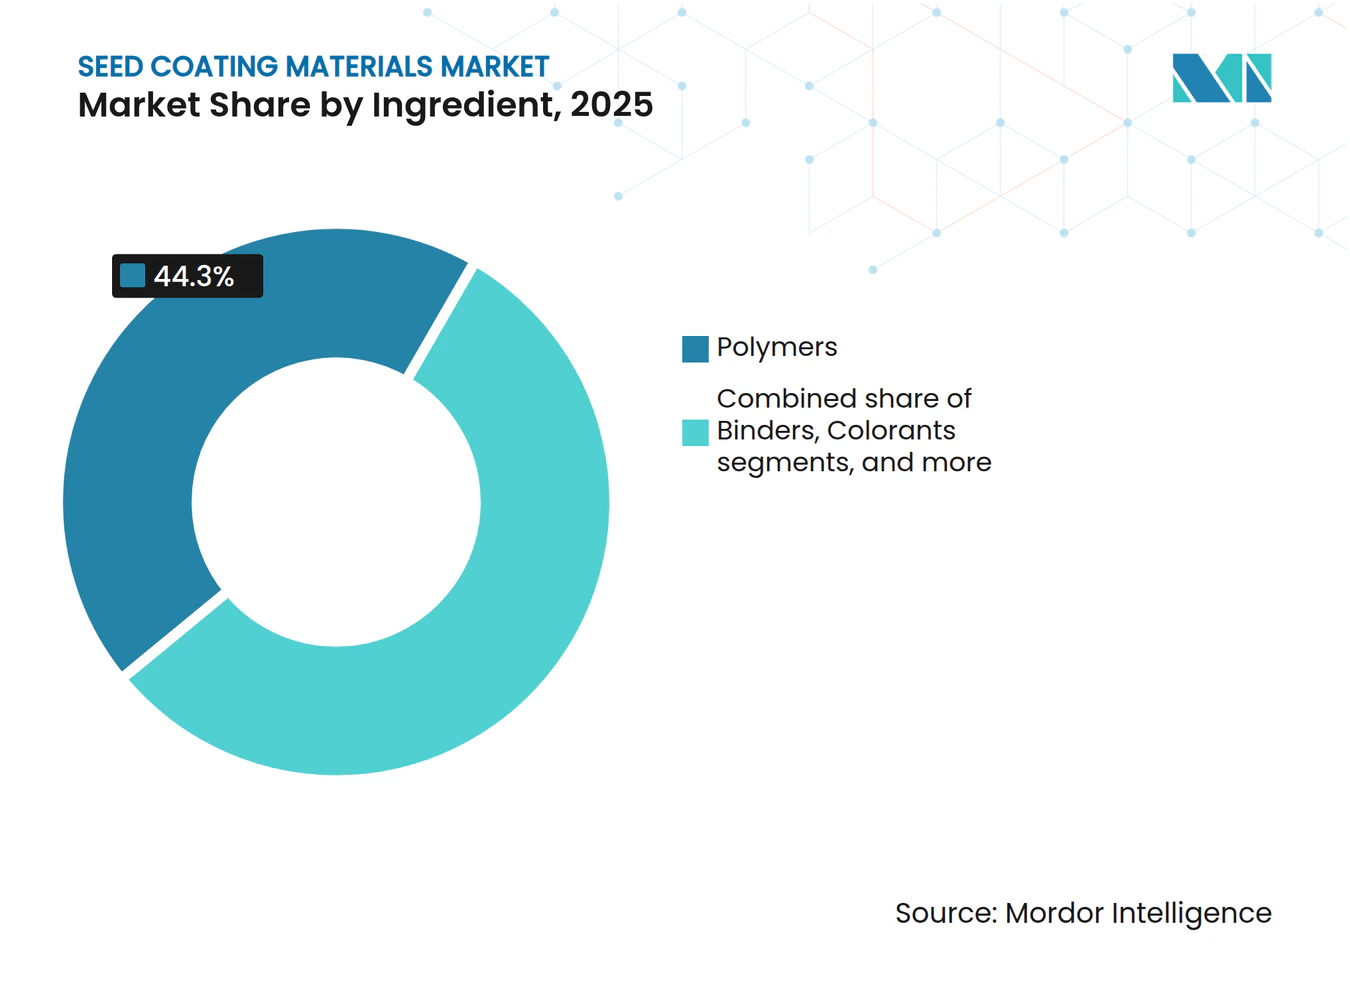
Polymere führen, aber Bindemittel gewinnen an FormulierungszentralitätPolymere machten 2025 44,3 % der Marktgröße für Saatgutbeschichtungsmaterialien innerhalb der Inhaltsstoffsegmente aus und sind damit das größte Segment, da sie die primäre filmbildende und Trägermatrix für Filmbeschichtungs-, Verkrustungs- und Pelletierungsanwendungen bleiben. Ihre Position spiegelt eine langjährige Formulierungsstandardisierung rund um Polyvinylacetat-, Polyacrylat- und cellulosebasierte Systeme wider, die die strukturelle Basis für die meisten kommerziellen Beschichtungsdesigns bilden. Farbstoffe, Wirkstoffe, Mineralien, Bimsstein und andere Zusatzstoffe spielen weiterhin wichtige Rollen bei der Saatgutidentifikation, Fließverbesserung und direkten Behandlungsabgabe, aber ihre Nachfrage bleibt an die Polymerschicht gebunden, die das System zusammenhält. Dieses Muster hält die Branche für Saatgutbeschichtungsmaterialien auf die Polymerleistung ausgerichtet, auch wenn die Kundenspezifikationen breiter und technischer werden. Die Stärke der Polymere im Markt für Saatgutbeschichtungsmaterialien spiegelt auch ihre Fähigkeit wider, sowohl großvolumige Getreideprogramme als auch speziellere Gartenbauanwendungen durch Formulierungsanpassungen statt durch vollständige Prozessumgestaltung zu bedienen.
Bindemittel sind das am schnellsten wachsende Inhaltsstoffsegment mit einer CAGR von 11,2 % im Zeitraum 2026–2031, da Beschichtungssysteme größere biologische und Mikronährstoffnutzlasten tragen und eine engere Kontrolle über Suspensionsstabilität, Haftung und Viskosität erfordern. Dies verändert die Rolle der Bindemittel von einfachen Hafthilfen zu aktiven Leistungstreibern innerhalb multifunktionaler Systeme. Mit zunehmender Formulierungskomplexität wird erwartet, dass der Marktanteil der Bindemittel im Markt für Saatgutbeschichtungsmaterialien zunimmt, da mehr Projekte auf zuverlässiges Mischen, Halten und Abgeben über verschiedene Kultur- und Prozesskombinationen hinweg angewiesen sind. Die Inhaltsstoffstruktur des Marktes für Saatgutbeschichtungsmaterialien wird daher leistungsorientierter, auch wenn Polymere nach wie vor die größte aktuelle Umsatzbasis ausmachen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Flüssigsysteme sichern das Volumen, feste Pelletierung erzielt einen WachstumsaufschlagFlüssigformulierungen machten 2025 60,5 % des Marktanteils für Saatgutbeschichtungsmaterialien nach Form aus und sind damit das größte Segment, da sie zu Standard-Trommel- und Pfannenausrüstungen passen, die in großen kommerziellen Saatgutbehandlungsanlagen verwendet werden. Flüssigsysteme ermöglichen eine kontinuierliche Anpassung der Auftragsrate und des Feststoffgehalts ohne größere Ausrüstungsumrüstungen, was für große Getreide- und Ölsaatenprogramme wichtig ist. Diese betriebliche Flexibilität hält Flüssigkeiten in Nord- und Südamerika gut positioniert, wo Hochdurchsatzverarbeitung eine Kernanforderung ist. Der Markt für Saatgutbeschichtungsmaterialien hat daher in Mengenbegriffen eine starke Flüssigkeitsorientierung beibehalten, auch wenn Kunden spezialisiertere Ergebnisse anstreben. Diese Mengenbasis wird auch dadurch gestärkt, dass viele Großsamenkulturen nicht den schwereren Aufbau und die geometrische Transformation erfordern, die mit festen Pelletierungssystemen verbunden sind.
Feste Formbeschichtungen sind das am schnellsten wachsende Segment mit einer CAGR von 10,2 % im Zeitraum 2026–2031, da Gartenbau- und Spezialkulturen eine präzise Pelletstruktur, Größenkonsistenz und kontrollierte Handhabung erfordern. Die Nachfrage ist besonders stark in Europa, Japan und Südkorea, wo kleinere Samen und Programme für geschützten Anbau die Pelletierung häufiger machen. Jüngste Forschungen, die 2025 in Seed Science and Technology veröffentlicht wurden, zeigten, dass die Pelletfüllerzusammensetzung die Pelletstabilität, Feuchtigkeitstoleranz und Saatleistung bei kleinsamigen Gemüsekulturen erheblich beeinflusst, wobei Zeolith-, Vermiculit- und calciumbasierte Systeme mehrere herkömmliche tonreiche Formulierungen übertrafen. Dies beschleunigt die Verlagerung hin zu höherwertigen technisch entwickelten festen Beschichtungsmaterialien im Markt für Saatgutbeschichtungsmaterialien, insbesondere für Gemüse- und Gartenbausamen, bei denen Präzisionssaat und automatisiertes Umpflanzen eine größere Pelletgleichmäßigkeit und Fließkonsistenz erfordern.
Nach Verfahren:
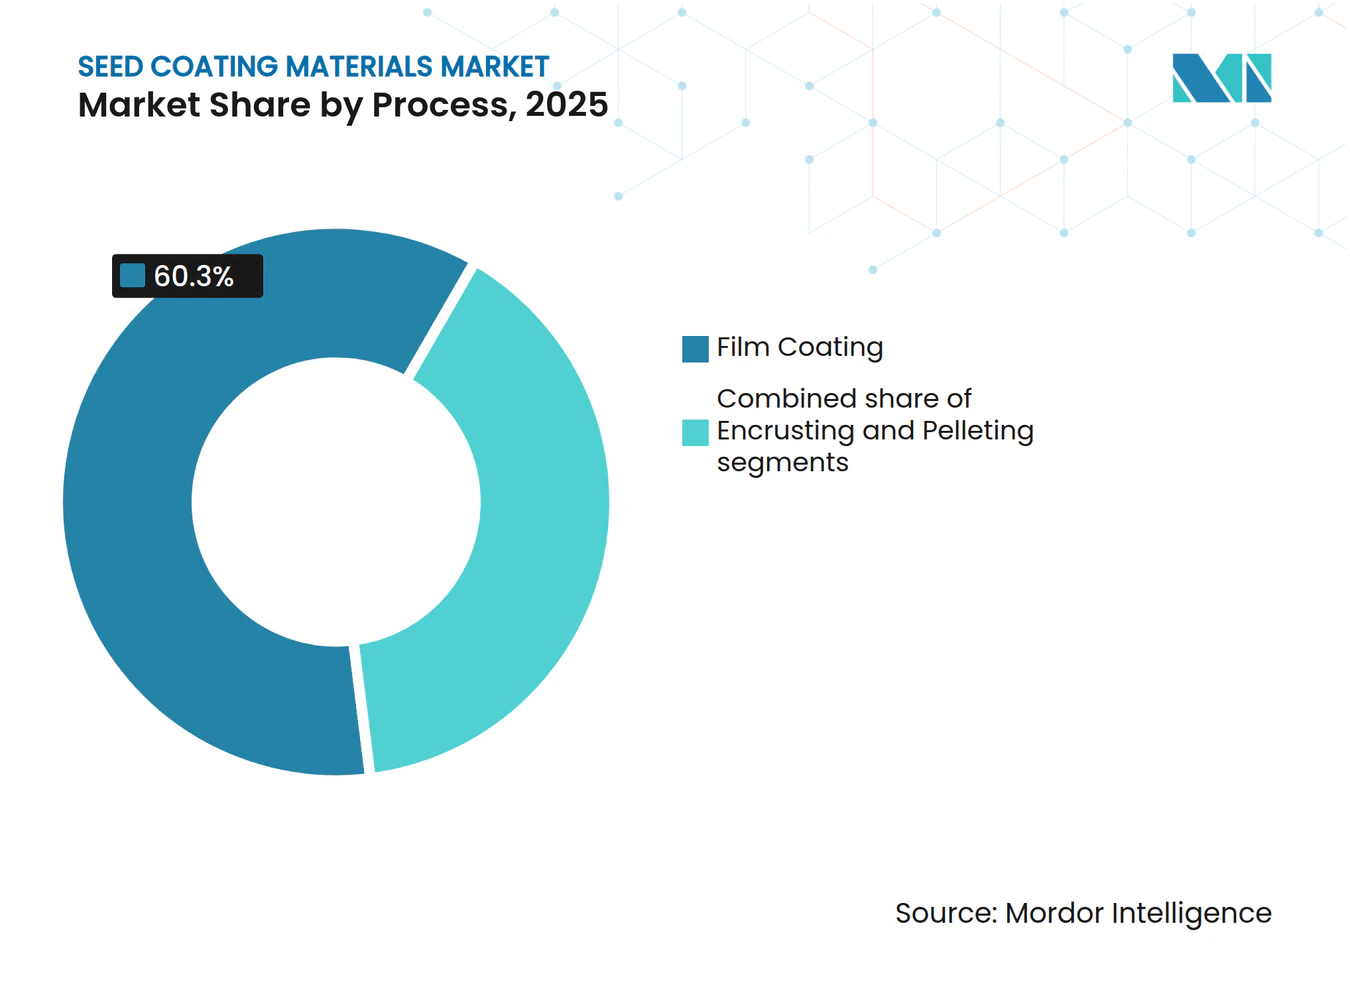
Filmbeschichtung hält die Mengenbasis, Pelletierung übertrifft beim WachstumFilmbeschichtung machte 2025 60,3 % des Marktes für Saatgutbeschichtungsmaterialien nach Verfahren aus und ist damit das größte Segment, da sie über die breiteste Palette von Kulturpflanzentypen und Inhaltsstoffkombinationen hinweg funktioniert. Ihre dünne, gleichmäßige Auftragsschicht eignet sich für Samen, die bereits eine akzeptable Größe und Form für die Pflanzung haben, einschließlich der meisten kommerziellen Getreide-, Ölsaaten- und großsamigen Gemüseprogramme. Diese Flexibilität hat die Filmbeschichtung zum Standardverfahren für Hochvolumenprogramme gemacht, bei denen Durchsatz, Behandlungsretention und Kostenkontrolle alle ausgewogen bleiben müssen. Der Markt für Saatgutbeschichtungsmaterialien verlässt sich weiterhin auf dieses Verfahren, da es die breiteste Anwendbarkeit bietet, ohne eine wesentliche physische Transformation des Saatguts zu erfordern. Verkrustung bleibt in ausgewählten Spezialanwendungen wichtig, aber ihre Rolle ist enger als die der Filmbeschichtung und Pelletierung.
Pelletierung ist das am schnellsten wachsende Segment mit einer CAGR von 10,6 % im Zeitraum 2026–2031, da mehr Präzisionsgartenbau-Programme kleine Samen verwenden, die für die automatisierte Pflanzung eine präzise Form und ein präzises Gewicht erfordern. Dieses Wachstum ist mit der Expansion des geschützten Anbaus, automatisierten Umpflanzsystemen und dem verstärkten Einsatz hochwertiger Saatgutpartien für Gemüse und Spezialkulturen verbunden. Forschungen, die 2025 in Seed Science and Technology veröffentlicht wurden, zeigten, dass die Pelletkompositon die Auflaufkonsistenz, die Feuchtigkeitsreaktion und die Saatleistung bei kleinsamigen Kulturen erheblich beeinflusste, was die Bedeutung technisch entwickelter Pelletsysteme für Präzisionspflanzanwendungen unterstreicht. Der Markt für Saatgutbeschichtungsmaterialien reagiert mit größerem Interesse an technisch entwickelten Mineralsystemen, kulturpflanzenspezifischen Bindemitteln und Pelletstrukturen, die konsistenten Fluss und Auflauf liefern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Funktion:
Saatgutschutz dominiert, aber Verbesserung wächst am schnellstenSaatgutschutz hielt 2025 77,8 % des Marktes nach Funktion und ist damit das größte Segment, da die Einarbeitung von Fungiziden und Insektiziden der wichtigste kommerzielle Grund für die Beschichtung bei Getreide-, Ölsaaten- und Gemüsesamen bleibt. Diese Rolle wurde über viele Jahre aufgebaut und bleibt strukturell stark, solange saatgutangewandter Pflanzenschutz weiterhin ein Standard-Lieferweg in kommerziellen Programmen ist. Der Markt für Saatgutbeschichtungsmaterialien ist nach wie vor stark von schutzorientierter Nachfrage abhängig, da diese das Volumen bei Breitflächenkulturen mit standardisierten Behandlungsprotokollen verankert. Diese Basis wird durch etablierte Anbauerwartungen, kommerzielle Behandlungsabläufe und den anhaltenden Bedarf an Frühphasenschutz bei der Pflanzung gestützt. Selbst wenn Biologika hinzugefügt werden, bleibt Schutz die primäre Rechtfertigung für Beschichtungsinvestitionen.
Saatgutverbesserung ist das am schnellsten wachsende Segment mit einer CAGR von 11,0 % im Zeitraum 2026–2031, da die Beschichtungsschicht zunehmend zur Abgabe von Biologika, Biostimulanzien und Mikronährstoffen verwendet wird, die die Frühentwicklung unterstützen. Forschungen, die 2024 in Ecology, Environment and Conservation veröffentlicht wurden, ergaben, dass Zink-Bioanreicherungsbehandlungen die Knöllchenbildung, Nährstoffaufnahme und Ertragsparameter in Kichererbsensystemen erheblich beeinflussten. Infolgedessen erlebt der Markt für Saatgutbeschichtungsmaterialien eine Verlagerung, da Beschichtungssysteme zunehmend Schutz, Ernährung und biologische Abgabe innerhalb geschichteter Strukturen integrieren. Diese Entwicklung treibt die Nachfrage nach fortschrittlichen Bindemitteln, kompatibilitätsfokussierten Polymeren und Beschichtungsmaterialien mit kontrollierter Freisetzung an, die mehrere Wirkstoffe abgeben können, ohne die Pflanzerleistung oder die Saatgutreaktion zu beeinträchtigen.
Nach Beschichtungstyp:
Synthetische Polymere halten die Gegenwart, Biobasiert definiert die EntwicklungsrichtungSynthetische Beschichtungen machten 2025 71,9 % der Marktnachfrage aus und sind damit das größte Segment, da Polyacrylat- und Polyvinylacetat-basierte Formulierungen nach wie vor die breiteste kommerzielle Erfolgsbilanz und die stärkste Rohstoffverfügbarkeit aufweisen. Ihre etablierte Leistung in Getreide-, Ölsaaten- und Gemüseprogrammen hat sie zur Standardwahl bei der Großvolumenbeschaffung gemacht. Der Markt für Saatgutbeschichtungsmaterialien verlässt sich weiterhin auf synthetische Systeme für Skalierung, Konsistenz und Kostenbalance in Mainstream-Anwendungen. Diese Position wird durch langjährige Lieferantenbeziehungen und das installierte Prozesswissen gestärkt, das rund um bestehende synthetische Portfolios aufgebaut wurde. Selbst dort, wo Neuformulierungen im Gange sind, bleiben synthetische Beschichtungen die größte aktuelle Umsatzbasis in den meisten Regionen.
Biobasierte Beschichtungen sind das am schnellsten wachsende Segment mit einer CAGR von 11,6 % im Zeitraum 2026–2031, da regulatorischer Druck, Nachhaltigkeitsprioritäten und verbesserte technische Leistung zusammenkommen. Das Nationale Institut für Agrartechnologie und der Nationale Rat für wissenschaftliche und technische Forschung Argentiniens entwickelten 2025 eine Biopolymerbeschichtungsplattform für Soja und Mais unter Verwendung regional gewonnener Rohstoffe, was zeigt, dass sich die biobasierte Entwicklung über Europa hinaus ausbreitet. Der Markt für Saatgutbeschichtungsmaterialien bewegt sich daher auf eine duale Struktur zu, bei der Synthetika kurzfristig das größte Segment bleiben, während biobasierte Systeme das am schnellsten wachsende sind. Diese Verlagerung ist besonders wichtig dort, wo Compliance- und Beschaffungsrichtlinien zunehmend auf ein geringeres Mikroplastikrisiko ausgerichtet sind.
Nach Kulturpflanzentyp:
Getreide und Zerealien verankern das Volumen, Obst und Gemüse geben das Tempo vorGetreide und Zerealien machten 2025 51,4 % der Nachfrage aus und sind damit das größte Segment, da Hybridmais, Weizen, Reis und Gerste in den höchsten Mengen durch kommerzielle Beschichtungsanlagen laufen. Der nordamerikanische Maiskorridor, die europäische Weizengürtelzone und die wichtigsten asiatischen Reiskorridore bilden zusammen die breite Mengenbasis für den Markt für Saatgutbeschichtungsmaterialien in dieser Kulturpflanzengruppe. Große und relativ gleichmäßige Samen passen auch gut zu Hochdurchsatz-Beschichtungssystemen, was die Verarbeitungseffizienz und -konsistenz pro Einheit aufrechterhält. Ölsaaten und Hülsenfrüchte bleiben eine wichtige mittlere Nachfrageschicht, insbesondere da biologische Impfstoffprogramme in der Sojaproduktion expandieren. Blumen, Zierpflanzen, Rasen und Futtergräser sind mengenmäßig kleiner, aber sie bleiben technisch anspruchsvoll und erzielen in Spezialanwendungen einen höheren Wert pro Kilogramm.
Obst und Gemüse sind das am schnellsten wachsende Segment mit einer CAGR von 11,1 % im Zeitraum 2026–2031, da geschützter Anbau, Saatgutpremiumisierung und automatisierte Umpflanzsysteme alle eine präzisere Saatgutgröße und -handhabung erfordern. Diese Kulturen umfassen oft kleine, unregelmäßige oder empfindliche Saatgutpartien, bei denen Pelletierungsqualität und Beschichtungsgleichmäßigkeit die Pflanzleistung direkt beeinflussen. Dies macht den Gartenbau zu einem der spezialisiertesten Nachfragepools im Markt für Saatgutbeschichtungsmaterialien. Brasiliens Bundesgesetz 15070/2024 führte phytosanitäre Registrierungsanforderungen für kommerziell vertriebenes behandeltes Saatgut ein, einschließlich beschichteten Saatguts für Obst- und Gemüseprogramme, was die Präferenz für zertifizierte Lieferanten gegenüber dezentraler Anwendung auf dem Hof stärkt. Das schnellste Wachstum in dieser Kulturpflanzengruppe ist daher sowohl mit agronomischem Wert als auch mit steigenden Compliance-Erwartungen verbunden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Saatgutbeschichtungsmaterialien in Nordamerika
Nordamerika machte 2025 43,7 % des Marktes für Saatgutbeschichtungsmaterialien aus und ist damit das größte regionale Segment, da es die höchste Konzentration kommerziell behandelten Saatguts bei Mais-, Soja-, Raps- und Baumwollprogrammen aufweist. Die Vereinigten Staaten bilden den Kern dieser Position, da nahezu alles Hybridsaatgut und ein großer Anteil des Sojaatguts in vorbeschichteter Form mit Fungizid-, Insektizid- und Fließverbesserungsmaterialien verkauft werden. Kanada ergänzt das Volumen durch Raps, während Mexiko die regionale Basis durch Spezialgemüseprogramme erweitert. Die Verbreitung von Präzisionspflanzern im US-amerikanischen Maiskorridor hat auch die Anforderungen an die Beschichtungsqualität erhöht, was Premiumformulierungen gegenüber generischen Alternativen begünstigt.
Markt für Saatgutbeschichtungsmaterialien in Asien-Pazifik und Europa
Asien-Pazifik ist das schnellste regionale Segment mit einer CAGR von 10,9 % im Zeitraum 2026–2031, und Europa blieb ein wichtiges Umsatzzentrum, auch wenn Neuformulierungsarbeiten einen größeren Anteil der Lieferantenressourcen beanspruchen. In der Asien-Pazifik-Region erhöht die staatlich geförderte Saatgutmodernisierung in China und Indien den Anteil des in beschichteter Form vertriebenen Saatguts, während Japan und Südkorea durch geschützten Anbau und Präzisionsgemüseprogramme eine höherwertige Nachfrage unterstützen. Diese Expansion gibt dem Markt für Saatgutbeschichtungsmaterialien eine breitere Wachstumsbasis außerhalb reifer westlicher Saatgutsysteme. Europa bleibt wichtig, da es fortschrittliche Saatgutprogramme und wichtige Formulierungsexpertise beherbergt, aber europäische Lieferanten tragen auch die schwerste kurzfristige Compliance-Last unter der Verordnung 2023/2055 und den damit verbundenen Leitlinien. Dies erhöht die Nachfrage nach abriebsarmen Bindemitteln, stabilen Farbstoffsystemen und leistungsstärkeren Beschichtungsmaterialien im Markt für Saatgutbeschichtungsmaterialien.
Markt für Saatgutbeschichtungsmaterialien im Nahen Osten und Afrika sowie in Südamerika
Südamerika ist eine Wachstumsregion, angeführt von Brasilien, wo die Sojaproduktion und der zunehmende Einsatz biologischer Saatgutbehandlungen die Nachfrage nach leistungsstärkeren Beschichtungssystemen stärken. Der Markt für biologische Betriebsmittel in Brasilien wächst mit etwa dem Vierfachen des globalen Durchschnitts, hauptsächlich angetrieben durch Soja-, Mais- und Zuckerrohrproduktionssysteme. Gleichzeitig expandieren industrielle Saatgutbehandlungsprogramme im Land, da Saatgutunternehmen und Anbauer präzisionsangewandte Behandlungssysteme einsetzen, was die Nachfrage im Markt für Saatgutbeschichtungsmaterialien nach fortschrittlichen Bindemitteln, Staubkontrolladditiven und biokompatiblen Polymersystemen antreibt. Im Nahen Osten schaffen Saudi-Arabien und die Vereinigten Arabischen Emirate durch geschützten Anbau und Präzisionsgemüsesaatgutprogramme eine Nischennachfrage. Afrika befindet sich noch in einem früheren Adoptionsstadium, angeführt von Südafrika und Ägypten, wo der Zugang zu zertifiziertem beschichtetem Saatgut durch strukturierte Agrarprogramme zunimmt, was eine Öffnung für kosteneffektive Formulierungen schafft, die noch nicht der gleichen Compliance-Last wie in Europa unterliegen.
Regionale Ausgaben
Wettbewerbslandschaft
Marktkonzentration
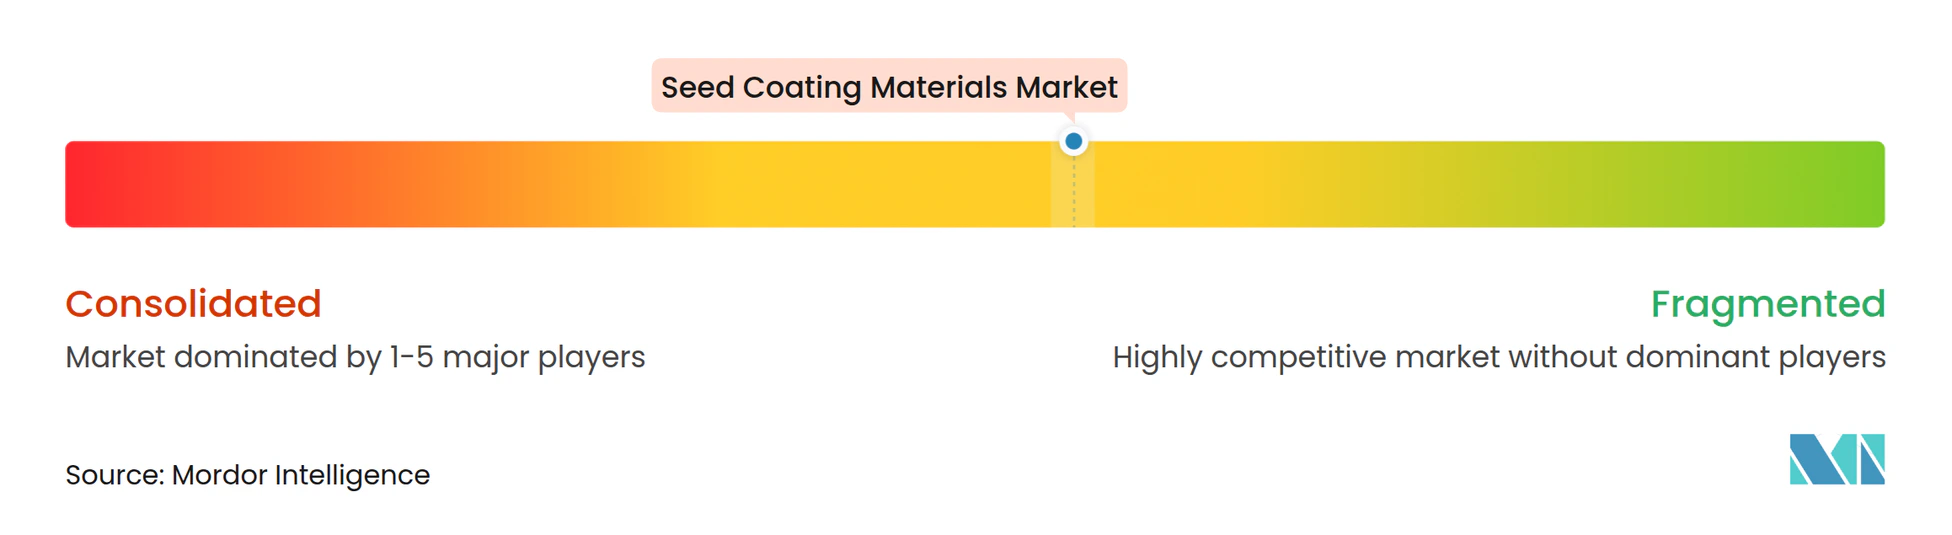
Der Markt für Saatgutbeschichtungsmaterialien war 2025 mäßig fragmentiert, mit BASF SE, Croda International Plc, Clariant AG, Syensqo SA/NV und Sensient Technologies Corporation als Hauptakteuren. Dieses Gleichgewicht spiegelt die Präsenz globaler Spezialchemiegruppen mit breiten Polymer-, Bindemittel- und Farbstofffähigkeiten neben regionalen Formulierern und Beschichtungsdienstleistern wider, die noch bedeutende Positionen halten. Die etablierten Akteure werden durch tiefe Formulierungsexpertise und regulatorische Fähigkeiten unterstützt, während aufstrebende Akteure wie Germains Seed Technology, Summit Seed Coatings, Universal Coating Systems LLC und Centor Oceania durch kulturpflanzenspezifische Expertise und lokale Reaktionsfähigkeit konkurrieren. Der Markt für Saatgutbeschichtungsmaterialien ist daher nicht konsolidiert genug, damit einige wenige Akteure die Preisgestaltung in allen Segmenten dominieren können.
Der strategische Wettbewerb konzentriert sich auf biologische Kompatibilitätstechnik, mikroplastikfreie Polymerentwicklung und Prozessleistung unter strengeren Pflanzungs- und Zertifizierungsstandards. BASF SE legte im Dezember 2024 das Patent WO2024256589A1 für ein Bindemittelsystem offen, das darauf ausgelegt ist, biologische Wirkstoffe zu stabilisieren und gleichzeitig die Filmintegrität bei der Hochgeschwindigkeitsbeschichtung aufrechtzuerhalten, was zeigt, wie führende Lieferanten Formulierungsfortschritte schützen. Croda International Plc legte durch Incotec Group BV im Februar 2025 das Patent US20250049039A1 für porositätsmodulierende Filmbeschichtungsformulierungen offen, die auf die Toleranzen von Pflanzersensoren der nächsten Generation abzielen, was einen ähnlichen Vorstoß in Richtung leistungsspezifischer geistiger Eigentumsrechte anzeigt. Der Markt für Saatgutbeschichtungsmaterialien belohnt Lieferanten, die regulatorische Bereitschaft mit messbarer Pflanzungs-, Lagerungs- und biologischer Leistung kombinieren können.
Strategische Expansion kommt auch von angrenzenden Spezialchemieakteuren und von der Portfolioneuausrichtung etablierter Marktteilnehmer. Im September 2025 erweiterte Ashland Inc. seine Cellulose- und Polyvinylpyrrolidon-Plattform in die Nachfrage nach Saatgutbeschichtungsbindemitteln und nutzte vorhandenes Polymer-Know-how, um Neuformulierungsbedarfe zu decken, ohne eine dedizierte Legacy-Saatgutbeschichtungsbasis aufzubauen. Syensqo SA/NV positioniert weiterhin seine übernommenen Peridiam-Beschichtungssysteme rund um Kompatibilität und Formulierungsspezialisierung, was es differenziert, da Käufer sich von der Rohstoffauswahl hin zur Anwendungsleistung bewegen. Der Markt für Saatgutbeschichtungsmaterialien bietet noch offenen Wettbewerbsraum für tropische, biologisch kompatible Bindemittel, mikronährstoffbereite Polymermatrizen für Hülsenfrüchte und biobasierte Pelletierungssysteme, die sowohl Compliance- als auch Betriebsstandards erfüllen. Das bedeutet, dass die Führungsposition in der nächsten Phase weniger von der schieren Größe allein abhängen wird und mehr davon, wer die schwierigsten Kompatibilitäts- und Neuformulierungsprobleme zuerst lösen kann.
Branchenführer im Bereich Saatgutbeschichtungsmaterialien
-
BASF SE
-
Clariant AG
-
Croda International PLC
-
Syensqo SA/NV
-
Sensient Technologies Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Saatgutbeschichtungsmaterialien Unternehmen in diesem Bericht
- BASF SE
- Croda International Plc
- Clariant AG
- Syensqo SA/NV
- Sensient Technologies Corporation
- Milliken & Company
- Covestro AG
- Michelman, Inc.
- Germains Seed Technology (Associated British Foods plc (ABF))
- Precision Laboratories LLC
- Chromatech Incorporated
- Universal Coating Systems, LLC
- Centor Oceania Pty Ltd
- Summit Seed Coatings LLC
- Organic Dyes and Pigments LLC
Lesen Sie die Analyse der Saatgutbeschichtungsmaterialien-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Saatgutbeschichtungsmaterialien
- Februar 2026: Ashland Inc. erhielt die Genehmigung der US-amerikanischen Umweltschutzbehörde für sein Agrimer Eco-Coat Saatgutbeschichtungspolymer, eine naturbasierte und mikroplastikfreie Technologie, die unter Verwendung von umgewandelter Pflanzenölchemie entwickelt wurde. Die Formulierung wurde entwickelt, um die Staubabriebreduzierung, die Wirkstoffretention und die regulatorische Compliance für Saatgutbehandlungsanwendungen bei Gemüse, Getreide, Obst und Blumen zu verbessern.
- August 2025: Brasiliens Landwirtschaftsministerium erließ aktualisierte phytosanitäre Standards für kommerziell vertriebenes beschichtetes Saatgut und schrieb Mindestbeschichtungsgleichmäßigkeit und Staubabriebtoleranzgrenzen für Getreide-, Ölsaaten- und Gemüsekategorien vor. Die Verordnung beschleunigt die Beschaffungskonsolidierung hin zu zertifizierten großmaßstäblichen Beschichtungsmateriallieferanten.
- Februar 2025: Incotec Group BV, Teil von Croda International Plc, veröffentlichte das Patent US20250049039A1, das Präzisions-Porositätsmodulations-Filmbeschichtungsformulierungen offenbart, die entwickelt wurden, um die Toleranzen von Pflanzersensoren der nächsten Generation zu erfüllen. Das Patent signalisiert eine Verlagerung hin zu leistungsspezifischen Ansprüchen statt einer breiten Abdeckung von Polymerformeln.
Markt für Saatgutbeschichtungsmaterialien Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Gemäß Mordor Intelligence definieren wir den Markt für Saatgutbeschichtungsmaterialien als den Wert, der aus Bindemitteln, Polymeren, Additiven und Farbstoffen generiert wird, die gezielt als separate Schicht auf kommerzielles Saatgut aufgebracht werden – entweder durch Filmbeschichtung, Inkrustierung oder Pelletierung –, um vor der Aussaat Schutz- oder Verbesserungsvorteile zu erzielen.
Alle nachträglichen Saatgutbeizungen, hofbasierte Schlämmmischungen und eigenständige biologische Impfstoffe, die ohne eine Beschichtungsmatrix verkauft werden, sind von dieser Berechnung ausgeschlossen.
Segmentierungsübersicht
- Nach Inhaltsstoff
- Polymere
- Bindemittel
- Farbstoffe
- Wirkstoffe
- Mineralien und Bimsstein
- Sonstige Zusatzstoffe
- Nach Form
- Flüssig
- Fest
- Nach Verfahren
- Filmbeschichtung
- Verkrustung
- Pelletierung
- Nach Funktion
- Saatgutschutz
- Saatgutverbesserung
- Nach Beschichtungstyp
- Synthetisch
- Biobasiert
- Nach Kulturpflanzentyp
- Getreide und Zerealien
- Ölsaaten und Hülsenfrüchte
- Obst und Gemüse
- Blumen und Zierpflanzen
- Rasen und Futtergräser
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Türkei
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Zur Verfeinerung der Modelleingaben führen wir Interviews mit Beschichtungsformulierern, Vertragsbeizern und Landwirtschaftsbedarfshändlern in Nordamerika, Europa, Brasilien, Indien und Australien durch. Ihre Erkenntnisse zu Polymerpreisweitergaben, Verschiebungen im Verhältnis von Filmbeschichtung zu Pelletierung sowie zu Adoptionsauslösern bei Landwirten ermöglichen es uns, Schätzungen aus der Sekundärforschung zu hinterfragen und regionale Penetrationskurven zu verfeinern.
Sekundärforschung
Unsere Analysten sichten frei zugängliche, aber maßgebliche Datenquellen wie USDA-Anbauflächenerhebungen, Eurostat-Pestizidstatistiken, FAOSTAT-Rohstoffbilanzen und ISF-Handelspapiere, um den Saatgutpool und die typische Behandlungspenetration zu ermitteln. Unternehmens-10-Ks, über Questel erfasste Patentanmeldungen und Dow Jones Factiva-Nachrichtenarchive liefern Preishinweise und Technologie-Zeitpläne, während Branchenverbandsbriefings von CropLife International und der American Seed Trade Association regulatorische Meilensteine klären, die die Aufnahme von Inhaltsstoffen beeinflussen. Die hier genannten Quellen veranschaulichen die von uns herangezogene Sekundärbasis, ohne sie zu erschöpfen.
Marktgrößenbestimmung und Prognose
Wir beginnen mit einem Top-down-Konstrukt, das den Nachfragepool aus zertifizierter Saatgutproduktion, durchschnittlicher Behandlungsrate (Kilogramm Beschichtung pro Metriktonne Saatgut) und dem Mischwert der Inhaltsstoffe rekonstruiert; selektive Bottom-up-Zusammenfassungen von Lieferantenlieferungen und stichprobenartige Prüfungen von Durchschnittsverkaufspreis mal Volumen dienen als Leitplanken. Schlüsselvariablen wie Hektar unter Präzisionspflanzung, Substitutionsverhältnisse von Polymer- zu Bio-Bindemitteln, EU-Fristen für den Ausstieg aus Mikroplastik und Ersatzzyklen für Getreidesaatgut fließen in eine multivariate Regression ein, die den Wert bis 2030 prognostiziert. Wo Bottom-up-Gesamtwerte um mehr als ±5 % abweichen, werden die Annahmen vor der endgültigen Festlegung erneut mit den Interviewpartnern besprochen.
Datenvalidierung und Aktualisierungszyklus
Jeder Entwurf durchläuft eine zweistufige Analysten-Überprüfung, bei der Ausreißer gegen historische Zeitreihen, Wettbewerbereinreichungen und Zollcodes markiert werden. Modelle werden jährlich aktualisiert, jedoch veranlassen Auslöseereignisse – wie regulatorische Verbote, große Fusionen und Übernahmen oder ein Rohstoffpreisschwankung von ≥10 % – eine Zwischenaktualisierung, damit Kunden stets unsere aktuellste Einschätzung sehen.
Warum Mordors Ausgangsbasis für Saatgutbeschichtungsmaterialien Vertrauen schafft
Veröffentlichte Zahlen variieren, weil Unternehmen unterschiedliche Inhaltsstoffkörbe, Beschichtungsverfahren und Aktualisierungshäufigkeiten wählen.
Umfang, Preisvorgaben und angenommene Beschichtungsraten verschieben die Gesamtwerte zusätzlich.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Primäre Abweichungsursache |
|---|---|---|
| 2,58 Milliarden USD (2025) | Mordor Intelligence | - |
| 2,19 Milliarden USD (2025) | Globales Beratungsunternehmen A | Lässt biobasierte Bindemittel aus; wendet einen einzigen pauschalen Durchschnittsverkaufspreis über alle Regionen an |
| 2,21 Milliarden USD (2025) | Branchenjournal B | Verwendet Saatgutvolumen nur für die fünf wichtigsten Kulturen; Aktualisierungsrhythmus zweijährlich |
| 2,68 Milliarden USD (2025) | Regionales Beratungsunternehmen C | Stützt sich auf Herstellerlieferlisten ohne Anpassung für Händleraufschläge |
Der Vergleich zeigt, wie ein engerer Umfang oder langsamere Aktualisierungen die Gesamtwerte komprimieren. Durch die Kombination kontinuierlich aktualisierter öffentlicher Statistiken mit Expertenprüfungen und einem Dual-Track-Modellierungsansatz liefert Mordor eine transparente, ausgewogene Ausgangsbasis, die Entscheidungsträger nachvollziehen und replizieren können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Saatgutbeschichtungsmaterialien im Jahr 2026?
Der Markt für Saatgutbeschichtungsmaterialien wird im Jahr 2026 auf 2,92 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 9,66 % im Zeitraum 2026–2031 4,63 Milliarden USD erreichen.
Welche Inhaltsstoffkategorie führt bei der Umsatzgenerierung?
Polymere waren das größte Inhaltsstoffsegment und machten 2025 44,3 % aus, da sie die wichtigste filmbildende und Trägermatrix bei den wichtigsten Beschichtungsverfahren bleiben.
Welcher Beschichtungstyp expandiert bis 2031 am schnellsten?
Biobasierte Beschichtungen sind das schnellste Segment mit einer CAGR von 11,6 % im Zeitraum 2026–2031, da regulatorischer Druck und technischer Fortschritt die Neuformulierung unterstützen.
Warum wächst Asien-Pazifik schneller als andere Regionen?
Asien-Pazifik war das schnellste regionale Segment mit einer CAGR von 10,9 % im Zeitraum 2026–2031, da Saatgutmodernisierungsprogramme in China und Indien die Durchdringung von beschichtetem Saatgut erhöhen und die Gartenbaunachfrage steigt.
Was ist das wichtigste kurzfristige Risiko für Lieferanten?
Das größte kurzfristige Risiko sind die Neuformulierungskosten aufgrund von Mikroplastikbeschränkungen, da Lieferanten in neue Bindemittel und Polymere investieren müssen, während sie den Margendruck bewältigen.