
LNG-Terminal-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.86 Milliarden US-Dollar |
| Marktgröße (2031) | 14.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.91 % |
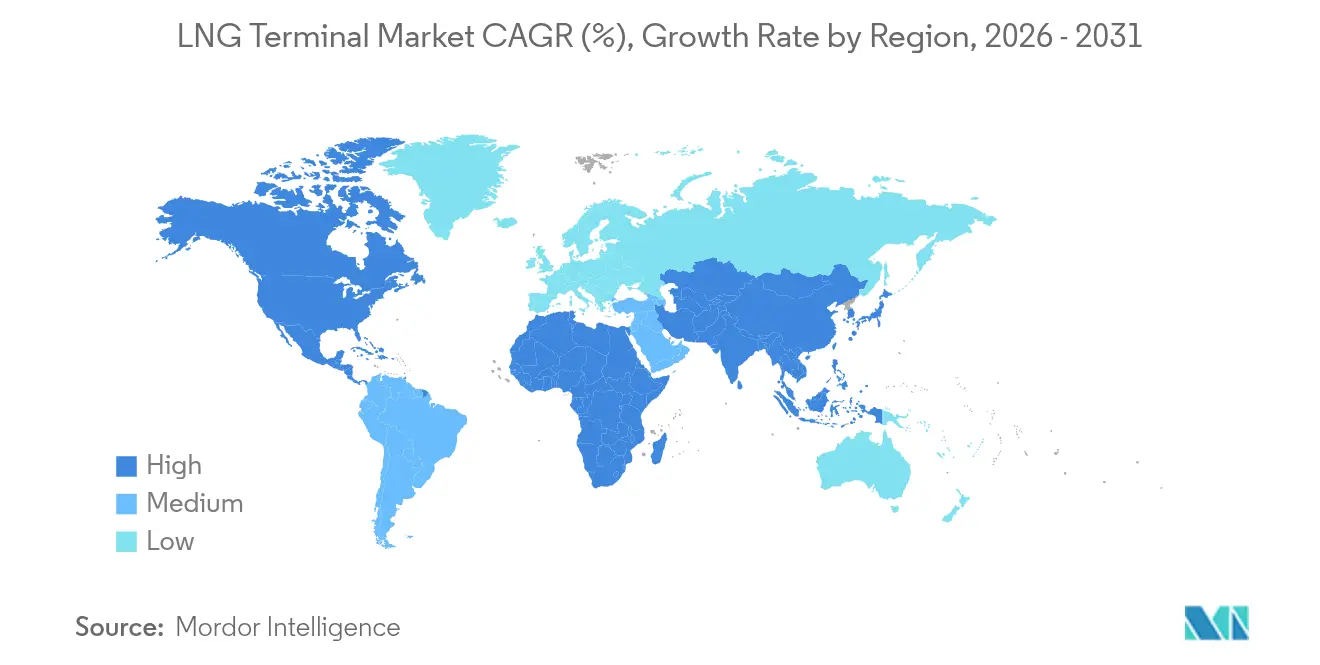
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
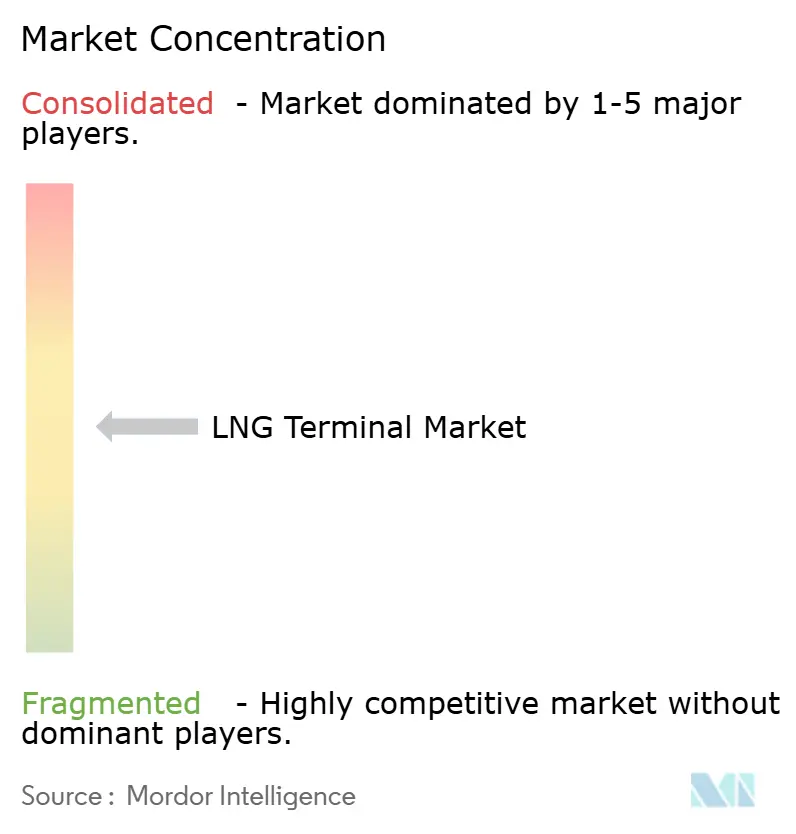
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
LNG-Terminal-Marktanalyse von Mordor Intelligence
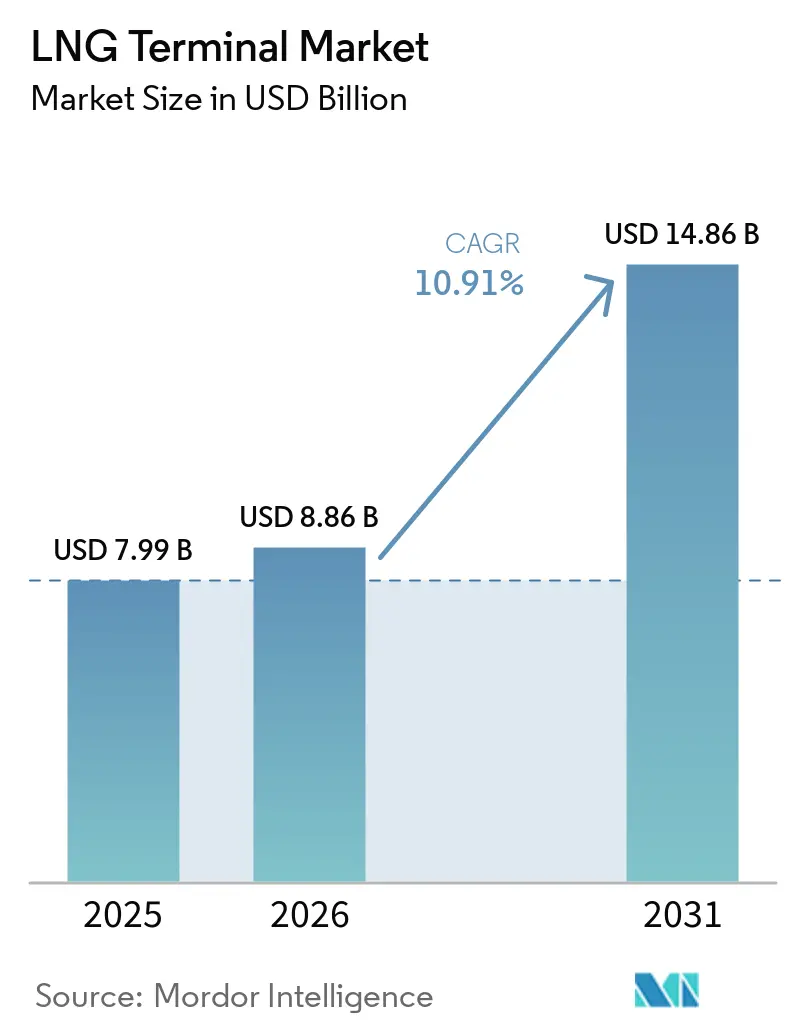
Die LNG-Terminal-Marktgröße wurde im Jahr 2025 auf 7,99 Milliarden USD geschätzt und wird voraussichtlich von 8,86 Milliarden USD im Jahr 2026 auf 14,86 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,91 % während des Prognosezeitraums (2026–2031).
Europas beschleunigter Infrastrukturausbau zur Sicherung nicht leitungsgebundener Versorgung und die anhaltende Nachfrage der Asien-Pazifik-Region halten die endgültigen Investitionsentscheidungen auf einem zügigen Niveau und schaffen neue Hub-Kapazitäten noch vor dem prognostizierten Verbrauchsanstieg.[1]Offshore Energy, "Europas LNG-Importausbau beschleunigt sich", offshore-energy.biz Schwimmende Speicher- und Regasifizierungseinheiten verkürzen die Bauzyklen auf 1–2 Jahre, senken das Anfangskapital und lenken Regierungen hin zu Modellen mit schnellem Einsatz. Gleichzeitig laufende Verflüssigungs-Megaprojekte in den Vereinigten Staaten und Katar weiten die Exportverfügbarkeit aus, gestalten langfristige Lieferverträge neu und verringern regionale Preisdifferenzen. Investoren sehen zudem wachsende Optionalität in modularen Bunker-Hubs, die maritime Dekarbonisierungsmandate bedienen und gleichzeitig die Exponierung gegenüber volatilen Spotfracht-Preisen absichern.
Wesentliche Berichtsergebnisse
- Nach Terminaltyp führten Onshore-Anlagen mit einem LNG-Terminal-Marktanteil von 68,20 % im Jahr 2025. Schwimmende Lösungen werden voraussichtlich bis 2031 mit einer CAGR von 14,18 % wachsen.
- Nach Dienstleistung entfielen auf Verflüssigungs-Exportterminals 59,60 % des LNG-Terminal-Marktvolumens im Jahr 2025. Bunker- und Kleinmengen-Hubs werden voraussichtlich bis 2031 mit einer CAGR von 16,35 % wachsen.
- Nach Kapazität repräsentierten Terminals über 5 MMTPA im Jahr 2025 einen Anteil von 56,90 %, während Anlagen unter 2 MMTPA bis 2031 voraussichtlich mit einer CAGR von 15,42 % zulegen werden.
- Nach Endnutzersektor entfiel auf die Stromerzeugung im Jahr 2025 ein Anteil von 43,50 %, während Transport und Marine-Bunkern bis 2031 voraussichtlich mit einer CAGR von 14,95 % wachsen werden.
- Nach Geografie hielt die Asien-Pazifik-Region im Jahr 2025 einen Anteil von 48,10 %, und Europa wird voraussichtlich bis 2031 die höchste CAGR von 12,85 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale LNG-Terminal-Markttrends und -Einblicke
Auswirkungsanalyse der Markttreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch europäische Energiesicherheit getriebene Terminalerweiterungen | +2.1% | Europa, Auswirkungen auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Rasche Verbreitung von FSRU-Lösungen für kurzfristige Regasifizierungskapazität | +1.9% | Global, konzentriert in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| US-amerikanische und katarische Verflüssigungswelle weitet globales Angebot aus | +1.8% | Global, Nordamerika und Naher Osten | Langfristig (≥ 4 Jahre) |
| Modulare Mikro-LNG-Hubs erschließen unterversorgte Küstennachfrage | +1.4% | Asien-Pazifik als Kern, Auswirkungen auf Lateinamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Premien für kohlenstoffneutrale LNG-Zertifizierung ziehen Investitionen an | +1.1% | Global, mit früher Einführung in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wasserstoffbereite Designs steigern die Rentabilität von Brownfield-Erweiterungen | +1.0% | Europa und Asien-Pazifik, mit selektiver Einführung in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der durch europäische Energiesicherheit getriebenen Terminalerweiterungen
Europa hat seine Erdgasstrategie nach dem Ukraine-Konflikt neu ausgerichtet, und Regierungen finanzierten mehrere LNG-Anlagen zur Sicherung der Versorgungskontinuität. Deutschland stationierte innerhalb von 18 Monaten 5 schwimmende Speicher- und Regasifizierungseinheiten, während die Niederlande am EemsEnergy-Hub CO₂-Abscheidung integrierten und damit ein Multi-Energie-Design demonstrierten, das die Wasserstoffbereitschaft unterstützt. Polen erhöhte die Kapazität von Świnoujście auf 8,3 Milliarden m³ und schuf damit regionale Handelsspielräume, die die Pipelineflüsse verändern. Südeuropa folgte mit parallelen Projekten in Italien und Griechenland und steigerte damit die aggregierte europäische Importkapazität über den kurzfristigen Bedarf hinaus. Strukturelle Überkapazitäten positionieren den Kontinent zur Re-Exportation überschüssiger Frachten und prägen neue Arbitrage-Routen für den LNG-Terminal-Markt.
Rasche Verbreitung von FSRU-Lösungen für kurzfristige Regasifizierungskapazität
Schwimmende Speicher- und Regasifizierungseinheiten verkürzen die Bauzeit auf 1–2 Jahre und kosten im Durchschnitt 330 Millionen USD, verglichen mit 1 Milliarde USD für vergleichbare Onshore-Anlagen. Mehr als 50 betriebsfähige Einheiten bestätigen die kommerzielle Reife und ermöglichen es Staaten wie Estland, die Energieversorgung zu sichern, während permanente Standorte gebaut werden. Singapur nahm eine zweite LNG-Anlage mit schwimmendem Design in Betrieb, um Flächenknappheit zu umgehen, während LNG Canada digitale Zwillinge integrierte, die die Echtzeit-Thermodynamik über Rumpfsysteme hinweg verfolgen. Verbesserte kryogene CO₂-Abscheidemodule reduzieren zudem die Lebenszyklusemissionen weiter und steigern die Investorenpräferenz für schwimmende Anlagen, die nun als dauerhafte Einrichtungen statt als Übergangslösungen dienen. Diese Fortschritte treiben den LNG-Terminal-Markt in Richtung schnellerer Projektamortisation und breiterer geografischer Reichweite voran.
US-amerikanische und katarische Verflüssigungswelle weitet globales Angebot aus
Katars Nordfeld-Erweiterung fügt bis 2030 eine Nennkapazität von 49 Millionen Tonnen jährlich hinzu und erhöht die nationale Kapazität auf 142 MTPA. Parallel dazu beschleunigen die Vereinigten Staaten die Entwicklung neuer Produktionsstränge: Cheniere erzielte im Dezember 2024 sein erstes LNG aus Corpus Christi Stage 3, und Venture Global erreichte im gleichen Monat die erste Frachtlieferung in Plaquemines. Der modulare Aufbau bei New Fortress Energy's Fast LNG lieferte die Produktion in einem verkürzten Zeitrahmen und validierte einen Fließband-Ansatz, der Kapital-Arbeitsstunden reduziert. Überschussvolumina werden auf Basis hybrider Indizes kontrahiert, die die Exponierung der Käufer gegenüber Spotvolatilität dämpfen und den Käuferpool für den LNG-Terminal-Markt erweitern. Zunehmender Schiff-zu-Schiff-Handel verengt regionale Preisdifferenzen und erhöht die Auslastungsaussichten für Zielterminals weltweit.
Modulare Mikro-LNG-Hubs erschließen unterversorgte Küstennachfrage
Terminals unter 2 MMTPA werden voraussichtlich bis 2030 mit einer CAGR von 15,7 % wachsen, unterstützt durch werksgefertigte Module, die für abgelegene Häfen ausgelegt sind. Brasiliens TAG-Eneva-Verbindung transportiert täglich 14 Millionen m³ Gas durch private Pipeline-Infrastruktur und eröffnet neue Kraftstoffoptionen für nördliche Industriecluster. Vietnam nahm das Cai-Mep-Terminal nach demselben Modell in Betrieb und bewies damit die Tragfähigkeit in Schwellenmärkten mit begrenzter Kapitalkapazität. Marine-Bunkern ist der entscheidende Nachfragefaktor; der Hafen Sohar investierte 1,6 Milliarden USD in LNG-Betankung, um den Schiffsverkehr auf dem Ost-West-Korridor zu bedienen. Niedrige Stückkosten und inkrementelle Skalierbarkeit ermutigen Interessengruppen, Mikro-Hubs zu errichten, die gemeinsam die regionalen Flüsse im LNG-Terminal-Markt neu gestalten.
Auswirkungsanalyse der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Betriebskostenintensität großer LNG-Terminals | -1.7% | Global, stärker in Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| Volatile LNG-Spotpreise drücken die Terminalauslastung | -1.5% | Global, ausgeprägt in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Methanemissionsprüfung verzögert Projektgenehmigungen | -0.9% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Pipeline-Umkehrungen und Biomethan-Beimischung verringern die LNG-Nachfrage | -0.8% | Europa und Nordamerika, begrenzte Auswirkungen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Betriebskostenintensität großer LNG-Terminals
Neuanlagen-Exportanlagen erfordern 1–3 Milliarden USD und jährliche Betriebsbudgets von über 100 Millionen USD, was selbst für integrierte Großunternehmen die Bilanzen strapaziert. Neubauten von LNG-Trägern stiegen auf 269 Millionen USD für 174.000-m³-Rümpfe und fügen den Transportkosten auf die gelieferten Gaspreise Versandaufschläge hinzu.[2]VesselsLink, "Preiserhebung für LNG-Träger-Neubauten", vesselslink.com Inflation bei Stahl und qualifizierten Arbeitskräften schmälert die Margen und zwingt US-amerikanische Entwickler, Ingenieur-Beschaffungsverträge neu zu verhandeln. Südkoreas KOMIPO stornierte einen geplanten Importkai mit Verweis auf Kapitalbelastung und schwächere Nachfrageprognosen, was das Finanzierungsrisiko für die LNG-Terminal-Industrie unterstreicht. Entwicklungsländer sind einem erhöhten Wechselkursrisiko ausgesetzt, das den Schuldendienst verstärkt und endgültige Investitionsentscheidungen auch dann hemmt, wenn die Nachfragegrundlagen solide bleiben.
Volatile LNG-Spotpreise drücken die Terminalauslastung
Große Kapazitätserweiterungen fallen mit einem Käufermarkt von 2024 bis 2028 zusammen und drücken die Auslastungsraten an neuen europäischen Importanlegern unter die Bankfähigkeitsschwellen. Henry-Hub-Futures signalisieren größere Amplitudenschwankungen, sobald das US-Angebot 2026 seinen Höchststand erreicht, was die Cashflow-Modellierung für Terminal-Betreiber erschwert, die an Gebühreneinnahmen gebunden sind.[3]Natural Gas Intelligence, "US-Henry-Hub-Preisprognose", naturalgasintelligence.com Venture Globals unter den Erwartungen liegende Verflüssigungseinnahmen veranschaulichen, wie vertragliche Flexibilität Abnehmer in schwachen Zyklen wendiger macht. Entwickler diversifizieren mit Speicher- und Umschlagdiensten, doch Nebeneinnahmen überbrücken selten den Fehlbetrag aus unterlasteten Abgabebereichen. Anhaltende Volatilität begrenzt daher die Durchsatzerholung und dämpft das Wachstumsgefälle des LNG-Terminal-Markts.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Terminaltyp: Schwimmende Lösungen treiben die Innovation an
Schwimmende Terminals erzielten bis 2031 eine CAGR von 14,18 %, während Onshore-Anlagen im Jahr 2025 einen LNG-Terminal-Marktanteil von 68,20 % behielten. Das LNG-Terminal-Marktvolumen für schwimmende Anlagen wird zwischen 2026 und 2031 voraussichtlich um 2,74 Milliarden USD steigen, was die Vorteile der schnellen Mobilisierung widerspiegelt. Bauzeiten von 24 Monaten unterstützen nationale Sicherheitsagenden im Baltikum und im Mittelmeerraum. Golars FSRU-Umbau aus dem Jahr 2008 und die FLNG-Umrüstung 2018 validierten seetaugliche Verflüssigung und Regasifizierung im kommerziellen Maßstab. Analysen mit digitalen Zwillingen verfolgen nun Boil-off-Gas und Pumpzyklen und erhöhen die Betriebszeit auf über 98 %. Onshore-Gegenstücke dominieren weiterhin die Volumenkorridore von der US-Golfküste und Katar, aufgrund ihrer höheren Nennkapazitäten und direkten Pipeline-Anschlüsse. Dennoch bevorzugen politische Entscheidungsträger schwimmende Startkapazitäten, die später in petrochemischen oder Wasserstoffbetrieb übergehen, was die Nachfrage nach neuen Rumpfaufträgen im LNG-Terminal-Markt aufrechterhält.
Estlands Paldiski-Fall verdeutlicht einen zweigleisigen Einsatzansatz: Ein gecharter FSRU sichert sofortige Importe, während die Tiefbauarbeiten für landgestützte Tanks voranschreiten. Ähnliche Konzepte auf den Philippinen und in Kolumbien zeigen Migrationswege von schwimmend zu land-basiert. Wettbewerbsfähige Ausschreibungen begünstigen schlüsselfertiges Leasing, das einen kapitalschonenden Einstieg in die Gasvermarktung ermöglicht. Infolgedessen gewinnen Schiffseigner und Werften, die modulare Topsides und Niederdruckreliquefizierung beherrschen, an Wettbewerbsvorteil, da die Verbreitung schwimmender Anlagen tiefer nach Asien und Afrika vordringt.
Nach Dienstleistung: Exportdominanz steht vor Bunker-Disruption
Verflüssigungsanlagen hielten im Jahr 2025 einen Anteil von 59,60 % an der Marktgröße für LNG-Terminals, unterstützt durch US-amerikanische und katarische Megaprojekte. Neue Verarbeitungsstränge in Louisiana, Texas und Ras Laffan treiben die gesamte Exportkapazität bis 2030 auf über 200 MTPA, was die Nachfrage nach LNG-Verflüssigungsterminals stärkt. Portfoliobetreiber sichern sich langfristige Nutzungsverträge, die Tolling-Cashflows festschreiben. Umgekehrt wird erwartet, dass Bunkering- und Kleinmengen-Hubs mit einem CAGR von 16,35 % wachsen, da die Schwefelgrenzwerte der IMO und der Kohlenstoffindex die Flotten zur LNG-Antriebstechnik lenken. Die Anlage in Sohar mit einem Investitionsvolumen von 1,6 Milliarden USD zielt auf Containerlinien an der Straße von Hormus ab, und Singapur bereitet einen zweiten Anleger vor, der für Bunkerbargen optimiert ist.
Die Regasifizierung bleibt dort relevant, wo der Verbrauch das inländische Angebot übersteigt, insbesondere in China, wo derzeit 39 Projekte im Bau sind. Die Differenzierung der Dienstleistungen spiegelt daher die Vektoren der Energiewende wider: Exporteure monetarisieren eingeschlossenes Gas, Importeure diversifizieren ihre Beschaffung, und Bunkering-Knoten versorgen die maritime Dekarbonisierung. Integrierte Entwickler, die diese Betriebsformen am selben Standort bündeln, werden Synergien erschließen und ihre Margen in einem zunehmend wettbewerbsintensiven LNG-Terminal-Markt verteidigen.
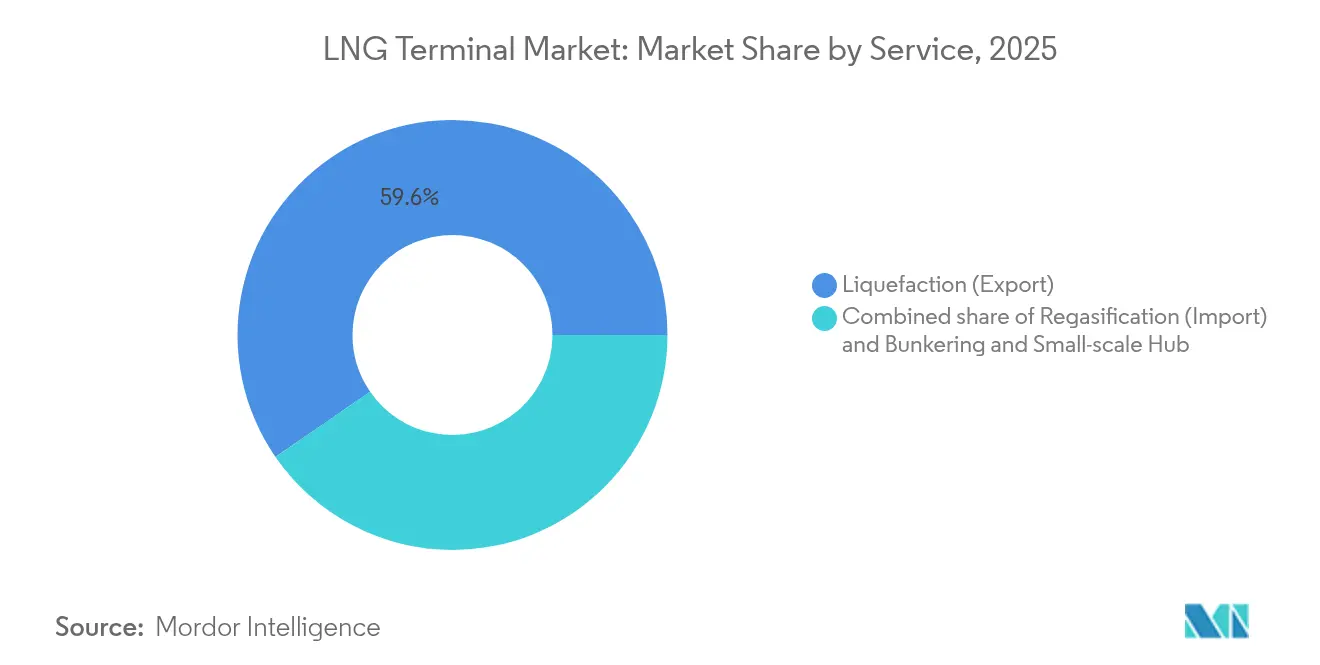
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar


Nach Kapazitätsbereich: Skalenökonomie versus modulare Flexibilität
Terminals über 5 MMTPA hielten im Jahr 2025 einen Anteil von 56,90 % und nutzten Durchsatzökonomien entlang der US-Golfküste und der australischen Nordküste. Der LNG-Terminal-Marktanteil für dieses Segment korrespondiert mit traditionellen Warenkorridoren, die niedrige Verflüssigungsstückkosten erfordern. Mittelgroße Projekte mit 2–5 MMTPA versorgen regionale Pipelines in Europa und bieten dank Pipeline-Verbundnetz Preisarbitrage. Unter 2 MMTPA erreicht das Wachstum eine CAGR von 15,42 %, da vorgefertigte Montagegestelle die Errichtungszeiten reduzieren. Vietnams Cai Mep und Brasiliens Barcarena-Cluster zeigen, dass sub-5-MMTPA-Anlagen Netzresilienz liefern können, ohne umfangreiche staatliche Garantien zu erfordern.
ABBs Steuerungssysteme im Texas-LNG-Projekt demonstrieren, wie Automatisierung die Betriebskosten für kleine Stränge senkt und die Verfügbarkeit auf über 96 % erhöht. Die Integration skalierbarer Batteriespeicher senkt zudem den Bedarf an rotierenden Reserven und reduziert das Abfackeln. Da sich dezentrale erneuerbare Energien ausbreiten, nutzen Planer Mikro-LNG zur Absicherung intermittierender Solarenergie und erhalten damit eine hohe aggregierte Auslastung im gesamten LNG-Terminal-Markt.
Nach Endnutzersektor: Führerschaft der Stromerzeugung steht vor mariner Herausforderung
Stromproduzenten hielten im Jahr 2025 einen Marktanteil von 43,50 % am LNG-Terminal-Markt, da gasbetriebene Turbinen variable Wind- und Solarparks ausglichen. Das LNG-Terminal-Marktvolumen für den Strombereich wird voraussichtlich eine CAGR von 5,82 % verzeichnen, getrieben durch die Stilllegung von Kohlekraftwerken in Süd- und Südostasien. Die Industrienachfrage folgt, da Stahl- und Chemiebetreiber für die CO₂-Compliance in Exportmärkten von Heizöl auf Gas umstellen.
Marine-Bunkern verzeichnet jedoch eine CAGR von 14,95 %, angetrieben durch Dual-Fuel-Containerschiffe auf den Asien-Europa-Routen. Honeywells Zusammenarbeit mit Argent LNG in Louisiana zielt darauf ab, Seeschiffe und Transportkorridore gemeinsam zu bedienen und Einzel- und Großhandelsabnahme zu verbinden. Durch die Abdeckung mehrerer Endnutzerklassen glätten Multidienstleistungsstandorte Durchsatzschwankungen und verbessern die Schuldendienstdeckungsquoten – eine Strategie, die in der gesamten LNG-Terminal-Industrie zunehmend bevorzugt wird.
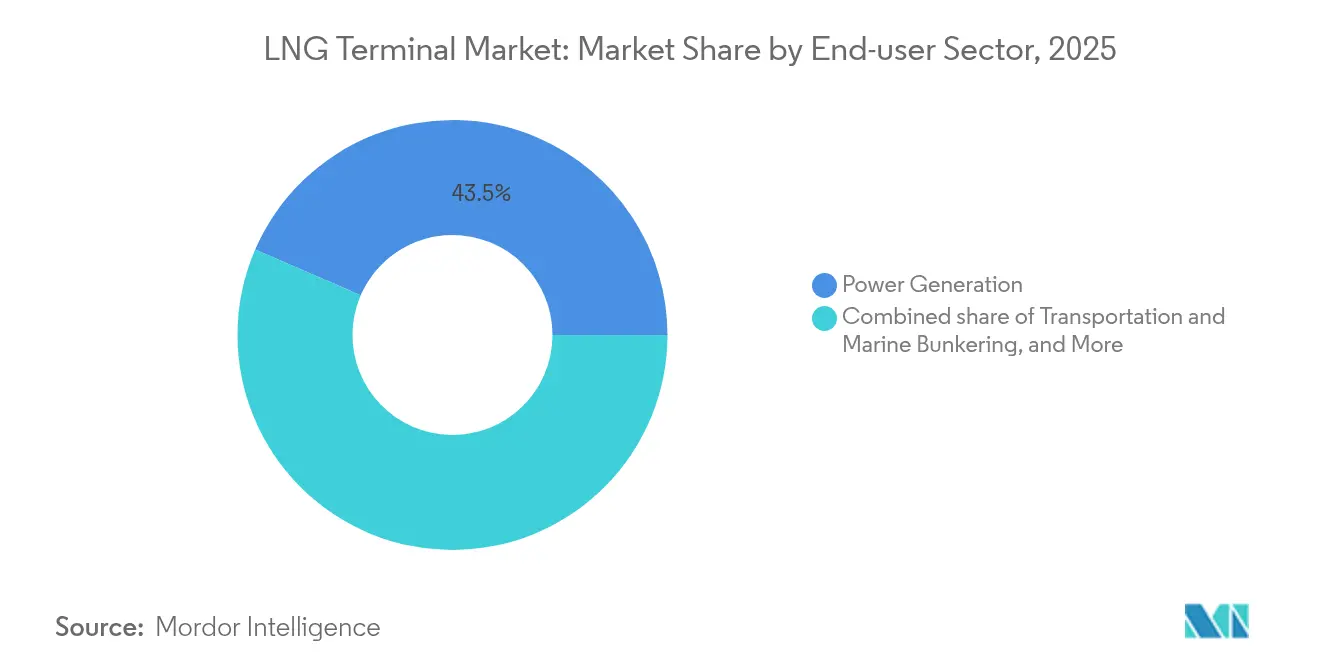
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Geografische Analyse
Die Asien-Pazifik-Region hielt im Jahr 2025 einen Anteil von 48,10 % am LNG-Terminal-Markt, gestützt durch Chinas 29 aktive Anlegeplätze und 39 Erweiterungen, die die Regasifizierungskapazität deutlich auf weit über 200 MTPA steigern werden. Indien verdoppelt Ennore auf 10 MTPA und beschleunigt die Pipelineverbindungen an der Ostküste, die die LNG-Durchdringung ins Landesinnere ausweiten. Japan baut seine Handelsabteilungen bis 2030 auf 5 MTPA aus und festigt damit seine Rolle als Liquiditätszentrum, während Singapur einen zweiten Anleger baut, um Frachten im Malakkastraßengebiet zu recyceln. Diese Projekte erhalten die regionale Abgabestabilität auch bei zunehmendem Ausbau der erneuerbaren Energien und sichern eine Grundlastsrolle für importiertes Gas im LNG-Terminal-Markt.
Europa wird bis 2031 voraussichtlich die schnellste CAGR von 12,85 % verzeichnen, nach einer Abkehr von der Pipelineversorgung. Deutschlands 5 FSRU-Flotte erhöht die kurzfristige Eingangskapazität auf 25 Milliarden m³. Das wasserstoffbereite Design in Stade, kombiniert mit der CO₂-Abscheide-Integration, signalisiert einen zukunftssicheren Ansatz, der Niedrigkohlenstoff-Investoren anzieht. Polen und die Niederlande fügen CO₂-Abscheidemodule hinzu, die die Scope-1-Emissionen deutlich senken könnten und damit Nachhaltigkeitsbenchmarks neu gestalten. Frankreichs Dunkerque-Terminal mit 13 Milliarden m³ verbindet die französischen und belgischen Netze und unterstreicht die grenzüberschreitende Optimierung im LNG-Terminal-Markt.
Nordamerika bleibt angebotszentriert, da Calcasieu Pass, Plaquemines und CP2 das US-Exportplateau in Richtung 190 MTPA treiben. Brasilien erschließt private Pipeline-Verbindungen mit TAG-Eneva, während ADNOC Ruwais auf 9,6 MTPA in den Vereinigten Arabischen Emiraten ausbaut und Vopak den Richards-Bay-Importanleger in Südafrika vorantreibt. Diese vielfältigen Projekte demonstrieren maßgeschneiderte Architekturen, die auf lokale Politik-, Finanzierungs- und Nachfragetreiber abgestimmt sind.

Regulatorisches Umfeld
Die Regulierung im Markt für LNG-Terminals wird hinsichtlich Exportgenehmigungen, Umweltprüfungen und Emissionsoffenlegung weiter verschärft, mit expliziteren Prozessschritten in wichtigen Rechtsräumen. In den Vereinigten Staaten bleiben die Federal Energy Regulatory Commission (FERC) und das US-Energieministerium (DOE) zentral für die Standortgenehmigung von Terminals und LNG-Exportgenehmigungen. Das Tempo der Prüfung von LNG-Exportanträgen wurde durch die Executive Order 14154 (Januar 2025) bekräftigt, die das DOE anwies, Prüfungen mit Schwerpunkt auf wirtschaftlichen und sicherheitspolitischen Erwägungen der Verbündeten wieder aufzunehmen und zu beschleunigen. Die Aufsicht auf Projektebene zeigt sich auch in Umweltprüfungsmaßnahmen und Betriebsgenehmigungen der FERC, einschließlich Maßnahmen im April 2026 im Zusammenhang mit LNG-Export- und Terminalerweiterungspfaden.
In Europa werden die Compliance-Anforderungen durch das EU-Gasdekarbonisierungspaket (Richtlinie (EU) 2024/1788 und Verordnung (EU) 2024/1789) neu gestaltet, das neue Verpflichtungen zur Methanüberwachung und -berichterstattung für LNG-Anlagen einführte. Das EU-Marktdesign fördert zudem Kapazitätstransparenz und Handelbarkeit, einschließlich einer Frist im Februar 2026 für LNG-Terminalbetreiber, transparente, diskriminierungsfreie Kapazitätsbuchungsplattformen einzuführen, die den Sekundärmarkthandel unterstützen. In Indien erließ die Petroleum and Natural Gas Regulatory Board (PNGRB) die Regulations for Establishing and Operating Liquefied Natural Gas Terminals, 2024 (Mai 2024), die Inbetriebnahmeanforderungen festlegten und einen Rahmen für Erfüllungsbürgschaften (25 Crore Rs) einführten, wodurch die Ausführungsdisziplin für neue Terminals verschärft wurde.
Wettbewerbslandschaft
Der LNG-Terminal-Markt weist eine moderate Fragmentierung auf, wobei die fünf größten Betreiber etwa 55 % der kumulierten Durchsatzkapazität kontrollieren und die Marktkonzentration auf einem mittleren Niveau liegt. Etablierte Großunternehmen wie Shell, QatarEnergy und Cheniere nutzen integrierte Handelsabteilungen und langfristige Lieferverträge, um Volumen zu sichern. Venture Globals Börsengang im Januar 2025 und ein Bonitäts-Upgrade auf BBB- für Calcasieu Pass signalisieren die Kapitalmarktbereitschaft für unabhängige Wachstumsgeschichten.[5]CNBC, "Venture Global Börsengang-Details", cnbc.com FSRU-Eigner wie Höegh und Excelerate erzielen Mieteinnahmen durch beschleunigte europäische Einsätze und stellen damit ortsfeste Entwickler vor Herausforderungen.
Technologie ist ein Differenzierungsmerkmal. Die digitale Zwillingsumgebung von LNG Canada prognostiziert Pumpenverschleiß und optimiert Verdichterlast, während ABBs Automatisierung bei Texas LNG modellprädiktive Regelung zur Minimierung des Abfackelns einsetzt. Zu den strategischen Schritten gehören Honeywells Zusammenarbeit mit Argent LNG zur Integration der CO₂-Abscheidebereitschaft in Louisiana sowie Kongsbergs Einführung integrierter Anlagen-Performance-Suiten auf schwimmenden Einheiten. Akteure, die sich auf Mikroterminal-Rollouts in Südostasien konzentrieren, gewinnen einen Pionier-Vorteil in aufstrebenden Küstennachfrage-Nischen und verstärken den Wettbewerbswandel im LNG-Terminal-Markt.
Regulatorischer Druck verschärft die Genehmigungsfenster, beschleunigt aber gleichzeitig energiesicherheitsrelevante Projekte in Europa und Indien. Unternehmen, die ihre Berichterstattung zu Umwelt, Sozialem und Unternehmensführung (ESG) an den neuen EU-Taxonomieregeln ausrichten, können zinsgünstige Finanzierungen erschließen – ein Faktor, der ihre Wettbewerbsposition stärkt. Insgesamt gestalten beschleunigte Genehmigungsverfahren, digitale Optimierung und flexible Geschäftsmodelle die Intensität des Wettbewerbs in der LNG-Terminal-Industrie.
Führende Unternehmen der LNG-Terminal-Industrie
Cheniere Energy Inc.
QatarEnergy
CNOOC Gas & Power
Shell plc
Tokyo Gas Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Exportseitige Projektgenehmigungen und schwimmende Konzepte erweitern die investierbare Pipeline für Terminals, insbesondere dort, wo Brownfield-Erweiterungen, modulare Ausführung und gestaffelte Finanzierung das Lieferrisiko verringern. In den Vereinigten Staaten lieferten die FIDs und Finanzierungen 2026 Beweise für mehrjährige Bauauftragsbestände an der Golfküste: Venture Global gab die FID und eine Projektfinanzierung in Höhe von 8,6 Milliarden USD für Phase 2 von CP2 LNG bekannt (März 2026), und Caturus gab die FID und eine Finanzierung in Höhe von 9,75 Milliarden USD für das 9,5-MTPA-Projekt Commonwealth LNG in Cameron Parish, Louisiana, bekannt (Mai 2026). Delfin Midstream gab zudem die FID für das erste FLNG-Schiff seines Delfin-LNG-Projekts bekannt (Juni 2026), was schwimmende Verflüssigung als Weg zu zusätzlicher Exportkapazität und zusätzlichen Abnahmestrukturen bekräftigt, die mit nachgelagerten Regasifizierungs- und Bunkernetzwerken verknüpft werden können.
Auf der Import- und Hub-Seite schaffen regulatorische und marktdesignbezogene Veränderungen Raum für Dienstleistungen über die reine Ausspeisung hinaus, insbesondere in Europa, wo Kapazitätszugangsregeln und Methan-Compliance den Wert transparenter Terminplanung, Boil-off-Management und Emissionsberichterstattung erhöhen. Gleichzeitig unterstützt die globale Skalierung Mehrservice-Terminalkonzepte. Bis Ende 2025 wurde die weltweite Verflüssigungskapazität mit 524,5 MTPA und die Regasifizierungskapazität mit 1.113,5 MTPA angegeben, was eine größere adressierbare Basis für Optimierungsdienste wie Lagerung, Umschlag und kleinskalige Stückgutverladung unterstützt. Im asiatisch-pazifischen Raum erweitern große Lagererweiterungen und neue Docks die Möglichkeiten für Betreiber und EPCs, die ultra-große Behälterlösungen, digitale Betriebsabläufe und Sicherheitssysteme über Cluster hinweg standardisieren können, die die Nachfrage nach Strom, Stadtgas und maritimem Bunkern bedienen.
Aktuelle Branchenentwicklungen
- Mai 2026: Cheniere Partners unterzeichnete mit Bechtel Energy einen Pauschalpreis-Turnkey-EPC-Vertrag für Phase 1 des Sabine Pass Expansion Project und erteilte eine eingeschränkte Anweisung zur Fortsetzung für frühe Planungs- und Beschaffungsarbeiten. Die Vertragsstruktur und die frühen Arbeiten deuten auf eine Zeitplanverdichtung an einem etablierten Exportkomplex hin und unterstützen die schrittweise Bereitstellung zusätzlicher Verflüssigungskapazität durch Brownfield-Ausführung.
- Juli 2025: S&P Global stufte die Calcasieu-Pass-Exportanlage von Venture Global nach kommerzieller Inbetriebnahme und Refinanzierung von Anleihen im Wert von 4,75 Milliarden USD auf BBB- hoch. Die Bonitätsmaßnahme verbesserte die Finanzierungsflexibilität für unabhängige Entwickler und stärkte die Rolle der Kapitalmärkte bei der Skalierung des LNG-Terminalausbaus.
- Dezember 2024: Plaquemines LNG von Venture Global verschiffte seine erste LNG-Ladung und markierte damit das zweite betriebsbereite Werk des Unternehmens; die Ladung wurde auf die Venture Global Bayou verladen und nach EnBW in Deutschland gesendet. Dieser erste Ladungsmeilenstein erweiterte die verfügbaren US-Exportvolumina und stärkte die transatlantischen Lieferverbindungen, die die europäische Regasifizierungsauslastung speisen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der LNG-Terminal-Markt Umsätze im Zusammenhang mit dem Bau, der Erweiterung und dem Betrieb von LNG-Terminal-Anlagen sowie damit verbundenen Dienstleistungen für Verflüssigungs- und Regasifizierungsterminals. Dazu gehören Onshore-Terminals und schwimmende Terminals wie FSRUs und FLNG.
Ausschlüsse aus dem Umfang: Die vorgelagerte Gasproduktion, der Ferntransport über Pipelines außerhalb der Terminalgrenzen sowie der LNG-Schiffstransport sind von dieser Marktbewertung ausgeschlossen.
Segmentierungsübersicht
- Nach Terminaltyp
- Onshore
- Schwimmend (FSRU/FLNG)
- Nach Dienstleistung
- Verflüssigung (Export)
- Regasifizierung (Import)
- Bunkern und Kleinmengen-Hubs
- Nach Kapazitätsbereich
- Unter 2 MMTPA
- 2 bis 5 MMTPA
- Über 5 MMTPA
- Nach Endnutzersektor
- Stromerzeugung
- Industrie und Fertigung
- Transport und Marine-Bunkern
- Stadtgas und Wohnbereich
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbewertung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit einer Faktenbasis zu LNG-Handelsströmen und Terminal-Infrastruktur und übersetzt diese Fakten anschließend in Bewertungseingaben, die später nachvollzogen und geprüft werden können. Wir verwenden hauptsächlich öffentliche Datensätze wie IEA-Gas- und LNG-Statistiken, EIA-LNG-Handels- und Infrastrukturaktualisierungen, Eurostat-Energiebilanzen, UN-Comtrade-Handelsreihen sowie Kapazitätsregister von GIE und anderen LNG-Terminal-Verbänden.
Modellannahmen werden dann mit dem abgeglichen, was sich in realen Projekten und realen Bilanzen widerspiegelt, unter Verwendung von Jahresberichten der Unternehmen, Investorenpräsentationen, Projekt-Pressemitteilungen, Aktualisierungen der Hafenbehörden und Berichterstattung aus der Wirtschaftspresse. Wir nutzen außerdem ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten, um Eigentümerwechsel, Inbetriebnahmetermine und den Erweiterungsstatus gegenzuprüfen. Wenn neue Terminallösungen Kosten- und Auslastungsmuster beeinflussen könnten, wird selektiv eine Patentdatenbank herangezogen. Die hier aufgeführten Sekundärquellen sind nur illustrativ; zusätzliche öffentliche Quellen wurden verwendet, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, was öffentliche Datensätze nicht klar zeigen können, insbesondere wie die Terminalkapazität genutzt wird, wie sich Tarife und Dienstleistungsmixe mit der Vertragsgestaltung verschieben und wie kurzfristige Verzögerungen oder Vorziehungen nach Region aussehen. Wir führen Interviews und Umfragen mit Terminalentwicklern, EPC- und Engineering-Stakeholdern, Hafen- und Versorgungsplanern, Teilnehmern des Geräte-Ökosystems sowie großen Endverbrauchern durch. Diese Eingaben verwenden wir dann, um wichtige Annahmen für APAC, EMEA und Amerika zu verifizieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 32 % | CXOs: 15 % | APAC: 41 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 26 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 59 % | Amerika: 24 % |
Marktbewertung und Prognose
Die Bewertung wird erstellt, indem der globale LNG-Terminal-Nachfragepool mithilfe eines Top-down-Ansatzes abgebildet wird. Wir rekonstruieren LNG-Import- und Exportvolumina, Kapazitätszugänge bei Terminals (MMTPA) sowie Inbetriebnahme- und Erweiterungszeitpläne nach Region und übersetzen diese Struktur dann in einen jährlichen Marktwert. Nachdem die Top-down-Struktur festgelegt ist, wird sie durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von Projektkosten für aktuelle Neubauten und Erweiterungen sowie Stichproben von Tarif- und Dienstleistungserlösen pro Durchsatzeinheit. Diese Prüfungen helfen dabei, Gesamtwerte anzupassen, wenn der erste Durchgang zu hoch oder zu niedrig erscheint.
Zu den im Modell verwendeten Schlüsseleingaben gehören LNG-Handelsvolumina nach Region, Terminalkapazität nach Typ (Onshore versus schwimmend), der Anteil des Dienstleistungswerts von Verflüssigung versus Regasifizierung, Auslastungsraten (effektiver Durchsatz versus Nennkapazität) sowie die Aufteilung der Projektpipeline zwischen Neubau und Erweiterung. Wo öffentliche Informationen dünn sind, werden Lücken mithilfe von Analogprojekten und Expertenspannen geschlossen, wobei die Annahmen konsistent mit beobachteten Kosten- und Zeitmustern gehalten werden.
Für die Prognose wird eine Szenarioanalyse verwendet, bei der der Basisfall durch erwartete LNG-Angebotszugänge, erwarteten Bedarf an Importdiversifizierung und die praktische Geschwindigkeit von Genehmigungsverfahren und Bau geprägt wird. Diese Vorwärtstreiber werden mit Interview-Feedback zu wahrscheinlichen Verzögerungen, Kostensteigerungen und der Geschwindigkeit, mit der schwimmende Lösungen im Vergleich zu Onshore-Bauten eingesetzt werden können, einem Stresstest unterzogen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schichten geprüft, damit offensichtliche Fehler nicht in die endgültigen Tabellen einfließen. Wir vergleichen Modellgesamtwerte mit unabhängigen Signalen wie dem regionalen LNG-Handelswachstum, der gemeldeten Richtung der Terminalauslastung und dem sichtbaren Inbetriebnahmekalender für Projekte und kennzeichnen dann Abweichungen, die vernünftige Grenzen überschreiten.
Wenn eine Abweichung festgestellt wird, überarbeiten wir Annahmen und nehmen bei Bedarf erneut Kontakt zu Experten auf, um zu bestätigen, ob die Änderung real ist oder durch eine Definitionsabweichung verursacht wurde. Vor der Freigabe durchlaufen die Zahlen eine mehrstufige Analystenprüfung, einschließlich Einheitenprüfungen, Währungszeitprüfungen und Prüfungen der Logik von Jahr zu Jahr. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Projektentscheidungen, politische Änderungen oder Inbetriebnahmeverschiebungen den kurzfristigen Ausblick wesentlich verändern können, gefolgt von einem abschließenden Durchgang vor der Lieferung, damit die Kunden die aktuellste Einschätzung erhalten.
Marktgröße des globalen LNG-Terminal-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte LNG-Terminal-Marktwerte können voneinander abweichen, selbst wenn alle dieselben Branchentrends verfolgen, da die Marktgrenze nicht immer dieselbe ist. Unterschiede entstehen in der Regel dadurch, was als Terminalausgaben oder -erlöse gezählt wird, wie schwimmende Terminals behandelt werden, welches Jahr als Basisjahr verwendet wird und wie Währungsumrechnungen zeitlich eingeordnet werden.
Es hängt auch davon ab, ob ein Herausgeber nur Verflüssigung oder nur Regasifizierung zählt oder ob er angrenzende Posten wie breitere LNG-Infrastruktur und nachgelagerte Distribution hinzufügt. Annahmen zur Auslastung, zur Tarifentwicklung, zu Projektverzögerungen und zum Anteil der Pipeline, der als bankfähig gilt, können die Ergebnisse ebenfalls verschieben, und diese Entscheidungen erklären oft größere Lücken als der angegebene CAGR.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,86 Milliarden USD (2026) | |
| Branchenherausgeber A | 9,00 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster und beschreibt allgemein Aktivitäten wie Lagerung und Terminalbetrieb, ohne den Dienstleistungswert von Verflüssigung, Regasifizierung und Bunkering auf dieselbe Weise klar zu trennen. |
| Branchenherausgeber B | 8,31 Milliarden USD (2025) | Verwendet 2025 als Basisjahr und ein anderes Prognosestartjahr, und die Segmentierung nach Technologie und Funktion kann verschieben, was als Terminalmarktwert im Vergleich zu unterstützender Infrastruktur und Dienstleistungen gezählt wird. |
Die Tabelle zeigt eine enge Spanne im kurzfristigen Bereich; im Modell von Mordor Intelligence wird der Markt über Verflüssigung, Regasifizierung sowie Bunkering und Kleinmengen-Hubs erfasst, wobei sowohl Onshore- als auch schwimmende Terminals unter einer einheitlichen globalen Definition einbezogen sind. Wenn Basisjahre, Dienstleistungsmixgrenzen sowie Auslastungs- und Zeitannahmen angeglichen werden, lassen sich die verbleibenden Unterschiede leichter erklären, und die endgültigen Gesamtwerte bleiben auf klare LNG-Handels- und Kapazitätstreiber zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Wachstumsrate hat der LNG-Terminal-Markt bis 2031?
Der Markt wird voraussichtlich mit einer CAGR von 10,91 % wachsen und von 8,86 Milliarden USD im Jahr 2026 auf 14,86 Milliarden USD im Jahr 2031 steigen.
Welche Region wird zwischen 2026 und 2031 am schnellsten Kapazität aufbauen?
Europa verzeichnet die höchste regionale CAGR von 12,85 %, da Länder Pipeline-Gas durch Importterminals ersetzen.
Warum gewinnen schwimmende Speicher- und Regasifizierungseinheiten an Bedeutung?
FSRU können innerhalb von 1–2 Jahren zu etwa einem Drittel der Investitionskosten von Onshore-Anlagen bereitgestellt werden und geben Regierungen schnelle Energiesicherheitsoptionen.
Wie wirken sich volatile LNG-Spotpreise auf die Terminalwirtschaft aus?
Preisschwankungen senken die Auslastung und veranlassen Betreiber, Speicher- und Umschlageinnahmen hinzuzufügen, obwohl diese den reduzierten Durchsatz selten vollständig ausgleichen.
Was macht die Bunkerinfrastruktur zu einem Wachstumssegment?
Die Schwefel- und Kohlenstoffvorschriften der Internationalen Seeschifffahrtsorganisation (IMO) drängen Schiffsreeder zum LNG-Kraftstoff und treiben eine CAGR von 16,35 % bei Bunker-Hubs an, die neue Dual-Fuel-Schiffe versorgen.
Welcher Kapazitätsbereich wächst am schnellsten?
Terminals unter 2 MMTPA führen mit einer CAGR von 15,42 % dank modularer Bauweise, die den Einstieg in unterversorgte Küstenmärkte ermöglicht.
Seite zuletzt aktualisiert am:



